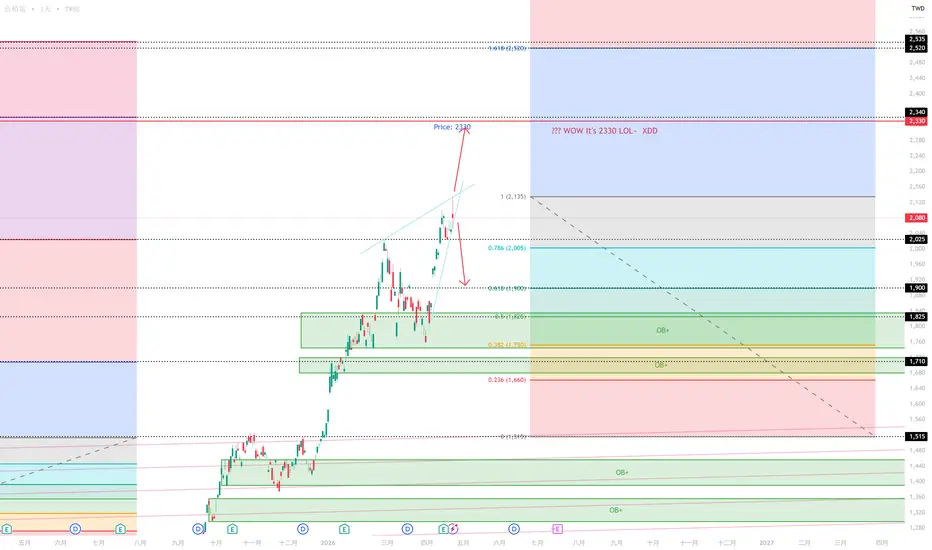
2026/05/03 台積電交易計劃🧠 台積電 多週期交易計劃(周線 + 1H)
⸻
🔷 一、周線(大方向 = 決定你只做多還是做空)
當前結論:
* 周線 = 高檔回檔中
* 目標區 = 1800–1850 OB+(主力需求區)
* 偏向劇本:👉 回踩再上
✅ 周線策略:
👉 只找多單,不主動做空
⸻
⚡ 二、1H(執行層 = 你真正進場的位置)
你這張 1H 很關鍵👇
📍 結構重點
* 短線在做 下跌整理
* 已進入你畫的:
👉 需求區(約 2130–2170)
* 上方壓力:
👉 2280(流動性 / 前高)
⸻
🎯 劇本整合(最重要)
⸻
🟢 劇本一(主 сценар|順大級別做多)
條件(一定要等)
1. 價格在 2130–2170 區間止跌
2. 出現:
* 小級別 BOS(1H 結構轉多)
* 或假跌破 → 拉回(流動性收割)
⸻
💰 進場(分批)
* 激進:2170 附近直接試單
* 保守:等 突破 2205(你圖上的綠線)再進
⸻
🛑 止損
* 2120 下(明確跌破需求區)
⸻
🎯 目標
* TP1:2205(結構確認
科技巨頭財報週交易指南:真正重要的是什麼本週,「七巨頭」(Magnificent Seven)中的五家公司——Microsoft、Alphabet、Amazon、Meta Platforms 與 Apple——將公布財報,使市場大半焦點集中於此。
這些財報往往伴隨劇烈波動,並可能影響進入夏季前的市場情緒。然而,對交易者而言,真正的優勢通常不在於財報數字本身,而在於數據公布後價格如何反應。若能建立一套簡單且清晰的解讀框架,往往能帶來關鍵差異。
為何財報週的市場感覺不同
財報帶來額外的不確定性,改變市場運行方式。價格不再單純由趨勢或結構驅動,而是取決於「市場預期」與「實際結果」之間的落差。因此,即使整體趨勢未變,仍常出現跳空、更劇烈波動,以及較不規則的價格行為。
這在大型科技股中尤為明顯。在 AI、成長性與前瞻指引的高度關注下,市場預期通常在財報前已被推高,進一步提高了正面反應的門檻。即便財報表現強勁,若樂觀情緒早已反映在價格中,漲勢也未必能延續;反之,一旦不如預期,調整倉位可能引發更劇烈的下跌。
這樣的動態既創造機會,也正是許多交易者容易失誤之處。
初始走勢不等於市場訊號
在財報季中,一個常見錯誤是將初
2330 台積電下一波壓力位在2460
如果沿著小上升通道(白色)頂端緩漲到2460的話
那是相對健康的走勢
如果是快速插針到2460的話
預計會有一波獲利了結潮
畢竟從2020年以來
相對大量的成交/大多數人的持有成本在600附近
如果是老股東的話只會更低
--------------------------------
防守的視角來看
第一道支撐2025 (-13%)
觸發後,你心中的警鈴開關可以打開了
第二道支撐有點虛幻
他是小的短期白色上升通道底部
也是大的長期藍色上升通道頂部
這兩個目前還沒分散出去
所以我把這兩個看成同一道防守區間
你可以想成車子的檔速切換
跌破白色就是動力下降降速換檔
第三道支撐1761 (-24%)
如果真的跌到這裡的話
那妳勢必得要開始思考
過去這段時間是否太過FOMO
以致於大家都在ALL IN、貸款等等
而沒有注意風險沒有減倉
或是套線部分籌碼
----------------------------
目前已修正大型通道(藍)
這才是對大型權值股的尊重
最後希望大家不要對未實現的報酬沖昏了腦袋
能進到口袋的才是你的
---------------
3374(TW)-TSMC子公司轉入高階封裝基本面再起技術面先行
基本面:
開放基金購買TSMC可超過上限10%.進入新時代1 檔股票與 1,000 檔股票的對抗數字不會說謊,但真相往往隱藏在細節裡。周五夜盤上漲約 +1.39%的漲幅進行解剖,會發現一個極端且令人不安的現實:台積電期貨: 暴漲 55 點(+2.49%),單一權值股對加權指數的貢獻即高達 400 點以上。剩餘市場: 扣除台積電後,全市場剩餘的 1,000 多檔股票,合計僅僅貢獻了約 100 點。這反映了極致的「結構性失衡」。誠如市場金句所言:「指數在漲,但結構在分化。」這並非健康的全民普漲,而是權值股獨秀的「拉積盤」。當指數與多數個股的走勢出現嚴重背離,這就是結構性分化的警訊.
TSMC周五收盤價2185元, 台積電每漲1元,對加權指數貢獻達7.96點.預估先挑戰2330元- 市場共識2500~3000元.如果極端值3000元 未來言下之意可預期約有300*8=2400~800*8約6400點的單一空間,指數40000~45000點. 警示一:當台積電變身「資金黑洞」,流動性乾涸才是真正的危機..關注OTC是否跟上. 否則情緒驅動的「二次賣壓」賣中小追逐TSMC.持續看好TSM
中美貿易緊張局勢下我押注誰The Redoubling 是我在 TradingView 上自己的研究項目,旨在回答以下問題: 我需要多長時間才能使我的資本翻倍? 每篇文章都會專注於一家不同的公司,我會嘗試將其添加到我的模型投資組合中。 我將使用文章發布當天最後一根日線圖的收盤價作為初始買入限價。 我將根據基本面分析做出所有決定。 此外,我不會在計算中使用槓桿,但我會減少我的資本,減少佣金(每筆交易 0.1%)和稅收(20% 資本收益和 25% 股息)。 要了解該公司股票的當前價格,只需點擊圖表上的「播放」按鈕。 但請僅將此內容用於教育目的。 您要知道,這不是投資建議。
以下是 Silergy Corp.(股票代號: TWSE:6415 )的公司概況
1. 主要業務領域 Silergy Corp. 是一家無晶圓廠類比/混合訊號積體電路 (IC) 設計公司,核心優勢在於消費性、工業、汽車和運算領域使用的電源管理、訊號鍊和類比 IC。 它將自己定位為「虛擬IDM」模式(即外包晶圓製造,同時內部處理設計、整合和系統級功能)。
2. 商業模式 Silergy採用無晶圓廠IC設計+授權/產品銷售模式。 它
BP 交易更新:將地緣政治帶來的利多轉化為具體數據我們早已預期伊朗衝突將成為倫敦大型石油公司的利多因素,但在 BP 今早發布交易更新之前,市場尚未真正量化這股推動力的強度。
交易表現顯著增強
數據開始為這一敘事提供實質支撐。第一季布蘭特原油平均價格為每桶 81.13 美元,高於前一季的 63.73 美元,同時美國天然氣價格亦同步上升。根據 BP 的敏感度指引,油價每上漲 1 美元,全年稅前營運利潤約可增加 3.4 億美元,這使近期油價的漲幅更具體化。
這樣的環境直接反映在業績上。BP 預期其石油交易部門本季將交出亮眼成績,較去年底的疲弱表現顯著改善。同時,煉油利潤率亦有所提升,指標煉油利潤由每桶 15.2 美元升至 16.9 美元,顯示整體系統實現價格走強。
當然也存在權衡。淨負債預計將上升至 250 億至 270 億美元區間,主要因為在更高波動的價格環境中,營運資金增加了約 40 億至 70 億美元。整體而言,利多因素已經不僅存在,且已被量化。但隨著股價在此次更新前已上漲,市場焦點轉向:這是新的資訊,還是僅僅驗證了已被價格反映的預期?
動能放緩,價格測試長期高點
BP 年初強勢上漲的動能隨衝突升溫而加速,但當價
大方向往上,抓細微波進場這隻基本面就是民生資源概念股,主打一個國企水資源龍頭,
同時透過併購將業務往外國延伸。
基本面來說 營收在疫情後大約維持215億CNY上下,毛利率穩定但營業利潤有緩步下降,
很明顯就是成本增加造成的問題,另外就是應收款有逐年增加,
這往好處說就是業務持續增加,往壞的地方想就是壞帳可能上升。
不過就整體行業發展風口來做判斷的話,基本上水資源就是個全球稀缺資源,
同時也是民生必需,因此他的業務持續增長我個人認為是沒問題,
重點就是在營業費用能不能好好控制
回到技術面,2024見底後開始往上推升,整體還是處在往右上角走的型態,
今年一月往上突破盤整一年半的箱型整理區間之後回測箱頂,
大方向往上,那就是找切入的買點。
小時線前波5波推升網上沒問題,接下來的abc整理也完整,
近期的小時線出現完整5波推動,之後abc穿頭破底,
最後的c波出現5波結構且回測幅度達推升0.7附近,那麼這裡應該就是一個適合進場的點位。
而在全球消息面,川普說你伊朗封,那我美軍也來封,大家都不要出去。
這種作法如果放在前幾周,那肯定市場會出現極大的波動,
但一個周末過去了,今天開盤市場反應卻不如預期的強烈,
到底是