 多單多單

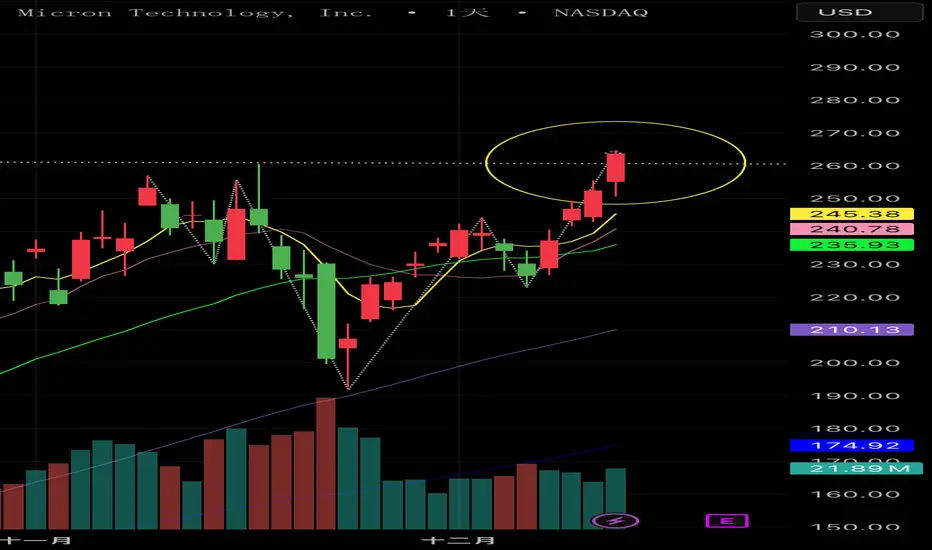
CRDO📌 Credo-今年最熱門的AI概念股之一。股價漲幅近200%,季度業績屢創新高,管理階層業績超出預期37%。目前的股價不僅反映了其成功,也展現了其近乎完美的未來前景。
以下分析該股估值過高且回檔風險高的原因。
1. 估值
2026年預期本益比約60倍,2027年約48倍。
相比之下,英偉達的本益比約為45倍。
市銷率36倍。
即使成長強勁,這樣的估值也容不得半點差錯。季度業績即使出現輕微下滑,都可能導致本益比大幅下降。


 多單
錨定 K 線方法:用一根 K 線讀懂整段走勢錨定 K 線方法:用一根 K 線讀懂整段走勢
許多交易者把圖表畫滿線與形態。圍繞一根「錨定 K 線」去思考,可以讓畫面簡單得多。
概念很直接:市場常常圍繞一根主導性的 K 線來展開後面的走勢。把這根 K 線的關鍵價位標好,就有了讀趨勢、回調和假突破的骨架。
什麼是錨定 K 線
錨定 K 線是啟動或重新點燃一段趨勢的高波動 K 線,通常會做到下列其中一件事:
突破關鍵高點或低點
在盤整或窄幅震盪之後拉出一段明顯推動
把結構從「橫盤亂震」變成「單邊推進」
典型特徵:
實體或整體波幅明顯大於附近 K 線
收盤價靠近區間的一端(多頭推動靠近高點,空頭推動靠近低點)
出現在壓縮、整理或慢速磨價之後
不需要精確定義多少點或趴數。錨定 K 線主要是視覺工具,目標是找到那一根「帶頭」的 K 線,後面走勢往它附近聚集。
在圖上如何找到它
以一個商品與一個工作週期為例:
先在較高級別(例如你做 5–15 分鐘,就看 1 小時)判斷短期方向
切回工作週期
找出該方向上最近一次乾淨的推動
在這段推動裡,挑出最明顯、波幅最大的那根 K 線
確認它有
 教育
 多單

阿里巴巴回調至關鍵支撐區在 9 月創下新高後,阿里巴巴的股價於過去數月進入整理階段。目前價格已回落至一個值得關注的技術區域——此前的突破壓力位如今轉化為支撐,同時亦接近 200 日移動平均線。與此同時,11 月底的交易更新優於市場預期,並顯示 AI、雲端及中國電商業務持續取得進展。
股價收窄、基本面擴張,這次回調是否正在醞釀新的機會?讓我們深入看看。
AI 引擎持續推動增長
阿里巴巴於 11 月 25 日公布了強勁的更新。若不計入高鑫零售與銀泰,總收入按年增長 15%。雲智能收入按年大增 34%,AI 相關產品收入更連續第九季維持三位數增長。隨著阿里巴巴全棧 AI 的採用度提升,AI 服務現已占對外雲收入的 20%以上。
中國電商業務亦呈現改善。客戶管理收入(CMR)按年增長 10%,反映用戶參與度及交易活動均增強。即時零售(Quick Commerce)表現亮眼,收入按年增長 60%,且在訂單組合、履約效率與單位經濟性方面皆較年初更為優化。管理層同時確認,當前加大投資旨在建立長期領導地位,儘管短期內自由現金流承受一定壓力。
壓縮走勢來到關鍵抉擇點
從技術面觀察,阿里巴巴股價持續於收斂結


與BTC 非常相近雖然前陣子美國雖說,有意圖取消加密鏈的打算以及元宇宙失態。有機會跌到1usd:83000usd但在未來趨勢中AI.量子科技中一定會出現開始虛擬交易的狀態,且會越來越盛行。
且在未來時候解決被破解BTC 之前 ASST會有法控管這些財產。預測2年內 量子計算崛起時 會有機會漲至100USD :D
希望!
 多單

MXL🌎 MaxLinear 是一家極具吸引力的轉型公司,在關鍵成長市場擁有強勁的發展勢頭。該公司是網路和數據中心晶片供應商,財務業績呈現加速成長態勢。主要驅動因素包括:
2025 年第三季業績卓越:營收達 1.265 億美元,年增 56%,季增 16%。該公司非 GAAP 每股盈餘 (EPS) 為 0.14 美元,超出預期,恢復獲利。
基礎設施業務爆發式成長:基礎設施業務(資料中心、5G)營收達到 4,000 萬美元,年成長 75%,凸顯了其在高需求領域的佈局。
前景樂觀,未來多年潛力巨大:管理層對 2025 年第四季業績給出了樂觀預期(營收:1.3 億至 1.4 億美元),並表示基礎設施業務營收預計將在 2-3 年內增長至 3 億至 5 億美元。
關鍵產品發展勢頭強勁:Keystone PAM4 DSP 產品適用於 800G 光網路(對人工智慧基礎設施至關重要),已在美國和亞洲的主要資料中心獲得認證,預計 2025 年營收將達到 6,000 萬至 7,000 萬美元。
獲利能力與現金流量持續改善:這是公司連續第三個季度實現兩位數營收成長,也是連續第二季實現非 GAAP 獲利。該


12/2 特斯拉(TSLA) 失敗的C浪走回升嗎?免责声明:
我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
 多單

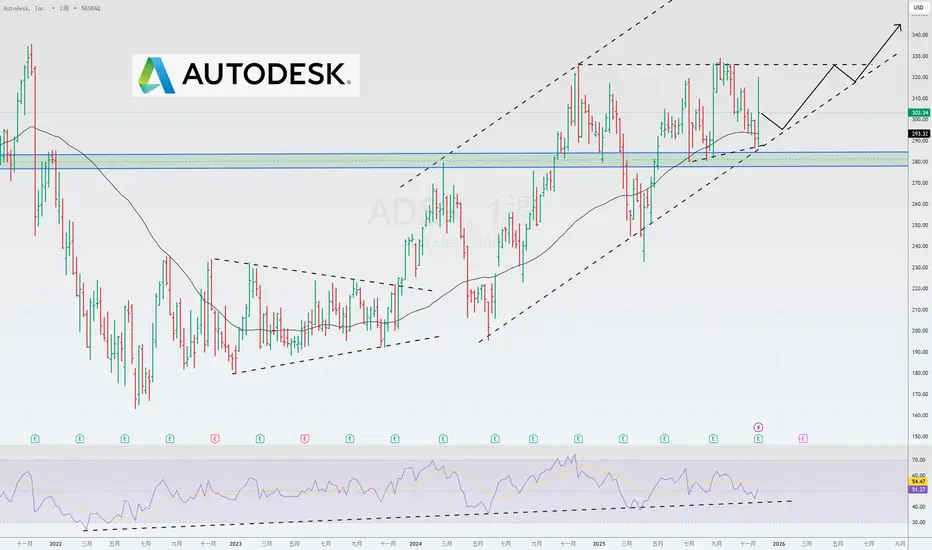
ADSK🌎 Autodesk 正乘著人工智慧和資料中心建設的浪潮,實現了三年來最快的成長。
所有關鍵報告指標——營收、利潤和帳單金額——均遠超預期。
阻力位在 326 美元附近。
強勁的基本面為突破新高創造了良好的潛力。
 多單
AMBA🌎 安霸公司(Ambarella)的營收成長令人矚目,年成長超過 50%,這得益於其策略重心從汽車市場轉向物聯網 (IoT)。物聯網不再是公司曾經的主要關注點——自動駕駛汽車,如今已成為其主要營收來源,也是公司財務前景改善的關鍵驅動力。
安霸先前的投資價值主要基於前景可觀但發展緩慢的自動駕駛項目。如今,其 75% 的營收來自物聯網領域,該領域不僅包括監視攝影機,還包括穿戴式攝影機、機器人和邊緣運算設備。
這項成功的基礎是採用 5nm 製程製造的全新 CV5/CV7 處理器。這些晶片的獨特之處在於,它們能夠在單一晶片上整合影像處理、視訊編碼和人工智慧功能。這種整合使公司能夠為小型、低功耗設備(例如無人機或攝影機)提供更強大的解決方案,並制定高價,從而避免與低成本製造商直接競爭。
物聯網產品開發週期短,研發投資能夠更快轉化為收入,而汽車產品則需要更長的開發週期。物聯網和汽車應用採用通用技術平台(CVflow)可以降低開發成本。
缺點:
成長未能轉化為可觀的自由現金流。公司對單一經銷商(WT Microelectronics,佔總收入的71%)和單一製造商(三星)的依賴性令人擔憂,


11/24 美股 大盘半年线止跌,看能不能触底反弹、带动特斯拉(TSLA)绝处逢生免责声明:
我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
多單
DGX US🌎Quest Diagnostics 提供臨床實驗室檢測、資訊管理服務和解決方案,以改善患者健康。其服務被醫生、醫院、保險公司和其他醫療機構用於診斷、監測和治療疾病。
核心業務領域包括:
診斷資訊:主要收入來源,包括各種實驗室檢測。
資訊科技:開發醫療數據管理解決方案。
消費者服務:患者可透過公司平台直接進行檢測。 2024 年淨營運現金流為 13.3 億美元。
公司擁有穩定的股利歷史,五年複合年增長率為 7.59%。
2025 年 10 月 21 日,Quest Diagnostics 發布了強勁的第三季業績。營收為 28.2 億美元,高於預期的 27.3 億美元。每股收益達 2.60 美元,高於預期的 2.50 美元。
有機收入成長率(不包括收購)為 6.8%。
該公司上調了全年營收和每股收益預期。
預計營收在 109.6 億美元至 110 億美元之間,調整後每股收益在 9.76 美元至 9.84 美元之間。
 多單

UPWK US🌎公司第三季業績在關鍵指標上均超出預期,包括營收、調整後 EBITDA 和每股盈餘。
平台人工智慧功能的積極應用正在推動營運成長,並有望在 2026 年之前保持這一良好勢頭。
面向大型企業的新平台的推出從根本上增強了 Upwork 的價值主張,並為長期規模化發展開闢了機會。
總服務量 (GSV) 的加速成長顯示公司已成功克服低迷期,進入復甦階段。
公司 2025 年營收預期已上調至 7.82 億至 7.87 億美元。
公司旗下子公司 Lifted 正式成立,該子公司為企業提供全面的人才管理平台。
該公司已批准一項 1 億美元的股票回購計畫。
從技術角度來看,我們正在退出先前主要參與者增持的累積階段。
 多單

小主升段蓄勢待發,24日後離開MSCI反倒為主力創造絕佳時刻一個月前提過技術線型出現有機會攻擊的型態,
而小時現在築出初升段之後再攻,目前低點差不多就是小主升段2波的極限價區。
整體上升趨勢未被破壞,接下來有機會迎來小主升段的攻擊。
議題面在月初MSCI公告踢出,大機構不太可能等到最後一刻才出清持股結算,
加上這些公告散戶都是最後一個知道,機構早就開始出清持股,
而在大機構出清的時間中,股價卻持續緩步往上,顯示市場有人正在趁機買進布局。
本周就是最後的大機構調整時間,這邊短線上看應該是小小的震盪整理,
在上週拉低之後,也拉出一個相對低檔的價格空間來持續吃MSCI釋出的持股。
整體大環境沒有改變,12月初即將公告2026醫保清單,利空已出而利多尚未發酵。
或許短線上的最佳買進時刻就是現在了。
 多單

遠傳看起來主力在洗上緣線
還一直插針
可能還在等利好吧
狠一點的話洗到明年六月都不為過
先守前低80.7
再來才是76.1
這兩關沒破的話 就先不用跑
若是更保守的話
可以等突破歷史新高再進場
也差不到5%
優點是不用投入資金跟他耗
缺點是真的飛了 能不能上車


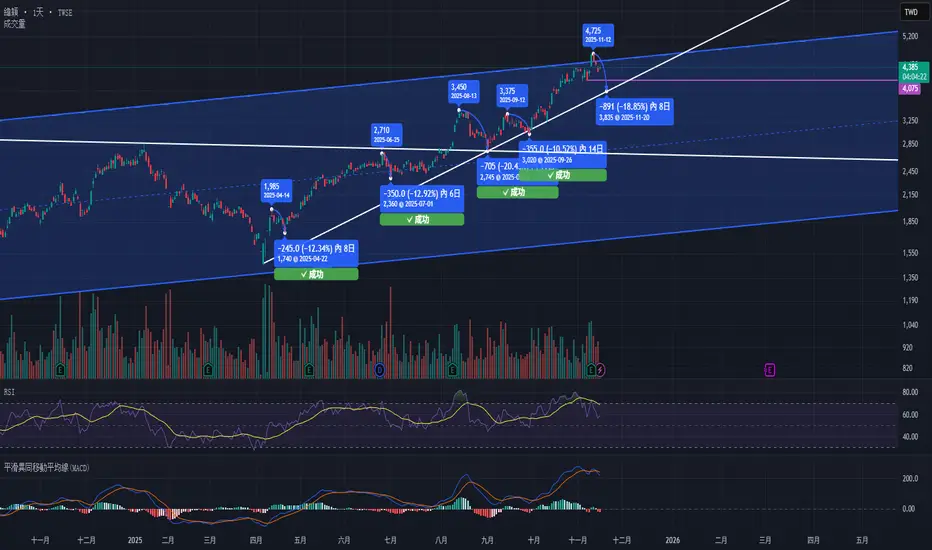
建準本月突破後之後沒跌破151
我會想續抱
破了賣一半
再跌破前高136就全賣
中期目標價先抓930
有超過再另外抓
看下方RSI覺得若這次是真突破的話
要超過87.5似乎不是不可能
目前73要拉到87.5以上
少說還也要三、四個月吧
最後就看要看是急漲 還是緩漲
可以期待一下
止損設好就好
 多單


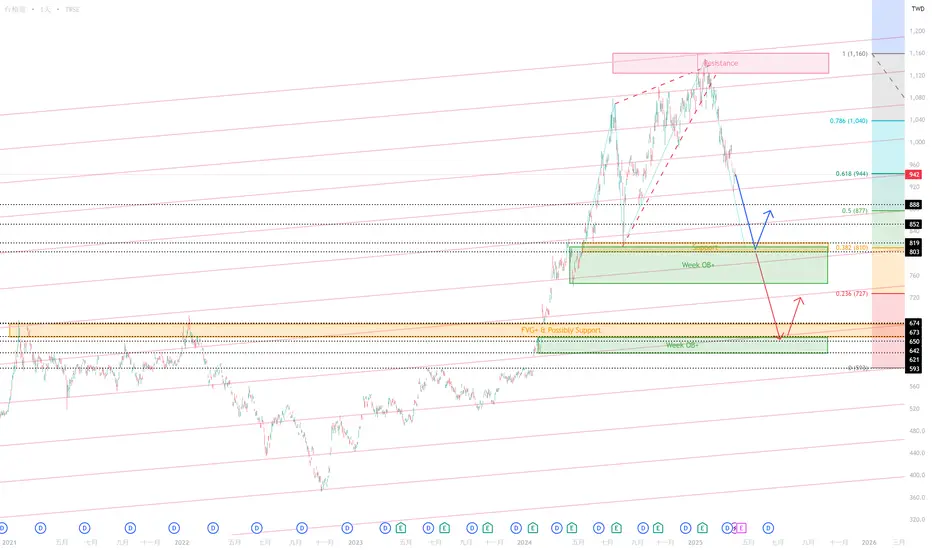
Guessing the trend of 2330(TSMC)Using support & resistance, trend lines, Fibonacci retracement, Order block, and week FVG+.
Fun guessing. Not a trading advice.
This chart is for reference only, please use your personal analysis to trade

南亞科 第二篇日線 周線級別看起來都很亂
從月線級別來看只是剛開始
先看左邊2007-2012這段下跌
跌了大概跌了5年4個月蒸發了98.7%
所以從2025年9月突破53的這根算起來
再拉個1年以上也很有很可能
分析視角(一)
2007/7~2025/9
9月的K棒突破53收在73
就能大致上看出南亞科要往上攻的決心
且從2月開始交易量就有明顯的"爆量"
我如果說散戶在吃貨的話 你敢信嗎?
蒸發掉76/77(-98.7%)
之後這個股再漲個20 30倍
都是具有符合性的
不過飯還是要一口一口吃
分析視角(二)
2014/6的前高不拖泥帶水地突破後
與2018/2的高點連線形成的壓力位已被突破
只要站穩白線之上可以繼續期待上攻 (切回日線看 先守住145)
目前處於163
剛好左邊股災時最大換手的價格也在這邊
不過再看到下方交易量後
跟現在的交易量比較後
覺得應該能好好消化
--------------------------------------
抓一下之後要突破的壓力位
第一關145 突破斜上白線之上守在白線之上 145
第二關162-180 剛突破
第三關330 未觸碰

