美股 特斯拉(TSLA) 跌至上升三角形下缘,忍不住低吸免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎多單41:27由KimQuanWei提供2
數十億人靠青花菜發家:豆芽菜的秘密是什麼?The Redoubling 是我在 TradingView 上進行的個人研究項目,旨在回答以下問題: 我的資本需要多久才能翻倍? 每篇文章都會重點介紹一家不同的公司,我會嘗試將其添加到我的模型投資組合中。 我將使用文章發布當天最後一個日線收盤價作為初始買入限價。 我將根據基本面分析做出所有決定。 此外,我不會在計算中使用槓桿,但我會將我的資本減少佣金(每筆交易 0.1%)和稅收(20% 的資本利得稅和 25% 的股息稅)。 要了解公司股票的當前價格,只需點擊圖表上的播放按鈕即可。 但請僅將這些內容用於教育目的。 需要說明的是,這並非投資建議。 以下是 Sprouts Farmers Market, Inc.(納斯達克股票代碼:SFM)的詳細概述: 1. 主要業務領域 Sprouts Farmers Market 是一家總部位於美國的零售公司,專門銷售新鮮、天然和有機食品。 該公司經營一系列雜貨店,旨在提供「農場直銷」體驗——重點是農產品、健康產品和精心挑選的適合生活方式的商品。 它屬於消費零售/食品零售行業,其業務板塊圍繞著美國天然和有機食品的雜貨零售 2. 商業模式多單由Be_Capy提供1
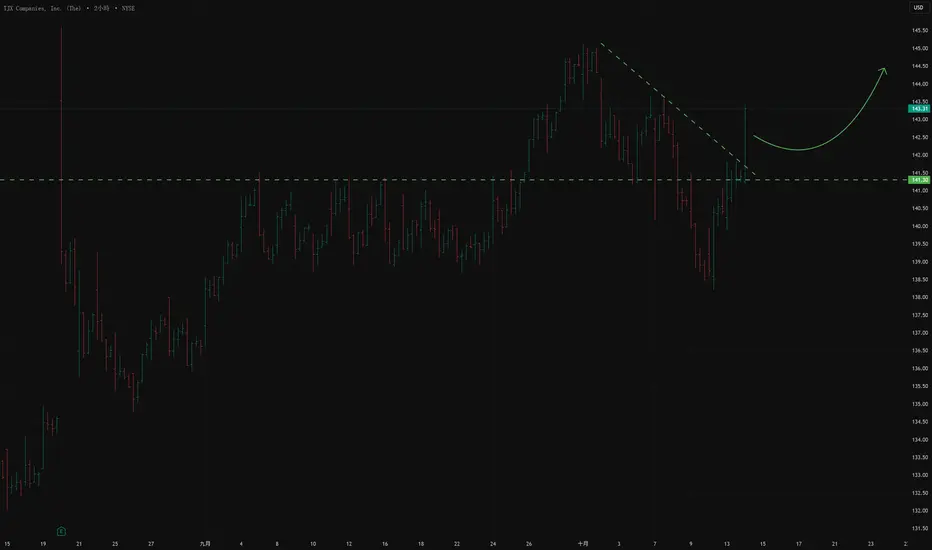
TJX US🌎TJX 是一家折扣零售商。 這家《財富》100 強企業擁有近 50 年的歷史,在三大洲的九個國家經營著 5,000 多家門市和 6 個電商網站。 該公司的品牌組合包括: 美國:T.J. Maxx、Marshalls、HomeGoods、Sierra 和 Homesense。 加拿大:Winners、Marshalls 和 HomeSense。 歐洲和澳洲:T.J. Maxx 和 Homesense。 最新報告顯示: 全公司成長 4%,超出預期。所有部門均實現成長。 利潤率為 11.4%,遠高於預期,比去年同期(10.9%)高出 0.5 個百分點。 每股盈餘:稀釋後每股盈餘為 1.10 美元,比去年同期成長 15%,且「遠高於預期」。 本季透過股票回購和股利支付返還了10億美元。 銷售、一般及行政管理 (SG&A) 費用佔收入的百分比從去年同期的19.8%下降至19.5%。 儘管面臨通膨壓力,公司仍透過提高營運效率維持利潤率。 該公司計劃在2026財年回購約25億美元的股票,以支持每股盈餘的成長。 TJX持續提高股利。最近一個季度,股息為每股0.425美元,去多單由A3MInvestments提供已更新 1
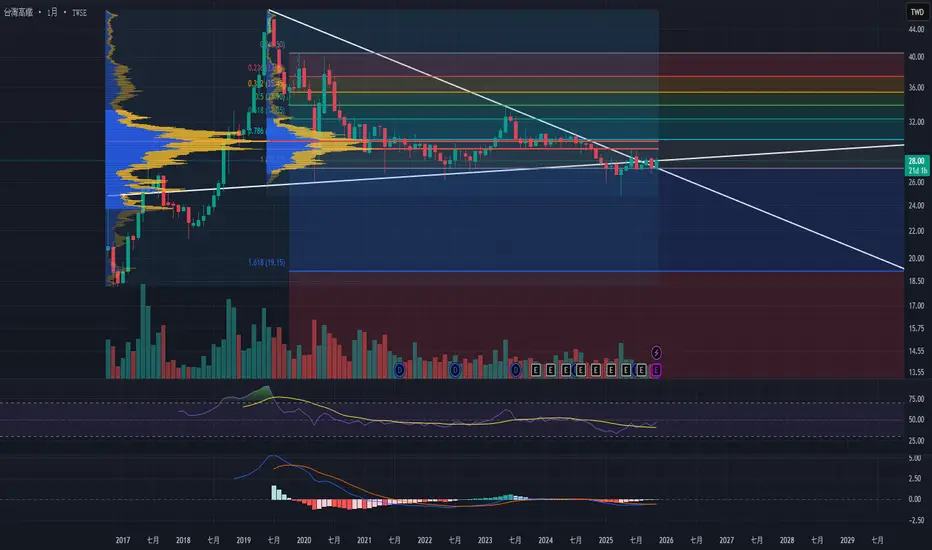
華東-18黏磨一劍-妖分析的視角是用{月線}來觀察 近三個月的月K很堅挺 感覺在做最後的衝刺階段 急漲加速突破 但回推到周線日線級別 漲幅可能沒有漲到能吸引很多散戶上車的程度 成交量月來越大 尤其是接近壓力線邊緣 如果主力都願意在這個價位買一大堆的話 那表示他的眼光/目標價放得很遠 k線做得這麼漂亮/完美 到時候大突破後一定很多會追進來 經過這18年的高拋低吸均價 應該有達到拿滿意的程度 一旦達標接下來可能就是等消息面的發酵 主力就會把價格拉到下一個價格區間 要再跌回來就有點(難)沒意思了 還沒入手的人建議可以買一點試水溫 水池就這麼大 早進去早享受 覺得水溫還不夠熱的人你可以繼續等 熱到某個程度時 就不一定有足夠的空間可以給你泡溫泉 月線級別的視角是這樣 剩下就是請大家各自分析日線/週線來找買點了 #想叫我姊買一點由Cake-liu提供30
瑋穎之前幫姐姐看分析時 W底如果突破的話,就......的漲幅已經趨近於滿足了 那時候是跟他說可到五千 但是她抱不住下車了 現在又叫我幫他再看一次 上限空間我目前是看不出甚麼來來抓價格 不過倒是發現了{上升通道}的型態 現在是準備要突破上升通道 這個斜率有點斜 再加上成交量有點雜 沒有看到特別高的量體 週線切換到月線 成交量反而下滑 所以覺得大噴特噴的機會又小了一點 但想了一下這個上升通道也存在快六年 做局做這麼久 價格突破到下一個範圍區 墊高後進者的持有成本好像也還算合理 ----GPT----- 台股(大型上升通道突破)歷史行為統計 (基於 20 年台股大型個股 & 大盤長週期趨勢的典型走勢) 走勢結果 行為描述 台股過去發生機率(估算) ✅ 強勢突破 → 回踩成功 → 新高 健康突破,量縮回踩再上攻 約 55% – 60% 🚀 直接噴出 → 不回頭 通常發生在多頭末升段,情緒過熱 約 15% – 20% ⚠️ 假突破 → 跌回通道 → 回調 無量突破、上影線、被黑K吞噬 約 20% – 25% ----GPT----- 最後參考PGT統計出的上升通道突破 看到勝率有由Cake-liu提供0
台灣高鐵不知為這股的K棒有幣圈的影子 希望他能妖起來 現在看起來似乎是不錯的買點 且再跌的空間似乎有限 目標價也到了 距離這波下跌的底也才-10%左右的距離 買了好像也跌不深 從月線來看 似乎是反轉突破的第一根 無法想像高鐵能有甚麼大利好 能讓他大噴特噴 結論: 觸碰30的話 可能就要準備發車了 跌破前低再跑就好 如果要更保守一點的話 這個月的K線收盤跌破趨勢的話先觀望 漲上來再進場由Cake-liu提供4
2328 HK🌎中國人民財產保險公司(PICC)是一家中國財產保險公司。 公司的主要業務分為以下幾個板塊: 汽車保險:提供機動車保險產品。 商業財產保險:提供商業財產保險。 貨物保險:提供船舶、船隻及航運保險。 公眾責任保險:為投保人提供責任保險。 意外及健康保險:提供意外及醫療費用保險。 農業保險:提供農業企業保險產品。 信用及擔保保險:提供信用及擔保交易保險。 其他:包括與房屋、特殊風險、船舶、建築及信貸相關的產品。 公司分部:合併投資活動收入及支出、聯營公司業績份額、非經營性收入及支出。 在最近六個月的報告中,公司每股盈餘(EPS)為1.20港元,比分析師預期的1.04港元高出15.68%。 公司上半年淨利達262.7億港元,較上年同期的148.4億港元成長76.96%。 淨資產收益率(ROE)14.5% 本益比(P/E)10 市淨率(P/B)1.3 股息殖利率3.2%多單由A3MInvestments提供1
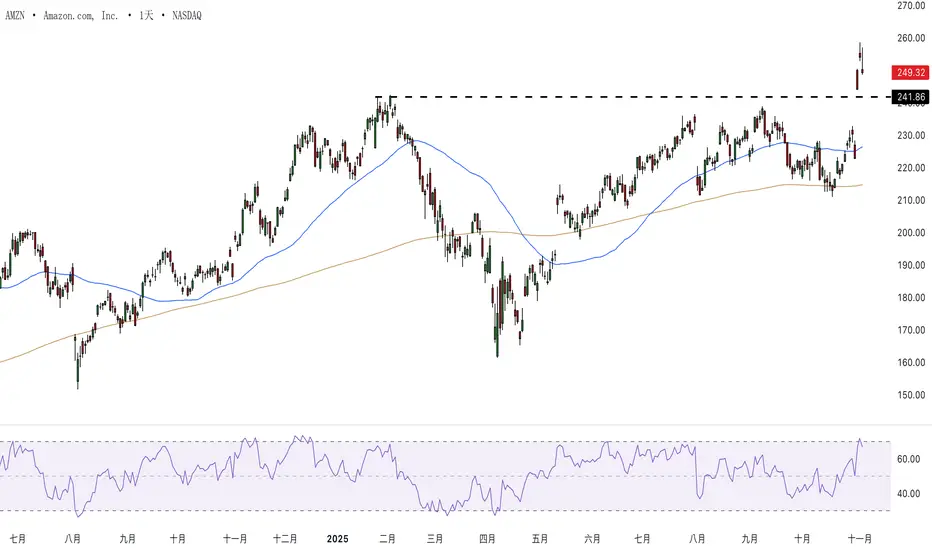
亞馬遜連續跳空上漲 AI 熱潮推動股價重估亞馬遜(Amazon)近期出現了大型股中罕見的走勢——連續兩次明顯的向上跳空缺口。這顯示市場正在快速重新評估亞馬遜在 AI 生態系統中的角色,一系列利好消息正推動投資情緒回暖。 AI 催化劑引發股價重估 首個缺口出現在上週五,亞馬遜公布第三季財報後,重新點燃了市場對其長期增長前景的信心。該公司雲端業務 AWS(Amazon Web Services)營收同比增長 20%,表現超出預期。管理層的樂觀語調、毛利率改善以及零售業務的穩健表現,緩解了市場對亞馬遜在 AI 競賽中落後的擔憂。 CEO Andy Jassy 表示,AWS 的成長「達到了自 2022 年以來未曾見過的速度」,顯示該公司最具盈利能力的部門正重新加速。 接著第二個催化劑出現。週一,當 OpenAI 宣布與 AWS 達成 380 億美元的合作協議後,亞馬遜股價再次跳空上揚。這筆重大交易讓 ChatGPT 的開發商與亞馬遜的雲端基礎設施關係更加緊密。根據協議,OpenAI 將在七年內使用 AWS 的運算資源,包括 Nvidia 晶片。除了帶來可觀的潛在收益外,這也強化了 AWS 在全球 AI 發展核心中的地位,並由Capital.com提供0
10/29 特斯拉(TSLA) 反弹竭尽或准备过高470.75免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。35:25由KimQuanWei提供3
10/28 特斯拉(TSLA) 多头最后防守点438.69、跌破恐持续修正,否则将走扬免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。25:46由KimQuanWei提供1
10/28 苹果(AAPL) 布林线多方开口扩张、单边行情起涨免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。 多單28:46由KimQuanWei提供3
2888 HK渣打銀行是一家專注於新興市場的英國銀行。 其主要特點包括: 該銀行約90%的利潤來自亞洲、非洲和中東地區。這與許多其他英國銀行不同,因為它不在英國從事零售銀行業務。 該銀行的核心業務包括財富管理、企業銀行和投資銀行業務以及資金服務。該銀行服務於企業、機構和高淨值客戶。 截至2025年第二季末,稅前基礎利潤年增34%,達24億美元。 財富解決方案業務表現出色,2024年第二季營收成長29%,2025年第二季年增20%。 光是第二季度,淨新資金流入就達到了創紀錄的160億美元。 股本回報率約10.3%,創近年來最高。 市淨率 1.1 回購: 2024 年:15 億美元 2025 年初:13 億美元 與阿里巴巴合作,在銀行營運中引入人工智慧,未來可望提高效率並降低成本🌎多單由A3MInvestments提供已更新 1
GOLF US🌎Acushnet 是高爾夫產品設計、開發、製造和分銷領域的全球領導者。 公司營運三大核心業務: Titleist:高爾夫界最知名的品牌之一,生產高品質高爾夫球具。 FootJoy:高爾夫裝備領域的領先品牌。 其他品牌 2024 年,美國參與高爾夫運動的人數達到 4,720 萬,創下歷史新高。 傳統高爾夫球場的球員人數持續成長,到 2024 年將達到 2810 萬人。 2025 年第二季度,公司營收年增 5.4%,達到 7.205 億美元。 淨收入也成長了 5.8%,達到 7,560 萬美元。 淨資產收益率:25.69% 淨利率:9.24% 股息殖利率:1.1% 缺點: 我們預計收入將溫和成長。 我們預計利潤不會強勁成長。 債務負擔自2022年以來一直在增加多單由A3MInvestments提供已更新 2
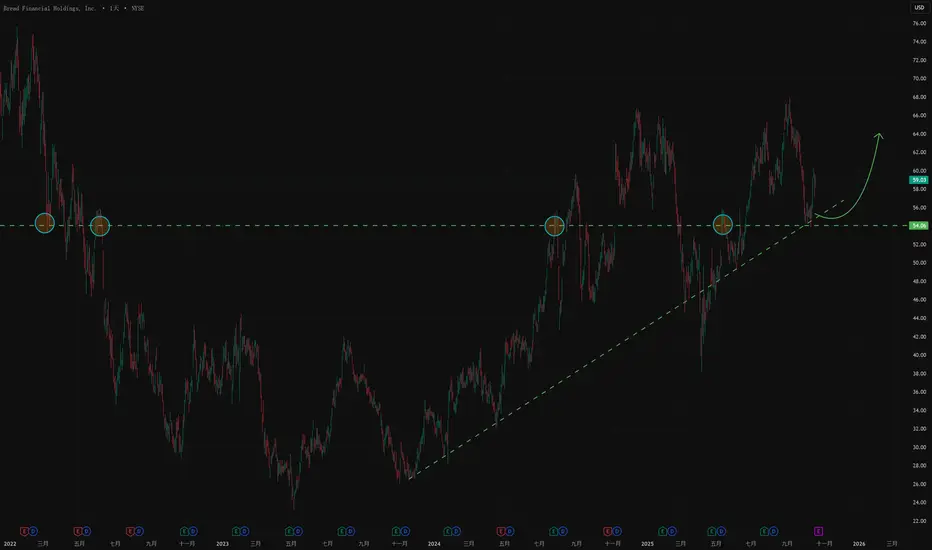
BFH US🌎Bread Financial 是一家科技驅動的金融服務公司。其核心業務是提供數據驅動的個人化支付、貸款和儲蓄解決方案。主要領域包括: 與零售商合作推出自有品牌和聯名信用卡。 分期付款計劃和先買後付 (BNPL) 產品。 直接面向消費者的解決方案,例如 Bread Cashback 美國運通卡和 Bread Savings 產品。 幫助品牌吸引顧客的行銷、忠誠度和分析服務。 Bread Financial 公佈的 2025 年第二季調整後每股盈餘 (EPS) 為 3.14-3.15 美元,遠超分析師預期的 1.85-1.92 美元。 該公司的本益比較低。 本益比 9.0 市淨率 0.8 股息殖利率 1.4% 然而,該公司僅將 14% 的收益用於派息。 部分收益將用於股票回購。 我們預期股本回報率(市淨率 1.0),這意味著成長率約為 20%。多單由A3MInvestments提供已更新 3
交易者應避免的三個常見錯誤無論是新手還是經驗豐富的專業交易者,都可能陷入心理陷阱,做出錯誤的交易決策,最終導致虧損。 了解並避免這些常見錯誤,是建立穩健交易策略並在市場中實現持續成功的關鍵。 以下是交易者應盡量避免的三大常見錯誤: 1️⃣ FOMO(錯失恐懼症) FOMO 是一種強烈的情緒,會模糊交易者的判斷,讓他們因害怕錯過機會而衝動進場。 這通常表現為盲目追漲或在缺乏分析的情況下入場,從而增加虧損風險。 👉 要克服 FOMO,交易者應嚴格遵守交易計畫,保持紀律,專注於高機率的交易機會,而不是被市場波動所驅使。 2️⃣ 報復性交易(Revenge Trading) 報復性交易是指交易者為了彌補先前的虧損而衝動入場,希望「贏回來」或證明自己是對的。 這種行為往往導致更大的錯誤與損失。 👉 為了避免報復性交易,交易者應培養情緒上的冷靜,接受虧損是交易的一部分,不讓情緒主導決策。 3️⃣ 賭徒謬誤(Gambler’s Fallacy) 賭徒謬誤是指錯誤地認為過去的市場走勢會影響未來結果,例如相信趨勢會永遠持續或隨機事件可以預測。 👉 要克服這一誤區,交易者應認識到每一筆交易都是獨立的事件,過去的結果並不能保教育由TradingshopUS提供1
量縮五波下跌疑似結束,回到中期支撐價區上一次8月波形走出攻擊型態,結果最後的是3波的整理架構, 那麼下一次的切入點就是往下測底的低點。 小時線下跌5波明確,本日往下跌破前波低點1.17完成破底。 這邊是第一個切入點,作者本周一已規劃預掛1.15買進。 1.15是去年2月至今的第一個支撐價區,基本面來說或許中期報告營收不佳, 但相關因素已在8月文章解釋。未來等待他的蘭州與江蘇廠區運轉之後, 相關數字應可反映到營收之上。 中期息0.015,過往末期息約為0.06上下浮動, 合計0.075,剛好於1.15價區形成6%殖利率,已來到價值買進區。 總負債極低,甚至手上現金都可以完全支付總負債,下檔風險極低。 至於未來發展潛力,人口老齡化以及經濟萎縮之下,中成藥的銷售會逐步增加, 過去五年藥店的銷售的年複合增長率約5%,這是個穩定成長的市場。 而月底即將公布的2026醫保目錄也是對整體市場的一劑強心針。 短線上股價下跌或許與某檔基金清空持股有關,但也有新的大型投資者加入, 總體籌碼面尚屬穩健。 低價穩定高殖利率股,唯一缺點就是股本不夠大,讓很多大型基金無法進場, 但這也給了我們一般投資人穩定投資的機會。 多單由AceJack0104提供2
巴克萊銀行:動能暫歇,焦點轉向財報隨著巴克萊(Barclays)將於 10 月 22 日(星期三)公佈第三季財報,交易者正關注這波長達數月的升勢能否在短暫震盪後重新啟動。該股自夏末觸頂以來略有回落,但長線走勢仍展現出穩健而非疲弱的格局。 財報焦點 根據倫敦證券交易所集團(LSEG)調查,市場預期巴克萊第三季每股盈餘約為 54 便士,過去三個月市場共識維持穩定。市場整體態度略偏正面,目前共有一項「買入」與一項「持有」評級,未見「賣出」建議。這種穩定反映出投資者對巴克萊在宏觀環境挑戰與淨息差趨緩下仍能維持盈利增長的信心。 本週財報的關鍵在於——投資銀行業務收入能否抵銷消費金融端的疲弱,以及管理層在進入年末前的展望是否轉趨保守。 技術面分析 週線圖顯示巴克萊長期上升趨勢依然清晰。過去兩年股價穩步上揚,而 50 週均線在今年四月的回調中再次發揮了支撐作用。該週期有助於觀察結構性關鍵價位,目前前高區域約 315 便士已轉為支撐位,且與 50 週均線重合。若財報公布後股價回落,此區域將是長線交易者與投資者密切關注的關鍵防線。 BARC 週線燭台圖 過往表現並非未來結果的可靠指標。 放大至日線圖由Capital.com提供2
10/22 特斯拉(TSLA) 下好离手(盘后发布财报、隐含波动率上下7%)免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。42:45由KimQuanWei提供0
Xiaomi 1810 HK🌎小米2025年第一季營收達1,113億元人民幣,較去年同期成長47% 調整後淨利年增64%,至107億元人民幣 營業利益率和淨利率分別提升至11.8%和9.6% 小米10年來首次以18.8%的市佔率(年增4.7個百分點)成為2025年第一季中國智慧型手機市場的領導者。 全球市佔率達14.1%,繼續維持全球第三的位置。 物聯網與生活服務業務營收年增59% 電動車業務2025年第一季營收達186億元人民幣,營業虧損收窄至5億元。 新款YU7將於2025年上市,定位為特斯拉Model Y的競爭對手。 六月新聞 小米發布了YU7 電動 SUV,價格低於特斯拉 Model Y 小米:3 分鐘預約量突破 20 萬輛 新款 YU7 預計將於 2025 年 7 月上市,定位為特斯拉 Model Y 的競爭對手 公司資產負債表上的現金已完全涵蓋債務 公司資產負債表每年都在穩定成長 🚀我們預計收入、利潤、自主現金流和自由現金流將持續成長🚀 一家業務不斷發展的優秀公司由A3MInvestments提供4
 多單多單
 多單
 多單


 空單


 多單

 多單
 多單
 多單
 多單
 多單教育

 多單