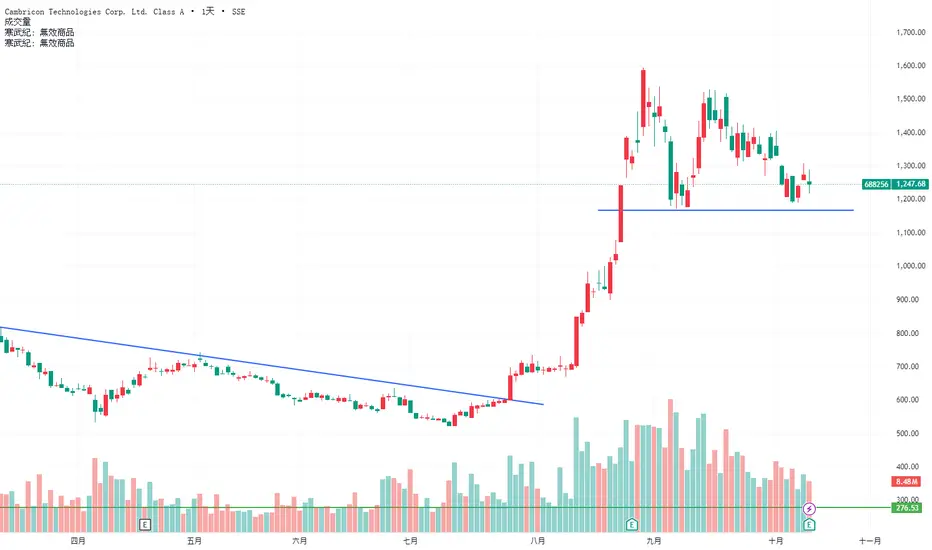
中國人工智能(AI)芯片設計商--寒武紀最近美國聯盟方面的AI來個大串聯!!! 無限增生計畫 現在AI晶片該買的都買了!!! 重要的是如何變現啊!!! 硬體是短暫的!!!!重要的是如何帶來人類的生活習慣變革!!! 近期會在這裡盤整!!!就看支撐有甚麼反應!!由williamshuang提供1
ARMK US🌎Aramark 的業務主要分為兩個部門: 美國食品及服務服務 國際食品及服務服務 食品服務:食品服務、餐飲、食品服務管理及以便利商店為中心的零售服務 醫療保健服務:非醫療保健食品及相關服務,包括病患營養、零售食品服務、環境服務及採購服務。 設施管理服務:樓宇營運和維護、清潔和家事服務、能源管理、場地管理和資本項目管理。 2024 年 9 月,Aramark 宣布成立 Avendra International,這是其採購部門的國際擴張。 2024 年 12 月,Aramark 宣布 Avendra International 收購了西班牙採購顧問公司 Quantum Cost Consultancy Group。此次收購旨在加速 Avendra 的國際擴張。 美國和國際食品及服務 (FSS) 部門的客戶留存率超過 97%。 自 2020 年中期以來,公司一直在系統性地去槓桿。負債比率已從 9.25% 降至 6.25%。 即將到來的降息將有助於資產負債表的復甦。 現金流穩定且為正。 我們預計利潤將持續系統性成長。 股息殖利率為 1.1%,派發利潤的三分之一。多單由A3MInvestments提供1
10/15 特斯拉(TSLA) 平台形修正、短线反弹高点443、450免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。多單36:33由KimQuanWei提供0
波浪預示還有破底可能性,切勿著急想搶反彈搶了短短的反彈之後現在威高再度往下推動運行, 短線上似乎剩下極短的反彈空間可以搶,但這邊切入的價格就必須好好掌握。 而如果不想要那麼辛苦那麼累, 長線來看,這波第四波複式整理有機會結束, 很不幸的,高點尚未重疊前波低點,也就是說還有往下破底的可能。 因此現階段威高應該暫時會移出觀察類股,等待技術型態完整再說。 提供參考空單由AceJack0104提供2
穩定幣,一塊巨大的待分配蛋糕穩定幣的核心在於支付,在於打通各主權貨幣與美元互通的管道,也就是說未來誰能在支付和兌換領域取得優勢,誰就是最大的贏家。 CIRCLE具有先發的炒作優勢,這也就是為什麼 NYSE:CRCL 能在二級市場飆升300%+的原因,但目前USDC的盈利模式基本上只有美元利息這一塊,未來面臨美聯儲降息後的收入大幅縮水,市場冷靜下來後開始思考。 市場交易的永遠是預期,而不是當下,未來USDC可以獨走嗎?我看未必,第一攔路虎是USDT,這個不用多說,第二作為流量的入口,Binance、TRX已經站隊特朗普家族的USD1,透過政治力量搶奪市場這個事最起碼在特朗普任期十分有效,第三全世界許多主權國家也在發行錨定美元的穩定幣,究竟鹿死誰手,未知。 如果說短期投機,那麼任何標的都可以交易,對於價值投資來說,CRCL面臨的挑戰不少,需要走一步看一步,重倉賭博不是我的交易風格。 以後有關於穩定幣的觀點再補充吧。由BitK77提供已更新 12
10/13 特斯拉(TSLA) 短线下跌乖离过大、先弾再说免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。多單31:45由KimQuanWei提供2
10/10 特斯拉(TSLA) 下跌修正浪持续中免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。48:46由KimQuanWei提供0
1186 (CRCC) HKEX 🌎中國鐵建股份有限公司(CRCC)是全球最大的專業從事基礎設施專案設計、施工和管理的企業之一。該公司是《財星》世界500強企業,也是中國領先的企業。 核心業務 工程承包:鐵路、公路、城市軌道運輸(地鐵)、橋樑、隧道、機場、港口、水工建築和房地產 設備及材料製造 設計、勘察及諮詢服務 貨物及材料物流與貿易 金融營運及資產管理 在中國國內市場和國際市場均有營運。 極低的本益比是關鍵。 本益比 3.63 市淨率 0.20 股息殖利率約 5.37% 提醒一下,港元與美元掛鉤,這意味著收益率以美元計算。 值得注意的是,公司經營性現金流呈現負成長(12個月內為-292億元),這與大型基礎建設項目的實施週期和融資特徵有關。 上季度,城軌新簽合約量大幅成長(年增109.0%)。 政府和社會資本合作(PPP)專案在新訂單中的佔比為25-30%,顯示公司正在向更高品質、更穩定的商業模式轉型。 海外新簽合約量年增59.1%。 (數據來自前一個報告期間的同比數據) 公司負債水準相對較低。 自由現金流(FCF)為負,但我們預期將逐步轉為正值。多單由A3MInvestments提供1
中期整理尾端,搭配2026醫保清單公布在即,技術面攻擊可能性增高技術面整個周線是來到中期底部區間, 這個如果把它當成前一波2022年開啟攻勢的大B波整理,也來到整理時間的極限。 把時間縮短,8月見短高之後的下殺已完成5波格局且前幾天已突破下降趨勢線, 那麼5波轉9波下跌可能性就降低,反之有機會不管是反彈或是下一波往上攻擊的機會就上升。 小時線現在是三段往上,現在第四波下殺,這邊就可以隨時找買點切入。 而在宏觀格局,中國醫藥類股開始表現不差,主要是前波跌深之後出現價值投資的價格, 再著中國政策提升創新藥發展,同時近期即將公布2026醫保藥品清單。 華潤身為國企,勢必會取得不錯的成果。 而其中暫時市場矚目的焦點在於旗下華潤雙鶴去年買下香雷糖足膏的中國代理。 而這支藥膏針對的是糖尿病足潰瘍的創新藥物,今年是否會進入醫保清單? 目前看可能性不小。 當創新藥物進入醫保清單,加上是目前幾乎唯一經三期證實有療效的處方藥物, 他的第一年銷售量是值得期待的,這是從0到有的最後一哩路。 真的通過,對於股價可說是強心針。 因此不管是技術面判別還是未來發展的可能性,都顯示華潤醫藥接下來股價上升的機會非常高。 提供參考多單由AceJack0104提供1
MSTR US🌎MicroStrategy 率先將比特幣用作企業儲備資產。這項策略將 MSTR 從傳統的科技公司轉變為獨特的混合型公司:既提供分析解決方案,又提供公開交易的比特幣間接敞口工具。 截至 2025 年 9 月,該公司的儲備總額為 636,505 枚比特幣,相當於約 700 億美元,約佔全球比特幣總供應量的 2.6%。這使其成為最大的比特幣持有者。 為了累積這項儲備,該公司採取了積極的財務策略,包括發行可轉換債券,以及最近發行的優先股。 mNAV 溢價。 MSTR 估值最重要的指標之一是 mNAV(淨資產價值倍數)。它是公司市值與其資產負債表上比特幣美元價值的比率。較高的 mNAV 意味著市場對該公司的估值遠高於其比特幣儲備的價值,從而使其能夠吸引廉價資本進行進一步收購。 營業收入保持相對穩定,約 4.63 億美元。 過去 12 個月的毛利率維持在 70% 左右。 由於比特幣價格波動的影響,淨收入波動較大。 2023 年,公司報告淨收入為 4.291 億美元,但 2024 年虧損 11.7 億美元。 現金 -5370 萬美元 債務 81.6 億美元 現金 0.5 億美元 多單由A3MInvestments提供1
10/8 特斯拉(TSLA) C浪下跌做锯齿形修正、看跌持续先看至422、417免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。51:18由KimQuanWei提供0
The Redoubling. BRBR:美國運動營養的新王者?Redoubling 是我自己的研究項目,旨在回答以下問題: 我需要多長時間才能使我的資本翻倍? 每篇文章都會關注我添加到我的模型投資組合中的不同公司。 我將使用文章發布當天最後一根日線圖的收盤價作為交易價格。 我將根據基本面分析做出所有決定。 此外,我不會在計算中使用槓桿,但我會減少我的資本,減少佣金(每筆交易 0.1%)和稅收(20% 資本收益和 25% 股息)。 要了解該公司股票的當前價格,只需點擊圖表上的「播放」按鈕。 但請僅將此內容用於教育目的。 您要知道,這不是投資建議。 以下是 BellRing Brands, Inc. (股票代號: BRBR )的詳細概述 1. 主要活動領域 BellRing Brands 是一家專注於「便利營養」類別的消費者營養公司。 該公司以 Premier Protein、Dymatize 和 PowerBar 等主要品牌銷售蛋白質產品(即飲奶昔、粉末和營養棒)。 BellRing 以控股公司的形式經營,負責監督這些品牌業務,並專注於擴大分銷、滲透和營養創新。 2. 商業模式 BellRing 透過在美國和國際上透過多種多單由Be_Capy提供1
美超微SMCI - SMC教科書及未來走勢分析 如上,今年二月我發布了一篇關於美超微有機會成為SMC教科書的分析,結果行情確實如預期從28附近一路上漲到我們規劃的第一目標價64進行了投遞。 這次交易我們利用週線級別尋找尚未回補的FVG缺口及流動性所在,接著觀察價格行為判斷量能確立了多頭方向,最後在四小時級別尋找CHOCH後的入場點,這一切彷彿都是為了SMC實戰演練而存在的,連我也震驚於這套策略在美超微的精確度竟有如此之高。 復盤完畢後,我認為目前的關鍵落在藍色趨勢線的反應之上,乍看之下好像跌破回踩成立,但我認為以週線級別來說仍然是底底高的上升收斂三角,因此保守起見要看到K線完整收在38元之下我才會視為市場框架轉變,這時我們才必須針對28元的多單進行保護止損,走勢可能如紅線所示。 相反的,假如現在是個假跌破,那走勢高機率會如同黃線所示,主力透過趨勢線假跌破的行為,又再一次獵取多頭流動性,那我認為此時動能會足夠到可以突破64元前高的位置,正式開啟一段不錯的行情。由Yrahcaz提供已更新 8
10/3 特斯拉(TSLA) 利用利多出货、475落袋为安、股价看跌吞没是真杀?错杀?或假杀?免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。33:05由KimQuanWei提供12
更新看法,目前初升段與b波整理應結束,隨時準備進入第三波上一次認為應該還有第五波,因為當初日線的1、2波並不是標準的走勢。 然而現階段波形告訴我應該要調整看法。 因此將上面的1、2波納入,初升段5波結束,當然這邊也可以說當初1、2波無效是對的, 那麼現在就還是在整理B波之內。 不過搭配整體中期周線,我們認為現階段是處在一個上升通道之中,現在已接近底部區間, 而接下來如果是往上,那麼不管是B波的反彈整理還是開啟第3波的攻勢,方向是確定的。 雖然他的量能不高,當初的爆量也只是外部股東進場, 然而高股息與低波動的股票很有可能就是未來的主流選股標準, 提供各位參考。多單由AceJack0104提供已更新 0
創高後拉回,回顧過去整體結構仍處整理階段從追蹤細微波段抓到一波推升攻擊出場之後,持續觀察技術型態走勢。 目前看起來還是一個3波的整理結構,一個推升a波突破箱頂, 事後看可能是一個假突破,那麼就會真拉回至箱底附近。 短線仍有一個b波反彈的空間,然而這時候要做的是找賣點而不是追價。 現階段到能買進搶反彈的時刻了嗎? 為時尚早仍需更多證據確認。 公司庫藏股在七月中開始創高後就停止買進,到8月底再度開始於5.7附近進場承接。 這部分或許能成為短期的支撐點,中期派息除息日為10/20號,還有很長的時間。 因技術型態缺乏往上攻擊動能,如果轉為價值型評估價格。 去年中期息約為0.1,今年中期息約為0.106,略為成長6%。 去年末期息為0.1344,以保守估計略增至0.14計,今年全年配息為0.246。 回推4.5%殖利率,股價須回到5.47方較能吸引價值資金逢低買進。 還有約5%的下行空間。 但正如第一段所述,短線在中期除淨日會先迎來一個反彈,就讓我們繼續看下去。空單由AceJack0104提供已更新 6
10/1 特斯拉(TSLA) 费氏转折第八日、诱空洗盘会被结束吗?免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。多單33:53由KimQuanWei提供2
TMAの財經仮眠室 -TSMC 看法分享 2025Q4挑戰轉折: 09/26 收盤 1,300 元,週內再創歷史新高至 1,355 元。然而短線乖離率已擴大至 14.86%,隨後出現回檔,回補 9/23 缺口並回測至 10 日線,顯示短線行情已轉入盤整。 操作上,無持股者切勿追價,持股者則須積極控管風險。雖然多頭結構暫無疑慮,且季線仍維持上揚,但波動顯著加劇,10 月份可能面臨季線回測壓力。若進入 Q4 大盤跌破季線,且季線翻轉為負斜率,則須視為趨勢反轉訊號,應逢高調節持股,市場也將進入中期整理格局。 👉 結論:短線漲多拉回進入盤整,操作應嚴守季線,Q4 為關鍵轉折期。 上週回顧: 🏭 台積電|2025/09/19 📌 收盤:1,265 元 台積電突破 1,200 元後再創歷史新高,短線持續強勢。短線乖離已擴大 (10.34%),切勿追高風險加劇。風險控管:若收盤跌破 1,165元,且季線翻轉為負斜率,應逢高調節持股。 由taylor588提供4
9/28 诱空洗盘准备軋空?还是得再洗ㄧ次?免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。多單47:11由KimQuanWei提供3

 多單

 多單
 空單

 多單多單
 多單
 多單
 多單
 多單
 多單


 多單空單多單
 多單
 空單
 多單