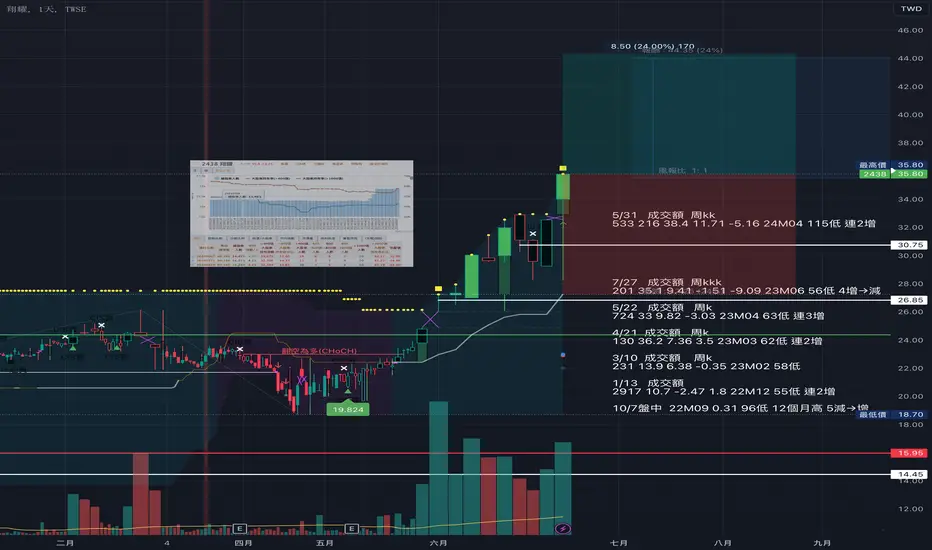
往上的震盪整理,等待量價突破神隆追蹤了很久,之前的一個推升段完整抓到細微波脈動之後,
進入了一個會讓人疑惑的橫盤整理,
以波浪的角度來看,很明顯已經不是完整的一組推動,而是一個推升波之後的大規模整理。
也就是從當初的初升段來看,目前暫時定為一個大區間的反彈結構。
反彈走幾波?以波浪來說就是三波。
現階段神隆正在運行的是反彈第二波的大區間震盪,
接下來的下一個價格區間整理應該會是在29.5~32之間。
至於29.5能不能成為支撐?那就要看接下來的往上震盪的量能表現。
大區間的反彈價區會落在哪邊?主要還是看甚麼時候開始有一個推升波出現。
目前的小時線是有這個味道,那麼有機會就是這個B-c成為下一波推升的初升段,
如果大概用技術結構算一下,神隆這波的反彈結構高點應該是會落在33以上,
也就是周線的前波高點。要再往上突破周頸線不是沒有機會,而是需要整體量價與市場熱度的配合。這部分目前都是未知,所以就先暫時設定第一個目標價格即可。
做多的停利點要隨時設定,最好的方式是移動停利。
反而是停損點必須要嚴格執行,尤其是目前結構走出來仍然是一個整理波的前提之下,
如果有追高的,那勢必停損要嚴格執行,否則可能又是一個長達半年的往
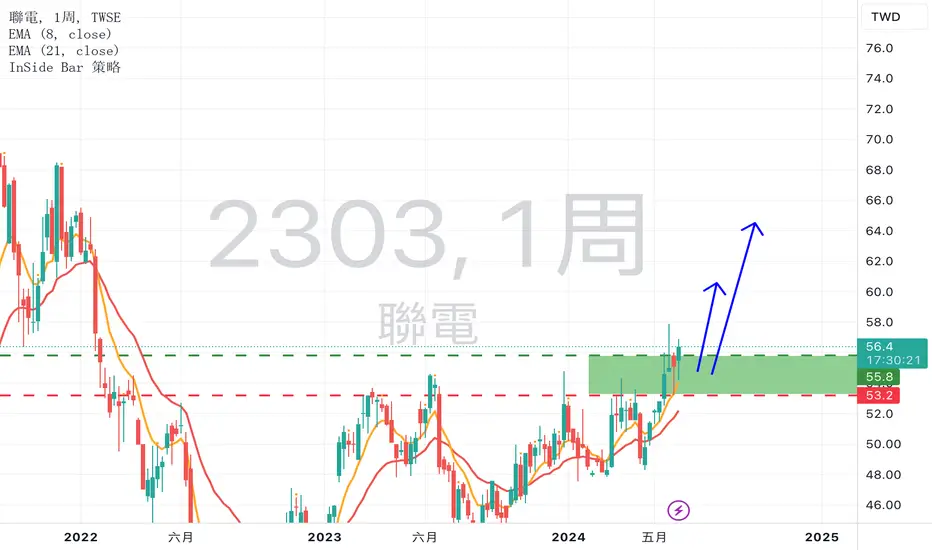
2049上銀,周圖2618型態(雙底+0.618回檔)疊加日圖看漲塞福型態需求區域基本面
根據優平台提供法人整理報告
短期展望
訂單能見度提升:訂單能見度從2023年底的1.5個月提升至2024年初的2.53個月,部分產品規格甚至達到33.5個月。
價格折讓縮減:隨著訂單逐步增溫,產品價格折讓將縮減,有利於毛利率提升。
半導體、航太、基礎建設和自動化應用動能佳:這些領域的需求回升,帶動訂單能見度提升。
營運回復正成長:2024年營收預計年增10.25%,毛利率有望回升至30%。
產線加班生產:2024年3月起產線加班生產,預期24Q2營運有望逐季復甦。
短期成長性評分:8/10
長期展望
2024年全年營收正成長:預期2024年營收較2023年成長,毛利率回升幅度則要視接單及稼動率變化。
產業循環趨勢樂觀:前兩次產業循環高峰在2017/2018、2021/2022年,預期2025年成長。
區域別成長預期:
歐洲:2024年量會比2023年成長。
大陸:2024年初轉好,全年狀況平穩。
日本:預期2024年下半年需求回復。
台灣:大型設備需求不錯,中小型標準機需求較弱。
東南亞:成長不錯,未來會持續成長的區域。
新廠房投產:台中工業區新廠、雲科三廠、義大利廠產能於
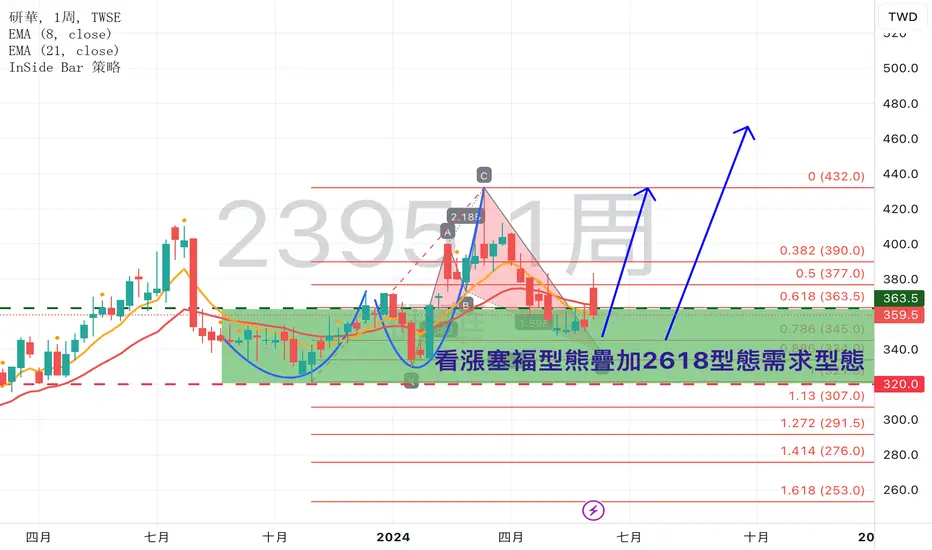
2395研華,看漲塞幅型態疊加2618型態(雙底和0.618回撤)基本面
根據優分析平台提供法人報告整理
短期展望
邊緣AI的爆發性成長:研華預計未來3年邊緣AI將有爆發性成長,特別是在智慧城市、車載系統和醫療影像等應用領域。
生成式AI的應用:生成式AI在智慧城市和農業機器人等領域的應用,將自動化和優化多種操作流程。
購併案的貢獻:研華近期的購併案,如Aures Technologies和宇瞻投資案,預計將在短期內對營收和市場覆蓋率有所貢獻。
市場需求的回升:雖然2024年第一季營收下滑,但北美和中國市場的訂單量有所增加,預計第三季B/B(訂單出貨比)有機會回升至1以上。
短期成長性評分:7/10
長期展望
AI和IoT的持續發展:研華董事長劉克振強調,未來屬於AI和IoT的時代,研華將持續押注這些領域,並通過軟硬協作引領新一波產業熱潮。
工業4.0和物聯網的成長:工業4.0帶動物聯網和雲端運算的成長,預計未來CAGR(年均複合成長率)達21%。
全球智慧零售市場的佈局:通過購併Aures Technologies,研華將大幅提升在全球智慧零售產品及業務的覆蓋率,並預計在未來成為全球前十大零售品牌之一。
持續的購併和投資:研華計劃持續進行購併
2368金像電,看漲塞賽幅型態???基本面
根據優分析平台提供法人報告
短期展望
台灣工廠產能擴展:2024年第三季度台灣工廠的產能將擴展20%,主要針對高端HDI。
新客戶訂單:獲得來自新ODM客戶的更多UBB和OAM訂單,涉及非Nvidia AI GPU伺服器項目。
泰國工廠生產AI伺服器:泰國工廠將支持AI伺服器PCB的生產,預計2025年盈利增長。
伺服器需求強勁:台灣和中國工廠的利用率預計在2024年第三季度進一步提高。
銅價影響有限:由於主要使用高端CCL,銅價上漲對其影響有限。
Nvidia資格認證:目前未通過Nvidia資格認證,但法人預計2024年第四季度末或2025年初可能成為Nvidia AI伺服器HDI的主要供應商之一。
毛利率預測:2024年第1季毛利率為26.8%,未達預期,但2024年第2季毛利率指引維持在26-29%。
短期成長性評分:8/10
長期展望
AI伺服器需求增長:法人預計AI伺服器需求將在2024年第2季逐漸回暖,並在2024年第2季銷售額季增7%,毛利率為29.8%。
800G交換機需求:800G交換機需求可能提前至2024年下半年,並在2025年/26年進一步擴大。
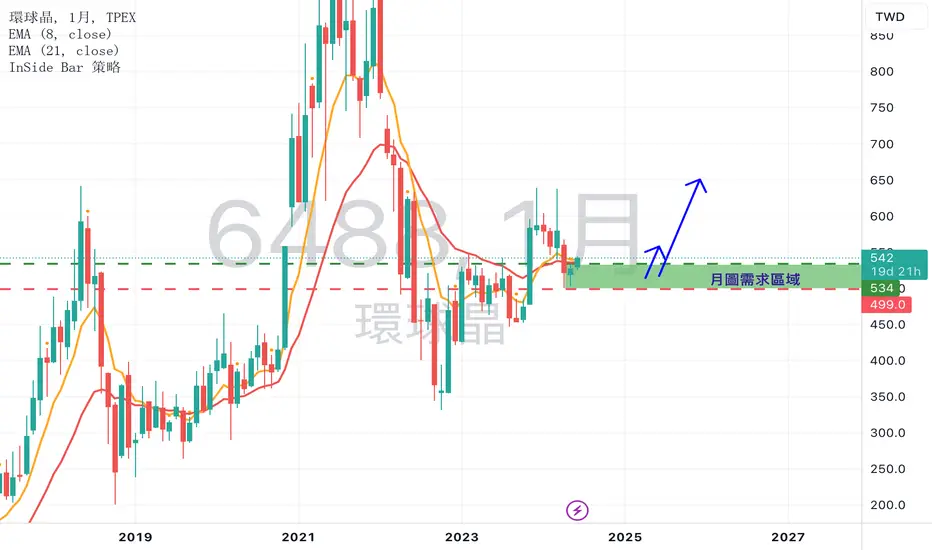
春天將至??6488環球晶基本面
根據優分析平台法人提供報告
短期展望
12英寸裸晶圓需求:預計2024年第2季度開始,尤其是來自DRAM客戶的需求將持續增加,並在2024年下半年顯著增加。
8英寸裸晶圓需求:2024年第1季度需求疲弱,但應該在2024年第2季度有所增加。
人工智能需求:非常強勁,個人電腦和智能手機的需求應該在2024年下半年增加。
庫存調整:預計2024年第1季度客戶已進行大部分庫存清理,從2024年第2季度起月增銷售動能改善,並從2024年第3季度起恢復年增。
毛利率:2024年上半年毛利率保持在33-34%,下半年應該會大幅跳升至約39%的水平。
營收預期:2024年第1季度銷售表現較弱,但預計在2024年第2季度會出現季增,並在2024年第3季度恢復年增。
DCF價值折現預估
根據個人依據法人提供的預估訊息計算給的低估觀點
長期展望
12英寸原始晶圓收入:預計2025年/2026年從2024年的61%增加至約62%/64%,得益於美國新建工廠的產能。
毛利率:預測2025年/2026年從2024年的低點36.4%恢復至39.4%/40.0%。
資本支出計劃:3年1000億新台幣