 شراءشراء


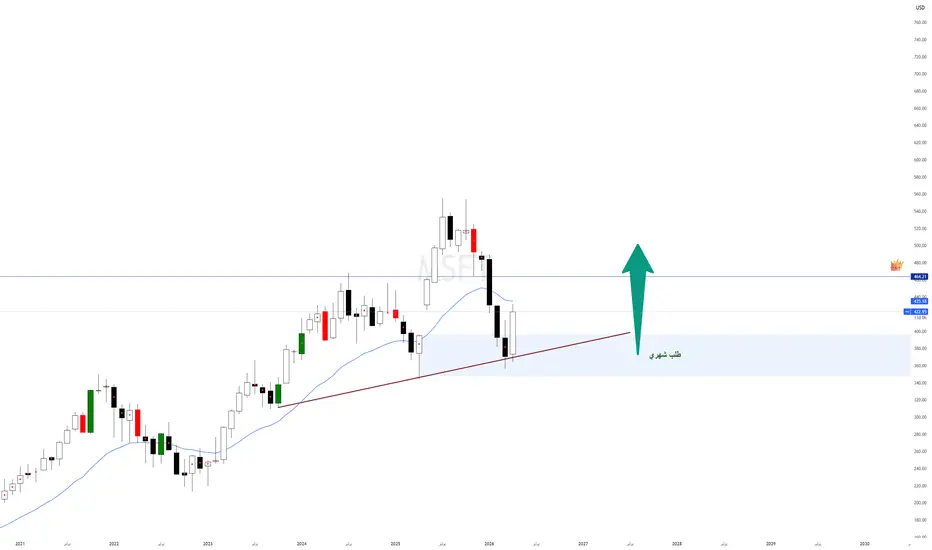
ابل طلب شهري لا اشتري الا وقت التخفيضات .. أنا حريص على الحصول على ما اريد بأفضل سعر ... لذلك انتظر التخفيضات الموسمية ... (:


 شراء

GDDY يحاول الاقلاعقررت عدم الخوض في التفاصيل لان لا احد يستحق الجهد والشرح (لا تعزيز ولا متابعة ولا تعليق جميل للجهد المبذول
).... سأكتفي بتحديد المهم فقط
GDDY ينطلق من طلب شهري
 شراء

متى يصبح الدرون صانع قرار؟شهدت شركة AeroVironment (AVAV) تحولاً عميقاً من شركة متخصصة في تصنيع الطائرات بدون طيار إلى شركة تكنولوجيا دفاعية متعددة المجالات ومتكاملة رأسياً. يتجه المشهد الدفاعي العالمي بشكل حاسم بعيداً عن المنصات المأهولة باهظة الثمن نحو أنظمة ذاتية القيادة منخفضة التكلفة وقابلة للاستهلاك، وهو تغيير رسخته الصراعات الواقعية في أوكرانيا والشرق الأوسط. وفي قلب هذا التحول، يمثل نظام Mayhem 10 الرائد من AV الجيل القادم مما تسميه الشركة "الآثار المطلقة" (Launched Effects): وهو نظام جوي غير مأهول من المجموعة الثانية بهندسة أنظمة مفتوحة ومعيارية قادرة على الضرب الدقيق، والحرب الإلكترونية، وجمع المعلومات الاستخباراتية على نطاقات تتجاوز 100 كيلومتر. بُنيت المنصة على هندسة أنظمة مفتوحة معيارية (MOSA) تم تطويرها مع Parry Labs، وتدعم التبادل السريع للحمولات من الرؤوس الحربية الحركية إلى مجموعات التشويش، وهي مصممة للعمل في بيئات محرومة من نظام تحديد المواقع العالمي (GPS) والمتنازع عليها إلكترونياً، مما يجعلها أصلاً مرناً حقاً في ساحة المعركة بدلاً من كونها ذخيرة لغرض واحد.
أدى استحواذ AV على BlueHalo إلى توسيع محفظتها لتشمل الطاقة الموجهة، مع ظهور نظام الليزر LOCUST X3 كأكثر ليزر عالي الطاقة أثبت كفاءته القتالية في المخزون الأمريكي. يتميز LOCUST X3 بقدرته على مواجهة تهديدات الدرونات بتكلفة تقل عن 5 دولارات للطلقة الواحدة على نطاقات تتراوح من ثلاثة إلى خمسة كيلومترات، مما يوفر رداً غير متكافئ التكلفة على هجمات الدرونات الجماعية التي تُشاهد بشكل متزايد في ساحات المعارك الحديثة. بعد الحصول على تصريح إدارة الطيران الفيدرالية (FAA) للاستخدام المحلي بفضل نظام إيقاف التشغيل التلقائي للكشف عن الطائرات، يتم نشر النظام الآن على طول الحدود الجنوبية للولايات المتحدة، مما يمثل توسعاً كبيراً في الدفاع عن الوطن. في الوقت نفسه، يعمل عقد GENESIS بقيمة 97.4 مليون دولار مع الجيش الأمريكي على تطوير اختبار مستشعرات الدفاع الصاروخي من الجيل التالي من خلال بيئات "الأجهزة في الحلقة" (Hardware-in-the-Loop) في Redstone Arsenal ، بينما يسعى قسم UES التابع لها للحصول على عقود بقيمة 100 مليون دولار مع القوات الجوية تشمل التكنولوجيا الحيوية، والمواد الذكية، وتكنولوجيات الأداء البشري، مما يؤكد على استراتيجية تنويع تمتد إلى ما هو أبعد من تصنيع الدرونات التقليدية.
ترتكز استراتيجية البرمجيات للشركة على منصة AV_Halo، وهي منظومة للقيادة والتحكم والاستهداف مستقلة عن الأجهزة تشمل الآن CORTEX، وهي أداة لدمج المعلومات الاستخباراتية القائمة على الذكاء الاصطناعي قادرة على اكتشاف أنماط تهديدات الدرونات الناشئة في دقائق ، وMENTOR، وهي بيئة تدريب غامرة للتدريب على المهام. تعزز محفظة الملكية الفكرية لشركة AV مكانتها التنافسية: فبراءات اختراعها المتعلقة بالدرونات يتم الاستشهاد بها بشكل روتيني من قبل مكتب براءات الاختراع الأمريكي لرفض طلبات المنافسين ، وقد تم رهن العديد منها كضمان للتمويل الرأسمالي، مما يوضح قيمتها المالية الملموسة. في جانب التصنيع، يضيف توسع الحرم الجامعي بقيمة 30 مليون دولار في ألبوكيركي، وبدعم من حوافز الولاية والمدينة بقيمة 6 ملايين دولار، أكثر من 450 وظيفة عالية الأجر ويستهدف الإنتاج المتكامل رأسياً لأنظمة الطاقة الموجهة والأنظمة المستخدمة في الفضاء، مع تأثير اقتصادي إقليمي متوقع قدره 670 مليون دولار على مدى عقد من الزمان.
يعكس المسار المالي لشركة AV طلباً مؤسسياً متزايداً: حيث نمت إيرادات الاثني عشر شهراً الماضية بنسبة 117% ، مدعومة بطلب تسليم Switchblade بقيمة 186 مليون دولار ، وتخصيص قانون OBBBA بقيمة 152 مليار دولار لمبلغ مليار دولار للدرونات الانتحارية ذات الاتجاه الواحد ، وطلبات ميزانية الجيش الأمريكي للسنة المالية 2026 التي تقترب من 70 مليون دولار للذخائر المتسكعة. يظل شعور المحللين بناءً، مع تصنيف إجماعي بـ "شراء معتدل" وأهداف سعرية تتراوح بين 235 و450 دولاراً ، على الرغم من أن التقلبات قصيرة الأجل تعكس توتراً في التقييم بعد صعود سريع. من الناحية الهيكلية، يبدو أن AeroVironment تحتل مكانة نادرة في المنظومة الدفاعية: شركة تضع في آن واحد معايير التكنولوجيا للحرب ذاتية القيادة من خلال براءات الاختراع، وتنتج أنظمة ميدانية على نطاق واسع، وتتوسع في المجالات العلمية المجاورة، مما يجعلها أقل شبهاً بشركة درونات وأكثر شبهاً بهندسة لمستقبل الصراع ذاته.
 شراء

مايكروسوفت، هل هذا توقيت مناسب للعودة إلى الشراء؟
سهم مايكروسوفت، أحد نجوم قطاع التكنولوجيا الأمريكي، فقد أكثر من 35% من قيمته في الأسواق منذ الصيف الماضي. وقد تعرض قطاع البرمجيات لعملية إعادة تموضع غير مواتية لصالح سردية الذكاء الاصطناعي، كما شهدت شركات رائدة مثل مايكروسوفت وأدوبي وSAP تصحيحًا قويًا في الأسواق.
فهل حان الوقت للعودة إلى شراء سهم مايكروسوفت من الناحية الأساسية والفنية؟ للإجابة على هذا السؤال، أعتمد على العناصر التالية:
• التحليل الفني على الإطار الزمني الأسبوعي لسهم مايكروسوفت
• تقييم السهم باستخدام مضاعفات التقييم التالية: مكرر الربحية (P/E)، نسبة السعر إلى القيمة الدفترية (P/TB)، ونسبة السعر إلى المبيعات (P/Sales)
يسمح هذا النهج المزدوج الفني والأساسي بالقول إن مايكروسوفت تقترب من توقيت مناسب لحدوث ارتداد
في السوق، مع وجود دعم فني رئيسي بين 310 و350 دولارًا، ومكرر ربحية عند منطقة دعم تمتد لعشر سنوات بين 20 و23.
من الناحية الفنية، تمثل المنطقة الحالية نقطة تلاقي مهمة للغاية، حيث تجمع بين قمة سابقة تحولت إلى دعم، وخط اتجاه صاعد طويل الأجل، بالإضافة إلى منطقة تصحيح مهمة من الدورة الصاعدة الأخيرة. تاريخيًا، يوفر هذا النوع من التكوين نقاط دخول مناسبة للمستثمرين على المدى المتوسط والطويل، بشرط أن يصمد مستوى الدعم خلال الأسابيع القادمة. إن حدوث استقرار يتبعه انعكاس صاعد سيشكل إشارة فنية واضحة.
كما يوضح الرسم البياني التالي الشموع اليابانية اليومية لمؤشر داو جونز الصناعي. وقد تفاعل السوق مع مستوى الدعم الرئيسي عند 45,000 نقطة، وتبقى الاتجاهات متوسطة الأجل صاعدة طالما تم الحفاظ على هذا المستوى الفني.
من الناحية الأساسية، يُلاحظ انكماش في مضاعفات التقييم. حيث يعود مكرر الربحية إلى مستويات شوهدت خلال فترات سوقية أكثر عدم يقين، في حين تحافظ مايكروسوفت على نمو قوي مدفوع بخدمات الحوسبة السحابية (Azure) وموقعها الاستراتيجي في مجال الذكاء الاصطناعي. كما أن نسب السعر إلى المبيعات والقيمة الدفترية تسير في اتجاه طبيعي، مما يقلل من مخاطر التقييم المبالغ فيه التي كانت سائدة في السنوات الأخيرة.
باختصار، تظل مايكروسوفت سهمًا عالي الجودة مع رؤية واضحة لإيراداتها وهوامشها. وقد أعادت التصحيحات الأخيرة التقييمات إلى مستويات أكثر جاذبية، بما يتماشى مع منطقة دعم فني رئيسية. ويظل السيناريو المرجح هو مرحلة تماسك تليها حركة صعودية، بشرط أن يظل السوق العام داعمًا.
يوضح الرسم البياني التالي الشموع اليابانية اليومية لمؤشر قطاع التكنولوجيا الأمريكي. ويظل الاتجاه العام
صاعدًا طالما يتم الحفاظ على مستوى الدعم الرئيسي عند 4,800 نقطة.
تنويه:
هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية.
لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد.
لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية.
لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى.
إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها.
Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية.
منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي.
جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة.
إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك.
الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول.
لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية.
قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.


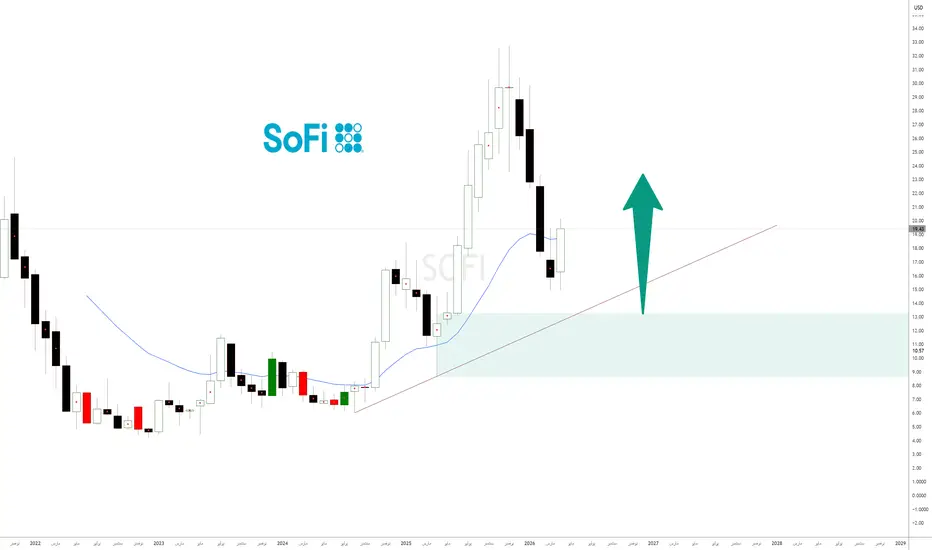
SOFI الاتجاه نحو الطلب الشهريلماذا يعتبر "أصل الحركة" مهماً في حالة SoFi؟
في منهجية العرض والطلب، يُنظر إلى هذه المناطق على أنها المراكز التي تجمعت فيها طلبات المؤسسات المالية الكبرى. عودة السعر إليها دون كسرها تعني أن المشترين لا يزالون يسيطرون على الاتجاه طويل الأمد.
 شراء
COINنموذج البوق في الكلاسيك مع نموذج تصحيح إليوت مثلث متسع ،، كثرت المسميات وكل الطرق تؤدي إلى روما ،، يدعم هذا التحليل والرؤية توقع صعود البيتكوين إلى 140K


قناة سعرية صاعدة
ما نشاهده أمامنا هو قناة سعرية صاعدة واضحة ومنضبطة تمثل سلوكا كلاسيكيا
✔ يحترم الاتجاه
✔ يحترم حدود القناة
🎯 طالما السعر داخل القناة → الاتجاه صديقك…


AGMB /يومي السهم حقق هدف مستويات الزوايا السعرية الهابطة وأعطى انعكاسا ايجابيا نحو تحقيق هدف الزوايا السعرية الصاعدة مرورا بمنطقة الزووون لنتابع رحلة الصعود بإذن الله ..... وبالله التوفيق

 شراء
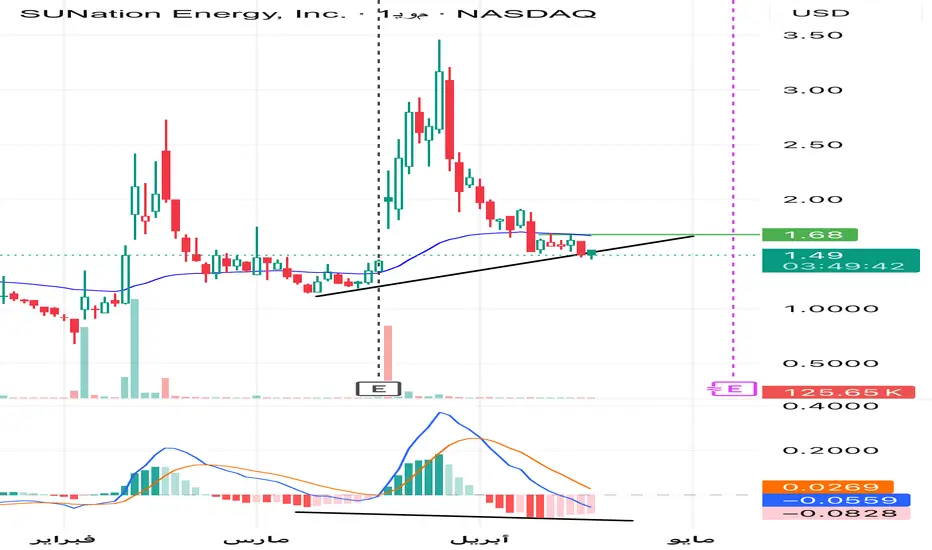
فرصة شراء دايفر ايجابي مستمر على الماكد
الدخول الامن اختراق و الاغلاق فوق 1.68
من يغامر الان يلتزم بوقف الخسارة مناسب
 شراء
سهم بوينق BA فريم يومي التوجه : صعود
الأسباب :
1-تشبع بيع على حسب مؤشر rsi
2-اغلاق الفجوه السعرية السابقه عند 190
3-ردة فعل ايجابيه في نفس المنطقة . احجام تداول عالية +شمعة بالعة شرائية
منظقة الدخول ذات الجودة الأعلى : الاغلاق فوق الترند الهابط والاغلاق فوق نسبة 23% فيبو وتقريبا فوق سعر (204)
الأهداف : مناطق فيبو على الشارت
وقف الخسارة : بالاغلاق تحت 175
بالتوفيق للجميع
 شراء

 شراء
هل يستطيع عملاق سقط استعادة عرش السيليكون؟دخلت شركة إنتل ما يطلقه عليه المحللون "عصر الأنغستروم"، وهي نهضة صناعية محورية ترتكز على أهم تكنولوجيا للشركة منذ عقود. إن تحويل الحكومة الأمريكية لمبلغ 11.1 مليار دولار من أموال "قانون الرقائق" (CHIPS Act) إلى حصة ملكية بنسبة 10% قد أضفى طابعاً رسمياً على ما كان واضحاً بالفعل: إنتل لم تعد مجرد صانع رقائق، بل أصبحت مسألة أمن قومي. ومع إصدار 433.3 مليون سهم بسعر 20.47 دولاراً للسهم، أصبحت واشنطن الآن من بين أكبر المساهمين في إنتل، مما يوفر استقراراً في السياسات وغطاءً جيوسياسياً لا يمكن لأي منافس، ولا حتى TSMC، محاكاته. هذا "الدرع السيليكوني" يعزل إنتل عن تقلبات سلاسل التوريد الآسيوية ويضعها كحجر زاوية في استراتيجية الذكاء الاصطناعي السيادي لأمريكا، حيث أصبح إنتاج الرقائق محلياً لا يقل أهمية عن الجاهزية العسكرية.
على المستوى الهندسي، تمثل عقدة التصنيع Intel 18A الطموحة أكبر قفزة للشركة منذ سنوات، مستكملة خارطة طريق "5 عقد في 4 سنوات". تعتمد هذه العقدة على تقنيتين رائدتين: RibbonFET، وهي بنية ترانزستور (Gate-All-Around) توفر أداءً أفضل بنسبة 15% لكل واط، وPowerVia، وهو نظام توصيل طاقة خلفي يقلل من انخفاض الجهد بنسبة تصل إلى 30%. لا تعد عقدة 18A تحديثاً تدريجياً بل إعادة تصور جذرية لهندسة الرقائق. وقد تم بالفعل تشغيل المنتجات الرائدة Panther Lake وClearwater Forest بنجاح، مما يدل على الجاهزية للإنتاج قبل الموعد المحدد. وقد جذبت هذه المصداقية التقنية عملاء من الدرجة الأولى، بما في ذلك Microsoft وAWS، مما يشير إلى نية إنتل في أن تصبح البديل الغربي الوحيد لشركة TSMC في تصنيع أشباه الموصلات المتقدمة.
بعيداً عن المصانع، تجمع إنتل استراتيجية تنافسية متعددة الجبهات تشمل تسريع الذكاء الاصطناعي، والأمن السيبراني، والحوسبة الكمومية. يستهدف مسرع Gaudi 3 سوق الذكاء الاصطناعي للمؤسسات بتكلفة اقتصادية مغرية: بسعر يقارب 15,000 دولار، أي نصف تكلفة H100 من NVIDIA، فإنه يوفر إنتاجية مماثلة لأعباء عمل استنتاج النماذج اللغوية الكبيرة (LLM) ويقضي على الشبكات الخارجية المكلفة من خلال منافذ إيثرنت مدمجة بسرعة 200 جيجابت/ثانية. وفيما يخص الأمن، تهدف شراكة تاريخية مع Anthropic إلى نشر الذكاء الاصطناعي Claude Mythos لتحديد ثغرات "الطبقة صفر" على مستوى الأجهزة والبرامج الثابتة. وفي الوقت نفسه، ينفذ مشروع Aegis دفاعاً نشطاً مدفوعاً بالذكاء الاصطناعي عبر دورة حياة تطوير البرمجيات الداخلية لإنتل. وفي الحوسبة الكمومية، يستفيد نهج "spin qubit" السيليكوني من خبرة إنتل في التصنيع، حيث يتم إنتاج الكيوبتات بمقياس 50 نانومتر على رقائق قياسية مقاس 300 مم بمعدل عائد 95% ودقة بوابة 99.9%، وهي قدرات لا يمكن للمنافسين في مجال الكيوبتات فائقة التوصيل مضاهاتها.
مالياً، لا تزال إنتل شركة في مرحلة تعافٍ مكثف. استقرت الإيرادات عند 52.9 مليار دولار في عام 2025، بينما تحسنت الهوامش التشغيلية (غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً) من -0.5% إلى 5.5%، وتعافت ربحية السهم من -0.13 دولار إلى 0.42 دولار. لا يزال التدفق النقدي الحر سلبياً للغاية عند -4.9 مليار دولار، مما يعكس كثافة رأس المال المطلوبة لتحول صناعي بهذا الحجم. تحت قيادة الرئيس التنفيذي ليب-بو تان، الذي تولى المنصب في أوائل عام 2025، استعادت إنتل مصداقيتها الهندسية وأعادت ضبط موقفها الثقافي، لكن الطريق نحو أهدافها لعام 2030 المتمثلة في هوامش منتجات بنسبة 40% وهوامش تصنيع بنسبة 30% يمر مباشرة عبر التسويق التجاري الناجح لعقدة 18A وجذب عملاء خارجيين بارزين. بالنسبة للمستثمرين، تعد إنتل رهاناً جوهرياً قوياً على تلاقي الجغرافيا السياسية، والطلب على البنية التحتية للذكاء الاصطناعي، والسياسة الصناعية الأمريكية؛ إنه رهان ليس فقط على شركة، بل على ضرورة وطنية.
 شراء

بين جِياد الثيران وعناد الدببة: سهم INOD على مِحكّ التاريخ
تنسج الأسواق المالية قصصاً لا تُقرأ حروفها، بل تُرصد شمعاتها وخطوطها، وفي ساحة سهم **INOD**، تلوح في الأفق ملحمة كلاسيكية بطلها "التناقض" الزمني.
إذا نظرنا بعين الصقر إلى **المدى السنوي**، سنجد السهم يستريح فوق "أرض مقدسة" من الطلب؛ منطقة تاريخية توحي بالصلابة، حيث يقف المشترون في خنادقهم يراقبون العواصف. لكن هذه الأرض، رغم عراقتها، تتعرض اليوم لما يُعرف بـ **Attack Level**؛ هجوم سعري ضارٍ يتطلب من المستثمر رباطة جأشٍ لا تستند إلى الأمل، بل إلى التأكيد الصارم.
وعلى الضفة الأخرى، في الفريمات المتوسطة، نرى رداء الهبوط لا يزال يغلف الحركة، وكأن البائعين يرفضون الاستسلام بسهولة، راسمين مساراً يضغط على السهم نحو القاع. وبين هذا وذاك، يأتي **الفريم اليومي** ليعلن حالة من التمرد أو ما يُعرف فنيًا بـ **OOA**؛ حيث خرج السعر عن سكة الهبوط، محاولاً التحرر من قيود الترند، ليعيد ترتيب أوراق اللعبة من جديد.
إن هذه الحالة المربكة ليست فخاً، بل هي اختبار لذكاء المتداول. فالمنهجية الرصينة تملي علينا ألا ننساق خلف صرخات الفريم اليومي المشتتة، بل أن نصمت لنسمع صوت الفريمات الأكبر. نحن اليوم بانتظار ولادة **"واو تريد" (Wow Trade)** أسبوعي، يعيد الثقة ويؤكد أن الشموع الابتلاعية قد استعادت قوتها، لتمحو آثار "البين بار" البيعية وتعلن انتصار الثيران في معركة البقاء.
في عالم المال، الصبر هو العملة الأغلى، والقرار الحكيم هو ذلك الذي ينتظر اكتمال اللوحة قبل أن يضع بصمته الأخيرة.
---
**إخلاء مسؤولية:**
هذا المقال يعبر عن رؤية فنية مبنية على منهجية العرض والطلب وحركة السعر (Price Action)، ولا يمثل دعوة للشراء أو البيع. الاستثمار في الأسهم ينطوي على مخاطر تقلب الأسعار، والقرار النهائي يبقى مسؤولية المتداول وحده بناءً على إدارته الخاصة للمخاطر.


 شراء


سهم امازون (فريم يومي) التوجه : صعود (شراء)
الأسباب :
1-نزول السهم الى مستوى 61.8 % فيبو عند 197.25 (قراءة الفيبو : قاع 161.5 -7ابريل 2025 والقمة 258.5 -3 نوفمبر 2025)
2-وصول مؤشر rsi الى مناطق تشبع البيع
3-لدينا شمعة ايجابه لهذا اليوم وشمعة جيده لماقبلها
4-وصول السعر الى منطقة ترند صاعد رئيسي ممتد من يناير 2023 (الخط المنقط)
الأهداف : منطقة زون فيبوناتشي 50+61.8 % + منطقة متوسط 200 يوم (220+226) مع متابعة منطقة (212 )(منطقة تفاعل سعري سابق)
وقف الخسارة : الاغلاق تحت 192.3
بالتوفيق للجميع
 شراء

عندما تصبح مستشعرات الحرب عيون الغدتقف شركة "تيليداين تكنولوجيز" (Teledyne Technologies) عند تقاطع الضرورة الجيوسياسية والحتمية التكنولوجية. ومع تداول سهمها بسعر يقارب 655.99 دولار، محققة عائداً بنسبة 40.5% على مدار الاثني عشر شهراً الماضية، تفرض الشركة علاوة سوقية تعكس ما هو أكثر من مجرد أرباح قوية. فخلف مكرر ربحية يبلغ 34x وعلاوة بنسبة 14% فوق تقديرات القيمة الجوهرية، تكمن أعمال نصبت نفسها بهدوء كمورد لا غنى عنه لـ "الأجهزة العصبية الإلكترونية" التي تدير الدفاع الحديث. وتؤكد مبيعات الربع الرابع من عام 2025 القياسية التي بلغت 1.612 مليار دولار، ونسبة رافعة مالية متحفظة تبلغ 1.4x، وتدفق نقدي حر ربع سنوي قدره 339 مليون دولار، على أساس مالي لا يمكن لمنافسين مثل "كيرتيس رايت" و"ليوناردو دي آر إس" مضاهاته من حيث كفاءة رأس المال.
تتميز البنية الاستراتيجية للشركة بالقوة ذاتها. فمن خلال عملها كـ "مُركّب صناعي" (Industrial Compounder) منضبط، تستحوذ "تيليداين" على قادة التكنولوجيا في الأسواق المتخصصة، وتدمجهم في شبكة توزيعها العالمية، وتستهدف تحسيناً بنسبة 50 نقطة أساس في هامش التشغيل السنوي باتساق ميكانيكي. وتعكس الصفقات الأخيرة، بما في ذلك الاستحواذ على "إكسيليتاس" (Excelitas) بقيمة 710 مليون دولار، وصفقة "كيوبتيك" (Qioptiq) ومقرها المملكة المتحدة التي توفر وصولاً دفاعياً أوروبياً محلياً، استراتيجية مدروسة للتكامل الرأسي عبر الإلكترونيات الدقيقة للطيران، والبصريات، والأنظمة البحرية. كما يشير دمج محفظتها تحت العلامة التجارية الموحدة "تيليداين سبيس" (Teledyne Space) في أبريل 2026 إلى إعادة تشكيل الشركة لنفسها من أجل الاقتصاد المداري التجاري، حيث تطير مستشعراتها بالفعل على متن تلسكوب جيمس ويب الفضائي ومهمة "أرتيميس 2" التابعة لناسا.
في ساحة معركة الغد، تظهر بصمات "تيليداين" في كل مكان. حيث تعيد طائراتها بدون طيار النانوية "بلاك هورنيت" (Black Hornet)، المنتشرة في 45 دولة مع تسليم أكثر من 35,000 وحدة، تعريف الاستطلاع على مستوى المشاة. وتشكل وحدات المصفوفة البؤرية (Focal Plane Modules) بالأشعة تحت الحمراء العمود الفقري لمستشعرات كوكبة تتبع الصواريخ فرط الصوتية "Tranche 3" التابعة لوكالة تطوير الفضاء. كما يجسد برنامج مركبات التوصيل "MK 11 SEAL"، الذي يتوسع الآن في المبيعات العسكرية الأجنبية بعد 15 عاماً من التطوير السري، قدرة الشركة النادرة على تحويل المنصات العسكرية السيادية إلى إيرادات تصدير عالمية. ومع تسارع وتيرة حروب الدرونات والذخائر المتسكعة والأنظمة المستقلة في المشتريات العسكرية العالمية، توفر "تيليداين" العيون، والتوجيه، وطبقة الذكاء التي تجعل كل ذلك يعمل.
إن ما يميز "تيليداين" في النهاية عن أقرانها ليس أي منتج واحد، بل العمق المتزايد لـ "خندقها الاقتصادي". فامتلاك محفظة تضم أكثر من 5,131 براءة اختراع عالمية بنسبة منح تبلغ 85.6% واستشهادات من "بوينغ" و"سامسونج" و"آي بي إم"، يضمن أن المنافسين يجب أن يبنوا على أبحاث "تيليداين" التأسيسية للمنافسة. كما أن الامتثال الإلزامي للأمن السيبراني "CMMC 2.0"، بدلاً من أن يكون عبئاً، يسرع الاندماج حول المقاولين الرئيسيين الذين يمتلكون رأس المال للتكيف. ومع الاستثمار في الاستشعار الكمي، وبراءات الاختراع المتقدمة للإدارة الحرارية، وسوق الإلكترونيات الدفاعية المتوقع وصوله إلى 303 مليار دولار بحلول عام 2035، فإن "تيليداين" لا تركب مجرد دورة جيوسياسية فحسب؛ بل هي تهندس البنية التحتية للدورة القادمة.
 شراء


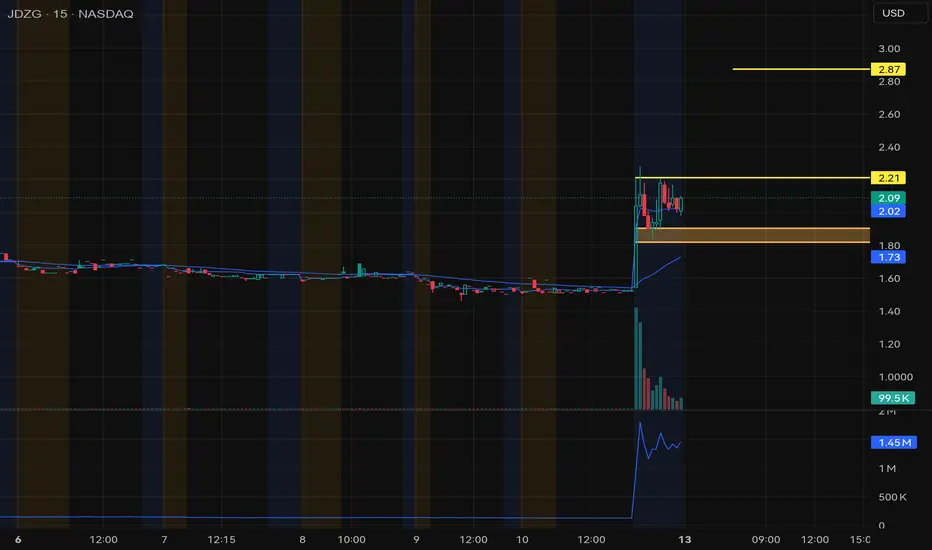
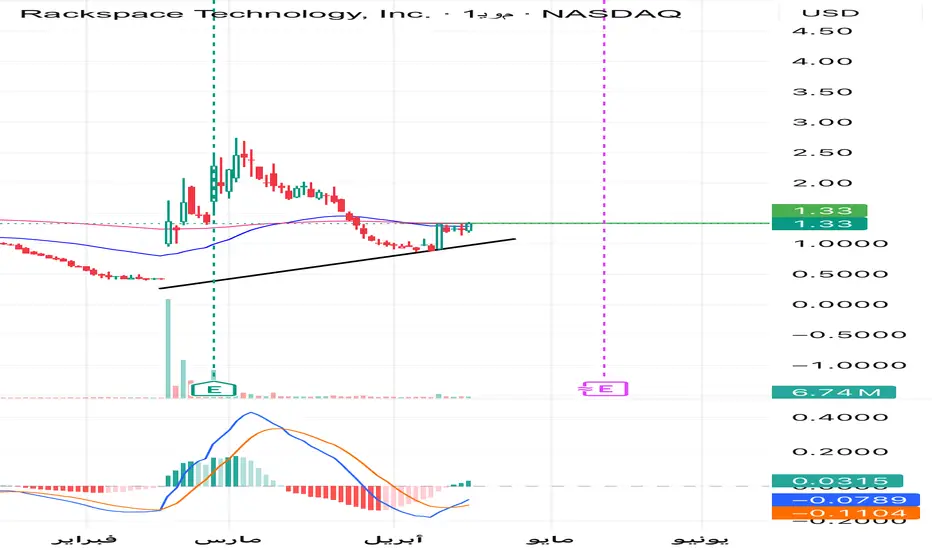
دايفر جنس ايجابي دايفر ايجابي
الدخول الامن بعد اختراق 1.78
اهدافنا طيبه ان شاء الله الان نحن بمنطقة مشترين
 شراء
