NFLX📌 تطور مسلسل واقعي حول شركة إنتاج المسلسلات التلفزيونية.
5 ديسمبر 2025: وافقت نتفليكس رسميًا على الاستحواذ على أعمال استوديوهات WBD وخدمة البث HBO Max مقابل 82.7 مليار دولار (أو 27.75 دولارًا للسهم الواحد). من المتوقع إتمام الصفقة في الربع الثالث من عام 2026، بانتظار موافقة الجهات التنظيمية.
8 ديسمبر 2025: قدمت شركة باراماونت سكاي دانس عرضًا مضادًا مباشرًا لمساهمي WBD، حيث ترغب في شراء الشركة بأكملها، بما في ذلك قنوات الكابل (CNN وTNT Sports)، مقابل 108.4 مليار دولار (30 دولارًا للسهم الواحد). وهذا يزيد بمقدار 25-18 مليار دولار عن عرض نتفليكس.
القفز إلى العربة الأخيرة: حين يتحول الترند الجيد إلى صفقة سيئةالقفز إلى العربة الأخيرة: حين يتحول الترند الجيد إلى صفقة سيئة
السعر تحرّك بقوة في اتجاه واحد.
الشموع تتابع في نفس الاتجاه، وغرف التداول تمتلئ بلقطات الأرباح.
في الداخل صوت واحد يقول: "تأخرت عن الركوب".
في هذه اللحظة ضغط زر الشراء أو البيع لا يأتي من خطة مكتوبة، بل من الخوف من فوات الفرصة.
هكذا تولد صفقة "العربة الأخيرة".
كيف تبدو العربة الأخيرة على الرسم
لهذا السلوك ملامح متكررة.
سلسلة طويلة من الشموع في اتجاه واحد مع تصحيح ضعيف أو غائب
تسارع واضح في الحركة وحجم التذبذب
دخول قريب من قمة محلية أو قاع محلي بعيداً عن منطقة سعرية منطقية
وقف خسارة موضوع بشكل عشوائي ويتم تحريكه مع اقتراب السعر
تركيز الذهن على أرباح الآخرين أكثر من التركيز على نظامك الخاص
في هذه الحالة المتداول لا ينفذ نظاماً، بل يطارد ما حدث بالفعل.
لماذا تضر هذه الصفقات بالحساب
نسبة عائد إلى مخاطرة غير مريحة .
الدخول قرب نهاية الترند يترك مجال ربح محدود، بينما يحتاج وقف منطقي إلى مسافة كبيرة. هذا يفتح الباب لتوسيع الوقف وتحويل الخسارة الصغيرة إلى كبيرة.
اللاعبون الكبار كثيراً ما يصفّون مراكزهم هناك .
دخولهم كان من مناطق أقدم وأفضل. المنطقة التي يراها المتداول الفرد "فرصة أخيرة"، تكون أحياناً منطقة توزيع لهم.
إحصائيات الاستراتيجية تفقد معناها .
حين تُبنى الصفقات على مناطق محددة مسبقاً يمكن قراءة الأرقام بثقة. عند إدخال صفقات عشوائية متأخرة تختلط النتائج، ولا تعود الأرقام تعكس جودة الاستراتيجية.
علامات أنك تركض خلف العربة الأخيرة
بعض المؤشرات البسيطة تساعد في التشخيص.
هذا الأصل لم يكن في خطة اليوم، وظهر فقط بعد حركة حادة.
فكرة الصفقة جاءت من قناة أو خبر، لا من مراجعة هادئة للرسم.
لا توجد نقطة إلغاء واضحة للفكرة، ووقف الخسارة "في مكان ما هنا".
التنقل المستمر بين أطر زمنية عديدة، مع شعور بالفوضى على الشاشة.
الجملة السائدة في الذهن قريبة من "الجميع دخل، وأنا الوحيد خارج السوق".
إذا انطبقت عدة نقاط، فغالباً الصفقة ليست جزءاً من النظام.
قواعد بسيطة لترويض FOMO
السيطرة على إطار القرار أسهل من محاولة محو العاطفة نفسها.
لا صفقة بدون خطة مسبقة .
يدخل المتداول الصفقة فقط إذا كان السيناريو مكتوباً قبل الحركة الكبيرة. الأفكار التي تولد أثناء الانفجار السعري تُسجَّل في المذكرة لا في أمر جديد.
تحديد مسافة قصوى عن المنطقة .
يُحدَّد مسبقاً كم في المئة يمكن للسعر أن يبتعد عن منطقة رئيسية قبل إلغاء فكرة الدخول.
مثال: "إذا ابتعد السعر أكثر من 3–4 في المئة عن المنطقة دون إعادة اختبار، تُلغى الفكرة لليوم".
التداول من المناطق لا من وسط الشمعة الطويلة .
تركّز الخطة على مناطق العرض والطلب والدعم والمقاومة، لا على قلب الحركة العنيفة.
فاصل زمني قصير بعد الحركة الحادة .
بعد شمعة قوية أو خبر كبير، تتوقف الأوامر الجديدة لعدة دقائق. خلال هذا الوقت ينظر المتداول إلى الرسم ويعيد ربطه بالخطة.
ماذا تفعل عندما تشعر أن الحركة ضاعت
محاولة "أخذ أي شيء" من بقايا الحركة تزيد التوتر أكثر من الرصيد.
أنفع من ذلك:
حفظ لقطة للشارت في هذه اللحظة
تحديد نقطة بداية تسارع الترند
مراجعة خطة الصباح وكتابة سبب غياب هذا الأصل عنها
بناء سيناريو للمرحلة التالية، حين تعود السوق إلى منطقة سعرية أو تبدأ حركة جديدة قابلة للدخول بعقل
بهذا الأسلوب تتحول الصفقة الضائعة إلى مادة تدريب، لا إلى سلسلة صفقات انتقام.
قائمة سريعة قبل فتح أي صفقة
هل كان هذا السيناريو موجوداً في خطة اليوم قبل أن يتحرك السعر بقوة.
هل سعر وقف الخسارة واضح ومقبول، وهل يمكن الالتزام به فعلاً.
هل يظل حجم المخاطرة منطقياً إذا تكررت مثل هذه الصفقة مرات عديدة.
هل هذا الفعل تنفيذ لنظام مكتوب أم استجابة لضغط داخلي للخروج من حالة "الخوف من الفوات".
عند الشك في أي سطر، يكون ترك "العربة الأخيرة" أفضل من القفز إليها.
السوق يمنح رحلات جديدة كل يوم، أما رأس المال فيحتاج إلى حماية دائمة.
هل تستطيع بنية الطاقة التغلب على السيليكون في سباق الذكاء الاصطنتمثل عملية استحواذ سوفت بنك المعلنية على ديجيتال بريدج تحولًا جوهريًا في سلسلة قيمة الذكاء الاصطناعي من أشباه الموصلات إلى البنية التحتية الفيزيائية التي تغذيها بالطاقة. محفظة ديجيتال بريدج بقدرة 20.9 جيجاواط تجعلها حارس البوابة لتوسيع الذكاء الاصطناعي، معالجة أكبر عنق زجاجة في الصناعة اليوم: سعة الطاقة المتصلة بالشبكة. بينما استقرت توفر الرقائق، فإن تأخيرات طابور الربط لمدة 3-5 سنوات وارتفاع مزادات سعة PJM من 29 دولارًا إلى 329 دولارًا لكل ميغاواط-يوم يكشف أن الوصول إلى الكهرباء هو الذي يحدد الآن الميزة التنافسية. مشروع “إيزاناغي” لسوفت بنك بقيمة 100 مليار دولار لأشباه موصلات الذكاء الاصطناعي يحتاج إلى بنية نشر فورية لا يمكن بناؤها في إطار زمني تجاري معقول، مما يجعل “بنك الطاقة” الحالي لديجيتال بريدج أصلًا استراتيجيًا لا يمكن تعويضه.
تتجاوز أطروحة الصفقة إلى ما هو أبعد من أساسيات العقارات إلى التموضع الجيوسياسي في عصر الذكاء الاصطناعي السيادي. البصمة العالمية المتنوعة لديجيتال بريدج عبر Vantage وSwitch وScala توفر التوزيع الإقليمي الذي تطلبه الدول بشكل متزايد لسيادة البيانات. مرافق Switch من فئة Tier 5 Platinum، المحمية بأكثر من 950 براءة اختراع في إدارة الحرارة وبروتوكولات الأمان، تخلق خندقًا دفاعيًا حول أعباء العمل الحكومية الحرجة. ومع ذلك، فحص CFIUS يشكل مخاطر تنفيذية جوهرية؛ ملكية أجنبية للبنية التحتية التي تستضيف بيانات وزارة الدفاع المصنفة ستتطلب على الأرجح عزلًا تشغيليًا أو بيع محتمل للأصول الحساسة. مسار التنظيم مشابه لسابقة Sprint لكن في بيئة أمن قومي مشددة حيث تُصنف مراكز البيانات الآن إلى جانب الاتصالات كبنية تحتية حيوية.
سعّرت الأسواق المالية في البداية ديجيتال بريدج كصندوق استثمار عقاري انتقالي بدلاً من منصة بنية تحتية بمستوى مرفق عام، وتم تداول السهم دون تقديرات القيمة الجوهرية 25-35 دولار قبل الارتفاع 50%. نمت أرباح الرسوم 43% سنويًا في الربع الثالث 2025، معكسة تخصيص رأس المال المؤسسي للبنية التحتية الرقمية التي تجاهلها السوق بسبب تعقيد GAAP. التحقق الاستراتيجي يتجاوز سوفت بنك؛ أي مشترٍ محتمل يدرك أن تكرار 21 جيجاواط من سعة الطاقة المؤمنة سيكلف مضاعفات قيمة المؤسسة. سواء تمت الصفقة أم لا، فإن “put سوفت بنك” وضع حدًا أدنى للتقييم، مشيرًا إلى أن الأرض في مرحلة تصنيع الذكاء الاصطناعي 2025 تُباع بالميغاواط، وليس بالفدان.
S
هل يمكن لشركة واحدة امتلاك قاع المحيط؟برزت شركة كراكن روبوتيكس كقوة مهيمنة في مجال الاستخبارات تحت سطح البحر، مستفيدة من ثلاثة اتجاهات عملاقة متقاربة: تسليح البنية التحتية لقاع البحر، التحول العالمي للطاقة إلى طاقة الرياح البحرية، وتقادم تقنيات السونار التقليدية. توفر تقنية السونار ذات الفتحة الاصطناعية (SAS) دقة 3 سم مستقلة عن المدى – أفضل 15 مرة من الأنظمة التقليدية – وبطاريات SeaPower المقاومة للضغط تحل اختناق التحمل الذي عانى منه المركبات تحت الماء المستقلة لعقود. هذا الخندق التقني، المحمي بـ31 براءة اختراع مسجلة في 19 عائلة، حوّل كراكن من مصنّع حساسات متخصص إلى منصة استخبارات تحت بحرية مدمجة رأسيًا.
التحول المالي يؤكد هذا التموضع الاستراتيجي. ارتفعت إيرادات الربع الثالث 2025 بنسبة 60% على أساس سنوي إلى 31.3 مليون دولار، مع توسع الهوامش الإجمالية إلى 59% ونمو EBITDA المعدل 92% إلى 8.0 مليون دولار. حصن الميزانية بـ126.6 مليون دولار نقدًا (ارتفاع 750% عن العام السابق) يوفر رأس المال لتنفيذ استراتيجية مزدوجة: نمو عضوي عبر مبادرة البنية التحتية تحت البحر الحرجة لحلف الناتو، واستحواذات استراتيجية مثل شراء 3D at Depth بـ17 مليون دولار التي أضافت قدرات ليدار تحت مائية. إعادة تقييم السوق بنسبة 1000% منذ 2023 تعكس ليس مبالغة تخمينية بل اعترافًا جوهريًا بأن كراكن تسيطر على بنية تحتية حاسمة للاقتصاد الأزرق الناشئ.
شددت التوترات الجيوسياسية الطلب، مع تخريب نورد ستريم كنقطة تحول في مشتريات الدفاع. مهمة بالتيك سينتري لحلف الناتو والتركيز على مستوى التحالف لحماية 97% من حركة الإنترنت عبر الكابلات تحت البحرية تخلق رياحًا خلفية مستمرة. شاركت تقنية كراكن في سبعة فرق بحرية في REPMUS 2025، مظهرة توافقًا عابرًا للمنصات يجعلها المعيار العالمي. مع التعرض لدورة طاقة الرياح البحرية الفائقة (250 جيجاوات بحلول 2030) وعمليات التعدين في أعماق البحار بقيمة 177 تريليون دولار من الموارد، وضعت كراكن نفسها كمزود «المعاول والمجارف» الضروري لعدة مسارات نمو علمانية في آن واحد.
OCULأوكولار ثيرابيوتكس: شركة رائدة في مجال التكنولوجيا الحيوية على وشك الحصول على بيانات مهمة.
ترتبط قيمة الشركة بشكل شبه كامل بنجاح دواءها AXPAXLI.
قد يكون هذا الدواء الأول في فئته الذي يحصل على تصنيف "أفضلية" من إدارة الغذاء والدواء الأمريكية (FDA) مقارنةً بمعيار الرعاية الحالي (aflibercept). من المتوقع صدور بيانات حاسمة في الربع الأول من عام 2026.
حصلت تصاميم جميع الدراسات الرئيسية (SOL-1، HELIOS-2) على موافقة مسبقة من إدارة الغذاء والدواء الأمريكية، مما يقلل من المفاجآت التنظيمية.
سيفتح هذا النجاح الباب ليس فقط لسوق الضمور البقعي المرتبط بالعمر الرطب (حوالي 15 مليار دولار أمريكي)، بل أيضًا لمجموعة أكبر من مرضى اعتلال الشبكية غير السكري (NPDR)، والذين لا تتوفر لهم علاجات تُذكر.
من المقرر إصدار البيانات خلال السنوات القادمة (SOL-1 في عام 2026، SOL-R في عام 2027)، مما سيزيد من الاهتمام بالسهم.
يُعدّ OCUL رهانًا نموذجيًا عالي المخاطر في مجال التكنولوجيا الحيوية، مع وجود عوامل تحفيز واضحة. وهو مناسب فقط للجزء الأقل عرضة للمخاطر من المحفظة. الحدث الرئيسي الذي سيحدد مصير الشركة لسنوات قادمة هو بيانات AMD الرطبة في أوائل عام ٢٠٢٦.
حتى الآن، ساهمت جميع خطوات الشركة في تعزيز الثقة بنجاحها.
AMZN🌎 أمازون بعد الربع الثالث: القوة، الاستراتيجية، والجاذبية
انهيار على خلفية قوة: شهدت أسهم أمازون تصحيحًا قصير الأمد بالتزامن مع السوق الأوسع، إلا أن هذا التحرك كان مدفوعًا بالمشاعر العامة أكثر من التغيرات في أساسيات الشركة.
النتائج الفصلية كنقطة تحول: كان تقرير الربع الثالث حافزًا قويًا، مما دفع السوق إلى إعادة تقييم مسار أمازون. لم تكتفِ الشركة بتجاوز التوقعات في كلا المؤشرين الرئيسيين، بل حققت ذلك أيضًا بشكل مقنع: حيث تجاوزت أرباح السهم الواحد تقديرات المحللين بنسبة 25%. بعد هذه النتائج، ارتفعت أسهم الشركة بأكثر من 13%، مما يعكس تفاؤل المستثمرين بشأن نمو الربحية.
محركات النمو: قطاع التجزئة يكتسب زخمًا، وAWS تتسارع
• عودة AWS إلى النمو الديناميكي: شهد قسم السحابة الأساسي تسارعًا في النمو إلى 20% على أساس سنوي، وهو رقم مثير للإعجاب لشركة تبلغ إيراداتها السنوية حوالي 130 مليار دولار. هذا يُشير إلى زخم متجدد ويُعزز مكانة أمازون في سباق الريادة في مجال الذكاء الاصطناعي.
• يُظهر قطاع التجزئة كفاءة تشغيلية: على عكس التوقعات السابقة، بدأت قطاعات التجزئة (أمريكا الشمالية والعالمية) تُساهم بشكل كبير في إجمالي عائد الاستثمار (ROIC). وتشهد هوامش ربحها التشغيلية نموًا، مما يُحقق رافعة تشغيلية طال انتظارها. ويُعزى ذلك إلى سنوات من الاستثمار في الأتمتة والخدمات اللوجستية، والتي تُقلل الآن من تكاليف الوحدة وتُوسّع هوامش الربح الإجمالية.
المزايا الاستراتيجية في عصر الاستقلالية: تستفيد أمازون هيكليًا من الاتجاهات الكلية
1. الأتمتة كمحرك: يُقلّص تطبيق الأنظمة المستقلة التكاليف، مما يسمح للشركة بزيادة هوامش الربح وخفض الأسعار للمستهلك النهائي في آنٍ واحد. وهذا يُنشئ دورة ذاتية الاستدامة: نمو الحجم، وزيادة الرافعة التشغيلية، ونمو ربح السهم الواحد، واستثمارات إضافية في الكفاءة.
٢. التكامل الرأسي: تُشكّل السيطرة على سلسلة التوريد، من مراكز الخدمات اللوجستية إلى البنية التحتية السحابية لـ AWS، حاجزًا فريدًا يصعب تكراره أمام دخول المنافسين، وتضمن استقرار التدفق النقدي على المدى الطويل.
مشكلة القيمة: ليست رخيصة، ولكنها معقولة
على الرغم من ارتفاع سعر سهم أمازون، لا يبدو أنها مُبالغ في تقييمها مقارنةً بنظيراتها.
• مع مضاعف ربحية متوقع يبلغ حوالي ٣٨ ضعفًا، تُتداول الشركة بخصم كبير عن متوسطها لخمس سنوات.
• بالمقارنة مع شركات أخرى من قائمة Magnificent 7، تُمثل أمازون قيمة معقولة، خاصةً مقارنةً بشركات مثل NVDA أو TSLA الأكثر تكلفة.
• تُشكّل النفقات الرأسمالية المرتفعة (١١٦ مليار دولار على مدى ١٢ شهرًا) الموجهة إلى البنية التحتية للذكاء الاصطناعي ضغطًا مؤقتًا على التدفق النقدي الحر. يُعدّ هذا استثمارًا في النمو المستقبلي، ولكن ينبغي على المستثمرين مراعاة هذا العامل.
بتلخيص بيانات الربع والمؤشرات الاستراتيجية، فإنّ السيناريو الإيجابي لأمازون يفوق المخاطر (الضغوط التنظيمية، والإنفاق الدوري، والمنافسة السحابية).
تجمع أمازون بين النضج والكفاءة التشغيلية وإمكانات التسريع بفضل خدمات أمازون ويب والأتمتة.
نعتبر أمازون من أفضل الشركات ضمن مؤشر M7، وستُحقق قريبًا إحدى أفضل النتائج ضمن مؤشر Magnificent 7.
نرى أن الموجة التصحيحية الرابعة شارفت على الانتهاء، وسيُسجل السهم قريبًا أعلى مستوياته التاريخية.
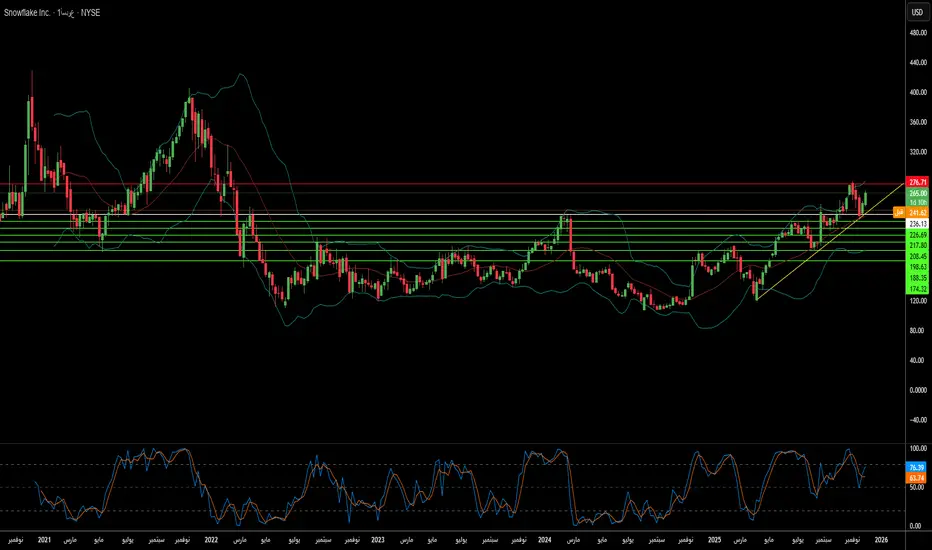
هل تستطيع عمالقة البيانات البقاء بعد نجاحها؟تقف شركة سنوفليك (المدرجة في بورصة نيويورك: SNOW) عند مفترق طرق حاسم، تواجه ما وصفه التقرير بـ"عاصفة مثالية من الرياح المعاكسة المتقاربة". على الرغم من تجاوزها توقعات المور Street للربع الثالث من السنة المالية 2026 بإيرادات بلغت 1.21 مليار دولار (بزيادة 29% على أساس سنوي)، إلا أن السهم انهار بينما ركز المستثمرون على تباطؤ معدلات النمو والتوجيهات المستقبلية المقلقة. الشركة التي كانت تجسد سيطرة التخزين السحابي للبيانات تواجه الآن حربًا متعددة الجبهات ضد منافسين شرسين، وتحولات تكنولوجية، وضغوط اقتصادية كلية غيّرت جذريًا تقييمات شركات SaaS.
يحدد التقرير عدة تهديدات هيكلية تقوض الموقف التنافسي لسنوفليك. برزت Databricks كقوة صاعدة، بقيمة حديثة 100 مليار دولار مقابل ~88 مليار لسنوفليك، وتنمو إيراداتها بأكثر من 50% سنويًا مقابل 29% لسنوفليك. صعود Apache Iceberg، صيغة جدول مفتوحة تتيح للعملاء تخزين البيانات في تخزين كائنات رخيص بدلاً من نظام سنوفليك الخاص، يهدد بأكل إيرادات التخزين عالية الهامش. كما انخفض معدل الاحتفاظ بالإيرادات الصافية من ذروات تجاوزت 150% إلى 125%، مما يشير إلى التشبع بين عملاء المؤسسات وصعوبة توسيع الاستخدام داخل الحسابات الحالية.
إلى جانب الديناميكيات التنافسية، تواجه سنوفليك تحديات اقتصادية كلية وجيوسياسية تزيد من صعوباتها. انتهاء أسعار الفائدة شبه الصفرية ضغط تقييمات أسهم النمو طويلة الأجل، بينما تحول إنفاق تكنولوجيا المعلومات في المؤسسات من الهجرة السحابية إلى التحسين والبنية التحتية للذكاء الاصطناعي – حيث تتدفق الميزانيات نحو وحدات معالجة الرسوميات وتدريب نماذج اللغة الكبيرة بدلاً من التخزين التقليدي. هجمات حشو بيانات الاعتماد في 2024 على حسابات العملاء، رغم أنها لم تكن اختراقًا للمنصة، ألحقت ضررًا بسمعة سنوفليك "الآمنة بتصميم" في الوقت الذي تفرض فيه مخاوف سيادة البيانات والتجزئة التنظيمية نشر بنى تحتية مكلفة عبر اختصاصات متعددة. يجب على الشركة تنفيذ تحول مثالي نحو التحليلات المدعومة بالذكاء الاصطناعي مع احتضان الصيغ المفتوحة دون تدمير نموذج أعمالها – معضلة المبتكر الكلاسيكية التي ستحدد ما إذا كانت سنوفليك ستستعيد هيمنتها السابقة أو تستقر كأداة ناضجة وسلعية.
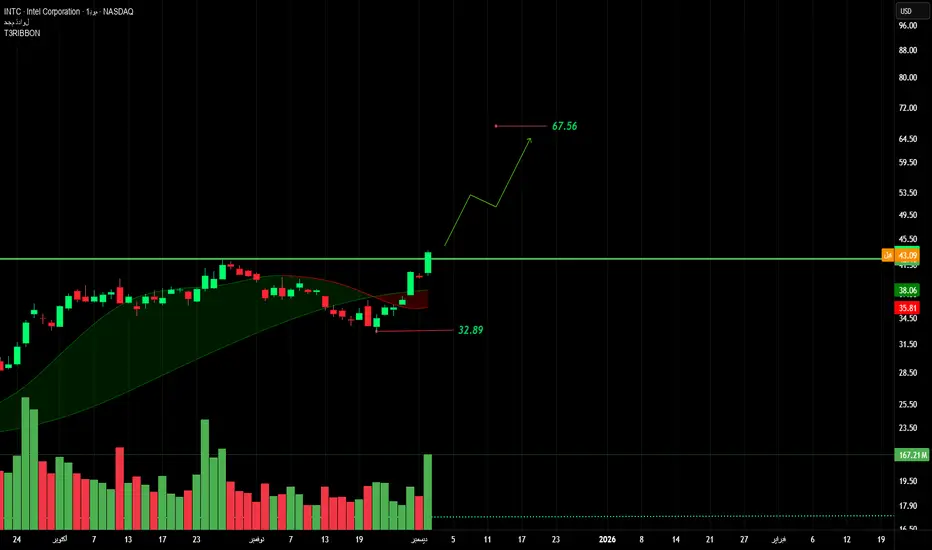
intc الشارت يُظهر اختراقًا واضحًا لمنطقة مقاومة محورية عند 40.50–41.00 واجتماع ثلاث إشارات قوة دفعة واحدة:
شمعة اختراق قوية ذات جسم ممتلئ فوق المقاومة.
ارتفاع كبير في الفوليوم (حجم تداول عالي جدًا) — وهذا أهم عنصر لأنه يؤكد أن الاختراق مؤسسي وليس مضاربي.
خروج واضح من مرحلة هبوط عرضي دام أسابيع.
📊 المستويات الفنية الظاهرة في الشارت
الدعم الأقرب
32.89: هذا المستوى يمثّل آخر قاع واضح، وهو stop-loss تقني في حال كسر هيكلي (غير مرجح حاليًا).
المقاومة التي تم اختراقها
المنطقة حول 41.00 – 43.00 (السعر الحالي فوق الخط الأخضر).
اختراقها يعطي إشارة بداية موجة صعود متوسطة.
الهدف الفني المرسوم على الشارت
✔️ 67.56 دولار
الهدف منطقي لأن الشارت يشير إلى بداية موجة تعويض بعد فترة هبوط طويلة.