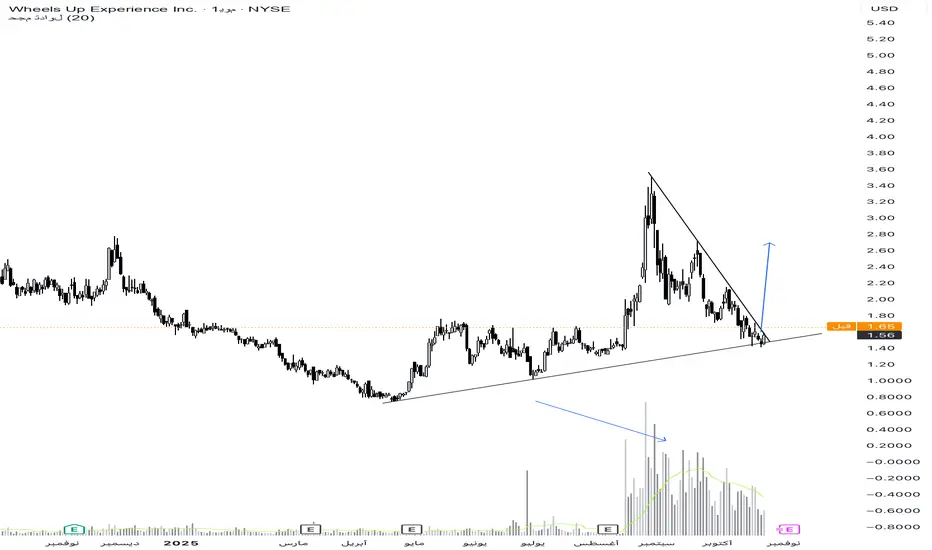
Upالسهم قريب من اختراق وعلى الترند الزياره الثالثه لذلك السهم إيجابي ومتوقع أهداف اعلى الوقف كسر الادنىشراءمن KINGDOMOFTASI0
وتد هابط و فركتكل و سيناريو مجنون لدينا وتد هابط ضخم يستهدف منطقة 126 الف و لدينا سناريو فركتكل مجنون حيث يتضح لدينا صعود متواصل حتى منطقة 46 الف لمن يقول ان الأمر هذا جنون ولا يمكن حدوثه قبل سنتين كانت القمه التاريخيه 280 الف دولار لا تطمع كثير ولكن لا تفوت الفرصة حيث السهم منافس ل انتل و من مشاريع الكوانتم وهي تقنيه جباره و قادمه بشكل قوي باذن الله شراءمن QuantScript2210
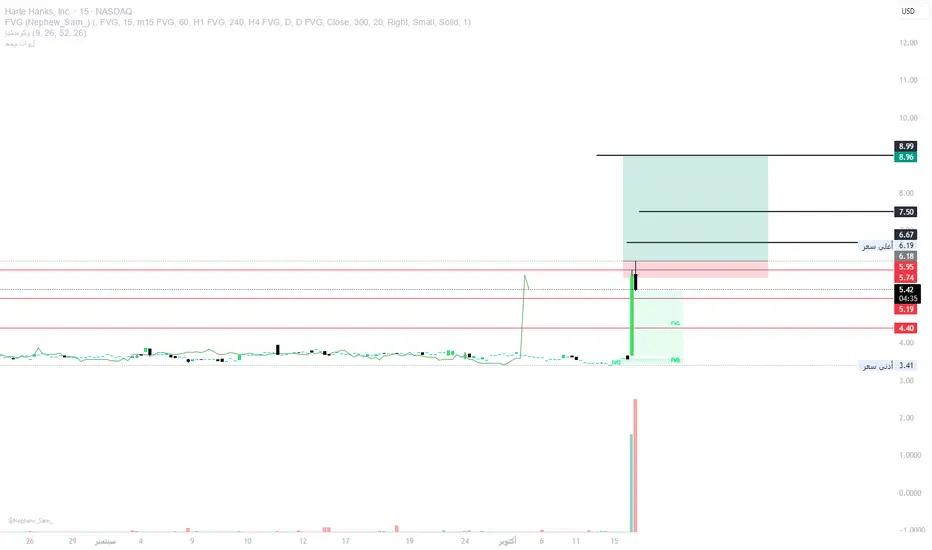
BFH US🌎بريد فاينانشال شركة خدمات مالية تعتمد على التكنولوجيا. يتمثل نشاطها الرئيسي في تقديم حلول مخصصة قائمة على البيانات للمدفوعات والقروض والادخار. تشمل مجالات عملها الرئيسية: بطاقات ائتمان خاصة بها وأخرى مشتركة بالشراكة مع تجار التجزئة. خطط التركيب ومنتجات الشراء الآن والدفع لاحقًا (BNPL). حلول مباشرة للمستهلك، مثل بطاقة بريد كاش باك أمريكان إكسبريس ومنتجات بريد سيفينغز. خدمات تسويقية وبرامج ولاء وتحليلات تساعد العلامات التجارية على جذب العملاء. أعلنت بريد فاينانشال عن أرباح معدلة للسهم الواحد (EPS) تراوحت بين 3.14 و3.15 دولار أمريكي للربع الثاني من عام 2025، متجاوزةً بشكل كبير توقعات المحللين التي تراوحت بين 1.85 و1.92 دولار أمريكي. مضاعفات الشركة منخفضة. مضاعف الربحية 9.0 مضاعف القيمة الدفترية 0.8 عائد توزيعات الأرباح 1.4% مع ذلك، لا توزع الشركة سوى 14% من أرباحها كأرباح. يُستخدم جزء من العائدات لإعادة شراء الأسهم. نتوقع عائدًا على حقوق الملكية (مضاعف القيمة الدفترية 1.0)، مما يعني نموًا بنسبة 20% تقريبًا.شراءمن A3MInvestmentsتم تحديثه 1
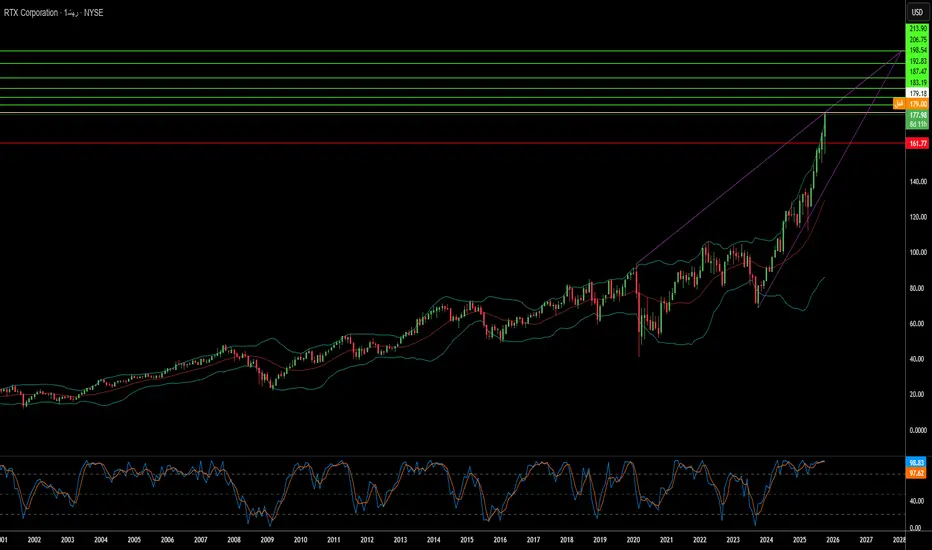
هل يمكن لتأخير بـ251 مليار دولار التنبؤ بالمستقبل؟لقد وضعت شركة RTX Corporation نفسها في تقاطع الضرورات الدفاعية العالمية المتزايدة وانتعاش الطيران التجاري، مما أدى إلى إنشاء تأخير هائل قدره 251 مليار دولار يوفر رؤية إيرادات غير مسبوقة. أعلنت الشركة عن نتائج قوية في الربع الثالث من عام 2025 بمبيعات بلغت 22.5 مليار دولار (زيادة 12% على أساس سنوي) ورفعت توجيهها للسنة الكاملة، مدفوعة بنمو عضوي ذي أرقام مزدوجة عبر جميع القطاعات. تعكس هذه الأداء ميزة RTX المزدوجة في السوق: ارتفاع الإنفاق الدفاعي، مع الوصول إلى الإنفاق العسكري العالمي إلى 2.7 تريليون دولار في عام 2024 وهدف الناتو الجديد بنسبة 5% من الناتج المحلي الإجمالي بحلول عام 2035، بالإضافة إلى الطلب المتعافي في الطيران التجاري المتوقع أن يتجاوز 12 مليار مسافر بحلول عام 2030. تركز التفوق التكنولوجي لـ RTX على ابتكارات أشباه الموصلات الغاليوم نتريد (GaN) الخاصة التي تقود أنظمة الرادار من الجيل التالي، مما يخلق حواجز دخول كبيرة. يوفر رادار LTAMDS للشركة ضعف الطاقة لأنظمة باتريوت القديمة مع القضاء على النقاط العمياء في ساحة المعركة، ورادار APG-82(V)X الذي تم إطلاقه حديثًا يعزز قدرات طائرات المقاتلة ضد التهديدات المتقدمة. تؤكد العقود الكبرى هذا الهيمنة، بما في ذلك جائزة الجيش بقيمة 5 مليارات دولار لنظام مكافحة الطائرات بدون طيار Coyote، والتي تمتد حتى عام 2033. التزمت RTX بأكثر من 600 مليون دولار لتوسيع التصنيع هذا العام وحده، مع توسعة منشأة تكامل الصواريخ في ريدنستون التي تستهدف تحديدًا زيادة إنتاج إصدارات الصاروخ القياسي وحلول مكافحة الهيبيرسونيك. من جانب الطيران التجاري، حقق محرك GTF Advantage لـ Pratt & Whitney شهادة EASA في الربع الرابع من عام 2025، مما يحل التحديات السابقة للمتانة بتصميم يستهدف ضعف وقت الخدمة على الجناح مقارنة بالنماذج السابقة. تضمن هذه الاختراق السيطرة على أساطيل A320neo وA220، مما يضمن عقودًا لعقود من إيرادات الصيانة والإصلاح والترقية ذات الهامش العالي. تستغل شبكة MRO العالمية لـ Collins Aerospace التي تضم أكثر من 70 موقعًا وبرنامج AssetFlex المرن قيود سلسلة التوريد التي تجبر شركات الطيران على الاستثمار بشكل أكبر في صيانة الأسطول بدلاً من شراء طائرات جديدة. يبدو المسار المالي مقنعًا: يتوقع المحللون أن يرتفع التدفق النقدي الحر من 5.5 مليار دولار في عام 2023 إلى 9.9 مليار دولار بحلول عام 2027، مما يمثل نموًا سنويًا بنسبة 15.5% ويقلص مضاعف السعر إلى FCF من 31.3x إلى 17.3x. تحافظ وول ستريت على تصنيف إجماعي "شراء" عبر 13 شركة تغطية دون توصيات بيع. محفظة براءات الاختراع البالغة 60,000 لـ RTX، المبنية على إنفاق بحث وتطوير سنوي قدره 7.5 مليار دولار، تغطي المواد المتقدمة والذكاء الاصطناعي والاستقلالية والدفع من الجيل التالي، مما يخلق دورة تعزيز ذاتية حيث تدفع الاستثمارات التكنولوجيا الخاصة التي تضمن عقودًا حكومية طويلة الأمد. مع تأكيد تصنيف الائتمان BBB+ ونظرة مستقرة، تقدم RTX أطروحة استثمارية هيكلية سليمة مبنية على الضرورة الجيوسياسية والحواجز التكنولوجية وتوسع توليد النقد.شراءمن UDIS_View2
ثلاث أخطاء شائعة يجب على المتداولين تجنبهيمكن للمتداولين من جميع المستويات، من المبتدئين إلى المحترفين ذوي الخبرة، أن يقَعوا ضحيةً للأخطاء النفسية التي تؤدي إلى قرارات تداول سيئة وخسائر مالية. إن فهم هذه الأخطاء وتجنبها أمرٌ بالغ الأهمية لتطوير استراتيجية تداول قوية وتحقيق النجاح المستمر في الأسواق. 1️⃣ الخوف من فوات الفرصة (FOMO) الخوف من فوات الفرصة هو شعور شائع يجعل المتداولين يتخذون قرارات متهورة بسبب الخوف من تفويت الأرباح المحتملة. وغالبًا ما يؤدي ذلك إلى مطاردة الاتجاهات أو الدخول في صفقات دون تحليل كافٍ. 👉 للتغلب على هذا الشعور، يجب على المتداولين الالتزام بخطة التداول الخاصة بهم، والحفاظ على الانضباط، والتركيز على الفرص ذات الاحتمالية العالية بدلاً من التفاعل مع تحركات السوق بدافع الخوف. 2️⃣ التداول الانتقامي (Revenge Trading) التداول الانتقامي هو الرغبة العاطفية في استرداد الخسائر السابقة من خلال صفقات متسرعة وغير مدروسة. وغالبًا ما يكون ذلك بدافع الرغبة في إثبات الصواب أو استعادة السيطرة على السوق. 👉 لتجنب هذا الخطأ، يجب على المتداولين التحلي بالانفصال العاطفي، وتقبّل الخسائر كجزء طبيعي من التداول، وعدم السماح للعواطف بالتحكم في قراراتهم. 3️⃣ مغالطة المقامر (Gambler’s Fallacy) مغالطة المقامر هي الاعتقاد الخاطئ بأن الأحداث الماضية تؤثر على نتائج الأحداث المستقبلية، مما يؤدي إلى افتراض أن الاتجاهات ستستمر إلى الأبد أو أن الأحداث العشوائية يمكن التنبؤ بها. 👉 يجب على المتداولين أن يدركوا أن كل صفقة هي حدث مستقل باحتمالاتها الخاصة، وأن الأداء السابق لا يضمن النتائج المستقبلية. يجب الاعتماد على التحليل السليم وإدارة المخاطر بدلاً من الحدس أو الخرافات. ⸻ من خلال تجنب هذه الأخطاء النفسية الشائعة، يمكن للمتداولين تطوير نهج أكثر انضباطًا وعقلانية في التداول، مما يزيد من فرصهم في تحقيق النجاح على المدى الطويل. تعليممن TradingshopUS35
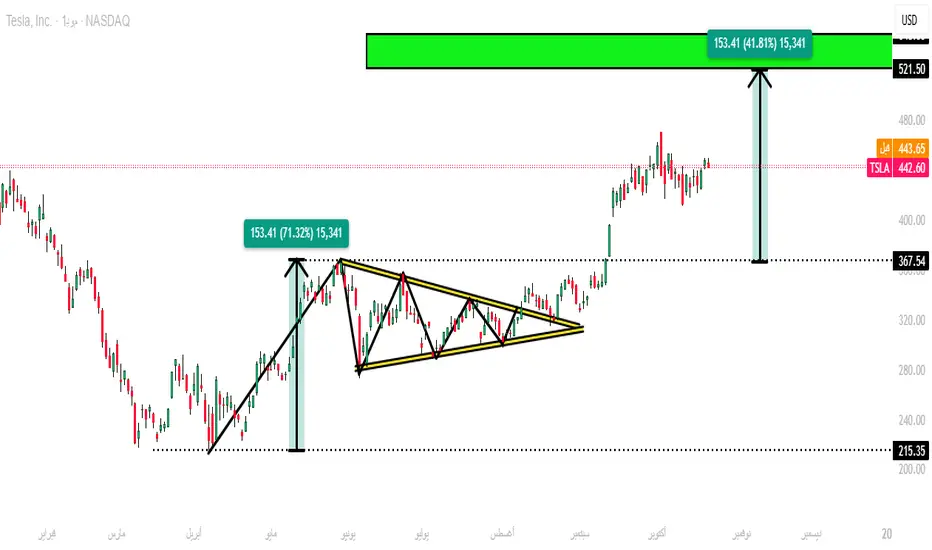
TSLA … نموذج القوة لم ينتهي المثلث المتماثل 📅 22 أكتوبر 2025 ✍️ بقلم: المحلل أسعد أبوريان 📈 تحليل فني – سهم Tesla (TSLA) – الفاصل اليومي 🔹 النموذج الاستمراري الذهبي: على الفاصل اليومي، تشكّل أمامنا نموذج المثلث المتماثل (Symmetrical Triangle) بدقة فنية نادرة، وهو أحد أقوى النماذج الاستمرارية الصاعدة التي تميّز السلوك السعري الاحترافي للمؤسسات. يتّضح أن المثلث عمل كمنطقة تجميع قوية بعد الصعود من 225 إلى حدود 385 دولار، قبل أن تنجح تسلا باختراقه للأعلى، مؤكّدةً استمرار الاتجاه الرئيسي. 🔹 القياس الفني والهدف النموذجي: عند تطبيق قاعدة القياس الكلاسيكية للنموذج — أي قياس طول الموجة السابقة للنموذج وإسقاطها من نقطة الاختراق — نجد أن الهدف الفني يتجه نحو المنطقة الواقعة بين: 🎯 521 – 548 دولار أي صعودٌ محتمل يقارب +42% من مستويات الدعم الأخيرة عند 367 دولار. تلك المنطقة تمثّل المستهدف الفني للنموذج الاستمراري، كما أنها قد تتزامن مع مقاوماتٍ نفسية وتاريخية هامة. 🔹 قراءة السلوك السعري: الزخم الصاعد بعد الاختراق يشير إلى دخولٍ مؤسسي واضح، مع استقرار السعر فوق المتوسط المتحرك 100 يوم، مما يعزز سيناريو استمرار الترند الصاعد على المدى المتوسط. أي تصحيحٍ قادمٍ نحو منطقة 370–385 قد يكون فرصة ذهبية لإعادة التمركز قبل الانطلاقة القادمة. 🚀 الخاتمة : تسلا لا تُعلّم فقط كيف تُصنع السيارات الكهربائية… بل تُعلّم السوق كيف يُصنع الاتجاه! ⚡ الطريق نحو منطقة 520 لم يعد بعيداً، والموجة القادمة قد تحمل معها اختراقاً تاريخياً جديداً. ابقَ متيقظاً — الطاقة لا تُفنى… بل تتحوّل إلى ترند صاعد 🔥من Mr-WallStreet14
هل تُثبت التكامل الرأسي حلمًا طائرًا؟تواجه جوبي أفيايشن تقاربًا حرجًا من الضعف الهيكلي الذي يهدد رؤيتها الطموحة للتاكسي الجوي. تسعى الشركة إلى استراتيجية تكامل رأسي كاملة، تسيطر على كل شيء من التصنيع إلى العمليات، مما يتطلب إنفاق رأس مال استثنائي. مع خسائر ربع سنوية تتجاوز 324 مليون دولار واحتياطيات نقدية تنفذ بسرعة، يجب على جوبي رفع تمويل الأسهم باستمرار، مما يخفف دائمًا من حصة المساهمين. يصطدم هذا النموذج عالي الاحتراق ببيئة ماكرو اقتصادية قاسية حيث ترفع أسعار الفائدة المرتفعة بشكل دراماتيكي تكلفة رأس المال للمشاريع قبل الإيرادات، مما يضاعف الضغط المالي في اللحظة الخاطئة تمامًا. يزيد الاحتكاك التنظيمي من هذه الرياح الاقتصادية المعاكسة. طلب الإدارة الفيدرالية للطيران وثائق إضافية للسلامة، مما يدفع نشر التجاري في الولايات المتحدة ربما إلى ما بعد 2027 ويضعف التوقعات المالية بشكل شديد. بينما حققت جوبي معالم فنية مثل التحضير لاختبارات الطيران لتفويض فحص النوع، يدرك السوق بشكل صحيح أن جاهزية الأجهزة لا يمكن أن تتغلب على القصور البيروقراطي. صفقة جوبي بقيمة 125 مليون دولار لشراء Blade، المقصودة لتسريع الدخول إلى السوق، تجلس الآن كأصل غير منتج مكلف في انتظار التصريح التنظيمي. في الوقت نفسه، تواجه جوبي مسؤوليات محتملة تزيد عن 100 مليون دولار من دعوى أسرار تجارية لـAerosonic بشأن مسبارات بيانات الهواء الحرجة، مع رفض المحكمة طلب جوبي برفض الدعوى بالفعل. يخلق اندماج هذه التحديات مشكلة تقييم معدلة للمخاطر شديدة. يتوقع المحللون انخفاضًا متوسطًا بنسبة 30% من مستويات التداول الحالية، مع أهداف هبوطية تشير إلى انخفاضات محتملة تتجاوز 65%. يمثل تحول جوبي الدولي إلى دبي واليابان تحوطًا جيوسياسيًا ضد تأخيرات الإدارة الفيدرالية للطيران لكنه يقدم تعقيدًا تنظيميًا بإعادة ترتيب تسلسل الشهادة المفضل. قد تشتت استحواذات الشركة على تكنولوجيا الطيران الذاتي (Xwing) وأنظمة الطاقة الهجينة (H2Fly) التركيز الهندسي بعيدًا عن أهداف الشهادة الأساسية. مع عدم احتمالية الربحية قبل 2027-2028 وتهديدات وجودية تمتد عبر المجالات القانونية والتنظيمية والمالية، يخفض السوق بشكل عقلاني آفاق جوبي رغم إنجازاتها الفنية.بيعمن UDIS_View1
بعد تجاوز النطاق الاحمر فقطفرصة للدخول بعد الاعغلاق فوق النطاق الاحمر ماعداه يستمر بالهبوط الى الخطوط الموضحه في الاسفلمن hmeed88880
Jpm اين ومتىهل مثلث ضغط الشموع ينبهنا الى انفجار الى 330 في خلال الجلسات القادمة يستحق التحليل و المتابعة ليست توصية لكن تنبيه و نقطة نقاش تستحق التوقف لتأمل من Abu-Ammar05266
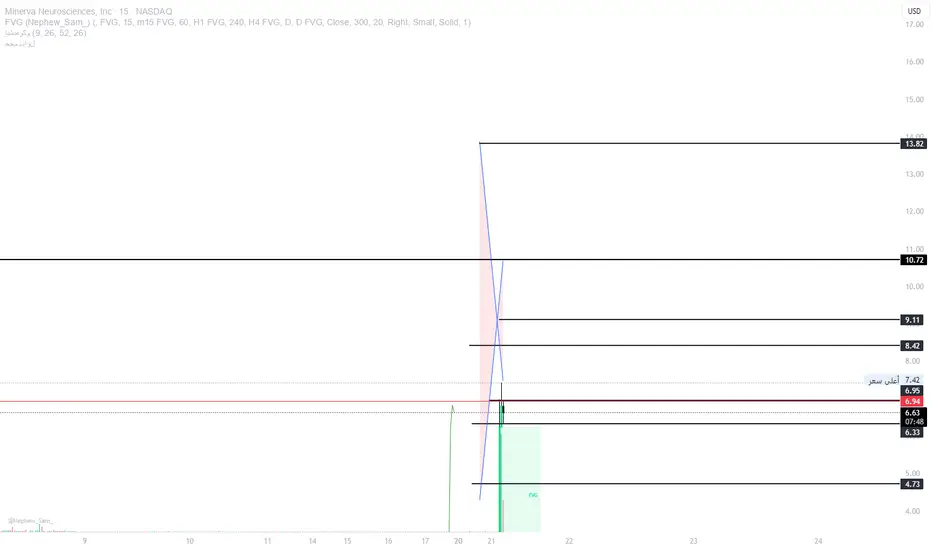
nervعلى فريم الربع ساعه تجاوز المقاومه تحقق اول هدفين الى ان يكون دعم فوقهم ثم باقي الاهداف من hmeed88881
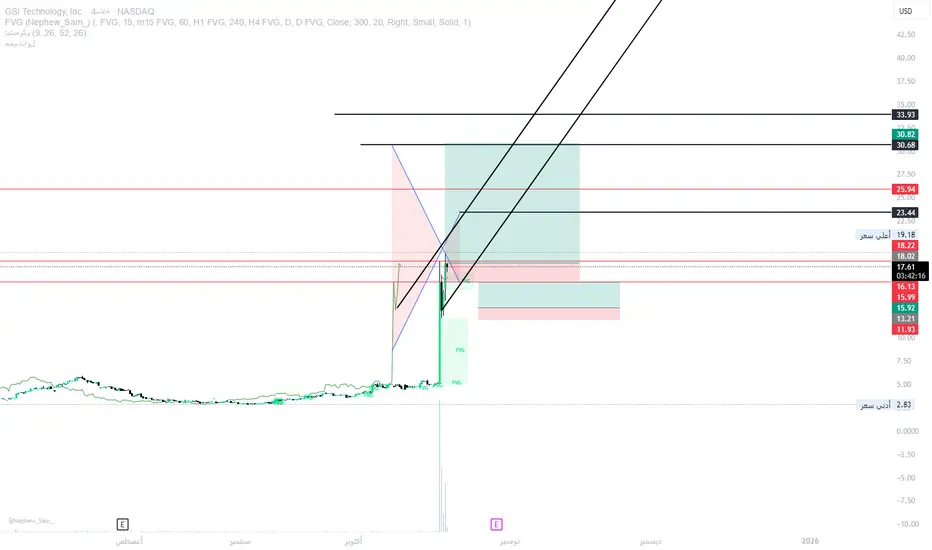
gsitعلى فريم الاربع ساعات تجاوزالمنطقة وعدم كسرها يستهدف المنطقة المحدده والاهداف تباعا في حال الكسر يوجد فرصة مضاربيه للمنطقة السفلىمن hmeed8888220
هل يمكن لشرائح الذاكرة أن تصبح أسلحة جيوسياسية؟قامت ميكرون تكنولوجي بتحويل استراتيجي من منتج ذاكرة سلعية إلى مزود بنية تحتية حاسمة، مما يضعها عند تقاطع احتياجات الحوسبة بالذكاء الاصطناعي ومصالح الأمن القومي الأمريكية. تظهر أداء الشركة المالي لعام 2025 نجاح هذا التحول، مع ارتفاع إيرادات مراكز البيانات 137% على أساس سنوي لتشكل 56% من إجمالي المبيعات. توسعت هوامش الربح الإجمالية إلى 45.7% حيث استحوذت الشركة على قوة تسعير عبر محفظتها المتقدمة للذاكرة عالية عرض النطاق (HBM) ومنتجات DRAM التقليدية. ينبع هذا التوسع المزدوج في الهوامش من ديناميكية سوقية غير عادية: إعادة تخصيص السعة نحو رقائق الذكاء الاصطناعي المتخصصة أنشأت قيود إمداد اصطناعية في الذاكرة القديمة، مما دفع ارتفاع الأسعار يتجاوز 30% في بعض القطاعات. بالمقابل، سعة HBM3E حتى 2026 قد بيعت بالكامل. تركز القيادة التكنولوجية لميكرون على كفاءة الطاقة وابتكار التصنيع الذي يترجم مباشرة إلى اقتصاديات العملاء. توفر حلول HBM3E للشركة عرض نطاق يتجاوز 1.2 تيرابايت/ثانية مع استهلاك 30% أقل طاقة من التكوينات المنافسة ذات 8 طبقات—ميزة حاسمة لمشغلي الهيبرسكيل الذين يديرون تكاليف الكهرباء عبر مساحات مراكز بيانات هائلة. يعزز هذا الحافة الكفاءة التقدم العلمي في التصنيع، خاصة نشر الإنتاج الضخم لـDRAM 1γ باستخدام الليثوغرافيا فوق البنفسجية المتطرفة. يوفر هذا الانتقال إلى العقدة أكثر من 30% بتات لكل رقاقة مقارنة بالأجيال السابقة مع تقليل استهلاك الطاقة بنسبة 20%، مما يخلق مزايا تكلفة هيكلية يجب على المنافسين مطابقتها من خلال استثمار بحث وتطوير ثقيل. حولت موقع الشركة الفريد كالشركة الوحيدة المصنعة لـHBM في أمريكا إياها من مورد مكونات إلى أصل قومي استراتيجي. تهدف خطة توسعة ميكرون بقيمة 200 مليار دولار في الولايات المتحدة، المدعومة بـ6.1 مليار دولار من تمويل قانون CHIPS، إلى إنتاج 40% من سعة DRAM محليًا خلال عقد. يمنح هذا الموقع الجيواستراتيجي وصولًا مفضلًا إلى هيبرسكيلرز أمريكيين ومشاريع حكومية تتطلب مكونات آمنة من مصادر محلية، حاجز تنافسي مستقل عن المواصفات التكنولوجية الفورية. معًا مع محفظة براءات اختراع قوية تغطي تكديس الذاكرة ثلاثي الأبعاد وهياكل الإقلاع الآمنة، أقامت ميكرون طبقات دفاعية متعددة تتجاوز دورات صناعة أشباه الموصلات النموذجية، مما يؤكد أطروحة استثمار لنمو هامش ربح عالٍ مستدام من خلال محركات هيكلية بدلاً من دورية.شراءمن UDIS_View2
replعلى الربع ساعة تجاوز القمه يستهدف منطقة 10 ثم بتجاوزها يستهدف 13دولار حتى الان لم يتجاوز ولم يكسر الدعممن hmeed88880
هل يمكن لشركة واحدة كسر قبضة الصين على المعادن النادرة؟أصبحت شركة ليناس رير إيرثس ليميتد (OTCPK: LYSCF / ASX: LYC) الوزن الاستراتيجي المضاد للعالم الغربي لسيطرة الصين على المعادن النادرة، وتضع نفسها كبنية تحتية حيوية بدلاً من مجرد شركة تعدين. كالمنتج الرئيسي الوحيد للمعادن النادرة المفصولة خارج السيطرة الصينية، توفر ليناس مواد أساسية لأنظمة الدفاع المتقدمة، والمركبات الكهربائية، وتقنيات الطاقة النظيفة. تحول الشركة يعكس ضرورة جيوسياسية ملحة: لا يمكن للدول الغربية تحمل الاعتماد على الصين بعد الآن، التي تسيطر على نحو 90% من سعة التكرير العالمية للمعادن النادرة وكانت تمتلك سابقًا 99% من معالجة المعادن النادرة الثقيلة. هذا الاحتكار مكن بكين من تحويل المعادن الحيوية إلى أداة دبلوماسية، مما دفع الولايات المتحدة واليابان وأستراليا إلى التدخل بدعم مالي غير مسبوق وشراكات استراتيجية. تأكيد تدفق الدعم الحكومي دور ليناس غير القابل للاستبدال في أمن سلسلة التوريد للحلفاء. منح وزارة الدفاع الأمريكية عقدًا بقيمة 120 مليون دولار لقدرة فصل المعادن النادرة الثقيلة المحلية في تكساس، بينما قدمت حكومة اليابان تمويلًا بقيمة 200 مليون دولار أسترالي لتأمين إمدادات NdPr الأولوية حتى 2038. التزمت أستراليا بـ1.2 مليار دولار أسترالي لاحتياطي المعادن الحيوية، ويستكشف مسؤولو الولايات المتحدة حصصًا في المشاريع الاستراتيجية. هذا الرأسمال المدعوم من الدولة يغير بشكل أساسي ملف المخاطر لدى ليناس، يثبت الإيرادات من خلال عقود الدفاع والاتفاقيات السيادية التي تتجاوز تقلبات سوق السلع التقليدية. إصدار الأسهم الأخير للشركة بقيمة 750 مليون دولار أسترالي يظهر ثقة المستثمرين بأن التوافق الجيوسياسي يتفوق على مخاوف الأسعار الدورية. تحقيقات ليناس التقنية تعزز حصنها الاستراتيجي. نجحت الشركة في إنتاج أول أكاسيد معادن نادرة ثقيلة مفصولة – الديسبروسيوم والتيربيوم – خارج الصين، مما يقضي على أكبر ثغرة عسكرية في الغرب. دائرة الفصل الخاصة بها لـHREE يمكن أن تنتج حتى 1500 طن سنويًا، بينما يوفر منجم Mt Weld عالي الجودة مزايا تكلفة استثنائية. شراكة أكتوبر 2025 مع نوفيون ماغنيتيكس الأمريكية تخلق سلسلة توريد كاملة من المنجم إلى المغناطيس باستخدام مواد غير صينية معتمدة، تعالج عنق الزجاجة في الشريحة السفلية حيث تسيطر الصين أيضًا على تصنيع المغناطيس. التنويع الجغرافي عبر أستراليا وماليزيا وتكساس يوفر تكرارًا تشغيليًا، على الرغم من تحديات الترخيص في منشأة Seadrift تكشف عن الاحتكاك المتأصل في فرض تطوير صناعي سريع على أرض الحلفاء. تُظهر الأهمية الاستراتيجية للشركة بشكل أوضح من خلال استهدافها في عملية التأثير DRAGONBRIDGE، حملة تضليل صينية مدعومة من الدولة تستخدم آلاف الحسابات الوهمية على وسائل التواصل الاجتماعي لنشر روايات سلبية عن منشآت ليناس. أقرت وزارة الدفاع الأمريكية بهذا التهديد علنًا، مؤكدة وضع ليناس كوكيل دفاع وطني. هذه الانتباه العدائي، مع حماية قوية للملكية الفكرية والتزامات حكومية بحماية الاستقرار التشغيلي، تشير إلى أن تقييم ليناس يجب أن يأخذ في الاعتبار عوامل تتجاوز مقاييس التعدين التقليدية – إنها تمثل رهان الغرب الجماعي على تحقيق استقلالية معدنية من الصين الأكثر إصرارًا.شراءمن UDIS_View1
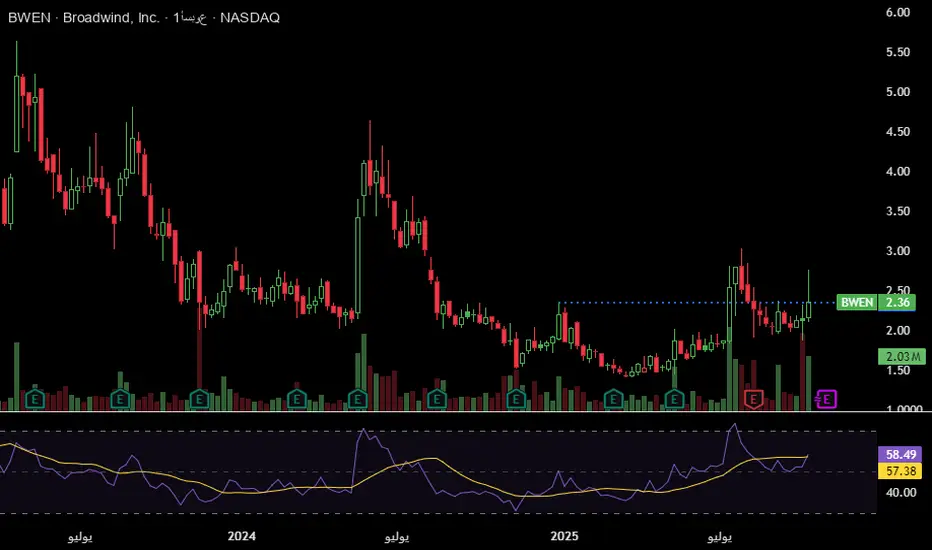
BWENشارت اسبوعي للشركة المذكورة بعالية موضح به الوقف والاهداف والتوفيق من الله فقط نراقب ونرىمن AOONALLAH-10
CMPXشارت اسبوعي للشركة المذكوره بعاليه موضح بها الوقف والهدف والتوفيق من الله نرافب ونرىمن AOONALLAH-1تم تحديثه 1
وتد هابط في اتجاه صاعد ايجابي استمراري تسلاء وتد هابط في اتجاة صاعد تم اختراق الترند وعمل مقاومة والان يخترق هذي القمة وامامة مقاومة قريبة ولدية هدف القمة السابقة والله اعلمشراءمن alswidi1
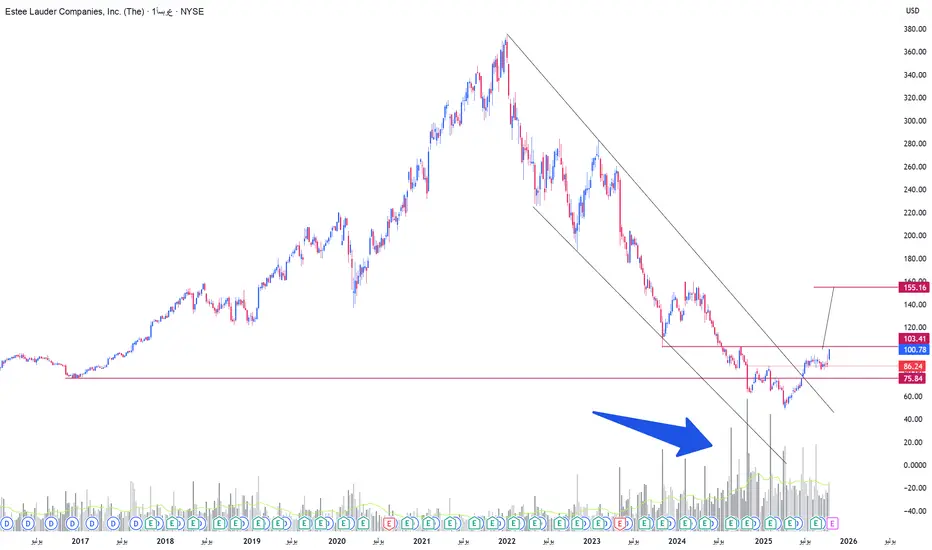
ELسلوك ايجابي في السهم EL فنيا السهم ارتد من قاع 2017 يستهدف مستويات 155 بتجاوز 103 السهم تحت المتابعه الفتره القادمه . شراءمن KINGDOMOFTASI3
lcidاحتمال حافزه جاء بعدها تصحيح. زقزاق بسيط اذا دخل المنطقه الرماديه يعتبر فرصه جيده و الهدف إن شاء الله 26 الوقف كسر الخط الاحمر من UnknownUnicorn535268306
السهم في قاع شهري وسبوعي ويومي ليست توصية بيع أو شراء مثل مو موضح بالرسم السهم بالقاع شهري وسبوعي ويومي 🔴 ملاحظة غير مسؤال عن بيعك أو شراءك البيع والشراء من خصوصيتك 🔴شراءمن XDTR115
السهم عنده حركة عرضية ليست توصية بيع أو شراء السهم واضح بالرسم ارتد من ١.٤٥ إذا ثبت فوقه ⬆️ وقرب قاع تحت ١.٢١ ملاحظة ليست توصية شراء أو بيع شراءمن XDTR3
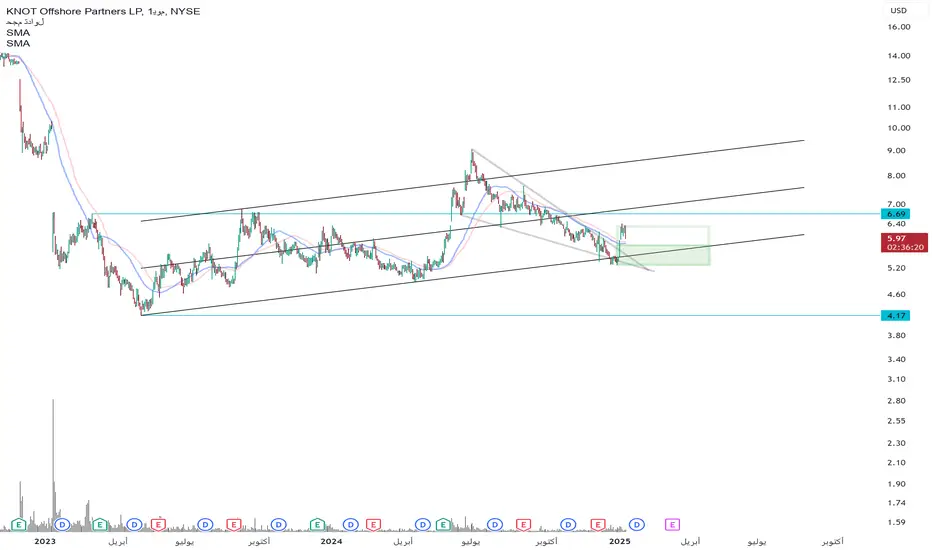
KNOT فنياً جميله المناطق المظلله بالاخضر جميله =============================ليست توصية بالشراء =================================شراءمن Kh817تم تحديثه 114
UPS نظرة فنيةنظرة فنية على سهم UPS في مناطق طلب ربع سنوية وابطى علينا الواو تريد الاسبوعي فاستعنىا بالسلوك السعري شراءمن TrendURfriend80
 شراءشراء
 شراء
 شراء
 شراء
 تعليم
 بيع


 شراء

 شراء

 شراء
 شراء
 شراء
 شراء
 شراء
 شراء