• المنتجات
  • التواصل الاجتماعي
  • الأسواق
  • الوسطاء
  • المزيد
ابدأ الآن
  • الأسواق
  • /أمريكا
  • /الأسهم
  • /الأفكار
GOOGL 8/8/2026 السلام عليكم،، هذه قراءة للسهم اعلاه وتحتمل الخطأ اكثر من الصواب وليست دعوة للشراء او البيع لكن من باب المناقشة والتدرب وتبادل الاراء والخبرات مع الأخوة المهتمين ، فأقول وبالله التوفيق صعد السهم مؤخرا الى مناطق 383 $ ثم عاد وهبط وصحح وجنى ارباحه ومن خلال الشارت المرفق يرى القاري الكريم كما ارى انه في مناطق تستحق المتابعة وقد يهبط في حال استمراره الى منطقة 344 $ وهي مستوى 1 فيبو ومن ثم يعاود صعوده ان شاء الله لكن يبقى احتمال وكل شيء قد يحصل في الاسواق المالية لكن علينا القراءة والمتابعة ، واسأل الله التوفيق لي وللجميع . وشكرا.
NASDAQ:GOOGLتعليم
من ‎saleh1099‎
أدوبي: هل بدأ أخيرًا انتعاش قطاع البرمجيات؟ تراجعت أسهم ADOBE بأكثر من 70٪ مقارنة بأعلى مستوى تاريخي سجلته في نوفمبر 2021، لتصبح من بين أسوأ الأسهم أداءً ضمن مؤشر S&P 500. ومع ذلك، لا تزال Adobe تُعد واحدة من أقوى الشركات في قطاع التكنولوجيا والبرمجيات من حيث توليد التدفقات النقدية. فما الذي حدث؟ هل تضرر السهم بسبب توجه المستثمرين نحو شركات الذكاء الاصطناعي؟ وبعد هذا الانخفاض الذي تجاوز 70٪، هل يمثل الارتداد الأخير على المدى القصير فرصة استثمارية؟ للإجابة عن هذا السؤال، سأقوم بتحليل الجوانب التالية: • الأساسيات ومستوى التقييم في السوق. • التحليل الفني من خلال الرسوم البيانية طويلة الأجل. يوضح الرسم البياني التالي الشموع اليابانية الشهرية لسهم ADOBE . وقد انخفض السهم بأكثر من 70٪ منذ قمته التاريخية في نوفمبر 2021، بينما عاد مؤشر RSI الشهري إلى اختبار مستوى دعم رئيسي طويل الأجل. في الواقع، كانت Adobe ضحية لتغير عميق في توجهات المستثمرين. فقد أدى الانتشار السريع للذكاء الاصطناعي التوليدي إلى تفضيل الأسواق لشركات أشباه الموصلات، والبنية التحتية السحابية، ومراكز البيانات، على حساب شركات البرمجيات، رغم ربحيتها المرتفعة. كما أثارت المخاوف من ظهور منافسين جدد يعتمدون على الذكاء الاصطناعي شكوكًا حول قدرة Adobe على الحفاظ على ريادتها التاريخية في مجال الإبداع الرقمي. ومع ذلك، لا تزال الأساسيات المالية للشركة قوية للغاية. فاعتمادها على نموذج الاشتراكات يوفر إيرادات متكررة، وهوامش تشغيل مرتفعة، وتدفقات نقدية حرة كبيرة. والأهم من ذلك، أن Adobe قامت تدريجيًا بدمج تقنيات الذكاء الاصطناعي في جميع تطبيقات Creative Cloud وحلولها الاحترافية، بهدف تحويل هذه الثورة التكنولوجية إلى محرك للنمو بدلاً من اعتبارها تهديدًا. ومن منظور التقييم، فإن تراجع سهم Adobe خلال السنوات الخمس الماضية يمثل فرصة واضحة، إذ يتمتع حاليًا بأدنى مضاعف ربحية مستقبلي (Forward P/E) بين جميع شركات قطاع البرمجيات. يعرض الجدول التالي ترتيب شركات البرمجيات المدرجة في مؤشر S&P 500 وفقًا لمضاعف الربحية المستقبلي (Forward P/E) ووفقًا لهذا المعيار، يُعد سهم Adobe الأقل تقييمًا في القطاع. ويبقى السؤال الآن: هل بدأ السوق في إعادة تقييم قطاع البرمجيات بعد سنوات من الأداء الضعيف؟ فإذا استمرت النتائج المالية المقبلة في تأكيد تسارع النمو وتحقيق إيرادات متزايدة من الذكاء الاصطناعي، فقد تستفيد Adobe من عودة المستثمرين إلى أسهم التكنولوجيا عالية الجودة، التي ظلت لفترة طويلة مهمشة لصالح شركات البنية التحتية للذكاء الاصطناعي. ومن الناحية الفنية، يحتاج السهم إلى اختراق سحابة إيشيموكو (Ichimoku) الأسبوعية مجددًا لتأكيد نهاية الاتجاه الهابط وبداية اتجاه صاعد جديد. يوضح الرسم البياني التالي الشموع اليابانية الأسبوعية لسهم ADOBE، إلى جانب نظام Ichimoku ومؤشري التقييم P/E Ratio وPrice-to-Sales ووفقًا لهذين المؤشرين، عاد السهم إلى اختبار منطقة دعم قوية من حيث التقييم السوقي. تنويه: هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية. لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد. لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية. لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى. إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها. Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية. منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي. جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة. إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك. الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول. لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية. قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.
NASDAQ:ADBE
من ‎Swissquote‎
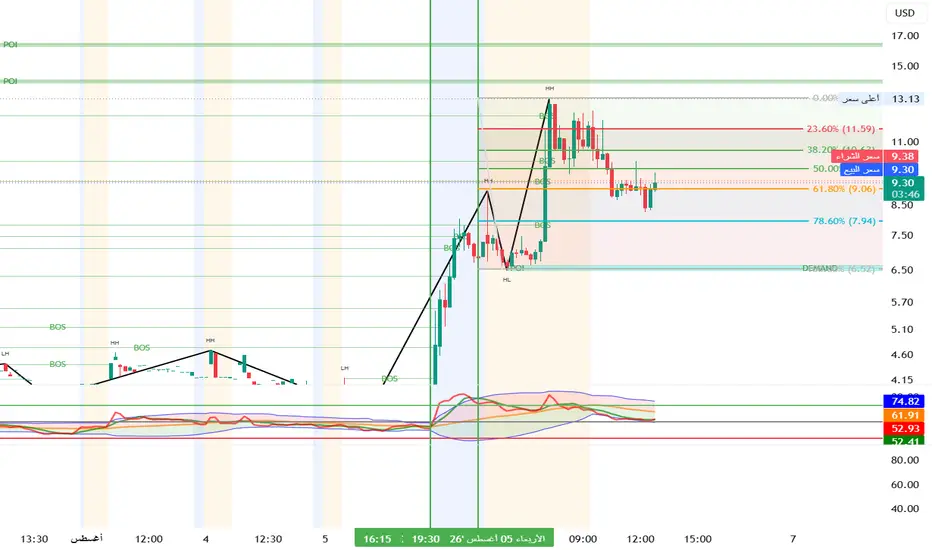
clroاذا قفلت الشمعة راح يكون هدفه 13 تصحيح الفيبوناتشي NASDAQ:CLRO
NASDAQ:CLROتعليم
من ‎Abomalalk‎
11
لماذا دفعت فيزا 13 ضعف الإيرادات مقابل طريقة كتابتك؟وافقت شركة فيزا على الاستحواذ على شركة "بيوكاتش" الإسرائيلية للمقاييس الحيوية السلوكية مقابل 2.4 مليار دولار نقدًا. والشركات البائعة هي صناديق تدار بأسلوب استشاري من قبل "بيرميرا" ومساهمين آخرين. وتنتظر الصفقة الموافقة التنظيمية ومن المتوقع إغلاقها بحلول نهاية الربع المالي الثاني لشركة فيزا لعام 2027. تشتري فيزا القدرة على كشف الاحتيال قبل التفويض، وليس بعده. تقرأ بيوكاتش أكثر من 3000 إشارة سلوكية مجهولة الهوية، بما في ذلك توقيت الضغط على المفاتيح، وإيماءات اللمس، والتعامل مع الجهاز. وتغطي 1.8 مليار جهاز و760 مليون مستخدم عبر أكثر من 350 عميلًا بنكيًا في 21 دولة. يكمن المنطق التجاري في مزيج الإيرادات، وليس في حجم المعاملات. تكلف عمليات الاستيلاء على الحسابات والاحتيال الاقتصاد العالمي أكثر من تريليون دولار سنويًا. جعل الذكاء الاصطناعي التوليدي تلك الهجمات أرخص وأسرع وأكثر إقناعًا بكثير. تجاوزت إيرادات بيوكاتش السنوية المتكررة 185 مليون دولار في نهاية عام 2025. وأغلقت أكثر من 20 مليون دولار من الإيرادات السنوية المتكررة الجديدة في الربع الرابع وحده. أضافت الشركة 90 عميلًا خلال عام 2025، بما في ذلك "ويلز فارجو". وتستخدم ثلاثة من أكبر أربعة بنوك أمريكية من حيث الأصول برنامجها بالفعل. ستنضم بيوكاتش إلى قسم الخدمات المضافة لشركة فيزا، وهو أحد أسرع قطاعات الشركة نموًا. التزمت فيزا بأكثر من 13 مليار دولار للتكنولوجيا والبنية التحتية على مدى السنوات الخمس الماضية. كما طرحت الشركة بشكل منفصل برنامجها المصدر المفتوح Vulnerability Agentic Harness، وهو مسار ذكاء اصطناعي لاكتشاف ثغرات البرامج وإصلاحها. تتعامل كلا شبكتي البطاقات الآن مع الأمن كخط منتجات بدلاً من كونه تكلفة تشغيلية. اشترت ماستركارد شركة Recorded Future مقابل 2.65 مليار دولار في عام 2024، وتعد هذه أكبر صفقة أمنية لفيزا منذ Featurespace. تستحق مخاطر التنفيذ الاهتمام. ينطوي السعر على ما يقرب من 13 ضعف الإيرادات السنوية المتكررة، مما لا يترك مجالًا كبيرًا لتعثر النمو. قد تؤدي المراجعة التنظيمية متعددة الاختصاصات القضائية إلى تأخير الإغلاق حتى عام 2027. تقيد قواعد البيانات عبر الحدود كيفية انتقال الإشارات الحيوية بين الأسواق. يرفع النقص العالمي في مواهب الأمن السيبراني من تكلفة توسيع المنصة. ومع ذلك، تدخل فيزا هذه الدورة ببيانية مالية قوية وتوجه إستراتيجي قوي. ليس هذا مشورة إستثمارية. قم بإجراء بحثك الخاص.
NYSE:Vشراء
من ‎UDIS_View‎
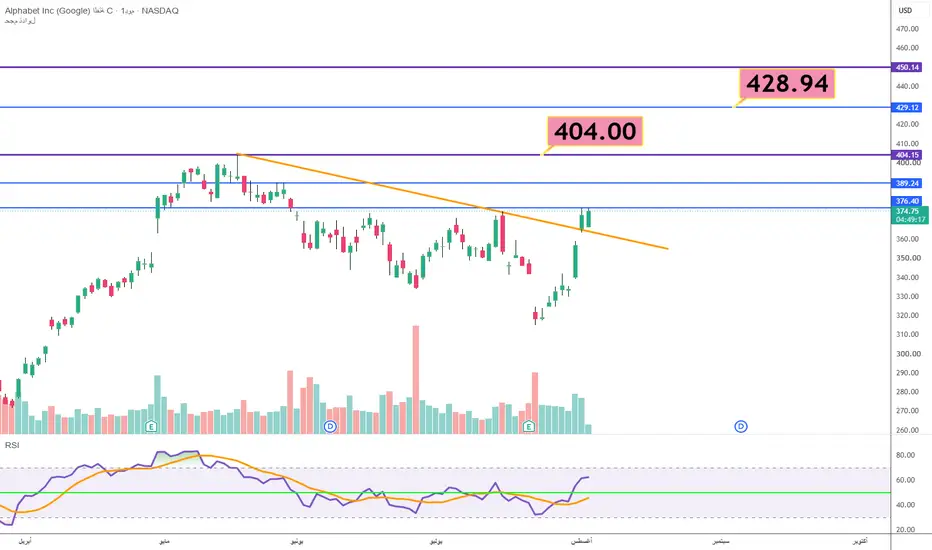
سهم قوقل GOOG فريم يومي التوجه : صعود الأسباب : 1- اختراق الترند 2- مؤشر RSI مازال ايجابي 3- تحسن مزاج السوق لشركات (مراكز البيانات) ... وبالذات التي تدير الإنفاق المالي العالي بشكل مدروس الأهداف : على الشارت وقف الخسارة : الإغلاق تحت الترند بالتوفيق للجميع
NASDAQ:GOOGشراء
من ‎sameer-aloufi‎
لماذا تراهن IBM بمستقبلها على 120 كيو بت؟أعلنت شركة IBM عن تحقيق إيرادات بلغت 17.2 مليار دولار في الربع الثاني من عام 2026، بزيادة قدرها 1 بالمئة فقط مقارنة بالعام السابق. غير أن هذا الرقم الإجمالي لا يعكس حجم التحول العميق الذي تشهده الشركة. توجّه الإدارة أرباح السحابة الهجينة نحو أبحاث كثيفة رأس المال. وتتوج هذه الاستراتيجية صفقتان للاستحواذ: حيث دفعت IBM مبلغ 6.4 مليار دولار لشراء HashiCorp لقيادة أتمتة السحب المتعددة، وأضافت Confluent لتسريع الذكاء الاصطناعي للمؤسسات في الوقت الفعلي. ويعيد المشترون في الشركات الآن توزيع الميزانيات نحو البرمجيات المملوكة، والذكاء الاصطناعي المخصص، وأتمتة السحابة، لتضع IBM نفسها في قلب هذا التحول في الإنفاق. تطبق الشركة الانضباط نفسه على الملكية الفكرية. فقد تصدرت IBM تسجيلات براءات الاختراع في الولايات المتحدة لـ 29 عاماً متتالية قبل أن تتخلى عن هذا السباق في عام 2020. تبيع القيادة الآن براءات الاختراع القديمة غير الاستراتيجية وتخفض رسوم الصيانة السنوية. وتتركز التسجيلات الجديدة على السحابة الهجينة، وأشباه الموصلات، والذكاء الاصطناعي، والنظم الكمومية. تمتلك الشركة أكثر من 6000 عائلة براءات اختراع في مجال الذكاء الاصطناعي حول العالم، بمعدلات إشارة تبني ميزات تنافسية مستدامة. ويتبع العتاد الخادمي المنطق نفسه؛ إذ يقدم خادم Power S1112 ثلاثة أضعاف الأداء الأساسي مع زيادة في الكفاءة بنسبة 69 بالمئة. كما تحل عمليات IBM الذاتية المشكلات التشغيلية أسرع بـ 15 مرة. ويقوم مشروع Lightwell، الذي تم بناؤه بالتعاون مع Red Hat وDeloitte، بتوفير الترقيعات الأمنية للإصدارات القديمة دون إجبار العملاء على القيام بدورات تحديث كاملة. تحمل الحوسبة الكمومية الطموح الأكبر. فقد تخاطت IBM سباق عدد الكيو بتات الفيزيائية لصالح دقة الدوائر. يستخدم معالج Nighthawk المكون من 120 كيو بت 218 واصلة قابلة للضبط ويدعم دوائر أكثر تعقيداً بنسبة 30 بالمئة. ويضيف الاستحواذ المعلق على مختبرات HRL كيو بتات دوران السيليكون التي تعمل عند درجة حرارة 1 كلفن، مما يقلل التكاليف التبريدية الشديدة. وتستهدف خريطة الطريق معالج Starling بـ 200 كيو بت منطقي بحلول عام 2029، ومعالج Blue Jay في منتصف ثلاثينيات القرن الحالي. وقد أظهر العمل مع Algorithmiq بالفعل تفوقاً كمومياً مؤكداً في كيمياء المواد. تكتمل الصورة مع العلم والجيوسياسة. فقد قامت IBM ومختبر أوك ريدج الوطني وكليفلاند كلينك بحساب تسعة تكوينات جزيئية لمنصهر ملح FLiBe على عتاد كمومي. ينتج هذا الملح وقود التريتيوم داخل مفاعلات الاندماج، وتفقد الطرق التقليدية حساب طاقات الربط الخاصة به بنسبة 10 بالمئة. وقد أزالت الحوسبة الفائقة الكمومية الهجينة هذا الخطأ تماماً. وتتعامل واشنطن الآن مع الحوسبة المتقدمة كأصل سيادي. وقد ردت IBM بإنشاء مصنع رقائق الكيو بت Anderon والاستحواذ على شركة الاستشارات الدفاعية SiXworks. إن خط الإيرادات المتواضع يخفي خلفه شركة تعيد بناء نفسها حول الهوامش الربحية، والمزايا التنافسية، والأولويات الوطنية.
NYSE:IBMشراء
من ‎UDIS_View‎
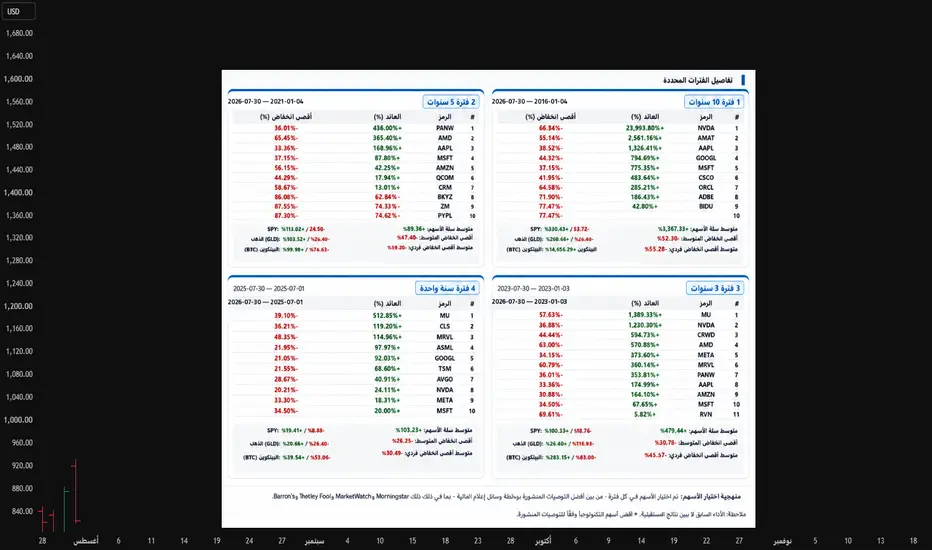
توصيات أسهم التكنولوجيا مقارنةً بالذهب والبيتكوين ومؤشر S&P 500 📊 دراسة متعددة الفترات: توصيات أسهم التكنولوجيا مقارنةً بالذهب والبيتكوين ومؤشر S&P 500 🎯 هدف الدراسة تهدف هذه الدراسة إلى تقييم أداء توصيات أسهم شركات التكنولوجيا، المستخلصة من إجماع أبرز المنصات والمواقع المالية، عبر عدة فترات استثمارية، ومقارنتها بثلاثة معايير مرجعية شائعة الاستخدام هي: الذهب، والبيتكوين، ومؤشر S&P 500. تم إنشاء أربع سلال تاريخية من التوصيات بفترات استثمار تقارب 10 سنوات، و5 سنوات، و3 سنوات، وسنة واحدة وتقييمها باستخدام: - 🟢 إجمالي العائد** شاملاً توزيعات الأرباح حيثما ينطبق ذلك. - 🔴 أقصى تراجع (Maximum Drawdown)**، وهو أكبر انخفاض من قمة إلى قاع خلال فترة الاستثمار. وتهدف الدراسة إلى تقييم ليس فقط الاستثمارات التي حققت أعلى العوائد، وإنما أيضاً مستوى المخاطر التي تحملها المستثمرون أثناء تحقيق تلك العوائد. --------------------------------------------------------------------------------------------------------------------- ⚙️ المنهجية 📦 تكوين السلال لكل فترة استثمار، تم اختيار أسهم التكنولوجيا استناداً إلى التوصيات المنشورة من قبل أبرز المواقع المالية ومنصات الأبحاث الاستثمارية، ثم ترتيب الأسهم وفقاً لعدد مرات توصيتها عبر مصادر متعددة لتكوين سلة توافقية لكل إطار زمني. ، و تم مراجعة الخيارات بشكل مستقل لضمان الاتساق. 📈 قياس الأداء - 🟢 إجمالي العائد اعتماداً على أسعار الإغلاق المعدلة متضمنة توزيعات الأرباح وتجزيئ الأسهم. - 🔴 أقصى تراجع، والذي يقيس أكبر انخفاض من أعلى قمة سابقة خلال فترة الاستثمار. كما تم إنشاء محفظة متساوية الأوزان بنهج الشراء والاحتفاظ لكل فترة زمنية لقياس أداء المحفظة ككل. 📌 المعايير المرجعية - 📈 مؤشر S&P 500 - 🥇 الذهب - ₿ البيتكوين 💾 البيانات تم الحصول على البيانات من Yahoo Finance، وأُجري التحليل باستخدام Python و Google Colab وفق منهجية موحدة لضمان عدالة المقارنة وإمكانية إعادة إنتاج النتائج. --------------------------------------------------------------------------------------------------------------------- 📊 النتائج 🟢 العائد: السلة مقابل المعايير المرجعية - ✅ سلة عام 2016 (بمتوسط عائد +3,367%) تفوقت بشكل ساحق على مؤشر S&P 500 (+330%) وعلى الذهب (+261%)، لكنها تخلفت بفارق كبير عن البيتكوين (+14,656%) --- وكان سهم إنفيديا (NVIDIA)، بعائد +23,994%، هو المحرك الرئيسي لسلة الأسهم. - ⚠️ سلة عام 2021 (بمتوسط عائد +89%) كانت أقل أداءً من مؤشر S&P 500 (+113%) ومن الذهب (+104%) --- الفترة الوحيدة التي خسرت فيها اختيارات التكنولوجيا أمام المؤشر، بفعل تراجع أسهم PayPal وZoom وBlock (XYZ)، التي فقدت كل منها ما بين 60% و88% من قيمتها. - ✅ سلة عام 2023 (بمتوسط عائد +479%) تفوقت بشكل حاسم على مؤشر S&P 500 (+100%)، والذهب (+117%)، والبيتكوين (+283%) --- أوضح انتصار لاختيار أسهم التكنولوجيا بالإجماع في أي فترة من فترات الدراسة. - ✅ سلة عام 2025 (بمتوسط عائد +103%) تفوقت على مؤشر S&P 500 (+19%) والذهب (+21%) بفارق كبير، في حين سجّل البيتكوين عائدًا سالبًا (-40%) خلال العام نفسه. 🔴 المخاطر: أقصى تراجع والتنويع في الأسهم - 🔹 كانت فائدة التنويع في الأسهم في السلة (الفرق بين أقصى تراجع لمحفظة السلة ومتوسط أقصى تراجع للأسهم الفردية) في أعلى مستوياتها في عام 2021 (11.8 نقطة) وعام 2023 (14.8 نقطة) --- فترتان شملت فيهما السلة أسهمًا تراجعت في أوقات مختلفة، بحيث كانت أسوأ نقطة للمحفظة المجمّعة أقل حدة بشكل ملحوظ من أسوأ نقطة لأي سهم فردي. - 🔹 سجّلت كل سلة تكنولوجيا تراجعًا أقصى أعمق من مؤشر S&P 500 خلال نافذتها الزمنية الخاصة على سبيل المثال، في 2025: -26.3% للسلة مقابل -8.9% لمؤشر SPY --- أي أن العوائد الأعلى جاءت مصحوبة بتقلبات إضافية حقيقية، وليست مكسبًا بلا مقابل. - 🥇 كان أقصى تراجع للذهب متطابقًا (-26.4%) في جميع الفترات الأربع: إذ وقع أسوأ انخفاض له خلال العقد الماضي بالكامل ضمن آخر نحو 6 أشهر فقط (يناير--يوليو 2026)، وهو ما تم تأكيده من خلال تواريخ القمة والقاع. - ₿ يكشف أقصى تراجع للبيتكوين عن تاريخ مختلف بحسب طول النافذة الزمنية: -83.4% (انهيار 2017--2018) لا يظهر إلا في نافذة العشر سنوات؛ و-76.6% (انهيار 2021--2022) يظهر فقط عندما تكون النافذة 5 سنوات أو أكثر؛ أما النوافذ الأقصر فلا ترصد سوى تراجع أحدث وأصغر بلغ -53.1% (أكتوبر 2025--يونيو 2026). ⭐ الشركات المفضّلة عبر الفترات - 🍎 آبل (Apple): ظهرت في سلال 2016 و2021 و2023. - 🪟 مايكروسوفت (Microsoft): ظهرت في السلال الأربع جميعها --- 2016 و2021 و2023 و2025 --- ولم تسجل عائدًا سالبًا إلا في عام 2025 (-20%). - 🚀 إنفيديا (NVIDIA): ظهرت في سلال 2016 و2023 و2025 --- وكانت الأداء الأول في سلتها لعام 2016، لكن تفوقت عليها Micron في كل من سلتي 2023 و2025. - 🛡️ Marvell Technology وPalo Alto Networks: ظهرت كل منهما في سلتين، مواكبةً موضوعي أشباه الموصلات المرتبطة بالذكاء الاصطناعي والأمن السيبراني على التوالي. 🏆 اختيارات الإجماع التي تفوقت بوضوح - 🥇 إنفيديا (سلة 2016): بعائد +23,994% خلال 10 سنوات، وهو أكبر عائد فردي في الدراسة بأكملها، رغم أنه كان أيضًا من بين أكبر ثلاثة تراجعات قصوى في سلته (-66.3%). - 🥇 Micron Technology: جاءت في المرتبة الأولى في كل من سلة 2023 (+1,389%) وسلة 2025 (+513%). - 🥇 CrowdStrike (سلة 2023): بعائد +595% خلال 3 سنوات، رغم انتكاسة كبرى مرتبطة بانقطاع خدمة في عام 2024 وأقصى تراجع بلغ -44.4% على طول الطريق. 📉 اختيارات الإجماع الأكثر هبوطا - ❌ PayPal وZoom وBlock (سلة 2021): بعوائد إجمالية بلغت -75% و-74% و-63% على التوالي، مع أقصى تراجع بلغ -87% و-88% و-86% على التوالي --- أسوأ توليفة من العائد والمخاطرة بين جميع الأسماء في الدراسة. - ❌ Baidu (سلة 2016): بعائد -43% مع أقصى تراجع بلغ -77% على طول الطريق --- كان الاحتفاظ بالسهم مؤلمًا حتى قبل تسجيل الخسارة النهائية. - ❌ Rivian (سلة 2023): بعائد -6% فقط، لكن مع تراجع قاسٍ بلغ -70% كحد أقصى --- سهم اختبر صبر المستثمرين بما يفوق بكثير ما توحي به خسارته النهائية المتواضعة. 📝 الخلاصة والاستنتاجات بشكل عام، تفوقت سلال أسهم التكنولوجيا المبنية على إجماع التوصيات على مؤشر S&P 500 والذهب في ثلاث من أصل أربع فترات، بينما كانت سلة 2021 الاستثناء نتيجة تصحيح أسهم النمو وارتفاع أسعار الفائدة. وأكدت الدراسة أن التنويع في الأسهم يقلل المخاطر، إلا أن تحقيق عوائد أعلى كان مصحوباً بتقلبات أكبر مقارنةً بمؤشر S&P 500. كما أظهرت النتائج استمرار تكرار شركات قيادية مثل Microsoft وNVIDIA وApple وMicron Technology وPalo Alto Networks عبر دورات سوقية مختلفة، مع التأكيد على أن التوصيات التوافقية قابلة للخطأ. وتشير النتائج إلى أن الاستثمار في سلة متنوعة من أسهم التكنولوجيا المختارة وفق إجماع التوصيات يمثل نهجاً استثمارياً طويل الأجل يتمتع بقدرة تنافسية، مع بقاء الأداء معتمداً بدرجة كبيرة على طبيعة الدورة السوقية السائدة.
NASDAQ:MUتعليم
من ‎TrendAdvantage‎
22
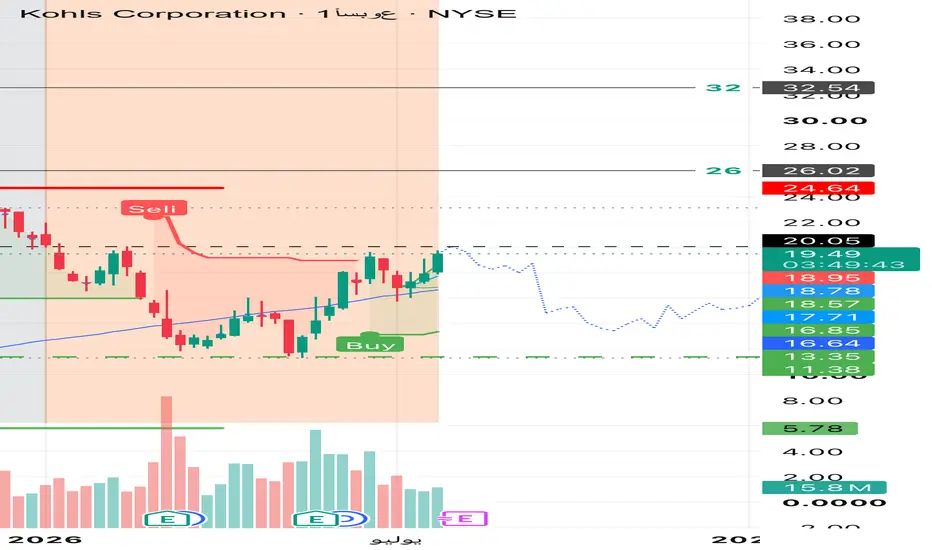
Kohl’s (NYSE: KSS): هل بدأ السهم رحلة التعافي أم أنه مجرد ارتداد بعد سنوات من الاتجاه الهابط، بدأ سهم Kohl’s يلفت انتباه المستثمرين مجددًا. فعلى الرسم الأسبوعي نلاحظ أن السهم نجح في تكوين قاع، واستعاد التداول فوق المتوسط المتحرك، مع تحسن ملحوظ في أحجام التداول. هذه إشارات فنية تستحق المتابعة، لكنها لا تكفي وحدها لاتخاذ قرار استثماري. من الناحية الأساسية، جاءت نتائج الشركة الأخيرة أفضل من توقعات السوق، كما حافظت الإدارة على توقعاتها للعام المالي، وهو ما أعاد شيئًا من الثقة للمستثمرين. إلا أن الشركة لا تزال تعمل في قطاع تجزئة يواجه تحديات كبيرة بسبب المنافسة القوية وتغير سلوك المستهلكين، لذلك فإن نجاح خطة التحول لم يُحسم بعد. فنيًا، يواجه السهم الآن اختبارًا مهمًا عند منطقة 20 دولارًا، وهي مقاومة أسبوعية قوية. اختراقها والإغلاق فوقها قد يفتح الطريق نحو 24.6 دولار، ثم 26 دولارًا، وهي مستويات قد تجذب مزيدًا من المشترين. أما في حال فشل الاختراق، فمن الطبيعي أن يعود السهم لاختبار مناطق الدعم عند 18.9 – 18.6 دولار، وربما 17.7 دولار، وهي مستويات قد توفر فرص دخول أفضل للمستثمر طويل الأجل. برأيي، السهم بدأ يُظهر علامات تعافٍ حقيقية مقارنة بما كان عليه خلال السنوات الماضية، لكن ما زال بحاجة إلى إثبات نفسه من خلال استمرار تحسن النتائج المالية، وليس فقط عبر حركة السعر. الخلاصة: لا أرى أن الوقت مناسب لمطاردة السهم عند المقاومة الحالية، لكنني سأراقب إغلاقًا أسبوعيًا واضحًا فوق 20 دولارًا مع زيادة في أحجام التداول، أو انتظار إعادة اختبار مناطق الدعم قبل بناء مركز استثماري. ففي الاستثمار، شراء شركة تتحسن تدريجيًا قد يكون أكثر جدوى من شراء شركة تبدو ممتازة ولكن بسعر مبالغ فيه.
NYSE:KSS
من ‎abosauod14044‎
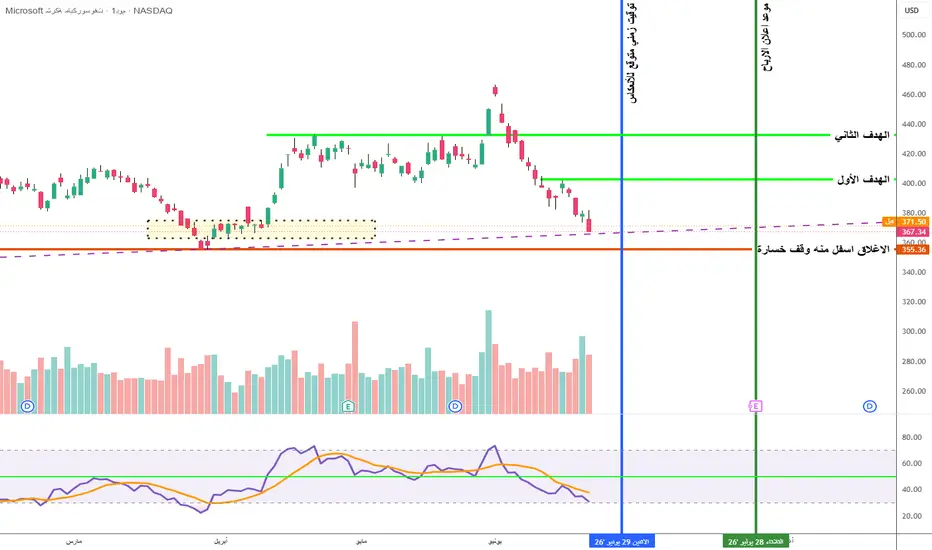
سهم مايكروسوفت MSFT فريم يومي التوجه : صعود الأسباب : 1- وصول مؤشر rsi الى مناطق تشبع البيع 2- وصول السهم الى مناطق رفض سابقة 3-سلوكيا قبل الاعلان ب30 يوم تتوجه الاسهم نحو الارباح المتوقعه ... سواء سلبية او ايجابيه 4-نقترب من ملامسة الترند الصفقة ذات الجودة الأعلى : تحتاج الى شموع ايجابية تأكيديه على الفريم اليومي ( وهي غير موجوده حاليا ) .. راقب واتخذ القرار الأهداف : القابله للتحقق حاليا : موضحه على الشارت وقف الخسارة : موضح على الشارت ملاحظة : ( السوق حاليا يواجه ضغوط بيعيه قويه . وذلك حسب التوقعات برفع الفائدة ) بالتوفيق للجميع
NASDAQ:MSFTشراء
من ‎sameer-aloufi‎
تم تحديثه
TSLA يقترب من تقاطع دعم حاسم... هل يستأنف الاتجاه الصاعد؟🔎 الوضع الحالي لا يزال سهم TSLA يتحرك ضمن اتجاه صاعد داخل القناة الصاعدة المرسومة باللون الأزرق، مع استمرار هيكل السوق في دعم النظرة الإيجابية على المدى الطويل. 📍 أين نقف الآن؟ يقترب السعر من تقاطع فني قوي يجمع بين: منطقة الدعم المحددة باللون الأخضر. الحد السفلي للقناة الصاعدة باللون الأزرق. 📈 السيناريو المفضل طالما حافظ هذا التقاطع على دوره كدعم: 🟢 سنبحث عن فرص شراء (Buy Setups) مع الاتجاه، ترقبًا لاستئناف الموجة الصاعدة. أما في حال كسر هذا الدعم بشكل واضح، فقد نشهد تصحيحًا أعمق قبل عودة المشترين. 🤔 هل ينجح هذا التقاطع في إعادة الزخم الصاعد لسهم تسلا؟ ⚠️ تنويه: هذا التحليل لأغراض تعليمية فقط ولا يُعد نصيحة استثمارية. التداول ينطوي على مخاطر ويجب الالتزام بإدارة رأس المال. Tickmill - تداول بأفضلية
NASDAQ:TSLAشراء
من ‎Tickmill‎
33
شركة أغذية مستقرة تتمتع بإمكانات نمو طويلة الأجل في المستقبلRedoubling هو مشروع بحثي خاص بي، وهو مصمم للإجابة على السؤال التالي: كم من الوقت سيستغرقني مضاعفة رأس مالي؟ ستركز كل مقالة على شركة مختلفة أضفتها إلى محفظتي النموذجية. سأستخدم سعر إغلاق الشمعة اليومية الأخيرة في يوم نشر المقال كسعر التداول. سأتخذ جميع قراراتي بناءً على التحليل الأساسي. علاوة على ذلك، لن أستخدم الرافعة المالية في حساباتي، لكنني سأقلل رأس مالي بمقدار العمولات (0.1٪ لكل صفقة) والضرائب (20٪ أرباح رأس المال و25٪ أرباح الأسهم). لمعرفة السعر الحالي لأسهم الشركة، ما عليك سوى النقر على زر التشغيل في الرسم البياني. لكن يرجى استخدام هذه المواد للأغراض التعليمية فقط. للعلم فقط، هذه ليست نصيحة استثمارية. نبذة عن الشركة 1. المجالات الرئيسية للنشاط شركة مارزيتي هي شركة تصنيع أغذية متخصصة أمريكية تعمل من خلال قطاعين قابلين للإبلاغ: البيع بالتجزئة وخدمات الطعام. يمثل قطاع التجزئة 53% من مبيعات السنة المالية 2025، حيث يقوم بتوريد الصلصات والتوابل والخبز المحمص وخبز الثوم المجمد ولفائف العشاء إلى محلات السوبر ماركت والمتاجر الكبرى ومتاجر الجملة. تقوم شركات خدمات الطعام، التي تمثل 47%، بتطوير وتصنيع الصلصات والتوابل والخبز المجمد واللفائف والمعكرونة المصممة حسب الطلب، بشكل أساسي لسلاسل المطاعم الوطنية وموزعي خدمات الطعام. بلغ صافي المبيعات الموحدة للسنة المالية 2025 حوالي 1.91 مليار دولار، موزعة بين 1.00 مليار دولار من قطاع التجزئة و905.7 مليون دولار من قطاع خدمات الطعام. 2. نموذج العمل تجمع مارزيتي بين مبيعات الأغذية المعبأة ذات العلامات التجارية الموجهة للمستهلكين، وتصنيع وتسويق العلامات التجارية المرخصة، وإنتاج خدمات الطعام الموجهة للشركات. في قطاع التجزئة، تحقق الشركة إيرادات من المنتجات التي تباع تحت علاماتها التجارية الخاصة، والمنتجات المصنعة بموجب تراخيص حصرية لعلامات تجارية خاصة بالمطاعم، وكمية صغيرة نسبياً من إنتاج العلامات التجارية الخاصة بتجار التجزئة. في قطاع خدمات الطعام، تأتي معظم الإيرادات من المنتجات المخصصة والمنتجات ذات العلامات التجارية الخاصة التي يتم توريدها إلى سلاسل المطاعم الوطنية، وغالبًا من خلال الموزعين، إلى جانب المنتجات التي تحمل علامة مارزيتي التجارية والتي تباع لمشغلي خدمات الطعام. وبالتالي، يعتمد النمو على التوزيع بالتجزئة، وطلب المستهلكين، وبرامج قوائم الطعام مع عملاء المطاعم، وعلاقات الترخيص، وابتكار المنتجات، والتسعير، وحجم التصنيع بدلاً من الاشتراكات أو العقود المتكررة الشبيهة بالبرامج. 3. المنتجات أو الخدمات الرئيسية العلامات التجارية الرئيسية المملوكة هي صلصات مارزيتي، والصلصات، وصلصات خدمات الطعام؛ وخبز الثوم المجمد والخبز المحمص من مخبز نيويورك؛ ولفائف العشاء المجمدة من سيستر شوبرت؛ وصلصات كارديني وجيرارد؛ والخبز المحمص من قرية تشاتام؛ ومعكرونة مارزيتي المجمدة. تشمل المنتجات المرخصة صلصات وتتبيلات تشيك-فيل-إيه، وتتبيلات أوليف جاردن، وأجنحة بافالو وايلد، وصلصات أربيز وصب واي، وصلصات شرائح اللحم ولفائف تكساس رودهاوس المجمدة. في السنة المالية 2025، مثلت صلصات وتوابل خدمات الطعام 35% من إجمالي مبيعات الشركة؛ وصلصات وتوابل وقطع الخبز المحمص الجاهزة للبيع بالتجزئة 23%؛ والخبز المجمد للبيع بالتجزئة 20%؛ والخبز المجمد وغيره من المنتجات لخدمات الطعام 12%؛ وصلصات وتوابل التغميس المبردة للبيع بالتجزئة 10%. أضافت مارزيتي صلصة الشواء اليابانية من باشان في 1 مايو 2026؛ وقد حققت باشان مبيعات بقيمة 87 مليون دولار تقريبًا خلال الاثني عشر شهرًا المنتهية في 31 ديسمبر 2025. 4. الدول الرئيسية للأعمال تعتبر الولايات المتحدة الأمريكية السوق الأهم لشركة مارزيتي بشكل كبير: حيث تشير الشركة إلى أن صافي المبيعات محلي في الغالب، وأن مصانعها الغذائية الـ 14 التي تديرها الشركة في نهاية السنة المالية 2025 كانت تقع في الولايات المتحدة، وأن الغالبية العظمى من منتجات التجزئة وخدمات الطعام تُباع من خلال فرق المبيعات والوسطاء والموزعين في الولايات المتحدة. يتم تصنيع بعض المنتجات من قبل أطراف ثالثة في الولايات المتحدة وكندا وأوروبا، مما يجعل كندا وأوروبا مواقع ثانوية لسلسلة التوريد بدلاً من أسواق الإيرادات الرئيسية المعلنة. تتمتع اليابان بأهمية استراتيجية لعلامة Bachan's التجارية التي تم الاستحواذ عليها مؤخرًا من خلال موقعها الياباني الأمريكي ومكوناتها مثل الميرين الياباني، لكن مارزيتي لا تفصح حاليًا عن اليابان أو أي دولة أجنبية أخرى كمنطقة مبيعات رئيسية. 5. المنافسون الرئيسيون المنافسة مجزأة وتشمل شركات الأغذية المعبأة الكبيرة، ومصنعي الصلصات والمخبوزات المتخصصين، والعلامات التجارية الخاصة بتجار التجزئة، والعلامات التجارية لخدمات الطعام المملوكة للموزعين. تتنافس شركة كرافت هاينز بشكل مباشر في مجال التوابل والصلصات والمايونيز وتتبيلات السلطة من خلال علاماتها التجارية هاينز وكرافت وغيرها. تتنافس شركة ماكورميك وشركاه في مجال بيع الصلصات والتتبيلات والصلصات الحارة بالتجزئة، بالإضافة إلى حلول النكهات المخصصة أو ذات العلامات التجارية لخدمات الطعام. تتنافس شركة جنرال ميلز، وخاصة من خلال شركة بيلسبري وعملياتها في مجال خدمات الطعام في أمريكا الشمالية، في مجال العجائن المبردة أو المجمدة ومنتجات المخبوزات الجاهزة. تواجه مارزيتي أيضًا منافسة واسعة من العلامات التجارية الخاصة بالمتاجر على مساحة رفوف السوبر ماركت ومن الصلصات والتوابل ذات العلامات التجارية الخاصة بموزعي خدمات الطعام؛ وتحدد الشركة السعر والجودة والابتكار والاعتراف بالعلامة التجارية والتسويق وخدمة العملاء باعتبارها المتغيرات التنافسية الرئيسية. 6. العوامل الخارجية والداخلية التي تساهم في نمو الأرباح العوامل الخارجية: يمكن أن تستفيد الأرباح من زيادة حركة الزبائن في المطاعم وزيادة الطلب على قوائم الطعام لدى عملاء سلسلة مطاعم مارزيتي الوطنية، واستمرار طلب المستهلكين على الخبز المجمد الجاهز والصلصات المميزة، وانخفاض أسعار زيت فول الصويا والدقيق ومدخلات الألبان والتعبئة والتغليف والنقل. في السنة المالية 2025، ساهم الطلب القوي من العديد من عملاء سلسلة المطاعم في دعم مبيعات خدمات الطعام، بينما ساهم انخفاض التكاليف في زيادة الدخل التشغيلي. يظل عملاء مطاعم الخدمة السريعة المختارون وقبول المستهلكين للمنتجات المرخصة الجديدة من العوامل الخارجية المحتملة التي تؤثر على حجم المبيعات، على الرغم من أن الشركة تحذر من أن الطلب يعتمد على الظروف الاقتصادية الأمريكية وسلوك المستهلك. العوامل الداخلية: يمكن لشركة مارزيتي تحسين الأرباح من خلال برامج توفير التكاليف، وابتكار المنتجات، وتوسيع التوزيع، واستخدام علاقات المطاعم لإطلاق المنتجات المرخصة في تجارة التجزئة للبقالة. يهدف مصنع أتلانتا الذي تم الاستحواذ عليه في فبراير 2025 إلى تحسين الكفاءة والقدرة والقرب من العملاء ومرونة سلسلة التوريد. تشمل المنتجات التي تم إطلاقها مؤخراً خبز الثوم الخالي من الغلوتين من مخبز نيويورك، ولفائف تكساس رودهاوس، ومنتجات مارزيتي بروتين رانش، وأنواع جديدة من الصلصات المرخصة. توفر شركة Bachan's منصة نمو أخرى من خلال التوزيع الأوسع، والقنوات الجديدة، وفئات الصلصات المجاورة، وقدرات Marzetti التصنيعية والطهوية. في الربع الأول من عام 2026، ساهمت وفورات التكاليف في رفع هامش الربح الإجمالي بنحو 50 نقطة أساس على الرغم من انخفاض المبيعات الموحدة. 7. العوامل الخارجية والداخلية التي تساهم في انخفاض الأرباح التهديدات الخارجية: تتعرض شركة مارزيتي للتضخم والتقلبات في زيت فول الصويا والدقيق والمحليات ومنتجات الألبان والبيض والتعبئة والتغليف القائمة على الراتنج والشحن والطاقة والعمالة. قد تؤدي التعريفات الجمركية والعقوبات والاضطرابات الجيوسياسية والتغيرات في تدفقات السلع العالمية إلى زيادة التكاليف أو تقييد الإمدادات. يمكن أن يؤدي الضغط التنافسي إلى خفض الأسعار أو زيادة الإنفاق الترويجي، في حين أن اندماج تجار التجزئة وتوسع العلامات التجارية الخاصة يمكن أن يضعف موقف مارزيتي التفاوضي. قد ينخفض ​​الطلب أيضاً إذا ركز زبائن المطاعم على عروض القائمة ذات الأسعار المنخفضة أو تحول المستهلكون نحو تقليل استهلاك السكر أو الصوديوم أو استهلاك الطعام بشكل عام، بما في ذلك التغييرات المرتبطة بأدوية إنقاص الوزن. تُضيف لوائح سلامة الأغذية ووضع العلامات واللوائح البيئية المزيد من مخاطر الامتثال وسحب المنتجات. نقاط الضعف الداخلية: تركيز العملاء والشركاء كبير: حيث مثلت المبيعات المتعلقة بـ Chick-fil-A نسبة 29٪ من الإيرادات الموحدة للسنة المالية 2025، بينما مثلت Walmart نسبة 19٪. قد يؤثر انخفاض أي من هاتين العلاقتين بشكل كبير على الاستخدام والأرباح. تعتمد العديد من منتجات التجزئة المهمة على اتفاقيات ترخيص محددة المدة قد يتم إنهاؤها أو عدم تجديدها. إن عملية الاستحواذ على شركة باشان تنطوي على مخاطر تتعلق بالتكامل والتنفيذ، وقد تم تمويلها جزئياً بقرض لأجل بقيمة 200 مليون دولار، مما يزيد من نفقات الفائدة ويقلل من مرونة الميزانية العمومية. كما أن مارزيتي تنفق المزيد على الموظفين وتكنولوجيا المعلومات ونشاط الاستحواذ؛ ارتفعت نفقات البيع والتسويق والإدارة بنسبة 9.5٪ في الربع الأول من عام 2026، مما تسبب في انخفاض الدخل التشغيلي المعلن على الرغم من ارتفاع إجمالي الربح. قد تؤدي انقطاعات التصنيع، والحوادث الإلكترونية، وسحب المنتجات، أو الابتكار غير الناجح إلى تقليل الربحية بشكل أكبر. 8. استقرار الإدارة التغييرات التنفيذية خلال السنوات الخمس الماضية: كانت الإدارة التنفيذية مستقرة للغاية. ديفيد أ. يشغل سيسينسكي منصب الرئيس منذ أبريل 2016 والرئيس التنفيذي منذ يوليو 2017. توماس ك. يشغل بيغوت منصب المدير المالي ونائب الرئيس ومساعد السكرتير منذ عام 2019. لم يتغير كل من الرئيس التنفيذي والمدير المالي بين عامي 2021 ويوليو 2026. حدث التحول الكبير في الحوكمة على مستوى رئيس مجلس الإدارة: جون ب. شغل جيرلاش الابن منصب الرئيس التنفيذي حتى تقاعده في ديسمبر 2023، وبعد ذلك تولى المدير المستقل المخضرم آلان ف. أصبح هاريس، الذي كان يشغل سابقاً منصب المدير المستقل الرئيسي، رئيساً لمجلس الإدارة. يبقى منصبا الرئيس التنفيذي ورئيس مجلس الإدارة منفصلين. التأثير الاستراتيجي والثقافي: لقد ساهم عدم تغيير الرئيس التنفيذي والمدير المالي في دعم استمرارية تخصيص رأس المال، وتوسيع نطاق الترخيص، وخفض التكاليف، وتطوير محفظة تركز على الأغذية. تحت قيادة نفس الفريق التنفيذي، استحوذت الشركة على منشأة أتلانتا، وأغلقت منشأة ميلبيتاس الأقل كفاءة، وغيرت هوية الشركة من لانكستر كولوني إلى مارزيتي، وأكملت عملية الاستحواذ على شركة باشان بقيمة 400 مليون دولار. يمثل انتقال منصب الرئيس تحولاً في الحوكمة من رئيس تنفيذي سابق ومساهم رئيسي من العائلة يشغل منصب الرئيس التنفيذي إلى رئيس مستقل يتمتع بخبرة واسعة في مجال الأغذية المعلبة والتسويق الاستهلاكي. لم تقم الشركة بتحديد الأثر الثقافي كمياً، لكن ملفاتها تشير إلى أن الهيكل الجديد يهدف إلى تعزيز الرقابة المستقلة مع الحفاظ على استمرارية الإدارة الاستراتيجية. لماذا تمت إضافة هذه الشركة إلى محفظتي النموذجية؟ نعم، لا يوجد نمو حالي في ربحية السهم؛ ومع ذلك، فإن النمو المطرد طويل الأجل في إجمالي الإيرادات، ومعدل دوران حسابات القبض القوي، ونسبة الدين إلى الإيرادات المواتية، والتدفقات النقدية التشغيلية والاستثمارية والتمويلية القوية تشير إلى وضع مالي مرن. إن النمو طويل الأجل في العائد على حقوق الملكية وهامش الربح الإجمالي، إلى جانب قوة نسبة المخزون إلى الإيرادات، ونسبة السيولة الحالية، ومقاييس تغطية الفوائد، يدعم تقييمي الإيجابي بشكل أكبر، على الرغم من أن ضعف نسبة المصروفات التشغيلية وعدم إحراز تقدم في أيام الدفع يتطلبان الحذر. بنسبة سعر/ربحية تبلغ 16.7، يبدو تقييم الشركة مقبولاً. لا توجد أي أخبار هامة قد تهدد استقرار الشركة أو تؤدي إلى إفلاسها. بالنظر إلى معامل التنويع البالغ 20 وانحراف سعر السهم الحالي عن متوسطه السنوي بأكثر من 4 ربحية للسهم، فإن تخصيص 5% من رأس مالي لهذه الشركة عند سعر إغلاق آخر شريط يومي يبدو معقولاً، مع الحفاظ على نهج متوازن تجاه المركز.
NASDAQ:MZTIشراء
من ‎Be_Capy‎
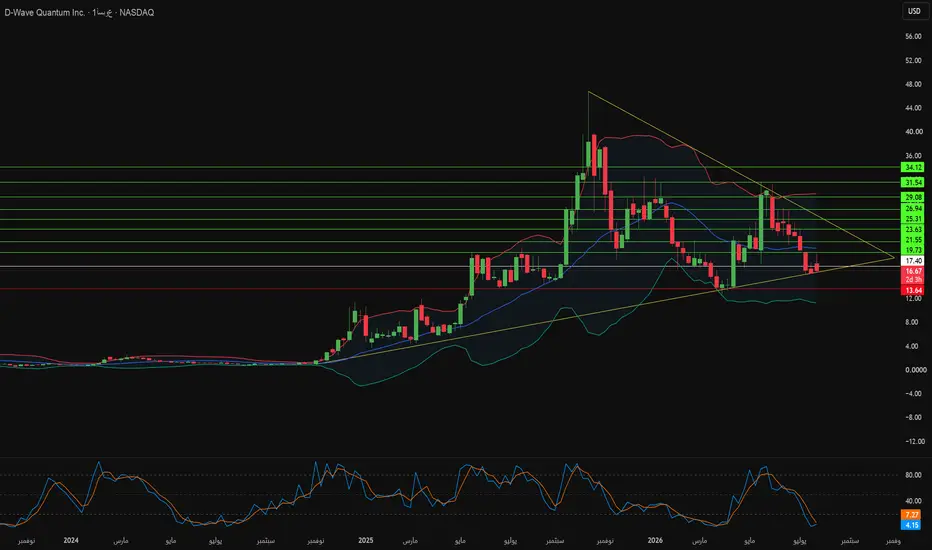
هل تنجح الحجوزات بقيمة 33 مليون دولار في إنقاذ إيرادات D-Wave؟نقلت شركة D-Wave Quantum Inc. الحوسبة الكمومية من المختبرات إلى أنظمة الإنتاج الفعلي. وتعتمد الشركة استراتيجية أجهزة ثنائية المنصة، تجمع بين التخمير الكمومي (quantum annealing) وخارطة طريق جديدة لنموذج البوابات الكمومية. ويضم نظام Advantage2 الخاص بها أكثر من 4,400 كيوبت فائقة التوصيل ويحقق تخفيضاً بنسبة 75% في الضوضاء الفيزيائية. كما تخدم منصة Leap السحابية المستخدمين في أكثر من 40 دولة بمعدل تشغيل يصل إلى 99.9%، واستخدام Advantage2 على المنصة نما بنسبة 314% على أساس سنوي. وعلى المدى الأطول، تستهدف الإدارة الوصول إلى 10 كيوبتات منطقية بحلول عام 2030 و100 كيوبت منطقي بحلول عام 2032. تبدو الصورة المالية متباينة للغاية. فقد بلغت الإيرادات السنوية للـ 12 شهراً الماضية 12.44 مليون دولار في أوائل عام 2026، وانكمشت إيرادات الربع الأول بنسبة 80.9% على أساس سنوي لتصل إلى 2.86 مليون دولار. لكن الحجوزات (Bookings) تروي قصة مختلفة؛ إذ قفزت حجوزات الربع الأول إلى 33.4 مليون دولار، مما يشير إلى طلب تجاري مستقبلي لم يتحول بعد إلى مبيعات معترف بها. وبلغت المصاريف التشغيلية 56.54 مليون دولار في الربع، خُصص منها 25.79 مليون دولار للبحث والتطوير. وتظل السيولة في مستويات مريحة مع نسبة سيولة سريعة تتجاوز 21. وتبلغ البيوع على المكشوف (Short interest) نسبة 17.82% من الأسهم الحرة، أي ما يزيد عن 65 مليون سهم. يأتي الإثبات التجاري الآن من عملاء الشركات الكبرى بدلاً من البرامج التجريبية. فقد وسّعت شركة AT&T عقدها في يوليو 2026 ودمجت أجهزة حل التخمير في أنظمة الشبكات الحية، مما قلل مهام التحسين من 60 دقيقة إلى أقل من 15 ثانية. وطبقت شركة BASF برمجيات كمومية هجينة على مصانع تعبئة السوائل، مما قلل وقت الجدولة من 10 ساعات إلى خمس ثوانٍ وخفض تأخير المنتجات بنسبة 14%. وقامت IDC بتسمية D-Wave كشركة رائدة (Leader) في تقييم الحوسبة الكمومية لعام 2026. يضيف الطلب الحكومي قناة إيرادات ثانية أقل تخفيفاً لحصة المساهمين. فقد وقّعت وزارة التجارة الأمريكية خطاب نوايا يقترح تمويلاً بقيمة 100 مليون دولار بموجب قانون CHIPS، مرتبطاً بأسهم أصلية بقيمة 100 مليون دولار مُصدرة للحكومة، لتمويل منشآت في فلوريدا وكونيتيكت وكندا. كما منح مكتب CDAO التابع للبنتاغون شركة D-Wave صفة "قادر على الفوز بالصفقات" (Awardable) على منصة Tradewinds، ويعمل نظام Advantage2 حالياً في شركة Davidson Technologies في ألاباما لأعمال الدفاع الصاروخي والدعم اللوجستي. ونقلت D-Wave أيضاً إدراجها إلى بورصة Nasdaq في يوليو 2026، مما يحسّن وصول المؤسسات الاستثمارية. وتحتفظ Benchmark بتوصية الشراء مع سعر مستهدف عند 30 دولاراً، بينما كررت Rosenblatt توصيتها بالشراء عند 43 دولاراً. ويبقى السؤال المحوري للمستثمرين هو ما إذا كانت الحجوزات المتراكمة ستتحول بسرعة كافية لتتجاوز معدل حرق السيولة النقدية.
NASDAQ:QBTSشراء
من ‎UDIS_View‎
لوسيد LCID: هل بدأ انعكاس الاتجاه أم أن السهم يعيش موجة ضغط ! شهد سهم Lucid Group – LCID تحركًا استثنائيًا بعد ارتفاعه بأكثر من 30% أثناء جلسة 28 يوليو 2026، ووصوله إلى قرابة 8.50 دولار قبل تراجعه قليلًا. لكن السؤال الأهم ليس: لماذا ارتفع السهم اليوم؟ بل: هل هذا الارتفاع بداية تحول حقيقي في الاتجاه، أم مجرد حركة مضاربية مدفوعة بخبر مفاجئ وتغطية مراكز البيع؟ الإجابة الأقرب حاليًا: الحركة قوية ولها محفز واضح، لكنها لم تتحول بعد إلى اتجاه صاعد طويل الأجل. ⸻ ما سبب ارتفاع سهم لوسيد؟ المحفز المباشر كان ظهور إفصاح Schedule 13G بتاريخ 28 يوليو، يكشف عن ملكية الأمير الوليد بن طلال نحو 19.5 مليون سهم من لوسيد، بما يقارب 5% من الشركة. وذكرت لوسيد أن الاستثمار مستقل عن ملكية صندوق الاستثمارات العامة، واعتبرته تصويت ثقة مستقلًا في الشركة. من المهم هنا تصحيح افتراض شائع: الإفصاح لا يعني بالضرورة أن كامل الـ19.5 مليون سهم تم شراؤها في جلسة الارتفاع نفسها؛ بل يعني أن الملكية بلغت مستوى يستوجب الإفصاح التنظيمي. ومع ذلك، توقيت الإعلان كان مؤثرًا جدًا، خصوصًا أن السهم كان خارجًا من أزمة ثقة حادة. وقد وصل السهم أثناء الجلسة إلى قرابة 8.50 دولار، مرتفعًا بنحو 31%، قبل أن يستقر قرب 7.81 دولار في التداولات المتأخرة، مقارنة بإغلاق سابق عند 6.50 دولار. ⸻ لماذا كان تأثير الخبر قويًا لهذه الدرجة؟ قبل أسبوعين فقط، تعرض السهم لانهيار عنيف بسبب تقرير غير مؤكد تحدث عن احتمالات الإفلاس أو تحويل الشركة إلى شركة خاصة. في جلسة 14 يوليو هبط السهم إلى 2.37 دولار خلال التداول، قبل أن يقلص خسائره ويغلق عند 4.62 دولار. لوسيد نفت رسميًا صحة هذه المزاعم، وأكدت أن استعانتها بشركة AlixPartners تهدف إلى تحسين العمليات والتنفيذ وليست للتحضير للإفلاس. لذلك جاء إفصاح الأمير الوليد في وقت كان فيه المستثمرون يبحثون عن أي إشارة ثقة. ويمكن تلخيص أسباب الحركة الحالية في أربعة عناصر: 1. نفي مخاوف الإفلاس. 2. دخول مستثمر بارز بحصة مؤثرة. 3. ارتفاع نسبة البيع على المكشوف. 4. وصول السهم سابقًا إلى مستويات تشبع بيعي وانهيار مبالغ فيه. بحسب أحدث البيانات المتاحة للنصف الأول من يوليو، تجاوزت الأسهم المبيعة على المكشوف 65 مليون سهم، بما يعادل أكثر من 40% من الأسهم الحرة وفق بعض مصادر تجميع بيانات السوق. هذه النسبة المرتفعة تجعل أي خبر إيجابي قادرًا على إجبار البائعين على إعادة شراء الأسهم وإغلاق مراكزهم، وهو ما يعرف بـ Short Squeeze. وهذا يعني أن جزءًا من الارتفاع ناتج عن شراء استثماري ومضاربي، وجزءًا آخر قد يكون ناتجًا عن هروب البائعين على المكشوف. ⸻ قراءة الشموع الأسبوعية الأخيرة بتجميع الأسعار اليومية الظاهرة للفترة الأخيرة، تتضح أمامنا أربع مراحل مهمة. شمعة أسبوع 6–10 يوليو افتتح الأسبوع قرب 6.13 دولار، ووصل السهم إلى 6.78 دولار، لكنه أغلق عند 5.55 دولار بالقرب من أدنى مستوى أسبوعي. هذه شمعة سلبية توضح أن محاولات الصعود كانت تُقابل بالبيع، وأن الاتجاه الهابط كان لا يزال مسيطرًا. شمعة أسبوع 13–17 يوليو هذه أهم شمعة في الرسم الحالي: * الافتتاح: قرابة 5.50 دولار. * أدنى سعر: 2.37 دولار. * أعلى سعر: 7.56 دولار. * الإغلاق: 7.36 دولار. الشمعة كونت ذيلًا سفليًا استثنائيًا وأغلقت بالقرب من أعلى مستوى أسبوعي. كما تجاوز حجم التداول الأسبوعي 300 مليون سهم تقريبًا، مقارنة بنحو 54 مليونًا في الأسبوع السابق، أي قرابة ستة أضعاف. فنيًا، هذه شمعة استسلام بيعي ثم انعكاس Bullish Reversal. لكنها لا تعني وحدها انتهاء الاتجاه الهابط، لأن جزءًا كبيرًا منها نتج عن نفي إشاعة وليس عن نتائج مالية جديدة. شمعة أسبوع 20–24 يوليو افتتح السهم عند 7.07 دولار، ووصل إلى 7.79 دولار، ثم أغلق عند 6.30 دولار. هذه شمعة جني أرباح طبيعية بعد الارتداد العنيف. الأهم أن السهم لم يعد إلى قاع 2.37 دولار، وظل أعلى من مستويات ما قبل الإشاعة، ما يشير إلى أن السوق بدأ بإعادة تسعير احتمالات الإفلاس. الشمعة الأسبوعية الحالية الشمعة الحالية تحولت إلى شمعة خضراء قوية بعد خبر ملكية الأمير الوليد، مع ارتفاع ملحوظ في الأحجام. لكن بحسب الرسم المرفق، ما زال أمام الشمعة عدة أيام قبل الإغلاق. ولذلك لا يجوز اعتبار شكلها النهائي مؤكدًا حتى إغلاق الأسبوع. الإغلاق فوق 8.50 دولار سيكون إيجابيًا، أما الإغلاق فوق 9.33 دولار فسيكون أكثر أهمية لأنه يعني تجاوز أول حاجز فني ثقيل. ⸻ قراءة المؤشرات الفنية مؤشر القوة النسبية RSI مؤشر RSI الأسبوعي عند قرابة 39.18 ويتجه إلى الأعلى. هذا تطور إيجابي، لكنه لا يعني دخول السهم في اتجاه صاعد كامل. عادة تبدأ القوة الحقيقية عند استعادة مستوى 50 والثبات فوقه. القراءة الحالية تقول إن السهم انتقل من مرحلة ضعف شديد إلى مرحلة تعافٍ، لكنه لم يدخل بعد منطقة الزخم الصاعد المستدام. مؤشر MACD حدث تقاطع إيجابي، والهستوجرام تحول إلى اللون الأخضر، لكن خطي MACD ما زالا تحت مستوى الصفر. وهذا يسمى غالبًا تقاطعًا إيجابيًا مبكرًا داخل اتجاه هابط. الإشارة تصبح أقوى عندما: * يستمر الهستوجرام الأخضر في التوسع. * ترتفع خطوط MACD باتجاه الصفر. * يتزامن ذلك مع اختراق السعر للمقاومات الأسبوعية. أحجام التداول الأحجام المرتفعة تؤكد وجود اهتمام حقيقي بالسهم، لكنها لا تثبت وحدها أن المؤسسات تجمع السهم على المدى الطويل. قد تكون الأحجام الحالية مزيجًا من: * شراء جديد. * تغطية مراكز بيع. * مضاربة على خبر الأمير الوليد. * إعادة تمركز قبل إعلان النتائج. لذلك يجب متابعة استمرار الأحجام خلال الأسابيع التالية، وليس الاعتماد على جلسة واحدة فقط. ⸻ ملاحظة مهمة عن التقسيم العكسي نفذت لوسيد تقسيمًا عكسيًا للأسهم بنسبة سهم واحد مقابل كل عشرة أسهم، وبدأ التداول بالسعر المعدل في سبتمبر 2025. لذلك فإن الأسعار الموجودة في الرسم معدلة بعد التقسيم: * مستوى 9.33 دولار يعادل تقريبًا 0.93 دولار قبل التقسيم. * مستوى 33.70 دولار يعادل تقريبًا 3.37 دولار قبل التقسيم. وبالتالي لا ينبغي مقارنة السعر الحالي مباشرة بأسعار لوسيد القديمة قبل سبتمبر 2025 دون احتساب أثر التقسيم العكسي. ⸻ السيناريو الإيجابي يستمر السيناريو الإيجابي بشرط المحافظة على منطقة 7.23–6.66 دولار. اختراق 8.50 دولار والثبات فوقها يدفع السهم لاختبار 9.33 دولار. الإغلاق الأسبوعي فوق 9.33 دولار يفتح الطريق إلى: 11.01 ثم 11.68 دولار. وتمثل منطقة 11.01–11.68 الاختبار الحقيقي؛ لأن اختراقها يعني أن السهم لم يعد يعيش مجرد ارتداد من القاع، بل بدأ في تكوين قمم وقيعان أعلى على الإطار الأسبوعي. بعد 11.68 تصبح الأهداف: 12.98 ثم 14.22 دولار. أما 19.90 دولار فهي ليست مستحيلة، لكنها تحتاج بجانب الاختراق الفني إلى تحسن واضح في: * التسليمات. * الهامش الإجمالي. * معدل حرق السيولة. * إنتاج Gravity. * الالتزام بإطلاق الفئة متوسطة السعر. * عدم حدوث تخفيف كبير جديد لملكية المساهمين. ⸻ السيناريو المحايد قد يفشل السهم مؤقتًا أمام 8.50 أو 9.33 دولار ويدخل في تذبذب بين 6.66 و8.50 دولار. هذا السيناريو ليس سلبيًا بالضرورة، بل قد يكون صحيًا بعد ارتفاع سريع؛ لأنه يسمح بتكوين قاعدة سعرية وامتصاص عمليات جني الأرباح. كلما طال الثبات فوق 6.66 دولار مع انخفاض أحجام البيع، أصبحت فرص الاختراق اللاحق أفضل. ⸻ السيناريو السلبي كسر 7.23 دولار ليس إشارة انهيار، لكنه يعيد اختبار قوة المشترين. أما كسر 6.66 والإغلاق الأسبوعي تحتها فقد يدفع السهم إلى: 6.09 ثم 5.52 دولار. وكسر 5.52 دولار سيضعف نموذج الانعكاس بالكامل، ويعيد احتمال زيارة 4.62 دولار، وربما إعادة اختبار القاع 2.37 دولار إذا ظهرت أخبار مالية سلبية أو تمويلات مخففة للملكية. ⸻ ماذا تقول أساسيات الشركة؟ رغم التحسن الفني، لا تزال القوائم المالية تمثل التحدي الأكبر. خلال الربع الأول من 2026 سجلت لوسيد: * إيرادات 282.5 مليون دولار. * صافي خسارة يقارب 1.03 مليار دولار. * تدفقًا نقديًا حرًا سالبًا بنحو 1.44 مليار دولار. * سيولة فعلية بنهاية الربع تبلغ قرابة 3.2 مليار دولار. * سيولة تقديرية قدرها 4.7 مليار دولار بعد احتساب التمويلات اللاحقة. كما حصلت الشركة في أبريل على تمويلات تقارب 1.05 مليار دولار، تضمنت 550 مليون دولار من شركة تابعة لصندوق الاستثمارات العامة، و200 مليون دولار إضافية من Uber، وطرح أسهم عامة بقيمة 300 مليون دولار. هذه التمويلات تخفف مخاطر السيولة القريبة، لكنها لا تحل مشكلة الخسائر التشغيلية بصورة دائمة. وطالما أن الشركة تحرق مبالغ كبيرة، فإن احتمال الحاجة إلى تمويلات إضافية مستقبلًا سيظل قائمًا. ⸻ الإنتاج والتسليمات أنتجت لوسيد في الربع الأول 5,500 سيارة وسلمت 3,093 سيارة. وفي الربع الثاني أنتجت 4,774 سيارة وسلمت 3,953 سيارة. أي أن التسليمات تحسنت بنحو 28% ربعيًا، بينما انخفض الإنتاج بنحو 13%. وتستهدف الشركة إنتاج ما بين 25 ألفًا و27 ألف سيارة خلال 2026. وحتى نهاية النصف الأول بلغ الإنتاج قرابة 10,274 سيارة فقط. وهذا يعني أن لوسيد تحتاج خلال النصف الثاني إلى إنتاج ما بين 14,726 و16,726 سيارة، أي متوسط يتراوح بين 7,363 و8,363 سيارة في كل ربع. بمعنى آخر: يجب أن يرتفع متوسط الإنتاج الفصلي خلال النصف الثاني بما يقارب 54% إلى 75% مقارنة بالربع الثاني حتى تحقق الشركة توجيهاتها السنوية. وهذه ستكون من أهم النقاط التي يجب على المستثمر متابعتها. ⸻ المحفزات طويلة الأجل تملك لوسيد بعض المحفزات المهمة، أبرزها توسيع شراكتها مع Uber لتشمل التزامًا بشراء ما لا يقل عن 35 ألف سيارة لأسطول الروبوتاكسي، بجانب التعاون مع Nuro. كما بدأت اختبارات المركبات ذاتية القيادة استعدادًا لإطلاق الخدمة. كذلك تراهن الشركة على: * زيادة إنتاج Gravity. * إطلاق سيارات الفئة متوسطة السعر. * تحسين تكاليف الوحدة. * الاستفادة من تقنياتها في البطاريات والمحركات والبرمجيات. * التوسع الصناعي في السعودية. * استمرار دعم صندوق الاستثمارات العامة. لكن هذه المحفزات طويلة الأجل، بينما السوق سيقيم الشركة في المدى القريب بناءً على السيولة والتسليمات وحجم الخسائر. ⸻ ما الذي يجب مراقبته في نتائج 4 أغسطس؟ من المقرر أن تعلن لوسيد نتائج الربع الثاني في 4 أغسطس 2026. أهم الأرقام ليست الإيرادات وحدها، بل: * حجم الخسارة التشغيلية. * التدفق النقدي الحر. * السيولة المتبقية. * الهامش الإجمالي لكل سيارة. * الطلب الحقيقي على Gravity. * المحافظة على توجيهات إنتاج 25–27 ألف سيارة. * أي تأخير في سيارات الفئة المتوسطة. * احتمالات طرح أسهم أو تمويل إضافي. نتائج أفضل من المتوقع مع تأكيد التوجيهات قد تساعد السهم على تجاوز 9.33 والتوجه إلى 11 دولارًا. أما ارتفاع حرق السيولة أو تخفيض توقعات الإنتاج فقد يعيد الضغط بسرعة، مهما كان أثر خبر الأمير الوليد إيجابيًا. ⸻ الخلاصة ارتفاع لوسيد الحالي ليس بلا سبب؛ هناك محفز حقيقي تمثل في ظهور مستثمر بارز بحصة تقارب 5%، وجاء ذلك بعد نفي شائعات الإفلاس ووسط نسبة بيع على المكشوف مرتفعة. لكن من الخطأ اعتبار هذا الخبر دليلًا كافيًا على تحول الشركة ماليًا. فنيًا: السهم في بداية انعكاس إيجابي، لكنه لا يزال داخل الاتجاه الهابط الكبير ما دام تحت 9.33 ثم 11.68 دولار. ماليًا: الشركة تمتلك سيولة ودعمًا قويًا، لكنها لا تزال تخسر وتحرق النقد بمعدلات مرتفعة. للمضارب: الثبات فوق 7.23–6.66 يبقي الزخم قائمًا، واختراق 9.33 يفتح أهدافًا أعلى. للمستثمر: التحول الحقيقي لا يثبت بخبر مستثمر واحد، بل بتحسن متتابع في الإنتاج والتسليمات والهامش والتدفقات النقدية. وعليه، فإن الحركة الحالية يمكن وصفها بأنها: انعكاس فني مبكر مدعوم بخبر قوي وضغط على البائعين، لكنه لم يصبح حتى الآن اتجاهًا استثماريًا صاعدًا مؤكدًا.
NASDAQ:LCID
من ‎abosauod14044‎
لماذا أصبحت سيجيت تساوي 1000 دولار للسهم؟أصبحت شركة سيجيت تكنولوجي واحدة من أكثر الرابحين غير المتوقعين في طفرة البنية التحتية للذكاء الاصطناعي. وتضاعفت قيمة السهم ثلاث مرات في عام 2026 وحقق مكاسب تجاوزت 700% خلال الـ 12 شهرًا الماضية. رفع مات بريسون، المحلل في ويدبوش، السعر المستهدف إلى 1000 دولار، بينما يجمع المحللون على توصية "شراء قوي" بمتوسط سعر مستهدف يبلغ 1020 دولارًا. ومن المتوقع أن تبلغ أرباح الربع الرابع المالي حوالي 4.89 دولارًا للسهم، مقابل توقعات الإدارة التي تتراوح بين 4.80 و5.20 دولارًا. ويمثل هذا النطاق أكثر من مضاعفة مقارنة بالعام السابق. ووصل صافي الهامش إلى 24% في الربع المنتهي في 3 أبريل 2026، بعد سنوات من النتائج المكونة من رقم واحد. إن قصة الطلب هيكلية وليست دورية. تتطلب نماذج الذكاء الاصطناعي التوليدي سعة تخزين بمقياس إكسابايت للتدريب والنشر، وتولد مراكز البيانات السحابية حاليًا حوالي 80% من إيرادات سيجيت. يجب على شركات السحابية العملاقة تأمين السعة مبكرًا وإلا تخاطر بتأخير نشر الخوادم، مما يمنح سيجيت نفوذًا تفاوضيًا نادرًا. تم حجز الإنتاج بالكامل حتى نهاية عام 2027، مع اتفاقيات طويلة الأجل تمتد حتى عام 2028. تحول هذه العقود أعمال الأجهزة المتقلبة تاريخيًا إلى تدفقات نقدية أكثر قابلية للتنبؤ. تشير توقعات القطاع إلى أن سوق التخزين العالمي سيصل إلى ما يقرب من 985 مليار دولار بحلول عام 2034. التكنولوجيا هي الخندق التنافسي. تستخدم منصة Mozaic 3+ التسجيل المغناطيسي بمساعدة الحرارة لتجاوز سقف الكثافة الذي حد من الوسائط التقليدية. يعمل الخبائك الفائقة من الحديد والبلاتين على تثبيت الحبيبات المغناطيسية المتضائلة، بينما يقوم ليزر نانو-فوتوني وكاتب بلازموني بتسخين السطح دون حد الحيود البصري. ويكتمل النظام بقارئ سبينترونيك كوانتي ووحدة تحكم مخصصة بتقنية 12 نانومتر. تتجاوز الكثافة المساحية بالفعل 3 تيرابايت لكل قرص، مع استهداف 4 و5 تيرابايت بعد ذلك. ينخفض استهلاك الطاقة لكل تيرابايت بنسبة 40%، وينخفض الانبعاث الكربون المخزن بنسبة 55%. تستحق حالة التشاؤم وزنًا متساويًا. يتم تداول سيجيت عند 69 ضعف الأرباح السابقة، وهو أعلى بكثير من معايير قطاع الأجهزة، على الرغم من أن نسبة PEG البالغة 0.5 تشير إلى أن النمو لا يزال يدعم هذه العلاوة. تجاوزت سانديسك شركة سيجيت في الإيرادات الفصلية خلال أوائل عام 2026 وسجلت صافي هامش بنسبة 61% بفضل الارتفاع الكبير في الطلب على ذاكرة الفلاش للمؤسسات. قد تؤدي تكاليف الفلاش المنخفضة إلى تآكل حصة المحركات الصلبة بمرور الوقت. كما لا تزال السجل التنظيمي يلقي بظلاله، بما في ذلك عقوبة BIS القياسية البالغة 300 مليون دولار بسبب شحنات هواوي غير المرخصة وتأدية تسوية مع المساهمين بقيمة 175 مليون دولار في عام 2026. يظل التنفيذ الخالي من العيوب لتقنية HAMR هو المتغير الحاسم.
NASDAQ:STXشراء
من ‎UDIS_View‎
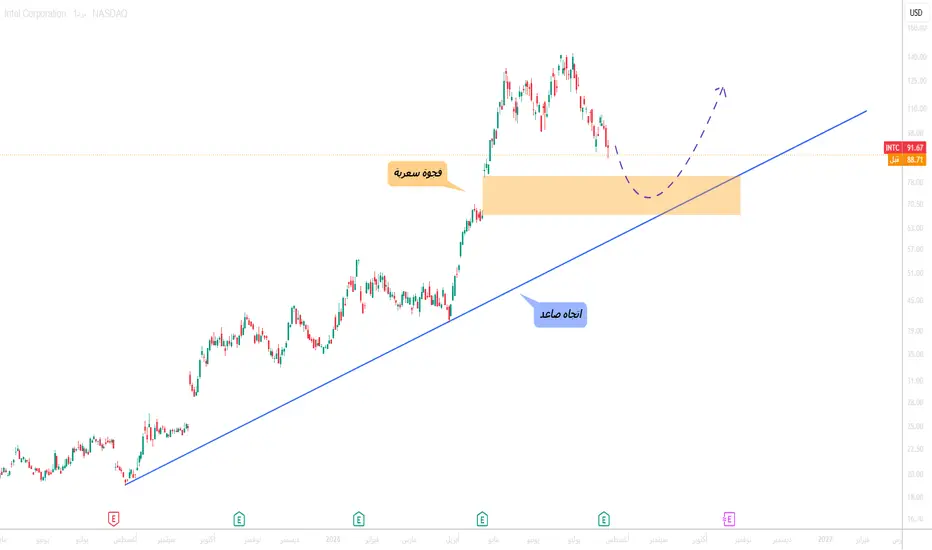
Intel (INTC) في مرحلة تصحيح... هل تقترب فرصة استكمال الاتجاه الص🔎 الوضع الحالي لا يزال سهم Intel (INTC) يحافظ على اتجاه صاعد على الإطار الزمني اليومي، إلا أن السعر يمر حاليًا بمرحلة تصحيح بعد الموجة الصاعدة الأخيرة. 📍 أين نقف الآن؟ يقترب السعر من منطقة دعم فنية مهمة تتشكل من تقاطع: 1️⃣ الفجوة السعرية (Gap) المحددة باللون البرتقالي. 2️⃣ خط الاتجاه الصاعد باللون الأزرق. ويجعل هذا التقاطع المنطقة الحالية نقطة محورية تستحق المتابعة. 📈 السيناريو المفضل طالما حافظت هذه المنطقة على دورها كدعم: 🟢 سنبحث عن فرص شراء (Buy Setups) مع الاتجاه، ترقبًا لانتهاء التصحيح واستئناف الحركة الصاعدة. أما في حال كسر هذه المنطقة والإغلاق أسفلها، فقد يضعف السيناريو الإيجابي ويتطلب إعادة تقييم هيكل السوق. 🤔 هل ينتهي التصحيح من هذه المنطقة، أم يمتد الهبوط قبل استئناف الاتجاه؟ ⚠️ تنويه: هذا التحليل لأغراض تعليمية فقط ولا يُعد نصيحة استثمارية. التداول ينطوي على مخاطر ويجب الالتزام بإدارة رأس المال. Tickmill - تداول بأفضلية
NASDAQ:INTCشراء
من ‎Tickmill‎
WLDS اسبوعي إقرا الوصف نقاطك بالرسم وبالله التوفيق الخطوط الموضحة على الشارت اهداف باغلاقات يومية
NASDAQ:WLDSتعليم
من ‎Bader17‎
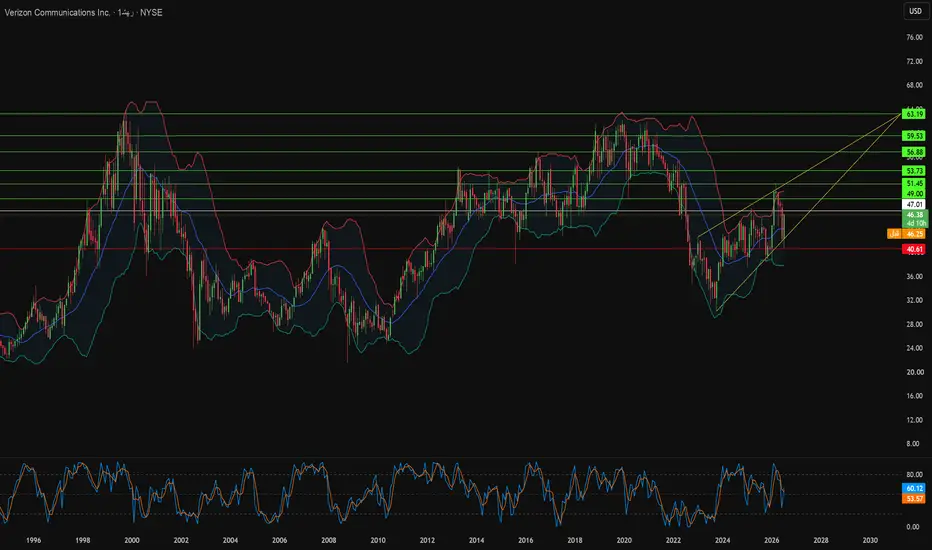
هل تحوّل الألياف المظلمة فيرايزون إلى رابح في الذكاء الاصطناعي؟أعلنت شركة فيرايزون (Verizon) عن إيرادات تشغيلية بلغت 34.3 مليار دولار في الربع الثاني من عام 2026. وتراجعت الإيرادات الإجمالية بنسبة 0.7% على أساس سنوي بسبب ضعف مبيعات المعدات. ومع ذلك، تجاوزت الأرباح المعدلة للسهم الواحد البالغة $1.30 التوقعات. ورفعت الإدارة توقعاتها للأرباح المعدلة للسهم للسنة الكاملة إلى نطاق يتراوح بين $4.99 و$5.04. ولا يزال برنامج تحويل التكاليف البالغ 9 مليارات دولار يسير في مساره الصحيح. ومن المتوقع أن تتراوح النفقات الرأسمالية لعام 2026 بين 16.0 مليار و16.5 مليار دولار. ورفع مجلس الإدارة هدف إعادة شراء الأسهم لعام 2026 إلى 4.5 مليارات دولار بعد إعادة شراء أسهم بقيمة 3.5 مليارات دولار في النصف الأول. وسجلت صافي إضافات الهواتف للآجلين في قطاع التجزئة أعلى مستوى لها منذ خمس سنوات. القصة الأكثر إثارة للاهتمام تكمن في طبقة البنية التحتية. فقد وقّعت فيرايزون اتفاقية ألياف مظلمة (Dark Fiber) مع غوغل بقيمة تتجاوز مليار دولار. تستأجر غوغل أليافاً غير مضاءة وترفق معداتها البصرية الخاصة، مما يمنحها تحكماً كاملاً من البداية إلى النهاية. وتستثمر فيرايزون السعة المعطلة بأقل قدر ممكن من المصاريف التشغيلية الإضافية. ويتوقع الرئيس التنفيذي دان شولمان إبرام عقود بنية تحتية إضافية بمليارات الدولارات قبل نهاية العام. كما يتم تحويل المكاتب المركزية القديمة إلى مواقع استدلال عند الحافة (Edge Inference)، مما يقلل من زمن الانتقال (Latency) لأحمال عمل الذكاء الاصطناعي بالقرب من المستخدمين النهائيين. وتساهم الشراكات مع أเมزون لخدمات الويب (AWS) وميكروسوفت في توسيع نطاق البنية التحتية للحافة. يضيف الطلب الحكومي والسيادي متجهاً ثانياً للنمو. حيث اختارت وزارة الدفاع الأمريكية فيرايزون بموجب برنامج Spiral 4 للاتصالات اللاسلكية المتقدمة. ويغطي تمديد عقد بقيمة 98 مليون دولار مع وزارة الدفاع اتصالات آمنة من نقطة إلى نقطة. وأصدر خفر السواحل أمر مهمة EIS منفصلاً بقيمة 66 مليون دولار. وتخدم شبكات الجيل الخامس (5G) الخاصة ذات بنية "العدم ثقة" (Zero-Trust) القواعد الدفاعية الاستراتيجية حالياً. وعلى الصعيد الدولي، يجمع مشروع مشترك بنسبة 50:50 مع مجموعة BT بين شركة BT International وذراع الشبكات السلكية للمؤسسات التابع لفيرايزون. وتخدم هذه المنصة أكثر من 3,000 عميل متعدد الجنسيات عبر 180 دولة وتدر إيرادات سنوية تبلغ حوالي 4 مليارات دولار. وقد دفعت فيرايزون لشركة BT مبلغ موازنة قدره 625 مليون دولار لإغلاق هذه الهيكلية. تؤكد الاتصالات في قطاع السيارات على نجاح البنية التكنولوجية تجارياً. حيث تزود فيرايزون سيارات BMW وMINI الجديدة في الولايات المتحدة بخدمات 5G وLTE، مع إدارة KDDI للمنصة. ويعمل التوظيف على نواة 5G المستقلة (Standalone) على مستوى البلاد والمبنية وفقاً لمعيار 3GPP Release 16، مما يسمح بتقسيم الشبكة (Network Slicing) للتطبيقات الحساسة لزمن الانتقال في المستقبل. وتركز أنشطة براءات الاختراع على تنظيم نواة الجيل الخامس، وشبكة الوصول اللاسلكي الافتراضية (vRAN)، وظائف الشبكة ذاتية الإصلاح. ويبقى السؤال الاستثماري المطروح هو ما إذا كان السوق لا يزال يقيّم فيرايزون كشركة اتصالات لاسلكية تقليدية بدلاً من كونها مالكة لبنية تحتية رقمية.
NYSE:VZشراء
من ‎UDIS_View‎
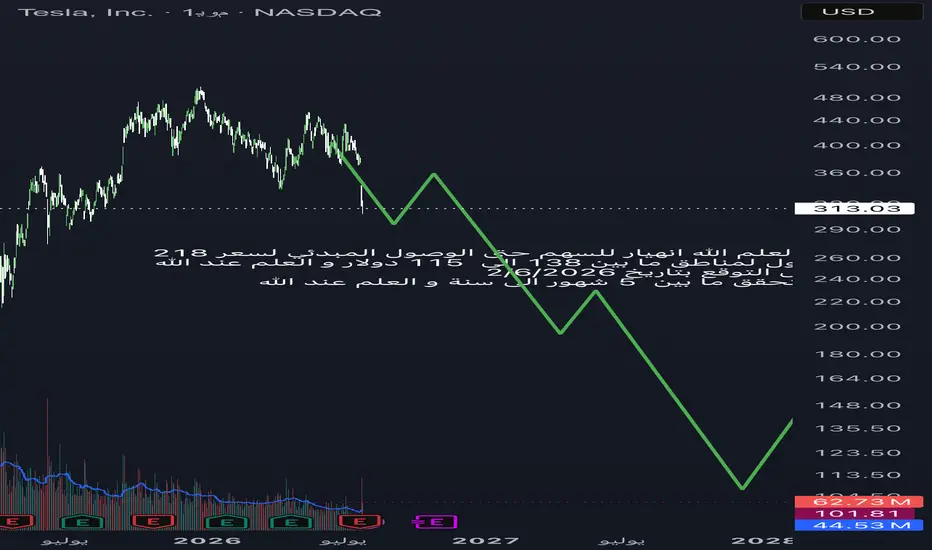
#TSLAمثل ما توقعنا هبوط قوي 80 نقطة من اخر تحليل بالشارت المرفق قبل 10 ايام ما زلت اقول 214 هدف خلال الخمس شهور القادمة تحت 307 الهدف القادم 274 بالتوفيق للجميع
NASDAQ:TSLAبيع
من ‎a3badi31‎
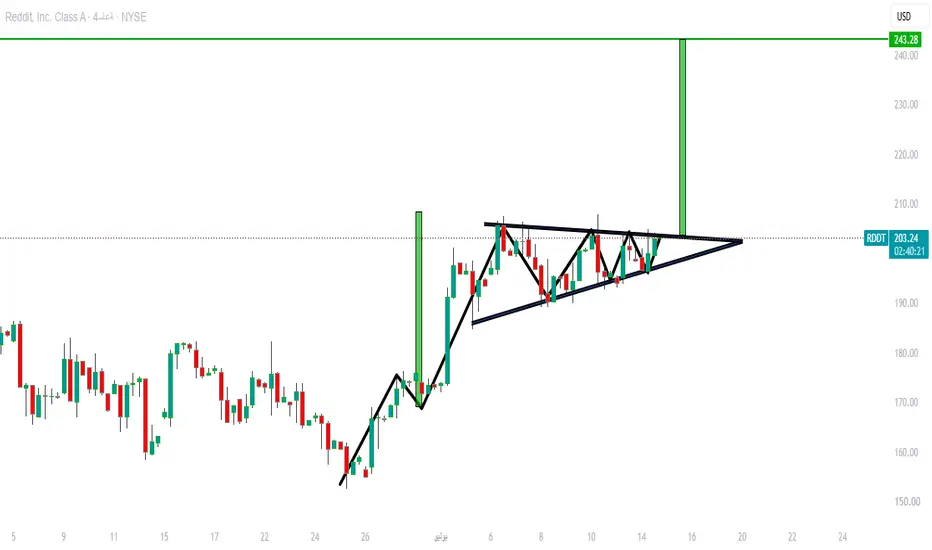
المثلث المتماثل (Symmetrical Triangle) يتداول سهم RDDT داخل نموذج مثلث متماثل ناضج بعد موجة صعود قوية، وهو من النماذج التي كثيراً ما تسبق حركة سعرية حادة. إذا نجح المشترون في اختراق المقاومة الحالية مع ارتفاع السيولة، فقد يفتح السهم الطريق لاستهداف مستويات أعلى، تبدأ من 212 دولار وتمتد إلى 243 دولار وفق القياسات الفنية الموضحة على الرسم ويبقى الالتزام بإدارة رأس المال وانتظار تأكيد الاختراق أهم من محاولة استباق الحركة فالدخول بعد التأكيد غالباً ما يكون أكثر أماناً وأعلى جودة من الناحية الفنية.
NYSE:RDDT
من ‎Mr-WallStreet‎
تم تحديثه
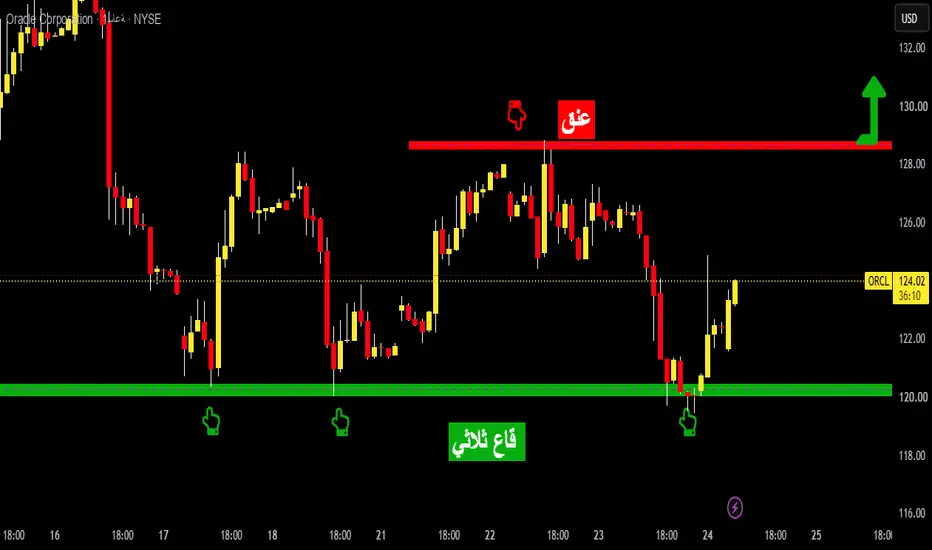
Triple Bottom لكل نهاية... ميلاد جديد GORCL نموذج القاع الثلاثي يقترب من تأكيد الانعكاس الإيجابي 📊 النظرة الفنية يتداول سهم ORCL داخل نموذج القاع الثلاثي (Triple Bottom) وهو من النماذج الانعكاسية التي غالبًا ما تتشكل عند نهاية الموجات الهابطة خصوصًا عندما تتزامن مع منطقة دعم تاريخية قوية كما يظهر على الرسم البياني. ✅ العوامل الإيجابية 🔹 تشكل قاع ثلاثي عند مستوى دعم تاريخي قوي 🔹 فشل البائعين في كسر الدعم بعد ثلاث محاولات متتالية 🔹 ارتداد قوي من منطقة الطلب مما يعكس دخول سيولة شرائية وعودة اهتمام المشترين 🎯 مستوى الحسم الإغلاق الواضح أعلى خط العنق عند مستويات 128 يعد إشارة تأكيد على بدء انعكاس الاتجاه من هابط إلى صاعد. 🚀 السيناريو المتوقع بعد الاختراق ✅ بداية موجة صاعدة جديدة ✅ تحول الاتجاه قصير ومتوسط الأجل إلى اتجاه إيجابي ✅ استهداف مستويات مقاومة أعلى بشكل تدريجي مع المحافظة على التداول فوق خط العنق. 📝 الخلاصة حتى الآن يمنح النموذج إيجابية أولية لكن اختراق خط العنق والإغلاق أعلاه يبقى العامل الحاسم الذي يحول هذا التكوين من مجرد احتمال فني إلى إشارة مؤكدة لانعكاس الاتجاه
NYSE:ORCL
من ‎Mr-WallStreet‎
تم تحديثه
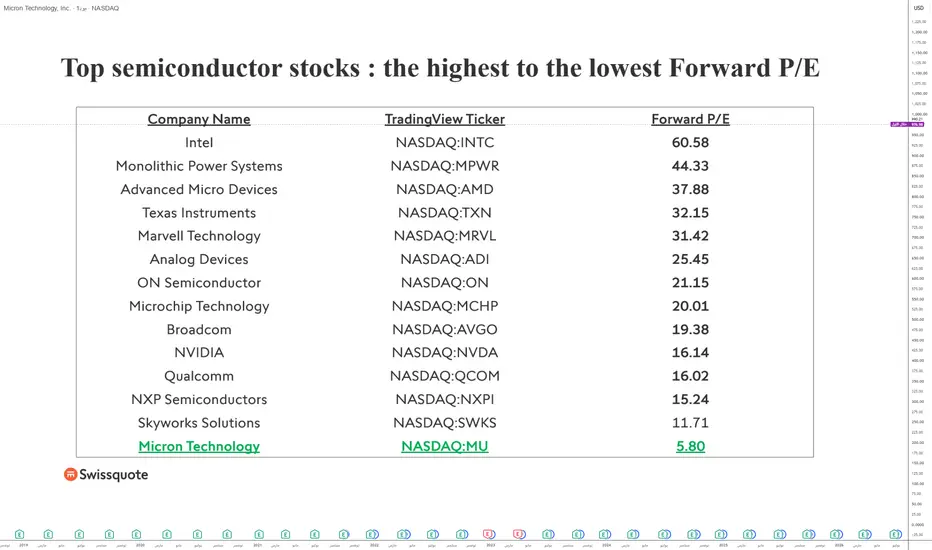
مايكرون: كل تصحيح يمثل فرصة! ارتفع سهم Micronإحدى أكبر ثلاث شركات عالمية في مجال ذاكرة الذكاء الاصطناعي إلى جانب Samsung وSK Hynix بنحو 200% بين قاع ربيع عام 2023 والقمة التي سجلها في يونيو الماضي. وقد دخل السهم الآن في مرحلة تصحيح منظمة، وهي حركة طبيعية لجني الأرباح بعد الارتفاع القوي الذي شهده خلال الأشهر الماضية. وهنا يبرز سؤال مهم: هل يمثل هذا التصحيح في سهم Micron فرصة شراء ضمن الاتجاه الصاعد طويل الأجل؟ للإجابة عن هذا السؤال بشكل دقيق، يجب النظر إلى أساسيات الشركة، ولا سيما الأساسيات المستقبلية. ويُعد مضاعف الربحية المستقبلي (Forward P/E) من أفضل المؤشرات التي تقيس تقييم الشركة مقارنةً بآفاق أرباحها القادمة. وفي هذا الجانب تحديداً تتألق Micron اليوم؛ فعلى الرغم من الارتفاع الكبير في سعر سهمها، إلا أن الشركة تتمتع بأدنى مضاعف ربحية مستقبلي بين كبرى شركات أشباه الموصلات العالمية. ومع نسبة تبلغ حوالي 5.8، تبدو Micron أقل تقييمًا بكثير من NVIDIA وBroadcom وAMD وTexas Instruments و.Intel يُعد مضاعف الربحية المستقبلي القريب من 5 مستوى منخفضاً للغاية، ولذلك يُمكن اعتبار سهم Micron فرصة شراء جذابة عند حدوث التصحيحات قصيرة الأجل. يعرض الجدول أدناه ترتيب أكبر شركات أشباه الموصلات الأمريكية وفقاً لمضاعف الربحية المستقبلي. وعلى الرغم من الأداء الاستثنائي للسهم خلال العام الماضي، لا يزال سهم Micron يتمتع بتقييم جذاب مقارنةً بتوقعات أرباحه: ويعكس هذا المستوى المنخفض من التقييم استمرار حذر السوق بشأن استدامة أرباح الشركة المستقبلية. ومع ذلك، يواصل الطلب على ذواكر HBM (High Bandwidth Memory) الضرورية لمسرعات الذكاء الاصطناعي—نموه بوتيرة قوية. كما تستفيد Micron من تحسن مزيج منتجاتها، وارتفاع أسعار الذاكرة، ووضوح أكبر في آفاق أعمالها بفضل الاستثمارات الضخمة التي تقوم بها شركات الحوسبة السحابية العملاقة (Big Tech) في البنية التحتية للذكاء الاصطناعي. وبعبارة أخرى، إذا تحققت توقعات نمو الأرباح الحالية، فقد يستفيد السهم ليس فقط من تحسن نتائجه المالية، بل أيضاً من إعادة تقييمه في السوق (Multiple Expansion). وغالباً ما تُعد هذه التركيبة من أكثر السيناريوهات جاذبية للمستثمرين على المدى الطويل. وبالطبع، لا يتحرك أي سهم في خط مستقيم، ومن الممكن أن تستمر مرحلة التصحيح على المدى القصير. ومع ذلك، طالما بقيت أساسيات الشركة قوية واستمر الاتجاه الرئيسي في الصعود، فإن كل مرحلة تصحيح يمكن اعتبارها فرصة محتملة لبناء أو تعزيز مركز استثماري تدريجياً. يوضح الرسم البياني أدناه الشموع اليابانية الأسبوعية لسهم Micron، حيث يشهد السهم حالياً مرحلة تصحيح بعد الارتفاع القوي الذي سجله: تنويه: هذا المحتوى مخصص للأفراد الذين لديهم دراية بالأسواق والأدوات المالية وهو مخصص لأغراض المعلومات فقط. الفكرة المعروضة (بما في ذلك تعليقات السوق وبيانات السوق وملاحظاته) ليست نتاج عمل أي قسم أبحاث تابع لسويسكوت أو الشركات التابعة لها. تهدف هذه المادة إلى تسليط الضوء على حركة السوق ولا تشكل نصيحة استثمارية أو قانونية أو ضريبية. إذا كنت مستثمر تجزئة أو تفتقر إلى الخبرة في تداول المنتجات المالية المعقدة، فمن المستحسن طلب المشورة المهنية من مستشار مرخص قبل اتخاذ أي قرارات مالية. لا يهدف هذا المحتوى إلى التلاعب بالسوق أو التشجيع على أي سلوك مالي محدد. لا تقدم Swissquote أي تعهد أو ضمان فيما يتعلق بجودة هذا المحتوى أو اكتماله أو دقته أو شموليته أو عدم انتهاكه. الآراء المعبر عنها هي آراء المستشار ويتم تقديمها لأغراض تعليمية فقط. لا ينبغي تفسير أي معلومات مقدمة تتعلق بمنتج أو سوق على أنها توصية باستراتيجية أو صفقة استثمارية. الأداء السابق ليس ضماناً للنتائج المستقبلية. لا تتحمل سويسكوت وموظفيها وممثليها بأي حال من الأحوال المسؤولية عن أي أضرار أو خسائر تنشأ بشكل مباشر أو غير مباشر عن القرارات التي يتم اتخاذها على أساس هذا المحتوى. إن استخدام أي علامات تجارية أو علامات تجارية لأطراف ثالثة هو للعلم فقط ولا يعني تأييد سويسكوت لها، أو أن مالك العلامة التجارية قد فوض سويسكوت بالترويج لمنتجاتها أو خدماتها. Swissquote هي العلامة التجارية التسويقية لأنشطة Swissquote Bank Ltd (سويسرا) الخاضعة لرقابة هيئة الأوراق المالية السويسرية (FINMA)، Swissquote Capital Markets Limited الخاضعة لرقابة هيئة الأوراق المالية القبرصية (قبرص)، Swissquote Bank Europe SA (لوكسمبورغ) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Ltd (المملكة المتحدة) الخاضعة لرقابة هيئة الرقابة المالية القبرصية، Swissquote Financial Services (مالطا) المحدودة الخاضعة لرقابة هيئة الخدمات المالية المالطية، Swissquote MEA Ltd. (الإمارات العربية المتحدة) الخاضعة لرقابة سلطة دبي للخدمات المالية، وسويسكوت بي تي إي المحدودة (سنغافورة) الخاضعة لرقابة سلطة النقد في سنغافورة، وسويسكوت آسيا المحدودة (هونج كونج) المرخصة من قبل هيئة هونج كونج للأوراق المالية والعقود الآجلة وسويسكوت جنوب أفريقيا المحدودة (Pty) الخاضعة لإشراف هيئة الأوراق المالية. منتجات وخدمات Swissquote مخصصة فقط لأولئك المسموح لهم بتلقيها بموجب القانون المحلي. جميع الاستثمارات تنطوي على درجة من المخاطرة. يمكن أن تكون مخاطر الخسارة في التداول أو الاحتفاظ بالأدوات المالية كبيرة. يمكن أن تتقلب قيمة الأدوات المالية، بما في ذلك على سبيل المثال لا الحصر الأسهم والسندات والعملات المشفرة وغيرها من الأصول، صعوداً وهبوطاً. هناك مخاطر كبيرة للخسارة المالية عند شراء هذه الأدوات المالية أو بيعها أو الاحتفاظ بها أو المراهنة عليها أو الاستثمار فيها. لا يقدم SQBE أي توصيات فيما يتعلق بأي استثمار أو معاملة معينة أو استخدام أي استراتيجية استثمار معينة. إن عقود الفروقات هي أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. تتكبد الغالبية العظمى من حسابات عملاء التجزئة خسائر في رأس المال عند التداول في عقود الفروقات. يجب أن تفكر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كنت تستطيع تحمل المخاطرة العالية بخسارة أموالك. الأصول الرقمية غير منظمة في معظم البلدان وقد لا تنطبق عليها قواعد حماية المستهلك. وباعتبارها استثمارات مضاربة شديدة التقلب، فإن الأصول الرقمية ليست مناسبة للمستثمرين الذين لا يتحملون مخاطر عالية. تأكد من فهمك لكل أصل رقمي قبل أن تتداول. لا تُعتبر العملات الرقمية عملة قانونية في بعض الولايات القضائية وتخضع للشكوك التنظيمية. قد ينطوي استخدام الأنظمة المستندة إلى الإنترنت على مخاطر عالية، بما في ذلك، على سبيل المثال لا الحصر، الاحتيال والهجمات الإلكترونية وفشل الشبكة والاتصالات، بالإضافة إلى سرقة الهوية وهجمات التصيد الاحتيالي المتعلقة بالأصول الرقمية.
NASDAQ:MU
من ‎Swissquote‎
سهم TSLA فريم يومي (تحليل مضاربي)التوجه : محايد الفكرة : مضاربة سريعه (المدة يومين الى 3 ايام) الأسباب : 1- اعلان الأرباح بعد تداول امس يعطي تذبذب عالي يمكن الأستفادة منه 2- نقترب من منطقة تفاعل سعري سابق (محتمل الإرتداد منها) طريقة الشراء في حال وصول السهم لمنطقة الإرتداد المحتمله : 1- الشراء بعد ساعة كاملة من التداول (ضع تحتها خطين) 2- الشراء بعد اغلاق شمعة 15 دقيقه فوق اعلى سعر يتم تسجيله في الساعه الأولى الهدف : على الشارت وقف الخسارة : اغلاق شمعة 15 دقيقة تحت ادنى سعر للساعة الأولى وبالتوفيق للجميع
NASDAQ:TSLA
من ‎sameer-aloufi‎
11
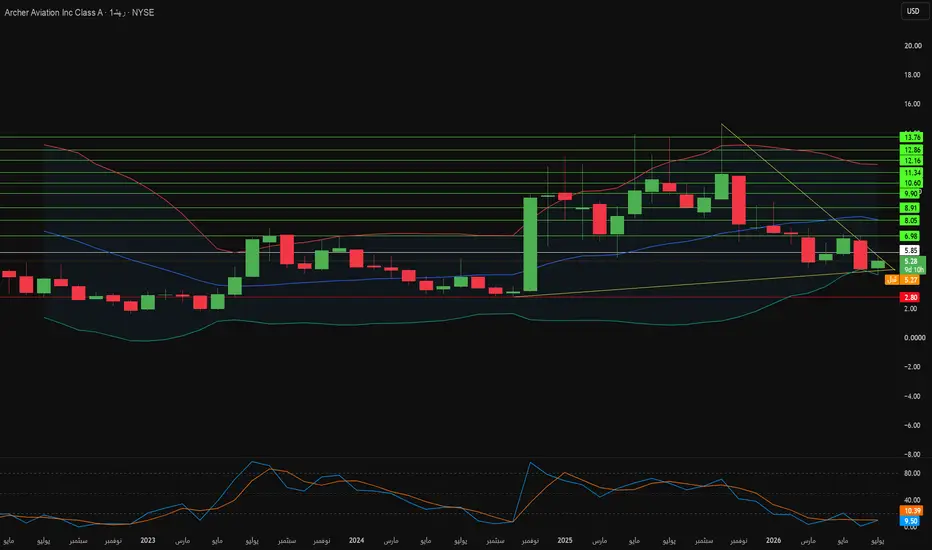
هل يمكن لصفقة دفاعية واحدة تغيير مستقبل أرشر أفييشن؟تعيد شركة أرشر أفييشن (NYSE: ACHR) إعادة تموضعها من مجرد مصنّع لتاكسي الطيران إلى منظومة طيران مزدوجة الاستخدام، وذلك بالتعاون مع شركة تكنولوجيا الدفاع "أندوريل إندستريز" للكشف عن "ثاندر" (Thunder)، وهي مروحية هجومية ذاتية القيادة من الفئة 5 مصممة على نفس الهيكلية الهجينة والكهربائية لطائرات أرشر المدنية. تفاعل المستثمرون بحماس: قفزت الأسهم بنسبة 20% تقريبًا عقب الإعلان في معرض فارنبرة الدولي للطيران، رغم أن السهم يظل منخفضًا بشدة لهذا العام. تستطيع النسخة الدفاعية حمل حمولات أسلحة ثقيلة، بما في ذلك صواريخ هيلفاير، وتتسع داخل حاوية شحن قياسية للنشر الميداني السريع؛ والأهم أنها تتجاوز عملية ترخيص الركاب المتعددة السنوات الخاصة بإدارة الطيران الفيدرالية (FAA) والتي تثقل كاهل الجدول الزمني التجاري لشركة أرشر. يُفسر المشهد المالي سبب أهمية هذا الاختصار. في الربع الأول من عام 2026، حققت أرشر إيرادات بلغت 1.6 مليون دولار فقط، ارتفاعًا من 0.3 مليون دولار في الربع السابق وأعلى من توقعات المحللين البالغة نحو 0.9 مليون دولار، بينما اتسعت الخسارة الصافية إلى 217.7 مليون دولار مع تسارع الإنفاق على البحث والتطوير والترخيص. بلغت خسارة EBITDA المعدلة 172.5 مليون دولار، ضمن نطاق توجيهات الإدارة، وتملك الشركة سيولة تبلغ نحو 1.8 مليار دولار، مما يعني مدرجًا ماليًا يكفي لمدة عامين ونصف تقريبًا بمعدل الحرق الحالي. توفر الشراكة مع أندوريل قناة إيرادات أسرع وغير خاضعة لإدارة الطيران الفيدرالية قد تبدأ بالمساهمة قبل وقت طويل من دخول تاكسي الطيران الرئيسي لشركة أرشر، "ميدنايت" (Midnight)، الخدمة التجارية الكاملة. وبعيدًا عن الدفاع، تبني أرشر عدة محركات نمو أخرى. كشفت الشركة عن نموذج ذكاء اصطناعي خاص بالطيران يُدعى "زي" (Zee)، مُصمم للعمل دون اتصال بالإنترنت على متن الطائرة ولترخيصه لاحقًا لشركات الطيران. كما أطلقت تحالفًا لتطوير البنية التحتية للشحن يُدعى ACES بالشراكة مع BETA Technologies وMacquarie Capital، بهدف استهداف 250 موقعًا بحلول عام 2030، وهي استراتيجية تحاكي بوضوح إطلاق شبكة "Supercharger" المبكرة لشركة تسلا. وعلى الصعيد التنظيمي، أصبحت أرشر أول شركة eVTOL تُكمل المرحلة الثالثة من ترخيص الطراز مع إدارة الطيران الفيدرالية وحصلت على مسار ميسر في الإمارات العربية المتحدة للرحلات التجارية المبكرة لطائرة "ميدنايت". وبإلقاء نظرة شاملة، تحول العرض الترويجي لشركة أرشر من "متى ستطير التاكسيات الجوية لنقل الركاب" إلى "كم عدد تدفقات الإيرادات التي يمكن لهذه المنصة توليدها قبل حدوث ذلك". وما إذا كانت ثاندر وزي وACES قادرين على إغلاق خسارة ربع سنوية قدرها 217 مليون دولار هو الرهان الذي يحدده المستثمرون حاليًا.
NYSE:ACHRشراء
من ‎UDIS_View‎
112233445566778899101011111212131314141515161617171818191920202121222223232424252526262727282829293030313132323333343435353636373738383939404041414242
…999999

Made by humans

بيانات مختارة من السوق مقدّمة من ICE Data Services. بيانات مرجعية مختارة مقدّمة من FactSet. حقوق الطبع والنشر © 2026 FactSet Research Systems Inc.حقوق الطبع والنشر © 2026، American Bankers Association. قاعدة بيانات CUSIP مقدّمة من FactSet Research Systems Inc. جميع الحقوق محفوظة. إيداعات هيئة الأوراق المالية والبورصات الأمريكية (SEC) وغيرها من المستندات مقدّمة من Quartr.© 2026 TradingView, Inc.

أكثر من مجرد منتج
  • Supercharts
أدوات الفرز
  • الأسهم
  • صناديق الاستثمار المتداولة
  • السندات
  • العملات الرقمية
  • أزواج CEX
  • أزواج DEX
  • Pine
خرائط الحرارة
  • الأسهم
  • صناديق الاستثمار المتداولة
  • العملات الرقمية
التقويمات
  • اقتصادي
  • العوائد
  • توزيعات الأرباح
  • الطروحات العامة الأولية
المزيد من المنتجات
  • محافظ
  • الرسوم البيانية الأساسية
  • منحنيات العائد
  • خيارات
  • خرائط ماكرو
  • Pine Script®
  • MCP Server
التطبيقات
  • المحمول
  • الحاسوب
التواصل الاجتماعي
  • التواصل الاجتماعي
  • ما يشاركه مجتمعنا
  • إحالة صديق
  • برنامج Creator
  • قوانين الموقع
  • المشرفون
الأفكار
  • تداول
  • تعليم
  • مختارات المحرر
Pine script
  • المؤشرات والاستراتيجيات
  • السحرة
  • مبرمجون مستقلون
  • المتجر
الأدوات والاشتراكات
  • المميزات
  • الأسعار
  • بيانات السوق
  • خطط الهدايا
تداول
  • نظرة عامة
  • الوسطاء
  • مقارنة الوسطاء
  • The Leap
عروض خاصة
  • العقود الآجلة لمجموعة CME
  • عقود Eurex الآجلة
  • حزمة الأسهم الأمريكية
نبذة عن الشركة
  • من نحن
  • مهمة فضائية
  • المدوّنة
  • مركز المساعدة
  • الوظائف
  • مجموعة الوسائط
البضائع
  • متجر TradingView
  • بطاقات التاروت للمتداولين
  • C63 TradeTime
السياسات والأمن
  • شروط الاستخدام
  • إخلاء المسؤولية
  • سياسة الخصوصية
  • سياسه تعريف الارتباط
  • إمكانية الوصول
  • نصائح الأمان
  • برنامج مكافئات اكتشاف الثغرات الأمنية
  • صفحة حالة الموقع
حلول الأعمال
  • الأدوات
  • مكتبات الرسوم البيانية
  • Lightweight Charts™
  • الرسوم البيانية المتقدمة
  • منصة التداول
فرص النمو
  • الإعلانات
  • دمج منصات الوسطاء
  • برنامج الشركاء
  • برنامج التعليم
التواصل الاجتماعي
  • التواصل الاجتماعي
  • ما يشاركه مجتمعنا
  • إحالة صديق
  • برنامج Creator
  • قوانين الموقع
  • المشرفون
الأفكار
  • تداول
  • تعليم
  • مختارات المحرر
Pine script
  • المؤشرات والاستراتيجيات
  • السحرة
  • مبرمجون مستقلون
  • المتجر
حلول الأعمال
  • الأدوات
  • مكتبات الرسوم البيانية
  • Lightweight Charts™
  • الرسوم البيانية المتقدمة
  • منصة التداول
فرص النمو
  • الإعلانات
  • دمج منصات الوسطاء
  • برنامج الشركاء
  • برنامج التعليم
Look FirstLook First