Martin Ratio: Um Retorno Maior Justifica o Drawdown?📊 Martin Ratio: Um Retorno Maior Justifica o Drawdown?
📈 O Retorno, Por Si Só, Não Conta Toda a História
Ao comparar ativos, o retorno é um dos primeiros números que os investidores analisam. No entanto, o retorno, por si só, pode ocultar uma parte importante do investimento: os drawdowns experimentados ao longo do caminho.
Dois ativos que produzem um retorno de 40% no mesmo período:
RETORNO vs. DRAWDOWN MÁXIMO
Ativo Retorno Drawdown Máximo
Ativo A +40% -10%
Ativo B +40% -35%
Uma comparação baseada apenas no retorno indica que os dois ativos tiveram o mesmo desempenho, mas a experiência do investimento foi claramente diferente.
O Ativo B exigiu que o investidor tolerasse quedas substancialmente maiores. O drawdown máximo conta apenas parte da história: ele não descreve com que frequência nem por quanto tempo o ativo permaneceu abaixo de seus máximos anteriores.
Isso levanta uma questão mais importante:
❓ Quanto retorno foi obtido em relação ao drawdown experimentado?
O Martin Ratio oferece uma forma de examinar essa questão.
📐 O Que É o Martin Ratio?
O Martin Ratio é uma medida de desempenho ajustado ao risco que relaciona o retorno ao Ulcer Index, uma medida de risco baseada em drawdowns.
Martin Ratio = Retorno / Ulcer Index
A interpretação básica é simples:
Um Martin Ratio mais alto significa que foi obtido mais retorno em relação ao risco relacionado aos drawdowns, medido pelo Ulcer Index.
O índice, portanto, combina dois aspectos importantes de um investimento:
• 📈 Retorno — o que o ativo ganhou.
• 📉 Risco relacionado aos drawdowns — a profundidade e a persistência das quedas em relação aos máximos anteriores.
Isso torna o Martin Ratio particularmente útil ao comparar ativos que podem apresentar retornos semelhantes, mas características de drawdown muito diferentes.
🩹 Por Que Usar o Ulcer Index?
Volatilidade e drawdown medem coisas diferentes. A volatilidade mede a variação dos retornos, enquanto o drawdown mede quanto um ativo cai em relação a um máximo anterior. O Ulcer Index é estruturado em torno dos drawdowns e, portanto, captura a profundidade e a duração das quedas, em vez de tratar toda variação de preço como o mesmo tipo de risco. Valores mais baixos do Ulcer Index indicam menor risco relacionado aos drawdowns, refletindo quedas menos profundas e/ou menos persistentes em relação aos máximos anteriores.
Isso torna o Martin Ratio útil quando a pergunta não é simplesmente:
“Quão volátil foi este ativo?”
mas sim:
“Quanto retorno recebi em relação à severidade do drawdown (magnitude e duração) que tive de suportar?”
⚖️ Martin Ratio vs. Sharpe e Sortino
Sharpe Ratio — Volatilidade
Quanto retorno foi obtido em relação à variabilidade total?
Sortino Ratio — Volatilidade de baixa
Quanto retorno foi obtido em relação à variabilidade negativa?
Martin Ratio — Drawdown / Ulcer Index
Quanto retorno foi obtido em relação ao risco relacionado aos drawdowns?
O Martin Ratio não deve ser considerado um substituto universal do Sharpe ou do Sortino. Ele responde a uma pergunta diferente porque sua medida de risco é explicitamente baseada em drawdowns. Por exemplo, um ativo pode apresentar um desempenho ajustado à volatilidade atraente e, ainda assim, apresentar um perfil de drawdown relativamente acentuado.
🔍 Como Interpretar o Martin Ratio
Martin Ratio mais alto: Um valor mais alto indica que foi gerado mais retorno em relação ao Ulcer Index durante o período de medição selecionado.
Martin Ratio mais baixo: Um valor mais baixo indica que o retorno foi menos eficiente em relação ao risco relacionado aos drawdowns medido pelo Ulcer Index.
Martin Ratio negativo: Um valor negativo ocorre quando o retorno medido é negativo enquanto o Ulcer Index permanece positivo.
Compare Ativos com Configurações Idênticas: As comparações do Martin Ratio são mais significativas quando os ativos utilizam o mesmo período de análise, a mesma definição de retorno, a mesma metodologia de cálculo e o mesmo timeframe.
🎯 Onde Pode Ser Útil?
• Comparar diferentes ativos ou valores mobiliários.
• Classificar uma lista de ativos pelo desempenho ajustado ao risco.
• Avaliar se um ativo de maior retorno também apresentou um perfil de drawdown eficiente.
• Comparar ações, ETFs, setores, commodities, mercados ou outros ativos negociáveis.
• Adicionar uma perspectiva orientada a drawdowns às medidas tradicionais baseadas em volatilidade, como Sharpe e Sortino.
📊 Uma Estrutura Simples para Comparação de Ativos
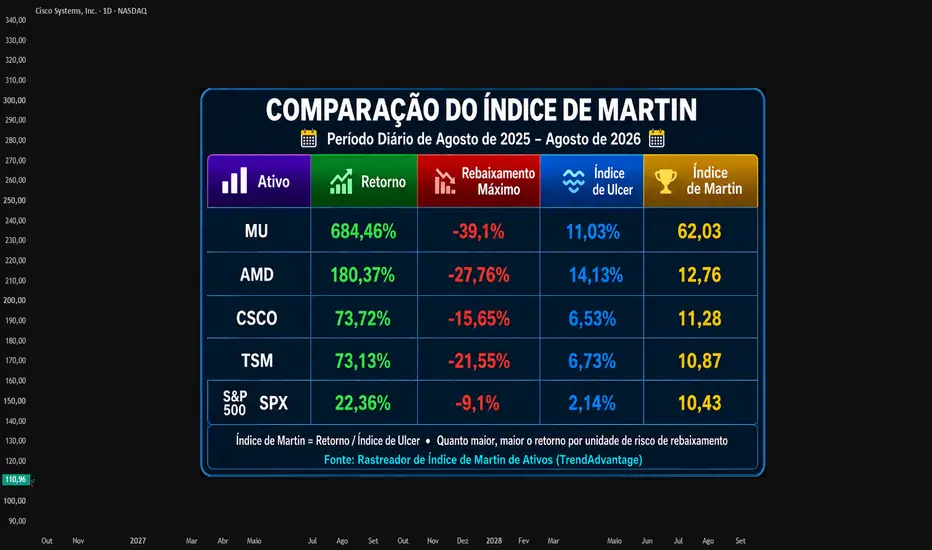
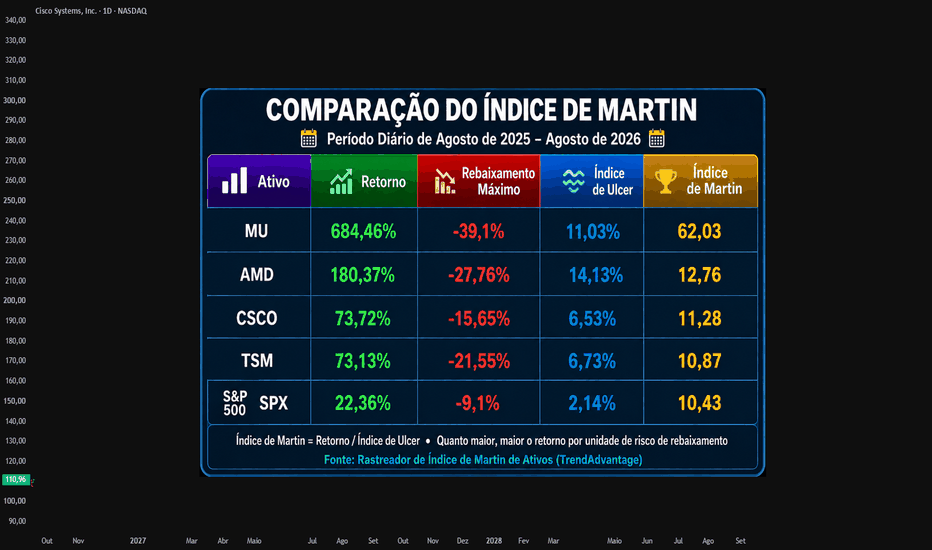
Uma maneira útil de compreender o Martin Ratio é comparar vários ativos durante o mesmo período de análise, conforme demonstrado na imagem do gráfico.
Para cada ativo, quatro estatísticas relacionadas são analisadas:
• Retorno — o que o ativo ganhou durante o período de medição.
• Drawdown Máximo — a maior queda do pico ao fundo.
• Ulcer Index — uma medida mais ampla da profundidade e persistência dos drawdowns.
• Martin Ratio — retorno em relação ao Ulcer Index.
💡 Principais Conclusões dos Dados
1️⃣ Um Retorno Elevado Pode Compensar um Maior Risco Relacionado aos Drawdowns
A Micron (MU) apresentou o maior Drawdown Máximo (−39,10%), mas também gerou um retorno excepcional de 684,46%. Seu Martin Ratio de 62,03 reflete o retorno muito elevado obtido em relação ao seu risco relacionado aos drawdowns.
2️⃣ A Persistência do Drawdown Pode Afetar a Eficiência
Comparando CSCO e TSM, ambos geraram retornos quase idênticos (~73%). No entanto, a TSM apresentou um Drawdown Máximo mais profundo (−21,55% contra −15,65%) e um Ulcer Index mais alto. Consequentemente, a CSCO apresentou um Martin Ratio ligeiramente mais alto (11,28 contra 10,87), indicando maior retorno em relação ao seu risco relacionado aos drawdowns.
3️⃣ Baixo Risco vs. Alta Eficiência
O S&P 500 (SPX) apresentou o menor Drawdown Máximo (−9,10%) e o menor Ulcer Index (2,14%) na comparação. No entanto, seu menor retorno total resultou em um Martin Ratio de 10,43, ilustrando como o índice equilibra o retorno em relação ao risco relacionado aos drawdowns.
⚠️ Considerações Importantes
• Um índice ajustado ao risco não deve ser interpretado isoladamente. O retorno, o drawdown e o Ulcer Index também devem ser analisados.
• A classificação pode mudar de acordo com o período de análise selecionado.
• Diferentes ativos podem apresentar características de retorno e drawdown muito diferentes, portanto, as comparações devem ser feitas de forma consistente.
• O Martin Ratio é uma medida descritiva de desempenho ajustado ao risco, e não uma previsão de retornos futuros.
🏁 Conclusão
Os retornos brutos mostram quanto um ativo ganhou; as métricas de drawdown mostram o risco experimentado para alcançar esse retorno.
Ao combinar o retorno com o Ulcer Index, o Martin Ratio revela se os ganhos de um ativo foram eficientes em relação à severidade de seus drawdowns — oferecendo uma perspectiva sobre o desempenho que um simples número de retorno não consegue proporcionar.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que permanece sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir da fonte. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Se algo não estiver claro, consulte a versão em inglês como referência definitiva.
Martin Ratio — Referência Educacional TrendAdvantage
 Educacional
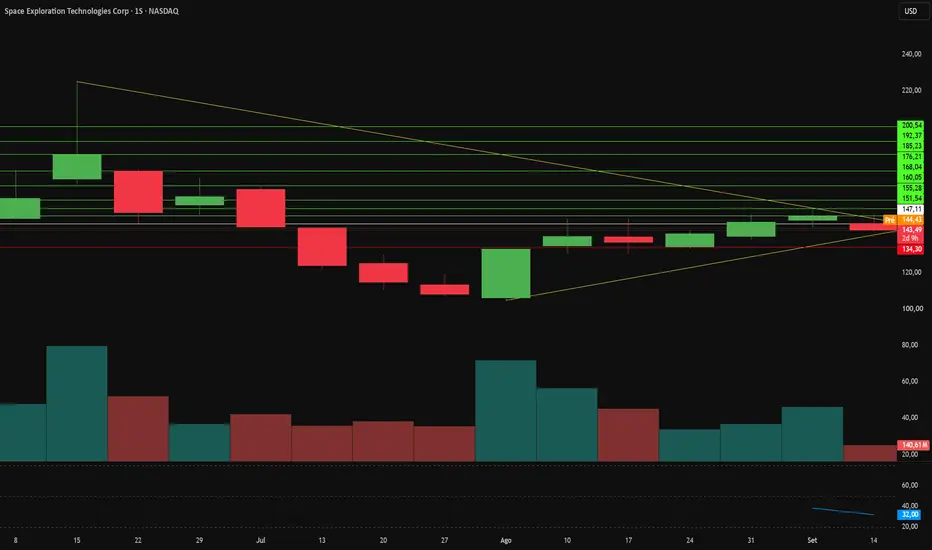
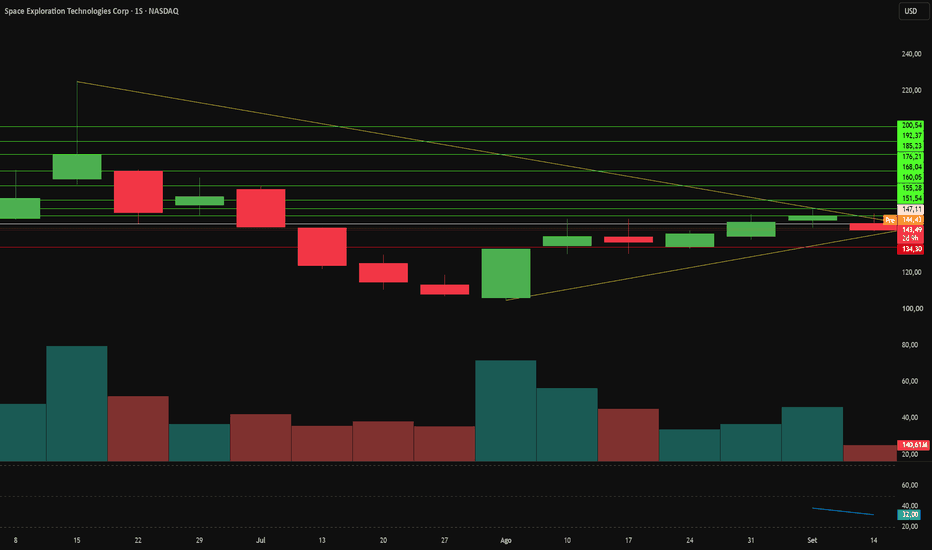
Os lucros da Starlink superarão a queima de $75 bilhões?A SpaceX é negociada perto de $143,49 por ação após sua estreia no mercado público, avaliando a empresa em cerca de $1,94 trilhão. O cenário macroeconômico joga contra esse múltiplo. O rendimento dos títulos do Tesouro americano de dez anos aproximou-se de 5,0%, elevando as taxas de desconto para ações de crescimento, enquanto o petróleo acima de $100 por barril encarece os custos da cadeia de suprimentos aeroespacial. Os fluxos de curto prazo vão na direção oposta: o rebalanceamento do Nasdaq-100 em 18 de setembro eleva o peso da SpaceX de 1,28% para 2,82%, forçando até $22 bilhões em compras passivas. Essa demanda encontra uma forte oferta. Liberações de lockup já adicionaram mais de 1,2 bilhão de ações, e outras 2,3 bilhões estarão disponíveis para negociação antes do fim do ano.
A receita do segundo trimestre atingiu $7,81 bilhões, uma alta de 91,9% em relação ao ano anterior, em comparação com $18,7 bilhões em todo o ano de 2025. A gestão projeta $100 bilhões em receita recorrente anualizada até dezembro. A conectividade sustenta os negócios, com a Starlink gerando $4,3 bilhões em receita trimestral e $2,6 bilhões em EBIT ajustado a partir de 12 milhões de assinantes com ARPU de $66. O aluguel de computação para IA adicionou $2,6 bilhões em receita e $1,1 bilhão em lucro operacional, impulsionado por um cliente não revelado que paga $1,11 bilhão por mês. O segmento de lançamentos continua deficitário, registrando um prejuízo de EBIT ajustado de $200 milhões à medida que o desenvolvimento do Starship absorve os lucros da conectividade. Os investimentos de capital trimestrais atingiram $18,4 bilhões, um ritmo anualizado próximo a $75 bilhões. David Einhorn questionou publicamente como as classificações de grau de investimento se alinham com o fluxo de caixa livre persistentemente negativo.
A demanda governamental fornece o lastro estratégico. Uma diretiva da Casa Branca sobre transporte espacial comercial acelera as aprovações de lançamento, e a Itália está negociando um contrato de segurança de $1,6 bilhão com a Starlink, apesar da oposição interna e da preferência de Bruxelas pela constelação IRIS² de €10 bilhões, que não voará antes de 2030. A Starshield estende a franquia para a defesa, com terminais satcom planejados para toda a frota de F-35 até 2031. A acreditação IL5 do Pentágono para o Grok for Government abriu uma linha de receita recorrente de software que atinge 1,7 milhão de profissionais de defesa. A capacidade dos data centers de 1,4 gigawatts está sendo expandida para 2,0 gigawatts este ano, custando cerca de $50 bilhões por gigawatt para ser construída.
O voo 14 do Starship será lançado em 22 de setembro como a primeira missão orbital e geradora de receita do programa, implantando 26 satélites Starlink V3. Esse único voo adiciona 26 terabits por segundo de largura de banda, contra 2,6 de um Falcon 9, com missões de produção buscando atingir 60. Os dados de patentes revelam onde a administração acredita estar sua vantagem competitiva: 73,5% das famílias publicadas cobrem RF e terminais de usuário, enquanto foguetes e propulsão representam apenas 3%. Motores e metalurgia permanecem protegidos como segredos industriais em vez de projetos públicos. A questão do investimento resume-se ao tempo. Se o Starship atingir a reutilização total, a SpaceX dominará a economia da largura de banda orbital. Até que o fluxo de caixa operacional cubra o orçamento de capital, as ações permanecerão voláteis.  Viés de alta
 Viés de baixa
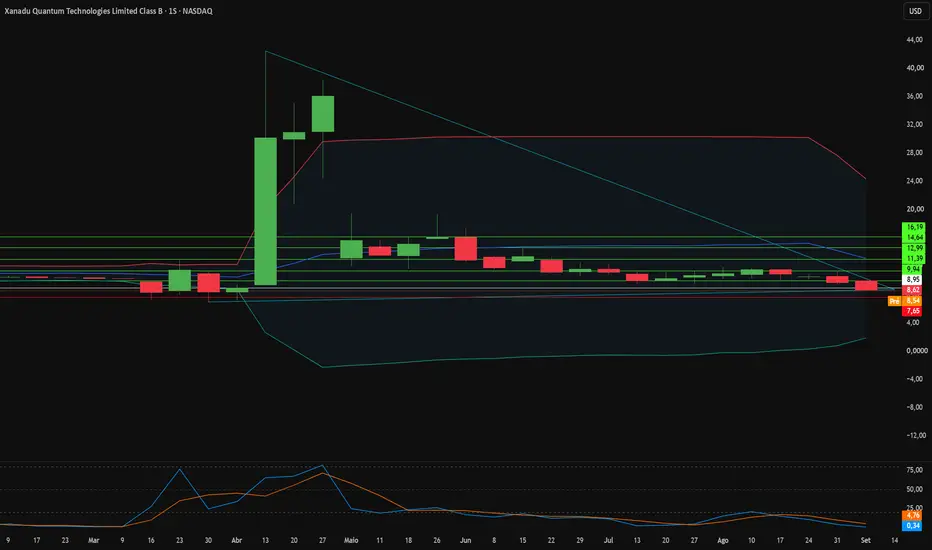
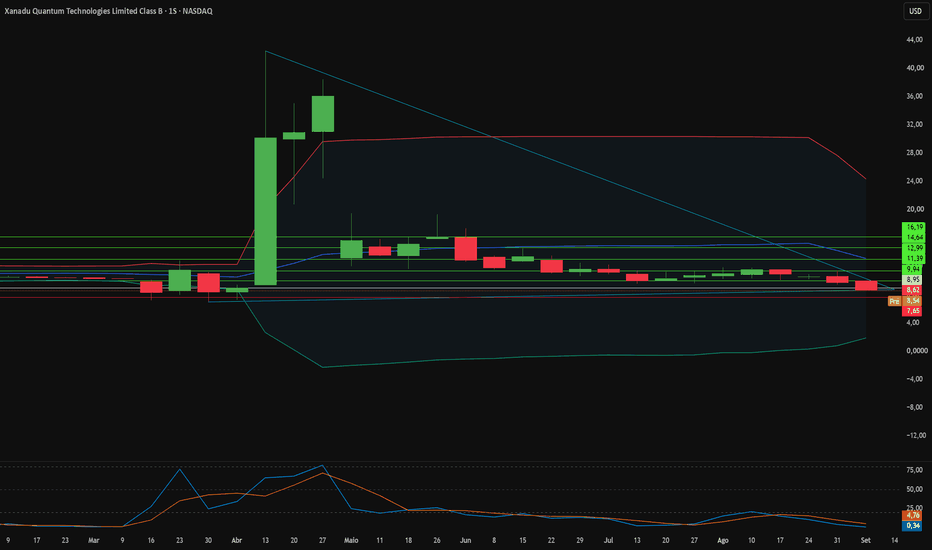
O que a ASML vê na Xanadu após uma queda de 80%?A Xanadu Quantum Technologies chegou aos mercados públicos em março de 2026 por meio de uma fusão com a Crane Harbor Acquisition Corp, com um valor de empresa inicial de US$ 3,1 bilhões. As ações atingiram o pico de US$ 42,44 em abril, antes da chegada do reajuste de avaliação das empresas de deep tech. As taxas de juros elevadas retiraram o capital de risco de empresas científicas pré-receita, e os investidores migraram para a geração de caixa no curto prazo. Em setembro de 2026, a ação era negociada perto de US$ 8,62, cerca de 80% abaixo da máxima, com uma capitalização de mercado em torno de US$ 2,62 bilhões. Os bloqueios de venda de insiders pendentes continuam a limitar qualquer recuperação no impulso do preço das ações.
A demonstração do resultado do exercício explica o ceticismo. A receita do segundo trimestre atingiu US$ 1,5 milhão, ante US$ 1,1 milhão no ano anterior, proveniente principalmente de contratos de pesquisa algorítmica e subsídios de software. O prejuízo líquido ampliou-se para US$ 42,1 milhões, sendo que a pesquisa e desenvolvimento consumiram sozinhos US$ 19,7 milhões. A liquidez, no entanto, permanece incomumente forte para uma empresa neste estágio. A Xanadu detinha US$ 312,8 milhões em caixa no final de junho e captou mais US$ 67,2 milhões por meio de uma linha de capital sintético com a Yorkville Advisors. Ottawa adicionou 195 milhões de dólares canadenses no âmbito do Projeto OPTIMISM, financiando uma fábrica soberana de fabricação fotônica de 158.000 pés quadrados em Ontário.
O lado industrial da história avança na direção oposta ao preço das ações. A ASML concordou em otimizar a litografia ultravioleta profunda (DUV) para hardware quântico fotônico, visando paredes laterais de guia de onda mais suaves e menor espalhamento de Rayleigh. Esse trabalho ataca a métrica única que governa a sobretaxa de correção de erros, a qual a Xanadu pretende reduzir de 24,1x para 1,0x até 2030. A Tower Semiconductor produz agora wafers de nitreto de silício de ultra-baixa perda em linhas comerciais, enquanto a EV Group aprimora a união de wafers. A AMD e a Xanadu lançaram o Backline, conectando processadores quânticos a CPUs EPYC e FPGAs adaptativos em um ciclo de feedback inferior a três microssegundos. Cinquenta famílias de patentes nos EUA e na Europa protegem a arquitetura subjacente de variáveis contínuas.
A relevância no mercado de software completa a tese. O PennyLane conta com mais de 35.000 usuários ativos, 200.000 downloads mensais e uma participação de mercado de desenvolvedores de 30,8%, posicionando a Xanadu como a cadeia de ferramentas padrão, independentemente de qual hardware venha a vencer. O cronograma prevê 200 qubits lógicos até 2029 e mais de 1.000 até 2031, um prazo que também impulsiona o planejamento governamental de criptografia pós-quântica. O mercado de ações precifica perdas trimestrais, enquanto a ASML, a Tower e a AMD precificam uma década de infraestrutura. Investidores com horizontes de longo prazo enfrentam um descompasso crescente entre a cotação e a execução técnica.  Viés de alta
COP Conoco Phillips em ponto interessante, gráfico semanal.A análise de hoje é de COP, ConocoPhillips, uma das maiores companhias independentes de exploração e produção de petróleo e gás do mundo, com operações distribuídas por diferentes regiões e também presença relevante no mercado de gás natural e LNG.
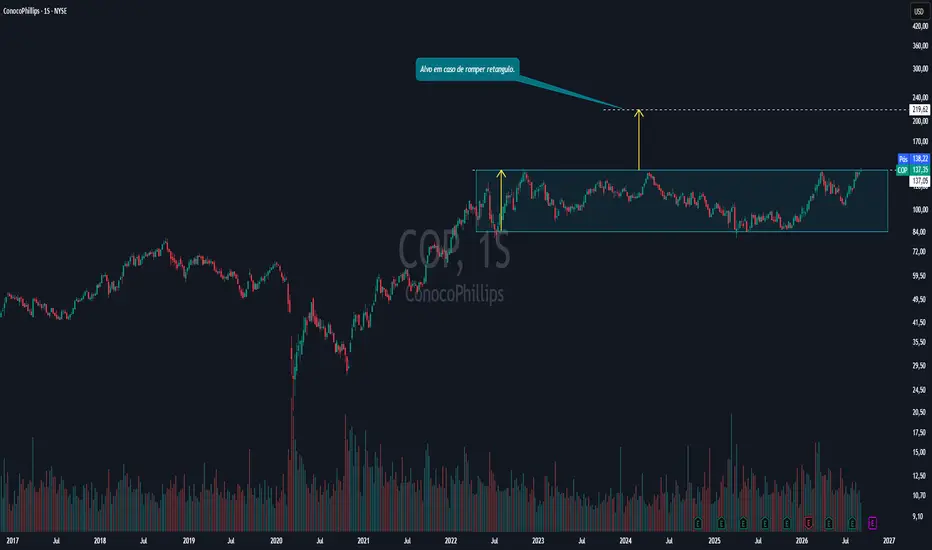
Olhando primeiro o gráfico semanal e a movimentação histórica, o fundo formado durante a pandemia marcou o início de um importante movimento de recuperação. Entre 2020 e 2022, o ativo construiu uma sequência de topos e fundos ascendentes até alcançar, em outubro de 2022, a região dos US$137. Desde então, essa faixa ganhou bastante relevância: houve rejeição naquele primeiro teste, uma nova tentativa em abril de 2024, outra em março de 2026 e agora o preço volta novamente a negociar justamente nessa região.
Movimentação histórica do ativo:
O que torna o momento atual interessante é o candle semanal que acabou de fechar. Ele apresenta características de indecisão, lembrando um doji, embora seu corpo seja um pouco maior do que o padrão mais clássico dessa formação. Ainda assim, chama atenção o fato de a máxima da semana ter ultrapassado a região dos US$137. Por isso, na próxima semana fico especialmente atento a uma eventual superação dessa máxima. Mais importante do que simplesmente romper será observar como o preço fará isso: se haverá continuidade acima da resistência, participação de volume e sustentação do movimento nos candles seguintes.
Baixando o tempo gráfico, por enquanto não vejo uma estrutura tão clara quanto a que aparece no semanal. Por isso, neste momento, considero o gráfico semanal mais interessante para acompanhar. Caso o preço consiga efetivamente deixar para trás essa resistência histórica, um traçado de Fibonacci ajuda a visualizar algumas regiões que podem passar a ganhar importância, e uma delas está próxima da extensão de 161,8%.
Traçado de Fibonacci:
Alvo do retangulo
Movimentação do Brent e das ações da COP
Isso não significa que os 161,8% sejam necessariamente um alvo a ser alcançado. Antes disso, o ativo ainda precisa mostrar que consegue superar uma região que vem impondo resistência há praticamente quatro anos. Temos, portanto, um ponto técnico muito bem definido: os US$137 continuam sendo a região que estou acompanhando, e a máxima desta última semana passa a ser uma referência importante para os próximos candles. Como sempre, o mercado é soberano.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
Viés de baixa 
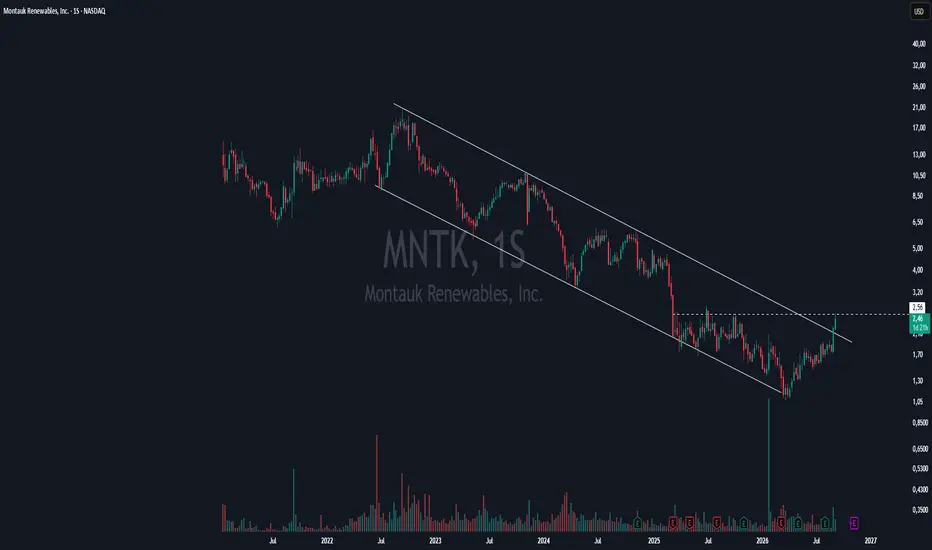
MNTK Testando rompimento de um belo canal de baixa.A análise de hoje é de MNTK, Montauk Renewables. A companhia atua no setor de energia renovável, com foco principalmente na recuperação e conversão de biogás em gás natural renovável, RNG, e geração de energia elétrica renovável.
Pelo gráfico semanal, o ativo se movimenta dentro de um canal de baixa iniciado em 2022, com pelo menos quatro contatos na linha superior e cinco na inferior. Nesta semana, ainda em formação, o preço está testando o rompimento da parte superior desse canal, mas encontrou pela frente uma região de resistência próxima dos US$2,56.
Um ponto que chama atenção é o volume. O candle anterior, que já avançou para fora do canal, apresentou aumento de volume. O candle atual, porém, ainda tem alguns pregões pela frente, então é cedo para avaliar seu volume semanal. Agora, fico de olho principalmente na região dos US$2,56 e, baixando para o gráfico diário, na movimentação do preço e do volume para observar se esse rompimento ganhará confirmação ou se a resistência prevalecerá. O gráfico é o protagonista desta análise, e é ele que vamos acompanhar.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
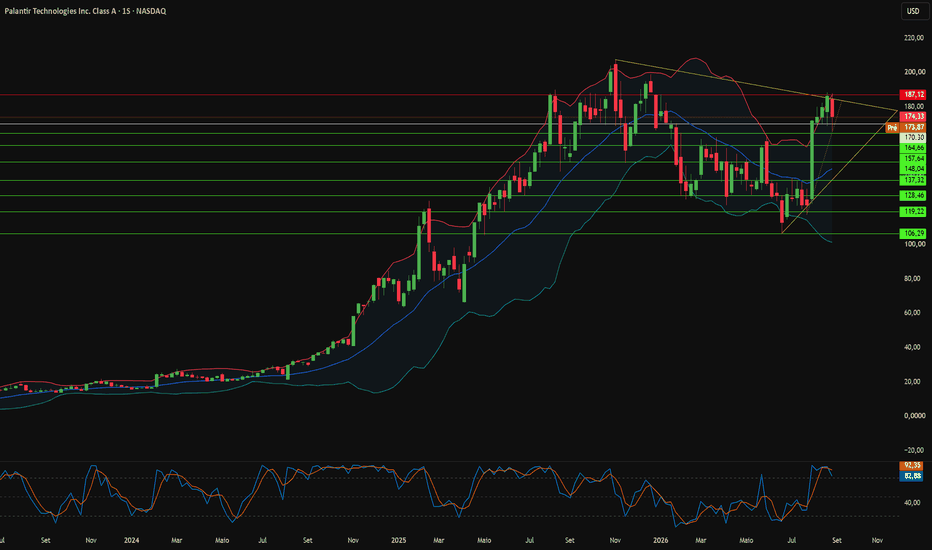
Palantir: Império de Software ou Consultoria?O valor de mercado da Palantir ultrapassou os 400 bilhões de dólares, com investidores precificando o crescimento até 2032. O artigo argumenta que esse múltiplo se apoia no impulso da narrativa, e não em fundamentos econômicos sustentáveis. Rendimentos elevados de títulos e inflação persistente comprimem múltiplos especulativos, enquanto taxas de desconto mais altas corroem o valor presente de fluxos de caixa distantes. Michael Burry chamou a empresa de "consultoria de FOMO em IA" e alertou que a avaliação pode cair para menos de 100 bilhões de dólares. Os dados operacionais sustentam a tese estrutural. A Palantir relata uma proporção de receita diferida sobre receita próxima de 32%, em comparação com 80% a 207% entre pares de SaaS corporativo, alinhando-se quase exatamente aos 31% da Accenture.
A análise de propriedade intelectual expõe a lacuna mais acentuada na narrativa de IA. A GreyB cataloga mais de 3.800 registros globais, com mais de 72% cobrindo tecnologias de análise de dados e 62% cobrindo processamento de dados digitais. Essas patentes protegem estruturas de banco de dados, interfaces de usuário e controles de autorização, e não a arquitetura de modelos fundamentais. O Google DeepMind, por outro lado, detém patentes cruciais em aprendizado por reforço profundo, redes ator-crítico, controle contínuo e compressão neural. A Palantir conecta modelos fundamentais de terceiros aos bancos de dados dos clientes; ela não inventa a ciência algorítmica que os impulsiona.
Dois desdobramentos recentes atacam diretamente o fosso competitivo da empresa. O tecnologista Bilawal Sidhu construiu o WorldView, um simulador de satélite espião baseado em navegador, em questão de dias usando Google 3D Tiles, renderização em WebGPU e fontes de inteligência de código aberto. Um único engenheiro replicou a interface geoespacial que a Palantir manteve intocável por muito tempo. No setor governamental, o Google lançou o Gemini 3.8 Flash Cyber para cibersegurança de defesa por meio de seu programa restrito Fairwind, alegando desempenho superior a um custo materialmente menor. As ações da Palantir caíram 7% com a notícia, e negociadores institucionais compraram milhões de dólares em opções de venda protetivas (puts).
Os detalhes do balanço patrimonial reforçam o perfil de consultoria. As contas a receber subiram para 1,49 bilhão de dólares, e um único cliente comercial detém 27% desse saldo enquanto contribui com menos de 10% da receita reconhecida. Esse desequilíbrio concede ao cliente um poder de barganha real em qualquer renegociação contratual. Nove bilhões de dólares em prejuízos operacionais acumulados a compensar protegem os impostos federais em dinheiro apenas temporariamente, e a pesada remuneração baseada em ações dilui os acionistas ao longo do tempo. O Morgan Stanley rebaixou a recomendação da ação, e o próprio Alex Karp admitiu que cerca de 95% dos projetos piloto de IA empresarial falham. À medida que os orçamentos de IA se racionalizam, os compradores precificarão novamente o caro trabalho de engenharia sob medida.  Viés de baixa
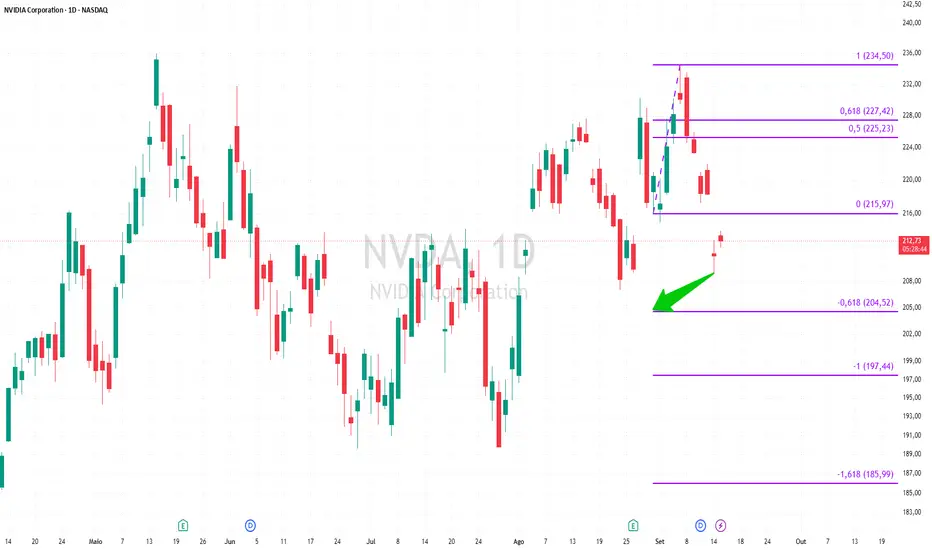
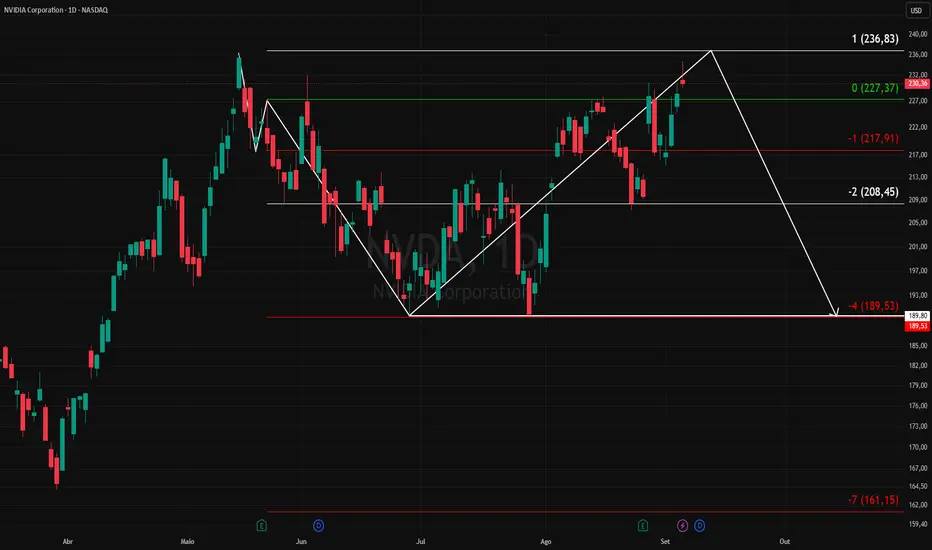
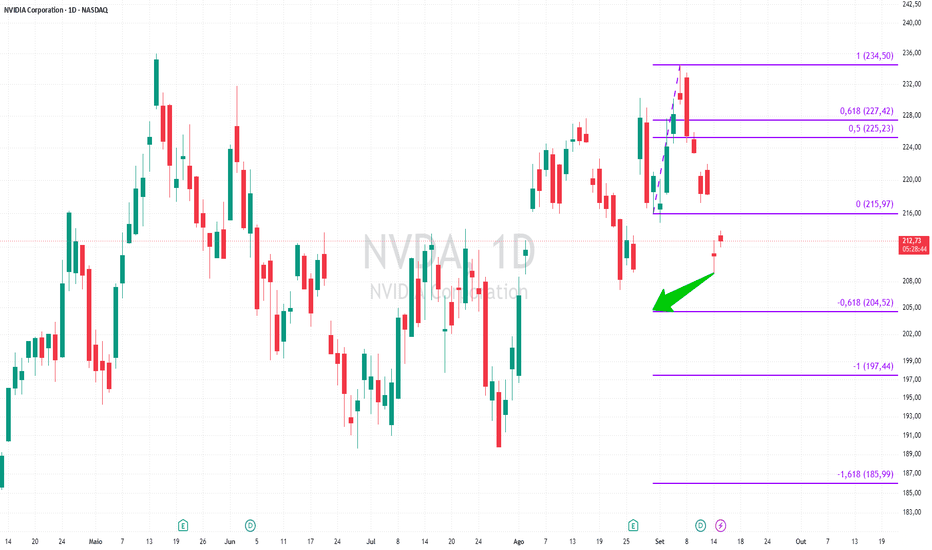
NVDA Diário: Somente Mais Uma Projeção de Baixa (Fimathe)Não é recomendação de investimento, opere somente seus setups e suas estratégias.
No gráfico diário da NVDA, o preço está subindo e estopando minhas projeções de baixa, esta é a última projeção de baixa que acho viável acreditar neste range, posso sim estar errado, mas o motivo de acreditar na baixa da NVDA, apesar de números favoráveis, é o fato de que é período de ciclo de baixa dos ativos, sendo assim, na minha visão, o BTC está devendo retração de, no mínimo, 75% (+ ou - 30K) e o SPX retraí, no mínimo, 20%... isso empurra os ativos e ações para baixo, Nasdaq vai junto, SE eu estiver certo.
Claramente, a Nvidia está comprando parte das empresas que dependem do seu hardware, fazendo essa roda da I.A. continuar rodando, evitando que essas empresas tenham dificuldades de gastar em seus produtos (hardware da Nvidia), financiando as mesmas. Isso é perigoso visto que essas empresas de I.A. tem pouco lucro ou operam sem nenhum lucro, tendo também muitos gastos com energia e hardwares, isso faz as ações subirem de forma "anormal", bastando um deslise ou dificuldade no meio do caminho para que tudo desmorone. Não digo manipulação de mercado, mesmo sendo isso, mas isso é uma jogada legal usando o caixa da empresa para investir no negocio que está dando o maior lucro a essas empresas de Hardware, o sonho da I.A.. Viés de baixa 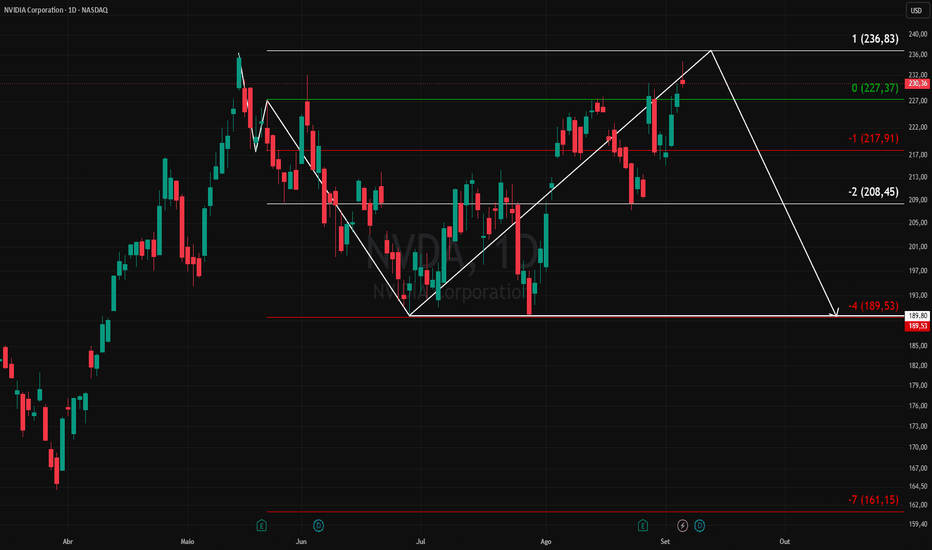
Viés de alta 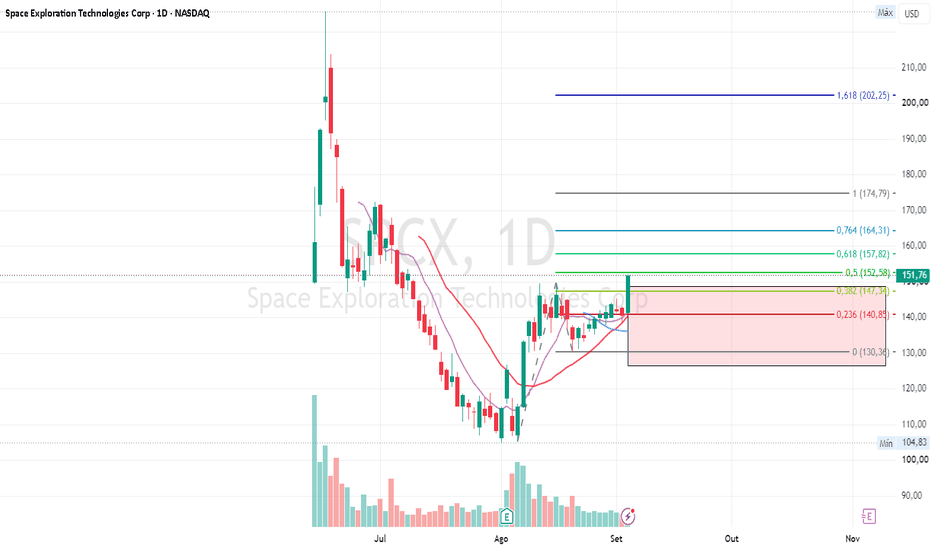
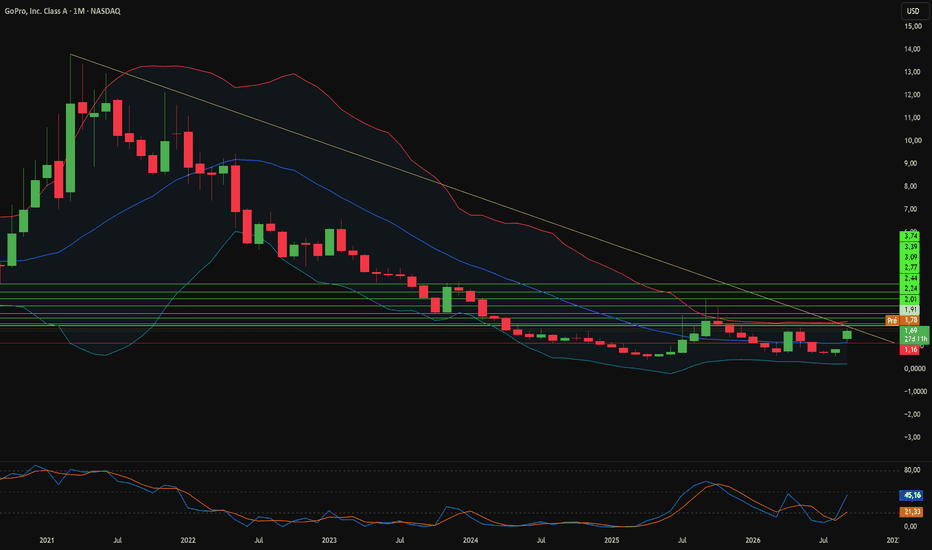
O que a Starman viu que Wall Street perdeu?A GoPro executou uma das reestruturações corporativas mais abruptas de 2026. No início de setembro, o criador do YouTube Mark Fischbach adquiriu uma participação de 8,5% na fabricante de câmeras em crise. Dias depois, a empresa anunciou uma fusão definitiva de US$ 285 milhões com a Starman Optical. As ações dispararam mais de 40% em sessões consecutivas à medida que o mercado reavaliou a GoPro como uma fornecedora de hardware de defesa e inteligência artificial. A Starman assume 90% do controle, os acionistas legados mantêm cerca de 10% e recebem US$ 1,14 por ação em dinheiro, e o negócio quita US$ 92 milhões em dívidas pendentes, mantendo a listagem na Nasdaq.
A lógica estratégica centra-se na soberania óptica. A Starman fabrica transceptores ópticos de 800G e está projetando arquiteturas de 1,6T de próxima geração para interconexões de data centers de IA. A GoPro contribui com mais de 2.500 patentes concedidas nos EUA cobrindo processamento de imagem, estabilização, invólucros ópticos e protocolos sem fio, além de seu motor de imagem computacional GP3. Fornecedores estrangeiros dominam o hardware óptico para sistemas de segurança, e as regras de compras ocidentais exigem cada vez mais o fornecimento doméstico para componentes de uso duplo. A Starman planeja cerca de US$ 150 milhões em investimentos na fabricação em Nova Jersey, posicionando a empresa combinada dentro de uma cadeia de suprimentos que os governos estão repatriando ativamente.
A tese financeira baseia-se na diversificação do fluxo de caixa. O negócio de consumo da GoPro enfrentava um mercado saturado, substituição por smartphones e ganhos agressivos de participação de mercado pela Insta360 e DJI. A receita encolheu a uma taxa composta anual de 7,51% na última década, o fluxo de caixa operacional ficou negativo em US$ 10,2 milhões no segundo trimestre de 2026 e o caixa caiu para US$ 27,3 milhões em comparação com as obrigações de curto prazo. Os ciclos de compras de defesa funcionam de forma contrária às quedas de consumo, e contratos governamentais plurianuais entregam receita previsível que os eletrônicos de consumo nunca conseguiram. O negócio de assinaturas da GoPro, que subiu 31% em relação ao ano anterior, atingindo US$ 47 milhões, adiciona uma margem recorrente de software sob o novo segmento corporativo.
O risco de execução é a questão em aberto. Os analistas mantinham recomendações unânimes de "venda" antes do anúncio, e a transação ainda requer aprovação regulatória e dos acionistas. A Starman precisa validar as taxas de rendimento comercial em seus transceptores 800G e 1,6T antes que a receita se concretize. A administração também deve fundir uma cultura de software de consumo com o rigor das especificações militares, incluindo conformidade CMMC e auditoria formal de defeitos. As câmeras da GoPro já sobreviveram à missão Artemis II da NASA nos painéis solares da Orion, o que oferece um precedente de engenharia credível. A empresa efetivamente superou o rótulo de câmera de ação e agora busca um papel na infraestrutura de IA e segurança nacional.  Viés de alta
 Viés de alta

Viés de alta 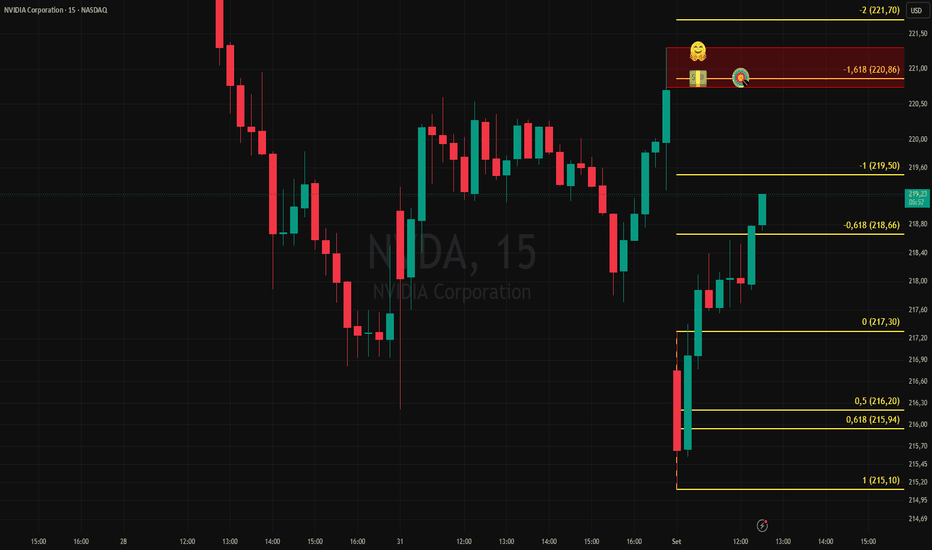
Por que a Everforth custa metade do seu fluxo de caixa?A Everforth, Inc. entrou no centro das atenções por meio de uma sequência incomum. Donald Trump comprou até US$ 50.000 em ações em 4 de junho de 2026. O Exército dos EUA concedeu à empresa um contrato de defesa de US$ 115,5 milhões cinquenta e quatro dias depois. As ações subiram 56% a partir da data da compra, mas o registro de divulgação só ocorreu 79 dias após a operação. Esse atraso fez com que os investidores de varejo perdessem completamente o primeiro movimento de alta. Desde então, a fiscalização federal sobre negociações políticas que antecedem contratos de defesa se intensificou.
A divisão federal, operando como Everforth ECS, agora sustenta a receita. O Exército concedeu um contrato de licitação única de US$ 147,8 milhões para a gestão da rede segura SUNet até setembro de 2029. A Defense Health Agency adicionou um programa de modernização de TI na área da saúde de US$ 30 milhões. Esses contratos multianuais garantem receitas governamentais recorrentes justamente quando a demanda comercial por recrutamento desacelera. A empresa também expandiu suas capacidades como parceira AWS Premier Tier para o mercado corporativo, aplicando padrões de cibersegurança militar à transformação digital das empresas.
A administração agiu no balanço patrimonial antes que o mercado exigisse. A linha de crédito rotativo aumentou de US$ 500 milhões para US$ 600 milhões, com prazos estendidos de 2028 para 2031. JPMorgan Chase e Wells Fargo apoiaram o acordo a SOFR mais 175 a 275 pontos-base. A receita do segundo trimestre de 2026 atingiu US$ 1,01 bilhão, superando as estimativas, acompanhada por um lucro líquido de US$ 14,2 milhões. A Everforth protege sua vantagem por meio de segredos comerciais e aceleradores proprietários, como o Rapid Discovery Tool, em vez de patentes formais, evitando custos de processo e reduzindo prazos de implantação.
A avaliação reflete o enigma. A ação é negociada a 15,7 vezes os lucros passados, contra a média de 19,3 vezes do setor de TI, e a cerca de 6 vezes o EV/EBITDA. Os múltiplos prospectivos ampliam ainda mais a diferença: 7,5 vezes contra 14,5 vezes do setor. O modelo de fluxo de caixa descontado indica US$ 64,04 por ação, enquanto os preços-alvo dos analistas variam entre US$ 27,50 e US$ 29,25. Essa divergência define o cenário: ou os modelos superestimam a durabilidade dos fluxos de caixa federais, ou o mercado ainda não reavaliou uma contratada de TI de defesa que continua penalizada pelo desconto do setor de recrutamento.  Viés de alta

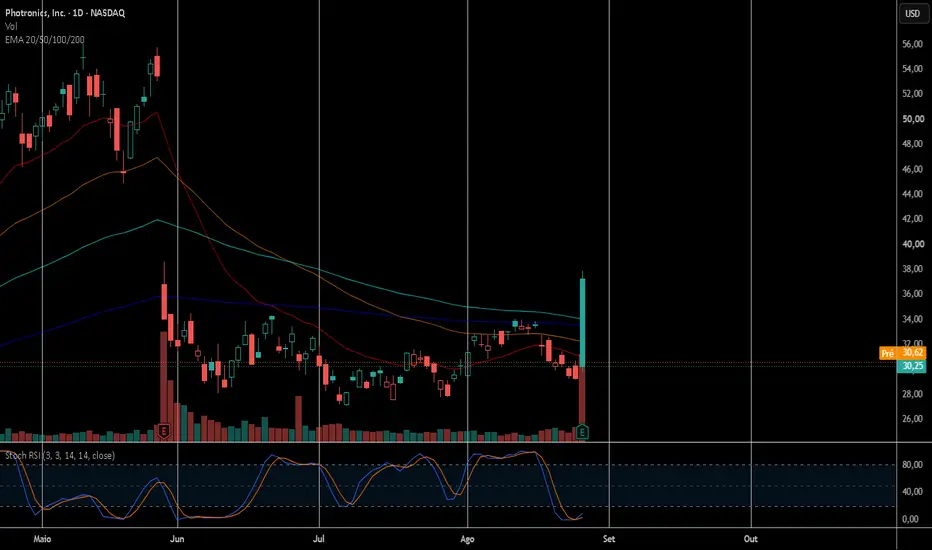
Barganha na cadeia de SemiconduroresSituação atual
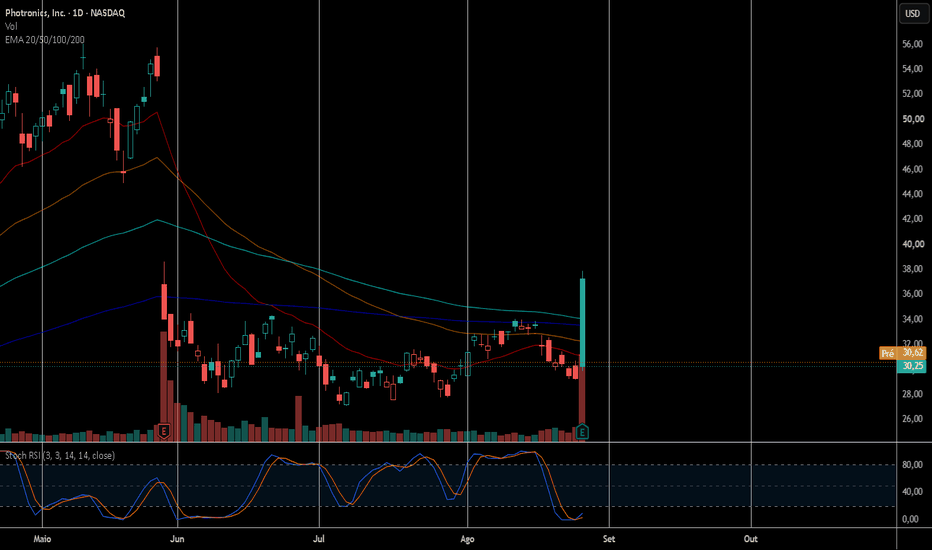
O papel estava negociando próximo de US$ 30 no fechamento de 26/08/2026.
Visão dos analistas (Wall Street)
O consenso de 7 analistas acompanhados pelo MarketBeat é:
Preço atual: ~US$ 30,25
Preço-alvo médio: US$ 49,33
Potencial de valorização: +63%
Recomendação consensual: Buy (Compra)
Outras fontes mostram números semelhantes:
StockAnalysis: preço-alvo médio de US$ 42,33 (+40%).
Ticker Nerd: preço-alvo mediano de US$ 42 (+39%).
Avaliação por múltiplos
A Photronics parece barata quando comparada a muitas empresas do setor:
P/L (P/E) próximo de 10,7x
EV/EBITDA estimado em torno de 3x
Price/Book próximo de 1,4x
Caixa líquido superior a US$ 600 milhões
Dívida praticamente inexistente
Para uma empresa lucrativa da cadeia de semicondutores, esses múltiplos são relativamente baixos.
Minha estimativa conservadora
Utilizando uma abordagem simplificada:
Lucro por ação (EPS) ≈ US$ 2,70.
Um múltiplo razoável para uma empresa madura porém estratégica do setor seria entre 12x e 15x lucro.
Assim:
Cenário conservador: 2,7 × 12 = US$ 32
Cenário base: 2,7 × 14 = US$ 38
Cenário otimista: 2,7 × 16 = US$ 43
Como a empresa possui muito caixa líquido, eu adicionaria um prêmio sobre esses valores.
Portanto, com a ação ao redor de US$ 30, ela parece estar sendo negociada com desconto em relação ao valor intrínseco estimado por muitos analistas e pelos múltiplos históricos.
O principal risco é que a Photronics está exposta ao ciclo dos semicondutores. Se a demanda por chips desacelerar por mais tempo, os lucros podem cair e o mercado pode continuar atribuindo múltiplos baixos à ação.
Como investidor de valor, eu classificaria a PLAB atualmente como aparentemente subavaliada, mas não como uma barganha extrema. A margem de segurança parece boa entre US$ 25 e US$ 30, enquanto acima de US$ 45 ela já começaria a se aproximar do valor justo mais otimista.  Viés de alta
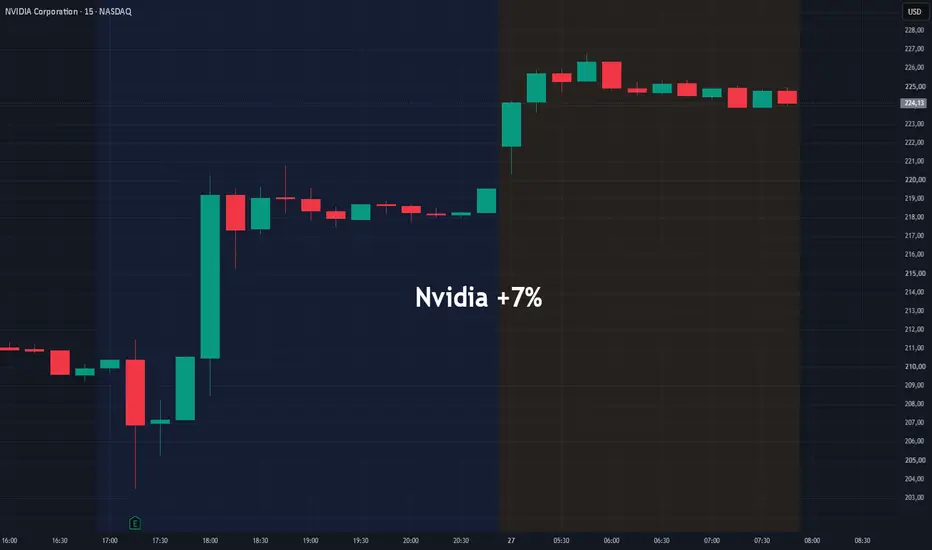
Morning Call - 27/08/2026 - Nvidia Dispara 7% no Pré-MercadoAgenda de Indicadores:
9:00 – BRA – Taxa de Desemprego (Julho)
9:30 – USA – Pedidos Semanais de Seguro-Desemprego
14:00 – USA – Leilão de T-Note de 2 anos
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLU2026
Estados Unidos
Os futuros dos principais índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam mistos nesta quinta-feira, com as ações de semicondutores avançando fortemente após a Nvidia superar as expectativas em seu balanço trimestral, enquanto dados de inflação ligeiramente acima do previsto mantêm a cautela antes do simpósio de Jackson Hole.
Quaisquer dúvidas sobre a força da demanda por inteligência artificial encontraram pouca sustentação nos números da Nvidia. A gigante de chips, avaliada em cerca de US$ 5 trilhões, voltou a superar as projeções do mercado, reforçando a percepção de que os investimentos em infraestrutura de IA permanecem robustos.
As ações da Nvidia sobem quase 7% no pré-mercado depois que a companhia superou as estimativas e informou que sua receita com data centers mais que dobrou em relação ao ano anterior. A empresa também projetou crescimento de aproximadamente 70% nas vendas em 2027, reforçando o otimismo em torno da continuidade do ciclo de investimentos em IA.
O movimento se espalha pelo setor de tecnologia. Além da Nvidia, resultados positivos da Salesforce e da empresa de cibersegurança CrowdStrike impulsionam as ações de ambas em mais de 10% antes da abertura do mercado.
Em outra notícia corporativa, a Meta Platforms concordou ontem em pagar até US$ 18 bilhões ao longo da próxima década e restringir significativamente o uso do Facebook e do Instagram por adolescentes para encerrar acusações de que teria desenvolvido suas plataformas de maneira a estimular comportamentos viciantes entre crianças.
No front macroeconômico, o PCE dos EUA veio ligeiramente acima das expectativas. Em 12 meses, o índice geral avançou 3,7%, enquanto o núcleo do PCE, medida de inflação acompanhada de perto pelo Federal Reserve, ficou em 3,3%.
Entre os componentes que pressionaram os preços estiveram os chips de memória, que possuem peso relativamente maior no índice PCE do que na cesta utilizada para calcular o índice de preços ao consumidor.
A leitura trouxe poucos sinais de alívio para os dirigentes do Federal Reserve justamente no início do simpósio de Jackson Hole. As atenções estarão concentradas no discurso do presidente do Fed, Kevin Warsh, previsto para amanhã, às 11h (horário de Brasília), em busca de pistas sobre a trajetória dos juros diante da persistência das pressões inflacionárias.
Na frente geopolítica, os preços do petróleo sobem cerca de 1%, enquanto os traders acompanham novas iniciativas diplomáticas no Golfo. Segundo uma fonte iraniana de alto escalão, Irã e Omã trabalham para finalizar os detalhes de um acordo envolvendo o controle do Estreito de Ormuz.
O primeiro-ministro do Catar também deve visitar Teerã nesta quinta-feira, em uma tentativa de reativar as negociações diplomáticas após Estados Unidos e Irã trocarem acusações em meio à promessa de Washington de ampliar a pressão econômica sobre Teerã e seus parceiros comerciais.
Resultado da Nvidia
A Nvidia reportou receita recorde de US$ 96,2 bilhões no segundo trimestre fiscal de 2027, avanço de 106% na comparação anual e de 18% em relação ao trimestre anterior, superando a expectativa de US$ 92,18 bilhões. O lucro ajustado por ação ficou em US$ 2,22, também acima dos US$ 2,09 esperados pelo mercado.
O principal destaque voltou a ser o segmento de Data Center, cuja receita atingiu o recorde de US$ 89 bilhões, crescimento de 117% em relação ao mesmo período do ano anterior. Desse total, US$ 48,71 bilhões vieram de Hyperscale, enquanto AI Clouds, Industrial & Enterprise responderam por US$ 40,31 bilhões.
As margens brutas GAAP e ajustada ficaram em 75%, mantendo níveis elevados apesar da rápida expansão da produção.
Segundo o CEO Jensen Huang: "A IA atingiu seu ponto de inflexão. Está fazendo trabalho útil. Seus tokens são produtivos e lucrativos. Agora, computação é receita." Huang acrescentou que a demanda continua acelerando e que a construção da infraestrutura global de inteligência artificial permanece "a todo vapor".
Para o terceiro trimestre fiscal, a Nvidia projetou receita de US$ 108 bilhões, com variação de 2% para cima ou para baixo, acima do consenso de aproximadamente US$ 104,9 bilhões. A companhia espera margem bruta de 74%, com variação de 0,5 ponto percentual, abaixo dos 75% registrados no segundo trimestre.
Um ponto importante é que a projeção não considera receitas de computação para Data Centers provenientes da China, tornando o guidance mais relevante para avaliar a força da demanda nas demais regiões.
Outro número que chamou atenção foi o forte aumento dos compromissos financeiros da companhia, que saltaram de US$ 119 bilhões para US$ 279 bilhões, principalmente relacionados à aquisição de memória. O movimento evidencia a escala dos investimentos necessários para sustentar a expansão da produção diante da forte demanda por infraestrutura de IA.
A nova arquitetura Vera Rubin já está em produção total, com racks sendo implantados em grandes provedores de infraestrutura, incluindo CoreWeave, Google Cloud, Microsoft Azure, Oracle e Nebius.
A Nvidia também manteve uma forte política de retorno de capital. A companhia devolveu US$ 26 bilhões aos acionistas durante o trimestre e ainda possui aproximadamente US$ 99 bilhões em autorização para recompra de ações.
Europa
Os principais índices acionários da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — recuam ligeiramente nesta quinta-feira, já que a valorização das ações de tecnologia, impulsionada pelos resultados da Nvidia, não foi suficiente para compensar a fraqueza observada em outros setores.
Após a divulgação de seus resultados ontem, a Nvidia projetou crescimento de cerca de 70% na receita no próximo ano fiscal, reforçando a percepção de que a demanda por infraestrutura de inteligência artificial permanece robusta.
Na Europa, as ações de tecnologia lideram os ganhos setoriais, com alta de 1,5%. AT&S, Soitec e Computacenter avançam entre 4,7% e 6,9%, acompanhando o otimismo com o setor de semicondutores e infraestrutura de IA.
Por outro lado, os setores de bens pessoais e domésticos, produtos químicos e alimentos e bebidas recuam entre 1% e 1,4%, limitando o desempenho dos principais índices.
Segundo Ipek Ozkardeskaya, analista sênior da Swissquote: "A Europa tem uma exposição limitada a ações de tecnologia e, com a alta de hoje nos mercados americanos sendo impulsionada principalmente pelo setor de tecnologia, é provável que os índices europeus tenham um desempenho inferior aos seus equivalentes americanos, que são fortemente influenciados pelo setor de tecnologia."
Ozkardeskaya acrescentou que, embora os resultados extraordinários das empresas de tecnologia tenham fortalecido a demanda pelas ações do setor, o movimento continua limitado pelas preocupações com a inflação persistente e pela possibilidade de um aperto monetário adicional por parte dos principais bancos centrais. Dessa forma, o otimismo em torno do crescimento impulsionado pela IA permanece concentrado no setor de tecnologia, sem se espalhar de maneira significativa para o restante do mercado.
Na Alemanha, uma pesquisa mostrou que a confiança do consumidor deve melhorar em setembro, com o avanço das expectativas econômicas e de renda compensando parcialmente a cautela das famílias em relação aos gastos. O DAX ACTIVTRADES:GER40 avança 0,2%.
As atenções agora se voltam para o simpósio de Jackson Hole e, principalmente, para o discurso do presidente do Federal Reserve, Kevin Warsh, na sexta-feira. Dados de inflação acima das expectativas levaram os investidores a elevar moderadamente as apostas em um novo aumento dos juros já na reunião de setembro.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico encerraram sem direção única nesta quinta-feira, com os traders adotando uma postura mais cautelosa diante das tensões no Oriente Médio e à espera de novas sinalizações sobre a trajetória dos juros durante o simpósio de Jackson Hole, que começa hoje.
No Japão, o Nikkei 225 TVC:NI225 reverteu os ganhos iniciais e fechou em baixa de 0,2%. As ações da Advantest, fabricante de equipamentos para testes de chips, caíram 3,1%, tornando-se um dos principais fatores de pressão sobre o índice.
Na Coreia do Sul, o Kospi TVC:KOSPI avançou 1,5%, impulsionado principalmente pelas fabricantes de semicondutores, que se beneficiaram das perspectivas otimistas apresentadas pela Nvidia para a demanda por infraestrutura de inteligência artificial. O movimento ocorreu mesmo após o Banco da Coreia elevar novamente sua taxa básica de juros.
A autoridade monetária sul-coreana aumentou os juros em 25 pontos-base, no segundo aperto consecutivo, diante de uma inflação ainda acima da meta e de riscos persistentes à estabilidade financeira. Ao mesmo tempo, o banco central revisou significativamente para cima sua projeção de crescimento econômico para este ano, de 2,6% em julho para 3,3%.
Em Taiwan, o TWSE 50 FTSE:TW50 subiu 0,2%, favorecido pelo desempenho de empresas de tecnologia de menor capitalização, enquanto as ações da TSMC recuaram 0,2%.
Na China continental, os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 avançaram entre 0,6% e 1,5%, em um pregão positivo para as ações chinesas. Em sentido contrário, o Hang Seng HSI:HSI , de Hong Kong, fechou em baixa de 0,3%.
Na Austrália, o ASX 200 ASX:XJO caiu 1%, com perdas disseminadas entre os principais setores da bolsa.
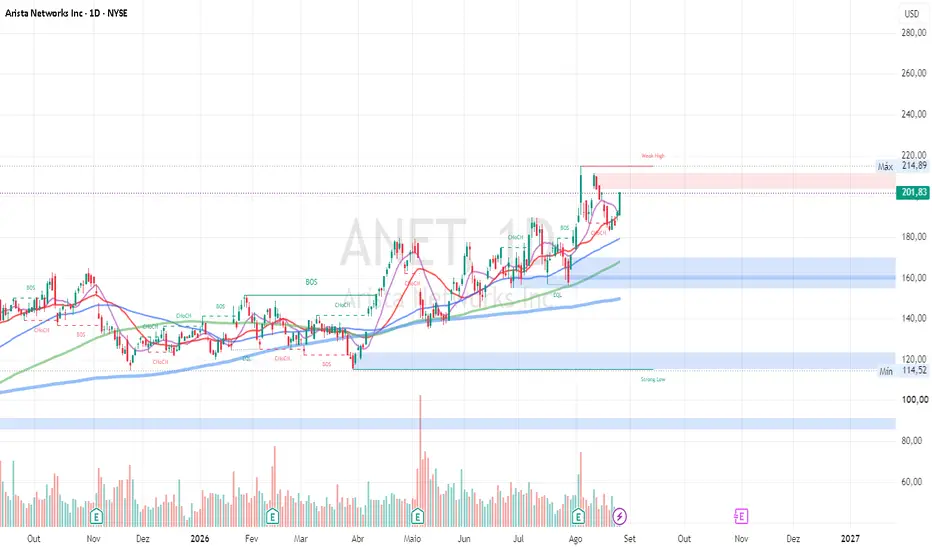
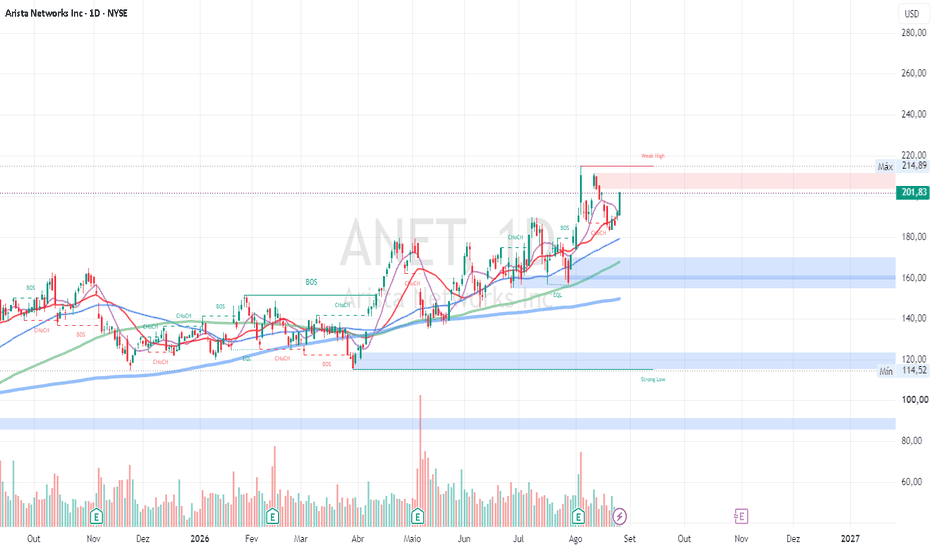
$ANET (Arista Networks): Aposta na Retomada BullishANET (Arista Networks):Operação de Swing Trade Aposta na Retomada Bullish Rumo aos $214.89
Resumo Executivo: Arista Networks (NYSE: ANET) apresenta uma estrutura de continuação autêntica de alta no gráfico diário após uma varredura perfeita de liquidez no suporte dos $181.40. Impulsionada pelo forte crescimento das receitas com infraestrutura de IA e switches de 1.6Tbps, a ação retoma a tendência primária com assimetria favorável para buscar o topo recente em $214.89 e alvos estendidos em $248.00.
📊 Ficha Técnica da Operação
• Ativo / Par: ANET (Arista Networks Inc.)
• Tipo de Operação: COMPRA (Long)
• Timeframe Principal: Diário (1D)
• Preço de Entrada: $200.25
• Stop Loss (SL): $181.40 (-9.41% / -$18.85)
• Take Profit (TP): OPEN
Alvo Primário: $214.89 (+7.31% / +$14.64)
Alvo Estendido: $248.00 (+23.85% / +$47.75)
• Relação Risco x Retorno: 1 : 2.53 (com base no Alvo Estendido de $248.00)
📈 Análise Técnica & Price Action (SMC)
• Estrutura de Mercado: A estrutura macro no gráfico diário (1D) segue estritamente autista (Bullish Trend), marcada por sequências de topos e fundos ascendentes e múltiplos Break of Structure (BOS). O movimento recente fez um CHoCH de curto prazo apenas para descarregar a sobrecompra, sendo finalizado com um forte pivô de alta (+5.03%) retornando acima dos $200.00.
• Zonas de Liquidez: Identificamos a captura de liquidez dos fundos duplos (EQL) em torno de $181.40 (Strong Low), onde ocorreu a mitigação de um Order Block comprador. Acima do nível atual, a liquidez de topo fraco (Weak High) em $214.89 atua como o principal ímã de liquidez compradora (Buy-Side Liquidity).
• Confluência de Médias Móveis: A cotação atua confortavelmente acima da média móvel de 20 períodos (EMA rosa), de 50 períodos (SMA roxa) e da média de longo prazo de 200 períodos (SMA azul em $150.69). O toque na zona confluente das médias de 20 e 50 serviu como suporte dinâmico para a nova expansão.
• Padrões Gráficos: Padrão de continuação em bandeira de alta (Bullish Flag) e engolfo comprador no gráfico diário.
🏛️ Análise Fundamentalista & Drivers do Ativo
• Driver Principal 1 — Liderança em Infraestrutura de IA & Switches 1.6Tbps: A Arista Networks domina o fornecimento de switches Ethernet para data centers de alta capacidade dos hyperscalers (Microsoft, Meta, Google). O balanço recente registrou receita recorde superior a US$ 3,04 bilhões (+37,7% YoY) e projeção otimista de US$ 3,3 bilhões para o Q3 2026.
• Driver Principal 2 — Rentabilidade de Elite e Revisão de Price Targets: A companhia reportou margem operacional não-GAAP de 49.9% e EPS de US$ 1,02 (+14,6% acima do consenso). Casas de investimento revisaram seus alvos para a faixa entre US$ 248.00 e US$ 289.00, reforçando a compra institucional.
🗓️ Calendário de Próximos Eventos & Impacto
• 08–11/Set/2026 — Global Tech Conferences (Goldman Sachs / Citi Summit)
Impacto: 🟢 BENÉFICO
Avaliação: Atualizações operacionais sobre contratos de IA costumam injetar volume comprador adicional.
• 16/Out/2026 — Vencimento de Opções Trimestral (OpEx de Ações EUA)
Impacto: 🟡 NEUTRO
Avaliação: Oscilação natural em torno do patamar psicológico dos $200, sem alterar o viés de alta.
• 03/Nov/2026 — Divulgação de Resultados Q3 2026 (Earnings)
Impacto: 🟢 BENÉFICO
Avaliação: Expectativa de EPS de $1.06-$1.08 e Receita de $3.3B. Resultados acima do esperado tendem a romper máximas históricas.
🛡️ Gestão de Risco & Plano de Ação
• Gatilho de Break-even: Mover o Stop Loss para o ponto de entrada ($200.25) logo após o fechamento diário acima de $214.89 (Weak High).
• Alvos Intermediários (Parciais):
TP1 (30% da posição): $214.89 (Captura de liquidez do topo fraco anterior).
TP2 (40% da posição): $235.00 (Extensão de Fibonacci de 1.272).
TP3 (30% restantes - Runner): $248.00 (Preço-alvo de consenso de mercado).
• Ação Pré-Earnings: Chegar ao evento de Resultados em Novembro com ao menos 50% de parcial garantida no bolso e SL travado no zero a zero.
🎯 Veredito do Analista
A operação de compra em ANET (Arista Networks) reúne excelente assimetria de risco/retorno (1 : 2.53), alinhamento técnico via Smart Money Concepts (SMC) e forte suporte fundamentalista trazido pelo fluxo de investimentos em Inteligência Artificial. A tomada de posição no nível atual de $200.25 possui viés altamente favorável.  Viés de alta
ONEOK ($OKE): Compra na Continuação da Tendência ONEOK ( NYSE:OKE ): Compra na Continuação da Tendência — Midstream Forte em Direção a Novos Máximos
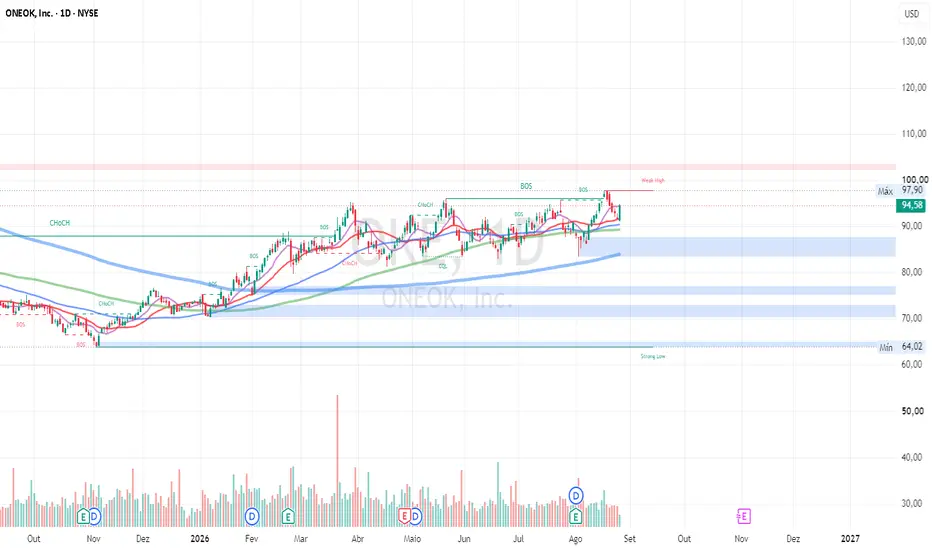
Resumo Executivo: A ONEOK (OKE) apresenta estrutura de alta no gráfico diário, com múltiplos Breaks of Structure (BOS) e preço acima das principais médias móveis após um forte fechamento de +3,18%.
A tese de compra em $94,63, com stop em $90,205, combina momentum técnico favorável com fundamentos sólidos após o Q2, incluindo guidance elevado e volumes recordes de NGL. O cenário de curto prazo permanece construtivo enquanto a estrutura bullish estiver intacta.
📈 Análise Técnica & Price Action (SMC )
Estrutura de Mercado
A tendência de alta permanece dominante desde o início de 2026, com sucessivos BOS de alta. Houve CHoCH temporários em abril e maio, mas o preço recuperou a estrutura e confirmou novos BOS em junho, julho e agosto.
O ativo atualmente testa uma região próxima à máxima recente de $97,90, mantendo a estrutura bullish.
Liquidez
Existe uma região de Weak High logo acima de $97–$98.
As principais zonas de demanda estão localizadas em:
$84–$88: suporte de médio prazo.
$76: suporte estrutural mais amplo.
Os Equal Lows (EQL) anteriores foram respeitados, enquanto o movimento atual demonstra captura de liquidez acima de topos intermediários.
Médias Móveis
O preço permanece acima das principais médias móveis, que estão alinhadas em configuração bullish e funcionam como suporte dinâmico.
A região de $90–$92 merece atenção como principal suporte técnico de curto prazo.
Padrão de Preço
O movimento atual representa uma expansão de alta após a consolidação observada em junho e julho.
As velas recentes apresentam fechamentos fortes e volume moderado, indicando continuidade da participação compradora. Nos períodos semanal e mensal, a tendência de longo prazo também permanece positiva, com o preço próximo de máximas históricas relativas.
🏛️ Fundamentos & Drivers
Resultados do Q2 2026
A ONEOK apresentou resultados fortes:
EPS: $1,53 vs. consenso de $1,46.
Receita: $12,05 bilhões.
Guidance 2026 elevado.
Net income midpoint: $3,6 bilhões.
Adjusted EBITDA midpoint: $8,35 bilhões.
Volumes recordes de NGL raw feed throughput.
Crescimento em refined products e processamento de gás natural.
Drivers Estruturais
O modelo de negócios é majoritariamente fee-based (~90%), proporcionando maior previsibilidade de fluxo de caixa.
Entre os principais catalisadores estão:
Expansão no Permian.
Capacidade de processamento próxima de 2,4 Bcf/d.
Rebuild do fractionator de Medford.
Expansão em refined products.
Potencial aumento da demanda energética relacionada a data centers e inteligência artificial.
Dividendo anualizado de $4,28, equivalente a aproximadamente 4,5% de yield.
🗓️ Próximos Catalisadores
Final de outubro de 2026 — Q3 2026
🟢 BENÉFICO / 🟡 NEUTRO
Continuação do crescimento dos volumes e progresso dos projetos pode reforçar a tese bullish. O principal risco está em um guidance mais conservador ou resultados abaixo das expectativas.
2º semestre de 2026 — Expansões
🟢 BENÉFICO
A entrada em operação de novos projetos no Permian e a expansão de refined products podem contribuir para o crescimento do EBITDA e fortalecer a narrativa de expansão de médio prazo.
Outubro/Novembro — Dividendos
🟢 BENÉFICO
A manutenção ou eventual elevação do dividendo pode continuar sustentando o interesse de investidores focados em geração de renda.
🛡️ Gestão de Risco & Plano de Ação
Entrada: $94,63
Stop Loss: $90,20
Risco: aproximadamente 4,68%
Take Profit: Aberto — gerenciamento dinâmico.
Break-even
Considerar mover o stop para $94,63 caso o ativo consiga fechar o diário acima de $96,50–$97,00, confirmando avanço em direção à região das máximas recentes.
Realização Parcial
Considerar realizar 30–40% da posição entre $97,50 e $98,50, região correspondente ao Weak High e às máximas recentes.
O restante da posição pode permanecer aberto utilizando trailing stop abaixo das médias móveis de curto prazo.
Gestão Antes do Q3
Antes da divulgação dos resultados do terceiro trimestre, considerar redução parcial da exposição caso:
O preço esteja excessivamente estendido.
A estrutura diária apresente enfraquecimento.
O ativo perca a região de $92.
As médias móveis deixem de atuar como suporte.
Enquanto o preço permanecer acima de $92 e a estrutura bullish estiver preservada, a tese permanece válida.
🎯 Veredito do Analista
A combinação de estrutura técnica bullish, múltiplos BOS, preço acima das médias móveis e fundamentos sólidos sustenta uma tese favorável para OKE.
A entrada em $94,63, com stop em $90,205, oferece uma configuração de risco controlado para buscar a continuação da tendência.
O take profit aberto permite capturar uma eventual expansão acima das máximas recentes, enquanto a gestão ativa da posição busca proteger o capital conforme o preço evolui.