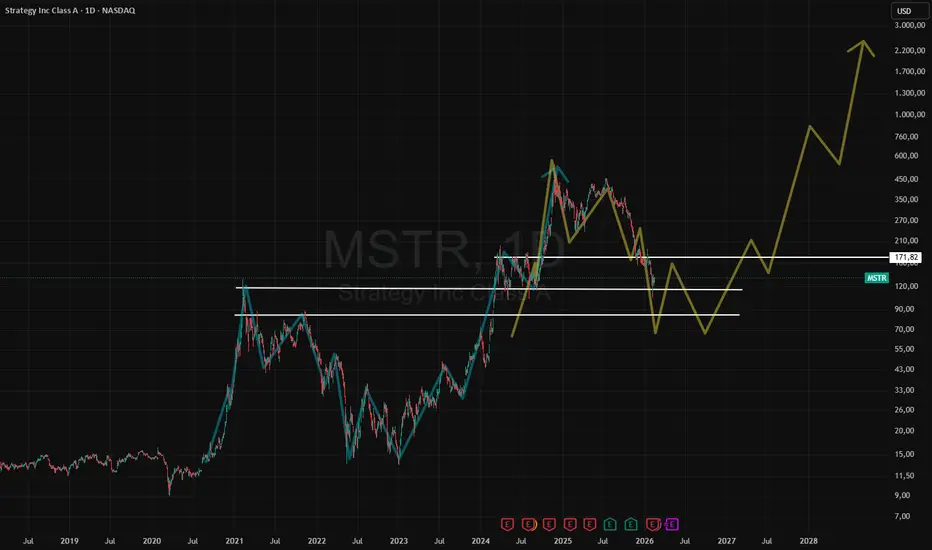
O Quantum é o futuro ou apenas "hype" financiado pelo governo?A IonQ emergiu como a empresa pura mais visível na corrida global da computação quântica, operando na interseção de ciência inovadora e segurança nacional. Sua arquitetura de íons aprisionados, que atingiu 99,99% de fidelidade em 2025, a posiciona à frente de rivais supercondutores. O apoio legislativo é significativo: a Lei de Reautorização da Iniciativa Quântica Nacional de 2026 estende o financiamento federal até 2034, sinalizando o compromisso dos EUA em manter a supremacia quântica contra o programa trilionário da China.
No entanto, a narrativa financeira da empresa é sombreada por controvérsias. Em fevereiro de 2026, a Wolfpack Research alegou que 86% da receita da IonQ provinha de verbas do Pentágono e que a empresa inflou as reservas de 2024 em US$ 54,6 milhões. O relatório causou uma queda de 11% nas ações e aumentou o escrutínio sobre a aquisição da SkyWater Technology por US$ 1,8 bilhão. A administração refutou essas alegações, citando uma receita recorde no 3º trimestre de 2025 de US$ 39,9 milhões e uma reserva de caixa de US$ 3,5 bilhões.
Estrategicamente, a IonQ executa uma integração vertical ambiciosa. A aquisição da SkyWater permite a fabricação direta de wafers, antecipando seu roteiro de 2 milhões de qubits em um ano. Simultaneamente, a "Operação Escudo de Patentes" busca estabelecer alavancagem de licenciamento sobre provedores de nuvem. No domínio da segurança cibernética, as aquisições da ID Quantique e Skyloom reforçam sua plataforma contra ameaças quânticas. A projeção de US$ 1 bilhão em receita até 2030 depende inteiramente da execução disciplinada desta visão.  Viés de baixa


Pode uma Startup de Drones Reescrever as Regras da Guerra?A Ondas Inc. (NASDAQ: ONDS) passou por uma das transformações mais dramáticas no setor de defesa moderno. Outrora uma fornecedora de tecnologia sem fio de nicho, a empresa reposicionou-se como uma contratante de defesa autônoma de espectro total, construindo um portfólio que inclui interceptação de drones, guerra cibernética-eletromagnética, desminagem robótica e vigilância aérea contínua. Essa mudança foi validada por uma série de contratos históricos no início de 2026, incluindo um projeto de desminagem de US$ 30 milhões ao longo da fronteira da Síria com Israel, uma implantação antidrone da Polícia Estadual Alemã e um acordo estratégico de defesa no teatro da Ásia-Pacífico. Simultaneamente, as ações da empresa subiram quase 570% nos últimos doze meses, sinalizando que os investidores institucionais estão começando a reconhecer essa transformação estratégica.
O motor tecnológico por trás dessa tese é a arquitetura "Sistema de Sistemas". Cada subsidiária — Iron Drone Raider para interceptação cinética, Sentrycs para invasão cibernética sobre RF sem interferência, Optimus para vigilância autônoma 24/7 e 4M Defense para desminagem robótica — preenche uma lacuna distinta nos cenários de conflito modernos. O que torna essa arquitetura defensável como um fosso de negócios é sua integração em camadas: ambientes urbanos que proíbem mísseis e bloqueio de sinais podem implantar a Sentrycs; zonas de guerra ativas podem usar o Iron Drone; fronteiras contaminadas podem alavancar a robótica hiperespectral da 4M. A recente aquisição da Rotron Aero, que fabrica motores rotativos silenciosos de combustível pesado para drones militares, completa ainda mais este ecossistema. A Ondas não está vendendo produtos; está vendendo uma doutrina.
No entanto, a narrativa financeira é fortemente contestada. Um relatório de short-sellers de fevereiro de 2026 da J Capital Research destacou mais de US$ 800 milhões em aumentos de capital em 2025, resultando em diluição significativa para os acionistas, e questionou se o aumento da receita reflete uma verdadeira demanda orgânica ou uma contabilidade impulsionada por aquisições. A administração rebateu elevando a orientação de receita para 2026 para US$ 170-180 milhões, representando cerca de 400% de crescimento em relação às estimativas de 2025, apoiada por uma carteira de contratos recorde e o surgimento de um modelo de receita recorrente de Robô como Serviço (RaaS) nas implantações da Sentrycs e Optimus. O levantamento de capital, por mais doloroso que tenha sido, forneceu o capital de giro necessário para cumprir grandes contratos governamentais que os concorrentes menores simplesmente não podem executar em escala.
Os ventos favoráveis macroeconômicos são tão poderosos quanto qualquer um no setor de defesa. A escalada das tensões envolvendo o Irã, as demonstrações de enxames de drones da China no Pacífico, o rearmamento europeu pós-Ucrânia sob o mandato de gastos de 2% do PIB da OTAN e a alocação de US$ 9,8 bilhões da NDAA pelo governo dos EUA em 2026 para sistemas não tripulados criam, juntos, um mercado endereçável de escala histórica. A Ondas não é beneficiária de um único conflito; ela está posicionada na interseção de todos os principais teatros da guerra autônoma do século 21. Se ela pode converter esse vento favorável geopolítico em lucratividade durável continua sendo a questão central, mas a convergência de tecnologia validada, carteira de pedidos crescente e demanda governamental inelástica torna a Ondas uma das histórias de defesa mais atraentes e voláteis da década.  Viés de alta

Poderá um Dragão Mudar de Pele e Conquistar o Oeste?A BeOne Medicines, anteriormente BeiGene, executou um dos pivôs estratégicos mais audaciosos da história biofarmacêutica recente. Em maio de 2025, a empresa redomiciliou-se para Basileia, na Suíça, rebatizando-se de uma biotecnológica com raízes em Pequim para uma autodeclarada potência global em oncologia. A mudança foi muito mais do que cosmética. Enfrentando um clima legislativo "BIOSECURE" cada vez mais hostil nos Estados Unidos e as fraturas profundas da rivalidade geopolítica EUA-China, a administração fez uma aposta calculada: que uma identidade suíça neutra poderia eliminar o "desconto geopolítico" embutido nas suas ações e permitir que a empresa competisse apenas com base na ciência. Negociando agora sob o ticker ONC, a BeOne possui uma capitalização de mercado de 38-40 mil milhões de dólares, atingiu o seu primeiro trimestre de rentabilidade GAAP no início de 2025 e reportou receitas de quase 5 mil milhões de dólares nos últimos doze meses, um feito notável para uma empresa que passou anos a queimar dinheiro para construir a sua infraestrutura global.
O motor científico por trás desta transformação está ancorado no Brukinsa (zanubrutinib), um inibidor de BTK de próxima geração que superou clinicamente o seu antecessor, o Imbruvica, em ensaios diretos. O estudo ALPINE demonstrou uma sobrevivência livre de progressão superior e um perfil de segurança cardíaca significativamente mais limpo, coroando efetivamente o Brukinsa como o padrão "best-in-class" em LLC/LLPC. Mas a BeOne não é uma história de um só medicamento. O Sonrotoclax, um novo inibidor de BCL-2 com maior potência e um perfil de lise tumoral potencialmente mais seguro do que o Venclexta da AbbVie, está a ser desenvolvido em combinação com o Brukinsa. Além da hematologia, o pipeline da empresa inclui o Tevimbra (tislelizumab), o Imdelltra (tarlatamab) e um portfólio crescente de conjugados anticorpo-medicamento.
Financeiramente, a história de maturação da BeOne é convincente. A transição para a rentabilidade GAAP silenciou os críticos persistentes que questionavam a sustentabilidade do modelo de gastos para escala. Um acordo de royalties de 950 milhões de dólares com a Royalty Pharma proporcionou uma injeção de dinheiro de 885 milhões de dólares sem diluir os acionistas. O balanço detém agora cerca de 4,1 mil milhões de dólares em dinheiro. No entanto, as ações são negociadas a um P/E futuro superior a 100x, tornando a avaliação a dimensão mais contestada do debate. As margens operacionais permanecem estreitas em cerca de 3,6%, e a sombra do risco geopolítico nunca desaparece totalmente por trás de um endereço suíço.
Para o investidor de longo prazo, a BeOne representa uma convergência rara de excelência científica, agilidade estratégica e resiliência de fabrico. A empresa construiu um motor clínico internalizado que realiza ensaios cerca de 30% mais baratos do que os pares, alavancando simultaneamente os vastos grupos de pacientes da China e validando dados contra os rigorosos padrões da FDA e EMA. O seu património de patentes está seguro até meados da década de 2030. Se o Sonrotoclax cumprir o prometido, a BeOne não será apenas uma participante na próxima década do tratamento do cancro. Ela irá defini-la.  Viés de alta

ALLO testando rompimento de canal de baixa. Gráfico semanal.A Allogene Therapeutics é uma empresa de biotecnologia focada no desenvolvimento de terapias celulares para tratamento de câncer, especialmente utilizando células CAR T alogênicas. Trata se de uma companhia ainda em fase de desenvolvimento clínico, o que significa que sua estrutura de receitas depende fortemente de avanços regulatórios, resultados de estudos e captação de recursos.
Pelo gráfico semanal, ALLO se encontra dentro de um canal de baixa que vem se estendendo desde 2020. A banda inferior do canal já foi testada diversas vezes ao longo dos anos e a banda superior também apresenta pelo menos quatro toques relevantes. No momento, o preço está testando o rompimento dessa parte superior do canal. O ativo negocia próximo de $1,94 e possui uma região de resistência importante por volta de $2,20. Caso essa região seja superada, a próxima resistência relevante aparece na faixa de $3,71. Vale lembrar que a média de 200 períodos do gráfico semanal permanece acima do preço, o que reforça o cenário ainda desafiador no longo prazo.
Do ponto de vista fundamental, o último resultado trimestral mostrou que a empresa ainda não possui receita e a expectativa de geração de receita foi frustrada, mantendo o número em zero. Isso reforça o perfil altamente especulativo do ativo, já que o valuation depende basicamente de expectativas futuras e avanços clínicos, o que aumenta significativamente o risco.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
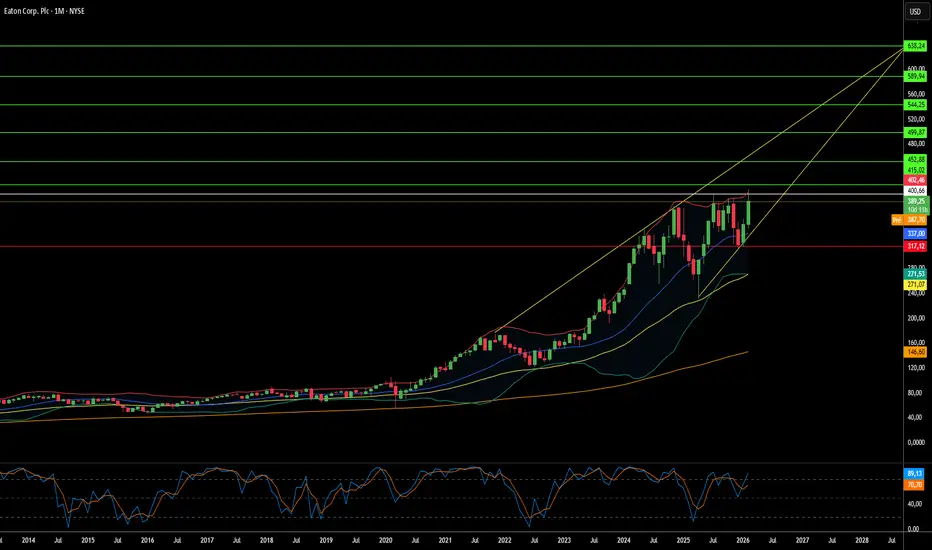
Um Fabricante Pode Ser a Espinha Dorsal da IA?A Eaton Corporation plc (NYSE: ETN) orquestrou uma das reinvenções estratégicas mais convincentes da história industrial moderna. Antes categorizada como uma fabricante cíclica diversificada que construía sistemas hidráulicos e transmissões de caminhões, a Eaton reposicionou-se sistematicamente como uma entidade de "Gestão Inteligente de Energia" no epicentro da revolução da IA e da transição energética global. Essa metamorfose não é acidental; é o resultado deliberado do corte de negócios legados, da duplicação da aposta em infraestrutura elétrica e do pioneirismo em tecnologias como arquiteturas de 800V DC e disjuntores de estado sólido, que são pré-requisitos para alimentar data centers de IA em hiperescala e uma rede em descarbonização. A joia da coroa dessa mudança é o segmento Electrical Americas da empresa, que reportou uma impressionante margem operacional de 30,3% no 3º trimestre de 2025, um número normalmente reservado para empresas de software e não para fabricantes de hardware.
O desempenho financeiro que sustenta essa transformação é igualmente convincente. Para o ano completo de 2025, a Eaton projetou um lucro por ação (LPA) ajustado entre US$ 11,80 e US$ 12,20, representando um crescimento de dois dígitos sobre os níveis já recordes de 2024, enquanto o crescimento orgânico acelerou para 7% no 3º trimestre, impulsionado principalmente pelo volume e não apenas pela inflação de preços. Olhando para 2026, a administração emitiu uma orientação de crescimento orgânico de 7 a 9% e LPA ajustado de US$ 13,00 a US$ 13,50. Um backlog recorde e em rápida expansão, crescendo 20% ano a ano na Electrical Americas, fornece uma visibilidade de receita futura excepcional. O mercado respondeu de acordo: a Eaton agora é negociada a ~37x os lucros, uma profunda reclassificação (re-rating) de seu múltiplo industrial histórico de 15-20x, refletindo seu reposicionamento em uma categoria de facilitador de tecnologia ao lado de pares como a Vertiv.
No entanto, oportunidade e risco são inseparáveis na altitude atual da Eaton. A iminente cisão (spinoff) de seu Grupo de Mobilidade em 2026 — projetada para desbloquear a "arbitragem de múltiplos" ao libertar o negócio elétrico de alto crescimento do peso de uma unidade de veículos cíclica — é a pedra angular de uma revisão de portfólio de uma década, embora introduza complexidade de execução no curto prazo. Geopoliticamente, a Eaton beneficia-se das vantagens de fabricação da "Fortaleza América do Norte" sob os regimes tarifários da era Trump, ao mesmo tempo em que está exposta à fragilidade da cadeia de suprimentos e ao risco de compressão de margem se as guerras comerciais restringirem as despesas de capital privado. A transição do CEO, do arquiteto Craig Arnold para o operador Paulo Ruiz, sinaliza continuidade, mas a "Nova Eaton" ainda deve entregar uma execução impecável contra expectativas altíssimas. Para investidores sofisticados, a Eaton representa uma proposição rara: a durabilidade defensiva da infraestrutura crítica casada com a dinâmica de crescimento secular do superciclo de IA e energia — precificada para a perfeição, mas ancorada em uma física insubstituível.  Viés de alta

 Viés de alta

RACE Ferrari testando LTA de 9 anos, gráfico semanal.A Ferrari é uma fabricante italiana de carros esportivos de alto desempenho, reconhecida mundialmente por sua tradição em engenharia, luxo e presença histórica no automobilismo. Seu modelo de negócios combina venda de veículos, personalização exclusiva, divisão esportiva, serviços associados e forte valor de marca.
No gráfico semanal, além do preço, incluí os dados de crescimento e rentabilidade trimestrais, onde o Q3 de 2025 mostrou queda na margem líquida. Essa redução pode ser um dos fatores que ajudam a explicar a fragilidade do movimento atual. O ativo apresenta uma estrutura que lembra uma cunha, formada por uma linha de tendência de alta superior e outra inferior, ambas respeitadas por anos. A linha inferior, que também conflui com a média de 200 períodos, vem sendo testada agora. Como ainda é quarta feira, o candle semanal não está fechado, mas o movimento atual sugere possibilidade de fechamento abaixo da linha de tendência e abaixo da própria média de 200, o que é uma confluência relevante. Essa linha teve início em junho de 2016, portanto carrega nove anos de validade técnica, o que torna o momento atual particularmente importante.
Pelo gráfico diário, como pode ser visto no link abaixo, o próximo suporte relevante está na região de $325,00. Caso a queda se confirme, esse é o primeiro ponto onde observo potencial reação do preço. Se a pressão vendedora continuar, enxergo um segundo suporte na região de $262,00, onde acompanharei novamente o comportamento do ativo para avaliar força ou continuidade da movimentação.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
GNRC Rompendo região de resistência. Gráfico semanalA Generac Holdings é uma empresa americana especializada na fabricação de geradores de energia e soluções de backup elétrico, tanto para uso residencial quanto comercial e industrial. Seu negócio ganhou ainda mais relevância com o aumento de eventos climáticos extremos e a necessidade de maior segurança energética.
No gráfico semanal, GNRC vem sendo suportada por uma linha de tendência de alta iniciada no começo de 2016, com pelo menos três toques bem definidos ao longo do tempo. O ativo construiu uma região de resistência próxima de $194,80, que se encontra acima da média de 200 períodos do gráfico semanal, atualmente flat. Recentemente o preço passou a negociar acima dessa faixa, sugerindo possível rompimento. No entanto, como o candle semanal ainda não fechou, é prudente acompanhar também o gráfico diário para avaliar a consistência do movimento. Caso a alta se confirme, uma próxima região de resistência relevante pode surgir em torno de $288,50.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
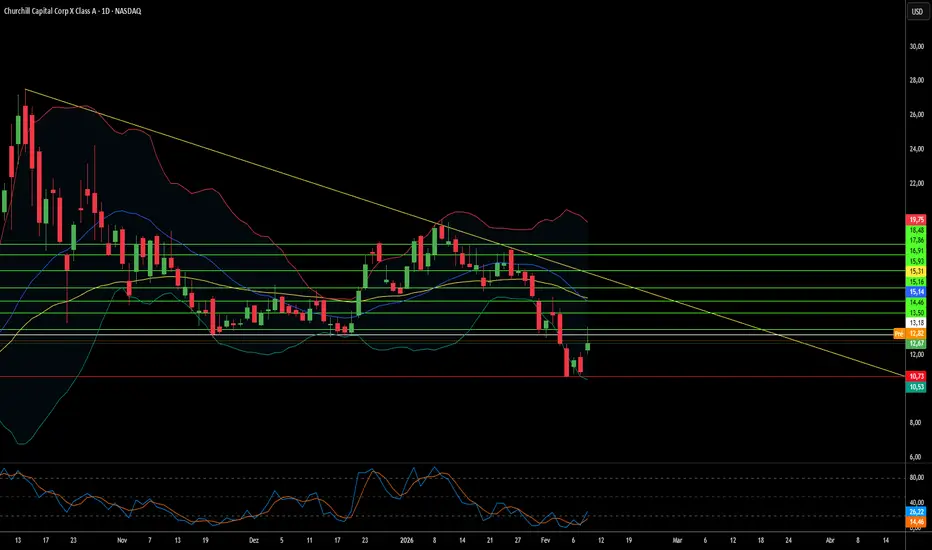
Átomos Neutros Podem Tornar a Computação Quântica Lucrativa?A Infleqtion está surgindo como um competidor formidável na corrida tecnológica quântica. A empresa posiciona-se de forma única na intersecção entre computação e sensoriamento. Sua listagem pública através da fusão com a Churchill Capital Corp X, avaliada em US$ 1,8 bilhão, marca um momento decisivo. Ela será a primeira especialista em átomos neutros listada na NYSE sob o ticker INFQ. Com uma expectativa de US$ 540 milhões em receitas brutas da transação, a Infleqtion capitaliza sua estratégia de domínio duplo. A plataforma de átomos neutros oferece vantagens inerentes de escalabilidade, usando átomos idênticos encontrados na natureza em vez de chips fabricados sujeitos a custos elevados.
O posicionamento estratégico da empresa dentro da aliança AUKUS proporciona vantagens geopolíticas críticas. A Infleqtion navega por controles complexos de exportação enquanto participa de projetos de defesa. Estes incluem sistemas de temporização quântica para submarinos da Royal Navy e sensores de gravidade quântica da NASA. Tais parcerias governamentais fornecem financiamento não diluído e validação no mundo real. Os produtos de temporização quântica geram receita imediata. Isso cria uma ponte financeira vital enquanto sua plataforma de computação escala para a meta de 1.000 qubits lógicos até 2030.
Apesar das conquistas técnicas, a Infleqtion enfrenta riscos substanciais. A Churchill X relata um índice de liquidez corrente de 0,04, indicando pressões financeiras pós-fusão. A empresa deve competir contra gigantes como Google e IBM com orçamentos vastamente superiores. No entanto, o portfólio de 230 patentes e parcerias com NVIDIA e Safran sugerem dominância a longo prazo. À medida que a tecnologia quântica transita para implantações industriais, a abordagem prática da Infleqtion pode ser a fórmula para o sucesso sustentável na era quântica. C

 Viés de alta

UNP Rompendo triangulo ascendente. Gráfico semanal.A Union Pacific Corporation é uma das maiores empresas ferroviárias dos Estados Unidos, atuando no transporte de cargas como grãos, produtos industriais, energia e bens de consumo. Seu modelo de negócio está diretamente ligado à atividade econômica, logística e eficiência do transporte ferroviário no país.
Pelo gráfico semanal, UNP vem desenhando uma estrutura que se assemelha a um triângulo ascendente. A parte superior dessa figura funciona mais como uma região de preço do que como um nível exato, mas já foi testada pelo menos três vezes ao longo do tempo. O candle semanal atual está negociando acima dessa região superior, o que chama atenção. Ainda assim, como é conhecido na análise técnica, a confirmação mais consistente de rompimento tende a ocorrer quando o próximo candle consegue fechar acima do fechamento anterior.
A base desse triângulo ascendente pode ser considerada desde 2022, o que dá relevância à estrutura pelo tempo de formação. Por se tratar de gráfico semanal, os movimentos são naturalmente mais lentos, o que exige paciência e acompanhamento dos fechamentos para avaliar se esse possível rompimento irá se sustentar ou não.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
AGCO Testando rompimento de lateralização. Gráfico semanal.A AGCO é uma empresa global do setor de máquinas agrícolas, atuando principalmente na fabricação de tratores, colheitadeiras e equipamentos voltados para o agronegócio. Seu desempenho está diretamente ligado aos ciclos do setor agrícola, investimentos em tecnologia no campo e demanda por produtividade.
Pelo gráfico semanal, AGCO encontra se em uma longa lateralização iniciada em maio de 2021. Esse movimento ocorre dentro de um range bem definido, com mínima próxima de $87,30 e máxima em torno de $134,80. Ao longo desse período, o preço respeitou diversas vezes tanto a parte inferior quanto a superior dessa faixa, caracterizando uma consolidação ampla e duradoura.
Mais recentemente, o candle semanal atual passou a negociar acima da máxima desse range, o que chama atenção. Para que esse movimento seja considerado um rompimento consistente, é importante que o preço consiga fechar fora dessa faixa de lateralização e que o movimento tenha continuidade nos candles seguintes. O acompanhamento do volume também é essencial, já que aumento de volume tende a dar mais credibilidade ao rompimento. Além disso, o último balanço divulgado em 5 de fevereiro de 2026 veio acima das expectativas do mercado, o que pode ajudar a sustentar o interesse pelo ativo neste momento.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
A Moog dominará a nova era da defesa?A Moog Inc. iniciou 2026 com um impulso transformador, apresentando resultados recordes no primeiro trimestre que superaram as expectativas dos analistas em 19%, com um lucro por acção ajustado de $2,63. A receita aumentou 21% em relação ao ano anterior, atingindo $1,1 mil milhão, enquanto a carteira de pedidos da empresa ultrapassou os $5 mil milhões, proporcionando uma visibilidade sem precedentes sobre os fluxos de receitas futuros. Este desempenho excecional é impulsionado por um ciclo global de rearmamento, com a gestão a elevar a previsão de EPS para o ano inteiro de 2026 para $10,20 e as ações a atingirem novos máximos perto de $305.
Para além das métricas financeiras, a Moog está a reposicionar-se estrategicamente como um líder tecno-industrial em vez de um fabricante tradicional. A parceria da empresa com a Niron Magnetics para desenvolver atuadores de Nitreto de Ferro sem terras raras aborda vulnerabilidades críticas na cadeia de abastecimento, uma vez que a China controla aproximadamente 90% do mercado global de processamento de terras raras. Este movimento em direção à independência da cadeia de abastecimento, combinado com a integração de sistemas avançados através de parcerias como a colaboração com a Echodyne para sistemas de armas integrados, demonstra a evolução da Moog de fornecedor de componentes para fornecedor de tecnologia de defesa de espetro total. Todos os segmentos operacionais alcançaram vendas trimestrais recordes simultaneamente, com o setor de Espaço e Defesa a liderar com um crescimento de 31%.
A empresa está a capitalizar múltiplos ventos favoráveis, incluindo as novas metas de gastos de defesa da NATO de 5% do PIB, a Estratégia de Transformação de Aquisições do Departamento de Defesa dos EUA, que favorece empresas de alto desempenho, e a mudança para sistemas de defesa baseados em IA. Com programas de modernização do C-130 Hercules, tecnologia de mísseis hipersónicos e uma carteira de patentes agressiva que abrange navegação autónoma e robótica, a Moog posiciona-se na intersecção da precisão mecânica e da inovação digital. Apesar dos ventos contrários das tarifas e das pressões inflacionárias nos contratos de preço fixo, a margem operacional ajustada de 13,0% da empresa e o rácio de alavancagem conservador de 2,0x proporcionam a força financeira para sustentar esta transformação tecnológica até 2026 e mais além.  Viés de alta

A Eficiência de Capital Pode Vencer Apostas Bilionárias?A Vertical Aerospace apresenta um paradoxo marcante no setor da aviação elétrica. A empresa opera na vanguarda do desenvolvimento da Mobilidade Aérea Urbana (UAM), alcançando marcos técnicos consistentes enquanto mantém uma abordagem disciplinada aos gastos de capital. Sua aeronave principal, o Valo, representa uma evolução madura do design eVTOL com uma configuração flexível de 4 a 6 passageiros, velocidade de cruzeiro de 150 mph e alcance de 100 milhas. Ao contrário dos concorrentes americanos Joby e Archer, que buscam "modelos de operador" integrados verticalmente exigindo bilhões em financiamento, a Vertical adotou um "modelo Airbus" — focando no design, certificação e montagem final, enquanto faz parcerias com gigantes aeroespaciais como Honeywell e Aciturri para componentes. Esta estratégia de ativos leves resultou em um consumo de caixa trimestral de aproximadamente US$ 30-40 milhões, comparado às perdas de US$ 100-400 milhões dos concorrentes. A empresa possui parcerias estratégicas na Índia, Japão e Cingapura, e garantiu £ 37 milhões em subsídios do governo do Reino Unido, posicionando-se como a campeã nacional britânica em aviação de emissão zero.
Apesar dessas conquistas operacionais, o mercado avalia a Vertical em apenas US$ 500 milhões, menos de 4% da avaliação de US$ 14 bilhões da Joby. Este descompasso decorre de preocupações imediatas sobre diluição, já que a empresa requer aproximadamente US$ 700 milhões para chegar à certificação e recentemente autorizou 1 bilhão de ações para potenciais aumentos de capital. O catalisador crítico de curto prazo é o teste de transição da Fase 4, programado para o início de 2026, que validará a manobra mais complexa da aeronave: a conversão do modo helicóptero para o modo avião. A empresa concluiu 90% do envelope de transição e espera a transição pilotada completa iminentemente. O sucesso nesta fase demonstraria viabilidade técnica e potencialmente desbloquearia termos de financiamento mais favoráveis, enquanto atrasos poderiam pressionar o preço das ações. A plataforma Valo incorpora a avançada suíte de aviônicos Honeywell Anthem, com navegação impulsionada por IA e frameworks de cibersegurança zero-trust, posicionando-a como uma aeronave definida por software para a era digital.
A questão fundamental para os investidores é se o caminho de capital eficiente da Vertical produzirá retornos superiores em comparação com as estratégias de alto gasto dos rivais americanos. Se a empresa atingir a certificação de tipo em 2028 com seu custo total projetado de US$ 700 milhões, uma fração dos requisitos multibilionários dos concorrentes, o retorno sobre o investimento poderá ser excepcional. A carteira de pedidos de US$ 6 bilhões da firma se converteria em receita sem os riscos operacionais inerentes à gestão de uma companhia aérea. No entanto, o gap de financiamento continua sendo o principal risco. Com caixa até meados de 2026 e a certificação ainda a dois anos de distância, a empresa deve executar um aumento de capital significativo. O ambiente macroeconômico está se tornando mais favorável, com taxas de juros em queda e o capital de risco mostrando renovado apetite por empresas de crescimento pré-receita. A Vertical está em uma encruzilhada: sua engenharia disciplinada e estratégia de parcerias podem validar uma tese de investimento contrária, ou as pressões de financiamento de curto prazo podem resultar em diluição massiva que prejudique a criação de valor a longo prazo.  Viés de alta


Morning Call - 06/02/2026 - Bitcoin e Amazon. Entenda a VolatiliAgenda de Indicadores:
12:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
12:00 – USA – Uni. Michigan: Confiança do Consumidor
Agenda de Autoridades:
11:30 – USA – Philip Jefferson, vice-presidente do Fed (Vota), discursa sobre as perspectivas econômicas e a dinâmica da inflação pelo lado da oferta perante a Brookings Institution, em Washington.
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLH2026
Estados Unidos
Os futuros dos índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam levemente no campo positivo, após acentuada queda das ações ontem. Em destaque hoje, as ações da Amazon afundam 7,5%, após apresentar um investimentos de capital (capex) de US$ 200 bilhões. O índice de volatilidade VIX $ACTIVTRADES:USAVIX recua 5%, mas mantendo-se acima dos 20 pontos.
Os futuros dos índices de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USAIND , ACTIVTRADES:USATEC e ACTIVTRADES:USARUS — operam em leve alta nesta sexta-feira, em um movimento de recuperação técnica após a forte liquidação da véspera. O fôlego dos mercados, contudo, é contido pelo tombo de 7,5% nas ações da Amazon, que sofrem o impacto direto do anúncio de um capex bilionário de US$ 200 bilhões para os próximos anos.
A cautela ainda impera no pregão, com o índice de volatilidade VIX recuando 5%, mas sustentando-se acima dos 20 pontos. A permanência do indicador nesse patamar sinaliza que o trader continua em alerta, monitorando de perto se a agressiva expansão da infraestrutura tecnológica das Big Techs será convertida em lucro operacional no curto prazo.
Resultado da Amazon
A Amazon planeja elevar seus investimentos de capital (capex) em mais de 50% em 2026, sinalizando um aporte de US$ 200 bilhões para sustentar a corrida pela liderança em inteligência artificial. O anúncio, porém, azedou o humor de Wall Street: as ações da gigante do e-commerce despencaram 7,7% no pré-mercado, refletindo o receio dos investidores com a pressão sobre as margens.
Durante a teleconferência com analistas, o CEO Andy Jassy adotou uma postura defensiva, contrastando com o otimismo recente da Alphabet. Jassy justificou a desaceleração relativa da AWS — que cresceu 24% no trimestre, atingindo uma receita anualizada de US$ 142 bilhões — argumentando que a escala da Amazon é substancialmente maior que a de seus pares, o que torna taxas de expansão agressivas mais desafiadoras.
A AWS continua sendo o pulmão financeiro do grupo, respondendo por mais de 60% do lucro operacional. Apesar do faturamento de US$ 35,6 bilhões no quarto trimestre, o mercado puniu a companhia pela comparação direta com os rivais: o Google Cloud saltou 48% e o Azure, da Microsoft, avançou 39%.
O apetite por investimentos é generalizado. Juntas, Amazon, Microsoft, Google e Meta devem despejar mais de US$ 630 bilhões em infraestrutura este ano. O recado dos balanços, contudo, é uniforme: o mercado financeiro não aceita mais apenas promessas tecnológicas e exige retornos financeiros tangíveis para justificar a queima de caixa.
Para o primeiro trimestre de 2026, a Amazon projetou lucro operacional entre US$ 16,5 bilhões e US$ 21,5 bilhões, vindo abaixo do consenso de US$ 22,04 bilhões esperado pelos analistas. Além do custo da IA, o balanço sofrerá o impacto de US$ 1 bilhão em gastos extras com o Project Kuiper, a operação de internet via satélite da companhia.
Europa
As ações europeias — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:FRA40 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam em queda nesta sexta-feira, caminhando para um fechamento semanal negativo. O pessimismo é alimentado pela cautela dos traders com o setor de software e por uma safra de balanços decepcionantes, com destaque para a crise na Stellantis.
As ações da Stellantis desabaram 14%, provocando a suspensão das negociações, após a montadora reportar encargos de 22,2 bilhões de euros no segundo semestre. O resultado reflete a revisão agressiva em seus planos para veículos elétricos. O movimento contagiou o setor automotivo, que recua 2,4% e lidera as perdas setoriais no continente.
O setor de tecnologia também exerce forte pressão negativa, acompanhando o estresse nas empresas de software e a repercussão dos balanços das Big Techs americanas. O cenário reforça a percepção de que o mercado está recalibrando as expectativas de crescimento e margens operacionais para o segmento.
No campo oposto, a Societe Generale saltou 6% após superar as previsões de lucro do quarto trimestre e elevar sua meta de rentabilidade para 2026. Já a Novo Nordisk avançou 4,2%, impulsionada pela sinalização da FDA de que endurecerá o cerco contra medicamentos falsificados, protegendo a exclusividade de seus tratamentos para perda de peso.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
A onda de aversão ao risco que derrubou Wall Street reverberou pelos mercados asiáticos nesta sexta-feira, espalhando perdas e volatilidade entre índices regionais, metais preciosos e criptoativos. O movimento reflete uma rotação massiva de capital: investidores migram do setor tecnológico para ativos defensivos, enquanto questionam o retorno real sobre os pesados gastos em inteligência artificial.
Na quinta-feira, o Nasdaq estendeu as perdas pelo terceiro dia consecutivo, pressionado pelo temor de que novos modelos de IA corroam as margens das empresas de software.
Segundo Prashant Bhayani, do BNP Paribas, "está ocorrendo uma rotação massiva, e o Nasdaq está claramente apresentando um desempenho inferior ao do S&P e a ações de bens de consumo essenciais, que são consideradas 'chatas'… O mercado está começando a dizer 'ok, sim, a IA é muito interessante', mas as pessoas também estão se perguntando 'Qual será o meu retorno?'"
A Ásia operou sob forte estresse, com destaque para a Coreia do Sul. O índice Kospi TVC:KOSPI chegou a despencar 5%, acionando um circuit breaker antes de reduzir as perdas para -1,4%. Na China continental e em Hong Kong — Shenzhen SZSE:399001 , China A50 FTSE:XIN9 , Hang Seng HSI:HSI e Shanghai SSE:000001 —, o tom foi majoritariamente negativo, com os principais índices de Shenzhen e Xangai encerrando o pregão no vermelho.
Em contrapartida, o Japão e Taiwan mostraram resiliência. O Nikkei TVC:NI225 subiu 0,8%, impulsionado pela expectativa de uma vitória expressiva da primeira-ministra Sanae Takaichi nas eleições de domingo. Em Taiwan, a valorização da TSMC (+0,85%) foi o suporte necessário para manter o TWSE 50 FTSE:TW50 em território positivo, com alta de 0,3%.
Já na Oceania, o pessimismo foi mais acentuado. O ASX 200 ASX:XJO , da Austrália, liderou as baixas na região ao recuar mais de 2%, com perdas generalizadas em todos os setores listados.
Criptoativos
As criptomoedas afastam-se das suas máximas históricas. ACTIVTRADES:BTCUSD ACTIVTRADES:ETHUSD
Após recuar mais de 10% na véspera e atingir a mínima de 16 meses, o bitcoin ensaia uma recuperação nesta sexta-feira, ao menos no período da manhã. Durante a madrugada, no entanto, a pressão vendedora levou a maior criptomoeda do mundo a testar o nível psicológico dos US$ 60.000.
Apesar da alta pontual, o bitcoin segue próximo do menor patamar desde outubro de 2024, um mês antes da vitória de Donald Trump nas eleições presidenciais dos EUA. À época, o então candidato havia sinalizado apoio ao mercado de criptomoedas, expectativa que não se materializou da forma como parte dos traders projetava.
Para Chris Weston, da Pepperstone: “Muitas posições grandes e superlotadas estão sendo desmontadas de forma muito rápida, e você pode-se questionar se isso foi um sinal de alerta ou apenas coincidência”, referindo-se a decepção com Donald Trump.
O sentimento negativo também reflete a recente correção em outros ativos, como metais preciosos e ações. Ouro e prata, por exemplo, passaram a exibir maior volatilidade, pressionados por posições alavancadas e fluxos especulativos.
“O bitcoin se aproximar novamente dos US$ 60.000 não significa o fim das criptomoedas, mas evidencia que investidores que trataram o ativo como algo sem controle rigoroso de risco agora estão pagando o preço, assim como ocorreu com correções abruptas em ativos vistos como porto seguro, como ouro e prata, quando a alavancagem e a narrativa se anteciparam à realidade”, afirmou Joshua Chu, copresidente da Associação Web3 de Hong Kong.
Segundo ele, investidores excessivamente alavancados ou que assumiram que os preços subiriam indefinidamente estão sendo forçados a lidar, de forma abrupta, com a volatilidade real dos mercados e a importância da gestão de risco.
Em nota, analistas do Deutsche Bank destacaram que os ETFs de bitcoin à vista nos EUA registraram saídas superiores a US$ 3 bilhões em janeiro, após retiradas de aproximadamente US$ 2 bilhões em dezembro e US$ 7 bilhões em novembro, reforçando o movimento de redução de exposição institucional ao ativo.
 Viés de alta

Pode uma empresa de testes ser a infraestrutura oculta da IA?A Teradyne executou uma das reviravoltas estratégicas mais dramáticas da indústria de semicondutores, transformando-se de uma empresa de testes focada em dispositivos móveis em uma força dominante na validação de infraestrutura de IA. Com a inteligência artificial impulsionando mais de 60% da receita total no final de 2025, a empresa posicionou-se na junção crítica onde chips de última geração encontram a implantação no mundo real. O novo modelo de ganhos "evergreen" da gerência visa US$ 6 bilhões em receita anual e lucros por ação não-GAAP entre US$ 9,50 e US$ 11,00. Os resultados do 4º trimestre de 2025 sublinham essa mudança: receita recorde de US$ 1,083 bilhão e crescimento de 44% em relação ao ano anterior, impulsionado quase inteiramente pela demanda de testadores de IA.
O fosso técnico da empresa vai muito além do equipamento de teste automatizado tradicional. A solução UltraPHY 224G da Teradyne atende às taxas de dados emergentes de 224 Gb/s críticas para clusters de IA de próxima geração , enquanto o testador Magnum 7H visa o próximo ciclo de memória HBM4—um mercado onde a intensidade de teste é 10x maior que a da DRAM padrão. A joint venture com a MultiLane posiciona a Teradyne para capturar o mercado de testes de interconexão de alta velocidade desde o wafer até o data center. Enquanto isso, a divisão de robótica está migrando para a "IA Física", integrando modelos de aprendizado profundo em robôs colaborativos que se adaptam a ambientes dinâmicos. Um centro de fabricação estratégico em Detroit apoiará uma expansão tripla com grandes clientes de e-commerce em 2026.
Os ventos contrários geopolíticos permanecem administráveis, mas exigem navegação vigilante. Embora a China representasse historicamente 25-30% da receita , a mudança do governo Trump de "presunção de negação" para revisões "caso a caso" para exportações de computação avançada proporciona flexibilidade regulatória. No entanto, tarifas de 25% sobre componentes semicondutores avançados que passam por instalações nos EUA complicam as cadeias de suprimentos globais. O formidável portfólio de patentes da Teradyne, com mais de 5.000 patentes, serve como armadura legal e dissuasão tecnológica. A parceria com a TSMC reforça a liderança em metodologias de empilhamento 3D essenciais para as arquiteturas HBM4 e UCIe.
A tese de investimento centra-se no posicionamento de mercado estrutural. A Teradyne comanda 50% de participação de mercado em testes "XPU" e visa 30% em testes de GPU. Embora a concentração de clientes e a pressão de venda institucional representem riscos de curto prazo , a orientação da gerência para o 1º trimestre de 2026 de US$ 1,15-US$ 1,25 bilhão em receita sinaliza uma trajetória sustentada. A convergência de fotônica de silício, memórias HBM4 e robótica de IA Física cria múltiplos vetores de expansão. Para investidores, a Teradyne representa uma camada arquitetônica essencial que possibilita a transição da pesquisa para a implantação em escala de produção.  Viés de alta

Poderá a América quebrar o monopólio de Terras Raras da China?A USA Rare Earth (Nasdaq: USAR) está no centro da aposta industrial mais ambiciosa da América em décadas. A empresa persegue uma estratégia verticalmente integrada "da mina ao íman", concebida para quebrar o domínio da China sobre os elementos de terras raras — materiais críticos que alimentam tudo, desde veículos elétricos a caças F-35. Com a China a controlar 70% da mineração global e mais de 90% da capacidade de refinação, os EUA enfrentam uma vulnerabilidade estratégica que ameaça a defesa e a transição energética. Restrições chinesas recentes à exportação de gálio aceleraram o cronograma da empresa para o final de 2028.
O sucesso depende de um apoio governamental extraordinário. Uma carta de intenções de 1,6 mil milhões de dólares do Departamento de Comércio, somada a 1,5 mil milhões de investimento privado, totaliza 3,1 mil milhões em financiamento potencial. O governo deterá uma participação de 10%, sinalizando uma parceria público-privada sem precedentes. Este capital apoia toda a cadeia de valor: extração em Round Top (Texas), separação química no Colorado e fabrico de ímanes em Oklahoma. O depósito de Round Top é geologicamente único, contendo 15 dos 17 elementos de terras raras processáveis através de lixiviação económica.
Além dos minerais, o projeto testa a resiliência industrial americana. A iniciativa "Project Vault" estabelece uma reserva mineral estratégica de 12 mil milhões de dólares. Alianças com a Austrália, Japão e Reino Unido criam uma rede de cadeias de suprimentos "friend-shored" para contrariar a influência de Pequim. A aquisição da britânica Less Common Metals fornece experiência de refinação indisponível fora da China. Em janeiro de 2026, a empresa produziu o seu primeiro lote de ímanes de neodímio em Oklahoma, provando a sua capacidade técnica.
O caminho continua perigoso. Críticos apontam atrasos e volatilidade inerente a empresas pré-receita. Investidores "short" alegam um potencial de queda de 75%, questionando a idade do equipamento. No entanto, o imperativo estratégico é inegável: sem terras raras domésticas, os EUA não manterão a superioridade tecnológica. O objetivo de 2030 de processar 8.000 toneladas de terras raras pesadas poderá remodelar as cadeias de suprimentos globais, determinando se a América recupera a sua soberania industrial.  Viés de alta

ESTC Elastic em ponto de suporte interessante.A Elastic é uma empresa de tecnologia focada em soluções de busca, análise de dados e observabilidade, sendo conhecida principalmente pela plataforma Elastic Stack, amplamente utilizada para monitoramento, segurança e gerenciamento de grandes volumes de informação. Seu modelo de negócio é baseado em software e serviços voltados para empresas que lidam com dados em escala.
Pelo gráfico semanal, ESTC encontra se em uma região técnica bastante relevante, que pode ser interpretada como um ponto de suporte na faixa entre $58,00 e $60,00. Essa região já foi testada diversas vezes ao longo do tempo, com pelo menos três toques bem definidos, o que dá importância técnica a esse nível. Apesar de já ter ocorrido tentativas de rompimento dessa faixa no passado, o preço voltou a respeitar essa região e agora se encontra novamente testando esse suporte, o que torna esse ponto especialmente interessante para observação.
Além disso, é possível traçar uma linha de tendência de alta a partir dos fundos mais recentes, ainda que essa linha tenha apenas dois toques e uma inclinação pequena. Por ter poucos toques, essa linha ainda não é tão confiável do ponto de vista técnico, mas ajuda a reforçar a ideia de que o ativo vem tentando se estruturar acima dessa região. Caso o suporte entre $58,00 e $60,00 não se sustente, uma próxima área de atenção pode surgir mais abaixo, por volta de $55,00, onde poderia ocorrer um novo teste e, eventualmente, a formação de um terceiro toque nessa linha de tendência.
Segue abaixo um link para que possam ser observados alguns indicadores fundamentalistas da empresa, que considero importantes para complementar a leitura gráfica. Entre eles, vale destacar o comportamento da receita, que vem mostrando crescimento ao longo do tempo, enquanto a margem líquida ainda não se apresenta de forma tão atrativa. Esses dados ajudam a trazer uma visão mais completa sobre a saúde financeira da empresa e devem ser considerados junto com a análise técnica.
br.tradingview.com
Disclaimer: Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
A L3Harris justifica o seu prémio P/E de quase 40x?A L3Harris Technologies posicionou-se como o "Disruptor de Confiança" no cenário global de defesa, unindo os gigantes aeroespaciais tradicionais aos inovadores tecnológicos ágeis. Operando nos domínios espacial, aéreo, terrestre, marítimo e cibernético, a empresa alinha-se com as prioridades de segurança nacional mais críticas, num momento em que os gastos globais com defesa deverão atingir $2,6 biliões até ao final de 2026.
Os ventos geopolíticos favoráveis são substanciais:
Rearmamento Europeu: A guerra na Ucrânia impulsionou um rearmamento massivo; a Rússia gastou cerca de $157 mil milhões em defesa apenas em 2025.
Indo-Pacífico: Os orçamentos de defesa na Ásia-Pacífico excedem agora os $530 mil milhões anuais.
Contratos: A L3Harris garantiu recentemente um contrato de $2,2 mil milhões para o sistema de Alerta Antecipado e Controlo Aerotransportado da Coreia.
A empresa reportou que 2025 foi um "ponto de inflexão claro", com receitas anuais de $21,9 mil milhões. O rácio book-to-bill de 1,3x sinaliza uma carteira de encomendas recorde. No entanto, os resultados do quarto trimestre revelaram complexidades, com as receitas a ficarem 2,95% abaixo das previsões devido a uma paralisação governamental de 43 dias.
Um desenvolvimento transformador surgiu no início de 2026 com o investimento de $1 mil milhão no seu negócio de Soluções de Mísseis, que a empresa pretende lançar em bolsa (IPO) na segunda metade de 2026. Com um portfólio de 3.908 patentes, a L3Harris continua a ser uma pedra angular da base industrial de defesa moderna. Contudo, os investidores devem ponderar este posicionamento excecional face à sua avaliação rica de quase 40x P/E, o que deixa pouco espaço para erros de execução.  Viés de alta