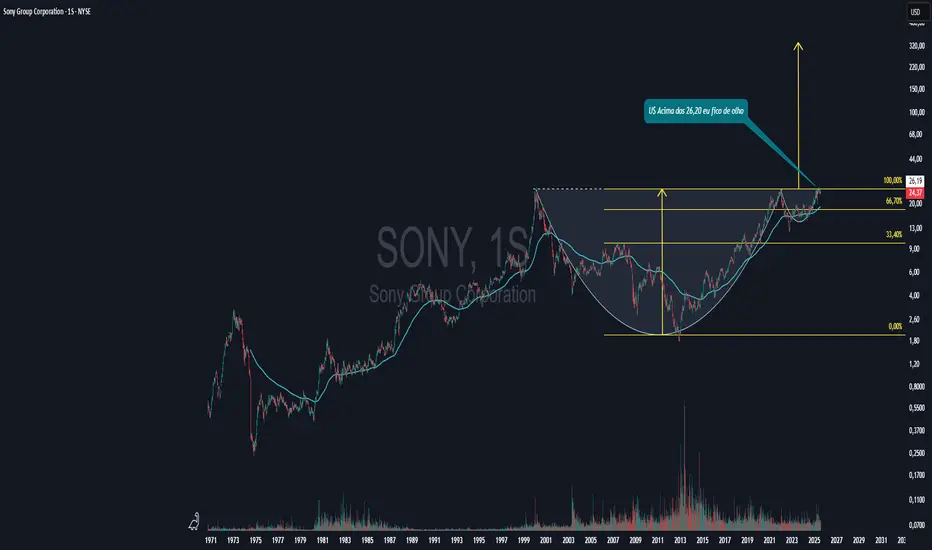
SHW (Sherwin-Williams) padrão cup and handle, gráfico semanal.Definição do padrão
O padrão Cup and Handle é uma formação de continuação na análise técnica, com uma correção arredondada (xícara) seguida de uma consolidação curta (alça). A alça deve ter no máximo 1/3 da profundidade da xícara, e o rompimento indica possível alta, com alvo projetado pela altura da xícara.
Análise
SHW (Sherwin-Williams) mantém uma tendência de alta no gráfico semanal há mais de 20 anos. Após uma correção iniciada em 2021, o ativo formou um padrão de cup and handle, com a alça concluída em agosto de 2024.
Atualmente testa a resistência da região dos U$ 367,00. O candle semanal ainda não fechou, hoje é quarta-feira, mas o rompimento pode estar em andamento. Cada trader tem seu critério para entrada, não há obrigação de esperar o fechamento.
O volume ainda é discreto, mas o rompimento projeta um potencial de valorização de cerca de 60%. A média de 200 períodos segue abaixo do preço, reforçando a estrutura de alta.
Como dizia Warren Buffett, o mercado tira dos apressados para entregar aos pacientes.
Disclaimer : Esta análise tem caráter exclusivamente educacional e não constitui recomendação de compra ou venda de ativos. O mercado financeiro envolve riscos e cada investidor é responsável por suas próprias decisões.
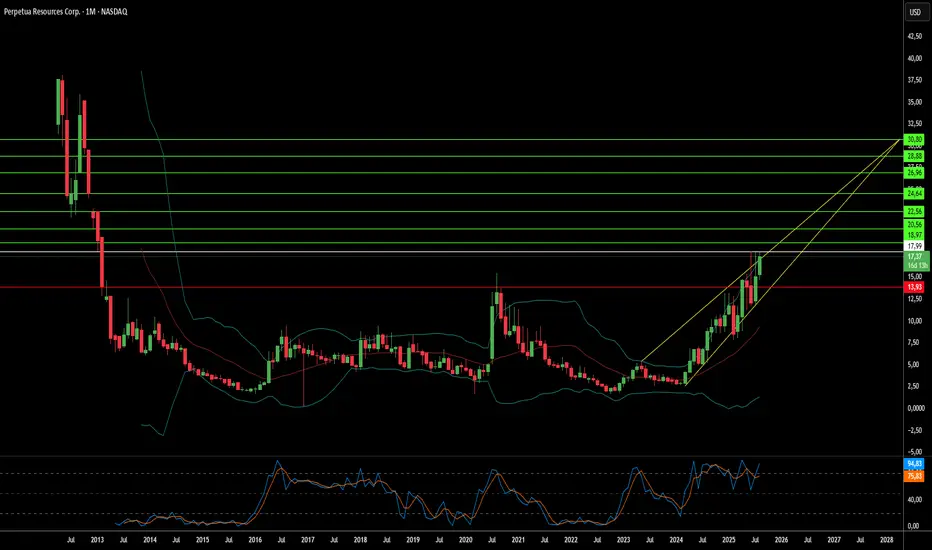
Uma mina em Idaho pode quebrar o domínio da China na defesa?A Perpetua Resources Corp. (NASDAQ: PPTA) surgiu como um ator crucial na busca dos Estados Unidos por independência mineral por meio de seu projeto Stibnite Gold em Idaho. A empresa obteve um financiamento substancial de US$ 474 milhões em rodadas recentes, incluindo investimentos da Paulson & Co. e da BlackRock, além de mais de US$ 80 milhões do Departamento de Defesa. Esse apoio reflete a importância estratégica do projeto, que visa produzir ouro e antimônio, restaurar antigas áreas de mineração e criar mais de 550 empregos na zona rural de Idaho.
O cenário geopolítico mudou drasticamente a favor da Perpetua após as restrições de exportação de antimônio impostas pela China em setembro de 2024. A China controla 48% da produção global de antimônio e 63% das importações dos EUA. A proibição de vendas para os Estados Unidos expôs vulnerabilidades críticas na cadeia de suprimentos. O projeto Stibnite representa a única fonte doméstica de antimônio nos EUA, posicionando a Perpetua para potencialmente fornecer 35% da demanda americana e reduzir a dependência da China, Rússia e Tadjiquistão, que juntas controlam 90% do fornecimento global.
A importância estratégica do antimônio vai muito além das commodities minerais comuns, sendo um componente essencial em tecnologias de defesa, incluindo mísseis, equipamentos de visão noturna e munições. Os EUA mantêm atualmente estoques de apenas 1.100 toneladas, contra um consumo anual de 23.000 toneladas, destacando a escassez crítica de suprimento. Em 2024, os preços globais do antimônio subiram 228% devido a essa escassez, enquanto conflitos na Ucrânia e no Oriente Médio aumentaram a demanda por materiais relacionados à defesa.
O projeto combina desenvolvimento econômico com restauração ambiental, empregando tecnologias avançadas para operações de baixo carbono e fazendo parcerias com empresas como a Ambri para desenvolver sistemas de armazenamento de energia em baterias de metal líquido. Analistas estabeleceram um preço-alvo médio de US$ 21,51 para as ações da PPTA, com desempenho recente mostrando um salto de 219%, refletindo a confiança do mercado no posicionamento estratégico da empresa. Com a transição para energia limpa impulsionando a demanda por minerais críticos e as políticas dos EUA priorizando a produção doméstica, a Perpetua Resources está na interseção entre segurança nacional, desenvolvimento econômico e inovação tecnológica.  Viés de alta

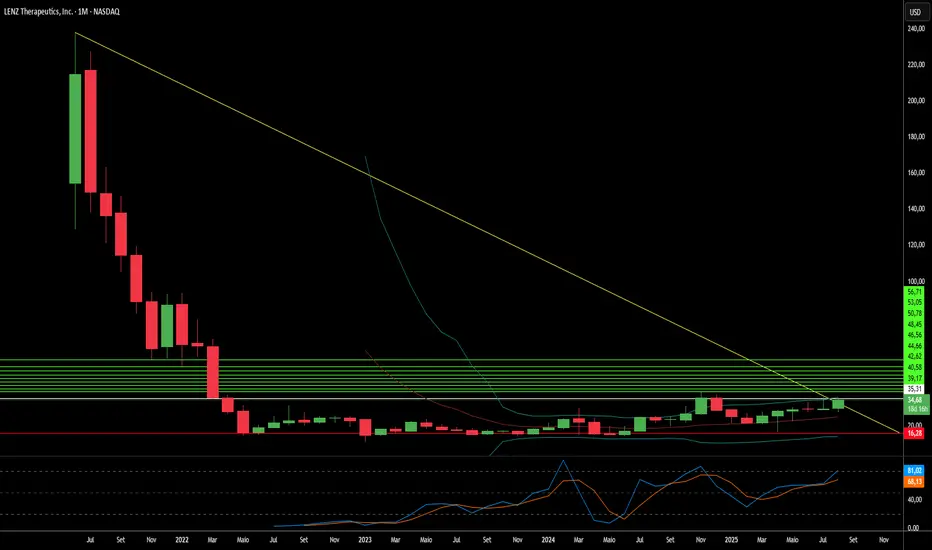
Como o VIZZ redefine o futuro dos cuidados com a visão?A LENZ Therapeutics, Inc. está rapidamente se estabelecendo como uma força dominante no mercado de tratamento da presbiopia após a aprovação do colírio VIZZ pela FDA. Esta solução à base de aceclidina, que restaura a visão de perto por até 10 horas, foi recebida de forma extremamente positiva pelo mercado. As ações da empresa dispararam, atingindo uma nova máxima de 52 semanas, com analistas emitindo recomendações de "compra forte" e definindo preços-alvo de até US$ 56. Este sucesso é sustentado por iniciativas estratégicas em várias frentes, desde a expansão global até a inovação tecnológica.
O crescimento da empresa é impulsionado por uma abordagem geopolítica e geoestratégica inteligente. Ao firmar acordos de licenciamento e parcerias em mercados-chave como China e Canadá, a LENZ Therapeutics está mitigando riscos associados às tensões no comércio global e consolidando sua posição como líder em inovação oftalmológica. Esses acordos, com a CORXEL Pharmaceuticals e a Laboratoires Théa, proporcionam pagamentos significativos por marcos atingidos e royalties, diversificando as fontes de receita e acelerando a comercialização do VIZZ. Tendências macroeconômicas, como o envelhecimento da população mundial e o aumento dos gastos com saúde, ampliam ainda mais a demanda por tratamentos não invasivos, posicionando a LENZ para um crescimento sustentado.
A superioridade tecnológica do VIZZ é um fator-chave de diferenciação. O colírio atua contraindo seletivamente o esfíncter da íris, criando um efeito de orifício que melhora a visão de perto sem os efeitos colaterais comuns, como dores de cabeça ou na testa, presentes em tratamentos concorrentes. Este avanço científico, respaldado por dados robustos de testes clínicos de Fase 3, é protegido por um forte portfólio de patentes que cobre suas formulações e métodos exclusivos. Além disso, o compromisso da empresa com a cibersegurança e métodos de distribuição de alta tecnologia garante a integridade dos dados e a distribuição eficiente do produto, aumentando a confiança dos investidores e garantindo sua vantagem competitiva no dinâmico setor de biotecnologia.
 Viés de alta

QBTS (computador quântico)QBTS (computador quântico)
Visão Longo prazo
Preço atual: $17,19
Possível retração: até a região de $13,17 antes de um novo impulso, mais o preço atual ja é valido para distribuição de oferta.
Regiões de suporte (Fibo):
23,6%: $9,42
38,2%: $5,81
50%: $3,93
61,8%: $2,66
🎯 Projeções de Alta (alvos):
$35,00 – primeiro alvo com 206% de valorização.
$97,94 – alvo mais ambicioso com 576% de valorização.
$439,58 – projeção máxima traçada, representando um cenário extremamente otimista de longo prazo.
O papel vem de forte recuperação e testa resistência em $20,57. Caso rompa, os alvos projetados ficam em $35, $97 e até $439 no longo prazo (🔥 +576%).
Por outro lado, uma possível retração até a região de $13,17 pode servir como base para novo impulso.
Fibo mapeado, tendência segue forte enquanto respeitar os suportes.
📊 Cenário de alta estruturado.
📅 Gráfico mensal | Visão de longo prazo. Por que Buffett vê valor em uma empresa de satélites em declínioA Berkshire Hathaway, de Warren Buffett, elevou sua participação na Sirius XM Holdings para 37%, avaliada em cerca de US$ 2,6 bilhões, apesar da empresa enfrentar uma redução no número de assinantes e desafios de receita. Esse investimento expressivo reflete a confiança de Buffett no potencial de longo prazo da companhia de rádio via satélite, suportado por um modelo de receita por assinatura que gera mais de US$ 1 bilhão em fluxo de caixa livre anual a partir de 34 milhões de assinantes. Os fluxos de caixa estáveis e a rendibilidade de dividendos de 5% alinham-se à preferência de Buffett por negócios com lucros consistentes em períodos de incerteza econômica.
A Sirius XM está se adaptando ativamente ao cenário de mídia digital por meio de inovações tecnológicas e aquisições estratégicas. A empresa lançou uma versão gratuita com suporte de anúncios, adquiriu a Pandora para reforçar sua presença digital e introduziu a plataforma 360L, que integra conteúdos via satélite e streaming. Essas iniciativas, aliadas a contratos de conteúdo exclusivo, incluindo podcasts de grande destaque, buscam diferenciar a Sirius XM de concorrentes como Spotify e Apple Music, conquistar um público mais jovem e diversificar suas fontes de receita.
A companhia enfrenta diversos desafios macroeconômicos e geopolíticos que podem impactar seu desempenho. Sua forte dependência da indústria automotiva a torna suscetível às flutuações nas vendas de veículos, influenciadas por taxas de juros e confiança do consumidor, enquanto possíveis tarifas comerciais podem elevar os preços dos carros e limitar o crescimento de assinantes. Além disso, como uma empresa de tecnologia de satélites que gerencia grandes volumes de dados pessoais, a Sirius XM precisa lidar com regulamentações internacionais de telecomunicações e riscos crescentes de segurança cibernética em um ambiente geopolítico cada vez mais instável.
Apesar desses desafios, a posição estratégica da Sirius XM permanece atraente para investidores em valor. As iniciativas de redução de custos, que visam economias anuais de US$ 200 milhões, combinadas com sua infraestrutura consolidada de satélites e foco em conteúdo exclusivo, fornecem uma base sólida para uma possível recuperação. Com o respaldo de Buffett e ênfase em eficiência operacional, retenção de assinantes e inovação, a Sirius XM pode gerar valor significativo para os acionistas enquanto navega pelo cenário de mídia em evolução.  Viés de alta

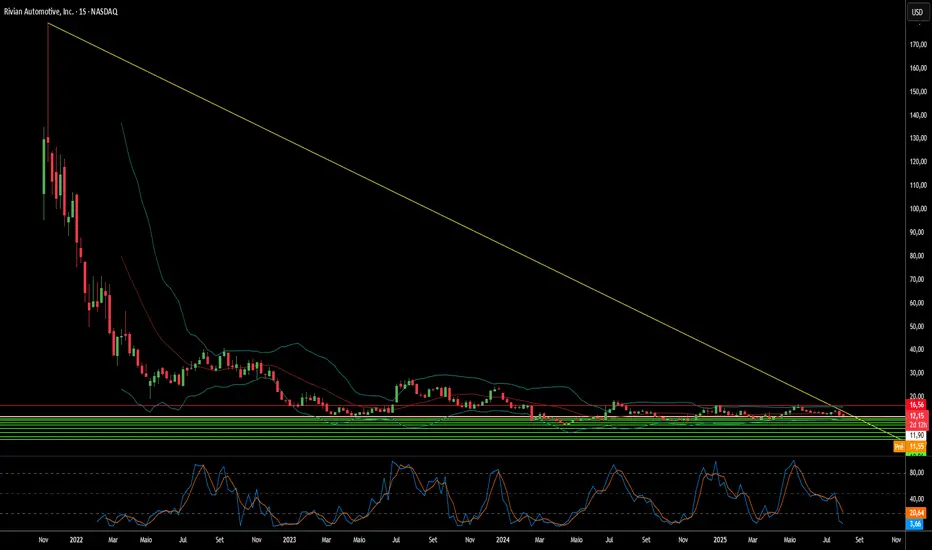
A Rivian pode superar a tempestade perfeita de desafios?A Rivian Automotive reportou resultados mistos no segundo trimestre de 2025, destacando a posição vulnerável da startup de veículos elétricos. A empresa atingiu as expectativas de receita com US$ 1,3 bilhão em receita consolidada, mas o prejuízo por ação de US$ 0,97 superou em 47% a previsão de US$ 0,66 . Mais alarmante, o lucro bruto caiu para -US$ 206 milhões após dois trimestres positivos, evidenciando ineficiências persistentes na produção e dificuldades na gestão de custos.
Desafios Geopolíticos e Econômicos
A Rivian enfrenta uma combinação de desafios externos que ameaçam sua lucratividade. A China, que controla 60% da produção e 90% do processamento de terras raras eliminam incentivos cruciais para a demanda e oferta de EVs.
Estratégia para Sobrevivência
A resposta estratégica da Rivian baseia-se em três iniciativas: o lançamento do modelo R2, a parceria com a Volkswagen e a expansão agressiva da produção. O R2 marca a transição da Rivian de veículos premium para modelos de maior volume, visando margens brutas positivas . A fábrica em Illinois, com meta de 215 mil unidades anuais até 2026, busca economias de escala para alcançar lucratividade.
Corrida contra o Tempo
Com uma reserva de caixa de US$ 7,5 bilhões e o investimento da Volkswagen, a Rivian enfrenta uma previsão de perda de EBITDA de US$ 2,0–2,25 bilhões em 2025, com meta de equilíbrio até 2027 . O sucesso depende da execução impecável do R2, do alcance das metas de produção e da diversificação de receitas por meio de tecnologias V2X/V2L, em um cenário regulatório e competitivo cada vez mais desafiador.  Viés de baixa

O Caos Global Pode Alimentar os Gigantes Farmacêuticos?A impressionante trajetória de crescimento da Merck demonstra como uma líder farmacêutica pode transformar incertezas globais em vantagens estratégicas. A empresa navegou magistralmente por tensões geopolíticas, incluindo disputas comerciais entre EUA e China, ao diversificar suas cadeias de suprimentos e estabelecer redes de fabricação regionalizadas. Ao mesmo tempo, a Merck capitalizou sobre tendências macroeconômicas, como o envelhecimento populacional e o aumento da prevalência de doenças crônicas, que sustentam uma demanda contínua por medicamentos independentemente das flutuações econômicas. Essa posição estratégica permite que a empresa prospere em meio à instabilidade global, garantindo fluxos de receita sustentados por tendências demográficas favoráveis.
A base do sucesso da Merck reside em seu motor de inovação, alimentado por avanços científicos de ponta e uma transformação digital abrangente. A parceria com a Moderna em tecnologia de mRNA e a contínua expansão das indicações do Keytruda exemplificam sua capacidade de aproveitar colaborações externas e capacidade excepcional em P&D interna. A Merck integrou estrategicamente inteligência artificial, análise de big data e técnicas avançadas de fabricação em suas operações, criando uma vantagem competitiva integrada que acelera o desenvolvimento de medicamentos, reduz custos e melhora a eficiência de entrada no mercado.
Proteger o crescimento futuro exige defesas inexpugnáveis para ativos de propriedade intelectual e segurança cibernética. A Merck utiliza estratégias sofisticadas de gerenciamento de ciclo de vida de patentes, incluindo defesa agressiva e proativa contra biossimilares e expansões contínuas de indicações terapêuticas, para estender a vida comercial de medicamentos blockbusters além da expiração da patente principal. Os investimentos substanciais da empresa em cibersegurança protegem seus valiosos dados de P&D e propriedade intelectual contra ameaças cada vez mais sofisticadas, incluindo espionagem patrocinada por Estados, garantindo continuidade operacional e vantagem competitiva.
Olhando para o futuro, o crescimento contínuo da Merck depende de sua capacidade de manter essa abordagem multifacetada enquanto se adapta às dinâmicas de mercado em evolução. O compromisso da empresa com os princípios de sustentabilidade ESG e responsabilidade social corporativa não apenas atrai investidores socialmente conscientes, como também ajuda a reter talentos de ponta em um cenário competitivo. Combinando inovação orgânica, aquisições estratégicas, proteção robusta de propriedade intelectual e gestão de riscos proativa, a Merck posiciona-se como uma líder resiliente capaz de converter a complexidade global em domínio farmacêutico sustentável.  Viés de alta

Será a seda de aranha o novo aço e Kevlar?A Kraig Biocraft Laboratories, Inc. é uma empresa líder em biotecnologia que pioneirou um método escalável para produzir seda de aranha geneticamente modificada. Ao utilizar o bicho-da-seda domesticado como uma “microfábrica”, a empresa superou os desafios da criação tradicional de aranhas. Sua tecnologia exclusiva de edição genética insere genes específicos das proteínas da seda de aranha nos bichos-da-seda, permitindo a produção de fibras de alto desempenho, como Dragon Silk™ e Monster Silk®. Essa abordagem inovadora oferece uma plataforma de manufatura econômica e eficiente, distinguindo a empresa de concorrentes que dependem de métodos caros baseados em fermentação.
O material resultante apresenta propriedades que superam as das fibras convencionais de alto desempenho. A seda de aranha projetada é reconhecida por sua excepcional tenacidade e resistência à tração, sendo mais forte que o aço e mais resistente que o Kevlar, enquanto permanece extremamente leve. Essa combinação única posiciona a empresa para capitalizar os mercados de fibras técnicas e biomateriais avançados, avaliados em bilhões de dólares anualmente. A plataforma de produção da empresa oferece uma vantagem competitiva significativa na criação de materiais de alto valor para diversas indústrias.
Esse material revolucionário tem implicações estratégicas e geopolíticas importantes, especialmente para defesa e segurança. Sua resistência superior e capacidade de absorção de energia o tornam ideal para aplicações como proteção balística avançada e equipamentos militares leves. A empresa estabeleceu acordos de colaboração com agências governamentais, reforçando a validação de sua tecnologia e sua relevância estratégica. Além da defesa, o material tem potencial para uso em setores como aeroespacial, têxteis de alta qualidade e dispositivos médicos avançados, como suturas e implantes.
Além disso, a tecnologia da Kraig Biocraft oferece uma alternativa sustentável aos sintéticos derivados do petróleo. A seda de aranha é uma fibra proteica biodegradável, e seu processo de produção é menos intensivo em recursos. Esse foco em sustentabilidade e escalabilidade alinha-se à crescente demanda global por materiais ecológicos. Combinando tecnologia inovadora, desempenho superior do material e um caminho claro para comercialização, a Kraig Biocraft Laboratories está posicionada para ser um ator central no futuro dos materiais avançados.  Viés de alta

Duolingo encotra se num ponto de suporte, gráfico semanalDuolingo (DUOL) está sim listada na bolsa americana (NASDAQ) e surpreende positivamente ao já apresentar lucro, algo ainda raro entre empresas de tecnologia voltadas à educação (edtechs). Desde 2023, o ativo vem respeitando uma tendência de alta bem definida, com topos e fundos ascendentes. Atualmente, o papel encontra-se em um ponto de suporte, embora não muito forte. Caso ocorra o rompimento dessa região, o próximo suporte mais provável está em torno dos U\$ 276,20.
Do ponto de vista fundamentalista, a Duolingo vem apresentando crescimento consistente de receita e melhora na margem líquida, o que sinaliza ganhos de escala e maior eficiência operacional como pode ser visto na imagem no gráfico. Com uma base de usuários engajada e modelo freemium inteligente, ela continua expandindo sua presença global no segmento de aprendizado de idiomas.
Agora, que tal sair um pouco dos gráficos e treinar seu inglês? 😂📱
Disclaimer : Este texto tem propósito educacional e não constitui recomendação de compra ou venda de ativos financeiros. Investimentos envolvem riscos, e decisões devem ser tomadas de forma independente e informada.

Qualcomm: Além dos Desafios do Mercado de Smartphones?A Qualcomm (NASDAQ:QCOM) navega por um cenário dinâmico, demonstrando resiliência apesar dos ventos contrários no mercado de smartphones e das complexidades geopolíticas. O grupo Bernstein SocGen reafirmou recentemente sua recomendação de "Outperform", com um preço-alvo de US$185. Essa confiança vem dos sólidos fundamentos financeiros da empresa, incluindo um crescimento de receita de 16% no último ano e sólida liquidez. Embora existam preocupações com possíveis tarifas da Seção 232 e a contribuição decrescente da Apple, a diversificação estratégica da Qualcomm para mercados adjacentes de alto crescimento, como o automotivo e o IoT, promete agregar valor significativo. Atualmente, as ações da Qualcomm estão sendo negociadas a um valuation atrativo em relação ao S&P 500 e ao índice SOX, o que sugere um ponto de entrada interessante para investidores atentos.
A força tecnológica da Qualcomm sustenta sua narrativa de crescimento de longo prazo, além de apenas fabricar chips sem fio. A empresa avança agressivamente com IA em dispositivos, utilizando seu Qualcomm AI Engine para viabilizar aplicações de IA eficientes, privadas e de baixa latência em vários dispositivos. Suas plataformas Snapdragon impulsionam recursos avançados em smartphones, PCs e no crescente setor automotivo, com o Snapdragon Digital Chassis. Expandindo ainda mais sua atuação, a recente aquisição da Alphawave IP Group PLC, empresa de tecnologia de conectividade, posiciona a Qualcomm no mercado de data centers, aprimorando suas capacidades de IA e conectividade de alta velocidade. Esses movimentos colocam a Qualcomm na vanguarda da revolução tecnológica, aproveitando a crescente demanda por experiências inteligentes e conectadas.
O extenso portfólio de patentes da empresa, com mais de 160.000 registros, constitui uma barreira competitiva essencial. O programa de licenciamento de Patentes Essenciais para Padrões (SEP) da Qualcomm gera receitas significativas e consolida sua influência sobre os padrões globais de conectividade, do 3G ao 5G e além. Essa liderança em propriedade intelectual, aliada ao afastamento estratégico de sua dependência histórica de clientes como a Apple, permite que a Qualcomm busque novas fontes de receita. Com a meta de atingir uma distribuição equitativa entre receitas móveis e não-móveis até 2029, a empresa reduz riscos de mercado e fortalece sua posição como potência tecnológica diversificada. Essa expansão estratégica, aliada ao compromisso com dividendos, sustenta uma visão positiva de longo prazo para o gigante dos semicondutores.  Viés de alta

3 Bancos dos EUA para Observar Após a Temporada de GanhosEste artigo não é relevante para o público residente em Portugal ou no Brasil.
À medida que a poeira baixa da temporada de resultados dos bancos dos EUA, analisamos três bancos para ficar de olho: Citi Group, JPMorgan e Bank of America. Essas potências financeiras navegaram em um ambiente de mercado desafiador com resultados variados, e cada uma oferece uma perspectiva única sobre o estado atual da economia.
Citi Group
Os resultados do segundo trimestre do Citi superaram as expectativas, com fortes desempenhos em suas divisões de trading e bancária. A receita total dos mercados aumentou 16% ano a ano, enquanto a receita bancária subiu 18%. A CEO Jane Fraser permanece otimista, afirmando que o banco se beneficiará da volatilidade contínua do mercado, mesmo enfrentando obstáculos nos mercados internacionais. Apesar de um aumento nos custos de crédito, as diversas fontes de receita e os investimentos estratégicos do Citi o posicionam bem para o futuro.
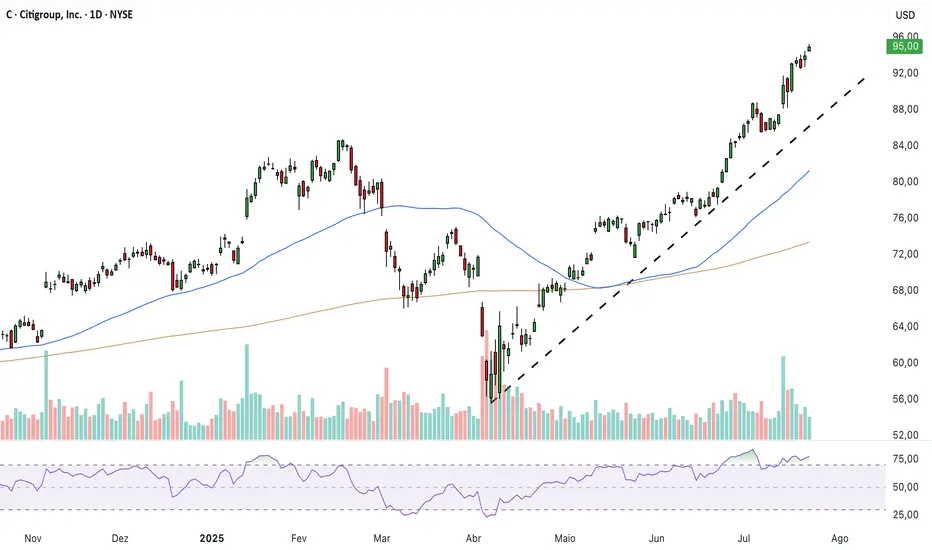
Tecnicamente, o preço das ações do Citi disparou para novas máximas de tendência, apoiado por fortes volumes. A ação mostrou um impulso significativo, traçando uma linha de tendência ascendente sólida. No entanto, com o RSI em território de sobrecompra, os traders podem querer esperar por um recuo para um ponto de entrada mais favorável. Uma consolidação ou uma leve queda pode oferecer uma melhor configuração de risco/recompensa para aqueles que desejam se envolver.
Gráfico de Velas Diário do Citi Group (C)
A performance passada não é um indicador confiável de resultados futuros.
JPMorgan Chase
Os resultados do segundo trimestre do JPMorgan foram impulsionados por um aumento de 15% nas receitas de trading e um forte crescimento nas taxas de banco de investimento. O CEO Jamie Dimon destacou a resiliência da economia dos EUA, apesar das tensões comerciais e preocupações fiscais em andamento. O banco também elevou sua meta de receita líquida de juros para 2025, refletindo ainda mais a confiança em seu potencial de crescimento a longo prazo. Apesar de uma queda de 17% no lucro líquido devido a um ganho pontual no ano anterior, o modelo de negócios diversificado do JPMorgan e sua forte posição no mercado continuam a torná-lo uma escolha sólida para investidores.
No lado técnico, o preço das ações do JPMorgan rompeu uma resistência chave no final de junho e desde então se consolidou em um intervalo apertado. Esse padrão cria parâmetros claros para os traders, com os traders de breakout de olho em um movimento acima das máximas do início de julho com forte volume. Para aqueles que buscam comprar em um recuo, a parte inferior do intervalo oferece um ponto de entrada sólido para padrões de reversão de alta. A configuração técnica é clara, e tanto as estratégias de breakout quanto as de pullback podem valer a pena considerar.
Gráfico de Velas Diário do JP Morgan Chase (JPM)
A performance passada não é um indicador confiável de resultados futuros.
Bank of America
O Bank of America entregou fortes resultados no segundo trimestre, impulsionado por um aumento de 15% na receita de trading e um recorde de receita líquida de juros de US$ 14,7 bilhões. O sólido desempenho do banco em mercados voláteis, combinado com o crescimento de empréstimos, ajudou a compensar o desempenho mais fraco no banco de investimento, que registrou um declínio de 9%. O CEO Brian Moynihan expressou confiança nas perspectivas do banco, particularmente à medida que continua a se beneficiar do aumento da atividade dos mercados de capitais e da forte demanda do consumidor.
Do ponto de vista técnico, as ações do Bank of America tiveram um período difícil em comparação com seus pares. A ação não conseguiu manter um rompimento no início deste mês e desde então experimentou um recuo constante. No entanto, a ação do preço recente formou um padrão de reversão de alta na média móvel de 50 dias. Se o BAC conseguir retomar o nível de rompimento, isso poderá desencadear um movimento sustentado de alta. Os investidores devem monitorar este nível para confirmação de uma reversão de tendência, proporcionando uma oportunidade potencial de compra à medida que a ação se recupera.
Gráfico de Velas Diário do Bank of America (BAC)
A performance passada não é um indicador confiável de resultados futuros.
Aviso Legal: Esta informação destina-se apenas a fins informativos e de aprendizagem. A informação fornecida não constitui aconselhamento de investimento nem tem em consideração as circunstâncias financeiras individuais ou os objetivos de qualquer investidor. Qualquer informação que possa ser fornecida relacionada com o desempenho passado não é um indicador fiável de resultados ou retornos futuros.
CFDs são instrumentos complexos e apresentam um alto risco de perder dinheiro rapidamente devido à alavancagem. 82.78% das contas de varejo perdem dinheiro ao negociar CFDs com este fornecedor. Você deve considerar se compreende como funcionam e se pode correr o risco de perder seu dinheiro.
Capital Com Online Investments Ltd é uma sociedade de responsabilidade limitada (número de sociedade 209236B) registrada na Commonwealth das Bahamas e autorizada a realizar negócios de valores mobiliários pela Comissão de Valores Mobiliários das Bahamas (SCB) com o número de licença SIA-F245. Quantumscape: uma ação que deve dobrar em breve?Quantumscape: uma ação que deve dobrar em breve?
Em junho, fiz um investimento especulativo na QuantumScape Corporation (NYSE: QS). Em junho de 2025, foi anunciado que a QuantumScape havia introduzido seu processo de separação Cobra na produção básica, com um aumento de 25 vezes na velocidade de tratamento térmico e uma redução significativa no espaço físico necessário para iniciar o filme. Após esse anúncio, o valor das ações da QS dobrou.
A QuantumScape Corporation dedica-se ao desenvolvimento de tecnologias avançadas de baterias para veículos elétricos (EVs) e outras aplicações. A empresa concentra seus esforços na pesquisa, desenvolvimento e comercialização de baterias de estado sólido com ânodos de lítio-metal. Essas baterias são projetadas para oferecer maior densidade de energia, tempos de carregamento reduzidos e altos padrões de segurança, apoiando a transição global para fontes de energia de baixo carbono. A tecnologia principal da empresa está no separador de estado sólido, uma cerâmica inorgânica que garante a operação confiável das baterias de ânodo de lítio-metal. Esse separador é posicionado entre o cátodo e o coletor de corrente do ânodo, formando a camada fundamental das células da bateria. O módulo básico do projeto do pacote de baterias é a célula de duas camadas, que apresenta um cátodo de dupla face imprensado entre dois separadores. A QuantumScape integra essas células de duas camadas empilhando-as para obter configurações de várias camadas.
Essa é uma empresa em estágio inicial de start-up, durante o qual é necessário um volume significativo de liquidez para sustentar o negócio. A operação apresenta um certo grau de risco, conforme evidenciado pela alta participação a descoberto nas ações. Uma alta participação a descoberto indica que muitos investidores assumiram posições a descoberto em uma ação, ou seja, venderam ações emprestadas com a expectativa de que o preço cairá. Isso pode ser interpretado como um sinal de uma visão negativa do mercado sobre a ação. Além disso, um alto nível de participação a descoberto pode levar a um “short squeeze”: um aumento repentino no preço da ação que faz com que os investidores recomprem ações para limitar as perdas, causando novos aumentos de preço.
O objetivo dessa operação é gerar um lucro rápido explorando um possível “short squeeze” nas ações da Quantum. A análise técnica confirma essa estratégia: desde junho, quando foram divulgadas notícias positivas sobre o processo de separação Cobra - uma tecnologia desenvolvida pela QuantumScape Corporation que representa um grande avanço na produção de baterias -, as ações registraram aumentos de volume acima da média e preços que permanecem constantemente acima da média móvel de 200 períodos.
Ao avaliar um investimento em empresas em estágio inicial, é essencial monitorar a liquidez disponível; a baixa liquidez para suportar os custos iniciais força a empresa a levantar capital repetidamente, com efeitos potencialmente negativos sobre o valor das ações.
Atualmente, a Quantum tem liquidez superior à dívida, no valor de US$ 860 milhões, uma condição que reduz a probabilidade de aumentos de capital no curto prazo. A sazonalidade das ações nos últimos quatro anos registrou um crescimento médio de 25%. Os fundos estão cobrindo rapidamente suas posições e, juntamente com a demanda dos compradores, essa situação pode resultar em um valor de US$ 30 por ação no próximo trimestre.
Para receber notificações sobre novos artigos, basta selecionar a opção “FOLLOW” (Seguir) na parte superior. Se você quiser se aprofundar em um tópico específico ou precisar de ajuda, deixe um comentário abaixo do artigo; terei prazer em fornecer o suporte necessário. A Queda da Sarepta: Uma Confluência de Desafios?A Sarepta Therapeutics (SRPT) enfrenta ventos contrários significativos no mercado. As ações da empresa sofreram uma queda acentuada, decorrente de múltiplos fatores interconectados. Sua principal terapia gênica, ELEVIDYS, está no epicentro desses desafios. Mortes recentes de pacientes associadas a tecnologias genéticas semelhantes levantaram preocupações com a segurança. A FDA solicitou uma suspensão voluntária das remessas do ELEVIDYS após a emissão de um alerta de "caixa preta" devido a riscos de lesão hepática. Além disso, o estudo confirmatório EMBARK não atingiu seu objetivo primário. Esses reveses clínicos e regulatórios abalaram profundamente a confiança dos investidores.
Além das questões específicas do medicamento, dinâmicas mais amplas do setor impactam a Sarepta. Pressões macroeconômicas, como o aumento das taxas de juros, reduziram as avaliações no setor de biotecnologia. Tensões geopolíticas afetam cadeias de suprimentos globais e dificultam colaborações científicas internacionais. O cenário de propriedade intelectual está cada vez mais complexo, com desafios e expirações de patentes ameaçando fontes de receita. Riscos de cibersegurança também representam uma ameaça significativa, já que violações de dados podem comprometer informações sensíveis de pesquisa e desenvolvimento (P&D) e dados de pacientes.
O ambiente regulatório está em constante evolução. A FDA tem exigido dados confirmatórios mais robustos para terapias gênicas, prolongando a incerteza em aprovações aceleradas. Iniciativas governamentais, como o Inflation Reduction Act, buscam controlar os custos de medicamentos, o que pode impactar as projeções futuras de receita. A dependência da Sarepta na tecnologia de vetores adeno-associados (AAV) também apresenta riscos inerentes, já que tecnologias emergentes de edição genética podem tornar sua atual linha de produtos obsoleta. Juntos, esses fatores amplificam os impactos negativos.
A recuperação da Sarepta dependerá de uma navegação estratégica. Obter a aprovação plena da FDA para o ELEVIDYS é crucial. Expandir seu rótulo e maximizar o potencial comercial são passos essenciais. Diversificar o portfólio além de um único ativo ajudará a mitigar riscos. Uma gestão disciplinada de custos será fundamental nesse ambiente econômico. Parcerias estratégicas podem trazer suporte financeiro e expertise técnica. A trajetória da Sarepta oferece lições valiosas sobre a maturidade do setor de terapia gênica.  Viés de baixa

Rigetti: Promessa Quântica ou Nova Fronteira da Computação?A Rigetti Computing, pioneira em computação quântica, recentemente atraiu a atenção do mercado com uma impressionante alta de 41% em suas ações. Esse salto veio após um avanço tecnológico crucial: alcançar 99,5% de fidelidade média em portas de dois qubits em seu sistema modular de 36 qubits. Isso representa uma redução pela metade nas taxas de erro em relação aos parâmetros anteriores — um passo essencial para aplicações quânticas práticas. Os qubits supercondutores da Rigetti oferecem velocidades de porta mais de 1.000 vezes superiores em comparação com modalidades concorrentes, como armadilhas de íons, utilizando técnicas da indústria de semicondutores para escalar. A empresa planeja lançar o sistema de 36 qubits até meados de 2025 e almeja desenvolver um sistema com mais de 100 qubits até o fim do ano, evidenciando um avanço tecnológico rápido.
Além dos feitos técnicos, parcerias estratégicas e contratos governamentais fortalecem a posição da Rigetti. Um contrato de fabricação de US$ 100 milhões e um investimento de US$ 35 milhões da gigante de servidores Quanta validam a arquitetura modular da empresa. O apoio governamental também garante uma fonte de receita estável, incluindo um contrato de US$ 1 milhão da DARPA para desenvolver “computação quântica de escala prática” e US$ 5,48 milhões de um consórcio da Força Aérea para fabricação avançada de chips. A empresa ainda garantiu três contratos da UK Innovate para correção de erros quânticos. Essas colaborações sinalizam confiança tanto da indústria privada quanto de iniciativas de defesa nacional — fundamentais para um setor ainda em fase inicial de comercialização.
Apesar dos avanços, os indicadores financeiros da Rigetti refletem o alto risco e retorno do investimento quântico. Embora sua capitalização de mercado esteja em US$ 5,5 bilhões, a receita do primeiro trimestre de 2025 caiu mais de 50% em relação ao ano anterior, totalizando US$ 1,5 milhão. As despesas operacionais permanecem elevadas, e a empresa opera com prejuízo. Sua avaliação está ancorada no potencial futuro, não na lucratividade atual, resultando em uma elevada relação preço/vendas. Isso impõe grande pressão para cumprir metas tecnológicas ambiciosas e escalar receitas rapidamente nos próximos anos, transformando apostas especulativas em sucesso comercial concreto.
O cenário mais amplo da computação quântica é marcado por competição intensa e implicações geoestratégicas. Gigantes como IBM e Google, também utilizando qubits supercondutores, disputam espaço com a Rigetti. As projeções de tamanho de mercado variam amplamente, refletindo a incerteza quanto à adoção comercial em larga escala. Do ponto de vista geoestratégico, a computação quântica representa tanto uma ameaça à segurança nacional — por comprometer a criptografia atual — quanto uma oportunidade de avanço militar, impulsionando uma corrida global pela criptografia pós-quântica. O extenso portfólio de patentes da Rigetti, com 37 registros, destaca sua diferenciação em propriedade intelectual. Contudo, fatores macroeconômicos, como o aumento das taxas de juros, podem dificultar o financiamento de capital de risco para empreendimentos de alta tecnologia, adicionando mais complexidade à trajetória da empresa.  Viés de alta

A Red Cat Holdings é uma inovadora na indústria de drones?A Red Cat Holdings (NASDAQ: RCAT) atua em um segmento de alto risco no crescente mercado de drones, com foco em soluções para operações militares, governamentais e comerciais. Sua subsidiária, Teal Drones, especializa-se em drones robustos de grau militar, como o Black Widow, que conquistou um contrato significativo com o Exército dos EUA para o Programa de Reconhecimento de Curto Alcance (SRR). Esse posicionamento estratégico tem atraído atenção, reforçado por parcerias com empresas como a Palantir e certificações cruciais, como a conformidade com a NDAA e o programa Blue UAS. Essas certificações garantem que os drones atendam aos rigorosos padrões de segurança e defesa dos EUA, destacando a Red Cat em relação a concorrentes estrangeiros.
Apesar de seu posicionamento estratégico e contratos importantes, a Red Cat enfrenta desafios financeiros e operacionais significativos. A empresa registra prejuízos, com uma perda líquida de US$ 23,1 milhões no primeiro trimestre de 2025, contra receitas modestas de US$ 2,8 milhões. Suas projeções de receita, entre US$ 80 e US$ 120 milhões para 2025, refletem a natureza volátil dos contratos governamentais. Para fortalecer sua posição financeira, a Red Cat concluiu uma oferta de ações de US$ 46,75 milhões em junho de 2025. Contudo, esses desafios são agravados por uma ação coletiva em andamento, que alega declarações enganosas sobre a capacidade de produção de sua instalação em Salt Lake City e o valor do contrato SRR.
O contrato SRR, que pode envolver até 5.880 drones Teal 2 ao longo de cinco anos, representa uma oportunidade significativa. No entanto, um relatório da empresa de vendas a descoberto Kerrisdale Capital alega que o orçamento anual do programa é substancialmente inferior aos “centenas de milhões até mais de um bilhão de dólares” inicialmente sugeridos pela Red Cat, contribuindo para uma queda de 8,93% no preço das ações após a divulgação. Esses desafios legais, combinados com os riscos inerentes aos ciclos de financiamento governamentais, resultam em alta volatilidade nas ações e um elevado interesse em vendas a descoberto, que recentemente ultrapassaram 18%. Para investidores tolerantes ao risco, a Red Cat oferece uma oportunidade de alto risco e alto retorno, desde que consiga converter seus contratos em receita sustentável, superar os obstáculos legais e estabilizar suas operações financeiras.  Viés de alta

O Renascimento da Guerra do Ópio**17 de julho de 2025**
**O Renascimento da Guerra do Ópio – As Drogas, os Bancos e o Tabuleiro Global do Século XXI**
A Guerra do Ópio não terminou em 1842. Ela apenas mudou de endereço, de bandeira e de molécula. Sai o ópio bruto, entra o fentanil sintético. Saem os cargueiros da Companhia das Índias Orientais, entram os containers refrigerados com selos de farmoquímicos chineses. Mas a essência da guerra continua: vender dependência para controlar mercados. Viciar para dominar. Negociar com o sofrimento alheio e cobrar juros com base na dor.
No século XIX, o Império Britânico enfrentava um rombo comercial com a China. Comprava chá, seda e porcelana, mas os chineses não queriam saber dos produtos britânicos. O ouro e a prata estavam fluindo para o Oriente. A resposta britânica foi a criação industrial de uma epidemia. Plantaram papoulas em larga escala em Bengala, refinaram ópio em fábricas especializadas, distribuíram através de redes comerciais estruturadas e viciaram milhões de chineses. A Companhia Britânica das Índias Orientais liderava essa operação com apoio direto do Parlamento. Os lucros eram lavados por bancos como Baring Brothers e mais tarde consolidados na fundação do HSBC, criado justamente para servir as finanças britânicas em Hong Kong, um entreposto tomado à força após a Primeira Guerra do Ópio.
O tratado de Nanquim, assinado em 1842, é o marco da humilhação chinesa. Os britânicos impuseram à dinastia Qing a cessão de Hong Kong, a abertura de cinco portos ao comércio europeu, tarifas assimétricas e extraterritorialidade jurídica. Era a legalização da dominação pela dependência. A China, um império milenar, foi reduzida a vassala comercial sob o peso de contratos assinados à sombra do vício.
Mais de 180 anos depois, os papéis mudaram, mas a estrutura permanece. A China, agora industrializada e soberana, controla boa parte da produção global de ingredientes farmacêuticos ativos — os IFAs. Em especial, aqueles utilizados na fabricação de antibióticos, anestésicos, imunossupressores e opioides. Estima-se que 80% dos IFAs usados nos Estados Unidos sejam importados da China ou da Índia. Em muitos casos, como no paracetamol injetável, a concentração é ainda mais extrema: **uma única planta industrial chinesa abastece quase todo o Ocidente**.
Quando o mundo parou em 2020 por conta da pandemia, a cadeia de suprimentos mostrou seu calcanhar de Aquiles. Países desenvolvidos descobriram que não produziam nem o mais básico. Máscaras, luvas, seringas e remédios comuns estavam todos concentrados em territórios estratégicos que podiam, a qualquer momento, fechar as torneiras. E fecharam. A Índia, em março de 2020, bloqueou a exportação de 26 medicamentos essenciais. A China reduziu entregas em vários setores, priorizando o mercado interno. Os EUA correram para acionar leis de guerra e incentivar a reindustrialização de emergência. Tarde demais. Décadas de desmonte produtivo não se revertem em meses.
Enquanto isso, uma outra droga se infiltrava no coração do império: o fentanil. Fabricado a partir de precursores químicos muitas vezes enviados da China para o México, onde cartéis transformam o insumo em produto final e cruzam a fronteira com os EUA. A substância é 50 a 100 vezes mais potente que a morfina, facilmente sintetizável, barata e invisível ao olho nu. Em 2024, o fentanil foi responsável por mais de 75 mil mortes nos Estados Unidos. As maiores vítimas são jovens brancos da classe trabalhadora, especialmente em regiões industrialmente devastadas como Ohio, Pensilvânia e Kentucky.
Não é uma guerra convencional, mas o efeito é militar: desmobilização populacional, colapso da produtividade, aumento da insegurança pública e do gasto estatal com saúde, previdência e repressão. A epidemia de opioides nos EUA se assemelha à crise do ópio na China imperial. A diferença é que, desta vez, não há invasor externo declarando guerra — há um circuito logístico sofisticado, com etapas legais e ilegais, envolvendo empresas multinacionais, bancos, farmacêuticas, cartéis e governos omissos ou coniventes.
Do outro lado do tabuleiro, a Índia avança como uma potência farmacêutica. Empresas como Sun Pharma, Cipla e Dr. Reddy’s exportam remédios genéricos para mais de 150 países. Em muitos casos, são os únicos fornecedores de princípios ativos para doenças crônicas em países da África e da América Latina. A dependência é tamanha que qualquer instabilidade política ou climática na região pode provocar desabastecimentos em escala continental. Essa centralização de poder não é acidental — ela foi construída com incentivos fiscais, transferência de tecnologia e abandono estratégico da indústria nacional por parte do Ocidente.
Nos bastidores, grandes gestoras de ativos como BlackRock, Vanguard e State Street detêm participações cruzadas nas farmacêuticas, empresas de logística, redes hospitalares e até mesmo plataformas de dados médicos. O mesmo capital que lucra com o tratamento da dor é o que especula sobre a escassez futura de medicamentos. O mesmo fundo que investe em empresas que controlam a produção também tem fatias em seguradoras de saúde e empresas funerárias.
Essa engrenagem financeira, que no século XIX passava por navios da Royal Navy e escritórios da East India Company, hoje passa por contratos de fornecimento, lobbies regulatórios e estruturas corporativas opacas. O lucro continua vindo da dependência — só que agora ela é tratada como política industrial e não como tráfico.
A geopolítica do século XXI será travada nas farmácias, não nas trincheiras. O país que dominar a biotecnologia, os IFAs, os chips de monitoramento de saúde e as rotas de distribuição médica terá poder comparável ao de um detentor de arsenal nuclear. Um embargo farmacêutico tem o mesmo impacto de uma bomba: paralisa, amedronta, desestabiliza.
A narrativa que contaram por décadas — de que a globalização era neutra, eficiente e benéfica para todos — desmorona quando se percebe que basta um cano entupido em Xangai para que falte insulina em Chicago. Quando falta morfina num hospital alemão porque o insumo não saiu da fábrica indiana, o mito do “mercado autorregulador” se revela como aquilo que sempre foi: uma cobertura ideológica para o desmonte da soberania produtiva.
A nova Guerra do Ópio já começou. E, como sempre, ela será vencida não por quem tem mais soldados, mas por quem controla a substância que o inimigo não pode viver sem. O que antes foi chá, porcelana e papoula, hoje é dipirona, tramadol e código de barras logístico.
Quem não entender isso será apenas mais um viciado implorando por socorro na porta de um império que não tem pressa.
🦞🦞🦞  Educacional

A Rocket Lab é o Futuro do Comércio Espacial?A Rocket Lab (RKLB) está se consolidando rapidamente como uma força central na crescente indústria espacial comercial. Seu modelo de integração vertical - que inclui serviços de lançamento, fabricação de naves espaciais e produção de componentes - a diferencia como uma fornecedora de soluções completas. Com operações e locais de lançamento nos EUA e na Nova Zelândia, a Rocket Lab utiliza uma localização geográfica estratégica, com destaque nos Estados Unidos. Essa capacidade binacional é essencial para conquistar contratos sensíveis com o governo americano e projetos de segurança nacional, alinhando-se perfeitamente à demanda por cadeias de suprimentos espaciais nacionais e robustas em um cenário geopolítico cada vez mais competitivo. Isso posiciona a Rocket Lab como uma parceira confiável para parceiros ocidentais, minimizando riscos logísticos em missões críticas e fortalecendo sua vantagem competitiva.
O crescimento da empresa está intrinsecamente ligado a transformações globais significativas. A economia espacial deverá crescer de US$ 630 bilhões em 2023 para US$ 1,8 trilhão até 2035, impulsionada pela redução dos custos de lançamento e pelo aumento da demanda por dados via satélite. O espaço tornou-se um domínio crucial para a segurança nacional, levando governos a dependerem de empresas comerciais para acesso rápido e confiável à órbita. O foguete Electron da Rocket Lab, com mais de 40 lançamentos e uma taxa de sucesso de 91%, é ideal para o mercado de pequenos satélites, essencial para observação da Terra e comunicações globais. O desenvolvimento contínuo do Neutron - um foguete reutilizável de médio alcance - promete reduzir ainda mais os custos e aumentar a frequência de lançamentos, atendendo ao mercado em expansão de constelações de satélites e voos espaciais tripulados.
As aquisições estratégicas da empresa, como SolAero e Sinclair Interplanetary, ampliam sua capacidade de fabricação interna, garantindo maior controle sobre a cadeia de valor espacial. Essa integração vertical não apenas otimiza as operações e reduz o tempo de entrega, mas também cria uma barreira significativa para concorrentes. Apesar da forte competição de gigantes como a SpaceX e novos players do setor, a abordagem diversificada e a confiabilidade comprovada da Rocket Lab a posicionam de forma sólida. Suas parcerias estratégicas reforçam sua excelência tecnológica e operacional, assegurando um papel sólido em um mercado cada vez mais competitivo. Ao explorar novas fronteiras, como manutenção em órbita e fabricação no espaço, a Rocket Lab demonstra a visão estratégica necessária para prosperar na nova e dinâmica corrida espacial.  Viés de alta