O que impulsiona a ascensão discreta da Cisco em IA?A Cisco Systems, uma gigante consolidada em infraestrutura de redes, está experimentando uma revitalização notável, impulsionada por uma abordagem pragmática e altamente eficaz à inteligência artificial (IA). Diferentemente de muitas empresas que buscam iniciativas amplas de IA, a Cisco concentra-se em resolver problemas “rotineiros”, porém essenciais, relacionados à experiência do cliente. Essa estratégia gera benefícios concretos, como reduções significativas nos casos de suporte e economia substancial de tempo para as equipes de sucesso do cliente, liberando recursos para enfrentar desafios mais complexos e otimizar os processos de vendas. Essa aplicação prática da IA, combinada com um foco em resiliência, simplicidade por meio de interfaces unificadas e jornadas personalizadas do cliente, fortalece a crescente posição de mercado da Cisco.
A evolução estratégica da empresa também inclui a adoção sutil da IA baseada em agentes, vista não como substituta da inteligência humana, mas como um complemento poderoso. Essa transição da IA como simples “ferramenta” para “parceira de equipe” permite a detecção e resolução proativa de problemas, muitas vezes antes que os clientes percebam qualquer questão. Além das melhorias internas, o crescimento da Cisco é impulsionado por investimentos estratégicos e aquisições inteligentes, como a integração da tecnologia eBPF da Isovalent. Essa aquisição ampliou rapidamente as capacidades da Cisco em redes nativas da nuvem, segurança e balanceamento de carga, demonstrando sua agilidade e compromisso com a inovação tecnológica de ponta.
O sólido desempenho financeiro da Cisco e suas parcerias estratégicas, especialmente com líderes em IA como Nvidia e Microsoft, reforçam seu impulso no mercado. A empresa reporta um crescimento expressivo nas receitas de produtos, especialmente nos segmentos de Segurança e Observabilidade, sinalizando uma transição bem-sucedida para um modelo de receita mais previsível e baseado em software. Esse desempenho robusto, aliado a uma visão clara para experiências com IA e colaborações estratégicas, posiciona a Cisco como uma força formidável no cenário tecnológico em constante evolução. A abordagem disciplinada da empresa oferece lições valiosas para qualquer organização que deseja aproveitar de forma eficaz o poder transformador da IA.  Viés de alta

"O Risco de Colapso Digital"16 de junho de 2025
– Um Aviso Simples e Necessário"
por Rafael dos Santos Diniz
---
Hoje é segunda-feira, 16 de junho de 2025. Estou escrevendo este texto de forma objetiva, direta e sem floreios, porque entendo que o momento exige mais clareza do que dramaticidade. Meu objetivo aqui é comunicar uma informação importante que recebi e analisei com base em fatos recentes que envolvem risco cibernético em escala internacional. Este comunicado não tem intenção de gerar pânico, e sim de preparar mentalmente os profissionais do mercado e todos aqueles que dependem da conectividade digital para operar, viver ou decidir.
Ao longo dos últimos dias, diversas fontes começaram a levantar a possibilidade de eventos de instabilidade na internet global. E não estou falando de lentidão, estou falando de quedas localizadas ou até regionais que podem afetar temporariamente o funcionamento de bolsas, plataformas de home broker, serviços bancários, comunicação entre servidores e outros pilares essenciais do mercado.
O que despertou minha atenção de forma mais concreta foi uma matéria publicada pelo The Wall Street Journal, uma das fontes mais confiáveis do mundo financeiro. O artigo, publicado neste final de semana, traz um alerta direto: autoridades norte-americanas e empresas privadas receberam instruções para se prepararem contra possíveis ataques cibernéticos vindos do Irã. Aqui está o link da matéria original para que você mesmo possa ler com seus próprios olhos:
👉 Companies Warned On Iranian Cyberattacks – WSJ
O texto não é especulativo. Ele informa que departamentos de segurança nos EUA e outros órgãos de inteligência já mapearam atividades suspeitas que indicam movimentações coordenadas por grupos vinculados ao IRGC (Guarda Revolucionária Iraniana), envolvendo ataques de negação de serviço (DDoS), tentativas de invasão de redes críticas e até possíveis ações indiretas em cabos submarinos de internet que passam por áreas tensas, como o Mar Vermelho.
Este alerta não é o primeiro que o Irã protagoniza nesse sentido. O histórico existe, e não é curto. Desde 2011, empresas de tecnologia, bancos, refinarias e até sistemas de água potável sofreram interferências comprovadas. O Irã tem um dos grupos mais bem organizados de guerra cibernética, com times bem financiados, motivados politicamente e altamente técnicos. Eles não operam para causar caos generalizado como grupos amadores ou ativistas, mas sim para provocar impactos cirúrgicos e estratégicos que sirvam a seus interesses regionais e de posicionamento global.
Por que isso interessa diretamente a você, que me acompanha no mercado financeiro?
Porque somos um mercado cada vez mais dependente de uma infraestrutura invisível: a rede. Os servidores, os hubs de dados, as rotas de backbone, os CDNs que entregam as ordens com latência mínima. O livro de ofertas que você vê em tempo real, a execução instantânea de ordens, os dados do BTC/USD atualizados a cada segundo, o gráfico que você analisa para tomar decisão, tudo isso depende de um ecossistema que, embora robusto, não é infalível.
E o que pode acontecer, de maneira prática?
Um ataque direcionado e bem executado pode afetar:
Plataformas de home broker e trading (com delays, travamentos ou indisponibilidade total);
API de dados de exchanges ou corretoras estrangeiras;
Acesso a sistemas bancários e operações financeiras;
Comunicação via WhatsApp, e-mails e outros apps baseados em nuvem;
Execuções automatizadas e robôs de trading que operam sem conexão local;
Até mesmo a resolução de DNS, o que faz com que sites "sumam" momentaneamente do ar.
Essa possibilidade não significa que tudo vai travar para sempre, ou que haverá perda de capital instantânea. O que ela indica é que a confiança na estabilidade digital, que é o oxigênio dos mercados modernos, pode ser testada nas próximas semanas ou dias. Pode haver um soluço no sistema. E nesse soluço, muita gente pode agir por impulso, ficar sem reação, ou pior, tomar decisões erradas.
Eu não estou dizendo que você deve parar de operar. Mas estou sugerindo que você opere com consciência. Tenha planos alternativos. Não confie 100% em que tudo estará online o tempo todo. Se você usa automação, defina critérios de corte de risco que se apliquem mesmo sem monitoramento humano. Se você precisa liquidar posições rapidamente, verifique se possui alternativas via celular, corretora com atendimento telefônico ou aplicativos redundantes. E acima de tudo: não se deixe pegar desprevenido.
Como analista, trader e gestor, eu me obrigo a olhar não só os gráficos, mas também o que está por trás deles. E neste momento, o risco maior não é de um candle de 15 minutos com muita sombra: é de um mundo silencioso, por algumas horas ou dias, onde as ferramentas digitais que usamos perdem a voz.
Se nada acontecer, ótimo. Seguimos. Mas se algo de fato se concretizar, saiba que você foi avisado antes, com base em fontes sérias, e com responsabilidade profissional.
Estamos diante de um tempo novo. Mais do que nunca, a informação bem usada vale mais do que qualquer indicador técnico.
Com respeito,
Rafael Lagosta
(16/06/2025)
Este texto pode ser redistribuído livremente. Inclua sempre o link original da matéria referenciada para verificação.
 Educacional

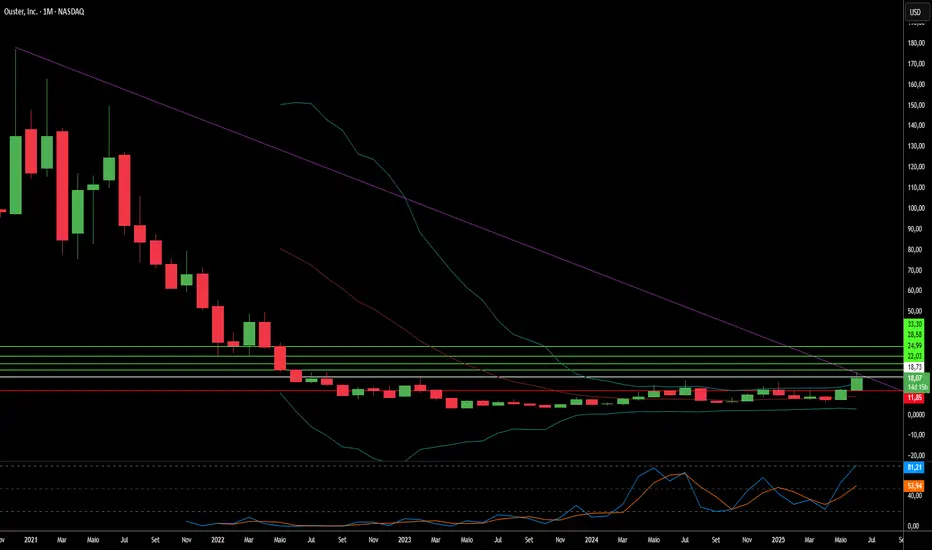
O LiDAR Digital é o Olho do Futuro para a Autonomia?A Ouster, Inc. (NYSE: OUST), um dos principais nomes no setor de tecnologia de pequena capitalização, registrou recentemente um aumento significativo no preço de suas ações após uma aprovação crucial do Departamento de Defesa dos Estados Unidos (DoD). A certificação do sensor digital LiDAR OS1 da Ouster para sistemas aéreos não tripulados (UAS, na sigla em inglês) endossa a excelência da tecnologia da empresa e destaca a crescente importância de soluções avançadas de visão 3D nos setores de defesa e comercial. A Ouster se posiciona como uma habilitadora fundamental da autonomia, com seu LiDAR digital destacando-se por maior acessibilidade, confiabilidade e resolução em comparação com sistemas analógicos tradicionais.
A inclusão do sensor OS1 no Blue UAS Framework do DoD representa uma conquista estratégica para a Ouster. Esse rigoroso processo de avaliação garante a integridade da cadeia de suprimentos e a adequação operacional, tornando o OS1 o primeiro sensor LiDAR 3D de alta resolução a receber tal endosso. Essa aprovação simplifica significativamente o processo de aquisição para diversas entidades do DoD, prometendo uma ampla adoção além dos atuais contratos de defesa da Ouster. O desempenho superior do OS1 em peso, eficiência energética e resistência a condições adversas reforça ainda mais seu valor em aplicações exigentes.
Olhando para o futuro, a Ouster está desenvolvendo ativamente sua próxima geração da série Digital Flash (DF, na sigla em inglês), uma solução LiDAR de estado sólido pronta para revolucionar as aplicações automotivas e industriais. Ao eliminar peças móveis, a série DF promete maior confiabilidade, longevidade e produção em massa com eficiência de custos, atendendo às necessidades críticas da condução autônoma e dos sistemas avançados de assistência ao condutor (ADAS, na sigla em inglês). Essa inovação voltada para o futuro, combinada com a recente validação do DoD, consolida a Ouster como uma inovadora essencial no cenário em rápida evolução das tecnologias autônomas, impulsionando sua ambição de capturar uma fatia substancial do mercado potencial de US$ 70 bilhões para visão 3D.  Viés de alta

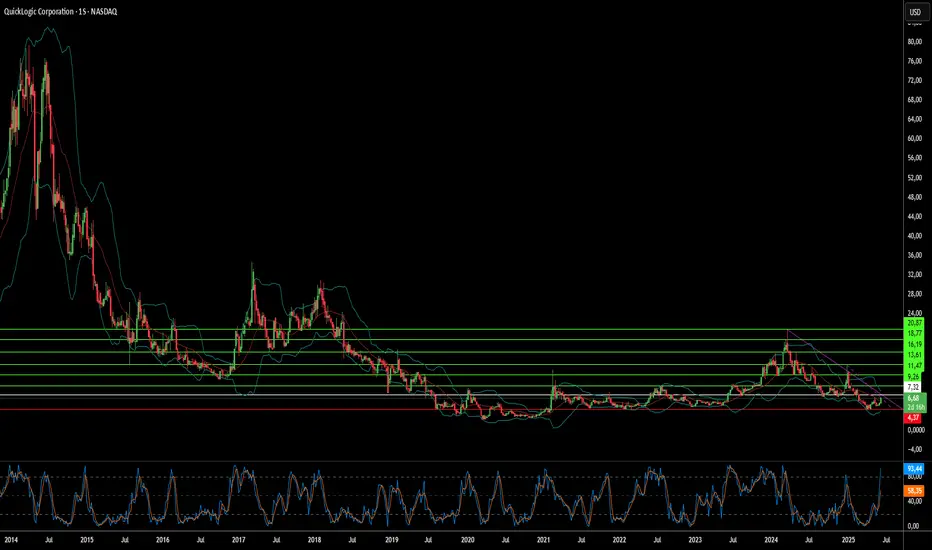
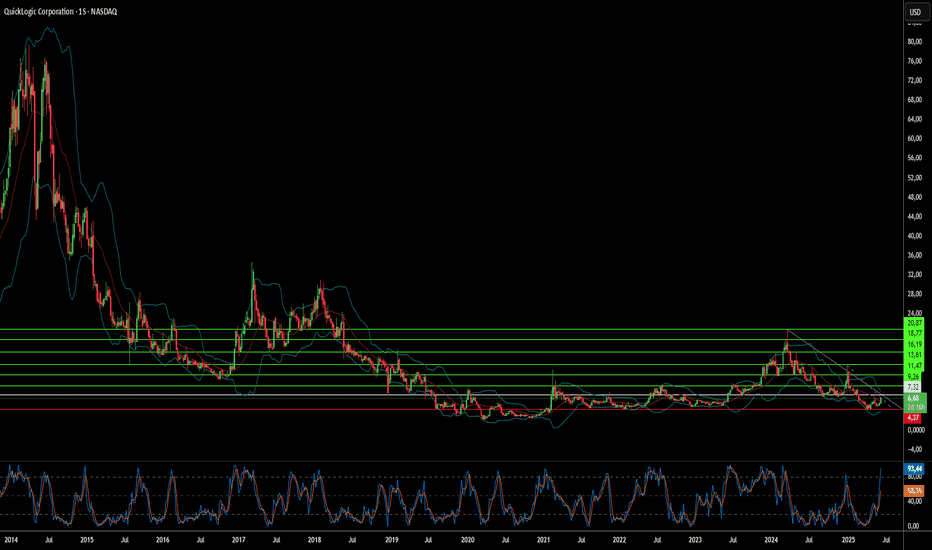
Por que a QuickLogic está ganhando destaque em chips?A QuickLogic Corporation, um desenvolvedor essencial de tecnologia eFPGA embarcada, atualmente atua em um cenário de semicondutores em rápida evolução, marcado por intensa inovação tecnológica e mudanças nas prioridades geopolíticas. Sua integração à Intel Foundry Chiplet Alliance representa um marco estratégico, afirmando a crescente influência da QuickLogic nos mercados de defesa e comercial de alto volume. Essa colaboração chave, combinada com as ofertas tecnológicas avançadas da empresa, posiciona a QuickLogic para um crescimento significativo, à medida que aumentam as exigências globais por soluções de silício seguras e adaptáveis.
Imperativos geopolíticos e avanços na tecnologia de semicondutores impulsionam a ascensão da empresa. As nações estão priorizando cadeias de fornecimento de semicondutores robustas, seguras e produzidas localmente, especialmente para aplicações sensíveis nos setores aeroespacial, de defesa e governamental. Os esforços da Intel Foundry, incluindo a Chiplet Alliance, apoiam diretamente essas demandas estratégicas ao cultivar um ecossistema seguro e baseado em padrões nos EUA. O alinhamento da QuickLogic com essa iniciativa reforça seu status como fornecedora doméstica confiável, ampliando seu alcance em mercados que valorizam segurança e confiabilidade acima de tudo.
Tecnicamente, a adoção da arquitetura baseada em chiplets pela indústria favorece diretamente os pontos fortes da QuickLogic. À medida que o escalonamento monolítico de chips enfrenta desafios crescentes, a abordagem modular baseada em chiplets ganha força, permitindo a integração de blocos funcionais fabricados separadamente. A tecnologia eFPGA da QuickLogic oferece lógica configurável, ideal para integração eficiente nesses pacotes de múltiplos chips. Seu gerador de IP proprietário Australis™ desenvolve rapidamente eFPGA Hard IP para nós avançados como o 18A da Intel, otimizando potência, desempenho e área. Além da defesa, o eFPGA da QuickLogic integra-se a plataformas como o FlashKit™-22RRAM SoC da Faraday Technology, oferecendo flexibilidade incomparável para aplicações de IoT e IA de borda, ao permitir personalização de hardware pós-silício e estender o ciclo de vida dos produtos.
A participação na Intel Foundry Chiplet Alliance oferece vantagens concretas à QuickLogic, incluindo acesso antecipado aos processos e embalagens avançadas da Intel Foundry, redução de custos de prototipagem por meio de shuttles de wafers para múltiplos projetos e participação na definição de padrões interoperáveis por meio do padrão UCIe. Esse posicionamento tático consolida a vantagem competitiva da QuickLogic no cenário avançado da fabricação de semicondutores. Sua inovação consistente e alianças estratégicas robustas evidenciam o futuro promissor da empresa em um mundo sedento por soluções de silício adaptáveis e seguras.  Viés de alta
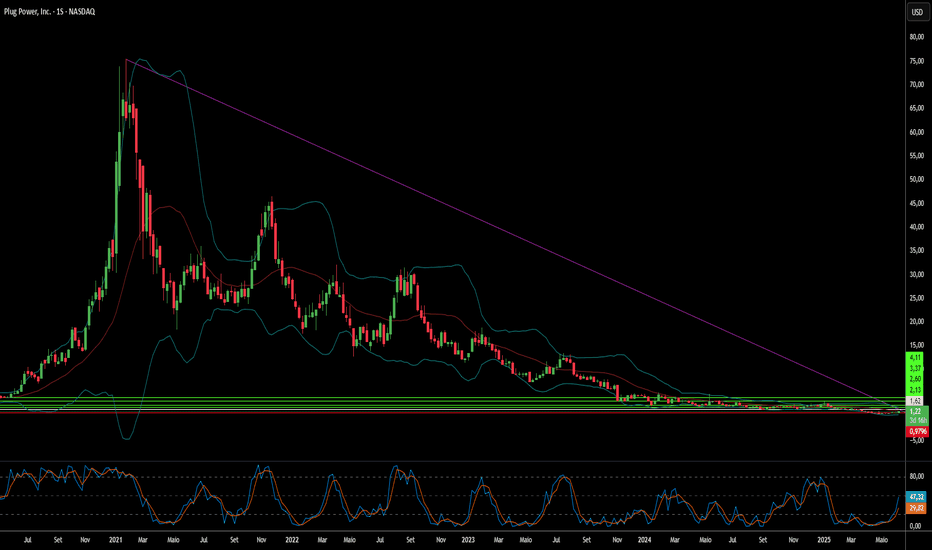
Plug Power: Uma Miragem ou um Milagre?A Plug Power (NASDAQ: PLUG), uma das principais inovadoras em soluções de energia a hidrogênio, registrou recentemente um aumento significativo no valor de suas ações. Essa valorização decorre, em grande parte, de um forte voto de confiança interno: o Diretor Financeiro, Paul Middleton, ampliou sua participação ao adquirir adicionalmente 650.000 ações. Esse investimento decisivo, após uma compra anterior, evidencia uma sólida convicção no potencial de crescimento futuro da Plug Power, apesar dos desafios anteriores do mercado. Analistas compartilham esse otimismo cauteloso, com uma média de preço-alvo para um ano que sugere um potencial de valorização expressivo em relação à cotação atual.
Um dos principais catalisadores para o renovado interesse é o fortalecimento da parceria estratégica da Plug Power com a Allied Green Ammonia (AGA). Essa colaboração inclui um novo projeto de eletrólise de 2 gigawatts (GW) no Uzbequistão, integrado a uma planta de produção de químicos verdes avaliada em US$ 5,5 bilhões. Essa planta produzirá combustível sustentável para aviação, ureia verde e diesel verde, posicionando a tecnologia da Plug Power como essencial para iniciativas de descarbonização em larga escala. Apoiada pelo governo do Uzbequistão, essa iniciativa consolida a parceria mais ampla de 5 GW entre a Plug Power e a AGA em dois continentes, destacando a capacidade da empresa de fornecer soluções de hidrogênio verde em escala industrial.
Apesar dessas conquistas estratégicas, a Plug Power ainda enfrenta desafios financeiros. A empresa reportou quedas de receita, perdas anuais significativas e elevado consumo de caixa. Para atender às necessidades de capital, pretende obter aprovação dos acionistas para emitir novas ações. Contudo, os contratos substanciais e de múltiplos gigawatts firmados, especialmente com a Allied Green, sustentam uma sólida perspectiva de receita futura. Esses projetos confirmam a demanda crítica pela tecnologia da Plug Power e seu papel central na economia emergente do hidrogênio verde, destacando que a execução bem-sucedida dessas iniciativas será crucial para a estabilidade financeira de longo prazo e o crescimento sustentado.  Viés de alta
Os fundamentos da Tesla mudaram?Se você não está por dentro, essa sexta-feira tivemos uma briga nas redes entre o Presidente Trump e o bilionário Ellon Musk, que dentre troca de farpas e ameaças, o mercado precificou negativamente as ações da Tesla, que chegou a cair 18% no pior momento.
A Tesla é uma das pricipais ações listadas nos EUA e arrastou todos os índices de ações para baixo, inclusive e curiosamente o Bitcoin (BTCUSD) também, como podemos ver abaixo:
Isso pode ter sido um ruído e quando se trata de investir temos que olhar para os fundamentos.
O objetivo do meu texto é tentar responder o seguinte: a Tesla continua sendo um bom investimento? Vamos mergulhar nesse conceito.
Primeira pergunta: o que muda com a briga Musk x Trump?
Praticamente nada no operacional da Tesla por enquanto. Mas pode haver reflexos indiretos.
Trump já se mostrou hostil ao subsídio de veículos elétricos, o que pode afetar a demanda nos EUA caso ele volte à presidência. Se a briga escalar e Musk perder influência política (como ele tentou cultivar com ambos os lados), a Tesla pode perder espaço em negociações institucionais, regulações e subsídios.
Por outro lado, Musk está tentando posicionar-se como independente, o que pode ser bem visto por uma parte do mercado. Na negociação de hoje podemos ver que as ações da Tesla pararam de cair.
Em relação aos fundamentos.
Prós:
Tecnologia e margem de lucro superiores ao setor. Tesla ainda lidera em eficiência de powertrain e baterias.
Redução de custos operacionais. A Tesla segue otimizando suas fábricas (como a Giga Shanghai e Giga Berlin).
Diversificação além de carros. Armazenamento de energia (Megapacks), IA (Dojo), chips próprios, robôs (Optimus), robotáxis. Isso é opcionalidade pura.
Musk tem um histórico de execução que poucos CEOs têm.
Contras:
Concorrência chinesa está crescendo e incomodando (BYD, Xiaomi Auto, Nio). Tesla está cortando preços para defender market share, o que pressiona margens.
Valuation ainda esticado, mesmo após quedas. Tesla negocia como empresa de tecnologia, mas sua receita vem majoritariamente de carros, que é um setor cíclico e de capital intensivo.
Dependência do "culto a Musk". Se ele perde tração com o público ou investidores, a narrativa pode virar.
Margem operacional em queda. Foi acima de 15% em 2022 e caiu para perto de 10% em 2024.
Precificação pelo mercado
Eu acredito que em parte isso já está no preço da ação. A açãõ da tesla está caindo aproximadamente 40% do seu topo histórica e parte dessa correção de preços é a reprecificação justa.
Todavia alguns pontos para ficar atento é a entrega do Robotáxi que está sendo postergada desde 2024. Dentro deste escopo, ainda há muita promessa para vingar a IA da Tesla e todos os produtos de robótica que não foram divulgados como produtos acabados, então nessa perspectiva, pode estar barato para longo prazo...
Por outro lado, o valuation ainda está caro, sem falar que agora temos o fator volatilidade política no preço dessa ação, o que eleva o risco do papel.  Viés de alta

Será que a P&G Conseguirá Sobreviver à Tempestade Econômica?A Procter & Gamble, líder global em bens de consumo, enfrenta atualmente uma forte turbulência econômica, marcada por cortes recentes de empregos e uma queda no valor de suas ações. As políticas tarifárias da administração Trump são o principal catalisador desses desafios, impactando diretamente a cadeia de fornecimento da P&G ao elevar os custos de matérias-primas e produtos acabados importados da China. Esse peso financeiro, estimado em centenas de milhões de dólares, força a empresa a reavaliar suas estratégias de fornecimento, aumentar a produtividade e, potencialmente, elevar os preços dos produtos, o que pode reduzir a demanda dos consumidores.
Diante dessas pressões crescentes e da clara desaceleração no crescimento de categorias nos EUA, a P&G lançou um programa de reestruturação substancial. Isso inclui a eliminação de até 7.000 empregos - cerca de 15% de sua força de trabalho não ligada à fabricação - nos próximos dois anos. A empresa também planeja descontinuar a venda de certos produtos em mercados específicos como parte de ajustes estratégicos mais amplos. Essas medidas decisivas buscam proteger o desempenho financeiro a longo prazo da P&G, embora os executivos reconheçam que não superam completamente os desafios operacionais imediatos.
Além do impacto direto das tarifas, a incerteza econômica generalizada e a queda na confiança do consumidor nos EUA complicam ainda mais o ambiente operacional da P&G. Dados recentes apontam uma redução sustentada no sentimento do consumidor, influenciando diretamente os gastos discricionários e levando os lares a adotarem maior cautela em suas compras. Essa mudança, combinada com indicadores econômicos negativos mais amplos - como o aumento nos pedidos de seguro-desemprego e demissões em diversos setores -, cria um cenário particularmente desafiador para empresas que dependem de um consumo robusto. O futuro imediato da P&G depende de sua agilidade estratégica para mitigar os impactos tarifários, gerenciar preços e se adaptar a um clima econômico volátil.  Viés de baixa

Nu Holdings: A Estrela Fintech da América Latina é Sustentável?A Nu Holdings Ltd. destaca-se como um banco digital proeminente, transformando os serviços financeiros na América Latina. A empresa capitaliza a crescente adoção de smartphones na região e as tendências de pagamentos digitais, oferecendo uma ampla gama de serviços, desde contas correntes até seguros. A trajetória impressionante da Nu inclui a conquista de 118,6 milhões de clientes, a acumulação de US$ 54 bilhões em ativos e o crescimento consistente de receita e lucro líquido, impulsionado principalmente por sua forte presença no Brasil, México e Colômbia. Esse alinhamento estratégico com a transformação digital posiciona a Nu como um player significativo no cenário financeiro em evolução.
Apesar de sua expansão notável e projeções otimistas de crescimento contínuo de clientes e ativos, a Nu enfrenta desafios financeiros significativos. A empresa registra uma redução na margem líquida de juros (NIM), influenciada pelo aumento dos custos de captação para atrair novos clientes de alta qualidade e por uma mudança estratégica para produtos de crédito de menor risco e retorno. Além disso, a desvalorização do real brasileiro e do peso mexicano em relação ao dólar americano impacta os lucros reportados. As iniciativas ambiciosas da Nu, como o serviço de telefonia móvel NuCel, exigem investimentos substanciais, introduzindo riscos de execução e demandando uma gestão eficiente de recursos.
Além das dinâmicas financeiras internas, há um risco geopolítico significativo, embora externo: uma possível invasão da China a Taiwan. Esse evento poderia desencadear um embargo global à China, resultando em interrupções nas cadeias de suprimentos, estagflação generalizada e pressões inflacionárias globais. Tal crise econômica global afetaria profundamente a Nu Holdings, mesmo com seu foco regional. Provocaria uma redução drástica nos gastos do consumidor, aumento na inadimplência, desafios de captação de recursos, novas desvalorizações cambiais e elevação dos custos operacionais, ameaçando a estabilidade e as perspectivas de crescimento da empresa.
Em última análise, a Nu Holdings apresenta uma história de crescimento sólida, sustentada por seu modelo inovador e forte penetração de mercado. Contudo, as pressões internas decorrentes da redução das margens de juros e dos altos investimentos, combinadas com a possibilidade — embora remota — de uma crise econômica global devido a tensões geopolíticas, exigem uma análise cautelosa e detalhada. Os investidores devem equilibrar o sucesso comprovado da Nu com esses riscos complexos e interligados, reconhecendo que sua prosperidade futura está intimamente ligada à estabilidade econômica regional e ao clima geopolítico global.  Viés de baixa

$MCHP Correção ABC chegou ao fim?MCHP (Microchip Technology Inc.)
1. Por que enxergamos o fundo em US$ 35,35 como ponto-chave?
De acordo com Elliott Waves, qualquer tendência de longa duração alterna cinco ondas de impulso com três ondas corretivas (ABC). A queda de US$ 98 para US$ 35,35 respeitou essa estrutura: uma onda A inicial, um repique B fracassado e, por fim, a onda C que cravou o fundo exatamente na zona de suporte R1 gerada pelo grid FIB 360. Candles de rejeição e volume crescente nesse nível marcam, tecnicamente, o encerramento da correção semanal.
2. Como o FIB 360 prova que o mercado “enxerga” essas proporções?
O método descrito por Constance Brown em Fibonacci Analysis recomenda ancorar o grid no pivô decisivo (R1) e projetar as retrações até o topo anterior (R6). Os preços formaram diversos pivôs intermediários (R2, R3, R4) exatamente nesses níveis – sinal inequívoco de que participantes institucionais e algoritmos utilizam a mesma matemática para posicionar ordens. Esse comportamento recorrente legitima as próximas extensões calculadas para R5 (US$ 82–84), R6 (US$ 96–98), R7 (~US$ 112) e R8 (~US$ 138).
3. Onde Elliott e Fibonacci se encontram?
Se a correção terminou em R1, inicia-se agora a onda (1) do próximo ciclo impulsivo. A regra empírica de Elliott diz que a onda 3 costuma avançar 1,618 vezes a onda 1; não por acaso, o FIB 360 coloca R7 e R8 nesses níveis de expansão. Ou seja, a matemática de Fibonacci oferece os marcos que Elliott projeta qualitativamente.
4. Indicadores confirmam a virada de mão?
RSI saltou da zona de 40 para cima de 60 e mantém-se lá: fenômeno conhecido como range shift, típico do início de tendências altistas.
Composite Index, também criado por Constance Brown, cruzou suas médias de baixo para cima sem gerar nova divergência – sinal de força renovada no movimento.
5. Como transformar teoria em trade?
Gatilho de confirmação: fechamento semanal acima de US$ 68,35 (R4) consolida a onda (1).
Gestão de risco: quedas abaixo de US$ 60 enfraquecem a leitura e exigem reavaliação.
Parciais e objetivos: considerar realização parcial em R5; manter posição para R6 e deixar saldo livre para disputar R7–R8 se o rompimento do topo histórico em US$ 98 se confirmar.
6. Síntese
A confluência entre o final de uma ABC semanal, o grid de Fibonacci corretamente validado e sinais de momentum em aceleração formam um cenário em que Microchip pode ter iniciado um novo ciclo de alta. Romper R4 primeiro e depois R6 será o teste decisivo; vencido esse obstáculo, as projeções em US$ 112 e US$ 138 deixam de ser apenas hipóteses geométricas e passam a ser alvos plausíveis.
 Viés de alta

Além dos Bits: A D-Wave Quantum é o Poder Invisível?A D-Wave Quantum está rapidamente consolidando sua posição como uma força transformadora no crescente campo da computação quântica. Recentemente, a empresa alcançou um marco significativo com seu sistema Advantage2, demonstrando uma "computação além do clássico". Essa conquista envolveu a resolução de um complexo problema de simulação de materiais magnéticos em minutos — uma tarefa que demandaria quase um milhão de anos e o equivalente ao consumo anual de eletricidade global pelos supercomputadores clássicos mais poderosos. Esse feito notável, baseado na abordagem especializada de recozimento quântico da D-Wave, a diferencia de outros players do setor, como o Google, que se concentra principalmente em arquiteturas quânticas do tipo gate-model.
O foco tecnológico exclusivo da D-Wave se traduz em uma vantagem comercial formidável. Ela é a única fornecedora de computadores quânticos comercialmente disponíveis, que se destacam na resolução de problemas complexos de otimização — um segmento significativo do mercado de computação quântica. Enquanto os concorrentes ainda enfrentam os desafios do desenvolvimento de sistemas universais do tipo gate-model, a tecnologia de recozimento da D-Wave já oferece aplicações práticas e imediatas. Essa diferenciação estratégica permite à D-Wave capturar e ampliar sua participação de mercado em uma indústria preparada para um crescimento exponencial.
Além de sua força comercial, a D-Wave desempenha um papel crucial na segurança nacional. A empresa mantém laços estreitos com entidades de segurança nacional dos EUA, notadamente por meio do apoio da In-Q-Tel, o braço de capital de risco da CIA. Instalações recentes, como a do sistema Advantage2 na Davidson Technologies para aplicações de defesa, reforçam a importância estratégica da D-Wave em enfrentar desafios complexos de segurança nacional. Apesar de sua tecnologia revolucionária e parcerias estratégicas, as ações da D-Wave exibem considerável volatilidade. Isso reflete tanto a natureza especulativa de uma indústria nascente e complexa quanto possíveis manipulações de mercado por instituições financeiras com interesses conflitantes, destacando as dinâmicas intrincadas que envolvem avanços tecnológicos disruptivos. C3.ai: o Gigante Discreto da IA Corporativa?A C3.ai (AI), fornecedora de software de inteligência artificial corporativa, tem operado de forma relativamente discreta, apesar de seu papel fundamental na entrega de soluções avançadas de IA para grandes organizações. Enquanto o mercado de IA tem se concentrado em inovadores de hardware, a C3.ai tem expandido continuamente o uso de sua plataforma e garantido contratos de destaque. A principal força da empresa reside em sua sofisticada plataforma patenteada de IA, a C3 Agentic AI, desenvolvida com um investimento bilionário, que aborda eficazmente desafios críticos de negócios, como erros de interpretação de IA, segurança de dados e integração de dados em múltiplos formatos.
Um marco crucial que destaca a crescente influência da C3.ai é a expansão de seu contrato com o Escritório de Sustentação Rápida da Força Aérea dos EUA (RSO, Rapid Sustainment Office). Este acordo elevou o limite do contrato para US$ 450 milhões até 2029, apoiando a ampla implementação da plataforma de manutenção preditiva PANDA da C3.ai em toda a frota da Força Aérea. Esse compromisso substancial garante uma receita robusta e de longo prazo. Além disso, valida poderosamente a tecnologia da C3.ai em uma escala sem precedentes, representando possivelmente a maior implementação de IA em produção dentro do Departamento de Defesa dos EUA.
Financeiramente, a C3.ai demonstra um ímpeto convincente. A empresa reportou recentemente uma receita recorde no quarto trimestre, atingindo US$ 108,7 milhões, um aumento de 26% em relação ao ano anterior, impulsionada pelo forte crescimento em assinaturas e serviços de engenharia. Alianças estratégicas com gigantes da indústria, como Baker Hughes, Microsoft Azure e Amazon Web Services, continuam a acelerar novos negócios e ampliar seu alcance geral, reduzindo os ciclos de vendas. Embora a lucratividade permaneça um foco de curto prazo, a sólida liquidez da C3.ai e o crescimento projetado de receita entre 15% e 25% para o ano fiscal de 2026, combinados com o preço-alvo médio estipulado pelos analistas, que indica um potencial de valorização significativo, posicionam a empresa para uma ascensão impressionante no cenário de IA corporativa.  Viés de alta

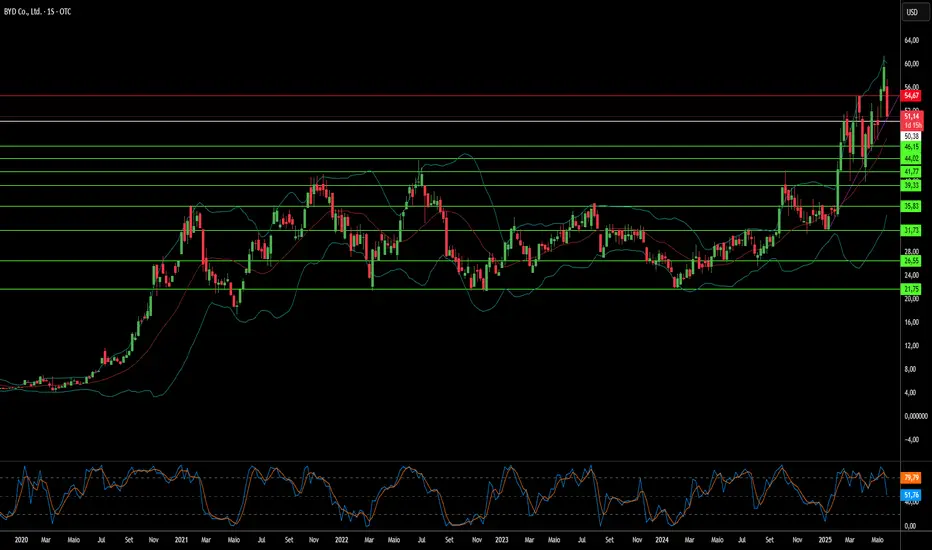
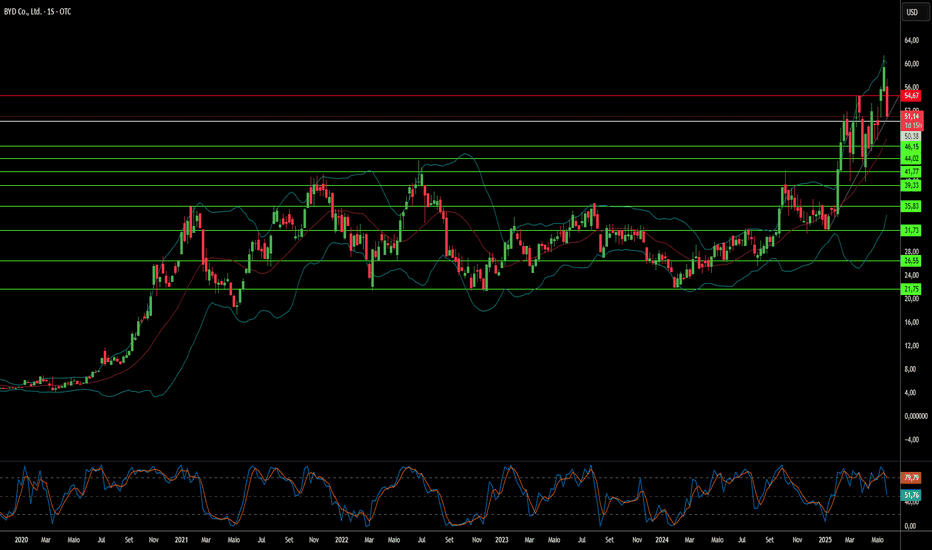
Guerra de Preços da BYD Moldará o Futuro dos Veículos Elétricos?O setor de veículos elétricos está enfrentando um período de grande turbulência, exemplificado pela recente queda nas ações da gigante chinesa BYD Company Limited. Essa queda ocorre após a estratégia agressiva da BYD de implementar cortes de preços abrangentes, variando de 10% a até 34% em seus modelos elétricos e híbridos plug-in. Essa ousada manobra, com o objetivo principal de reduzir um estoque acumulado de cerca de 150.000 unidades no início de 2025, intensificou temores de uma guerra de preços no competitivo mercado chinês de veículos elétricos. Embora analistas sugiram que esses descontos possam impulsionar temporariamente as vendas, eles também apontam preocupações mais profundas, como o arrefecimento da demanda por veículos elétricos, a persistente fraqueza econômica na China e as tensões comerciais entre EUA e China, que geram receios de pressão sobre as margens em todo o setor.
Em contraste, enquanto a BYD foca na escala de fabricação, integração vertical e precificação agressiva, a Tesla se destaca por sua busca incessante pela supremacia tecnológica, especialmente na condução autônoma. O compromisso da Tesla com a autonomia é evidente em seu software Full Self-Driving (FSD), que já acumulou mais de 1,3 bilhão de milhas percorridas, e em seus investimentos significativos no supercomputador “Dojo” e no desenvolvimento de chips de IA personalizados. Por outro lado, a BYD também está avançando em sistemas avançados de assistência ao motorista (ADAS), adotando o modelo de IA R1 da DeepSeek. Contudo, o ambicioso projeto Robotaxi da Tesla representa uma proposta de alto risco e alta recompensa, centrada na autonomia totalmente não supervisionada — uma estratégia que, segundo defensores, pode transformar fundamentalmente sua avaliação de mercado.
O cenário competitivo complexo é ainda mais desafiador devido às tensões geopolíticas sino-americanas, que lançam uma sombra sobre empresas chinesas com exposição aos mercados de capitais dos EUA. Apesar da estratégia da BYD de evitar o mercado de carros de passeio americano, focando em regiões como Europa e Sudeste Asiático, as implicações das tensões sino-americanas são inevitáveis. Empresas chinesas listadas nos EUA enfrentam rigorosa supervisão regulatória, a ameaça de serem retiradas da listagem sob legislações como o Holding Foreign Companies Accountable Act (HFCAA) e os impactos de restrições comerciais mais amplas. Esse ambiente levou a alertas graves de instituições financeiras, como o Goldman Sachs, que delineou um cenário extremo em que o valor de mercado coletivo das ações chinesas listadas nos EUA poderia evaporar, destacando que a estabilidade geopolítica é agora tão crucial para os resultados de investimento quanto os fundamentos financeiros.  Viés de baixa
 Viés de alta

JOBY- Toyota anuncia investimento na empresa. A Joby Aviation é uma empresa americana do setor aeroespacial focada no desenvolvimento de aeronaves elétricas de decolagem e pouso vertical (eVTOL), com o objetivo de operar serviços comerciais de táxi aéreo urbano. Recentemente, a empresa ganhou grande atenção do mercado após a Toyota Motor Corporation anunciar um investimento de US$ 250 milhões, parte de um compromisso total de US$ 500 milhões. A Toyota, que já colaborava com a Joby no desenvolvimento de componentes, tornou-se o maior acionista individual da empresa, reforçando a confiança institucional no projeto de mobilidade aérea.
Do ponto de vista fundamentalista, a Joby ainda é uma empresa pré-operacional, com receitas muito pequenas e operando no prejuízo. No entanto, a companhia apresentou melhora nos resultados, com prejuízo líquido de US$ 82 milhões no 1T25, menor que trimestres anteriores, e uma posição de caixa robusta de US$ 813 milhões. O mercado estima um crescimento médio de receita de 66% ao ano nos próximos anos, com projeção de break-even a partir de 2028. A certificação regulatória pela FAA e a entrada em operação comercial são esperadas para 2025-2026, o que marca um ponto-chave na virada operacional da empresa.
No cenário técnico, as ações da Joby Aviation sobem mais de 30% no pregão atual, impulsionadas pela notícia do investimento da Toyota. No entanto, o gráfico semanal revela uma importante zona de resistência em torno de US$ 9,33. Esta região coincide com uma linha de tendência de baixa de longo prazo, o que pode limitar o avanço dos preços no curto prazo. Além disso, apesar da alta expressiva, o volume negociado até o momento não acompanha proporcionalmente o movimento de alta, o que pode indicar fragilidade na sustentação do rally. Caso o ativo não consiga romper essa faixa de resistência com convicção e aumento de volume, é possível vermos uma correção ou movimentação lateral nos próximos candles.
Disclaimer : Esta análise tem caráter unicamente informativo e educacional. Não constitui recomendação de compra ou venda de ativos. O investimento em ações envolve riscos e deve ser feito com base em avaliação individual e orientação profissional adequada.
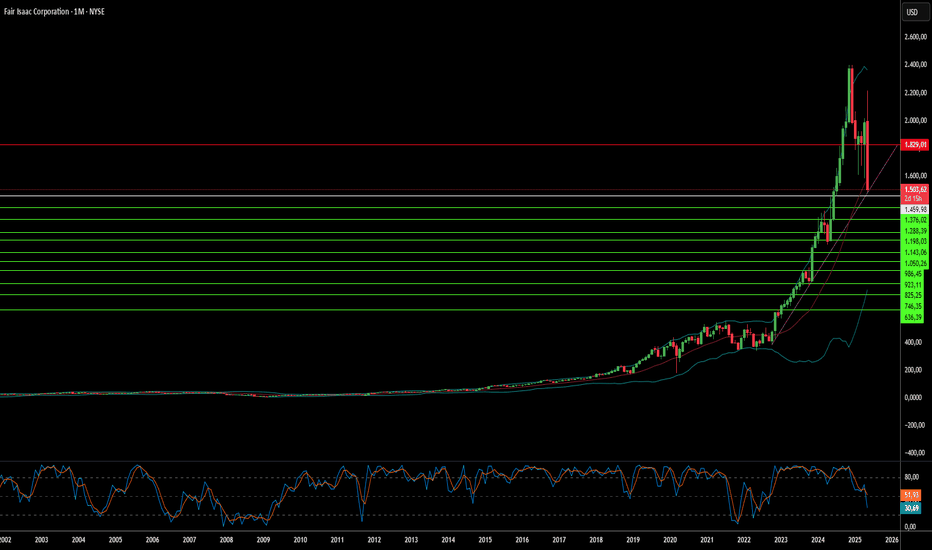
O Monopólio da FICO:Rachaduras no Reino da Avaliação de Crédito?Por décadas, a Fair Isaac Corporation (FICO) manteve um domínio incomparável sobre o sistema de avaliação de crédito americano. Sua pontuação FICO tornou-se o padrão de fato para determinar a solvabilidade, sustentando praticamente todas as hipotecas, empréstimos e cartões de crédito. Esse domínio foi consolidado por um modelo de negócios altamente lucrativo: as três principais agências de crédito — Equifax, Experian e TransUnion — pagavam individualmente à FICO por licenças independentes, gerando uma parcela significativa de receita por consulta e estabelecendo um monopólio aparentemente inabalável.
No entanto, esse reinado de longa data enfrenta agora um desafio sem precedentes. O diretor da Agência Federal de Financiamento da Habitação (FHFA), Bill Pulte, indicou recentemente uma possível mudança para um modelo "duas de três" para as agências de crédito, no qual apenas duas das três pontuações seriam necessárias. Essa mudança aparentemente técnica tem implicações profundas, pois pode tornar uma das três licenças da FICO redundante, potencialmente reduzindo até 33% de sua receita altamente lucrativa. Pulte também criticou publicamente o aumento de 41% nas taxas de pontuação para hipotecas, o que levou a quedas significativas no preço das ações da empresa e atraiu maior escrutínio regulatório sobre práticas consideradas anticompetitivas.
Essa pressão regulatória vai além da receita imediata da FICO, sugerindo um possível desmantelamento do monopólio tradicional de avaliação de crédito. As ações da FHFA podem abrir caminho para modelos alternativos de pontuação, como o VantageScore, e incentivar a inovação por parte de empresas fintech e outras fontes de dados. Essa concorrência crescente ameaça reformular o cenário da avaliação de crédito, levando potencialmente a um mercado mais diversificado e competitivo, no qual a posição outrora incontestável da FICO se dilua significativamente.
Apesar desses desafios significativos, a FICO mantém uma força financeira considerável, com margens de lucro impressionantes e crescimento robusto de receita, especialmente no segmento de Pontuações. O segmento de Software da empresa, que oferece uma plataforma de inteligência decisória, também apresenta uma oportunidade significativa de crescimento, com projeções de aumento na receita recorrente anual. Enquanto a FICO navega por este período crucial de escrutínio regulatório e concorrência emergente, sua capacidade de se adaptar e aproveitar seus negócios diversificados será essencial para determinar seu papel futuro no mercado de avaliação de crédito americano em transformação.  Viés de baixa
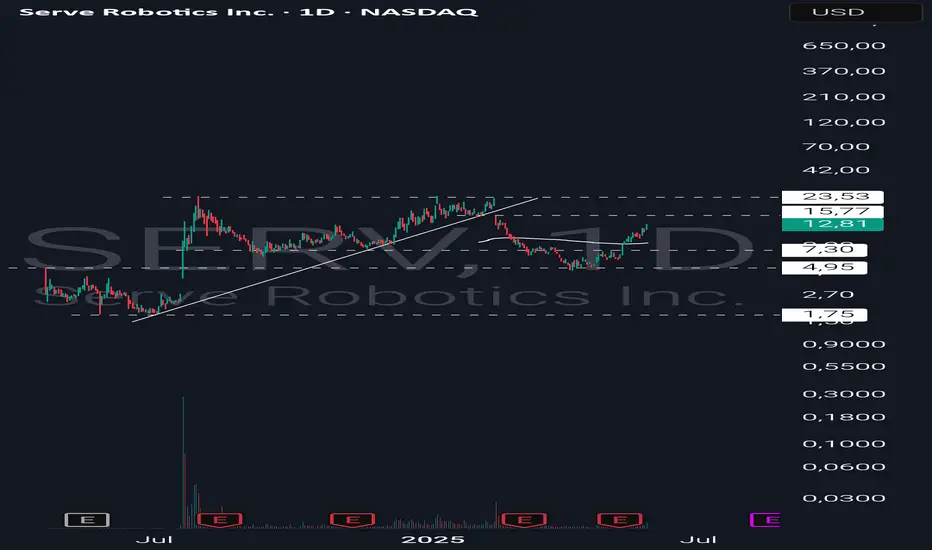
SERV é xícara ou fundo arredondado apenas ? Gráfico diário A Serve Robotics é uma empresa americana que fabrica pequenos robôs autônomos para entregas curtas, levando pedidos até a porta dos clientes em centros urbanos. Ela começou como parte da Postmates e ganhou vida própria depois que a Uber comprou essa plataforma em 2020. Desde então, tem ampliado sua atuação por meio de parcerias com empresas como Uber Eats e 7-Eleven.
A empresa ainda não é lucrativa, mas tem conseguido entregar o que promete dentro do que projeta. Estima expandir sua frota para até 2.000 robôs até o fim de 2025 e prevê um crescimento relevante de receita até 2026, impulsionado por contratos já firmados com grandes nomes do setor de entregas.
Análise
No gráfico diário, observa-se que a ação rompeu uma linha de tendência de alta há cerca de três meses. Após esse rompimento, o preço está formando um padrão de fundo arredondado, que se estende desde fevereiro até agora, em maio. O topo desse padrão está na região dos 15,77 dólares, que ainda não foi testada. Caso o preço siga em direção a esse nível, o potencial de valorização até o topo dessa possível figura é de cerca de 20% a partir do ponto atual. O volume pode ser um indicador importante à medida que o preço se aproxima dessa faixa.
Por ser um ativo recente, a média de 200 períodos no gráfico diário ainda tem pouca utilidade nesse momento, já que está praticamente flat e com pouco histórico.
Disclaimer : Esta análise tem caráter apenas informativo e não constitui recomendação de compra ou venda de ativos. Archer Aviation: Fato ou Ficção no Ar?A Archer Aviation, uma empresa proeminente na crescente indústria de decolagem e pouso vertical elétrico (eVTOL), recentemente experimentou uma valorização significativa em suas ações, seguida por uma queda acentuada. Essa volatilidade foi desencadeada por um relatório da firma de especulação financeira Culper Research, que acusou a Archer de irregularidades graves e de induzir sistematicamente os investidores ao erro sobre marcos-chave no desenvolvimento e nos testes da aeronave eVTOL Midnight. As alegações da Culper incluíram distorções nos cronogramas de produção, na preparação para voos pilotados e na legitimidade de um “voo de transição” usado para garantir financiamento. O relatório também criticou os gastos promocionais da Archer e alegou falta de progresso na certificação da FAA (Autoridade de Aviação Federal dos EUA), desafiando o cronograma agressivo de comercialização da empresa.
A Archer Aviation refutou de forma rápida e contundente essas alegações, classificando-as como “infundadas” e questionando a credibilidade da Culper Research, citando a reputação de seu fundador por “especular contra e deturpar”. A Archer destacou seus fortes resultados do primeiro trimestre de 2025, com uma redução expressiva do prejuízo líquido e um aumento substancial nas reservas de caixa para mais de US$ 1 bilhão. A empresa apontou seu impulso operacional, incluindo parcerias estratégicas com a Palantir para desenvolvimento de IA e com a Anduril para aplicações de defesa, um contrato de US$ 142 milhões com a Força Aérea dos EUA e pedidos iniciais de clientes superiores a US$ 6 bilhões. A Archer também mencionou seu progresso nas certificações operacionais da FAA, tendo obtido três das quatro licenças essenciais, e sua preparação para os voos de teste “para crédito” em busca da Certificação de Tipo, etapa crítica para operações comerciais com passageiros.
O histórico da Culper Research apresenta um panorama misto, com alvos anteriores como a Soundhound AI sofrendo quedas iniciais nas ações, mas registrando recuperações financeiras expressivas, embora alguns desafios legais tenham persistido. Esse histórico indica que, embora os relatórios da Culper possam causar perturbações imediatas no mercado, eles não predizem consistentemente o fracasso corporativo a longo prazo nem validam totalmente as alegações mais severas. A indústria eVTOL em si enfrenta enormes desafios, incluindo rigorosas exigências regulatórias, altos requisitos de capital e a necessidade de ampla infraestrutura.
Para os investidores, a Archer Aviation continua sendo um investimento de alto risco e longo prazo. As narrativas conflitantes exigem uma abordagem cautelosa, com foco em marcos verificáveis, como o progresso na Certificação de Tipo da FAA, a taxa de queima de caixa, a execução da comercialização e a resposta abrangente da Archer às acusações. Embora a tese de “irregularidades” possa estar exagerada diante do progresso verificável e da sólida posição financeira da Archer, a diligência contínua é essencial. O sucesso de longo prazo da empresa depende de sua capacidade de enfrentar essas complexidades e executar meticulosamente seu ambicioso plano de comercialização.  Viés de baixa

Pequenos Reatores Modulares: Solução para Desafios Energéticos?A Oklo Inc. conquistou destaque significativo no setor de energia nuclear, impulsionada por ordens executivas propostas do Presidente Trump para acelerar o desenvolvimento e a construção de instalações nucleares. Essas mudanças políticas visam enfrentar o déficit energético dos EUA e reduzir a dependência de fontes estrangeiras de urânio enriquecido, sinalizando um compromisso nacional renovado com a energia atômica. Essa mudança estratégica cria um ambiente regulatório e de investimento favorável, colocando empresas como a Oklo na vanguarda de uma possível renascença nuclear.
No centro do apelo da Oklo está seu inovador modelo de negócios de energia como serviço (power-as-a-service). Diferentemente dos fabricantes tradicionais de reatores, a Oklo vende energia diretamente aos clientes por meio de contratos de longo prazo — uma estratégia elogiada por analistas por seu potencial de gerar receita contínua e mitigar as complexidades do desenvolvimento de projetos. A empresa é especializada em reatores modulares pequenos (SMRs), compactos e de tecnologia avançada, projetados para produzir entre 15 e 50 megawatts de energia — ideal para alimentar centros de dados e pequenas áreas industriais. Essa tecnologia, combinada com urânio de baixo enriquecimento de alta potência (HALEU), promete maior eficiência, vida útil estendida e menor geração de resíduos, alinhando-se às crescentes demandas energéticas da revolução da IA e da indústria de centros de dados em expansão.
Embora a Oklo ainda não tenha receita, sua sólida capitalização de mercado de aproximadamente US$ monds de mercado de aproximadamente US$ 6,8 bilhões oferece uma base robusta para futuras captações de recursos com diluição mínima. A empresa planeja implantar comercialmente seu primeiro reator modular pequeno (SMR) até o final de 2027 ou início de 2028 — um cronograma que pode ser acelerado pelas novas ordens executivas que simplificam os processos regulatórios. Analistas, incluindo a Wedbush, demonstram crescente confiança na trajetória da Oklo, elevando os preços-alvo e destacando sua vantagem competitiva em um mercado com grande potencial de crescimento.
A Oklo representa um investimento de alto risco e alta recompensa, com seu sucesso final dependente da comercialização bem-sucedida de sua tecnologia e do apoio governamental contínuo. Contudo, seu modelo de negócios único, tecnologia avançada de SMRs e alinhamento estratégico com demandas energéticas e tecnológicas nacionais críticas oferecem uma oportunidade atraente de longo prazo para investidores dispostos a assumir sua natureza especulativa.  Viés de alta
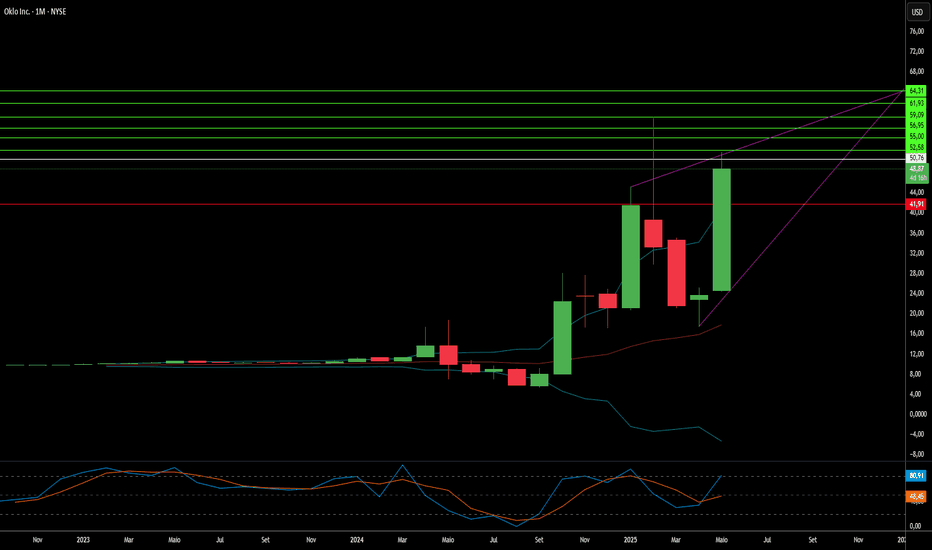
OKLO Pra quem está de olho em transição energética.Oklo Inc. é uma empresa americana de tecnologia nuclear avançada que vem ganhando destaque pelo desenvolvimento de reatores modulares compactos. Fundada por Jacob DeWitte e Caroline Cochran, a companhia tem como objetivo fornecer energia limpa e acessível com seu projeto Aurora Powerhouse, um reator rápido de 15 a 50 MWe alimentado com combustível reciclado. A expectativa é que o primeiro reator entre em operação até 2027, no Laboratório Nacional de Idaho. A proposta é atender áreas remotas e centros de dados com energia contínua e de baixa emissão de carbono.
Sam Altman, CEO da OpenAI, foi um dos primeiros investidores e chegou a presidir o conselho da empresa. Recentemente, deixou o cargo para evitar conflitos de interesse, já que a OpenAI considera utilizar a energia da Oklo para alimentar seus data centers, frente à alta demanda energética da inteligência artificial. A empresa já firmou acordos com operadores como a Switch, com compromissos de fornecimento que somam até 12 gigawatts.
Análise gráfica
No gráfico semanal, o ativo OKLO formou um fundo na região de 17,25 dólares e desde então tem mostrado uma recuperação expressiva. O rompimento da região de resistência nos 26,60 dólares fortaleceu a tendência de alta. Desde o fundo, o preço já acumula uma valorização de aproximadamente 200% e caminha em direção à zona de topo anterior, localizada por volta dos 58 dólares. Vale atenção a essa região, que pode atuar como resistência natural do movimento. É interessante também notar o crescimento de volume recente, o que sugere maior participação institucional ou interesse renovado do mercado. No entanto, por se tratar de um ativo recente, a média móvel de 200 períodos no gráfico semanal ainda não é um indicador confiável por falta de histórico suficiente.
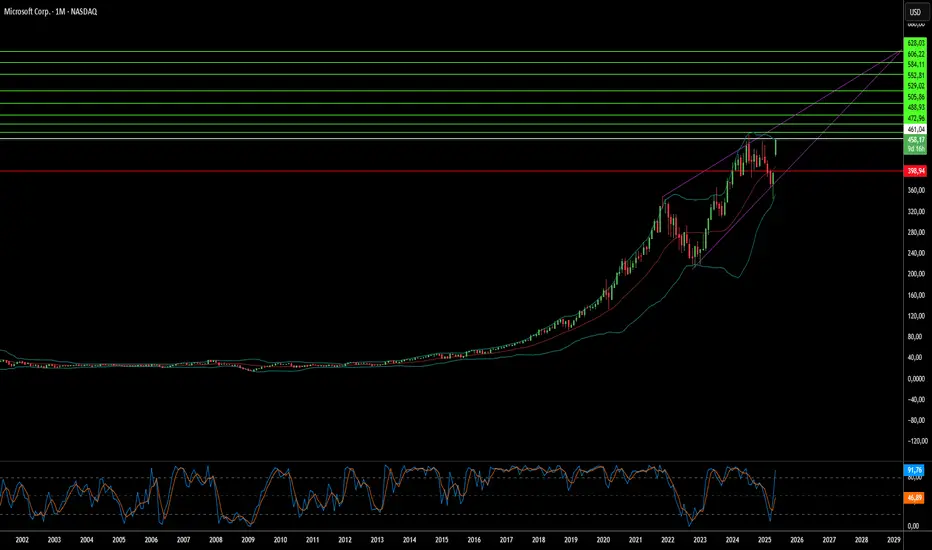
Disclaimer : Essa análise tem finalidade exclusivamente educacional e não deve ser interpretada como recomendação de compra ou venda. Sempre avalie sua tolerância a risco e consulte um profissional certificado antes de tomar decisões de investimento. O que impulsiona a ascensão imparável da Microsoft?A Microsoft Corporation demonstra consistentemente sua liderança no mercado, evidenciada por sua significativa valorização e movimentos estratégicos no setor de inteligência artificial. A abordagem proativa da empresa em relação à IA, especialmente por meio da plataforma de nuvem Azure, posiciona-a como um centro essencial de inovação. O Azure agora hospeda uma ampla gama de modelos de IA de ponta, incluindo o Grok da xAI, soluções da OpenAI e outros participantes do setor. Essa estratégia inclusiva, liderada pela visão do CEO Satya Nadella, busca consolidar o Azure como a plataforma definitiva para tecnologias emergentes de IA, oferecendo SLAs robustos e faturamento direto para os modelos hospedados.
A integração de IA da Microsoft permeia profundamente seu ecossistema de produtos, aprimorando significativamente a produtividade empresarial e as capacidades dos desenvolvedores. O novo agente de codificação com IA do GitHub otimiza o desenvolvimento de software ao automatizar tarefas rotineiras, permitindo que os programadores se concentrem em desafios mais complexos. Além disso, o Microsoft Dataverse está se consolidando como uma plataforma segura e poderosa para agentes de IA, utilizando recursos como colunas de prompts e o servidor do Protocolo de Contexto de Modelo (MCP) para transformar dados estruturados em conhecimento dinâmico e acessível. A integração fluida dos dados do Dynamics 365 ao Microsoft 365 Copilot unifica ainda mais a inteligência empresarial, permitindo que os usuários acessem insights abrangentes sem alternar entre plataformas.
Além de seus principais produtos de software, a nuvem Azure da Microsoft fornece infraestrutura essencial para projetos transformadores em setores altamente regulamentados. O Met Office do Reino Unido, por exemplo, migrou com sucesso suas operações de supercomputação para o Azure, melhorando a precisão das previsões meteorológicas e impulsionando pesquisas climáticas. Da mesma forma, a startup finlandesa Gosta Labs utiliza o ambiente seguro e compatível do Azure para desenvolver soluções de IA que automatizam o registro de prontuários médicos, reduzindo significativamente a carga administrativa no setor de saúde. Essas parcerias estratégicas e avanços tecnológicos destacam o papel central da Microsoft na promoção da inovação em diversos setores, consolidando sua posição como uma força dominante no cenário tecnológico global.  Viés de alta

Honeywell: Salto Quântico ou Manobra Geopolítica?A Honeywell está se posicionando estrategicamente para um crescimento significativo, alinhando-se às megatendências críticas, como o futuro da aviação e o campo emergente da computação quântica. A empresa demonstra resiliência e visão estratégica, investindo ativamente em parcerias e iniciativas destinadas a capturar oportunidades em mercados emergentes e consolidar sua liderança em tecnologias industriais diversificadas. Essa abordagem visionária é evidente em seus principais segmentos de negócios, impulsionando a inovação e a expansão de mercado.
Iniciativas-chave destacam a trajetória da Honeywell. No setor aeroespacial, a seleção do sistema de comunicações JetWave™ X para a aeronave ARES do Exército dos EUA reforça seu papel em aprimorar as capacidades de defesa por meio de comunicações via satélite avançadas e resilientes. Além disso, a parceria ampliada com a Vertical Aerospace para os sistemas críticos da aeronave VX4 eVTOL posiciona a Honeywell na vanguarda da mobilidade aérea urbana. No campo da computação quântica, a subsidiária Quantinuum, controlada majoritariamente pela Honeywell, firmou recentemente uma joint venture de até US$ 1 bilhão com a Al Rabban Capital do Catar, visando desenvolver aplicações personalizadas para a região do Golfo. Esse investimento significativo confere à Quantinuum uma vantagem pioneira em um mercado global em rápido crescimento.
Eventos geopolíticos moldam significativamente o cenário operacional da Honeywell. O crescimento dos investimentos globais em defesa oferece oportunidades para seu segmento aeroespacial, enquanto políticas comerciais e dinâmicas regionais exigem adaptação estratégica. A Honeywell enfrenta esses desafios com estratégias proativas, como a gestão dos impactos tarifários por meio de ajustes de preços e da cadeia de suprimentos, além da reestruturação em três divisões para aumentar o foco e a agilidade. O planejamento estratégico da empresa prioriza indicadores antecipados e entregas confiáveis, reforçando sua capacidade de navegar por complexidades globais e capitalizar oportunidades decorrentes de mudanças nas dinâmicas geopolíticas.
Analistas preveem um forte desempenho financeiro para a Honeywell, projetando crescimento significativo na receita e no lucro por ação nos próximos anos, o que sustenta a expectativa de aumento nos dividendos. Embora as ações sejam negociadas com um prêmio moderado em relação às médias históricas, as avaliações dos analistas e a confiança positiva dos investidores institucionais refletem otimismo em relação à direção estratégica e às perspectivas de crescimento da empresa. O compromisso da Honeywell com a inovação, parcerias estratégicas e operações adaptáveis a posiciona de forma robusta para alcançar um desempenho financeiro sustentado e manter a liderança de mercado em um ambiente global dinâmico. A Promessa do Investimento em Edição de Genes Está ao Alcance?A CRISPR Therapeutics está na vanguarda da revolução da edição de genes, avançando para uma fase comercial após a aprovação histórica do CASGEVY. Este tratamento pioneiro tem como alvo a anemia falciforme e a beta-talassemia, validando o potencial transformador da tecnologia CRISPR-Cas9 e marcando o início de uma nova era na medicina. A entrada do CASGEVY no mercado representa uma prova de conceito fundamental, abrindo caminho para aplicações mais amplas da edição de genes no tratamento de doenças genéticas.
Apesar desse avanço científico, o lançamento comercial do CASGEVY enfrenta desafios imediatos, principalmente devido ao alto custo e à complexidade na administração, o que contribui para vendas iniciais modestas. Embora a receita seja reportada pela parceira de desenvolvimento Vertex Pharmaceuticals, a CRISPR recebe uma parcela dos lucros. A empresa atualmente opera com prejuízo, com despesas operacionais significativamente superiores às receitas, provenientes principalmente de financiamentos e subsídios. No entanto, uma sólida reserva de caixa proporciona estabilidade financeira enquanto a CRISPR avança com um pipeline ambicioso, focado em doenças como câncer, diabetes e condições cardiovasculares, além de seus esforços comerciais com o CASGEVY.
O cenário de propriedade intelectual permanece dinâmico, marcado por disputas contínuas de patentes sobre a tecnologia CRISPR-Cas9, que podem influenciar futuras licenças e a concorrência. Paralelamente, a CRISPR Therapeutics contribui para avanços na medicina personalizada e nos sistemas de entrega. Um feito notável inclui o desenvolvimento e a entrega rápidos de uma terapia CRISPR personalizada baseada em mRNA para um distúrbio metabólico raro, utilizando nanopartículas de lipídios, demonstrando um modelo potencial para tratamentos rápidos e específicos, e destacando o papel crucial das tecnologias de entrega avançadas na ampliação do alcance terapêutico da edição de genes.
Para os investidores, a CRISPR Therapeutics representa uma oportunidade de alto risco e alta recompensa. As ações têm mostrado volatilidade, refletindo a atual falta de lucratividade e as condições do mercado. Ainda assim, a forte participação institucional e as avaliações otimistas dos analistas demonstram confiança no potencial de longo prazo. O extenso pipeline da empresa e sua tecnologia fundamental posicionam-na para um crescimento significativo no futuro, caso os programas clínicos sejam bem-sucedidos e a adoção comercial de suas terapias se expanda, e sugere que, para aqueles com uma visão de longo prazo, a promessa da edição de genes pode, de fato, estar ao alcance.  Viés de alta

O Domínio do PayPal: Tecnologia e ParceriasO PayPal posiciona-se à frente do comércio digital ao combinar tecnologia avançada com parcerias estratégicas. Um pilar central dessa estratégia é sua robusta infraestrutura de prevenção a fraudes, que se baseia em sofisticados sistemas de aprendizado de máquina. Ao analisar grandes volumes de dados de sua ampla base de usuários, o PayPal detecta e mitiga atividades fraudulentas em tempo real, proporcionando uma camada essencial de segurança para consumidores e empresas em um ambiente online cada vez mais complexo. Essa vantagem tecnológica é especialmente crucial em mercados de alto risco de fraude, onde soluções personalizadas garantem proteção reforçada.
A empresa busca parcerias estratégicas para expandir seu alcance e integrar seus serviços a novos ecossistemas digitais. Um exemplo é a colaboração com a Perplexity para impulsionar o comércio mediado por agentes de IA, incorporando as soluções seguras de checkout do PayPal diretamente em interfaces de chat com IA. Essa iniciativa antecipa o futuro das compras online, onde agentes de IA facilitarão transações. Além disso, o PayPal Complete Payments reflete o compromisso da empresa em capacitar negócios globalmente, oferecendo uma plataforma unificada para aceitar diversos métodos de pagamento em vários mercados, simplificando operações financeiras e fortalecendo medidas de segurança.
O PayPal também se adapta com agilidade a ambientes regulatórios para ampliar seus serviços e melhorar a conveniência do usuário. Em resposta a diretivas como o Digital Markets Act da UE, a empresa habilitou pagamentos por aproximação para iPhones na Alemanha, oferecendo aos consumidores uma alternativa prática às opções de pagamento móvel existentes. Essa capacidade de aproveitar mudanças regulatórias para expandir acessibilidade e escolha, aliada à sua força tecnológica e parcerias estratégicas, sustenta a abordagem proativa do PayPal para manter sua liderança no dinâmico mercado global de pagamentos.  Viés de alta