PBR Qual sua opinião pra esse alvo de queda ?Antes de tudo, vale uma explicação rápida: PBR é o ticker da Petrobras negociada na Bolsa de Valores de Nova York, por meio de um instrumento chamado ADR (American Depositary Receipt). As ADRs permitem que investidores americanos negociem ações de empresas estrangeiras como se fossem ações locais, espelhando o desempenho do ativo original.
Agora, olhando para o gráfico semanal de PBR, vemos que o ativo rompeu uma linha de tendência de alta iniciada em julho de 2023. Essa LTA teve pelo menos cinco toques e, com o rompimento, o preço parece ter encontrado suporte, realizando um repique. Caso essa alta continue, vale observar que a antiga LTA pode atuar como resistência.
No gráfico diário, essa possível resistência coincide com três fatores técnicos: a linha de tendência rompida, o nível de 50% de Fibonacci e a média móvel de 200 períodos, todos por volta da região dos 12,70 dólares.
Caso o preço atinja essa zona e mostre sinais de fraqueza, indicando que o repique foi apenas uma correção temporária, um alvo plausível passa a ser a região dos 10,15 dólares. Nesse ponto, há confluência com a média de 200 períodos do gráfico semanal e também com uma área anterior de negociação.
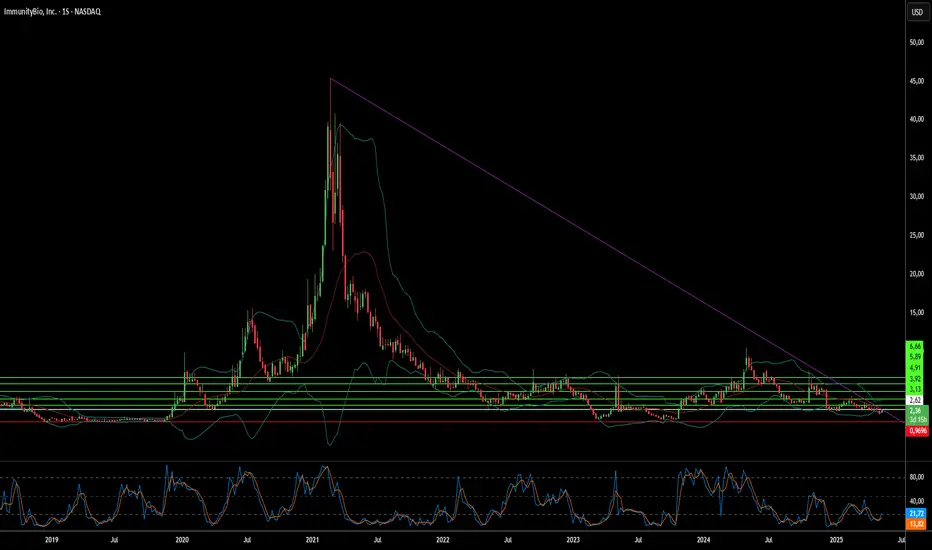
Disclaimer : Esta análise tem caráter puramente informativo e não deve ser interpretada como recomendação de compra ou venda. ImmunityBio: Catalisador para uma Nova Era?A ImmunityBio, Inc. está se destacando como uma força significativa no setor de biotecnologia, movida pelo sucesso e pelo crescente potencial de seu principal ativo de imunoterapia, ANKTIVA® (nogapendekin alfa inbakicept-pmln). A empresa alcançou um marco crucial com a aprovação da FDA do ANKTIVA em combinação com BCG para o tratamento do câncer de bexiga não músculo-invasivo (NMIBC) com carcinoma in situ, resistente ao BCG. Essa aprovação atende a uma necessidade crítica e aproveita o mecanismo inovador do ANKTIVA como um agonista de IL-15, projetado para ativar células imunológicas essenciais e induzir respostas duradouras. Com base nesse avanço, a ImmunityBio está buscando acesso ao mercado global, com pedidos submetidos à EMA e à MHRA para possível aprovação na Europa e no Reino Unido até 2026.
Além do progresso regulatório, a ImmunityBio enfrenta proativamente desafios no atendimento ao paciente, especialmente a escassez de BCG TICE® nos EUA. Por meio de um Programa de Acesso Expandido autorizado pela FDA, a empresa fornece BCG recombinante (rBCG), oferecendo uma alternativa vital e ampliando o acesso ao tratamento, sobretudo em regiões carentes. Essa iniciativa beneficia pacientes e abre um novo canal de mercado para as terapias da ImmunityBio. Comercialmente, o lançamento do ANKTIVA nos EUA está ganhando tração, facilitado por um código J permanente que simplifica a cobrança e amplia a cobertura de seguros, alcançando mais de 240 milhões de beneficiários.
A visão estratégica da ImmunityBio abrange outros tipos de câncer prioritários. A empresa está explorando o potencial do ANKTIVA no câncer de pulmão de células não pequenas (NSCLC) por meio de um ensaio clínico de Fase 3 com a BeiGene. Essa colaboração segue dados promissores de Fase 2, que demonstram a capacidade do ANKTIVA de restaurar a atividade de inibidores de checkpoint em pacientes que progrediram em terapias anteriores, resultando em sobrevida geral prolongada. Esses resultados destacam o amplo potencial do ANKTIVA como uma terapia de citocinas capaz de combater a linfopenia e restaurar a função imunológica em diversos tumores. O desempenho financeiro recente da ImmunityBio reflete esse progresso clínico e comercial, marcado por um aumento significativo na receita, alimentado pelas vendas de ANKTIVA e pelo otimismo dos investidores.  Viés de alta

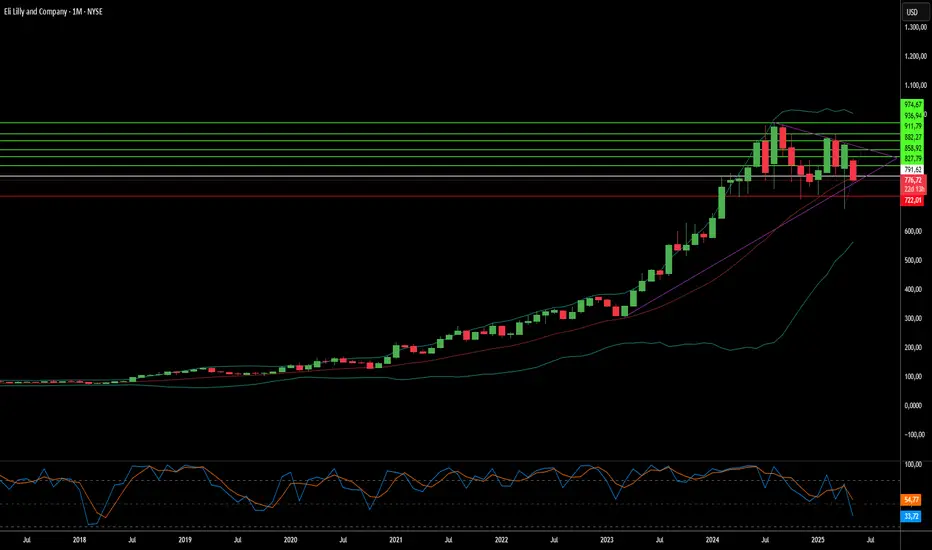
A Lilly Pode Redefinir a Liderança no Mercado de Emagrecimento?A Eli Lilly está rapidamente se consolidando como uma força dominante no crescente mercado de medicamentos para perda de peso, desafiando diretamente a atual líder, a Novo Nordisk. Apesar de sua principal terapia, o Zepbound (tirzepatida), ter chegado ao mercado bem depois do Wegovy (semaglutida), da Novo Nordisk, a Lilly alcançou um sucesso comercial notável. A receita significativa do Zepbound em 2024 reflete sua rápida adoção e forte posicionamento competitivo, levando analistas de mercado a preverem que as vendas do medicamento para obesidade da Eli Lilly superarão as da Novo Nordisk nos próximos anos. Essa ascensão meteórica destaca o impacto de um produto altamente eficaz em um mercado com enorme demanda não atendida.
O sucesso da tirzepatida, princípio ativo tanto do Zepbound quanto do tratamento para diabetes Mounjaro, deriva de seu mecanismo duplo, que atua nos receptores GLP-1 e GIP, oferecendo benefícios clínicos potencialmente superiores. A posição da empresa no mercado foi ainda mais fortalecida por uma recente decisão de um tribunal federal dos EUA, que manteve a determinação da FDA de retirar a tirzepatida da lista de medicamentos em escassez. Essa vitória jurídica impede que farmácias de manipulação produzam versões não autorizadas e mais baratas do Zepbound e do Mounjaro, protegendo a exclusividade de mercado da Lilly e garantindo a integridade da cadeia de suprimento dos produtos aprovados.
Olhando para o futuro, o pipeline da Eli Lilly inclui o promissor agonista oral do receptor GLP-1, o orforglipron. Resultados positivos de estudos clínicos de Fase 3 sugerem seu potencial como uma alternativa prática e não injetável, com eficácia comparável às terapias atuais. Por ser uma molécula pequena, o orforglipron oferece vantagens em escalabilidade de produção e custos, o que pode ampliar significativamente o acesso global, caso seja aprovado. A Eli Lilly está expandindo ativamente sua capacidade de manufatura para atender à crescente demanda por suas terapias incretinas, posicionando-se para capitalizar o vasto e em expansão mercado global de soluções para controle de peso.  Viés de alta

Google em apuros com a Apple AI? Ver os 146 dólares a seguir?Google em apuros com a Apple AI? Ver os 146 dólares a seguir?
A Apple confirmou que está explorando ativamente um navegador da web redesenhado no iPhone, iPad e Mac, com foco na pesquisa baseada em IA. O potencial afastamento do Google como provedor de pesquisa padrão em dispositivos iOS representa um risco direto para o negócio de pesquisa da Alphabet.
As ações da Alphabet caíram US $14,11 (-8,54%) para US $151,09 nas notícias, quebrando abaixo da média móvel de 50 dias em US $ 162,00 e da retração de Fibonacci de 23,6% da alta de fevereiro e baixa de abril, depois de encontrar resistência em 38,2%.
Em relação à máxima de fevereiro, a Alphabet caiu 27,1%, com uma perda de 21,1% no acumulado do ano.
Embora o estoque permaneça acima de sua baixa de 2025 de US $140,53, os níveis de baixa a serem monitorados incluem ~us$145,90. Monster Beverage: Uma Alta Sustentada em Fundamentos Sólidos?A Monster Beverage alcançou recentemente um marco significativo, registrando uma nova máxima após semanas consecutivas de alta. Essa ascensão, superando o pico anterior, reflete uma forte confiança do mercado. Embora a proximidade de um relatório de lucros possa ter inicialmente gerado expectativa, o movimento sustentado sugere que os investidores estão respondendo a fundamentos mais sólidos da empresa.
Um dos principais motores dessa alta é a confiança crescente dos analistas financeiros, demonstrada por várias revisões para cima nas metas de preço. Esse otimismo é reforçado pelo forte apoio de investidores institucionais, que detêm a maioria das ações e têm aumentado ativamente suas posições. Essa forte acumulação institucional proporciona uma base sólida e reflete convicção nas perspectivas futuras da Monster.
O desempenho operacional da empresa, especialmente a resiliência e o crescimento internacional de seu segmento central de bebidas energéticas, sustenta o otimismo dos investidores, compensando com eficácia os desafios em outras áreas, como o mercado de bebidas alcoólicas. Além disso, o agressivo programa de recompra de ações da Monster sinaliza a confiança da administração e eleva o valor para os acionistas. Esses fatores combinados — validação externa, apoio institucional, força operacional e retorno de capital — parecem ser as principais forças que impulsionam as ações da Monster Beverage a novos patamares, apesar de alguns desafios de mercado.  Viés de alta

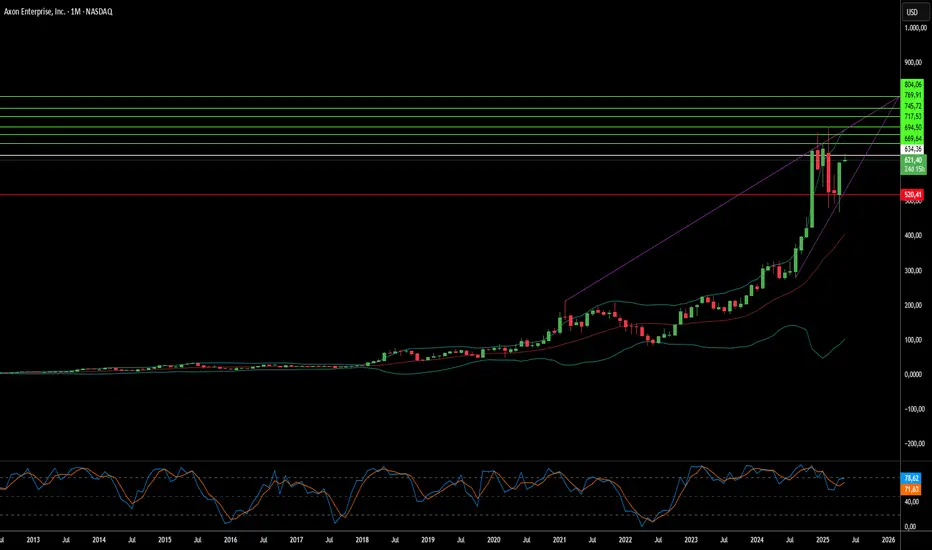
A Ascensão da Axon: Além das Aparências?A Axon Enterprise, líder em tecnologia para segurança pública, projeta um primeiro trimestre robusto em 2025, com analistas prevendo aumentos significativos na receita e no lucro por ação. Essa perspectiva otimista decorre do histórico consistente da empresa em superar as expectativas do mercado. O desempenho é impulsionado por bases sólidas, incluindo a demanda contínua por dispositivos e cartuchos TASER essenciais, além de um crescimento expressivo na divisão de Software & Sensores, alimentado pela expansão da base de usuários, maior adoção de serviços em nuvem e o lançamento bem-sucedido de novos equipamentos, como a câmera Axon Body 4.
A empresa busca ativamente a expansão estratégica, firmando parcerias-chave com organizações como a Skydio, para tecnologia de drones, e a Ring, para integrações de segurança comunitária. Aquisições recentes, como a Dedrone, voltada para segurança do espaço aéreo, fortalecem ainda mais o ecossistema integrado da Axon, projetado para otimizar operações de segurança pública em tempo real. Essas colaborações, aliadas ao lançamento de ferramentas avançadas de inteligência artificial, como o Axon Assistant e o Draft One (para suporte operacional e redação automatizada), destacam o compromisso da Axon com a inovação e sua capacidade de explorar novas oportunidades de mercado, posicionando-a como uma empresa visionária no setor.
Os investidores mantêm elevada confiança, refletida pela forte participação de fundos institucionais e pelas avaliações predominantemente positivas de analistas de Wall Street. Esse apoio financeiro endossa a estratégia de crescimento da Axon e seu perfil de lucratividade em ascensão. Apesar de algumas discussões marginais tentarem associar a trajetória da Axon a questões sociais, o crescimento da empresa está claramente fundamentado em avanços tecnológicos, desenvolvimento estratégico de negócios e na resposta às demandas em evolução das agências de segurança pública globalmente. O foco da Axon na inovação responsável e na criação de soluções integradas reforça os verdadeiros pilares de seu sucesso.  Viés de alta

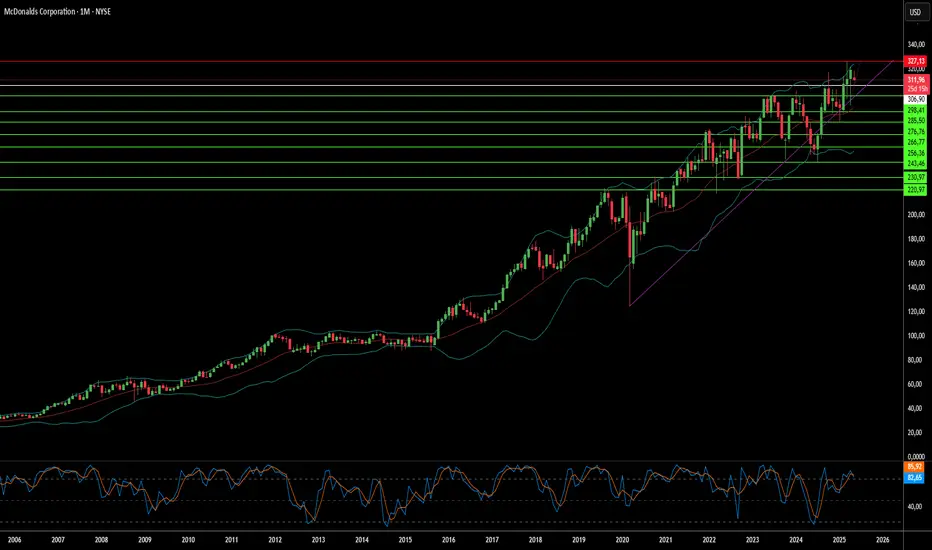
Os Arcos Dourados Estão Apagando?O McDonald's, um ícone global do fast-food, relatou recentemente sua maior queda nas vendas em lojas comparáveis nos EUA desde o auge da pandemia de COVID-19. A empresa registrou uma queda de 3,6% no trimestre encerrado em março, uma retração atribuída, em grande parte, à incerteza econômica e à menor confiança do consumidor devido às políticas tarifárias do presidente Donald Trump. Esse desempenho indica que a natureza imprevisível da guerra comercial está levando os consumidores a reduzir os gastos não essenciais, impactando diretamente até setores aparentemente resilientes como o de fast food, devido à redução nas visitas dos clientes.
A ligação entre o enfraquecimento da confiança do consumidor e os números concretos de vendas é evidente, já que analistas econômicos observam a conversão de dados suaves em dados duros. Embora alguns comentaristas sugiram que os aumentos de preços do McDonald's contribuíram para a queda nas vendas, o momento do declínio coincide diretamente com um período de maior ansiedade relacionada às tarifas e com a contração da economia dos EUA no primeiro trimestre. Isso sugere que, embora os preços sejam um fator, o ambiente macroeconômico mais amplo, moldado pelas tensões comerciais, desempenha um papel fundamental.
Como resposta, o McDonald's está destacando ofertas acessíveis para atrair e reter clientes que enfrentam um cenário econômico desafiador. As dificuldades da empresa refletem as de outras empresas do setor de hospitalidade, que também relatam uma queda nos gastos dos consumidores com refeições fora de casa. A situação do McDonald's é um exemplo claro de como políticas comerciais complexas e a incerteza econômica resultante podem ter consequências amplas, afetando diversos setores e alterando o comportamento do consumidor em um nível fundamental.  Viés de baixa

 Viés de alta

 Viés de baixa

 Viés de alta

A Máquina Silenciosa do Século XXI01 de maio de 2025
: Por que Ter DXC Technology na Carteira é Mais que uma Estratégia — é Visão
Há movimentos no mercado que não gritam. Eles sussurram. Mas para quem tem ouvido treinado, esse sussurro soa como um trovão.
Enquanto a maioria se distrai com os ruídos da superfície — redes sociais, manchetes voláteis, narrativas frágeis —, uma revolução silenciosa segue se consolidando na infraestrutura invisível do sistema financeiro global. No coração dessa mudança, uma palavra: DLT — Distributed Ledger Technology.
A corrida pelas moedas digitais de bancos centrais (CBDCs), a interoperabilidade entre redes permissionadas e sem permissão, a tokenização de ativos e a reconstrução completa das engrenagens que movem os mercados — tudo isso está sendo construído agora, nos bastidores.
A R3, por exemplo, é uma das líderes desse movimento. Seu ecossistema Corda está sendo adotado por bancos centrais, plataformas de liquidação e registros de garantias digitais. Em 2024, o projeto com o HQLAx e a Fnality demonstrou a interoperabilidade real entre redes empresariais, executando reposição intradiária via cross-chain com liquidação em dinheiro sintético. Isso é muito maior do que parece.
E onde entra a DXC Technology nisso?
O papel da DXC: a engrenagem que muitos não veem
A DXC é uma das empresas mais importantes do mundo quando falamos em infraestrutura digital corporativa, serviços de TI de missão crítica, integração entre tecnologias legadas e blockchain, e — aqui está o ponto chave — segurança de grau empresarial para ambientes regulados.
Em projetos como o UK RLN, liderado pelo consórcio bancário do Reino Unido para explorar depósitos tokenizados, a DXC estava presente. Atuando nos bastidores, ela viabiliza que os grandes bancos consigam migrar suas operações para ambientes digitais sem comprometer segurança, compliance ou integridade.
Enquanto muitos se distraem com os protocolos hype do Ethereum, quem constrói a ponte entre o sistema tradicional e o novo paradigma financeiro é justamente empresas como a DXC. Ela não está competindo por atenção. Está construindo as vigas de aço sob as pontes do futuro.
Fibonacci não mente
E para quem opera com o gráfico na mão: a DXC Technology está em uma retração de Fibonacci perfeita, após uma sequência de movimentos de alta sólidos. Os níveis técnicos indicam uma região de compra estratégica. E o mais relevante: a projeção de expansão leva o ativo para níveis ainda não precificados pelo consenso.
Não é uma aposta. É uma leitura estrutural.
Ter DXC na carteira é estar posicionado no setor que ninguém está olhando — ainda
Quando o ciclo de alta da tokenização e das moedas digitais de banco central acelerar — e ele vai acelerar — as empresas que estiverem no cerne da infraestrutura digital do novo sistema financeiro não apenas se valorizarão, mas se tornarão pilares intransponíveis da nova economia digital.
Assim como em 2009/2010 era fácil rir da Amazon sendo apenas uma livraria online, hoje é fácil subestimar a DXC sendo “mais uma empresa de TI”. Mas o que ela faz é muito mais próximo de uma acupuntura tecnológica em sistemas financeiros centenários — e ela é uma das únicas com essa capacidade.
Se você entende o que está sendo construído — e se entendeu o artigo anterior sobre a liderança da R3 e a transformação que o DLT está promovendo — então a DXC Technology está gritando silenciosamente diante de você.
Compre antes que gritem junto.
—
Rafael Lagosta Diniz  Viés de alta

O Blockchain Assume o Controle do Sistema 01 de Maio de 2025
:
Durante décadas, as notas promissórias em papel foram o bastidor silencioso das promessas entre nações. Eram elas que, discretamente, garantiam os aportes financeiros de países membros às grandes instituições de Bretton Woods – Banco Mundial, FMI, bancos de desenvolvimento. Eram a espinha dorsal invisível do multilateralismo. Mas o mundo que se ergue agora não aceita mais bastidores em papel. Ele exige rastreabilidade, automação, verdade única e, acima de tudo, controle programável. Assim nasceu o Projeto Promissa.
O nome não foi escolhido à toa. Em latim, “promissa” é promessa. Mas não qualquer promessa – é uma promessa que migra da subjetividade política para a frieza inegociável do código. Essa é a verdadeira transição: sair do campo moral da confiança entre Estados e cair na malha técnica da verificabilidade automática. Uma virada civilizatória silenciosa.
A estrutura antiga das notas promissórias exigia reconciliação constante, burocracia artesanal, papelada física entre ministérios da Fazenda, bancos centrais e os próprios bancos multilaterais. Isso não era um problema para o sistema – era parte dele. Era assim que se mantinham zonas de opacidade, prazos elásticos, espaços para negociação informal. O que o BIS, o Banco Nacional Suíço e o Banco Mundial fizeram agora foi enterrar esse modelo.
Com o Projeto Promissa, surge uma plataforma de prova de conceito (PoC) baseada em tecnologia de contabilidade distribuída – a famosa DLT, que sustenta blockchains como Ethereum. Mas o objetivo aqui não é descentralização no sentido libertário. Ao contrário: é centralização elegante, coordenada, programada. É a digitalização total dos compromissos multilaterais. É transformar obrigações estatais em tokens soberanos com vida própria, que podem ser monitorados em tempo real, auditados em cadeia, transferidos sem fricção – e, se necessário, executados automaticamente. A isso se chama eficiência. Mas o que está sendo verdadeiramente alcançado é vigilância operacional dos compromissos entre Estados. Um novo tipo de diplomacia algorítmica.
Participaram da prova sete países, o FMI como observador e as instituições de sempre como protagonistas. O Banco Mundial se orgulha do avanço, chamando a plataforma de “exemplo poderoso de como o blockchain pode ser usado para o bem global”. Palavras cuidadosamente escolhidas. Porque o “bem global” aqui significa criar uma única fonte de verdade digital sobre quem deve, quanto deve, quando deve – e quem poderá intervir caso falhe.
O sistema é tecnicamente viável, funcional, ajustável. Ele funciona, e isso basta. Os discursos de Morten Bech (BIS) e Jorge Familiar (Banco Mundial) soam entusiasmados: eficiência, transparência, escalabilidade. Mas para quem lê com olhos treinados, está claro o que se quer: previsibilidade absoluta na arrecadação e execução das promessas feitas à máquina do desenvolvimento. Cada token emitido será uma linha de código vinculando soberania nacional ao sistema financeiro digitalizado global. Não mais só promessas. Agora são compromissos codificados.
É aqui que começa a verdadeira tokenização estatal. Não de ativos privados, não de imóveis ou ações, mas da própria estrutura de obrigações soberanas. É aqui que a promessa vira produto financeiro com rastreamento em tempo real. É o nascimento de um novo tipo de compliance global: a tokenização da política fiscal multilateral.
E não se engane: esse é apenas o começo. Se funcionou para promissórias, funcionará para títulos públicos, acordos de cooperação, repasses internacionais, dívidas de carbono, swaps climáticos. Uma vez que a infraestrutura esteja aceita, o resto é interface. E todos os fluxos de dinheiro soberano se tornarão dependentes desse modelo de “verdade única” – gerido por quem controlar a camada base da DLT.
O que morreu foi a política de bastidores. O que nasceu é a governança algorítmica da nova ordem financeira internacional. O Projeto Promissa não é só um experimento técnico – é um anúncio silencioso: a era das promessas entre nações vai ser escrita em código. E o código não esquece. O código não negocia. O código executa.
Rafael Lagosta Diniz  Educacional

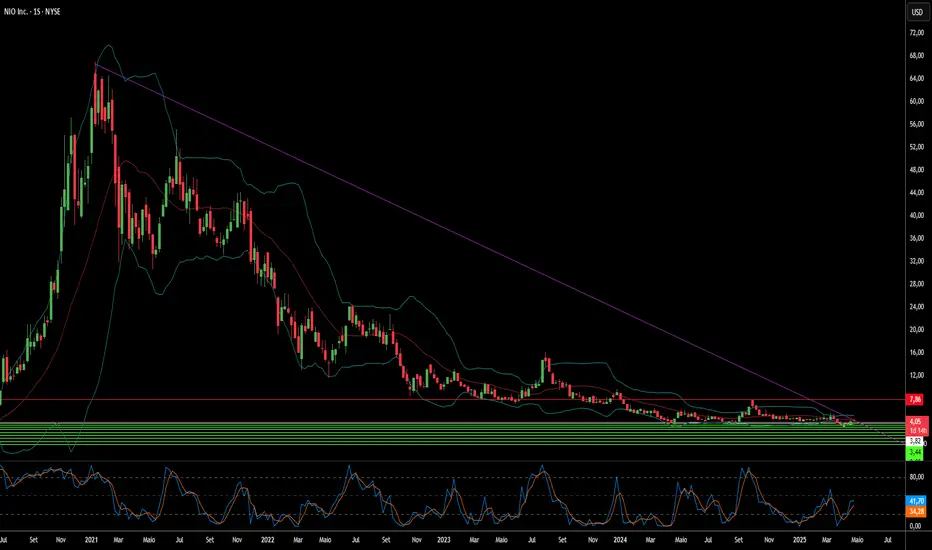
A ambição da Nio está superando a realidade?A fabricante chinesa de veículos elétricos Nio enfrenta desafios significativos, apesar de iniciativas estratégicas, como o recente lançamento da marca Firefly. Reconhecida por sua inovação e sucesso, especialmente pela tecnologia de troca de baterias, a Nio agora lida com crescente concorrência doméstica, desaceleração econômica e prejuízos financeiros significativos, evidenciados pelo baixo preço de suas ações e valor de mercado. Sua trajetória, particularmente a ambiciosa expansão global, parece cada vez mais pressionada por obstáculos externos e desafios tecnológicos que ameaçam sua sustentabilidade a longo prazo.
Entre os principais desafios estão os crescentes riscos geopolíticos. As tensões comerciais entre grandes potências globais, incluindo a possibilidade de tarifas impostas por EUA e Europa, comprometem diretamente o acesso da Nio aos mercados internacionais e suas perspectivas de crescimento. Mais grave ainda, a questão não resolvida envolvendo Taiwan representa um risco significativo de conflito, como uma possível invasão chinesa, seguida de embargos internacionais. Esse cenário poderia interromper as cadeias globais de suprimento, especialmente de componentes críticos, como semicondutores essenciais para veículos elétricos, paralisando a produção e as vendas da Nio.
Além disso, a Nio está envolvida em uma dispendiosa corrida tecnológica, especialmente no desenvolvimento de condução autônoma, competindo com líderes globais como a Tesla. Embora a Nio adote uma abordagem multissensor, incorporando LiDAR em seu sistema Navigate on Pilot Plus (NOP+), a estratégia baseada exclusivamente em visão da Tesla, aliada à sua vasta coleta de dados, representa um desafio formidável. Ambas as empresas enfrentam obstáculos, e, diante da complexa tarefa de aprimorar a tecnologia autônoma em ambientes diversos, a Nio precisa não apenas acompanhar os avanços tecnológicos, mas também navegar por regulamentações complexas e executar suas estratégias com precisão para competir eficazmente e justificar seus elevados investimentos nesse setor.  Viés de baixa

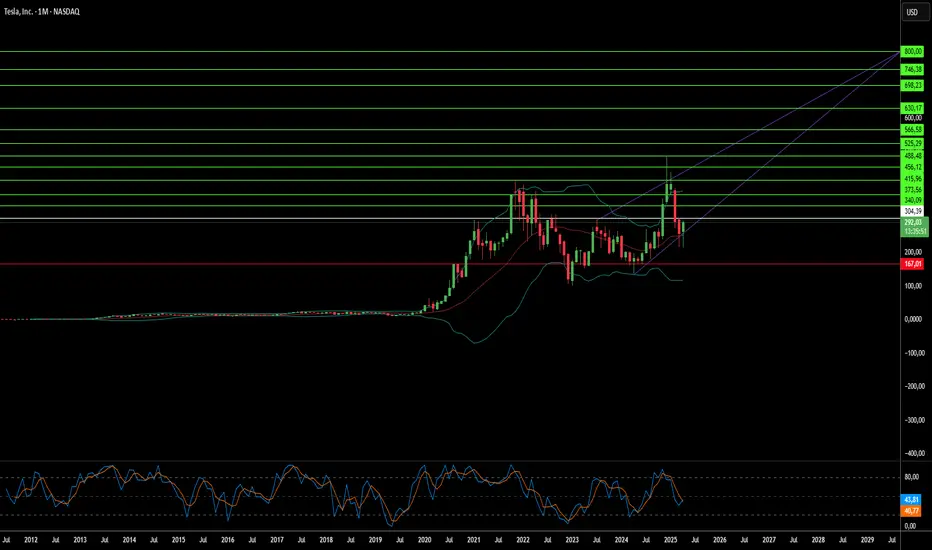
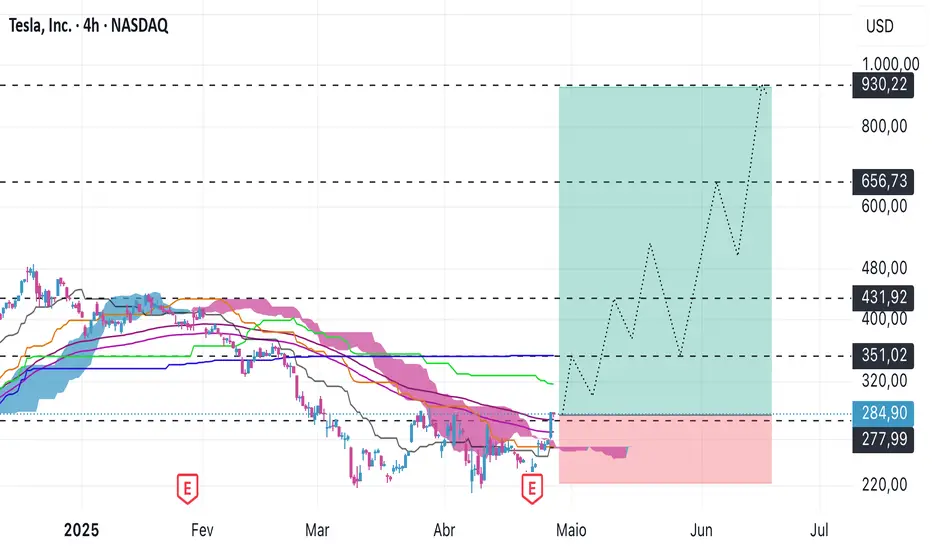
A Recuperação das Ações da Tesla Está Próxima?As ações da Tesla enfrentaram volatilidade recente, impulsionada, em parte, pelos números de entregas do primeiro trimestre de 2025, que ficaram abaixo das expectativas de alguns analistas. Apesar disso, diversos fatores apontam para um potencial de valorização no preço das ações. Com as ações cotadas em cerca de US$ 292 no final de abril de 2025, investidores estão atentos a catalisadores que possam impulsionar o sentimento positivo e elevar a valorização da empresa de veículos elétricos e energia.
Fatores que sugerem uma possível recuperação incluem confiança interna expressiva e o aguardado lançamento de um serviço de robotáxis. Um membro do conselho da Tesla e cofundador da Airbnb recentemente investiu mais de US$ 1 milhão em ações da TSLA, marcando a primeira compra interna significativa em cerca de cinco anos. Esse movimento reflete forte otimismo interno. Além disso, o lançamento planejado para junho de um serviço de robotáxis em Austin, Texas, utilizando veículos Model Y com condução autônoma, é visto como um marco transformador, capaz de gerar novas fontes de receita e redefinir a posição de mercado da Tesla.
Ampliando o otimismo, há uma movimentação expressiva no mercado de opções, com um investidor relevante fazendo uma aposta significativa em uma alta no curto prazo por meio de opções de compra "out of the money". Embora as entregas do primeiro trimestre abaixo das projeções e preocupações com fatores externos tenham pressionado as ações anteriormente, a combinação de confiança interna, o iminente lançamento de um serviço disruptivo e apostas agressivas em opções sugere que o mercado está prestes a reagir fortemente a desenvolvimentos positivos. Os investidores acompanham de perto a execução bem-sucedida da estratégia de robotáxis como um fator decisivo para o desempenho futuro das ações.  Viés de alta

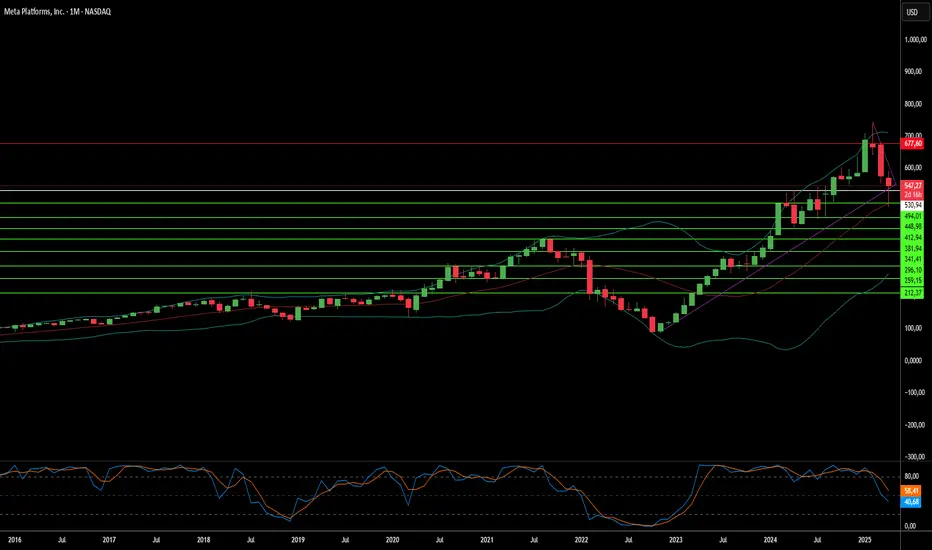
A Queda é Inevitável?Apesar de seu vasto alcance e presença no mercado, a Meta Platforms enfrenta desafios crescentes que sugerem um futuro potencialmente turbulento. Embora pareça dominante, a empresa está cada vez mais vulnerável a pressões legais, regulatórias e competitivas. Esses obstáculos ameaçam corroer sua estabilidade financeira e transformar seu modelo de negócios.
Uma área crítica de preocupação é o custo humano da moderação de conteúdo. A Meta enfrenta processos judiciais na África, que alegam danos psicológicos severos a moderadores expostos a conteúdos perturbadores. Essas ações, especialmente em Gana e no Quênia, argumentam que a Meta é responsável pelo bem-estar desses trabalhadores terceirizados, citando falta de apoio adequado e exploração. Uma derrota nesses casos poderia estabelecer precedentes dispendiosos, obrigando a Meta a investir significativamente ou reestruturar suas operações globais de moderação, além de enfrentar passivos substanciais.
Paralelamente, a Meta enfrenta um escrutínio regulatório crescente, especialmente na Europa. Multas recentes da UE, sob a Lei de Mercados Digitais, destacam a intenção de controlar como as gigantes da tecnologia gerenciam dados de usuários e mantêm sua dominância de mercado. Essas penalidades, incluindo uma multa significativa sobre o modelo de "consentir ou pagar" e outra por práticas comerciais injustas, sinalizam uma tendência global de fiscalização mais rigorosa, que pode limitar o modelo de negócios publicitário da Meta. A isso soma-se o processo antitruste da FTC nos EUA, que busca reverter as aquisições do Instagram e WhatsApp, alegando práticas anticompetitivas. A possível separação forçada dessas plataformas altamente lucrativas representa uma ameaça existencial, já que o Instagram, por si só, responde por uma parcela significativa da receita publicitária da Meta.
Esses desafios legais e regulatórios interligados, combinados com a intensa competição no cenário digital e o retorno incerto de grandes investimentos, como o Metaverso, criam uma perspectiva desafiadora para a Meta. O impacto cumulativo dessas pressões pode afetar significativamente sua lucratividade, participação de mercado e percepção pública. Navegar nesse ambiente complexo exige que a Meta enfrente essas questões de forma eficaz ou corra o risco de uma queda substancial.  Viés de baixa

Viés de alta 
 Viés de alta

FLG ..."O renascimento"Flagstar Financial (FLG) está cotada hoje a US$ 10,99. E quando olho para esse preço, em contraste com a estrutura real da empresa, o que vejo é uma distorção evidente. A empresa carrega mais de US$ 100 bilhões em ativos, US$ 69 bilhões em empréstimos, US$ 75,9 bilhões em depósitos e um patrimônio líquido de US$ 8,2 bilhões. Isso, para mim, não é uma microcap qualquer tentando sobreviver. É uma instituição regional robusta que foi temporariamente esmagada pela aversão ao setor bancário — mas que permanece inteira.
É nesse tipo de contexto que eu gosto de comprar: quando o preço sugere falência, mas os números gritam estabilidade. O mercado pode estar precificando uma ruína que simplesmente não se confirma nos balanços.
No dia 25 de abril, a Flagstar vai divulgar seus resultados do primeiro trimestre de 2025. Isso acontece às 6h (horário do leste dos EUA), seguido por uma teleconferência com o CEO Joseph Otting às 8h. Otting, vale lembrar, não é um executivo qualquer — foi Controlador da Moeda nos Estados Unidos, nomeado durante o governo Trump. Ou seja, entende profundamente o sistema financeiro e sua máquina regulatória. Um CEO com esse perfil não entra em uma operação bancária à toa.
O comportamento do papel no intraday de hoje chamou a atenção. Fechamento forte, absorção clara de oferta. Isso me diz que há defesa — alguém está segurando o papel com intenção. Em geral, isso antecipa movimento. Especialmente quando há um evento programado tão próximo.
Minha projeção para FLG está entre US$ 25,88 e US$ 30,78. Nada mais, nada menos do que 135% a 180% de upside a partir dos níveis atuais. Isso não é uma previsão aleatória — é uma leitura técnica baseada em padrões gráficos clássicos de reversão e estruturação de fundo em "cidade forte". A ideia é simples: não se trata apenas de um repique técnico, mas de um reposicionamento institucional.
O mercado, quando percebe que errou no preço de um ativo bancário sólido, corrige com pressa. Porque a janela de entrada é curta. Quando bancos regionais mostram resiliência e mantêm suas operações intactas após o caos, o efeito costuma ser uma reprecificação violenta. E é aí que quero estar posicionado.
Rafael lagosta Diniz  Viés de alta

 Viés de alta

A IA Pode Desenvolver o Próximo Escudo da América?A Palantir Technologies está estrategicamente posicionada na vanguarda de uma potencial iniciativa transformadora de defesa dos EUA: o sistema de defesa antimísseis “Golden Dome”. Como parceira essencial de um consórcio liderado, segundo informações, pela SpaceX e que inclui a Anduril Industries, a Palantir é uma das principais candidatas a participar significativamente neste projeto de bilhões de dólares. O Golden Dome visa desenvolver um escudo de próxima geração, interconectado, contra ameaças avançadas de mísseis, com ênfase no rápido desenvolvimento e integração de sensores espaciais e capacidades defensivas diversas, superando os cronogramas tradicionais de aquisição.
Dentro desse ambicioso escopo, o papel da Palantir aproveita sua competência principal em IA e análise de dados em larga escala. Espera-se que a empresa forneça a plataforma de software fundamental para processar e interpretar dados de centenas ou milhares de satélites de rastreamento, criando consciência situacional em tempo real e viabilizando respostas coordenadas na complexa rede de defesa. Essa participação também pode se beneficiar de abordagens inovadoras de aquisição, como o modelo de subscrição proposto pela SpaceX, garantindo, potencialmente, fluxos de receita estáveis e de longo prazo para a Palantir.
Os sucessos recentes destacam a prontidão da Palantir para um papel tão exigente. A rápida adoção do seu Sistema Maven Smart, adotado pela OTAN, valida suas capacidades de IA em ambientes militares de alto risco, enquanto sua parceria com a Vatn Systems demonstra a utilidade de sua plataforma na modernização e escalabilidade da produção de defesa. Garantir uma posição chave no Golden Dome representaria uma grande vitória estratégica, solidificando a ascensão da Palantir como uma força disruptiva no setor de tecnologia de defesa e evidenciando um significativo potencial de crescimento à medida que ajuda a moldar o futuro da segurança nacional.  Viés de alta

O verdadeiro ouro digital
## **Starbox Group Holdings: Uma Joia Asiática no Auge da Revolução Digital**
Em tempos onde dados se tornaram o novo petróleo e a inteligência artificial domina o debate estratégico global, poucas empresas se destacam com uma proposta tão clara, poderosa e bem posicionada quanto a **Starbox Group Holdings Ltd.**
Estou falando de uma companhia que não apenas participa da revolução digital — ela **a conduz** em seu mercado.
---
### 🌐 Tecnologia, Eficiência e Escalabilidade: Tudo no Mesmo Lugar
A Starbox nasceu na Malásia, no coração do sudeste asiático, uma região em plena ascensão digital. Diferente de tantas empresas que se limitam a oferecer soluções isoladas, ela desenvolveu um **ecossistema completo e integrado** para **impulsionar pequenas e médias empresas (PMEs)** — um dos segmentos mais potentes e mal atendidos do mundo atual.
Entre seus pilares de atuação estão:
- **Soluções de marketing digital alimentadas por inteligência artificial**
- **Tecnologia de cashback para fidelização e crescimento de receita**
- **Integração com sistemas de pagamentos digitais**
- **Conectividade com tecnologia blockchain**
Essa integração faz da Starbox uma empresa **única**, pois atende a PMEs com a mesma sofisticação tecnológica que antes era acessível apenas para grandes corporações.
---
### 💎 Por Que Acredito Que É Uma Joia?
A estrutura da Starbox foi desenhada com **visão de longo prazo**, flexível o suficiente para atender mercados locais — e robusta o bastante para escalar globalmente. Seu modelo é modular, adaptável, e já provou ser eficaz em ambientes desafiadores.
E mais importante: a empresa **não está presa a uma única vertical de receita**. Ela atua como um verdadeiro “hub digital”, monetizando o comportamento de consumo, os dados transacionais e a própria infraestrutura tecnológica.
Se isso ainda não parece suficiente, considere o cenário: a digitalização acelerada de países emergentes, o aumento do uso de carteiras digitais, o boom do e-commerce regional e o fortalecimento das redes de fidelidade por cashback. Tudo isso converge diretamente com os produtos que a Starbox já oferece.
---
### 🧠 Tecnologia de Ponta, Pensamento Estratégico
A inteligência por trás da plataforma de marketing da empresa é de última geração. Trata-se de uma tecnologia capaz de **entregar campanhas com segmentação cirúrgica**, oferecendo resultados reais para quem mais precisa: o pequeno comerciante.
Além disso, a Starbox conecta sua operação à blockchain, adicionando camadas de **segurança, rastreabilidade e transparência**, elementos essenciais na nova economia digital.
Não estamos falando de protótipos ou projetos em estágio embrionário. Trata-se de uma **tecnologia validada, testada, aplicada e em expansão real**.
---
### 🚀 A Oportunidade Está no Timing
Estamos diante de um raro ponto de inflexão:
- A empresa tem **produto validado**
- O modelo é **repetível e escalável**
- O mercado asiático está **em plena ebulição**
- E a Starbox está posicionada com **vantagem competitiva real**
Poucas empresas reúnem essas características no timing ideal. Normalmente, quando se percebe esse tipo de estrutura, a janela já se fechou. Aqui, a janela está **escancarada**.
---
### 🌱 O Foco Onde Poucos Enxergam
Enquanto gigantes globais olham para os grandes players, a Starbox se posiciona estrategicamente junto aos pequenos. E isso não é pouco. Os micro e pequenos empreendedores **movem mais de 50% da economia do sudeste asiático**, e são justamente eles os mais carentes de soluções integradas, acessíveis e eficazes.
Essa escolha estratégica revela não apenas inteligência — mas **sensibilidade de mercado**. A Starbox está conectando o futuro digital a quem mais precisa dele, criando uma base sólida de adoção e fidelidade nos mercados que mais crescem no planeta.
---
### 🔮 Por Que Estou Trazendo Isso a Você
A Starbox é uma dessas raras empresas com base tecnológica sólida, modelo de negócios inteligente, presença geográfica estratégica e visão global.
Ela representa exatamente o tipo de oportunidade que eu gosto de identificar: **empresas que resolvem problemas reais, com soluções escaláveis e timing perfeito de mercado.**
Mais do que promessas, a Starbox já entrega. E está apenas começando.
---
### ✉️ Vamos Conversar?
Se você é o tipo de investidor que não segue o fluxo — mas busca se antecipar a ele — recomendo olhar com atenção para esta empresa.
Trata-se de uma oportunidade de estar posicionado **ao lado de uma operação enxuta, tecnológica, e com alta capacidade de multiplicação**, dentro de um dos mercados mais férteis do mundo atualmente.
Estou à disposição para discutir mais detalhes e apresentar o racional completo de mercado por trás desse movimento. Acredito que esta é uma conversa que pode fazer toda a diferença — hoje e no futuro.
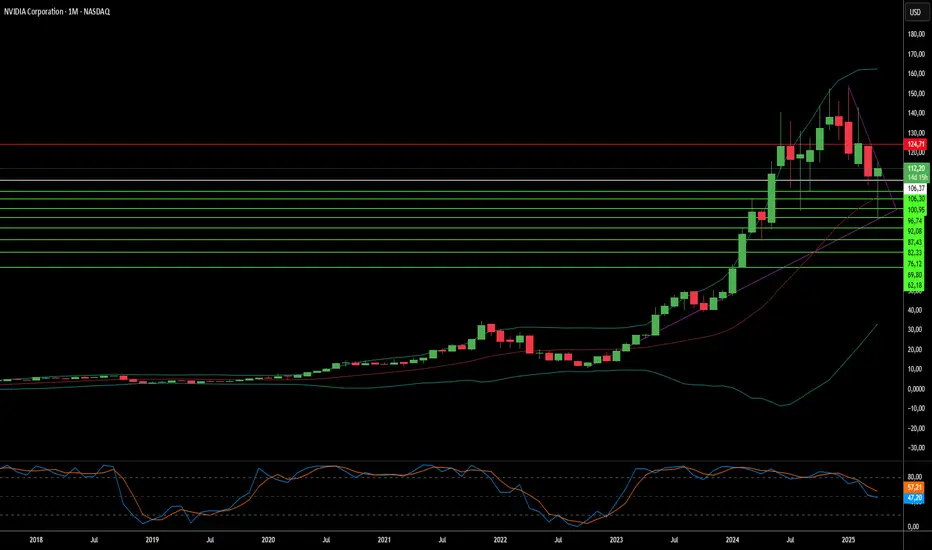
🦞🦞🦞 Chips sob Pressão: Que Sombras Pairam sobre o Caminho da Nvidia?Embora a Nvidia continue sendo uma força dominante na revolução da IA, sua trajetória impressionante enfrenta crescentes pressões geopolíticas e da cadeia de suprimentos. As recentes restrições de exportação dos EUA, direcionadas às vendas do avançado chip de IA H20 para a China, resultaram em uma significativa perda de US$ 5,5 bilhões e na perda de acesso a um mercado crucial. Essa ação, motivada por preocupações com a segurança nacional no contexto da crescente rivalidade tecnológica entre EUA e China, destaca os riscos financeiros e estratégicos enfrentados diretamente pela gigante dos semicondutores.
Em resposta a esse ambiente volátil, a Nvidia está iniciando uma diversificação estratégica de sua capacidade de fabricação. A empresa lidera uma iniciativa de investimento de grande escala, que pode chegar a US$ 500 bilhões, para construir infraestrutura de IA e capacidades de produção de chips dentro dos Estados Unidos. Isso envolve colaborações críticas com parceiros estratégicos, como a TSMC no Arizona, a Foxconn no Texas e outros, com o objetivo de aumentar a resiliência da cadeia de suprimentos e lidar com as complexidades das tensões comerciais e possíveis tarifas.
Apesar dessas medidas proativas, as operações principais da Nvidia continuam fortemente dependentes da Taiwan Semiconductor Manufacturing Co. (TSMC) para a produção de seus chips mais avançados, principalmente em Taiwan. Essa concentração expõe a Nvidia a riscos significativos, especialmente considerando a sensibilidade geopolítica da ilha. Um conflito que interrompa as fábricas da TSMC em Taiwan poderia desencadear uma escassez catastrófica de semicondutores no mundo todo, paralisando a produção da Nvidia e causando devastadoras repercussões econômicas globais, estimadas em trilhões de dólares. Navegar com sucesso por esses riscos interligados de mercado, da cadeia de suprimentos e geopolíticos é o desafio crítico que definirá o futuro da Nvidia.  Viés de baixa

A Eficiência Pode Derrubar os Titãs da IA?O Google entrou estrategicamente na próxima fase da competição por hardware de IA com o Ironwood, sua sétima geração de Unidade de Processamento Tensorial (TPU). Além da aceleração geral de IA, o Google projetou o Ironwood especificamente para inferência – a tarefa crítica de executar modelos de IA treinados em escala. Esse foco estratégico sinaliza um investimento na "era da inferência", na qual o custo e a eficiência na implementação da IA, e não apenas seu treinamento, tornam-se fatores decisivos para adoção corporativa e lucratividade. Isso posiciona o Google em competição direta com gigantes como NVIDIA e Intel.
O Ironwood oferece avanços significativos em poder computacional e, mais importante, em eficiência energética. Seu maior diferencial competitivo pode ser o desempenho otimizado por watt, com teraflops impressionantes e largura de banda de memória consideravelmente maior que a geração anterior. O Google afirma que o chip quase dobra a eficiência energética, resolvendo desafios operacionais críticos, como consumo de energia e custos em implantações de IA em larga escala. Esse foco na eficiência, combinado com mais de uma década de integração vertical no design das TPUs, resulta em um sistema integrado de hardware e software altamente otimizado, capaz de oferecer vantagens substanciais em custo operacional total.
Ao priorizar a eficiência na inferência e aproveitar seu ecossistema integrado – que inclui rede, armazenamento e softwares como o sistema de execução Pathways – o Google busca conquistar uma fatia significativa do mercado de aceleradores de IA. O Ironwood é posicionado não apenas como um chip, mas como o motor dos modelos avançados do Google, como o Gemini, e a base para sistemas de IA complexos e multiagentes no futuro. Essa estratégia abrangente desafia diretamente o domínio da NVIDIA e as ambições crescentes da Intel em IA, sugerindo que a batalha pela liderança em infraestrutura de IA está se intensificando em torno da economia da implementação.  Viés de alta