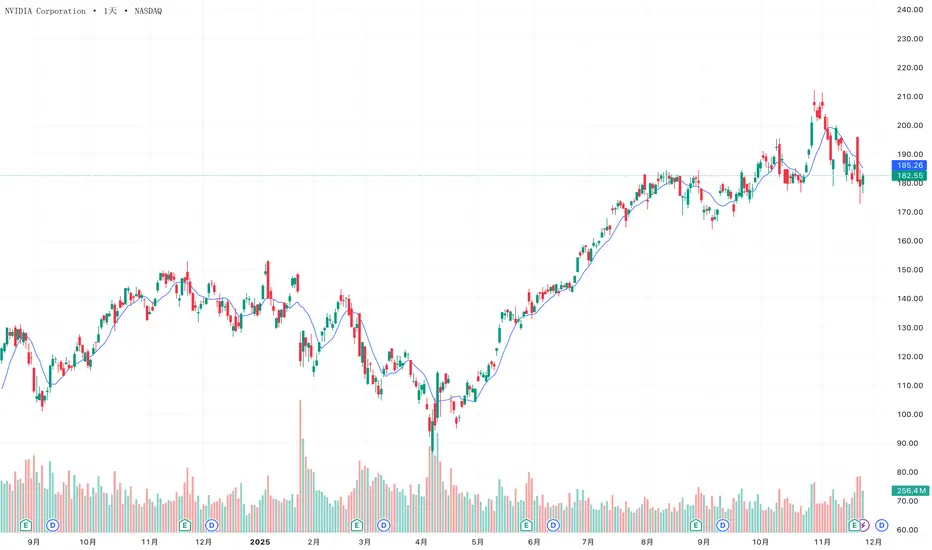
CRDO📌 Credo——今年最热门的AI概念股之一。股价涨幅近200%,季度业绩屡创新高,管理层业绩超出预期37%。目前的股价不仅反映了其成功,更展现了其近乎完美的未来前景。 以下分析该股估值过高且回调风险高的原因。 1. 估值 2026年预期市盈率约为60倍,2027年约为48倍。 相比之下,英伟达的市盈率约为45倍。 市销率36倍。 即使增长强劲,这样的估值也容不得半点差错。季度业绩哪怕出现轻微下滑,都可能导致市盈率大幅下降。由A3MInvestments提供2
Options shorting! The downtrend continues“ HOOD ” ,Options shorting! The downtrend continues做空由peter-bit提供0
金融界被低估最严重的赌注?随着电影《大空头》(The Big Short)原型、传奇投资者迈克尔·伯里(Michael Burry)大举建仓这家政府资助企业,房地美(Freddie Mac)正处于关键的转折点。该公司目前的场外交易价格仅为其潜在价值的一小部分,它已从单纯的抵押贷款担保人转型为拥有强大人工智能专利、零信任网络安全架构和自动承保系统的技术强国,其承保系统可为贷款人每笔贷款节省约1,700美元。目前该股交易价格远低于账面价值,但伯里预计,私有化后的估值将达到账面价值的1.25至2倍。如果监管不确定性得以解决,这将意味着巨大的上涨空间。 私有化的核心论点在于结束“净值扫荡”(Net Worth Sweep)、建立资本储备并最终重新上市。然而,重大障碍依然存在,特别是美国财政部持有的79.9%普通股认股权证,这是一个巨大的稀释悬念,长期压制着股价。尽管面临这些挑战,房地美的运营基本面依然强劲:房地产市场表现出韧性,拖欠率低至2.12%左右;公司十多年来首次保留收益;作为美元霸权的支柱,其地缘政治重要性使其在战略上对美国金融力量不可或缺。 除了传统的抵押贷款业务,房地美的知识产权护城河还包括利用机器学习做多由UDIS_View提供1
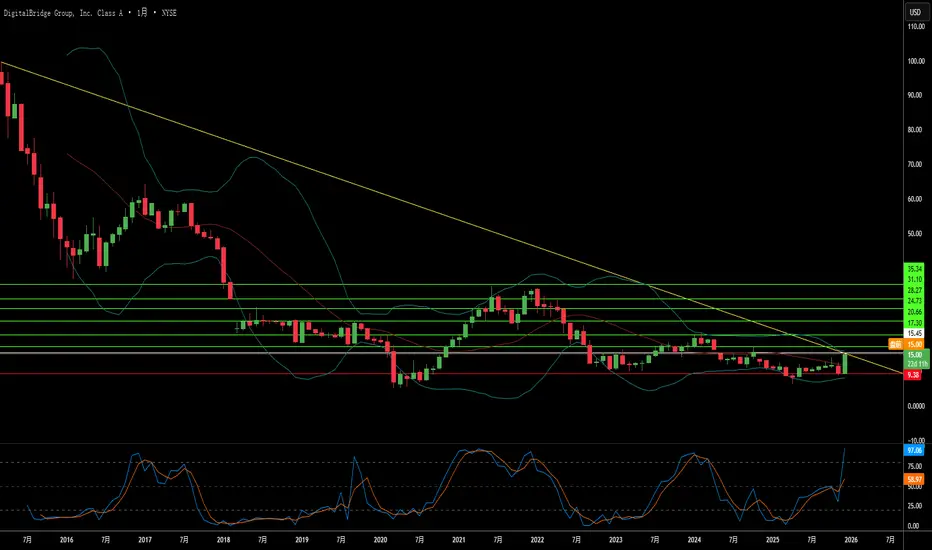
电力基础设施能否在AI竞赛中超越硅?据报道软银收购DigitalBridge标志着AI价值链的根本性转移——从半导体转向为其供电的物理基础设施。DigitalBridge拥有20.9吉瓦的电力组合,使其成为AI规模化的守门人,解决当前行业最大瓶颈:并网电力容量。虽然芯片供应已稳定,但3-5年的并网排队延误以及PJM容量拍卖价格从29美元暴涨至329美元/兆瓦-日,显示电力获取已成为决定竞争优势的关键因素。软银1000亿美元的“伊邪那岐计划”(AI半导体项目)需要立即部署的基础设施,而这在商业合理时间内无法新建,这使得DigitalBridge现有的“电力银行”成为无可替代的战略资产。 交易逻辑超越房地产基本面,延伸至主权AI时代的地缘政治布局。DigitalBridge通过Vantage、Switch和Scala拥有的多元化全球布局,提供了各国日益要求的数据主权所需的地域分布。Switch的Tier 5 Platinum数据中心受950多项专利保护(涵盖热管理和安全协议)保护,为关键政府负载构建了难以逾越的护城河。然而,CFIUS审查构成重大执行风险;外国持有托管国防部机密数据的基础设施很可能需要运营隔离或剥离敏感资产D做多由UDIS_View提供1
阿里巴巴回调至关键支撑区在 9 月创下新高后,阿里巴巴的股价在过去数月进入整理阶段。目前价格已回落至一个值得关注的技术区域——此前的突破压力位如今转化为支撑,同时也临近 200 日移动平均线。与此同时,11 月底的交易更新优于市场预期,并显示 AI、云业务以及中国电商板块持续取得进展。 股价收窄、基本面扩张,这次回调是否正在酝酿新的机会?让我们进一步观察。 AI 引擎持续推动增长 阿里巴巴于 11 月 25 日发布了强劲更新。若不计入高鑫零售与银泰,总收入同比增长 15%。云智能收入同比增长 34%,AI 相关产品收入更连续第九个季度保持三位数增长。随着阿里巴巴全栈 AI 的采用度不断提高,AI 服务目前已占对外云收入的 20% 以上。 中国电商业务同样有所改善。客户管理收入(CMR)同比增长 10%,反映用户参与度与交易活动增强。即时零售(Quick Commerce)表现突出,收入同比增长 60%,并在订单结构、履约效率与单位经济性方面较年初显著提升。管理层也确认,目前增加投资旨在构建长期领导地位,尽管短期内自由现金流承压。 压缩走势来到关键决策点 从技术面来看,阿里巴巴股价持续在收由Capital.com提供0
从主升波延伸出来的隐含承压价位,借助曾经的回撤来告诉我们那个价位有订单等待成交,第一次没有成交完借助曾经的回撤来告诉我们那个价位有订单等待成交,第一次没有成交完,所有价格回撤后下跌,但是那个价位可能会继续对价格走势有吸引。逻辑上是只要机构在100元价位的1万手订单不止损,那么100元这个价位就是会吸着价格回到100元去。so,通过k线走势可以判断有没有成交完,成交差不多没有,成交差不多则意味着100元价位已经失去大部分吸引力了教学由magican-1412提供0
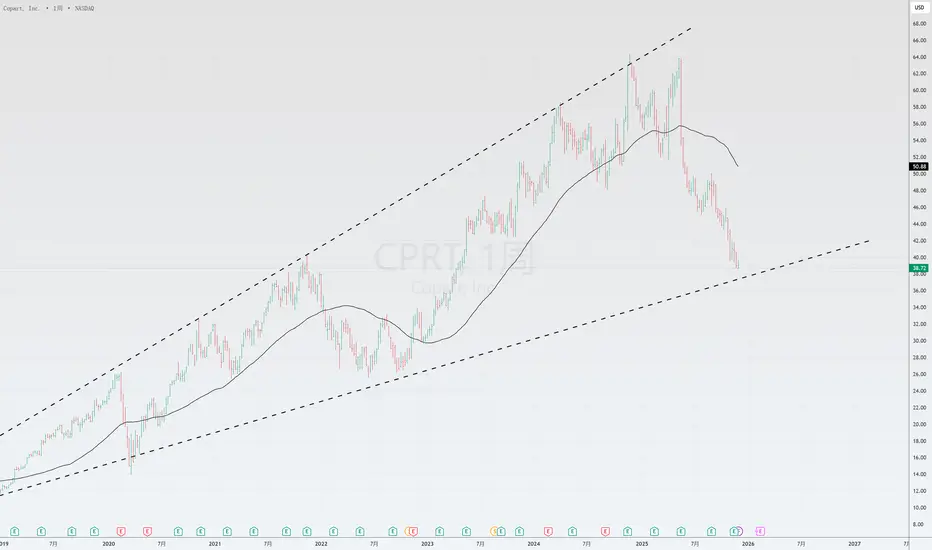
CPRTCopart——十年长线投资之选 在与RB Global (RBA) 的双寡头垄断格局中,CPRT 堪称长期投资组合中的优质资产。其高利润率、卓越的股本回报率 (ROIC)、零负债且现金充裕的资产负债表是其坚实的基础。由A3MInvestments提供11
家公司能拥有海底吗?Kraken Robotics 已崛起为海底情报领域的霸主,乘着三大超级趋势:海底基础设施武器化、全球向海上风电的能源转型、传统声呐系统技术过时。公司合成孔径声呐(SAS)技术实现与距离无关的3厘米分辨率,比传统系统高15倍;耐压SeaPower电池彻底解决困扰数十年的自主水下航行器续航瓶颈。这道受31项已授权专利(19个专利族)保护的技术护城河,将Kraken从一家小众传感器厂商转变为垂直整合的海底情报平台。 财务蜕变印证了战略定位。2025年第三季度收入同比增长60%至3130万美元,毛利率扩大至59%,调整后EBITDA激增92%至800万美元。现金储备达1.266亿美元(较上年增长750%)构成坚固堡垒,为双重战略提供弹药:通过北约“关键海底基础设施”计划实现有机增长,以及战略收购(如1700万美元收购3D at Depth,新增海底LiDAR能力)。自2023年以来市场1000%的重估并非投机泡沫,而是对Kraken掌控新兴蓝色经济关键基础设施的根本认可。 地缘政治紧张加速需求,北溪管道爆炸成为国防采购的拐点。北约“波罗的海哨兵”任务及联盟保护97%互联网流量所依赖的海底做多由UDIS_View提供11
数据巨头能否熬过自己的成功?Snowflake Inc.(纽交所:SNOW)正处于关键十字路口,面临报告所述的“多重逆风完美风暴”。尽管2026财年第三季度营收达到12.1亿美元(同比增29%),超出分析师预期,但股价暴跌,因为投资者关注增长放缓和令人担忧的前瞻指引。这家曾经代表云数据仓库霸主的公司,如今正在多条战线与激进竞争对手、技术范式转变以及从根本上改变SaaS估值的宏观压力作战。 报告指出了几大结构性威胁正在侵蚀Snowflake的竞争地位。Databricks已成为上升力量,最新估值1000亿美元,而Snowflake市值约880亿美元,前者营收年增长超50%,后者仅29%。Apache Iceberg的兴起——一种开放表格式,让客户可以将数据存在廉价对象存储而非Snowflake专有系统——威胁吞噬公司高毛利存储收入。此外,净收入留存率(NRR)从超过150%的峰值降至125%,显示企业客户已趋饱和,现有账户内扩容难度加大。 除了竞争层面,Snowflake还面临加剧困境的宏观经济与地缘政治挑战。接近零利率时代的结束压缩了高久期成长股估值,企业IT支出从云迁移转向优化和AI基础设施,预算流向GPU做空由UDIS_View提供1
ST🌎 森萨塔科技 (Sensata Technologies) 是一家表现强劲的企业,受到出色的季度业绩和战略合同的推动。 2025 年第三季度的所有关键指标均超出预期。 收入和调整后营业利润率 (19.3%) 高于公司指导上限。 FCF 转换率达到创纪录的 105%,显示出有效的营运资金管理以及为投资、股东分配和债务削减产生现金的强大能力。 资本配置战略转变,重点减债:净杠杆率降至2.9倍。 管理层对 2025 年第四季度的预期持乐观态度,预计将保持较高的营业利润率(19.3% 至 19.5%),收入为 890-9.2 亿美元,调整后每股收益为 0.83-0.87 美元。 新业务增长潜力巨大,与汽车制造商签署了重要合同。仅美国的潜在潜在市场就超过 1 亿美元。 自2022年初以来,受财务和运营业绩恶化以及估值与其高价不一致的推动,该股一直处于下跌趋势。 市场正试图打破该股的下跌趋势。这是该股第二次成功从上方测试移动平均线和下降趋势线,这是自 2022 年以来首次发生这种情况。由A3MInvestments提供4
SanDisk 是否在奠定 AI 经济的基础?闪迪公司 (SanDisk Corporation) (NASDAQ: SNDK) 在2025年2月从西部数据 (Western Digital) 剥离出来后,成为一家专注于闪存的纯粹力量,完美地定位在AI基础设施的繁荣期。该公司的股票已飙升至每股230美元,摩根士丹利 (Morgan Stanley) 预测目标价高达273美元,这得益于技术创新、地缘政治策略和宏观经济利好的罕见融合。这次分拆通过消除“集团折价”释放了重要的股东价值,使SanDisk能够推行一项完全专注于闪存的激进战略。与此同时,硬盘驱动器业务独立运营。 该公司的 BiCS8 技术代表了3D NAND架构的一个突破,采用了 CMOS 键合至阵列 (CBA) 设计,实现了50%更高的位密度和高达4.8Gb/s的I/O速度——这些能力对于AI训练和推理工作负载至关重要。这一技术飞跃,加上与日本铠侠 (Kioxia) 的战略制造伙伴关系,以及经过深思熟虑地将中国资产剥离给长电科技 (JCET),使SanDisk能够在美国和中国之间的半导体冲突中保持航行,同时保持对关键市场的访问。在多年的投资不足之后,NAND闪存市场正在经做多由UDIS_View提供13
思科在打造明日互联网,还是另有所图?2025年,思科系统经历了戏剧性转型,从传统硬件供应商摇身一变成为公司自称的“安全、AI驱动的全球基础设施建筑师”。2025财年收入达到567亿美元,运营现金流激增30%,但财务数据只是故事的一部分。公司战略性地将自己置于三大关键技术时间线的交汇处:当下AI基础设施热潮、持续进行的地缘政治供应链重组,以及长期量子计算开发。 公司在地缘政治上的策略尤为激进。面对美中贸易紧张局势升级及某些零部件关税高达145%,思科将制造业务转向印度,使其成为新的全球出口中心。同时在欧洲推出“Sovereign Critical Infrastructure”产品组合,提供空气隔离解决方案,回应欧洲对数字主权和美国域外管辖的担忧。这些举措让思科成为西方联盟基础设施的“可信供应商”,同时从全球互联网碎片化中获利。 技术层面,思科对未来下了重注。与IBM的里程碑式合作计划在2030年代初建成全球首个大规模量子网络,思科负责开发连接量子处理器的光纤基础设施。公司还将SpaceX的Starlink整合进SD-WAN产品组合,并参与NASA的Artemis计划。同时,其AI原生Hypershield安全平台(受做多由UDIS_View提供11
波音的国防赌注是美国新军火库吗?波音股价最近上涨源于向国防合同的根本性战略转向,这由日益加剧的全球安全紧张局势驱动。公司获得重大胜利,包括价值超200亿美元的F-47下一代空中优势(NGAD)战斗机合同,以及向波兰、埃及和科威特供应AH-64E阿帕奇直升机的47亿美元合同。这些合同使波音成为美国军事现代化努力的核心,旨在对抗中国J-20等隐身战斗机的快速扩张,后者如今已与美国第五代战机产量相当。 F-47项目代表波音在20年前输掉联合攻击战斗机竞争后的救赎。通过Phantom Works部门,波音秘密开发并试飞了全尺寸原型机,通过数字工程方法大幅加速开发周期。该机拥有先进宽带隐身技术和作为指挥节点控制自主无人机作战的能力,从根本上改变空战原则。同时,现代化的阿帕奇直升机在北约东翼防御战略和反无人机作战中重新获得重要性,确保生产线持续到2032年。 然而执行风险依然存在。KC-46加油机项目的远程视觉系统持续面临技术挑战,现已推迟至2027年。F-47的先进变循环发动机因供应链限制落后两年。工业间谍活动(包括向中国出售机密)威胁技术优势。尽管如此,波音的国防业务组合提供了反周期收入流,对冲商业航空波动,在大国竞争驱做多由UDIS_View提供2
硅谷沉默巨头正在改写AI规则吗?博通(Broadcom)已成为人工智能革命中关键却低调的架构师。虽然面向消费者的AI应用占据头条,但博通深耕基础设施层:设计定制芯片、掌控网络技术、管理企业云平台。公司在定制AI加速器领域占据75%市场份额,与谷歌独家合作开发张量处理单元(TPU),最近又与OpenAI达成重大协议。这种作为AI“军火商”的定位将博通推至1.78万亿美元估值,成为全球最有价值的半导体公司之一。 公司战略基于三大支柱:通过XPU平台主导定制硅片、私有云控制(通过收购VMware)以及激进的财务工程。博通在SerDes技术、高级芯片封装等关键领域的技术专长构筑了难以逾越的竞争壁垒。为谷歌设计的Ironwood TPU v7凭借液冷创新、海量HBM3e内存和高速光互联(让数千芯片如单一系统般运行)带来卓越性能。从硅片设计到企业软件的垂直整合打造了抗市场波动的多元化收入模型。 然而,博通面临重大风险。对台积电(TSMC)生产的依赖制造了地缘政治脆弱性,尤其在台海紧张局势加剧之际。中美贸易限制压缩了部分市场,尽管制裁也让需求向合规供应商集中。此外,VMware收购带来超过700亿美元债务,尽管现金流强劲,仍需做多由UDIS_View提供1
AMBA🌎 安霸公司(Ambarella)的营收增长令人瞩目,同比增长超过 50%,这得益于其战略重心从汽车市场转向物联网 (IoT)。物联网不再是公司曾经的主要关注点——自动驾驶汽车,如今已成为其主要营收来源,也是公司财务前景改善的关键驱动力。 安霸此前的投资价值主要基于前景可观但发展缓慢的自动驾驶项目。如今,其 75% 的营收来自物联网领域,该领域不仅包括监控摄像头,还包括可穿戴摄像头、机器人和边缘计算设备。 这一成功的基础是采用 5nm 工艺制造的全新 CV5/CV7 处理器。这些芯片的独特之处在于,它们能够在单个芯片上集成图像处理、视频编码和人工智能功能。这种集成使公司能够为小型、低功耗设备(例如无人机或摄像机)提供更强大的解决方案,并制定高价,从而避免与低成本制造商直接竞争。 物联网产品开发周期短,研发投资能够更快地转化为收入,而汽车产品则需要更长的开发周期。物联网和汽车应用采用通用技术平台(CVflow)可以降低开发成本。 缺点: 增长未能转化为可观的自由现金流。公司对单一分销商(WT Microelectronics,占总收入的71%)和单一制造商(三星)的依赖性令人担由A3MInvestments提供1
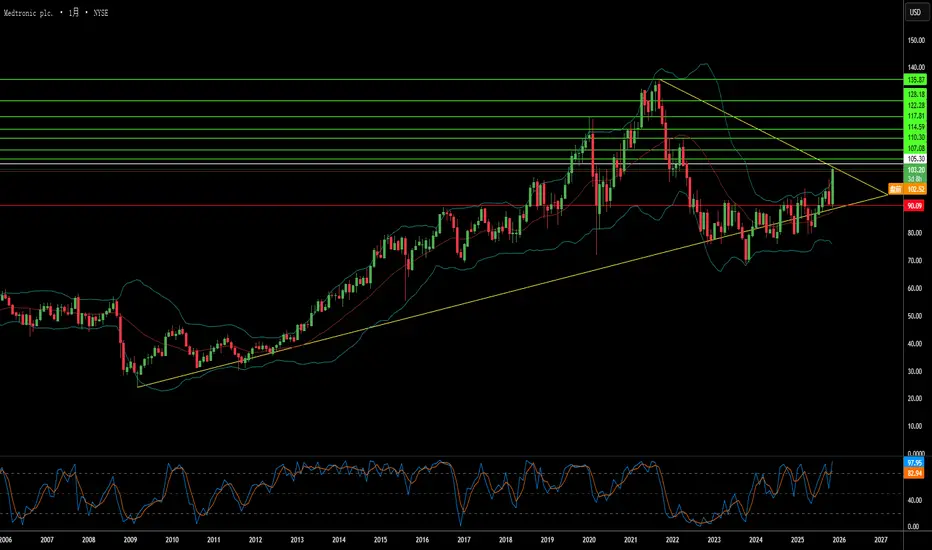
医疗巨头能否蜕变为成长故事?美敦力进入2026年展现出强劲势头,股价近期上涨23%反映的是基本面改善而非投机热情。公司2026财年第二季度业绩强劲,收入约90亿美元,同比增长6.6%,调整后每股收益增长8%至1.36美元,超出内部预测和分析师预期。最亮眼的是心血管业务收入激增10.8%至约34亿美元,这是十多年来(除疫情期外)最强劲的增长,显示核心业务正在可持续加速。 脉冲场消融(PFA)技术已成为变革性增长引擎,PulseSelect系统作为首个获FDA批准的房颤PFA平台,推动心脏消融解决方案第二季度收入猛增71%,其中美国市场增长128%。在心脏病学之外,Hugo机器人辅助手术系统是进军尚未成熟的手术机器人市场的战略举措,已在98.5%成功率的泌尿外科试验后提交FDA审批。这些技术进步让美敦力横跨多个高增长领域:神经调控、肾去神经、糖尿病管理等。 投资角度看,美敦力提供了质量、股息和成长潜力的诱人组合。公司连续48年提高股息(股息贵族),当前收益率在低3%区间,高于标普500平均水平,同时保留资金用于研发和战略收购。管理层展现出更佳执行力,持续上调指引,资本分配在股东回报与创新之间保持平衡。尽管仍存在机做多由UDIS_View提供4
UIA Lite 趨勢結構預覽版發布|T/E/H/X 全面解讀(Free Preview)⭐ 《UIA Lite 趨勢結構預覽版發布|T / E / H / X 全面解讀(Free Preview)》 大家好,這裡是 UIA Institute(UIA 研究院)。 我們致力於開發 乾淨、系統化、可重複 的結構化技術分析工具。 今天正式推出 UIA Lite – Trend Engine(Free Preview)。 這是一個專注於「趨勢骨架」的公開免費預覽版,展示 UIA 4.0 中最重要的四大結構事件: 🔵 UIA 四大結構事件(T / E / H / X) T — 趨勢啟動(Trend Start) 市場結束整理、開始進入推進段的第一個明確事件。 E — 趨勢延伸(Trend Extension) 趨勢的確認信號,用於辨別趨勢是否健康延續。 H — 結構高/低點(Structural High/Low) 趨勢發展過程中的重要 swing 點,可用於控管節奏與分批止盈。 X — 趨勢結束 / 反轉(Trend Exit) 趨勢生命周期完成 → 市場進入震盪或反向的重要結構事件。 🔵 UIA Lite Free Preview 的核心特點 清晰呈現 T / E / H / 由UIA_Institute提供3
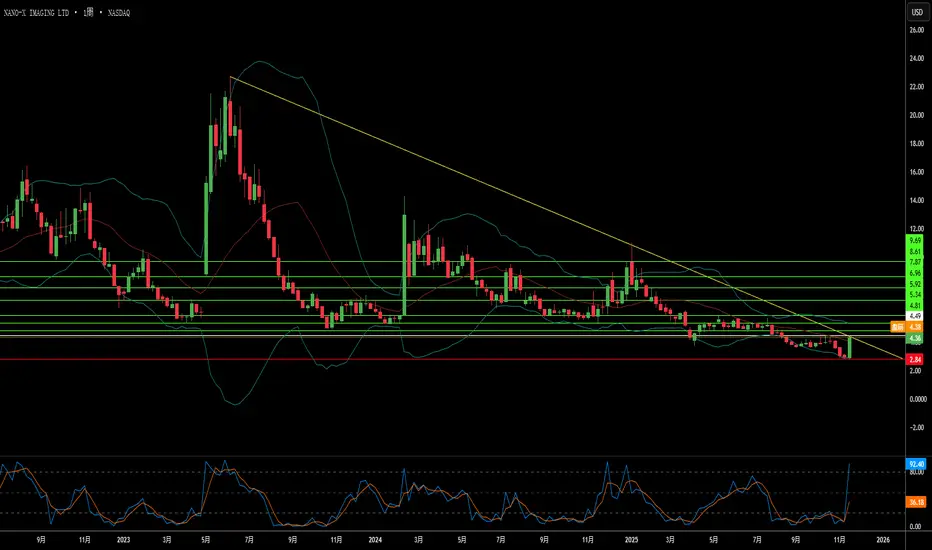
X射线技术能否真正颠覆125年老行业?Nano-X Imaging 正试图通过半导体创新与商业模式颠覆的结合,从根本上重塑医疗影像行业。公司已商业化冷阴极X射线源,取代百年热离子发射技术(99%能量以热量浪费),改用数百万钼纳米锥在室温下进行场发射。这一突破在其位于韩国(靠近SK海力士集群)的半导体工厂生产,使Nanox.ARC系统成为可能:一台紧凑、数字灵活的断层合成设备,彻底摆脱传统CT所需的庞大冷却系统和旋转机架。 商业策略聚焦“医疗筛查即服务”(MSaaS),将影像从资本支出转为运营支出,在当前高利率环境下对医院资本预算受限尤为有利。战略合作提供即时市场通道:3DR Labs协议将Nano-X接入美国超1800家医院,将FDA批准的AI算法(HealthCCSng、HealthOST、HealthFLD)直接嵌入现有放射工作流;国际部署覆盖墨西哥(与SPI Medical合作630台)、韩国和越南(SK Telecom支持2500套系统),以及法国欧洲参考站点。管理层给出雄心勃勃的指引:2026年收入3500万美元(较2025年增长约900%),到2028年预计达7260万美元。 投资论点基于技术验证(FDA 做多由UDIS_View提供1
CRCL进入下跌鱼尾行情当初xx150的时候还有人说什么刚开始涨,赶紧上车。当时的是在做A浪,是个ABC,我感觉不是个驱动就135左右下车了。现在看就是xx的ABC里三个子浪全是ABC。就感觉圈子里还是比较唯心。我也是吃完xx-A就没关注了。 现在是下跌的最后一段了,子浪应该 没走完 ,一个小反弹,继续跌,然后止跌进入三浪。涨幅非常值得期待。做多由garen_solo提供78
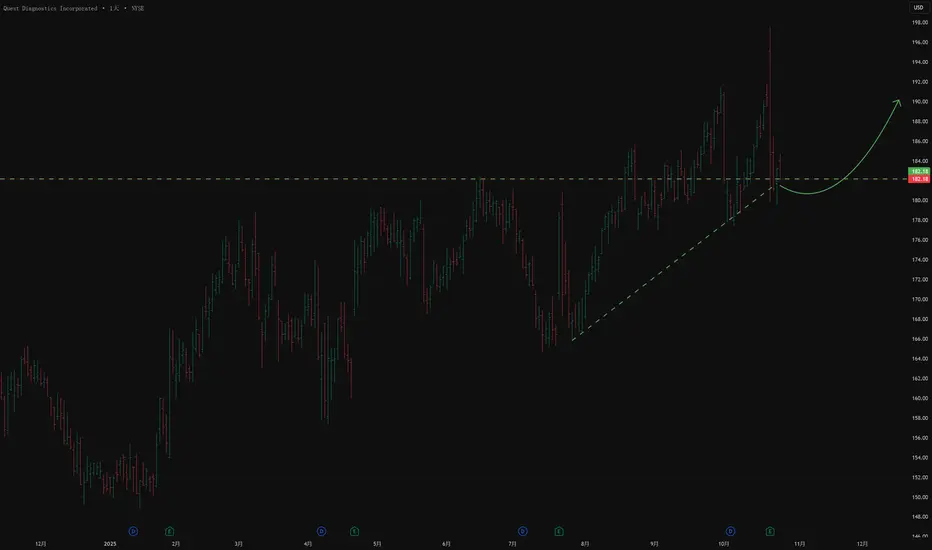
DGX US🌎Quest Diagnostics 提供临床实验室检测、信息管理服务和解决方案,以改善患者健康。其服务被医生、医院、保险公司和其他医疗机构用于诊断、监测和治疗疾病。 核心业务领域包括: 诊断信息:主要收入来源,包括各种实验室检测。 信息技术:开发医疗数据管理解决方案。 消费者服务:患者可通过公司平台直接进行检测。2024 年净运营现金流为 13.3 亿美元。 公司拥有稳定的股息历史,五年复合年增长率为 7.59%。 2025 年 10 月 21 日,Quest Diagnostics 发布了强劲的第三季度业绩。营收为 28.2 亿美元,高于预期的 27.3 亿美元。每股收益达到 2.60 美元,高于预期的 2.50 美元。 有机收入增长率(不包括收购)为 6.8%。 该公司上调了全年营收和每股收益预期。 预计营收在 109.6 亿美元至 110 亿美元之间,调整后每股收益在 9.76 美元至 9.84 美元之间。做多由A3MInvestments提供已更新 2

 做多做多


 做空
 做多

 教学

 做多
 做空

 做多
 做多
 做多
 做多

 做多

 做多
 做多
 做多
 做空