 做多做多

战略性矿产能否重塑国家安全格局?MP Materials 近期经历了显著的市场价值重估,其股价在与美国国防部(DoD)建立关键的公私合作伙伴关系后飙升超过50%。这项价值数十亿美元的协议包括4亿美元的股权投资、大量额外资金以及1.5亿美元的贷款,旨在迅速构建一个完整且强大的美国稀土磁体供应链。此次战略合作的目标是减少美国对外国关键矿产资源的依赖,这些资源对从F-35战斗机到电动汽车等高端技术系统的军民两用至关重要。
这一合作凸显了重要的地缘政治考量:应对中国在全球稀土供应链中近乎垄断的地位。中国在稀土开采、精炼和磁体生产领域占据主导,并在中美贸易紧张局势中通过出口限制展示其影响力。这些举措暴露了美国在关键原材料供应上的脆弱性,促使国防部提出“从矿到磁”的战略,力争在2027年前实现自给自足。国防部的大额投资以及成为MP Materials最大股东的举措,标志着美国工业政策的重大转向,旨在直接挑战中国的主导地位并维护经济主权。
该协议的核心在于其财务吸引力和长期稳定性,体现在为期10年的最低价格保障机制,确保主要稀土材料价格为每公斤110美元,远高于历史平均水平。这一机制不仅保障了MP Materials在潜在市场
 做多

coinbase rose to around $460 in the second half of the yearcoinbase's stock is expected to rise to around $460 in the second half of the year. But $460 has already reached - the top danger zone!
The time when it has reached the top is around December.
coinbase股票下半年会上涨到460美元左右;但460美元已经到达--顶部危险区!
 做多

 做多

 做空

 做多

 做多

 做空

Ondas Holdings 能重塑国防科技投资吗?Ondas Holdings(纳斯达克代码:ONDS)在全球紧张局势加剧和战争现代化的背景下,于快速发展的国防技术领域开创独特路径,战略性地定位自身。其崛起得益于协同商业模式,将创新的自主无人机和专用无线网络解决方案与精明的财务策略相结合。与金融科技公司 Klear 的关键合作,为 Ondas 及其扩展中的生态系统提供了非稀释性运营资本。这种表外融资模式至关重要,使公司能够在资本密集的国防、国土安全及关键基础设施领域快速扩张并进行战略收购,而不稀释股东权益。
此外,Ondas 的子公司 American Robotics 是 FAA 认证自主无人机领域的领导者,近期与 Detroit Manufacturing Systems(DMS)建立了战略制造与供应链合作。此合作基于美国本土制造,提升了扩展性、效率及供应链韧性,从而更高效地交付 American Robotics 的先进无人机平台。这一本土制造重点与“促进美国无人机领先地位”的总统行政令高度契合,旨在强化美国无人机产业,推动创新,同时在面对外国竞争时维护国家安全。
公司的产品直接响应现代战争模式的转变。Ondas 的工业专用
 做多

马斯克插手太多?特斯拉股价跌势背后的关键疑虑投资人原本期待 Elon Musk 专注于电动车,结果却迎来一个新政党与另一个抛售理由。
马斯克 vs 川普:投资人没预料到的政治角力
特斯拉最新一轮股价下跌与财报或电动车业务无关。周一,马斯克宣布计划创建新的美国政党,引爆与川普的公开冲突,并重新点燃投资人对其「分心问题」的疑虑,导致股价下跌 6.8%。
马斯克重返政治舞台的影响迅速发酵。自 5 月底他退出川普短暂的「政府效率小组」以来,特斯拉市值已蒸发超过 2,000 亿美元。他此举也与 4 月时曾承诺「将投入更多时间在特斯拉」的说法背道而驰,尤其在当前 EV 销售成长趋缓、监管红利消退的背景下,更加剧市场对其领导专注度的担忧。
政治、获利与日益缩水的企业使命感
川普提出的所谓「漂亮法案」全面削弱对电动车的支持。 7,500 美元联邦税收抵免将于 9 月终止,过去让特斯拉从传统车厂收取数十亿碳权收入的排放罚款机制也将取消。根据 William Blair 分析师估算,这将使特斯拉超过 20 亿美元的高利润收入面临风险。
政治角力正逐步升级为私人恩怨。川普嘲讽马斯克是「火车出轨式灾难」,甚至扬言将其驱逐出境,并

 做多

 做空

去中心化生产是细胞治疗的未来吗?Orgenesis Inc.(OTCQX: ORGS)正在推动细胞与基因治疗(CGT)制造方式的革命性变革。该公司专注于去中心化生产,摒弃传统集中式生产模式。其POCare平台旨在大幅提升先进疗法的可获得性与可负担性。该平台整合了专有疗法、先进处理技术以及全球临床合作伙伴网络。通过在护理点实现现场治疗生产,Orgenesis直接应对行业中的高成本和复杂物流等关键挑战。
Orgenesis的创新模式已初见成效。其核心CAR-T疗法候选产品ORG-101,针对B细胞急性淋巴细胞白血病(ALL),在真实世界证据中表现出色。研究显示,成人患者的完全缓解率为82%,儿童患者为93%。更重要的是,ORG-101显示出严重细胞因子释放综合征(CRS)发生率低,这是CAR-T治疗常见的安全性问题。这些积极的临床结果,结合低成本的去中心化生产模式,使ORG-101有望成为一种变革性的治疗方案。
全球制药行业正处于关键转折点,细胞与基因治疗正引领前所未有的创新。全球CAR-T疗法市场预计到2035年将增长至1288亿美元。这一增长受到慢性病与癌症发病率上升、大量资本投入以及基因编辑技术进步的推动。然而
 做多

 做多

 做多

 做空

豪迈航空航天:在地缘政治中飞得更高?豪迈航空航天公司(Howmet Aerospace, HWM)在航空航天领域稳居前列,凭借卓越的韧性和增长能力在全球不确定性中脱颖而出。公司业绩强劲,创下创纪录的收入和每股收益大幅增长,这得益于两大关键驱动力:商用航空需求的激增和全球国防支出的显著提升。豪迈多元化的产品组合,包括高性能发动机部件、紧固件和锻造轮,赋予其在当前市场趋势中的独特优势。公司专注于为高效节能飞机(如波音787和空客A320neo)提供轻量化、高性能零部件,并为F-35战斗机等关键国防项目供应核心组件,巩固了其高估值与投资者信心。
豪迈的战略发展与当前地缘政治格局密切相关。美中竞争加剧及地区冲突推动全球军费开支空前增长。受乌克兰冲突和广泛安全关切的驱动,欧洲国防预算大幅增加,对采用豪迈专用部件的先进军用设备需求随之上升。与此同时,尽管商用航空面临空域限制和燃料价格波动等挑战,但在严格的环境法规和经济压力的共同推动下,高效节能飞机的需求持续增长,进一步强化了豪迈在行业战略转型中的核心地位。
豪迈的成功还体现在其应对地缘政治与战略挑战的能力,包括贸易保护主义带来的风险。公司通过战略性合同条款与重新谈判,积极应对潜
 做多

 做空

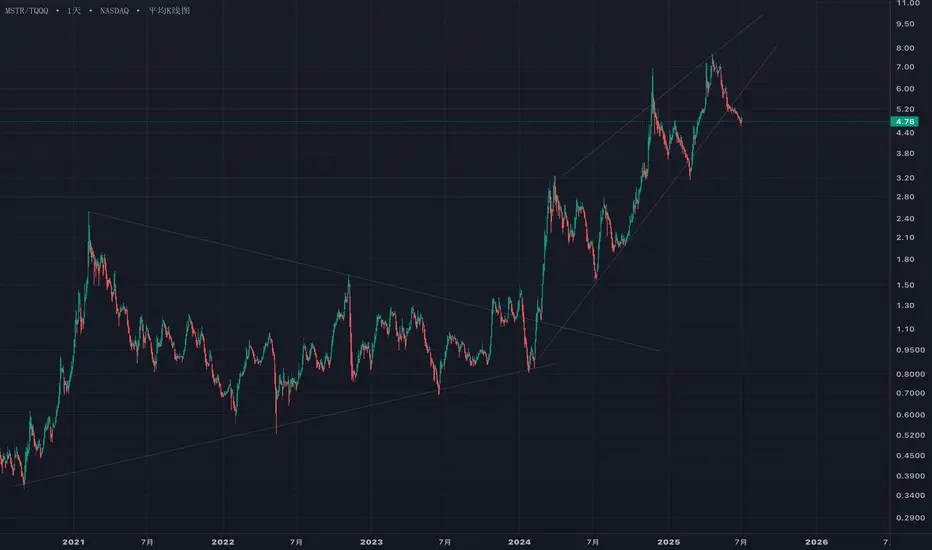
MSTR相对强势似乎已经结束最近一段时间,MSTR BTC都展现出一些比较弱势的现象,考虑到囤积BTC其实有边际递减的效果,
所以也是比较正常的。我理解后续还会有反复,但是MSTR展现出的超大alpha应该是没有了。
原理是他的alpha我觉得主要来自减半周期,本次减半周期已经结束。
所以alpha需要来自下一次周期。
其他的,我怀疑美股已经见顶,所以已经空仓,但是本人一向卖的不太好,也不知道这次能不能证明一下。
 做空
Datadog 纳入标普500指数:技术新范式?作为领先的云可观测性平台,Datadog(股票代码 DDOG)迎来了一项重要里程碑——被纳入标普500指数。2025年7月2日,标普宣布这一重要决定,确认Datadog将取代瞻博网络(JNPR),该变动将于2025年7月9日开盘前生效。此临时调整源于惠普企业公司(HPE)于同日完成对瞻博网络的收购。市场反应热烈,Datadog股价在盘后交易中飙升约9.4%,创五个月来最高点,充分体现了“指数效应”带来的资金流入。截至同日,Datadog市值约为466.3亿美元,远超标普500自2025年7月1日起生效的最新市值门槛227亿美元。
Datadog的强劲财务表现进一步巩固了其市场地位。2025年第一季度,公司营收达7.62亿美元,净利润为2460万美元。2024全年营收达到26.8亿美元。尽管有报告称云可观测性市场规模“超过100亿美元”,但Mordor Intelligence等独立机构估计,2025年云可观测性市场规模约为29亿美元,预计年复合增长率(CAGR)为15.9%,到2030年将增至61亿美元。另有研究(如Market Research Future)显示,全栈可观测性服务
做多
 做多

 做多

AMD 能否重塑人工智能与计算的未来?超微半导体(AMD)正迅速提升其市场地位,成功转变了华尔街研究机构 Melius Research 的态度,从怀疑转为看好。分析师本·赖茨斯(Ben Reitzes)将 AMD 股票评级从“持有”上调至“买入”,并将目标价从 110 美元大幅上调至 175 美元,原因在于其在人工智能(AI)芯片与计算系统领域的重大突破。这种乐观前景受到多重因素推动,包括超大规模云服务提供商和政府机构的需求激增,以及 AI 推理任务带来的巨大收入潜力。另一家机构 CFRA 也将评级上调为“强烈买入”,进一步凸显市场看法的转变,强调 AMD 新产品发布和不断扩大的客户群,包括 Oracle 和 OpenAI 等关键客户,尤其是在其加速器技术和日渐成熟的 ROCm 软件栈方面。
在 AI 加速器市场,AMD 的进展格外引人瞩目。该公司推出的 MI300 系列(包括配备业界领先 192GB HBM3 内存的 MI300X)以及新发布的 MI350 系列,在价格与性能上大幅超越竞争对手,如英伟达的 H100。在 6 月 12 日的“Advancing AI 2025”活动中,AMD 展示了 MI350 在 A
做多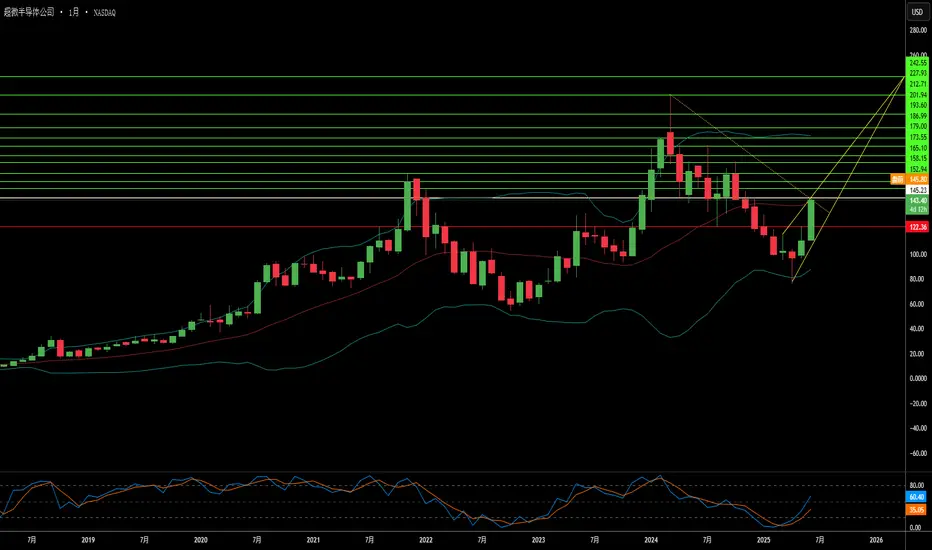
 做多
