

 做多

NBIS US🌎Nebius (NBIS) — 人工智能浪潮下的强劲增长
第三季度,核心数据中心业务营收达到 1.461 亿美元,同比增长高达 355%。
与微软的合作从根本上改变了 Nebius 的业务规模。公司关键指标——年度经常性收入 (ARR) 预计明年将达到 70 亿至 90 亿美元,高于今年的 9 亿至 11 亿美元。这意味着七倍的增长,考虑到潜在的新交易,这还是一个保守的估值。
Nebius 是 NVIDIA 的精选合作伙伴,享有优先获取最先进 GPU(AI 芯片)的特权。
自主研发的推理平台(AI 模型部署平台)的推出,进一步提升了 Nebius 的整体价值主张,使客户能够更快、更高效地部署基于 AI 的解决方案。
尽管公司整体仍未实现盈利,但毛利润增速加快(同比增长365%),毛利率也提高了2个百分点。这是未来盈利能力的关键指标。
调整后EBITDA亏损同比收窄89%至520万美元,核心AI基础设施部门在该指标上已实现盈利,毛利率达到19%。
与一些竞争对手(例如CoreWeave)相比,Nebius采取了较为保守的债务策略,从而降低了AI投资放缓的风险。
公司预计


 做多

 做多

 做多

 做多

LYFT US🌎第三季度关键业绩:增长强劲,势头持续
Lyft 第三季度财报证实其复苏战略正在奏效。
业绩创历史新高:公司活跃用户数(2870 万,超出预期 120 万)和订单额(47.8 亿美元,同比增长 16%)均创历史新高。
稳定增长:乘车量同比增长 15%,连续第十个季度实现两位数增长。
财务状况良好:运营现金流依然强劲(过去 12 个月累计达 10.8 亿美元)。
Lyft 活跃用户数的增长是一项关键指标。它表明市场对 Lyft 服务的需求旺盛,并为未来的盈利奠定了基础,即使目前的促销活动暂时抑制了收入增长。
未来增长预测及驱动因素
管理层给出了令人鼓舞的展望,预测到 2025 年及以后将实现加速增长。
预订量和利润率:预计预订量将同比增长 17-20%,调整后 EBITDA 利润率为 2.7-3.0%。
主要增长驱动因素:
加州保险改革法案 (SB 371):该法案将于 2026 年生效,届时将大幅降低保险成本(目前已降至每次行程 6 美元),使服务更经济实惠,并提高盈利能力。
Tank 市场评估 (TAM):首席执行官 David Risher 估计,美国市场总潜


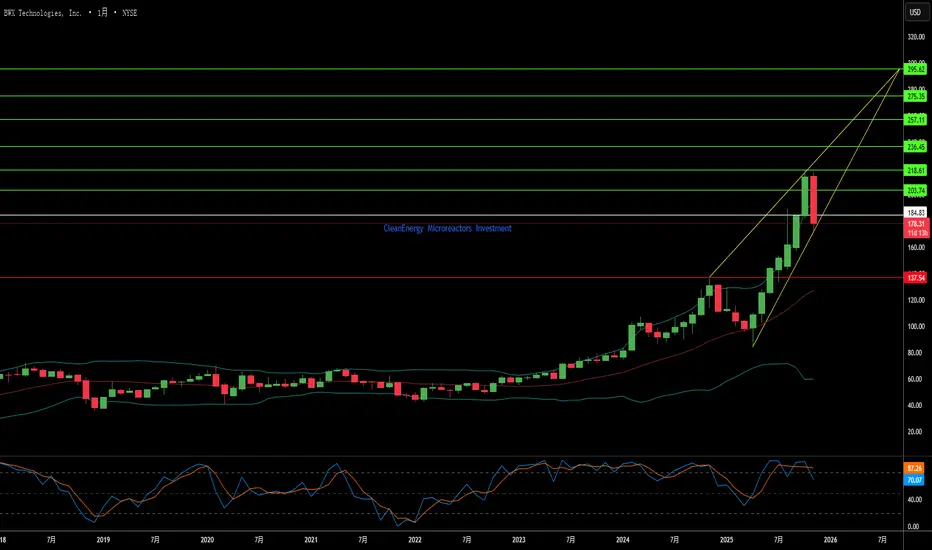
一家公司能否驱动美国核能未来?BWX Technologies (BWXT) 已将自身定位于国家安全与能源基础设施的关键交汇处,通过战略合同和技术领导力在先进核领域确立主导地位。公司 2025 年第三季度业绩显示出惊人势头,收入达到 8.66 亿美元(同比增加 29%),总订单积压飙升至 74 亿美元,增长 119%。凭借 2.6 倍的订单账单比率,BWXT 展示了远超当前产能的需求,由脱碳化、电化以及人工智能电力需求爆炸性增长的合力驱动。
BWXT 的竞争护城河延伸至多个维度。公司获得价值 15 亿美元的国内铀浓缩国防合同和 16 亿美元的高纯度贫铀生产合同,直接应对美国对外国燃料依赖的战略脆弱性。作为国防部首个可运输微型反应堆原型项目 Pele 的领导者,该原型提供 1-5 兆瓦功率,BWXT 正在制造 2027 年交付的反应堆堆芯,与行政命令 14299 的要求一致,该命令旨在加速先进核部署以支持国家安全和人工智能基础设施。这种先发优势使公司在后续项目如 JANUS 项目中占据强势地位,该项目目标是在 2028 年 9 月部署军用设施反应堆。
公司的技术优势集中在 TRISO 燃料制造的精通上,即三层各向
 做多
华夏幸福600340 产业新城服务商转型:PPP模式与产业集群的护城河一、华夏幸福的核心护城河:产业新城运营能力与PPP模式壁垒
从专业经济学角度看,企业的“护城河”是指其难以被竞争对手模仿或替代的可持续竞争优势,通常包括无形资产、转换成本、网络效应、成本优势及规模经济等要素。结合华夏幸福的业务模式与最新经营数据(2025年上半年及三季报),其护城河主要体现在以下两大核心维度:
1. 产业新城运营能力:产业集群打造与全流程服务的壁垒
华夏幸福的核心业务是产业新城开发与运营,其本质是为地方政府提供“产业发展+城市建设”的综合解决方案。经过二十余年(自2002年固安产业新城起步)的实践,公司已形成“产业优先、产城融合”的独特模式,核心竞争力在于:
产业集群打造能力:公司以“产业定位-招商落地-运营服务”为全流程,聚焦电子信息、高端装备、新能源汽车、航空航天等战略性新兴产业,通过龙头企业(如华为、京东方、航天科工)带动上下游企业集聚,形成产业集群。例如,固安产业新城已建立“电子信息、航空航天、生命健康”三大产业集群,吸引了1200余家入园企业,其中2024年从北京引进38家外迁企业,占全年新增的65%。这种“龙头引领+产业链配套”的模式,不仅提升了区域
 做多


2328 HK🌎中国人民财产保险公司(PICC)是一家中国财产保险公司。
公司的主要业务分为以下几个板块:
汽车保险:提供机动车保险产品。
商业财产保险:提供商业财产保险。
货物保险:提供船舶、船只及航运保险。
公众责任保险:为投保人提供责任保险。
意外及健康保险:提供意外及医疗费用保险。
农业保险:提供农业企业保险产品。
信用及担保保险:提供信用及担保交易保险。
其他:包括与房屋、特殊风险、船舶、建筑及信贷相关的产品。
公司分部:合并投资活动收入及支出、联营公司业绩份额以及非经营性收入及支出。
在最近六个月的报告中,公司每股收益(EPS)为1.20港元,比分析师预期的1.04港元高出15.68%。
公司上半年净利润达262.7亿港元,较上年同期的148.4亿港元增长76.96%。
净资产收益率(ROE)14.5%
市盈率(P/E)10
市净率(P/B)1.3
股息收益率3.2%
 做多

1117 HK🌎中国现代乳业是一家位于中国大陆的奶牛养殖和原奶生产企业。
主要业务:
原奶业务:奶牛养殖,生产和销售原奶
饲料业务:动物饲料的贸易、生产和销售
其他业务:公司还涉足电子商务、牧草种植和奶牛养殖。
公司是中国蒙牛乳业股份有限公司的子公司。
公司去年出现亏损,但预计将于2025年扭亏为盈,并于2026年实现盈利。
公司中期扭亏为盈是其主要根本驱动力。
市净率:1.00
净债务:130.8亿元人民币
经营现金流:25亿元人民币
自由现金流:-19.5亿元人民币
公司预计在不久的将来也能实现自由现金流盈利。
 做多

2469 HK🌎分比是一家在中国运营的控股公司。其主要业务集中在非正规职业教育和培训领域。公司业务模式分为三大板块:
课堂辅导:通过在学习中心和校园提供面授课程的方式提供辅导服务。
在线学习:包括在线课程、订阅套餐和互动练习。
图书销售:教育书籍的生产和销售,以及相关的印刷和技术服务。
最显著的利好因素是公司上半年净利润的显著增长。净利润由亏损4141万港元转为盈利2.4346亿港元。
净资产收益率(ROE)13.6%
经营现金流(OCF)和自由现金流(FCF)均为正值
净负债为负值
 做多

1186 (CRCC) HKEX 🌎中国铁建股份有限公司(CRCC)是全球最大的专业从事基础设施项目设计、施工和管理的企业之一。该公司是《财富》世界500强企业,也是中国领先的企业。
核心业务
工程承包:铁路、公路、城市轨道交通(地铁)、桥梁、隧道、机场、港口、水工建筑和房地产
设备及材料制造
设计、勘察及咨询服务
货物及材料物流与贸易
金融运营及资产管理
在中国国内市场和国际市场均有运营。
极低的市盈率是关键。
市盈率 3.63
市净率 0.20
股息收益率约为 5.37%
提醒一下,港元与美元挂钩,这意味着收益率以美元计算。
值得注意的是,公司经营性现金流呈现负增长(12个月内为-292亿元人民币),这与大型基础设施项目的实施周期和融资特点有关。
上季度,城轨新签合同量大幅增长(同比增长109.0%)。
政府和社会资本合作(PPP)项目在新订单中的占比为25-30%,表明公司正在向更高质量、更稳定的商业模式转型。
海外新签合同量同比增长59.1%。(数据来源于前一个报告期的同比数据)
公司负债水平相对较低。
自由现金流(FCF)为负,但我们预计其将逐步转为正值。
 做多

特斯拉循环浪的打择蓝线走势:四月份低点开始的上涨是一个abc 构成循环2内部子浪
红线走势:四月份低点开始的上涨是一个驱动 构成循环3内部子浪
如果跌破367美金 则证明特斯拉依旧在循环2浪之中 还会跌倒300美金一下


AI 能否看到子弹所不能见之物?VisionWave Holdings 正在从新兴国防技术提供商转型为关键 AI 基础设施和平台整合者,定位自己以抓住全球对自主军事系统的迫切需求。该公司的战略演变由东欧和印太地区加剧的地缘政治不稳定驱动,在这些地区,乌克兰战争等冲突已从传统重型装甲根本转向敏捷、自主平台。根据军事无人地面车辆市场预计到 2030 年达到 28.7 亿美元,以及向有人-无人协同作战原则的结构性转变增添持续长期需求,VisionWave 的时机与北约盟国加速的采购周期相一致。
该公司的竞争优势集中在 Varan UGV 平台上,该平台整合专有的 4D 成像雷达技术和独立驱动悬架,以在极端环境中提供卓越的任务韧性。与传统传感器不同,VisionWave 的 4D 雷达在标准测量中添加高度数据,实现超过 300 米的探测范围,同时通过雾、雨和黑暗保持可靠运行——这些是 24/7 军事准备的关键能力。这一技术基础通过与 PVML Ltd. 的合作伙伴关系得到加强,创建“安全数字骨干”,通过实时权限执行解决关键的安全-速度悖论,从而实现快速自主操作同时维持严格的安全协议。
VisionWave 最近的机构验证
 做多

 做多
 做空

363 HK🌎上海实业控股有限公司(港交所代码:363)是一家投资控股公司,也是上海实业投资控股有限公司(简称“上资集团”)集团的核心企业。
公司通过以下几个业务板块运营:
基础设施及环境保护:包括收费公路和桥梁项目投资,以及供水和清洁能源项目。
房地产:专注于房地产开发和投资,以及酒店管理。
消费品:从事卷烟、包装材料和印刷品的生产和销售。
综合医疗健康:从事药品和保健品的生产和销售,提供分销和供应链管理服务,以及管理零售药店特许经营网络。
市净率:0.3
市盈率:5.6
每年派发两次稳定股息。
股息收益率:6.85%
预计未来几年股息支付额将有所增长。
股息占利润的39%,占自由现金流的72%。
公司资产负债表增长缓慢。
一只不错的派息股票。


 做多
