


才准备买达子晚了吗才准备买达子,之前的仓位都在等币子们的山寨季,现在准备布局达子,目标看5年后吧,如果翻倍了就会出本,利润一直拿着等着养老了。
其实最近都在思考养老的事情,感觉达子和大饼是可以养老的东西,也就是说从今天开始我还有10年的时间,也许晚了点,但是总比考养老保险的好。
大饼的定投机会开启了,每天买30u,不多,没压力
达子的定投计划,准备今天开始,但是并不是今天就要买,仓位分四次进去吧
 做多

ASO US🌎Academy Sports and Outdoors 是美国领先的体育用品和户外用品零售商之一。
截至 2024-2025 年,该公司在 18 个州拥有超过 280 家门店,并正在积极拓展线上销售。
产品范围涵盖体育用品、户外休闲、狩猎和钓鱼用品,以及服装和鞋类。
管理层报告称,公司在关键品类中取得了显著的市场份额增长。
公司会员计划的会员人数已超过 1200 万。
公司展现出卓越的运营灵活性,成功降低了对中国进口商品的依赖。
最新报告中最引人注目的亮点之一是线上销售额同比增长 18%。
公司正成功拓展其高端和热门品牌组合,例如 Nike 和 Jordan,并推出 Berlabo 和 Waggle 等新品牌。
首席执行官史蒂芬·保罗·劳伦斯指出,来自高收入家庭的客流量实现了两位数的增长。
公司计划在2025年开设20至25家新店,而第三季度已新开了11家门店。
尽管公司投资于增长,但截至本季度末,其现金余额仍为3100万美元,并继续享有10亿美元的未提取信贷额度。
P/E 9,4
P/B 1,7
股息收益率:1.1%
资产负债表逐年增长
过去几年,公司营


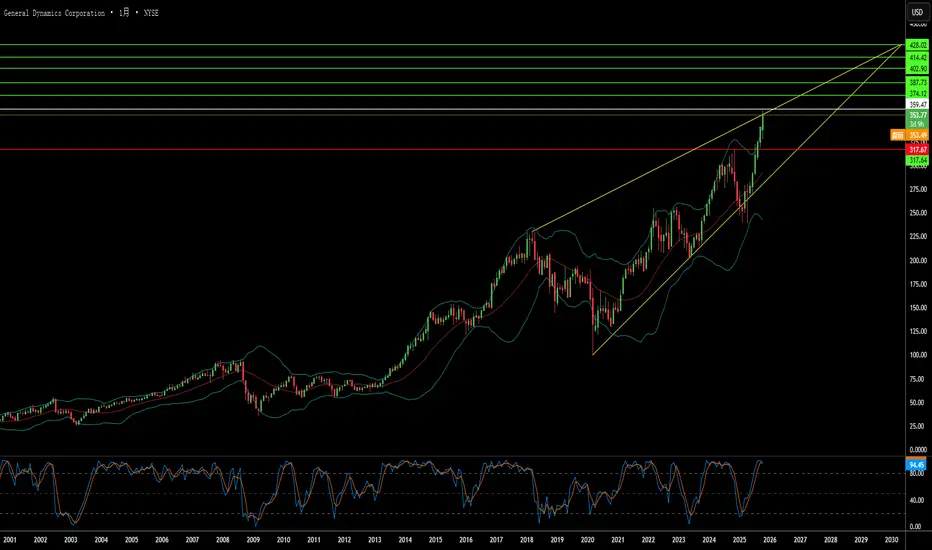
标题: 国防巨头能在全球乱局中印钞吗?通用动力公司公布了 2025 年第三季度卓越业绩,收入达到 129 亿美元(同比增长 10通用动力公司公布了 2025 年第三季度卓越业绩,收入达到 129 亿美元(同比增长 10.6%),摊薄每股收益飙升至 3.88 美元(增长 15.8%)。公司的双引擎增长战略持续推动业绩:其国防部门利用全球强制重新武装的机会,该机会由地缘政治紧张局势升级驱动,而 Gulfstream 航空航天则利用高净值个人的弹性需求。航空航天部门收入增长 30.3%,运营利润率扩大 100 个基点,随着供应链正常化,实现喷气式飞机交付创纪录。整体运营利润率达到 10.3%,运营现金流达到 21 亿美元——相当于净利润的 199%。
国防组合通过战略项目确保数十年收入可见度,最显著的是价值 1300 亿美元的哥伦比亚级潜艇项目,这是美国海军首要采购优先事项。通用动力欧洲陆地系统从德国获得 30 亿欧元合同,用于下一代侦察车辆,利用 2024 年创纪录的 3430 亿欧元欧洲国防支出,预计 2025 年将达到 3810 亿欧元。技术部门通过最近 27.5 亿美元的 IT 现代化合同加强了其地位,为关键军事基础设施部署 AI、机器学习和高级网络安全能力。公司拥有 3340 项专利组合,其中超过 45%
 做多
2888 HK渣打银行是一家专注于新兴市场的英国银行。
其主要特点包括:
该银行约90%的利润来自亚洲、非洲和中东地区。这与许多其他英国银行不同,因为它不在英国从事零售银行业务。
该银行的核心业务包括财富管理、企业银行和投资银行业务以及资金服务。该银行服务于企业、机构和高净值客户。
截至2025年第二季度末,税前基础利润同比增长34%,达到24亿美元。
财富解决方案业务表现出色,2024年第二季度收入增长29%,2025年第二季度同比增长20%。
仅在第二季度,净新资金流入就达到了创纪录的160亿美元。
股本回报率约为10.3%,创近年来最高水平。
市净率 1.1
回购:
2024 年:15 亿美元
2025 年初:13 亿美元
与阿里巴巴合作,在银行运营中引入人工智能,未来有望提高效率并降低成本🌎
 做多

 做多

GOLF US🌎Acushnet 是高尔夫产品设计、开发、制造和分销领域的全球领导者。
公司运营三大核心业务:
Titleist:高尔夫界最知名的品牌之一,生产高品质高尔夫球具。
FootJoy:高尔夫装备领域的领先品牌。
其他品牌
2024 年,美国参与高尔夫运动的人数达到 4720 万,创下历史新高。
传统高尔夫球场的球员人数持续增长,到 2024 年将达到 2810 万。
2025 年第二季度,公司收入同比增长 5.4%,达到 7.205 亿美元。
净收入也增长了 5.8%,达到 7560 万美元。
净资产收益率:25.69%
净利润率:9.24%
股息收益率:1.1%
缺点:
我们预计收入将温和增长。
我们预计利润不会强劲增长。
债务负担自2022年以来一直在增加
 做多

手环能在你动之前读心吗?Wearable Devices Ltd. (NASDAQ: WLDS) 通过其专有的神经输入接口技术,开创了人机交互的激进转变。与侵入式脑机接口或基本手势识别系统不同,该公司的 Mudra Band 和 Mudra Link 在手腕处解码细微的神经肌肉信号,使用户能够通过意图而非物理触摸控制数字设备。WLDS 与 Meta 的表面肌电图 (sEMG) 解决方案等竞争对手的区别在于其专利能力,不仅测量手势,还测量可量化的物理力,包括重量、扭矩和施加压力,从而将应用扩展到远超消费电子的工业质量控制、扩展现实 (XR) 环境以及关键国防系统。
公司的战略价值不在于硬件销售,而在于其计划演变为神经数据智能平台。WLDS 正在执行一个四阶段路线图,从消费者采用 (阶段 1-2) 过渡到通过其大型运动单元动作电位模型 (LMM) 数据货币化,这是一个持续学习的生物信号平台,预计于 2026 年推出。这个专有数据集,由数百万用户交互生成,将 WLDS 定位为向 OEM 和企业客户提供高利润许可服务,特别是预测健康监测和认知分析。随着包括 Qualcomm 和 TCL-RayNeo 的合作伙伴关系
 做多

ZBH US🌎Zimmer Biomet 专注于肌肉骨骼系统。公司业务覆盖超过 25 个国家/地区,产品线也高度多元化,产品线覆盖超过 100 个国家/地区。
核心业务领域包括:
骨科重建产品:关节置换(髋关节、膝关节)。
运动医学、生物制药、四肢和创伤学产品。
脊柱治疗、骨融合、颅面和胸外科解决方案。
牙科植入物和手术器械
在 2020 年受疫情影响(许多择期手术被推迟)下滑后,公司收入呈现增长态势,过去 12 个月(TTM)收入达到 78.3 亿美元。
营业利润持续增长,较 2020 年增长逾一倍。
在最近一个季度末,该公司报告过去12个月(LTM)的净利润为9.037亿美元。
2025年8月,Zimmer Biomet报告每股收益(EPS)为2.07美元,比分析师普遍预期的1.98美元高出0.09美元。
营业利润持续增长,到2024年将达到15.28亿美元。
投资者关注的一个关键驱动因素是该股估值偏低。预期市盈率为12.1倍,远低于市场平均水平。
该公司保持着稳定的股息政策。
 做多

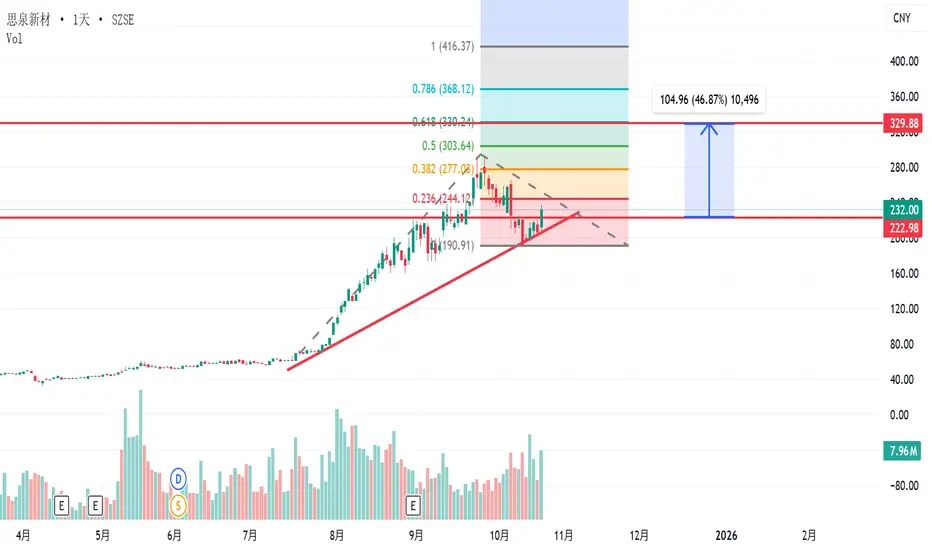
做多 思泉新材技术上:
趋势向上不破趋势线的前提下223附近开仓,不过估计不会给那么低的价格。
适当223-230附近上车。 止损放在215元
理论上要涨到323附近。
基本面:
属于算力(液冷)。
液冷行业确定性很高。增速和行业规模都是最明确的。

 做多
NBIS、IREN 顺利止盈,TSLA 强势反弹!量子股观望回调,MOH 跌深或成新机会NASDAQ:NBIS NBIS 今天升的不错,昨天95 买进,我105 盈利跑了先。下次跌破100 重新买回
Iren 昨天接近49 买进,现在55 也盈利跑路。每天轻轻松松赚钱就好。今天已经赚钱达到目标,所以观察一下股市大盘来说今天会尝试6740 压力位。明天是CPI, 所以今天我就观察一下。盈利还是慢慢套现
NYSE:MOH MOH Molina health 今天跌了很多22 percent. 现在154. 如果跌到140 可能是一个机会。目标长线180 左右。
昨天业绩我已经说过,只要 NASDAQ:TSLA Tsla 415-420 重要支撑守住,股票是可以看473下来短期。昨天盘后去到416 盘后,今天开始反弹。恭喜大家保持Tsla 信念。我们500 是必然事情。时间问题而已。
昨天夜盘我已经评估了量子计算,10 millions 确实太少,昨晚这些股升18 percent 我叫大家不要轻举妄动。等待回调多一点才考虑。但是无论如何,quantum computing 以后一定会有潜力。得到了大机构和政府的肯定。所以如果下来继续跌是可以慢慢建仓


BFH US🌎Bread Financial 是一家科技驱动的金融服务公司。其核心业务是提供数据驱动的个性化支付、贷款和储蓄解决方案。主要领域包括:
与零售商合作推出自有品牌和联名信用卡。
分期付款计划和先买后付 (BNPL) 产品。
直接面向消费者的解决方案,例如 Bread Cashback 美国运通卡和 Bread Savings 产品。
帮助品牌吸引客户的营销、忠诚度和分析服务。
Bread Financial 公布的 2025 年第二季度调整后每股收益 (EPS) 为 3.14-3.15 美元,远超分析师预期的 1.85-1.92 美元。
该公司的市盈率较低。
市盈率 9.0
市净率 0.8
股息收益率 1.4%
然而,该公司仅将 14% 的收益用于派息。
部分收益将用于股票回购。
我们预计股本回报率(市净率 1.0),这意味着增长率约为 20%。
 做多

 做多

2510亿美元积压订单能否预测未来?RTX 公司已将自身定位于全球国防需求急剧上升与商用航空复苏的交汇点,打造出价值 2510 亿美元的强大积压订单,提供前所未有的收入可见性。公司报告了强劲的 2025 年第三季度业绩,销售额达 225 亿美元(同比增长 12%),并上调全年指导预期,受所有部门双位数有机增长驱动。这一表现反映了 RTX 的双重市场优势:国防支出激增,2024 年全球军事支出达 2.7 万亿美元,北约到 2035 年新的 5% GDP 目标,与商用航空需求复苏相结合,预计到 2030 年乘客量将超过 120 亿。
RTX 的技术优势集中在专有的氮化镓 (GaN) 半导体创新上,这些创新驱动下一代雷达系统,构筑了重大进入壁垒。公司 LTAMDS 雷达提供传统爱国者系统的两倍功率,同时消除战场盲区,新推出的 APG-82(V)X 雷达提升战斗机对抗先进威胁的能力。主要合同凸显这一主导地位,包括陆军 50 亿美元的 Coyote 反无人机系统奖项,该系统持续至 2033 年。RTX 今年已承诺超过 6 亿美元用于制造扩张,Redstone 导弹集成设施扩张特别针对增加标准导弹变体和反高超音速解决方案的生产。
 做多

交易者应避免的三个常见错误无论是新手还是经验丰富的专业交易者,都可能陷入心理陷阱,做出错误的交易决策,从而导致亏损。
了解并避免这些常见错误,是建立稳健交易策略并在市场中实现持续成功的关键。
以下是交易者应尽量避免的三大常见错误:
1️⃣ FOMO(错失恐惧症)
FOMO是一种强烈的情绪,会模糊交易者的判断,让他们因为害怕错过机会而冲动进场。
这通常表现为盲目追涨或在缺乏分析的情况下入场,从而增加亏损风险。
👉 要克服FOMO,交易者应严格遵守交易计划,保持纪律,专注于高概率机会,而不是被市场波动所驱使。
2️⃣ 报复性交易(Revenge Trading)
报复性交易是指交易者为了弥补之前的亏损而冲动入场,希望“赢回来”或证明自己是对的。
这种行为往往导致更大的错误和亏损。
👉 为了避免报复性交易,交易者应培养情绪上的冷静,接受亏损是交易的一部分,不让情绪主导决策。
3️⃣ 赌徒谬误(Gambler’s Fallacy)
赌徒谬误是指错误地认为过去的市场走势会影响未来结果,例如相信趋势会永远持续或随机事件可以预测。
👉 要克服这一误区,交易者应认识到每一笔交易都是独立的事件,过去的结果并不能保证未来的
教学
垂直整合能否使飞行梦想落地?Joby Aviation 面临结构脆弱性的关键交汇点,这些脆弱性威胁其雄心勃勃的空中出租车愿景。公司追求全方位垂直整合战略,控制从制造到运营的一切,这需要巨额资本支出。随着季度亏损超过 3.24 亿美元且现金储备迅速耗尽,Joby 必须持续筹集股权融资,不断稀释股东权益。这种高消耗模式与严峻的宏观经济环境碰撞,高利率大幅提高了无收入企业的资本成本,在最不利的时刻加剧了财务压力。
监管摩擦加剧了这些经济逆风。美国联邦航空管理局 (FAA) 要求额外安全文件,可能将美国商业部署推迟至 2027 年以后,并严重破坏财务预测。虽然 Joby 已实现技术里程碑,如准备类型检查授权飞行测试,但市场正确认识到硬件准备无法克服官僚惰性。公司以 1.25 亿美元收购 Blade 本意是加速市场进入,如今却闲置为昂贵且无绩效资产,等待监管批准。与此同时,Joby 面临 Aerosonic 关于关键空气数据探头的商业秘密诉讼,可能带来超过 1 亿美元的潜在责任,法院已拒绝 Joby 的驳回动议。
这些挑战的汇合造成严重风险调整估值问题。分析师预计从当前交易水平平均下行 30%,熊市目标暗示潜在跌幅超过
 做空

巴克莱银行:动能暂歇,焦点转向财报随着巴克莱(Barclays)将于 10 月 22 日(星期三)公布第三季度财报,交易者正关注这波持续数月的升势能否在短暂震荡后重新启动。该股自夏末触顶以来略有回落,但长期走势依然展现出稳健而非疲弱的格局。
财报焦点
根据伦敦证券交易所集团(LSEG)的调查,市场预期巴克莱第三季度每股收益约为 54 便士,过去三个月市场共识保持稳定。整体市场态度略偏正面,目前共有一项“买入”和一项“持有”评级,没有“卖出”建议。这种稳定反映出投资者对巴克莱在宏观经济挑战与净息差趋缓的情况下,仍能维持盈利增长的信心。
本周财报的关键在于——投行业务收入能否抵消零售金融端的疲软,以及管理层在进入年末前的展望是否会转向保守。
技术面分析
周线图显示,巴克莱的长期上升趋势依然清晰。过去两年股价稳步上扬,50 周均线在今年四月的回调中再次发挥支撑作用。该周期有助于观察结构性关键价位,目前前高区约 315 便士已转为支撑位,并与 50 周均线重合。若财报公布后股价回落,该区域将成为长线交易者和投资者重点关注的关键防线。
BARC 周线蜡烛图
过往表现并非未来结果的可靠指标。
放大


 做空

内存芯片能否成为地缘政治武器?美光科技从大宗内存生产商转型为关键基础设施提供商,将自身定位于人工智能计算需求与美国国家安全利益的交汇点。公司2025财年业绩证明了这一转型的成功,数据中心收入同比增长137%,占总销售额的56%。毛利率扩大至45.7%,公司在其先进的High-Bandwidth Memory (HBM)产品组合和传统DRAM产品中均获得了定价权。这种双重利润率扩张源于一种异常的市场动态:向专用AI芯片的产能重新分配在传统内存中制造了人为供应限制,推动某些细分市场的价格上涨超过30%。相比之下,HBM3E产能已至2026年售罄。
美光的科技领导力聚焦于能效和制造创新,直接转化为客户经济学。公司HBM3E解决方案提供超过1.2 TB/s的带宽,同时比竞争的8层配置消耗30%更少的功率——这对管理大规模数据中心电力成本的超大规模运营商至关重要。这种效率优势通过制造科学的进步得到强化,特别是采用极紫外光刻技术的1γ DRAM的大规模生产部署。这一节点转型比前代每晶圆多产出30%以上的比特,同时降低20%的功耗,创造出竞争对手必须通过巨额研发投资来匹配的结构性成本优势。
公司作为美国唯一HBM制造商的独特
 做多

做多 云汉芯城首先先看15分钟水平红线162元的得失。在支撑位之上时运行坚定做多。
跌破的话先观望。
其次目前来看15分钟的k线再做三角形整理。这个属于红色大尖头上涨途中的順大逆小回调。后市理应继续上涨。
15分钟macd目前在0轴上方马上要金叉了。15分钟似乎要选择方向进行冲高。
建议:10/21 如果平开或者小高开后拉升的话,看涨!才上市的新股波动大小仓位参与。
 做多

一家公司能打破中国稀土垄断吗?Lynas Rare Earths Limited (OTCPK: LYSCF / ASX: LYC) 已崛起为西方世界对抗中国稀土矿物主导地位的战略平衡力量,将自身定位为关键基础设施,而非单纯的矿业公司。作为中国控制之外唯一重要的分离稀土生产商,Lynas 供应先进国防系统、电动汽车和清洁能源技术所需的关键材料。该公司的转型反映了紧迫的地缘政治需求:西方国家无法再容忍对中国依赖,后者控制全球近90%的稀土精炼产能,并曾占有99%的重稀土加工。这垄断使北京能将关键矿物武器化为外交杠杆,促使美国、日本和澳大利亚以空前财政支持和战略伙伴关系介入。
政府支持的汇合验证了 Lynas 在盟友供应链安全中不可或缺的作用。美国国防部授予 1.2 亿美元合同,用于德克萨斯州本土重稀土分离能力,而日本政府提供 2 亿澳元融资,确保 NdPr 优先供应至 2038 年。澳大利亚承诺 12 亿澳元关键矿物储备,美国官员正探索战略项目股权投资。这种国家支持的资本从根本上改变了 Lynas 的风险状况,通过国防合同和主权协议稳定收入,这些协议超越传统商品市场波动。公司最近的 7.5 亿澳元股权配售显示投资者
 做多

进入离开不背 能否形成三买日线
宁德时代盘了一个日线笔中枢,进入端和离开端不背驰,可以期待三买后破新高
目前走了一笔日线下,让我们观察日线这一笔下的结构,目前
30min图
30min目前走了5段,盘了一个30min笔中枢,观察周一开盘下跌力度,离开段与进入段是否背驰。
操作建议:
1.周一开盘是否破355.07,不破继续观察;
2.破后如果下跌背驰不操作;
3.破后如果下跌背驰操作,挂单362.66,止损新低。(具体见下图)
 做多
