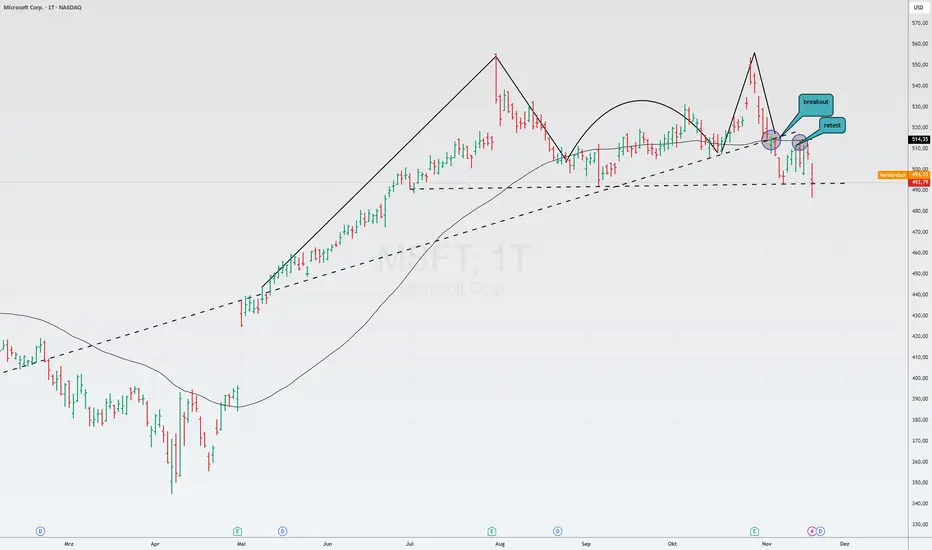
MSFT 4h UpdateMicrosoft hat zwar positive Earnings gemeldet, der Markt hat diese jedoch klar negativ aufgenommen, was sich in einem starken Abverkauf nach den Zahlen gezeigt hat.
Aktuell ist der Bereich um 425 USD besonders wichtig. Es handelt sich hierbei zwar nicht um einen sehr starken Support, dennoch sollte dieser Bereich gehalten werden, um eine weitere Ausdehnung nach unten zu vermeiden. Idealerweise stabilisiert sich der Preis zwischen der 800er EMA (hautfarbige Linie) und dem Bereich um 425 USD und geht dort in eine Seitwärtskonsolidierung über.
Im bärischen Szenario gilt: Sollte der Bereich um 425 USD verloren gehen, besteht ein erhöhtes Risiko für einen schnellen Rücklauf Richtung 396 USD, um dort die untere Gap zu schließen. Diese Bewegung könnte zügig und mit erhöhter Dynamik erfolgen.
Aus technischer Sicht ist daher aktuell vor allem die Zone zwischen ca. 425 USD und 450–455 USD relevant. In diesem Bereich gilt es abzuwarten, wie sich der Preis verhält und ob sich erste Hinweise oder kleinere Muster ausbilden, die eine mögliche Richtung andeuten.
Insgesamt ist hier momentan Geduld gefragt. Wer in diesem Bereich über mögliche Käufe nachdenkt, sollte ein erhöhtes Risiko sowie ausreichend Puffer bzw. einen weiteren Stop-Loss einplanen, da ein Anlaufen der Zone um 396 USD weiterhin ein realistisches Szenario darstellt. Meta – 4-Stunden-UpdateMeta hat starke Earnings veröffentlicht, was sich entsprechend positiv im Preisverlauf widerspiegelt. Die zuvor relevante Gap wurde geschlossen, gleichzeitig hat sich jedoch eine neue Gap nach oben geöffnet. Der Preis ist sauber bis in den Bereich um 742 USD gelaufen und hat diese Zone exakt angelaufen.
Aktuell sehen wir einen kleinen Pullback in Richtung 710–712 USD. Es ist durchaus möglich, dass Meta nun die Gap vom 29. Januar erneut anläuft und vollständig schließt. Bereits ein moderater Rücklauf, eventuell bis in den Bereich um 700 USD, wäre technisch gesund und würde das Gesamtbild nicht negativ verändern, sofern der Markt anschließend wieder nach oben dreht.
Auf der Oberseite ist entscheidend, dass Meta die 756 USD nachhaltig überwindet. Gelingt dies, würde sich der Weg wieder Richtung All-Time-High öffnen.
Ein alternatives, ebenfalls positives Szenario wäre ein tieferer Rücklauf bis in den Bereich um 677 USD, um die untere Gap vollständig zu schließen. Sollte dieser Bereich halten, könnte dies als Retest interpretiert werden. Technisch passt dieser Bereich zudem zur Neckline des W-Patterns. Ein erfolgreicher Halt dort könnte die Basis für einen erneut starken Aufwärtsimpuls bilden.  Long

 Short

 Long

 Long

Oscar Health: Ausbruch oder nochmal runter?Lage: Oscar Health (OSCR) hat vom Zwischentief bei 4,72$ eine Aufwärtsbewegung bis 23,44$ hingelegt. welche ich als ersten Welle 1 Impuls interpretiere. Die darauf folgende Welle 2 ist schon sehr weit fortgeschritten oder evtl. schon beendet.
Einstieg: Ob man zum Aktuellem Zeitpunkt einsteigt, überlasse ich jedem selbst.
Potential: Sollten wir von hier hochlaufen, könnte die Aufwärtsbewegung uns in Richtung 40$ bringen.
Risiko: Es besteht das Risiko, das wir nochmal das 0,618- oder 0,786-Fib anlaufen. Dort sollte die Aktie aber nach oben drehen. Wenn das 0,786-Fib bei 8,73$ nicht hält, könnten wir nochmal das Tief bei 4,72$ anlaufen oder in einem extrem bearischen Szenario das Tief bei 2,05$ vom 22.12.22. Das halte ich zur Zeit allerdings für eher unwahrscheinlich.
Nur meine private Meinung – keine Anlageempfehlung, keine Beratung!
Investiert nur, was ihr verlieren könnt – DYOR!
 Short

Shopify (SHOP): Letzter Halt vor dem C-Finale?Elliott-Wellen-Update & Orderflow-Analyse
Hallo Community,
Shopify liefert uns aktuell ein Paradebeispiel für eine technische Gegenreaktion in einem übergeordneten Abwärtstrend. Während die Stimmung kurzfristig kippt, bereiten wir uns strategisch auf das große Finale vor.
🧩 Das kurzfristige Szenario: Die Welle 4 ist da
Im 4h-Chart sehen wir, dass der Preis heute zum Börsenstart exakt das 0,236er Fibonacci-Retracement angelaufen hat. Nach unserer Elliott-Wellen-Zählung deutet alles darauf hin, dass dies der letzte Halt (Welle 4) ist, bevor die finale Welle 5 der übergeordneten C gezündet wird.
Warum wir skeptisch gegenüber weiteren Anstiegen sind:
Footprint-Warnung (W): Im Wochen-Footprint sehen wir weiterhin extrem starkes Verkaufsvolumen, das über uns wie eine Mauer liegt. Achtet hier auf die vorherige Wochen Kerze und auf die untere Tabelle wie viele Verkäufer wir hier im vergleich zu den Wochen davor hatten. Außerdem sehen wir in der jetzigen Wochen Kerze wie keiner mehr bereit ist zu höheren Preisen Einzukaufen was die Bearishe seite Natürlich Befürwortet.
Die Absorptions-Falle: Zwar sehen wir aktuell steigende Kurse und Käufer im Orderflow, doch Vorsicht: Das Volumen bei diesem Anstieg ist "dünn". Es wirkt eher wie ein Short-Covering (Eindecken von Leerverkäufen) als wie echtes, institutionelles Kaufinteresse. Die Bullen rennen hier gegen eine Wand aus passiven Verkaufs-Limits. 🧱
Indikatoren-Check: * Der RSI war am Tief der Welle 3 massivst überverkauft (1h Chart) – die jetzige Erholung ist die logische technische Konsequenz.
Der MACD kratzt an der Nulllinie, während der EWO (Elliott Wave Oscillator) die Struktur der Welle 4 sauber bestätigt.
📉 Kursziel & Fundamentaler Reality-Check
Bleibt der Widerstand am 0,236er Level bestehen, visieren wir als Ziel für das Ende der C-Welle (Welle 5) die 1.618er Extension bei ca. 98 USD an. 🎯
Man darf nicht vergessen: Shopify ist fundamental weiterhin extrem "stramm" bewertet:
KGV (Aktuell): 103,17 ⚠️ (Hype-Territorium)
KGV (Erwartet): 75,94 ⚠️ (Trotzdem auch noch Teuer)
🚀 Langfristiger Ausblick: Bullisch auf der Lauer
Versteht uns nicht falsch: Wir sind langfristig super bullish für Shopify gestimmt! Sobald die Welle C ihren Boden ausbaut und wir im Orderflow echte Accumulation sehen, werden wir unsere Shorts realisieren und massiv Long einsteigen.
Fazit: Jetzt heißt es Geduld bewahren. Wir warten auf das Ende der C, um das "Smart Money" beim Wiedereinstieg zu begleiten.
Falls Sie bis hier hin Gelesen haben würde ich mich sehr freuen, wenn sie auf die Rakete klicken . Zusätzlich würde ich mich auch über jeden neuen Abonnenten freuen und Feedback nehme ich auch gern an!!!
Keine Anlageberatung. Nur meine persönliche Markteinschätzung.  Short


PLTR Market structure H4 / M15 Market Structure
PLTR – Struktur-Überblick & Trading-Szenarien
Marktkontext (Higher Timeframe)
H4 Struktur: bearish
- Klarer Abwärtstrend mit Lower Highs und Lower Lows
- Mehrere bestätigte Breaks of Structure (BOS) nach unten
- Aktueller Preis befindet sich in einem H4 Demand Level
Wichtig:
Der H4 Demand stellt keinen Trendwechsel dar, sondern lediglich eine wahrscheinliche Gegenbewegung innerhalb eines übergeordneten Abwärtstrends.
Die Reaktion aus diesem Bereich ist bislang schwach und korrektiv. Es liegen aktuell keine strukturellen Hinweise auf eine nachhaltige Trendwende vor.
---
Lower Timeframe Beobachtung
M15:
- Vorbörslich entstand ein bullisher Break of Structure (BOS)
- Diese Bewegung ist als technische Erholung bzw. Short-Covering zu werten
- Der Move läuft gegen den übergeordneten H4-Trend
Der M15-Move ist reaktiv, nicht führend.
---
Event-Risiko
Earnings PLTR: Montag, 02.02.
- Erhöhte Volatilität möglich
- Technische Levels können temporär an Aussagekraft verlieren
- Positionsgrößen, Haltedauer und Risiko entsprechend anpassen
Trades vor den Earnings nur, wenn Setup und Risiko vollständig akzeptiert sind.
---
Mögliche Trading-Setups (Wenn–Dann-Logik)
---
Setup 1 – CTP (Counter Trend Play)
Definition:
Counter Trend Play = Trade gegen den übergeordneten Trend, ausschließlich aus einer starken Higher-Timeframe-Zone.
Wenn:
- Der Preis hält sich innerhalb des H4 Demand Levels
- Die bullishe M15-Struktur bleibt intakt
- Saubere Pullbacks mit erneutem BOS auf sehr kleinen Zeiteinheiten entstehen
Dann:
- Kurzfristiger Long-Trade
- Ziele: interne Liquidität, lokale Hochs, M15 Supply
Hinweise:
- Kleine Positionsgröße
- Schnelle Zielerreichung
- Kein Halten in Erwartung eines Trendwechsels
---
Setup 2 – TCS / ISC (Short mit dem Haupttrend)
Definition TCS:
Trend Continuation Setup = Pullback handeln in Richtung des übergeordneten Trends.
Definition ISC:
Internal Structure Continuation = Trendfortsetzung nach interner Struktur-Bestätigung.
Wenn:
- Die Gegenbewegung läuft in eine Supply-Zone
- Der Markt zeigt Schwäche oder Distributionsverhalten
- Auf M15 entsteht ein bearisher Change of Character (ChoCh) oder BOS
Dann:
- Short-Entry in Richtung des H4-Trends
- Ziele: Range Lows, Weak Lows, externe Liquidität unterhalb
Dieses Setup stellt das präferierte Hauptszenario dar.
---
Setup 3 – BBR (Bullshit Bingo Rule / No Trade)
Definition:
Bullshit Bingo Rule = Regel für bewusstes Nicht-Handeln bei fehlender Klarheit.
Wenn:
- Die Struktur widersprüchlich oder unklar ist
- Der Markt seitwärts oder choppy verläuft
- Trades argumentativ gerechtfertigt werden müssen
Dann:
- Kein Trade
- Markt beobachten, keine Position eröffnen
---
Kernaussage
Eine Gegenbewegung ändert keinen Trend.
Der höhere Timeframe definiert den Kontext, der kleinere Timeframe dient ausschließlich dem Entry.
Reaktion ist nicht gleich Umkehr.
---
ADOBE 2024 - aus aktuellem Anlass - heute günstiger als damals Adobe – die letzten 10 Jahre GuV, Bilanz und Cashflows
Andi: Ich will keine Story. Ich will Beweise. Zwei Fragen:
1. Ist Adobe pleitesicher?
2. Ist Adobe hochprofitabel – und zwar dauerhaft?
KI: Verstanden. Wir suchen nach harten Signalen in GuV, Bilanz und Cashflow. Und wir suchen genauso aktiv nach Gegenbeweisen.
Andi: Ich möchte zu Beginn gleich auf die Cash-Conversion schauen. Denn da zeigt sich ob das durchlaufende Geld wirklich zu frei verfügbarem Gewinn wird.
KI: Verstanden. Hier sind die Zahlen
1) Cash-Conversion –
Warum Adobe cashflow-seitig eine Festung ist:
• Gewinn wird zu Cash, nicht zu Buchwerten:
Operativer Cashflow liegt konsequent über dem Nettogewinn → Gewinne sind real.
• Extrem kapitalarm:
Capex meist < 2 % vom operativen Cashflow und ~1 % vom Umsatz.
• Hohe freie Cash-Marge:
Rund 30–37 % des Umsatzes werden zu freiem Cashflow.
• Abo-Modell stabilisiert Cash:
Positive Effekte aus Vorauszahlungen (Deferred / Unearned Revenue).
• Krisentauglich:
Selbst bei Umsatzdellen bleibt hoher FCF → Betrieb, Zinsen, Rückkäufe tragbar.
• Stock-Based Compensation hoch – aber adressiert:
SBC erhöht CFO, wird jedoch durch massive Buybacks mehr als ausgeglichen.
• Kein Investitionszwang:
Wachstum braucht kein schweres Anlagevermögen.
• Bottom Line:
Adobe muss nicht zum Kapitalmarkt – der Cash kommt aus dem Geschäft.
________________________________________
2) Cash-Conversion-Tabelle (2015–TTM 2024)
Definitionen
• CFO / NI = Wie gut wird Gewinn zu operativem Cash
• FCF / CFO = Wie viel Cash bleibt nach Investitionen
• FCF-Marge = Freier Cashflow relativ zum Umsatz
Jahr Net Income CFO FCF (Levered) CFO / NI FCF / CFO Umsatz FCF-Marge
TTM 2024 6,957 9,792 8,456.6 1.41× 0.86× 23,181 36.5 %
2023 5,560 8,056 7,953.3 1.45× 0.99× 21,505 37.0 %
2022 5,428 7,302 6,610.6 1.35× 0.91× 19,409 34.1 %
2021 4,756 7,838 6,272.3 1.65× 0.80× 17,606 35.6 %
2020 4,822 7,230 5,783.6 1.50× 0.80× 15,785 36.6 %
2019 5,260 5,727 4,364.6 1.09× 0.76× 12,868 33.9 %
2018 2,951 4,422 3,145.3 1.50× 0.71× 11,171 28.2 %
2017 2,591 4,029 2,982.0 1.55× 0.74× 9,030 33.0 %
2016 1,694 2,912.9 2,277.2 1.72× 0.78× 7,301.5 31.2 %
2015 629.6 1,469.5 1,368.3 2.33× 0.93× 4,795.5 28.5 %
________________________________________
3) Einordnung (nüchtern & ehrlich)
Was die Tabelle eindeutig zeigt:
• CFO / NI dauerhaft > 1 ⇒ Gewinne sind qualitativ hochwertig.
• FCF / CFO meist 70–99 % ⇒ kaum Re-Investitionszwang.
• FCF-Marge strukturell hoch ⇒ Cash-Maschine, kein Zykliker.
Die zwei ehrlichen Haken (nicht verschweigen):
1. SBC verstärkt CFO → ökonomisch real, verwässernd, aber durch Buybacks bisher kompensiert.
2. Deferred Revenue hilft Cash → stabil, wird nur kritisch bei massiver Kundenabwanderung.
________________________________________
Klarer Schlusssatz:
Adobe ist cashflow-seitig eine Festung, weil Gewinne seit Jahren zuverlässig zu freiem Cash werden, das Geschäft kaum Kapital frisst und selbst ohne Kapitalmarkt tragfähig bleibt – das zentrale Risiko liegt nicht im Cash, sondern im Einstiegspreis.
KI: Nun arbeiten wir die Zahlenwerke durch. Wir suchen nach harten Signalen in GuV, Bilanz und Cashflow. Und wir suchen genauso aktiv nach Gegenbeweisen.
________________________________________
1) GuV – Profitabilität & Zinslast (Beweise vs. Gegenbeweise)
Andi: Fang mit der GuV an. Was schreit dich an?
KI: Erstens: Wachstum über 10 Jahre ist nicht „nice to have“, sondern ein Stabilitätsbeweis, wenn es ohne Margenbruch passiert.
• Umsatz: 4,795.5 (2015) → 23,181.0 (TTM 2024).
Das ist fast verfünffacht.
Andi: Wachstum kann auch teuer erkauft sein. Was sagen die Margen?
KI: Genau da wird’s hart:
• Bruttogewinn 20,663.0 auf Umsatz 23,181.0 ⇒ Bruttomarge grob ~89%.
• Operativer Gewinn 8,480.0 ⇒ operative Marge grob ~36–37%.
Andi: Das klingt nach Preissetzungsmacht. Aber pleitesicher ist man damit noch nicht. Zinslast?
KI: Zinslast ist der Lackmustest für „Überlebt auch bei Stress“.
• Zinsaufwand 247.0 bei EBIT 8,480.0 ⇒ Zinsdeckung grob ~34×.
Das ist nicht „okay“, das ist komfortabel.
Andi: Such mir Gegenargumente, nicht nur Pluspunkte.
KI: Zwei kritische Punkte aus der GuV-Logik:
1. Kostenbasis steigt natürlich mit: SG&A 7,826.0, R&D 4,195.0. Wenn Nachfrage einbricht, müssen sie die Struktur halten.
2. Abhängigkeit von Kern-Workflows: Wenn ein Standard bricht, bricht viel.
Andi: R&D – ist das Gefahr oder Schutz?
KI: Beides, aber hier eher Schutz:
• R&D 4,195.0 auf Umsatz 23,181.0 ⇒ ~18%.
Das ist ein Signal: „Wir verteidigen Standards“, nicht „wir melken aus“.
Andi: Was ist mit Aktionärswert? EPS? Aktienzahl?
KI: Hier ist ein sauberer Beweis, dass Wert nicht nur „wächst“, sondern pro Aktie verdichtet wird:
• Diluted Shares: 507.2 (2015) → 433.2 (TTM 2024) (deutlich weniger).
• Diluted EPS: 1.24 (2015) → 16.05 (TTM 2024).
Andi: Zwischenfazit GuV?
KI: Hochprofitabel: ja (extreme Brutto- und operative Margen).
Pleitesicher-Indiz: stark (Zinsdeckung ~34×).
Aber: GuV allein beweist Pleitesicherheit nicht endgültig – dafür brauchen wir die Bilanzseite.
________________________________________
2) Bilanz – Substanz, Verpflichtungen, „weiche“ Werte, Nettoschulden
Andi: Bilanz. Zeig mir zuerst die „Überlebensreserve“.
KI: Liquidität ist da:
• Cash & kurzfristige Investments 5,940.0 (Nov 2024).
Das ist keine Garantie, aber ein Puffer.
Andi: Und die Schulden?
KI:
• Long-Term Debt 6,200.0 (Nov 2024).
Wichtiger ist aber: Net Debt nur 696.0 (Nov 2024).
Das heißt: praktisch nahe Null netto.
Andi: Das klingt nach sehr niedriger finanzieller Verwundbarkeit. Aber ich sehe „Unearned Revenue“. Erklär das ohne Marketing.
KI: Unearned Revenue ist zweischneidig:
• Kurzfristig 6,385.0 (Nov 2024) + Non-Current 149.0.
Pro: Kunden zahlen (oder verpflichten sich) im Voraus ⇒ stabilisiert Planbarkeit.
Contra: Es ist eine Leistungsverpflichtung. Wenn Kunden abspringen würden, wäre das Druck.
Andi: Und jetzt die heikle Ecke: Goodwill, Intangibles, Tangible Book.
KI: Das ist der Puristen-Test.
• Goodwill 12,862.0
• Other Intangibles 555.0
• Tangible Book Value (1,647.0) (negativ)
Andi: Negativer Tangible Book Value klingt wie „keine Substanz“. Ist das ein Pleiterisiko?
KI: Nicht automatisch. Bei Software-Standards ist das häufig ein Bilanzbild der Realität: Wert steckt in Kundenbindung/Standard/Ökosystem – nicht in Maschinen.
Aber es bleibt ein Risiko für Abschreibungen: Wenn große Akquisitionen enttäuschen, kann es Goodwill-Impairments geben (buchhalterisch). Das ist oft mehr ein Bewertungs-/Sentimentthema als ein Zahlungsfähigkeitsproblem – solange Cashflows stark bleiben.
Andi: Eigenkapital?
KI: Total Common Equity 11,770.0 (Nov 2024).
Wichtig: Treasury Stock (46,373.0) zeigt massive Rückkäufe. Das drückt bilanziell Eigenkapital, ohne zwingend die ökonomische Stärke zu zerstören – aber man muss es verstehen.
Andi: Current Ratio?
KI: Total Current Assets 9,412.0 vs. Current Liabilities 9,239.0 ⇒ grob ~1.02.
Knapp, aber bei Abo-Modell mit hohem Unearned Revenue nicht ungewöhnlich.
Andi: Zwischenfazit Bilanz: Pleitesicherheit?
KI: Finanzielle Pleite durch Schulden/Zinsen: sehr unwahrscheinlich, weil Net Debt ~0.7 Mrd. und Zinsdeckung extrem.
Die Bilanz-Schwäche ist nicht „zu viel Debt“, sondern „zu viel weich“ (Goodwill/Intangibles, negatives Tangible Book). Das ist eher ein Bewertungs- und Abschreibungsthema, nicht der klassische Insolvenzhebel.
________________________________________
3) Cashflow – der „Zahlungsfähigkeits-Beweis“
Andi: Jetzt will ich den finalen Beweis: Cashflow. Überlebt Adobe auch ohne Kapitalmarkt?
KI: Cashflow ist hier der stärkste Block.
• Cash from Operations 9,792.0 (TTM 2024)
• CapEx (193.0) (TTM 2024)
• Levered Free Cash Flow 8,456.6 (TTM 2024)
Das ist brutal kapitalarm: Investitionsbedarf ist im Verhältnis winzig.
Andi: FCF-Marge?
KI: 8,456.6 FCF auf 23,181 Umsatz ⇒ grob ~36% FCF-Marge.
Das ist ein „Cash-Powerhouse“-Signal.
Andi: Und was machen sie mit dem Cash?
KI: Finanzierungsteil zeigt die Kapitalallokation:
• Repurchase of Common Stock (11,730.0) (TTM 2024)
Das ist sehr groß. Und ja: Rückkäufe sind nur dann ideal, wenn nicht überteuert gekauft wird – aber sie zeigen: Adobe ist nicht auf Dividenden oder Schulden angewiesen, um „Aktionärsrendite“ zu liefern.
Andi: Ich sehe Stock-based Compensation.
KI: Genau. Hier ist ein ehrliches Risiko-Signal:
• Stock-Based Compensation 1,894.0 (TTM 2024)
SBC kann Verwässerung erzeugen – aber in der Praxis wurde sie durch massive Buybacks mehr als kompensiert (siehe sinkende Aktienzahl).
Andi: Zinsen gezahlt?
KI: Cash Interest Paid 164.0 bei operativem Cashflow 9,792.0.
Das ist ein weiterer „keine Stress-Zinsen“-Beweis.
Andi: Cashflow-Zwischenfazit?
KI: Pleitesicherheit heißt: Betrieb, Zinsen, Mindestinvestitionen müssen aus dem Geschäft kommen.
Hier kommt es deutlich aus dem Geschäft. CapEx ist niedrig, FCF hoch, Zinsen klein. Das ist die Definition von „tragfähig aus eigener Kraft“.
________________________________________
4) Das strategische Doppel-Standbein: Kreativ-Werkzeuge + PDF/Acrobat
Andi: Mir ist wichtig, dass man versteht: Adobe ist nicht nur „Kreativ“. PDF ist ein eigener Burggraben.
KI: Das ist ein Stabilitäts-Multiplikator:
• Creative-Tools sind der Werkzeugkasten der Content-Industrie.
• PDF/Acrobat ist ein zweiter, unabhängiger Standard: Dokumenten-Workflow in Wirtschaft/Behörden/Organisationen.
Das reduziert Klumpenrisiko: Selbst wenn ein Segment schwächer wäre, bleibt der Dokumentenstandard als stabiler Einnahmestrom.
________________________________________
5) „Schaufelverkäufer“ – ja oder nein?
Andi: Ich sehe Adobe als Schaufelverkäufer. Die verkaufen Werkzeuge, nicht die Inhalte.
KI: Deine Einordnung ist konsistent:
Adobe verkauft Werkzeuge, mit denen Millionen Nutzer und Firmen Inhalte/Dokumente erstellen und verwalten.
Sie tragen nicht direkt das Risiko einzelner Endprodukte (Kampagne/Film/Magazin), sondern liefern den Standard-Werkzeugkasten.
Einziger Unterschied zu „harten Schaufeln“ (Stromnetz, Zement): hier ist es Software, also immateriell – funktional bleibt es ein Werkzeug-Monopol/Standard.
________________________________________
6) Risiken – nicht beschönigt
Andi: Jetzt die Gegenbeweise. Was kann wirklich schiefgehen?
KI: Vier saubere Risikokategorien (ohne Drama, aber real):
1. Wettbewerbsdruck/Alternativen: Canva-Artiges, Open-Source-Tools, neue KI-Workflows können Preissetzungsmacht testen.
2. Klumpen in Kern-Standards: Wenn ein Standard bricht, ist es nicht „ein Produkt“, sondern ein Workflow-System.
3. Bilanz-Weichheit: hoher Goodwill/Intangibles, negatives Tangible Book ⇒ bei Fehlkäufen drohen Abschreibungen (buchhalterisch).
4. Kapitalallokation: massive Buybacks sind nur dann optimal, wenn der Preis vernünftig ist; sonst wird Wert verbrannt, obwohl die Firma operativ stark bleibt.
Zusatzpunkt, den man im Hinterkopf behalten kann: regulatorische/strategische Themen rund um große Deals (z. B. Figma-Komplex war zumindest ein Risiko-Feld).
________________________________________
7) Endfazit – Andi prüft, KI verdichtet
Andi: Also: „Pleitesicher“ – ja oder nein?
KI: Mit den vorliegenden Zahlen: Ja, sehr starkes Pleitesicherheits-Profil.
Begründung in Klartext:
• Zinsen sind klein (Interest Expense 247.0) bei EBIT 8,480.0 ⇒ ~34× Deckung.
• Net Debt nur 696.0 ⇒ kaum finanzieller Würgegriff.
• Operativer Cashflow 9,792.0 und FCF 8,456.6 bei CapEx 193.0 ⇒ Geschäft trägt sich sehr klar aus eigener Kraft.
Andi: Und „hochprofitabel“ – ja oder nein?
KI: Ebenfalls ja, sehr hoch:
• Bruttomarge ~89%, operative Marge ~36–37%, FCF-Marge ~36%.
Das sind nicht „gute Jahre“, das ist ein Modell.
Andi: Wenn ich das einem Freund geben will, was ist der Kerngedanke in einem Satz?
KI: Adobe wirkt wie eine finanzielle Festung, weil zwei globale Standards (Kreativ-Werkzeuge + PDF/Acrobat) sehr hohe Margen mit extrem kapitalarmem Cashflow kombinieren – bei minimaler Zinslast und nahe Null Nettoverschuldung.
 Long

Die Zündschnur brennt – Staaten auf der Suche!An den Finanzmärkten jubelt man über die Aktiengewinne der Tech-Konzerne. KI, die uns besser Effizienter und schneller machen soll. Autonome Fahrzeuge die uns Sicher dort hinbringen wohin wir möchten, ohne das wir Stunden unseres Lebens damit zubringen Verkehrssituationen und Regeln zu beachten. Humanoide-Roboter, die uns Unterstützen, die uns die schweren oder gefährlichen Arbeiten abnehmen sollen.
Alle diese Unternehmen malen uns ein Bild von einer Welt, in der wir alle Wohlstand, Sicherheit und Zufriedenheit als täglich geben ansehen können. Doch was ist dran an diesem Bild? Hat das ganze auch eine Schattenseite?
Beispiel Amazon in Amerika:
Amazon vermeldete vor kurzem, das 600.000 Arbeitsplätze in Logistik- und Verteilzentren nach und nach durch Roboter ersetzt werden sollen bzw. nach dem ausscheiden der Arbeitnehmer, nicht mehr mit Menschen besetzt werden sollen. Amazon ist kein Unternehmen das sich auf Amerika beschränkt, es ist Global aufgestellt und unterhält in allen Ländern solche Logistik- und Verteilzentren. Es ist also nur das erste Land in dem es diese Veränderung herbeiführen wird. Das es ausgerechnet in Amerika der Fall sein soll das liegt darin begründet, das es in Amerika kaum eine Gewerkschaftlich Organisierte Arbeitnehmerschaft gibt und die aktuelle Regierung mit den Tech-Konzernen förmlich ins Bett steigt. Deregulierungen, Steuererleichterungen und Subventionen für Tech-Konzerne unterstreichen diesen Kontext.
Wenn es Amazon gelingen sollte, ihre Arbeitnehmer durch Roboter zu ersetzen, sich damit einen Kostenvorteil zu sichern oder zu eröffnen, wird das jedes andere Logistikunternehmen in Zugzwang bringen dem Beispiel von Amazon zu folgen. Der Preisdruck in der Logistikbranche ist jetzt schon enorm Hoch, Subunternehmer die immer wieder auffliegen, weil sie ihren Angestellten die Gehälter nicht entsprechend bezahlen, Sozialabgaben nicht entrichten und Teilweise Löhne in Form von Schwarzgeld bezahlen oder die Arbeitnehmer zwingen, wie Sklaven in ihren Transportern zu leben und das teilweise über Monate hinweg.
Machen wir doch mal eine Rechnung für Deutschland auf :
In Deutschland arbeiten ca. 3 bis 3,3 Millionen Menschen in der Logistikbranche.
Niedriges Szenario (vorsichtig):
ca. 20 % der heutigen Tätigkeiten werden in den nächsten 15–20 Jahren weitgehend automatisiert (klassische Robotik + KI, inkl. erster humanoider Systeme).
Das wären etwa 600.000–700.000 Stellen, die entweder wegfallen oder sich so stark verändern, dass deutlich weniger Menschen benötigt werden.
Mittleres Szenario:
30–40 % der Tätigkeiten in Logistikprozessen haben ein hohes Automatisierungspotenzial (v. a. Lager, Umschlag, Standard-Transport, Dispo).
Das entspräche 1,0–1,3 Mio. Stellen, die massiv unter Druck geraten, wenn Unternehmen Automatisierung konsequent ausnutzen.
Hohes Szenario (aggressiv, Technologie freundlich):
50 %+ der heutigen Tätigkeiten könnten technisch automatisierbar werden, wenn:
humanoide Roboter robust, günstig und massentauglich werden
KI Disposition, Planung, Kundenkommunikation und Teile der Verwaltung übernimmt
Dann reden wir über 1,5–1,8 Mio. Stellen, die entweder verschwinden oder sich so verändern, dass nur ein Bruchteil der bisherigen Beschäftigten gebraucht wird.
Dies stellt aber nur einen Bruchteil dessen dar, was durch Robotik und KI auf uns zukommt. Während man also an den Börsen noch Jubelt, zeigen sich schon Risse im Bereich KI. Immer mehr Experten und Analysten stellen sich die Frage; „Wie wollen diese Unternehmen im Bereich KI, vom aktuellen Hype getragen, mit ihrem geplanten Geschäftsmodel die Kosten decken? Vor allem für Strom und Wasser, wenn die Kosten weiter steigen?“ Unternehmen setzen mittlerweile auf eigene KI-Rechner, auch um ihre Daten nicht durch US-Hände laufen zu lassen. Diese sind zwar kleiner, eventuell nicht so Universell wie die großen Modelle, was sie auch nicht brauchen, dafür sind sie spezifisch auf die Bedürfnisse der Firmen trainiert.
Die eigentliche Gefahr dieser beiden Technologien wird indessen Fern der Öffentlichkeit diskutiert und Beraten. Ein einziges Land hat bisher mit einer minimalen Reaktion ein Signal gesetzt. Südkorea, statt einer direkten Steuer hat die Regierung 2017 die steuerlichen Anreize für Automatisierung reduziert. Das wird international als „Robot Tax light“ interpretiert. Aktive politische oder wissenschaftliche Prüfung finden derzeit in der EU, Deutschland, Frankreich, Spanien, Italien, USA, Vietnam, mehrere asiatische Schwellenländern statt. Die Regierungen sehen die Gefahr, die von dieser Disruptiven-Technologie ausgeht.
Beispiel :
Das Gesamtbild, das Elon Musk immer wieder malt :
Eine Welt, in der Roboter und autonome Fahrzeuge die gesamte materielle Produktion übernehmen, Energie im Überfluss vorhanden ist und Menschen in Wohlstand, Sicherheit und Freiheit leben – ohne wirtschaftliche Knappheit.
Es ist ein Techno-Utopisches Paradiesbild: Roboter erledigen alles – Menschen genießen die Früchte.
So lauteten auch auch in Davos seine Statements.
Wer den Menschen in ein Paradies verbringen möchte – ihn für die Arbeitswelt weitgehend Obsolet machen möchte – muss sich der Realität stellen und genau dieser Gefahr stellen sich aktuell die Regierungen dieser Welt.
Es klingt zu schön, nicht mehr Arbeiten, einfach Leben, die Armee der Roboter kümmert sich um alles andere. Die Wirklichkeit besteht aus Fragen:
#1. Womit verdienen die Menschen dann das Geld für ihren Lebensunterhalt, Wohnung und Krankenkasse?
#2. Wie finanzieren sich die Staaten und ihre Verwaltungsapparate angesichts von sinkenden Steuereinnahmen und gleichzeitig steigender Ausgaben?
Punkt zwei ist das Thema der Gefahr, die Regierungen erkannt haben und nun Studien darüber betreiben, wie ein Staat unter diesem Einfluss der Technologie, vor allem seine Sozialsysteme finanzieren soll, wenn man bedenkt, das durch diese Technologie vielleicht 30% oder mehr ihre Arbeit verlieren und eventuell keine mehr finden? Es drohen auf jeden Fall und für jeden Staat exorbitante ausfälle bei Steuereinnahmen während die Ausgaben exponentiell Ansteigen werden, sollte es zu einem massiven Einsatz dieser Technologien kommen.
Musks Vision kann nur dann Real werden, wenn wir eines der grundlegenden Probleme der Welt beseitigen – das Geld.
Selbst wenn diese Unternehmen die Kosten dafür tragen würden, müssten diese Geld einnehmen um dieses an die Staaten zu verteilen, in denen ihr Produkt zum Einsatz kommt. Das hätte aber zur folge, das es keine Demokratie mehr geben würde und Staaten nicht mehr Frei wären sondern, sich in die totale Abhängigkeit von Konzernen begeben würden.
Eine Korporatokratie beschreibt ein politisch-ökonomisches System, in dem Konzerne faktisch die Macht über staatliche Entscheidungen übernehmen.
Weitere Begrifflichkeiten wären :
Plutokratie – Herrschaft der Reichen
Oligarchie – Herrschaft weniger mächtiger Akteure (können auch Konzerne sein)
Regulatory Capture – Behörden werden von den Unternehmen kontrolliert, die sie
eigentlich regulieren sollen
Techno-Feudalismus – moderne Theorie, nach der Big Tech quasi-feudale Macht über
Gesellschaften gewinnt
Alles davon, will sicherlich keiner.
Vor allem, würden die Reichen ihre Macht abgeben die ihnen das Geld verleiht??? SANA🧬 Sana Biotechnology: Medizin revolutionieren mit gentechnisch veränderten Zellen
NASDAQ:SANA ist ein ambitioniertes Unternehmen im Biotechnologiebereich mit dem Ziel, das Gesundheitswesen durch fortschrittliche Zelltechnologie zu verändern. Hier erfahren Sie, warum es die Aufmerksamkeit von Investoren auf sich zieht:
Wichtigste Wachstumstreiber
Durchbruch in der Diabetesbehandlung: Der wichtigste Wachstumstreiber des Unternehmens ist sein UP421-Programm. Im Jahr 2025 präsentierte NASDAQ:SANA Daten, die zeigen, dass Patienten, die eine Inselzelltransplantation (modifiziert mit der Hypoimmune-Technologie) erhalten hatten, über sechs Monate lang ohne Immunsuppressiva ihr eigenes Insulin produzieren konnten. Dies bleibt der „Heilige Gral“ für Millionen von Menschen mit Diabetes.
Strategischer Fokus: Im November 2025 kündigte das Management eine Neuausrichtung an, um die vielversprechendsten Programme zu priorisieren: SC451 (Diabetes) und SG293 (in vivo CAR-T-Zelltherapie). Durch die Einstellung weniger effektiver Programme reduziert das Unternehmen den Cash-Burn und beschleunigt die Markteinführung.
Bevorstehende Meilensteine: Sana ist auf Kurs, bereits 2026 einen Antrag auf Zulassung eines neuen Prüfpräparats (IND) für SC451 (eine Stammzelltherapie gegen Diabetes) einzureichen.
⚠️ Risikofaktoren
Als Start-up in der klinischen Phase generiert Sana derzeit keine Umsätze. Dies ist typisch für den Biotech-Sektor, in dem Aktienkurse sehr sensibel auf FDA-Nachrichten und Ergebnisse klinischer Studien reagieren.
Analystenausblick
Die Marktstimmung bleibt positiv. Das durchschnittliche 12-Monats-Kursziel liegt bei 8,57 US-Dollar.
Fazit
Sana Biotechnology bietet eine vielversprechende, wenn auch spekulative Wachstumschance. Die Kombination aus bahnbrechenden klinischen Daten, einer vielversprechenden Pipeline und der starken Überzeugung der Analysten bildet eine solide Grundlage für potenzielle Kurssteigerungen. TRINASDAQ:TRI (Thomson Reuters)
Die jüngste Kursschwäche folgt auf den Bericht zum dritten Quartal 2025. Zwar stiegen der organische Umsatz und das bereinigte EBITDA, doch die Zahlen, die die Analystenerwartungen verfehlten, lenkten die Aufmerksamkeit des Marktes auf sich:
EPS: 0,85 $
Gesamtumsatz: 1,78 Mrd. $
Der Umsatz des Segments „Rechtsexperten“ ging währungsbereinigt um 3 % zurück, was Bedenken hinsichtlich des Kerngeschäfts aufkommen ließ.
Strategischer Kontext:
Umfassende Transformation im Gange: Das Unternehmen konzentriert sich verstärkt auf Agentic AI (autonome KI-Agenten).
Aktive Kapitalrückführung: Von August bis Oktober 2025 wurden 1 Mrd. $ für den Rückkauf von 6 Mio. Aktien (1,34 % des Gesamtbestands) aufgewendet. Ein Aktienrückkaufprogramm im Wert von 1 Mrd. $ läuft.
Wachstumsambition: Das Management strebt an, das organische Wachstum der Gruppe bis 2026 auf 7,5–8,0 % zu beschleunigen.
Neuausrichtung der Rechtsabteilung: Expansion in margenstarke Nischen und Integration von KI (z. B. CoCounsel, Partnerschaft mit Fieldguide) zur Förderung zukünftigen Wachstums.
Strategische KI-Allianzen:
🔎  Long