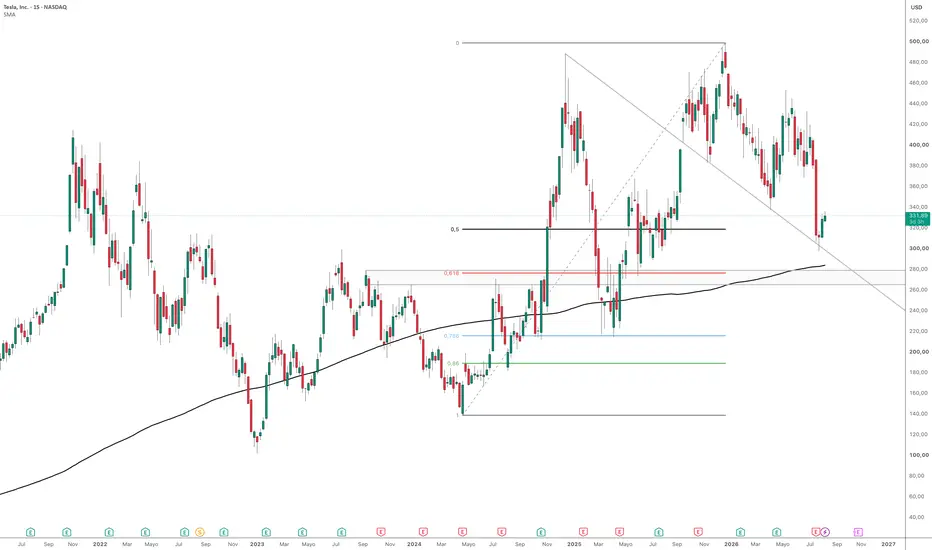
Tesla: Soporte clave entre 276 y 284 dólaresTesla tiene una zona de soporte de cuatro niveles que podría definir la próxima operación
Tesla (TSLA) perforó el nivel de los 300 dólares a finales de julio, pero desde entonces ha rebotado más de un 10% desde sus mínimos y cerró el lunes cerca de los 331 dólares. Actualmente, la acción continúa asimilando las noticias relacionadas con el entorno empresarial de Elon Musk, entre ellas el acuerdo de 16.800 millones de dólares para el desarrollo de semiconductores de inteligencia artificial de Terafab y la incertidumbre asociada al periodo de bloqueo de acciones de SpaceX, factores que han influido en el sentimiento del mercado en ambas direcciones.
Sin embargo, lo más relevante es lo que la reciente caída no consiguió hacer. Aunque el precio descendió con fuerza, no llegó a tocar la media móvil simple de 200 semanas, situada actualmente en 283,96 dólares. Desde 2023, cada vez que Tesla ha puesto a prueba este indicador se ha producido un rebote, incluso en las ocasiones en las que el precio perforó brevemente dicho nivel.
En una próxima corrección, cuatro referencias técnicas podrían confluir en una zona de soporte bastante estrecha.
La primera se encuentra en el máximo de giro del 11 de septiembre de 2023, ubicado en 278,98 dólares. Ese nivel marcó un punto de inflexión importante antes del repunte registrado a finales de 2024.
La segunda corresponde al retroceso de Fibonacci del 61,8%, situado en 276,33 dólares, calculado desde el mínimo de 2023 hasta el máximo histórico.
La tercera referencia es la media móvil de 200 semanas, actualmente en 283,96 dólares.
La cuarta es una línea de tendencia descendente trazada desde el mínimo del 10 de noviembre de 2025. Esta línea conecta los mínimos semanales posteriores y converge directamente con el nivel de 278,98 dólares.
En conjunto, cuatro factores técnicos independientes se concentran en una zona comprendida aproximadamente entre 276 y 284 dólares. Si la próxima fase bajista lleva el precio hacia ese rango y aparecen señales de reacción alcista, la zona podría ofrecer una oportunidad de compra para una operación de swing con un posible objetivo de regreso por encima de los 300 dólares.
Advertencia: Este contenido se ofrece exclusivamente con fines informativos y educativos. No constituye asesoramiento financiero, recomendación de inversión ni una invitación a operar. Cada persona debe tomar sus propias decisiones, evaluar los riesgos y asumir la responsabilidad por las consecuencias de sus operaciones en los mercados financieros.  Largo

 Largo

 Largo

SATL Satellogic (SATL): ¿Bounce histórico desde el VPOC para ir a buscar el VAH y nuevos máximos?
A pedido de un seguidor, actualizamos la hoja de ruta de la compañía líder en inteligencia geoespacial y defensa en su gráfico diario.
Tras un corrección ordenada dentro de un canal de regresión bajista que llevó al activo a recorrer el área de valor, la oferta se estrelló contra el muro inexpugnable del VPOC ($3,55 USD). La demanda reaccionó de inmediato con una impecable SOSbar con gap de intencionalidad, quebrando la directriz bajista, recuperando la SMA200 ($4,43 USD) y testeando la franja del HVN.
Con el gasto global en defensa e inteligencia satelital en niveles récord por el contexto geopolítico, la encrucijada técnica está sobre la mesa:
Con el VWAP ($4,83 USD) actuando como nuevo piso operativo, ¿veremos la consolidación sobre el HVN para despegar hacia el VAH ($7,02 USD), o la compresión del volumen exigirá un retesteo previo?
Dejame tu comentario abajo: ¿Siguen acumulando Satellogic en este giro de valor?
Informe de Análisis Técnico y Fundamental: Satellogic Inc. Class A (SATL - NASDAQ)
1. El Trasfondo Fundamental (Defensa, Geopolítica e Inteligencia Geoespacial)
El modelo de negocio de Satellogic se encuentra en un punto dulce dentro del sector tecnológico y de defensa:
Demanda Inelástica de Datos Satelitales: Las crecientes tensiones bélicas globales y los conflictos regionales han convertido a la observación terrestre de alta resolución en tiempo real en un insumo estratégico crítico para gobiernos, agencias de inteligencia y organismos de defensa internacional.
Contratos Gubernamentales y Escalabilidad: Satellogic destaca por ofrecer imágenes satelitales de baja órbita con una relación costo-eficiencia superior a la competencia tradicional. Las alianzas estratégicas para la provisión de flotas de satélites dedicados otorgan un flujo de ingresos recurrentes (predictibilidad de caja) que respalda la acumulación institucional.
2. Análisis Técnico y Perfil de Volumen
Actualizando la hoja de ruta de la acción del precio bajo la metodología Wyckoff y Perfil de Volumen:
Piso de Hormigón en el VPOC y Reversión de Tendencia: Tras alcanzar máximos históricos cerca de los $12,00 USD impulsado por el gran tramo de fortaleza, el precio entró en un canal de regresión bajista por falta de demanda compradora de corto plazo. El retroceso extendió la subasta hasta la muralla del VPOC ($3,55 USD), un nivel apenas por encima del VAL ($2,68 USD) donde la oferta se secó de forma absoluta.
SOSbar de Intencionalidad y Quiebre de Canal: Desde el VPOC surgió un giro de carácter (CHoCH) materializado en una SOSbar con gap alcista que quebró la directriz descendente del canal, recuperando con velocidad la SMA200 ($4,43 USD).
Situación Actual (HVN vs. VWAP): El precio ($5,33 USD) y su post-mercado ($5,32 USD) registraron un freno lógico sobre la franja del HVN (nodo de alto volumen entre $5,80 y $6,00 USD), que actúa como resistencia estática de corto plazo. Por debajo, el VWAP dinámico ($4,83 USD) se posiciona como el gran piso de contención.
Lectura de Osciladores y Volumen: El RSI (60,78) refleja una potente aceleración de mínimos crecientes (línea naranja) ingresando a la zona media-alta con sesgo comprador. En el histograma de volumen, tras el impulso inicial, se observa una pendiente decreciente en el volumen del retroceso (flecha naranja descendente), lo que confirma que la oferta no tiene intencionalidad de presionar la cotización abajo de la SMA200.
Escenarios Operativos y Hoja de Ruta
Escenario Principal (Absorción en HVN y Aceleración al VAH): Si la demanda sostiene la cotización por encima del VWAP ($4,83 USD) y logra absorber la oferta flotante en la franja del HVN ($5,80 - $6,00 USD), la subasta liberará el camino para buscar el VAH ($7,02 USD). Una vez reconquistada esa franja del área de valor, el papel quedará habilitado para proyectar un nuevo ataque hacia los máximos históricos.
Escenario Secundario (Retesteo de Salud sobre la SMA200): Si la resistencia del HVN genera una toma de ganancias temporaria, el precio podría buscar un pullback de retesteo hacia el clúster formado por el VWAP ($4,83 USD) y la SMA200 ($4,43 USD). Siempre que esa corrección se dé con bajo volumen, representará una ventana de acumulación de bajo riesgo.
 Largo

META Meta Platforms (META): ¿Spring Wyckoff confirmado para cerrar el gap y romper la SMA200?
Actualizamos la hoja de ruta del gigante del ecosistema tech en su gráfico diario. Tras testear la línea de demanda y ejecutar un impecable potencial spring sobre el pivot mínimo previo, la demanda respondió con una SOSbar que catapultó al precio a rebotar directo contra el VPOC de la subasta.
Actualmente la cotización ($594,92 USD) se encuentra encajonada en una mini-estructura dentro del área de valor, testeando el VWAP dinámico ($587,95 USD) como soporte de contención y el VPOC ($603,03 USD) como el techo a batir.
Con Mark Zuckerberg redoblando la apuesta sobre el fin de la era del smartphone y la transición hacia la computación espacial vía IA y smartglasses, la encrucijada técnica está planteada:
¿Veremos a la demanda romper el VPOC para cerrar el gap bajista e ir a testear la SMA200 ($630,60 USD), o la oferta impondrá una nueva rotación hacia el VAL ($561,13 USD)?
Dejame tu comentario abajo: ¿Están acumulando Meta en este spring o prefieren esperar la reconquista de la SMA200?
Informe de Análisis Técnico y Fundamental: Meta Platforms, Inc. (META - NASDAQ)
1. El Respaldo Fundamental y el Paradigma Post-Smartphone
El comportamiento de la acción se apoya en una visión estratégica de largo plazo respaldada por métricas operativas sólidas:
La Revolución de las Smartglasses e IA: La visión de Mark Zuckerberg sobre la progresiva sustitución del smartphone por dispositivos de realidad aumentada impulsados por IA (donde Meta lleva una delantera estratégica con sus gafas Ray-Ban Meta y el ecosistema Llama) posiciona a la empresa a la vanguardia de la próxima plataforma de computación personal.
Monetización Core y Eficiencia Operativa: A la par del gasto en I+D (Reality Labs), el negocio de publicidad digital sobre Instagram, WhatsApp y Facebook sigue registrando márgenes operativos extraordinarios, asegurando la generación de caja necesaria para financiar la recompra de acciones y la infraestructura de IA.
2. Análisis Técnico y Perfil de Volumen
Actualizando el mapa de ruta de la acción del precio bajo la metodología Wyckoff, Perfil de Volumen y Canales de Regresión:
Estructura Mayor, ICE y CREEK: La cotización de largo plazo se desplaza dentro de una gran estructura de rango delimitada por el piso del ICE (zona de $480 USD) y el techo del CREEK (zona de $740 USD).
Potencial Spring y Absorción en Línea de Demanda: Tras el último recorte, el precio reaccionó sobre la línea de demanda, ejecutando un potencial spring con dilación sobre el pivot mínimo previo. La absorción institucional se confirmó mediante velas de intencionalidad alcista y una SOSbar que impulsó al activo a reingresar al área de valor.
Mini-Estructura en Área de Valor (VPOC vs. VWAP): El precio actual ($594,92 USD) y su post-mercado ($594,09 USD) se encuentran navegando una zona de compresión clave:
VWAP Dinámico ($587,95 USD): Funciona como la primera línea de soporte dinámico que sostiene la micro-tendencia alcista.
VPOC ($603,03 USD): Actúa como la resistencia estática de mayor volumen a superar.
Obstáculos Superiores (Gap, SMA200, LVN y VAH): Una vez perforado el VPOC con volumen, el precio enfrentará una secuencia de resistencias institucionales:
Cierre de Gap Bajista: Espacio de baja densidad entre los $605 y $620 USD.
SMA200 ($630,60 USD): La media móvil de 200 períodos opera como el gran imán y techo dinámico de la tendencia intermedia.
LVN (Nodo de Bajo Volumen) y VAH ($706,66 USD): Umbral previo antes de proyectar el ataque definitivo hacia el CREEK ($740 USD).
Lectura de Osciladores y Volumen: El RSI (48,56) muestra un claro giro positivo de mínimos crecientes (línea naranja) saliendo del rango inferior. En el histograma, tras el pico climático del spring, se observa una secuencia de volumen decreciente en las velas rojas (flecha naranja descendente), confirmando el paulatino retiro de la oferta flotante.
Escenarios Operativos y Hoja de Ruta
Escenario Principal (Rotura del VPOC, Cierre de Gap y Búsqueda de SMA200): Si la demanda logra consolidarse por encima del VWAP ($587,95 USD) e imprime una SOSbar que quiebre el VPOC ($603,03 USD) con volumen de intención, se habilitará la aceleración para cerrar el gap e ir a buscar la franja de la SMA200 ($630,60 USD). La rotura de este nivel liberará el camino hacia el LVN y el VAH ($706,66 USD).
Escenario Secundario (Invalidez y Testeo del VAL): Si el VPOC rechaza el avance del precio y la cotización pierde el sostén del VWAP dinámico, la subasta activará un movimiento de retesteo bajista hacia la zona del VAL ($561,13 USD) o la línea de demanda para validar la solidez del piso del spring.
 Largo

SEMANA DE RESULTADOS ,BERKSHIRE, ¿rally de +13 % ?
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
SEMANA DE RESULTADOS ,BARRICK, antes del rally
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
 Largo
Berkshire Hathaway. Hasta esperar tiene un precio.ACTIVO DEL DÍA
Lunes, 10 de agosto de 2026
Berkshire Hathaway
Ticker TradingView: NYSE:BRK.B
Por qué este activo
Hoy el mercado está pendiente de Hormuz, del petróleo y del IPC estadounidense de esta semana. El Brent vuelve a subir y Wall Street cotiza alrededor de máximos históricos.
Pero el gráfico que elegiría no es ninguno de esos.
Es Berkshire Hathaway.
El motivo está en algo aparentemente menos espectacular: Berkshire acaba de acelerar las recompras de sus propias acciones, ha vuelto a ser comprador neto de bolsa después de años de enorme prudencia y ha reducido su montaña de efectivo. En el segundo trimestre recompró unos 4.500 millones de dólares de acciones propias, y desde finales de marzo las recompras superan los 7.800 millones. El efectivo seguía siendo gigantesco —unos 365.000 millones—, pero ha empezado a bajar.
Además, la acción sube hoy después de unos resultados en los que el beneficio operativo aumentó alrededor de un 16%.
¿Por qué es más interesante que mirar al S&P 500?
Porque mientras el mercado discute cuánto más pueden subir los activos, Berkshire nos plantea otra pregunta: ¿qué hace uno de los mayores acumuladores de liquidez del planeta cuando finalmente decide que esperar empieza a ser menos atractivo que comprar?
La idea
Durante años, la inmensa caja de Berkshire ha contado una historia muy clara.
No encontrar oportunidades también es una decisión.
Buffett convirtió la capacidad de esperar en una ventaja competitiva: mantener liquidez mientras otros estaban obligados a invertir.
Ahora, bajo Greg Abel, aparece una pequeña pero importante modificación del comportamiento. Berkshire ha empezado a utilizar más capital: recompras, nuevas inversiones y una posición menos pasiva frente a su efectivo.
Eso no significa que Berkshire haya decretado que “la bolsa está barata”.
Significa algo más interesante: el precio de esperar también existe.
Mantener centenares de miles de millones en efectivo proporciona opcionalidad, pero cuando los negocios producen caja y las oportunidades empiezan a resultar razonables, no invertir también tiene un coste.
Berkshire convierte hoy una idea abstracta en gráfico: la paciencia es una ventaja solamente mientras siga siendo más valiosa que actuar.
Teoría de juegos
Los jugadores son Berkshire, el resto de grandes inversores, las empresas que necesitan capital y un mercado estadounidense situado cerca de máximos.
Durante mucho tiempo Berkshire tenía una posición extraordinaria.
Podía esperar.
No tenía que perseguir mercados, justificar rotación trimestral ni colocar desesperadamente todo su efectivo.
Esa capacidad de no jugar era precisamente parte de su poder.
Pero hay un adversario silencioso: el tiempo.
Una cantidad gigantesca de efectivo protege contra las crisis, pero también deja de participar en la creación de valor cuando esas crisis no llegan.
Ahora aparece un cambio interesante en los incentivos.
Berkshire puede comprar otras compañías.
Puede comprar cotizadas.
Puede comprar sus propias acciones.
O puede seguir acumulando efectivo.
La recompra introduce una señal especialmente limpia: cuando una empresa con semejante disciplina decide que su propio capital es uno de los lugares razonables donde colocar dinero, está revelando algo sobre cómo compara las alternativas disponibles.
El recurso escaso ya no es el dinero.
Berkshire tiene de sobra.
El recurso escaso es una oportunidad suficientemente buena como para justificar dejar de esperar.
Y esa es una partida completamente diferente.
Frase para dejar pensando a tus amigos
BRK.B hoy no habla solamente de Berkshire Hathaway. Habla del momento en que la opcionalidad de tener dinero empieza a competir con la oportunidad de utilizarlo.
Cierre
Conviene no exagerar la señal.
Berkshire conserva todavía una cantidad extraordinaria de liquidez, y unos cuantos miles de millones invertidos no convierten la prudencia en entusiasmo.
Precisamente ahí está lo interesante.
No estamos viendo a Berkshire correr detrás del mercado.
Estamos viendo algo mucho más pequeño: una modificación en el precio al que está dispuesta a dejar de esperar.
En inversión suele hablarse mucho de saber cuándo comprar.
Se habla bastante menos de una decisión anterior y quizá más importante: saber cuándo la paciencia ha dejado de ser gratis.
No es recomendación de compra.
Es el gráfico ideal para entender mejor la jornada.  Formación

¿Por qué Intel fabrica el nuevo chip de firewall de Fortinet?Fortinet cerró el segundo trimestre de 2026 con resultados que superaron el límite superior de sus propias previsiones. Los ingresos totales alcanzaron los 2.050 millones de dólares, un aumento del 26% interanual. Los ingresos por productos mostraron un crecimiento aún mayor, al subir un 52% hasta los 773 millones de dólares gracias al incremento en los envíos de FortiGate y a las actualizaciones de modelos empresariales. La facturación (billings) aumentó un 33% hasta los 2.370 millones de dólares. El margen bruto no-GAAP se mantuvo en el 80,9%, mientras que el margen operativo se expandió 490 puntos básicos hasta un récord del 38%. El flujo de caja libre ajustado alcanzó los 996 millones de dólares, con un margen del 49%. La directiva devolvió capital de forma agresiva, recomprando 12,5 millones de acciones por 973 millones de dólares en lo que va de año.
El titular estratégico clave está en el silicio y no en la cuenta de resultados. Intel Foundry codesarrollará y fabricará el ASIC de firewall SP6 de sexta generación de Fortinet. Fortinet se convierte así en el primer cliente externo de ciberseguridad para Intel Foundry y en el primer cliente externo en el nodo Intel 4. La producción se llevará a cabo en la Fab 34 en Irlanda. Esta ubicación geográfica es relevante: Fortinet controla aproximadamente el 48% de los envíos mundiales de dispositivos de firewall, y proteger ese volumen requiere continuidad en el suministro fuera de las fundiciones de Asia Oriental. El SP6 también abandona el diseño monolítico de 7 nm del SP5 en favor de una arquitectura de chiplets desagregada, lo que mejora el rendimiento de fabricación y reduce los costes unitarios.
Los factores que impulsan la demanda convergen desde tres direcciones. Las normas de soberanía de datos están empujando a las empresas hacia la inspección local, algo que Fortinet aborda con FortiSASE Outpost, un punto de presencia en las instalaciones del cliente para tráfico restringido. La escasez de mano de obra obliga a la automatización, donde el 56% de los directivos cita las brechas de habilidades como causa de las filtraciones y el 60% tiene dificultades para contratar talento en seguridad de IA. La adopción de IA en las empresas está creando una nueva superficie de ataque, a la que apunta FortiAIGate mediante aceleración NVIDIA Blackwell y Hopper, el marco de inferencia Dynamo y modelos de seguridad Nemotron para la supervisión integrada de prompts. Las cifras del segmento lo reflejan: la facturación de firewalls SASE creció un 34% superando los 2.000 millones de dólares, la facturación de seguridad OT creció más de un 55% y la facturación de SecOps impulsada por IA aumentó un 25%.
Las previsiones aumentaron de forma generalizada. Los ingresos para todo el año se fijan ahora entre 8.020 y 8.180 millones de dólares, la facturación entre 9.350 y 9.550 millones de dólares, y el BPA no-GAAP entre 3,41 y 3,47 dólares. La principal advertencia de modelado son los precios de los componentes de memoria, que la dirección señala como un viento en contra de un dígito alto en la facturación del segundo semestre. Fortinet mitiga esto mediante la expansión de la cuota de gasto en los clientes existentes y precios de venta más altos en dispositivos de alto rendimiento. La combinación de silicio personalizado, fabricación occidental e integración de seguridad de IA construye un foso defensivo que a los competidores basados únicamente en software les resultará muy costoso cruzar.  Largo

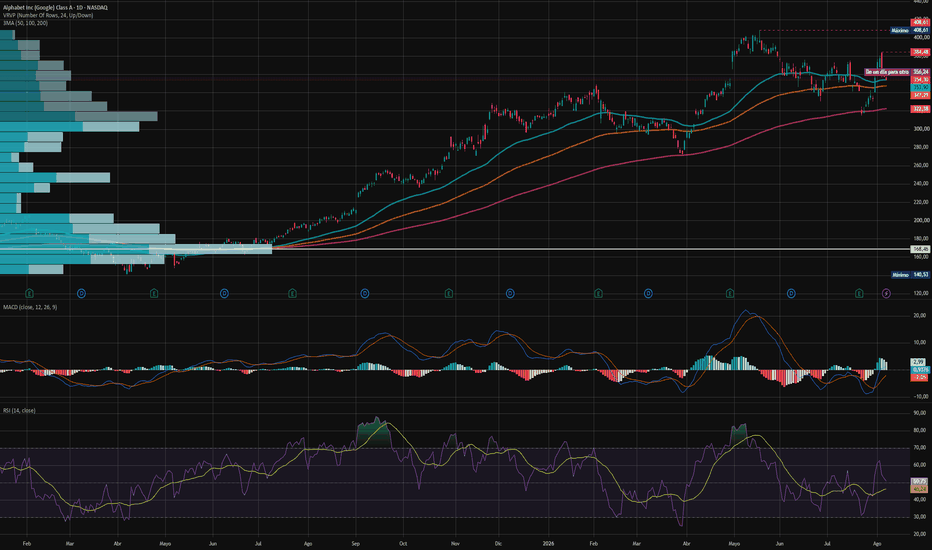
Alphabet: Berkshire All-IN en IAPor Ion Jauregui - Analista en ActivTrades
Alphabet vuelve al foco de los inversores después de que Berkshire Hathaway revelara una nueva posición de aproximadamente 10.000 millones de dólares en la compañía. La operación coincide con una reducción de la elevada posición de liquidez de Berkshire y supone una señal de confianza en el potencial de Alphabet para monetizar su liderazgo en inteligencia artificial.
Los fundamentales siguen mostrando una evolución sólida. Alphabet registró en el segundo trimestre unos 119.800 millones de dólares de ingresos, un 24% más interanual, mientras que el beneficio operativo aumentó alrededor de un 30%. Google Cloud continúa acelerando, con un crecimiento de los ingresos del 82%, mientras que el negocio de búsqueda mantiene un crecimiento de doble dígito y continúa siendo la principal fuente de generación de caja del grupo.
El principal riesgo se encuentra en el fuerte incremento del gasto en inteligencia artificial. Alphabet prevé destinar entre 195.000 y 205.000 millones de dólares en CapEx durante 2026, principalmente a centros de datos, servidores e infraestructura necesaria para desarrollar sus modelos y servicios de IA. La cuestión para el mercado es si estas inversiones conseguirán generar suficiente crecimiento adicional para compensar la presión sobre el flujo de caja a corto plazo.
La posición de Berkshire adquiere especial relevancia precisamente por este motivo: el nuevo capital se dirige hacia Alphabet mientras el mercado debate si el gasto en IA es una inversión estratégica o un riesgo para la rentabilidad futura.
Análisis técnico
Alphabet cerró el viernes en 353,63 dólares y cotiza en torno a 355,90 dólares en overnight. La tendencia de largo y medio plazo continúa siendo alcista, aunque el corto plazo permanece relativamente lateralizado.
Desde el máximo de 408,61 dólares del 18 de mayo, la acción ha experimentado varias correcciones. El último intento alcista alcanzó 384,48 dólares el 5 de agosto, tras lo cual el precio volvió hacia la zona de la media móvil de 50 sesiones, donde actualmente encuentra soporte.
El rango de corto plazo queda delimitado por 322,38 dólares, zona próxima a la media de 200 sesiones, y 384,48 dólares. La ruptura de esta última resistencia reforzaría el escenario alcista hacia los máximos históricos, mientras que la pérdida de 322,38 dólares deterioraría la estructura de medio plazo.
El Point of Control (POC) se encuentra muy por debajo del precio actual, con una distribución de doble cuerpo: la primera concentración de volumen aparece en 168,46 dólares y una segunda en torno a la media de 200 sesiones.
El RSI se sitúa en 50,75, en zona neutral, mientras que el MACD continúa recuperándose después de la sobreventa registrada durante la segunda mitad de julio.
Alphabet combina así crecimiento sólido, elevada capacidad de generación de caja y una posición privilegiada en IA, aunque con un nivel de inversión extraordinariamente elevado. La reacción del precio ante los 384,48 dólares será clave para determinar si el mercado comienza a descontar de nuevo una nueva fase alcista.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
 Largo
Sobre el Alpha y el mito de vencer el "Buy&Hold"Aprendí a crear sistemas cuantitativos solo para demostrar que el Análisis Técnico (repudiado por muchos inversores actualmente) era un método formidable. En aquella época también tenía ciertas corazonadas que se convirtieron en certezas gracias a la cuantificación de fenómenos. Algunas de mis conclusiones fueron:
1. La tasa de acierto se destruye exponencialmente mientras menor es el marco temporal observado.
2. El Análisis Técnico al ser ejecutado en bajos marcos temporales bajos, pierde su efectividad(Debe conocerse cómo se creó la metodología y en que contextos aplicarlo)
3. Los sistemas de inversión no son universales, pues cada mercado, sector u acción tienen distintas naturalezas. ("No es lo mismo Forex que los 7 Magníficos")
4. Los índices norteamericanos tienen un gran sesgo alcista.
5. Sistemas de inversión tendenciales en acciones tendenciales, tiene muy baja tasa de acierto y pueden ser más rentables que sistemas de inversión con alta tasa de acierto.
Por aquel entonces era (y sigo siendo) un trader discrecional. Cuando creé y compartí libremente mi primer sistema cuantitativo llamado "Golden Cross 20/50 EMA", un nombre bien gringo para quedar bien con las exigencias de TradingView, pensé que sofocaría las críticas que foros de inversión hacían del oficio.
Había cuantificado una gran rentabilidad a lo largo de más de 60 años en índices como el S&P 500, y el sistema funcionaba excelente en los 7 Magníficos desde varios marcos temporales; dejé el código libre para que cualquiera pudiese demostrar su validez… Pero…
Aunque posteriormente compartiese varios sistemas parecidos, y pusiera mi ingenio en base a la cuantificación de patrones, lo único que conseguí fue que los críticos del Análisis Técnico desaparecieran. Pero surgió un nuevo problema: "El sistema no supera al Buy&Hold"(Comprar y mantener).
Para muchos inversores no tenía gracia que mis sistemas a pesar de llegar a tener un 70% de acierto en algunos casos, y tener un factor de ganancias de 2 o 3, fuesen superados por cualquier inversor inexperto que dejase su capital quieto en cualquier acción líder o el SPY a lo largo de 30 años. Eso me jodió mucho…Y me afectó porque creí erróneamente que sí, un holder de pacotilla podría superar a mis sistemas perfectamente estudiados, solo comprando y quedándose en estado vegetal un par de décadas. Pero afortunadamente estaba equivocado.
¿Qué es el Alpha?
El Alpha es lo más cercano al "Santo Grial" de la inversión. Es el rendimiento extra que un inversor puede tener por encima del rendimiento de un índice de referencia como puede ser el S&P 500. Es realmente la prueba definitiva de la habilidad de un inversor activo, con respecto a uno pasivo. Mantener un Alpha positivo a lo largo de los años es tan complicado, que una de las plataformas más relevantes sobre investigación financiera y análisis se llama "SeekingAlpha"("Buscando el Alpha", en español).
¿Por qué mis sistemas superan a un inversor en coma?
Lo primero que un inversor revisa cuando está ante un sistema cuantitativo es si este supera a un vegetal holdeando; o sea, si la rentabilidad del sistema supera al "Buy&Hold" en la acción estudiada. A primera vista, parecería que tiene lógica que si el sistema no bate al crecimiento de la acción o índice, lo cataloguemos como "bueno, pero no la gran cosa"…Craso error, hijos de Ponzi… La única forma de que un sistema pueda declararse "insuficiente" es corroborando que este tenga un Alpha negativo, lo que es igual a asegurarnos que el sistema tras haberse ejecutado(o probado) a lo largo del tiempo en diversas acciones, no logra dar rendimientos superiores a la acción o índice de referencia.
Aplicando el sistema a una sola acción o índice, por supuesto que jamás se batirá el "Buy&Hold". Es improbable, que un sistema, pensado para abrir brechas de oportunidad estadística, pueda superar a la acción o índice individual seleccionada para medir su rentabilidad. Más, si el sistema, aplicado a las diversas acciones para la cual fue desarrollado y probado, da rendimientos superiores a la acción o índice de referencia, por supuesto que nos hallamos ante un "gran sistema", no uno rentable, sino un "gran, capaz y tonificado sistema de inversión".
Para ella seré Beta, pero un Alpha para el mercado
Un ejemplo práctico de lo aquí expuesto está en mi actividad inversora de los últimos 6 meses. Desde mediados de febrero, vivo única y exclusivamente de la inversión. Invertir ya no es un hobby, ni una actividad secundaria en mi vida(en realidad nunca lo fue). Dependo única y exclusivamente de mi habilidad en el noble y agitado mercado. Lo sorprendente es que aunque desde diciembre de 2024 invierta, los cambios que he hecho en mi operativa han generado un crecimiento de 33% en mi cuenta en los últimos 6 meses.
¿Si demostrase que mi actividad inversora se ha centrado en 25 acciones en este corto período de 6 meses, y solo he tenido una pérdida de -0.35%, en más de 100 operaciones, me dirían que un holder manco vencería mi rendimiento? Sin dudas, sería una afirmación temeraria, pues mi crecimiento supera abrumadoramente al desempeño de índices como el S&P 500 en el mismo espacio de tiempo.
Sin embargo, una de mis acciones subió un 66%, de la cual solamente yo rentabilicé una fracción del movimiento. Si hubiese puesto todo mi capital en esa acción (gestión de riesgo kamikaze) mi cuenta habría crecido un 66% y no un 33%. ¿Sabiendo esto, me vence un inversor pasivo? Absolutamente no. Tendría que pasar sobre mi cadáver.
Un sistema o método, como he mencionado antes, está creado para explotar ventanas de oportunidad estadística. Si un sistema o método es analizado solamente en base a una acción, absolutamente siempre el Buy&Hold será superior. Más, si diversificando el capital de inversión, nuestro sistema o método aplicado a varias acciones nos genera un Alpha positivo, un rendimiento superior a los principales índices de referencia, podemos afirmar que poseemos una gran ventaja en el mercado. No solamente eso, sino que nuestro trabajo como inversores activos, sí marca una notable diferencia con respecto a holders.
Conclusiones
El tiempo dirá si mantendré un Alpha positivo a lo largo de mi vida útil como inversor(que debe ser corta por el tabaquismo), pero aun fracasando, no deben olvidar la verdad que aquí os muestro: Jamás debemos despreciar la efectividad de un sistema en base al Buy&Hold, pues no determina su ventaja frente a inversores pasivos.
Nuestros sistemas y estrategias están creados para la capitalización de brechas de oportunidad, y el factor que determina la ventaja sobre inversores pasivos es el Alpha. La única forma de que un inversor pasivo sea más efectivo que un inversor activo con Alpha positivo a lo largo del tiempo, es que este inversor pasivo sea vampiro y vidente.
 Formación

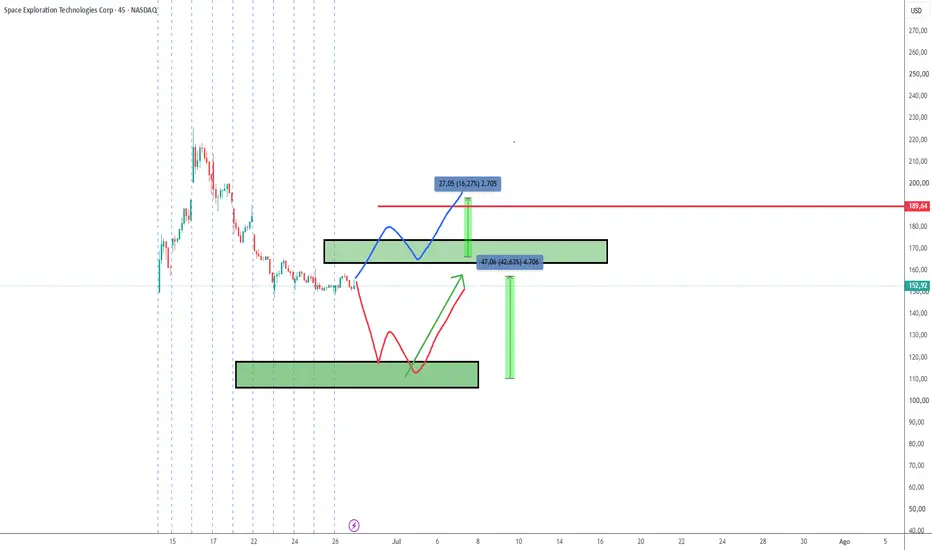
SpaceX: el rebote que se avecina es la trampaEn mi anterior publicación te dije que esperaría a que el precio llegue a 70.
Hoy te explico los números.
Y las fechas.
Y las razones.
DÓNDE ESTAMOS
SpaceX salió a bolsa el 12 de junio a 135$.
La mayor IPO de la historia. Una valoración de salida de 1,77 billones de dólares.
Hoy vale más de 2 billones.
Pero apenas el 4,25% de sus acciones cotiza libremente en los mercados.
El resto está bloqueado.
Recuerda ese dato.
Lo vas a necesitar luego.
LOS NÚMEROS NO ME CUADRAN
Una empresa que vale 2 billones de dólares debería vender mucho.
SpaceX vendió 19.300 millones en los últimos doce meses.
Echa la cuenta.
Estás pagando más de 100 veces sus ventas.
Y aquí no acaba:
No gana dinero.
Perdió 8.690 millones en ese mismo periodo.
Y arrastra 30.600 millones de deuda.
Que SpaceX sea una empresa extraordinaria no está en duda.
Lo que no cuadra es el precio que te piden por ella a día de hoy.
Una gran empresa no es una gran acción.
LO QUE OCURRE A CORTO PRIMERO: EL REBOTE
A corto plazo la acción tiene pinta de rebotar.
En gráfico horario verás el doble suelo.
La reconfiguración de carteras de los fondos de principios de julio va a acompañar.
Si recupera la zona de 160-161, el patrón bajista queda invalidado.
Y por arriba hay objetivos en 165, y el máximo previo de 190.
Pero hay un evento real con fecha:
el 7 de julio SPCX entra en el Nasdaq-100.
Eso obliga a los fondos indexados a comprar la acción.
JP Morgan estima unos 4.300 millones de dólares en compras forzadas.
Hasta aquí, todo suena bien.
Por eso es peligroso.
POR QUÉ ESE REBOTE ES UNA TRAMPA
Esa subida no es fuerza.
Es escasez de papel más compra obligada por índice.
Pero la trampa de verdad está aquí:
El folleto esconde un gatillo.
Si SPCX cotiza un 30% por encima del precio de salida, es decir, por encima de 175,50 durante 5 de las 10 sesiones previas a los resultados del segundo trimestre...
se libera un 10% adicional de acciones de los insiders.
Léelo otra vez.
El propio rebote arma a los vendedores.
Cuanto más sube, antes sueltan papel.
El mercado te monta la fiesta justo cuando ellos necesitan salir.
EL CALENDARIO DE LA OFERTA
Hoy hay sed de acciones y apenas hay papel.
Eso está a punto de cambiar. Apúntate las fechas:
Agosto , tras los primeros resultados como cotizada: se libera hasta un 20% de las acciones de los empleados de SpaceX.
Después, cada pocas semanas : los empleados van soltando su parte en tramos del 7%.
*b]Tras los resultados del tercer trimestre (octubre-noviembre): otro 28%.
8 de diciembre : vence el bloque completo de 180 días.
Junio de 2027: la marea de verdad. Las acciones de Musk —más de 6.000 millones— quedan libres.
A partir de agosto empieza a llegar el papel.
Y ya no para.
Más oferta sobre la misma demanda.
El precio solo puede ir en una dirección.
Para abajo.
Yo digo que hacia los 70$.
CÓMO TERMINA ESTO
Los grandes ya están dentro.
Los que han ido financiando la empresa.
Entraron hace años, a precios que tú y yo no vimos nunca.
No tienen prisa por vender abajo.
Tienen prisa por vender arriba.
Por eso el rebote les viene perfecto.
El rebote sube el precio.
La entrada en el Nasdaq-100 trae compradores obligados.
Y el calendario de desbloqueos les da el papel para vender.
Esta historia ya la hemos visto.
Coinbase. Facebook.
Gran empresa. Gran expectativa.
Y una caída inicial que arruina al inversor minoritario que compró la emoción.
EL PLAN
Si operas a corto plazo, persigue el rebote alcista.
Pero ojo cuando se produzca el giro bajista.
Será el aviso de que se abre el grifo de la oferta.
En agosto.
Mi zona para acumular a largo plazo sigue siendo la misma: 60-70 .
Y entraré por tramos.
LA LECCIÓN
El que compra hoy compra escasez.
El que compra dentro de unos meses compra oferta.
No es lo mismo.
El mercado no te paga por creer en cohetes.
Te paga por entrar en el precio correcto.
Y en mi opinión el precio correcto todavía no ha llegado.
Voy a seguir SPCX de cerca hasta agosto.
Sígueme para no perderte el momento.
Dime... ¿lo ves como yo?  Corto

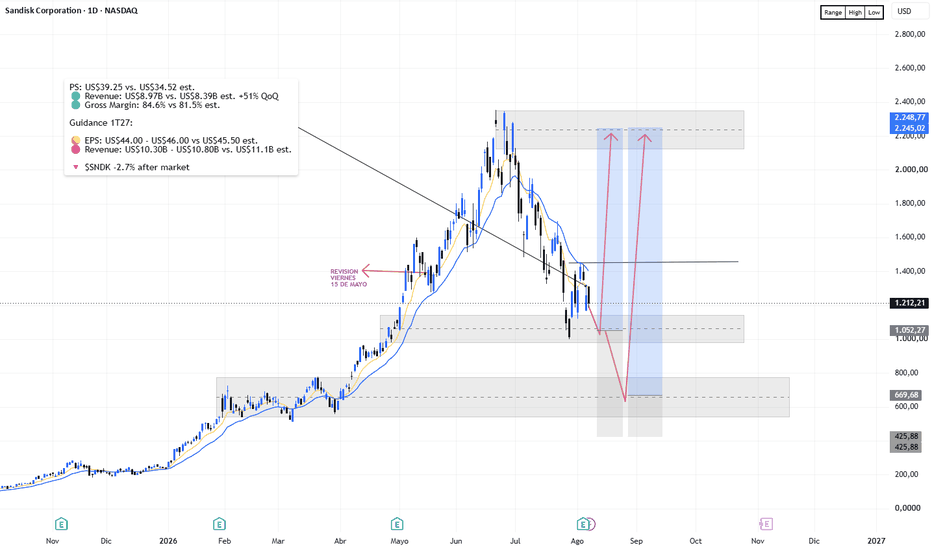
SNDK: ¿Capitulación o Inicio de Recuperación?SNDK presenta uno de los escenarios más interesantes del sector memory: fundamentales fuertes, pero una estructura técnica que todavía necesita confirmación.
Los últimos resultados mostraron $8.97B en ingresos y EPS de $39.25, mientras que la guía para Q1 FY27 apunta a $10.3–10.8B en ingresos y EPS de $44–46. Aun así, la fuerte corrección y el proceso de deleveraging mantienen elevada la volatilidad.
📊 Mapa que estoy siguiendo:
🟢 $1,100–1,000: soporte crítico y posible zona de capitulación.
⚠️ Si pierde $1,000, aumenta el riesgo de buscar $800–670.
🔵 $1,300–1,400: primera recuperación importante.
🚀 Sobre $1,400–1,500 empezaría a considerar una confirmación técnica más seria.
🎯 $1,650: cambio estructural relevante.
🎯 Escenario alcista de mayor plazo: $1,900–2,350, pero todavía NO es el escenario base.
Mi escenario ponderado a 52 semanas mantiene aproximadamente 40% base / 35% alcista / 25% bajista, con un objetivo ponderado cercano a $1,482.
La clave ahora no es asumir que volverá directamente a máximos, sino observar si defiende la zona baja, recupera $1,300–1,400 y construye un nuevo mínimo creciente.
Somos especuladores: trabajamos probabilidades, niveles e invalidaciones; no certezas. No es recomendación financiera.  Largo
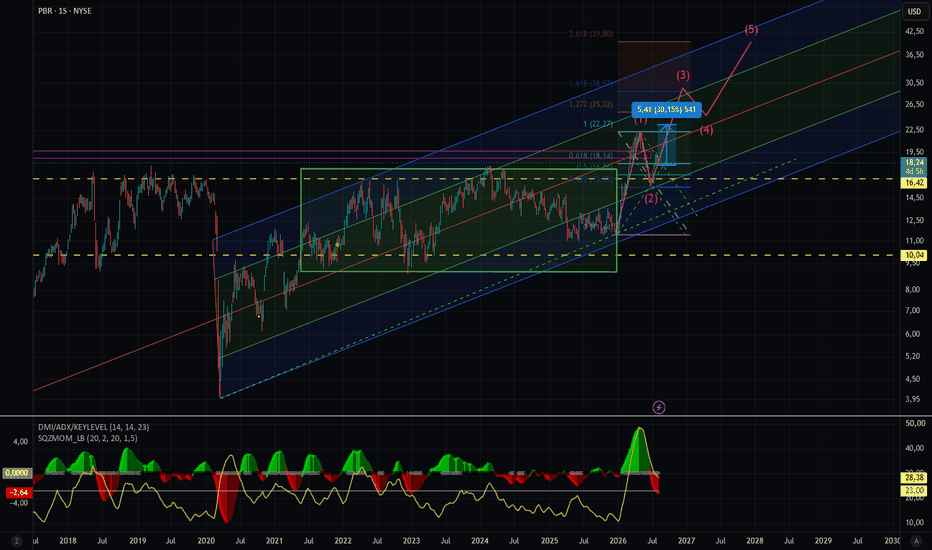
Dividendos RIO vs VALEDurante esta semana RIO y VALE tienen una fecha de registro para el cobro de dividendos.
Al valor actual de hoy, ese cobro de dividendo representa aprox un 2%. Ambas compañías pagan dividendos con frecuencia. Me puse a investigar ambas empresas, como para ver si alguna es interesante para tener a largo plazo.
Me definí por una de las dos, pero también quiero ver que opinan ustedes.
Como referencia, actualmente un Dividend Yield de:
• RIO: ~4,9% anual
• VALE: ~6,7% anual
🇬🇧 RIO – Rio Tinto
💰 Precio: USD 101,10📊 P/E: 13,7x | Forward P/E: 12,2x📈 ROE: 19,5% | ROIC: 14,0%💳 Deuda/Patrimonio: 0,35x💵 Margen neto: 19,6%📈 Rendimiento YTD: +26,3%📈 Últimos 12 meses: +66,4%
📉 Técnicamente: presenta mayor fortaleza. Cotiza por encima de las medias de 20, 50 y 200 ruedas, con RSI en 63, todavía sin entrar en sobrecompra.
🎯 Target analistas: USD 107,42
🇧🇷 VALE – Vale S.A.
💰 Precio: USD 14,71📊 P/E: 31x | Forward P/E: 7,7x📈 ROE: 5,3% | ROIC: 3,7%💳 Deuda/Patrimonio: 0,50x💵 Margen neto: 4,9%📈 Rendimiento YTD: +12,9%📈 Últimos 12 meses: +50,7%
📉 Técnicamente: está más atrasada que RIO. RSI en 48 y cotizando alrededor/debajo de las medias de 50 y 200 ruedas, por lo que presenta un perfil más de recuperación que de tendencia consolidada.
🎯 Target analistas: USD 16,96 SEMANA DE RESULTADOS ,WALT DISNEY con objetivo de +13 %
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
SEMANA DE RESULTADOS ,IONQ,objetivo de +21 %
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
Adobe: ¿Por fin el rebote del sector del software?Las acciones de ADOBE han perdido más del 70 % de su valor bursátil desde su máximo histórico de noviembre de 2021, convirtiéndose en una de las peores rentabilidades del índice S&P 500. Sin embargo, Adobe sigue siendo una auténtica máquina de generar caja dentro del sector tecnológico y de la industria del software.
Entonces, ¿qué ha ocurrido? ¿Ha sufrido la acción por la rotación de los inversores hacia la inteligencia artificial? Y ahora, tras una caída del 70 %, ¿representa el reciente rebote a corto plazo una oportunidad de inversión?
Para responder a esta pregunta, analizaré los siguientes aspectos:
• Fundamentales y nivel de valoración bursátil.
• Análisis técnico mediante gráficos de largo plazo.
El siguiente gráfico muestra las velas japonesas mensuales de la acción de ADOBE. El valor ha perdido más del 70 % desde su máximo histórico de noviembre de 2021. El indicador RSI mensual ha vuelto a situarse sobre un importante nivel de soporte de largo plazo.
En realidad, Adobe ha sido víctima de un profundo cambio en el sentimiento de los inversores. La explosión de la inteligencia artificial generativa llevó al mercado a favorecer a los gigantes de los semiconductores, las infraestructuras en la nube y los centros de datos, en detrimento de las empresas de software, a pesar de su elevada rentabilidad. Las preocupaciones por la llegada de nuevos competidores impulsados por la IA también han alimentado las dudas sobre la capacidad de Adobe para mantener su liderazgo histórico en la creación digital.
Sin embargo, los fundamentales del grupo siguen siendo especialmente sólidos. Su modelo de negocio basado en suscripciones genera ingresos recurrentes, elevados márgenes operativos y un importante flujo de caja libre. Además, Adobe ha integrado progresivamente funcionalidades de inteligencia artificial en toda su suite Creative Cloud y en sus soluciones profesionales, con el objetivo de convertir esta revolución tecnológica en un motor de crecimiento en lugar de una amenaza.
Desde el punto de vista de la valoración, la caída de Adobe durante los últimos cinco años representa claramente una oportunidad, ya que presenta el forward P/E más bajo de toda la industria del software.
La siguiente tabla clasifica las empresas del sector del software del S&P 500 según su valoración por forward P/E. Adobe es la acción más barata del sector según este criterio.
La cuestión ahora es si el mercado está empezando a volver a valorar el sector del software tras varios años de bajo rendimiento. Si los próximos resultados financieros siguen confirmando una aceleración del crecimiento y de la monetización de la inteligencia artificial, Adobe podría beneficiarse del regreso de los inversores hacia empresas tecnológicas de alta calidad, que durante mucho tiempo quedaron relegadas frente a las compañías centradas en la infraestructura de la IA.
Desde el punto de vista del análisis técnico, sería necesario que la acción volviera a superar la nube semanal del sistema Ichimoku para confirmar el final del mercado bajista y validar un cambio de tendencia al alza.
El siguiente gráfico muestra las velas japonesas semanales de ADOBE, junto con el sistema Ichimoku y los indicadores de valoración P/E Ratio y Price-to-Sales. Según ambos indicadores, Adobe ha vuelto a situarse sobre un importante soporte de valoración de largo plazo.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.