 LargoLargo

META: Techo técnico + mayor riesgo regulatorio de su historiaCONTEXTO:
La Comisión Europea publicó ayer sus hallazgos preliminares contra Meta bajo el DSA (Ley de Servicios Digitales): diseño deliberadamente adictivo en Facebook e Instagram — scroll infinito, reproducción automática, notificaciones compulsivas y algoritmos de enganche sin evaluación de riesgo para salud mental. Multa potencial: hasta $12B (6% de ingresos globales anuales). La noticia coincide con un momento técnico crítico: el precio llegó a la banda superior de un canal bajista que mantiene desde mediados de 2025.
TÉCNICO:
Precio actual: $656 · Resistencia canal: $662–$680 · RSI(14): 62.9
Canal bajista desde mid-2025: precio rechazado en la banda superior en múltiples ocasiones · EMA200 en $642
FUNDAMENTAL:
| Métrica | Valor | Tend |
|-----------|-------------------|------|
| Rev YoY | | — |
| EPS | | — |
| Multa DSA | hasta $12B | 🔴 |
| % ingreso | 6% global revenue | 🔴 |
ESCENARIOS:
🟢 Meta refuta los hallazgos, UE llega a acuerdo menor → rebote hacia $712–$746
⚪ Proceso regulatorio largo (12–24 meses), precio en rango $600–$680
🔴 UE formaliza cargo + mercado descuenta multa completa + cambios estructurales al modelo → ruptura del soporte de canal, camino a $498
PLAN: Entrada $665–$680 · SL $713 (+6.5%) · T1 $598 (–10.6%) · T2 $498 (–25.7%) · 30–60d · R:R 1.6:1 / 3.9:1
SRC: Comisión Europea (DSA) · TradingView · Finviz · BLS
⚠️ Idea educativa, no es asesoría financiera.
 Corto

SEMANA DE RESULTADOS : GOLDMAN SACHS, potente para este 2026
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.


SEMANA DE RESULTADOS : CITIGROUP para este 2026
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.


ORCL¿Llegó el momento de comprar el retroceso en Oracle ( NYSE:ORCL )? La Regla de Dalton bajo la lupa.
Tras un histórico rally impulsado por un monumental gap alcista con volumen climático, Oracle ha corregido con fuerza hasta reingresar a su antigua zona de valor. El precio acaba de clavar un freno exacto en un cluster estructural de alta probabilidad: el VAL (131,15 USD) en confluencia con una zona de demanda histórica.
Mientras el volumen vendedor se desvanece por completo en la caída y el RSI coquetea con la sobreventa extrema, el precio se debate bajo la resistencia del VWAP diario. ¿Estamos ante una inmejorable oportunidad de acumulación institucional en el piso de la subasta o la pérdida de esta zona nos obligará a buscar soportes inferiores?
¡Dejame tu comentario abajo! ¿Comprás el testeo en el VAL o preferís esperar que recupere el VWAP?
Informe de Análisis Técnico y Fundamental: Oracle (ORCL - NYSE)
1. Lectura Técnica y Perfil de Volumen (Dalton & Wyckoff)
Analizando detalladamente el gráfico diario, podemos estructurar la acción del precio bajo principios estrictos de subasta de mercado:
Ruptura, Clímax y Reingreso: El activo logró romper el rango lateral anterior mediante un spring institucional de manual en la zona baja. El impulso alcista posterior culminó con un monumental gap de escape respaldado por volumen climático (V.C.) que llevó al precio a sus máximos históricos. Sin embargo, la posterior aparición de oferta rompió el LVN (Low Volume Node) superior y reintrodujo el precio al área de valor.
Cumplimiento de la Regla de Dalton: Al vulnerar y consolidar por debajo del VAH (213,05 USD), el precio cumplió a la perfección la hipótesis de Dalton, que proyecta un recorrido completo a través del perfil de volumen hasta alcanzar el extremo opuesto en el VAL (131,15 USD).
El Cluster de Demanda Actual: Tras un intento de recuperación que falló en el LVN superior, el precio volvió a rotar a la baja hasta situarse en la zona donde cerró la última vela (131,54 USD), justo por encima del VAL. Este nivel se complementa con la zona de demanda histórica y una aproximación de testeo sobre el VPOC inferior (140,38 USD), formando una zona de confluencia sumamente atractiva para la demanda de mediano plazo.
Gatillos y Dinámica de Osciladores: El VWAP dinámico sigue ejerciendo el rol de resistencia tras el giro en la parte alta. No obstante, el RSI (26,91) ya ingresó en una zona de sobreventa muy marcada, y el volumen viene decreciendo de manera constante en todo el tramo correctivo, lo que convalida una notable pérdida de presión vendedora (falta de oferta).
2. El Respaldo Fundamental (El motor de la nube e IA)
La corrección actual de ORCL responde a factores técnicos de toma de ganancias y rebalanceos de portafolio, pero el trasfondo fundamental sigue gozando de una salud extraordinaria:
La Alianza Multicloud como catalizador: Oracle ha consolidado su posición estratégica en la infraestructura de nube (OCI) gracias a sus acuerdos de integración directa con Microsoft Azure y Google Cloud. Esto le permite capturar clientes corporativos que demandan cargas de trabajo de inteligencia artificial de gran escala sin migrar por completo sus infraestructuras previas.
Demanda Inelástica de Base de Datos: A diferencia de otras tecnológicas más dependientes de la publicidad o el consumo masivo, los ingresos de Oracle provienen de contratos de software corporativo recurrente a largo plazo. En un escenario de volatilidad geopolítica global o tensiones de mercado, la estabilidad de su flujo de caja actúa como un excelente escudo defensivo.
Perspectiva de Tasas Estables: Un enfriamiento en las decisiones de endurecimiento de la FED debido a ruidos macroeconómicos globales beneficia directamente a empresas de crecimiento de alta capitalización como Oracle, disminuyendo el costo de descuento para sus sólidas proyecciones de flujo de caja hacia 2027.
Escenarios Operativos y Proyecciones
Escenario Base (Rebote Técnico y Giro): Dada la confluencia del VAL, la zona de demanda y la sobreventa extrema en el RSI con volumen en descenso, las probabilidades favorecen la aparición de compras de absorción. El primer objetivo técnico será recuperar el VWAP dinámico de corto plazo. Superada esa valla con una vela de fortaleza (SOSbar), el precio tendrá el camino liberado para buscar la zona de la SMA200 (194,81 USD) y eventualmente volver a disputar el VAH en 213,05 USD.
Escenario Alternativo (Fuga por el Piso del Área de Valor): Si el contexto macro global se deteriora sustancialmente y la oferta presiona con fuerza rompiendo el VAL de forma sostenida (por debajo de la barrera de los 130 USD), el escenario de corto plazo obligaría a buscar el testeo del soporte estructural en torno a los 110 USD.


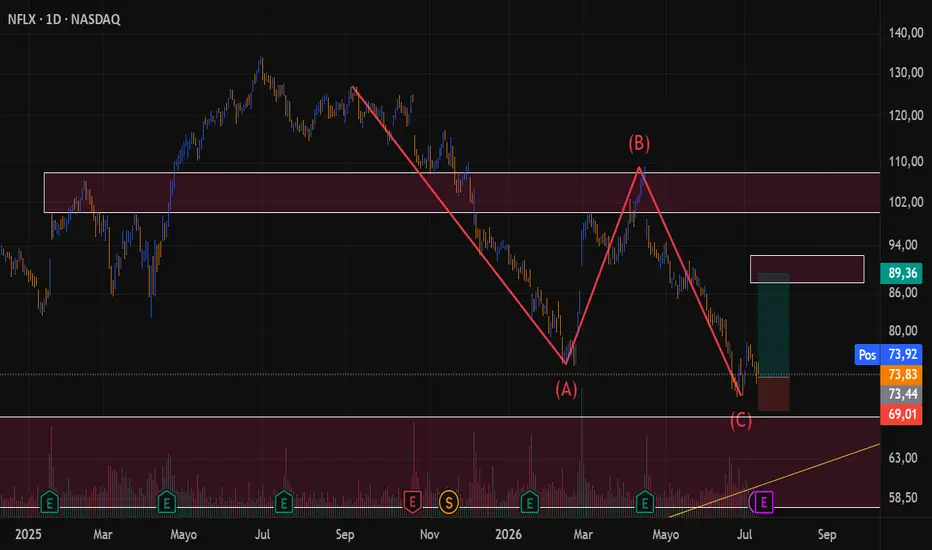
NFLX, LONG en diario y semanalLuego de una corrección ABC en semanal espero una pequeña lateralización con una posterior suba del precio la cual puede ser impulsada por la presentación de resultados próximo; si bien la dirección que proyecto es alcista, el precio puede bajar a la zona de los 95 para buscar liquidez y limpiar los SL que están debajo del mínimo anterior.
1er target $90
2nd target $105.
 Largo
¿Quién es el misterioso comprador europeo de Elbit por $1.4B?Elbit Systems se posiciona ahora como la empresa que cotiza en bolsa más valiosa de Israel. Su cartera de pedidos alcanzó un récord de $30.2 mil millones. Los ingresos del primer trimestre de 2026 llegaron a $2.19 mil millones, un 15.5% más interanual. S&P Maalot mejoró la calificación crediticia de la empresa a ilAAA con perspectiva estable. El impulso se mantuvo incluso cuando la economía de Israel se contrajo un 3.5% a mediados de 2025.
Europa es donde la intriga se profundiza. Un cliente europeo no revelado firmó un programa de modernización de cinco años y $1.4 mil millones con Elbit. Grecia comprometió $750 millones para la artillería de cohetes PULS a lo largo del flanco sureste de la OTAN. Alemania planea una adquisición de EuroPULS por valor de €6 mil millones con KNDS, MBDA y Diehl Defence. En Serbia, Elbit posee el 51% de una nueva empresa conjunta que construye drones de ataque. El alcance se extiende silenciosamente hacia el Golfo. La flota real de Qatar integró la defensa antimisiles C-MUSIC de Elbit en contratos encubiertos que probablemente superen los $200 millones.
En los Estados Unidos, Elbit se convirtió en el único productor de visión nocturna ENVG-B bajo un pedido del Ejército de $212 millones. Una nueva victoria en el desarrollo la posiciona para una fase de producción de $450.6 millones. Junto con Anduril Industries, está compitiendo por el obús Sigma de 155 mm para el Pentágono.
El foso tecnológico sigue ampliándose. La subsidiaria FUSE adquirió Blue White Robotics y su plataforma de autonomía terrestre con IA. El láser de alta potencia Iron Beam se está trasladando ahora hacia plataformas aéreas, protegido por patentes de combinación de haces coherentes. Una nueva planta con Thyssenkrupp Marine Systems añade componentes para submarinos a la cartera. La identidad de ese comprador europeo permanece sellada. La trayectoria de ingresos que alimenta, no. No es un consejo financiero. Siempre haga su propia investigación.
 Largo

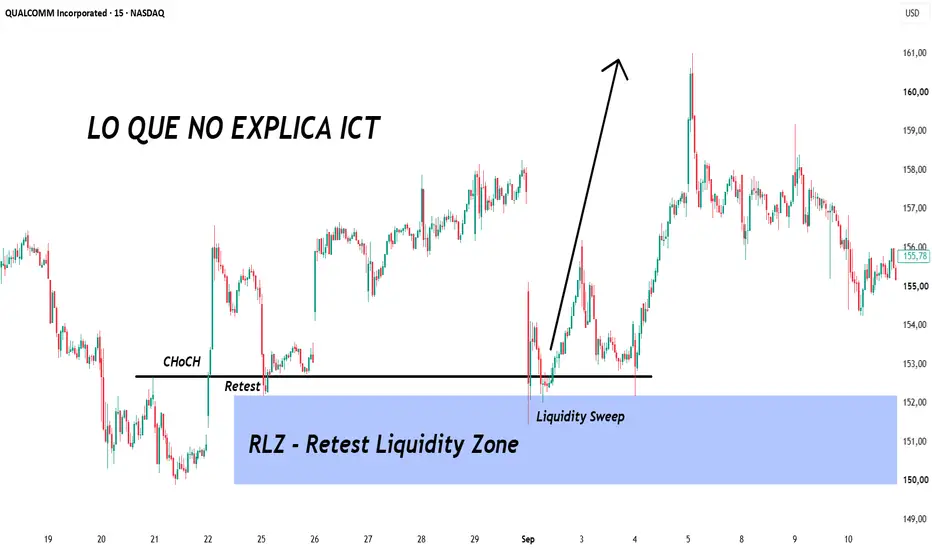
LO QUE NO EXPLICA ICTLo que no explica ICT
Metodología clásica de ICT:
Cuando el precio rompe estructura (CHoCH - Change of Character), la metodología ICT indica esperar a que el precio retestee ese nivel roto, y es precisamente en ese retest donde se plantea la entrada. Según ICT, el retest es simplemente la confirmación de que la ruptura es válida — el punto donde el trader debe posicionarse a favor de la nueva dirección.
Lo que ICT no explica:
El retest no es solo una confirmación. Es el momento donde se genera la liquidez real que después mueve el precio. Cuando el precio retestea el nivel roto y continúa, deja un mínimo (o máximo) muy concreto y reciente — ahí es donde se acumulan órdenes nuevas: entradas tardías de quienes esperaban confirmación, stops de quienes se posicionan en ese mismo retest, y ampliaciones de posición. Esa zona queda marcada — la llamo RLZ (Retest Liquidity Zone) — y es la que de verdad importa, no el propio retest en sí.
La consecuencia práctica de esto es clave: entrar directamente en el retest, como propone ICT, significa entrar antes de que esa liquidez se haya generado del todo. La operación correcta no es ahí. Es cuando, más adelante, el precio regresa a esa RLZ. Desde que el precio toca la zona ya se puede operar — pero conviene esperar una confirmación mínima: un patrón de vela de reversión (por ejemplo una envolvente), al menos 2 velas fuertes seguidas en la dirección del rebote esperado, o una mecha larga que toque la zona y sea rechazada. Ese retorno a la RLZ, no el retest inicial, es la zona de entrada de mayor probabilidad.
Los pasos del patrón (marcados en el gráfico):
1) CHoCH: el precio rompe estructura, cambiando de bajista a alcista.
2) Retest: el precio retestea ese nivel roto y continúa — aquí es donde se genera la RLZ, no donde se debe entrar.
3) RLZ: la caja de liquidez queda marcada entre el origen del impulso y el mínimo dejado por el retest.
4) Más adelante, el precio regresa a la RLZ.
5) Liquidity Sweep: el precio barre esa zona, recogiendo la liquidez pendiente — desde este toque se busca la confirmación de entrada: una envolvente, al menos 2 velas fuertes en dirección del rebote esperado, o una mecha larga que toque la zona y sea rechazada.
6) Rebote: el precio reacciona con fuerza a favor de la dirección original.
Conclusión:
ICT identifica correctamente el CHoCH y el retest, pero se detiene ahí y trata el retest como la señal de entrada. Mi planteamiento va un paso más allá: el retest es donde se crea la liquidez, no donde se debe operar. La entrada de mayor probabilidad llega después, cuando el precio regresa y toca la RLZ, confirmada con una envolvente, velas fuertes en la dirección esperada, o una mecha larga de rechazo.
Esto no es una recomendación de inversión, es un análisis técnico y metodológico personal basado en mi propio proceso de investigación y backtesting.
 Formación
American Airlines y United Airlines buscan apoyo técnico American Airlines y United Airlines buscan apoyo técnico tras una temporada de resultados dispar
Por Ion Jauregui – Analista de Mercados
Las aerolíneas estadounidenses afrontan una nueva etapa tras una temporada de resultados marcada por mensajes muy diferentes. Mientras Delta Air Lines sorprendió al reafirmar sus previsiones para el ejercicio, American Airlines y United Airlines adoptaron un tono más prudente, reflejando la incertidumbre que aún pesa sobre parte del sector.
La diferencia de expectativas está provocando que los inversores discriminen cada vez más entre compañías, premiando a aquellas capaces de mantener márgenes elevados y trasladar los mayores costes operativos a los consumidores.
American Airlines mantiene una estructura alcista pese a la corrección
Desde el punto de vista técnico, American Airlines mantiene una tendencia constructiva iniciada en abril, caracterizada por una sucesión de máximos y mínimos crecientes.
Tras alcanzar un máximo reciente en 19,10 dólares, la acción ha corregido hasta cotizar alrededor de 16,95 dólares, con un precio overnight próximo a 16,70 dólares. La antigua resistencia situada en 16,50 dólares actúa ahora como primer soporte relevante, mientras que los siguientes niveles de apoyo se encuentran en 15,37 dólares, coincidiendo con el origen del último impulso alcista, seguidos por los 14,00 dólares y 13,18 dólares, inicio del movimiento ascendente anterior. En caso de una corrección de mayor profundidad, los principales soportes de largo plazo se sitúan en 10,09 dólares, con mínimos relevantes en 9,48 dólares.
A largo plazo, la compañía ha evolucionado desde los máximos registrados en enero de 2025 hacia una fase correctiva que llevó la cotización hasta la zona de 8,50 dólares. Posteriormente inició una recuperación durante enero de 2026, seguida por una nueva corrección hasta los 10,09 dólares, desde donde comenzó la estructura alcista vigente.
Los indicadores técnicos continúan respaldando este escenario, aunque muestran una pérdida de impulso a corto plazo. El RSI se ha moderado hasta 58,39, tras abandonar la zona de fuerte sobrecompra, mientras que el MACD continúa corrigiendo, aunque tanto la línea MACD como la señal permanecen por encima del nivel de equilibrio. El cruce de medias móviles mantiene una configuración expansiva tras la fase de consolidación del último impulso, y el precio continúa negociándose claramente por encima de sus medias principales.
Por su parte, el Point of Control (POC) se sitúa en 11,43 dólares, muy por debajo de la cotización actual, reflejando que el grueso del volumen negociado permanece en niveles inferiores y reforzando la fortaleza del movimiento alcista desarrollado durante los últimos meses.
United Airlines conserva el sesgo positivo
United Airlines presenta igualmente una estructura técnica favorable. Desde mediados de mayo ha desarrollado una tendencia alcista sostenida, registrando máximos y mínimos crecientes hasta alcanzar un máximo reciente en 138,77 dólares.
Actualmente la acción consolida alrededor de 122,88 dólares, zona que coincide con el último impulso alcista, mientras que la cotización premarket se sitúa en torno a 124,17 dólares. Los soportes más relevantes aparecen en 118,70 dólares, seguidos por 110,66 dólares y 102,40 dólares. A mayor distancia permanecen los mínimos estructurales situados en 88,55 dólares y 84,64 dólares.
Los indicadores muestran un comportamiento similar al observado en American Airlines. El RSI ha corregido desde niveles de sobrecompra hasta 55,27, acercándose a niveles neutrales, mientras que el MACD también refleja una desaceleración del impulso, aunque mantiene tanto la línea principal como la señal en terreno positivo. El cruce de medias continúa mostrando una configuración expansiva y el precio permanece ampliamente por encima de las medias móviles de referencia.
El POC se localiza en 92,23 dólares, significativamente por debajo de la cotización actual, lo que evidencia que el volumen negociado durante el proceso de acumulación se concentra en niveles inferiores y continúa respaldando la estructura alcista de fondo.
Perspectivas
La combinación de unos indicadores técnicos aún favorables y un entorno operativo más exigente deja al sector en un punto de inflexión. Mientras las estructuras alcistas permanezcan vigentes, el foco del mercado se desplazará desde el comportamiento del precio del combustible hacia la capacidad de cada aerolínea para preservar sus márgenes y sostener el crecimiento de los ingresos. En este contexto, la evolución de American Airlines y United Airlines seguirá dependiendo tanto de la fortaleza de la demanda como de las próximas revisiones de sus previsiones financieras.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.


Palantir : ¿ha llegado el momento de volver a comprar?La acción de Palantir ha perdido casi un 50 % desde su máximo histórico alcanzado en noviembre del año pasado. Surge una pregunta legítima: ¿es ya el momento de volver a comprar o todavía es demasiado pronto desde el punto de vista técnico y fundamental?
Para responder a esta cuestión analizaré:
• Los ratios de valoración de la acción de Palantir
• Las señales del análisis técnico de los mercados financieros
Palantir Technologies es una empresa estadounidense de software especializada en análisis de grandes volúmenes de datos, inteligencia artificial y plataformas de apoyo a la toma de decisiones. Fundada en 2003, cotiza en el Nasdaq desde hace dos años bajo el símbolo PLTR y pertenece al sector tecnológico, concretamente a la industria del software de infraestructura.
A diferencia de empresas de semiconductores como NVIDIA o AMD, Palantir no fabrica componentes electrónicos. Su actividad se basa en el desarrollo de plataformas capaces de conectar, estructurar y analizar grandes cantidades de datos procedentes de múltiples fuentes, es decir, big data.
La compañía ofrece principalmente tres soluciones: Gotham, utilizada por gobiernos, organismos de defensa y servicios de inteligencia; Foundry, destinada a empresas para optimizar sus operaciones; y AIP (Artificial Intelligence Platform), que integra inteligencia artificial generativa en los procesos de toma de decisiones.
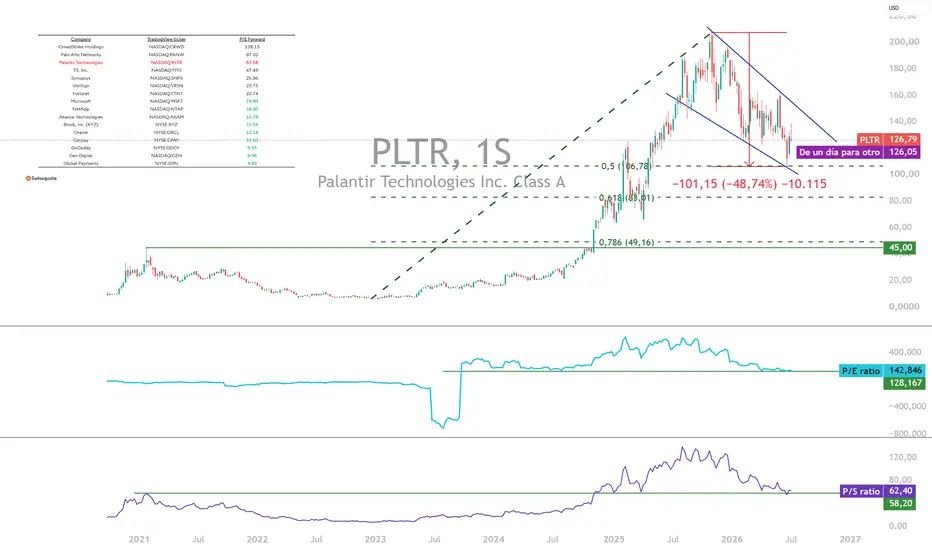
El gráfico siguiente muestra las velas japonesas semanales de la acción Palantir (PLTR). El título ha perdido casi un 50 % desde su máximo histórico alcanzado en noviembre de 2025.
Palantir trabaja con actores públicos y privados en sectores diversos como defensa, salud, industria, energía o finanzas. Su ventaja competitiva se basa en su capacidad para gestionar entornos complejos, proteger datos y transformar la información en decisiones operativas. Su crecimiento reciente se ha visto impulsado por el auge de la inteligencia artificial, pero la acción finalmente entró en una fase correctiva después de alcanzar un récord histórico el pasado noviembre.
Entonces, ¿es momento de volver a comprar? Desde el punto de vista fundamental, y a pesar de la caída del 50 %, la acción sigue siendo extremadamente cara —demasiado cara en términos de valoración— ya sea considerando el Forward P/E, el P/E tradicional o el Price to Sales.
La siguiente tabla muestra la clasificación de las empresas estadounidenses pertenecientes a la industria de software/infraestructura de inteligencia artificial dentro del sector tecnológico. El criterio utilizado es el Forward P/E y, pese a la corrección del 48 % registrada en los últimos meses, Palantir sigue teniendo una valoración bursátil muy elevada.
Desde el punto de vista técnico, la acción continúa dentro de una estructura bajista. Sería necesario romper esta estructura al alza para obtener una señal de suelo definitivo. Esto todavía no ha ocurrido en el momento de escribir estas líneas. Según los niveles de Fibonacci, una zona técnica de interés se sitúa entre los 80 y los 100 dólares.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.

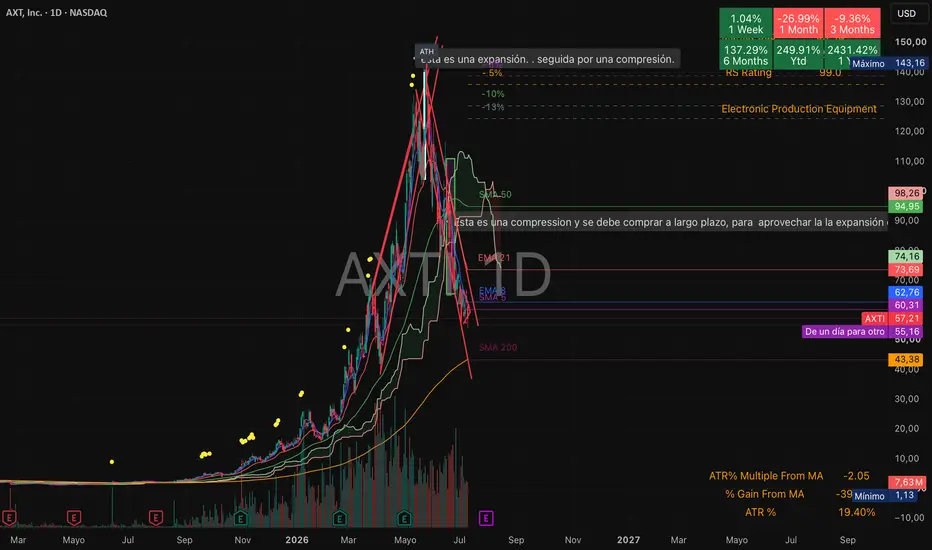
la expansión y compresión de AXTIEn Mayo 22, de el 2026 AXTI paso una expansión ha $122, seguido rápidamente por una compresión que sigue hasta este día bajando hasta $57. Es mi opinión que AXTI presenta una buena oportunidad para largo plazo. históricamente compañías que pasan por este typo de bajada tienen alta probabilidad de subir en alta.

la expansión y comprensión de AXTIEn Mayo 22, de el 2026 AXTI paso una expansión ha $122, seguido rápidamente por una compresión que sigue hasta este día. Es mi opinión que AXTI presenta una buena oportunidad para largo plazo.

NVIDIA : ¿ sigue siendo la mejor acción del mundo o ya llegó tar
En este . analizamos en profundidad las noticias más importantes que están impactando a NVIDIA durante julio de 2026 y qué implicancias pueden tener para los inversores.
La inteligencia artificial continúa revolucionando la economía mundial y NVIDIA sigue siendo una de las empresas más influyentes del sector. Sin embargo, el escenario está cambiando: aparecen nuevos competidores, continúan las tensiones comerciales entre Estados Unidos y China, y las grandes compañías tecnológicas desarrollan sus propios chips para reducir su dependencia de NVIDIA.
En este análisis veremos:
Las últimas noticias sobre NVIDIA.
El impacto de las restricciones comerciales entre Estados Unidos y China.
Qué están haciendo Meta, Google y Amazon para competir en inteligencia artificial.
Por qué NVIDIA continúa liderando el mercado de chips para IA.
Los principales riesgos que enfrenta la compañía.
Las oportunidades de crecimiento para los próximos años.
Qué indicadores debería seguir un inversor antes de comprar acciones.
Mi análisis sobre el futuro de NVIDIA y de la inteligencia artificial.
Si estás pensando en invertir en bolsa o querés entender por qué NVIDIA se convirtió en una de las empresas más importantes del mundo, este . te va a ayudar a comprender el contexto actual de una manera simple y clara.


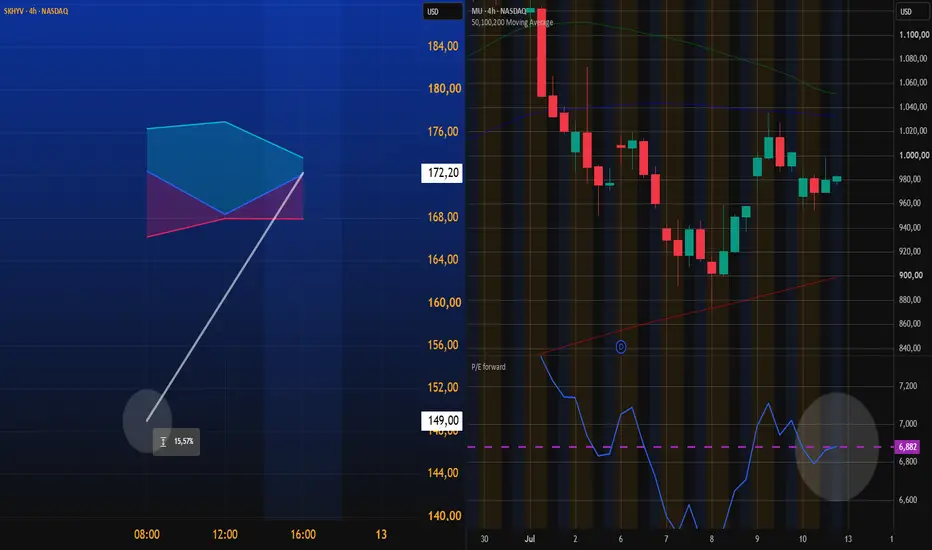
Por qué SK Hynix se cotizó en EE. UU.La cotización de SK Hynix en el Nasdaq recaudó 26,5 mil millones de dólares la semana pasada, lo que la convierte en la mayor salida a bolsa de una empresa extranjera en EE. UU. Desde entonces, sus acciones han subido más del 15,5 % por encima del precio de oferta de 149 dólares.
Los fondos recaudados respaldarán el creciente gasto de capital del fabricante de chips, que se espera que alcance hasta 50 mil millones de dólares anuales durante los próximos dos años. Sin embargo, se prevé que la mayor parte de este gasto se financie mediante el flujo de efectivo interno. En su último trimestre, SK Hynix reportó un crecimiento en sus ingresos del 198 %, alcanzando aproximadamente 35 mil millones de dólares.
Entonces, ¿por qué cotizar en EE. UU.?
La cotización refuerza la capacidad de SK Hynix para financiar su futura expansión y sus inversiones en capital. Esto podría cobrar cada vez más importancia a medida que Samsung, SanDisk y Micron invierten fuertemente en chips de memoria de alto ancho de banda e intentan acortar la ventaja de SK Hynix.
¿Podrá SK Hynix cerrar la brecha de valoración con Micron?
A pesar de su sólida posición en el mercado, SK Hynix sigue cotizando con un descuento respecto a Micron. Esa brecha podría comenzar a reducirse a medida que aumente la cotización en bolsa y su perfil como el mayor socio de memoria de Nvidia.
S
$ABNB llega su momento?? Acción que está alejada de los Máximos Históricos pero que con el mundial de fútbol por en medio puede tener unos buenos próximos 2 trimestres.
Yo marco un Lateral Mensual con #Stoploss en -24%.
La idea está ahí, debes saber si se adapta a tu perfil de Inversión... Cañaaaaaaa!!!!
 Largo

Cómo operar gaps a contratendenciaAAPL - Cómo operar gaps a contratendencia: liquidez del gap en zona de retroceso
Contexto:
Apple Inc. (AAPL) se encuentra en una clara tendencia alcista en el gráfico de 15 minutos. Durante ese impulso se produjo un gap a contratendencia, un salto de precio en contra de la dirección dominante. El mínimo dejado por ese gap y su posterior reacción quedó marcado justo por debajo, acumulando liquidez en el rango 305.26 - 308.30.
¿Por qué se acumula liquidez ahí?
Durante el tramo alcista previo al gap, los compradores que fueron entrando colocan sus stops de protección por debajo de los mínimos recientes. El gap a contratendencia, al ser un movimiento brusco y en contra del impulso dominante, deja una zona de precio ineficiente (poco volumen negociado de forma ordenada) justo en el nivel donde se concentran esos stops. Como el precio no llega a romper la estructura alcista mayor, esa liquidez queda pendiente de ser recogida: el mercado tiende a revisitar esa zona antes de continuar con el movimiento principal, barriendo las órdenes que quedaron ahí acumuladas.
Situación actual:
El precio ha completado el impulso posterior al gap y ahora está retrocediendo de nuevo hacia esa zona de liquidez (305.26 - 308.30).
Cómo operar este escenario:
No basta con que el precio llegue a la zona. Hay que esperar a que, una vez dentro del rango de liquidez, se forme un patrón de velas de reversión alcista (por ejemplo un envolvente alcista, martillo, o rechazo claro con mecha inferior y cierre fuerte) que confirme que la liquidez ha sido tomada y que los compradores están retomando el control. Esa confirmación es la señal de entrada, no el simple toque de la zona.
Previsión:
Si se produce esa confirmación dentro de la zona de liquidez, el escenario de mayor probabilidad es un rebote alcista que retome la tendencia principal.
Niveles clave:
- Techo de la zona de liquidez: 308.30
- Suelo de la zona de liquidez: 305.26
- Confirmación de entrada: patrón de vela de reversión alcista dentro de la zona
- Invalidación: cierre por debajo de 305.26 sin reacción
Esto no es una recomendación de inversión, es un análisis técnico personal basado en mi sistema de gaps a contratendencia como zonas de liquidez.
 Largo

META, hizo pieVemos en el grafico de 1S, que META hizo un buen pie en las zonas planteadas ideas atras, aun habiendo perforado el canal alcista dos veces, vuelve a recuperarse. Tambien vemos que desde que rompio el piso del canal, manos grandes comenzaron a llevar, siguiendo el consejo de ideas atenriores.
Por el lado de indicadores, vemos que el koncorde nos revela los institucionales llevando, mientras que el MACD muestra el momentum del precio al alza.
Esperamos analisis en diaria para ver como evoluciona.
Por lo pronto, llevaste en la zona de 550?
Largo
LONG en SPOTIFY, diario y semanalexactamente hizo su ATH hace un año, luego comenzó una tendencia bajista la cual tiene sintomas de agotarse al menos de corto plazo, veo que el precio está haciendo minimos mas altos y el precio rompio y ahora retesteando la tendencial bajista de mediano plazo, creo que el movimiento proximo será alcista para las proximas 8-10 semanas. la dejo con targets:
1° $630
2° $730
 Largo

Long en SONY, SEMANALel precio cayó y rebotó en la zona pivote formado por la interseccion de la tendencial alcista y la zona de maximos y minimos previos, volvió a testearla nuevamente y no puede salir de esa zona lo cual demuestra que la debilidad en el activo, importante que aparezca un volumen como el visto en las 2 primeras semanas de mayo. considero que es una zona de compra con perspectivas a que el precio pueda volver a los $25, en caso que se rompa la zona pivote con volumen el stop loss deberia ir debajo de los $19.2. la relacion riesgo-beneficio es favorable.
 Largo

AVGO¿La Regla de Dalton en NASDAQ:AVGO anticipa nuevos Máximos Históricos?
El pasado 18 de junio les advertí sobre la Regla del Área de Valor en Broadcom Inc. y el mercado no falló. Tras alcanzar máximos históricos, vimos una corrección técnica de manual directo a un cluster institucional perfecto: el 0,618 de Fibonacci + la SMA200.
La oferta desapareció por completo durante la caída (miren la brutal disminución del volumen) y ahora el VWAP cambió su rol a soporte para empujarnos de vuelta hacia el VAH (424,23 USD) y cerrar el Gap. Ante un panorama geopolítico complejo que podría obligar a la FED a congelar las tasas, ¿los semiconductores volverán a liderar la carga o la oferta nos dará una sorpresa de corto plazo?
Dejame tu comentario: ¿Acompañás el movimiento hacia el VAH o creés que los osos reaparecerán?
Actualización de Análisis Técnico y Fundamental: Broadcom Inc. (AVGO - NASDAQ)
1. Lectura Técnica y Dinámica de Subasta
Haciendo el seguimiento de nuestra estructura previa, el activo convalidó las zonas operativas clave con una precisión matemática:
La Regla de Dalton y el Origen: El momentum alcista se originó tras testear con éxito el VAL (285,78 USD), catalizando el movimiento expansivo que llevó al precio a sus máximos históricos en la zona de los 490 - 500 USD.
La Zona de Confluencia (El Cluster): La posterior corrección de toma de ganancias fue frenada quirúrgicamente en una zona de alta demanda. Se formó un cluster estructural entre el nivel 0,618 de Fibonacci (365,43 USD) y la línea de la SMA200. La solidez de este piso se ve confirmada por el comportamiento del volumen: durante toda la caída, el volumen decreció marcadamente, denotando una clara ausencia de oferta o falta de interés vendedor a esos precios.
Rotación Actual y Gatillos: Tras rebotar en el cluster, el VWAP dinámico (línea amarilla en 379,10 USD) cambió de rol, pasando de resistencia a un soporte inmediato clave. El RSI (53,73) acompaña con una pendiente alcista muy limpia, saliendo de la zona neutral con camino libre hacia la sobrecompra.
2. El Contexto Fundamental y Macro (El viento a favor)
El escenario macroeconómico actual le da un soporte fundamental muy robusto a la lectura técnica:
La Postura de la FED: Ante el reinicio y recrudecimiento de las tensiones bélicas globales, los mercados empiezan a descontar que la Reserva Federal (FED) adoptará una postura más cautelosa, manteniendo las tasas de interés estables para no estresar el sistema financiero. Un entorno de tasas que dejan de subir (o con perspectivas de estabilidad) es sumamente alcista para el sector tecnológico de crecimiento, especialmente para gigantes con ingresos probados como AVGO.
Liderazgo en Infraestructura de IA: Los semiconductores y chips personalizados de Broadcom para centros de datos siguen bajo una demanda inelástica. La necesidad de hardware para inteligencia artificial actúa como un escudo operativo, aislando los ingresos de la empresa de las fluctuaciones de consumo generales.
Escenarios y Próximos Movimientos
Escenario Principal (Alcista de Corto/Mediano Plazo): Mientras el precio mantenga el VWAP como soporte, el objetivo inmediato de la demanda es la rotación directa hacia el VAH (424,23 USD). Una vez superado este nivel, el camino queda despejado para ir a cerrar el GAP remanente y buscar el testeo de los máximos históricos anteriores.
Escenario Alternativo (Falta de Demanda / Presencia de Oferta): Si la demanda desaparece transitoriamente y la oferta toma el control con un incremento súbito de volumen, el precio podría vulnerar el VWAP a la baja. En este caso, el escenario de corto plazo implicaría un retesteo del cluster clave (365,43 USD) o del VPOC (344,36 USD) para limpiar los últimos contratos antes de reanudar la estructura alcista de fondo
 Largo

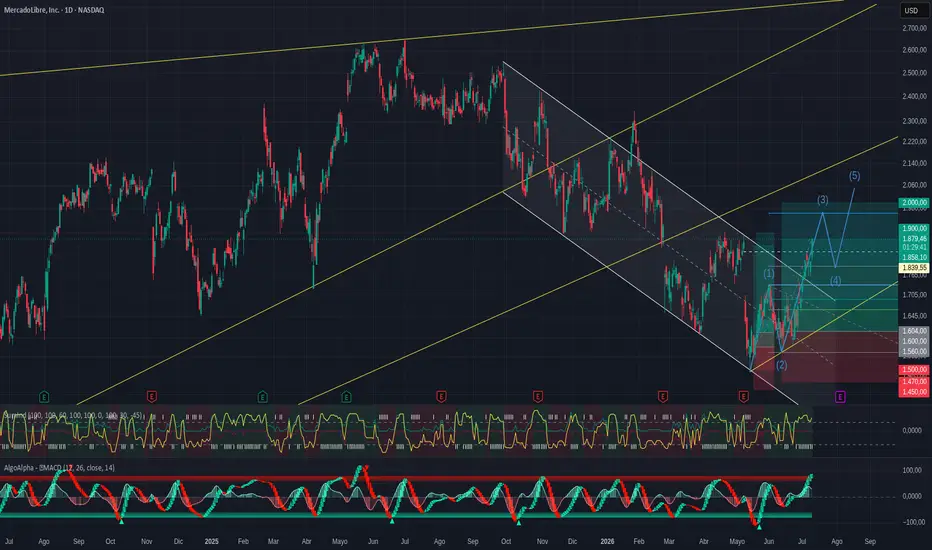
Elliot onda 3 en Mercado Libre#MELI #Mercadolibre 📊
Dejo mi análisis. 📝
A largo plazo, creo que va a hacer un nuevo máximo histórico, por ende se va a ir a 2.700+ dólares 📈
Pero va a ir en zigzags 📉📈
En esos zigzags, ahora podría estar en una onda 3 de Elliot que por extensión de Fibonacci, puede acercarse a los 1967 dólares (que serían los 1,618 de Fibonacci). 🔢
Luego puede retroceder a un valor por sobre los 0,786 de Fibonacci con valor sobre los $1.694 dólares (o casualidad es el punto 1 de Elliot) para luego superar los 1965 dólares en la onda 5. 🌊
Estar atentos por si se cumple. 👀
 Largo
ANÁLISIS HÍBRIDO (TECNICO + FUNDAMENTAL) - ALLE - ALLEGION PLC¿Divergencia temporal o oportunidad disfrazada?
El mercado está pagando precio de ganga por una empresa de calidad institucional mientras los algoritmos discuten en diferentes temporalidades.
10 de julio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
Allegion NYSE:ALLE presenta una de las configuraciones más interesantes del sector Industrials en este momento: fuerte infravaloración fundamental (DCF con 26.7% de margen de seguridad) combinada con estructura técnica alcista en semanal pero con presión bajista en mensual.
Señal Global: COMPRA FUERTE
Confianza: 75%
Horizonte principal: Medio-Largo plazo (con earnings como catalizador inmediato)
📊 ANÁLISIS TÉCNICO
Semanal (W): BUY 4/6 – Estructura alcista confirmada con Huella Algorítmica en 137.87 y Entry Zone activa 138.59-138.97.
Mensual (M): SELL 3/6 – Estructura lateral bajista en consolidación con sesgo alcista en precio actual.
Score Técnico: 68/100
Los algoritmos muestran divergencia temporal clara: el semanal busca liquidez alcista mientras el mensual se mantiene más cauteloso en rango.
💰 EARNINGS ANALYSIS
Status: PRE-EARNINGS (13 días)
Fecha Earnings: 23 de julio de 2026
Expectativas Consenso:
- EPS estimado: ~$2.22 (+8.8% YoY)
- Revenue estimado: ~$1.05B
Temas Clave a Vigilar:
1. Crecimiento en segmento electrónico (Schlage/SimonsVoss)
2. Márgenes operativos
3. Outlook para segunda mitad de año
Historial reciente mixto, pero la compañía viene de guidance sólida. Earnings serán el trigger principal para resolver la divergencia técnico-fundamental.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
Empresa de alta calidad:
ROE 31.1%,
Márgenes bruto 45.2% / neto 15.8%,
Deuda controlada (Debt/Equity 1.10) y
Generación consistente de FCF. Claramente infravalorada respecto a su historia y comparables.
Score Cuantitativo: 80/100
B. CUALITATIVO
Moat: Amplio (marca + switching costs en seguridad comercial/residencial).
Management: Sólido track record de capital allocation.
Perspectivas: Crecimiento estructural en electrónica y software (SaaS).
Riesgos principales: Sensibilidad al ciclo de construcción USA.
Score Cualitativo: 82/100
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 68/100 (peso 25%)
- Fundamental Cuantitativo: 80/100 (peso 35%)
- Fundamental Cualitativo: 82/100 (peso 25%)
- Earnings: relevante (peso 15%)
TOTAL PONDERADO: 78/100 → COMPRA FUERTE
Alineación: El fundamental manda en largo plazo. La divergencia técnica es temporal y debería resolverse post-earnings.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: COMPRA FUERTE → Confianza: 75%
Razón principal: Una de las mejores relaciones calidad-precio del sector con catalizador cercano.
ESCENARIOS PROBABILÍSTICOS:
1️⃣ BASE (55%)
Earnings inline + guidance estable → re-rating moderado hacia $165 en 3-6 meses.
2️⃣ ALCISTA (30%)
Beat fuerte en electrónica → aceleración hacia $195+ (cerca del DCF base).
3️⃣ BAJISTA (15%)
Miss o guidance débil → corrección hacia $125 (soportes mayores).
💼 ESTRATEGIA POR PERFIL
🔴 TRADER (CP): Esperar reacción post-earnings o entrada táctica en zona 132-139.
🟡 SWING (MP): Compra en debilidad actual. Target intermedio $148-160.
🟢 INVERSOR (LP): Acumular posiciones. Objetivo estructural $188-220 (DCF).
⚠️ RIESGOS A MONITOREAR
Técnicos: Pérdida de Huella 132.70 (invalida alcista semanal).
Fundamentales: Miss en EPS o guidance conservadora.
Cualitativos: Desaceleración fuerte en construcción residencial/comercial USA.
📝 CONCLUSIÓN FINAL
Allegion NYSE:ALLE es el clásico caso de “buena empresa a precio excelente” que el mercado está temporalmente ignorando por ruido macro y divergencia temporal.
El margen de seguridad del 26.7% junto al moat estructural y el catalizador de earnings hacen que el riesgo/recompensa sea claramente favorable para perfiles de medio y largo plazo.
Siguiente Acción recomendada: Posicionarse antes de earnings (o en la reacción si hay oversold post-earnings).
Timing Óptimo: Acumular en debilidad actual o post-earnings si hay dip.
📊 MÉTRICAS RESUMEN
- Score Global: 78/100
- Margen Seguridad: +26.7%
- R:R Óptimo: 1:3.2+
- Prob. Éxito LP: ~78%
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. Realiza siempre tu propia investigación (DYOR). @rodriciancio
 Largo

SK HYNIX: (ES) No IA sin memoria. (EN-US) Not AI without memory.(ES)
Viernes, 10 de julio de 2026
SK Hynix
Ticker TradingView: SKHYV:NASDAQ
¿Por qué SK Hynix?
Porque hoy el activo no es Nvidia.
No es Micron.
No es Apple.
Hoy el activo es el proveedor coreano que convierte la memoria de IA en una historia de Wall Street.
SK Hynix ha debutado en Nasdaq con una subida inicial del 14% en sus acciones cotizadas en EE. UU., tras una colocación de 26.500 millones de dólares. La operación llega después de una caída del 25% desde máximos en Seúl, pero con la acción todavía cerca de un 630% arriba en un año.
La idea:
La IA ya no se está jugando solo en quién diseña el chip más brillante.
Se está jugando en quién controla la memoria de alto ancho de banda, la HBM, imprescindible para alimentar GPUs de Nvidia, AMD y compañía. SK Hynix es el mayor fabricante mundial de HBM, y eso lo convierte en una pieza crítica del cuello de botella de la IA.
La frase para impresionar a tus amigos:
La IA no piensa sin memoria.
O incluso... todos miran al cerebro de la IA; hoy toca mirar su memoria.
Teoría de juegos:
El movimiento de SK Hynix es muy interesante porque no solo vende acciones.
Vende acceso a una narrativa.
Los inversores estadounidenses pagan múltiplos más altos por la IA;
SK Hynix aprovecha esa demanda para financiar fábricas;
Micron queda como comparable directo;
TSMC aparece la semana que viene como el próximo gran examen del sector;
y el mercado decide si la fiebre de chips sigue viva o si empieza a seleccionar mejor.
La pregunta buena no es: “¿Sube SK Hynix?”
La pregunta buena sigue siendo como ya vimos en activos anteriores: “¿Está el mercado dispuesto a seguir pagando por el cuello de botella de la IA incluso después de una subida brutal?”
Ahí está el filo.
El gráfico hoy no habla solo de SK Hynix. Habla del momento en que la memoria se convierte en el recurso estratégico de la inteligencia artificial.
Cierre:
El mercado no está preguntando si la IA importa.
Está preguntando quién controla las piezas sin las cuales la IA no puede respirar.
Y aquí tienes otro de sus protagonistas.
No es recomendación de compra.
Es el gráfico ideal para cerrar la semana mirando donde casi todos llegan tarde: no al relato, sino al cuello de botella.
:::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::::.
(EN-US)
Friday, July 10, 2026
SK Hynix
TradingView ticker: SKHYV
Why SK Hynix?
Because today’s asset is not Nvidia.
It’s not Micron.
It’s not Apple.
Today’s asset is the Korean supplier turning AI memory into a Wall Street story.
SK Hynix made its Nasdaq debut with an initial 14% rise in its U.S.-listed shares, after a $26.5 billion offering. The move comes after a 25% drop from its highs in Seoul, while the stock is still up nearly 630% over the past year.
The idea:
AI is no longer just about who designs the brightest chip.
It is also about who controls high-bandwidth memory, HBM, which is essential to power GPUs from Nvidia, AMD, and others. SK Hynix is the world’s largest HBM manufacturer, which makes it a critical piece of the AI bottleneck.
The line to impress your friends:
AI doesn’t think without memory.
Or even better... everyone is looking at AI’s brain; today it is time to look at its memory.
Game theory:
SK Hynix’s move is very interesting because it is not just selling shares.
It is selling access to a narrative.
U.S. investors pay higher multiples for AI;
SK Hynix uses that demand to finance new factories;
Micron becomes the direct comparable;
TSMC appears next week as the sector’s next major test;
and the market decides whether the chip fever is still alive or whether it is starting to become more selective.
The good question is not: “Will SK Hynix go up?”
The good question remains the one we have already seen in previous assets: “Is the market still willing to pay for the AI bottleneck even after a brutal rally?”
That is where the edge is.
Today’s chart is not just about SK Hynix. It is about the moment when memory becomes the strategic resource of artificial intelligence.
Closing thought:
The market is not asking whether AI matters.
It is asking who controls the pieces without which AI cannot breathe.
And here is one of its main players.
This is not a buy recommendation.
It is the ideal chart to close the week by looking where almost everyone arrives late: not at the narrative, but at the bottleneck.
SFormación
