Largo
META, Lateral y apaticaHoy vemos como META se mantiene lateral luego de haber ido a chocar a la zona media del canal alcista, y no logra superar luego la zona de 630.
1.- La vela de hoy, doji, poco cuerpo, los inversores ni tienen interes en META. Esto puede ser interesante, cuando se pierde interes en el papel, luego sucede algo inesperado que hace que se vuele.
2.- Koncorde, fuera de la montaña, pero discretamente los institucionales llevan, calladitos... no quieren levantar la perdiz.
3.- por le MACD, tambien apatico, pero con las medias moviles aun convergiendo en estos niveles de precio, indicando que estamos laterales.
Veredicto, aguardaria mejores señales, quizas que vaya a piso de canal de nuevo, o bien que supere 630 y aparezca volumen, de todas formas, son precios interesantes para llevar.
Si te gusta y te sirve la idea, dale like o boost  Largo

 Largo

Mastercard (MA) - Compra (2026) Swing TradePerfecto. Aquí tienes el texto incorporando ese punto de forma natural y técnica, manteniendo coherencia con el resto del análisis:
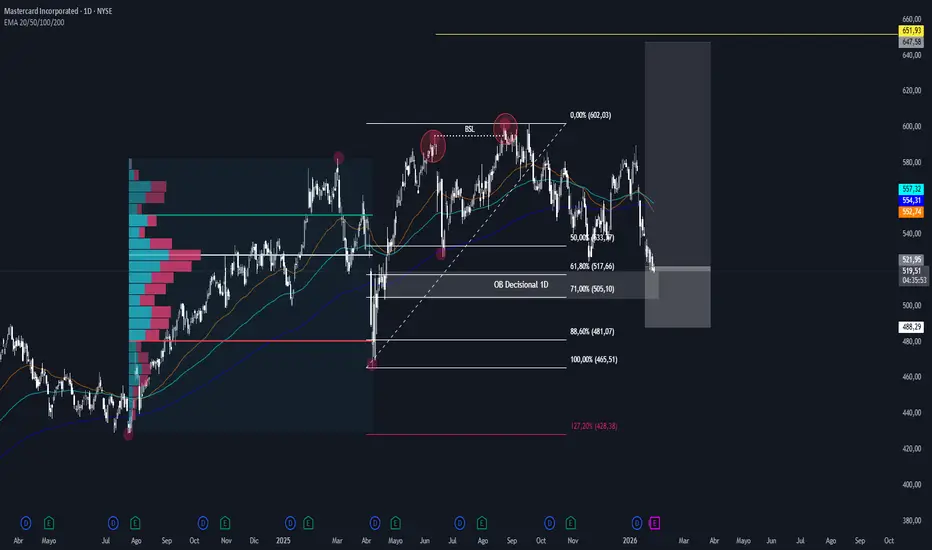
Este análisis plantea una oportunidad de inversión relevante en MasterCard (MA) desde una perspectiva de medio y largo plazo, principalmente en temporalidad diaria, apoyada tanto en fundamentos sólidos como en una estructura técnica favorable tras una corrección saludable.
Desde el análisis fundamental, el sector financiero y de pagos sufrió un desempeño negativo durante el último mes debido a ruido mediático y declaraciones de Donald Trump relacionadas con la posible limitación de los intereses en tarjetas de crédito. Este tipo de mensajes generó pánico en el mercado y produjo caídas generalizadas en empresas líderes como Visa, MasterCard, American Express, JP Morgan y otros actores clave del sector. Es importante resaltar que estas caídas responden más a expectativas y percepción de riesgo que a un deterioro real del negocio.
MasterCard, al igual que Visa, suele cotizar en múltiplos exigentes. Esto implica que cualquier noticia levemente negativa tienda a provocar correcciones abruptas. Estos drawdowns son normales dentro de su historia bursátil y no necesariamente reflejan problemas estructurales en la compañía. Por el contrario, MA mantiene un flujo de caja excepcional y forma parte de un oligopolio con un modelo de negocio altamente “sticky”, capaz de sostenerse, crecer o lateralizar incluso en escenarios de recesión o incertidumbre macroeconómica.
Desde el punto de vista técnico, en el último año MA marcó nuevos máximos históricos. Sin embargo, dicha ruptura se dio con un volumen de compra relativamente débil, lo que sugiere más una toma de liquidez que una ruptura de alta calidad. Esto refuerza la idea de que el precio se encontraba extendido y requería una corrección técnica para continuar de forma más saludable.
En temporalidad semanal, el MACD presenta una divergencia alcista clara, lo que sugiere pérdida de momentum vendedor y aumenta la probabilidad de un movimiento de recuperación. Adicionalmente, el indicador se encuentra en zona de sobreventa, un contexto que históricamente ha precedido rebotes relevantes en esta acción. Esta combinación técnica respalda la hipótesis de que el inicio del rebote podría darse en un horizonte aproximado de 4 a 6 semanas.
Asimismo, el precio se aproxima a la EMA 100 en gráfico semanal, media que ha actuado de forma consistente como soporte estructural a lo largo de la historia de MA. A esto se suma que la zona actual coincide con un área de alta acumulación previa de volumen institucional, lo que refuerza la probabilidad de reacciones alcistas desde estos niveles.
El objetivo de este trade se establece mediante una extensión de Fibonacci en temporalidad diaria, proyectando un precio objetivo cercano a los 650 USD por acción. Los niveles de entrada, invalidación y objetivos se encuentran definidos en el gráfico. Se trata de un trade con una relación riesgo-beneficio aproximada de 1:3, adecuado tanto para posiciones apalancadas bien gestionadas como para planificación de portafolio, con un potencial de apreciación cercano al 20% en valor nominal durante el año.
A diferencia del análisis de carácter especulativo que propuse con Ecopetrol (y ya se cerró en TP), este corresponde a una empresa de altísima calidad, con ventajas competitivas claras y fundamentos robustos. Es una oportunidad poco frecuente que puede ser mantenida a largo plazo más allá del trade táctico inicial. Cada trader deberá proceder de acuerdo con su gestión de riesgo y horizonte de inversión.
Parámetros en el gráfico.
 Largo

Apple: Ecuaciones de Retención dentro de su Stack Tecnológico🍎 Singularidad Sistémica del Ecosistema Digital
NASDAQ:AAPL es una corporación tecnológica multinacional especializada en la construcción de ecosistemas computacionales integrados, donde hardware, software, semiconductores y servicios digitales convergen dentro de una misma arquitectura operativa cerrada. Fundada en 1976 por Steve Jobs, Steve Wozniak y Ronald Wayne, la compañía evolucionó desde fabricante de computadoras personales hacia una infraestructura tecnológica de consumo masivo capaz de orquestar dispositivos, datos, pagos, entretenimiento y comunicación bajo una misma capa de integración sistémica. Más que vender productos aislados, Apple diseña entornos digitales cohesivos donde la experiencia de usuario, la sincronización operativa y el control arquitectónico funcionan como núcleo de captura de valor.
La verdadera naturaleza operativa de Apple no reside únicamente en la fabricación de dispositivos premium, sino en la creación de una singularidad ecosistémica donde múltiples capas tecnológicas interactúan como una sola entidad funcional. Dentro de esta dinámica, cada producto deja de operar como un activo independiente y pasa a convertirse en un nodo interconectado dentro de una red computacional propietaria, donde datos, identidad digital, procesamiento y servicios convergen bajo una misma arquitectura de control. Esta cohesión reduce la fricción entre dispositivos y transforma el ecosistema Apple en una extensión persistente de la vida digital del usuario.
🌐 Capitalización de Ecosistemas mediante Continuidad de Consumo
El modelo de negocio de Apple se sustenta en una arquitectura de integración vertical extrema, donde la compañía controla simultáneamente hardware, software, semiconductores, distribución y plataformas digitales, permitiéndole optimizar rendimiento, eficiencia energética, seguridad y experiencia de usuario desde una única capa de diseño. La empresa monetiza inicialmente mediante la venta de dispositivos premium con elevados márgenes operativos y posteriormente expande la captura de valor a través de ingresos recurrentes derivados de servicios digitales como iCloud, App Store, Apple Music y Apple Pay. Este modelo genera un ecosistema de retención progresiva donde cada nuevo dispositivo o servicio incrementa la dependencia funcional del usuario y fortalece la estabilidad económica de la base instalada.
📱 Interdependencia Funcional entre Dispositivos y Servicios
A diferencia de ecosistemas tecnológicos fragmentados que dependen de terceros para mantener compatibilidad funcional, Apple opera bajo una lógica de interoperabilidad cerrada donde cada componente es diseñado para integrarse de manera nativa dentro del sistema completo. Esta geometría operativa le permite reducir latencia funcional, optimizar transferencia de datos entre dispositivos y mantener uniformidad en experiencia de uso, creando un entorno donde el costo psicológico y operativo de abandonar el ecosistema aumenta proporcionalmente con el tiempo y la cantidad de dispositivos conectados.
El ecosistema de productos y servicios de Apple abarca dispositivos como iPhone, Mac, iPad, Apple Watch, AirPods, Apple TV y Vision Pro; sistemas operativos como iOS, macOS, iPadOS y visionOS; y plataformas digitales como App Store, Apple Music, Apple TV+, iCloud, Apple Pay, Apple Arcade y AppleCare. Sin embargo, el verdadero diferencial competitivo no radica únicamente en la amplitud del portafolio, sino en la sincronización transversal entre hardware, software y servicios, donde cada interacción genera continuidad operativa dentro del ecosistema.
👉 En este contexto, el iPhone continúa funcionando como núcleo gravitacional de ingresos y adquisición de usuarios, mientras la división de servicios expande progresivamente la densidad de monetización sobre la base instalada global.
⚡ Convergencia Asintótica hacia la Integración Total
La estrategia de Apple se articula sobre cinco ejes estructurales: profundización ecosistémica, integración vertical, expansión de servicios recurrentes, desarrollo interno de capacidades computacionales y creación de nuevas interfaces tecnológicas. La compañía prioriza mantener un posicionamiento premium mientras incrementa la dependencia funcional del usuario hacia su infraestructura digital, fortaleciendo así la retención de largo plazo. Paralelamente, el desarrollo de Apple Silicon ha redefinido el control tecnológico interno de la empresa, permitiéndole optimizar simultáneamente rendimiento, eficiencia energética y diferenciación arquitectónica frente a fabricantes dependientes de terceros. A largo plazo, Apple busca extender su ecosistema hacia nuevas capas computacionales como realidad mixta, computación espacial e inteligencia contextual integrada.
⭐ Puede interpretarse como un proceso continuo de eliminación de fricción dentro de la experiencia tecnológica cotidiana. Cada nueva integración, chip propietario o servicio añadido reduce pasos intermedios entre usuario y sistema, creando una infraestructura donde autenticación, comunicación, procesamiento, almacenamiento y pagos convergen bajo un entorno unificado. Esta compresión friccional no solo incrementa satisfacción y retención, sino que además fortalece la capacidad de monetización sistémica del ecosistema completo.
🥇 Gravedad Sistémica de la Base Instalada
La principal ventaja competitiva de Apple emerge de su capacidad para controlar simultáneamente múltiples capas críticas de la infraestructura tecnológica moderna, incluyendo hardware, software, semiconductores, distribución digital y servicios recurrentes. Esta integración genera una experiencia operativa extremadamente cohesionada que pocos competidores pueden replicar a escala global.
Además, la compañía posee uno de los activos de marca más poderosos del planeta, elevados márgenes operativos, una base instalada masiva y una capacidad excepcional para transformar usuarios en participantes recurrentes de su ecosistema digital. La combinación entre fidelidad de clientes, control arquitectónico y expansión constante de servicios convierte a Apple en una entidad con fuerte resiliencia competitiva y enorme poder de captura de valor a largo plazo.
La base instalada funciona como un sistema gravitacional digital donde cada nuevo usuario, dispositivo o servicio incrementa la densidad económica del ecosistema completo. A medida que los consumidores integran múltiples productos dentro de su entorno cotidiano, la salida del sistema deja de representar únicamente un cambio de marca y pasa a implicar una ruptura operativa entre dispositivos, datos, servicios y hábitos digitales acumulados durante años. Esta gravedad sistémica fortalece la retención, estabiliza ingresos recurrentes y amplifica progresivamente el valor económico de la red instalada.
📑 Concentración Tensorial del Capital Institucional
La propiedad institucional de Apple es extraordinariamente elevada, reflejando el grado de confianza estructural que mantiene dentro de los mercados financieros globales. Diversas estimaciones sitúan aproximadamente entre un 65% y 68% de las acciones en manos de instituciones financieras, fondos y gestoras de inversión.
Entre los mayores accionistas institucionales destacan:
The Vanguard Group
BlackRock
State Street Corporation
Fidelity Investments
Berkshire Hathaway
🧾 Asimetría Estadística de la Prima Valorativa
Desde una perspectiva fundamental, Apple continúa exhibiendo una estructura financiera excepcionalmente robusta, caracterizada por expansión sostenida de ingresos y beneficios, generación masiva de flujo de caja libre, márgenes operativos elevados y una rentabilidad estructural superior a la media de la industria tecnológica. La compañía, integrante de las denominadas “7 Magníficas” y una de las mayores capitalizaciones bursátiles del planeta, mantiene además una capacidad extraordinaria para transformar escala operativa en eficiencia económica.
No obstante, la fortaleza del negocio también ha generado una expansión considerable en sus múltiplos de valoración históricos. Aunque la empresa mantiene niveles de deuda superiores a su capital contable, la magnitud y consistencia de sus flujos de caja proporcionan una capacidad de absorción financiera extremadamente elevada, reduciendo significativamente el riesgo estructural asociado al apalancamiento.
Actualmente, Apple cotiza por encima de referencias históricas relevantes: el promedio decenal de su Price to Earnings se sitúa en 27.27, equivalente a una referencia cercana a 203.43 dólares; el promedio de su Price to Sales en 6.47, con equivalencia aproximada de 182.25 dólares; y su Price to Free Cash Flow promedio decenal en 18.57, con una referencia cercana a 140.01 dólares. La distancia entre el precio actual y dichas zonas implica una prima de valoración significativa, sugiriendo que buena parte de las expectativas futuras ya se encuentran internalizadas dentro del activo, mientras que alcanzar regiones históricas de alta probabilidad estadística requeriría una compresión superior al 30% desde niveles actuales.
📃 Zonas de Reequilibrio de Densidad Transaccional
Desde la óptica técnica, las zonas derivadas del análisis fundamental presentan confluencia con regiones estructurales de mercado respaldadas por elevada densidad transaccional y perfiles de volumen históricamente relevantes, configurando áreas potenciales de reequilibrio entre oferta y demanda institucional. La cotización, situada por debajo de la media móvil de 200 periodos, refleja un contexto correctivo dentro de una estructura macro aún dominada por fortaleza secular de largo plazo.
En caso de que el precio interactúe con estas regiones de alta ponderación estratégica, la validación operativa debería centrarse en señales que indiquen desaceleración progresiva de presión vendedora y transición del control del flujo de órdenes. Dentro de estas confirmaciones destacan lecturas extremas de RSI en rangos de 20–30, divergencias en indicadores de acumulación/distribución o momentum relativo y patrones notorios de absorción institucional, los cuales, más que funcionar como señales aisladas, deben interpretarse como componentes sincronizados de una posible reestructuración del equilibrio de mercado.  Largo

vamos Estoy analizando iniciar entradas progresivas en nike, ya que desde 2021, no toca su pivote alto, sin embargo es una gama de productos de alto valor y circulación. No hay estrella en la tierra, que no haya pisado unos tenis de esta marca. Así que podriamos estar a una colaboración o lanzamiento de un rally super alcista. Si por alguna razon en el largo plazo alcanza su punto máximo de nuevo hablamos de una ganancia de 418% en plusvalía, más 0.41 dolares por cad acción de dividendos trimestrales. Tienen un historial muy solido de pagos de más de 20 años!
en temporalidad menor, de manera optimista veo que a respetado su nivel actual, sin embargo, podría buscar su soporte de minimo historico anterior, desde 2014 no toca este nivel, por lo que en verdad, podría ser una orportunidad de años en ganancias.  Largo

 Largo

Oportunidad clarisima de ganancias en este gráfico técnico!STUB: ¿CATALIZADOR OLVIDADO ANTES DEL MUNDIAL?
StubHub Holdings es la plataforma de venta de tickets online más grande del mundo — eventos deportivos, conciertos, teatro. Si alguien revende una entrada para un partido de la Champions o el Super Bowl, probablemente pasa por StubHub.
El lado fundamental:
No es una empresa de crecimiento explosivo en ingresos, hay que ser honestos. Pero lo que sí ha estado mejorando es su eficiencia operativa — el EBITDA ha ido creciendo, lo que significa que están aprendiendo a convertir mejor sus ventas en utilidades reales. No es la típica historia de hipercrecimiento, pero tampoco es una empresa sin rumbo.
Y acá viene el punto que más me llama la atención: la Copa del Mundo 2026. Se juega en Estados Unidos, Canadá y México a mediados del año que viene, y es exactamente el tipo de evento que dispara los ingresos de StubHub de forma exponencial. El quarter del Mundial podría cambiar completamente la narrativa financiera de esta empresa.
Lo que muestra el gráfico:
La acción cayó desde los $23 en su IPO hasta un mínimo de $5.74 — una caída brutal. Pero en las últimas semanas el comportamiento técnico está cambiando:
La EMA 21 (verde) está empezando a curvarse al alza y cruzando hacia arriba
El MACD acaba de cruzar por encima de su señal — señal de momentum positivo recuperándose
El RSI viene subiendo con fuerza desde zona de sobreventa
El volumen reciente acompaña el movimiento al alza
Son señales tempranas de una posible reversión de tendencia. No es confirmación total — todavía tiene la EMA 55 como resistencia importante por encima.
Escenarios:
Alcista: El precio consolida por encima de la EMA 50-55, supera la EMA 21 cruza al alza la EMA 50 con volumen. El Mundial actúa como catalizador fundamental que acelera el movimiento con un potencial de upside al menos hasta los niveles de $13 (+50%)
Bajista: El precio no logra sostener estos niveles, cae de vuelta hacia la zona de $6–7. El rally reciente fue solo un rebote técnico sin seguimiento.
Mi lectura:
El setup me parece interesante — combinación de precio técnicamente deprimido con un catalizador fundamental de calendario claro. Podría ser un poco más agresivo en la posición si el precio confirma y consolida por encima de sus medias de corto plazo.
Como siempre, evaluación personal — no es recomendación de inversión.
¿Conocían StubHub? ¿Le ven potencial con el Mundial de por medio? Te leo. — Lucho  Largo

 Largo

 Largo

 Largo

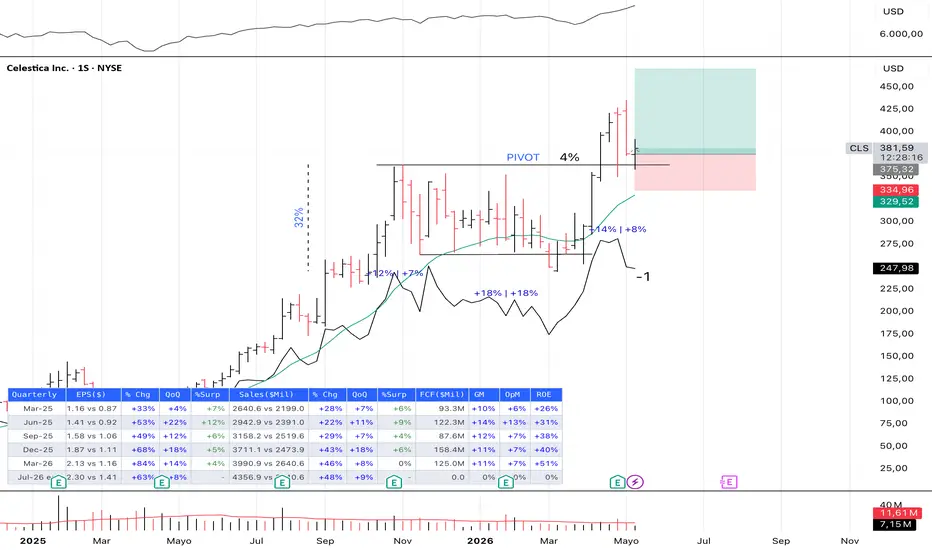
¿CLS podrá volverse la próxima Micron? CelésticaActualmente vemos como CLS es una de esas empresas relacionadas con la IA que ha tenido un crecimiento descomunal en los ultimos años (lleva una subida de mas del 600% desde inicios del 2025). Esta empresa se dedica al EMS, ademas de que se encarga de la infraestructura de centros de datos, Networking, incluso tiene colaboraciones con grandes empresas de semiconductores como AMD.
Para tomar la decisión de compra dentro de esta acción seguimos el modelo CANSLIM, el cual desglosaremos entorno a esta acción, para argumentar porque esta empresa es una de las gran beneficiadas por esta creciente demanda por tecnológicas.
Para empezar vemos como dicha acción salió hace unas semanas de un rango que estaba formando, este presentaba volúmenes muy bajos en sus zonas mas inferiores y mas altos en sus zonas superiores, para romper así la media de volumen una vez de rompió el pivot.
Después a nivel fundamental vemos:
C (Current earnings) : Vemos que esta empresa tiene unos EPS cuatrimestrales en constante crecimiento y unos EPS qtr to qtr mas de un 140%.
A (Anual earnings) : Esta empresa tiene un crecimiento anual constante , ademads de que en los últimos 3 años un 82% y en los últimos 5 un 72%. Ademas también posee un ROE del 52%.
N (New...) : Esta empresa esta haciendo nuevos maximos, ademas de que esta dentro un nuevo sector que es la IA.
S ( Supply and Demand ) : vemos que esta empresa hace una recompra anual de acciones, ademas de que tiene un freefloat no muy elevado del 98%. Tambien vemos que su ratio de endeudamiento se situa por debajo del 0.5 y por ultimo el numeor de acciones no es muy elevado-, 114 millones.
L (leadership ) : vemos que esta empresa esta designada por IBD como la 4 del sector, ademas de que cuenta con un RS altísimo del 97%.
I (Institucional Overship) : vemos que esta puntuado por IBD con una A, ademas de que hay numerosas instituciones que han aumentado su posición en este valor.
M (market direccion) : como hemos comentado en otras publicaciones podemos ver como actualmente la dirección del mercado es alcista.
Finalmente todo esto nos lleva a la conclusion de que CLS es una empresa con gran potencial de crecimiento que puede subir en los proximos meses en gran medida, nuestro STP se situa un 8% por debajo del pivot y usaremos un trailing tp.  Largo

 Largo

 Largo

 Largo

 Largo

 Largo

 Largo

Under Armour: resultados flojos y presión sobre márgenesUnder Armour: resultados flojos y presión sobre márgenes en plena reorganización
Ion Jauregui – Analista en ActivTrades
Under Armour volvió a decepcionar al mercado tras presentar unos resultados trimestrales por debajo de las previsiones y advertir de un nuevo deterioro de márgenes, en un contexto marcado por la debilidad del consumo en Estados Unidos y el impacto de los aranceles sobre su cadena de suministro.
La compañía estadounidense registró ingresos de 1.134 millones de dólares en el primer trimestre fiscal de 2026, lo que supone un descenso interanual del 4,2%. El beneficio ajustado por acción se situó en 2 centavos, por debajo de los 3 centavos esperados por el consenso de analistas.
El deterioro del negocio se concentró especialmente en el segmento de calzado, que cayó un 14%, y en el canal de comercio electrónico, con una contracción del 12%, reflejando la pérdida de tracción de la marca en dos de sus áreas clave de crecimiento dentro del sector deportivo.
Aranceles y presión sobre el margen
Under Armour advirtió además que los nuevos aranceles podrían añadir alrededor de 100 millones de dólares en costes adicionales durante el segundo trimestre, lo que implicaría un deterioro del margen bruto de entre 340 y 360 puntos básicos.
El grupo, liderado nuevamente por Kevin Plank, continúa inmerso en un proceso de reestructuración orientado a reposicionar la marca y reducir la dependencia de promociones agresivas. No obstante, la compañía sigue operando en un entorno complejo, condicionado por la debilidad del consumo discrecional, el aumento de costes logísticos y una competencia cada vez más intensa por parte de Nike y Adidas, así como de nuevas firmas en el segmento “premium running”.
La elevada exposición de Under Armour a proveedores en Asia, especialmente en Vietnam e Indonesia, incrementa además su sensibilidad a las tensiones comerciales, en un momento en el que el sector textil vuelve a enfrentarse a presiones arancelarias.
Análisis técnico Under Armour (Ticker AT: UAA)
Desde el punto de vista técnico, Under Armour mantiene una estructura claramente bajista. El valor alcanzó máximos en torno a 11,89 dólares en noviembre de 2024, para posteriormente iniciar una fase correctiva que lo llevó a cotizar por debajo de los 8 dólares durante 2025, con un suelo relevante en torno a 4,13 dólares en noviembre del mismo año. Tras un rebote posterior hacia los máximos de febrero, en 8,15 dólares, la acción ha reanudado la presión bajista. Actualmente cotiza por debajo de las medias móviles de 50, 100 y 200 sesiones, con un gap bajista asociado a los resultados del 12 de mayo, lo que refuerza la secuencia de máximos y mínimos descendentes y confirma la debilidad del impulso comprador. El soporte clave se sitúa en los 4,13 dólares, como ya hemos mencionado. Una ruptura sostenida de este nivel podría intensificar las ventas. Por arriba, la primera resistencia relevante se encuentra en torno a los 5 dólares, mientras que la siguiente zona de control aparece entre 6,20 y 6,50 dólares, nivel que marcaría un posible cambio de estructura a corto plazo. RSI ha evolucionado a una tendencia de excesiva sobreventa entorno a 31,31% con visos de reversión. MACD ha mostrado una media entorno a la zona media de un histograma en clara evolución bajista. Por otro lado en el indicador ActivTrades US Market Pulse señala una zona de riesgo neutral durante prácticamente todo el mes de mayo.
EEUU: señales de desaceleración
Los inversores seguirán atentos a la evolución de los márgenes y a la capacidad de la compañía para estabilizar sus ventas en los próximos trimestres, en un entorno en el que el consumo discrecional en Estados Unidos continúa mostrando signos de desaceleración.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
 Largo