Long

 Long

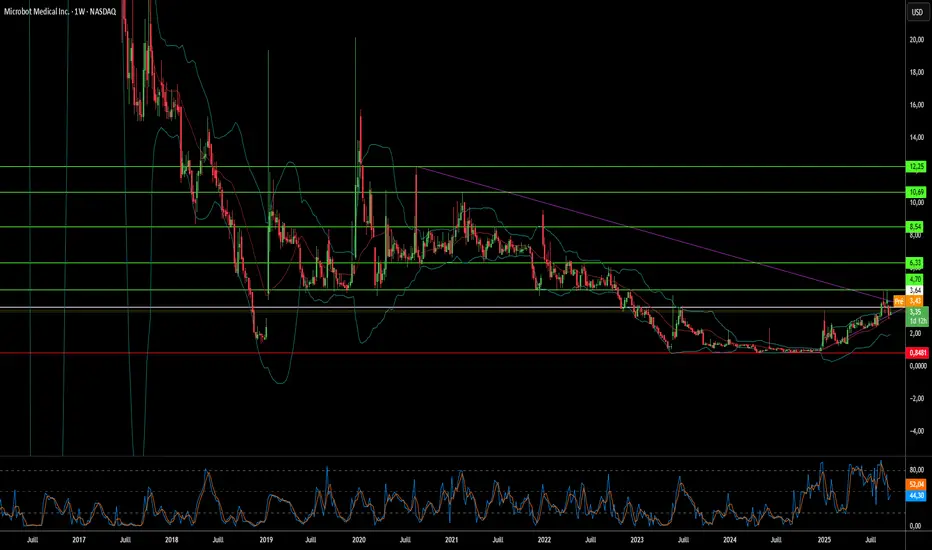
Les robots jetables vont-ils détrôner les géants chirurgicaux ?Microbot Medical Inc. (NASDAQ : MBOT) a connu une flambée spectaculaire de son action de 0,85 $ à 4,67 $, propulsée par la convergence de multiples jalons stratégiques qui signalent une perturbation potentielle sur le marché de la robotique chirurgicale. Le système phare LIBERTY® Endovascular Robotic System de la société a reçu l'autorisation FDA 510(k) en septembre 2025, marquant la première solution robotique à usage unique opérée à distance pour les procédures endovasculaires périphériques. Cette avancée représente plus qu'une approbation réglementaire ; elle valide un modèle économique fondamentalement différent qui défie l'approche intensive en capital dominant l'industrie.
Le potentiel disruptif du système LIBERTY® réside dans sa proposition de valeur unique : une plateforme robotique jetable qui élimine les coûts initiaux de plusieurs millions de dollars ayant limité l'adoption robotique à moins de 1 % des procédures endovasculaires. Le système a démontré une réduction de 92 % de l'exposition aux radiations des médecins et a atteint un taux de succès de 100 % dans les essais cliniques sans aucun événement indésirable lié au dispositif. En offrant une compatibilité universelle avec les instruments existants et sans nécessiter d'infrastructure dédiée pour les salles d'opération, Microbot se positionne pour capturer un vaste segment de marché sous-desservi — les petits hôpitaux, les centres de chirurgie ambulatoire et les cliniques précédemment exclues de l'innovation robotique en raison des barrières de coûts.
Les éléments stratégiques soutenant cet élan incluent un portefeuille de propriété intellectuelle robuste avec 12 brevets accordés et 57 demandes en attente, en particulier un brevet de modularité qui pourrait étendre le marché adressable de 2,5 millions à plus de 6 millions de procédures annuellement. La société a sécurisé jusqu'à 92,2 millions de dollars de financement via une structure sophistiquée à multiples tranches, fournissant une piste opérationnelle critique pour son lancement commercial aux États-Unis au quatrième trimestre 2025. Malgré le maintien des opérations de R&D en Israël pendant les tensions géopolitiques en cours, Microbot a démontré une résilience opérationnelle en maintenant toutes les activités de développement dans les délais.
La stratégie « basée sur les procédures » de la société, renforcée par des acquisitions comme les microcathéters approuvés par la FDA de Nitiloop Ltd., la positionne pour créer des kits de solutions complètes plutôt que de concurrencer uniquement sur le matériel robotique. Alors que les analystes maintiennent un objectif de prix consensuel de 12,24 $ par rapport au prix de négociation actuel de 3,42 $, le test ultime sera les taux d'adoption sur le marché et l'exécution commerciale dans un espace où des acteurs établis comme Intuitive Surgical ont construit des écosystèmes formidables autour de modèles d'équipements capitaux à coût élevé.  Long

 Long

 Long

 Long

 Long

 Long

 Long

 Short

Une small-cap peut-elle survivre à la révolution des données IA?Applied Optoelectronics (AAOI) représente une proposition d'investissement à haut risque à l'intersection de l'infrastructure d'intelligence artificielle et du réalignement géopolitique de la chaîne d'approvisionnement. Cette entreprise de réseaux optiques à petite capitalisation s'est positionnée comme un fabricant verticalement intégré de transceivers optiques avancés, exploitant une technologie laser propriétaire pour servir les centres de données hyperscale qui propulsent le boom de l'IA. Avec une croissance des revenus annuelle de 77,94 % atteignant 368,23 millions de dollars en AF 2024, AAOI a réussi à réengager un important client hyperscale et a commencé à expédier des transceivers de centre de données 400G, marquant un potentiel revirement de la perte de client de 2017 qui avait auparavant écrasé les performances de son action.
Le pivot stratégique de l'entreprise se concentre sur la transition de produits à faible marge vers des transceivers haute performance 800G et 1,6T, tout en relocalisant simultanément la capacité de fabrication de la Chine vers Taïwan et les États-Unis. Ce réalignement de la chaîne d'approvisionnement, formalisé par un bail de 15 ans pour une installation à New Taipei City signé en septembre 2025, positionne AAOI pour bénéficier des préférences de sourcing domestique et d'incitations gouvernementales potentielles comme la loi CHIPS. Le marché des transceivers optiques, évalué à 13,6 milliards de dollars en 2024 et projeté à 25 milliards de dollars d'ici 2029, est propulsé par des vents favorables substantiels, incluant les charges de travail IA, le déploiement 5G et l'expansion des centres de données hyperscale.
Cependant, la base financière d'AAOI reste précaire malgré une croissance des revenus impressionnante. L'entreprise a rapporté une perte nette de 155,72 millions de dollars en 2024 et porte plus de 211 millions de dollars de dette, tout en faisant face à une dilution continue des actions due à des offres d'equity qui ont augmenté les actions en circulation de 25 millions à 62 millions. Le risque de concentration des clients persiste comme une vulnérabilité fondamentale, les centres de données représentant 79,39 % des revenus. L'examen externe a remis en question la viabilité de l'expansion à Taïwan, certains rapports qualifiant l'histoire de production 800G d'"illusion optique" et soulevant des préoccupations sur la préparation des installations de fabrication.
La thèse d'investissement dépend en fin de compte du risque d'exécution et du positionnement concurrentiel dans un paysage technologique en rapide évolution. Bien que l'intégration verticale et la technologie laser propriétaire d'AAOI offrent une différenciation par rapport à des géants comme Broadcom et Lumentum, la technologie d'optique co-empaquetée émergente (CPO) menace de perturber les transceivers traditionnels enfichables. Le succès de l'entreprise dépend de la montée en production réussie des 800G, de l'opérationnalisation de l'installation à Taïwan, de l'atteinte d'une rentabilité constante et du maintien des relations avec les clients hyperscale réengagés. Pour les investisseurs, AAOI représente une opportunité classique à haut risque et haute récompense, où une exécution stratégique pourrait délivrer des rendements significatifs ; cependant, les vulnérabilités financières et les défis opérationnels présentent des risques substantiels de baisse.4.8sHow can Grok help?Upgrade to SuperGrok  Long

Mineur de Crypto : Peut-Il Devenir un Géant de l’IA ?Applied Digital Corporation a subi une transformation dramatique, passant de l'infrastructure de minage de cryptomonnaies à un acteur clé sur le marché en pleine expansion des centres de données IA. Ce pivot stratégique, achevé en novembre 2022, a entraîné une performance boursière extraordinaire avec une hausse des actions de plus de 280 % au cours de l'année écoulée. L'entreprise s'est repositionnée avec succès, passant du service de clients crypto volatils à la sécurisation de contrats stables à long terme dans le secteur du calcul haute performance (HPC), réduisant fondamentalement les risques de son modèle économique tout en capitalisant sur la demande explosive pour l'infrastructure IA.
L'avantage concurrentiel de l'entreprise découle de son approche sur mesure pour les centres de données IA, situés stratégiquement dans le Dakota du Nord pour exploiter les avantages de refroidissement naturel et l'accès à une "énergie bloquée" abondante provenant de sources renouvelables. Le campus Polaris Forge d'Applied Digital peut atteindre plus de 220 jours de refroidissement gratuit par an, surpassant significativement les emplacements de centres de données traditionnels. Cette efficacité opérationnelle, combinée à la capacité d'utiliser une énergie renouvelable autrement restreinte, crée une structure de coûts durable que les opérateurs traditionnels ne peuvent pas facilement reproduire par une simple rétrofit des installations existantes.
Le partenariat transformateur avec CoreWeave représente la pierre angulaire de la stratégie de croissance d'Applied Digital, avec environ 11 milliards de dollars de revenus contractuels sur 15 ans pour une capacité totale de 400 MW. Ce contrat massif offre une visibilité des revenus sans précédent et valide l'approche de l'entreprise pour servir les hyperscalers IA. Le calendrier de construction par phases, commençant par une installation de 100 MW au quatrième trimestre 2025, fournit une croissance des revenus prévisible tandis que l'entreprise poursuit des clients hyperscale supplémentaires pour diversifier sa base de clients.
Malgré les défis financiers actuels, y compris un flux de trésorerie libre négatif et des multiples de valorisation élevés, les investisseurs institutionnels détenant 65,67 % des actions démontrent une confiance dans le récit de croissance à long terme. Le succès de l'entreprise dépendra finalement de l'exécution de ses plans de construction et de sa capacité à capitaliser sur le marché des centres de données IA projeté à 165,73 milliards de dollars d'ici 2034. Applied Digital s'est positionnée à l'intersection de tendances macroéconomiques favorables, d'avantages géostratégiques et d'innovation technologique, se transformant d'un jeu crypto volatil en un fournisseur d'infrastructure stratégique pour la révolution IA.  Long

 Long

 Long

Short 
Adobe (ADBE) – Earnings solides et signal technique à surveiller📊 Résultats Q3 FY25 :
• Revenus : 5,99 Mds $ (+11% YoY) > attentes
• EPS non-GAAP : 5,31 $ > consensus 5,18 $
• ARR Digital Media : 18,6 Mds $ (+12%)
• AI ARR : > 5 Mds $ (déjà au-dessus du target annuel)
• Guidance FY25 relevée : revenus 23,65-23,70 Mds $, EPS 20,8-20,85 $
👉 En clair : Adobe prouve que l’IA génère déjà des revenus tangibles, et la direction continue ses rachats d’actions.
⸻
📈 Technique (Daily)
• Zone clé : résistance autour de 360-365 $.
• Un breakout validé avec volumes pourrait ouvrir la voie vers 380-400 $, puis la zone 450-470 $ (juste valeur InvestingPro : 474 $).
• RSI repart à la hausse, volumes en augmentation → momentum positif.
• Support majeur : 340 $.
⸻
⚖️ Plan M3EDGE TechSync™
• Macro/Fonda : croissance + sous-évaluation + buybacks.
• Structure de marché : consolidation → breakout potentiel.
• Momentum : RSI et volumes confirment.
🎯 Objectifs : 380 / 400 / 470 $
❌ Invalidation : cassure sous 340 $
⸻
📌 Conclusion : Earnings solides, guidance revue à la hausse et structure technique en place.
Je surveille de près la cassure de 365 $ pour un scénario haussier moyen terme.  Long

Profondeur Spécialisée vs. Amplitude : l’Avenir de la CybersécurNetScout Systems (NASDAQ : NTCT) est apparue comme une opportunité d'investissement convaincante à l'intersection des menaces cybernétiques mondiales en escalade et de l'innovation en intelligence artificielle. Avec les attaques DDoS augmentant à plus de 8 millions dans le monde au premier semestre 2025—incluant des attaques record atteignant 7,3 térabits par seconde—la position spécialisée de NetScout en sécurité réseau a attiré l'attention des analystes, y compris la notation récente « Acheter » de B. Riley avec un objectif de prix de 33 $. La proposition de valeur unique de l'entreprise réside dans ses technologies brevetées Adaptive Service Intelligence (ASI) et Deep Packet Inspection (DPI), qui transforment le trafic réseau brut en « données intelligentes » actionnables sans perturber les opérations.
Les performances financières de l'entreprise reflètent ce positionnement stratégique, avec un chiffre d'affaires du T1 FY26 en hausse de 7 % en glissement annuel à 186,75 millions de dollars, porté par une croissance remarquable de 19,3 % des revenus produits. Le segment entreprise de NetScout a été particulièrement robuste, en expansion de 17,7 % annuellement et représentant 59 % du chiffre d'affaires total, tout en servant des clients à haute valeur dans les secteurs gouvernementaux, de la santé, des services financiers et des télécommunications. Les marges de bénéfice brut de l'entreprise de près de 79 % et un bilan solide avec plus de liquidités que de dettes soulignent son efficacité opérationnelle et sa stabilité financière.
L'avantage concurrentiel de NetScout provient de sa spécialisation ciblée plutôt que d'une domination large du marché. Bien qu'elle ne détienne que 2,82 % du marché de la surveillance des performances des applications, l'entreprise a été reconnue comme « Leader Technologique » et « Performeur As » en atténuation DDoS—un créneau critique où la profondeur compte plus que l'amplitude. L'intégration de l'IA et de l'apprentissage automatique dans sa suite de protection Arbor DDoS, combinée au flux ATLAS Intelligence Feed fournissant une visibilité globale des menaces, positionne NetScout comme un multiplicateur de force pour les équipes de sécurité sous-dotées face à des attaques de plus en plus sophistiquées.
Les perspectives stratégiques semblent prometteuses, avec le marché mondial de la protection DDoS projeté pour passer de 4,34 milliards de dollars en 2025 à 13,90 milliards de dollars d'ici 2034 à un TCAC de 13,81 %. L'exposition aux revenus internationaux de 46 % de NetScout s'aligne bien sur la croissance rapide de la cybersécurité en Asie-Pacifique, où le marché devrait dépasser 146 milliards de dollars d'ici 2030. Malgré la pression concurrentielle dans certains segments, l'accent mis par l'entreprise sur des solutions hybrides améliorées par l'IA pour les grandes entreprises, couplé à sa propriété intellectuelle protégée par des brevets, crée une position défendable dans un paysage de cybersécurité de plus en plus complexe et à enjeux élevés.  Long

Wolfspeed: le SiC peut-il sauver ce géant en faillite?La hausse spectaculaire de 60 % de l'action de Wolfspeed suite à l'approbation par le tribunal de son plan de restructuration du chapitre 11 signale un point de basculement potentiel pour l'entreprise de semi-conducteurs en difficulté. La résolution de la faillite élimine 70 % de la dette de 6,5 milliards de dollars de Wolfspeed et réduit les obligations d'intérêts de 60 %, libérant des milliards en flux de trésorerie pour les opérations et les nouvelles installations de fabrication. Avec le soutien de 97 % des créanciers, les investisseurs semblent confiants que le fardeau financier a été levé, positionnant l'entreprise pour une sortie plus propre de la faillite.
Les perspectives de reprise de l'entreprise sont renforcées par sa position de leader dans la technologie du carbure de silicium (SiC), un composant critique pour les véhicules électriques et les systèmes d'énergie renouvelable. La capacité unique de Wolfspeed à produire des plaquettes de SiC de 200 mm à grande échelle, combinée à sa chaîne d'approvisionnement verticalement intégrée et à un portefeuille de brevets substantiel, lui confère des avantages concurrentiels sur un marché en croissance rapide. Les ventes mondiales de véhicules électriques ont dépassé 17 millions d'unités en 2024, avec des projections de croissance annuelle de 20 à 30 %, tandis que chaque nouveau véhicule électrique nécessite plus de puces SiC pour une efficacité améliorée et des capacités de charge plus rapides.
Les facteurs géopolitiques renforcent davantage la position stratégique de Wolfspeed, la loi américaine CHIPS Act fournissant jusqu'à 750 millions de dollars de financement pour la capacité de fabrication nationale de SiC. Comme le gouvernement américain classe le carbure de silicium comme critique pour la sécurité nationale et l'énergie propre, la chaîne d'approvisionnement entièrement nationale de Wolfspeed devient de plus en plus précieuse au milieu des contrôles d'exportation croissants et des préoccupations de cybersécurité. Cependant, l'entreprise est confrontée à une concurrence de plus en plus intense de la part de rivaux chinois bien financés, y compris une nouvelle installation à Wuhan capable de produire 360 000 plaquettes de SiC par an.
Malgré ces vents favorables, des risques importants subsistent qui pourraient faire dérailler la reprise. Les actionnaires actuels sont confrontés à une dilution sévère, ne conservant que 3 à 5 % du capital restructuré, tandis que les défis d'exécution autour de la montée en puissance de la nouvelle technologie de fabrication de 200 mm persistent. L'entreprise continue d'opérer à perte avec une valeur d'entreprise élevée par rapport à sa performance financière actuelle, et l'expansion de la capacité mondiale de SiC par les concurrents menace de faire pression sur les prix et la part de marché. Le redressement de Wolfspeed représente un pari à enjeux élevés sur la capacité du leadership technologique et du soutien gouvernemental stratégique à surmonter les défis de la restructuration financière sur un marché concurrentiel.  Long

Quand la Destruction Crée une Opportunité de Mille Milliards ?La remarquable montée en bourse de Tetra Tech représente une confluence d'innovation technologique et d'opportunité géopolitique qui positionne l'entreprise d'ingénierie basée à Pasadena au centre des efforts de reconstruction mondiale. L'entreprise s'est distinguée par des participations substantielles en propriété intellectuelle — plus de 500 brevets mondiaux dans les infrastructures et technologies environnementales — et des capacités de pointe, y compris un laboratoire d'innovation en IA axé sur la robotique, la migration cloud et les systèmes cognitifs qui automatisent les flux de travail d'ingénierie complexes. Cette fondation technologique s'est traduite par une performance financière impressionnante, l'entreprise rapportant environ 11 % de croissance des revenus d'une année sur l'autre au troisième trimestre 2025 et maintenant un carnet de commandes record de 4,15 milliards de dollars tout en obtenant des notations "Achat Modéré" des analystes avec des objectifs de prix dans les bas 40.
La proposition de valeur stratégique s'étend bien au-delà des services d'ingénierie traditionnels dans le domaine de la reconstruction des zones de conflit, où les quatre décennies d'expérience de Tetra Tech dans les régions dévastées par la guerre la positionnent de manière unique pour les opportunités émergentes. L'entreprise maintient déjà des contrats USAID dans les zones de conflit, y compris un projet de 47 millions de dollars en Cisjordanie et à Gaza, et a démontré des capacités critiques en Ukraine par le déploiement de générateurs, la restauration du réseau électrique et les opérations de déminage d'ordonnances explosives. Ces compétences s'alignent précisément sur les ensembles de compétences requis pour les efforts de reconstruction à grande échelle, de l'enlèvement des débris et de la réparation des pipelines à l'ingénierie des systèmes d'infrastructure essentiels, y compris les routes, les centrales électriques et les installations de traitement de l'eau.
La reconstruction de Gaza représente une opportunité commerciale potentiellement transformative qui pourrait altérer fondamentalement la trajectoire de Tetra Tech. Les estimations conservatrices placent les besoins en reconstruction d'infrastructure de Gaza à 18-50 milliards de dollars sur environ 14 ans, avec des priorités immédiates incluant les routes, les ponts, la production d'énergie, les systèmes de traitement de l'eau et même la reconstruction d'aéroport. Un contrat majeur dans cette fourchette — potentiellement 10-20 milliards de dollars — éclipserait la capitalisation boursière actuelle de Tetra Tech d'environ 9,4 milliards de dollars et pourrait augmenter significativement les revenus annuels de l'entreprise. L'importance stratégique est amplifiée par des initiatives géopolitiques plus larges, y compris des corridors commerciaux proposés à Gaza reliant l'Asie et l'Europe dans le cadre de plans de stabilité menés par les États-Unis qui envisagent Gaza comme un hub commercial revigoré.
Les investisseurs institutionnels ont reconnu ce potentiel, avec 93,9 % des actions détenues par des propriétaires institutionnels et des augmentations substantielles récentes de positions par des firmes comme Paradoxiom Capital, qui a acquis 140 955 actions d'une valeur de 4,1 millions de dollars au premier trimestre 2025. La convergence de la demande mondiale en infrastructure — estimée à 64 billions de dollars sur les 25 prochaines années — avec l'expertise prouvée de Tetra Tech dans les projets de reconstruction à hauts enjeux crée une thèse d'investissement convaincante. La combinaison de l'entreprise de capacités technologiques avancées, d'un portefeuille de brevets étendu et d'un succès démontré dans des environnements géopolitiques complexes la positionne comme bénéficiaire principal de l'intersection entre l'instabilité mondiale et le déploiement massif de capital requis pour la reconstruction post-conflit.  Long

Short 
L’innovation peut-elle survivre à la dérive stratégique ?Les actions de Lululemon Athletica ont chuté de 18 % après la deuxième réduction des prévisions annuelles en 2025, avec une perte de 54,9 % depuis janvier et une capitalisation à 20,1 milliards de dollars, due à une croissance de 7 % du chiffre d’affaires et une baisse de 3 % des ventes comparables dans les Amériques. La suppression de l’exemption de minimis par l’administration Trump a créé un impact négatif de 240 millions sur la marge brute, fragilisant la chaîne d’approvisionnement reliant le Canada, le Vietnam (40 % de production) et la Chine (28 % des tissus). Face à la concurrence d’Alo Yoga et Vuori, ainsi qu’à des erreurs stratégiques internes, l’entreprise doit renouveler ses produits, adopter une tarification stratégique et optimiser ses approvisionnements dans un contexte macroéconomique prudent.
La tempête parfaite qui frappe Lululemon résulte de plusieurs forces convergentes. La suppression par l’administration Trump de l’exemption de minimis le 29 août 2025 a éliminé le traitement sans droits de douane pour les expéditions inférieures à 800 dollars. Cette décision a immédiatement généré un impact négatif de 240 millions de dollars sur la marge brute en 2025, avec une projection de 320 millions sur la marge opérationnelle d’ici 2026. Cette mesure a particulièrement fragilisé la stratégie de chaîne d’approvisionnement de Lululemon, l’entreprise ayant auparavant traité deux tiers de ses commandes e-commerce américaines depuis des centres de distribution au Canada pour contourner les droits, tout en dépendant fortement du Vietnam (40 % de la production) et de la Chine (28 % des tissus).
Au-delà des pressions géopolitiques, Lululemon est confrontée à des échecs stratégiques internes qui ont amplifié les vents contraires externes. Le PDG, Calvin McDonald, a reconnu que l’entreprise était devenue « trop prévisible dans nos offres décontractées » et avait « manqué des opportunités de créer de nouvelles tendances », ce qui a allongé les cycles de vie des produits, notamment dans les gammes lounge et casual, représentant 40 % des ventes. L’entreprise fait face à une concurrence accrue de marques émergentes comme Alo Yoga et Vuori dans le segment premium, tout en subissant la pression d’imitations de marques distributeur qui proposent des technologies textiles similaires à des prix bien inférieurs.
Malgré un portefeuille impressionnant de 925 brevets à l’échelle mondiale, protégeant des mélanges de tissus uniques, et ses investissements dans les matériaux biosourcés de nouvelle génération via des partenariats avec des entreprises comme ZymoChem, le défi central de Lululemon réside dans le décalage entre ses fortes capacités d’innovation et de propriété intellectuelle et son incapacité à transformer ces atouts en produits tendance et opportuns. La stratégie future de l’entreprise doit reposer sur trois axes clés : renouveler l’offre produit, mettre en place une tarification stratégique pour compenser les coûts douaniers et optimiser la chaîne d’approvisionnement. Tout cela dans un environnement macroéconomique difficile, où les consommateurs américains restent prudents et où les consommateurs chinois se tournent de plus en plus vers les marques locales plutôt que vers les alternatives premium étrangères.  Short

INTEL - Une action qui n'a pas sa place à la baisseConcernant Intel, il est important de préciser que nous ne parlons pas ici d’un investissement de court terme ou d’opérations de type scalping. Nous sommes sur une projection long terme, destinée à des investisseurs qui souhaitent se positionner sur un actif solide et éviter une volatilité trop marquée.
Analyse historique :
Depuis les années 2000, Intel a connu des cycles marqués. Après l’explosion de la bulle internet, le titre est retombé autour des 12-13 dollars. Par la suite, il a reconstruit progressivement sa valorisation pour atteindre un sommet proche des 70 dollars. Depuis novembre 2021, une nouvelle phase baissière s’est enclenchée, ramenant l’action sur des niveaux bas. Cela correspond à un creux de cycle qui, historiquement, a souvent précédé une reprise.
Fondamentaux :
Intel reste un acteur majeur et incontournable de l’industrie des semi-conducteurs. Son positionnement face à AMD, ainsi que ses travaux récents dans les puces dédiées à l’intelligence artificielle, confirment sa capacité à rester compétitive et innovante. À long terme, cette orientation pourrait constituer un catalyseur supplémentaire de croissance.
Projection :
À court et moyen terme, le titre peut encore connaître de la pression baissière, avec un retour possible vers 12-15 dollars dans le scénario le plus pessimiste.
D’ici 2028, une stabilisation est probable.
Sur un horizon de 2031-2033, un retour vers les 70 dollars est envisageable, si le cycle de reprise se confirme.
Conclusion :
Intel se situe actuellement en bas de cycle, ce qui en fait une opportunité intéressante pour les investisseurs patients et orientés long terme. Il s’agit d’une stratégie d’accumulation progressive, avec un potentiel de valorisation significatif à l’horizon de la prochaine décennie.  Long

Short