MSFT — Lecture post-résultats avec Precision Lite (Éducatif)MSFT — Lecture post-résultats avec Precision Lite (Éducatif)
Une lecture éducative de Microsoft Corporation (NASDAQ: MSFT) au
lendemain de la publication de ses résultats du troisième trimestre,
à travers trois horizons temporels complémentaires : horaire,
30 minutes et 15 minutes. L'objectif est d'illustrer comment un
même titre peut se lire différemment selon le rythme d'observation
choisi, particulièrement dans un contexte de forte volatilité
post-résultats.
Contexte général
MSFT a publié ses résultats du troisième trimestre après clôture le
mercredi 29 juillet 2026, dans une semaine chargée en publications
Big Tech (Meta le même jour, Apple et Amazon prévus jeudi après
clôture).
La séance de mardi 28 juillet avait vu le Nasdaq Composite reculer
d'environ 1,16 % dans un climat de prudence sur les valeurs
d'infrastructure IA, avec des baisses marquées sur Micron, Nvidia,
Intel, TSMC et SK Hynix. Cette configuration reflétait les
interrogations du marché sur le retour sur investissement des
dépenses massives des hyperscalers en intelligence artificielle.
La réaction du marché à l'annonce MSFT a été immédiate : dès
17h30 (heure de l'Est) le mercredi 29 juillet, le cours a connu
une cassure verticale marquée, clairement visible sur les trois
horizons temporels observés. Cette configuration offre un cas
d'école particulièrement lisible pour illustrer la propagation
d'un mouvement post-résultats sur différentes échelles de temps.
Microsoft se situe au quatrième rang des capitalisations du Nasdaq,
ce qui rend sa publication trimestrielle particulièrement suivie
par les observateurs de marché.
Vue horaire — contexte de la semaine
Fourchette observée entre 379,45 et 429,14 USD sur la période
récente.
Structure de consolidation entre le 24 et le 29 juillet suivie
d'une impulsion haussière verticale après l'annonce du 29 juillet
à 17h30.
Signaux Precision Lite visibles :
- PURPLE EXIT autour de 390,79 et 393,57 USD (zones de résistance
pré-résultats)
- ROSE BUY autour de 390,54 USD (signal de reprise après cassure)
Cette vue permet de situer l'amplitude complète du mouvement
post-résultats.
Vue 30 minutes — structure intermédiaire
Fourchette récente entre 388,70 et environ 428 USD.
Alternance de zones de compression pré-résultats et de cassure
verticale à l'annonce.
Signaux Precision Lite visibles :
- ROSE BUY autour de 394,21 et 394,71 USD
- PURPLE EXIT autour de 393,31 et 394,23 USD
Cette échelle est utile pour observer la transition entre la phase
d'attente et la réaction post-annonce.
Vue 15 minutes — rythme intraday
Fourchette du jour entre 381,36 et 428,95 USD.
Amplitude intraday marquée par la cassure verticale de 17h30 le
29 juillet, prolongée à l'ouverture du 30 juillet.
Signaux Precision Lite visibles :
- Plusieurs ROSE BUY entre 388 et 394 USD (zone de préparation
pré-annonce)
- PURPLE EXIT autour de 394,96 et 397,43 USD
Cette vue illustre la propagation rapide du mouvement sur les
échelles courtes.
Observation pédagogique
Cette publication montre comment une même donnée de prix peut
produire plusieurs lectures selon l'horizon retenu, particulièrement
dans un contexte de forte volatilité post-résultats.
Le gap vertical observé vers 17h30 le 29 juillet, à l'annonce des
résultats du troisième trimestre, illustre visuellement comment un
catalyseur fondamental peut modifier la structure d'un graphique en
quelques minutes. Ce type de configuration est utile pour observer
comment les signaux Precision Lite se comportent lors d'une
transition rapide entre deux régimes de prix.
Les signaux affichés par Precision Lite ne constituent pas des
ordres d'achat ou de vente : ils servent uniquement à repérer
visuellement des zones d'intérêt pour structurer l'observation
d'un graphique.
Indicateur utilisé
Precision Lite (script public gratuit) :
Idées associées
NVDA — Lecture multi-échelles avec Precision Lite
AAPL — Lecture haussière avec Precision Lite
AMD — Lecture éducative avec Precision Lite
Rappel important
Ce contenu est publié à des fins strictement éducatives et
pédagogiques. Il ne constitue en aucun cas un conseil en
investissement, une recommandation d'achat ou de vente, ni une
sollicitation à effectuer une transaction.
Stratégies Précision Séance (NEQ 2282123654) n'est pas inscrite
auprès de l'Autorité des marchés financiers (AMF) du Québec et
n'agit à aucun titre comme conseiller en valeurs, courtier ou
gestionnaire de portefeuille.
Les performances passées ne préjugent pas des résultats futurs.
Les marchés financiers comportent des risques de perte en capital,
y compris totale. Chaque investisseur doit effectuer ses propres
recherches et consulter un conseiller financier autorisé avant
toute décision d'investissement.
Script utilisé pour cette lecture : Precision Lite — disponible
gratuitement sur TradingView.
 Éducation

 Long
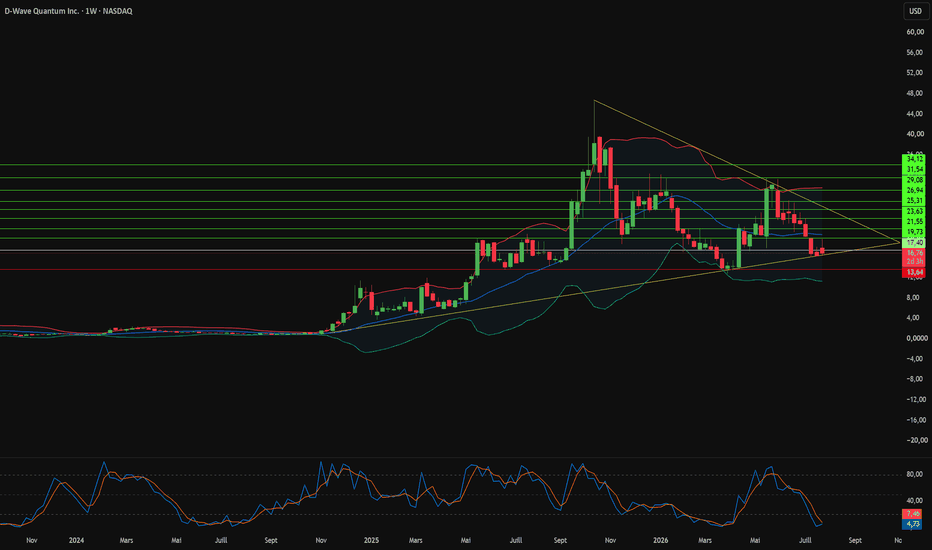
33 M$ de commandes sauveront-ils les revenus de D-Wave ?D-Wave Quantum Inc. a fait passer l'informatique quantique du laboratoire aux systèmes de production en direct. L'entreprise poursuit une stratégie matérielle à double plateforme, combinant le recuit quantique avec une nouvelle feuille de route pour le modèle à portes. Son système Advantage2 intègre plus de 4 400 qubits supraconducteurs et offre une réduction de 75 % du bruit physique. La plateforme cloud Leap dessert des utilisateurs dans plus de 40 pays avec une disponibilité de 99,9 %, et l'utilisation d'Advantage2 sur la plateforme a augmenté de 314 % d'une année sur l'autre. À plus long terme, la direction vise 10 qubits logiques d'ici 2030 et 100 qubits logiques d'ici 2032.
La situation financière est très contrastée. Le chiffre d'affaires annuel glissant s'élevait à 12,44 millions de dollars début 2026, et le chiffre d'affaires du premier trimestre s'est contracté de 80,9 % d'une année sur l'autre pour atteindre 2,86 millions de dollars. Les commandes racontent une autre histoire. Les commandes du premier trimestre ont bondi à 33,4 millions de dollars, indiquant une demande commerciale future qui ne s'est pas encore traduite en ventes comptabilisées. Les dépenses d'exploitation ont atteint 56,54 millions de dollars au cours du trimestre, dont 25,79 millions de dollars consacrés à la recherche et au développement. La liquidité reste confortable, avec un ratio de liquidité immédiate supérieur à 21. La position courte représente 17,82 % du flottant, soit plus de 65 millions d'actions.
La validation commerciale provient désormais de grands clients entreprises plutôt que de programmes pilotes. AT&T a élargi son contrat en juillet 2026 et a intégré des solveurs de recuit dans ses systèmes de réseau en direct, réduisant les tâches d'optimisation de 60 minutes à moins de 15 secondes. BASF a appliqué un logiciel quantique hybride à des usines de remplissage de liquides, réduisant le temps de planification de 10 heures à cinq secondes tout en réduisant les retards de livraison de 14 %. IDC a désigné D-Wave comme un Leader dans son évaluation de l'informatique quantique 2026.
La demande gouvernementale constitue un second canal de revenus moins dilutif. Le département du Commerce a signé une lettre d'intention proposant 100 millions de dollars de financement dans le cadre du CHIPS Act, liés à 100 millions de dollars d'actions ordinaires émises au gouvernement, pour financer des installations en Floride, dans le Connecticut et au Canada. Le CDAO du Pentagone a accordé à D-Wave le statut « Éligible » sur Tradewinds, et un système Advantage2 fonctionne désormais chez Davidson Technologies en Alabama pour la défense antimissile et la logistique. D-Wave a également transféré sa cotation sur le Nasdaq en juillet 2026, améliorant l'accès des institutionnels. Benchmark conserve une recommandation d'achat avec un objectif de 30 dollars, et Rosenblatt a réitéré son achat à 43 dollars. La question centrale pour les investisseurs est de savoir si le carnet de commandes se convertit assez vite pour dépasser la consommation de trésorerie.  Long
Une entreprise alimentaire stable avec du potentielRedoubling est mon propre projet de recherche, conçu pour répondre à la question suivante : Combien de temps me faudra-t-il pour doubler mon capital ? Chaque article se concentrera sur une entreprise différente que j'ai ajoutée à mon portefeuille modèle. J'utiliserai comme prix de transaction le cours de clôture de la dernière bougie journalière du jour de la publication de l'article. Je fonderai toutes mes décisions sur une analyse fondamentale. De plus, je ne vais pas utiliser l'effet de levier dans mes calculs, mais je réduirai mon capital du montant des commissions (0,1 % par transaction) et des taxes (20 % sur les gains en capital et 25 % sur les dividendes). Pour connaître le cours actuel des actions de la société, il suffit de cliquer sur le bouton « Lecture » du graphique. Mais veuillez n'utiliser ce matériel qu'à des fins éducatives. Pour information, ceci ne constitue pas un conseil en investissement.
Présentation de l'entreprise
1. Principaux domaines d'activité La société Marzetti est un fabricant américain de produits alimentaires spécialisés opérant à travers deux segments déclarables : la vente au détail et la restauration. Le secteur de la vente au détail, qui représente 53 % des ventes de l'exercice 2025, fournit aux supermarchés, aux grandes surfaces et aux entrepôts-magasins des vinaigrettes, des sauces, des trempettes, des croûtons, du pain à l'ail congelé et des petits pains, à température ambiante ou réfrigérés. Le secteur de la restauration, qui représente 47 %, développe et fabrique des sauces, des vinaigrettes, des pains surgelés, des petits pains et des pâtes formulés sur mesure, principalement pour les chaînes de restaurants nationales et les distributeurs de produits alimentaires. Les ventes nettes consolidées de l'exercice 2025 s'élevaient à environ 1,91 milliard de dollars, répartis entre 1,00 milliard de dollars provenant du commerce de détail et 905,7 millions de dollars provenant de la restauration.
2. Modèle commercial Marzetti combine la vente de produits alimentaires emballés de marque B2C, la fabrication et le marketing de marques sous licence et la production de services alimentaires B2B. Dans le secteur de la vente au détail, elle tire des revenus des produits vendus sous ses propres marques, des produits fabriqués sous licences exclusives de marques de restaurants et d'une production relativement faible pour des marques de distributeur. Dans le secteur de la restauration, la majeure partie des revenus provient des produits personnalisés et de marque privée fournis aux chaînes de restaurants nationales, souvent par l'intermédiaire de distributeurs, ainsi que des produits de marque Marzetti vendus aux exploitants de services de restauration. La croissance dépend donc de la distribution au détail, de la demande des consommateurs, des programmes de menus avec les clients restaurateurs, des relations de licence, de l'innovation produit, de la tarification et du volume de production plutôt que des abonnements ou des contrats récurrents de type logiciel.
3. Produits ou services phares Les principales marques détenues sont les vinaigrettes, les trempettes et les sauces pour la restauration Marzetti ; les pains à l'ail et les croûtons surgelés New York Bakery ; les petits pains surgelés Sister Schubert ; les vinaigrettes Cardini et Girard ; les croûtons Chatham Village ; et les pâtes surgelées Marzetti. Les produits sous licence comprennent les sauces et vinaigrettes Chick-fil-A, les vinaigrettes Olive Garden, les sauces Buffalo Wild Wings, Arby's et Subway, ainsi que les sauces pour steak et les petits pains surgelés Texas Roadhouse. Au cours de l'exercice 2025, les vinaigrettes et sauces destinées à la restauration ont représenté 35 % du chiffre d'affaires total de l'entreprise ; les vinaigrettes, sauces et croûtons longue conservation vendus au détail, 23 % ; les pains surgelés vendus au détail, 20 % ; les pains surgelés et autres produits destinés à la restauration, 12 % ; et les vinaigrettes et trempettes réfrigérées vendues au détail, 10 %. Marzetti a ajouté la sauce barbecue japonaise Bachan's le 1er mai 2026 ; Bachan's avait généré environ 87 millions de dollars de ventes au cours des douze mois se terminant le 31 décembre 2025.
4. Pays clés pour les affaires Les États-Unis sont de loin le marché le plus important de Marzetti : la société indique que ses ventes nettes sont principalement nationales, ses 14 usines alimentaires exploitées par la société à la fin de l'exercice 2025 étaient situées aux États-Unis et la grande majorité des produits de détail et de restauration sont vendus par l'intermédiaire d'équipes de vente, de courtiers et de distributeurs américains. Certains produits sont fabriqués par des tiers aux États-Unis, au Canada et en Europe, ce qui fait du Canada et de l'Europe des sites secondaires de la chaîne d'approvisionnement plutôt que des marchés de revenus majeurs clairement identifiés. Le Japon revêt une importance stratégique pour la marque Bachan's récemment acquise grâce à son positionnement nippo-américain et à des ingrédients tels que le mirin japonais, mais Marzetti ne divulgue actuellement pas le Japon ou tout autre pays étranger comme zone géographique de vente importante.
5. Principaux concurrents La concurrence est fragmentée et comprend de grandes entreprises de produits alimentaires emballés, des fabricants spécialisés de sauces et de produits de boulangerie, des marques privées de détaillants et des marques de restauration appartenant à des distributeurs. Kraft Heinz est en concurrence directe sur le marché des condiments, sauces, mayonnaises et vinaigrettes, à travers ses marques Heinz, Kraft et d'autres marques. McCormick & Company est présente sur le marché des sauces, marinades, sauces piquantes et solutions aromatisantes de marque ou personnalisées pour la restauration. General Mills, notamment par le biais de Pillsbury et de ses activités de restauration en Amérique du Nord, est présent sur le marché des pâtes réfrigérées ou congelées et des produits de boulangerie destinés à la consommation hors domicile. Marzetti fait également face à une forte concurrence de la part des marques de distributeur pour l'espace dans les rayons des supermarchés et des sauces et vinaigrettes de marque privée des distributeurs de services alimentaires ; l'entreprise identifie le prix, la qualité, l'innovation, la notoriété de la marque, le marketing et le service client comme les principales variables concurrentielles.
6. Facteurs externes et internes contribuant à la croissance des bénéfices Facteurs externes : Les bénéfices peuvent bénéficier d'une augmentation du trafic dans les restaurants et de la demande de menus chez les clients de la chaîne nationale de Marzetti, d'une demande continue des consommateurs pour des pains surgelés pratiques et des sauces distinctives, ainsi que de prix plus bas pour l'huile de soja, la farine, les intrants laitiers, l'emballage et le transport. Au cours de l'exercice 2025, une demande plus forte de la part de plusieurs chaînes de restaurants clientes a soutenu les ventes du secteur de la restauration, tandis que la déflation des coûts a contribué à une hausse du résultat d'exploitation. La sélection des clients des restaurants à service rapide et l'acceptation par les consommateurs des nouveaux produits sous licence restent des facteurs externes potentiels de croissance du volume, même si l'entreprise prévient que la demande dépend de la conjoncture économique américaine et du comportement des consommateurs.
Facteurs internes : Marzetti peut améliorer ses bénéfices grâce à ses programmes de réduction des coûts, à l'innovation produit, à l'expansion de la distribution et à l'utilisation des relations avec les restaurants pour lancer des produits sous licence dans la vente au détail en épicerie. L'usine de fabrication d'Atlanta, acquise en février 2025, vise à améliorer l'efficacité, la capacité, la proximité avec les clients et la résilience de la chaîne d'approvisionnement. Parmi les nouveautés, on trouve le pain à l'ail sans gluten de New York Bakery, les petits pains de Texas Roadhouse, les produits Marzetti Protein Ranch et de nouvelles variétés de vinaigrettes sous licence. Bachan's offre une autre plateforme de croissance grâce à une distribution plus large, de nouveaux canaux, des catégories de sauces connexes et les capacités de fabrication et culinaires de Marzetti. Au cours du trimestre de mars 2026, les économies de coûts ont permis d'augmenter la marge brute d'environ 50 points de base malgré la baisse des ventes consolidées.
7. Facteurs externes et internes contribuant à la baisse des bénéfices Menaces externes : Marzetti est exposé à l'inflation et à la volatilité de l'huile de soja, de la farine, des édulcorants, des produits laitiers, des œufs, des emballages à base de résine, du fret, de l'énergie et de la main-d'œuvre. Les droits de douane, les sanctions, les perturbations géopolitiques et les changements dans les flux mondiaux de matières premières pourraient augmenter les coûts ou restreindre l'offre. La pression concurrentielle peut contraindre à une baisse des prix ou à une augmentation des dépenses promotionnelles, tandis que la consolidation des détaillants et l'expansion des marques de distributeur peuvent affaiblir la position de négociation de Marzetti. La demande pourrait également diminuer si les clients des restaurants privilégient les plats à prix plus bas ou si les consommateurs se tournent vers une réduction de leur consommation de sucre, de sodium ou de nourriture en général, notamment en raison de changements liés aux médicaments pour la perte de poids. La sécurité alimentaire, l'étiquetage et la réglementation environnementale ajoutent des risques supplémentaires en matière de conformité et de rappel de produits.
Faiblesses internes : La concentration des clients et des partenaires est importante : les ventes liées à Chick-fil-A représentaient 29 % des revenus consolidés de l'exercice 2025, tandis que Walmart en représentait 19 %. Une réduction de l'une ou l'autre de ces relations pourrait avoir une incidence importante sur l'utilisation et les revenus. Plusieurs produits de détail importants dépendent d'accords de licence à durée déterminée qui peuvent être résiliés ou non renouvelés. L'acquisition de Bachan introduit des risques d'intégration et d'exécution et a été partiellement financée par un prêt à terme de 200 millions de dollars, ce qui augmente les charges d'intérêts et réduit la flexibilité du bilan. Marzetti investit également davantage dans le personnel, les technologies de l'information et les acquisitions ; les frais généraux et administratifs ont augmenté de 9,5 % au cours du trimestre de mars 2026, ce qui a entraîné une baisse du résultat d'exploitation publié malgré une marge brute plus élevée. Les interruptions de production, les cyberincidents, les rappels de produits ou les innovations infructueuses pourraient encore réduire la rentabilité.
8. Stabilité de la direction Changements de direction au cours des cinq dernières années : La direction a été très stable. David A. Ciesinski occupe le poste de président depuis avril 2016 et celui de PDG depuis juillet 2017. Thomas K. Pigott a occupé les fonctions de directeur financier, de vice-président et de secrétaire adjoint depuis 2019. Ni le PDG ni le directeur financier n'ont changé entre 2021 et juillet 2026. La transition majeure en matière de gouvernance s'est produite au niveau du président du conseil d'administration : John B. Gerlach Jr. a occupé le poste de président exécutif jusqu'à sa retraite en décembre 2023, après quoi l'administrateur indépendant de longue date Alan F. Harris, auparavant administrateur indépendant principal, est devenu président. Les fonctions de PDG et de président du conseil d'administration restent distinctes.
Impact stratégique et culturel : L'absence de roulement de PDG et de directeur financier a soutenu la continuité dans l'allocation des capitaux, l'expansion des licences, la réduction des coûts et le développement du portefeuille axé sur l'alimentation. Sous la même équipe de direction, la société a acquis l'usine d'Atlanta, fermé son usine de Milpitas, moins performante, changé son identité de Lancaster Colony à Marzetti et finalisé l'acquisition de Bachan's pour 400 millions de dollars. Cette transition à la présidence représente un changement de gouvernance, passant d'un ancien PDG et actionnaire familial important occupant le poste de président exécutif à un président indépendant possédant une vaste expérience dans le secteur des produits alimentaires emballés et du marketing de consommation. L'entreprise ne quantifie pas l'impact culturel, mais ses documents indiquent que la nouvelle structure vise à renforcer la surveillance indépendante tout en maintenant la continuité stratégique de la direction.
Pourquoi cette société est-elle ajoutée à mon portefeuille modèle ?
Oui, il n’y a pas de croissance actuelle du bénéfice par action ; cependant, une croissance stable à long terme du chiffre d’affaires total, une rotation solide des comptes clients, un ratio dette/revenu favorable et des flux de trésorerie d’exploitation, d’investissement et de financement solides indiquent une position financière résiliente. La croissance à long terme du rendement des capitaux propres et de la marge brute, ainsi que de solides indicateurs de ratio stocks/revenus, de ratio de liquidité générale et de couverture des intérêts, confortent mon évaluation positive, même si le faible ratio des charges d'exploitation et l'absence de progrès en matière de délais de paiement appellent à la prudence. Avec un ratio cours/bénéfice de 16,7, la valorisation de l'entreprise semble acceptable. Aucune information critique ne risque de menacer la stabilité de l'entreprise ni d'entraîner son insolvabilité. Compte tenu d'un coefficient de diversification de 20 et d'un écart du cours actuel de l'action par rapport à sa moyenne annuelle de plus de 4 BPA, l'allocation de 5 % de mon capital à cette société au cours de clôture de la dernière barre quotidienne semble raisonnable, tout en maintenant une approche équilibrée de la position.  Long

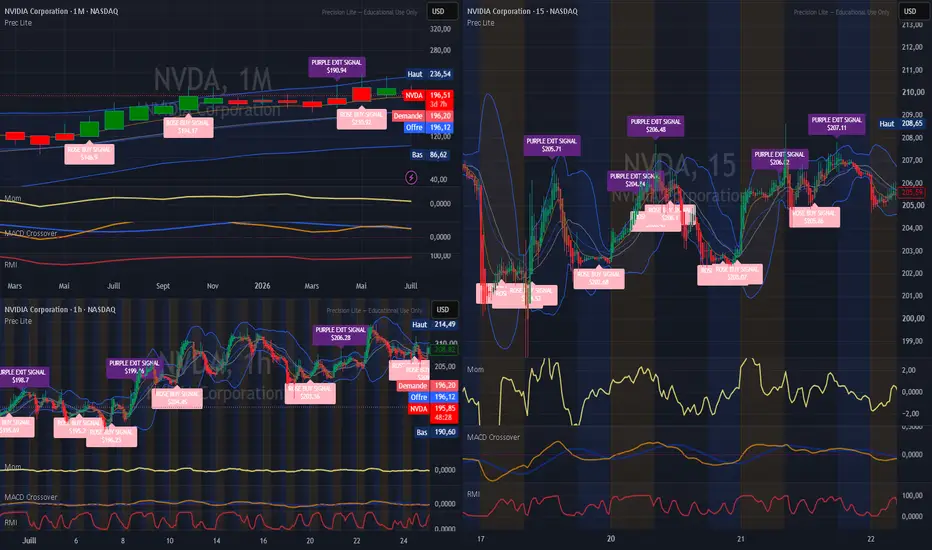
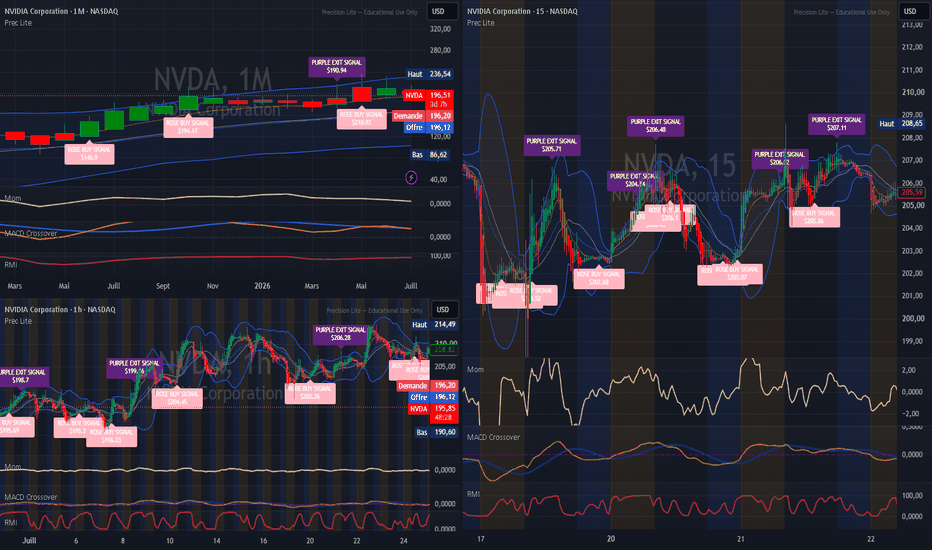
NVDA — Lecture multi-échelles avec Precision Lite (Éducatif)NVDA — Lecture multi-échelles avec Precision Lite (Éducatif)
Une lecture éducative de Nvidia (NASDAQ: NVDA) à travers trois horizons
temporels complémentaires : mensuel, horaire et 15 minutes. L'objectif
est d'illustrer comment un même titre peut se lire différemment selon
le rythme d'observation choisi.
Contexte général
NVDA évolue autour de 195,60 USD au moment de la capture, sur fond de
rotation sectorielle et de nervosité liée aux dépenses massives en
intelligence artificielle. Les résultats de Microsoft et Meta sont
attendus dès demain après clôture, suivis d'Apple et Amazon jeudi,
plaçant les valeurs IA au cœur de l'attention cette semaine.
Le titre affiche une performance modeste depuis le début de 2026,
contrastant avec la forte progression d'autres semi-conducteurs comme
AMD. Cette configuration en fait un cas d'école intéressant pour
observer la structure de marché d'un leader technologique en phase
de consolidation.
Vue mensuelle — contexte long terme
Fourchette large observée entre 86,62 et 236,54 USD.
Structure globalement haussière, en phase de consolidation récente
sous les plus hauts.
Signaux Precision Lite visibles :
- ROSE BUY autour de 146,90 et 194,17 USD
- PURPLE EXIT autour de 190,94 USD
Cette vue permet de situer le prix actuel dans la tendance de fond.
Vue horaire — structure intermédiaire
Fourchette récente entre 190,76 et 214,49 USD.
Zone de compression identifiable autour de 195 - 200 USD.
Signaux Precision Lite visibles :
- ROSE BUY autour de 195,20 - 204,40 - 209,12 USD
- PURPLE EXIT autour de 199,16 - 206,28 USD
Cette échelle est utile pour observer la structure des dernières séances.
Vue 15 minutes — rythme intraday
Fourchette du jour entre 197,97 et 208,65 USD.
Alternance de zones d'accumulation et d'extension autour de 205 USD.
Signaux Precision Lite visibles :
- Plusieurs ROSE BUY entre 201 et 206 USD
- Plusieurs PURPLE EXIT entre 204 et 207 USD
Cette vue illustre le rythme intraday et la volatilité de court terme.
Observation pédagogique
Cette publication montre comment la même donnée de prix peut produire
plusieurs lectures selon l'horizon retenu. Les signaux affichés par
Precision Lite ne constituent pas des ordres d'achat ou de vente :
ils servent uniquement à repérer visuellement des zones d'intérêt
pour structurer l'observation d'un graphique.
Indicateur utilisé
Precision Lite (script public gratuit) :
Idées associées
AAPL — Lecture haussière avec Precision Lite
AMD — Lecture éducative avec Precision Lite
MSFT — Lecture éducative avec Precision Lite
Rappel important
Ce contenu est publié à des fins strictement éducatives et pédagogiques.
Il ne constitue en aucun cas un conseil en investissement, une
recommandation d'achat ou de vente, ni une sollicitation à effectuer
une transaction.
Stratégies Précision Séance (NEQ 2282123654) n'est pas inscrite auprès
de l'Autorité des marchés financiers (AMF) du Québec et n'agit à aucun
titre comme conseiller en valeurs, courtier ou gestionnaire de
portefeuille.
Les performances passées ne préjugent pas des résultats futurs. Les
marchés financiers comportent des risques de perte en capital, y compris
totale. Chaque investisseur doit effectuer ses propres recherches et
consulter un conseiller financier autorisé avant toute décision
d'investissement.
Script utilisé pour cette lecture : Precision Lite — disponible
gratuitement sur TradingView.
 Éducation
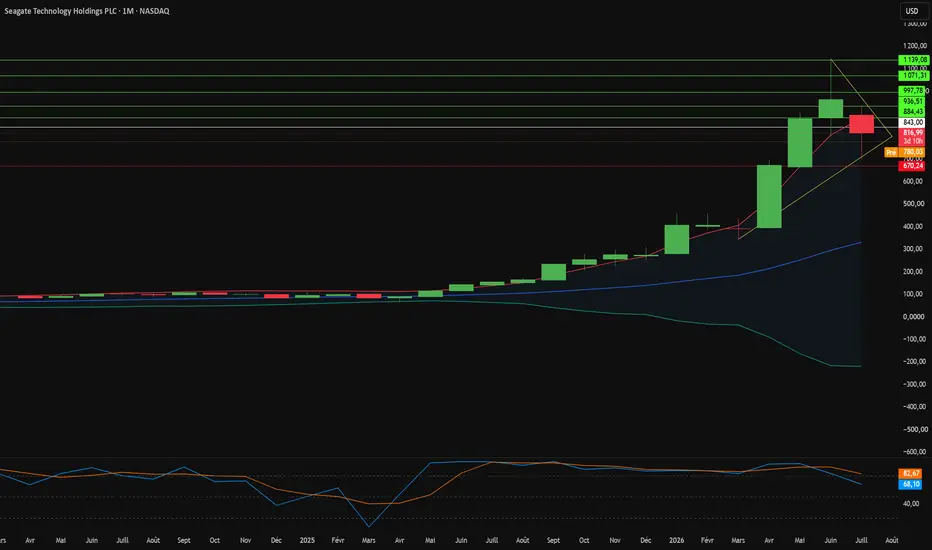
Pourquoi Seagate vaut-elle soudain 1 000 $ par action ?Seagate Technology est devenue l'un des gagnants les plus inattendus de la vague d'infrastructures d'intelligence artificielle. L'action a triplé en 2026 et a progressé de plus de 700 % au cours des 12 derniers mois. L'analyste de Wedbush, Matt Bryson, a relevé son objectif de cours à 1 000 $, tandis que le consensus de Wall Street affiche un « Achat Fort » avec un objectif moyen de 1 020 $. Le bénéfice par action pour le quatrième trimestre fiscal est attendu autour de 4,89 $, contre des prévisions de la direction situées entre 4,80 $ et 5,20 $. Cette fourchette représente plus du double par rapport à l'année précédente. La marge nette a atteint 24 % au cours du trimestre clos le 3 avril 2026, après des années de résultats à un seul chiffre.
La dynamique de la demande est structurelle et non cyclique. Les modèles d'IA générative nécessitent une capacité de stockage à l'échelle de l'exaoctet pour l'entraînement et le déploiement, et les centres de données en nuage génèrent désormais environ 80 % des revenus de Seagate. Les géants du cloud doivent réserver leur capacité très tôt sous peine de retarder le déploiement de leurs serveurs, ce qui offre à Seagate un pouvoir de négociation rare. La production est entièrement réservée jusqu'à la fin de l'année 2027, avec des accords à long terme s'étendant jusqu'en 2028. Ces contrats transforment une activité matérielle historiquement volatile en un flux de trésorerie prévisible. Les prévisions du secteur évaluent le marché mondial du stockage à près de 985 milliards de dollars d'ici 2034.
La technologie constitue son avantage concurrentiel. La plateforme Mozaic 3+ utilise l'enregistrement magnétique assisté par la chaleur (HAMR) pour franchir le plafond de densité qui limitait les supports conventionnels. Un super-réseau fer-platine stabilise les grains magnétiques en réduction, tandis qu'un laser nanofotonique et un scripteur plasmonique chauffent la surface sous la limite de diffraction optique. Un lecteur spintronique quantique et un contrôleur personnalisé de 12 nm complètent l'architecture. La densité surfacique dépasse déjà 3 To par disque, avec des objectifs à 4 To et 5 To. La consommation d'énergie par téraoctet chute de 40 %, et l'empreinte carbone intégrée diminue de 55 %.
La thèse baissière mérite une attention égale. Seagate se négocie à 69 fois les bénéfices passés, bien au-dessus des normes du secteur matériel, bien que son ratio PEG de 0,5 suggère que la croissance justifie encore cette prime. Sandisk a dépassé Seagate en termes de revenus trimestriels au début de l'année 2026 et a affiché une marge nette de 61 % grâce à l'envolée de la demande de mémoire flash d'entreprise. La baisse des coûts de la mémoire flash pourrait éroder la part de marché des disques durs au fil du temps. L'historique réglementaire pèse également, notamment la pénalité record de 300 millions de dollars de la BIS pour des livraisons non autorisées à Huawei et un règlement de 175 millions de dollars avec les actionnaires en 2026. Une exécution sans faille de la technologie HAMR reste la variable décisive.  Long

 Long

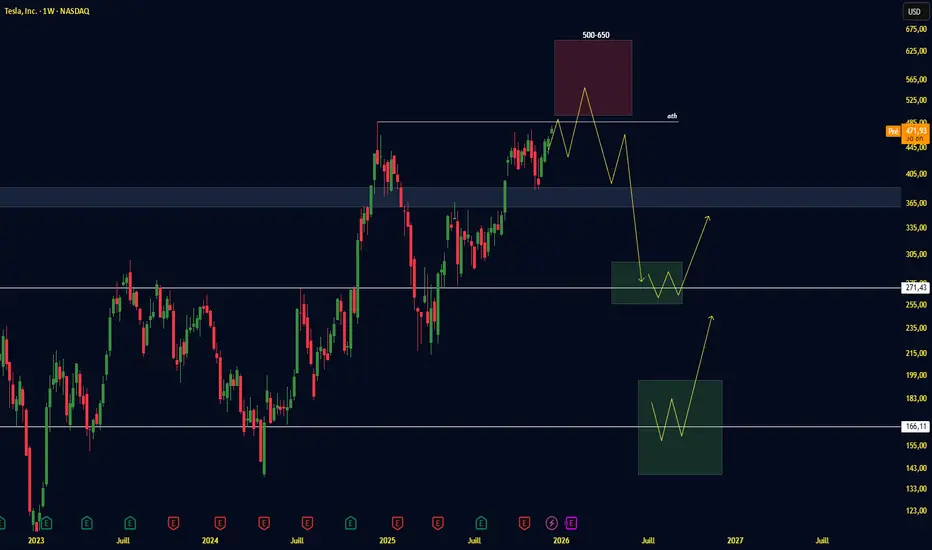
SPACE X EN BOURSE, TESLA CORRECTION ???TESLA est actuellement en forte hausse, portée par des fondamentaux solides, notamment les progrès significatifs dans les tests de robotaxis sans conducteur de sécurité à Austin et l'optimisme autour de l'autonomie (FSD) et des robotiques comme Optimus.
Ces avancées alimentent le cycle haussier en cours, avec le titre approchant son plus haut historique (autour de 488 $ fin 2024) et potentiellement prêt à établir un nouvel ATH 500-650 dans les prochaines semaines.
Cependant, comme observé historiquement après chaque pic majeur, une prise de profits conséquente pourrait suivre, entraînant une correction.
Cela pourrait être accentué par la transition du Q4 2025 au Q1 2026, période traditionnellement plus calme pour les livraisons de véhicules et où les marges automobiles pourraient être sous pression en raison d'une demande EV cyclique.En cas de correction marquée, les niveaux de support clés pour des achats à long terme seraient autour de 270-280 et plus bas vers 160-170 (support majeur à long terme).
À l'inverse, un nouveau push haussier pourrait viser la zone des 500-600 $ avant une pause.
À noter également : les récentes annonces autour d'une potentielle introduction en bourse de SpaceX en 2026 (visant une valorisation massive, largement portée par Starlink) pourraient indirectement soutenir le sentiment sur Tesla,
Elon Musk étant aux commandes des deux entités et les synergies (technologiques et en IA) étant évidentes pour les investisseurs.
 Short

Apple : que fait une entreprise qui gagne trop d'argent ?Apple dégage environ 130 milliards de dollars de cash libre par an. C'est ce qui reste une fois toutes les factures et tous les investissements payés. Elle n'a besoin de personne pour financer sa croissance.
La raison ? Elle ne fabrique presque rien elle-même : TSMC produit les puces, Foxconn assemble. Le contraste de la semaine est saisissant — Alphabet a publié un cash-flow libre négatif de 5,9 Md$ au deuxième trimestre (une première depuis son entrée en Bourse en 2004), englouti par les data centers. Apple, elle, garde l'essentiel de ce qu'elle encaisse.
Et elle en fait une chose simple : elle rachète ses propres actions sur le marché pour les détruire. 100 Md$ de rachats supplémentaires autorisés en avril, et un nombre d'actions en circulation en recul de 2,4 % sur douze mois.
Le mécanisme : moins d'actions en circulation = le même gâteau divisé en moins de parts. Le bénéfice par action (BPA) augmente, même si le bénéfice total de l'entreprise ne progresse pas d'un centime.
Pourquoi rester cotée, alors ? Parce que ses ingénieurs sont payés en actions et qu'il leur faut un marché liquide pour les revendre. Et parce qu'à 4 900 Md$ de capitalisation, se racheter à 100 % demanderait près de quarante ans de cash-flow libre intégral.
Côté graphique : plus haut historique, moyenne mobile 40 semaines à 279,62 $ (équivaut à la MM200 jours) et orientée à la hausse.
Entre Google qui brûle son cash dans les data centers IA et Apple qui le distribue aux actionnaires, le marché a pour le moment tranché.
Mais, car il y en a toujours un : côté valorisation, le titre se paie environ 40 fois les bénéfices, contre une moyenne historique autour de 25x sur dix ans.
Une entreprise qui rachète ses actions à 40x a exactement le même problème que l'actionnaire — le prix payé compte. L'objectif moyen des analystes (324 $) est d'ailleurs passé sous le cours, à trois jours des résultats.
Et toi, requin, tu préfères le modèle 'Capex IA' (Google) ou 'Machine à FCF' (Apple) ? 🦈
Ceci n'est pas un conseil en investissement. Analyse publiée à titre informatif — faites vos propres recherches (DYOR). La fibre noire peut-elle faire de Verizon un gagnant de l'IA ?Verizon a publié un chiffre d'affaires opérationnel de 34,3 milliards de dollars pour le deuxième trimestre 2026. Les revenus totaux ont légèrement reculé de 0,7 % sur un an en raison de ventes d'équipements plus faibles. Le bénéfice ajusté par action de $1,30 a néanmoins dépassé les attentes du consensus. La direction a relevé ses prévisions de BPA ajusté pour l'ensemble de l'année dans une fourchette de $4,99 à $5,04. Le programme de transformation des coûts de 9 milliards de dollars se poursuit comme prévu. Les dépenses d'investissement (Capex) sont guidées entre 16,0 milliards et 16,5 milliards de dollars pour 2026. Le conseil d'administration a porté l'objectif de rachat d'actions pour 2026 à 4,5 milliards de dollars après avoir racheté pour 3,5 milliards de dollars d'actions au premier semestre. Les gains nets d'abonnés mobiles forfaitaires pour le grand public ont atteint un sommet en cinq ans.
L'élément le plus intéressant réside dans la couche d'infrastructures. Verizon a signé un accord de fibre noire (Dark Fiber) avec Google d'une valeur de plus d'un milliard de dollars. Google loue des brins non éclairés et y raccordent ses propres équipements optiques, conservant ainsi un contrôle de bout en bout. Verizon valorise ainsi ses capacités inutilisées avec un coût d'exploitation marginal minimal. Le PDG Dan Schulman prévoit la signature de nouveaux contrats d'infrastructure de plusieurs milliards de dollars avant la fin de l'année. Les anciens central téléphoniques sont convertis en sites d'inférence en périphérie (Edge Inference), réduisant la latence pour les charges de travail d'IA à proximité des utilisateurs finaux. Les partenariats avec Amazon Web Services et Microsoft étendent cette empreinte dans le Edge Computing.
La demande des institutions publiques constitue un second vecteur de croissance. Le département de la Défense des États-Unis (DoD) a retenu Verizon dans le cadre du contrat-cadre Spiral 4 pour des services de mobilité sans fil avancés. Une extension de contrat de 98 millions de dollars avec le DoD couvre des liaisons point à point sécurisées. Les Garde-côtes ont attribué un bon de commande EIS distinct de 66 millions de dollars. Des réseaux 5G privés reposant sur une architecture Zero-Trust équipent désormais des bases stratégiques de la défense. À l'international, une coentreprise à 50/50 avec BT Group associe BT International à la division fixe entreprise de Verizon. La plateforme sert plus de 3 000 clients multinationaux répartis dans 180 pays et génère environ 4 milliards de dollars de chiffre d'affaires annuel. Verizon a versé à BT une soulte de 625 millions de dollars pour finaliser cette structure.
La connectivité automobile valide commercialement la suite technologique. Verizon fournit des services 5G et LTE pour les nouveaux véhicules BMW et MINI aux États-Unis, la plateforme étant gérée par KDDI. Ce déploiement s'appuie sur un cœur de réseau 5G Standalone national conforme à la norme 3GPP Release 16, permettant le découpage de réseau (Network Slicing) pour les applications sensibles à la latence. L'activité en matière de brevets se concentre sur l'orchestration du cœur 5G, le RAN virtualisé (vRAN) et les fonctions réseau auto-cicatrisantes. La question pour les investisseurs reste de savoir si le marché continuera à valoriser Verizon comme un opérateur télécom mûr plutôt que comme un propriétaire d'infrastructures numériques.  Long

"Ne pas investir dans les rêves": la fouille de RKLB à SPCX?À la page 10 de la présentation annonçant l'acquisition d'Iridium Communications par Rocket Lab (NASDAQ: RKLB) (NASDAQ: IRDM), publiée le 29 juin 2026, il y a une ligne qui ressemble à une fouille chez SpaceX (NASDAQ: SPCX):
“Ne pas investir dans des rêves.”
J'ai pris cela comme un laboratoire de fusées soulignant le caractère pratique de l'acquisition tout en me moquant de la mission de SpaceX “d'étendre la lumière de la conscience aux étoiles” et d'établir une colonie sur Mars. Une entreprise a-t-elle déjà lancé une mission plus prétentieuse et irréaliste, et a-t-elle été récompensée par le marché comme SpaceX? (SpaceX est depuis tombé en dessous de son prix d'introduction en bourse, il y a donc un petit peu de justice dans le monde, je suppose). Peut-être que tout cela n'est que du marketing, mais pour moi, l'énoncé de mission suggère un manque de sérieux avec SpaceX. Bien sûr, ils peuvent réaliser des exploits incroyablement pratiques( et même cela, je sous-estime proly), mais ce manque de sérieux n'est qu'un autre drapeau rouge avec l'entreprise (en plus des droits de vote de Musk, des saluts nazis de Musk et de l'acquisition par SpaceX de XAI et de la plate-forme de médias sociaux X quelques semaines avant l'introduction en bourse).
Si vous ne pouvez pas déjà le dire, je pense que Rocket Lab ressemble et se sent comme le meilleur investissement juste pour être plus réaliste (tout en étant très ambitieux). Mais je veux examiner cette affirmation en approfondissant quelque chose trouvé sur la dernière page de cette même présentation Iridium, ce qui suggère potentiellement qu'il existe de nouvelles sources pratiques de revenus:
"Plutôt que de simplement poursuivre le réseau d'Iridium, nous nous appuierons sur celui-ci pour nous développer sur des marchés inexploités et créer de nouveaux services spatiaux.”
C'était autant de détails que Rocket Lab a fournis dans la présentation, nous avons donc demandé quelque chose d'un peu plus précis.
Tout d'abord, je me suis intéressé à ce qu'ils croient être les “marchés inexploités”, comment ils ont découvert ces marchés et pourquoi ils étaient plus aptes à les exploiter qu'Iridium ne l'était avant l'acquisition. C'était la réponse pratique de Rocket Lab:
<<
Au départ, nous pensons qu'ils ont quelques moteurs de croissance sous-estimés sous la forme de;
PNT de nouvelle génération, à la fois en tant que redondance fiable du GPS pour la marine et l'aviation, ce qui est encore plus précieux dans le contexte de conditions de refus du GPS (pensez au brouillage russe du GPS en Ukraine...), car le PNT basé sur la bande L est moins vulnérable au brouillage vs GPS.
Communications primaires et de secours dans le poste de pilotage et communications d'urgence maritimes.
Directement sur l'appareil (pensez aux applications IoT étant donné la bande L par rapport au haut débit cellulaire mobile que Starlink et AST et d'autres recherchent). Iridium a discuté de ce sur quoi ils travaillaient pour mettre à niveau les satellites en orbite afin de prendre en charge la norme mobile 3GPP.
>>
Deuxièmement, je m'intéressais aux “nouveaux services spatiaux."L'espoir était que Rocket Lab ne faisait pas de déclarations fantaisistes sur certaines sources de revenus (finalement inaccessibles), comme on pourrait s'y attendre de SpaceX. Avec un rapide coup d'œil ci-dessous, vous verrez que Rocket Lab élabore des plans pour des services militaires et non militaires. Rien de trop fantaisiste encore. Voici ce qu'ils avaient à dire à ce sujet:
<<
À plus long terme, l'une des capacités importantes de cet accord est notre capacité à proposer des services de communications gouvernementales sécurisés de nouvelle génération, pas complètement différents de ce que StarShield propose dans le monde entier. Cela a été un argument relativement clair en ce qui concerne le fait que Rocket Lab soit un fournisseur de solutions établi qui peut fabriquer du matériel satellite robuste et qui a la capacité de fournir un lancement prioritaire pour ces satellites, mais nous n'avons pas l'héritage d'exploiter une constellation de communications mondiale hautement fiable, c'est donc la partie manquante ou “faites-nous confiance” de l'argumentaire. Avec Iridium, nous serions en mesure de rivaliser de manière plus convaincante avec quelque chose comme Starshield en apportant toutes les pièces avec des décennies d'héritage. Cela dit, cet accord apporte une partie du spectre probablement nécessaire, mais pas la totalité, mais coche définitivement la case du point de vue des informations d'identification des opérations de réseau et de l'infrastructure, y compris les stations au sol établies dans le monde entier avec des droits d'atterrissage réglementés, etc.
Au-delà de cela, nous organisons d'autres nouveaux services spatiaux à plus long terme plus près de notre gilet. Il n'est pas nécessaire de plisser les yeux pour penser à des capacités spatiales adaptées à la prise en charge de divers modes d'autonomie, d'observation de la Terre et de services basés sur la localisation. Plus à venir sur ce front. Ce n'est pas que Rocket Lab soit nécessairement meilleur pour découvrir ces nouvelles applications, mais nous pensons plutôt que nous sommes mieux placés pour exploiter efficacement les opportunités grâce à nos capacités de bout en bout intégrées verticalement, et l'efficacité se manifestera par un coût moindre et des délais plus courts pour déployer l'infrastructure spatiale pour activer et fournir ces nouvelles capacités.
>>
Depuis le bureau de M. O
Recherche supplémentaire et actualités boursières sur blackbullresearch.substack.com/ Micron, chaque pull back est une opportunité, voici pourquoi. Le titre MICRON, un des trois leaders mondiaux de la mémoire vive IA avec Samsung et SK hynix, a gagné près de 2000% en bourse entre son point bas du printemps 2025 et le point haut atteint au mois de juin dernier.
Le titre est désormais entré dans une phase de retracement bien construite, un mouvement de prise de profit logique après la hausse verticale des derniers mois.
Alors une question se pose : ce retracement de l’action MICRON est-il une opportunité à saisir pour se placer à l’achat dans le sens de la tendance haussière de fond ?
Afin de répondre à cette question de manière pertinente, il faut se tourner du côté des fondamentaux et notamment des fondamentaux prospectifs. C’est le ratio P/E forward qui capte le mieux la valeur d’une action en lien avec ses perspectives de profit.
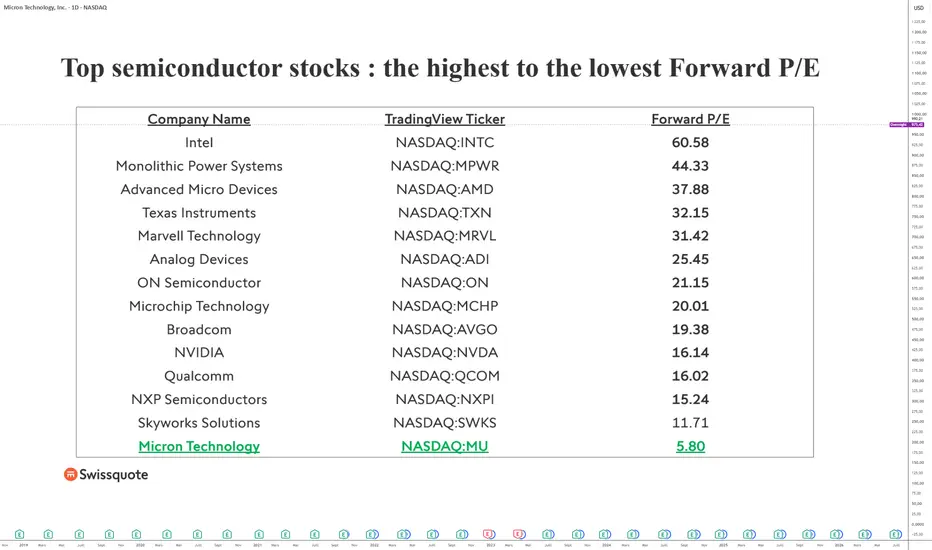
Or, c’est précisément sur ce critère que Micron se distingue aujourd’hui. Malgré une envolée spectaculaire de son cours, le groupe affiche le Forward P/E le plus faible parmi les principales sociétés mondiales du secteur des semi-conducteurs.
Avec un ratio d’environ 5,8, Micron apparaît nettement moins valorisé que NVIDIA, Broadcom, AMD, Texas Instruments ou encore Intel. Un P/E forward de 5, c’est vraiment très faible, donc oui l’action Micron est une opportunité d’achat quand elle retrace à court terme.
Le tableau ci-dessous expose le classement des valeurs US du secteur des semi-conducteurs selon leur P/E forward. Le titre MICRON, malgré sa hausse exceptionnelle depuis 1 ans, est encore très bon marché en bourse en lien avec ses perspectives de profit.
Un tel niveau de valorisation traduit un marché qui reste prudent sur la pérennité des bénéfices futurs de l’entreprise. Pourtant, la demande en mémoires HBM (High Bandwidth Memory), indispensables aux accélérateurs d’intelligence artificielle, continue de progresser à un rythme soutenu. Micron bénéficie également d’une amélioration de son mix produit, d’une hausse des prix de la mémoire et d’une visibilité renforcée grâce aux investissements massifs des géants du cloud dans les infrastructures IA.
Autrement dit, si les anticipations actuelles de croissance des bénéfices se matérialisent, le titre pourrait bénéficier d'un rattrapage de valorisation en plus de la progression de ses résultats. Cette combinaison est souvent l'une des plus favorables pour les investisseurs de long terme.
Bien entendu, aucune action n'évolue en ligne droite et une poursuite de la consolidation reste possible à court terme en lien avec la géopolitique.
Néanmoins, tant que la dynamique fondamentale demeure intacte et que la tendance de fond reste haussière, chaque phase de correction peut être analysée comme une opportunité potentielle de renforcer progressivement.
Le graphique ci-dessous expose les bougies japonaises hebdomadaires de l’action MICRON. Le titre est en retracement après avoir gagné près de 2000% depuis le point bas du printemps 2025.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
 Long

 Long

 Long

LXRX - swing longEntrée : 2,35 $
Stop Loss : 2,03 $
TP1 : 2,67 $
TP2 : 3,63 $
⚠️ Attention : une résistance psychologique pourrait se former autour des 3,00 $, avant l’atteinte du TP2.
🔍 Contexte
Weekly (W) : tendance haussière propre.
Daily (D) : rebond sur une zone clé, avec une possible continuation haussière.
H1 : changement de tendance confirmé par une reprise de la structure haussière.
🎯 Plan
Entrée sur confirmation H1, dans le sens de la tendance Weekly.
Trade basé sur une continuation haussière après le pullback Daily.
Stop Loss placé sous la zone clé.
⚖️ Gestion
TP1 : première sécurisation de la position.
TP2 : objectif d’extension si le momentum se maintient.
Surveiller la réaction du prix autour des 3,00 $, ainsi que le contexte global du marché américain.  Long

 Long

 Long

AAPL — Lecture haussière avec Precision Lite (15m Éducatif)LECTURE ÉDUCATIVE — AAPL (NASDAQ) — Timeframe 15 minutes
Depuis le 1er juillet 2026, Apple a évolué dans un contexte marqué par un mouvement de vente sur les semi-conducteurs à Wall Street. Le vendredi 17 juillet, le titre a brièvement dépassé Nvidia en capitalisation mondiale, une première depuis mai 2025.
Cette lecture examine la structure de marché sur AAPL entre le 1er et le 22 juillet 2026, avec le script Precision Lite en 15 minutes.
Structure observée sur la période :
Ouverture de période sur une zone basse autour de 280 USD, avec un premier ROSE BUY SIGNAL à 282,51 USD marquant le début d'une reprise.
Impulsion haussière initiale début juillet, avec un ROSE BUY SIGNAL à 297,33 USD portant le cours vers 308 USD, suivi d'un PURPLE EXIT SIGNAL à 308,23 USD.
Phase de consolidation latérale du 7 au 13 juillet, entre approximativement 310 USD et 316 USD, avec plusieurs PURPLE EXIT SIGNAL rapprochés (315,13 USD, 313,83 USD, 314,68 USD) marquant les zones de reprise de souffle.
Reprise haussière à partir du 14 juillet, avec un ROSE BUY SIGNAL à 314,51 USD, portant le cours vers un ROSE BUY SIGNAL à 329,49 USD le 16 juillet, puis 332,95 USD le 17 juillet, atteignant un sommet à 336,84 USD dans la semaine du 17 juillet.
Retournement correctif à partir du 17 juillet marqué par un PURPLE EXIT SIGNAL à 330,47 USD, ramenant progressivement le prix vers 326 USD.
Reprise en début de semaine du 21 juillet avec deux ROSE BUY SIGNAL rapprochés à 326,37 USD et 326,52 USD, prix final observé autour de 327,71 USD.
Lecture des couleurs (Precision Lite) :
Rose et Purple Exit : phases haussières et zones de retournement. Zones bleues : sessions de marché. Repères pédagogiques permettant d'identifier la structure sans interpréter l'avenir du titre.
Objectif de la publication :
Illustrer comment un outil de lecture graphique aide à structurer l'observation d'un ticker sur plusieurs séances, dans un contexte d'actualité chargée. Aucun commentaire sur la valorisation ni sur la direction future du titre.
Disclaimer :
Contenu strictement éducatif. Aucune recommandation d'achat ou de vente. Stratégies Précision Séance (NEQ 2282123654), non inscrite auprès de l'Autorité des marchés financiers (AMF) du Québec. Les performances passées ne préjugent pas des résultats futurs. Le trading comporte un risque de perte en capital.
Script utilisé pour cette lecture : Precision Lite — disponible gratuitement sur TradingView.  Éducation

Un contrat défense peut-il changer le futur d'Archer Aviation?Archer Aviation (NYSE: ACHR) se repositionne, passant du statut de pur fabricant de taxis volants à celui d'écosystème aérospatial à double usage. En partenariat avec la société de technologies de défense Anduril Industries, elle a dévoilé "Thunder", un girodyne d'attaque autonome de Groupe 5 conçu sur la même architecture hybride-électrique que les appareils civils d'Archer. Les investisseurs ont réagi avec enthousiasme : l'action a bondi de près de 20 % après l'annonce au salon aéronautique de Farnborough, bien qu'elle reste en nette baisse sur l'année. La version militaire peut transporter de lourdes charges d'armement, notamment des missiles Hellfire, et tient dans un conteneur d'expédition standard pour un déploiement rapide sur le terrain. Surtout, elle contourne le long processus de certification des passagers par la FAA qui ralentit le calendrier commercial d'Archer.
Le contexte financier explique l'importance de ce raccourci. Au premier trimestre 2026, Archer n'a généré que 1,6 million de dollars de revenus, contre 0,3 million le trimestre précédent et au-dessus des 0,9 million attendus par les analystes, tandis que la perte nette s'est creusée à 217,7 millions de dollars en raison de l'accélération des dépenses en R&D et certification. La perte d'EBITDA ajusté s'est établie à 172,5 millions de dollars, conforme aux prévisions de la direction, et l'entreprise conserve environ 1,8 milliard de dollars de liquidités, assurant une autonomie financière d'environ deux ans et demi au rythme actuel. Le partenariat avec Anduril offre un canal de revenus plus rapide, indépendant de la FAA, susceptible de contribuer bien avant que le taxi volant phare d'Archer, le Midnight, n'entre en service commercial complet.
Au-delà de la défense, Archer développe d'autres leviers de croissance. L'entreprise a présenté son propre modèle d'IA dédié à l'aviation, "Zee", conçu pour fonctionner hors ligne à bord de l'appareil et être accordé sous licence aux compagnies aériennes. Elle a également lancé un consortium d'infrastructures de recharge, ACES, avec BETA Technologies et Macquarie Capital, ciblant 250 sites d'ici 2030 — une stratégie explicitement inspirée du déploiement initial des Superchargeurs de Tesla. Sur le plan réglementaire, Archer est devenue la première entreprise d'eVTOL à valider la phase 3 de la certification de type par la FAA et a obtenu une voie simplifiée aux Émirats arabes unis pour les premiers vols commerciaux du Midnight.
Au final, le discours d'Archer est passé de "quand les taxis volants transporteront-ils des passagers" à "combien de flux de revenus cette plateforme peut-elle générer d'ici là". La capacité de Thunder, Zee et ACES à éponger une perte trimestrielle de 217 millions de dollars constitue le pari que les investisseurs intègrent aujourd'hui dans les cours.  Long

IonQ, l’asymétrie quantique en bourse vous intéresse ?Si vous vous intéressez aux thèses d’investissement de long terme, alors je vous invite à me suivre sur TradingView en suivant le compte Swissquote car je vais vous en partager ici de manière régulière sur le marché actions mondial.
Les meilleures stratégies de long terme sont celles qui reposent sur une asymétrie structurelle, c’est-à-dire un fort décalage entre l’offre et la demande prospective. L’ordinateur quantique en bourse fait partie de ces asymétries de long terme, voir de très long terme car au stade actuel, les puces quantiques n’en sont qu’au stade expérimental.
La puce quantique, c’est la prochaine révolution après la révolution de l’IA. Mais dans combien de temps ?
Pour certains, le quantique aura un usage économique réel dans 5 ans, d’autres affirment que cela sera dans 10 ans, ou peut-être 20 ans ! Ce qui est sûr, c’est que certaines entreprises investissent déjà des dizaines de milliards de dollars dans la recherche quantique et qu’elles ne sont actuellement absolument pas rentables car le quantique n’a encore aucun usage tangible.
Mais imaginez si le quantique en est au stade de l’IA il y a 10 ans. Alors dans 10 ans, les puces quantiques pourraient à leur tour (après les GPU IA) être une révolution technologique et économique de premier rang.
1) Où en est-on actuellement ?
Le cœur de la puce quantique c’est le qubit. L’ordinateur classique repose sur le très célèbre bit, le qubit quant à lui démultiplie la puissance de calcul du quantique par rapport à l’ordinateur classique.
Une puce quantique a pour vocation d’être des milliers de fois plus puissantes que les meilleurs GPU IA. Mais pour que cela puisse avoir un usage réel, il faudrait être capable de produire des millions de qubit, contre à peine quelques milliers actuellement.
Le Bit VS le Qubit expliqué ci-dessous :
2) Les entreprises qui investissent des milliards dans le quantique
IBM, Google, Microsoft pour les plus grandes entreprises parmi les stars de la tech US ; IonQ, Rigetti Computing, D-Wave pour les pures players quantiques. Ces pures players quantiques sont des sociétés dont l’activité est à 100% le quantique, c’est-à-dire que leur activité est de fabriquer des qubits.
Pour le moment, leurs machines quantiques n’en sont qu’au stade expérimental mais sur le très long terme, cela pourrait changer et devenir la prochaine révolution IA.
Si cette asymétrie entre le stade expérimental actuel et la potentielle prochaine révolution technologique vous intéresse, alors ce sont les pures players quantiques qui doivent vous intéresser.
Parmi ces titres en bourse, l’action IonQ possède une configuration technique intéressante avec une zone technique de fort support
Le graphique ci-dessous expose les bougies japonaises hebdomadaires de l’action IonQ.
AVERTISSEMENT GÉNÉRAL :
Ce contenu s'adresse aux personnes familières avec les marchés financiers et les instruments financiers, et est fourni à titre informatif uniquement. L'idée présentée (y compris les commentaires de marché, données de marché et observations) ne constitue pas un produit de recherche de la part d'un département de recherche de Swissquote ou de ses affiliés. Ce matériel vise à mettre en lumière les mouvements du marché et ne constitue en aucun cas un conseil en investissement, juridique ou fiscal. Si vous êtes un investisseur particulier ou si vous manquez d’expérience dans le trading de produits financiers complexes, il est recommandé de consulter un conseiller agréé avant toute décision financière.
Ce contenu n’a pas pour objectif de manipuler le marché ni d’encourager un comportement financier spécifique.
Swissquote ne garantit en aucun cas la qualité, l’exactitude, l’exhaustivité ou l’absence de violation de ce contenu. Les opinions exprimées sont celles du consultant et sont fournies à des fins éducatives uniquement. Toute information liée à un produit ou un marché ne doit pas être interprétée comme une recommandation d'une stratégie d’investissement ou d’une transaction. Les performances passées ne garantissent pas les résultats futurs.
Swissquote, ses employés et représentants ne sauraient en aucun cas être tenus responsables de tout dommage ou perte, directe ou indirecte, résultant de décisions prises sur la base de ce contenu.
L'utilisation de marques ou de noms commerciaux de tiers est uniquement à titre informatif et n’implique aucune approbation de la part de Swissquote, ni que le propriétaire de la marque a autorisé Swissquote à promouvoir ses produits ou services.
Swissquote est la marque commerciale regroupant les activités de Swissquote Bank Ltd (Suisse) régulée par la FINMA, Swissquote Capital Markets Limited régulée par la CySEC (Chypre), Swissquote Bank Europe SA (Luxembourg) régulée par la CSSF, Swissquote Ltd (Royaume-Uni) régulée par la FCA, Swissquote Financial Services (Malte) Ltd régulée par la MFSA, Swissquote MEA Ltd (Émirats arabes unis) régulée par la DFSA, Swissquote Pte Ltd (Singapour) régulée par la MAS, Swissquote Asia Limited (Hong Kong) licenciée par la SFC, et Swissquote South Africa (Pty) Ltd supervisée par la FSCA.
Les produits et services de Swissquote sont destinés uniquement aux personnes autorisées à les recevoir conformément au droit local.
Tout investissement comporte un risque. Le risque de perte en tradant ou en détenant des instruments financiers peut être important. La valeur des instruments financiers, y compris mais sans s’y limiter, actions, obligations, cryptomonnaies et autres actifs, peut fluctuer à la hausse comme à la baisse. Il existe un risque important de perte financière lors de l'achat, de la vente, du staking ou de l'investissement dans ces instruments. SQBE ne recommande aucun investissement, transaction ou stratégie en particulier.
Les CFD sont des instruments complexes comportant un risque élevé de perte rapide en raison de l'effet de levier. La grande majorité des comptes de clients de détail subissent des pertes en capital lors du trading de CFD. Vous devez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre un risque élevé de perte.
Les actifs numériques ne sont pas régulés dans la plupart des pays et les règles de protection des consommateurs peuvent ne pas s’appliquer. En tant qu'investissements hautement volatils et spéculatifs, ils ne conviennent pas aux investisseurs ayant une faible tolérance au risque. Assurez-vous de bien comprendre chaque actif numérique avant de trader.
Les cryptomonnaies ne sont pas considérées comme une monnaie légale dans certaines juridictions et sont soumises à des incertitudes réglementaires.
L'utilisation de systèmes basés sur Internet peut entraîner des risques importants, notamment, mais sans s’y limiter, la fraude, les cyberattaques, les pannes de réseau et de communication, ainsi que le vol d’identité et les attaques de phishing liées aux crypto-actifs.
 Éducation