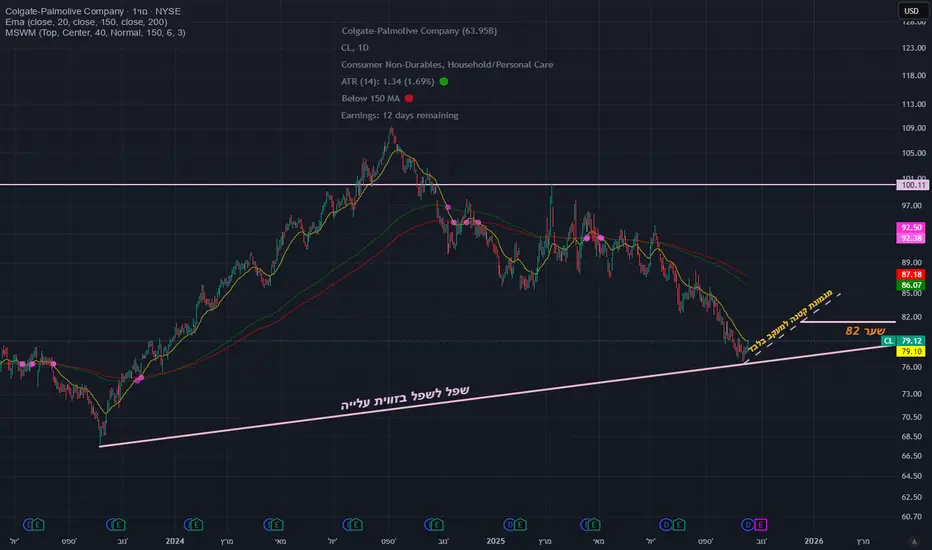
האם צבר הזמנות של 251 מיליארד דולר יכול לחזות את העתיד?RTX Corporation מיקמה את עצמה בנקודת החיבור בין הדרישות ההגנתיות הגלובליות המתגברות לבין ההתאוששות של תעופה מסחרית, ויצרה מאגר אדיר של 251 מיליארד דולר שמספק נראות הכנסות חסרת תקדים. החברה דיווחה על תוצאות חזקות ברבעון השלישי של 2025 עם מכירות של 22.5 מיליארד דולר (עלייה של 12% בהשוואה לשנה שעברה) והעלתה את התחזית השנתית, מונעת מצמיחה אורגנית דו-ספרתית בכל המגזרים. ביצועים אלה משקפים את היתרון הכפול של RTX: עלייה בהוצאות ההגנה, עם הוצאות צבאיות גלובליות שהגיעו ל-2.7 טריליון דולר ב-2024 ומטרת נאט"ו החדשה של 5% מהתמ"ג עד 2035, בשילוב עם ביקוש מתאושש בתעופה מסחרית שצפוי לעלות על 12 מיליארד נוסעים עד 2030.
העליונות הטכנולוגית של RTX מתמקדת בחידושים במוליכים למחצה מבוססי גליום ניטריד (GaN) קנייניים שמניעים מערכות מכ"ם מהדור הבא, ויוצרים מחסומי כניסה משמעותיים. מכ"ם ה-LTAMDS של החברה מספק כפול כוח ממערכות הפטריוט הוותיקות תוך ביטול נקודות עיוורות בשדה הקרב, ומכ"ם ה-APG-82(V)X החדש משפר את יכולות מטוסי הלחימה מול איומים מתקדמים. חוזים גדולים מדגישים את הדומיננטיות הזו, כולל פרס צבאי של 5 מיליארד דולר למערכת נגד כטב"מים Coyote, שמתמשכת עד 2033. RTX התחייבה להשקעה של יותר מ-600 מיליון דולר בהרחבת ייצור השנה לבדה, כאשר הרחבת מתקן שילוב הטילים רדסטון מכוונת במיוחד להגברת ייצור גרסאות טיל סטנדרט ומערכות נגד-היפרסוניות.
מצד התעופה המסחרית, מנוע ה-GTF Advantage של Pratt & Whitney השיג אישור EASA ברבעון הרביעי של 2025, ופתר אתגרי עמידות קודמים בעיצוב שמכוון לפי שניים זמן-שירות-כנפיים בהשוואה לדגמים קודמים. פריצת דרך זו מבטיחה את השליטה של RTX בציי ה-A320neo וה-A220, ומבטיחה עשרות שנים של הכנסות תחזוקה, תיקון ושיפוץ ברווחיות גבוהה. רשת ה-MRO הגלובלית של Collins Aerospace הכוללת יותר מ-70 אתרים ותוכנית ה-AssetFlex הגמישה מנצלת את מגבלות שרשרת האספקה שמאלצות חברות תעופה להשקיע יותר בתחזוקת צי מאשר ברכישות מטוסים חדשים.
המסלול הפיננסי נראה משכנע: אנליסטים צופים כי זרימת המזומנים החופשית תזנק מ-5.5 מיליארד דולר ב-2023 ל-9.9 מיליארד דולר עד 2027, המייצגת צמיחה שנתית של 15.5% ומצמצמת את מכפיל המחיר-ל-FCF מ-31.3x ל-17.3x. וול סטריט שומרת על דירוג קונצנזוס "קנה" על פני 13 חברות כיסוי ללא המלצות מכירה. תיק הפטנטים של 60,000 של RTX, שנבנה על הוצאה שנתית של 7.5 מיליארד דולר במחקר ופיתוח, מכסה חומרים מתקדמים, AI, אוטונומיה והנעה מהדור הבא, ויוצר מחזור מחזק עצמי שבו השקעות מניעות טכנולוגיה קניינית שמבטיחה חוזים ממשלתיים ארוכי טווח. עם דירוג אשראי BBB+ מאושר ותחזית יציבה, RTX מציגה תזה השקעה מבנית איתנה המבוססת על הכרח גיאופוליטי, חפירות טכנולוגיות והגברת ייצור מזומנים.  לונג

שלוש טעויות נפוצות שסוחרים צריכים להימנע מהסוחרים בכל הרמות – החל ממתחילים ועד מקצוענים מנוסים – עלולים ליפול למלכודות פסיכולוגיות שמובילות להחלטות מסחר גרועות ולהפסדים.
הבנת הטעויות הנפוצות הללו והימנעות מהן היא חיונית לפיתוח אסטרטגיית מסחר יציבה ולהשגת הצלחה עקבית בשווקים.
1️⃣ פחד מהחמצה (FOMO)
פחד מהחמצה הוא רגש עז שיכול להשפיע על שיקול הדעת של הסוחר ולגרום לו להיכנס לעסקה מתוך פאניקה, רק מחשש לפספס הזדמנות.
👉 כדי להתגבר על כך, על סוחרים לדבוק בתוכנית המסחר שלהם, לשמור על משמעת ולהתמקד בהזדמנויות בעלות סבירות גבוהה במקום להגיב לתנועות השוק מתוך פחד.
2️⃣ מסחר נקמני (Revenge Trading)
מסחר נקמני הוא הדחף הרגשי להחזיר הפסדים מעסקאות קודמות על ידי קבלת החלטות מהירות ולא מבוקרות.
👉 כדי להימנע מכך, על סוחרים לשמור על קור רוח, להבין שהפסדים הם חלק טבעי מהמסחר, ולא לאפשר לרגשות להנחות את ההחלטות שלהם.
3️⃣ טעות המהמר (Gambler’s Fallacy)
טעות המהמר היא האמונה השגויה שאירועים מהעבר משפיעים על תוצאות עתידיות – למשל, ההנחה שמגמה תימשך לנצח או שניתן לנבא אירועים אקראיים.
👉 כדי להימנע מטעות זו, חשוב להבין שכל עסקה היא אירוע עצמאי עם הסתברויות משלה. על הסוחר להסתמך על ניתוח מושכל וניהול סיכונים ולא על תחושות בטן או אמונות טפלות.
⸻
על ידי הימנעות מהטעויות הפסיכולוגיות הנפוצות הללו, סוחרים יכולים לפתח גישה ממושמעת ורציונלית יותר למסחר, וכך להגדיל את הסיכוי להצלחה ארוכת טווח בשוק.
 השכלה

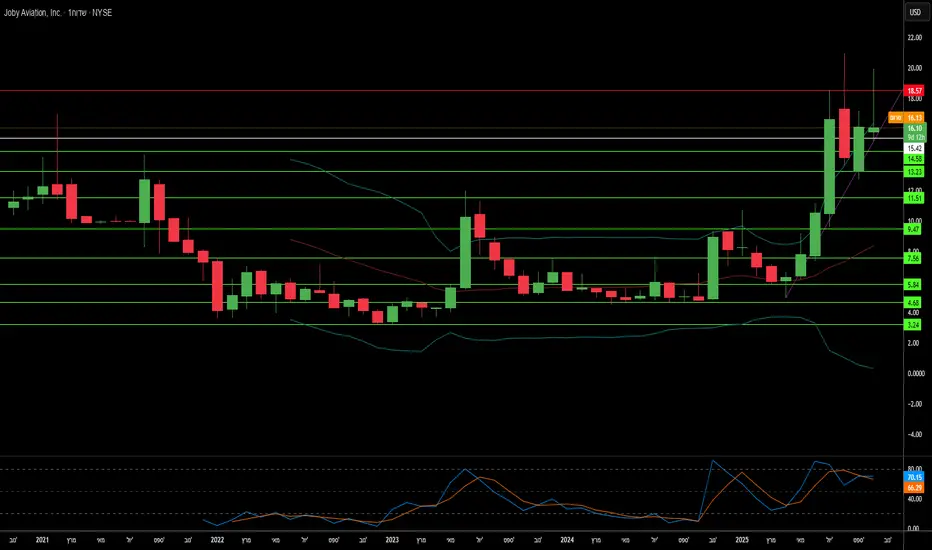
האם אינטגרציה אנכית תנחית חלום מעופף?ג'ובי אוויאיישן מתמודדת עם נקודת מפגש קריטית של פגיעויות מבניות המאיימות על חזונה השאפתני של מוניות אוויריות. החברה רודפת אסטרטגיית אינטגרציה אנכית מלאה, השולטת בכל דבר מייצור ועד פעילות, הדורשת הוצאות הון יוצאות דופן. עם הפסדים רבעוניים העולים על 324 מיליון דולר ומזומנים הנשחקים במהירות, ג'ובי חייבת להמשיך לגייס מימון הון, ומדללת ללא הרף את בעלי המניות. המודל בעל השריפה הגבוהה הזה מתנגש בסביבה מקרו-כלכלית קשה שבה ריביות גבוהות מגדילות באופן דרמטי את עלות ההון להרפתקאות ללא הכנסות, ומכפילות את הלחץ הפיננסי בדיוק ברגע הלא נכון.
חיכוך רגולטורי מחמיר את הרוחות הכלכליות הללו. ה-FAA ביקשה תיעוד בטיחות נוסף, המזיז את הפריסה המסחרית בארה"ב אולי מעבר ל-2027 ומחלישה באופן חמור את התחזיות הפיננסיות. בעוד ג'ובי השיגה אבני דרך טכניות כמו הכנה לבדיקות טיסה להרשאת בדיקה מסוג, השוק מזהה נכון כי מוכנות חומרה אינה יכולה להתגבר על אינרציה ביורוקרטית. הרכישה של ג'ובי ב-125 מיליון דולר של Blade, שנועדה להאיץ כניסה לשוק, יושבת כעת חסרת תועלת כנכס יקר ולא מבצע הממתין לאישור רגולטורי. בינתיים, ג'ובי מתמודדת עם אחריות פוטנציאלית של למעלה מ-100 מיליון דולר מתביעת סודות מסחריים של Aerosonic בנוגע לחיישני נתוני אוויר קריטיים, כאשר בית המשפט כבר דחה את בקשת ג'ובי לדחות את התביעה.
השילוב של אתגרים אלה יוצר בעיית הערכת שווי מותאמת סיכון חמורה. אנליסטים חוזים ירידה ממוצעת של 30% מרמות המסחר הנוכחיות, עם יעדים דוביים המצביעים על ירידות פוטנציאליות העולות על 65%. הפיבוט הבינלאומי של ג'ובי לדובאי וליפן מייצג גידור גיאופוליטי נגד עיכובי FAA אך מציג מורכבות רגולטורית על ידי היפוך רצף האישורים המועדף. הרכישות של החברה בטכנולוגיית טיסה אוטונומית (Xwing) ומערכות כוח היברידיות (H2Fly) עלולות לפזר את המיקוד ההנדסי הרחק ממטרות האישור הליבתיות. עם רווחיות סבירה שלא לפני 2027-2028 ואיומים קיומיים המתפרסים על פני תחומים משפטיים, רגולטוריים ופיננסיים, השוק מדכא באופן רציונלי את הסיכויים של ג'ובי למרות הישגיה הטכניים.  שורט

האם שבבי זיכרון יכולים להפוך לנשק גיאופוליטי?מיקרון טכנולוג'י ביצעה טרנספורמציה אסטרטגית ממבצע זיכרון סחורה לספק תשתית קריטית, ומתמקמת בצומת הדרישות לחישוב AI והאינטרסים הביטחוניים הלאומיים של ארה"ב. ביצועי 2025 הפיסקליים של החברה מדגימים את הצלחת המעבר הזה, עם הכנסות ממרכזי נתונים שזינקו 137% בהשוואה לשנה קודמת והרכיבו 56% מסך המכירות. שולי הרווח הגולמי התרחבו ל-45.7% כשהחברה תפסה כוח תמחור על פני תיק ההבחנה הרחב שלה בזיכרון רוחב פס גבוה (HBM) ובמוצרי DRAM מסורתיים. ההרחבה הכפולה בשולי הרווח נובעת מדינמיקה שוקית חריגה: הקצאת קיבולת מחדש לכיוון שבבי AI מיוחדים יצרה מגבלות אספקה מלאכותיות בזיכרון ישן, ודחפה לעליית מחירים העולה על 30% בחלק מהקטגוריות. לעומת זאת, קיבולת HBM3E עד 2026 כבר אוזלה.
המנהיגות הטכנולוגית של מיקרון מתמקדת ביעילות אנרגטית וחדשנות ייצור שמתורגמות ישירות לכלכלת הלקוח. פתרונות HBM3E של החברה מספקים רוחב פס העולה על 1.2 טרה-בייט/שנייה תוך צריכת 30% פחות חשמל מאשר תצורות 8-גבוהות מתחרות – יתרון קריטי למפעילי היפר-סקייל המנהלים עלויות חשמל על פני שטחי מרכזי נתונים עצומים. יתרון היעילות הזה מחוזק על ידי התקדמות מדעית בייצור, במיוחד הפריסה ההמונית של DRAM 1γ באמצעות ליתוגרפיה אולטרה-סגולה קיצונית. המעבר לצומת הזה מספק יותר מ-30% ביטים לוויפר מדורות קודמים תוך הפחתת צריכת חשמל ב-20%, ויוצר יתרונות עלויות מבניים שמתחרים חייבים להתאים באמצעות השקעה כבדה במחקר ופיתוח.
המעמד הייחודי של החברה כיצרנית ה-HBM היחידה באמריקה הפך אותה מספקת רכיבים לנכס לאומי אסטרטגי. תוכנית ההרחבה של מיקרון בסך 200 מיליארד דולר בארה"ב, הנתמכת ב-6.1 מיליארד דולר ממענקי חוק CHIPS, שואפת לייצר 40% מקיבולת ה-DRAM שלה מקומית בתוך עשור. המיקום הגיאו-אסטרטגי הזה מעניק גישה מועדפת להיפר-סקיילרים אמריקאים ולפרויקטים ממשלתיים הדורשים רכיבים מאובטחים ממקור מקומי, חפיר תחרותי עצמאי מפרטים טכנולוגיים מיידיים. בשילוב עם תיק קניין רוחני חזק המכסה ערימה תלת-ממדית של זיכרון וארכיטקטורות אתחול מאובטחות, מיקרון הקימה שכבות הגנה מרובות שחורגות ממחזורי התעשייה הסמי-מוליכה הטיפוסיים, ומאמתת תזה השקעה לצמיחה מתמשכת בשולי רווח גבוהים באמצעות מניעים מבניים ולא מחזוריים.  לונג

 לונג

האם חברה אחת יכולה לשבור את חניקת סין על מינרלים נדירים?חברת לינאס ריר ארת'ס לימיטד (OTCPK: LYSCF / ASX: LYC) התגלתה כמשקל נגד אסטרטגי של העולם המערבי לשליטת סין במינרלים נדירים, ומתמקמת כתשתית קריטית ולא רק כחברת כרייה. כיצרנית המשמעותית היחידה של מינרלים נדירים מופרדים מחוץ לשליטה סינית, לינאס מספקת חומרים חיוניים למערכות הגנה מתקדמות, כלי רכב חשמליים וטכנולוגיות אנרגיה נקייה. השינוי בחברה משקף דחיפות גיאופוליטית: מדינות המערב אינן יכולות לסבול עוד תלות בסין, השולטת בכמעט 90% מהקיבולת העולמית לעיבוד מינרלים נדירים ובעבר החזיקה 99% בעיבוד מינרלים נדירים כבדים. המונופול הזה אפשר לבייג'ינג להפוך מינרלים קריטיים לכלי דיפלומטי, ודחף את ארה"ב, יפן ואוסטרליה להתערב עם תמיכה פיננסית ושותפויות אסטרטגיות חסרות תקדים.
הצטברות התמיכה הממשלתית מאמתת את תפקידה הבלתי ניתן להחלפה של לינאס בביטחון שרשרת האספקה של בעלות הברית. משרד ההגנה האמריקאי העניק חוזה של 120 מיליון דולר לקיבולת הפרדה מקומית של מינרלים נדירים כבדים בטקסס, בעוד ממשלת יפן סיפקה מימון של 200 מיליון דולר אוסטרלי להבטחת אספקת NdPr עדיפות עד 2038. אוסטרליה התחייבה ל-1.2 מיליארד דולר אוסטרלי לרזרב מינרלים קריטיים, ופקידים אמריקאים בוחנים השקעות מניות בפרויקטים אסטרטגיים. ההון המגובה מדינה משנה באופן יסודי את פרופיל הסיכון של לינאס, מייצב הכנסות דרך חוזי הגנה והסכמים ריבוניים שחורגים מתנודתיות שוק הסחורות המסורתית. הנפקת המניות האחרונה של החברה בסך 750 מיליון דולר אוסטרלי מדגימה את ביטחון המשקיעים בכך שהתאמה גיאופוליטית גוברת על חששות מחירים מחזוריים.
הישגיה הטכניים של לינאס מחזקים את חפיר ההגנה האסטרטגי שלה. החברה השיגה בהצלחה את הייצור הראשון של תחמוצות מינרלים נדירים כבדים מופרדים – דיספרוזיום וטרביום – מחוץ לסין, ומבטלת את הפגיעות הצבאית הקריטית ביותר של המערב. מעגל ההפרדה הפרטי שלה ל-HREE יכול לייצר עד 1,500 טון בשנה, בעוד מכרה מוולד בעל הדרגה הגבוהה מספק יתרונות עלות יוצאי דופן. השותפות באוקטובר 2025 עם נוביאון מגנטיקס האמריקאית יוצרת שרשרת אספקה מלאה ממכרה למגנט באמצעות חומרים לא-סיניים מאומתים, ומטפלת בצווארי בקבוק שבהם סין שולטת גם בייצור מגנטים. גיוון גיאוגרפי באוסטרליה, מלזיה וטקסס מספק גיבוי תפעולי, אך אתגרי אישורים במתקן סידריפט חושפים את החיכוך בהאצת פיתוח תעשייתי על אדמת בעלות ברית.
המשמעות האסטרטגית של החברה מודגשת במיוחד ביעד שלה במבצע ההשפעה DRAGONBRIDGE, קמפיין דיסאינפורמציה סיני ממומן על ידי המדינה באמצעות אלפי חשבונות מדיה חברתית מזויפים להפצת נרטיבים שליליים על מתקני לינאס. משרד ההגנה האמריקאי הכיר בפומבי באיום זה, ומאשר את מעמדה של לינאס כפרוקסי הגנת לאומי. תשומת הלב העוינת הזו, בשילוב עם הגנות קניין רוחני חזקות והתחייבויות ממשלתיות להגן על יציבות תפעולית, מצביעה על כך שהערכת השווי של לינאס חייבת לכלול גורמים מעבר למדדי כרייה מסורתיים – היא מייצגת ההימור הקולקטיבי של המערב על השגת עצמאות מינרלית מסין אסרטיבית יותר ויותר.  לונג

MSTRMSTR
זוכרים מה דיברנו?
התוכנית עובדת אחד לאחד. חוזרת למטה, ממשיכה לקנות עוד ביטקוין. כרגע היא שווה 82 מיליארד, ושווי המטבעות 640,250. חסר עוד כסף, כן, אבל יורדת — אלה מספרים בריאים.
עדיין לא שווה אחד לאחד.
חסר 20% להיות במחיר הזהב. יש מה לחכות, אבל אפשר כבר לבצע תוכניות ופעולות. צריך לומר שאני שם לב שיש פחות קניות חדשות כרגע,
אבל
להמשך תנועה — בוודאי מעניינת מאוד.
בוא נסכם:
תמונת מצב עדכנית
• שווי שוק: כ־82 מיליארד דולר
• שווי ביטקוין מוחזק: כ־640,250 מטבעות
• פער ל”שווי זהב” או אחד לאחד עם ביטקוין: חסר בערך 20% כדי להשוות שווי מלא.
כלומר — אם ביטקוין יעלה באותו שיעור, מיקרוסטרטג’י תגיע למצב ששווי החברה משקף כמעט במדויק את ערך המטבעות.
תובנות מעניינות מהתנועה האחרונה
• כמו שציינת, יש האטה בקצב הקניות החדשות — וזה מתכתב עם העובדה שהשוק מתוח קצת, והנהלת החברה כנראה מחכה למחירים נוחים יותר או להנפקת אג״ח נוספת.
• התנהגות המניה כמעט אחד לאחד עם ביטקוין — התוכנית שאתה מדבר עליה (כניסה באזורי לחץ ורכישות בשלבים) ממשיכה לעבוד בדיוק לפי הספר.
• אסטרטגיית מנוף: החברה משתמשת באג״ח להרחבת האחזקה, כך שכל ירידה חדה היא גם הזדמנות וגם סיכון — כי יש מינוף מובנה.
האינטרס של כל סוחר הוא לקנות מניה בשווי חסר ולא יתר — וזה מה שאנחנו מחכים שיקרה ב־MSTR.
אני כבר נמצא ב־25% מההחזקה המתוכננת.
חסר עוד 75% — ממתין ועוקב, לא ממהר
חברים יקרים כל הנאמר זה רק תוכן לימודי ולא המלצה לביצוע פעולה תעשו את השיקולים שלכם ! .  לונג

 שורט

האם התקר דקווים יכול לעצב מחדש את הכוח הגלובלי?D-Wave Quantum Inc. התבלטה כשחקנית ייחודית בחישוב קוונטי מסחרי על ידי התמקדות בתועלת מיידית באמצעות התקר דקווים במקום להמתין למערכות שער עמידות לתקלות. מערכת ה-Advantage2™ של החברה, הכוללת למעלה מ-4,400 קיוביטים, מספקת פתרונות ברמת ייצור לבעיות אופטימיזציה מורכבות היום, ומייצרת תשואה מדידה על השקעה ללקוחות כמו Ford Otosan, שצמצמה תזמון ייצור רכבים מ-30 דקות לפחות מחמש דקות. אסטרטגיית ההיברידית הזו של מונטיזציה של טכנולוגיית התקר הבשלה תוך פיתוח יכולות מודל שער ממקמת את D-Wave לתפוס הכנסות עכשיו תוך גידור סיכונים טכנולוגיים לעתיד. צמיחת השוק הקוונטי המושלמת ל-20.20 מיליארד דולר עד 2030 (41.8% CAGR) ויוזמת JPMorgan Chase של 1.5 טריליון דולר, הכוללת במפורש קוונטום כטכנולוגיית אבטחה קריטית, מאמתת את המגזר הזה מעבר להשקעה ספקולטיבית.
הישג מדעי אחרון של D-Wave, שמדגים "חישוב מעבר-קלאסי" בסימולציית חומרים מגנטיים שפורסמה ב-Science, מסמן רגע מכריע. אבטיפוס ה-Advantage2™ השלים תוך דקות מה שדרש כמעט מיליון שנים במחשבי-על קלאסיים כמו Frontier, מהווה את טענת עליונות הקוונטום הראשונה על בעיה רלוונטית מסחרית, בעולם האמיתי. בעוד חוקרים קלאסיים חלוקים על היבטים של הטענה, האימות המבוקר עמיתים מגביר ביטחון ארגוני ומאיץ הזמנות במגזרי ייצור, פרמצבטיקה ואנרגיה. הוכחת-הקונספט של Japan Tobacco באמצעות זרימת העבודה קוונטום-AI של D-Wave ייצרה מועמדי תרופות עם תכונות עליונות בהשוואה לשיטות קלאסיות, ומתמודדת עם משבר כישלון של 90%+ בתעשיית הפרמצבטיקה.
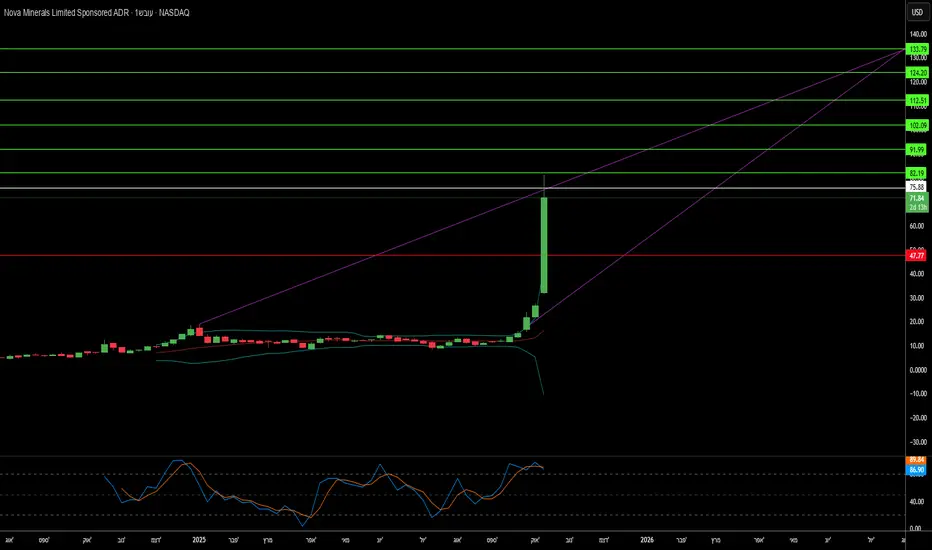
מבחינה גיאופוליטית, D-Wave השתלבו באופן אסטרטגי ביוזמות ריבונות דיגיטלית אירופיות, שותפה מייסדת ב-Q-Alliance של איטליה כדי להקים מה שמכוון להיות מרכז קוונטום החזק בעולם. שותפות הספקים הכפולה הזו עם IonQ מספקת לאיטליה ול-EU גישה מיידית לטכנולוגיית התקר המוכנה לייצור של D-Wave תוך גידור נגד יכולות מודל שער עתידיות. פריסות אסטרטגיות נוספות כוללות השקעה של 10 מיליון אירו ב-Swiss Quantum Technology ושיתופי פעולה מורחבים עם Aramco Europe. תיק הפטנטים המרוכז של החברה הכולל 208 משפחות פטנטים בהתקר על-מוליך יוצר מחסומי IP הגנתיים, אם כי סיכונים משמעותיים נותרים: הפסדים רחבים יותר מהצפוי למרות צמיחת הכנסות של 40%, מחסום העלות הגבוה של מערכת ה-Advantage2™ לאימוץ, ותלות קריטית באספקת הליום-3 נדירים החשופים לתנודתיות גיאופוליטית. האם מכרה אחד באלסקה יכול לשנות את כוח העולם?חברת Nova Minerals Limited הפכה לנכס אסטרטגי קריטי בתחרות המשאבים המתגברת בין ארה"ב לסין, עם עלייה של יותר מ-100% במניית החברה שהגיעה לשיא של 52 שבועות. הגורם המעורר הוא מענק מימון של 43.4 מיליון דולר ממחלקת המלחמה של ארה"ב תחת חוק ייצור ההגנה לפיתוח ייצור אנטימון צבאי מקומי באלסקה. אנטימון, מינרל קריטי מדרגה 1 החיוני לתחמושת הגנה, שריון ואלקטרוניקה מתקדמת, מיובא כולו על ידי ארה"ב כיום, כאשר סין ורוסיה שולטות בשוק העולמי. תלות חריפה זו, בשילוב עם הגבלות ייצוא אחרונות של סין על אדמות נדירות ואנטימון, העלתה את Nova ממחקר כרייה ליעד ביטחון לאומי.
אסטרטגיית הנכסים הכפולה של החברה מציעה למשקיעים חשיפה הן לאנטימון קריטי-ריבוני והן למילואי זהב איכותיים בפרויקט Estelle שלה. עם מחירי זהב העולים על 4,000 דולר לאונקיה בתנאי אי-ודאות גיאופוליטית, מכלל הזהב RPM בעל התשואה המהירה של Nova (תשואה צפויה בפחות משנה) מספק זרימת מזומנים חיונית למימון עצמי של פיתוח האנטימון ההון-מאומץ. החברה הבטיחה תמיכה ממשלתית לשרשרת אספקה משולבת מלאה באלסקה ממכרה למזקקת צבאית, תוך דילוג על נקודות עיבוד בשליטה זרה. אינטגרציה אנכית זו מטפלת ישירות בפגיעויות שרשרת האספקה שמדינאים כיום רואים כאיומים ברמה של מלחמה, כפי שמעידה שינוי שם מחלקת ההגנה למחלקת המלחמה.
היתרון התפעולי של Nova נובע מיישום טכנולוגיית מיון עפר מתקדמת באמצעות העברת קרני X, שמשיגה שדרוג דרגה של פי 4.33 תוך דחיית 88.7% מחומר הפסולת. חידוש זה מפחית דרישות הון ב-20-40% עבור מים ואנרגיה, מקצץ בנפח פסולת עד 60%, ומחזק ציות סביבתי קריטי להתמודדות עם מסגרת הרגולציה של אלסקה. החברה כבר הבטיחה אישורי שימוש בקרקע למזקקת Port MacKenzie שלה ועל המסלול לייצור ראשוני עד 2027-2028. עם זאת, מדרגיות ארוכת טווח תלויה בכביש הגישה West Susitna המוצע בשווי 450 מיליון דולר, עם אישור סביבתי צפוי בחורף 2025.
למרות קבלת אימות שווה ממחלקת המלחמה כמו עמיתות כמו Perpetua Resources (שווי שוק ~2.4 מיליארד דולר) ו-MP Materials, שווי הארגון הנוכחי של Nova של 222 מיליון דולר מצביע על תת-הערכה משמעותית. החברה הוזמנה להציג דיווח לממשלת אוסטרליה לקראת הפסגה של אלבנזה-טראמפ ב-20 באוקטובר, שבה ביטחון שרשרת אספקת מינרלים קריטיים ראש הרשימה. העלאה דיפלומטית זו, בשילוב עם יוזמת הביטחון והחוסן של JPMorgan בשווי 1.5 טריליון דולר, שמכוונת למינרלים קריטיים, ממקמת את Nova כהשקעה מרכזית בעצמאות שרשרת אספקה מערבית. ההצלחה תלויה בביצוע משמעת של אבני דרך טכניות והבטחת שותפויות אסטרטגיות גדולות למימון הפיתוח המלא בהערכה של 200-300 מיליון דולר אוסטרלי. לונג 
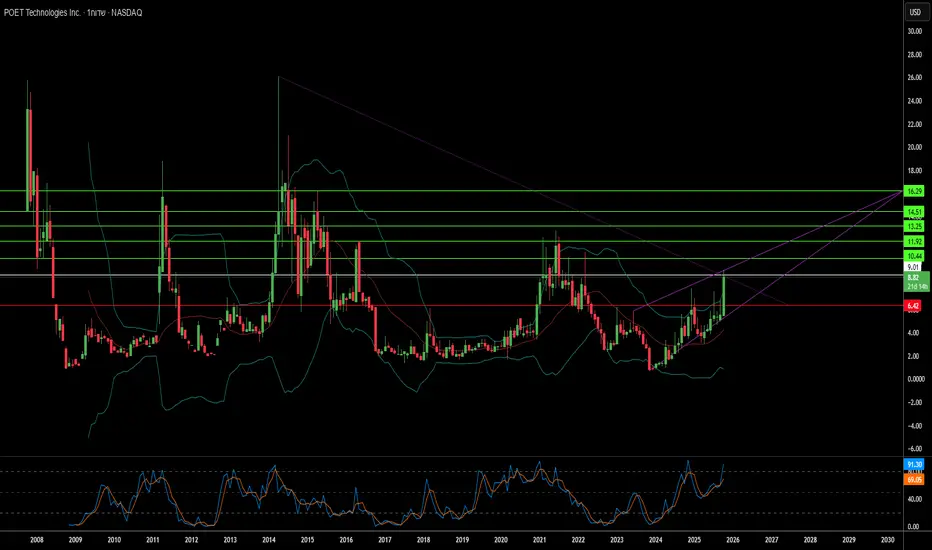
האם אור יכול להפעיל את עתיד הבינה המלאכותית?העלייה האקספוננציאלית של הבינה המלאכותית חשפה את המגבלות הפיזיות של התשתית האלקטרונית המסורתית. חיבורי חשמל, שהיוו בעבר את עמוד השדרה של החישוב, נאבקים כעת תחת דרישות נתונים הולכות וגדלות, ומייצרים חום עצום וחוסר יעילות אנרגטית. POET Technologies מתגלה ככוח משנה מציאות בנוף זה, תוך ניצול פלטפורמת ה-Optical Interposer™ שלה לשילוב רכיבים אלקטרוניים ופוטוניים ברמת הוויפר. חידוש זה מאפשר מהירויות נתונים של 800G עד 1.6T, עונה על צורכי רוחב הפס הבלתי נלאים של מקבצי בינה מלאכותית ומרכזי נתונים היפר-סקייל, תוך הפחתה דרמטית של צריכת האנרגיה.
בלב היתרון של POET נמצא התהליך המוגן בפטנט של תקציב תרמי נמוך, המאפשר שילוב פוטוני ללא השיטות היקרות והטמפרטורות הגבוהות האופייניות לייצור מוליכים למחצה. גישה זו לא רק ממזערת חוסר התאמה תרמית ואובדן אותות, אלא גם מתיישרת בצורה מושלמת עם תשתית ה-CMOS הקיימת של יצרניות המוליכים — מה שיוצר את הבסיס למודל עסקי "קל נכסים". על ידי רישוי התהליך שלה ויצירת שותפויות אסטרטגיות, POET מתרחבת ביעילות ללא הוצאות הון עצומות. שיתופי הפעולה שלה עם Foxconn ו-Semtech מאמתים את מוכנות הפלטפורמה לתעשייה, בעוד גיוס פרטי של 75 מיליון דולר מחזק את יכולתה הפיננסית להאיץ מחקר, רכישות ושותפויות ייצור.
מעבר לטכנולוגיה, החידושים של POET נושאים השלכות גיאופוליטיות וסביבתיות עמוקות. ככל שהמדינות ממהרות להבטיח עצמאות במוליכים למחצה וחוסן אנרגטי, הפוטוניקה היעילה אנרגטית והמיוצרת מקומית של POET הופכת לנכס אסטרטגי קריטי. חיבורים אופטיים יכולים להפחית את צריכת החשמל של מרכזי נתונים עד למחצית, תוך מענה ישיר לדאגות הולכות וגדלות בנוגע לקיימות ולביטחון לאומי הקשורות לטביעת הרגל האנרגטית של הבינה המלאכותית. יתר על כן, ארכיטקטורות פוטוניות משפרות באופן טבעי את אבטחת הסייבר על ידי הצעת תקשורת עמידה בפני הפרעות, עם זמן השהיה נמוך במיוחד, החיונית למערכות בינה מלאכותית מבוזרות ומערכות הגנה.
במילים פשוטות, POET Technologies חורגת מההגדרה של חברת מוליכים למחצה; היא מייצגת את התשתית הפיזית שעליה עשויה לנוח השלב הבא של הבינה המלאכותית, הריבונות הדיגיטלית והיציבות האנרגטית העולמית. על ידי הפיכת האור לשפה החדשה של החישוב, POET ממצבת את עצמה לא רק כמשתתפת בשוק, אלא כמאפשרת הכרחית לעתיד בר-קיימא ומאובטח של הבינה המלאכותית.  לונג

האם מכונות יכולות לשכתב את דנ"א התגלית?רקורסיון פרמצבטיקלס ממגדת מחדש את גבולות הביוטכנולוגיה על ידי מיצוב עצמה לא כמפתחת תרופות מסורתית, אלא כפלטפורמת טכנולוגיה עמוקה המבוססת על בינה מלאכותית ואוטומציה. המשימה שלה: לקרוס את המודל האיטי והיקר של מחקר התרופות בתעשייה הפרמצבטית - מודל שיכול לדרוש עד 3 מיליארד דולר ו-14 שנים עבור תרופה מאושרת אחת. באמצעות הפלטפורמה המשולבת שלה, רקורסיון שואפת להפוך את חוסר היעילות הזו למנוע מדרגי לחדשנות בריאותית גלובלית, כאשר הערך מונע לא על ידי מוצרים חד-פעמיים, אלא על ידי המהירות והשחזור של התגלית עצמה.
בליבת השינוי הזו נמצא BioHive-2, מחשב-על קנייני המופעל על ידי ארכיטקטורת DGX H100 של NVIDIA. העוצמה החישובית הזו מאפשרת לרקורסיון לבצע ניסויים ביולוגיים בקצב שמתחרים לא יכולים להשתוות לו. בשיתוף עם CSAIL של MIT, רקורסיון פיתחה יחד את Boltz-2, מודל בסיס ביומולקולרי המסוגל לחזות מבני חלבונים וזיקות קשירה תוך שניות במקום שבועות. על ידי הפיכת Boltz-2 לקוד פתוח, החברה עיצבה למעשה את המערכת האקולוגית המדעית סביב הסטנדרטים שלה, תוך מתן גישה לקהילה ושמירה על החפיר האמיתי: הנתונים הביולוגיים והתשתית הקנייניים שלה.
מעבר לעוצמתה הטכנולוגית, צנרת הקלינית ההולכת וגדלה של רקורסיון מספקת הוכחת קונספט לתהליך התגלית המונע על ידי בינה מלאכותית. הצלחות מוקדמות, כולל REC-617 (מעכב CDK7) ו-REC-994 (למומים כלי דם מוחיים), ממחישות כיצד חיזוי חישובי יכול להניב מועמדים לתרופות ברי-קיימא במהירות. היכולת של החברה לדחוס את עקומת הזמן לשוק לא רק משפרת את הרווחיות; היא ממגדת מחדש אילו מחלות ניתן למקד מבחינה כלכלית, ובכך עשויה לדמוקרטיזציה של חדשנות בתחומים טיפוליים שהוזנחו בעבר.
עם זאת, עם כוח כזה מגיעה אחריות אסטרטגית. רקורסיון פועלת כעת בצומת של ביוביטחון, ריבונות נתונים וגיאופוליטיקה. המחויבות שלה למסגרות ציות מחמירות והרחבת IP גלובלית אגרסיבית מדגישה את זהותה הכפולה כנכס מדעי ואסטרטגי. כשמשקיעים ורגולטורים צופים מקרוב, הערך ארוך הטווח של רקורסיון יהיה תלוי ביכולתה להפוך מהירות חישובית להצלחה קלינית - להפוך את החלום הבלתי אפשרי פעם של גילוי תרופות מונע בינה מלאכותית למציאות תפעולית.  לונג

The Redoubling. BRBR: המלך החדש של תזונת הספורט בארה"ב?Redoubling הוא פרויקט המחקר שלי, שנועד לענות על השאלה הבאה: כמה זמן ייקח לי להכפיל את ההון שלי? כל מאמר יתמקד בחברה אחרת שהוספתי לתיק העבודות שלי. אשתמש במחיר הסגירה של הנר היומי האחרון ביום פרסום המאמר כמחיר המסחר. אקבל את כל ההחלטות שלי על סמך ניתוח פונדמנטלי. יתר על כן, אני לא מתכוון להשתמש במינוף בחישובים שלי, אבל אני אקטין את ההון שלי בסכום העמלות (0.1% לכל עסקה) ובמיסים (20% רווחי הון ו-25% דיבידנד). כדי לגלות את המחיר הנוכחי של מניות החברה, פשוט לחצו על כפתור ההפעלה בגרף. אבל אנא השתמשו בחומר הזה למטרות חינוכיות בלבד. רק שתדעו, זו לא עצה להשקעות.
להלן סקירה מפורטת של BellRing Brands, Inc. (סימול: BRBR )
1. תחומי פעילות עיקריים
BellRing Brands היא חברת תזונה לצרכן המתמקדת בקטגוריית "תזונה נוחה". היא משווקת מוצרים מבוססי חלבון (שייקים מוכנים לשתייה, אבקות וחטיפי תזונה) תחת מותגים מרכזיים כמו Premier Protein, Dymatize ו-PowerBar. BellRing פועלת כמבנה של חברת אחזקות המפקחת על עסקי המותגים הללו ומתמקדת בהגדלת ההפצה, החדירה והחדשנות בתחום התזונה.
2. מודל עסקי
BellRing מייצרת הכנסות על ידי מכירת מוצרי התזונה שלה (שייקים, אבקות, חטיפים) דרך ערוצים מרובים (למשל, מועדונים, קמעונאות המונית, מסחר אלקטרוני, נוחות, מזון מיוחד) בארה"ב ובעולם. המודל שלה הוא ברובו B2C (עסק לצרכן) דרך קמעונאיות וערוצים ישירים, אך היא גם מסתמכת על שותפויות עם קמעונאים, מפיצים ויצרנים-שותפים לטיפול בייצור, ייצור חוזי, לוגיסטיקה ושטח מדף. BellRing משקיעה גם בשיווק, בניית מותג וחדירה למשקי בית כדי להניע רכישות חוזרות וצמיחה בשיעור הקנייה.
3. מוצרים או שירותים מובילים
המותגים וקווי המוצרים העיקריים של BellRing הם:
Premier Protein : מותג הדגל שלה, המציע שייקים חלבון מוכנים לשתייה, גרסאות אבקה ומשקאות חלבון מרעננים. זהו התורם הגדול ביותר בתיק ההשקעות שלהם.
Dymatize : מתמקדת יותר באבקות חלבון לתזונה ספורטיבית / ביצועים ומוצרים נלווים.
PowerBar : מותג חטיפי תזונה ותיק, המשמש יותר כהרחבה בינלאומית / חוצת קטגוריות.
4. מדינות מפתח לעסקים
בעוד שהשוק העיקרי של BellRing הוא ארצות הברית, החברה פועלת להרחבת נוכחותה הבינלאומית. הצמיחה הבינלאומית של Dymatize מצוטטת כגורם מניע חיובי. גם למותג PowerBar יש פריסה ביותר מ-35 שווקים בינלאומיים, במיוחד באירופה. עם זאת, BellRing מאופיינת לעתים קרובות כ"חברת תזונה אמריקאית טהורה" עם שאיפות לגלובליזציה נוספת. בהתחשב בכך שרוב ההפצה והנוכחות הצרכנית שלה ממוקדים בארה"ב, ערוצי קמעונאות מקומיים, מסחר אלקטרוני ונוחות הם קריטיים במיוחד.
5. מתחרים עיקריים
BellRing מתחרה בתחום המזון, המשקאות והתזונה הרחב יותר. חברות מפתח מתחרות ומקבילות כוללות:
Medifast, Inc. (מוצרי תזונה / דיאטה ואיכות חיים).
חברות גדולות של מוצרי צריכה ומשקאות כמו קוקה קולה, יוניליוור, קיוריג ד"ר פפר, הרשי (דרך זרועות משקאות/תזונה).
חברות תזונה/תוספי תזונה מיוחדים בתחום החלבון, הבריאות/הרווחה.
לפי קראפט, בין המתחרים נמנים איימי'ס קיטצ'ן ואחרים בתחומי תזונה/מזון סמוכים.
בהשוואות מצרפיות יותר בתעשייה, BellRing מקובצת עם חברות עיבוד מזון וצרכנות עמיתות לא מחזוריות.
6. גורמים חיצוניים ופנימיים התורמים לצמיחת רווחים
גורמים חיצוניים
מגמות מאקרו כלפי בריאות, רווחה ותזונה פונקציונלית: ככל שצרכנים מחפשים יותר ויותר מוצרים עם חלבון, תיוג נקי, נוחות ויתרונות פונקציונליים, BellRing ממוצבת היטב כדי לתפוס את הביקוש.
חדירה נמוכה בפלחי מוצרים מרכזיים: החברה מציינת כי לשייקים כפלח עדיין יש חדירה נמוכה יחסית למשקי בית (למשל, 48% בחלק מהערוצים שעוקבים אחריהם), דבר המצביע על מקום לצמיחה.
הרחבת הפצה וערוצים חדשים (מסחר אלקטרוני, נוחות): צמיחה בערוצים לא מנוהלים, מכירות בינלאומיות ופלטפורמות דיגיטליות יכולות להרחיב את טווח ההגעה.
מחזורי סחורות וירידות בעלויות תשומות: מגמות חיוביות של חומרי גלם או עלויות תשומות (או גידורים) עשויות לשפר את הרווחיות. ברבעון הרביעי של 2024, החברה ציינה את דפלציית עלויות התשומות נטו כגורם שתורם לשוליים גבוהים יותר.
גורמים פנימיים
חוזק המותג וצמיחה בחדירה למשקי בית: פרמייר פרוטאין רשמה עלייה משמעותית בחדירה, דבר התומך בביקוש חוזר.
הרחבת אספקה וייצור: BellRing בנתה רשתות ייצור משותפות והגדילה את אספקת החשמל שלה כדי להסיר אילוצים.
יעילות תפעולית והרחבת שולי רווח: החברה משתמשת במשמעת עלויות, רכש, עמלות ייצור (למשל עמלות השגה) ואסטרטגיות גידור.
תוכניות רכישה חוזרת של מניות: החברה רוכשת בחזרה מניות באופן פעיל כדי להחזיר הון ולתמוך בצמיחת הרווח למניה.
חדשנות והרחבות מוצרים: השקות מוצרים חדשים תחת תחום התזונה יכולות להגדיל את נפח ההכנסות והצמיחה.
7. גורמים חיצוניים ופנימיים התורמים לירידה ברווחים
איומים חיצוניים
תחרות עזה ורוויה בשוק: תחום התזונה/משקאות הפונקציונליים צפוף, עם הרבה חברות ותיקות בעלות הון רב. אובדן שטח מדף או לחץ קידום מכירות עלולים לפגוע בשולי הרווח.
קיצוצים בכוח ובמלאי של קמעונאים: ברבעון השלישי של 2025, BellRing חשפה כי קמעונאים גדולים קיצצו שבועות של אספקה, מה שצפוי ליצור רוח נגדית לצמיחה.
אינפלציה בעלויות תשומות ותנודתיות בסחורות: עלויות עולות או גידור שלילי של מחירי שוק עלולים ללחוץ על הרווחיות.
סיכונים רגולטוריים, תיוג או טענות בריאותיות: במגזרי המזון, המשקאות והתזונה, שינויים רגולטוריים סביב תוספי מזון, טענות בריאותיות או תיוג עלולים להטיל עלויות.
חשיפה משפטית/ליטיגציה: BellRing חשפה הסדר ייצוגי בסך 90 מיליון דולר הקשור להתדיינות משפטית קודמת (Joint Juice).
חולשות פנימיות
תלות יתר במותגים/קטגוריות מוצרים מרכזיות: אם Premier Protein תניב ביצועים נמוכים, ריכוז ההכנסות של החברה עלול להוות סיכון.
סיכוני ביצוע תפעוליים: הגדלת הייצור, שיבושים בשרשרת האספקה, כשלים בבקרת איכות או טעויות בשיווק עלולים לפגוע בצמיחה.
עתודות משפטיות / הפרשות בלתי צפויות: ההפרשה לעניינים משפטיים ברבעון השלישי של 2025 פגעה בתוצאות, וגרמה לירידה ברווח התפעולי.
8. יציבות הניהול
שינויים בהנהלה בחמש השנים האחרונות
דארסי הורן דבנפורט מכהנת כנשיאה ומנכ"לית והיא חברה בדירקטוריון. בעבר היא הובילה את עסקי התזונה הפעילה של פוסט לפני ש-BellRing פוצלה.
פול רוד הוא מנהל כספים ראשי, בעל ניסיון רב בעסקי התזונה ותפקידים קודמים בפוסט, כולל תפקיד כסמנכ"ל כספים ראשי של Active Nutrition של פוסט.
ב-30 ביולי 2025, BellRing הודיעה כי אליוט ה. שטיין ג'וניור יתפטר מתפקידו בדירקטוריון החל מ-30 בספטמבר 2026. במקביל, תומאס פ. אריקסון מונה לדירקטור עצמאי ראשי, שון וו. קונוויי מונתה ליו"ר ועדת התגמול והממשל, וג'ניפר קופרמן הצטרפה לוועד המנהל.
שינויים אלה מתוארים כשינוי תפקידי ממשל/וועדות ולא כחילופים של מנהלים.
השפעה על האסטרטגיה/תרבות הארגונית
צוות ההנהלה נראה יציב יחסית בצמרת, ללא תחלופה משמעותית של מנכ"לים או סמנכ"לים ראשיים לאחרונה. נראה כי השינויים בדירקטוריון קשורים יותר לתפקידי הוועדות ותכנון ירושה מאשר לשינוי רדיקלי. תחת הנהגתו של דבנפורט, החברה יישמה אסטרטגיות צמיחה אגרסיביות, חדירת מותג והרחבת אספקה, דבר המצביע על המשכיות והתאמה בין ההנהלה לאסטרטגיה. התאמות הדירקטוריון נועדו להקל על המשכיות חלקה ולא לשבש את הכיוון, דבר שעשוי לתמוך באמון המשקיעים.
מדוע הוספתי את החברה הזו לתיק העבודות שלי?
בדקתי את היסודות של החברה, ונראה שהרווח למניה לא גדל כרגע, אבל ההכנסות הכוללות גדלות בהתמדה לאורך זמן. זה, בשילוב עם יחס חוב להכנסות נמוך ותזרימי מזומנים יציבים מתחומי התפעול, ההשקעה והמימון, מעניקים למאזן בסיס טוב. דברים נוספים שכדאי לציין הם שהתשואה על ההון העצמי ושולי הרווח הגולמי גדלים בהתמדה, היחס השוטף חזק וכיסוי הריבית מצוין. כל הדברים הללו מראים שהנזילות וכושר הפירעון איתנים. עם מכפיל/רווח של 20.36, אני חושב שההערכה מעניינת בהתחשב בנתונים הבסיסיים הללו ועקבית עם פרופיל צמיחה מאוזן.
לא מצאתי חדשות משמעותיות שעלולות לאיים על יציבות החברה או להוביל לחדלות פירעון. בהתחשב במקדם פיזור של 20 וסטייה נצפית של מחיר המניה הנוכחי מהממוצע השנתי שלה ביותר מ-16 למניה, החלטתי להקצות 15% מההון שלי לחברה זו במחיר הסגירה של המסחר היומי האחרון.
סקירת תיק העבודות
להלן צילומי מסך מכלי תיקי העבודות של TradingView. השתמשתי ב-100,000 דולר כהון ראשוני עבור תיק המודל. אעדכן את צילומי המסך האלה כשאוסיף עסקאות חדשות.
 לונג

האם Kraken Robotics יכולה להגדיר מחדש את עתיד שדה הקרב התת-ימי?Kraken Robotics ניצבת בחזית המגזר המתרחב במהירות של מערכות תת-מימיות בלתי מאוישות, המשלבת חדשנות טכנולוגית עם מיקום אסטרטגי. החברה הקנדית בנתה תעלה תחרותית חזקה באמצעות שתי טכנולוגיות ליבה: סונאר סינתטי בעל רזולוציה גבוהה (SAS) וסוללות SeaPower עמידות ללחץ. חידושים אלה מאפשרים יכולות הדמיה ועמידות עליונות, ומעניקים ל-Kraken יתרון מכריע בשווקי ההגנה והמסחר התת-ימיים. על ידי אינטגרציה אנכית של רכיביה, פלטפורמות ושירותיה, Kraken תופסת ערך על פני כל ספקטרום הטכנולוגיה הימית, והופכת כל חידוש למכפיל עבור הבא.
השותפות של החברה עם Anduril Industries, כוח משבש בטכנולוגיית ההגנה המודרנית, הפכה לשינוי משחק פוטנציאלי. Kraken מספקת מערכות סונאר ואנרגיה מרכזיות לכלי רכב תת-ימיים אוטונומיים Dive-LD ו-Ghost Shark של Anduril, וממקמת את עצמה כמאפשר אסטרטגי במרוץ לעבר אוטונומיה ימית. ברית זו יכולה להכפיל את בסיס ההכנסות של Kraken פי כמה אם Anduril תגדיל את הייצור כמתוכנן. עם זאת, התלות הזו עצמה מציגה גם סיכון ריכוז משמעותי; כל עיכוב או שינוי חוזה ב-Anduril עלול להשפיע באופן חד על המסלול של Kraken.
מבחינה פיננסית, Kraken נמצאת בצומת קריטית. השנים האחרונות ראו צמיחה עקבית של הכנסות בשיעור דו-ספרתי והרחבת שולי EBITDA, בתמיכת ביקוש חזק לטכנולוגיות התת-ימיות שלה. גיוס הון של 115 מיליון דולר קנדי בשנת 2025 חיזק את מאזן החברה והמקם אותה להרחבת ייצור בקנה מידה גדול. דגמים צופים קדימה חוזים צמיחת הכנסות מ-128 מיליון דולר קנדי בשנת 2025 ליותר מ-850 מיליון דולר קנדי עד 2030 במקרה הבסיס, עם הרחבת שוליים ניכרת ככל שכלכלות הסולם ייכנסו לפעולה.
למרות סיכוניה, התפעוליים, הפיננסיים והטכנולוגיים, Kraken Robotics מגלמת חשיפה נדירה של "שחקן טהור" לשינוי הרב-עשורי של הגנת תת-מים וחקר. למשקיעים בעלי הסבלנות והסובלנות לתנודתיות, היא מייצגת הזדמנות בסיכון גבוה ותשואה גבוהה. אם החברה תבצע את שותפות ה-Anduril שלה ותנצל את הדומיננטיות התת-ימית שלה ביעילות, היא לא רק תשתתף במהפכת ההגנה הבאה - היא עלולה להגדיר אותה.  לונג

 לונג

 לונג

BABA ניתוח מצב נוכחי
המניה עלתה בצורה חדה, כמעט אנכית, עם פער גדול מה־EMA20 (קו צהוב).
האינדיקטור CCI נמצא ברמות מאוד גבוהות (קניות יתר), מה שמרמז על סיכוי לתיקון קרוב.
כרגע המחיר ממש מתחת לקו התנגדות חודשי חזק (אדום).
ניבוי – שני תרחישים סבירים
1. פריצה מעלה מעל הקו האדום (תרחיש שורי – סבירות בינונית):
אם המניה מצליחה לפרוץ את קו ההתנגדות החודשי ולסגור מעליו עם נפח גבוה, זה פותח יעד לכיוון 190–200 דולר.
זה יתמוך בהמשך מגמה חזקה, בעיקר אם יגיע אישור בדמות נרות המשך ירוקים.
עם זאת, אחרי ראלי כל כך חד, לפריצה מוצלחת יש סיכוי נמוך יותר אם לא נבנה בסיס.
2. שבירה מטה מתחת לקו הירוק (תרחיש תיקון – סבירות גבוהה יותר כרגע):
בגלל שהמחיר כבר מתוח למעלה, הסבירות לתיקון לכיוון 155 (EMA20) גבוהה.
אם גם ה־EMA20 יישבר – יעד תיקון עמוק יותר ל־126 (SMA150).
זה יהיה תיקון בריא יחסית אחרי מהלך חד, ולא בהכרח שינוי מגמה.
מסקנה
📌 כרגע הסבירות גבוהה יותר שנראה תיקון מטה לכיוון 155 מאשר פריצה ישירה מעל 180–185.
אבל – אם תגיע פריצה חדה מעל ההתנגדות החודשית, היא יכולה להיות מהירה וחזקה עד 200  שורט

לונג 
 לונג