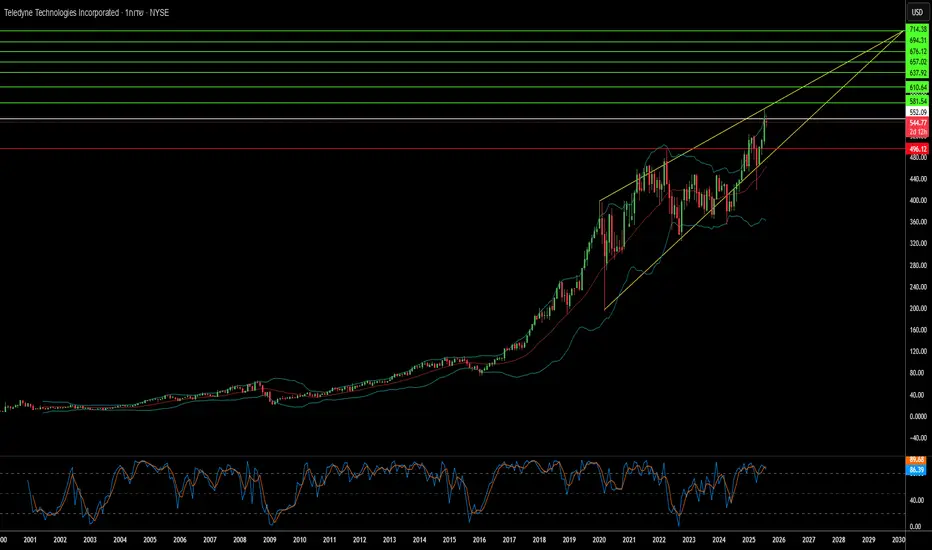
כיצד ענק שקט שולט בטכנולוגיות קריטיות?חברת Teledyne Technologies ביססה את עצמה בשקט ככוח מוביל בתחומי הביטחון, התעופה, הים והחלל באמצעות אסטרטגיה ממושמעת של מיקום אסטרטגי ואינטגרציה טכנולוגית. החברה דיווחה לאחרונה על תוצאות שיא לרבעון השני של 2025, עם מכירות נטו של 1.51 מיליארד דולר (עלייה של 10.2%) וצמיחה אורגנית מרשימה בכל מגזרי העסקים. ביצועים אלה אינם תוצאה של תזמון שוק, אלא של מיצוב ארוך טווח מכוון בשווקים קריטיים למשימות, בעלי חסמי כניסה גבוהים, שבהם גורמים גיאופוליטיים מעניקים יתרונות תחרותיים טבעיים.
היכולת האסטרטגית של החברה בולטת במוצרים כמו Black Hornet Nano, רחפן זעיר שהוכיח את ערכו הטקטי בקרבות מאפגניסטן ועד אוקראינה, וכן במערכת Black Recon המתפתחת – רחפן אוטונומי לרכבים משוריינים. Teledyne חיזקה את מעמדה בשוק באמצעות שותפויות המותאמות לגורמים גיאופוליטיים, כמו שיתוף הפעולה עם חברת ACSL היפנית לפתרונות רחפנים התואמים תקנות NDAA, ובכך הפכה עמידה בדרישות הרגולטוריות ליתרון תחרותי משמעותי מול מתחרים שאינם בני ברית. רכישת FLIR Systems ב-2021 תמורת 8.2 מיליארד דולר הראתה שליטה באינטגרציה אופקית, כאשר טכנולוגיית ההדמיה התרמית משולבת כיום במגוון קווי מוצרים ושווקים.
יתרונה התחרותי של Teledyne חורג ממוצרים ומשתרע לשליטה בקניין רוחני, עם 5,131 פטנטים ברחבי העולם ושיעור אישור מרשים של 85.6% ב-USPTO. פטנטים אלה מכסים הדמיה ופוטוניקה (38%), אלקטרוניקה ביטחונית ותעופתית (33%) ומכשור מדעי (29%), וזוכים לציטוטים תכופים מחברות ענק כמו בואינג וסמסונג, מה שמעיד על חשיבותם היסודית. השקעה שנתית של 474 מיליון דולר במו"פ, הנתמכת על ידי 4,700 מהנדסים בעלי תארים מתקדמים, מבטיחה חדשנות מתמשכת תוך יצירת חסמים משפטיים למתחרים.
החברה התכוננה מבעוד מועד לעמוד בדרישות רגולטוריות חדשות, במיוחד מודל ההסמכה לבגרות סייבר (CMMC) של משרד ההגנה האמריקאי, שייכנס לתוקף באוקטובר 2025. התשתית הקיימת של Teledyne בתחום הסייבר וההסמכות שלה מעניקות לה יתרון מכריע בעמידה בתקנים אלה, ויוצרות חסם רגולטורי נוסף שצפוי לאפשר לה להגדיל את הזכיות בחוזי ביטחון, בעוד מתחרים מתקשים לעמוד בדרישות החדשות.  לונג

בין חלום למציאותבין חלום למציאות
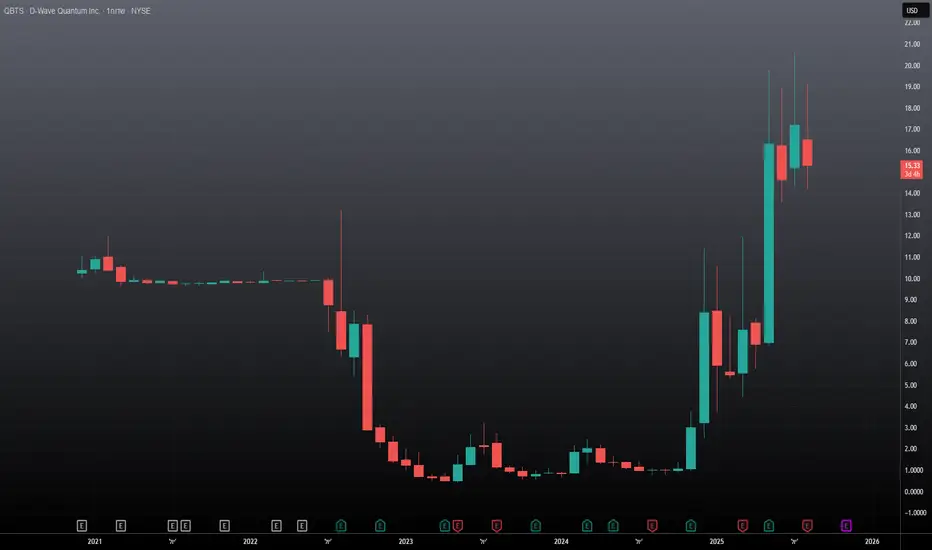
QBTS
סקירה על חברת D-Wave Quantum Inc אשר מפתחת ומספקת מערכות, תוכנות ושירותים של מחשוב קוונטי ברחבי העולם. החברה מציעה את מחשבי הקוונטים Advantage ו- Advantage 2. Ocean, חבילת כלים בקוד פתוח ושירות ענן קוונטי Leap שירות מבוסס ענן המספק גישה בזמן אמת למחשבים קוונטיים ולפתרונות קוונטיים היברידיים ושירותי גישה מאובטחים והגנה על נתונים. היא מספקת גם שירות פתרונות היברידי Leap המציע שילוב של משאבי חישוב קוונטיים וקלאסיים ואלגוריתמים מתקדמים לפתרון בעיות בקנה מידה ארגוני ו-D-Wave Launch גישה מדורגת לזיהוי ובניית יישומים היברידיים קוונטיים בתהליך ייצור, כולל מפגשי הדרכה וגישה למחשוב קוונטי. בנוסף, החברה מציעה מערכות מחשוב קוונטי חישול D-Wave Advantage וכלי פיתוח Ocean. פתרונות הקוונטים שלה משמשים בהקצאה, תזמון משאבים, תזמון מפעלים, ניתוב רכבים, אופטימיזציה לוגיסטית, גילוי תרופות, תכנון בנייה תעשייתית, אופטימיזציה ותחזוקה, תיקונים ושיפוץ.
בפן הפונדמנטלי >
המספרים קטנים אבל רצים מהר. מכירות בארבעה רבעונים אחרונים 22.7 מיליון דולר. צמיחת הכנסות שנתית אחרונה סביב 120% על בסיס קטן. ההפסד עדיין עמוק. רווח למניה TTM לפי גאפ מינוס אחד נקודה שלוש. נון גאפ סביב מינוס אפס נקודה עשרים ותשע. שולי רווח גולמי גבוהים סביב 82.5%. זה משקף מוצר תוכנה וחומרה בקצה. אבל בשורה התחתונה רווח נקי שלילי ותזרים חופשי שלילי סביב ארבעים וחמישה עד חמישים ושלושה מיליון, למרות הכל המאזן שופע מזומן. יחס שוטף 43. יחס מהיר 42. חוב כמעט לא קיים יחס חוב להון 0.06. הון למניה 0.66. מכפיל הון 7.35. במילים פשוטות החברה יכולה לממן דרך המזומן והון שגויס. אבל כדי להצדיק את המחיר היא חייבת להאיץ מסחור קנה מידה והכנסות חוזרות, תת הענף חומרה מחשבית נסחר במכפיל מכירות 2.04. בהשוואה למתחרות החלום דומה IONQ ו- RGTI ו- QUBT מציגות גם הן הפסדים ותמחור גבוה ביחס להכנסות. ההבדל של D-Wave הוא מוצרים מסחריים פעילים בגישת אנילינג והתקנות אצל לקוחות. זה חפיר טכנולוגי חלקי אבל הוא לא עוקף את חוקי התמחור כשאין סקייל. נציין שהחברה הרחיבה את הדור Advantage2 לשימוש רחב. דיווחה על התקנות חדשות באתרי על בגרמניה ועל שיתופי פעולה באסיה. גייסה הון בתכנית ATM בסך ארבע מאות מיליון והציגה יתרות מזומן מעל שלוש מאות מיליון. השיקה כלים ל AI שמחברים בין מודלים קלאסיים לאנילינג. כל זה בונה סיפור. השאלה כמה מהר זה נהיה עסק של מאות מיליונים ולא עשרות מיליונים.
חברתD-Wave אנילינג חזק בבעיות אופטימיזציה לוגיסטיקה תזמון וקומבינטוריקה. יתרון בביצועים במקרים מסוימים כבר היום לעומת IONQ Gate המבוסס יונים לכודים. יעד לאוניברסליות. מתאים למשימות אלגוריתמיות רחבות אבל רחוק יותר ממסחור עמוק. לחברת RGTI יש מוליכי על ושליטה בייצור שבבים ופאב ייעודי. התקדמות טכנית יציבה עם הכנסות מוקדמות. ול-QUBT יש פוטוניקה וקוודיטים. ניסוי ופיתוח עם בסיס הכנסות קטן.
המציאות כרגע פשוטה D-Wave הכי מסחרית בפועל. האחרות רודפות חזון אוניברסלי. השוק מתמחר את כולן בחלום. ההבדל יהיה מי תעבור מהר לסקייל הכנסות ונאמנות לקוח. הסיכונים באים לידי ביטוי ב-WACC האפקטיבי הגבוה מאוד סביב 20% עד 25% בהינתן תנודתיות והון עצמי יקר. תלות בהנפקות הון במידה ושריפת המזומנים לא תרד. תחרות טכנולוגית מואצת. סיכון מימוש ברגע שהשוק יעבור ממצב חלום למצב מספרים. רגישות לכותרות. כל נתון רבעוני יכול להזיז עשרות אחוזים. בשורה התחתונה אפשר לסכם את החפיר התחרותי בניסיון מסחרי מוכח באנילינג. בסיס לקוחות בתעשייה וממשל. כלים ל AI שמקלים אימוץ. קניין רוחני עמוק וניסיון חומרה רב שנים. אבל אין מונופול Gate. פוטוניקה משתפרת. ולכן החפיר הוא זמני עד שיוכח סקייל מתמשך.
🔮 מרווחי שווי הוגן >
מחיר נוכחי : 15.31$
שווי הוגן נוכחי : 19.4$
אפסייד משווי הוגן : 14.04%
שווי הוגן עתידי : 31.90$
אפסייד משווי הוגן עתידי : 87.58%
בגזרה הטכנית >
לאחר הזינוק בחודש מאי המניה מדשדשת בשלושת החודשים האחרונים ככל הנראה לפני הזינוק הבא...
ציון לפי פרמטרים :
🌱 צמיחה > 8
💵 רווחיות > 8
⚙ מדדי יעילות > 7
💪🏻 חוסן פיננסי > 9
💰 דיב' > ל.ר.
📈 מומנטום > 9
🏰 חפיר תחרותי > 7
🔮 ציון למרווחי שווי הוגן > 8
ציון כולל – 8
לסיכום >
זו חברה אמיצה שמביאה את הקוונטום מהמעבדה לקו הייצור. יש מוצר יש לקוחות ויש קופה. אבל המחיר משקף חלום גדול בהרבה מהמספרים. מי שבא לכאן להשקעה חייב סבלנות ארוכה ויכולת לספוג תנודתיות חדה. מי שבא למסחר יקבל זירה דינמית עם פרסי מהירות. בעיני זו פינה שאפשר לעקוב אחריה בשקיפות מלאה לרבעונים הבאים. אם נראה רצף של גידול להכנסות של עשרות רבות של מיליונים בשנה ושיפור בתזרים הסיפור מתחיל להיסגר. עד אז זה עולם של חלום שמבקש הוכחות
👨🏼💼הכותב רוני פסח אינו יועץ השקעות, הסקירה הינה לצורכי לימוד בלבד ואין האמור בסקירה להוות המלצה או אי המלצה לביצוע או אי ביצוע קניה או מכירה של ניירות ערך ואינה מהווה ייעוץ השקעות, רוח הסקירה, אופי התוכן והכותרות נועדו אך ורק לצורכי יצירת עניין ובידור לקוראים.
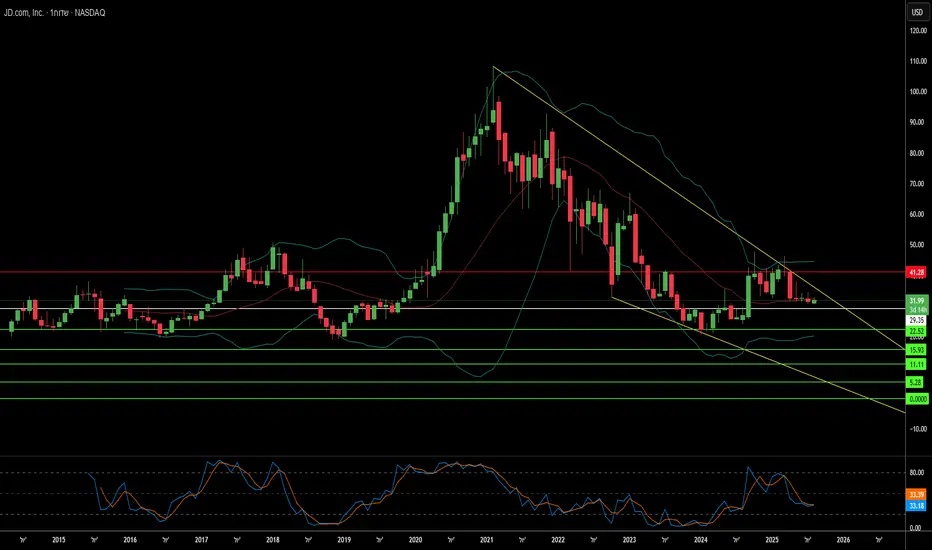
קראתם ? אהבתם ? תפרגנו ב 👍🏻לחצו עוקב ושתפו חברים... האם יסודות חזקים יכולים לשרוד סופות גיאופוליטיות?JD.com מציגה פרדוקס מרתק בהשקעות מודרניות: חברה שמציגה ביצועים תפעוליים איתנים, בעוד שמנייתה נשארת תנודתית בשל גורמים שאינם בשליטתה. על אף ספקולציות בשוק לגבי ירידה, JD.com הציגה חוסן פיננסי מרשים עם צמיחת הכנסות עקבית - 15.8% ברבעון הראשון של 2025 ו־22.4% ברבעון השני - לצד שיפור בשולי הרווח התפעולי שהגיעו ל־4.5% עבור חטיבת הקמעונאות ברבעון השני. החברה השקיעה אסטרטגית למעלה מ־75 מיליארד יואן במחקר ופיתוח מאז 2017, בנתה רשת לוגיסטית מתקדמת עם מעל 3,600 מחסנים, ופיתחה טכנולוגיות מתקדמות שהורידו את עלויות המימוש ל־6.5% בלבד - מהנמוכות בעולם.
עם זאת, היסודות החזקים של JD.com מתקיימים במערכת אקולוגית מאתגרת של לחצים מקומיים ובינלאומיים. סביבת הדפלציה בסין, עם עלייה של 0.2% בלבד במדד המחירים לצרכן ב־2024, יצרה ביקושים צרכניים חלשים, בעוד שהתחרות הגוברת מחברות משבשות כמו Pinduoduo שינתה את מפת המסחר האלקטרוני. במקום להיגרר למלחמות מחירים הרסניות, JD.com פנתה לרווחיות בת קיימא תוך מינוף המותג הפרימיום שלה ורשת הלוגיסטיקה הייחודית שלה כגורמי בידול עיקריים בשוק ההולך ונעשה צפוף.
הסיכון המשמעותי ביותר ש־JD.com וכל החברות הסיניות הרשומות בארה"ב ניצבות בפניו הוא אי־ודאות גיאופוליטית ולא חולשה תפעולית. מתיחויות הסחר בין סין לארה"ב, הידוק רגולציה בשתי המדינות, ואפשרות של עימות סביב טאיוואן יוצרים סיכונים חסרי תקדים למשקיעים. פלישה היפותטית לטאיוואן עלולה לגרור סנקציות הרסניות, כולל הדרה ממערכת SWIFT ומחיקה כפויה מהבורסות - מה שעלול להפוך את המניות הללו לחסרות ערך, ללא קשר לחוזקן העסקי. לפי ניתוח של Bloomberg Economics, עימות כזה יעלה לכלכלה העולמית 10 טריליון דולר, כאשר החברות הסיניות ניצבות בפני איומים קיומיים על פעילותן הבינלאומית.
מקרה JD.com מדגים בסופו של דבר מציאות חדשה בהשקעות גלובליות: ניתוח פיננסי מסורתי המתמקד בצמיחת הכנסות וביעילות תפעולית אינו מספיק לבדו כאשר מדובר בחברות הפועלות על קווי השבר הגיאופוליטיים. אף ש־JD.com נותרה חזקה תפעולית ובעלת יתרונות תחרותיים ברורים, על המשקיעים להבין כי הם למעשה מהמרים על יציבות הדיפלומטיה בין סין לארה"ב לא פחות מאשר על ביצועי החברה. פרמיית הסיכון הפוליטי משנה באופן מהותי את משוואת ההשקעה.  שורט

רכבת דוהרתרכבת דוהרת❗
SoFi
סקירה על חברת SoFi Technologies Inc המספקת שירותים פיננסיים מגוונים בארצות הברית, אמריקה הלטינית, קנדה והונג קונג. היא פועלת באמצעות שלושה מגזרים: הלוואות, פלטפורמת טכנולוגיה ושירותים פיננסיים. החברה מציעה שירותים ומוצרים פיננסיים והלוואות המאפשרים לחבריה ללוות, לחסוך, להוציא, להשקיע ולהגן על כסף והלוואות אישיות, הלוואות סטודנטים, משכנתאות ושירותים נלווים. החברה מפעילה גם את Galileo, פלטפורמת טכנולוגיה המציעה שירותים למוסדות פיננסיים ולא פיננסיים ואת Technisys, פלטפורמת בנקאות דיגיטלית ובנקאות ליבה המבוססת על ענן המספקת רישיונות תוכנה ושירותים נלווים, כולל הטמעה ותחזוקה. בנוסף, היא מספקת את SoFi Money המציעה חשבונות עובר ושב וחסכון ומוצרי ניהול מזומנים ואת SoFi Invest, פלטפורמת השקעות ניידת המציעה גישה לפתרונות מסחר וייעוץ, כגון השקעות וייעוץ רובוטי. בנוסף, החברה מציעה את כרטיס האשראי SoFi המספק תגמולי החזר מזומן על כל רכישה Sofi Relay, מוצר לניהול פיננסי אישי המאפשר מעקב אחר כל החשבונות הפיננסיים שלהם, כולל דירוג אשראי והתנהגויות הוצאות. SoFi Protect המציע מוצר ביטוח. SoFi Travel אפליקציה המנהלת את חוויית החיפוש וההזמנה של נסיעות. SoFi At Work מספקת הטבות כספיות לעובדים, כולל תשלומי הלוואות סטודנטים המבוצעים מטעם עובדיהם. Lantern Credit פלטפורמת שוק שירותים פיננסיים לחיפוש מוצרים חלופיים ומתן השוואות מוצרים והלוואות אחרות כשירות המציעות הפניות ללווים מוסמכים מראש ומציעות הלוואות לשותפים חיצוניים.
בפן הפונדמנטלי >
הרווחיות עברה לשטח חיובי גאפ רווח למניה ב־TTM נע סביב 0.48 והחברה מציגה שולי רווח נקי סביב 5.94 עם מגמת שיפור יציבה הכנסות TTM מוצגות בשתי שיטות שונות גאפ טוטל סביב 4.16 מיליארד לעומת נט סביב 3.05 מיליארד ההבדל נובע מהצגת טוטל לעומת נט זה חשוב כי השוק מעריך חלק מהחברות לפי נט וחלק לפי טוטל ומכאן מתחילות סטיות בתמחור
בצד היציבות הבנקאית יחס מהיר סביב 1.10 יחס שוטף סביב 1.60 יחס חוב להון סביב 0.59 ותשואות עבודה סבירות לבנק צומח ROE סביב 8.80 ROA סביב 1.52 ROIC סביב 5.15 אלה מספרים שממשיכים להשתפר ככל שדוחפים קרוס סל ומקטינים עלות מימון באמצעות פיקדונות
בצמיחה החברה מציגה חמש שנים של האצה בהכנסות סביב 46.8 זה גבוה באופן מובהק לרוחב תחום הפיננסים הצרכניים יחד עם קצב פתיחת חשבונות ומוצרים ללקוח שגדל מרבעון לרבעון.
המניה נסחרת בפרמיה ברורה מול התת ענף P E סביב 52.8 לעומת ממוצע תת ענפי סביב 28.4 פרמיה של כ־85.9 אחוז P B סביב 4.25 מול 3.03 פרמיה של כ־40.3 אחוז המשמעות פשוטה השוק מתמחר את SoFi כמי שממוקמת באמצע בין בנק דיגיטלי כמו Ally שמקבל בדרך כלל מכפילי רווח והון נמוכים יותר לבין פינטקים חד מוצר כמו Upstart או Affirm שבהם אין תמיד רווחיות יציבה ובין ברוקראז מבוזר כמו Robinhood שבו המכפיל גבוה אך רוחב המוצר קטן יותר SoFi משלמת פרמיה על סיפור צמיחה רחב בנקאי פלוס פלטפורמה טכנולוגית.
ביולי 2025 החברה פרסמה רבעון שני חזק הכנסות נטו סביב 855 מיליון רווח גאפ לרבעון סביב 0.08 והעלאת תחזית לשנת 2025 הכנסות סביב 3.375 מיליארד ורווח סביב 0.31 לרבעון המקביל אשתקד נרשם רווח 0.01 כך שמדובר בשיפור משמעותי.
תחילת אוגוסט 2025 התקדמות במוצרי תשלומים חוצי גבולות על גבי תשתית בלוקצין חיזוק הזרוע שאינה בנקאית נטו ומקור פוטנציאלי לעמלות ושיתופי פעולה.
ובאמצע אוגוסט 2025 יום חולשה רוחבי בפינטק גרר ירידה חדה גם במניה ללא שינוי מהותי בתזה הפונדמנטלית
SoFiמציעה בנקאות קמעונאית מלאה יחד עם השקעות חלקיות ופלטפורמת טכנולוגיה למוסדות.
Ally מתמקדת בבנק דיגיטלי מלא עם דגש אוטו ומשכנתאות ופחות סופר אפ אחד.
Upstart היא מנוע חיתום אשראי מבוסס מודלים לשותפים בנקאיים ללא אקו סיסטם בנקאי מלא.
Affirmהיא אשראי נקודתי בקניות BNPL ללא רוחב מוצר בנקאי
Robinhood חזקה בברוקראז ובקריפטו עם בנקאות בסיסית אך ללא פעילות אשראי עמוקה.
SoFi יושבת באמצע עם רישיון בנק חזק ורוחב מוצר שמייצר עלויות מעבר גבוהות.
הסיכונים מרכזיים של החברה הן רגישות לסביבת ריבית שמשפיעה על עלות המימון ועל ביקוש להלוואות, מחזור אשראי בהלוואות אישיות וסטודנטים לכן הפרשות לאשראי הן נתון מפתח למעקב בכל רבעון, שינויים רגולטוריים בבנקאות ובהשכלה גבוהה ותחרות הן מצד בנקים גדולים והן מצד פינטקים ממוקדים. אך יחד עם זאת החפיר התחרותי שלה כולל רישיון בנק שמספק עלות הון נמוכה וגמישות במוצרים גלילאו וטכניסיס כפלטפורמות טכנולוגיות עם קנה מידה וקשרי מוסדות שמייצרים הכנסות שאינן תלות ישירה בתיק האשראי, סופר אפ פיננסי שמחבר עוש חסכון אשראי והשקעות ומגדיל מוצרים ללקוח ושיעורי שימור ומותג שצומח בקרב דור צעיר יחד עם חווית מובייל חזקה.
🔮 מרווחי שווי הוגן >
מחיר נוכחי : 25.02$ (סגירה של יום שישי)
שווי הוגן נוכחי : 33.3$
אפסייד משווי הוגן : 33.09%
שווי הוגן עתידי : 38.4$
אפסייד משווי הוגן עתידי : 54.48%
בגזרה הטכנית >
להערכתי המניה תגיע בשבועיים שלושה הקרובים למחיר השווי ההוגן שלה. למרות הפוטנציאל טכנית אין אפשרות כרגע לחבור למניה שנמצאת בתוך מהלך עולה חזק ומשמעותי וזה פשוט כמו לרדוף אחרי סוס דוהר.
ציון לפי פרמטרים :
🌱 צמיחה > 8
💵 רווחיות > 7.5
⚙ מדדי יעילות > 7
💪🏻 חוסן פיננסי > 7
💰 דיב' > ל.ר.
📈 מומנטום > 9
🏰 חפיר תחרותי > 8.5
🔮 ציון למרווחי שווי הוגן > 8
ציון כולל – 7.85
לסיכום >
SoFi מציגה סיפור צמיחה עם חפיר שמבוסס על רישיון בנק ועל פלטפורמה טכנולוגית רחבה המחיר משקף ציפיות גבוהות לכן הניהול הנכון הוא הדרגתי עם מעקב רבעוני הדוק אחר איכות האשראי ושולי הרווח מי שמחפש חשיפה לבנק דיגיטלי עם שיניים יקבל כאן שילוב מעניין של בנק ופינטק מי שמעדיף מרווח ביטחון גדול יחכה או להאצה ברווח למניה או לתמחור נוח יותר.
👨🏼💼הכותב רוני פסח אינו יועץ השקעות, הסקירה הינה לצורכי לימוד בלבד ואין האמור בסקירה להוות המלצה או אי המלצה לביצוע או אי ביצוע קניה או מכירה של ניירות ערך ואינה מהווה ייעוץ השקעות, רוח הסקירה, אופי התוכן והכותרות נועדו אך ורק לצורכי יצירת עניין ובידור לקוראים.
קראתם ? אהבתם ? תפרגנו ב 👍🏻לחצו עוקב ושתפו חברים...  לונג

האם עתיד הלחימה כבר כאן?חברת AeroVironment (נאסד"ק: AVAV) עברה מהפך מספקית רחפנים נישתית לשחקנית מרכזית בלוחמה א-סימטרית מודרנית, תוך ניצול שינוי יסודי בדוקטרינת הלחימה. הצמיחה חסרת התקדים של החברה משקפת עידן חדש שבו מערכות בלתי מאוישות קטנות, חכמות וחסכוניות מחליפות אסטרטגיות צבאיות מסורתיות עתירות משאבים. השינוי הזה קיבל חיזוק ממשי בזירת הלחימה בין רוסיה לאוקראינה, ששימשה כמעבדה חיה להוכחת התועלת האסטרטגית של מערכות בלתי מאוישות זולות ועמידות. משרד ההגנה האמריקאי הגיב ביוזמות כמו Replicator, שנועדה לפרוס אלפי מערכות אוטונומיות בקנה מידה חסר תקדים – בהתאמה מושלמת ליכולות הליבה של AeroVironment.
האבולוציה הטכנולוגית שמובילה את השינוי הזה מתמקדת באינטגרציה של בינה מלאכותית ולמידת מכונה. מערכות החברה, כולל ה־ P550 ו־Red Dragon, מסמלות קפיצה אסטרטגית מהפעלה ידנית ליכולות חצי-אוטונומיות ואף אוטונומיות מלאות. מערכות מבוססות בינה מלאכותית אלה הוכיחו את יעילותן בשדה הקרב, כאשר ניווט אוטונומי העלה את שיעור ההצלחה בפגיעה במטרה מ־10–20% ל־70–80% בזכות ביטול חשיפה לשיבוש ולשגיאות אנוש. אימוץ תפיסת MOSA (מודולריות וסטנדרט פתוח) מאפשר ללוחמים להגדיר מחדש את המערכות בפחות מחמש דקות, ובכך ליצור גמישות טקטית חסרת תקדים. המעבר מפלטפורמות מבוססות חומרה לפלטפורמות מוגדרות תוכנה מאפשר "התפתחות במהירות של תוכנה ולחימה", וממקם את AeroVironment בחזית החדשנות הביטחונית.
הביצועים הפיננסיים של החברה מאמתים את המיצוב האסטרטגי, עם הכנסות שיא של 820.6 מיליון דולר בשנת הכספים 2025 – עלייה של 14% לעומת השנה הקודמת. תחום התחמושת המשוטטת זינק ביותר מ־83% ל־352 מיליון דולר, בעוד שהזמנות שיא של 1.2 מיליארד דולר וצבר הזמנות ממומן שהוכפל כמעט ל־726.6 מיליון דולר מהווים אינדיקטור ברור להמשך צמיחה. רכישת הענק של BlueHalo במאי 2025 בשווי 4.1 מיליארד דולר במניות בלבד, הרחיבה את פורטפוליו החברה לאוויר, יבשה, ים, חלל וסייבר – עם צפי להכנסות משולבות של יותר מ־1.7 מיליארד דולר.
היתרון התחרותי של AeroVironment חורג מעבר לנתונים הפיננסיים, וכולל פורטפוליו קניין רוחני עשיר המבוסס על עשורים של חדשנות תעופתית. מחלוצות בתחום כלי טיס מונעי-אנוש ועד אבות-טיפוס סולאריים, החברה רשמה "ראשוניות" רבות בתעשייה, שהיום מתורגמות לפטנטים ייחודיים בתחומים קריטיים כמו wave-off עבור תחמושת משוטטת וטכנולוגיות מתקדמות לדילוג תדרים. עם השקעות מו"פ שנתיות של מעל 94 מיליון דולר ואסטרטגיית חדשנות היברידית של "קנייה או פיתוח", החברה שומרת על יתרונה הטכנולוגי בסקטור מתפתח במהירות. למרות יחס רווח/הפסד עתידי גבוה של 76.47, היסודות העסקיים – הזמנות שיא, צבר גדל ותוכניות יציבות – מצדיקים את שוויה הגבוה של חברה שממוקמת באופן ייחודי לנצל את עתיד הלחימה.  לונג

המודיעין של העידן החדש!המודיעין של העידן החדש ❗
PLTR
סקירה על חברת Palantir Technologies. אשר בונה ופורסת פלטפורמות תוכנה עבור קהילת המודיעין כדי לסייע בחקירות ופעולות נגד טרור בארצות הברית, בריטניה ובעולם. היא מספקת את Palantir Gotham, פלטפורמת תוכנה המאפשרת למשתמשים לזהות דפוסים החבויים עמוק בתוך מערכי נתונים, החל ממקורות מודיעין אותות ועד לדיווחים של מודיעים חסויים, וכן מקלה על המסירה בין אנליסטים למשתמשים מבצעיים, ועוזרת למפעילים לתכנן ולבצע תגובות בעולם האמיתי לאיומים שזוהו בתוך הפלטפורמה. החברה מציעה גם את Palantir Foundry, פלטפורמה שמשנה את אופן פעולתם של ארגונים על ידי יצירת מערכת הפעלה מרכזית עבור הנתונים שלהם ומאפשרת למשתמשים בודדים לשלב ולנתח את הנתונים הדרושים להם במקום אחד. בנוסף, היא מספקת את Palantir Apollo, תוכנה המספקת תוכנה ועדכונים ברחבי העסק וכן מאפשרת ללקוחות לפרוס את התוכנה שלהם כמעט בכל סביבה. ולבסוף את פלטפורמת הבינה המלאכותית Palantir המספקת גישה מאוחדת למודלים של שפות גדולות (LLM) בקוד פתוח, המתארחים באופן עצמאי ומסחריים, שיכולים להמיר נתונים מובנים ולא מובנים לאובייקטים מובנים על ידי LLM ויכולים להפוך פעולות ותהליכים של ארגונים לכלים עבור בני אדם וסוכנים מונעי LLM.
בפן הפונדמנטלי >
פלנטיר כבר לא בשלב חלום. זו חברה רווחית שמאיצה צמיחה בתחום המסחרי במקביל לשימור העוגן הממשלתי. החפיר התחרותי נבנה ממספר שכבות. הראשונה היא נעילת לקוחות באמצעות שילוב עמוק של נתונים ותהליכים מה שיוצר עלויות החלפה גבוהות. השנייה היא רשת שותפויות שמרחיבה את ההפצה ואת היכולת להכניס AIP לתאגידים גדולים כדוגמת ההסכם הטרי של פוג׳יטסו ביפן שמאפשר לה להביא את AIP ללקוחותיה ולהתרחב גלובלית. השלישית היא חוזי מסגרת ארוכי טווח במגזר הביטחוני שמעניקים נראות לביקוש ולתזרים ובשיאם איחוד של עשרות חוזים לצוואר בקבוק אחד בצבא ארצות הברית בהיקף פוטנציאלי גבוה לעשור הקרוב. מעל כולן יושבת תכונת זמן אמת אמיתית. כאשר AIP מסוגל לחבר בין מודלי בינה לוגיסטיקה ייצור סייבר ומודיעין בשטח נוצר בידול אמיתי ולא רק באזז סביב AI. יחד עם זאת יש כאן אתגרים. התמחור בשוק נשען על ציפיות צמיחה אגרסיביות. התחרות של שחקני ענן וכלים ארגוניים גדולים הולכת ומחריפה. והמיקוד ההיסטורי במגזר הממשלתי מחייב ניהול סיכוני רגולציה ותדמית.
אני לא נכנס כאן לטבלאות ארוכות ומיותרות. רק למה שרלוונטי להבנת התמונה. לאחר הדוחות האחרונים החברה הציגה צמיחה שנתית חדה והעלתה תחזית לרבעון הבא ולכל השנה. קצב האימוץ של AIP בסקטור המסחרי ממשיך להפתיע למעלה. במקביל פורסם מהלך מסגרת רחב היקף בצבא ארצות הברית שמרכז עשרות התקשרויות למסלול רכישה אחוד לעשר שנים ללא התחייבות מיידית לרכישה אך עם תקרת תקציב גבוהה. ובצד השותפויות חתמה פוג׳יטסו על רישוי AIP והכנסה לשוק היפני עם יעד להתרחבות גלובלית במהלך שנת הכספים. אלו שלושה צירי צמיחה משלימים. מכירות ארגוניות דרך שותפים. הזמנות ממשלתיות ארוכות טווח. וחבילות AI שמניעות שימוש יומיומי אצל לקוחות קיימים.
והפעם הנתונים בקצרה בלי מספרים מכירות בארבעת הרבעונים האחרונים סביב שלושה וחצי מיליארד דולר עם מגמת האצה לאחר תחילת דחיפת AIP. השורה התחתונה לפי כללי חשבונאות מקובלים חיובית אך עדיין קטנה ביחס לשווי השוק ולכן מכפיל הרווח נראה גבוה מאוד לעומת תת הענף. התחזיות לשלוש השנים הקרובות מצביעות על צמיחה דו ספרתית גבוהה בהכנסות ועל עליה הדרגתית ברווח למניה ככל שמנועי התמחור של AIP נכנסים לחוזים קיימים. מבחני נזילות מצוינים והחוב נמוך מאוד ביחס להון כך שהמאזן מאפשר להשקיע בצמיחה בלי תלות במינוף. זאת התמונה שגורמת לשוק לשלם פרמיה גבוהה על הסיפור הזה אבל גם זו שמייצרת רגישות לכל פספוס.
חדשות אחרונות >
הצבא האמריקאי הודיע על איחוד עשרות חוזים למסגרת אחת רחבת היקף לעשר שנים עם תקרת רכישות גבוהה מהלך שמאפשר הנחות כמות והאחדת רכש תוכנה חדשות שהציפו את הפוטנציאל הביטחוני לשנים קדימה.
החברה דיווחה על רבעון שני חזק עם צמיחה חדה ועלתה בתחזית השנתית ונתנה הנחיה להמשך האצה ברבעון השלישי תוך הדגשה של תרומת AIP.
פוג׳יטסו חתמה על הסכם רישוי חדש להפצת AIP ללקוחות ביפן עם יעד להרחבה גלובלית במהלך השנה הפיסקלית הקרובה.
בימים האחרונים ראינו ירידות חדות במניה כחלק מסבב מימושים בטכנולוגיה לאחר רצף עליות חד ומבלי שינוי מהותי בביצועים העסקיים המדווחים.
🔮 מרווחי שווי הוגן >
מחיר נוכחי : 156.01$
שווי הוגן נוכחי : 186.2$
אפסייד משווי הוגן : 19.35%
שווי הוגן עתידי : 295.1$
אפסייד משווי הוגן עתידי : 89.15%
בגזרה הטכנית >
המהלך האחרון העלה את המניה לשיאים חדשים ואז הגיע רצף מימושים עם ירידות חדות ללא שינוי מהותי בסיפור אלא בעיקר תיקון שוק טכנולוגי רחב. המניה סגרה את הגאפ שפתחה לאחר הדוחות ומייצרת אתמול נר פטיש משמעותי ביותר שמצד אחד מסמן כניסה ומצד שני כמעט ואינו מאפשר אותה עם סטופ של כ- 10% וזאת כאשר אנחנו רגע לפני תיקון בשוק.
ציון לפי פרמטרים :
🌱 צמיחה > 8.7
💵 רווחיות > 7.9
⚙ מדדי יעילות > 7.8
💪🏻 חוסן פיננסי > 8.5
💰 דיב' > ל.ר.
📈 מומנטום > 8
🏰 חפיר תחרותי > 8.2
🔮 ציון למרווחי שווי הוגן > 7.5
ציון כולל – 8
לסיכום >
פלנטיר מציגה שילוב נדיר של עקביות ממשלתית עם פריצת דרך מסחרית דרך AIP. החפיר נבנה מהשתלבות עמוקה בתהליכים מהסכמים ארוכי טווח ומהתרחבות שותפויות. התמחור בשוק משקף את כל זה ולכן הרגישות גבוהה לכל "שינוי".
👨🏼💼הכותב רוני פסח אינו יועץ השקעות, הסקירה הינה לצורכי לימוד בלבד ואין האמור בסקירה להוות המלצה או אי המלצה לביצוע או אי ביצוע קניה או מכירה של ניירות ערך ואינה מהווה ייעוץ השקעות, רוח הסקירה, אופי התוכן והכותרות נועדו אך ורק לצורכי יצירת עניין ובידור לקוראים.
קראתם ? אהבתם ? תפרגנו ב 👍🏻לחצו עוקב ושתפו חברים...
 לונג

לונג 
תמשיך לצלול?תמשיך לצלול ❓
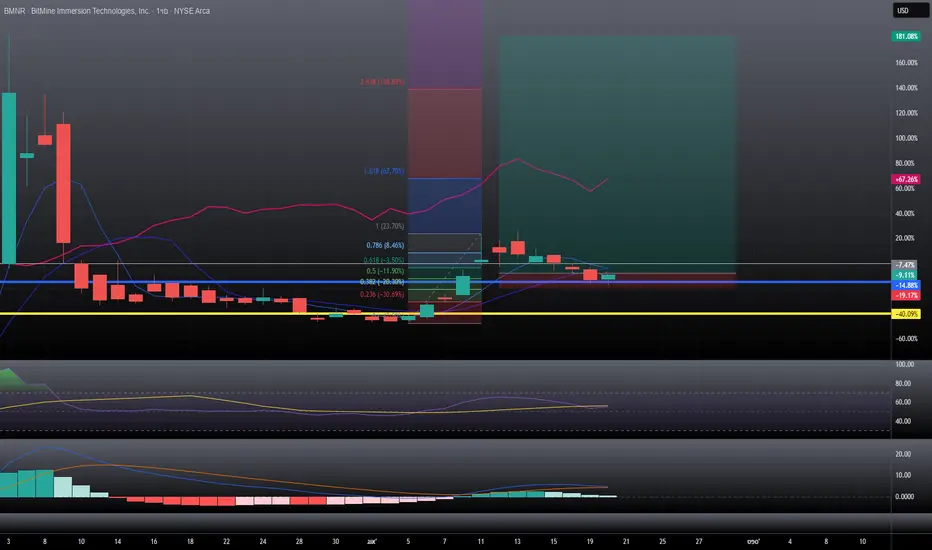
BMNR
סקירה על חברת BitMine Immersion Technologies Inc זו איננה עוד חברת “כרייה” קלאסית. בחודשיים האחרונים החברה שינתה פוזיציה והפכה עצמה ל-Ethereum Treasury אגרסיבית. רכישת את’ר (ETH) בהיקפים הולכים וגדלים כנכס אוצר מרכזי לצד פעילות הכרייה/אירוח ההיסטורית שלה. ברקע עומד מיתוג מחודש, כניסה של משקיעים מוסדיים בולטים, ועלייה חדה בנזילות המסחר. התיאור הרשמי עדיין מדגיש כריית ביטקוין ואירוח בחוות בטקסס וטרינידד, אבל בפועל מרכז הכובד עבר לניהול מאזן קריפטו משמעותי.
בפן הפונדמנטלי >
חברתBMNR נמצאת בדיוק על התפר בין שלב החלום/חדירה לבין צמיחה ראשונית. החפיר שלה, אם נשתמש במונחים קלאסיים, איננו טכנולוגי אלא מאזני ושיווקי החברה צברה במהירות אחזקות את’ר בהיקף שממקם אותה לפי דיווחיה במקום הראשון בעולם באחזקות ETH מבין חברות ציבוריות, עם כ־1.523 מיליון ETH וערך קריפטו כולל של כ־6.612$ מיליארד נכון ל־18 באוגוסט 2025. החשיפה הזו משכה שמות כבדים כמו ARK של קת’י ווד, Founders Fund של פיטר ת׳יל, Bill Miller, Pantera, Kraken, DCG ו-Galaxy שילוב שמייצר נגישות להון ונזילות מסחר נדירה לחברה בגודל כזה. מנגד, זהו חפיר רך, הוא תלוי לחלוטין במחיר האיתריום ומלווה בצורך תדיר בגיוסי הון ובשונות במספר המניות בשוק.
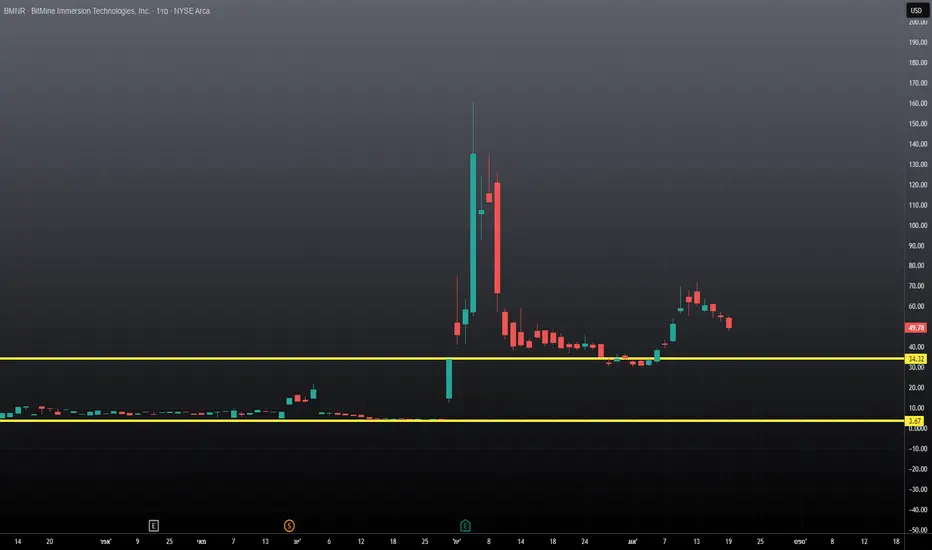
ברמת המספרים ב-USD נכון לסגירה של אתמול מחיר המניה 49.78$ כאן מתחילים הפערים שווי השוק מדווח כ-8.64$ מיליארד, שיעורי הרווחיות ההיסטוריים חלשים, מרווח גולמי 18.9%-, תפעולי 51.8%-, נקי 65.5%-. בנזילות, היחס השוטף/מהיר של 0.41, יחס חוב להון עומד על 0.65זהו פרופיל מינוף-נזילות שמחייב שוק הון פתוח ושוב, החפיר כאן הוא האמון של הון מוסדי בתזה של ETH.
מצד היכולות – יש כאן יתרון לגודל Treasury רחב ומהיר־צמיחה, נזילות חריגה, ומיתוג שמביא קונצנזוס חדש בשוק לגבי ETH כמאזן תאגידי. מצד האתגרים יש תלות קיצונית במחיר האת’ר, רגולציה/ציות/משמורת, תנודתיות ופוטנציאל דילול הון בזמן גיוסים נוספים. זה חפיר שמתוחזק בנרטיב ובקצב צבירת נכסים לא בפטנטים או בבלעדיות רגולטורית.
ולאחרונה החברה לא מפסיקה לייצר חדשות :
ב־16 במאי 2025 החברה מודיעה על ספליט הפוך 1:20 שלב הכרחי בדרך לאפליסטינג.
ב־6–17 ביוני מגיעות הודעות על הנפקה ב־$8 לאפליסטינג ל-NYSE American והשלמת רכישת 154,167 BTC לתחילת אסטרטגיית ה־Treasury בביטקוין.
ב־23 וב־28 ביולי 2025 המסחר באופציות BMNR נפתח בניו־יורק, והחברה מפרסמת מצגת משקיעים ו”Chairman’s Message” בסדרת וידאו. במקביל מתפרסמת הודעה על רכישת מניות בהיקף $182 מ׳ ע״י ARK Invest, שמכוונת לחיזוק אסטרטגיית ה- ETH.
ב־16 ביולי 2025 רויטרס מדווחת כי פיטר ת׳יל חושף החזקת 9.1% טריגר לראלי חד נוסף ולנראות מוסדית בשוק.
מאמצע יולי ועד אמצע אוגוסט: שרשרת הודעות קצביות על גידול האוצר, כשב־18 באוגוסט דווח כי אחזקות הקריפטו של החברה חצו 6.612$ מיליארד ובפרט כ- 1.523 מיליון ETH, מה שממקם את החברה לפי הודעתה במקום ראשון באחזקות באת’ר ושני בקריפטו בכלל (אחרי MSTR)
🔮 מרווחי שווי הוגן >
מחיר נוכחי : 49.78$
שווי הוגן נוכחי : 181$
אפסייד משווי הוגן : 363.60%
בגזרה הטכנית >
אחרי ספליט הפוך 1:20 ב־16 במאי 2025, ואחריו גיוס/אפליסטינג ל־NYSE American בתחילת יוני, המניה המריאה לשיא שנתי באזור $161 ונמצאת כעת עמוק מתחת לשיא, ברמת מחיר 49.78 התנהגות המחיר מאז ההצהרה על אסטרטגיית ה־ETH מאופיינת ב״פיצוץ־ווליום״, גאפים, ותנודתיות רבה, המניה נמצאת בעת בתוך תיקון טכני שכאשר יסתיים יהיה מאוד מעניין לסחור אותו.
ציון לפי פרמטרים :
🌱 צמיחה > 8.8
💵 רווחיות > 8
⚙ מדדי יעילות > 8
💪🏻 חוסן פיננסי > 5
💰 דיב' > ל.ר.
📈 מומנטום > 8
🏰 חפיר תחרותי > 8
🔮 ציון למרווחי שווי הוגן > 10
ציון כולל – 7.97
לסיכום >
זו סקירה חיה של חברה “על התפר”: אם ה־ETH Treasury ימשיך לגדול בקצב שהשוק מאמין בו – והניהול יצליח לייצב את בסיס ההון – החפיר המאזני עשוי להפוך למבנה קבוע יותר. אם לא, התנודתיות תישאר שם, יחד עם דילול פוטנציאלי. לעת הזו, זה סיפור מאזן ושוק הון יותר מאשר סיפור דוח רווח והפסד.
👨🏼💼הכותב רוני פסח אינו יועץ השקעות, הסקירה הינה לצורכי לימוד בלבד ואין האמור בסקירה להוות המלצה או אי המלצה לביצוע או אי ביצוע קניה או מכירה של ניירות ערך ואינה מהווה ייעוץ השקעות, רוח הסקירה, אופי התוכן והכותרות נועדו אך ורק לצורכי יצירת עניין ובידור לקוראים.
קראתם ? אהבתם ? תפרגנו ב 👍🏻לחצו עוקב ושתפו חברים... האם כוכב כושל יכול לקום מאפר החלל כדי לשלוט ברשתות כדור הארץ?חברת Iridium Communications תכננה שינוי אסטרטגי מרשים מהפשיטת הרגל של קודמתה כדי להפוך לספקית גלובלית חיונית של קישוריות. החברה מפעילה קונסטלציה עמידה במסלול נמוך כדור הארץ (LEO) של 66 לוויינים מקושרים זה לזה הממוקמים 780 קילומטרים מעל כדור הארץ, ומספקת כיסוי גלובלי חסר תקדים של 100% דרך שידור בתדר L-band. ארכיטקטורה ייחודית זו מספקת עמידות מזג אוויר מעולה, זמן השהיה נמוך ויכולות ניתוב אוטומטי של אותות שמבדילות אותה הן מלוויינים גיאוסטציונריים מסורתיים והן ממתחרים מתעוררים בפס רחב כמו Starlink.
העלייה של החברה מונעת בעיקר מתפקידה הקריטי בפעולות ביטחון לאומי. Iridium מחזיקה בחוזים רב-שנתיים במחיר קבוע עם משרד ההגנה של ארצות הברית, ומספקת שירותי לוויין ניידים משופרים ליישומים קריטיים למשימה כולל תקשורת מאובטחת, מיפוי שדה קרב, כיוון מדויק ומודעות מצב בזמן אמת. בניגוד לספקיות LEO בשוק ההמוני המתמקדות בפס רחב לצרכנים, Iridium מכוונת במכוון למגזרים מיוחדים בעלי ערך גבוה הדורשים אבטחה ואמינות ללא פשרות. החברה משתמשת בתקני הצפנה מתקדמים, כולל פרוטוקולים מסוג NSA Type 1, ופיתחה מסגרת אבטחת סייבר מקיפה רב-שכבתית הכוללת הצפנה עמידה בפני קוונטים וזיהוי איומים מונע על ידי AI.
המנהיגות הטכנולוגית של Iridium מתרחבת מעבר לתקשורת הליבה דרך יכולות מטען מאוחסן שלה, התומכות ביישומים מיוחדים כמו מערכת המעקב הגלובלית אחר מטוסים של Aireon ומערכות מעקב אחר ספינות של exactEarth. ההבדלה האסטרטגית של החברה טמונה בהתמקדותה ביישומים קריטיים למשימה במקום בשירותים לצרכנים, ויוצרת חפיר תחרותי בר קיימא המוגן על ידי קניין רוחני משמעותי ויכולות טכניות מיוחדות. מיקום זה אפשר זרמי הכנסות יציבים בעלי שולי רווח גבוהים מחוזים ממשלתיים תוך מזעור תחרות ישירה עם ספקיות מכוונות נפח.
המסלול הנוכחי של החברה מייצג לא רק התאוששות אלא צמיחה אסטרטגית מחודשת, המנצלת תנאי שוק בוגרים שבהם פתרונות IoT גלובליים, פעולות מרוחקות ותקשורת ממשלתית קריטית מתאימים באופן מושלם ליכולות הייחודיות של Iridium. עם בסיס פיננסי חזק, שירותי מטען מאוחסן מתרחבים ודרישה גוברת לקישוריות לא-ארצית עמידה, Iridium ממוקמת לצמיחה מתמשכת בנוף גלובלי מחובר יותר ויותר אך תנודתי, והופכת מסיפור אזהרה של חדשנות מוקדמת מדי להשקעה משכנעת בתשתית קריטית.  לונג

 לונג

איך פלטפורמה אחת מנווטת שמונה הפרעות גלובליות בו זמנית?GitLab התגלה ככוח דומיננטי בנוף ה-DevSecOps במהלך 2025, והשיג צמיחה מדהימה של 29% בהכנסות משנה לשנה כדי להגיע ל-759 מיליון דולר בשנה ברבעון הרביעי הפיסקלי 2025. ההצלחה של הפלטפורמה נובעת מיכולתה להתמודד עם מספר אתגרים גלובליים מתכנסים בו זמנית, ממתחים גיאופוליטיים ואיומי סייבר עד תנודתיות כלכלית וטרנספורמציה טכנולוגית. אבני דרך מרכזיות כוללות GitLab Dedicated for Government שזכתה באישור FedRAMP Moderate, מה שאפשר אימוץ מואץ במגזר הציבורי, ושיתופי פעולה אסטרטגיים כמו יישום Sigma Defense שהפחית את זמני פריסת התוכנה של הצי האמריקאי מחודשים ליימים.
התכנסות גורמים גיאופוליטיים וגיאוסטרטגיים יצרה ביקוש חסר תקדים לפתרונות של GitLab. דרישות ריבונות נתונים עולות ויריבויות טכנולוגיות בין ארה"ב לסין דחפו מדינות לאכוף חוקי מגורים נתונים מחמירים, מה שהופך את ארכיטקטורת SaaS יחיד-דייר של GitLab לאטרקטיבית במיוחד לעמידה בתקנות. קבלני ביטחון וסוכנויות ממשלתיות מסתמכים יותר ויותר על יכולות DevSecOps משולבות של GitLab כדי לחזק עמדות ביטחון לאומי, כאשר ארגונים כמו Sigma Defense משיגים הפחתות עלויות של 90% תוך האצה דרמטית של תיקוני פגיעויות ומחזורי פריסת תוכנה.
לחצים כלכליים ואבולוציה טכנולוגית האיצו עוד יותר את אימוץ GitLab במגזרים שונים. הפלטפורמה מספקת ROI משכנע של 483% בתוך שלוש שנים לארגונים גדולים, בעוד ששוק DevOps הרחב יותר גדל בקצב CAGR של 19.1%. הגישה המשולבת של GitLab מתמודדת עם נקודות כאב קריטיות, כולל איחוד שרשרת כלים, אבטחה מוטמעת ואוטומציה מונעת בינה מלאכותית, וממצבת אותה כתשתית חיונית לפיתוח מקורי בענן. ההתמקדות האסטרטגית של החברה בביטול סילואים דרך זרימות עבודה מאוחדות מקוד לענן התקבלה היטב במיוחד בקרב ארגונים המבקשים להפחית מורכבות ועלויות תפעול.
מבט קדימה, אסטרטגיית הקניין הרוחני של GitLab והחדשנות המתמשכת בשילוב בינה מלאכותית, כפי שמודגם על ידי יכולות GitLab Duo ביצירת קוד וגילוי פגיעויות, מצביעים על יתרונות תחרותיים מתמשכים. היכולת של הפלטפורמה לשרת מגזרים מגוונים - ממרכזי מחקר ממומנים פדרלית הדורשים שיתוף פעולה מאובטח ועד חברות הייטק הדורשות אוטומציה חדשנית - מדגימה את הרבגוניות שלה בהתמודדות עם האתגרים המורכבים והמקושרים המגדירים את הנוף הטכנולוגי המודרני.  לונג

האם גלי קול יכולים להפוך למגן של מחר מול הכאוס הגלובלי?חברת Genasys Inc. (NASDAQ: GNSS) פועלת בצומת שבין אי-יציבות גלובלית גוברת לבין חדשנות טכנולוגית, וממצבת את עצמה כשחקנית קריטית בתחום התקשורת המגוננת. הפורטפוליו המתקדם של החברה משלב את מערכות ה־Long Range Acoustic Device (LRAD) הייחודיות שלה עם פלטפורמת הענן Genasys Protect, ומשרת מעל 155 מיליון אנשים ביותר מ־100 מדינות. כוחות אכיפת חוק ביותר מ־500 ערים בארה"ב עושים שימוש במערכות LRAD – החל ממשימות SWAT ועד לפיזור הפגנות – מה שהופך את Genasys לסטנדרט העולמי במכשירי כריזה אקוסטיים, עם מסרים בעוצמה הגבוהה ב־20–30 דציבל ובבהירות עדיפה ביחס למערכות מסורתיות.
מסלול הצמיחה של החברה תואם את הכוחות המאקרו-כלכליים המניעים ביקוש חסר תקדים לתקשורת מגוננת. ההוצאות הביטחוניות העולמיות זינקו ל־2.718 טריליון דולר בשנת 2024 – עלייה של 9.4%, העלייה החדה ביותר מאז 1988 – בעוד ששוק הגנת התשתיות הקריטיות צפוי לגדול מ־148.64 מיליארד דולר ב־2024 ל־213.94 מיליארד דולר עד 2032. הפתרונות המשולבים של Genasys נותנים מענה ישיר לשוק זה באמצעות יכולות דה-אסקלציה לא קטלניות והתמודדות עם איומים פיזיים-קיברנטיים, ובשנה האחרונה אף קיבלה הזמנות LRAD בשווי מיליון דולר עבור המזרח התיכון ואפריקה לנוכח החרפת המתחים הגיאופוליטיים.
יתרונה התחרותי של Genasys נשען על בסיס איתן של 17 פטנטים רשומים, בעיקר בתחום הכריזה האקוסטית, היוצרים חסמי כניסה משמעותיים ומאפשרים תמחור פרימיום. השקעת המו"פ השנתית של החברה בגובה 4.2 מיליון דולר מבטיחה חדשנות מתמשכת, ושיתופי פעולה אסטרטגיים כמו החיבור ל־FloodMapp ממחישים את המעבר מפתרונות תגובתיים לפתרונות חיזוי איומים. למרות אתגרי רווחיות נוכחיים – עם הפסד נקי של 6.5 מיליון דולר ברבעון השלישי של 2025 – לחברה צבר הזמנות מהותי של מעל 16 מיליון דולר, בנוסף לפרויקט מערכת ההתראות המוקדמות של פוארטו ריקו בשווי 40 מיליון דולר, הצפוי לייצר הכנסות של 15–20 מיליון דולר בשנת הכספים 2025.
תזת ההשקעה נשענת על מיקומה הייחודי של Genasys לנצל את המעבר הגלובלי לפתרונות ביטחוניים מתקדמים ולא קטלניים, על רקע אי-יציבות גיאופוליטית גוברת. אמנם החשבונאות לפי אחוזי השלמה מדכאת כרגע את שיעורי הרווח הגולמי ל־26.3%, אך צפויה הרחבת מרווחים משמעותית עם התקדמות פרויקטים גדולים להשלמה. שילוב של עליונות טכנולוגית, מיצוב אסטרטגי בשוק ויכולת תחזית הכנסות גבוהה מצביע על פוטנציאל ארוך טווח משמעותי – חרף מורכבויות פיננסיות בטווח הקצר.  לונג

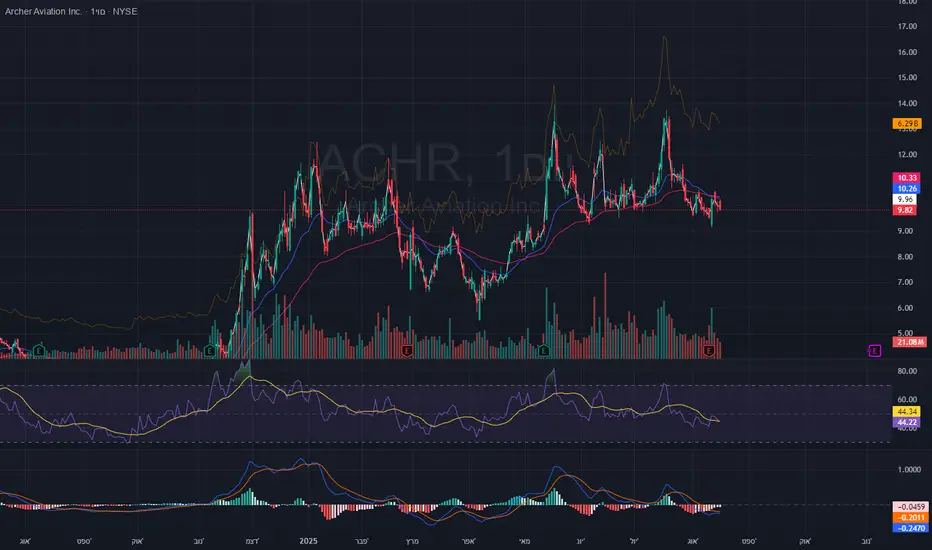
ACHRחברים אני יודע שזה ארוך אבל שווה קריאה 5 דק קריאה שיכולות להביא לכם 10% על התיק 😉
Archer Aviation Inc
טיקר: ACHR
שווי שוק: 6.5B
שורטיסטים: 15.25%
על החברה:
חברת Archer Aviation, Inc. עוסקת בפיתוח מטוסים חשמליים להמראה ונחיתה אנכית (eVTOL). החברה נוסדה על ידי ברט אדקוק ואדם גולדשטיין ב־16 באוקטובר 2018, ובסיסה בסן חוזה, קליפורניה.
שיתופי פעולה:
• United Airlines – חברת תעופה.
רכישה של עד 200 מטוסי Midnight.
השקעה של כ־10 מיליון דולר ב־Archer.
שיתוף פעולה בהפעלת שירותי מוניות אוויריות בין שדות תעופה למרכזי ערים בארה״ב.
ממתינה לקבל אישור מרשות התעופה הפדרלית (FAA).
• חיל האוויר של ארה״ב – בהיקף של עד 14 מיליון דולר.
החוזה כולל פיתוח, הדגמה, וסיוע לוגיסטי של מערכות eVTOL לצרכים צבאיים, ושילוב אפשרי של מטוסי Midnight לצורכי תובלה אווירית טקטית קלה.
דוח רבעוני Q1/25 – 12/05/25 (היילייטס ראשוניים)
• אבו דאבי ו־Ethiopian Airlines נכנסות לשיתוף פעולה – לקוחות ראשונים עוד לפני שהמוצר מוכן, ומחוץ לארה״ב.
• שיתוף פעולה עם Palantir (PLTR) בתחום הבינה המלאכותית.
• סך המזומנים מעל מיליארד דולר – בהתאם לתכנון.
• החברה עדיין שורפת כסף למחקר ופיתוח.
• הפסד נקי לרבעון השני לשנת 2025 – בין 100 ל־120 מיליון דולר.
סיכום ביניים:
החברה במגמת צמיחה מטורפת, עם שותפים חזקים – מפלנטיר ועד אבו דאבי.
לא רק שתמכור מטוסים – היא גם תפעיל שירות מוניות אוויריות בארה״ב.
טיסה של שעה וחצי־שעתיים כיום – תתקצר ל־10–15 דקות.
האם זה יקרה? לא יודעים – אבל כששחקנים כל כך חזקים נכנסים לשותפות, המשחק כבר בליגה של הגדולים.
מאז פרסום הדוח ועד היום – המניה עלתה ב־27.11%.
דוח רבעוני Q2/25 – טרי מהתנור (פחות מ־24 שעות)
היילייטס:
• שישה מטוסים בייצור – שלושה מהם לקראת סיום.
• נבחרה כספקית רשמית למשחקים האולימפיים 2028.
• התחלת שיתוף פעולה עם אבו דאבי ומשרד ההשקעות של אבו דאבי.
• תוכנית לשתי רכישות חזקות.
• מאזן מוביל בענף – מעל 1.7B דולר מזומן, כלומר מעל 2B כיום!
• צו נשיאותי מהבית הלבן (06/25) – גיוס 850 מיליון דולר להאצת פריסת הטכנולוגיה.
סיכום ביניים:
• החברה עדיין לא מכניסה כסף, אבל ממשיכה להרחיב שיתופי פעולה חזקים.
• תזרים מזומן ענק וחזק יותר מהמתחרים.
• הערכות ל־Q3/25: הפסד של 110–130 מיליון דולר (נוכחי – 206 מיליון).
ברמה הגרפית:
• תגובת המשקיעים הראשונית: מינוס 13%.
• חזרה מרשימה לסגירה יומית חזקה – ושבועי עם היפוך קלאסי מדהים.
חברים יקרים – אין באמור המלצה לביצוע פעולה.
אבל אין כמו פודומנטל איכותי ואגרסיבי, בגיבוי טכני שמאשר את התנועה – כדי לקבל עסקה עם פוטנציאל  לונג

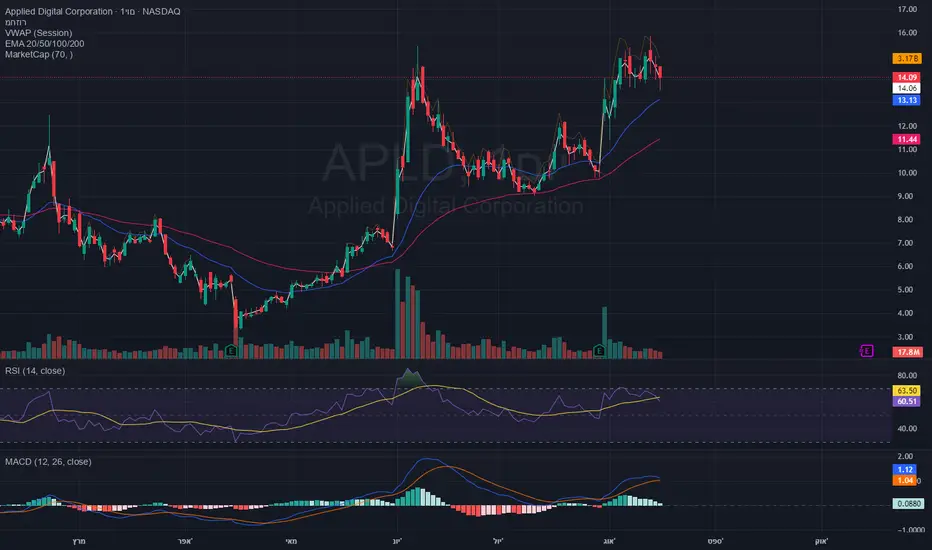
APLDשם החברה: Applied Digital Corporation
טיקר/סימבול: APLD
שווי שוק: 3.2B
שורטיסטים: 32%
על החברה: (הועתק מפינביז)
חברת Applied Digital Corp. היא חברת טכנולוגיה העוסקת בפיתוח ותפעול של מרכזי נתונים המספקים כוח מחשוב. היא פועלת באמצעות המגזרים הבאים: עסקי שירותי ענן, עסקי אירוח HPC ועסקי אירוח מרכזי נתונים. החברה נוסדה על ידי ווסלי קרל קאמינס וג’ייסון ג’אנג במאי 2001 ומטה החברה נמצא בדאלאס, טקסס.
חדשות – 02/06/25
החברה הכריזה על שני הסכמי חכירה ל-15 שנים עם מומחית הענן בתחום הבינה המלאכותית CoreWeave (נאסד”ק: CRWV), בהיקף כולל של 250 מגה-וואט של קיבולת מחשוב בקמפוס שלה באלנדייל, צפון דקוטה. אם הכול ילך כמתוכנן, עסקה זו עשויה לייצר הכנסות של כ-7 מיליארד דולר במהלך תקופת החכירה, בממוצע של כמעט 467 מיליון דולר בשנה. המניה זינקה בכמעט 50% בשעה 12:21 בצהריים לאחר פרסום הידיעה. זו לא רק כותרת על הכנסות; זוהי נקודת מפנה פוטנציאלית. עבור חברה המנווטת במעבר אסטרטגי לתשתיות בינה מלאכותית.
לא להמשיך את הפוסט בלי לשאול את השאלה היחידה בסיפור:
כמה שווי שוק יש לחברה ביום ההודעה? 1.55B, והיא סוגרת חוזה בשווי שוק פוטנציאלי של 7B. המבין יבין – אין לי מה להוסיף.
עוד נתון:
החברה נכנסת לבנייה של מרכזי HPC ושואפת להגיע ל־1 מיליארד $ בתפעול שנתי נטו בשנים הקרובות.
(מה זה HPC? תשובה: זה מחשוב עתיר ביצועים).
בנוסף:
עסקי אירוח מרכזי הנתונים שלנו מספקים שירותי תשתית אנרגיה ללקוחות כריית קריפטו.
החברה אומרת על סף המכסים שיש כרגע והשפעות לא ידועות לאן זה יוביל. החברה אומרת שהיא מוכנה לתרחיש שיהיה תזוזה במחירים,
כי היא כבר סגרה חוזים ארוכי טווח עם ספקים מרכזיים – לכמה זמן החברה לא מעדכנת.
דוח רבעוני מקביל 24/25
הכנסות עלו ב-5.5%
הוצאות תפעול: התייעלות ב-12.4%
הפסד נקי: מהפסד של 149 מיליון להפסד של 231 מיליון
השאלה הגדולה כרגע היא:
מה הסיבה לעליות של הדוח? הרי אנחנו רואים שהחברה צומחת במספרים מאוד נמוכים ובנוסף גם מגדילה את ההפסד?
התשובה מבחינתי:
החוזה ל-15 שנים בשווי פוטנציאלי של 7B, כששווי השוק כיום הוא 3.5 – מתחת לשווי השוק של העסקה שיכולה להיות בשיא בהמשך.
בנוסף, החברה כבר אמרה – בדף 10 למעלה ראינו ב־highlights – שהחברה מעדכנת שהיא תמשיך להפסיד.
ציטוט מהדוח:
אנו נמצאים בשלב מוקדם של פיתוח העסק שלנו, כרגע יש לנו מקורות הכנסה מוגבלים, וייתכן שלא נהיה רווחיים בעתיד.
מסקנה:
לא תמיד בכל דוח צריך מספרים – לפעמים צריך בשורה, וזאת אחת מהדוגמאות החזקות.  לונג

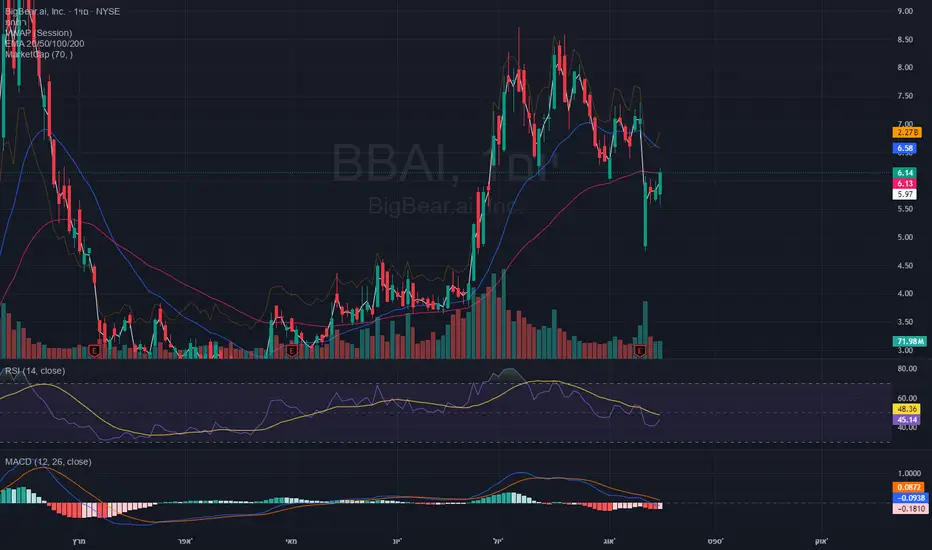
BBAIטיקר: BBAI
שווי שוק: 2.11B
שורטיסטים: 24%
על החברה
BigBear.ai Holdings, Inc. עוסקת בפיתוח פלטפורמות בינה מלאכותית ואנליטיקה מתקדמת בקנה מידה גדול, במטרה לספק ללקוחות יתרון תחרותי בעולם מבוסס נתונים.
החברה פועלת בעיקר בשווקים הביטחוניים, המודיעיניים והמסחריים. נוסדה בשנת 2020 ובסיסה במקלין, וירג’יניה.
עדכונים מרכזיים
• 10/03/25 – חוזה ל־3.5 שנים עם משרד ההגנה האמריקאי (לא בהיקף גדול, אך מראה על אמון ממשלתי).
• 16/12/24 – שיתוף פעולה עם חיל האוויר האמריקאי והבריטי במסלול סייבר עמיד.
• 05/02/25 – זכייה בחוזה לפיתוח אב־טיפוס לגילוי יריב קרוב עבור הפנטגון.
• 31/10/25 – חיל הים האמריקאי מתנסה בטכנולוגיית הבינה המלאכותית של החברה בתחום הימי.
• 11/06/25 – שת״פ עם חברה באיחוד האמירויות לפתרונות AI מגוונים.
• 17/06/25 – פריסת מערכת ביומטרית מתקדמת לזיהוי נוסעים (נמלי תעופה: שארל דה גול, דנבר, קנדה ועוד).
תוצאות כספיות
Q4/24 – 6/3/25
• הכנסות: 158.2M (שנתי)
• הפסד נקי: 295M (הפסד גדל לעומת 2023–2022)
Q1/25 – 1/5/25
• הכנסות: ↑ 5%
• הוצאות תפעול: ↓ התייעלות 232%
• הפסד נקי: ירידה מ־126M ל־61M
Q2/25 – 11/8/25
• הכנסות: ↓ 18% מול רבעון מקביל
• הוצאות: החמרה 278% לעומת 41%
• הפסד נקי: 228M מול 14M
• חצי שנתי:
• הכנסות: ↓ 7%
• הוצאות: ↑ מ־157% ל־165%
• הפסד נקי: 290M מול 142M
מסקנות
• מספרית: הדוחות חלשים – ירידה בהכנסות, גידול משמעותי בהפסדים.
• פונדומנטלית: החברה ממשיכה לזכות בחוזים ושיתופי פעולה אסטרטגיים עם גופים ביטחוניים וממשלתיים – מה שמעיד על אמון ביכולות שלה.
• טכנית: הגרף עשוי להראות נקודות כניסה מעניינות, אך נדרש להיזהר לא להתעלם מהמספרים.
הגישה האישית שלי:
כרגע הייתי ממתין לאותות צמיחה בהכנסות ברמה רבעונית. החדשות בהחלט מסקרנות, אבל הפער בין הפונדומנטל (חוזים/שיתופי פעולה) לבין התוצאות הכספיות בפועל עדיין גדול.
📌 עוד דוגמה לחברה שבה הפונדומנטל “קורץ”, אבל המספרים לא תומכים – ולכן חשוב לשלב בין ניתוח טכני לפונדומנטלי.
שבוע מבורך חברים יקרים 💚
כמובן כל הנאמר הוא אך ורק תוכן לימודי ואינו מהווה המלצה לביצוע פעולה . !  לונג

מניית הבינה המלאכותית שכדאי להכיר: Nebiusחברת Nebius מציעה ביצועים גבוהים ובמחיר נמוך, לצד מאזן כספי חזק במיוחד, לכן שווה לשקול אותה לצורך השקעה.
המרוץ לבניית תשתיות בינה מלאכותית הולך ומתגבר וחברות כמו Nebius ועוד... נמצאות במרכז העניינים, כשהן בונות מרכזי נתונים מותאמים אישית.
החברה בונה תשתיות לבינה מלאכותית. העסק המרכזי שלה הוא פלטפורמת ענן ממוקדת בינה מלאכותית כמובן, שמותאמת לעומסי עבודה כבדים של בינה מלאכותית, כמו אימון והסקת מסקנות/חשיבה.
מדובר בשוק לא שוק פשוט: ההשקעה המטורפת והידע הטכנולוגי שנדרש לבניית מרכזי נתונים מהווים חסם כניסה משמעותי לרוב המתחרות החדשות. ובכל זאת, לNebius יש מספר יתרונות ברורים שאפשרו לה דריסת רגל, למשל:
הנהלה ועובדים - יש לחברה מוניטין בזכות בזכות הניסיון והחזון שלה, אך לא פחות חשוב, המהנדסים שלה. הם מביאים איתם את הידע, הניסיון והיכולת להוציא לפועל את דור התשתיות הבא של עולם הבינה המלאכותית.
תמחור תחרותי - המבנה התפעולי החסכוני של Nebius מאפשר לה להעביר חיסכון משמעותי ללקוחות ולהציע מחירים זולים בעד 40% פחות לעומת המתחרות, זה נותן לה יתרון ברור בשוק שמלא בתחרות.
מאזן פיננסי חזק – לפי הנתונים, בסוף 2024 גייסה החברה 700 מיליון דולר דרך הנפקת מניות,
ביוני 2025 היא גייסה מיליארד דולר נוספים דרך אג"ח להמרה, כך שהיום יש לחברה יותר מ-2 מיליארד דולר במזומן, זה ממקם אותה היטב להוציא לפועל את תוכניות ההשקעה הקרובות שלה.
יש גם סיכונים שצריך לקחת בחשבון, בניהם:
ביקוש לבינה מלאכותית – יש ציפיות מאד גבוהות מהבינה המלאכותית ולכן כל אכזבה בקצב ההתפתחות עלולה להביא לירידה חדה במחירי מניות הבינה המלאכותית, כולל Nebius.
דגמים חדשים של כרטיסי GPU - Nebius מתכננת להשקיע כ-2 מיליארד דולר ב-2025, רובם ברכישת GPU של אנבידיה, אך ככל שיוצאים דגמים חדשים ומשופרים של שבבים, הערך של השבבים הקודמים יורד מהר, מה שמשפיע ישירות על הרווחיות. החברה תצטרך להמשיך לרכוש את הדגמים החדשים ביותר בכל שנה, מה שילול להכביד על המאזן שלה.
התלות שלה באנבידיה - נכון לעכשיו, השותפות בין Nebius לאנבידיה חזקה. אך אם הקשר הזה יתערער, לדוגמה, אם אנבידיה תעדיף שותפים אחרים – יכולת הרווח של Nebius תיפגע משמעותית.
נכון להיום, לא הרבה אנליסטים בוול סטריט שמים עין על החברה. למעשה, רק שישה אנליסטים סיקרו את המניה, חמישה מהם נתנו המלצת "קנייה" ואחד נתן "החזקה". גולדמן זאקס כלול בין הממליצים , ונתן יעד מחיר של 68 דולר למניה..אותו בינתיים המניה עברה.
השורה התחתונה...
חברות צמיחה מהירה הן מסוכנות לכן צריך לגשת אליהן בזהירות. אבל עם הבינה המלאכותית שנמצאת רק בתחילת הדרך Nebius יכולה להיות הזדמנות מעניינת בשלב מוקדם.
אין בכתוב כל המלצה לפעולה כלשהי, כל הנ"ל עפ"י שיקול דעתכם, כללי מסחר/השקעות המקובלים עליכם, אסטרטגיות מסחר וניהול עיסקה והסיכונים המועדפים עליכם.🌷
 לונג

האם מכרה אחד באיידהו יכול לשבור את אחיזת סין בהגנה של ארה״ב?חברת Perpetua Resources Corp. (נאסד״ק: PPTA) הפכה לשחקן מרכזי במאבק של ארה״ב לעצמאות מינרלית, באמצעות פרויקט Stibnite Gold באיידהו. החברה השיגה מימון מרשים של 474 מיליון דולר, כולל השקעות מ-Paulson & Co. ו-BlackRock, וכן יותר מ-80 מיליון דולר ממשרד ההגנה האמריקאי. התמיכה הזו משקפת את החשיבות האסטרטגית של הפרויקט, שמטרתו לכרות זהב ואנטימון, לשקם אתרי כרייה ישנים וליצור מעל 550 מקומות עבודה באזור כפרי באיידהו.
המפה הגיאופוליטית השתנתה לטובת Perpetua בעקבות מגבלות הייצוא שהטילה סין על ייצוא אנטימון בספטמבר 2024. לסין יש שליטה ב-48% מייצור האנטימון העולמי וב-63% מייבוא האנטימון של ארה״ב. האיסור של בייג׳ינג על מכירות לארה״ב חשף חולשות קריטיות בשרשרת האספקה. פרויקט Stibnite הוא מקור האנטימון המקומי היחיד בארה״ב, ויכול לספק עד 35% מצריכת האנטימון האמריקאית, תוך הפחתת התלות בסין, רוסיה וטג׳יקיסטן, השולטות יחד ב-90% מההיצע העולמי.
האנטימון בעל חשיבות אסטרטגית החיונית לטכנולוגיות הגנה כמו טילים, ציוד ראיית לילה ותחמושת. ארה״ב מחזיקה כיום במלאי של 1,100 טון בלבד, לעומת צריכה שנתית של 23,000 טון – מה שממחיש את המחסור הקריטי. בשנת 2024 מחירי האנטימון בעולם זינקו ב-228% בשל המחסור, בעוד שהעימותים באוקראינה ובמזרח התיכון הגדילו את הביקוש לחומרים ביטחוניים.
הפרויקט משלב פיתוח כלכלי עם שיקום סביבתי, תוך שימוש בטכנולוגיות מתקדמות לפעילות דלת פחמן ושיתופי פעולה עם חברות כמו Ambri לפיתוח מערכות אגירת אנרגיה בסוללות מתכת נוזלית. אנליסטים הציבו יעד מחיר ממוצע של 21.51 דולר למניית PPTA, כאשר ביצועי המניה האחרונים רשמו עלייה של 219%, המשקפת את אמון השוק במיצוב האסטרטגי של החברה. עם מעבר העולם לאנרגיה נקייה ומדיניות אמריקאית המקדמת ייצור מקומי של מינרלים חיוניים, Perpetua Resources ניצבת בצומת של ביטחון לאומי, פיתוח כלכלי וחדשנות טכנולוגית.  לונג

 לונג

מצויין!!!מצויין ❗❗❗
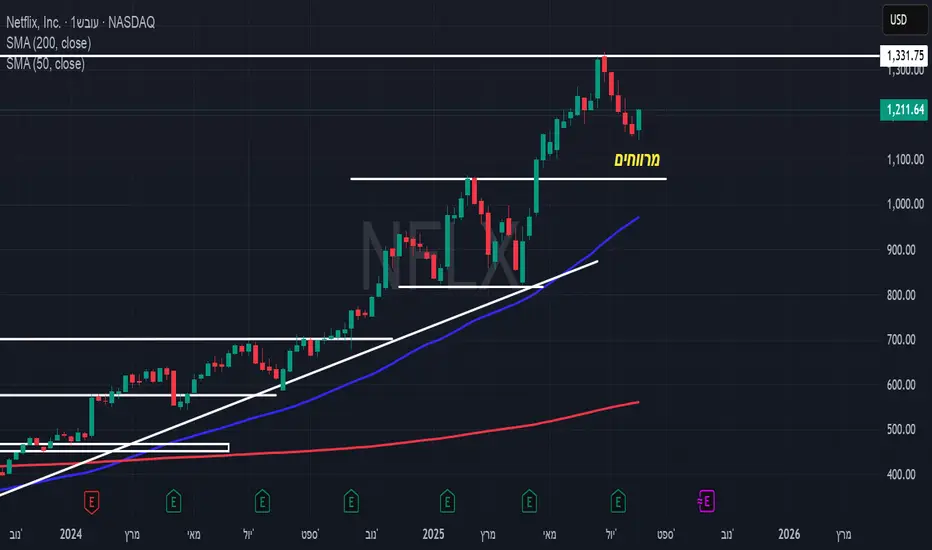
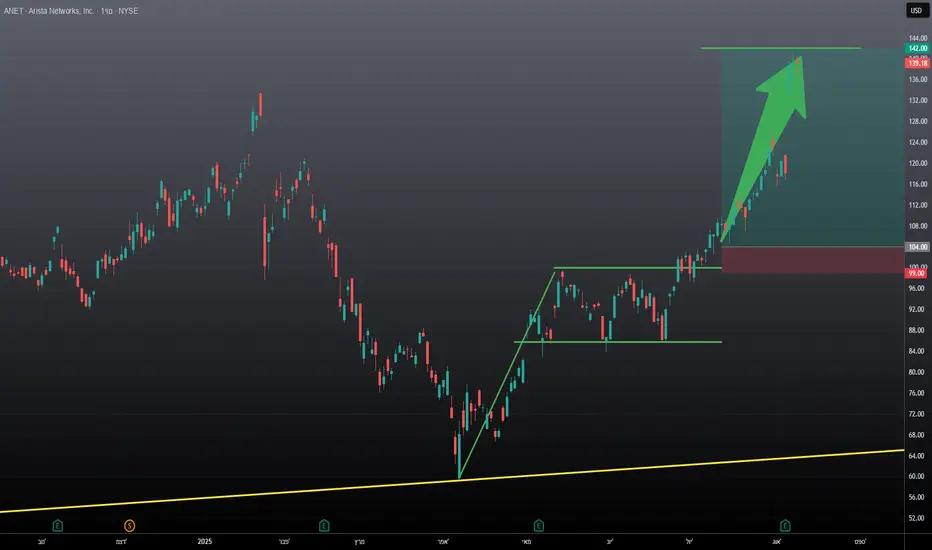
ANET
סקירת על חברת Arista Networks Inc העוסקת בפיתוח, שיווק ומכירה של פתרונות רשת מבוססי נתונים, מלקוח לענן, עבור בינה מלאכותית, מרכזי נתונים, קמפוסים וסביבות ניתוב באמריקה, אירופה, המזרח התיכון, אפריקה ואסיה-פסיפיק.
טכני בלבד❗
למי שלא זוכר העלתי את הרעיון הלימודי הזה בזמן שהמניה פרצה את תבנית הדגל, העסקה עבדה מצויין ועכשיו צריך להחליט איך ממשיכים, אז יש פה כמה גישות אפשריות :
1. הגישה הראשונה אומרת סגור את העסקה!
2. הגישה השנייה אומרת קח את הקרן ותשאיר את הרווח!
3. הגישה השלישית אומרת זרום עם העליות כל עוד הן ממשיכות.
4. הגישה הרביעית אומרת קח חלק ותזרום עם היתר.
אישית אני מתחבר יותר לגישות שלוש וארבע בוודאי עם מניות שבחנתי פונד' ויש להן עוד פוטנציאל עליות בוודאי כמו זו, אך יש לבדוק אותה מחדש ברמה הפונד' שכן היא זינקה אחרי הדוח הרבה מעבר לשווי ההוגן העתידי שנתתי לה בסקירה הקודמת ויש לבחון את ההצדקות לכך ואת השווי ההוגן הנוכחי והעתידי מחדש.
מה עושים כרגע בסיטואציה הנוכחית ?
מוכרים חצי מהפוזיציה וזורמים עם היתר... בוודאי שתיתן הזדמנות כניסה נוספת ואפשר יהיה להשלים כמויות בעתיד.
⚖יחס העסקה > 0
🏳מחיר כניסה > 0$
🛑סטופ > 0$ % לסטופ > 0%
📈יעד > 0$ % ליעד > 0%
👨💼הכותב רוני פסח אינו יועץ השקעות, הסקירה הינה לצורכי לימוד בלבד ואין האמור בסקירה להוות המלצה או אי המלצה לביצוע או אי ביצוע קניה או מכירה של ניירות ערך ואינה מהווה ייעוץ השקעות, רוח הסקירה, אופי התוכן והכותרות נועדו אך ורק לצורכי יצירת עניין ובידור לקוראים.
קראתם ? אהבתם ? תפרגנו ב 👍🏻לחצו עוקב ושתפו חברים...
 לונג

כיצד VIZZ מגדירה מחדש את עתיד בריאות העיניים?חברת LENZ Therapeutics, Inc. מבססת את עצמה במהירות ככוח מוביל בשוק הטיפול בפרסביופיה, בעקבות אישור ה־FDA לטיפות העיניים VIZZ שלה. הפתרון המבוסס על אצקלידין, שמחזיר את הראייה לקרוב למשך עד 10 שעות, התקבל בשוק בהתלהבות רבה. מניית החברה זינקה לשיא שנתי חדש, ואנליסטים העניקו לה דירוג "קנייה חזקה" עם מחיר יעד של עד 56 דולר. ההצלחה נשענת על יוזמות אסטרטגיות במגוון תחומים – מהתרחבות גלובלית ועד חדשנות טכנולוגית.
צמיחת החברה מונעת מגישה גיאו-פוליטית וגיאו-אסטרטגית נבונה. באמצעות חתימת הסכמי רישוי ושיתופי פעולה בשווקים מרכזיים כמו סין וקנדה, LENZ Therapeutics מפחיתה סיכונים הקשורים למתחים במסחר העולמי ומבססת את מעמדה כמובילה בחדשנות בתחום רפואת העיניים. עסקאות אלו, עם CORXEL Pharmaceuticals ו-Laboratoires Théa, מספקות תשלומי אבני דרך ותמלוגים משמעותיים, ומגוונות את מקורות ההכנסה ומאיצות את מסחור ה־VIZZ. מגמות מקרו־כלכליות, כגון הזדקנות האוכלוסייה העולמית ועלייה בהוצאות הבריאות, מגבירות עוד יותר את הביקוש לטיפולים לא פולשניים, וממקמות את LENZ לצמיחה מתמשכת.
היתרון הטכנולוגי של VIZZ הוא גורם מבדל מרכזי. הטיפות פועלות באמצעות כיווץ סלקטיבי של הסוגר של הקשתית ליצירת אפקט "חור מחט", המחדד את הראייה לקרוב ללא תופעות הלוואי הנפוצות, כגון כאבי ראש או לחץ במצח, המאפיינות טיפולים מתחרים. פריצת הדרך המדעית הזו, הנתמכת בנתוני שלב 3 מוצקים, מוגנת בידי פורטפוליו פטנטים חזק המכסה את הפורמולציות והשיטות הייחודיות שלה. בנוסף, מחויבותה של החברה לאבטחת סייבר ולשיטות הפצה מתקדמות מבטיחה את שלמות הנתונים שלה ואת הפצת המוצר ביעילות, מה שמחזק את אמון המשקיעים ומבטיח את יתרונה התחרותי בנוף הביוטק המשתנה.  לונג