לונג

 לונג

 לונג

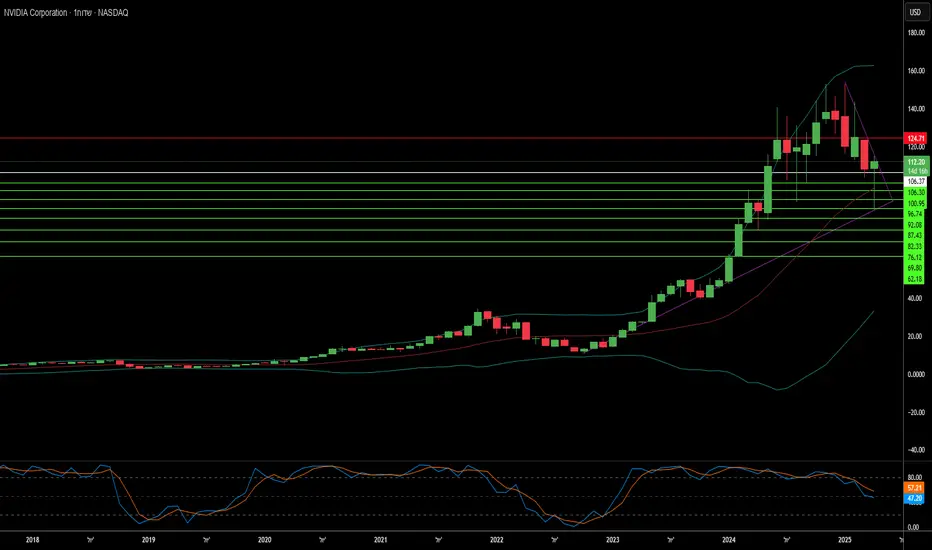
כשנופלים הקלפים: אילו צללים מרחפים מעל דרכה של Nvidia?בזמן ש-Nvidia ממשיכה לשלוט במהפכת הבינה המלאכותית, מסלולה המרשים מתמודד עם לחצים הולכים וגוברים מצד גיאופוליטיקה ושרשראות אספקה. מגבלות הייצוא האחרונות של ארה״ב, שמטרתן למנוע מכירת שבב הבינה המלאכותית H20 לסין, גרמו להפסד כספי משמעותי של 5.5 מיליארד דולר ואובדן גישה לשוק חיוני. צעד זה, הנובע מדאגות לביטחון לאומי על רקע המתיחות הטכנולוגית המתגברת בין ארה״ב לסין, מדגיש את הסיכונים הפיננסיים והאסטרטגיים המרחפים מעל ענקית השבבים.
כדי להתמודד עם חוסר היציבות הזה, Nvidia נוקטת בצעדים אסטרטגיים לגיוון פריסת הייצור שלה. החברה מובילה תוכנית השקעה רחבת היקף, שעשויה להגיע ל-500 מיליארד דולר, להקמת תשתיות בינה מלאכותית ויכולות ייצור שבבים בתוך ארה״ב. התוכנית כוללת שיתופי פעולה קריטיים עם שותפים כמו TSMC באריזונה, פוקסקון בטקסס וגופים מרכזיים נוספים, במטרה לחזק את חוסנה של שרשרת האספקה ולהתמודד עם מורכבויות של מתחים מסחריים ומכסים פוטנציאליים.
עם זאת, פעילותה המרכזית של Nvidia לייצור שבבים מתקדמים נותרת תלויה מאוד בחברת TSMC (Taiwan Semiconductor Manufacturing Co.) בטייוואן. ריכוז זה חושף את החברה לסיכון משמעותי, במיוחד לאור הרגישות הגיאופוליטית של האי. סכסוך גיאופוליטי שישבש את מפעלי TSMC בטייוואן עלול לגרום למחסור חמור בשבבים ברחבי העולם, לעצור את ייצור Nvidia ולגרום להשלכות כלכליות קשות בהיקף של טריליוני דולרים. היכולת להתמודד ביעילות עם סיכונים כלכליים, תפעוליים וגיאופוליטיים אלה תהיה האתגר המרכזי שיקבע את עתידה של Nvidia.  שורט

האם יעילות תפיל את ענקיות הבינה המלאכותית?גוגל פתחה שלב חדש ומחושב במרוץ לחומרת בינה מלאכותית עם Ironwood, הדור השביעי של מעבד הטנזור (TPU) שלה. מעבר להאצת בינה מלאכותית כללית, Ironwood תוכננה במיוחד לשלב ההסקה – המשימה המרכזית של הפעלת מודלים מאומנים בהיקף נרחב. התמקדות זו משקפת הימור נועז על "עידן ההסקה", שבו עלות וחסכוניות בפריסת בינה מלאכותית, ולא רק באימונה, הופכות לגורמים המכריעים באימוץ ארגוני וברווחיות. בכך, גוגל ממצבת את עצמה כמתחרה ישירה מול ענקיות כמו NVIDIA ואינטל.
Ironwood מביאה שיפורים משמעותיים הן בעוצמת החישוב והן, באופן בולט, בחסכוניות אנרגטית. היתרון התחרותי המרכזי שלה הוא ביצועים מרשימים לכל ואט – עם ביצועי תרה-פלופים משופרים ורוחב פס זיכרון שגדל משמעותית לעומת הדור הקודם. גוגל טוענת כי החסכוניות האנרגטית כמעט הוכפלה, מה שמסייע להתמודד עם אתגרי צריכת החשמל והעלויות בפריסות בינה מלאכותית נרחבות. השילוב של התמקדות בחסכוניות ועשור של אינטגרציה אנכית בתכנון מעבדי הטנזור יוצר מערכת חומרה-תוכנה אופטימלית, שיכולה להציע יתרונות משמעותיים בעלויות הכוללות.
באמצעות התמקדות בהסקה יעילה וניצול האקוסיסטם המשולב שלה – הכולל רשתות, אחסון ותוכנות כמו סביבת Pathways – גוגל שואפת לתפוס נתח משמעותי משוק מאיצי הבינה המלאכותית. Ironwood מוצגת לא רק כמעבד, אלא כמנוע למודלים מתקדמים כמו Gemini וכבסיס לעתיד של מערכות בינה מלאכותית מורכבות ורב-סוכניות. האסטרטגיה הזו מאתגרת באופן ישיר את שליטתה של NVIDIA ואת השאיפות הגוברות של אינטל בתחום, ומרמזת כי המאבק על ההובלה בתשתיות בינה מלאכותית מתמקד יותר ויותר בכלכלת הפריסה.  לונג

קסם המחירים של Temu: נשבר על ידי מכסים?חברת PDD Holdings, האם של פלטפורמת המסחר האלקטרוני הפופולרית Temu, מתמודדת עם אתגר תפעולי משמעותי בעקבות הטלת מכסים מחמירים מצד ארצות הברית על סחורות סיניות. צעדים אלה בתחום הסחר, ובמיוחד ביטול כלל ה-"de minimis" למשלוחים מסין, מאיימים ישירות על מודל העלויות הנמוכות ביותר שהוביל להתרחבות המהירה של Temu בשוק האמריקאי. ביטול הפטור ממס עבור חבילות בשווי של עד 800 דולר פוגע בלב אסטרטגיית הלוגיסטיקה והתמחור של Temu.
ההשפעה נובעת מהטלת מכסים חדשים וגבוהים במיוחד על חבילות קטנות בעלות ערך נמוך, שבעבר היו פטורות ממס. לפי דיווחים, שיעורי המכס עשויים להגיע עד 90% מערך הפריט או לסכום קבוע ניכר, מה שמבטל למעשה את היתרון התחרותי ש-Temu נהנתה ממנו באמצעות משלוחים ישירים מהיצרנים בסין. שינוי יסודי זה מערער את הכדאיות הכלכלית של המודל העסקי של Temu, שהסתמך במידה רבה על גישה נטולת מכס כדי להציע מוצרים במחירים זולים ביותר לצרכנים האמריקאים.
כתוצאה מכך, נראה כי עליות מחירים משמעותיות במוצרים הנמכרים ב-Temu כמעט בלתי נמנעות, שכן PDD Holdings נאלצת להתמודד עם העלויות החדשות והכבדות. בעוד שהחברה טרם פרסמה תגובה רשמית, הלחצים הכלכליים מרמזים כי הצרכנים ייאלצו לשאת בנטל, דבר שעלול לפגוע ביתרון התחרותי המרכזי של Temu ולהאט את קצב הצמיחה שלה. כעת עומדת PDD Holdings בפני אתגר קריטי: לנווט בנוף הסחר המשתנה הזה ולהתאים את אסטרטגייתה כדי לשמר את מעמדה בשוק תחת הגנות כלכליות הולכות וגוברות ומתיחויות גיאופוליטיות.  שורט

 לונג

מה מניע את ההתרחבות של אלביט מערכות?אלביט מערכות מדגימה צמיחה משמעותית, הנסמכת על שותפויות אסטרטגיות בינלאומיות ועל הצעות טכנולוגיות מתקדמות המספקות מענה לצרכים ביטחוניים ייחודיים. אבן יסוד בהתרחבות זו היא ההעמקה בשיתוף הפעולה עם חברת Diehl Defence הגרמנית. יחד, הן מציגות את מערכת הרקטות המונחות המדויקות Euro-GATR עבור צי המסוקים של צבא גרמניה, ובכך ממחישות את יכולתה של אלביט לשלב פתרונות חדשניים וחסכוניים במסגרת מערכות ההגנה האירופיות הקיימות, תוך חיזוק שיתוף הפעולה התעשייתי.
במקביל, אלביט עשויה להפוך לספקית מרכזית ביוזמת המודרניזציה הביטחונית הנרחבת של יוון, בהיקף של מיליארדי אירו. יוון שואפת לרכוש במהירות ציוד צבאי מבעלי ברית אסטרטגיים, כמו ישראל, ולפי דיווחים, מתקיימים דיונים בנוגע למערכת משגרי הרקטות המרובים PULS של אלביט. השתתפות בפרויקט רחב היקף זה עשויה לייצג פריצת דרך שיווקית משמעותית עבור אלביט, תוך הדגשת תפקידה המרכזי בהענקת יכולות מתקדמות לבעלות ברית בנאט"ו המשדרגות את כוחותיהן.
השילוב של מיקום אסטרטגי וטכנולוגיה מבוקשת מושך תשומת לב ניכרת מהקהילה הפיננסית. עלייה משמעותית ברכישת מניות מצד משקיעים מוסדיים, ובהם Vanguard Group Inc., משקפת אמון חזק של השוק באסטרטגיית הצמיחה ובעתידה של אלביט. תמיכה זו מצד משקיעים, לצד שותפויות ממשיות והזדמנויות שוק רחבות, מציירת תמונה של חברה המנצלת ביעילות חדשנות ושיתופי פעולה כדי להוביל את התרחבותה הבינלאומית.  לונג

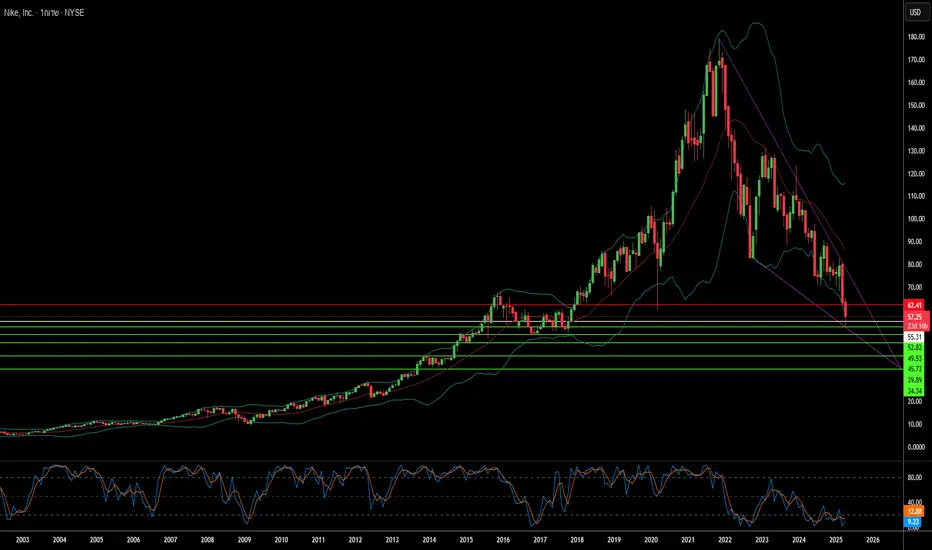
הצל של וייטנאם על סמל ה-Swoosh של נייקי?הירידה האחרונה במניית נייקי שופכת אור על השבריריות של שרשראות האספקה הגלובליות בעידן של מתיחות סחר. המאמר חושף קשר ישיר בין המכסים המוצעים על ידי ארצות הברית על יבוא מאסיה – ובמיוחד מווייטנאם, מרכז הייצור העיקרי של נייקי – לבין ירידה משמעותית בשווי מניית החברה. תגובת השוק המיידית מדגישה את הסיכונים הפיננסיים הנובעים מהתלות הכבדה של נייקי ברשת המפעלים הענפה שלה בווייטנאם, שמייצרת חלק ניכר מהנעליים, הבגדים והציוד של המותג.
למרות הכנסות חזקות, נייקי פועלת עם שולי רווח צנועים יחסית, דבר שמותיר לה מרווח תמרון מוגבל לספיגת עלויות מוגברות הנובעות ממכסים. התחרות העזה בענף הלבשת הספורט מגבילה עוד יותר את יכולתה של החברה להעביר את העלויות הללו לצרכנים באמצעות העלאות מחירים משמעותיות, מבלי לפגוע בביקוש. אנליסטים מעריכים שרק חלק קטן מהעלויות הנוספות יוכל לעבור הלאה, מה שעשוי לאלץ את נייקי לשקול אסטרטגיות התמודדות פחות אידיאליות, כגון צמצום באיכות המוצרים או הארכת מחזורי העיצוב.
בסופו של דבר, המאמר מדגיש את האתגרים המרכזיים שעומדים בפני נייקי בניהול נוף הסחר הנוכחי. בעוד שווייטנאם שימשה בעבר כהימור כלכלי משתלם, התלות העמוקה בייצור במדינה זו חושפת כעת חולשה משמעותית. העברת הייצור למיקומים אחרים, ובפרט חזרה לארצות הברית, נתפסת כמהלך מורכב ויקר, לאור האופי הייחודי של תעשיית ייצור הנעליים ומחסור בתשתיות מתאימות בארץ. הבריאות הכלכלית העתידית של ענקית הלבשת הספורט תלויה ביכולתה להסתגל ללחצים הגיאופוליטיים והכלכליים המשתנים.  שורט

היתרון בשיתוף פעולה: הסוד לחדשנות של פייזר?הצלחתה של פייזר בתעשיית הביופרמצבטיקה מבוססת על שילוב של יכולות פנימיות ושיתופי פעולה חיצוניים אסטרטגיים. גישה פרואקטיבית זו, המשתרעת על פני חזיתות טכנולוגיות מגוונות, מניעה חדשנות בכל פעילות החברה. משיתוף פעולה עם QuantumBasel ו-D-Wave לאופטימיזציה של תכנון הייצור באמצעות חישוב קוונטי מסוג אנילינג, ועד שיתוף פעולה עם XtalPi לשינוי מהפכני בגילוי תרופות באמצעות ניבוי מבנה גבישי מבוסס בינה מלאכותית – פייזר מדגימה את היתרונות המוחשיים של שיתופי פעולה חוצי-תעשיות. יוזמות אלו ממחישות מחויבות לחקר טכנולוגיות מתקדמות כדי לשפר את היעילות ולהאיץ את זיהוי המועמדים המבטיחים לתרופות, ובכך לשפר את תוצאות המטופלים ולחזק את מעמדה התחרותי של פייזר.
המאמר מציג דוגמאות ספציפיות ליוזמות שיתופיות של פייזר. מרכז הבריאות של פייזר בפרייבורג משמש כגורם מאיץ, המחבר בין צרכים פנימיים לחדשנות חיצונית. היישום המוצלח של חישוב קוונטי מסוג אנילינג בתכנון הייצור הביא לחיסכון משמעותי בזמן ובמשאבים. בנוסף, השותפות עם XtalPi קיצרה באופן דרמטי את הזמן הדרוש לקביעת המבנה התלת-ממדי של מולקולות תרופה פוטנציאליות, מה שמאפשר בחירת תרופות מהירה ויעילה יותר. שיתופי פעולה אלה ממחישים את המיקוד האסטרטגי של פייזר בניצול מומחיות מתמחה וטכנולוגיות מתקדמות משותפים חיצוניים כדי להתגבר על אתגרים מורכבים בשרשרת הערך הפרמצבטית.
מעבר לפרויקטים ספציפיים אלה, פייזר משתתפת באופן פעיל בזירה הרחבה יותר של מחשוב קוונטי, ומכירה בפוטנציאל הטרנספורמטיבי שלו בפיתוח תרופות, מחקרים קליניים ורפואה מותאמת אישית. שיתופי הפעולה שלה עם ענקיות טכנולוגיה כמו IBM וחברות פרמצבטיות נוספות מדגישים את העניין התעשייתי הרחב בניצול כוחו של מחשוב קוונטי. אף על פי שהטכנולוגיה עדיין בשלבים מוקדמים, מעורבותה הפרואקטיבית של פייזר באקוסיסטם שיתופי זה מציבה אותה בחזית פריצות הדרך העתידיות בתחום הבריאות. מחויבות זו לשיתוף פעולה, ממחקר בסיסי ועד יישום בשוק, מבטאת אמונה עמוקה בכוחו של שיתוף פעולה לקידום פריצות דרך משמעותיות בתעשיית הפרמצבטיקה.  לונג

 שורט

סדקים בשריון של J&J?ג'ונסון אנד ג'ונסון, מובילה ותיקה בתחום הבריאות העולמי, מתמודדת עם אתגרים משמעותיים המעלים שאלות קריטיות בנוגע לעתידה ולשווי מניותיה. בראש ובראשונה עומדת המחלוקת המתמשכת והעצומה סביב אבקת הטלק לתינוקות שלה. עשרות אלפי תביעות טוענות לקשר בין המוצר לסרטן, והאסטרטגיה של החברה להתמודד עם האחריות הזו באמצעות פשיטת רגל נדחתה שוב ושוב על ידי בתי המשפט. לאחרונה נדחתה הצעה להסדר בסך 10 מיליארד דולר, מה שמאלץ את J&J להתמודד פוטנציאלית עם יותר מ-60,000 תביעות פרטניות בבתי המשפט – מצב שמביא לחוסר ודאות פיננסי עצום ולסיכון של הוצאות משפטיות ופיצויים אדירים.
לדאגות אלה מצטרפת ביקורת הולכת וגוברת על שיטות השיווק של החברה, הן בעבר והן בהווה. שופט פדרלי קנס לאחרונה את זרוע התרופות של J&J ב-1.64 מיליארד דולר בגין שיווק מטעה של תרופות נגד HIV, תוך שהוא מתאר זאת כ"תוכנית מכוונת ומחושבת". פסיקה זו באה בעקבות הסדרים קודמים בסכומי מיליונים, הקשורים לתשלומים כספיים בלתי הולמים ששולמו למנתחים עבור שתלים אורתופדיים דרך חברת הבת DePuy, וכן מחלוקות מס בהודו סביב הוצאות מפוקפקות תחת הכותרת "חסות מקצועית" הקשורות לפעילויות דומות. מקרים אלה חושפים דפוס של בעיות משפטיות ואתיות חוזרות, המובילות לקנסות כבדים ולפגיעה במוניטין החברה.
בסך הכול, התביעות הבלתי פתורות סביב הטלק, הקנסות הגבוהים על הפרות שיווקיות והשאלות המתמשכות סביב ההתנהלות האתית של J&J יוצרים רוחות נגד משמעותיות לחברה. ההשפעה המצטברת של המאבקים המשפטיים, ההתחייבויות העתידיות האפשריות והשחיקה במוניטין התאגידי עלולה למצות את משאביה, להסיט את תשומת הלב של ההנהלה מפעילות הליבה ולערער את אמון המשקיעים. גורמים אלה יחד מהווים סיכון ממשי העלול להפעיל לחץ משמעותי כלפי מטה על מחיר מניית החברה בעתיד.  שורט

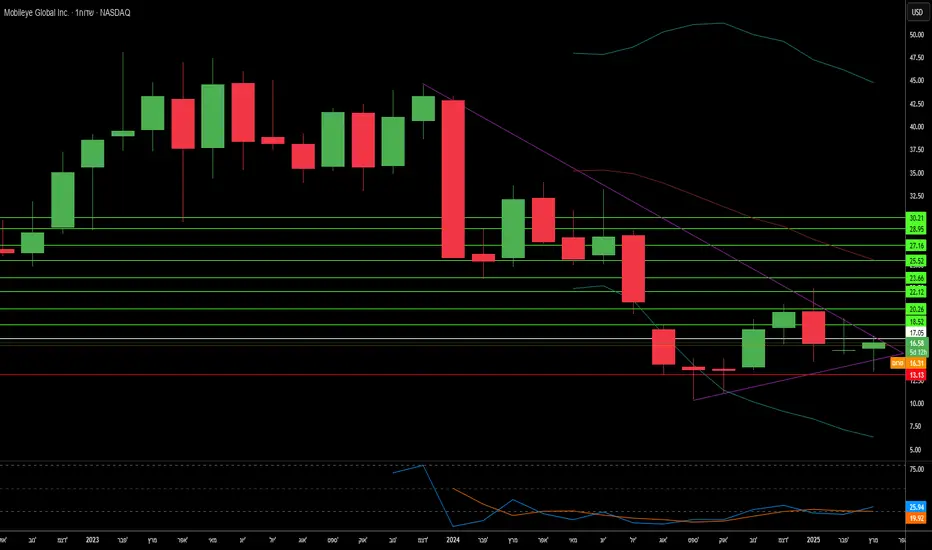
מי מוביל במרוץ הסמוי של עתיד הנהיגה?בעוד טסלה שולטת לעיתים קרובות בשיח על נהיגה אוטונומית, המציאות מורכבת הרבה יותר. מובילאיי, עם שיתוף הפעולה המשמעותי והאחרון שלה עם פולקסווגן, עומדת כמתחרה האמיתית היחידה במירוץ הטכנולוגי הגבוה הזה. ההחלטה של פולקסווגן לשלב את טכנולוגיות המצלמות, הרדארים והמיפוי המתקדמות של מובילאיי בדגמיה המיוצרים בכמויות גדולות מדגישה מגמה הולכת וגוברת בתעשייה: יצרני רכב מבוססים מסתמכים יותר ויותר על ספקי טכנולוגיה מתמחים כדי להתמודד עם המורכבות של נהיגה מסייעת ואוטונומית. שותפות זו לא רק מאשרת את יכולתה הטכנולוגית של מובילאיי, אלא גם מסמנת שינוי פוטנציאלי בנוף הנהיגה האוטונומית, תוך התרחקות מהגישה הקניינית של טסלה.
היתרון האסטרטגי של מובילאיי טמון במערך הטכנולוגיות המקיף שלה, במיוחד בפלטפורמת Surround ADAS המופעלת על ידי מעבד EyeQ™6 High. פתרון זה, המשולב אנכית, מספק יכולות מתקדמות ברמה 2+, כולל נהיגה ללא ידיים בתנאים מסוימים, והוא מיועד להרחבה על פני כלי רכב המיועדים לשוק ההמוני. בנוסף, טכנולוגיית ניהול חוויית הכביש (REM™) החדשנית של מובילאיי מציעה מערכת מיפוי מבוססת המונים, המנצלת נתונים ממיליוני כלי רכב כדי ליצור ולתחזק מפות ברזולוציה גבוהה ברחבי העולם. גישה זו מספקת עדכונים כמעט בזמן אמת ודיוק מקומי מעולה, ומספקת בסיס קריטי ליכולות אוטונומיות עתידיות, בניגוד להסתמכות של טסלה על נתוני הצי שלה.
ההבדל הבסיסי במודלים העסקיים מבליט עוד יותר את ההבדלים בין שתי החברות. מובילאיי פועלת כספקית טכנולוגיה, יוצרת שותפויות עם יותר מ-50 יצרני רכב ומשלבת את פתרונותיה בדגמים רבים של כלי רכב. אסטרטגיה זו מאפשרת איסוף מגוון ורחב של נתוני נהיגה מהעולם האמיתי. לעומת זאת, המודל המשולב אנכית של טסלה מגביל את טכנולוגיית הנהיגה האוטונומית שלה בעיקר לכלי הרכב שלה, מה שעשוי להגביל את טווח השוק שלה ואת היקף איסוף הנתונים שלה. בעוד טסלה דוגלת בגישה פנימית, האסטרטגיה השיתופית של מובילאיי ממצבת אותה כגורם מרכזי במעבר של תעשיית הרכב כולה לנהיגה אוטונומית.
בסופו של דבר, ההתמקדות הנוכחית של מובילאיי במתן מערכות חזקות וניתנות להרחבה ברמה 2+, כפי שמומחשת בשותפותה עם פולקסווגן, משקפת התפתחות פרגמטית לעבר אוטונומיה מלאה. יחד עם תחזיות חיוביות של אנליסטים ובסיס פיננסי איתן, מובילאיי אינה רק מתחרה, אלא המאתגרת המשמעותית ביותר לשאיפות הנהיגה האוטונומית של טסלה, ומציעה נתיב חלופי משכנע במרדף אחר עתיד ללא נהג.
 לונג

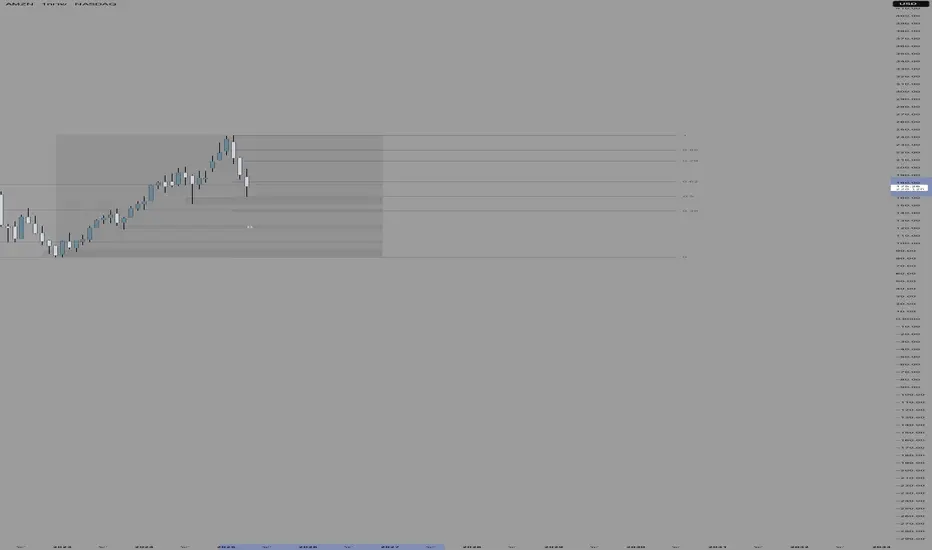
החברה שלוקחת סיכון "בטווח הקצר" למען הטווח הארוך.....עשיתי כבר פוסט על החברה המטורפת הזאת.
הפוסט הבא יהיה בהמשך לקודם , ככה שמציע למי שלא קרא את הפוסט הקודם לתת בו מבט ולחזור לפה.
בפן הטכני, בטווח הקצר יותר "סביר לי" תיקון מעלה שדרוש לשוק/מנייה.
אבל אני עדיין לא בטוח שסיימנו ויותר מזה אני משאיר כסף זמין לעוד קניות בכללי בשוק כי אני לאו דווקא מאמין שסיימנו עם הירידות/ דשדוש מתיש.
לעניינו....
אמזון נבדלת מחברות טכנולוגיה אחרות בכך שהיא לא מתמקדת ברווחים מיידיים, אלא משקיעה כמעט את כל הרווחים שלה בהרחבת תשתיות עתידיות, במיוחד בתחום הענן (AWS) וה-AI.
1. השקעות בתחום הענן וה-AI
אמזון צפויה להשקיע מעל 100 מיליארד דולר ב-2025, בעיקר בתחום תשתיות ה-AI של שירות הענן שלה, AWS. זו השקעה שמטרתה לשמור על המעמד המוביל של AWS בשוק הענן, שבו היא שולטת עם נתח שוק של כ-32%. השקעות אלו יסייעו לאמזון להישאר בשורה הראשונה בתחום ה-AI, שצפוי להיות מרכזי בעשור הקרוב.
2. הבדלים במודל העסקי
בניגוד לחברות כמו גוגל ומיקרוסופט, אמזון לא מחלקת דיבידנדים או מבצעת רכישות חוזרות של מניות, אלא ממנפת את כל הרווחים שלה להשקעות בעסקיה. כך, בעוד שחברות טכנולוגיה אחרות משקיעות רק 40-45% מהרווחים שלהן בהרחבת תשתיות, אמזון מוציאה מעל 70% מהכנסותיה על הון חוזר והשקעות ארוכות טווח.
3. שיפור ברווחיות במסחר האלקטרוני
בנוסף להשקעות בתחום הענן, אמזון משדרגת את הפעילות שלה גם בעסקי המסחר האלקטרוני. החברה ממשיכה לשפר את שולי הרווח שלה, עם שיפורים טכנולוגיים בלוגיסטיקה, אוטומציה והגדלת מערך המשלוחים. כל אלו צפויים להניב עלויות נמוכות יותר ולשפר את הרווחיות של הפעילות העסקית שלה.
4. הערכת שווי ועתיד החברה
אמזון לא רק בתחום הענן, היא גם שחקנית מרכזית בשוק המסחר האלקטרוני, עם רווחיות שמשתפרת משנה לשנה. ההשקעות הגדולות של החברה בתשתיות הענן וה-AI מצביעות על פוטנציאל צמיחה משמעותי בשנים הקרובות. למרות שהשקעותיה הגדולות מקטינות את הרווחים בטווח הקצר, בטווח הארוך יש לאמזון פוטנציאל להניב החזר גבוה על ההשקעה, מה שמוביל לצמיחה מואצת בתשואות בעתיד.
לסיכום,אני מאוד אוהב את החברה כמו שהבנתם...
אמזון מציעה מודל עסקי של צמיחה ארוכת טווח, שמתמקד בהשקעות בתשתיות שיכולות להניב תשואות גבוהות בשנים הקרובות, במיוחד בתחום הענן וה-AI....
כמובן שכל האמור אינו המלצה לפעולה והכל דעתי האישית בלבד!
לונג 
 לונג

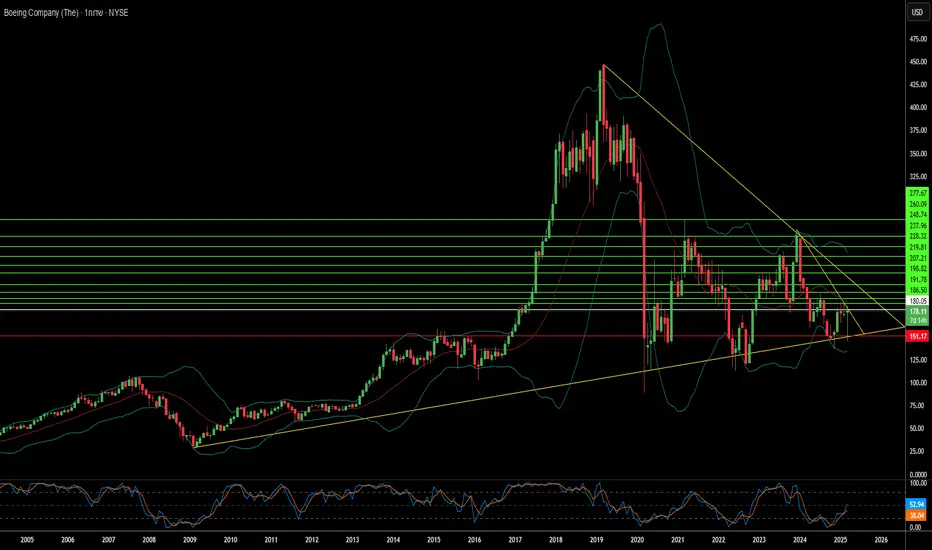
מה שולט בשמים עכשיו?בהחלטה פורצת דרך המעצבת מחדש את עתיד הלוחמה האווירית, בואינג הבטיחה את חוזה השליטה האווירית של הדור הבא (NGAD) של חיל האוויר האמריקאי, מה שהוביל ליצירת ה-F-47, מטוס קרב מדור שישי שעתיד להגדיר מחדש את העליונות האווירית. כלי טיס מתקדם זה, יורשו של ה-F-22 רפטור, מבטיח יכולות חסרות תקדים בחמקנות, מהירות, תמרון וכושר נשיאת מטען, ומסמן קפיצת דרך משמעותית בטכנולוגיית התעופה.
ה-F-47 לא תוכנן כפלטפורמה בודדת אלא כליבה של "משפחת מערכות" משולבת, הפועלת בתיאום עם מטוסי כנף אוטונומיים הידועים ככלי טיס קרביים שיתופיים (CCAs) כדי להפעיל כוח ולשפר את יעילות המשימה בסביבות מאותגרות.
פיתוח ה-F-47 מהווה תגובה ישירה לשינויים בנוף האיומים הגלובלי, במיוחד להתקדמות שהושגה על ידי יריבים כמו סין ורוסיה. המטוס תוכנן עם דגש על טווח מורחב וחמקנות עדיפה, והותאם במיוחד לפעול ביעילות באזורים עתירי איומים, כמו האינדו-פסיפי. שנים של ניסויי טיסה ניסיוניים חשאיים אימתו טכנולוגיות מפתח, מה שמאפשר לוח זמנים מואץ פוטנציאלי לפריסת ה-F-47. מטוס הקרב מהדור הבא צפוי לעלות על קודמיו בתחומים קריטיים, ולהציע קיימות משופרת, יכולת תמיכה וטביעת רגל תפעולית מופחתת, וכל זאת במחיר נמוך יותר מה-F-22.
הכינוי "F-47" עצמו נושא משקל היסטורי וסמלי, מכבד את מורשת ה-P-47 ת'אנדרבולט (Thunderbolt) מתקופת מלחמת העולם השנייה ומציין את שנת הייסוד של חיל האוויר האמריקאי. יתר על כן, הוא מכיר בתפקיד המרכזי של הנשיא ה-47 בתמיכה בפיתוחו. אלמנטים עיצוביים הנצפים בהדמיות מוקדמות מרמזים על קשר עם מטוסים ניסיוניים של בואינג, מה שמרמז על שילוב של קונספטים מוכחים וחדשנות פורצת דרך. עם התקדמות תוכנית ה-F-47, היא מייצגת לא רק השקעה אסטרטגית בביטחון לאומי אלא גם עדות לתושייה האמריקאית בשמירה על שליטתה הדומיננטיות בשמיים.  לונג

CCL📌 טיקר: CCL
📊 שווי שוק: 27B
📉 אחוז שורטיסטים: 6%
🔍 על החברה
קרניבל קורפ היא אחת מחברות הקרוזים הגדולות בעולם. החברה מפעילה ספינות שייט תחת מספר מותגים מובילים, כולל Carnival Cruise Line, Holland America Line, Princess Cruises ו-Seabourn בצפון אמריקה ואוסטרליה.
באירופה ואסיה, היא פועלת באמצעות AIDA, Costa, Cunard ו-P&O Cruises (בריטניה).
בנוסף, יש לחברה מגזרי פעילות נוספים כמו נמלים פרטיים, איים ייעודיים ומערך לוגיסטי לתמיכה בשייט.
📍 החברה נוסדה בשנת 1972 וממוקמת במיאמי, פלורידה.
🔥 נתונים כספיים – דוח רבעוני Q4/24
📈 הכנסות: עלייה של 10%
⚙ הוצאות תפעול: התייעלות משמעותית – עלייה של פחות מ-3% בלבד!
💰 רווח נקי: מעבר מהפסד של 48 מיליון דולר לרווח של 303 מיליון דולר
📊 דוח שנתי – צמיחה בשלוש השנים האחרונות
💵 הכנסות:
🔹 2022: $12.19B
🔹 2023: $21.59B
🔹 2024: $25.02B (הכנסות שיא!)
⚙ הוצאות תפעול:
🔹 2022: $16.55B
🔹 2023: $19.64B
🔹 2024: $21.45B (התייעלות של 5% בהשוואה לשנה הקודמת!)
💰 רווח/הפסד נקי:
🔻 2022: הפסד של 6.09B-
🔻 2023: הפסד מצומצם של 74M-
🟢 2024: מעבר לרווח של 1.9B!
🔎 מסקנות ועסקה אפשרית
🚀 החברה מציגה צמיחה מרשימה, שיפור ברווחיות והתייעלות בהוצאות – סימנים חיוביים להמשך מגמת הצמיחה.
✅ תוכנית לעסקה: מבחינתי, אכנס לאחר פריצה של הגבוה היומי הקודם.
📌 סטופ: כל אחד לפי ניהול הסיכונים האישי שלו.
🎯 עד לשיא, פוטנציאל עסקה ביחס של 1:10
⚠ האמור אינו מהווה המלצה לפעולה, אלא תוכן לימודי בלבד!
שיהיה שבוע מוצלח לכולם! 💪🚀  לונג

האם סודות המחר יישארו בטוחים?העולם הפיננסי נמצא בצומת דרכים קריטי כאשר ההתקדמות המהירה של המחשוב הקוונטי מטילה צל על שיטות ההצפנה הנוכחיות. במשך עשרות שנים, אבטחת נתונים פיננסיים רגישים הסתמכה על הקושי החישובי של בעיות מתמטיות כמו פירוק לגורמים של מספרים שלמים ולוגריתמים דיסקרטיים, אבני היסוד של הצפנת RSA ו-ECC . עם זאת, מחשבים קוונטיים, הממנפים את עקרונות מכניקת הקוונטים, מחזיקים בפוטנציאל לפתור בעיות אלה במהירות רבה יותר באופן אקספוננציאלי, מה שהופך את תקני ההצפנה הנוכחיים לפגיעים . איום מתקרב זה מחייב מעבר יזום לקריפטוגרפיה פוסט-קוונטית (PQC), דור חדש של אלגוריתמי הצפנה שנועדו לעמוד בפני התקפות הן ממחשבים קלאסיים והן ממחשבים קוונטיים .
בהכרה בצורך הדחוף הזה, גופי סטנדרטיזציה גלובליים כמו NIST פעלו באופן פעיל לזיהוי ותקינה של אלגוריתמים עמידים בפני קוונטים . מאמציהם כבר הביאו לתקינה של מספר שיטות PQC מבטיחות, כולל קריפטוגרפיה מבוססת סריגים (כמו CRYSTALS-Kyber ו-CRYSTALS-Dilithium) וקריפטוגרפיה מבוססת קודים (כמו HQC) . אלגוריתמים אלה מסתמכים על בעיות מתמטיות שונות שמאמינים כי הן קשות למחשבים קוונטיים, כגון מציאת הווקטור הקצר ביותר בסריג או פענוח קודים ליניאריים כלליים . תעשיית הפיננסים, יעד מרכזי להתקפות "קצור עכשיו, פצח אחר כך" שבהן נתונים מוצפנים מאוחסנים לפענוח קוונטי עתידי, חייבת לתת עדיפות לאימוץ תקנים חדשים אלה כדי להגן על עסקאות פיננסיות רגישות, נתוני לקוחות ושלמות הרשומות הפיננסיות.
המעבר לעתיד בטוח מקוונטים דורש גישה אסטרטגית ויזומה. מוסדות פיננסיים צריכים לבצע הערכות סיכונים מקיפות, לפתח מפות דרכים ליישום בשלבים ולתת עדיפות לגמישות קריפטוגרפית – היכולת לעבור בצורה חלקה בין אלגוריתמי הצפנה שונים . אימוץ מוקדם לא רק מפחית את האיום הקוונטי המתקרב, אלא גם מבטיח עמידה בדרישות הרגולטוריות ויכול לספק יתרון תחרותי על ידי הדגמת מחויבות לאבטחה וחדשנות . כאשר מובילי טכנולוגיה כמו Cloudflare מתחילים לשלב קריפטוגרפיה פוסט-קוונטית בפלטפורמות שלהם, על המגזר הפיננסי ללכת בעקבותיו, ולאמץ את הנוף הקריפטוגרפי החדש כדי להגן על עתידו בעידן המוגדר על ידי יכולות קוונטיות . אימוץ קריפטוגרפיה פוסט-קוונטית הוא חיוני, שכן שימוש בשיטה מתמטית שונה בלבד אינו מבטיח הגנה מפני איומי מחשוב קוונטי.
 שורט

General Motorsחברת General Motors (GM) היא אחת מיצרניות הרכב המובילות בארה"ב, והיא נמצאת בתהליך שינוי מרשים. החברה שמה דגש חזק על רכבים חשמליים (EVs) ועל טכנולוגיות נהיגה אוטונומית, עם השקעה משמעותית בפלטפורמת הסוללות Ultium ותוכנית להפוך לכל-חשמלית עד 2035.
במקביל, GM ממקדת את פעילותה ברכבים רווחיים כמו משאיות ו-SUVs, מה ששיפר את היציבות הפיננסית שלה לאחרונה.
למה שווה לשקול את המניה עכשיו?
צמיחה ב-EVs: השוק החשמלי צומח במהירות, והתמריצים הממשלתיים תומכים באסטרטגיה של GM.
חדשנות: השקעות בטכנולוגיות כמו Super Cruise ו-Cruise Automation עשויות לתת לה יתרון תחרותי.
רווחיות: ההתמקדות בסגמנטים חזקים מחזקת את המאזן שלה.
עם זאת, יש סיכונים – תחרות עזה ומחסור ברכיבים עלולים להוות אתגר.
אבל אם אתם מאמינים ש-GM תצליח לממש את התוכניות שלה, והמניה נסחרת כרגע מתחת לערכה האמיתי,
זה יכול להיות תזמון מעניין לכניסה.
שיתוף הפעולה עם NVIDIA – צעד גדול לעתיד האוטונומי
לאחרונה, GM + NVDA הכריזו על שותפות מבטיחה בתחום הרכבים האוטונומיים – מהלך שיכול לשנות את כללי המשחק. השילוב הזה מביא יחד את החוזקות של שתי החברות:
ג'נרל עם ניסיון עשיר בייצור רכבים ומומחיות בתעשייה המסורתית.
נוידיה עם הובלה עולמית ב-AI ובמחשוב, עם פתרונות כמו מעבדי GPU מתקדמים שחיוניים לנהיגה עצמאית.
הסינרגיה הזו יכולה להאיץ את הפיתוח של טכנולוגיות נהיגה אוטונומית, תחום שדורש גם חומרה חזקה (חיישנים, מעבדים) וגם תוכנה חכמה (AI לזיהוי סביבה וקבלת החלטות). אני רואה פה פוטנציאל לפריצת דרך, במיוחד כשחושבים על היכולות של NVIDIA ב-Drive AGX ועל הפרויקט של GM ב-Cruise.
מה עדיין לא ברור?
המידע כרגע מוגבל – לא ידוע לי על היקף השותפות (פרויקט ספציפי או שיתוף רחב), ציר הזמן, או התקדמות עדכנית. אני מתכוון לעקוב אחרי הודעות רשמיות של החברות ואולי לבדוק דוחות פיננסיים של NVDA לפרטים נוספים.
המחשבות שלי
התחום האוטונומי תחרותי מאוד – יש שחקנים כמו Tesla ו-Waymo שרצים קדימה.
עם זאת, השילוב של GM ו-NVIDIA נראה לי כמו מהלך חכם שיכול לבדל אותם,
אם הם יצליחו לתרגם את היתרונות שלהם לתוצאות מהירות.
זה מוסיף עוד נדבך לאטרקטיביות של GM כהשקעה.
בשורה התחתונה
ג'נרל מראה סימנים של התאוששות וחדשנות (גם בטכני גם פונדמנטלי), עם דגש על EVs ושותפות מבטיחה עם NVIDIA שיכולה להוביל אותה קדימה בתחום האוטונומי.
אם אתם מחפשים מניה עם פוטנציאל צמיחה במחיר סביר, שווה לשים עין
בהצלחה - גיא .  לונג

 לונג