האם ענק אבטחת הסייבר הבא מסתתר לנו מול העיניים?
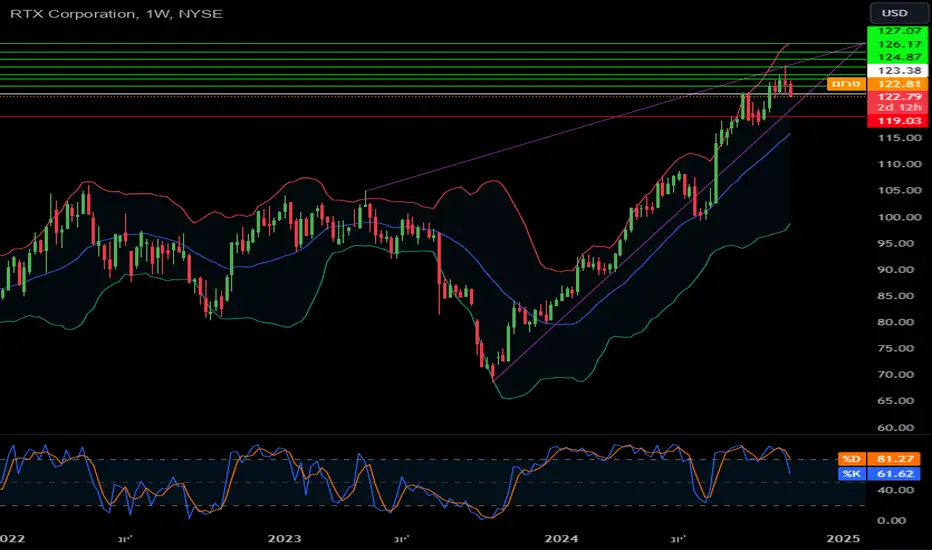
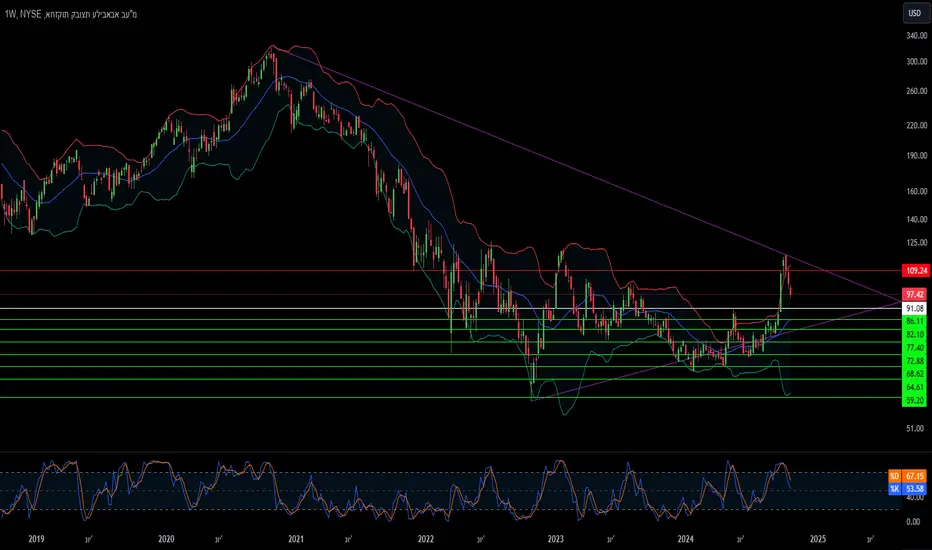
בתקופה שבה רוב חברות הטכנולוגיה מנווטות בשווקים סוערים, ביצועי הרבעון השלישי יוצאי הדופן של Fortinet מספרים סיפור שחורג מעבר למספרים גרידא. עם זינוק בהכנסות של 13% ל-1.51 מיליארד דולר והכנסות משירותים שעלו ב-19.1% ל-1.03 מיליארד דולר, החברה לא רק צומחת - היא מגדירה מחדש את גבולות האפשר בנוף אבטחת הסייבר. אך האינטריגה האמיתית טמונה בתחיית העסק של חומות האש שלה, שחזר לצמיחה חיובית לאחר מספר רבעונים של ירידה, מה שמרמז על שליטה אסטרטגית שמעטות החברות השיגו במגזר זה.
ההתלכדות של שלושה גורמים קריטיים מכינה את הבמה למה שעשויה להיות תקופה מכוננת במסע של Fortinet. ראשית, ההגעה הקרובה של מחזור החידוש הגדול ביותר של חומות אש בתולדות החברה, שצפוי להגיע לשיאו ב-2026, יוצרת הזדמנות שוק נדירה. שנית, ההתרחבות האגרסיבית של החברה לתחום הבינה המלאכותית הגנרטיבית, שכעת משתרעת על פני שבעה מוצרים שונים, ממקמת אותה בחזית החדשנות הטכנולוגית. שלישית, משקיעים מוסדיים שמים לב, כאשר Los Angeles Capital Management LLC מגדילה את אחזקותיה ב-3,155.6% - הבעת אמון שאומרת הכל על עתיד החברה.
מה שהופך את הנרטיב הזה למרתק במיוחד היא היכולת של Fortinet לפעול במספר חזיתות במקביל. בעוד רוב החברות מתקשות לשמור על צמיחה בעסקי הליבה שלהן תוך כדי חדשנות לעתיד, Fortinet הצליחה לעשות את שניהם. ה-CFO של החברה, קית' ג'נסן, מציין שמחזור החידוש הקרוב ישפיע באופן ייחודי על חומות אש בטווח הביניים - סטייה מהדפוסים ההיסטוריים שהתמקדו בדרך כלל במוצרי כניסה. מיצוב אסטרטגי זה, בשילוב עם החדשנות מונעת-הבינה המלאכותית והיסודות הפיננסיים החזקים של החברה, מרמז ש-Fortinet לא רק משתתפת באבולוציה של שוק אבטחת הסייבר - היא מעצבת אותה באופן פעיל.
השאלה אינה אם Fortinet תמשיך לצמוח, אלא עד כמה רחוק תתפשט השפעתה בנוף אבטחת הסייבר. ככל שאיומי סייבר הופכים מתוחכמים יותר והטרנספורמציה הדיגיטלית מאיצה בכל התעשיות, חברות שיכולות לשלב בהצלחה רשתות ואבטחה תוך ניצול יכולות בינה מלאכותית מתקדמות צפויות להפוך למובילות המחר. המסלול הנוכחי של Fortinet מרמז שהיא לא רק מתכוננת לעתיד הזה - היא כבר שם, מחכה שהשוק ידביק את הפער.  לונג

ZILLOW - לקראת הורדות ריבית - למעקב רקע כללי
חברת זילו (Zillow Group, Inc.) היא חברת טכנולוגיה הממוקדת בתחום הנדל"ן, שמטרתה לשנות ולהפוך את התהליך של קניית, מכירת, השכרת ומימון בתים לקל ונוח יותר. זילו מציעה פלטפורמות דיגיטליות ושירותים מותאמים אישית דרך אתר האינטרנט שלה ואפליקציות, ומספקת פתרונות של קנייה, מכירה, השכרה ומימון בתים בצורה קלה ונגישה.
מותגים ושירותים
זילו פועלת באמצעות מספר מותגים הכוללים את Zillow, Trulia, StreetEasy, HotPads, Out East ו-Zillow Rentals. החברה מציעה גם שירותים נלווים כמו Zillow Home Loans למימון רכישת בתים, Zillow Closing Services לשירותי סגירה של עסקאות נדל"ן ועוד. בנוסף, החברה מספקת פתרונות טכנולוגיים לתעשיית הנדל"ן דרך מותגים כמו Mortech, dotloop, Bridge Interactive, New Home Feed ו-ShowingTime.
המודל העסקי של זילו מבוסס על מספר מקורות הכנסה עיקריים:
1. פרסום ומנויים לסוכנים ובעלי בתים:
- זילו מאפשרת לסוכני נדל"ן ולבעלי בתים לפרסם את הנכסים שלהם באתר ובאפליקציות שלה. סוכנים יכולים לרכוש מנויים ל-Zillow Premier Agent כדי להגדיל את החשיפה שלהם למשתמשים.
2. השכרות:
- זילו מציעה פלטפורמות להשכרת נכסים, כולל חיפוש, הזמנת סיורים, בקשות להשכרה, חתימת חוזים אלקטרוניים ותשלומי שכר דירה. החברה גובה עמלות פרסום ודמי שירות על מודעות להשכרה ושירותים נוספים.
3. שירותי משכנתאות ומימון:
- Zillow Home Loans מספקת פתרונות מימון למשכנתאות, כולל אישור מראש והלוואות לרכישת בתים. החברה מרוויחה מעמלות על הלוואות אלה.
4. **שירותי סגירת עסקה**:
- Zillow Closing Services מספקת שירותי סגירה וטרנזקציות ללקוחות הקונים או מוכרים בתים. שירותים אלה כוללים ביטוח טייטל ושירותי נוטריון.
5. פתרונות טכנולוגיים לתעשיית הנדל"ן:
- זילו מציעה מגוון פתרונות טכנולוגיים כמו dotloop (ניהול מסמכים אלקטרוניים), ShowingTime (ניהול סיורים) ו-Mortech (שירותי מימון), אשר מספקים כלים לסוכני נדל"ן ולחברות בתחום הנדל"ן לשפר את הפעילות העסקית שלהם.
ביצועים פיננסיים
במכתב למשקיעים לרבעון הראשון של שנת 2024, ציינו בזילו כי ההכנסות לרבעון זה הגיעו ל-529 מיליון דולר, גידול של 13% בהשוואה לשנה שעברה. תחום ההשכרות הראה ביצועים מרשימים עם הכנסות של 97 מיליון דולר, עלייה של 31% משנה לשנה. בתחום המשכנתאות, ההכנסות עלו ב-19% ל-31 מיליון דולר, עם גידול של 130% בנפח ההלוואות לרכישת בתים.
אסטרטגיית צמיחה
מאז 2022, זילו פועלת על מנת לבנות חוויית טרנזקציה משולבת ולבדוק אותה בשווקים שונים. החברה מצפה להגדיל את נתח השוק שלה משיעור של 3% ל-6% עד סוף 2025. כחלק מהאסטרטגיה, החברה מרחיבה את מוצרי הסיורים שלה ומגדילה את ההשקעה בשווקים מורחבים.
תחרות ויתרונות
זילו מציגה יתרון תחרותי משמעותי בזכות הפתרונות הטכנולוגיים המתקדמים שלה, קהל המשתמשים הרחב שלה, ושיתוף הפעולה עם הסוכנים המובילים בשוק הנדל"ן. החברה מתמקדת בפיתוח מוצרים חדשניים ובמתן חוויות משתמש יוצאות דופן, מה שמאפשר לה לשמור על עמדת יתרון בשוק.
תחום ההשכרות
תחום ההשכרות מהווה חלק חשוב מהכנסות זילו, והחברה ממשיכה להשקיע ולצמוח בתחום זה. בזילו מציעים פתרון מקיף להשכרות, הכולל חיפוש, הזמנת סיורים, בקשות להשכרה, חתימת חוזים אלקטרוניים ותשלומי שכר דירה. החברה מעריכה כי יש לה פוטנציאל לגידול משמעותי בתחום זה ומכוונת להכנסות שנתיות של מעל מיליארד דולר.
נתונים מעניינים
- שוק ההשכרות המפוצל: מספר המובילים בתחום ההשכרות גדול פי שלוש ממספר המובילים בתחום מכירת בתים. נכון לשנת 2023, מתוך 48 מיליון יחידות דיור להשכרה, ישנן 17 מיליון יחידות פנויות【11†source】.
- ריכוז הנתונים: נכון לסוף 2023, כ-50% מכלל המודעות להשכרה בארה"ב מופיעות בזילו, עם פוטנציאל להגדלת נתח שוק משמעותי בתחום ההשכרות multifamily אשר מהוות רק 35% מכלל המודעות למולטי-פמילי כיום
- הכנסות מפורטפוליו השכרות: מאז 2015, תחום ההשכרות בזילו צמח בקצב שנתי מרשים של 42%, עם פוטנציאל הכנסות של מעל מיליארד דולר בתחום זה
לקראת המחצית השנייה של 2024, יש ציפיות להורדת ריבית בארה"ב. הורדת ריבית עשויה להשפיע באופן חיובי על זילו בכמה דרכים מרכזיות:
1. הגדלת הפעילות בשוק הנדל"ן:
- ריבית נמוכה יותר עשויה לעודד יותר אנשים לקחת משכנתאות ולרכוש בתים, מה שיכול להגדיל את הפעילות באתרי זילו ולתרום לעלייה בהכנסות ממודעות ומנויים לסוכני נדל"ן.
2. הגדלת הביקוש להלוואות משכנתא:
- יZillow Home Loans יכולה ליהנות מעלייה בביקוש להלוואות משכנתא עם ריבית נמוכה יותר. יותר לקוחות יפנו לשירותי המימון של זילו, מה שיוביל לעלייה בהכנסות ממימון.
3. עלייה בפעילות ההשכרות:
- ריבית נמוכה עשויה לעודד השקעה בנכסי נדל"ן להשכרה, מה שיגדיל את מספר הנכסים המופיעים באתרי ההשכרות של זילו ויגדיל את ההכנסות משירותי ההשכרות.
4. הפחתת עלויות מימון לחברה:
- זילו עצמה עשויה ליהנות מהורדת ריבית דרך הפחתת עלויות המימון שלה להרחבת פעילותה והשקעה בפיתוח טכנולוגי ושירותים נוספים.
מבחינה טכנית, לאחר הודעת הפד מניה קפצה חזק בכ13% וכרגע מתבססת מעל ממוצע 200. הווליום נקודת האכילס כאן וחזר להיות ממוצע ומטה. אך אצלי נכנסת למעקב.
לסיכום, זילו ממשיכה להוביל את שוק הנדל"ן הדיגיטלי בארצות הברית עם מגוון פתרונות טכנולוגיים ושירותים מותאמים אישית. החברה מציגה צמיחה מתמשכת בתחומים השונים וממשיכה להשקיע בפיתוחים חדשניים ובשיתופי פעולה אסטרטגיים עם סוכני הנדל"ן המובילים. עם היתרונות התחרותיים והאסטרטגיה הממוקדת שלה, זילו ממוצבת היטב להמשך צמיחה והצלחה בשוק הנדל"ן הדיגיטלי, במיוחד לאור הציפיות להורדת ריבית במחצית השנייה של 2024. הורדת הריבית יכולה להוות מנוף לצמיחה נוספת של החברה ולהגברת הפעילות בשוק הנדל"ן וההשכרות.  לונג

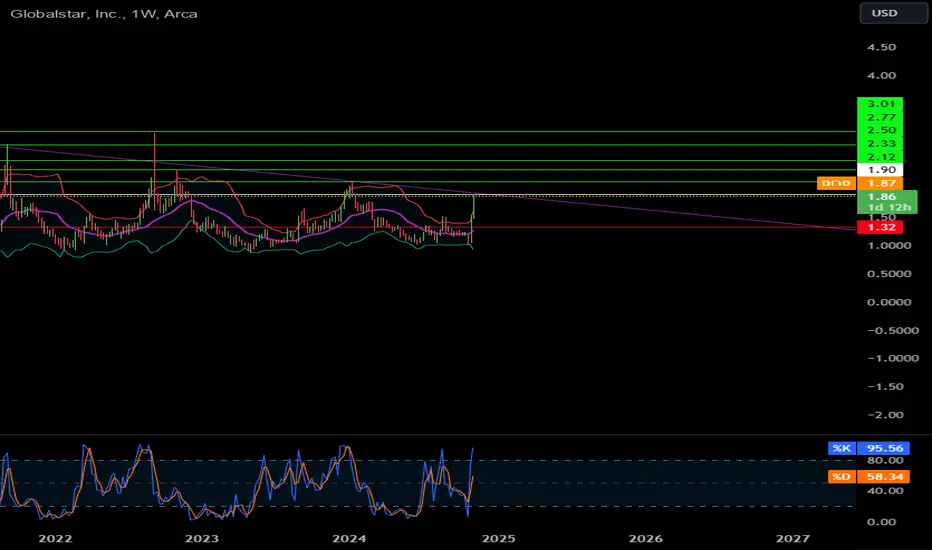
האם עסקת הלוויין של אפל בשווי 1.5 מיליארד דולר היא העתיד?בעולם התקשורת הלוויינית המתפתח במהירות, נוצרה שותפות טרנספורמטיבית בין ענקית הטכנולוגיה אפל לבין מפעילת הלוויינים גלובלסטאר. הסכם היסטורי זה בסך 1.5 מיליארד דולר עשוי לעצב מחדש את הדרך בה אנו מתחברים באזורים מרוחקים ומנותקים, ומעורר שאלות לגבי עתיד הקישוריות הגלובלית.
ליבת העסקה היא מחויבותה של גלובלסטאר לפתח ולהפעיל רשת שירותי לוויין ניידים (MSS) מתקדמת. הנתמכת על ידי תשלום מראש של תשתית משמעותי של אפל בסך עד 1.1 מיליארד דולר והשקעה של 400 מיליון דולר במניות, גלובלסטאר עומדת לשפר את המהימנות והכיסוי של תקשורת לוויינית חירום עבור משתמשי אייפון ברחבי העולם. ברית אסטרטגית זו אינה רק מדגימה את חזון לטווח הרחוק של אפל עבור קישוריות מבוססת לוויין, אלא גם מציבה את גלובלסטאר כשחקן דומיננטי בתעשייה הצפויה לחזות בגידול בפעילות בעשור הקרוב.
בעוד תעשיית התקשורת הלוויינית מתכוננת לשגר כ-50,000 לוויינים למסלול נמוך של כדור הארץ, שותפות גלובלסטאר-אפל בולטת כמשנה משחק. על ידי הקצאת עד 85% מקיבולת הרשת שלה לאפל, גלובלסטאר מחזקת את תפקידה כספקית תשתית קריטית, ומספקת מענה לביקוש הגובר לקישוריות חלקה באזורים מרוחקים ומנותקים. מהלך זה, בשילוב עם תוכניותיה של גלובלסטאר להרחיב את קבוצת הלוויינים ותשתית הקרקע שלה, מצביע על עתיד שבו שירותים מבוססי לוויין יהפכו יותר ויותר משולבים בחיי היומיום שלנו.
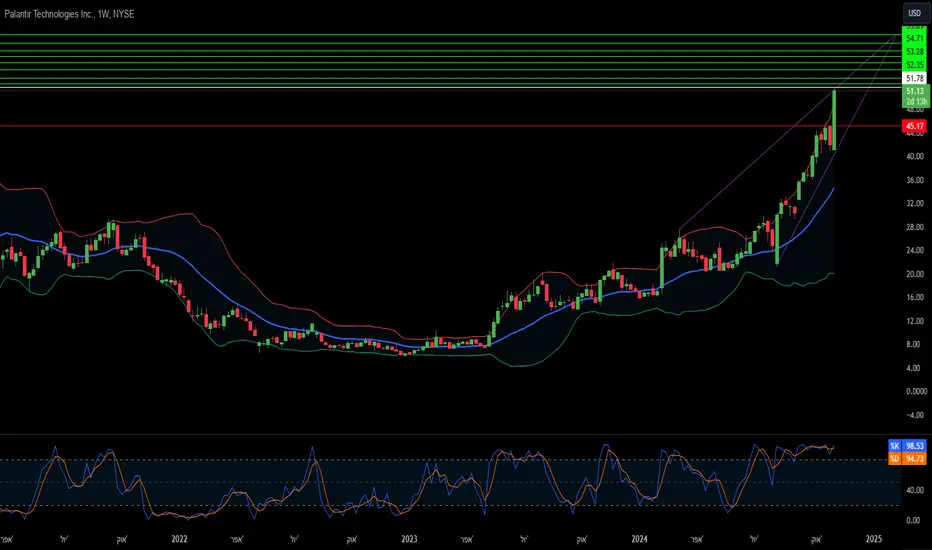
ההשלכות הכספיות של עסקה זו הן גם משכנעות. גלובלסטאר צופה כי ההכנסות השנתיות שלה יכפילו יותר מכפליים בשנה שלאחר השקת שירותי הלוויין המורחבים, מה שמציין שיפור משמעותי בביצועיה הכספיים האחרונים. יתר על כן, יכולתה של החברה לפדות את השטרות הבכירים הבלתי פדויים שלה ולהבטיח התאמות נוחות להסכם המימון שלה מדגישה את אופייה הטרנספורמטיבי של שותפות זו, וממקמת את גלובלסטאר לצמיחה ויציבות לטווח ארוך בנוף התקשורת הלוויינית המתפתח. האם כדור בדולח באמת יכול לחזות את עתיד הטכנולוגיה?בעידן שבו בינה מלאכותית מבטיחה לעצב מחדש את הנוף הטכנולוגי, פלאנטיר טכנולוגיות צצה כעדות לכוחה של חזון לטווח ארוך המפגש עם ההזדמנויות הנוכחיות. הביצועים המרשימים של החברה ברבעון השלישי, המתאפיינים בעלייה של 30% בהכנסות ל-725.5 מיליון דולר והכפלת הרווח הנקי, אינם רק ניצחון פיננסי - הם אימות לשני עשורים של השקעה בשכלול אמנות ניתוח הנתונים, בעוד אחרים עדיין נאבקים עם יסודותיה.
מה שמבדיל את המסלול הזה הוא היכולת הייחודית של פלאנטיר לגשר בין שני עולמות לכאורה נפרדים. מצד אחד, המומחיות העמוקה שלה בחוזי ממשלה והגנה, כפי שהוכח על ידי צמיחה של 40% במכירות הממשלה האמריקאית ל-320 מיליון דולר, מדגימה יכולת ללא תחרות בטיפול בנתונים רגישים ומשימתיים קריטיים. מצד שני, הצמיחה המטאורית של החטיבה המסחרית שלה, במיוחד בשוק האמריקאי עם עלייה של 54% בהכנסות, חושפת ארגון שהצליח לתרגם טכנולוגיה מורכבת ברמת ממשלה לפתרונות עסקיים מעשיים.
עם זאת, המיקום האסטרטגי של החברה מספר סיפור מרתק יותר מעבר למספרים. בעוד מתחרים נאבקים להסתגל למהפכת הבינה המלאכותית, פלטפורמת הבינה המלאכותית של פלאנטיר (AIP) מייצגת את שיא השנים של הבנת הניואנסים של אינטגרציית נתונים ואבטחה. בסיס זה, בשילוב עם גישות חדשניות כמו "מחנות האימון" המעשיים שלהם, בהם לקוחות עובדים ישירות עם מהנדסי פלאנטיר, מציע שאולי החברה שנקראת על שם כדורי הראייה של טולקין אכן פיתחה יכולת לחזות את עתיד הטכנולוגיה הארגונית. האם זה הסוף לרומן הטכנולוגי של באפט?שותפות הבלתי מעורערת של וורן באפט עם אפל נראית כאילו מגיעה לצומת דרכים קריטית, ומשאירה את צופי השוק עם יותר שאלות מתשובות. במשך שנים, באפט ובּרקשייר האתוויי אימצו את אפל בחום, כאשר באפט אף כינה אותה "העסקה הטובה ביותר בכל הזמנים". עם זאת, ההחלטה האחרונה של ברקשייר לצמצם את אחזקתה ב-67% המדהימים, הדינמיקה משתנה. בעוד שההצהרות הראשוניות ייחסו את המכירות לתכנון מס, היקף המכירה מרמז על אסטרטגיה עמוקה יותר. זה מעלה את השאלה: האם מדובר באיזון מחדש מחושב של תיק ההשקעות או בתחילתו של שינוי עמוק יותר בפילוסופיית ההשקעות של באפט?
הזמן של מכירות אלה אינו מקרי. אפל עומדת כעת בפני כמה מכשולים, החל מתחזיות צמיחה איטיות יותר בשוק הסמארטפונים התחרותי ועד לבדיקה רגולטורית הולכת וגוברת בארה"ב ובאירופה. המהלך של הקונגלומרט מתאים לחולשות הפוטנציאליות של אפל, מה שמרמז שברקשייר אינה חסינה מהדאגות הרחבות יותר של התעשייה, כמו התחרות בסין והאתגרים בתחום הבינה המלאכותית - תחום שבו נראה שאפל מפגרת.
מעניין לציין כי כמה מומחים משערים כי מותו של צ'ארלי מנגר עשוי להשפיע על ההחלטה של באפט. מנגר, שתמך באפל באופן היסטורי, מילא תפקיד מרכזי בהשקעות הטכנולוגיות של ברקשייר, מאזן את הגישה הזהירה יותר של באפט לטכנולוגיה. כעת, המהלך של ברקשייר עשוי לסמן חזרה אסטרטגית לערכיה היסודיים, המעדיפים יציבות על פני הזרמים הבלתי צפויים של הטכנולוגיה.
בעוד ברקשייר האתוויי מתמרנת דרך התאמות אלה, אפל נותרה אחזקת המניות הגדולה ביותר שלה, מרמזת שבאפט לא הפנה לחלוטין את גבו לענקית הטכנולוגיה. אך עם מאזן מזומנים שיא ותשומת לב לניצול הזדמנויות חדשות, הצעדים הבאים של ברקשייר עשויים להגדיר מחדש לא רק את תיק ההשקעות שלה, אלא אולי גם מגמות השקעה רחבות יותר בשנים הבאות.  שורט

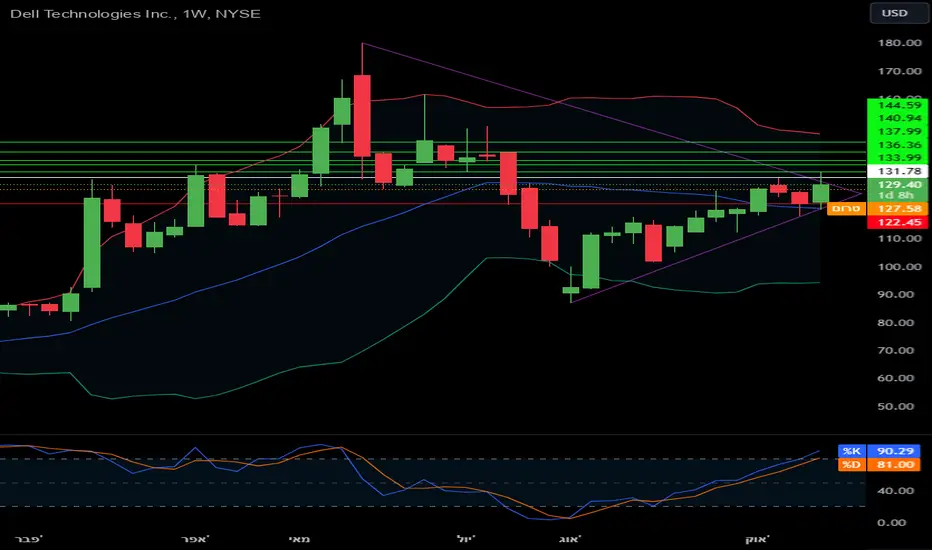
האם ענקית טכנולוגיה יכולה להגדיר מחדש את עתיד המחשוב הארגוני?בעידן שבו חברות טכנולוגיה עולות ונופלות במהירות מדהימה, Dell Technologies ביצעה מהפך מדהים המאתגר את החוכמה המקובלת לגבי חברות טכנולוגיה מדור קודם. המיצוב האסטרטגי של החברה בשוק הענן ההיברידי, יחד עם שיבושי שוק שמשפיעים לאחרונה על מתחרים כמו Super Micro Computer, יצרו עבור Dell הזדמנות חסרת תקדים לעצב מחדש את נוף המחשוב הארגוני.
הביצוע המופתי של Dell של אסטרטגיית הענן ההיברידי שלה, במיוחד באמצעות השותפות פורצת הדרך שלה עם Nutanix, מדגים את כוחה של אבולוציה אסטרטגית. השילוב של אחסון בהגדרת תוכנה של PowerFlex וההחדרה של מכשיר ה-XC Plus מייצגים יותר מסתם חידושים במוצר - הם מדגימים הבנה מעמיקה יותר כיצד צרכי המחשוב הארגוניים משתנים מהותית. השינוי הזה בולט במיוחד באזורים כמו ערב הסעודית, שם נוכחותה של דל במשך שני עשורים התפתחה לזרז להתקדמות טכנולוגית ולטרנספורמציה דיגיטלית.
השווקים הפיננסיים החלו לזהות את הדינמיקה המשתנה הזו, כפי שמתבטאת בצמיחה המרשימה של Dell של 38% משנה לשנה בהכנסות מפתרונות תשתית. עם זאת, המשמעות האמיתית אינה טמונה במספרים בלבד, אלא במה שהם מייצגים: חברת חומרה מסורתית המצליחה לעמוד בדרישות המורכבות של עידן הבינה המלאכותית תוך שמירה על חוזקות הליבה שלה בתחום המחשוב הארגוני. עבור משקיעים ומשקיפים בתעשייה כאחד, המסע של Dell מציג מקרה בוחן משכנע כיצד ענקיות טכנולוגיה מבוססות יכולות לא רק לשרוד אלא לשגשג בעידן של שינויים טכנולוגיים מהירים.  לונג

C

ROKUמניית ROKU
הלילה מדווחת.
אני מחזיק את ROKU ממש לאחרונה, יש כאן הזדמנות נהדרת לנצח את הדוח שיצא הערב ככל הנראה לטובה, כמובן שקיימת האפשרות שהדוח לא יהיה בשיאו, אך עד כה הוכיחה את עצמה בדוחות העבר שלה.
ROKU - חלוצת הסטרימינג
מידע על החברה למי שלא מכיר:
רוקו מחברים משתמשים לתוכן שהם אוהבים, מאפשרים לבעלי אתרים של תוכן לבנות קהלים גדולים ולהרוויח מהם רווחים, ומספקים למפרסמים יכולות ייחודיות למשוך צרכנים.
החברה מספקת דגמי Roku TV™, נגני סטרימינג של Roku ומכשירי שמע הקשורים לטלוויזיה זמינים במדינות שונות ברחבי העולם באמצעות מכירה קמעונאית ישירה ו/או הסדרי רישוי עם מותגי OEM של טלוויזיה. טלוויזיות ממותגות Roku ומוצרי Roku Smart Home נמכרים אך ורק בארצות הברית.
החברה נמצאת בסן חוזה, קליפורניה, ארה"ב.
מבחינה טכנית - לי היא נראית מצוינת לתחילתו של MOVE אופציונלי יפייפה מעלה, כמובן שאני לוקח בסיכון שיקרה בדיוק ההפך הגמור ומנהל את הסיכונים בהתאם.
יש איזורי מחיר שחייבים להיסגר בUP SIDE ואני מכוון את היעדים של לקיחת הרווחים בכיוון הזה,
מאחל לכולכם הצלחה רבה בהשקעות ובמסחר שלכם, אני כאן לעזור ולסייע.
המשך שבוע מקסים - גיא.
 לונג

 לונג

 לונג

שורט טסלה?חברים שלי היקרים
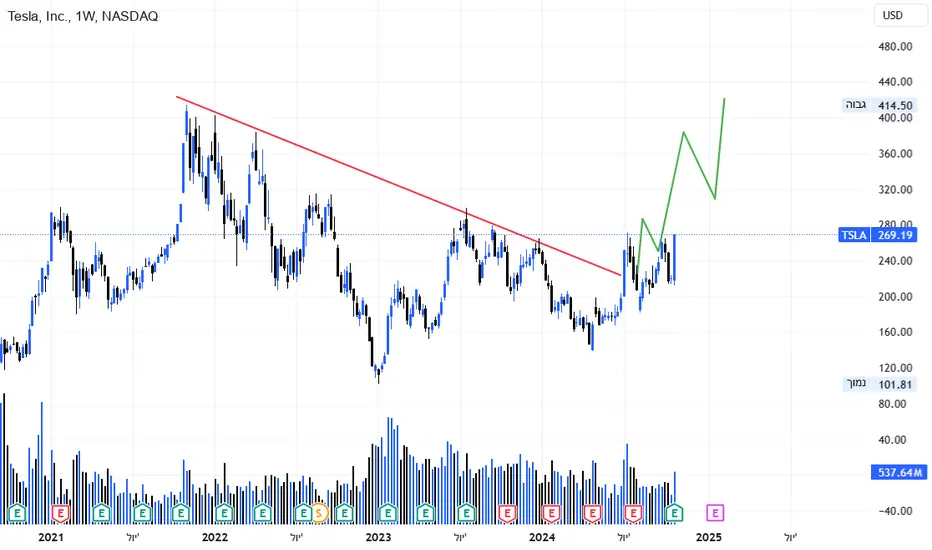
יש לנו כאן הסתכלות רחבה על הגרף של טסלה, שהגיעה לנו לרמת התנגדות חזקה מאוד!
מצרף לכם ניתוח הדוח הכספי של טסלה כדי קצת להבין מה קורה.
סיכום דוח כספי – טסלה 🤖
רבעון Q3 2024 לעומת רבעון Q3 2023🔥
הכנסות: עלייה של 8% בהכנסות בין הרבעונים.
רווח גולמי: עלייה של 20% ברווח הגולמי.
הכנסה תפעולית: עלייה של 54% בהכנסה התפעולית, עם שיפור מרווח תפעולי מ-7.6% ל-10.8%.
רווח נקי למניה: עלייה של 17% ברווח הנקי למניה מ-0.53 ל-0.62 דולר.
תזרים מזומנים חופשי: עלייה של 223% בתזרים המזומנים החופשי, מ-848 מיליון דולר ל-2,742 מיליון דולר!!!
סיכום תפעולי – Q3 2024 לעומת Q3 2023🚀
ייצור רכבי Model 3/Y: עלייה של 6% בייצור.
ייצור דגמים אחרים: עלייה של 91% בייצור דגמים נוספים.
סך ייצור רכבים: עלייה כוללת של 9% בייצור (מ-430,488 ל-469,796 רכבים).
מסירות רכבי Model 3/Y: עלייה של 5% במסירות הדגמים הללו.
מסירות דגמים אחרים: עלייה של 43% במסירות לדגמים האחרים.
סך כל המסירות: עלייה של 6% בסך המסירות, מ-435,059 ל-462,890 רכבים.🏎️
תזרים מזומנים: עלייה ניכרת של 89% בתזרים המזומנים שמגיע מהפעילות התפעולית.
הדוח מצביע על המשך צמיחה של טסלה בהכנסות וברווחיות, ניתן לראות התייעלות במערך ההוצאות ושיפור במרווחי הרווח של החברה. טסלה ממשיכה לשפר את מבנה ההכנסות תוך הגדלה של תזרים המזומנים.
בפאן הטכני: המניה מגיבה בנר של כמעט 22% למעלה!!!🚀 המחיר הגיע לרמת התנגדות שהיא אזור ה270$~ הייתי רוצה לראות תיקון בצורה הרגילה שלו או בצורת דשדוש קל לפני שאני נכנס לעסקה.  שורט

מתי פשרה של 433.5 מיליון דולר יכולה להיות ניצחון לשני הצדדים?בנוף המורכב של תביעות משפטיות תאגידיות, הפשרה האחרונה של עליבאבא מציגה מקרה בוחן מרתק של אסטרטגיה עסקית מודרנית. בעוד שענקית המסחר האלקטרוני הסיני מסכימה לשלם 433.5 מיליון דולר כדי ליישב את טענות בעלי המניות, החלטה זו עשויה לייצג באופן פרדוקסלי תרחיש של win-win הן לחברה והן למשקיעים שלה. ההסדר, המדורג בין 50 התביעות הייצוגיות הגדולות ביותר לניירות ערך בהיסטוריה של ארה"ב, מעלה שאלות מסקרנות לגבי האיזון בין ממשל תאגידי והחלטות עסקיות אסטרטגיות.
מה שהופך את המקרה הזה למרתק במיוחד הוא המתמטיקה של ניהול סיכונים. כאשר נאלצה להתמודד עם נזק פוטנציאלי של 11.63 מיליארד דולר, החלטת עליבאבא ליישב את התביעה תמורת 433.5 מיליון דולר חושפת חישוב מתוחכם של סיכון מול תגמול. הסדר זה, המייצג פחות מ-4% מהנזק הפוטנציאלי המרבי, מדגים כיצד תאגידים מודרניים יכולים להפוך אתגרים משפטיים להזדמנויות אסטרטגיות לפתרון וחדשנות.
ההשלכות של הסדר זה נרחבות הרבה מעבר למאזן הפיננסי של עליבאבא. ככל ששוקי העולם בוחנים יותר ויותר את מעשיהם של ענקיות הטכנולוגיה, מקרה זה קובע תקדים לאופן שבו תאגידים בינלאומיים עשויים לנווט בצומת המורכב של תקנות אנטי-תחרותיות, זכויות בעלי מניות ותחרות שוק. הפתרון מציע כי בסביבת העסקים של היום, המדד האמיתי להצלחה תאגידית עשוי שלא להיות הימנעות מאתגרים, אלא הפיכתם להזדמנויות לאבולוציה ארגונית וליישור קו עם בעלי העניין.
 שורט

החברה שלא מפסיקה לרכוש ביטקווין...קצת קריפטו...
מי שמכיר אותי יודע כמה אני אוהב את השוק הזה,
ועכשיו לעניינו.
אז קודם כל קצת על החברה:
מיקרוסטרטג'י (MicroStrategy) היא חברת תוכנה המספקת פתרונות בינה עסקית (BI) וניתוח נתונים לחברות. הפלטפורמה שלה מאפשרת לארגונים לאסוף, לנתח ולשתף מידע באופן שמסייע לקבלת החלטות מבוססות נתונים. בשנים האחרונות, מיקרוסטרטג'י בולטת גם כמשקיעה משמעותית בביטקוין, כשהיא רואה בו נכס רזרבי אסטרטגי.
בפן הפונדומנטלי - מיקרוסטרטג'י (MicroStrategy), הנסחרת תחת הסימול MSTR בנאסד"ק, נחשבת לאחת הדרכים המובילות להשקעה בביטקוין בשוק המניות. מאז אימוץ אסטרטגיית ביטקוין בשנת 2020, החברה מנוהלת בהובלתו של מייקל סיילור, אשר בחר להמיר חלק ניכר מהמזומן של החברה לרכישת ביטקוין. כיום היא מחזיקה ביותר מ-252,000 ביטקוין, עם עלות רכישה ממוצעת של 39,266 דולר לביטקוין, שהושגה באמצעות השקעת מזומנים, גיוס אג"ח, והנפקות הון לציבור.
הרכישה האחרונה של 7,420 ביטקוין, בעלות של כ-458.2 מיליון דולר, מדגישה את המחויבות הממושכת של מיקרוסטרטג'י להחזיק בביטקוין, אפילו בעזרת הלוואות ואג"ח להמרה בהיקף של כ-1.01 מיליארד דולר, כאשר הביקוש הגבוה אפשר את הרחבת הסכום המקורי. שווי ההחזקות הנוכחי של מיקרוסטרטג'י מכוון להפוך את ביטקוין לנכס רזרבה דיגיטלי, במיוחד לקראת גל העליות הצפוי בשוק הקריפטו ברבעון הרביעי של 2024.
המחויבות של מיקרוסטרטג'י לנכס זה מייצרת סיכון אך גם פוטנציאל רווח משמעותי, במיוחד בזמנים של עליות בשוק הביטקוין, כאשר מחיר המניה מגיב באופן דומה למחיר הביטקוין. החברה מדגישה את חזונה להמשך רכישות אסטרטגיות של ביטקוין ובנתה סביב עצמה "חומת ביטקוין".
בפן הטכני - הגרף של המניה (MSTR) מושפע מאוד ממחיר הביטקוין, והקורלציה ביניהם גבוהה.
אני צירפתי לגרף המחשות מאוד ברורות לגבי מה שקרה בגרף מתחילת השנה.
בעקבות התלות של המנייה בביטקווין מבחינתי עם הביט קופץ המנייה במוב מאוד בריא מבחינה טכנית להמשך עליות.
אני אישית מעדיף להשקיע בנכס עצמו(ביטקווין) ואם כבר לתת מקום למניות בתחום אז במשקל נמוך.
אבל!
לעסקאות סווינג קצרות/ארוכות אני חושב שהמניות האלה זה נכס צאן ברזל!
תזכרו משהו קטן.. ככל שהפוטנציאל לרווח עולה ככה גם הסיכון וחשוב להיות בבקרה עם ניהול סיכונים מדוקדק.
לסיכום-
אני ממשיך לעקוב אחרי המנייה כי לפי דעתי היא יכולה להיות עסקת סווינג מאוד מעניינת עם הביט יפרוץ.
כמובן לא המלצה לפעולה הכל דעתי האישית בלבד :)
 לונג

מתי אפוטרופוס דיגיטלי הופך לאחריות דיגיטלית?בתפנית דרמטית של אירועים שכבשה את וול סטריט ועמק הסיליקון כאחד, עדכון תוכנה שגרתי הפך למאבק משפטי של חצי מיליארד דולר בין שני טיטאנים בתעשייה. התביעה של דלתא אייר ליינס נגד מובילת אבטחת הסייבר CrowdStrike מעלה שאלות בסיסיות לגבי אחריות תאגידית בעולם שלנו יותר ויותר מחובר. התקרית, ששיתקה את אחת מחברות התעופה הגדולות באמריקה במשך חמישה ימים, משמשת תזכורת מוחלטת לכמה הגבול נעשה דק בין הגנה דיגיטלית לפגיעות דיגיטלית.
ההשלכות של המקרה נמתחות הרבה מעבר לתג המחיר של 500 מיליון דולר. בבסיסו, העימות המשפטי הזה מאתגר את ההנחות הבסיסיות שלנו לגבי שותפויות אבטחת סייבר. כאשר העדכון של CrowdStrike הרס 8.5 מיליון מחשבי Windows ברחבי העולם, הוא לא רק חשף נקודות תורפה טכניות – הוא חשף פער קריטי בהבנתנו כיצד ארגונים מודרניים צריכים לאזן בין חדשנות ליציבות. הטענה של דלתא שהיא השביתה את העדכונים האוטומטיים במפורש, רק כדי ש-CrowdStrike יעקוף לכאורה את ההעדפות הללו, מוסיפה שכבה של מורכבות שיכולה לעצב מחדש את האופן שבו עסקים ניגשים ליחסי אבטחת הסייבר שלהם.
אולי הכי מסקרן, המקרה הזה מאלץ אותנו להתמודד עם פרדוקס לא נוח בטכנולוגיה ארגונית: האם עצם המערכות שאנו פורסים כדי להגן על התשתית שלנו להפוך לנקודת הכשל הגדולה ביותר שלנו? בזמן שעסקים מזרימים מיליארדים לטרנספורמציה דיגיטלית, סאגת Delta-CrowdStrike מציעה שפרדיגמת אבטחת הסייבר שלנו עשויה להזדקק לחשיבה יסודית מחדש. כאשר הרגולטורים הפדרליים מעורבים כעת ומנהיגי התעשייה עוקבים מקרוב, התוצאה של הקרב הזה עשויה להגדיר מחדש את גבולות האחריות התאגידית בעידן הדיגיטלי ולהציב סטנדרטים חדשים לאופן שבו אנו ניגשים לאיזון העדין בין אבטחה ליציבות תפעולית.
 שורט

TSLA -מעניינת מאודאני רוצה קצת להעניק לכם את זווית הראייה שלי באשר למניית TSLA
ואני לוקח בחשבון בעת כתיבת שורות אלו את דו"ח רבעון מספר 3 האחרון שיצא אך שבוע שעבר.
אז אכן, טסלה הציגה תוצאות פיננסיות מרשימות ברבעון השלישי 2024, מעל לציפיות האנליסטים.
אני יודע ומכיר את התחושות הפנימיות שגורמות לכם אולי לרצות למהר, אך באותה נשימה חשוב לזכור כי התוצאות האלו כבר קרו, עליית המחיר במניה כבר קרתה, וכעת אנו ניצבים במצב שבו יש תמחור מלא של הנתונים, ולכן הדגש אמור להיות על העתיד, ולא על ההווה.
אני אגע בכמה היבטים בולטים של הדו"ח:
• רווחיות גוברת:
• הרווח למניה (EPS) עמד על 72 סנט, גבוה משמעותית מהתחזית
של 58 סנט.
מה שקריטי הוא השבירה המוחלטת והמשמעותית בנתון הזה.
משמעות:
א. טכנית, קיבלנו תנועת מחיר גדולה ואגרסיבית. לא מדובר על מניית פני.
ב. אנו נתקלים באזורי ערך, אשר להם יש כוח וחוזק משמעותי ביותר, על אחת כמה וכמה כאשר המניה מתוחה בפרקי הזמן הקצרים.
ג. מעבר של אזורי הערך הללו יחד עם הנתונים החיוביים מאוד שקיבלנו בדו"ח גם באשר לרבעון השלישי, וגם באשר לצפי ברבעונים הבאים אשר נכנסים אל שנת 2025 הוא בעל פוטנציאל לבניית ביטחון גדול באשר לעתיד החיובי בכל הקשור למחיר המניה. אמזון מעניינת למרות מכפיל רווח גבוה? ....אני בפוסט הזה אדבר בעיקר על החלק הפונדמנטלי של החברה.
בקצרה על החלק הטכני של המנייה:
בפן הטכני בגלל שאני מסתכל למגמה ארוכת טווח!
אני מסתכל על גרף חודשי זאת אומרת שכל נר מייצג חודש של מסחר.
הוספתי את הקו מגמה המהותי בעיניי למגמה האורכת טווח.
מעבר ניתן לראות שאנחנו מתקשים לפרוץ את ההתנגדות הכי עליונה.
חשוב להבין שגם מעבר לקו הזה יש אזור שיכול להיות מאוד מסוכן לסוחרים/משקיעים מתחילים.
שימו לב לפתיליות העליונות מעל ההתנגדות הזאת.
בעיניי רק לאחר שנפרוץ עם ווליום גבוה מעל כל!
הפתיליות וכמובן בליווי הדו''חות והתפתחויות החברה באותה תקופה שנהיה.
ועכשיו לחלק הרלוונטי יותר בעיניי להשקעה ארוכת טווח:
1. AWS ו-AI כמנועי צמיחה מרכזיים:
- AWS (Amazon Web Services):
תחום הענן ממשיך להיות אחד ממנועי הצמיחה המרכזיים של אמזון.
ברבעון השני של 2024, AWS רשם גידול של 19% בהכנסות עם מרווח תפעולי של 36%. אמזון משקיעה בטכנולוגיות AI ומציעה שירותים כמו "מודלים כשירות" (AI as a service), מה שמספק לה יתרון תחרותי.
-AI וההשקעות בטכנולוגיה: אמזון משקיעה באופן מאסיבי בפרויקטים של AI כמו פתרונות למידת מכונה (Trainium, Inferentia), במטרה לשפר תפעול ולייעל תהליכים לוגיסטיים.
2. תחום הפרסום - צמיחה מהירה:
- אמזון הרחיבה את תחום הפרסום עם הכנסות של 12.8 מיליארד דולר ברבעון השני של 2024 (צמיחה של 20% לעומת השנה הקודמת). פרסום ב-Prime Video מהווה מנוע צמיחה חשוב, במיוחד עם השקת שירותי פרסום חדשים שמכוונים לקהל הצרכנים העצום של אמזון.
3. תחום המסחר המקוון - יציבות לצד אתגרים:
- תחום המסחר המקוון מהווה 65% מההכנסות של אמזון, אך מתמודד עם אתגרים כמו אינפלציה והאטה בצריכה. עם זאת, השקעות בתשתיות לוגיסטיות כמו משלוחים מהירים תורמות לשיפור הרווחיות התפעולית.
4. תחזיות לעתיד:
- ההכנסות הכוללות של אמזון צפויות לצמוח בכ-11% ולהגיע ל-157 מיליארד דולר ברבעון השלישי של 2024. התחזיות לטווח הארוך צופות גידול נוסף, כאשר AWS ותחום הפרסום צפויים לתפוס חלק משמעותי יותר מההכנסות עד 2026.
מסקנה:
אמזון ממשיכה להציג צמיחה משמעותית בתחומים אסטרטגיים כמו ענן ופרסום, תוך שיפור מערכות הלוגיסטיקה והגדלת הרווחיות במגזרי הקמעונאות. בשוק המניות, פוטנציאל הצמיחה משתקף בתמחור ובתחזיות ארוכות טווח, עם צפי לגידול ניכר ברווח למניה.
כמובן שכל האמור אינו המלצה לפעולה הכל דעתי האישית בלבד  לונג