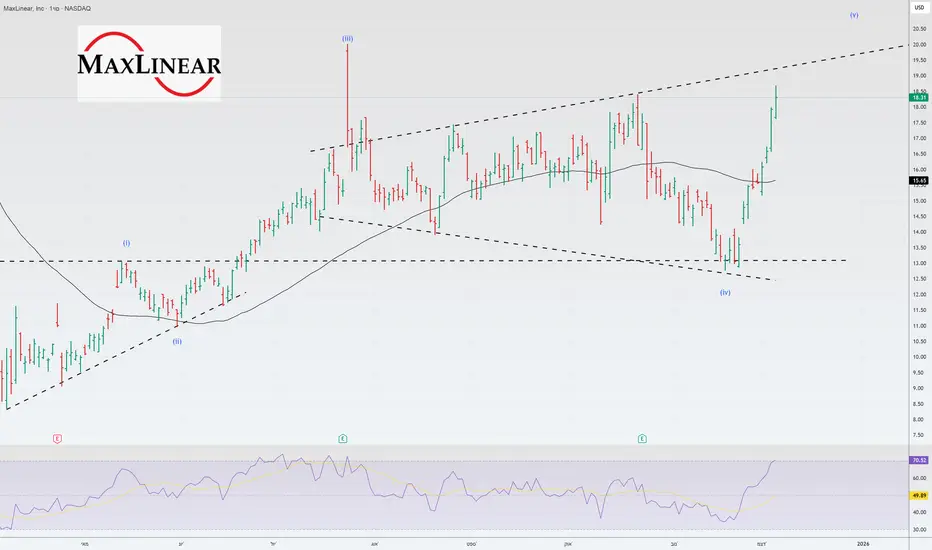
MXL🌎 MaxLinear כסיפור מפנה משכנע עם מומנטום חזק בשוקי צמיחה מרכזיים. החברה היא ספקית שבבים לרשתות ומרכזי נתונים, ומציגה ביצועים פיננסיים מואצים. גורמים עיקריים כללו:
תוצאות יוצאות דופן ברבעון השלישי של 2025: ההכנסות הגיעו ל-126.5 מיליון דולר, צמיחה משמעותית של 56% לעומת השנה הקודמת ו-16% לעומת השנה הקודמת. החברה חזרה גם לרווחיות שאינה GAAP עם רווח למניה של 0.14 דולר, מעל התחזיות.
צמיחה חדה בתשתיות: מגזר התשתיות (מרכזי נתונים, 5G) הניב הכנסות של 40 מיליון דולר, עלייה של 75% לעומת השנה הקודמת, תוך
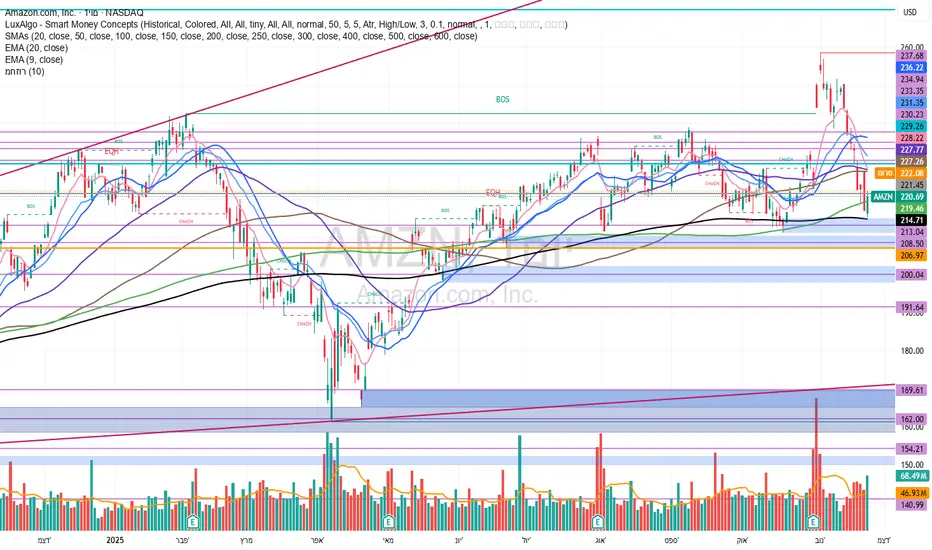
AMZN🌎 אמזון לאחר הרבעון השלישי: חוזק, אסטרטגיה ואטרקטיביות
קריסה על רקע חוזק: מניות אמזון חוו תיקון קצר מועד יחד עם השוק הרחב יותר, אך מהלך זה הונע יותר על ידי סנטימנט כללי מאשר על ידי שינויים בנתונים הבסיסיים של החברה.
תוצאות רבעוניות כנקודת מפנה: דוח הרבעון השלישי היה זרז רב עוצמה, שאילץ את השוק להעריך מחדש את מסלולה של אמזון. החברה לא רק עלתה על הציפיות בשני המדדים המרכזיים, אלא גם עשתה זאת בצורה משכנעת: הרווח למניה היה מעל 25% מהערכות האנליסטים. בעקבות התוצאות, המניות זינקו ביותר מ-13%, מה שמש
האם ענקיות נתונים ישרדו את הצלחתן?סנופלייק (NYSE: SNOW) נמצאת בצומת קריטי, מול מה שהדו״ח מכנה ״סופת ראש חזקה מתכנסת״. למרות שהכניעה את תחזיות האנליסטים לרבעון השלישי של שנת הכספים 2026 עם הכנסות של 1.21 מיליארד דולר (גידול של 29% משנה לשנה), המניה צנחה כשמשקיעים התמקדו בהאטה בקצב הצמיחה והנחיות עתידיות מדאיגות. החברה שבעבר סימלה שליטה מוחלטת באחסון נתונים בענן נלחמת כעת במלחמה רב-חזיתית מול מתחרים אגרסיביים, שינויים פרדיגמטיים טכנולוגיים ולחצים מאקרו-כלכליים ששינו באופן יסודי את הערכות השווי של חברות SaaS.
הדו״ח מזהה מספר איומי
לונג TSMאחת המניות החזקות ביותר בוול-סטריט פורצת תעלה בעוצמה.
המניה נסחרת מעל הממוצעים 50 ו-200 וזה נראה שהקונים חזרו בענק לאחר חולשה שהייתה בחודשים האחרונים.
כניסה במחיר 296$
סטופ במחיר 282$ או במחיר 270$
יעד ראשוני הגעה לשיא כל הזמנים במחיר של 310$ ואז נחשב מסלול מחדש.
אינני יועץ השקעות וניתוחים אלו למטרת ליומדים בלבד
ST🌎 Sensata Technologies כבעלת ביצועים חזקה המונעת על ידי תוצאות רבעוניות יוצאות דופן וחוזים אסטרטגיים.
תוצאות הרבעון השלישי של 2025 שעלו על הציפיות בכל מדדי המפתח.
ההכנסות והמרווח התפעולי המתואם (19.3%) הגיעו מעל הגבול העליון של הנחיות החברה.
שיעור המרת FCF שיא של 105%, המעיד על ניהול יעיל של הון חוזר ויכולת חזקה לייצר מזומנים להשקעות, חלוקת בעלי מניות והפחתת חובות.
שינוי אסטרטגי בהקצאת הון, תוך התמקדות בהפחתת חוב: המינוף נטו ירד ל-2.9x.
הנחיות אופטימיות להנהלה לרבעון הרביעי של 2025, בציפייה
אם תכשיט התעשייה של אירופה מפורק בשקט?קבוצת פולקסווגן, שפעם סימלה את שליטת ההנדסה הגרמנית וההתאוששות האירופית שלאחר המלחמה, חווה מה שניתן לתאר רק כפירוק מבני ולא כמיתון מחזורי. החברה מתמודדת עם סערת אתגרים מושלמת: פגיעות גיאופוליטית שנחשפה במשבר השבבים של Nexperia, שבו סין הדגימה הסלמה של שליטה בשרשראות אספקה קריטיות, חסרונות עלויות עבודה קטסטרופליים (3,307 דולר לרכב בגרמניה לעומת 597 דולר בסין), וכישלון מוחלט של חטיבת התוכנה CARIAD שבלעה 12 מיליארד אירו עם מעט מאוד להציג. התוצאה חסרת תקדים: קיצוץ של 35,000 משרות בגרמניה עד 2030, סג
ONDSטיקר: ONDS
שורטיסטים: 23.25%
פלוט: 360 מיליון
על החברה:
חברת Ondas Holdings, Inc. עוסקת בפיתוח, שיווק ומכירה של מערכות רדיו אלחוטיות עבור רשתות עסקיות-לעסק מאובטחות ורחבות טווח. היא פועלת באמצעות מגזרי Ondas Networks ו-Ondas Autonomous Systems. מגזר Ondas Networks מספק פתרונות קישוריות אלחוטית המאפשרים יישומי ושירותי אינטרנט תעשייתיים קריטיים למשימה. מגזר Ondas Autonomous Systems מתכנן, מפתח ומשווק פתרונות רחפנים מסחריים באמצעות Optimus System ו-Scout System. החברה נוסדה ב-22 בדצמבר 2014 ומטה ה
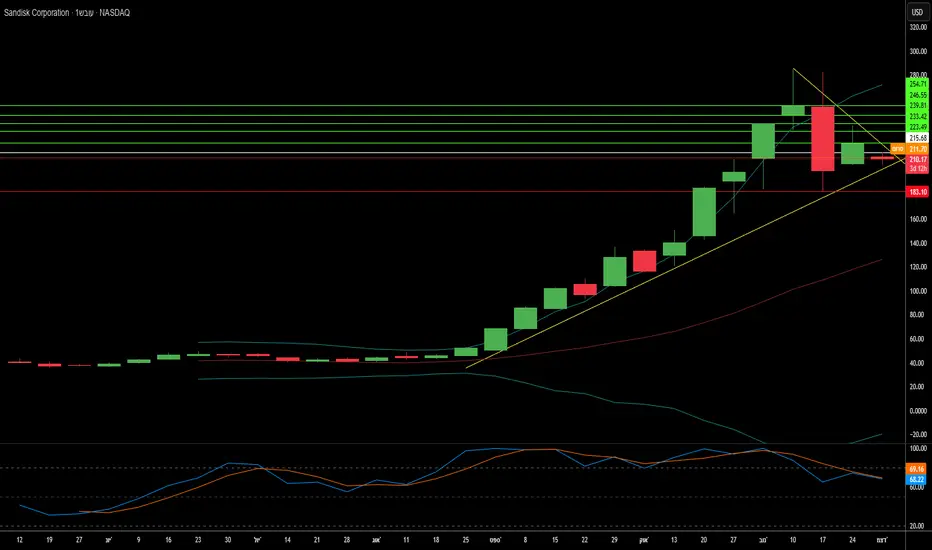
האם סאנדיסק בונה את הבסיס לכלכלת הבינה המלאכותית?תאגיד סאן-דיסק (SanDisk Corporation) (NASDAQ: SNDK) יצא מפיצולו מווסטרן דיגיטל בפברואר 2025 ככוח דומיננטי המתמקד אך ורק בזיכרון פלאש (Flash Memory), וממוצב באופן מושלם עבור הבהלה לתשתיות הבינה המלאכותית (AI). מניית החברה נסקה לכיוון $230 למניה, כאשר מורגן סטנלי (Morgan Stanley) חוזה יעדים שיכולים להגיע עד $273, מונעת על ידי התכנסות נדירה של חדשנות טכנולוגית, תמרון גיאופוליטי ורוחות גב מקרו-כלכליות. ההפרדה שחררה ערך משמעותי לבעלי המניות על ידי ביטול "הנחת הקונגלומרט", ואפשרה לסאן-דיסק לנקוט באסטר
האם סיסקו בונה את האינטרנט של המחר – או משהו אחר לגמרי?סיסקו סיסטמס עברה ב-2025 טרנספורמציה דרמטית, מהפכת עצמה מספקית חומרה מסורתית למה שהחברה ממצבת כ״ארכיטקטית התשתית הגלובלית המאובטחת והמונעת בינה מלאכותית״. הכנסות שנת 2025 הגיעו ל-56.7 מיליארד דולר ועלייה מרשימה של 30% בתזרים המזומנים התפעולי – אך המספרים מספרים רק חלק מהסיפור. החברה ממקמת את עצמה בצומת של שלושה צירי זמן טכנולוגיים קריטיים: פריצת תשתיות ה-AI המיידית, שינוי שרשראות האספקה הגיאופוליטי המתמשך, ופיתוח מחשוב קוונטי לטווח ארוך.
האסטרטגיה הגיאופוליטית של החברה הייתה אגרסיבית במיוחד. בת
CTRI US🌎 חברת Centuri Holdings (CTRI) מפגינה צמיחה תפעולית חזקה ומעבר לרווחיות בת קיימא.
גורמים מרכזיים שעשויים לגרום לפריצה מהטווח כוללים:
הכנסות שיא רבעוניות, ספר הזמנות חזק המספק שקיפות לגבי תזרימי מזומנים עתידיים, ואיתות שוק חזק מרכישת המניות הגדולה של קרל אייקן.
המניה נמצאת בטווח ומתקרבת לגבול העליון שלה, בעוד שהשיפוע העליון של מדד ה-RSI נשבר כלפי מעלה.
CNQ תמשיך צפונה?פעילות הליבה: גז, נפט וסינרגיה
CNQ פועלת באופק נרחב: חיפוש, פיתוח, הפקה ומכירה של נפט וגז במערב קנדה, צפון ים הצפוני ואפריקה. החברה מחזיקה גם בתשתיות הולכה (צינורות) ותחנת קוגנרציה.
ב-2025, CNQ השלימה עסקת SWAP עם Shell וקיבלה שליטה מלאה במכרות Albian, שמוסיפים 31,000 חביות ביממה של ביטומן (נפט כבד בעל ירידת תפוקה אפסית). התפוקה הכוללת צפויה להמשיך לעלות ל-1.56–1.58 מיליון חביות ביום, גידול של כ-15% לעומת 2024.
המלצות אנליסטים ותמחור
ציון קונצנזוס: 1.91 ("Strong Buy")
יעד מחיר ממוצע: $
QGEN🌎 Qiagen N.V. היא חברת אחזקות הולנדית וספקית עולמית של פתרונות אבחון מולקולרי ומדעי החיים.
פעילויות ליבה:
טכנולוגיות עיבוד דגימות: הפקה ועיבוד של DNA, RNA וחלבונים מדם, רקמות וחומרים אחרים.
טכנולוגיות ניתוח: הכנת ביומולקולות לניתוח.
ביואינפורמטיקה: תוכנה ובסיסי ידע לפירוש נתונים ויישומים מעשיים.
מוצרים ופלטפורמות עיקריות:
QuantiFERON: בדיקה לאבחון שחפת סמויה.
QIAstat-Dx: מערכת בדיקה סינדרומית לגילוי סימולטני של מגוון רחב של פתוגנים.
QIAcuity: מערכת PCR דיגיטלית.
QIAGEN Digital Insights
האם הימור ההגנה של בואינג הוא ארסנל אמריקה החדש?העלייה האחרונה במניית בואינג נובעת מפנייה אסטרטגית בסיסית לעבר חוזי הגנה, המונעת מהחרפת מתחי ביטחון גלובליים. החברה זכתה בניצחונות גדולים, כולל חוזה מטוס הקרב F-47 של הדור הבא (NGAD) בשווי מעל 20 מיליארד דולר ועסקה של 4.7 מיליארד דולר לספק מסוקי AH-64E אפאצ'י לפולין, מצרים וכווית. חוזים אלה ממקמים את בואינג כמרכזית במאמצי מודרניזציה צבאיים של ארה"ב שנועדו להתמודד עם ההתרחבות המהירה של סין במטוסי חמקן כמו ה-J-20, שכיום מתחרה בקצב הייצור של מטוסי דור חמישי אמריקניים.
תוכנית ה-F-47 מייצגת גאולה של
האם ענקית הסיליקון השקטה משנה את חוקי ה-AI?ברודקום התגלתה כאדריכלית קריטית, אך לא מוערכת דיה, של מהפכת הבינה המלאכותית. בעוד יישומי AI המופנים לצרכן שולטים בכותרות, ברודקום פועלת בשכבת התשתית: מעצבת שבבים מותאמים אישית, שולטת בטכנולוגיית רשתות ומנהלת פלטפורמות ענן ארגוניות. לחברה נתח שוק של 75% במאיצי AI מותאמים, היא משתפת פעולה באופן בלעדי עם גוגל על יחידות העיבוד הטנזוריות (TPU) שלהם, ולאחרונה חתמה על עסקה משמעותית עם OpenAI. מיקום זה כ"סוחרת הנשק" של עולם ה-AI העלה את שווי ברודקום ל-1.78 טריליון דולר והפך אותה לאחת מחברות המוליכים-למח
האם ענקית רפואית יכולה להפוך לסיפור צמיחה?מדטרוניק מציגה תנופה משמעותית לקראת 2026, כאשר עליית מחיר המניה ב-23% משקפת שיפורים מהותיים ולא התלהבות ספקולטיבית. החברה דיווחה על תוצאות חזקות לרבעון הכספי השני של 2026 עם הכנסות של כ-9 מיליארד דולר, עלייה של 6.6% משנה לשנה, ורווח מותאם למניה עלה ב-8% ל-1.36 דולר – מעל הציפיות הפנימיות והאנליסטים. במיוחד, הכנסות תחום הלב וכלי דם זינקו ב-10.8% לכ-3.4 מיליארד דולר – הצמיחה החזקה ביותר מזה למעלה מעשור (מחוץ לתקופת הקורונה), מה שמרמז על האצה בת קיימא בעסקי הליבה.
טכנולוגיית האבלציה בשדה פועם (PFA
NVO USהירידה במניות נובו נורדיסק אינה תוצאה של גורם יחיד, אלא תוצאה של מערכת מורכבת של סוגיות מהותיות: היחלשות הביצועים הפיננסיים, אובדן יתרון תחרותי במוצרים מרכזיים וסיכונים אסטרטגיים מוגברים.
בעוד שנתונים שליליים על גלולת הרזיה של אלי לילי באוגוסט 2025 עוררו התאוששות אופטימית זמנית במניות NVO, הם לא הצליחו להפוך את המגמה היורדת הכוללת שנגרמה עקב בעיות מבניות עמוקות יותר של החברה.
כעת, לפי הסדר:
תוצאות תפעוליות וכספיות
תחזיות הצמיחה במכירות וברווח התפעולי לשנת 2025 הורדו פעמיים; תוצאות הרבעון השל
אמזון - רעיו לסווינג קצר - לונגAMZN
סוגרת את השבוע עם נר יומי ירוק במיקום אסטרטגי, אזור ממוצע 150/200 יומי, קפצה עליו 4 פעמים לאחרונה, אולי גם הפעם?
הייתי בוחר לממש לפני שאני מגיע לאזור 230 כי זה אזור שיכול לשמש כהתנגדות.. קבעתי יעד של 229.26
מומלץ סטופ לוס קצת מתחת ל-206.97
קונה במחיר הנוכחי, מקווה לקחת במחיר-221 NASDAQ:AMZN
האם טכנולוגיית רנטגן יכולה לשבש תעשייה בת 125 שנה?ננו-אקס אימג'ינג מנסה לשנות מהיסוד את תעשיית הדימות הרפואי באמצעות שילוב של חדשנות במוליכים למחצה והפרעה למודל העסקי. החברה הוציאה לשוק מקור רנטגן קתודה קרה שמחליף את טכנולוגיית הפליטה התרמיונית בת 100 השנים, שמבזבזת 99% מהאנרגיה כחום, בפליטת שדה ממיליוני חרוטי ננו-מוליבדן הפועלים בטמפרטורת החדר. פריצת הדרך הזו, המיוצרת במפעל ייצור המוליכים למחצה שלהם בדרום קוריאה ליד אשכול SK Hynix, מאפשרת את מערכת Nanox.ARC: מכשיר טומוסינתזה דיגיטלי קומפקטי וגמיש שמבטל את הצורך במערכות קירור מסיביות וגאנטרי מס
QCOM🌎 לקוואלקום מספר גורמים משכנעים לצמיחה עתידית, החשובים שבהם הם גיוון עסקי מוצלח וכניסה שאפתנית לשוק מרכזי הנתונים החדש.
גורמים מרכזיים לצמיחה:
כניסה לשוק מרכזי הנתונים מבוססי בינה מלאכותית.
החברה חתמה על החוזה הראשון שלה עם הסטארט-אפ Humane לפריסת תשתית של 200 מגה-וואט החל משנת 2026.
גיוון וצמיחה מעבר לסמארטפונים
מגזר הרכב: ההכנסות עברו את מיליארד הדולר ברבעון, עם צמיחה משנה לשנה של 21-36%.
-מגזר האינטרנט של הדברים: ההכנסות צמחו ב-22-24% משנה לשנה.
דו"ח:
הכנסות שנתיות שיא של חטיבת QCT: ~44
$GLXY – מבחן תמיכה יומי עם פוטנציאל ל-2 יעדים למעלהGalaxy Digital ממשיכה להיבחן על רמת התמיכה הקריטית 22.17–22.54, רמה שהחזיקה בעבר והובילה למהלך עליות משמעותי.
גם כעת נר יומי הארוך נבלם בדיוק על הקו – מה שמרמז שהקונים עדיין מגנים על הרמה.
כל עוד התמיכה הזו נשמרת, המגמה לטווח קצר עשויה להתהפך ולהוביל לשני יעדים ברורים:
🎯 יעד ראשון: 33.17
אזור התנגדות יומי קודם – שם נבלם המחיר בפעם האחרונה.
זהו אזור מבחן ראשון לקונים.
🎯 יעד שני: 45.92
התנגדות עליונה משמעותית, לפני הנפילה החדה האחרונה.
שבירה מעל 33.17 תגדיל את הסיכוי להגיע לשם.
שורה תחתונה:
MMM USהחברה מראה התקדמות מסוימת. ברבעון השלישי של 2025, ההכנסות גדלו ב-3.5%, הקצב המהיר ביותר בארבע שנים, ושולי הרווח התפעוליים גדלו ב-1.7 נקודות אחוז ל-24.7%.
מכירות המוצרים שהושקו בחמש השנים האחרונות גדלו ב-30% ברבעון.
מינוי המנכ"ל החדש ויליאם בראון והדגש שלו על יעילות תפעולית, כולל שיפור האספקה ל-91.6% (שיא של 20 שנה), התקבלו באופן חיובי על ידי השוק.
האסטרטגיה של Solventum לפיצול עסקי הרפואה שלה מאפשרת לחברה להתמקד ביכולות הליבה שלה.
צמיחת ההכנסות השנתית צפויה להיות רק כ-2-3%, נמוך משמעותית מ