AZIONI PAYPAL, ANALISI TECNICA. + 17% in un giornoAZIONI PAYPAL, ANALISI TECNICA: QUANDO UN'OFFERTA SPEGNE IL GRAFICO
====================================================================
Analisi tecnica settimanale delle azioni PayPal — 16 luglio 2026
Le azioni PayPal sono volate di oltre il 17% in una seduta su un'indiscrezione di acquisizione: una cordata finanziaria offrirebbe 60,50 dollari per azione, con un premio del 28% e una valutazione superiore ai 53 miliardi. Sei giorni prima il mio segnale settimanale aveva acceso un nuovo acquisto in area 46,45.
Per ogni indicatore e titolo riporto tra parentesi il simbolo esatto di TradingView (NASDAQ:PYPL), così potete cercarlo e aprirne il grafico in un clic.
IL CONTESTO DI MERCATO
Giornata favorevole ma a due velocità: il secondo dato d'inflazione americana sotto le attese ha tenuto ferma la Federal Reserve (probabilità di rialzo a luglio al 17%) e l'S&P 500 ha chiuso in progresso, mentre sotto la superficie crollavano i produttori di memorie. In mezzo a tutto questo, la notizia della giornata è arrivata dai pagamenti: l'offerta su PayPal ha acceso l'intero comparto, trascinando su anche l'italiana Nexi (MIL:NEXI) sulle speculazioni di nuove alleanze. Da notare che PayPal, nella nostra classificazione settoriale, sta tra i finanziari (AMEX:XLF), il comparto che guida il mese con oltre il 5%.
IL SEGNALE, SEI GIORNI PRIMA DELLA NOTIZIA
Il 10 luglio il mio modello ha acceso su PayPal un nuovo segnale settimanale di acquisto in area 46,45, classificandolo come operabile ma con apertura prudente: Forza del Segnale — l'ampiezza e la convinzione del movimento — a 65 su 100, IQS — la qualità e la fase del setup — a soli 43 su 100. Un segnale valido ma di qualità modesta, in un titolo strutturalmente ferito. Poi è arrivata l'offerta, e il titolo ha fatto oltre il 17% in una seduta su circa 91 milioni di pezzi scambiati, portando il trade a più del 19% dall'ingresso in appena sei giorni.
Va detto con onestà, perché è il punto che conta: il modello non ha previsto nulla. Ha intercettato un titolo compresso che stava girando, e la cronaca ci ha messo sopra un evento straordinario. Chiamare merito la fortuna è il modo più rapido per farsi male al giro dopo.
ANALISI TECNICA: UN RIMBALZO ESPLOSIVO SU UNA STRUTTURA ANCORA ROTTA
Qui sta la contraddizione che il grafico mostra bene, e che va letta per intero.
• Il breve termine è in fiamme. Il prezzo ha superato le medie mobili a 20, 50 e 200 periodi sul giornaliero, i direzionali sono sbilanciati come di rado si vede (+DI a 54 contro un −DI a 14), il flusso di Chaikin (CMF) è in accumulo su entrambi i tempi e i compratori hanno pesato oltre il 96% dei volumi della settimana. L'indice di forza relativa (RSI) giornaliero è a 80: comprato all'eccesso.
• Il lungo termine è ancora rotto. Sul settimanale il prezzo resta sotto le medie a 100 e a 200 periodi — rispettivamente in area 61 e 75 — e sotto la nuvola di Ichimoku, che sta molto più in alto. La convergenza delle medie (MACD) settimanale è ancora sotto zero, per quanto in netto recupero. E dal record storico di area 310, toccato nel 2021, il titolo resta più di ottanta punti percentuali sotto.
• Volatilità. L'ampiezza tipica di oscillazione (ATR) è intorno al 7,7%: rischio di percorso elevato.
Tradotto: l'esplosione è verticale ma non ha ancora riparato nulla della struttura di lungo periodo. È esattamente ciò che ci si aspetta da un salto su notizia, non da un trend che si costruisce.
IL PREZZO DICE QUANTO IL MERCATO CI CREDE
Il titolo lavora intorno a 55,52 contro un'offerta di 60,50: circa l'8% di sconto. Quello scarto è il prezzo che il mercato mette sul rischio dell'operazione — nessuna conferma ufficiale dalle società coinvolte, e il consiglio di PayPal è atteso entro il 20 luglio per valutare la proposta. Più lo sconto si chiude, più il mercato dà per fatto il closing; se si allarga, il dubbio cresce. È questo, oggi, l'unico indicatore che conta sul titolo — e non lo trovate in nessuna piattaforma: si legge nella distanza tra due numeri.
I LIVELLI
• Ingresso del segnale — area 46,45 (+19% a oggi)
• Punto di Inversione settimanale — area 47,36: stop dinamico e, non a caso, prezzo pre-offerta
• Punto di Inversione giornaliero — area 51,45: la difesa ravvicinata
• Prezzo dell'offerta — area 60,50: il magnete, circa l'8% sopra i corsi
• Medie di lungo periodo (100 e 200 settimane) — aree 61 e 75: i veri tetti strutturali, ancora tutti da riconquistare
• Record storico — area 310 (2021): il titolo è oltre l'80% più in basso
L'AGGIORNAMENTO E LA LETTURA
Acquisto confermato su giorno e settimana, a oltre il 19% dall'ingresso; sul mensile il segnale di vendita di lungo corso si sta svuotando proprio in queste sedute — il prezzo è risalito sopra il livello che lo sosteneva — e potrebbe capovolgersi alla chiusura del mese.
Ma la lettura vera è un'altra, e va detta chiara: da mercoledì questo non è più un trade tecnico. Il prezzo è ancorato a un'offerta, non a un grafico; l'esito lo decide un consiglio di amministrazione e un tavolo di trattativa, non l'RSI a 80 né i direzionali. Chi entra ora non sta comprando un setup di swing trading: sta scommettendo su un'operazione societaria, con un guadagno massimo di circa l'8% se va in porto e un ritorno verso area 47 — cioè meno 15% — se salta. È un mestiere diverso dal nostro, con un profilo di rischio asimmetrico al contrario.
Per chi la posizione ce l'aveva già da prima, il ragionamento è più semplice: il regalo è arrivato, lo stop dinamico è a 47,36 e il premio è sul tavolo. Da qui in avanti comanda la cronaca del dossier.
Analisi a scopo informativo ed educativo, non un consiglio finanziario personalizzato. I dati del passato non garantiscono i risultati futuri. IBM: BUY CHE IL SISTEMA DICEVA DI NON TOCCARE — CROLLO DEL 25%AZIONI IBM: IL SEGNALE DI ACQUISTO CHE IL SISTEMA DICEVA DI NON TOCCARE — E IL CROLLO DEL 25%
============================================================
Analisi tecnica e lettura del caso — 15 luglio 2026
IBM è crollata di oltre un quarto in una sola seduta su un profit warning. Pochi giorni prima, la mia analisi settimanale aveva acceso su IBM un nuovo segnale di acquisto, il più forte dei sei nuovi Long americani — ma lo aveva marcato non operabile. È un caso da manuale sul perché il segnale grezzo non basta, e sul valore del filtro di qualità.
Per ogni indicatore e titolo riporto tra parentesi il simbolo esatto di TradingView (NYSE:IBM), così potete cercarlo e aprirne il grafico in un clic.
IL CONTESTO DI MERCATO
Giornata favorevole ma con la mano sul freno: l'inflazione americana sotto le attese ha fatto crollare le probabilità di rialzo della Federal Reserve dal 42-50% al 17% e riportato giù i tassi, dando ossigeno al rischio. Sotto, però, un buco tutto suo: IBM. La rotazione settoriale racconta proprio questo — il denaro lascia il software, trascinato dal crollo di IBM, e premia la cybersicurezza e i finanziari.
L'ANALISI SETTIMANALE: UN ACQUISTO «DA NON TOCCARE»
Il 10 luglio IBM ha acceso un nuovo segnale di acquisto, il più forte fra i sei nuovi Long americani: Forza del Segnale (l'ampiezza e la convinzione del movimento) a 72 su 100, IQS (la qualità e la fase del setup) a 62 su 100. Numeri di tutto rispetto. Ma il mio filtro di qualità l'ha marcato non operabile: nell'ultima candela i venditori avevano già preso il comando, vicino ai massimi storici. Operatività sconsigliata. La prudenza è stata ripagata pochi giorni dopo.
IL CROLLO E IL CONTAGIO
Il 14 luglio un profit warning — ricavi in crescita di un solo punto, utile sotto le attese, con i clienti che spostano la spesa da software e consulenza verso l'hardware per l'intelligenza artificiale — ha fatto crollare il titolo di oltre un quarto in una seduta, la peggiore dal 1987, su un volume tredici volte la norma. L'onda si è propagata subito: giù il software — ServiceNow (NYSE:NOW), Adobe (NASDAQ:ADBE), SAP (NYSE:SAP) — e su, per contrappasso, la cybersicurezza — CrowdStrike (NASDAQ:CRWD), Palo Alto (NASDAQ:PANW) — letta come la beneficiaria di quella spesa dirottata.
ANALISI TECNICA: ROTTURA SU TUTTI I FRONTI
La fotografia tecnica dopo il crollo è a senso unico, e conferma il segnale di vendita.
• Segnale. Il Punto di Inversione settimanale è passato da acquisto a vendita su questa candela.
• Tendenza. Il prezzo è sceso sotto tutte le medie mobili — 20, 50, 100 e 200 periodi — sia sul settimanale sia sul giornaliero, e sotto la nuvola di Ichimoku su entrambi i tempi. Sul giornaliero ha chiuso perfino sotto la banda inferiore di Bollinger: una mossa da capitolazione.
• Direzionali. Il quadro si è ribaltato: la componente ribassista (−DI) ora domina nettamente quella rialzista (+DI) su entrambi i tempi, mentre solo una settimana fa era l'esatto opposto.
• Momentum. L'indice di forza relativa (RSI) è sceso verso l'ipervenduto — area 41 sul settimanale, area 30 sul giornaliero — e la convergenza delle medie (MACD) ha girato al ribasso.
• Denaro. Il flusso di Chaikin (CMF) settimanale è passato in distribuzione (negativo), con i compratori crollati sotto il 5% dei volumi della settimana.
• Volatilità. L'ampiezza tipica di oscillazione (ATR) è esplosa: il rischio del percorso è ora molto elevato.
IQS e Forza del Segnale, a 62 e 72, erano misurati alla pubblicazione, su un setup ancora d'acquisto: il crollo li ha resi archeologia. La lettura di oggi è vendita piena, con il fondamentale a darle sostanza.
I LIVELLI
• Record storico — area 332: il titolo è ora circa il 35% più in basso.
• Resistenza settimanale — Punto di Inversione, area 292: un recupero sopra questo livello rimetterebbe in discussione la vendita.
• Resistenza giornaliera — area 250: il primo tetto ravvicinato.
• Battaglia in corso — la media di 200 settimane, area 219: è il grande supporto di lungo periodo, proprio dove il prezzo è precipitato.
• Pavimento del crollo — area 213: il minimo della seduta, la prima difesa sotto i piedi.
L'AGGIORNAMENTO E LA LETTURA
Il segnale di vendita è confermato su giorno, settimana e mese. L'RSI vicino all'ipervenduto lascia aperto un possibile rimbalzo tecnico di breve, ma la struttura è rotta e il profit warning dà al ribasso una sostanza che un semplice eccesso di prezzo non avrebbe. Per quanto riguarda il trading online, è un titolo da gestire dal lato corto o da lasciar stare: raccogliere un coltello che cade su un buco fondamentale è il modo peggiore di usare un ipervenduto. Il vero insegnamento, però, sta a monte — il segnale d'acquisto c'era, ma la qualità diceva «non toccare». Ascoltarla è valso un quarto del capitale.
Analisi tecnica a scopo informativo ed educativo, non un consiglio finanziario personalizzato. I dati del passato non garantiscono i risultati futuri.  Short

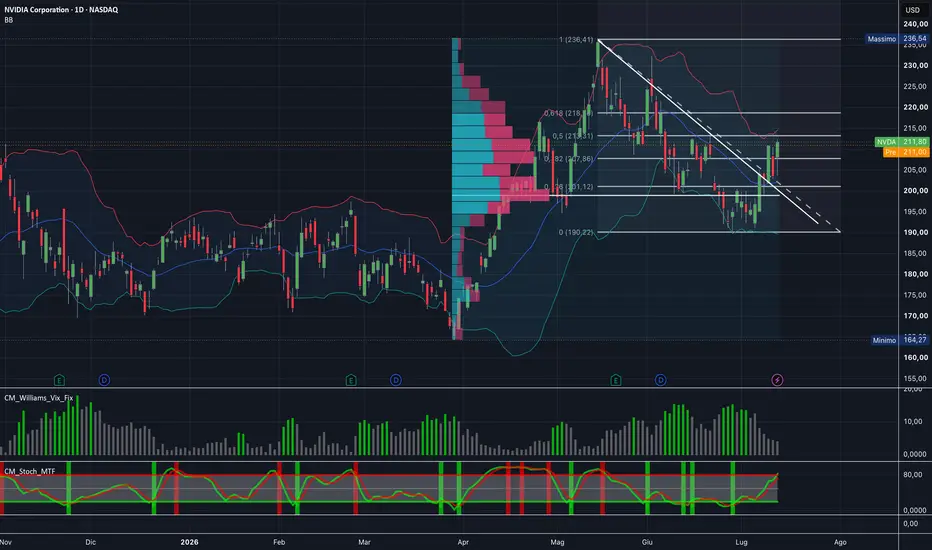
Ripartenza per NvidiaDopo due mesi di discesa dei prezzi, Nvidia torna a vedere la luce, rompendo il canale discendente e avviando un primo recupero.
Nel grafico ho riportato i ritracciamenti di Fibonacci per valutare se questo movimento possa configurarsi come un semplice rimbalzo dopo la correzione, oppure come il ritorno ad un rialzo più strutturato, capace di riportare i prezzi verso i massimi.
Come si può osservare, il titolo ha già superato il livello 38,2% di Fibonacci e si sta dirigendo verso il 50%; quest’ultimo livello, così come il successivo 61,8%, saranno punti chiave perché:
- in caso di mancato superamento, il titolo potrebbe tornare a testare i recenti minimi
- in caso di rottura confermata, si aprirebbe spazio per una risalita progressiva fino ai precedenti massimi Zura Bio, un titolo può salire del 500%^Un titolo biotech con potenziale di forte rivalutazione?
Questa settimana i mercati finanziari si sono mossi tra decisioni delle banche centrali, tensioni geopolitiche e aggiustamenti di fine trimestre. La posizione ferma della Fed, insieme al primo atteso intervento di Kevin Warsh, ha continuato a sostenere il dollaro e a penalizzare l’oro. Le borse, invece, hanno beneficiato della forza del settore tecnologico e dell’attenuarsi delle tensioni legate al dossier iraniano.
In un contesto in cui molti indici si trovano sui massimi e le valutazioni azionarie restano elevate, individuare titoli con un potenziale di crescita significativo è diventato più difficile.
Di recente ho individuato una società che merita attenzione e l’ho analizzata in modo approfondito: Zura Bio Limited.
Chi è Zura Bio
Zura Bio Limited è una società specializzata in immunologia, con un portafoglio diversificato di candidati clinici. L’azienda sviluppa anticorpi innovativi a doppio meccanismo d’azione per il trattamento di malattie autoimmuni e infiammatorie.
Un elemento importante è che i suoi tre principali candidati hanno già completato gli studi di Fase 1.
La Fase 1 rappresenta il primo test sull’uomo di un potenziale nuovo farmaco e serve soprattutto a valutarne sicurezza, tollerabilità, farmacocinetica e farmacodinamica. Superare questa fase non elimina il rischio clinico, ma costituisce un passaggio fondamentale nello sviluppo di una terapia.
Il catalizzatore clinico: TibuSURE
A marzo, Zura Bio Limited (NASDAQ: ZURA) ha annunciato che il disegno dello studio clinico di Fase 2 TibuSURE è stato accettato per una presentazione poster al Congresso Mondiale sulla Sclerosi Sistemica, in programma ad Atene.
Il poster illustra la logica e la struttura dello studio globale di Fase 2, che valuta il tibulizumab nel trattamento della sclerosi sistemica.
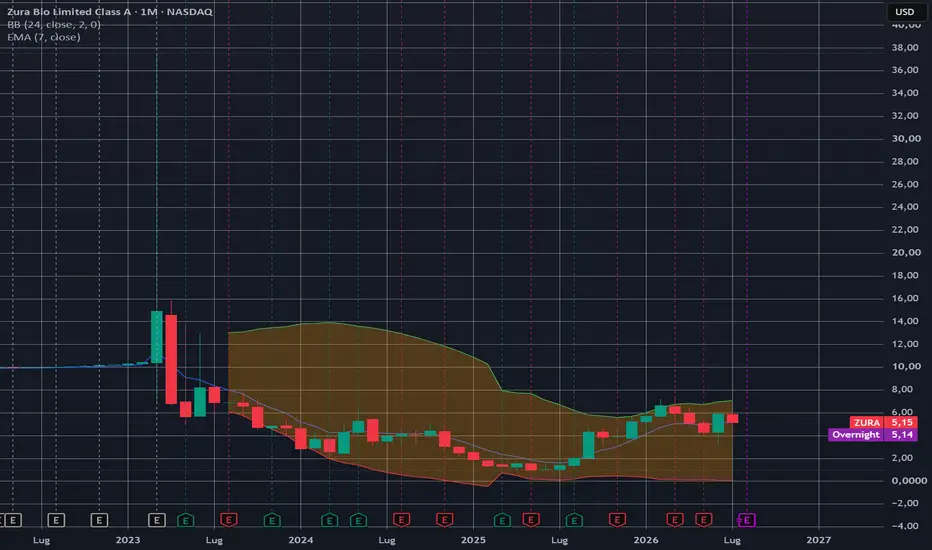
L’interesse degli investitori per la società biotech è stato molto forte: il titolo è arrivato a registrare un rendimento del 414%.
Come spesso accade dopo rialzi così marcati, l’entusiasmo si è poi raffreddato. Tuttavia, all’inizio del 2027 sono attesi i risultati di Fase 2 e, conoscendo bene l’azienda e il suo team, mi aspetto dati positivi che potrebbero riportare il titolo sui livelli di inizio anno.
Nel biotech è raro trovare società capaci di trasformarsi in grandi successi, ma quando accade i rendimenti possono raggiungere anche le quattro cifre.
Liquidità e solidità finanziaria
In questa fase è fondamentale che l’azienda disponga di liquidità sufficiente per finanziare ricerca e studi clinici senza pressioni immediate sul capitale.
Dopo un’offerta pubblica nel febbraio 2026, che ha raccolto circa 144 milioni di dollari, la liquidità disponibile al primo trimestre 2026 ammontava a circa 225,6 milioni di dollari.
Queste risorse dovrebbero finanziare le attività almeno fino alla fine del 2028. Ciò copre il periodo successivo alla pubblicazione dei dati di Fase 2 e riduce in modo significativo il rischio di finanziamento nel breve termine.
Il potenziale del tibulizumab
Entrando nel dettaglio della pipeline, il tibulizumab (ZB-106) è un anticorpo bispecifico progettato per neutralizzare contemporaneamente IL-17A e BAFF.
Sviluppato per patologie autoimmuni complesse come l’idrosadenite suppurativa (HS) e la sclerosi sistemica (SSc), punta a superare l’efficacia dei trattamenti a singolo bersaglio combinando un’azione antinfiammatoria e antifibrotica.
Le opportunità commerciali sono rilevanti: si prevede che il mercato dell’HS raggiunga circa 8 miliardi di dollari e quello della SSc circa 4 miliardi di dollari entro la metà degli anni Trenta.
Il punto chiave sarà dimostrare una differenziazione significativa rispetto alle alternative disponibili. Se il tibulizumab riuscisse a confermare un profilo clinico superiore, Zura Bio potrebbe posizionarsi in una nicchia ad alto valore.
Perché la tesi resta interessante
Il punto centrale, a mio avviso, è che Zura Bio non rappresenta semplicemente una scommessa speculativa su un singolo farmaco. È una storia biotech con diversi elementi che possono creare valore nei prossimi trimestri.
Timing favorevole: il mercato tende spesso a rivalutare le società cliniche man mano che si avvicinano letture dati rilevanti.
Cassa rafforzata: Zura dispone delle risorse necessarie per arrivare ai prossimi catalizzatori senza dover ricorrere immediatamente a nuove raccolte di capitale.
Più catalizzatori clinici: gli studi di Fase 2 in corso offrono diverse occasioni di aggiornamento nei prossimi trimestri.
Un altro aspetto da non sottovalutare è la natura del meccanismo d’azione. Tibulizumab non si limita a colpire un solo bersaglio biologico, ma interviene contemporaneamente su IL-17 e BAFF, due vie coinvolte nei processi infiammatori e fibrotici.
Se i dati clinici confermassero che questo approccio duale produce benefici superiori rispetto alle terapie tradizionali, Zura potrebbe costruire una proposta terapeutica differenziata e potenzialmente difficile da replicare nel breve periodo.
Rischi e orizzonte temporale
Naturalmente, il rischio resta elevato, come sempre accade nel settore biotech. Proprio questo livello di rischio, però, contribuisce a rendere interessante il potenziale rendimento.
Dopo il raffreddamento seguito al forte rialzo precedente, il mercato sembra oggi prezzare Zura con maggiore cautela. Questa fase di consolidamento può offrire un punto di ingresso più razionale per chi accetta la volatilità e ragiona con un orizzonte legato ai prossimi aggiornamenti clinici.
La presenza di due studi avanzati — TibuSHIELD per l’idrosadenite suppurativa e TibuSURE per la sclerosi sistemica — aumenta le possibilità di generare notizie rilevanti su più fronti.
Non si tratta quindi di attendere un solo evento binario, ma di seguire un percorso clinico articolato, in cui ogni progresso può contribuire a ridurre l’incertezza e ad aumentare la fiducia degli investitori. In particolare, i dati attesi tra la fine del 2026 e la prima parte del 2027 potrebbero rappresentare il vero punto di svolta per la percezione del titolo.
Conclusione
Per questo considero Zura Bio un’opportunità da monitorare con attenzione: non priva di rischi, ma sostenuta da una logica industriale chiara, da mercati potenzialmente molto ampi e da una struttura finanziaria che le consente di proseguire lo sviluppo senza pressioni immediate. In un contesto in cui molte small cap biotech faticano a finanziare la propria pipeline, Zura si presenta con un vantaggio concreto: ha il tempo, il capitale e i programmi clinici necessari per dimostrare se il valore potenziale del tibulizumab può trasformarsi in risultati tangibili.  Long

Meta accende Hyperion: l’AI riporta il titolo sopra la 200Meta Platforms sta ampliando il data center Hyperion in Louisiana fino a una capacità prevista di 5 GW, portando l’investimento complessivo oltre i 50 miliardi di dollari.
Il progetto conferma che Meta considera l’intelligenza artificiale non soltanto una funzionalità aggiuntiva, ma l’infrastruttura centrale su cui costruire la futura crescita di Facebook, Instagram, WhatsApp e dei propri assistenti AI.
La mia valutazione sul titolo resta Buy, ma con un approccio prudente dopo il recente rialzo.
Perché Hyperion è importante
La disponibilità di capacità computazionale sta diventando uno dei principali vantaggi competitivi nel settore tecnologico.
Attraverso Hyperion, Meta potrà: addestrare modelli AI più avanzati, migliorare raccomandazioni e contenuti suggeriti, aumentare l’efficacia della pubblicità, sviluppare assistenti e agenti AI, ridurre la dipendenza da infrastrutture esterne.
Meta dispone inoltre di un vantaggio rispetto a molte società AI emergenti: ha già una base di miliardi di utenti e un’attività pubblicitaria altamente redditizia attraverso cui monetizzare rapidamente i miglioramenti tecnologici.
Il progetto avrà anche un impatto rilevante sull’economia locale. Meta prevede di investire oltre 1 miliardo di dollari in strade, reti idriche e infrastrutture, dopo aver già assegnato più di 1,6 miliardi di dollari di contratti ad aziende locali.
Ma il problema che vedo è il ritorno sul capitale:
L’investimento rafforza il vantaggio competitivo di Meta, ma aumenta anche il rischio finanziario.
Un data center da 5 GW richiede enormi quantità di energia, acqua, semiconduttori e sistemi di raffreddamento. Meta si è impegnata a sostenere direttamente i costi delle infrastrutture energetiche e idriche, evitando che vengano trasferiti sui consumatori locali.
La questione principale per gli azionisti non è quindi se Meta riuscirà a costruire Hyperion, ma se la capacità aggiuntiva produrrà ritorni sufficienti a compensare:
l’aumento degli investimenti;
la crescita degli ammortamenti;
i maggiori costi energetici;
gli impegni finanziari di lungo periodo.
Meta può permettersi questo ciclo di investimenti grazie alla forza della propria attività pubblicitaria. Tuttavia, nei prossimi trimestri il mercato osserverà soprattutto l’evoluzione del free cash flow e dei margini operativi.
Analisi tecnica
Il grafico mostra un miglioramento significativo.
Meta ha chiuso intorno a 669 dollari, con un rialzo giornaliero vicino al 6%, superando la media mobile a 200 giorni, posizionata in area 643 dollari.
Il movimento è avvenuto con volumi elevati, un elemento che rende il breakout più credibile. Tuttavia, la media mobile è ancora inclinata verso il basso: il titolo sta quindi tentando un’inversione rialzista, ma il trend di lungo periodo non è ancora completamente confermato.
I principali livelli da osservare sono:
675-680 dollari: prima resistenza;
690 dollari: area dei precedenti massimi;
658-660 dollari: primo supporto;
642-645 dollari: supporto principale e media mobile a 200 giorni.
Una chiusura stabile sopra 680 dollari rafforzerebbe il segnale rialzista. Un ritorno sotto 643 dollari potrebbe invece indicare un falso breakout.
.. In conclusione
Hyperion dimostra che Meta intende competere ai massimi livelli nella corsa all’intelligenza artificiale.
L’investimento superiore a 50 miliardi di dollari è rischioso, ma Meta possiede tre vantaggi fondamentali: una vasta distribuzione, un’attività pubblicitaria molto redditizia e la capacità di utilizzare direttamente l’AI per migliorare la monetizzazione.
Considero quindi Meta un Buy, ma eviterei di inseguire il titolo dopo il forte rialzo giornaliero. Un consolidamento sopra 680 dollari oppure un eventuale ritorno verso l’area 645-655 dollari offrirebbero un punto di ingresso tecnicamente più interessante. Palantir (PLTR): è il momento di tornare ad acquistare?Il titolo Palantir ha perso quasi il 50% rispetto al massimo storico raggiunto nel novembre dello scorso anno. Una domanda legittima si pone quindi: è già il momento di tornare ad acquistare oppure è ancora troppo presto dal punto di vista tecnico e fondamentale?
Per rispondere a questa domanda analizzerò:
• I multipli di valutazione del titolo Palantir
• I segnali dell’analisi tecnica dei mercati finanziari
Palantir Technologies è una società americana di software specializzata nell’analisi di grandi quantità di dati, nell’intelligenza artificiale e nelle piattaforme di supporto alle decisioni. Fondata nel 2003, è quotata al Nasdaq da due anni con il simbolo PLTR e appartiene al settore tecnologico, più precisamente all’industria dei software infrastrutturali.
A differenza delle società di semiconduttori come NVIDIA o AMD, Palantir non produce componenti elettronici. La sua attività si basa sullo sviluppo di piattaforme capaci di collegare, strutturare e analizzare grandi quantità di dati provenienti da fonti diverse, ovvero i big data.
La società propone principalmente tre soluzioni: Gotham, utilizzata da governi, organizzazioni della difesa e servizi di intelligence; Foundry, destinata alle aziende per ottimizzare le proprie attività; e AIP (Artificial Intelligence Platform), che integra l’intelligenza artificiale generativa nei processi decisionali.
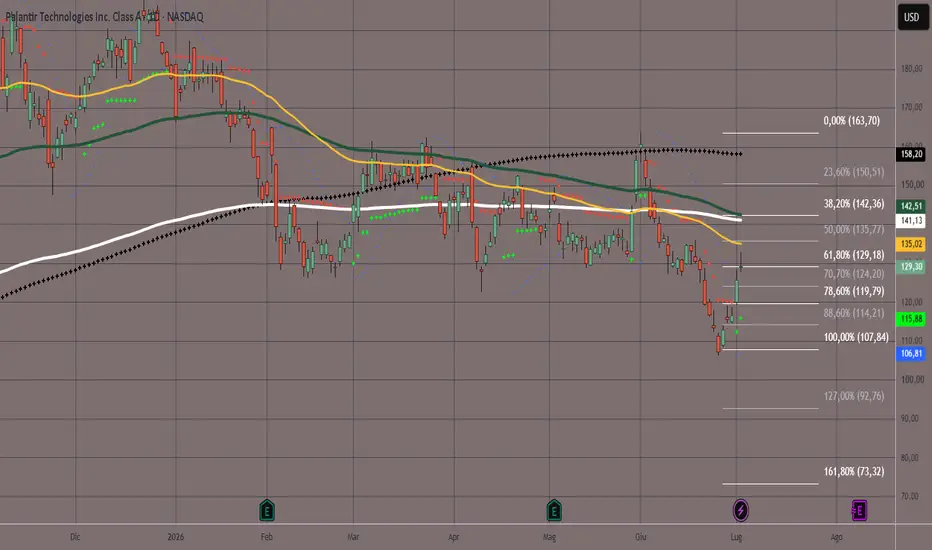
Il grafico seguente mostra le candele giapponesi settimanali del titolo Palantir (PLTR). Il titolo ha perso quasi il 50% dal suo massimo storico raggiunto nel novembre 2025.
Palantir collabora con operatori pubblici e privati in diversi settori come difesa, sanità, industria, energia e finanza. Il suo vantaggio competitivo deriva dalla capacità di gestire ambienti complessi, proteggere i dati e trasformare le informazioni in decisioni operative. La crescita recente è stata fortemente sostenuta dall’espansione dell’intelligenza artificiale, ma il titolo è entrato in correzione dopo aver raggiunto un nuovo record lo scorso novembre.
Quindi, è il momento di tornare ad acquistare? Dal punto di vista fondamentale, nonostante il calo del 50%, il titolo rimane ancora molto caro, probabilmente troppo caro, considerando i multipli di valutazione come il Forward P/E, il P/E tradizionale e il Price to Sales.
La tabella seguente presenta la classifica delle società statunitensi appartenenti all’industria dei software/infrastrutture per l’intelligenza artificiale nel settore tecnologico. Il criterio di classificazione è il Forward P/E e, nonostante la correzione del 48% degli ultimi mesi, Palantir rimane un titolo molto costoso in Borsa.
Dal punto di vista tecnico, il titolo si trova ancora all’interno di una struttura ribassista. Sarebbe necessario un breakout verso l’alto per ottenere un segnale di minimo definitivo. Al momento della redazione di questa analisi ciò non è ancora avvenuto. Secondo i livelli di Fibonacci, una zona tecnica interessante si trova tra 80$ e 100$.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
Intel testa il supporto chiave, 108,99 dopo la brusca correzionentel Corporation chiude la seduta a 109,84 dollari, in flessione del 2,40% (-2,70), dopo un massimo di 110,85 e un minimo di 107,45: una candela che arriva al termine di un'impennata straordinaria, che ha portato il titolo da un'area di accumulazione poco sopra i 40 dollari, tra fine 2025 e inizio 2026, fino ai massimi recenti di area 140 dollari in poche settimane — uno dei movimenti più violenti e sostenuti dell'intero grafico. Proprio la velocità di quella salita rende il comportamento delle ultime sedute particolarmente significativo: la linea di regressione, oggi quotata a 137,51 con etichetta tornata rossa sull'asse dei prezzi, segnala che la pendenza istantanea del canale si è invertita, passando da una struttura fortemente rialzista a un bias che va ora considerato in transizione verso il ribasso, dopo il forte rifiuto registrato in area 140. Il prezzo attuale tratta ben al di sotto di questa mediana, a conferma che il rimbalzo degli ultimi mesi ha ormai perso la propria verticalità, e la discesa delle ultime sedute ha riportato le quotazioni fin dentro la fascia in cui il canale stesso, con le sue due bande diagonali ancora fortemente inclinate al rialzo, offre un supporto dinamico crescente: il prezzo si trova oggi esattamente a ridosso della banda inferiore blu, un punto di equilibrio delicato tra la memoria del trend rialzista strutturale e la correzione più recente.
Gli oscillatori confermano che la fase correttiva è già piuttosto estesa. Lo Stocastico 9-6-3 mostra %K a 14,46 e %D a 20,58, entrambi in territorio di ipervenduto: la correzione ha eroso rapidamente lo slancio accumulato nei mesi precedenti, e un ritorno da zona di ipervenduto rappresenta tipicamente un'area in cui i venditori iniziano a perdere terreno. Il Momentum a 10 periodi è sceso a -23,03, il valore più negativo dell'intero periodo osservato, a testimonianza della violenza della gamba ribassista in corso: la contrazione è netta e non va sottovalutata, ma proprio la sua ampiezza è coerente con un esaurimento più che con l'inizio di una tendenza discendente strutturale. L'ATR a 14 periodi è salito a 9,69, ai massimi dell'intero grafico, segno di una volatilità in piena espansione che impone stop più ampi rispetto alle fasi più tranquille della salita. Il volume della seduta odierna, 70,85 milioni di azioni, resta però sotto la propria media mobile di 110,88 milioni: un ribasso di questa entità costruito su volumi inferiori alla norma non ha la piena caratura di una capitolazione distributiva, e lascia aperta l'ipotesi di un ridimensionamento tattico più che di un cambio di regime.
Sul piano dei pivot trimestrali, il livello più rilevante in assoluto è proprio il pivot centrale P a 108,99, che il prezzo ha appena testato in chiusura di seduta: la sua tenuta, proprio in coincidenza con la banda inferiore del canale di regressione, costituisce oggi la vera cerniera tecnica del titolo. Sopra, la resistenza R1 a 146,18 resta il riferimento per un'eventuale ripresa della gamba rialzista; sotto, i supporti S1 a 71,79 e S2 a 48,81 restano distanti e vanno intesi come riferimenti di lungo periodo più che come livelli operativi immediati.
Lo scenario long si attiva con la tenuta di area 108-109, in confluenza tra il pivot centrale e la banda inferiore del canale: il target primario diventa il retest dei massimi recenti in area 137-140, con obiettivo secondario R1 a 146,18; lo stop tecnico va posto sotto 105, sotto la banda del canale, calibrato sull'ATR attualmente elevato. Lo scenario short si attiva con una rottura di 107-108 accompagnata da un'espansione di volumi: in questo caso il prezzo aprirebbe la strada verso l'area 95-100, con lo stop tecnico sopra 111, sopra il massimo di oggi. Alla luce dell'ipervenduto marcato degli oscillatori, della volatilità in espansione ma con volumi sotto media proprio nella fase calante, e soprattutto della coincidenza tra pivot centrale e banda inferiore del canale, lo scenario long mantiene, seppur di misura, la probabilità strutturale più elevata: il titolo sta testando un supporto di prim'ordine dopo una correzione fisiologica, ma la conferma definitiva arriverà solo da una stabilizzazione sopra area 112-113 nelle prossime sedute. BABA rimbalzo tecnico sopra pivot, ma il trend resta ribassistaAlibaba Group Holdings Ltd. chiude la seduta di venerdì a 115,38 dollari, in flessione del 3,61% (-4,32 punti), con un massimo di giornata a 118,18 e un minimo di 115,37 su cui il titolo si è praticamente adagiato in chiusura — un dettaglio che pesa più della percentuale in sé, perché racconta di una sessione che si esaurisce sui minimi anziché recuperare terreno. Il quadro strutturale resta dominato dalla violenta gamba ribassista che ha riportato il titolo dai massimi di area 140-149 dollari di aprile fino ai minimi di inizio giugno, poco sopra i 95 dollari: un collasso che ha attraversato integralmente il canale di regressione lineare, la cui mediana non a caso ha mutato colore da blu a rosso proprio nel passaggio da struttura rialzista a struttura ribassista attiva. La linea di regressione, oggi quotata a 106,12 con etichetta in rosso sull'asse dei prezzi, conferma che il bias strutturale resta ribassista: il prezzo attuale, a 115,38, si colloca sopra questo fair value teorico, ma va letto come un rimbalzo tecnico all'interno di un trend discendente ancora dominante, non come un'inversione di rotta. La banda superiore del canale, tracciata in rosso, scende in modo marcato verso l'alto destro del grafico, segno che la pressione ribassista si sta attenuando in pendenza ma non in direzione.
Gli oscillatori offrono un quadro di conferma parziale e non ancora risolutivo. Lo Stocastico 9-6-3 mostra %K a 69,70 e %D a 60,55, in fase di salita ma non ancora in ipercomprato conclamato: la configurazione descrive un rimbalzo che sta guadagnando trazione senza però aver ancora esaurito lo spazio tecnico disponibile. Il Momentum a 10 periodi si è impennato fino a 17,26, in netta espansione rispetto ai valori negativi osservati durante la fase di caduta libera, e questo depone a favore di un allentamento della pressione venditrice nel brevissimo termine. L'ATR a 14 periodi, sceso a 4,01 dai picchi superiori a 6 registrati durante il crollo, segnala una compressione della volatilità che invita a calibrare gli stop operativi in modo più stretto rispetto alla fase più turbolenta. Il volume di 10,88 milioni di azioni, in linea con la propria media mobile a 16 milioni circa nella lettura più recente, non mostra un'espansione tale da certificare una vera inversione di tendenza: la partecipazione resta nella norma, non eccezionale.
Sul piano operativo, il pivot centrale trimestrale a 111,61 dollari rappresenta oggi la cerniera decisiva: il prezzo lo ha superato nel rimbalzo delle ultime sedute, e la sua tenuta come supporto dinamico è la condizione che apre lo scenario long, con obiettivo primario la resistenza R1 a 132,58 e, in caso di prosecuzione più convinta, R2 a 145,53; lo stop tecnico andrebbe posizionato sotto quota 106-107, in area di mediana del canale, calibrato sulla compressione dell'ATR corrente. Lo scenario short si attiva invece con un ritorno sotto il pivot di 111,61, movimento che riporterebbe il titolo nell'orbita del supporto S1 a 90,65 e, in caso di ulteriore cedimento, di S2 a 77,70; anche qui lo stop tecnico sopra area 118-120, sopra il massimo di giornata odierno. Alla luce della chiusura sui minimi di seduta, della mediana ancora in territorio rosso e di una banda superiore del canale ancora nettamente discendente, lo scenario short mantiene la probabilità strutturale più elevata: il rimbalzo in corso appare, allo stato attuale, un tentativo di ricopertura all'interno di un trend primario che resta ribassista, più che l'apertura di una fase di accumulazione duratura. VRSK — Dark Pool
VRSK è entrata nei nostri radar attraverso un importante ingresso registrato in Dark Pool il 18 giugno 2026.
Nella stessa giornata il titolo ha segnato un Rank 1, con una size superiore a 1,5 miliardi di dollari, accompagnato anche dalla presenza di un Rank 3. La concentrazione di due rank significativi nella stessa seduta rappresenta il primo elemento che ha portato ad approfondire il titolo.
Settore e industria di riferimento
VRSK appartiene al settore Industrials e all’industria Business Support Services.
Il settore Industrials sta sovraperformando l’indice SPY, fornendo un contesto settoriale complessivamente favorevole.
L’industria Business Support Services, invece, non sta sovraperformando né l’indice né il settore di appartenenza. La forza relativa del titolo dovrà quindi essere valutata tenendo conto di questa divergenza: il settore generale mostra una struttura positiva, mentre l’industria specifica non sta ancora offrendo la stessa conferma.
Fondamentali
Sul fronte fondamentale, VRSK presenta un P/E forward di 22,6, inferiore alla propria media storica, pari a circa 30,85.
Rapportando il prezzo agli attuali livelli del multiplo prospettico, il titolo si trova quindi in un’area che può essere considerata interessante in ottica di acquisto rispetto alla propria valutazione futura.
Le stime sugli EPS indicano inoltre una crescita progressiva fino al 2029, elemento che aumenta l’interesse nei confronti della società.
La formula di valutazione di Damodaran restituisce per il 2027 un P/E teorico superiore sia al forward attualmente previsto sia al P/E storico. Questo potrebbe indicare che l’azienda si trovi a sconto rispetto alle aspettative di crescita degli utili.
Il target price ottenuto attraverso il modello di Damodaran per il 2027 è pari a circa 248$, livello che implicherebbe un recupero vicino al +40% rispetto ai prezzi attuali.
Price Action
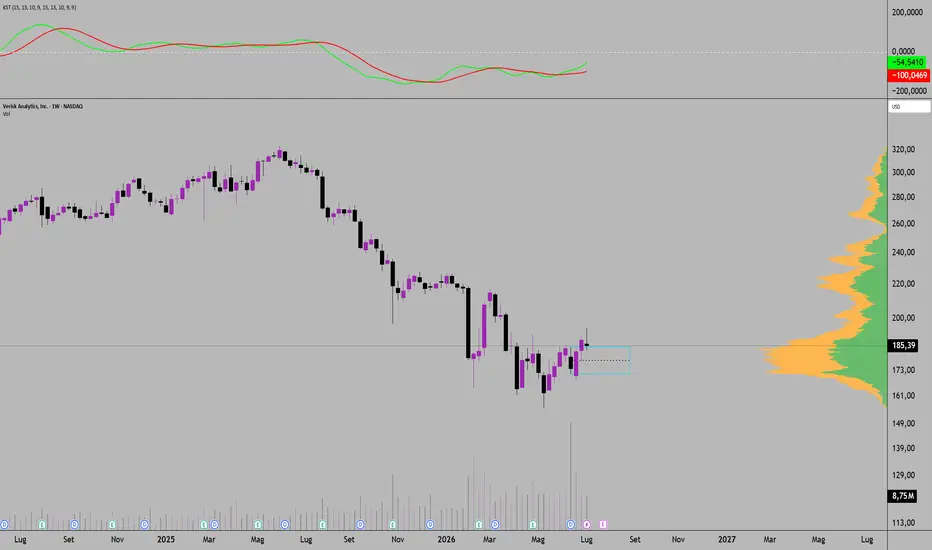
Dal punto di vista della price action, il titolo si trova all’interno di una fase laterale iniziata ad aprile 2026.
Sul grafico settimanale, VRSK potrebbe aver già costruito quello che rappresenterebbe il terzo minimo di swing della struttura. Per confermare un’inversione, il prezzo dovrà però rompere al rialzo la resistenza in area 185$.
Una rottura tecnica convincente di questo livello potrebbe aprire spazio verso il recupero del massimo di medio periodo sul grafico weekly, collocato in area 225$.
Volume Profile
Dal punto di vista volumetrico, il prezzo ha testato la base di un High Volume Node appartenente al profilo cumulativo tracciato a partire da agosto 2020.
La prima resistenza importante si trova proprio in area 186$, livello chiave per permettere al prezzo di entrare all’interno di un ampio Low Volume Node. Il superamento di questa fascia potrebbe favorire un’accelerazione del movimento fino alla seconda resistenza, collocata in area 215$.
Una chiusura settimanale sopra i 186$ rappresenterebbe una conferma importante dell’acquisizione di quest’area. Successivamente, un eventuale pullback sullo stesso livello potrebbe servire a verificare se il mercato sia realmente in grado di trasformare la precedente resistenza in supporto.
L’area dei 215$ rappresenterebbe un possibile primo target operativo. Da questa zona potrebbe svilupparsi una respinta del prezzo, seguita eventualmente da una nuova fase di consolidamento.
Una costruzione ordinata sopra i livelli recuperati potrebbe poi preparare il titolo a un’estensione verso il target di Damodaran in area 248$. Questo livello coincide inoltre con il bordo superiore del secondo High Volume Node del profilo cumulativo tracciato da agosto 2020, rafforzandone la rilevanza tecnica e volumetrica.
Stagionalità
Le curve stagionali a 5 e 10 anni mostrano una finestra generalmente favorevole tra la fine di giugno e il mese di luglio. Il titolo risulta inoltre in fase di Entering Sync, ma il prezzo non è ancora pienamente allineato alla traiettoria storica.
La stagionalità può quindi rappresentare un supporto temporale alla tesi, ma necessita della conferma tecnica sopra area 185–186$. Un’ulteriore finestra positiva emerge tra la fine di ottobre e novembre.  Long

Meta e Nvidia mostrano i muscoli: si riprende il settore IA Un saluto a tutti i traders, nelle ultime giornate abbiamo assistito a movimenti di forza clamorosi da parte dei veri pesi massimi del settore tecnologico, che hanno preso in mano le redini del mercato con spinte verticali davvero impressionanti.
Meta è stata la regina indiscussa delle ultime sessioni, mettendo a segno un rally pazzesco vicino al 15%. Il mercato ha letteralmente svoltato sul titolo grazie ai rumor sul suo imminente ingresso nel settore del Cloud Computing: l'azienda si appresta a vendere la sua enorme potenza di calcolo IA a terzi, sfidando direttamente i colossi storici del settore. A questo si aggiungono i dati sull'incredibile efficienza delle sue infrastrutture per i prossimi anni — con costi di costruzione dei data center nettamente inferiori alle stime — e l'ottimo riscontro del nuovo modello software Muse Spark 1.1, ultra-competitivo sui costi.
Wall Street ha capito che Meta non sta solo spendendo miliardi in IA, ma ha creato una macchina iper-efficiente già pronta a monetizzare.
Anche Nvidia (NVDA) ha mostrato i muscoli con una reazione da leader assoluto. Dopo aver gravitato e accumulato in area 195$-196$nella prima parte della settimana, ha piazzato una fiammata da oltre il 4\% nell'ultima sessione, andando a chiudere con grandissima forza a quota 210,96$. Sul titolo si è vista un'importante iniezione di liquidità, guidata da massicci flussi istituzionali che sono entrati direttamente sui prodotti growth.
Il mercato sta chiaramente scommettendo d'anticipo in vista delle trimestrali: se i grandi clienti di Nvidia, a partire da Meta, continuano ad accelerare sulle infrastrutture IA e a ottimizzare i costi, significa che la domanda per i chip di Santa Clara rimarrà stellare ancora a lungo. Il movimento coordinato di questi big tech e di tutti i semiconduttori correlati ci conferma che il settore dei chip e dell'intelligenza artificiale ha riacceso i motori ed è pronto a guidare la prossima gamba rialzista.
Come sempre un saluto con un grande abbraccio.
Grazie ciao Mauro
Vi cito le mie tre regole che coltivo costantemente:
Pazienza, disciplina ed avere sempre un piano.  Long

Divergenza rialzista su AlibabaNell’ultimo anno Alibaba non ha certo avuto vita facile, passando da area 190$ per azione fino ai 92$ di fine giugno; tutto questo dopo il forte calo post-2020 e la successiva ripresa avviata da fine 2022 fino ai giorni nostri, come evidenziato nel grafico.
Il titolo mostra ora una interessante divergenza rialzista, ben visibile nell’oscillatore in basso: ai nuovi minimi dei prezzi non corrispondono nuovi minimi dell’oscillatore. Questa configurazione rappresenta un ottimo alert di monitoraggio dei prezzi, ma di per sé non costituisce un pattern operativo completo; lavora decisamente meglio se accompagnata da altri segnali, soprattutto perché parliamo di un segnale di tipo mean reverting.
Anche la chiusura di candela è incoraggiante, ma, arrivando da un contesto di discesa dei prezzi come quello dell’ultimo anno, preferisco attendere ulteriori conferme prima di impostare un’operatività rialzista sul titolo.
In particolare, sarebbe interessante vedere la formazione di minimi superiori su base daily rispetto a quelli segnati a fine giugno, in modo da avere una struttura più solida da cui far partire un eventuale scenario di inversione.
Monitoriamo con attenzione. È il momento di tornare ad acquistare il credito privato?Negli ultimi dieci anni il credito privato si è affermato come uno dei segmenti più importanti della finanza alternativa. Si tratta di prestiti concessi direttamente alle imprese da fondi specializzati, al di fuori del sistema bancario tradizionale. Dopo una fase di rapida espansione favorita dai bassi tassi d'interesse e dalla forte domanda di leva finanziaria, la domanda centrale oggi è se questo mercato si stia avvicinando a un minimo ciclico dopo la forte correzione registrata in Borsa negli ultimi mesi.
I rischi attuali esistono, ma rimangono contenuti. I tassi di insolvenza sono aumentati rispetto al periodo 2020-2021, senza tuttavia raggiungere livelli sistemici. La vera questione non riguarda tanto il numero dei default visibili, quanto la comparsa di segnali più sottili: la diffusione dei prestiti PIK (Payment-in-Kind), nei quali gli interessi vengono aggiunti al debito esistente anziché essere pagati in contanti, l'aumento delle ristrutturazioni del debito e la crescente pressione sulle società maggiormente indebitate finanziate durante il boom del 2021-2023.
In questo contesto, non tutti gli operatori sono esposti allo stesso modo. Il settore è dominato da alcune grandi piattaforme quotate che combinano gestione patrimoniale e finanziamento diretto alle imprese. Si distinguono due profili principali.
La tabella seguente presenta i principali gruppi statunitensi attivi nel private equity e nel credito privato, indicando il peso di ciascuna attività all'interno del loro modello di business. Queste cinque società rappresentano il vero barometro dello stato di salute del mercato del credito privato. L'analisi tecnica dei loro titoli può quindi fornire segnali particolarmente interessanti.
Da un lato vi sono le grandi piattaforme diversificate come Apollo Global Management, Blackstone e KKR, attive nel private equity, nel credito privato, nel settore immobiliare e nelle infrastrutture. La loro diversificazione attenua gli shock di mercato ma le rende sensibili al ciclo complessivo degli asset alternativi.
Dall'altro lato troviamo gli specialisti del credito privato come Ares Management e Blue Owl Capital, il cui modello di business si basa principalmente sul direct lending. Questi operatori sono maggiormente esposti a un deterioramento della qualità del credito, ma rappresentano anche un indicatore più diretto dell'evoluzione del ciclo del credito.
L'aspetto fondamentale è che il credito privato rimane un mercato relativamente giovane che sta entrando in una fase più matura del proprio ciclo. Dopo anni di condizioni particolarmente favorevoli, il settore sta attraversando un graduale processo di normalizzazione. Gli indicatori anticipatori, in particolare la quota dei prestiti PIK e l'aumento delle ristrutturazioni, non indicano una crisi sistemica, bensì una fase di tensione localizzata.
Se le condizioni macroeconomiche dovessero stabilizzarsi e il ciclo dei tassi d'interesse tornasse a scendere, il credito privato potrebbe gradualmente ritrovare un contesto più favorevole. Al contrario, un rallentamento economico potrebbe accentuare le fragilità esistenti prima di una stabilizzazione duratura.
Dal punto di vista dell'analisi tecnica, osservando i grafici mensili di lungo periodo delle società sopra citate, i prezzi sono ormai tornati a contatto con importanti livelli di supporto. Tuttavia, saranno probabilmente necessarie diverse settimane o mesi di consolidamento prima che la tendenza rialzista di fondo possa riprendere, in attesa della conferma che la Federal Reserve non avvierà un nuovo ciclo di rialzo dei Federal Funds Rate.
Il grafico seguente mostra le candele giapponesi mensili del titolo ARES.
Il grafico seguente mostra le candele giapponesi mensili di Blue Owl Capital.
Il grafico seguente mostra le candele giapponesi mensili del titolo Blackstone.
DISCLAIMER GENERALE:
Questo contenuto è destinato a persone che hanno familiarità con i mercati finanziari e gli strumenti di investimento, ed è fornito a scopo puramente informativo. L’idea presentata (inclusi commenti di mercato, dati e osservazioni) non rappresenta un prodotto del dipartimento di ricerca di Swissquote o delle sue affiliate. Questo materiale ha lo scopo di evidenziare le dinamiche di mercato e non costituisce consulenza in materia di investimenti, legale o fiscale. Se sei un investitore al dettaglio o non hai esperienza nel trading di prodotti finanziari complessi, è consigliabile consultare un consulente autorizzato prima di prendere decisioni finanziarie.
Questo contenuto non è destinato a manipolare il mercato né a promuovere comportamenti finanziari specifici.
Swissquote non fornisce alcuna garanzia circa la qualità, completezza, accuratezza o non violazione di tale contenuto. Le opinioni espresse sono quelle del consulente e sono fornite esclusivamente a scopo educativo. Qualsiasi informazione relativa a prodotti o mercati non deve essere interpretata come raccomandazione di una strategia o operazione di investimento. Le performance passate non garantiscono risultati futuri.
Swissquote e i suoi dipendenti e rappresentanti non potranno in alcun caso essere ritenuti responsabili per danni o perdite derivanti direttamente o indirettamente da decisioni prese sulla base di questo contenuto.
L’uso di marchi di terze parti è a scopo informativo e non implica approvazione da parte di Swissquote né che il titolare del marchio abbia autorizzato Swissquote a promuovere i propri prodotti o servizi.
Swissquote è il marchio commerciale che rappresenta le attività di: Swissquote Bank Ltd (Svizzera) regolata da FINMA, Swissquote Capital Markets Limited regolata da CySEC (Cipro), Swissquote Bank Europe SA (Lussemburgo) regolata dalla CSSF, Swissquote Ltd (Regno Unito) regolata dalla FCA, Swissquote Financial Services (Malta) Ltd regolata dalla MFSA, Swissquote MEA Ltd (UAE) regolata dalla DFSA, Swissquote Pte Ltd (Singapore) regolata dalla MAS, Swissquote Asia Limited (Hong Kong) autorizzata dalla SFC e Swissquote South Africa (Pty) Ltd supervisionata dalla FSCA.
I prodotti e i servizi Swissquote sono destinati esclusivamente a chi può riceverli secondo la legge locale.
Tutti gli investimenti comportano un certo grado di rischio. Il rischio di perdita nel trading o nel possesso di strumenti finanziari può essere significativo. Il valore degli strumenti finanziari, comprese azioni, obbligazioni, criptovalute e altri asset, può aumentare o diminuire. C’è un rischio importante di perdita finanziaria quando si acquistano, vendono, detengono, si fa staking o si investe in tali strumenti. SQBE non fornisce raccomandazioni specifiche su investimenti, transazioni o strategie.
I CFD sono strumenti complessi e comportano un rischio elevato di perdere denaro rapidamente a causa della leva finanziaria. La maggior parte dei conti al dettaglio perde capitale quando fa trading con i CFD. Dovresti valutare se comprendi il funzionamento dei CFD e se puoi permetterti di correre tale rischio.
Gli asset digitali non sono regolamentati nella maggior parte dei paesi e potrebbero non essere soggetti a norme di protezione dei consumatori. In quanto investimenti altamente volatili e speculativi, non sono adatti a investitori con bassa tolleranza al rischio. Assicurati di comprendere ogni asset digitale prima di operare.
Le criptovalute non sono considerate valuta legale in alcune giurisdizioni e sono soggette a incertezze normative.
L’uso di sistemi basati su Internet può comportare rischi elevati, tra cui frodi, attacchi informatici, interruzioni di rete e comunicazione, furti di identità e phishing legati agli asset digitali.
 Formazione

ORACLE deve andare a chiudere il T+3i lato inverso.Se il mio impianto ciclcico risultasse corretto:
Lato indice (cicli T+2/T+3/T+4/T+5 sui minimi): la sequenza di bar count (37-38-33-36-27 barre) è piuttosto regolare e ha portato al minimo recente; il completamento del T+3 dopo il T+2 suggerisce che il ciclo di fondo si stia esaurendo in quest'area.
Lato inverso (T+2i/T+3i/T+5i sui massimi): qui hai marcato il "3° T+3i" con l'etichetta vincolo sequenziale ribassista di inverso (sale) — cioè, secondo il mio schema, dopo tre ripetizioni ribassiste il vincolo si "libera" al rialzo. Il 4° T+3i proiettato cade intorno al marker verde di fine agosto (20 ago), a ~57 barre di distanza, coerente con il ciclo T+5i più ampio (237 barre) che punta nella stessa zona temporale.
La curva verde che ho disegnato incorpora questa lettura: un ultimo minimo a breve, poi un recupero verso le zone FVG marcate (183,59 → 191,18 → 198,77).
Oscillatori
RSI (33,6): in area di ipervenduto, con struttura che nelle scorse occasioni (marzo, dicembre) ha spesso anticipato un rimbalzo; da monitorare se si forma una divergenza rialzista rispetto al minimo di dicembre.
MACD (-1,86/-14,43): ancora negativo ma con istogramma che sta perdendo forza ribassista (barre rosse più corte) — segnale embrionale di rallentamento del momentum negativo, non ancora un incrocio rialzista confermato.
Sintesi per i prossimi ~2 mesi (luglio-agosto 2026)
Secondo l'impianto ciclico che ho costruito, lo scenario più coerente è:
Breve fase di assestamento/ultimo test dei minimi in area 140-145$ nelle prossime settimane, con possibile chiusura del ciclo T+2i/T+3 di fondo.
Tentativo di rimbalzo verso le zone FVG intermedie (183,59 e poi 191,18), che coincidono anche con le medie mobili in discesa — probabile prima resistenza tecnica.
Se il "vincolo di inverso" si conferma, il movimento potrebbe estendersi verso l'area 198-260$ in prossimità della finestra ciclica di fine agosto, dove cade il 4° T+3i.
DISCLAIMER : questa è una lettura basata sul modello ciclico (bar-count e proiezioni), non una previsione di mercato garantita — i cicli possono traslare, allungarsi o fallire, specialmente in presenza di notizie fondamentali (utili, guidance sul cloud/AI capex di Oracle) che possono sovrastare la componente temporale.  Long

 Long

ingresso portafoglio Citigroup a 72,628 usd 1,19 e altri Addingresso portafoglio Citigroup a 72,628 usd 1,19, 10 pezzi e tutti no stop,
pluriennale sottovalutazione e prezzi in ripresa, tra i più bastonati con GE e Kraft Heinz, insieme a KHC sembra essere tra le due maggiori posizioni attuali di M.Burry che sta shortando Tesla come non ci fosse un domani.
incremento posizione di 10 pezzi a 53,185 su Cocacola,
buffettiana e soprattutto difensiva (più dello zucchero potrà l'acqua e le sue concessioni).
incremento di 12 pezzi a 40,30 su Kraft heinz,
burriana e buffettiana, anche qui i prezzi in una sottostima abissale, a chi non è capitato di fare un paio di bilanci con l'inchiostro simpatico con cifre di quasi totale fantasia?
Suvvia ragazzi!  Long

HEICO va a Target. L'importanza di volumi e pazienzaUn saluto a tutti i trader!
Riprendiamo il setup che avevamo impostato su HEICO (HEI.A). Lunedì abbiamo finalmente registrato il target!
Dopo il gap up del 28 maggio, spinto da earnings positivi, espansione dei volumi e un forte interesse sul titolo, avevamo pianificato un setup di breve termine. Ci ha fatto aspettare un po’ (la pazienza nel trading è tutto), ma il prezzo ha sempre chiuso sopra il livello di stop prefissato, arrivando proprio al limite a 237$.
Questa attesa ci ha premiati lunedì, portandoci dritti al target di 263$ per un’operazione con un rapporto rischio/rendimento di quasi 1:3. In questo periodo di continui saliscendi e indecisione dei mercati, è stato davvero un bel colpo. Abbiamo dovuto portare pazienza per ben 23 candele daily, ma ne è valsa la pena.
Perché questo setup ha funzionato? (Analisi post-trade)
Riprendendo l'analisi iniziale, questo trade ci lascia una grande lezione didattica. Quando abbiamo la combinazione di:
Un gap up importante;
Il prezzo che si porta stabilmente sopra la SMA 200;
Il POC volumetrico posizionato sotto che fa da forte supporto;
Una candela estesa supportata da volumi istituzionali.
In questi casi, capiamo bene che le probabilità a nostro favore diventano molto elevate.
Al contrario, come abbiamo visto nei casi studio durante le nostre video analisi, i movimenti di forza che avvengono senza volumi si rivelano spesso dei falsi segnali, con il prezzo che torna indietro. Nel trading tutto deve combaciare: non dobbiamo dare spazio alla fantasia o all'immaginazione, ma dobbiamo restare sempre oggettivi e realisti.
Come sempre, un abbraccio e buon trading a tutti!
Mauro  Long

 Long

 Long

 Long