フィボナッチ・チャネルのお試し2フィボナッチ・チャネルを下降トレンドのピークtoピークに合わせて、赤丸箇所でフィッティングしています。点線は過去の分です。 多分1.6か2.6まで向かうんじゃないかと。黄色範囲でエントリー(したかった) ロングikepenの投稿0
遺伝子編集への投資の可能性は実現しつつあるか?CRISPR Therapeuticsは、遺伝子編集技術の革新を牽引する企業として、画期的な治療薬「CASGEVY」の承認を受け、商業段階のバイオ医薬品企業へと進化を遂げています。この世界初の遺伝子編集治療は、鎌状赤血球症およびベータサラセミアを対象とし、CRISPR-Cas9技術の変革的潜力を証明するとともに、新たな医療時代を切り開いています。CASGEVYの市場参入は、遺伝子編集技術の実用性の証として極めて重要であり、遺伝性疾患への広範な応用への道を拓くものです。 しかし、科学的成功の一方で、CASGEVYの商業化には高額な治療費と複雑な投与プロセスという課題が存在し、初期の売上は低調です。開発パートナーであるVertex Pharmaceuticalsが収益を計上し、CRISPR Therapeuticsは収益分配を受けていますが、現時点で同社は赤字経営を続けています。運営費用が収益(主に助成金)を大幅に上回る状況ですが、強固な資金基盤が財務の安定性を支え、がん、糖尿病、心血管疾患などを対象とした野心的な開発パイプラインの推進およびCASGEVYの商業化努力を可能にしています。 知的財産の領域では、CRISPR-Cas9技術を巡る特許紛争が継続しており、将来のライセンス契約や競争環境に影響を及ぼす可能性があります。一方、CRISPR Therapeuticsは個別化医療やデリバリー技術の進展にも貢献しています。特筆すべきは、脂質ナノ粒子を用いたmRNAベースの個別化CRISPR治療を、希少な代謝性疾患向けに迅速に開発・提供した実績です。これは、患者特異的な治療を迅速に実現するモデルとなる可能性を示し、先進的なデリバリー技術が遺伝子編集の治療適用範囲を拡大する上で不可欠であることを強調しています。 投資家にとって、CRISPR Therapeuticsは高リスク・高リターンの投資機会です。株価は現在の赤字経営や市場環境を反映して変動していますが、強力な機関投資家の保有とアナリストの楽観的な評価は、長期的な成長への信頼を裏付けています。同社の堅実な開発パイプラインと基盤技術は、臨床プログラムの成功と治療の商業的普及が進めば、大きな成長を達成する可能性を秘めています。長期的な視点を持つ投資家にとって、遺伝子編集の可能性は着実に実現に近づいていると言えるでしょう。ロングUDIS_Viewの投稿2
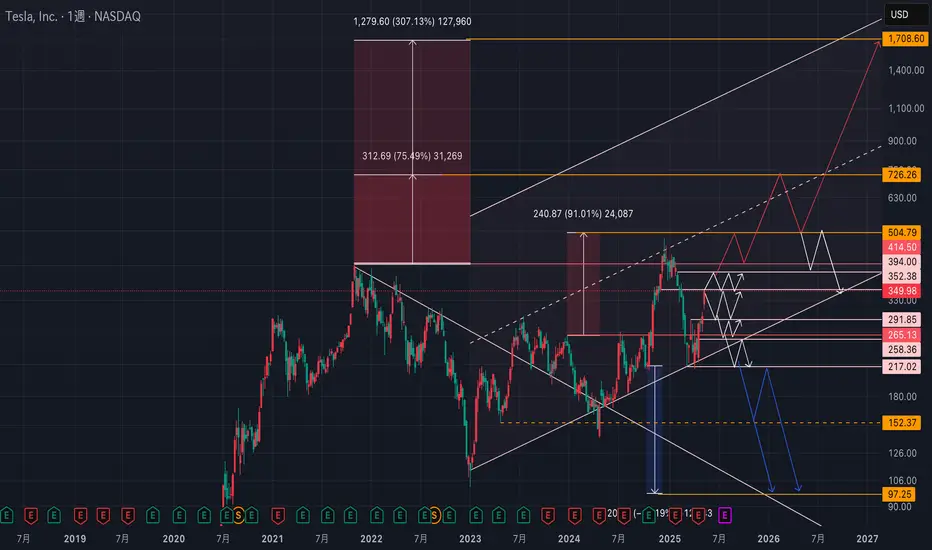
2025/5/18 TSLA週足分析月足レベルでは414.50を抜けサポートに変わると727.56(最大1696.51)まで上がる力があります。 超えることができないとレンジ下端(100付近)を再度試しに来る可能性もあります。 週足レベルでは現在チャネルで推移しているように見えます。 目先のTGは352.38-394ですが、抜けてくることができれば504.79まで上昇しそうです。 その後、414.50がサポートに変われば726.26(最大1708.60)がTGになります。 反対にトレンドラインを割り、217.02がレジスタンスになってしまうと97.25がTGです。kimutatsu1988の投稿9
2025 16,Mar UNH 週足現在、意識されている248.10で下げ止まりを見せている状況ですが、ここを割ってきて208.92付近がレジスタンスとなってくる展開になると60付近に向かって下降していくイメージです。 昨日の下げが一旦の底と見て、戻りの展開で383.12付近がサポートとして機能されると再度上に向かうと予想します。Mayakoの投稿3
PayPalの支配力は技術と提携によって築かれているのか?PayPalは、優れた技術力と戦略的なパートナーシップを融合させることで、デジタル商取引の最前線に確固たる地位を築いています。その戦略の中心にあるのは、高度な機械学習を活用した強力な詐欺防止インフラです。PayPalは膨大なユーザーデータを分析し、不正行為をリアルタイムで予測・検出し、抑制するシステムを展開しています。これにより、複雑化するオンライン環境において、消費者と企業に不可欠なセキュリティを提供しています。特に詐欺リスクの高い市場では、この技術的優位性がカスタマイズされた保護策とともに重要な役割を果たしています。 同社はサービスの普及と新たなデジタルエコシステムへの統合を目指し、戦略的な協業を積極的に推進しています。たとえば、Perplexityとの提携を通じて「エージェント主導型コマース」を推進し、AIチャットインターフェースにPayPalの安全なチェックアウト機能を直接組み込んでいます。この取り組みは、AIエージェントが取引を仲介する未来のオンラインショッピングを見据えたものです。さらに、「PayPal Complete Payments」などのソリューションは、多様な決済手段に対応した統合プラットフォームを通じて、企業の財務業務の効率化とセキュリティ強化を支援し、PayPalのグローバルなコミットメントを体現しています。 また、PayPalは規制環境に柔軟に適応することで、サービスの拡充と利便性向上を実現しています。たとえば、EUの「デジタル市場法」に基づき、ドイツでiPhoneを使った非接触型決済を可能にしました。これにより、Apple Payなどの既存のモバイル決済手段に代わる新たな選択肢を消費者に提供しています。規制の変化を活用してアクセシビリティと選択肢を拡大するこの能力は、PayPalの技術的強みと戦略的提携に支えられ、ダイナミックなグローバル決済市場でのリーダーシップを維持する基盤となっています。ロングUDIS_Viewの投稿3
バイオテクノロジーにおけるAI:がん治療の未来?Lantern Pharma Inc. は、独自の RADR® AI プラットフォームを活用し、標的がん治療の開発を加速させることで、バイオテクノロジー業界で注目を集めています。同社は最近、治療が困難な非小細胞肺がん(NSCLC)の特定サブタイプを対象とした LP-184 の第1b/2相試験について、米国FDAの承認を取得するなど、重要な成果を挙げました。この患者群は特定の遺伝子変異を有し、既存の治療への反応が乏しいため、大きな未充足の医療ニーズと数十億ドル規模の市場機会を秘めています。LP-184 は、PTGR1 酵素を過剰発現するがん細胞を選択的に標的とするメカニズムにより、効果を最大化しつつ毒性を低減する精密医療アプローチを提供します。 LP-184 の可能性は NSCLC に留まらず、三重陰性乳がん(TNBC)や膠芽腫(グリオブラストーマ)などの進行性がんに対し、複数の FDA ファストトラック指定を受けています。前臨床データでは、他の治療との相乗効果や、中枢神経系(CNS)腫瘍に対する優れた脳内浸透性など、有望な特性が示されています。さらに、Lantern Pharma は希少な小児がんにも取り組んでおり、悪性ラブドイド腫瘍(MRT)、横紋筋肉腫(RMS)、肝芽腫に対する LP-184 の小児希少疾患指定を取得しました。これにより、優先審査バウチャーの取得につながる可能性があります。 InvestingPro のデータによると、同社の強固な財務基盤は、研究開発および AI 主導のパイプラインへの継続的な投資を支えています。投資に伴う純損失が報告されているものの、Lantern Pharma は 2025 年に主要データの公表を予定し、積極的に資金調達を進めています。アナリストは同社株式が過小評価されている可能性を指摘し、株価目標は今後の成長を示唆しています。AI 技術とがん生物学の深い知見を融合した Lantern Pharma の戦略は、ニーズの高い患者群に対応し、がん治療薬の開発に革新的な変革をもたらす可能性を秘めています。ロングUDIS_Viewの投稿2
ImmunityBio:新時代の先駆者となるか?ImmunityBio, Inc. は、主要な免疫療法製品 ANKTIVA®(ノガペンデキン・アルファ・インバキセプト-pmln)の成功とその拡大する可能性により、バイオテクノロジー分野で急速に注目を集めています。同社は、BCG に反応しない非筋層浸潤性膀胱がん(NMIBC)に対する ANKTIVA と BCG の併用療法で、米国食品医薬品局(FDA)からの承認を取得するという重要な成果を達成しました。この承認は、未充足の医療ニーズに応えるもので、ANKTIVA の独自の IL-15 アゴニストメカニズムを活用し、重要な免疫細胞を活性化して持続的な治療効果を誘導することを目指しています。 この成功を基に、ImmunityBio は欧州および英国市場での承認取得を目指し、欧州医薬品庁(EMA)および英国医薬品・医療製品規制庁(MHRA)への申請を進めています。目標は、2026 年中の承認取得です。 規制面での進展に加え、ImmunityBio は患者ケアにおける課題にも積極的に取り組んでいます。特に、米国で広く使用される TICE® BCG の供給不足に対応するため、FDA 承認の拡大アクセスプログラムを通じて組換え BCG(rBCG)を提供しています。これにより、重要な代替供給源を確保し、医療資源が限られた地域での治療アクセスの拡大を実現しています。この取り組みは患者支援だけでなく、ImmunityBio の治療薬にとって新たな市場チャネルの構築にも寄与します。 商業面では、ANKTIVA の米国での販売が好調に推移しています。専用の J コードの取得により、請求手続きが簡素化され、保険適用人口が 2 億 4000 万人以上に拡大しました。 ImmunityBio の戦略的ビジョンは、他の主要ながん種にも及んでいます。同社は、非小細胞肺がん(NSCLC)における ANKTIVA の可能性を、BeiGene 社との第 3 相確認試験を通じて追求しています。この協業は、第 2 相試験で示された有望なデータに基づいており、既存療法で進行した患者において、チェックポイント阻害剤の効果を回復し、全生存期間の延長を示しました。これは、ANKTIVA が基盤的なサイトカイン療法として、リンパ球減少症を改善し、さまざまな腫瘍における免疫機能を回復させる可能性を示しています。 ImmunityBio の最新の財務実績は、臨床および商業的な進展を反映しています。ANKTIVA の売上による収益が大幅に増加し、投資家からの強い支持を得ています。ロングUDIS_Viewの投稿3
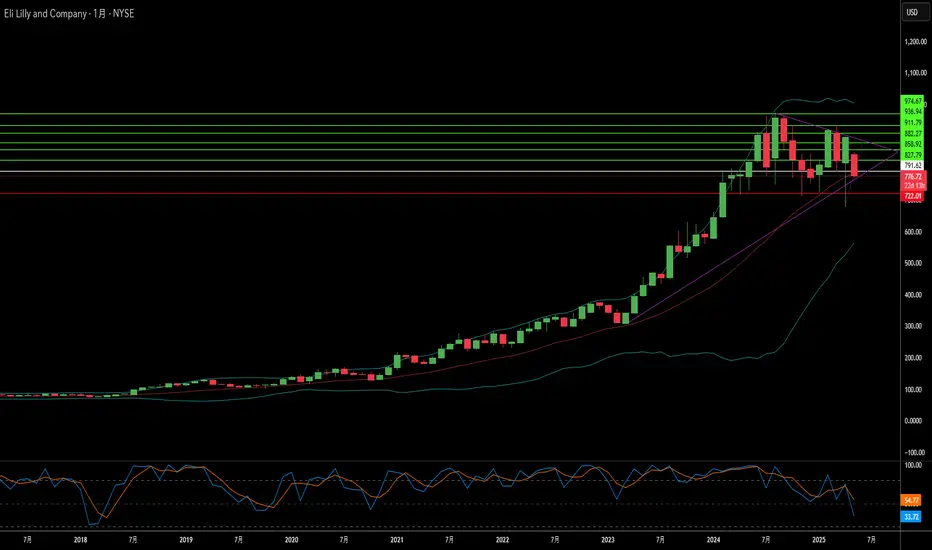
リリーは減量市場のリーダーシップを再定義できるか?イーライ・リリーは、急成長する減量薬市場において、現在のリーダーであるノボ ノルディスクに挑む有力な競争相手として浮上しています。リリーの主力製品であるZepbound(チルゼパチド)は、ノボ ノルディスクのWegovy(セマグルチド)よりも市場参入が遅れたものの、顕著な商業的成功を収めています。2024年のZepboundの大幅な売上は、その急速な市場浸透と高い競争力を証明しており、市場アナリストは今後数年でリリーの肥満治療薬の売上がノボ ノルディスクを上回ると予測しています。この急成長は、需要が極めて高い市場における効果的な製品の影響力を示しています。 Zepboundおよび糖尿病治療薬Mounjaroに含まれる有効成分チルゼパチドの成功は、GLP-1およびGIP受容体を同時に標的とする二重作用メカニズムに支えられており、優れた臨床効果が期待されています。さらに、最近の米連邦裁判所の判決により、FDAがチルゼパチドを医薬品不足リストから除外する決定が支持され、リリーの市場での地位が一層強化されました。この法的勝利により、調剤薬局による未承認かつ低価格のZepboundやMounjaroの製造が制限され、リリーの市場独占が保護されるとともに、承認済み製品の供給網の信頼性が確保されます。 今後、リリーの開発パイプラインには、注射不要のGLP-1受容体作動薬として期待される経口薬「オルフォルグリプロン」が含まれています。第3相臨床試験の良好な結果により、既存治療と同等の効果を持つ、利便性の高い代替薬としての可能性が示唆されています。小分子薬であるオルフォルグリプロンは、製造のスケーラビリティやコスト面での利点を持ち、承認されれば世界的なアクセスの向上が期待されます。リリーは、インクレチン治療薬への高まる需要に応えるため、生産能力の拡大を積極的に推進しており、急成長する世界の体重管理市場での優位な地位を確立しようとしています。ロングUDIS_Viewの投稿2
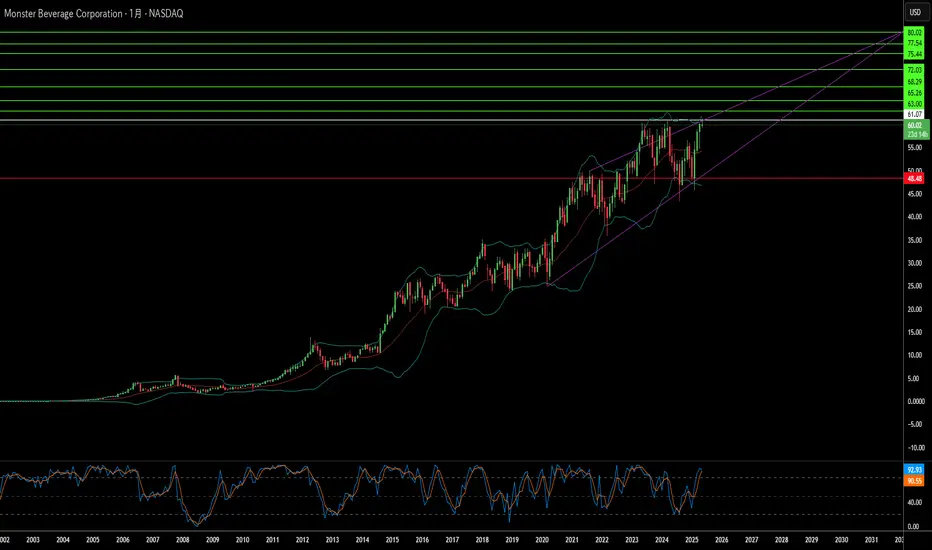
モンスター・ビバレッジ:堅実な基盤に支えられた株価上昇?モンスター・ビバレッジは最近、数週間にわたる株価上昇を経て、新たな過去最高値を記録する重要な節目を迎えました。この上昇は前回の高値を突破し、市場の強い信頼感を反映しています。決算発表の接近が当初の期待感を高めた可能性がありますが、継続的な株価の上昇は、投資家が同社の根本的な強さに注目していることを示唆しています。 この株価上昇の主要な要因の一つは、金融アナリストによる評価の向上と、目標株価の引き上げが続いていることです。さらに、機関投資家の積極的な関与も顕著で、彼らは株式の過半数を保有し、その比率をさらに拡大しています。こうした機関投資家による積極的な買い増しは、モンスターの将来に対する確固たる自信を反映し、強固な基盤を形成しています。 また、同社の業績、特に主力のエナジードリンク部門における国際的な成長と回復力が、投資家の楽観的な見方を支え、アルコール市場など他の分野の課題を相殺しています。さらに、積極的な自社株買いプログラムは、経営陣の自信を示すとともに、株主価値の向上に寄与しています。これらの要因――アナリストの信頼、機関投資家の支持、事業の強さ、資本還元策――が、市場の逆風をものともせず、モンスター・ビバレッジの株価を新たな高みへと押し上げる原動力と考えられます。ロングUDIS_Viewの投稿2
アクソンの飛躍:見た目以上の価値公共安全技術のリーダーであるアクソン・エンタープライズは、2025年第1四半期に堅調な業績を予測しています。アナリストは、収益および1株当たり利益の大幅な増加を見込んでおり、この楽観的な見通しは、同社が過去の四半期で市場予想を一貫して上回ってきた実績に支えられています。この好業績の背景には、TASER製品やカートリッジへの持続的な需要、顧客基盤の拡大、クラウドサービスの普及、新型ハードウェア(アクソン・ボディ4カメラなど)の成功導入によるソフトウェア・センサー部門の顕著な成長があります。 アクソンは、Skydio(ドローン技術)やRing(地域安全統合)との戦略的パートナーシップを通じて、積極的に事業拡大を進めています。最近では、空域セキュリティ企業のDedroneの買収を含む一連の企業買収により、リアルタイムの公共安全運用を強化する包括的なエコシステムをさらに構築しています。これらの提携や買収に加え、アクソン・アシスタントやDraft OneといったAI搭載の先進ツールの導入は、同社のイノベーションへのコミットメントと新たな市場機会を捉える能力を示しています。これにより、アクソンが将来を見据えた業界の有力企業であることが明確です。 機関投資家による高い保有率と、ウォール街のアナリストからの好意的な評価は、投資家の強い信頼を反映しています。この資金的支援は、アクソンの成長戦略と収益性向上への信頼に基づいています。一部で、アクソンの成長を社会的な議論と関連づける見方もありますが、同社の成長は、技術革新、戦略的な事業展開、そして世界中の公共安全機関の進化するニーズへの対応に確実に根ざしています。責任あるイノベーションと統合的なソリューションの構築に注力するアクソンは、確かな事業推進力を備えていると言えるでしょう。ロングUDIS_Viewの投稿3
ゴールデンアーチの輝きは失われたか?世界的なファストフードの象徴であるマクドナルドは、最近、米国における既存店売上高がコロナ禍のピーク以来最大の減少を記録したと発表した。今年3月までの四半期で3.6%減少し、この落ち込みは主にドナルド・トランプ前大統領の関税政策による経済の不確実性と消費者信頼感の低下が原因とされている。この結果は、貿易摩擦の予測不可能性が消費者の裁量的支出を抑制し、ファストフードのような一見堅調な業界でも客足の減少という形で影響を及ぼしていることを示している。 消費者心理の悪化が売上減少に直結していることは明らかだ。経済アナリストは、感情に基づくデータ(消費者心理)が実際の売上データに変換されていると指摘する。一部の評論家はマクドナルドの値上げが売上減少に影響したと見ているが、下落のタイミングは関税への不安が高まった時期や第1四半期の米国経済の縮小と一致する。これは、価格上昇も影響しているものの、貿易摩擦による広範なマクロ経済環境が重要な役割を果たしていることを示唆する。 こうした状況を受け、マクドナルドは厳しい経済環境下の顧客を引きつけるため、低価格メニューを強調している。同社の苦戦は外食産業全体の問題とも重なり、他のホスピタリティ企業も外食支出の減少を報告している。マクドナルドの事例は、複雑な貿易政策と経済の不確実性が消費者行動を根本から変え、さまざまな産業に波及する影響を明確に示している。ショートUDIS_Viewの投稿112
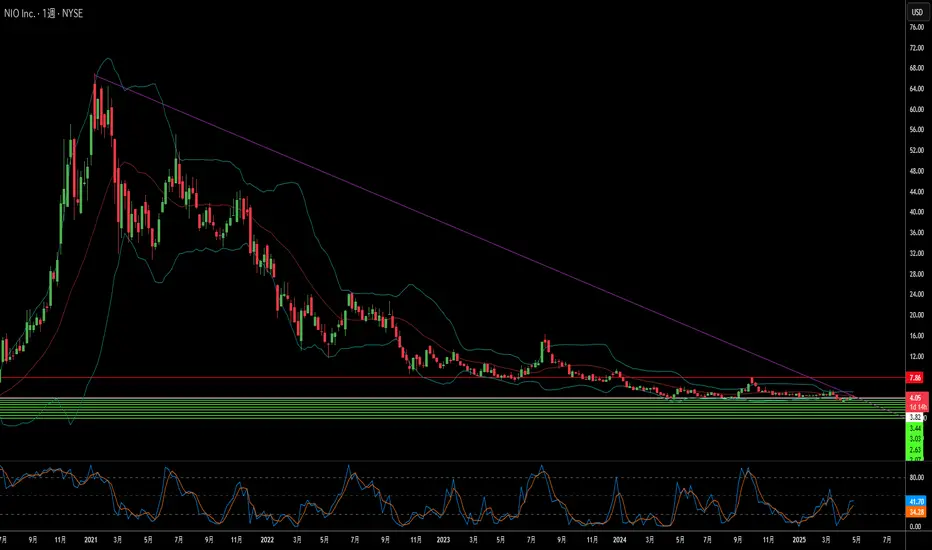
NIOの野望は現実を超えているのか?中国の電気自動車メーカーであるNIO社は、最近の新型Fireflyブランドの立ち上げなど戦略的な取り組みを進めているものの、深刻な課題に直面しています。バッテリー交換技術で知られる革新的な企業であるNIO社は、国内市場での競争激化、経済成長の鈍化、巨額の損失に苦しんでおり、これらは株価の低迷や時価総額の大幅な下落に明確に表れています。野心的な海外進出を目指す今後の展望は、外部からの圧力や技術的な障壁に満ちており、長期的な存続可能性に疑問が生じています。 これらの課題の中でも特に重要なのは、地政学的リスクの高まりです。米国や欧州による関税導入の可能性を含む主要国間の貿易摩擦は、NIO社の国際市場へのアクセスと成長見通しに直接的な脅威をもたらしています。さらに深刻なのは、台湾を巡る未解決の緊張です。中国による台湾侵攻のリスクと、それに伴う国際的な制裁の可能性は、電気自動車に不可欠な半導体などの重要部品の供給網を混乱させ、NIO社の生産と販売に壊滅的な影響を与える恐れがあります。 さらに、NIO社は自動運転技術の分野で、コストのかさむ熾烈な競争に直面しています。世界的なリーダーであるTeslaと競いながら、NIO社はLiDARを含むマルチセンサー方式を採用した「Navigate on Pilot Plus(NOP+)」を展開しています。一方、Teslaは視覚センサーのみに依存した戦略と大量のデータ収集を通じて優位性を築いています。両社とも多様な環境下で自動運転技術を完成させるという複雑な課題に直面しています。NIO社がこの分野で巨額の投資を正当化し、競争を勝ち抜くには、技術革新への適応に加え、複雑な規制環境を乗り越え、完璧な実行力を発揮する必要があります。ショートUDIS_Viewの投稿2
テスラ株、反発の兆し?2025年第1四半期の納車台数が一部の市場予想を下回った影響で、テスラ株は最近変動が続いています。それでも、複数の重要要因が株価の上昇可能性を示唆しています。2025年4月下旬時点で株価は約292ドルで推移しており、市場関係者は、投資家心理を好転させ、EV・エネルギー大手のテスラの価値を押し上げる可能性のある要因に注目しています。 反発の兆しとして特に注目されているのは、内部関係者による大規模な株式購入と、期待を集める自動運転タクシーサービスの開始です。テスラの取締役でAirbnbの共同創業者でもある人物が、100万ドル超のTSLA株を購入しました。これは約5年ぶりの大規模なインサイダー買いであり、社内の強い自信を反映する動きとして市場で高く評価されています。さらに、テキサス州オースティンで6月に予定されている、自律走行のModel Yを活用した自動運転タクシー(ロボタクシー)サービスの開始は、テスラの市場ポジションを再定義し、新たな収益源を開拓する転換点になると期待されています。 強気の見方をさらに後押しするのは、オプション市場での異例な取引活動です。ある大口投資家が、株価の大幅上昇を見込んで高値でのコールオプションを大量に購入しました。最近の納車実績の低迷や外部要因による株価への圧力はあるものの、社内の強い信念、革新的なサービスの目前の展開、そして積極的な強気オプション取引が相まって、市場が今後の好材料に大きく反応する準備ができていることを示しています。投資家は、ロボタクシー戦略の成功が今後の株価パフォーマンスの鍵を握ると見ています。ロングUDIS_Viewの投稿3
メタ:衰退は避けられないのか?広大な影響力と市場での存在感を誇るMetaプラットフォームズだが、深刻かつ複合的な課題に直面しており、今後の混乱が予想される。表面上は依然として支配的な地位を維持しているように見えるが、法的圧力、規制強化、競争の激化といった外部要因により、同社の脆弱性は増している。これらの逆風が拡大すれば、Metaの財務基盤が揺らぎ、ビジネスモデルの根幹に変革を迫られる可能性がある。 主要な懸念の一つは、コンテンツ管理に伴う人的コストである。Metaはアフリカで複数の訴訟に直面しており、コンテンツモデレーターが過酷なコンテンツにさらされた結果、深刻な心理的被害を受けたとして訴えられている。特にガーナとケニアで提起された訴訟では、Metaがアウトソーシングされた労働者の福祉に責任を負うべきだと主張され、不十分な支援体制や搾取的な労働環境が問題視されている。これらの訴訟で敗訴した場合、Metaはコンテンツ管理業務の世界的な見直しや大幅な投資を迫られ、多額の損害賠償責任を負う可能性がある。 同時に、Metaは特に欧州で厳しさを増す規制の波に直面している。EUのデジタル市場法(DMA)に基づく最近の巨額罰金は、テック大手によるユーザーデータの取り扱いや市場支配を規制する明確な意図を示している。この罰金には、いわゆる「同意または支払い」モデルの違反に対するものや、過去の不公正な取引慣行に関するものも含まれており、グローバルな監視強化の潮流を反映している。さらに、米国連邦取引委員会(FTC)による独占禁止法違反の訴訟も進行中で、Metaに対しInstagramやWhatsAppといった主要な買収の取り消しを求める声が高まっている。特にInstagramはMetaの広告収入の大きな柱であるため、これらのプラットフォームの強制売却は、同社の存続に関わる重大な脅威となり得る。 法的・規制的な闘争に加え、デジタル分野での競争激化や、メタバースのような大規模投資の不確実な収益性が、Metaにとって厳しい展望を生み出している。これらの圧力が重なることで、同社の収益性、市場シェア、さらには社会的評価に深刻な影響が及ぶ可能性がある。この複雑な環境を乗り切るためには、Metaがこれらの根本的な課題に効果的に対応することが不可欠だ。さもなければ、大きな衰退の局面に直面するリスクが高まるだろう。ショートUDIS_Viewの投稿2
関税の懸念にもかかわらず、なぜ3Mの株価が急上昇したのか?産業大手の3M社は、2025年第1四半期の決算発表後に株価が急上昇しました。この上昇は、同社の調整後利益と売上高がウォール街の予想を上回ったことが主な要因です。この結果は、アナリストの予想を超える堅実な業績を反映しています。 この好調な結果は、いくつかの主要な要素によるものです。3Mは堅調な有機売上成長を達成し、調整後営業利益率も大幅に改善しました。この利益率の向上は、経営陣の継続的なコスト削減施策と業務効率化への戦略的注力が成果を上げていることを示しており、四半期の一株当たり利益の二桁成長に直接貢献しました。 同社は、世界的な貿易摩擦と関税の上昇が2025年の利益に影響を及ぼす可能性があると指摘しましたが、これらのリスクを軽減する積極的な戦略も詳述しました。計画には、サプライチェーンの調整、価格調整策、グローバル製造ネットワークの活用が含まれており、米国での生産拡大の可能性も含まれます。同社は年間の調整後利益予想を維持し、関税の影響をすでに織り込んだ予測であると述べました。投資家は、力強い業績と明確な対策に好意的に反応したとみられます。ロングUDIS_Viewの投稿2
AIはアメリカの次世代の盾を築けるか?パランティア・テクノロジーズは、アメリカの国防を革新する可能性のある「ゴールデンドーム」(ミサイル防衛システム)の構想において、戦略的に重要な位置を占めています。この数十億ドル規模のプロジェクトでは、SpaceXが主導し、Anduril Industriesなどと共同で形成されたコンソーシアムのパートナーとして、パランティアは主要な役割を担う候補として注目されています。ゴールデンドームは、先進的なミサイル脅威に対抗するため、宇宙配備型センサーと多様な防衛能力を迅速に開発・統合する次世代のネットワーク型防衛システムです。このシステムは、従来の調達計画を大幅に超えるスピードで構築されることを目指しています。 この野心的な取り組みの中で、パランティアはAIと大規模データ分析の専門知識を最大限に活用します。同社は、数百から数千の追跡衛星からのデータを処理・解析し、リアルタイムの状況認識を提供するソフトウェアプラットフォームを提供することが期待されています。これにより、複雑な防衛ネットワーク全体で協調的な対応が可能になります。また、SpaceXが提案するサブスクリプションモデルのような革新的な調達アプローチにより、パランティアは安定した長期収益を得る可能性があります。 最近の成果は、パランティアがこの重要な役割に適していることを示しています。NATOによる「Mavenスマートシステム」の迅速な採用は、軍事の最前線でのAI能力を証明するものです。また、Vatn Systemsとの提携は、防衛製造の拡張と近代化における同社プラットフォームの有用性を示しています。「ゴールデンドーム」での主要な地位を確保することは、パランティアにとって戦略的な成功となり、防衛技術分野での破壊的イノベーターとしての地位を確立します。これは、国家安全保障の未来を形作る同社の成長可能性を大きく示すものとなるでしょう。ロングUDIS_Viewの投稿4
半導体危機:NVIDIAを脅かす課題とは?AI革命の中心に君臨するNVIDIAだが、その急成長の軌道には、地政学的リスクやサプライチェーンの制約といった課題が影を落としている。米国政府が最近、中国への先進的なH20 AIチップの輸出を制限した。これにより、NVIDIAは55億ドルの損失を計上し、重要な市場へのアクセスを大きく失った。この措置は、米中の技術競争が激化する中、安全保障上の懸念から発せられたもので、同社が直面する財務的・戦略的リスクの大きさを浮き彫りにしている。 この不安定な状況に対応するため、NVIDIAは製造拠点の多様化を進めている。米国内にAIインフラおよびチップ製造能力を構築するため、最大5,000億ドル規模の投資計画を推進中だ。アリゾナ州でのTSMCやテキサス州でのFoxconnなど、主要なパートナーとの連携を通じて、サプライチェーンの安定性を高め、貿易摩擦や関税リスクに対処することを目指している。 しかし、NVIDIAの製品製造は依然として台湾のTSMCに大きく依存している。この集中構造は、特に地政学的に不安定な台湾情勢を考慮すると、重大なリスクとなる。仮に紛争によりTSMCの台湾工場が停止した場合、世界的な半導体供給は深刻な不足に陥り、NVIDIAの生産が停止するだけでなく、世界経済に数兆ドル規模の影響を及ぼす恐れがある。市場、サプライチェーン、地政学的リスクが交錯するこの状況を乗り越えることが、NVIDIAの未来を左右する最大の挑戦である。ショートUDIS_Viewの投稿5
効率性はAIの巨人を凌駕できるか?Googleは、第7世代のTensor Processing Unit(TPU)「Ironwood」を発表し、AIハードウェア競争の新たな局面に踏み出した。汎用的なAIアクセラレータを超え、Ironwoodは特に推論(学習済みAIモデルを大規模に実行するプロセス)に特化して設計されている。この明確な焦点は、「推論の時代」に向けた大きな戦略を示しており、企業の採用や収益性において、AIのトレーニングだけでなく展開の効率性とコストが重要な要因となることを示唆している。これによりGoogleは、NVIDIAやIntelといった既存の巨人に真っ向から対抗する。 Ironwoodは、計算性能とエネルギー効率の両方で大幅な進化を遂げている。最大の競争力は、ワットあたり性能の飛躍的な向上にある。前世代と比較してテラフロップス性能やメモリ帯域幅が大きく強化され、Googleは効率性がほぼ2倍になったと主張する。これは、大規模なAI展開における電力消費とコストという課題に直接応えるものだ。Googleは10年以上にわたりTPU設計で垂直統合を進めてきた。これにより、ソフトウェアとハードウェアの緊密な最適化が実現し、総所有コストで大きな利点を提供する。 推論効率に注力し、ネットワーク、ストレージ、Pathwaysランタイムといったソフトウェアを含む統合エコシステムを活用することで、GoogleはAIアクセラレータ市場でのシェア拡大を目指している。Ironwoodは単なるチップではなく、GoogleのGeminiモデルを駆動するエンジンであり、複雑なマルチエージェントAIシステムの基盤でもある。この包括的な戦略は、NVIDIAの確立された優位性やIntelの拡大するAI志向と競り合い、AIインフラのリーダーシップを巡る戦いが、展開コストの経済性を中心に激化していることを示している。ロングUDIS_Viewの投稿2
Temuの価格マジック:関税で崩壊?人気のECプラットフォームTemuを運営する親会社PDDホールディングスは、中国製品を対象とした米国の厳格な新関税により、深刻な経営課題に直面しています。これらの貿易措置、特に中国からの発送に適用されてきた「デ・ミニミス規定(少額免税)」の廃止は、Temuが米国市場で急成長を遂げた原動力である超低価格のビジネスモデルを直接脅かしています。個人向けに800ドルまでの輸入品を免税とする枠組みが撤廃されたことで、Temuの物流と価格戦略の基盤が大きく揺らいでいます。 これまで免税扱いだった低価格の小包に対し、新たに高額な関税が課されるようになり、その影響が顕著に表れています。報道によれば、関税率は商品価値の最大90%に達する可能性があるほか、高額な定額料金が適用される場合もあり、中国の製造元から直接出荷することで得ていたTemuのコスト優位性がほぼ失われつつあります。この構造的な変化は、Temuのビジネスモデルの経済的持続可能性を根本から揺るがすものです。 その結果、Temuで販売される商品価格の大幅な上昇はほぼ避けられず、PDDホールディングスはこれらの新たな巨額コストに対応せざるを得ません。企業からの公式声明はまだ発表されていませんが、経済的圧力を考慮すると、最終的には消費者がこの負担を負う可能性が高く、Temuの競争力の核心が損なわれ、成長の勢いが鈍化する恐れがあります。PDDホールディングスは今、保護主義と地政学的緊張が強まる中、この混乱した貿易環境を乗り切り、市場での地位を維持するための戦略転換を迫られています。ショートUDIS_Viewの投稿2
エルビット・システムズの拡大を推進している要因とは?エルビット・システムズは、国際的な戦略的協力と先進技術の提供に支えられ、大きな進展を遂げています。この拡大の基盤となっているのは、ドイツのディール・ディフェンス(Diehl Defence)とのパートナーシップの強化です。両社は、Euro-GATR精密誘導ロケットシステムをドイツ陸軍のヘリコプター部隊に導入する取り組みを進めており、エルビットが高度でコスト効率の高いソリューションを既存のヨーロッパ防衛体制に統合し、産業協力をさらに深める能力を示しています。 一方、エルビットは、ギリシャが推進する数十億ユーロ規模の国防近代化計画においても重要な供給業者として注目されています。ギリシャがイスラエルのような戦略的パートナーからの迅速な調達を積極的に進める中、エルビットのPuls多連装ロケットシステムに関する協議が行われていると報じられています。この大規模な計画に参画すれば、エルビットにとって市場への大きな浸透となり、NATO加盟国が求める大幅な能力向上を支援する装備提供での役割拡大を示すことになります。 こうした戦略的地位と優れた技術力の組み合わせは、金融界からも関心を集めています。特に、バンガード・グループ(Vanguard Group Inc.)を中心とする機関投資家による株式購入の増加は、エルビットの成長戦略と将来性に対する市場の強い信頼を反映しています。投資家からのこうした支持に加え、具体的な協業や市場機会の存在が、イノベーションとパートナーシップを駆使して国際的な拡大を進める企業像を明確に示しています。ロングUDIS_Viewの投稿3
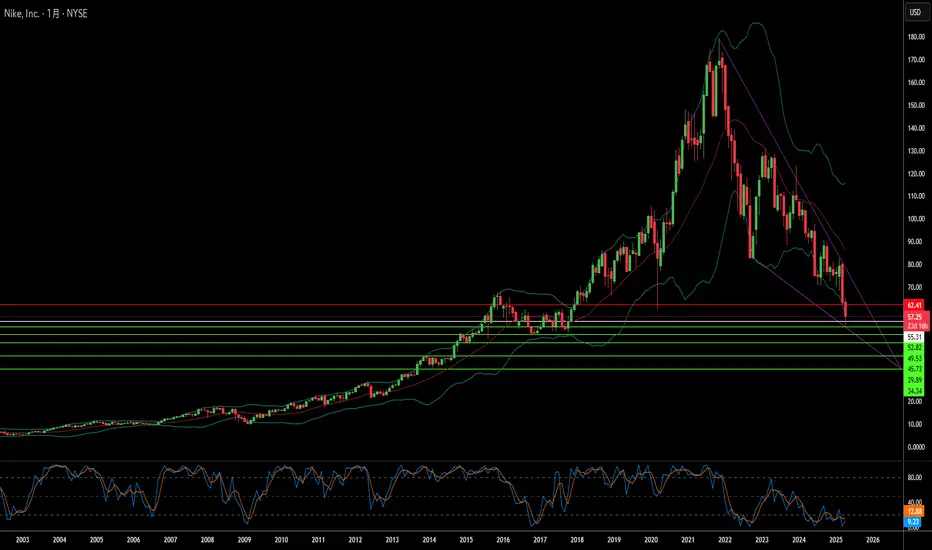
ベトナムの影がナイキの未来を脅かす?ナイキの株価が最近下落したことは、貿易摩擦が続く時代におけるグローバル・サプライチェーンの不安定さを浮き彫りにしている。この記事では、アジアからの輸入品、とりわけナイキの主要生産拠点であるベトナムからの輸入に対する米国の関税提案が、同社の株価急落と直接的な相関関係にあると指摘している。この市場の即時反応は、ナイキがベトナムの広範な工場ネットワークに大きく依存していることによる財務的リスクを明らかにした。このネットワークは、同社の多くのシューズ、アパレル、用具の生産を担っている。 ナイキは売上が好調である一方で、利益率が比較的低く、関税によるコスト増加を吸収する余裕はほとんどない。さらに、アスレチックウェア業界の激しい競争環境では、大幅な値上げでコストを消費者に転嫁することも難しく、需要減少のリスクを伴う。アナリストによると、関税負担の一部しか転嫁できず、ナイキは品質の調整やデザインサイクルの長期化といった、必ずしも好ましくない選択肢を検討せざるを得ない状況だ。 結論として、この記事はナイキが現在の貿易環境で直面する重大な課題を明らかにしている。これまでコスト優位性をもたらしてきたベトナムへの生産依存は、今や大きな脆弱性へと変わった。生産を他国に移す、特に米国に回帰させる試みは、靴製造の専門知識や国内インフラの不足により、極めて複雑でコストのかかる課題となる。スポーツウェア業界の巨人であるナイキの今後の財務健全性は、こうした地政学的・経済的圧力への適応にかかっている。ショートUDIS_Viewの投稿3
 ロングロング
 ロング


 ロング
 ロング
 ロング
 ロング
 ロング
 ロング

 ショート
 ショートロング
 ショート
 ロング
 ロング
 ショート
 ロング
 ショート
 ロング
 ショート
 ショート