【moomoo証券】マイクロソフト、2024年水準まで下落―2つのチャートが示す現在地マイクロソフト NASDAQ:MSFT は昨年7月に過去最高値を付けましたが、足元では年初来で約14%下落し、2024年2月以来の水準まで戻しています。今回は、「マグニフィセント・セブン」の一角である同社のファンダメンタルズとチャートを確認します。
■ファンダメンタルズ分析
マイクロソフト NASDAQ:MSFT は4月29日の引け後に四半期決算を発表しました。3月31日に終了した同社の2026会計年度第3四半期は、1株当たり利益(EPS)が4.27ドル、売上高が829億ドルとなりました。
いずれも市場予想を大きく上回り、EPSは前年同期比23.4%増、売上高は同18.3%増となりました。
クラウド関連収益も好調でした。Microsoft Cloud関連収益は前年同期比29%増、Intelligent Cloud部門の売上高は30%増、Azureの売上高は40%増となっています。
経営陣は、今四半期もAzureの成長率が40%になるとの見通しを示しました。クラウドおよびAI関連の顧客需要が引き続き供給を上回っているためです。なお、アナリストは今四半期のAzure成長率
高値圏攻略を目指して(V-Ladder)自作インジケーターの Rebound V-Fib Log (v2.2.0) に新機能の V-Ladder を追加しました。サポートライン上で高値圏からエントリーするときに、利確目標を決めにくい(=ホールドしにくい)という課題に対しての分析アイデアです。
V-Ladder は、現在のサポートラインを基準に、一つ前のサポートラインの座標を使って平行線を引き、さらに過去足との接線を0.236として、フィボナッチレベルで横線を引いたものです。サポートラインが一つしかない場合はトレンドラインの V-Fib と一致します。
V-Fib と同様に、主要なフィボナッチレベルに差し掛かると下落か急騰が発生しやすい傾向が見られるので、エントリーや利確などの目標を決めるときの目安になります。
また、サポートラインが継続している場合は、チャートが進行すると V-Ladder の幅に収束していく傾向が見られます。高値圏では V-Ladder の幅が狭くなり、対数価格では直線状に上昇するようなパターンも目に入ります。
一方で、急落のリスクに備えて、小ポジションかつ%トレーリングストップを想定しています。あ
(3231)野村不動産HD年初から強い上昇を続けていたものの、2月に高値を付けて以降は下落基調へ転換し、現在は年初来安値を更新中の野村不動産HD
■ 直近決算(超簡潔まとめ)
2026年3月期 決算ハイライト
売上高 +24.4%、営業利益 +16.2%、最終利益 +10.8%の増収増益
(売上 9,425億円、営業利益 1,382億円、最終利益 829億円)
住宅・都市開発が牽引し、ほぼ全セグメントで増収増益
住宅 +17.6%、都市開発 +52.2%、海外のみ減収減益
財務面は総資産 +1,254億円、自己資本比率 28.5%へ改善
販売用不動産の積み増しが寄与
営業CFは▲1,337億 → +449億へ大幅改善
利益増でプラス転換
配当は40円 → 来期44円へ増配予定(DOE4%維持)
来期も増収増益予想
売上 +14.6%、最終利益 +3.8%
■ チャート分析
昨年11月までレジスタンスとして機能していた888円付近に接近中
今回はこの価格帯がサポートとして機能するかが最初の焦点
2013〜2020年の長期レンジを上抜けて以降は、中長期で一貫した上昇トレンドを
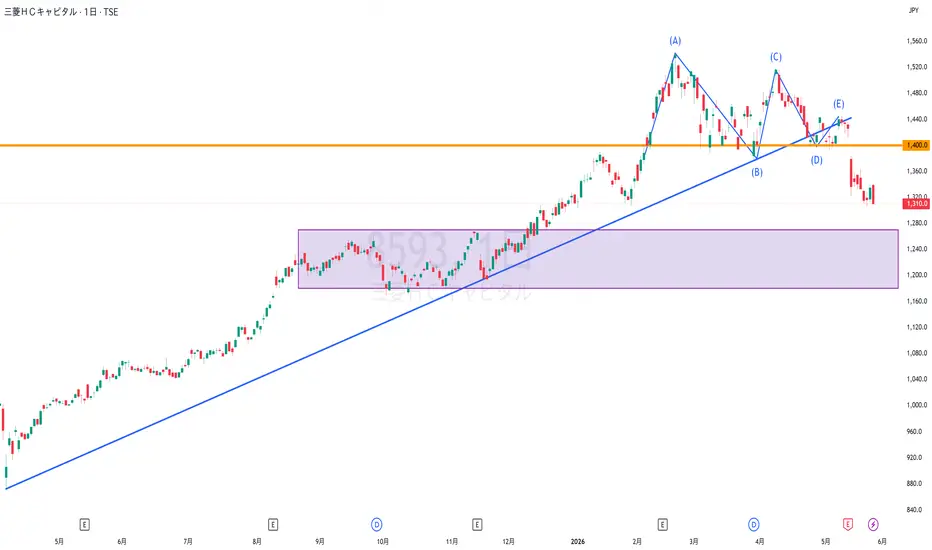
(8593)三菱HCキャピタル2025年4月の下落以降、力強い上昇トレンドを継続していた三菱HCキャピタル
しかし、直近では2月につけた高値を起点に高値圏での調整が続き、さらに昨年から意識されていた上昇トレンドラインも下抜けたことで、短期的には下方向へのバイアスが強まっている
このまま下落が進行した場合、昨年8月〜11月に形成したレンジ帯へ再突入する可能性が高く、株価水準としては配当利回り4%が視野に入るゾーンでもあるため、一定の買い支えや自律反発は期待される
ただし、反転したとしても、これまでサポートとして機能していた1,400円は、現時点ではレジスタンスとして意識されやすく、上値の重さが残る展開が想定される
1,200円台は最初の押し目候補として機能しやすい水準だが、新規での買いを検討する場合は、上値の重さを踏まえると1,200円前半まで引きつけたい局面といえそう
24.4億ドルはCRISPRを特許の危機から救えるか?CRISPR Therapeuticsは、2026年下半期に矛盾した状況で突入します。同社は、2031年満期の6億ドルの転換社債から5億8,540万ドルの純手取金を調達した後、24億4,000万ドルの現金、現金同等物、および市場性有価証券を保有しています。2026年第1四半期の業績では、純損失が前年の1億3,600万ドルから1億2,290万ドルに縮小し、提携先のVertex Pharmaceuticalsが記録したCasgevyの売上高は4,300万ドルに達しました。重要な点として、CRSPはVertex主導の60対40の利益配分のうち自社の40%のシェアを直接の収益としてではなくコラボレーション費用の調整として記録しています。これが、商業的な立ち上がりにもかかわらず、報告された総収益がわずか146万ドルであった理由です。全世界で6万人以上の適格患者のうち、すでに500人以上がCasgevyの治療を開始しています。
プラットフォームの転換も同様に重要です。CRISPR Therapeuticsは、ex vivo(体外)の細胞編集から、新しいSyNTaseプラットフォームをベースとする
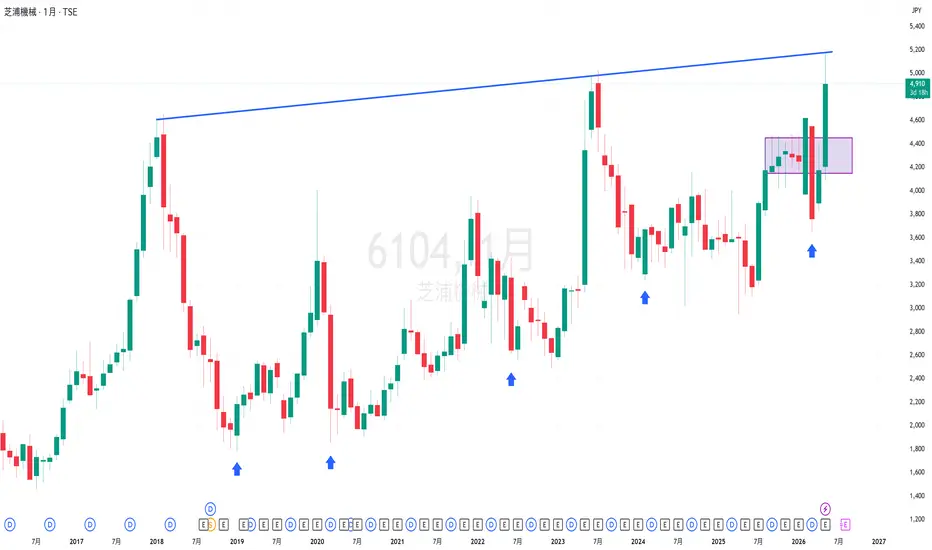
(6104)芝浦機械2018年・2023年の高値を結んだ長期レジスタンスラインを一旦の天井として、5/18の高値を境に下落へ転じていた芝浦機械
しかし決算発表を控える中で再び買い戻しが入り、本日決算を発表
■ **《決算内容:簡潔まとめ》
売上:前年同期比 ▲30%
営業利益:▲85%
経常利益:▲79%
最終損益:赤字転落(▲4.6億円)
・中国向けセパレータ装置の反動減が主因
・欧州子会社の のれん減損20.6億円 を特損計上
・工作機械のみAI関連需要で好調
※市場の第一印象はネガティブ寄り
■ テクニカル視点(反発ポイントと下落シナリオ)
決算を受けて下落に転じる場合、まず意識されるのは
① 直近の反発ポイント:4,450円
ここは短期の押し目として最初に機能しやすい水準。
次の重要ラインは
② 上昇起点となった 4,100円付近
ここまで下げる展開になると、過去チャートの癖として“急騰 → 全戻し” のパターンが何度も確認できるため、再び全戻し水準までの調整が視野に入る
■ 中長期トレンドの評価
これまでの値動きは 「高値切り上げ・安値切り上げ」「保合いの終点へ収
Infleqtionの314%量子ラリーの要因とは?Infleqtion(NYSE:INFQ)は、米国商務省とのCHIPS法に基づく1億ドルの投資を提案する画期的な基本合意書に牽引され、株価が314%急騰し、14.70ドルを記録しました。この資金提供はマイルストーンベースの分配モデルに従い、政府はInfleqtionの普通株を市場価格から15%の割引で受け取り、厳格に受動的に保有します。この契約は、量子技術が不可欠な国家安全保障上の資産であることを証明しています。また、ボルダー、シカゴ、マディソンでの国内事業拡大を加速させます。同社は最近、Churchill Capital Corp Xを通じて公開市場に移行しました。これに先立ち、Glynn Capitalなどが主導する1億ドルのシリーズCラウンドを成功させています。元モルガン・スタンレー幹部のNicholas Johnson氏の取締役就任は、積極的な成長戦略を示しています。
技術の核心において、Infleqtionは室温で動作する中性原子量子アーキテクチャを推進しています。これにより、競合他社が必要とする高価な極低温インフラが不要になります。同社のルビジウムとセシウムの二重種原子ア
フジクラ(5803)今後の3つのシナリオチャート上には4本の移動平均線を表示しています。
安定上昇期の移動平均線の並び順は、以下のようになります。
上からの並び順:「5日移動平均線」「20日移動平均線」「40日移動平均線」「200日移動平均線」
現在のフジクラは、5日移動平均線が20日移動平均線や40日移動平均線をデッドクロスしています。
これは、安定上昇期が終わったことを示唆しています。
ここから、どういったシナリオが想定できるのか考えてみましょう。
その前にチャート上の4月9日のところのシナリオを考察してみましょう。
高値更新したことで、買い方の損益は全員利益、売り方の損益は全員損失となりました。
こういうところを「明確に買いにエッジ(優位性)」が発生したと考えます。
シナリオは「買い」
では、今回の本題である今のシナリオを考察してみましょう。
3本の波動ラインを引いています。
どの展開になっても、はじめは同じルートを通っています。
これが意味することは、「買い」も「売り」も「もみあい」も想定できる局面であるという事です。
つまり、今は、分かりやすい局面から難しい局面に移行したという事です。
(5838)楽天銀行本日ストップ安となった楽天銀行
背景には、昨日公表された楽天金融子会社の再編詳細が大きく影響している
今回の再編では、楽天銀行が 株式交付によって楽天カードと楽天証券HDを子会社化 する形となり、市場では 想定以上の希薄化とPERの割高感 が意識される展開に
さらに、再編後の自己資本比率が低水準となる見通し から、将来的な株主還元への懸念も売り圧力につながった。加えて、期待されていた みずほの追加出資が見送られた こともネガティブ材料となった模様
株価は 終値 5,480円 と、3月4日の安値に迫る水準まで急落
ここを割り込むと、これまで「上昇に向けた調整」と見ていた層も下落トレンド継続 の目線へ切り替わる可能性が高い
現状の地合いでは、5,900円付近までの上値の重さ を踏まえると5,000円近辺までは積極的な買いも短期リバ狙いも入りにくい展開となりそう
もし 5,000円付近でも反発が弱わく明確に割り込む ようなら、中期的には 次の下値メドとして 4,550円付近 まで視野に入ってくる
忘れられた巨人は、いかにしてAIの静かな建築家となったか?2026年のノキアの復活は、何年にもわたる過酷な変革の頂点です。同社は2019年に崩壊寸前まで追い込まれました。インテルの遅延した10nmシリコンと高価で電力を消費するXilinx FPGAへの依存が失敗し、ネットワークの粗利益率が29%に急落したためです。それ以来、同社はAI時代に不可欠なインフラストラクチャ層として再浮上しました。ペッカ・ルンドマルクCEOは、フィンランドで350人の専門チップエンジニアを雇用し、事業を好転させました。彼はReefShark SoCファミリーを立ち上げ、Broadcom、Marvell、Intelにシリコン供給を分散させました。2021年後半までに、出荷の70%が専用SoCを搭載し、価格決定力を回復して危機を終わらせました。
財務的な成果は2026年第1四半期に現れました。売上高は52億6000万ドルで、AIとクラウドの純売上高は49%急増しました。10億ユーロのAI顧客注文を蓄積し、光ネットワークの収益は20%跳ね上がりました。株価は年初から約116%、過去52週間で169%上昇し、バンク・オブ・アメリカとArgusはともに「買い」と評価していま
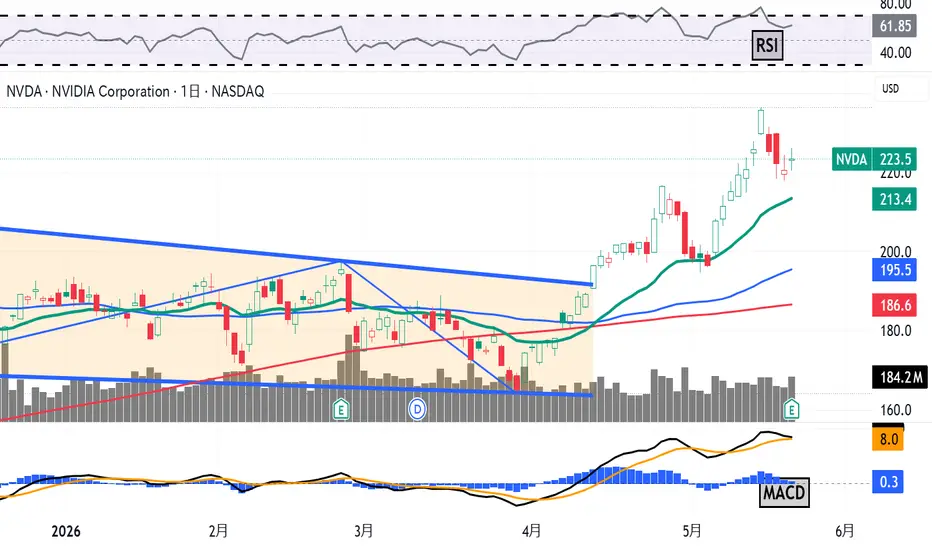
決算発表を前に最高値を更新したNVDA、現在のチャートを分析エヌビディア( NASDAQ:NVDA )は今週、第1四半期(2〜4月期)決算の発表を予定しています。この精鋭半導体設計メーカーであり「AIの王者」とも呼ばれる同社の株価は、直近で過去最高値を更新しており、2026年3月に付けた安値からは約40%も上昇しています。ここで、同社のファンダメンタルズ(業績面)とテクニカル(値動き・チャート面)の両面をチェックしてみましょう。
エヌビディアのファンダメンタルズ分析
NVDAの株価は、2025年10月の高値から2026年3月の安値にかけて20%以上下落していましたが、3月後半から反発に転じ、5月14日には取引時間中の最高値となる236.54ドルを記録しました。
この最高値更新は、 エヌビディア( NASDAQ:NVDA )が水曜日の取引終了後に四半期決算の発表を控える中で起きました。現在、市場(ウォール街)の予測では、調整後の一株当たり利益(EPS)が1.78ドル、売上高は約790億ドルと見込まれています。
もしこの数字が実現すれば、調整後EPSは前年同期比で119.8%のプラス、売上高は前年同期比で78%以上の成長を記録することにな
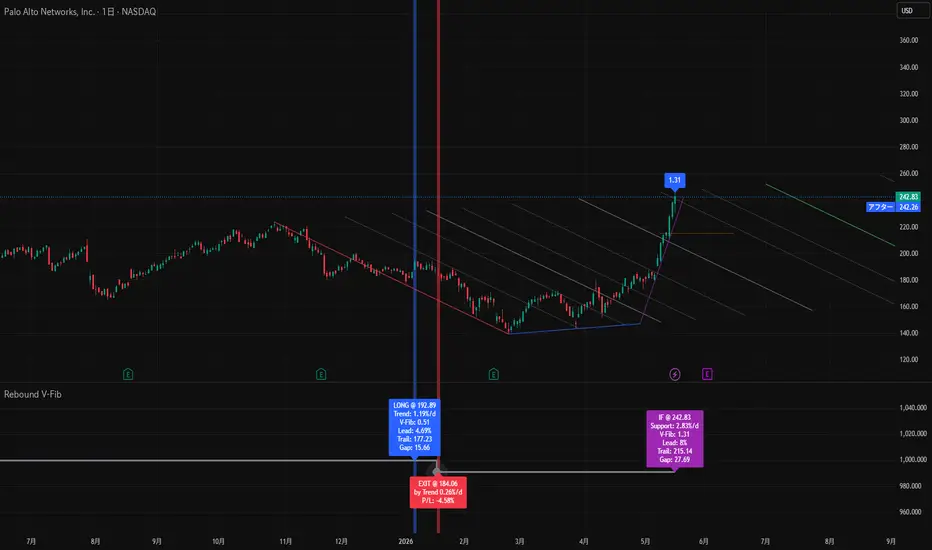
PANW 高値からの短期トレンドフォローお試しRebound V-Fib (v1.3.2) と Pine スクリーナーを活用して、単純にサポートラインのレートが高いものから選んでみました。
トレンドフォロー狙いなら、ひたすらレートの高い対象に資金をシフトしていくようなアプローチを取っている人達がいるかもしれないという仮説から、こんなやり方を試しています。
高値からのエントリーはこれまで痛い目にあうことが多かったので避けていたのですが、Rebound V-Fib で導入したIFエントリーサインのおかげで、「もしここから入るなら」というセットアップが明確になったので、エントリーしやすくはなりました。
変動や急落のリスクが高いことに変わりはないので、小ポジションにするのと、V-Fib 1.4 や 1.6 を目途に折り返すことを想定して半分利確できるように、OCO・トレーリングストップの注文を2セットに分けるつもりでいます。
(8725)MS&AD本日決算を発表したMS&AD
年初に高値を更新して以降は、高値圏で三角保合いを形成しながらの持ち合い相場が続いていたが、GW明けにその上限を明確に上方向へブレイクしてきた
(決算・中計の簡潔ポイント)
2026年3月期は経常利益が1兆円超えと、セクター内でも頭ひとつ抜けた水準
海外事業の利益成長が顕著で、今後の収益ドライバーとして存在感が増している
中計では「保険+リスクソリューション企業」への転換を掲げ、国内損保2社の合併(2027年4月予定)も大きなテーマ
株主還元も積極姿勢を継続(自社株消却・増配方針)
チャートは依然として綺麗な上昇トレンドを維持しており、このまま4,000円台での底固めが完了すれば、次の節目となる5,000円を目指す上昇波動に移行する可能性が高い
一方で、下落リスクとしては、日経平均に大幅な調整が入った場合、短期的に連動してブレイクラインの4,150円付近まで押し戻される余地がある点は注意したい
ただし、その場合でも押し目買いが入りやすい価格帯と考えられるため、中期目線では依然として強気バイアスが維持される展開になりそう
6976 高値からのトレンドフォローの成功事例既に投稿した銘柄ではあまり上手くいっていないので、Rebound V-Fib のIFエントリーサインによるトレンドフォローを検証するなかで、比較的成功している事例をピックアップして紹介します。
当初の想定以上に急上昇してわけが分からなかったのですが、1時間足のトレンドフォローでエントリーしたつもりが、週足ではリバウンドでエントリーしたことになっていました。トレンドフォローを狙う場合でも他の時間足のリバウンドを見ておくのが有効という事例でした。
高値圏では変動が大きすぎるので、トレーリングストップが刈られやすいという課題は残っていて、たまたま上手くいっただけという可能性も大いにあります。活用は自己責任でお願いします。
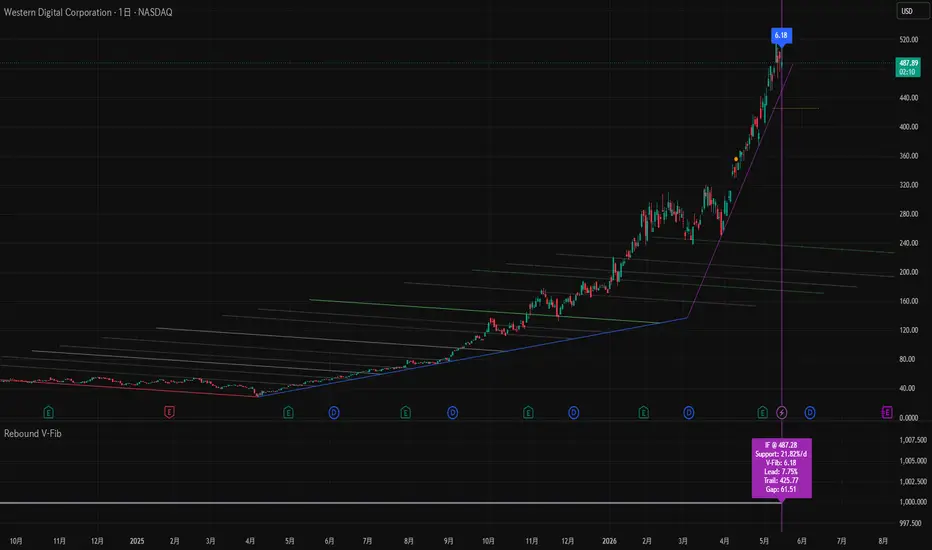
WDC 高値からのトレンドフォローお試し以前から検討していたフィボナッチ・チャネルとインフォラインを組み合わせた、リバウンド→トレンドフォローの手法を Rebound V-Fib (v1.3.1) に実装しました。インフォラインの代わりにその時点に有効なサポートラインを紫線で表示します。
トレーリングストップのオレンジ点線はサポートラインが出ている期間の最大ドローバックを基準にしていて、デフォルト設定ではそれが20%を超えなければサインが出る可能性があります。
ものすごい高値ですがサポートライン上でサインが出たので、全損でも許容できるくらいの小ポジションでお試しエントリーしてみます。高値で変動が大きいのでおすすめはしません、自己責任でお願いします。
インテルはいかにして地政学、物理学、Appleを出し抜いたか?2026年、インテルは米国政府の前例のない介入に後押しされ、近年の記憶の中で最も目覚ましい企業の再建劇の1つを演じました。トランプ政権は、未執行のCHIPS法資金57億ドルと、機密扱いの「セキュア・エンクレーブ」プログラムからの32億ドルを9.9%のパッシブ株式に転換しました。この111億ドルの投資は、すぐに市場価値で500億ドルを超えました。TSMCや中国からの輸入品を標的とした積極的な関税は、同社を外国の競争からさらに隔離し、ソフトバンクによる20億ドルの資金注入と、広範なマクロ経済の好況(S&P 500の57回の過去最高値更新を含む)が、300%を超える株価急騰を後押ししました。これらの動きは相まって、インテルの国内ファウンドリを長らく過小評価させてきた地政学的リスクを払拭しました。
金融工学がこの政治的追い風を強化しました。インテルは2024年のアポロとの合弁事業を解消し、アイルランドのFab 34の49%の株式を142億ドルで買い戻しました。この買い戻し資金は、500億ドル以上の機関投資家の注文を集め、8倍以上の応募超過となった65億ドルの社債発行によって調達されました。こ
(3563)FOOD&LIFECOMPANIES4連騰で最高値を更新した後は、2025年8月高値—2026年3月高値—直近高値 が一直線で結べる上値トレンドラインとして押さえられ、高値圏での調整が続いている
この3点が重なるラインは意識が集中しやすく、一旦の天井として機能した可能性が高い
現在はレンジを形成しており、次の方向を狙った値動きが続く
上抜ければ最高値更新トレンドの再開 が視野に入る一方で下方向は、直前の保ち合いを上抜けた 9,600円前後が最初の重要サポートライン
ここまでの下落余地はあるものの、この水準で反発が確認できれば、「業績 × 人気 × 分割期待」 の3拍子が揃う銘柄だけに、押し目買いが入りやすい地合い
新規で狙うなら、9,000円台のブレイクライン付近まで引きつけて拾う戦略が最もリスクを抑えられる
海外展開の加速と既存店の回復で、外食セクターの中でも “成長の持続性” が際立ち、売上・利益ともに2ケタ成長が続く見通しで、スシローの海外店舗網はアジア圏を中心に拡大ペースが加速。「国内成熟 × 海外成長」 の構造が明確になってきた点は、長期資金が入りやすい最大の材料
ただし、現在の PER約40倍
【2594】キーコーヒー ~逆相関開始の1秒前!?チャートは、キーコーヒー(2594)の月足とNYコーヒー先物の月足を並べたものです。
ご覧の通り、生豆価格に業績が左右されるキーコーヒーの株価とコーヒー豆相場は
長期でほぼ逆相関を描いています。
ーー現在位置:どちらも重要ライン
キーコーヒーは10年来のサポート1,930円処を割るかどうかの瀬戸際。
一方、コーヒー先物はダブルトップ形成後、ネックライン2.56付近へ下落中です。
ーー1,930円処は「先物安を株価が織り込むか」の分水嶺
ここを割れば「豆安でも業績回復せず」という失望売りで下値模索へ。
守れれば「半年後の原価安」を先取りし、逆相関の株高スタートとなる可能性があります。
ーーテクニカル面
売られ過ぎ:月足RSIは30台で過去10年では反発確率が高い水準
ダイバージェンス:株価は安値を更新しているものの、MACDは2022年安値時より切り上がり。
下げの勢いが鈍化
出来高減少:下落局面で出来高が細り、売り枯れの兆候。
ーーシナリオ
下値:1,930円処を明確に割ると節目1,800円が視野に。
そこを下抜けるとほぼ真空地帯で1,600円台も想定されます。
上値:信用