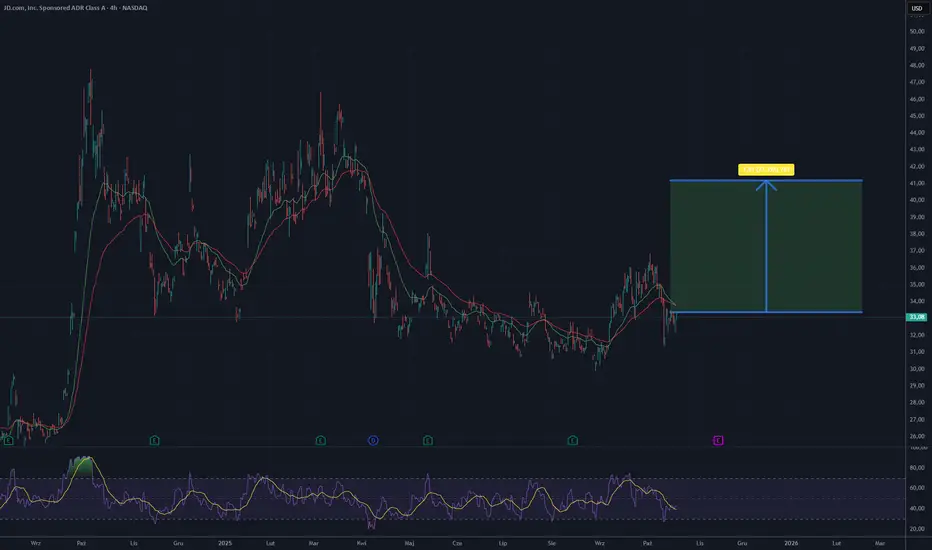
JD Z 25% potencjałem wzrostu - 41 USD TARGETW ostatnim czasie można zauważyć, że kurs ustabilizował się powyżej wsparcia w rejonie 32–33 USD, które wcześniej było testowane kilkukrotnie, co może świadczyć o jego sile technicznej. Średnie kroczące (krótkoterminowa i średnioterminowa) zaczynają się zawijać w górę, co często bywa sygnałem budowania nowego impulsu wzrostowego.
Wskaźnik RSI na dole wykresu odbił z poziomów wyprzedania, co może sugerować poprawę sentymentu i potencjał do dalszych wzrostów. Jeśli obecne wsparcie się utrzyma, to kolejny cel wzrostowy można wyznaczyć w rejonie 41 USD, co odpowiadałoby ok. 23–24% potencjałowi wzrostu od bieżących poziomów.
Podsumowując:
Kurs utrzymuje się nad kluczowym wsparciem 32–33 USD.
Wskaźniki techniczne wskazują na poprawę momentum.
Najbliższy cel wzrostowy to 41 USD, przy zachowaniu obecnego trendu odbicia.
Taki scenariusz sugeruje możliwość krótkoterminowego ruchu wzrostowego w kierunku 41 USD, o ile nie nastąpi wybicie dołem poniżej obecnego wsparcia.
Potencjalny target - 41 USD
Zastrzeżenie: Powyższa analiza ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej. Każda decyzja inwestycyjna powinna być poprzedzona własną analizą i oceną ryzyka.
VSAT US🌎Viasat jest kluczowym graczem na globalnym rynku komunikacji satelitarnej. Działalność firmy koncentruje się na dostarczaniu szerokopasmowego dostępu do internetu, rozwiązań łączności w trakcie lotu oraz zaawansowanych usług technologicznych dla sektora rządowego i obronnego.
Firma wykorzystuje technologię VSAT (Very Small Aperture Terminal). Jest to mała stacja naziemna, która zapewnia łączność satelitarną za pośrednictwem anten o małej średnicy. Technologia ta umożliwia transmisję danych, głosu i obrazu, zapewniając dostęp do internetu i tworząc sieci korporacyjne w odległych i trudno dostępnych regionach, gdzie sieci naziemne lub komórkowe są zawodne lub niedostępne.
Kluczowe segmenty działalności:
Usługi satelitarne: Dostęp szerokopasmowy dla klientów indywidualnych i korporacyjnych, łączność dla statków i samolotów.
Rozwiązania dla sektora rządowego i obronnego: Tworzenie bezpiecznych sieci satelitarnych, taktycznych systemów łączności, rozwiązań z zakresu bezpieczeństwa informacji.
Sprzedaż sprzętu: Produkcja i sprzedaż urządzeń końcowych i modemów satelitarnych
Skumulowana roczna stopa wzrostu (CAGR) przychodów w ciągu ostatnich trzech lat wyniosła 23,6%, a w ciągu ostatnich pięciu lat 14,6%.
Znaczny wzrost przychodów w 2024 roku wynika z konsolidacji wyników Inmarsat, przejętego przez Viasat.
Zysk netto pozostaje ujemny, ale przepływy pieniężne z działalności operacyjnej (OCF) wynoszą 1 mld TTM.
Przepływy pieniężne z działalności operacyjnej (FCF) osiągnęły poziom dodatni, osiągając 88 mln TTM.
Nakłady inwestycyjne spadły o 37% do 229 mln USD, co wskazuje na przejście z aktywnej fazy budowy satelitów do fazy ich komercyjnej eksploatacji i monetyzacji.
Segmenty obronności, lotnictwa i usług rządowych wykazują stabilny wzrost. Segmenty te są mniej podatne na konkurencję cenową i generują stabilne przepływy pieniężne.
Z drugiej strony, zadłużenie wynosi 6,4 mld USD, a gotówka 1,17 mld USD.
Firma dokonała refinansowania poprzez emisję zabezpieczonych obligacji o wartości 1,98 mld USD i ich wykup z terminem zapadalności w 2025 r. Poprawiło to strukturę zadłużenia i opóźniło płatności w szczycie sezonu.
Spółka potwierdziła, że przewidywane daty wystrzelenia satelitów ViaSat-3 F2 i F3 pozostają niezmienione. Satelity te znacznie zwiększą przepustowość i zasięg sieci Viasat. Po rozwiązaniu problemów technicznych z anteną ViaSat-3 F1, firma uzyska dostęp do znacznej ilości niewykorzystanej przepustowości, którą będzie mogła spieniężyć, szczególnie na obiecujących rynkach regionalnych, takich jak Azja.
Zarząd potwierdził, że aktywnie poszukuje strategicznych alternatyw dla swoich aktywów, w tym partnerstw lub wydzieleń. W szczególności rośnie zainteresowanie pasmem satelitów mobilnych (pasmo L) spółki.
Przewiduje się, że globalny rynek VSAT będzie nadal rósł, osiągając wartość 13,7 mld USD do 2025 r.
INDI US🌎Indie Semiconductor specjalizuje się w rozwoju i dostarczaniu rozwiązań oraz oprogramowania dla przemysłu motoryzacyjnego. Jej główna działalność obejmuje zaawansowane systemy wspomagania kierowcy (ADAS), samochody autonomiczne oraz systemy pokładowe. Firma oferuje szeroką gamę produktów, w tym czujniki ultradźwiękowe i radarowe, kamery, lidary i komponenty fotoniczne.
Roczne przychody za ostatni rok sprawozdawczy wyniosły 216,68 mln USD, z czego większość (202,70 mln USD) pochodziła z branży motoryzacyjnej.
Chiny są kluczowym regionem działalności firmy, generując w ubiegłym roku 98,31 mln USD przychodów.
Przychody za ostatni kwartał (II kwartał 2025 r.) wyniosły 51,63 mln USD, nieznacznie przekraczając konsensus analityków na poziomie 51,48 mln USD.
Firma jest obecnie nierentowna. Jest to powszechna praktyka w przypadku młodych firm. Oczekuje się, że zysk na akcję (EPS) spadnie z -0,26 USD w 2025 r. do -0,02 USD w 2026 r.
Przejęcie Emotion 3D powinno poszerzyć portfolio produktów i wygenerować dodatkowe opłaty za licencje na oprogramowanie, co pozytywnie wpłynie na marżę brutto.
Operacje operacyjne (OCF) i finansowe (FCF) poprawiają się, z -125 mln USD i -113 mln USD w połowie 2023 r. do -66 mln USD i -84 mln USD obecnie.
Zadłużenie: 352 mln USD
Gotówka: 192 mln USD
Inwestorzy będą zwracać uwagę zarówno na dynamikę przychodów, jak i wyniki firmy, a także na to, jak szybko uda się jej osiągnąć dodatnie zyski i przepływy pieniężne.
Rakieta wystrzeliła, czas na nową bazę (wsparcie)Rocket Lab USA Inc. to amerykańska firma zajmująca się projektowaniem i produkcją rakiet oraz świadczeniem usług wynoszenia satelitów. Jest jednym z kluczowych graczy w sektorze małych rakiet nośnych i dostarcza kompleksowe rozwiązania kosmiczne dla klientów komercyjnych, rządowych i wojskowych.
Analiza fundametnalna
Wyniki finansowe
- Przychody: W 2024 roku Rocket Lab osiągnął rekordowe przychody w wysokości $436,2 mln, co stanowi wzrost o 78,34% w porównaniu do roku 2023.
- Strata netto: W 2024 roku firma odnotowała stratę netto w wysokości -$190,2 mln, co stanowi wzrost straty o 4,16% w porównaniu do roku 2023.
- Marża brutto: W drugim kwartale 2025 roku marża brutto wyniosła 36,9%, co wskazuje na poprawę efektywności operacyjnej.
Rozwój
- Nowe kontrakty: Rocket Lab zabezpieczył wielomisyjne umowy z japońskimi firmami iQPS i Synspective, co zwiększa liczbę planowanych startów do ponad 20 w 2025 roku.
- Rozwój technologii: Firma rozwija rakietę Neutron, planując jej pierwszy start jeszcze w 2025 roku, co może otworzyć nowe możliwości w segmencie obronnym i komercyjnym.
Wycena rynkowa
Cena akcji: Na dzień 10 października 2025 roku cena akcji Rocket Lab wynosi $48,13 USD.
Wzrost od początku roku: Akcje wzrosły o ponad 150% od początku 2025 roku, co wskazuje na silne zainteresowanie inwestorów.
Analiza techniczna
Cena akcji wzrosła w tym roku o imponujące ponad 180%! Obecnie zatrzymała się przy linii oporu, a kolejne ATH może pojawić się na poziomie 73 USD (R4 wyznaczone przez pivot point). Silne wsparcie znajduje się na poziomie 46 USD, gdzie cena utrzymuje się od lipca do października. Teraz czekamy na potwierdzenie nowego poziomu wsparcia, aby upewnić się, że cena nie wróci do wcześniejszych minimów.
Podumowanie
Rocket Lab prezentuje silny wzrost przychodów i rozwój technologiczny, co pozytywnie wpływa na wycenę akcji. Jednakże, obecny poziom RSI sugeruje możliwość krótkoterminowej korekty. Długoterminowo firma ma potencjał, zwłaszcza w kontekście rozwoju rakiety Neutron i nowych kontraktów.
Disclaimer: Niniejsza analiza ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej. Inwestowanie w akcje wiąże się z ryzykiem utraty kapitału.
MSTR US🌎MicroStrategy była pionierem w wykorzystaniu Bitcoina jako korporacyjnego aktywa rezerwowego. Ta strategia przekształciła MSTR z tradycyjnej firmy technologicznej w unikalną hybrydę: dostawcę rozwiązań analitycznych i publicznie notowanego instrumentu pośredniej ekspozycji na Bitcoina.
Na wrzesień 2025 r. rezerwy firmy wynosiły łącznie 636 505 BTC, co stanowi równowartość około 70 miliardów dolarów i stanowi około 2,6% całkowitej podaży Bitcoina na świecie. To czyni ją największym korporacyjnym posiadaczem Bitcoina.
Aby zgromadzić tę kwotę, firma zastosowała agresywną strategię finansową, obejmującą emisję obligacji zamiennych, a ostatnio również akcji uprzywilejowanych.
Premia mNAV. Jednym z najważniejszych wskaźników wyceny MSTR jest mNAV (Multiple on Net Asset Value). Jest ona obliczana jako stosunek kapitalizacji rynkowej firmy do wartości Bitcoina w jej bilansie wyrażonej w dolarach. Wysoka wartość aktywów netto (mNAV) oznacza, że rynek wycenia firmę znacznie powyżej wartości jej rezerw Bitcoin, co pozwala jej na pozyskanie taniego kapitału na dalsze przejęcia.
Przychody operacyjne pozostają względnie stabilne i wynoszą około 463 mln USD.
Marża brutto w ciągu ostatnich 12 miesięcy utrzymywała się na poziomie około 70%.
Zysk netto charakteryzuje się dużą zmiennością ze względu na korekty związane z wahaniami ceny Bitcoina. W 2023 roku firma odnotowała zysk netto w wysokości 429,1 mln USD, ale w 2024 roku odnotowała stratę w wysokości -1,17 mld USD.
Operacje kapitałowe (OCF) -53,7 mln USD
Zadłużenie 8,16 mld USD
Gotówka 0,05 mld USD
Zadłużenie można spłacić poprzez sprzedaż części Bitcoinów znajdujących się w bilansie.
FactSet w dołku – kiedy nadejdzie odbicieFactSet to amerykańska firma dostarczająca dane finansowe, analizy rynkowe oraz oprogramowanie dla profesjonalistów inwestycyjnych na całym świecie. Jej oferta obejmuje:
- Platformy analityczne i terminale (np. FactSet Workstation)
- Dostęp do danych rynkowych, finansowych i ESG
- Narzędzia do analizy portfela i zarządzania ryzykiem
- Rozwiązania z zakresu sztucznej inteligencji i analizy ilościowej
- Usługi doradcze i integracyjne dla instytucji finansowych
- Firma działa na modelu subskrypcyjnym, co zapewnia jej stabilne przychody i wysoką retencję klientów
Analiza fundamentalna
- Przychody: $2,29 mld (+5% r/r)
- Zysk netto: $532,9 mln (+3,9% r/r)
- Marża brutto: 53,3%
- Marża operacyjna: 30,5%
- Marża netto: 23,3%
- Cena akcji: $275,01
- Spadek od 52-tygodniowego maksimum: -45%
- Wartość wewnętrzna (DCF): $288,35
- Potencjał wzrostu: ok. 32%
FactSet nadal generuje stabilne przychody, ale tempo wzrostu zwolniło w porównaniu z poprzednimi latami. Rynek często karze akcje spółek technologicznych, które nie rosną „tak szybko, jak oczekiwano”. W drugim i trzecim kwartale 2025 roku przychody rosły jedynie o 3–5% w porównaniu z rokiem poprzednim, podczas gdy inwestorzy przywykli do dwucyfrowych wzrostów. Spadek marży operacyjnej w ostatnich kwartałach, spowodowany wyższymi kosztami operacyjnymi i inflacją, oraz opóźnienia lub niższe od oczekiwań wyniki kwartalne wywołały presję sprzedażową. Cena akcji spada nie dlatego, że fundamenty są złe, lecz z powodu krótkoterminowych obaw inwestorów, takich jak wolniejszy wzrost przychodów, wyższe koszty operacyjne, mocna konkurencja i ogólny negatywny sentyment rynkowy. Długoterminowo FactSet pozostaje solidną spółką z atrakcyjną wyceną i potencjałem wzrostu, więc obecny spadek może być okazją dla inwestorów cierpliwych.
Analiza techniczna
Technicznie akcje FactSet znajdują się w silnym trendzie spadkowym. Wskaźniki takie jak RSI znajdują się poniżej 30, co sugeruje, że akcja jest wyprzedana, a MACD pozostaje negatywny, potwierdzając utrzymującą się presję sprzedażową. Średnie kroczące wskazują na trend spadkowy w różnych interwałach czasowych, a Stochastic Oscillator również sygnalizuje wyprzedanie. Cena akcji znajduje się daleko poniżej swojego 52-tygodniowego maksimum, a spadek ten utrzymuje się pomimo ogólnego wzrostu rynku i indeksu S&P 500, co pokazuje słabszą dynamikę w porównaniu do konkurencji. Negatywne sygnały techniczne wynikają zarówno z krótkoterminowych spadków, jak i długoterminowego trendu, co oznacza, że mimo atrakcyjnej wyceny, inwestorzy powinni wykazać ostrożność. Obecny poziom może jednak stanowić potencjalną okazję dla inwestorów długoterminowych, którzy liczą na odbicie akcji w przyszłości.
Podumiwanie
Podsumowując, FactSet pozostaje solidną spółką z mocnymi fundamentami finansowymi, stabilnym modelem subskrypcyjnym i inwestycjami w nowoczesne technologie analityczne. Mimo to cena akcji spada z powodu wolniejszego wzrostu przychodów, wyższych kosztów operacyjnych, mocnej konkurencji i negatywnego sentymentu rynkowego, a sygnały techniczne potwierdzają utrzymujący się trend spadkowy. My jednak nie łapiemy padającego noża – cierpliwie czekamy na odbicie i potwierdzenie nowego trendu, zanim rozważymy inwestycję.
* analiza ma charakter wyłącznie informacyjny i edukacyjny i nie stanowi rekomendacji inwestycyjnej.
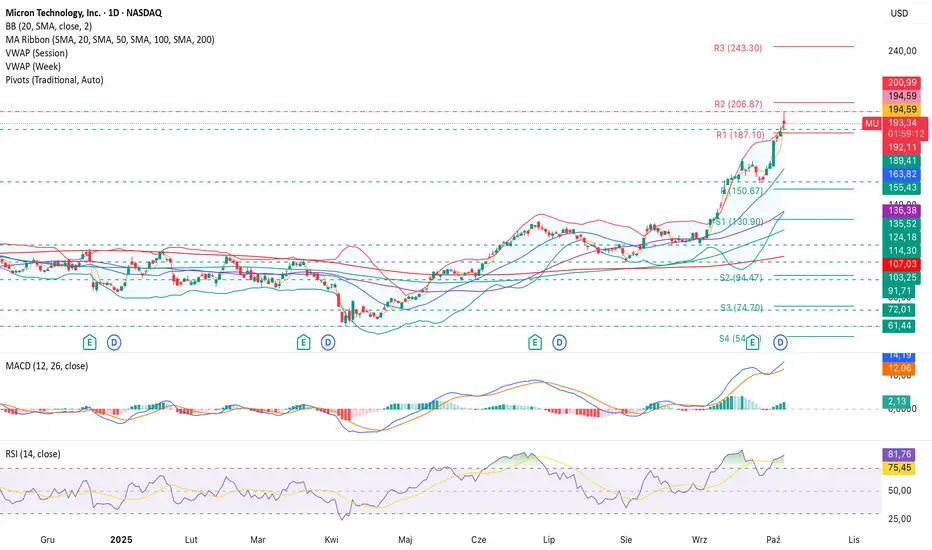
SMA wskazują przewagę kupującychMicron Technology Inc. (NASDAQ: MU) to wiodąca firma półprzewodnikowa, specjalizująca się w rozwiązaniach pamięci i magazynowania danych. Micron jest kluczowym dostawcą pamięci HBM4 o przepustowości 2,8 TB/s, wyprzedzając konkurentów takich jak Samsung i SK Hynix. Firma rozwija również wersję HBM4E z możliwością dostosowania logiki bazowej dla klientów takich jak Nvidia i AMD, co może zwiększyć marże brutto. Prognozowane przychody z HBM w 2025 roku wynoszą około 8 miliardów USD.
Analiza fundametnalna
Cena akcji: 187,83 USD
Kapitalizacja rynkowa: 210,83 miliarda USD
Przychody (TTM): 37,38 miliarda USD
Zysk netto (TTM): 8,54 miliarda USD
Zysk na akcję (EPS): 7,61 USD
Przepływy pieniężne z działalności operacyjnej: 17,53 miliarda USD
Inwestycje kapitałowe: 13,80 miliarda USD
Wolne przepływy pieniężne (FCF): 3,72 miliarda USD
Wartość wewnętrzna IV (średnia): 201,10 USD (7% poniżej obecnej ceny)
Ocena ogólna: "Strong Buy" od 30 analityków
Micron Technology wykazuje silne fundamenty finansowe, dynamiczny wzrost zysków oraz strategiczną pozycję w rozwijającym się rynku pamięci dla AI. Pomimo wysokiej wyceny, firma może stanowić atrakcyjny wybór dla inwestorów długoterminowych , zwłaszcza w kontekście rosnącego zapotrzebowania na technologie związane z sztuczną inteligencją.
Analiza techniczna
MU znajduje się w silnym trendzie wzrostowym – w 2025 roku cena wzrosła o ponad 100%. Wszystkie średnie kroczące znajdują się poniżej ceny, co potwierdza przewagę kupujących. Silne wsparcie widoczne jest na poziomie 155 USD, natomiast w rejonie 200 USD znajduje się kluczowy opór, gdzie rynek może mieć trudności z wybiciem wyżej. RSI oscyluje w strefie 69–80, co oznacza wykupienie i sugeruje możliwość krótkoterminowej korekty. Podsumowując, długoterminowo trend pozostaje bardzo silny, jednak przed wejściem w pozycję warto poczekać na cofnięcie i obserwować przełamanie linii oporu.
Uwaga: powyższa analiza ma charakter edukacyjny i nie stanowi porady inwestycyjnej.
ZION US🌎Zions Bancorp to spółka holdingowa działająca jako regionalny pośrednik bankowy, świadcząca pełen zakres usług bankowych osobom fizycznym i firmom w 11 zachodnich stanach USA.
Firma korzysta z unikalnego modelu zarządzania, obejmującego siedem banków zależnych, z których każdy działa pod własną marką i posiada lokalny zespół zarządzający, co pozwala jej skupić się na specyfice rynków lokalnych.
Należą do nich:
Zions Bank
California Bank & Trust
Amegy Bank
National Bank of Arizona
Nevada State Bank
Vectra Bank Colorado
The Commerce Bank of Washington
Głównym celem działalności jest udzielanie kredytów komercyjnych małym i średnim przedsiębiorstwom, w tym kredytów obrotowych, finansowania nieruchomości komercyjnych oraz zarządzania gotówką.
w drugim kwartale 2025 r.
Spółka odnotowała zysk w wysokości 1,63 USD na akcję, o 24,1% powyżej konsensusu analityków na poziomie 1,31 USD. Przychody wyniosły 838 mln USD w porównaniu z oczekiwanymi 810,87 mln USD.
ROE 13%
C/Z 10,4
C/B 1,3
Stopa dywidendy 3,1%
The Redoubling. BRBR: Nowy król żywienia sportowców w USA?O Redoubling
Redoubling to mój własny projekt badawczy, którego celem jest odpowiedź na następujące pytanie: Ile czasu zajmie mi podwojenie kapitału? Każdy artykuł będzie skupiał się na innej spółce, którą dodałem do mojego modelowego portfolio. Jako cenę transakcyjną wykorzystam cenę zamknięcia ostatniej dziennej świecy z dnia publikacji artykułu. Wszystkie decyzje podejmę w oparciu o analizę fundamentalną. Co więcej, w swoich obliczeniach nie będę korzystał z dźwigni finansowej, ale pomniejszę swój kapitał o kwotę prowizji (0,1% od transakcji) i podatków (20% zysków kapitałowych i 25% dywidend). Aby sprawdzić aktualną cenę akcji danej spółki, wystarczy kliknąć przycisk „Odtwórz” na wykresie. Proszę jednak używać tego materiału wyłącznie w celach edukacyjnych. Chcę, żebyście wiedzieli, to nie jest porada inwestycyjna.
Poniżej znajduje się szczegółowy przegląd BellRing Brands, Inc. (symbol giełdowy: BRBR )
1. Główne obszary działalności
BellRing Brands to firma produkująca żywność dla konsumentów, koncentrująca się na kategorii produktów wygodnych w użyciu. Firma sprzedaje produkty białkowe (gotowe do picia koktajle, proszki i batony odżywcze) pod kluczowymi markami, takimi jak Premier Protein, Dymatize i PowerBar. BellRing działa jako spółka holdingowa nadzorująca działalność tych marek i koncentruje się na rozszerzaniu dystrybucji, penetracji rynku i innowacji w branży żywieniowej.
2. Model biznesowy
BellRing generuje przychody ze sprzedaży swoich produktów odżywczych (koktajli, proszków, batonów) za pośrednictwem różnych kanałów (np. klubów, handlu detalicznego, handlu elektronicznego, sklepów całodobowych, sklepów specjalistycznych) w Stanach Zjednoczonych i na całym świecie. Model ten opiera się przede wszystkim na sprzedaży B2C (biznes-konsument) za pośrednictwem kanałów detalicznych i bezpośrednich, ale opiera się również na partnerstwach ze sprzedawcami detalicznymi, dystrybutorami i wykonawcami w celu zarządzania produkcją, produkcją kontraktową, logistyką i przestrzenią magazynową. BellRing inwestuje również w marketing, budowanie marki i penetrację gospodarstw domowych, aby zachęcić do powtarzalnych zakupów i zwiększyć wskaźniki zakupów.
3. Produkty lub usługi flagowe
Główne marki i linie produktów firmy BellRing:
Premier Protein : Flagowa marka oferująca gotowe do picia koktajle proteinowe, wersje w proszku i orzeźwiające napoje proteinowe. To największy wkład do ich portfela.
Dymatize : Pozycjonowany bardziej jako odżywka sportowa/proszek proteinowy poprawiający wydolność i produkty pokrewne.
PowerBar : Tradycyjna marka batonów odżywczych, która działa raczej w ramach ekspansji międzynarodowej.
4. Kluczowe kraje dla biznesu
Chociaż głównym rynkiem zbytu firmy BellRing są Stany Zjednoczone, firma pracuje nad rozszerzeniem swojej obecności na rynki międzynarodowe. Rozwój firmy Dymatize na rynku międzynarodowym postrzegany jest jako czynnik pozytywny. Marka PowerBar jest obecna na ponad 35 rynkach międzynarodowych, głównie w Europie. Firma BellRing jest często opisywana jako „typowo amerykańska firma spożywcza” z ambicjami dalszej globalizacji. Ponieważ większość dystrybucji i obecności konsumentów koncentruje się w Stanach Zjednoczonych, szczególnie ważne są krajowe kanały sprzedaży detalicznej, handlu elektronicznego i dóbr szybkozbywalnych.
5. Główni konkurenci
BellRing działa w szerszym sektorze żywności, napojów i zdrowej żywności. Do głównych konkurentów i podobnych firm należą:
Medifast, Inc. (żywność zdrowa i produkty dietetyczne).
Duże firmy produkujące dobra konsumpcyjne i napoje, takie jak Coca-Cola, Unilever, Keurig Dr Pepper, Hershey (poprzez działy napojów i żywności).
Firmy specjalizujące się w odżywkach i suplementach diety w obszarze białka, zdrowia i dobrego samopoczucia.
Według Craft wśród konkurentów znajdują się Amy's Kitchen i inne firmy z pokrewnych segmentów żywności.
W bardziej zagregowanych porównaniach branżowych BellRing jest grupowany ze swoimi niecyklicznymi odpowiednikami z branży spożywczej i napojów oraz dóbr konsumpcyjnych o charakterze dyskrecjonalnym.
6. Czynniki zewnętrzne i wewnętrzne wpływające na wzrost zysku
Czynniki zewnętrzne
Makrotrendy w dziedzinie zdrowia, dobrego samopoczucia i żywienia funkcjonalnego: Konsumenci coraz częściej szukają produktów z dużą zawartością białka, czystą etykietą, wygodą i korzyściami funkcjonalnymi, dlatego BellRing jest dobrze przygotowany, aby sprostać temu zapotrzebowaniu.
Niski poziom penetracji kluczowych segmentów produktów: Spółka zauważa, że segment koktajli nadal charakteryzuje się stosunkowo niskim poziomem penetracji gospodarstw domowych (np. 48% w niektórych monitorowanych kanałach), co wskazuje na możliwości wzrostu.
Ekspansja dystrybucji i nowe kanały (e-commerce, convenience): Wzrost poprzez mniej oczywiste kanały, sprzedaż międzynarodową i platformy cyfrowe może zwiększyć zasięg.
Cykle surowcowe i niższe koszty nakładów: Korzystne trendy w kosztach surowców lub kosztach nakładów (lub zabezpieczenia) mogą poprawić rentowność. W czwartym kwartale 2024 roku spółka wskazała, że spadek kosztu netto sprzedanych towarów przyczynił się do poprawy rentowności.
Czynniki wewnętrzne
Siła marki i rosnąca penetracja rynku gospodarstw domowych: Premier Protein odnotowuje silny wzrost penetracji rynku, co wspiera utrzymujący się popyt.
Rozszerzanie dostaw i produkcji: Firma BellRing utworzyła sieci współpracy produkcyjnej i zwiększyła dostawy, aby sprostać ograniczeniom.
Efektywność operacyjna i ekspansja marży: Spółka stosuje dyscyplinę kosztową, zakupy, opłaty za wyniki (np. opłaty za wyniki) i strategie zabezpieczające.
Programy skupu akcji własnych: Spółka aktywnie skupuje akcje własne w celu zwrotu kapitału i wsparcia wzrostu zysku na akcję.
Innowacje produktowe i ekspansja: Wprowadzenie nowych produktów w kategorii produktów spożywczych może pomóc zwiększyć wolumeny i przychody.
7. Czynniki zewnętrzne i wewnętrzne wpływające na spadek zysków
Zagrożenia zewnętrzne
Silna konkurencja i nasycenie rynku: Na rynku żywności/napojów funkcjonalnych działa wielu dobrze skapitalizowanych graczy. Utrata miejsca na półce lub presja reklamowa może prowadzić do zmniejszenia zysków.
Redukcja dostaw i zapasów u sprzedawców detalicznych: W trzecim kwartale 2025 r. firma BellRing poinformowała, że duzi sprzedawcy detaliczni redukują cotygodniowe zapasy, co prawdopodobnie będzie hamować wzrost gospodarczy.
Inflacja kosztów produkcji i zmienność cen towarów: Rosnące koszty lub niekorzystne zabezpieczenia wyceny rynkowej mogą prowadzić do kompresji marży.
Ryzyko związane z regulacjami, etykietowaniem lub oświadczeniami zdrowotnymi: W sektorze żywności, napojów i żywienia zmiany w przepisach dotyczących dodatków, oświadczeń zdrowotnych lub etykietowania mogą wiązać się z kosztami.
Sprawy prawne/spory sądowe: BellRing ujawnił, że w ramach pozwu zbiorowego zawarto ugodę na kwotę 90 milionów dolarów w związku z wcześniejszymi sporami sądowymi (Joint Juice).
Słabości wewnętrzne
Nadmierne poleganie na głównych markach/kategoriach produktów: Jeśli Premier Protein osiągnie gorsze wyniki, koncentracja przychodów firmy może stanowić ryzyko.
Ryzyko związane z wdrożeniem operacyjnym: skalowanie produkcji, zakłócenia w łańcuchu dostaw, błędy kontroli jakości lub błędy marketingowe mogą negatywnie wpłynąć na wzrost.
Rezerwy/zobowiązania nieprzewidziane: Rezerwa prawna w trzecim kwartale 2025 r. wpłynęła na wyniki, zmniejszając zysk operacyjny.
8. Stabilność sterowania
Zmiany w zarządzie w ciągu ostatnich 5 lat
Darcy Horn Davenport jest prezesem i dyrektorem generalnym oraz zasiada w zarządzie spółki. Wcześniej kierowała działem biznesowym Active Nutrition w Post, zanim BellRing został wydzielony jako osobna firma.
Paul Rode jest dyrektorem finansowym z wieloletnim doświadczeniem w branży żywieniowej. Wcześniej zajmował stanowiska w Post, w tym stanowisko dyrektora finansowego Active Nutrition w Post.
30 lipca 2025 r. BellRing ogłosił, że Elliot H. Stein Jr. zrezygnuje z zasiadania w Radzie Dyrektorów 30 września 2026 r. W tym samym czasie Thomas P. Erickson mianował Shawna W., wiodącego niezależnego dyrektora. Conway został przewodniczącym Komitetu ds. Wynagrodzeń i Ładu Korporacyjnego, a Jennifer Kuperman dołączyła do Komitetu Wykonawczego.
Zmiany te określane są jako reorganizacja kierownictwa/komitetów, a nie rotacja kierownictwa.
Wpływ na strategię/kulturę korporacyjną
Zespół zarządzający wydaje się stosunkowo stabilny, w ostatnim czasie nie zaszły żadne większe zmiany na stanowiskach prezesów i dyrektorów finansowych. Zmiany w zarządzie wydają się dotyczyć raczej ról w komisjach i planowania sukcesji niż radykalnych zmian. Pod przywództwem Darcy'ego Horna Davenporta firma wdrożyła strategie agresywnego wzrostu, penetracji marki i rozbudowy łańcucha dostaw, wykazując się ciągłością i spójnością pomiędzy kierownictwem a strategią. Zmiany w składzie zarządu mają na celu zapewnienie ciągłości działania, a nie zakłócanie kierunku działania, co może zwiększyć zaufanie inwestorów.
Dlaczego dodałem tę firmę do mojego portfolio modelek?
Przyjrzałem się podstawowym danym spółki i wygląda na to, że zysk na akcję obecnie nie rośnie, ale całkowite przychody stale rosną na przestrzeni czasu. W połączeniu z niskim wskaźnikiem zadłużenia do przychodów oraz stabilnymi przepływami pieniężnymi z działalności operacyjnej, inwestycyjnej i finansowej daje to bilansowi dobrą podstawę. Warto również odnotować stały wzrost zwrotu z kapitału własnego i zysku brutto, wysoki jest wskaźnik płynności bieżącej, a pokrycie odsetek jest doskonałe. Wszystko to wskazuje, że płynność i wypłacalność są na wysokim poziomie. Myślę, że wycena przy wskaźniku P/E wynoszącym 20,36 jest interesująca, biorąc pod uwagę te dane fundamentalne i zgodna ze zrównoważonym profilem wzrostu.
Nie znalazłem żadnych istotnych informacji, które mogłyby zagrozić stabilności spółki lub doprowadzić do jej niewypłacalności. Biorąc pod uwagę wskaźnik dywersyfikacji wynoszący 20 oraz zaobserwowane odchylenie bieżącej ceny akcji od średniej rocznej wartości ponad 16 EPS, zdecydowałem się ulokować 15% mojego kapitału w tej spółce po cenie zamknięcia ostatniego dziennego słupka.
Przegląd portfela
Poniżej znajdują się zrzuty ekranu narzędzia TradingView Portfolios. Na początkowy kapitał dla modelowego portfolio przeznaczyłem 100 000 dolarów. Będę aktualizował zrzuty ekranu w miarę dodawania nowych ofert.
Fibonacci: Teoria i Praktyka (Część 1) CofnięciaProporcje Fibonacciego to narzędzie techniczne szeroko stosowane na rynkach finansowych. Opierają się na ciągu Fibonacciego, serii liczbowej wprowadzonej na Zachodzie przez włoskiego matematyka Leonarda z Pizy (XIII wiek), po jego podróżach po Morzu Śródziemnym (zwłaszcza w Bugii w Algierii): 0, 1, 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144... gdzie każda liczba jest sumą dwóch poprzednich.
Chociaż Ralph Nelson Elliott włączył powiązane koncepcje dotyczące proporcji Fibonacciego do swojej teorii fal (opublikowanej w 1938 roku), to Charles Collins jako pierwszy jawnie wykorzystał cofnięcia i rozszerzenia cen w latach 40. XX wieku.
Podzielę treść na trzy części, aby poprawić zrozumienie tego podejścia: Cofnięcia Fibonacciego, Rozszerzenia Fibonacciego i Harmonijne Wyrównania.
Proporcje Fibonacciego
W tradingu nie używa się bezpośrednio ciągu, lecz jego proporcji, które przybliżają naturalne proporcje obserwowane w przyrodzie, sztuce i wzorcach cenowych.
Proporcja lub współczynnik dowolnej liczby w stosunku do następnej wyższej liczby zbliża się do 0,618 po czterech pierwszych liczbach. Na przykład, 1/1 to 1,00, 1/2 to 0,50, 2/3 to 0,67, 3/5 to 0,60, 5/8 to 0,625, 8/13 to 0,615, 13/21 to 0,619 itd. (zwróćcie uwagę na wartość 0,50).
Proporcja lub współczynnik dowolnej liczby w stosunku do poprzedzającej niższej liczby wynosi około 1,618, czyli odwrotność 0,618. Na przykład, 13/8 to 1,625, 21/13 to 1,615, 34/21 to 1,619. Im wyższe są liczby, tym bliżej wartości 0,618 i 1,618.
Proporcje liczb przemiennych zbliżają się do 2,618 lub jej odwrotności, 0,382. Na przykład, 13/34 to 0,382, 34/13 to 2,615.
0,786 to pierwiastek kwadratowy z 0,618.
Moja osobista opinia na temat proporcji Fibonacciego
Żadna z proporcji, które omówimy poniżej, nie posiada magicznych właściwości. To, co naprawdę decyduje, to akcja cenowa, która działa jak lustro zbiorowej psychologii inwestorów. Proporcje Fibonacciego doskonale pokazują proporcjonalność i harmonię, aspekty, które bezpośrednio wpływają na decyzje uczestników rynku. Tu tkwi znaczenie tego podejścia.
Ustawienia cofnięć Fibonacciego
Na rysunku 1 możecie zobaczyć, jak poprawnie rysować cofnięcia Fibonacciego w trendzie wzrostowym: od dołu do góry, od minimum impulsu (1) (włączając knoty lub dolne cienie) do maksimum górnego (2) (biorąc pod uwagę jego knoty lub cienie). Im wyraźniejsze i bardziej zdefiniowane są te impulsy, tym większy ich wpływ na psychologię uczestników rynku. Jasność gwarantuje lepsze wyniki przy studiowaniu narzędzi, wskaźników lub akcji cenowej.
Poziom 0,236 odrzucam w mojej operacyjnej praktyce, ale możecie go dodać i eksperymentować.
Temporalność również jest ważna: stosowanie Fibonacciego na wykresach 5-minutowych byłoby jak próba kontrolowania oceanu miarką.
Jak pokazałem w artykule „Temporalność to wszystko” , niskie ramy czasowe obniżą stopę trafień ze względu na większy wpływ wiadomości i plotek, obecność handlu wysokiej częstotliwości, mniejszą kapitalizację i interesy itp.
Jeśli rysunek jest niepoprawny, wartości nie będą zgadzać się z obrazem, a linia diagonalna wskaże w dół.
Rysunek 1
Na rysunku 2 pokazuję poprawny rysunek cofnięć Fibonacciego w impulsie spadkowym, od góry do dołu, od maksimum impulsu (1) (włączając knoty lub dolne cienie) do minimum (2) (biorąc pod uwagę jego knoty lub cienie).
Jeśli rysunek jest niepoprawny, wartości nie będą zgadzać się, a linia diagonalna wskaże w górę.
Rysunek 2:
Psychologia proporcji
Proporcja 0,382
Ta proporcja jest niezwykle przydatna, aby nie wchodzić zbyt wcześnie na pozycje zgodne z trendem. Na podstawie mojego osobistego doświadczenia, w większości przypadków musimy poczekać, aż cena dotknie poziomu 0,382, chyba że spójna formacja cenowa uzasadnia kontynuację trendu.
Ten poziom wskazuje typową strefę cofnięcia, dlatego jest idealny do wykrywania „przerw” w silnych trendach. Również w tej, jak i w innych proporcjach, które omówimy, wejścia muszą być potwierdzone przez akcję cenową i kontekst.
Na rysunku 3 możecie zobaczyć, jak cena oferuje doskonałą okazję na odwrócenie na poziomie 0,382 Fibonacciego. EMA 50 wcześniej szanowana i silny punkt jak 50% ciała świecy otwierającej na wykresie tygodniowym zwiększają solidność strefy. Potwierdzenie akcji cenowej objawia się w wzrostach wolumenu, które mogą sygnalizować prawdopodobne odwrócenie, oraz w świecy otwierającej wzrostowej.
Rysunek 3
Nie podam przykładów w trendach spadkowych dla tego poziomu, ponieważ implikowana presja kupna w naturze rynków czyni wejścia na sprzedaż oparte na poziomie 0,382 bardzo niestabilnymi. Dlatego ta proporcja objawia się głównie w trendach wzrostowych.
Proporcja 0,50
Ogólnie uważa się, że ta proporcja nie należy do ciągu liczb Fibonacciego, ale 0,50 jest harmonicznym punktem wyjścia w progresji.
Oznacza równowagę między podażą a popytem, dlatego oprócz wyznaczania strefy walki między kupującymi a sprzedającymi, działa jak psychologiczny magnes, który przyciąga cenę.
Na rysunku 4 możecie zobaczyć poprawne użycie poziomu: Proporcja 0,50 jest idealnie wyrównana z obecnością SMA 50 i elementami akcji cenowej, takimi jak test sufitu , co oferuje ekstremalnie solidny opór. Wzorzec „wyspa gap” to doskonały sygnał odwrócenia, potwierdzający wejście na krótko.
Rysunek 4
Na rysunku 5 obserwujemy wyrównanie poziomu 50 z obecnością dużego gapy działającego jako solidne wsparcie. Dodatkowo dodam, że poziom pokrywa się z 50% ciała świecy otwierającej wzrostowej na wykresie tygodniowym, co wnosi dużą pewność. Akcja cenowa potwierdziłaby wejście dużą świecą otwierającą wzrostową.
Rysunek 5
Proporcja 0,618 (złota proporcja)
Proporcja 0,618 to „punkt równowagi” uniwersalny w psychologii mas; miejsce, w którym wielu inwestorów oczekuje odbicia, ponieważ reprezentuje głęboką, ale nie wyczerpującą korektę.
Badania i testy (takie jak te Roberta Prechtera w Zasadach Fali Elliota ) pokazują, że 61,8% pojawia się w aż 70% znaczących korekt na indeksach takich jak S&P 500 czy Dow Jones, podczas gdy krytycy, tacy jak ekonomiści behawioralni, argumentują, że jej „sukces” wynika bardziej z błędu potwierdzenia niż z ścisłej przyczynowości.
Na rysunku 6 obserwujemy, jak złota proporcja (0,618) pokrywa się ze strefą wysokiego wolumenu zleceń (profil wolumenu). Wyraźna słabość w akcji cenowej, graficznie przedstawiona w wskaźnikach oscylatorowych jak MACD (dywergencja spadkowa), połączona z pikiem wolumenu, może dać wskazówki co do prawdopodobnego odrzucenia w strefie.
Rysunek 6
Na rysunku 7 obserwujemy przykład wzrostowy, gdzie istnieje wyrównanie między poziomem 0,618 a silnym wsparciem generowanym przez akumulację. Zwróćcie uwagę, jak ta strefa prezentuje duży wolumen zleceń (profil wolumenu). To wsparcie było również wsparte przez EMA 20 na wykresie tygodniowym. Akcja cenowa potwierdziłaby wejście po kilku świecach odrzucenia.
Rysunek 7
Proporcja 0,786
To moja ulubiona proporcja spośród cofnięć Fibonacciego i używam jej wyłącznie do poszukiwania odwróceń w trendach wzrostowych. Wskazuje słabość trendu, ale lubię ją jako strefę wysokiej prawdopodobieństwa reakcji, ponieważ siła sprzedaży w tak głębokiej korekcie bywa słaba, podczas gdy duzi uczestnicy lub instytucje mogą widzieć dobrą okazję do kupna tanio.
Stosuję tę proporcję wyłącznie w podwójnych dnah, jak możecie zobaczyć na rysunkach 8 i 9.
Rysunek 8
Rysunek 9
Na rysunku 8 poziom 0,786 pokrywa się z 50% świecy otwierającej na wykresie miesięcznym i dużym gapem widocznym z wykresu dziennego. Dodatkowo, wolumen i duża świeca otwierająca potwierdziłyby wejście bardzo dobrze.
Rysunek 9 pokazuje wyrównanie między poziomem 0,786 a silnym wsparciem na wykresie dziennym. W tej samej strefie pokrywa się EMA 20 na wykresie tygodniowym. Potwierdzenie akcji cenowej objawia się w kompresji i eksplozji zmienności wzrostowej.
Ciekawe fakty
1-Leonardo z Pizy (lub Leonardo Pisano) urodził się około 1170 roku w Pizie we Włoszech i był synem Guglielmo Bonacciego, urzędnika handlowego pracującego w Afryce Północnej.
Przydomek Fibonacci pochodzi od „filius Bonacci”, co po łacinie oznacza dosłownie „syn Bonacciego”. Sam podpisywał się jako „Leonardo, syn Bonacciego, z Pizy” w swoich pracach, ale termin „Fibonacci” został skrócony i spopularyzowany wieki później.
2- Ciąg liczbowy Fibonacciego w rzeczywistości sięga starożytnych tekstów indyjskich (takich jak te Pingali z II wieku p.n.e., używane do metryki poetyckiej).
3-Leonardo z Pizy spopularyzował ciąg liczbowy w Europie Zachodniej poprzez swoją książkę Liber Abaci (1202), gdzie użył go do rozwiązywania praktycznych problemów, takich jak wzrost populacji królików (słynny przykład: para królików produkuje sekwencję narodzin generującą liczby 1, 1, 2, 3, 5, 8...).
Wnioski
Proporcje Fibonacciego to cenny dodatek, ale nie święty Graal. W moich strategiach uważam je za niezwykle użyteczne i czuję się komfortowo, włączając je w specyficzne konteksty, choć nie wszystkie systemy ich wymagają. Na przykład, lubię mieć Fibonacciego pod ręką w wzorcach takich jak podwójne dna, aby identyfikować kluczowe wsparcia, lub gdy cena się przegrzewa lub cofa gwałtownie, wyznaczając strefy możliwego odwrócenia.
Zalecam inwestorom, aby nie gonili mistycznych wyrównań numerycznych i utrzymywali logiczne podejście do każdej studiowanej narzędzia, metody lub wzorca.
Notka końcowa
Jeśli chcecie rzucić okiem na mój rejestr analiz, możecie poszukać mojego hiszpańskiego profilu, gdzie dzielę się w sposób przejrzysty dobrze zdefiniowanymi wejściami na rynek. Wyślijcie swoje dobre wibracje, jeśli spodobał Wam się ten artykuł, i niech Bóg błogosławi was wszystkich.
AMD na fali wzrostów – czy to moment na kupno?Advanced Micro Devices, Inc. (AMD) to amerykańska firma technologiczna notowana na giełdzie NASDAQ. Specjalizuje się w projektowaniu i sprzedaży procesorów (CPU), kart graficznych (GPU) oraz rozwiązań dla centrów danych i sztucznej inteligencji. AMD jest jednym z głównych konkurentów Nvidii i Intela na rynku półprzewodników.
Analiza Fundamentalna
- Wyniki finansowe – Q2 2025 (zakończony 2 sierpnia 2025 r.)
- Przychody: $7,685 miliarda (+32% r/r)
- Zysk netto: $872 miliony (+229% r/r)
- Zysk na akcję (EPS): $0,54 (GAAP) / $0,48 (non-GAAP)
- Marża brutto: 40% (spadek z 49% r/r)
Segmenty:
- Client & Gaming: $3,621 miliarda (+69% r/r)
- Data Center (EPYC): $3,240 miliarda (+14% r/r)
- Embedded: $824 miliony (-4% r/r)
- Przepływy operacyjne: $1,08 miliarda
Prognozy na przyszłość
- EPS: oczekiwany średnioroczny wzrost o 35%
- Przychody: oczekiwany średnioroczny wzrost o 23%
- Prognoza przychodów na Q3 2025: około $8,7 miliarda
Ryzyka
- Zależność od kluczowych klientów: Zmiany w strategiach chipowych Amazon i Microsoft mogą wpłynąć na przyszłe przychody
- Konkurencja w AI: Nvidia utrzymuje przewagę w segmencie AI, co może wpłynąć na udziały AMD w rynku
- Zmienność wyników: Odpisy zapasów i zmniejszona marża brutto wskazują na potencjalne wyzwania operacyjne
Analiza techniczna
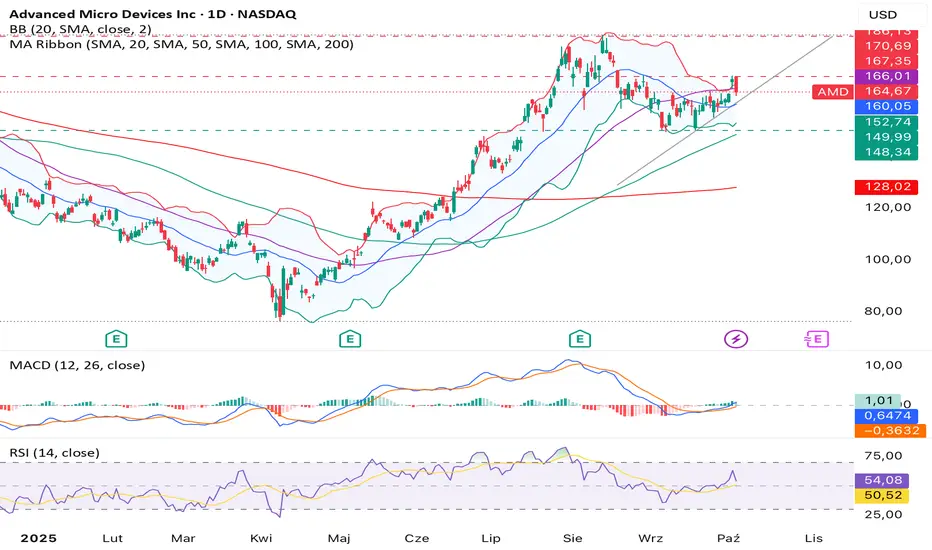
Cena znajduje się pomiędzy linią wsparcia na poziomie 150 USD a linią oporu na poziomie 170 USD. Jeżeli cena przebije linię oporu, możemy liczyć na dalsze wzrosty. Obecnie cena ładnie wspina się po trendzie wzrostowym, który zaznaczyłam na wykresie. Musimy jeszcze poczekać na wybicie oraz sygnały kupna z wskaźników MACD i RSI.
Podsumowanie
AMD prezentuje solidne wyniki finansowe, osiągając rekordowe przychody i znaczący wzrost zysków. Jednocześnie wyzwania związane z odpisami zapasów oraz konkurencja ze strony Nvidii w segmencie AI mogą wpływać na przyszłą stabilność wyników. Technicznie, akcje pozostają w trendzie wzrostowym, jednak niektóre wskaźniki generują sygnały sprzedaży, co sugeruje potrzebę ostrożności.
Obserwuj dalszy rozwój sytuacji, zwłaszcza w kontekście strategii chipowych kluczowych klientów oraz postępów w segmencie AI.
Disclaimer:
Informacje zawarte w tej analizie mają charakter wyłącznie edukacyjny i informacyjny. Nie stanowią one porady inwestycyjnej ani rekomendacji kupna czy sprzedaży akcji. Inwestowanie w papiery wartościowe wiąże się z ryzykiem utraty kapitału. Przed podjęciem jakichkolwiek decyzji inwestycyjnych należy skonsultować się z licencjonowanym doradcą finansowym.
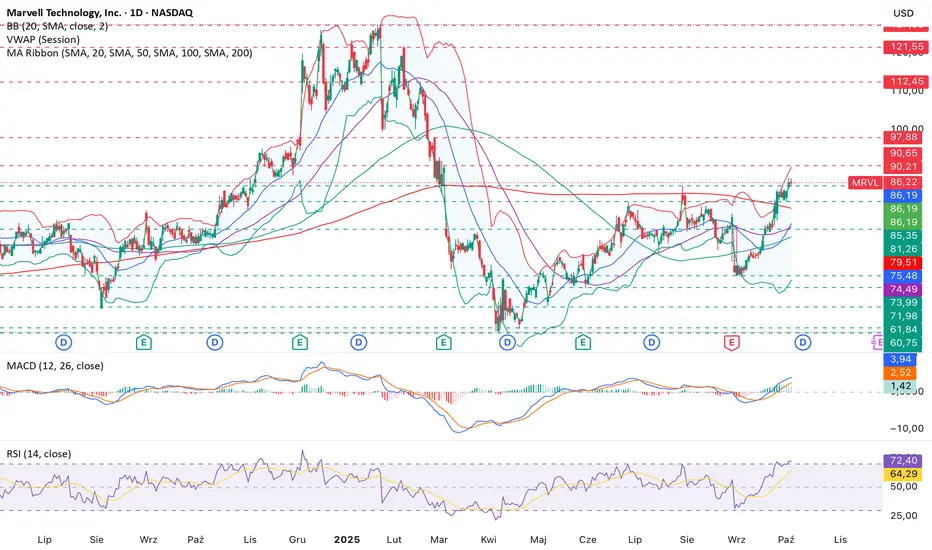
Jest przecięcie SMA20 i SMA50! Marvell Technology, Inc. (MRVL) to amerykańska spółka z sektora półprzewodników i technologii, notowana na giełdzie NASDAQ. Jest liderem w projektowaniu i sprzedaży układów scalonych (chipów) oraz rozwiązań infrastruktury danych.
Analiza Fundamentalna
Wyniki finansowe
Q2 2026 (zakończony 2 sierpnia 2025 r.):
Przychody: $2,006 miliarda (+58% r/r)
Zysk na akcję (EPS): $0,67 (+123% r/r)
Przychody z centrów danych: $1,49 miliarda (+69% r/r)
Przepływy operacyjne: $462 miliony
Prognozy na przyszłość
EPS: oczekiwany wzrost o 35,15% rocznie w średnim okresie
Przychody: oczekiwany wzrost o 22,76% rocznie w średnim okresie
ChartMill
Ryzyko
- Niepewność w sprzedaży do Amazon i Microsoft: zmiany w strategiach chipowych tych firm mogą wpłynąć na przyszłe przychody z niestandardowych procesorów Barron's
- Wzrost konkurencji: nowi gracze w segmencie AI mogą wpłynąć na udział Marvella w rynku
- Zmniejszona dynamika wzrostu: prognozy wzrostu przychodów z niestandardowych układów - ASIC są zróżnicowane, co może wskazywać na większą zmienność w tym segmencie
MarketWatch
Analiza techniczna
MRVL po spadkach z grudnia 2024 – kwietnia 2025 odbiło od wsparcia $61–$63 i obecnie znajduje się powyżej średnich kroczących. Momentum wspierają dobre wyniki finansowe, skup akcji oraz rosnący popyt na chipy AI. Średnia krocząca 200-dniowa wciąż pokazuje trend spadkowy, jednak SMA20 krzyżuje się z SMA50, tworząc tzw. Golden Cross, co sugeruje zmianę trendu. Cena balansuje wokół $85, na poziomie wcześniejszego oporu i miejsca otwarcia (Gap Down). Jeśli MRVL przebije ten poziom, możliwe są dalsze wzrosty do $127, a nawet wyżej w scenariuszu optymistycznym.
Podsumowanie
Marvell Technology wykazuje silny wzrost przychodów i zysków, szczególnie w segmencie AI i centrów danych. Jednak wycena akcji sugeruje, że są one nieco przewartościowane, a istniejące ryzyka związane z zależnością od kluczowych klientów i rosnącą konkurencją mogą wpłynąć na przyszłą stabilność wyników finansowych. Inwestorzy powinni monitorować rozwój sytuacji, zwłaszcza w kontekście strategii chipowych Amazon i Microsoft.
Informacje zawarte w tej analizie mają charakter wyłącznie edukacyjny i informacyjny. Nie stanowią one porady inwestycyjnej ani rekomendacji kupna czy sprzedaży akcji. Inwestowanie w papiery wartościowe wiąże się z ryzykiem utraty kapitału. Przed podjęciem jakichkolwiek decyzji inwestycyjnych należy skonsultować się z licencjonowanym doradcą finansowym.
SMA 20: Najczęściej używany, prosty i przydatny wskaźnikProsta średnia ruchoma 20-okresowa ( SMA 20 ) jest łatwa do obliczenia i szeroko stosowana, choć często niedoceniana przez traderów łaknących nowości. Jej obecność można zauważyć w popularnych wskaźnikach technicznych, takich jak Wstęgi Bollingera czy kanały Donchiana. Nawet najbardziej zagorzali zwolennicy analizy price action umieszczają ją na swoich wykresach, doceniając jej zdolność do identyfikacji trendów oraz kluczowych poziomów wsparcia i oporu. Dziś chcę omówić praktyczne zastosowania, jakie traderzy mogą znaleźć dla tego wszechstronnego wskaźnika.
Wzorce zachowań
Analiza Techniczna wywodzi się z wykrywania i badania powtarzających się wzorców lub zjawisk. Wzorce te są ściśle powiązane z psychologią inwestorów, a ich wpływ na podejmowanie decyzji jest kluczowy.
Powtarzające się wzorce na SMA 20 zazwyczaj wskazują, że trend ma siłę i stabilność, co nie tylko przyciąga inwestorów, ale także umożliwia tworzenie wysoce skutecznych systemów lub metodologii. Jedną z moich ulubionych strategii jest wykrywanie punktów wejścia w silnych trendach, które wyraźnie respektują SMA 20.
Rysunki 1 i 2 ilustrują tego typu podejścia:
Rysunek 1:
Rysunek 2:
Nadmierne rozszerzenia cenowe
Nadmierne rozszerzenie cenowe w tradingu odnosi się do ekstremalnego ruchu ceny aktywa, który znacznie oddala się od średniej wartości lub poziomu odniesienia. Zjawisko to zwykle wskazuje, że cena poruszała się zbyt szybko w jednym kierunku (byczym lub niedźwiedzim) w krótkim czasie, co może sugerować potencjalne odwrócenie lub korektę.
SMA 20 jest niezwykle przydatna do wizualnego wykrywania tego typu zjawisk. Ponadto, w kontekstach wysokiej zmienności, takich jak nadmierne rozszerzenia, SMA 20 może stanowić bezpieczną strefę wyjścia.
Na rysunku 3 można zauważyć, jak cena dwukrotnie się rozszerza, znacznie oddalając się od SMA 20. Pierwsze rozszerzenie nie byłoby wystarczające do zajęcia pozycji, ale drugie rozszerzenie wywołało wyraźną niedźwiedzią dywergencję, która w połączeniu z akcją cenową potwierdzałaby zajęcie pozycji krótkiej.
SMA 20 jest dyskretnym celem do realizacji zysków bez nadmiernego narażania się na ryzyko. Wykorzystuje to powszechnie stosowaną w rynkach koncepcję statystyczną: powrót do średniej.
Rysunek 3:
Trading wybicia
Trading wybicia polega na wejściu na rynek, gdy cena aktywa przełamuje kluczowy poziom wsparcia lub oporu, z oczekiwaniem, że ruch będzie kontynuowany w kierunku wybicia.
Zjawisko akcji cenowej, które znacznie zwiększa prawdopodobieństwo sukcesu wybicia, to napięcie przedwybiciowe (pre-breakout tension), czyli stan kompresji podaży i popytu, charakteryzujący się wąskim zakresem, niską zmiennością i akumulacją zleceń na kluczowych poziomach.
SMA 20 jest niezwykle przydatna do wyraźnego określenia dominacji sił kupujących nad sprzedającymi, a także do wizualnego uwypuklenia napięcia przedwybiciowego.
Na rysunku 4 używam 20-okresowej wykładniczej średniej ruchomej (EMA 20), aby zwiększyć wrażliwość wskaźnika na zmiany.
Zauważcie, jak EMA 20 zdaje się "ściskać" cenę przeciwko granicom zakresu, jakby chciała ją wypchnąć na zewnątrz.
Rysunek 4:
Testy sufitu
Test sufitu ma miejsce, gdy po przełamaniu ważnego poziomu wsparcia lub oporu przeciwne siły naciskają, testując solidność poprzedniego poziomu wsparcia lub oporu.
Na rysunku 5 można zauważyć, jak po niedźwiedzim przełamaniu formacji wyczerpania byki mocno atakują, ale napotykają opór na poziomie, który wcześniej był wsparciem. SMA 20 wyrównana w tej strefie zwiększa solidność poziomu, który jest broniony przez sprzedających, widzących doskonałą okazję do zysków.
Rysunek 5:
Na rysunku 6 możemy zobaczyć przeciwny przykład.
Rysunek 6:
Wnioski
Poprzez tę krótką prezentację chcę pokazać, że nie ma potrzeby sięgania po nowe i skomplikowane wskaźniki techniczne, aby podejmować trafne decyzje na rynkach. W Analizie Technicznej prostota w połączeniu z głębokim zrozumieniem często przynosi znakomite rezultaty.
Uwaga końcowa
Jeśli chcecie rzucić okiem na moje rekordy analiz, możecie znaleźć mój profil w języku hiszpańskim, gdzie w przejrzysty sposób dzielę się dobrze zdefiniowanymi wejściami na rynek. Przesyłajcie dobre fluidy, jeśli spodobał Wam się ten artykuł, i niech Bóg błogosławi Was wszystkich.
Czy Snowflake to przyszły gigant danych?Snowflake to spółka z sektora chmury i analityki danych. Jej platforma Data Cloud łączy magazynowanie, przetwarzanie i analizę danych oraz narzędzia AI/ML. Rozwiązania działają na AWS, Azure i Google Cloud, co zapewnia niezależność od jednego dostawcy. Firma rozwija także funkcje sztucznej inteligencji, m.in. usługę Cortex, wzmacniając pozycję w obszarze AI i analityki.
Mocne strony
- Silny trend rynkowy – rosnący popyt na rozwiązania chmurowe i analityczne.
- Dynamiczny rozwój produktów AI o potencjalnie wyższych marżach.
- Strategia poprawy efektywności operacyjnej i kontroli kosztów.
Słabości i ryzyka
- Wysoka wycena – część modeli wskazuje, że wartość rynkowa przewyższa wartość wewnętrzną o kilkadziesiąt procent.
- Brak trwałej rentowności – spółka wciąż notuje straty netto, finansując szybki rozwój.
- Możliwe ryzyka reputacyjne związane z bezpieczeństwem danych.
Przychody i rentowność
- Przychody 2024: 3,63 mld USD, z czego 3,46 mld USD pochodzi z głównego segmentu Cloud-based Data Platform.
- Stały wzrost: 1,14 mld USD w 2021 → 3,63 mld USD w 2024.
- Prognoza 2025: ok. 4,8 mld USD (≈ +30% r/r).
- Marża netto poprawiła się z ok. –90% (2020) do ok. –40% (2024), lecz wciąż pozostaje ujemna.
Wycena i prognozy
- Średnia cena docelowa analityków: 266 USD (ok. +19% względem obecnych poziomów).
- Zakres prognoz: 170 USD (–24%) do 440 USD (+97%).
Snowflake działa w wyjątkowo perspektywicznym segmencie (chmura + AI), a tempo wzrostu przychodów jest imponujące. Wycena jednak zakłada dalszą wysoką dynamikę i poprawę marż, co rodzi ryzyko, jeśli tempo rozwoju spadnie.
2. Analiza techniczna
Snowflake pozostaje w trendzie wzrostowym, utrzymując się powyżej kluczowych średnich SMA50, SMA100 i SMA200. Po zamknięciu ostatniej luki (gap up) cena przechodzi fazę konsolidacji pomiędzy wsparciem 214–217 USD a oporem 232 USD.
Wyznaczona linia trendu wskazuje, że wybicie w górę może nastąpić w niedługim czasie, co umożliwiłoby kontynuację ruchu wzrostowego. Przełamanie powyżej 232 USD z wolumenem mogłoby otworzyć drogę do dalszego wzrostu. Wskaźnik RSI(14) utrzymuje się w okolicach 60, co oznacza umiarkowaną siłę bez oznak wykupienia, a MACD pozostaje dodatni.
W przypadku spadków możliwy jest powrót do miejsca otwarcia luki (gap up) rejonie 202 USD.
Podsumowanie
Snowflake to spółka o dużym potencjale wzrostu w sektorze chmury i AI. Dla inwestorki długoterminowej, akceptującej ryzyko i liczącej na kontynuację wysokiej dynamiki przychodów, może to być interesująca pozycja. Kluczowe będzie jednak utrzymanie silnego wzrostu przychodów oraz poprawa rentowności. Z technicznego punktu widzenia potwierdzeniem dalszych wzrostów będzie trwałe wybicie powyżej 232 USD.
*To nie jest porada inwestycyjna
NIO - TP2 zaliczone ! 130% od sygnau ! Nowa strefa BUY !Witam ! Wracamy po raz kolejny do analizy NIO gdyż trzeba wprowadzić pewne zmiany – Walor zaliczył TP2 wykręcając łącznie 130% zysku od dołka w którym wskazywałem potencjalny ruch po zmianę trendu. W związku z silniejszym ruchem, nowa strefa popytowa musiała zostać zmodyfikowana – Naniosłem na wykres strefę oraz przedział cenowy w którym można szukać popytu dla ruchu up.
Pozdrawiam
Dlaczego akcje Opendoor zaczęły rosnąć?Opendoor Technologies to firma działająca w modelu iBuyer – czyli “instant buyer”, czyli kupujący nieruchomości natychmiastowo, bez tradycyjnego procesu sprzedaży (pokazy mieszkań, itd.), naprawiający je w razie potrzeby i sprzedający dalej.
Firma powstała w 2014 roku. Założyciele: Keith Rabois, Eric Wu, Ian Wong, JD Ross.
Działa w różnych rynkach nieruchomości mieszkaniowej w USA, kupując domy od właścicieli, remontując, sprzedając je dalej. Opendoor ma też usługi powiązane: finansowanie hipoteczne, usługi tytułowe (title, escrow), obsługa zamknięć transakcji.
Oto główni konkurenci i alternatywy:
Zillow Group – kiedyś prowadził model iBuying, ale po problemach ograniczył / zawiesił bezpośredni zakup domów. W niektórych rynkach współpracuje z Opendoor lub oferuje oferty “instant offer” za pośrednictwem Opendoor.
Dlaczego przez długi czas miała duże straty netto
- Model wymagający ogromnego kapitału (i ryzykowny zapas domów)
- Opendoor kupuje setki tysięcy domów, finansuje remonty i utrzymanie, a zanim je sprzeda, te nieruchomości obciążają bilans.
- Każdy miesiąc „przetrzymywania” domu oznacza koszty: podatki, media, odsetki od kredytów, konserwację.
- Koszty finansowania i wrażliwość na stopy procentowe
- Firma finansuje zakupy nieruchomości głównie długiem.
- Wzrost stóp w latach 2022-2023 mocno podniósł koszty obsługi długu, a jednocześnie schłodził popyt na mieszkania.
- Cienkie lub ujemne marże na odsprzedaży
- W okresach spadku cen nieruchomości (np. koniec 2022 r.) musiała wyprzedawać zapasy taniej, niż kupiła – co oznaczało realne straty gotówkowe.
- Dodatkowo pokrywała koszty napraw i prowizji.
- Wysokie koszty operacyjne i marketingowe
- Algorytmy wyceny, platforma online, zespoły remontowe i sprzedażowe to duże stałe koszty.
- Przez wiele lat celem było szybkie skalowanie, a nie rentowność – stąd strategia „najpierw wzrost, potem zysk”.
Dlaczego akcje zaczęły rosnąć teraz
- Poprawa wyników i kontrola kosztów
- W 2024 i 2025 r. firma ograniczyła zakupy w trudnych rynkach, lepiej zarządza zapasami i szybciej rotuje domami.
- W kilku ostatnich kwartałach zbliżyła się do dodatniego cash-flow (choć nie zawsze do pełnej rentowności GAAP).
- Lepsze otoczenie makro
- Rynek nieruchomości w USA od połowy 2024 r. zaczął się stabilizować, a obniżki stóp Fed w 2025 r. poprawiły dostępność kredytów hipotecznych i popyt na domy.
- Większy popyt = łatwiej sprzedać zapasy po wyższych cenach.
- Pozytywne informacje zarządcze i sentyment „growth”
- Zmiany w zarządzie (np. powrót współzałożyciela Keith’a Rabois jako przewodniczącego) zwiększyły wiarę inwestorów w strategię naprawczą.
- Rynek „meme/growth stocks” znów stał się popularny w 2025 r., co sprzyja spółkom z wysokim potencjałem, ale jeszcze niskimi zyskami.
- Lepsze dane kwartalne od oczekiwań
- Kilka ostatnich raportów wynikowych pokazało mniejsze straty niż prognozowano, a czasem dodatnie przepływy z działalności operacyjnej – co rynek traktuje jako przełom.
Analiza techniczna
Ce na w tej chwili utrzymuje się około 9,57 USD spadek po dotarciu do lini oporu na wysokości 10.90 USD. Rynek testuje tę strefę, ale nie przebija jej zdecydowanie.
Wskaźnik Stochastic (14,1,3): wartości około 80–85 — co sugeruje, że akcja jest w strefie wykupienia (overbought), co może zwiastować korektę lub przynajmniej okres konsolidacji.
MACD (12,26): wygląda, że linia sygnału MACD jest powyżej linii podstawowej (lub jest tendencja wzrostowa), co jest sygnałem pozytywnym (momentum wzrostowe). Ale histogram może pokazywać zmniejszające się tempo wzrostu – zależnie od detali (których nie widać doskonale).
RSI lub inne wskaźniki pokrewne (jeśli byłyby) pewnie też wskazywałyby, że akcja jest mocno kupowana, co przy dużych oporach może prowadzić do korekty.
Średnie kroczące / MA / wstęgi Bollingera: na wykresie widać MA Ribbon (SMA20, 50, 100, 200) — cena znacząco powyżej średnich, co wskazuje silny trend wzrostowy, ale też duże ryzyko przeciągnięcia (czyli zakończenia trendu wzrostowego falą korekcyjną).
Prognoza / scenariusze
Jeśli przebicie oporu ok. 10,48 USD nastąpi z wolumenem i siłą, to możliwy scenariusz dalszego ruchu w górę do następnego poziomu oporu (R4 ~12,79 USD).
Jeżeli opór się utrzyma, mogą być spadki / korekta do stref wsparcia — np. w okolice 8–9 USD, a nawet niżej, zależnie od sentymentu i warunków rynkowych.
Duże ryzyko makro: wzrost stóp procentowych, pogorszenie warunków kredytowych, spadający popyt na nieruchomości mogą negatywnie wpłynąć na model Opendoor.
Czy jest to dobra inwestycja?
Opendoor długo tracił, bo musiał finansować drogi, kapitałochłonny model biznesowy w trudnym otoczeniu stóp i cen domów. Obecnie inwestorzy zaczynają wierzyć, że firma przeszła najtrudniejszy okres: lepsza rotacja zapasów, spadające stopy procentowe i kilka lepszych raportów kwartalnych spowodowały, że kurs akcji dynamicznie odbił – choć wciąż jest to spółka o wysokim ryzyku i wrażliwa na zmiany rynku nieruchomości.
To nie jest porada inwestycyjna. Post ma charakter edukacyjny
NVO w trendzie spadkowymNovo Nordisk A/S to duński gigant farmaceutyczny notowany na NYSE (ADR: NVO). Firma specjalizuje się w:
- leczeniu cukrzycy – jest światowym liderem w produkcji insuliny,
lekach GLP-1 na otyłość i cukrzycę typu 2 (Ozempic, Wegovy – obecnie globalny hit),
produktach w obszarze chorób rzadkich (hemofilia, zaburzenia hormonalne).
To jedna z największych firm farmaceutycznych na świecie – kapitalizacja rynkowa przekracza 600 mld USD (2025).
Największym rywalem Novo Nordisk jest amerykański Eli Lilly (LLY), który rozwija konkurencyjne terapie GLP-1 (Mounjaro, Zepbound).
Pozostali konkurenci to:
- Pfizer,
- Amgen,
- Sanofi (histor. silny gracz w insulinach, obecnie mniej istotny w GLP-1).
- Wyścig w segmencie leków odchudzających i GLP-1 to obecnie najgorętszy obszar farmacji.
Analiza fundamentalna
- Przychody (TTM): ponad 40 mld USD – dynamiczny wzrost dzięki Ozempic i Wegovy.
- Zysk netto: kilkanaście mld USD rocznie – wysokie marże operacyjne (ok. 40%).
- P/E: ok. 40–45 → rynek płaci premię za wzrost i dominację w GLP-1.
- Prognozy: analitycy oczekują dalszego wzrostu przychodów o 15–20% rocznie w najbliższych latach, napędzanego ogromnym popytem na leki odchudzające.
- Ryzyka: regulacje cen leków (USA), rosnąca konkurencja Lilly i potencjalne wejścia nowych firm.
Analiza techniczna
Na wykresie widoczny jest wyraźny trend spadkowy w średnim terminie, ponieważ cena pozostaje poniżej SMA 200 (73,9 USD) oraz SMA 100 (63,4 USD). Obecnie najbliższą linią wsparcia jest poziom 53 USD (pivot), a niżej 51 USD, gdzie przebiega dolna wstęga Bollingera. Po stronie oporu kluczowym poziomem pozostaje 58,5 USD, zbieżny z linią SMA 50. Oscylator Stochastic znajduje się w okolicach 25 pkt, czyli blisko strefy wyprzedania, co może sugerować krótkoterminowe odbicie. Na MACD widać lekko dodatni histogram i linię MACD nieznacznie nad sygnałem, co stanowi próbę odwrócenia trendu, jednak brak wyraźnego wolumenu osłabia wiarygodność tego sygnału. Dodatkowo należy zwrócić uwagę na dużą lukę spadkową z 28 lipca – kurs otworzył się wówczas na poziomie 67 USD i zamknął na 54 USD. Cena próbowała później domknąć tę lukę, ale wróciła w okolice 53 USD, co potwierdziło wcześniejsze wsparcie.
Obecna sytuacja techniczna wskazuje, że najlepszym kierunkiem pozostaje trading zgodny z trendem. Jedyny wyraźny setup to pozycja krótka z potencjalnym celem w rejonie 44,7 USD. Trend średnioterminowy pozostaje negatywny i dopóki cena nie przebije wyraźnie SMA 50 oraz SMA 100, przewagę utrzymuje scenariusz spadkowy.
*To nie jest porada inwestycyjna.
Lululemon blisko pogłębienia spadków - czy się podniesie? O tej amerykańskiej spółce jest ostatnio głośno - spadki sięgają już ponad 68% od grudnia 2023 roku.
Jeśli cena przekroczy 152,83$, scenariusz szybkich wzrostów zostanie zanegowany, a kolejną okazja do wejścia będzie zapewne formacja z interwału 1M przy w pełni rozładowanym RSI + może któraś linia trendu?
Potencjalny wzrost do 30 USD? 70% na celownikuNa przedstawionym wykresie C3.ai (NYSE: AI) na interwale 4-godzinnym cena obecnie konsoliduje się wokół poziomu 17 USD po silnym spadku z poziomów powyżej 30 USD. Ostatnie świece pokazują próbę obrony tej strefy wsparcia, co może sugerować formowanie lokalnego dołka.
Średnie kroczące (krótkoterminowe i długoterminowe) nadal wskazują w dół, co odzwierciedla panujący trend spadkowy. Niemniej jednak fakt, że cena przestała spadać i nie wykonała nowych minimów, otwiera możliwość technicznego odbicia. Ponadto poziom 17 USD wydaje się być istotnym wsparciem psychologicznym i historycznym, co zwiększa szansę na reakcję popytową.
Scenariusz wzrostu w kierunku 30 USD wymaga najpierw przełamania najbliższego oporu w zakresie 19–20 USD, który wcześniej pełnił rolę wsparcia, a teraz stał się oporem. Jeśli ten breakout powiedzie się, kolejnym celem dla kupujących będzie strefa 23–25 USD, a dopiero po przełamaniu tej strefy będzie można testować silniejszą psychologiczną barierę na poziomie 30 USD.
Czynniki wzrostu to restrukturyzacja sprzedaży, partnerstwa jak z Eletrobras w energetyce oraz pozycja w Constellation ShortList dla AI/ML, mimo ryzyka konkurencji i spadku przychodów w Q1 FY2026 do 70 mln USD. Rynek enterprise AI rośnie ponad 20% rocznie, a earnings 3 września 2025 mogą być katalizatorem.
Potencjalny target : 30 USD
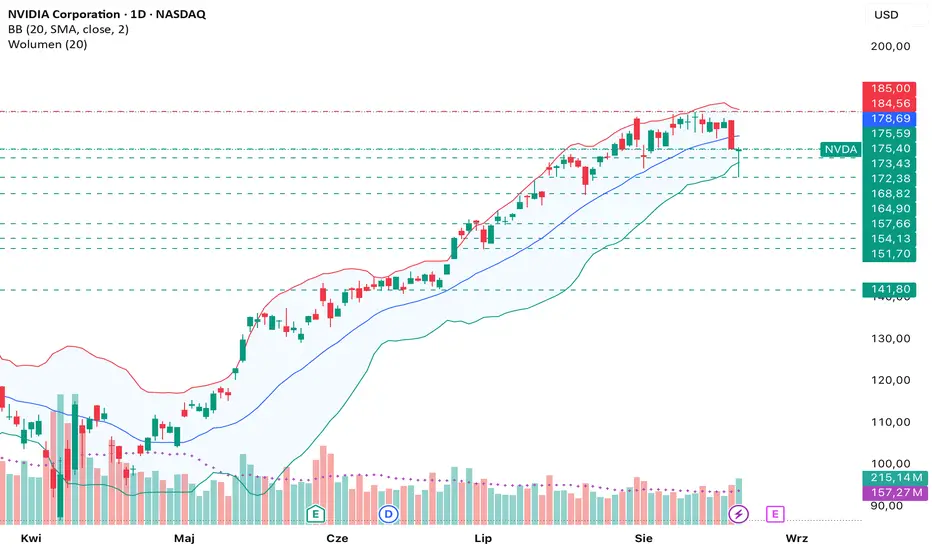
Nvidia po dynamicznych wzrostach zatrzymuje się przed Q2Nvidia po dynamicznych wzrostach z ostatnich miesięcy zatrzymuje się tuż przed publikacją wyników kwartalnych. Cena cofnęła się z rejonu 184 USD do 175 USD. Czyżby inwestorzy zaczynali wątpić i wstrzymywali się z decyzjami przed raportem? Na razie wygląda to na wybicie dołem z ruchu bocznego, ale brakuje jeszcze potwierdzenia, dlatego warto poczekać (!).
Co się dzieje w najbliższych tygodniach?
Earnings Nvidia (27 sierpnia) – to kluczowy punkt. Jeśli pokażą mocne wyniki i dobre prognozy → możliwy powrót do wzrostów. Jeśli outlook będzie ostrożny → wybicie w dół się potwierdzi.
Jeżeli Nvidia w trakcie ogłoszenia wyników pokaże słabsze prognozy na przyszłość – np.:
- niższe oczekiwane przychody,
- ostrożne komentarze co do sprzedaży chipów AI,
- ograniczenia eksportowe do Chin,
- sygnały, że wzrost może wyhamować,
…to rynek potraktuje to jako potwierdzenie, że wybicie w dół z ruchu bocznego nie było przypadkiem, tylko początkiem większej korekty.
Natomiast, jeżeli Jeśli prognozy (outlook) będą dobre, czyli:
- Nvidia pokaże dalszy wzrost przychodów,
- potwierdzi mocny popyt na chipy AI,
- uspokoi rynek w sprawie eksportu do Chin,
to wtedy obecny spadek można traktować jako zdrową korektę i okazję, żeby kupić akcje po lepszej cenie (!)
W tym przypadku cena175–172 USD to bardzo atrakcyjna cena przed kolejną falą wzrostów,
→ Pamiętajmy o przemówieniu Powella w Jackson Hole (22 sierpnia) – ton Fedu zdecyduje, czy spółki growth dostaną wsparcie, czy presję, także do Piątku zalecam być uważna.
Co sie stało z Netlixem??!Co się wydarzyło wczoraj?
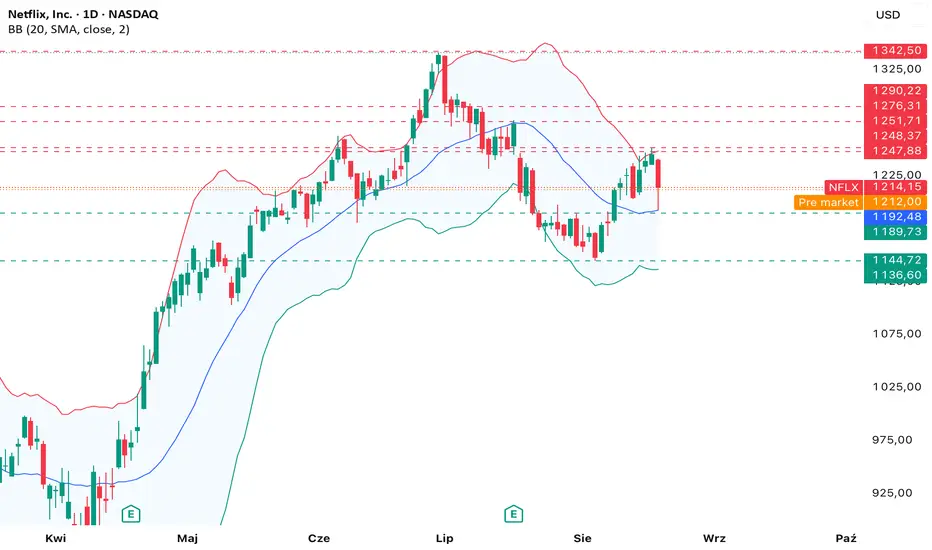
Cena Netflixa spadła o -2,48%, zamykając się na poziomie 1214 USD.
Głównym powodem był duży insider selling – Reed Hastings (członek zarządu, współzałożyciel Netflixa) sprzedał akcje o wartości 26,5 mln USD, a CFO Spencer Neumann sprzedał dodatkowo akcje za 3 mln USD.
Wcześniej w tym roku insiderzy również pozbywali się akcji (łącznie ponad 38 mln USD w ostatnich miesiącach).
Rynek odebrał to jako sygnał, że kierownictwo realizuje zyski, co często wywołuje presję sprzedażową.
Efekt: pojawiła się panika wśród inwestorów indywidualnych i zwiększona podaż akcji - cena poleciała w dół.
Jak Ja to widzę...
Noże lecą i wciąż panuje panika. Poczekajmy aż pojawią się jakieś zielone świece (sygnał kupujących_ na interwale 1D aby otworzyć pozycję.
Co może się wydarzyć?
Dopóki cena nie przebije i nie utrzyma się powyżej 1248 USD, nie ma mowy o poważniejszym trendzie wzrostowym.
Stochastic leci w dół - czyli jest jeszcze przestrzeń w dół, zanim inwestorzy zaczną kupować „okazję”.
Cena odbiła od średniej kroczącej (SMA20) ale czy zdoła utrzymać?
Narazie czekamy i czekamy aż wióry opdaną.
Expedia - analiza spółkiExpedia to amerykańska firma technologiczna działająca w branży turystycznej, a w Polsce funkcjonuje jako Expedia Poland Spółka z ograniczoną odpowiedzialnością z siedzibą we Wrocławiu. Firma jest właścicielem i operatorem wielu znanych marek turystycznych, takich jak Expedia.com, Hotels.com, Vrbo i inne.
W sierpniu spółka opublikowała wyniki za drugi kwartał 2025 roku, które zostały bardzo dobrze przyjęte przez rynek i na otwarciu kurs wzrósł o 12%, jednak w trakcie sesji spadł on o 7% kończąc dzień na 4% wzroście.
Przychody spółki wzrosły o 6% rok do roku, osiągając poziom 3,79 mld USD, co przewyższyło oczekiwania analityków. Motorem wzrostu okazały się rosnące rezerwacje brutto, które sięgnęły 30,4 mld USD, czyli o 5% więcej niż rok wcześniej. Na szczególną uwagę zasługuje segment noclegów, który odnotował 7-procentową dynamikę, oraz działalność B2B, gdzie wzrost rezerwacji wyniósł aż 17%. Równie dobry był wynik w obszarze reklamy — tam przychody zwiększyły się o 19%.
Pod względem rentowności spółka również pokazała solidną poprawę. Skorygowany zysk netto wzrósł o 16% w porównaniu z ubiegłym rokiem, a skorygowany EPS osiągnął 4,24 USD, co oznacza wynik o kilkanaście centów wyższy od prognoz. Marża EBITDA zwiększyła się o około 190 punktów bazowych, a marża EBIT o 207 punktów. Jednocześnie w ujęciu GAAP zysk netto spadł o 14%, co jest efektem wyższych kosztów związanych m.in. z inwestycjami w rozwój technologiczny i marketing.
Zarząd spółki wzmocnił przekaz optymizmu, podnosząc całoroczny guidance. Expedia spodziewa się teraz wzrostu przychodów i rezerwacji brutto o 3–5% w 2025 roku (wcześniej prognozowano 2–4%), a także dalszej ekspansji marży EBITDA o około 100 punktów bazowych. Silny popyt na rynkach międzynarodowych, gdzie przychody rosną dwucyfrowo, rekompensuje słabszą dynamikę w USA, co dodatkowo stabilizuje wyniki.
W ujęciu miesięcznym spółka do 2015 roku była w silnym trendzie wzrostowym, a z wyjątkiem covidowych spadków w 2020 roku pozostawała w konsolidacji między 85-160$. W tym czasie mieliśmy również jedną próbę wybicia w górę z boksu jednak bykom starczyło zaledwie siły na osiągnięcie ATH na poziomie 217$ po czym wróciliśmy ponownie do Boksa. Obecnie mamy w tym roku mieliśmy kolejną próbę wyjścia oraz przetestowanie wsparcia na poziomie 160$ i ponowny ruch w górę.
Wykres M1 (konsolidacja i krótka historia):
Presja podaży jednak nie jest taka mała. Byki znajdują się pod tygodniowym oporem w okolicy 209$, który w lutym tego roku już raz spowodował korektę kursu o 35%, natomiast ubiegły tydzień również pokazał nam, że strefa podaży jest dość silna. Poniżej pierwszym tygodniowy wsparciem jest poziom 159$, a kolejny to poziom 138$. Mocnym sygnałem będzie zamknięcie się powyżej oporu na tygodniowym interwale, czyli dzisiaj. Jeżeli pokryje się to również z wolumenem, byki pokażą siłę i prawdopodobnie będziemy mieli próbę dojścia do ATH.
Wykres W1 (wsparcia i opory tygodniowe):
Nakładając zniesienie Fibonacciego kurs wykonał korektę 61,8% po czym ruszył na północ. Analizując oscylatory na interwale tygodniowym RSI ma jeszcze połę do wzrostów, natomiast histogramy MACD dają pozytywny sygnał coraz bardziej powiększając się na dodatnim poziomie.
Wykres W1 (zniesienie Fibonacciego + oscylatory):
Rozszerzone fibo bazujące na trendzie wskazuje że pierwszy możliwy opór po przebiciu ATH to poziom 258$ natomiast kolejny to 296$. Jeżeli uda się wyjść powyżej, możliwym scenariuszem będzie dotarcie to pierwszego poziomu oraz test wybicia ATH.
Wykres W1 (rozszerzone Fibo):
Roczny profil wolumenu pokazuje, że największa koncentracja obrotu (tzw. value area) znajdowała się właśnie w okolicach 148-186$ natomiast POC znajduje się w okolicy 168$. Poziomy te obecnie pełnią rolę solidnego wsparcia. Brak istotnych stref podażowych powyżej obecnego kursu sugeruje, że po ewentualnym wybiciu ponad 213–217 USD rynek może wejść w fazę „price discovery” i szukać nowych historycznych szczytów.
Wykres D1 (profil wolumenu):
To co może jednak straszyć inwestorów to możliwość formacji podwójnego szczytu. Oczywiście formacja ta zostaje aktywowana dopiero po przecięciu się linii szyi czyli 158$ natomiast jest to scenariusz który przy braku siły przebicia 210$ trzeba mieć z tyłu głowy. Kurs bowiem niejednokrotnie próbował już schodzić do dolnej bandy konsolidacji, a po zejściu poniżej 158$ powróciłby do tego Boksa.
Podsumowując, spółka pokazuje coraz lepsze wyniki, mamy kolejną próbę wybicia z wieloletniej konsolidacji oraz jesteśmy po teście tego wybicia. W scenariuszu pozytywnym przebicie poziomu 210$ pokaże siłę byków i popytu. Dobrym sygnałem będzie zamknięcie świecy tygodniowej powyżej tego oporu. Scenariusz negatywny może nastąpić kiedy kolejny raz odbijemy się od obecnej strefy podaży, pierwszym ważnym wsparciem będzie wtedy poziom 185$ oraz domknięcie luki otwarcia po wynikach. Tam trzeba byłoby wrócić do wykresu i jeszcze raz przeanalizować.
Analiza nie jest rekomendacją, tylko moją subiektywną opinią.