Короткая

 Длинная

[JUNK] - Индекс мусорных бумаг начинает заваливаться.Что меня сейчас очень сильно смущает в мировой экономике и с точки зрения наращивания рисков, так это безудержно растущие доходности европейского долга, а также падение индекса мусорных бумаг, которое, к слову, идёт по плану.
Посмотрите, как сильно цена ускорилась вниз с момента последнего прогноза. А по технике ей ещё падать и падать.
Это значит, что в системе происходят пока что только локальные хлопки ликвидности. Поэтому-то Минфин и вышел на рынок долга.
Боюсь представить, что сейчас происходит в теневом банковском секторе — shadow banking.
Поэтому стратегия управления капиталом у меня остаётся прежней, несмотря на среднесрочный позитив в крипте и локальный позитив на российском рынке: бОльшая часть торгового капитала находится в USDT и долларах, которые могут резко понадобиться рыночным игрокам в случае глобального сжатия ликвидности.  Длинная

 Длинная

Я Инвестирую в Воду!Вода — ресурс, без которого невозможно существование населения, сельского хозяйства и практически всей современной промышленности. При этом доступная пресная вода ограничена, население и города продолжают расти, существующая инфраструктура стареет, а изменение климата делает водный цикл всё менее предсказуемым.
Поэтому мой интерес — не столько к самой воде как commodity, сколько к компаниям, которые позволяют добывать, очищать, транспортировать, измерять, экономить и повторно использовать воду.
Начнём с масштаба проблемы.
По данным UN-Water, только около 0,5% всей воды на Земле является доступной и пригодной пресной водой. При этом глобальный спрос на воду к 2050 году может увеличиться ещё примерно на 20–30%.
Проблема уже существует сегодня. Около половины населения мира сталкивается с серьёзным дефицитом воды хотя бы часть года, а городское население, сталкивающееся с нехваткой воды, по прогнозам может увеличиться примерно с 930 млн человек в 2016 году до 1,7–2,4 млрд к 2050 году.
Одновременно существует огромная проблема очистки.
По данным UN-Water, безопасно очищается лишь около 27% промышленных сточных вод, а примерно 42% бытовых сточных вод всё ещё не проходит безопасную очистку.
Это важно, потому что решение проблемы дефицита воды заключается не только в поиске новых источников.
Огромное значение будут иметь:
очистка → повторное использование → снижение потерь → модернизация трубопроводов → насосы → фильтрация → измерение расхода → контроль качества → автоматизация водных сетей.
Именно здесь появляется инвестиционная возможность.
Ещё один элемент моей гипотезы — глобальное потепление.
Изменение климата нарушает водный цикл: меняются режимы осадков, увеличиваются риски засух и наводнений, сокращаются ледники и снежные запасы, а более высокая температура влияет также на качество воды. ООН прямо связывает изменение климата с усилением как дефицита воды, так и связанных с водой экстремальных явлений.
Получается своеобразный парадокс:
в одном регионе слишком мало воды, в другом её слишком много за слишком короткое время.
И обе проблемы требуют инфраструктуры.
Следующий фактор — демография и урбанизация.
Чем больше людей живёт в городах, тем больше необходимо систем:
водоснабжения, канализации, очистки сточных вод, промышленных систем очистки, контроля качества, насосных станций и распределительных сетей.
Причём спрос на воду растёт не только из-за того, что людей становится больше. ООН отмечает, что глобальный спрос на воду уже растёт быстрее населения из-за урбанизации и потребностей сельского хозяйства, промышленности и энергетики.
Это история про рост необходимой инфраструктуры на одного человека.
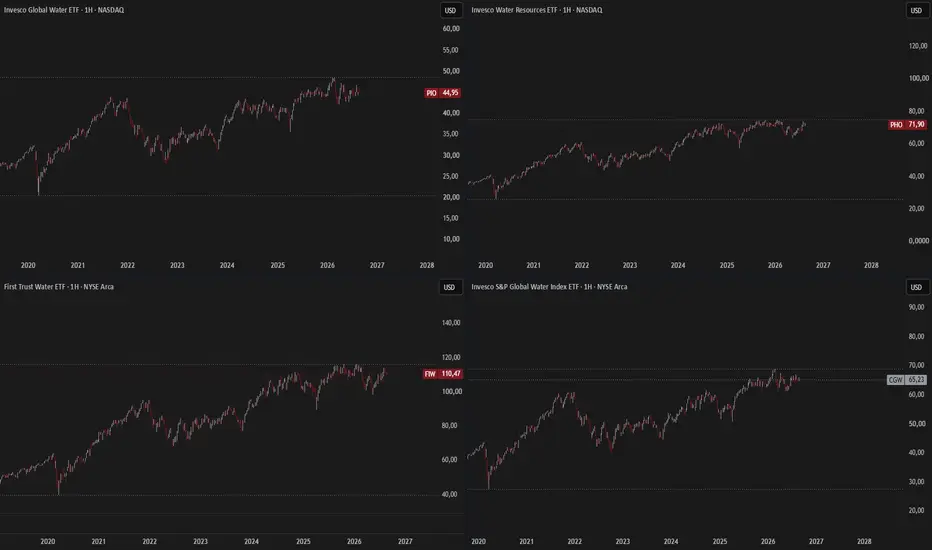
После сравнения я остановился на четырёх основных фондах:
PHO — Invesco Water Resources ETF
PIO — Invesco Global Water ETF
CGW — Invesco S&P Global Water Index ETF
FIW — First Trust Water ETF
И здесь выяснился важный момент: они далеко не одинаковые.
Каждый немного по-своему интерпретирует понятие «инвестиции в воду».
PHO — ставка на американские технологии воды
Invesco Water Resources ETF.
Invesco описывает его как фонд компаний, создающих продукты для сохранения и очистки воды для домов, бизнеса и промышленности.
То есть это во многом ставка на тех, кто продаёт инструменты для решения проблемы.
Насосы, очистка, измерительное оборудование, промышленные системы, инфраструктурные компоненты.
Expense ratio — 0,59%.
PIO — глобальная версия идеи
Invesco Global Water ETF.
Вот здесь уже становится интереснее с точки зрения диверсификации.
PIO отслеживает Nasdaq OMX Global Water Index и инвестирует как минимум 90% активов в компании, торгующиеся на мировых биржах и создающие продукты для сохранения и очистки воды.
На 31 марта 2026 года:
36 компаний
Expense Ratio — 0,75%
SEC Yield — 0,68%.
Его недостаток очевиден — комиссия выше.
Зато достоинство тоже очевидно:
я меньше завишу исключительно от американского рынка.
CGW — инфраструктура и коммунальные компании
Invesco S&P Global Water Index ETF.
CGW отличается от предыдущих двух.
Invesco прямо говорит, что фонд предоставляет доступ к компаниям развитых рынков, связанным с:
water utilities, infrastructure, equipment, instruments и materials.
Именно поэтому CGW мне особенно интересен как дополнение к технологическому water ETF.
Здесь значительно сильнее представлена классическая водная инфраструктура и utilities.
То есть условно:
PHO продаёт кирки → CGW частично владеет самой шахтой.
Конечно, это упрощение, но оно хорошо показывает разницу.
FIW —First Trust Water ETF.
Сектор: оборудование, контроль качества и инфраструктурные технологии для водной отрасли.
Фокус: индустриальные компании, обеспечивающие очистку, измерение, транспортировку и эффективное использование воды.
Состав: Включает около 36 компаний, в основном котирующихся на биржах США
Если совсем коротко передать характер каждого фонда одной строкой, я бы использовал на картинке:
PHO — 🇺🇸 американские водные технологии и оборудование
PIO — 🌍 глобальные водные технологии и очистка
CGW — 🌍 глобальная водная инфраструктура и utilities
FIW — ⚙️ индустриальные технологии, измерение и оборудование для воды
Так различия между четырьмя фондами сразу становятся понятными, а не выглядит так, будто это четыре почти одинаковых ETF.
А что с дивидендами?
Да, эти ETF делают distributions.
Но покупать их ради дивидендной доходности мне кажется бессмысленным.
Например, сейчас SEC yield FIW около 0,73%, а PIO — около 0,68%.
Это не дивидендная стратегия.
Инвестиционная идея здесь должна реализовываться через:
рост выручки → рост прибыли → увеличение стоимости бизнеса → дивиденды/buybacks → долгосрочный рост стоимости акций.
Дивиденды — бонус.
Где может оказаться ошибка
Можно абсолютно правильно определить глобальный мегатренд — и всё равно заработать меньше рынка.
Вода может становиться всё более дефицитным ресурсом.
Государства могут тратить сотни миллиардов на инфраструктуру.
Выручка производителей оборудования может расти.
И при этом акции могут дать посредственную доходность, если сегодня инвесторы уже платят за них слишком дорого.
Цена покупки имеет значение.
Кроме того, water ETF — тематические фонды.
Они менее диверсифицированы, чем широкий индекс вроде S&P 500, а многие фонды содержат одни и те же компании.
Например, Xylem, Ecolab, American Water Works, IDEX и другие имена могут встречаться сразу в нескольких water ETF.
Поэтому купить PHO + PIO + CGW + FIW — не значит получить четыре независимые инвестиции.
Частично я просто четыре раза покупаю одну и ту же идею.
Мой итог
После всей проделанной работы моя первоначальная инвестиционная идея не развалилась — наоборот, стала конкретнее.
Но теперь я бы сформулировал её иначе.
Я инвестирую в компании, которые получают деньги за решение проблемы дефицита и неэффективного использования воды.
Это принципиальная разница.
Мне не нужна экологическая катастрофа, чтобы эта инвестиция работала.
Мне нужны:
стареющая инфраструктура;
рост населения и городов;
рост потребления;
более строгие требования к качеству воды;
очистка сточных вод;
повторное использование;
снижение утечек;
автоматизация сетей;
модернизация оборудования.
И большая часть этих процессов уже происходит.
Следующий вопрос:
какие именно компании и какой ETF дают мне лучшую экспозицию на этот тренд при разумной цене, минимальном дублировании и нормальной географической диверсификации?
 Длинная

 Длинная

KWEB: Китайский интернет на пороге разворотаAMEX:KWEB
KraneShares CSI China Internet ETF отслеживает крупнейшие китайские интернет-компании, торгующиеся на Гонконгской бирже, NASDAQ и NYSE. Топ-5 позиций: Tencent 9,99%, Alibaba 8,08%, Meituan 8,05%, PDD Holdings 7,99%, NetEase 6,20%. Суммарно 34 позиции с AUM около $5,3–6,5 млрд. ETF торгуется на NYSE Arca.
Техника
На дневном таймфрейме KWEB сформировалась перевёрнутая голова и плечи, где глубокий возврат к основанию правого плеча совпал с важнейшим техническим событием - дневным ретестом пробитой глобальной линии нисходящего тренда и 50-дневной скользящей средней MA50. В диапазоне $26,50–$26,60 образовался мощный кластер поддержки, силу которого подтверждают биржевые объёмы на NYSE Arca: после панического слива в четверг, в пятницу цена остановилась, а объёмы торгов упали на треть до 18,20 млн акций, что указывает на дефицит продавцов. Осцилляторы разгрузились в зону глубокой перепроданности, формируя бычью конвергенцию для отскока. При закрытии ниже ключевого уровня $26,12 паттерн пГиП полностью аннулируется. Главной целью для фиксации прибыли выступает сильный зеркальный уровень $30,74, где потенциал роста составляет +15,3% и где движение встретит сопротивление в виде 200-дневной скользящей средней.
Фундаментальный контекст
20 августа Alibaba отчиталась за июньский квартал. Выручка выросла на 9% год к году до 268,95 млрд юаней ($39,64 млрд). Чистая прибыль по GAAP упала на 76% - не из-за операционного кризиса, а из-за роста капитальных затрат на 75% до $9,98 млрд на строительство ИИ-инфраструктуры и дата-центров. Non-GAAP чистая прибыль сократилась на 38%. При этом выручка Alibaba Cloud ускорилась до 45% год к году, ИИ-сегмент показывает трёхзначный рост двенадцатый квартал подряд. Рынок испугался заголовка про прибыль. Но это инвестиционный цикл, а не разрушение бизнеса.
12 марта 2026 года Национальный народный конгресс официально утвердил 15-й пятилетний план Китая на период 2025–2030 годов. Ключевой приоритет - технологическая самодостаточность и стратегический суверенитет в области искусственного интеллекта, полупроводников и цифровой инфраструктуры. Это прямой структурный попутный ветер для всех компаний в составе KWEB. Весь ETF торгуется по P/E 13,85x - существенный дисконт к американским аналогам при сопоставимых темпах роста.
Глобальным макро-катализатором этой недели стало решение Министерства финансов США удвоить объём buyback долгосрочных облигаций с $2 до $4 млрд за операцию. Это уже спровоцировало мощное ралли Биткоина выше $77,600 (+22% за пять дней), крупнейший недельный приток в BTC-ETF с октября 2025 года ($1,92 млрд) и волну ликвидации коротких позиций на $3,5 млрд. Расширение ликвидности от Минфина исторически создаёт попутный ветер для всех рисковых активов - включая китайский технологический сектор.
Данная публикация носит исключительно аналитический характер и не является индивидуальной инвестиционной рекомендацией. Делитесь своим мнением в комментариях и не забывайте поддерживать идею лайками, если анализ был полезен!
Короткая 
 Длинная

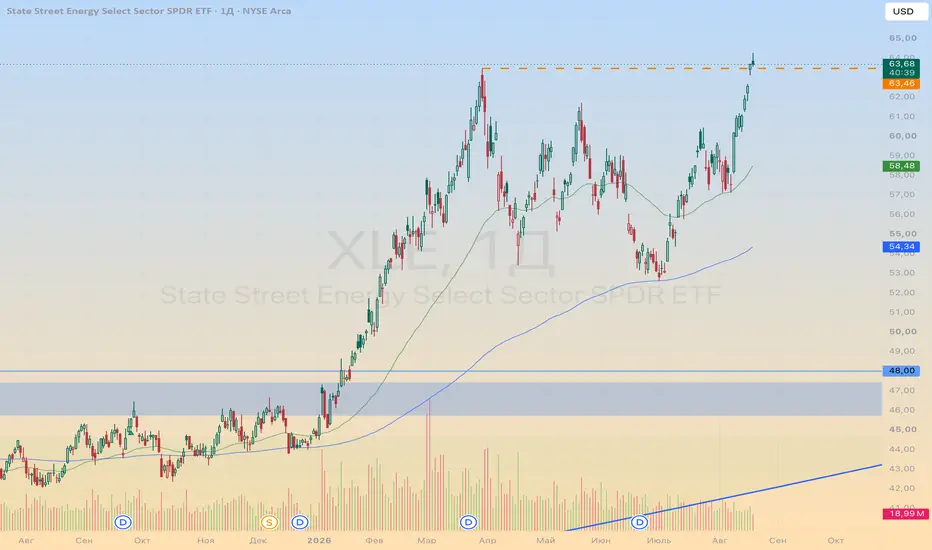
Новый максимум взят, но день закрыт в минусСегодня ETF энергетического сектора сходил на 64,25 — выше апрельской вершины — но закрылся на 63,64 при открытии 63,85. День ушёл в минус, серия из семи растущих сессий прервана. На графике осталась свеча с верхней тенью ровно у уровня пробоя.
Почему сектор растёт?
Первое и главное: война США и Ирана идёт почти полгода, Ормузский пролив фактически заблокирован. До войны через него проходило около 130 судов в день — в минувшее воскресенье прошло три. Brent держится выше $91, четвёртая сессия роста подряд, с начала августа плюс порядка 15%.
Триггером последней недели стало истечение июньского меморандума с Тегераном 17 августа и заявление Трампа, что продлевать он ничего не намерен. Военно-морская блокада сохраняется. За август зафиксировано восемь атак на суда в районе пролива.
Второе: рост идёт не только от цены нефти. Маржа переработки дизеля превысила $100 за баррель — исторический рекорд на фоне глобального дефицита перерабатывающих мощностей. Для XLE это принципиально: около 16% фонда — Phillips 66, Marathon Petroleum и Valero, которые зарабатывают именно на крэк-спреде. Плюс Exxon (20,4%) и Chevron (15,0%) с их собственной переработкой.
Третье: прибыль энергетического сектора S&P 500 в 2026 году прогнозируется с ростом около 57%. EIA в августовском прогнозе повысило оценку выпадающей ближневосточной добычи и ждёт дефицита порядка 0,6 млн барр./сут. до конца 2027 года.
Четвёртое, о чём говорят реже: спрос на электроэнергию под ИИ-инфраструктуру плюс годы капитальной дисциплины нефтяников, которые сдерживали рост предложения ещё до конфликта. Это уже не геополитика, а структура.
С июльского минимума в районе 52,6–53 XLE прошёл около 20% примерно за полтора месяца. Обе скользящие развёрнуты вверх и остались под ценой.
Что важно понимать про природу этого роста
Ралли построено на премии за геополитический риск. Это одновременно и его сила, и его уязвимость. Любой прогресс по Ормузу — переговоры, размен, деэскалация — снимет с нефти значительную часть надбавки быстрее, чем большинство успеет отреагировать. Так уже было: в начале августа рынок терял более 7% за неделю на одном комментарии Бессента о возможной сделке.
Но есть и вторая часть картины, и она долгосрочная. Относительная динамика энергетики против широкого рынка ещё толком не развернулась. Пробой пришёл после почти 18-летнего периода накопления. И всё чаще звучит тезис, что энергетика начинает занимать в классическом портфеле 60/40 то место, которое раньше держали облигации. Дефицит перерабатывающих мощностей и спрос со стороны ИИ-инфраструктуры от новостей по Ирану не зависят вообще.
Одна красная свеча ничего не отменяет. Но разделять две вещи обязательно: геополитическая премия в цене нефти — временная и может испариться за сессию, а дефицит перерабатывающих мощностей, годы недоинвестирования в добычу и спрос под ИИ-инфраструктуру — структурные и рассчитаны на годы. Инвестору логично строить позицию под вторую часть, а не под первую: определить целевой вес энергетики в портфеле и набирать его на откатах, а не на заголовках.
Успешной всем торговли!  Длинная

Длинная 
QQQ — пузырь на максимумах или начало новой технологической эпохQQQ — главный индекс технологической эпохи. Что ждать дальше?
Invesco QQQ находится практически у исторических максимумов и сейчас торгуется в районе $717–722 .
Несмотря на локальную волатильность последних недель, долгосрочная структура остаётся выраженно бычьей. С 2023 года QQQ продолжает формировать последовательность более высоких минимумов и максимумов, а практически каждая крупная коррекция последних лет завершалась восстановлением основного восходящего тренда.
На мой взгляд, сейчас главный вопрос заключается уже не в том, остаётся ли долгосрочный тренд восходящим.
Главный вопрос — сколько ещё рынок способен пройти вверх до следующей серьёзной коррекции.
Что представляет собой QQQ
QQQ даёт экспозицию на крупнейшие нефинансовые компании Nasdaq и фактически является одной из наиболее концентрированных ставок на американские технологии, AI, полупроводники, облачные вычисления, цифровую рекламу и крупнейшие growth-компании.
Внутри индекса находятся такие гиганты, как Nvidia, Apple, Microsoft, Amazon, Alphabet и другие крупнейшие технологические корпорации.
Поэтому QQQ — это не ставка на одну конкретную компанию.
Это ставка на продолжение технологического роста американской экономики.
Именно эта диверсификация является одним из главных преимуществ QQQ.
Если одна компания начинает терять технологическое лидерство, её место со временем может занять другая.
Инвестору не обязательно идеально определить будущего победителя — индекс постепенно адаптируется к изменениям внутри рынка.
Техническая структура
Текущая цена находится приблизительно около $717–722 .
На графике ключевые EMA расположены примерно на следующих уровнях:
EMA 21 — $691.99
EMA 50 — $647.81
EMA 200 — $510.11
Это чрезвычайно важная структура.
Цена находится выше всех трёх скользящих средних.
EMA 21 находится выше EMA 50.
EMA 50 находится значительно выше EMA 200.
Все основные средние направлены вверх.
С технической точки зрения полноценного подтверждения завершения долгосрочного восходящего тренда сейчас нет.
При этом расстояние между текущей ценой и EMA 200 стало достаточно большим.
QQQ торгуется более чем на 40% выше EMA 200.
Это не означает, что рынок обязан падать, но показывает, насколько далеко цена ушла от своей долгосрочной средней.
После подобных расширений вероятность промежуточных коррекций естественным образом увеличивается.
Ключевые уровни
Первая важная область поддержки находится около $690–700 .
Здесь проходит EMA 21 и находится психологический уровень $700.
Пока QQQ удерживает эту область, текущий импульс остаётся сильным.
Следующая ключевая поддержка находится в районе $645–650 .
Здесь проходит EMA 50.
Именно эту область я считаю значительно более важной для определения среднесрочной структуры.
Коррекция к $645–650 сама по себе не уничтожит долгосрочный бычий рынок.
Напротив, при сохранении фундаментального роста такая коррекция может сформировать следующую крупную область спроса.
Ниже находится зона $600–620 .
Это уже значительно более глубокая коррекция, но даже она не обязательно означает окончание долгосрочного тренда.
Критической долгосрочной областью остаётся $500–520 , где сейчас проходит EMA 200.
Пока QQQ находится значительно выше EMA 200, долгосрочная структура остаётся бычьей.
Что можно ждать дальше
Мой базовый сценарий предполагает сохранение долгосрочного восходящего тренда, но я не исключаю периодические коррекции на 5–15%.
После сильного движения последних лет рынок уже находится далеко не в дешёвой части цикла.
Поэтому движение вверх, скорее всего, будет сопровождаться всё более резкими фиксациями прибыли.
Первой задачей покупателей является удержание $690–700 .
Если эта область сохраняется, повторный тест исторического максимума становится основным сценарием.
Пробой текущих максимумов открывает возможность движения в район $750–760 .
Далее следующей психологической целью становится $800 .
Основной сценарий:
удержание $690–700 → возврат выше $720 → обновление исторического максимума → движение к $750–760 .
Расширенный бычий сценарий:
закрепление выше $750–760 → продолжение роста к $800 → потенциальное расширение импульса в район $840–850 .
Супербычий сценарий:
если AI-инвестиционный цикл продолжится, прибыль крупнейших технологических компаний будет расти, а денежно-кредитные условия перестанут оказывать дополнительное давление на valuations, на более длинном горизонте нельзя исключать движение QQQ в направлении $900–1 000 .
Но $900–1 000 я рассматриваю именно как долгосрочный сценарий, а не как ближайшую техническую цель.
Почему QQQ способен продолжать расти
Главный фундаментальный двигатель — технологии.
Сегодня крупнейшие компании Nasdaq находятся в центре сразу нескольких структурных трендов.
Искусственный интеллект.
AI требует огромных инвестиций в GPU, дата-центры, память, networking, cloud infrastructure и программное обеспечение.
И значительная часть компаний, которые получают этот капитал, находится именно внутри Nasdaq-100.
Облачные вычисления.
AI дополнительно увеличивает стратегическую ценность крупнейших облачных платформ.
Полупроводники.
Без них невозможно дальнейшее развитие AI, дата-центров, робототехники, автономного транспорта и огромного количества других технологий.
Рост корпоративной прибыли.
Для долгосрочного движения индекса это наиболее важный фактор.
Цена акций не может бесконечно расти только благодаря расширению мультипликаторов.
В конечном итоге рост должен подтверждаться прибылью компаний.
Пока крупнейшие компании QQQ продолжают увеличивать прибыль и денежные потоки, фундаментальная основа долгосрочного роста сохраняется.
Почему QQQ интересен именно как долгосрочный инструмент
Главное преимущество индекса заключается в автоматической смене победителей.
Представим, что через пять лет сегодняшняя крупнейшая технологическая компания перестаёт быть лидером.
Для владельца отдельной акции это огромная проблема.
Для владельца индекса ситуация совершенно другая.
Вес проигравшей компании постепенно уменьшается.
Вес нового лидера увеличивается.
QQQ позволяет инвестору владеть не конкретным технологическим победителем, а самой системой отбора крупнейших победителей Nasdaq.
Именно поэтому долгосрочно индекс зачастую выглядит значительно логичнее попыток постоянно угадывать следующую Nvidia.
Но сейчас есть важный риск
Рынок находится около исторических максимумов.
После огромного роста технологических компаний ожидания инвесторов чрезвычайно высокие.
Это означает, что хорошие результаты уже недостаточны.
Компании должны показывать результаты лучше очень высоких ожиданий .
Если рост прибыли начнёт замедляться, рынок может достаточно быстро перейти к переоценке технологического сектора.
Риск №1 — AI CapEx
Сегодня крупнейшие корпорации инвестируют огромные деньги в AI-инфраструктуру.
Пока эти расходы продолжаются, огромная часть Nasdaq получает поддержку.
Но рынок рано или поздно начнёт требовать доказательства возврата на эти инвестиции.
Если компании тратят сотни миллиардов долларов, инвесторы захотят увидеть соответствующий рост прибыли.
Если AI CapEx продолжит расти, а монетизация AI начнёт разочаровывать, Nasdaq может получить серьёзную переоценку.
Риск №2 — процентные ставки
Growth-компании особенно чувствительны к стоимости капитала.
Чем выше доходность государственных облигаций, тем менее привлекательной становится высокая оценка будущей прибыли технологических компаний.
Поэтому продолжительный период высоких ставок способен ограничивать расширение мультипликаторов QQQ.
Риск №3 — концентрация
QQQ диверсифицирован между компаниями, но далеко не так хорошо диверсифицирован между инвестиционными факторами.
Большая часть индекса зависит от крупных growth- и technology-компаний.
Если весь технологический сектор одновременно проходит переоценку, QQQ способен падать значительно быстрее широкого рынка.
Риск №4 — слишком высокая цена
Даже лучшие компании мира могут оказаться плохой инвестицией, если за них заплатить слишком дорого.
После продолжительного роста valuations становятся всё более важными.
Поэтому я считаю, что дальнейший рост QQQ должен всё больше подтверждаться реальным ростом корпоративных прибылей.
Риск-сценарий
Первым негативным сигналом станет потеря $690 и закрепление ниже EMA 21.
Это откроет пространство для движения в район $650–660 .
Следующая ключевая область — $640–650 , где проходит EMA 50.
Именно здесь я ожидал бы серьёзную борьбу покупателей и продавцов.
Потеря EMA 50 существенно увеличит вероятность более глубокой коррекции к $600–620 .
Если рынок не удержит и эту область, следующей целью становится район $560–580 .
Экстремальный медвежий сценарий предполагает движение к $500–520 , где сейчас находится EMA 200.
Такое движение означало бы коррекцию примерно на 30% от текущих значений и уже являлось бы полноценным медвежьим стресс-сценарием.
Потенциальная последовательность снижения выглядит следующим образом:
$690–700 → $640–650 → $600–620 → $560–580 → $500–520 .
Что я ожидаю
На текущем этапе я не вижу оснований считать долгосрочный тренд QQQ завершённым.
Наоборот, структура остаётся бычьей.
Но после такого сильного движения последних лет я считаю нормальными коррекции 5–10% , а в случае серьёзного макроэкономического давления — 15–20% .
Поэтому движение к $650–690 в будущем само по себе не будет означать смерть технологического bull market.
Для долгосрочного инвестора сильные коррекции внутри сохранённого восходящего тренда могут становиться возможностями, а не причиной паники.
Вывод
QQQ сейчас находится возле исторических максимумов, а долгосрочная структура остаётся сильной.
Цена находится выше:
EMA 21 — $691.99
EMA 50 — $647.81
EMA 200 — $510.11
Пока удерживается $690–700, основным сценарием остаётся повторный штурм максимумов.
Пробой максимума открывает дорогу к $750–760 , затем к $800 .
В расширенном долгосрочном сценарии следующими крупными областями становятся $850 и потенциально $900–1 000 .
Но движение не будет прямолинейным.
Главными рисками остаются высокая оценка технологических компаний, процентные ставки, замедление корпоративной прибыли и вопрос окупаемости огромных инвестиций в AI.
Мой базовый взгляд остаётся бычьим, пока цена находится выше основных EMA и крупнейшие компании Nasdaq продолжают подтверждать рост фундаментальными результатами.
QQQ сегодня — это не просто ставка на технологические акции. Это ставка на то, что AI, полупроводники, облачные вычисления и цифровая экономика продолжат увеличивать свою долю в мировой экономике в течение следующих лет. Длинная 
DRAM — ставка не на одну компанию, а на всю индустрию памяти дляDRAM — ставка на всю индустрию памяти, без которой AI не сможет масштабироваться
Roundhill Memory ETF (DRAM) — это один из наиболее интересных способов получить экспозицию не на одну конкретную технологическую компанию, а сразу на целый сектор производителей памяти.
Внутри этой инвестиционной идеи находятся компании, связанные с производством HBM, DRAM, NAND, SSD и других типов памяти , необходимых современным дата-центрам, AI-ускорителям, серверам, компьютерам и мобильным устройствам.
Именно поэтому DRAM я рассматриваю не как обычный технологический ETF, а как ставку на один из ключевых инфраструктурных компонентов AI-революции .
Если Nvidia и другие производители ускорителей обеспечивают вычислительную мощность, то производители памяти обеспечивают эти процессоры необходимыми данными.
Без достаточного объёма и пропускной способности памяти даже самый мощный AI-чип не сможет полностью реализовать свою вычислительную производительность.
Что представляет собой DRAM
DRAM объединяет производителей памяти в один инвестиционный инструмент.
Вместо необходимости отдельно выбирать между Micron, Samsung Electronics, SK Hynix, SanDisk, Kioxia и другими участниками индустрии инвестор получает экспозицию сразу на несколько компаний сектора.
Это принципиально важно.
Сегодня технологическим лидером в определённом сегменте может быть одна компания, через несколько лет — другая.
Покупая отдельную акцию, инвестор делает ставку одновременно и на индустрию, и на конкретную компанию.
Покупая DRAM, основная ставка делается именно на рост всей мировой индустрии памяти .
Поэтому инвестиционная идея здесь значительно шире:
не пытаться определить единственного победителя AI-memory race, а владеть корзиной компаний, которые обеспечивают эту гонку памятью.
Почему память становится критически важной для AI
Рынок последние несколько лет концентрировался прежде всего на GPU.
Однако производительность AI-систем зависит не только от количества вычислительных ядер.
Огромное значение имеет скорость, с которой процессор способен получать данные.
Именно здесь появляется HBM — High Bandwidth Memory .
HBM обеспечивает чрезвычайно высокую пропускную способность и используется рядом с современными AI-ускорителями.
По мере увеличения мощности GPU растут и требования к памяти.
Новым поколениям ускорителей необходимо больше HBM, большая пропускная способность и более сложная архитектура памяти.
Получается очень важная зависимость:
рост рынка AI-ускорителей автоматически создаёт дополнительный спрос на производителей памяти.
И это касается не только HBM.
AI-дата-центрам необходима серверная DRAM.
Для хранения огромных массивов данных необходим NAND.
AI-серверам нужны высокопроизводительные SSD.
Поэтому развитие AI постепенно увеличивает спрос сразу на несколько сегментов memory-индустрии.
Главная инвестиционная идея DRAM
На мой взгляд, рынок постепенно переходит от истории «нужно больше GPU» к значительно более широкой истории:
нужно больше всей AI-инфраструктуры.
GPU — только один компонент.
Необходимы дата-центры.
Электроэнергия.
Сетевое оборудование.
Системы охлаждения.
Хранилища.
И огромное количество памяти.
Поэтому следующий этап AI-цикла потенциально способен перераспределить капитал от нескольких крупнейших производителей процессоров в компании, обеспечивающие инфраструктуру вокруг них.
Memory-сектор может стать одним из главных вторичных бенефициаров AI CapEx.
Почему предложение памяти нельзя быстро увеличить
Это ещё одна важная часть инвестиционного тезиса.
Производство современной памяти требует огромных капитальных затрат.
Нельзя просто увидеть высокий спрос и через несколько месяцев удвоить производство.
Необходимо расширять фабрики, покупать оборудование, внедрять новые технологические процессы, повышать выход годных чипов и масштабировать производство.
HBM дополнительно усложняет ситуацию.
Её производство технологически значительно сложнее обычной памяти, а требования к упаковке и качеству крайне высокие.
Поэтому при резком росте спроса предложение реагирует с задержкой.
Если спрос растёт быстрее производственных мощностей, цены на память увеличиваются, а вместе с ними способна резко увеличиваться прибыль производителей.
Именно здесь возникает огромный операционный рычаг memory-компаний.
Небольшое изменение баланса спроса и предложения может вызвать очень сильное изменение цен.
А изменение цен способно значительно сильнее изменить прибыль производителей.
Почему сегодняшний цикл отличается от предыдущих
Исторически память была одним из наиболее циклических сегментов semiconductor-индустрии.
Высокие цены стимулировали производителей увеличивать мощности.
Затем появлялось перепроизводство.
Цены падали.
Производители сокращали инвестиции.
Предложение уменьшалось.
После этого начинался новый цикл роста.
Этот механизм никуда не исчез.
Но AI добавляет совершенно новый источник структурного спроса.
Раньше основными драйверами были компьютеры, смартфоны, серверы и электроника.
Теперь появляется ещё один огромный рынок — AI computing .
Причём требования AI к памяти значительно выше, чем у традиционных вычислительных систем.
Одновременно сама передовая память становится технологически сложнее.
Это повышает барьер входа и ограничивает количество компаний, способных конкурировать на самом высоком уровне.
Именно сочетание структурного AI-спроса и ограниченного количества производителей делает текущий цикл особенно интересным.
Почему горизонт 3 года выглядит интересным
Мой инвестиционный горизонт по DRAM — приблизительно 2026–2029 годы .
За этот период могут одновременно развиваться несколько крупных тенденций.
Первая — продолжение строительства AI-дата-центров .
Крупнейшие технологические компании продолжают инвестировать огромный капитал в вычислительную инфраструктуру.
Каждый новый кластер требует GPU.
Каждый GPU требует памяти.
Каждый дата-центр требует серверной DRAM и систем хранения данных.
Вторая — переход от обучения моделей к массовому inference .
Обучение крупнейших моделей требует огромных вычислительных ресурсов, но долгосрочно ещё более интересным может оказаться inference.
Если миллионы компаний и пользователей ежедневно начинают использовать AI-агентов и другие AI-системы, вычислительная нагрузка становится постоянной.
Training создаёт AI. Inference заставляет AI работать миллиарды раз каждый день.
И именно массовый inference потенциально способен создать следующий большой этап спроса на память.
Третья — рост количества памяти на один AI-ускоритель .
Даже если рост количества GPU со временем замедлится, объём памяти на один ускоритель может продолжать увеличиваться.
Следовательно, производителям памяти необязательно рассчитывать исключительно на бесконечный рост количества проданных GPU.
Каждое новое поколение оборудования само по себе способно потреблять больше памяти.
Четвёртая — распространение AI за пределы дата-центров .
AI-PC.
AI-смартфоны.
Автомобили.
Робототехника.
Edge AI.
Корпоративные серверы.
Чем больше AI-функций появляется непосредственно в устройствах, тем больше памяти требуется всей мировой электронной индустрии.
Перспектива 2026–2027
На этом этапе инвестиционный тезис выглядит наиболее сильным.
AI CapEx остаётся огромным.
Спрос на передовую память высокий.
Производственные мощности ограничены.
Если такая ситуация сохранится, производители памяти смогут одновременно получать преимущества от роста объёмов и высоких цен.
Для DRAM это потенциально одна из наиболее благоприятных комбинаций факторов.
Но здесь же появляется риск.
Рынок уже понимает привлекательность memory-сектора.
Следовательно, часть будущего роста прибыли может быть заранее заложена в стоимость акций.
Поэтому даже при прекрасных фундаментальных показателях коррекции на 20–30% внутри сектора нельзя считать чем-то невозможным.
Перспектива 2027–2028
Именно этот период может стать главным экзаменом инвестиционной идеи.
Высокие цены стимулируют производителей увеличивать CapEx.
Новые мощности постепенно начинают выходить на рынок.
Если AI-спрос продолжит расти достаточно быстро, рынок сможет поглотить дополнительное предложение.
Это будет чрезвычайно сильный сценарий для DRAM.
Производители смогут одновременно увеличивать объёмы производства и сохранять высокую маржинальность.
Но существует противоположный сценарий.
Если новые мощности выйдут на рынок одновременно с замедлением AI CapEx, дефицит может быстро превратиться в избыток.
Именно переход от дефицита к перепроизводству является главным риском всей инвестиционной идеи DRAM.
Перспектива 2028–2029
К этому моменту станет значительно понятнее, является ли текущий memory-boom обычным циклом или AI действительно структурно изменил экономику отрасли.
Если AI-инфраструктура продолжит масштабироваться, HBM и другие типы памяти могут окончательно закрепиться как стратегически важные компоненты мировой вычислительной инфраструктуры.
В таком случае прибыльность крупнейших производителей памяти потенциально сможет оставаться выше исторических средних значений.
Если же рост AI-инвестиций замедлится, а предложение резко увеличится, memory-сектор способен снова войти в глубокий классический downcycle.
Именно поэтому DRAM необходимо рассматривать как сильную, но циклическую трёхлетнюю инвестиционную идею.
Техническая структура
После запуска DRAM цена продемонстрировала чрезвычайно сильный импульс.
Актив вырос примерно от $29–30 до исторического максимума в районе $80–81 .
После такого движения началась закономерная глубокая коррекция.
Сейчас DRAM торгуется приблизительно около $55 .
На текущем графике основные EMA расположены примерно следующим образом:
EMA 21 — $54.99
EMA 50 — $55.32
Полноценной EMA 200 пока нет из-за слишком короткой истории самого ETF.
Сейчас цена фактически зажата возле EMA 21 и EMA 50.
Это означает, что рынок находится в зоне определения следующего среднесрочного направления.
Ключевые уровни
Первая ключевая зона находится около $54–55 .
Здесь проходят EMA 21 и EMA 50.
Удержание этой области позволит сохранить текущую попытку восстановления.
Следующей поддержкой становится $50–51 .
Ниже расположена чрезвычайно важная область $45–46 , откуда ранее появился сильный спрос.
При более глубокой коррекции следующими зонами интереса становятся $42–43 и $37–39 .
Сверху первым сопротивлением выступает $57–58 .
Возврат выше этой области позволит рассматривать движение к $60–62 .
Следующее серьёзное сопротивление находится около $65–66 .
После его пробоя пространство открывается к $70–74 .
Главной долгосрочной технической целью остаётся повторный тест исторического максимума $80–81 .
Основной сценарий
Удержание $50–55 → закрепление выше $57–58 → движение к $60–62 → тест $65–66 .
При сохранении сильного фундаментального цикла следующим этапом становится движение в район $70–74 и повторный тест исторического максимума $80–81.
Расширенный бычий сценарий
Пробой $80–81 и уверенное закрепление выше исторического максимума переведут DRAM в режим price discovery.
Следующими психологическими областями в таком случае становятся:
$90
$100
$110–120
На горизонте трёх лет эти значения нельзя рассматривать как гарантированные цели.
Но если AI CapEx продолжит увеличиваться, HBM останется дефицитным ресурсом, а прибыль производителей памяти продолжит расти, такой сценарий становится технически допустимым.
Почему я считаю DRAM интересным для покупки
Первая причина — структурный рост AI-инфраструктуры .
Память необходима практически всей современной вычислительной инфраструктуре.
Вторая — HBM становится одним из ключевых bottleneck AI .
Количество производителей передовой памяти ограничено.
Третья — рост количества памяти на один ускоритель .
Каждое новое поколение AI-оборудования повышает требования к памяти.
Четвёртая — массовый inference ещё находится на раннем этапе развития .
AI-агенты и корпоративные AI-системы способны создать огромный дополнительный спрос.
Пятая — DRAM распределяет риск между несколькими компаниями .
Мне не нужно заранее угадывать, кто именно окажется главным победителем — Micron, Samsung, SK Hynix или другой производитель.
Я покупаю сам тренд роста мировой memory-индустрии.
Именно это является одной из главных причин, почему DRAM выглядит интереснее отдельной ставки на одного производителя.
Основные риски
Главный риск — цикличность .
Сегодня дефицит.
Завтра производители увеличивают мощности.
Послезавтра рынок получает перепроизводство.
В memory-секторе это происходило неоднократно.
Высокая прибыль производителей сама создаёт условия для будущего падения прибыли, потому что стимулирует увеличение предложения.
Второй риск — замедление AI CapEx .
Если крупнейшие технологические компании начнут сокращать расходы на AI-инфраструктуру, последствия пройдут через всю цепочку.
Меньше дата-центров → меньше ускорителей → меньше HBM → меньше серверной DRAM и storage.
Третий риск — рост китайского производства .
Китай активно инвестирует в собственную semiconductor-индустрию.
Рост предложения со стороны китайских производителей способен усилить конкуренцию прежде всего в обычной DRAM и снизить цены.
Четвёртый риск — технологическая гонка .
Сегодня одна компания может лидировать в HBM.
Через несколько поколений лидер способен измениться.
Именно поэтому ETF здесь, на мой взгляд, имеет преимущество перед отдельной акцией.
Пятый риск — слишком высокие ожидания рынка .
Даже прекрасные финансовые результаты не гарантируют роста котировок.
Если рынок ожидает ещё более сильных результатов, акции могут падать даже после роста прибыли.
Шестой риск — концентрация .
DRAM остаётся тематическим ETF одного сектора.
Это не S&P 500.
Если весь memory-cycle разворачивается вниз, диверсификация между производителями не спасёт фонд от серьёзной просадки.
Седьмой риск — геополитика .
Значительная часть мировой semiconductor-инфраструктуры сосредоточена в Азии.
Торговые войны, экспортные ограничения и геополитические конфликты способны существенно повлиять на цепочки поставок.
Восьмой риск — молодая история самого DRAM .
ETF существует относительно недавно.
У него ещё нет полноценной рыночной истории через несколько циклов роста и падения.
Поэтому оценивать его исключительно по предыдущему поведению цены невозможно.
Риск-сценарий
Первым негативным сигналом станет потеря $54–55 .
Тогда следующей целью становится $50–51 .
Потеря $50 увеличит вероятность повторного тестирования $45–46 .
Если покупатели не удержат эту область, следующими целями становятся $42–43 и $37–39 .
При полноценном завершении текущего memory-cycle нельзя исключать значительно более глубокое движение в район $30–33 .
Таким образом, потенциальная последовательность снижения выглядит следующим образом:
$55 → $50–51 → $45–46 → $42–43 → $37–39 → $30–33 .
Именно поэтому я не рассматриваю DRAM как актив, который необходимо покупать всем капиталом в одной точке.
Для позиции на три года мне значительно интереснее постепенное накопление на сильных коррекциях.
Мой взгляд на следующие три года
2026–2027: продолжение сильного AI-memory цикла. Высокий спрос на HBM, расширение дата-центров и рост потребности в серверной памяти остаются главными драйверами.
2027–2028: ключевой период. Новые производственные мощности начинают выходить на рынок. Главный вопрос — сможет ли AI-спрос поглотить дополнительное предложение.
2028–2029: момент окончательной проверки инвестиционного тезиса. Если AI становится глобальной вычислительной инфраструктурой, memory-сектор получает структурный источник спроса на годы вперёд. Если одновременно произойдут замедление AI CapEx и резкий рост предложения, возможен новый глубокий memory-downcycle.
Вывод
DRAM для меня — это не ставка на одну компанию.
Это ставка сразу на целую индустрию, которая обеспечивает памятью глобальную AI-инфраструктуру.
Главное преимущество такого подхода заключается в том, что мне не требуется заранее определить единственного победителя.
Если технологическое лидерство переходит от одного производителя к другому, инвестиционная идея всего сектора продолжает существовать.
На горизонте следующих трёх лет фундаментальная картина выглядит сильной.
AI-дата-центрам требуется всё больше HBM.
Серверам требуется DRAM.
Хранению данных требуется NAND и SSD.
Новым поколениям ускорителей требуется больше памяти на один процессор.
А массовое распространение inference и AI-агентов потенциально способно создать следующий огромный источник спроса.
Именно поэтому DRAM я рассматриваю как одну из наиболее интересных инфраструктурных ставок на продолжение AI-цикла до 2029 года.
Но это не безрисковая инвестиция.
Главная угроза — переход рынка памяти от дефицита к перепроизводству.
Поэтому на протяжении всего трёхлетнего горизонта необходимо следить за тремя основными факторами:
AI CapEx → цены на память → рост производственных мощностей.
Пока спрос на AI-инфраструктуру растёт быстрее предложения памяти, инвестиционный тезис остаётся сильным.
DRAM — это ставка не на то, какая конкретно компания выиграет AI-гонку. Это ставка на то, что всей этой гонке потребуется всё больше памяти. Длинная 
[JUNK] - Коллапс мировой системы уже рядом!Мою гипотезу о том, что сейчас как никогда важно находиться в фазе risk-off, подтверждает график мусорных инструментов. Практически весь 2026 год цена торгуется в зоне медведей, ниже глобальной скользящей средней и 7-часового облака.
По CCI также не удаётся закрепиться выше нуля — продавец регулярно возвращается на рынок.
Опираясь на углы Ганна, могу предположить, что сейчас цену магнитит зона вибрации 93–91.
Последняя столь масштабная распродажа была связана с введением импортных пошлин администрацией Трампа в 2025 году, которые стали одним из предвестников глобальной рецессии, ускорения инфляции и новой волны торговых войн.
Часть пошлин впоследствии была отменена Верховным судом США, однако далеко не все — ограничения в отношении Китая по-прежнему остаются актуальными. Более того, недавно появилась новость, которая, на мой взгляд, в корне ломает архитектуру прежней капиталистической системы:
Вашингтон готовится потребовать от более чем 30 стран определиться, с кем они. Участие одновременно в Pax Silica и конкурирующей китайской системе США считают несовместимым. Формулировка из проекта письма показательна: «Быть частью всего означает не быть частью ничего». Именно в этот момент глобализация прежнего типа начинает официально уходить в прошлое.
Короче говоря, мы находимся в той фазе, когда старая система рушится, а новая ещё не сформировалась. Как писал Йозеф Шумпетер, это период созидательного разрушения: старые институты теряют эффективность раньше, чем возникают новые. В такие переходные эпохи рынки редко растут линейно, а коррекции оказываются особенно болезненными для тех, кто встречает их без кэша. Короткая 
 Длинная

Длинная 
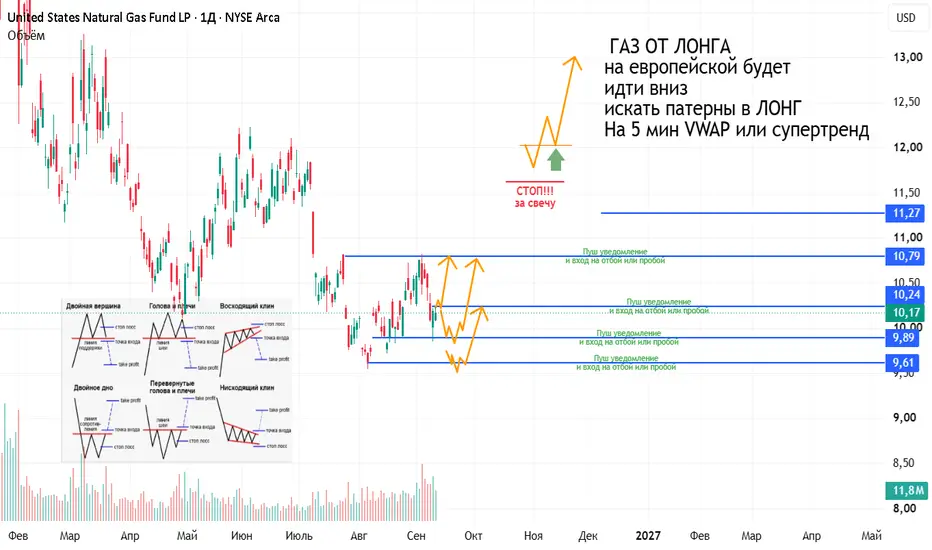
Природный газ и ИИ... ВСЕ ТОЛЬКО НАЧИНАЕТСЯСША НАРАЩИВАЕТ ДОБЫЧУ ГАЗА!!!
Это самая масштабная прокси-политика в пользу ископаемого топлива как минимум за последнее десятилетие. Она существенно меняет условия для компаний нефтегазового сектора и смежных отраслей — от производителей оборудования до экспортёров СПГ.
EQT — крупнейший чистый производитель газа в США, сгенерировал $4.05 млрд свободного денежного потока за последние 12 месяцев (+240% год к году), при маржинальности 46.6% и мультипликаторе 5.2x EV/EBITDA.
Devon Energy (DVN) — FCF вырос на 452% до $2.42 млрд, компания платит дивиденды уже 13 лет подряд.
Range Resources (RRC) — отчиталась о выручке $1.03 млрд** в Q1 2026 и чистой прибыли $341.6 млн при добыче 2.21 млрд куб. футов в день.
Kinder Morgan (KMI) — ожидает 27% роста спроса на газ к 2031 году (до 150 млрд куб. футов в день) за счёт дата-центров.
Chevron (CVX) — заключила сделку с Microsoft, превращающую природный газ в «AI-актив», при этом в Q1 2026 Chevron заработал $1.41 на акцию, превысив прогнозы на 42%
В 2026 году в США развернулась масштабная кампания по стимулированию производства ископаемого топлива. Инициативы исходят от всех ветвей власти и направлены на ускорение выдачи разрешений, дерегуляцию и расширение экспорта. Ниже — ключевые изменения, сгруппированные по направлениям.
Законодательные инициативы (Конгресс)
«Закон США об инфраструктуре полезных ископаемых и энергетики 2026 года» (American Energy and Mineral Infrastructure Act of 2026)
Самый масштабный пакет — предложен сенатором-республиканцем Аланом Армстронгом, бывшим CEO газовой компании Williams Companies:
Упрощает процедуры для нефте- и газопроводов, СПГ-терминалов и добычи стратегических полезных ископаемых
Назначает FERC главным органом по утверждению межштатных трубопроводов и СПГ-портов, ограничивая возможность отдельных штатов блокировать федеральные проекты
Реформирует NEPA (Закон о национальной экологической политике): ограничивает сферу экологических оценок, устанавливает жёсткие сроки для агентств и создаёт ускоренный судебный механизм
«Let America Build Act of 2026» (Сенатор Джон Баррассо)
Законопроект, развивающий идеи его SPUR Act 2023 года:
Реформирует судебные процедуры по NEPA для нефтегазовых проектов: устанавливает сроки подачи исков, разрешает возвращать отменённые лизинги в агентство вместо полной отмены
Позволяет штатам брать на себя первичный контроль над выдачей разрешений на бурение на федеральных землях
Упрощает получение разрешений на смешанных участках (Fee-Fee-Fed)
Расширяет экспорт СПГ через сокращение бюрократических барьеров
Бюджетные ассигнования
Конгресс утвердил увеличение финансирования агентств, управляющих нефтегазовой деятельностью на федеральных землях и водах. В законопроектах Energy-Water, Interior-Environment и Commerce-Justice-Science заложены приоритеты республиканцев по развитию ископаемого топлива.
Регуляторные изменения
Министерство внутренних дел (DOI) — кардинальное смягчение правил
Два ключевых предложения от 22–26 июня 2026 года:
Снижение финансового бремени для компаний: Предложено снизить минимальный размер гарантийного залога (bonding requirement) для операторов на федеральных землях с $500,000 до $25,000 — почти до уровня до администрации Байдена.
Сокращение сроков общественных обсуждений: Период для публичных комментариев по новым нефтегазовым лизингам предлагается сократить с 90 до 10 дней.
Пересмотр правил по предотвращению потерь (Waste Prevention Rule): Упрощение требований к доказательству улавливания газа и сокращению выбросов метана.
Упрощение оценки стоимости ресурсов: Новая методика расчёта роялти для нефти, газа и угля на публичных землях.
Федеральная комиссия по регулированию энергетики (FERC) — ускорение строительства газовой инфраструктуры
21 мая 2026 года FERC единогласно одобрила Notice of Proposed Rulemaking (NOPR), расширяющую программу «blanket certificate» для газопроводов:
Компании смогут строить больше типов проектов без индивидуального одобрения по каждому случаю
Увеличены лимиты стоимости для проектов, подпадающих под упрощённую процедуру
Председатель FERC Лора Суэтт назвала это «историческим шагом» по ускорению строительства
Агентство по охране окружающей среды
30 марта 2026 года EPA опубликовала окончательное правило, снижающее регуляторное бремя для нефтегазовой отрасли.
Исполнительные указы и действия президента Трампа
Применение Закона о оборонном производстве (Defense Production Act)
20 апреля 2026 года Трамп подписал пять президентских меморандумов, применяющих DPA для:
Ускорения добычи нефти, газа и угля
Строительства энергетической инфраструктуры, включая электростанции, НПЗ и производство газовых турбин
Укрепления электросетевой инфраструктуры
Рекордное ускорение выдачи разрешений на бурение
За 2026 год BLM одобрила почти 6,000 заявок на бурение на федеральных и индейских землях — на 55% больше, чем за аналогичный период 2024–2025 годов.
Создание Национального энергетического совета
Губернатор Северной Дакоты Дуг Бёргам назначен главой нового Национального энергетического совета (в дополнение к посту главы DOI) для координации расширения всех видов энергопроизводства.
Отмена офшорных ветряных проектов
Администрация потратила $765 млн на отмену четырёх офшорных ветряных проектов — средства переориентированы на природный газ, геотермальную энергию и расширение добычи нефти.
Политика в области экспорта СПГ и внутреннего рынка
Расширение экспорта СПГ
Законодательные инициативы Armstrong и Barrasso прямо направлены на расширение экспорта СПГ и сокращение бюрократии.
Защита потребителей (инициативы демократов)
«Fair and Transparent Gas Prices Act of 2026» (Сенатор Кортес-Масто): требует от FTC изучения практик ценообразования на нефть и газ.
«Energy Consumer Protection Act of 2026»: поправки к законам о электроэнергии и природном газе в части правоприменения.
Закон Меркли по СПГ: требует, чтобы новые экспортные контракты не приводили к росту цен для американских потребителей.
Краткий итог
Направление Ключевое изменение Влияние на отрасль
Выдача разрешений FERC — главный орган, сроки NEPA сокращены Ускорение строительства трубопроводов и СПГ-терминалов
Финансовые требования Гарантийный залог $500K → $25K Снижение барьеров для компаний
Общественное участие 90 дней → 10 дней на комментарии Ослабление возможностей для экологических исков
Экспорт СПГ Упрощение процедур Расширение глобального присутствия США
Господдержка Применение DPA, рекордные лизинги Рост добычи на федеральных землях
Это самая масштабная прокси-политика в пользу ископаемого топлива как минимум за последнее десятилетие. Она существенно меняет условия для компаний нефтегазового сектора и смежных отраслей — от производителей оборудования до экспортёров СПГ.
Длинная 
Длинная 
TQQQ - Теоретически, могу ли я заработать на инвестициях?Расчёт с реинвестированием, старт $5000:
№ Купил Продал Коэффициент Сумма
1 5,56 4,22 0,759 $3 794,96
2 7,29 10,73 1,472 $5 585,73
3 5,69 22,25 3,910 $21 834,58
4 22,35 41,50 1,857 $40 552,25
5 29,95 8,21 0,274 $11 116,91
6 13,55 24,95 1,841 $20467,40
7 29,81 39,70 1,332 $27 260,49
8 26,61 53,56 2,013 $54 869,08
9 42,21 67,40 1,597 $87 618,15
Итог: $5000 → ≈$87 618 за ~9 лет (рост в ~17,5 раза)
Длинная 
Финансы поют романсы ! Сидят два трейдера в Дубае, смотрят на терминал, где KBE рисует красные свечи, и один другому говорит:
— Слушай, а почему банкиры всегда такие спокойные, когда всё летит в тартарары?
Второй, не отрываясь от стакана, вздыхает:
— Всё просто. У них там в уставе прописано: «Если прибыль — это наш бонус, если убытки — это системный риск государства».
— А у нас как?
— А у нас, если всё летит, это не риск, это «необходимый опыт для расширения торгового кругозора». Поэтому, когда «финансы поют романсы», мы просто делаем звук погромче, чтобы не слышать, как маржин-колл стучится в дверь!
Трейдерский фольклор:
• Банковская ипотека: Это когда ты берешь кредит на 20 лет, чтобы купить бетонную коробку, а через 5 лет понимаешь, что ты не владелец жилья, а просто очень преданный спонсор архитектурных излишеств банка.
• Отчетность: Это магический ритуал, где цифры в балансе так долго трутся друг о друга, что из них рождается «прогноз по дивидендам», в который верят только те, кто не видел отчетность в прошлом квартале.
• Торговля акциями банков: Это как прыжок с парашютом: 99% времени ты летишь красиво и с уверенностью, а в последние 100 метров выясняется, что парашют — это просто красивая картинка в презентации топ-менеджмента.
Мораль: Если финансы запели романсы — значит, пришло время менять репертуар на что-то более доходное, например, на продажу билетов в первый ряд на это финансовое шоу!
Как думаете, на какой ноте сейчас «поет» ваш шорт по KBE? Короткая 
SBMX = IMOEXТрейдеры,
SBMX повторяет тенденцию индекса, обратите внимание на уровень сопротивления, который цена пробует преодолеть уже пятый раз. Возможно, фигура "ромб" вверху графика — лишь моя фантазия. Тем не менее, хочется верить, что всё это не сорвётся в пропасть. Рынок сейчас тяжёлый: рост демонстрируют преимущественно акции нефтяных компаний, скорее всего, благодаря ожиданиям увеличения прибыли. Однако пока это лишь предположения. Давайте посмотрим, какие акции ещё могли бы заинтересовать инвесторов.
Если вам интересны мои посты, пожалуйста, оставляйте любые комментарии — это повысит видимость моих публикаций среди широкой аудитории. Хотя здесь постингом нельзя заработать деньги, наша цель — сделать полезную информацию доступной большему числу читателей.