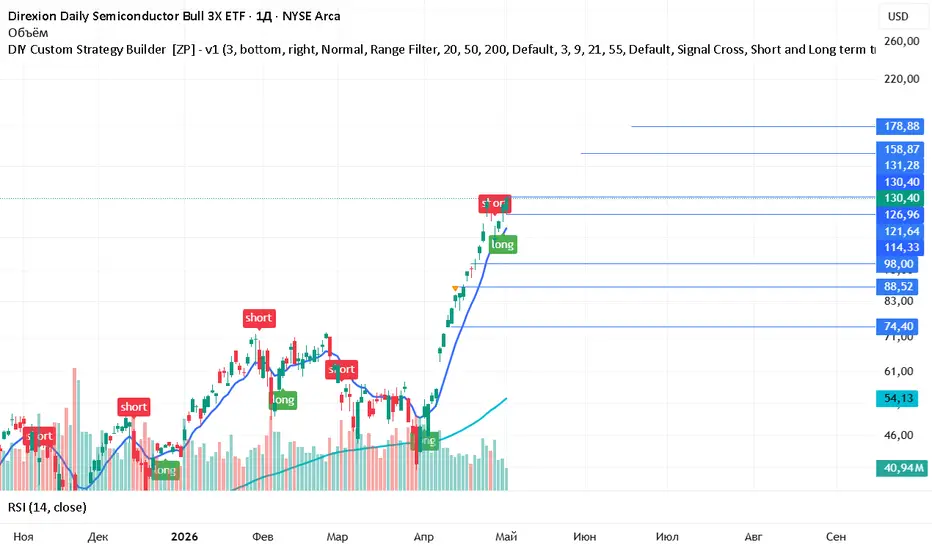
SOXL: Коррекция внутри сильного восходящего трендаSOXL после мощного роста перешел в фазу коррекции и тестирует область поддержки 225,50–226,74. Несмотря на локальное давление продавцов, структура рынка остается бычьей, пока цена удерживается выше 178,38. Текущая коррекция может стать подготовкой к следующей волне роста. В случае удержания поддержки и возврата покупателей в рынок основными целями выступают 282,92, 343,93 и 412,76. Потеря уровня 225,50 увеличит вероятность более глубокой коррекции в направлении 178,38. На данный момент приоритет остается за продолжением долгосрочного восходящего тренда.  Длинная

Недвижимость: сектор, о котором все забылиСектор недвижимости ( AMEX:XLRE ) практически выпал из поля зрения большинства участников рынка — и при этом тихо обгоняет S&P 500 с начала года.
После ралли почти на 15% от мартовских минимумов сектор вернул себе уровень 61,8% коррекции по Фибоначчи — отката от пика цикла 2021 года (~52,24) к минимуму цикла 2023 года (~32,02). Сейчас цена находится около 45,10 — прямо у этого ключевого рубежа 44,51.
Вот в чём суть сетапа.
Акции недвижимости остаются крайне чувствительными к политике ФРС и направлению процентных ставок. И сейчас XLRE пробивает важный уровень полярности именно в тот момент, когда новый глава ФРС готовится провести своё первое заседание FOMC.
Этот уровень исторически работал как зеркало: посмотрите на график — в 2021 году он выступал поддержкой (зелёные зоны), затем в 2022 и в 2025-м превращался в сопротивление (красные зоны), от которого цену отбивало вниз. Сейчас рынок снова подошёл к нему — но уже снизу вверх (синяя зона со знаком вопроса).
Если XLRE сумеет закрепиться и превратить это бывшее сопротивление в поддержку, это может стать сигналом того, что рынок начинает закладывать в цены менее жёсткий путь денежно-кредитной политики. Сегодня я буду внимательно следить за двумя вещами одновременно — за процентными ставками и за сектором недвижимости.
Ключ к сетапу — поведение цены вокруг отметки ~44,5. Закрепление выше неё на дневных закрытиях усиливает бычий сценарий и делает уровень новой опорой; возврат под него снова превращает зону в потолок. До подтверждения разумнее наблюдать, чем спешить с входом.
XLRE здесь удобно использовать как индикатор ожиданий по ставкам. Если сектор удержит пробой на фоне первого заседания нового главы ФРС, это косвенно подтвердит смягчение риторики — и может дать опережающий сигнал для других чувствительных к ставкам активов (REITs, дивидендные истории, длинные облигации).
Пока широкий рынок стоит в боковике, забытые сектора вроде недвижимости как раз и дают потенциал ротации. Присмотреться к XLRE имеет смысл тем, кто хочет оставаться в рынке без ставки на угадывание направления индекса — но с привязкой риска к чёткому уровню (44,5) и пониманием, что вся история завязана на решения ФРС.
Успешной всем торговли! XAIX: покупатели сохраняют контрольXtrackers Artificial Intelligence and Big Data ETF (XAIX) предоставляет доступ к компаниям, работающим в сфере искусственного интеллекта, обработки больших данных и цифровой инфраструктуры. Фонд остаётся одним из наиболее популярных инструментов для инвесторов, желающих получить диверсифицированное участие в развитии AI-сектора. На фоне продолжающегося роста инвестиций в искусственный интеллект интерес к фонду остаётся высоким как со стороны частных инвесторов, так и крупных участников рынка.
С фундаментальной точки зрения сектор искусственного интеллекта продолжает получать поддержку благодаря росту расходов на дата-центры, облачные технологии и вычислительные мощности. Крупнейшие технологические компании продолжают увеличивать инвестиции в AI-инфраструктуру, что создаёт благоприятные условия для дальнейшего роста отрасли. Основными рисками остаются высокая оценка технологического сектора, возможное замедление темпов внедрения AI-решений и общая волатильность фондового рынка.
С технической точки зрения ,после сильного восходящего импульса XAIX закрепился выше ключевой зоны пробоя и перешёл в фазу консолидации. Поддержка формируется в диапазоне 52,5–56,5, где покупатели продолжают удерживать инициативу. Пока цена остаётся выше данной зоны, восходящая структура сохраняется. Скользящие средние направлены вверх, импульс остаётся положительным, а объёмы увеличились во время последнего роста, подтверждая интерес покупателей. В случае продолжения движения первой целью выступает район 60,9, далее открывается потенциал роста к 66,2. При сохранении сильного спроса долгосрочной целью может стать область 74 долларов. Данный материал отражает исключительно личное мнение автора и не является инвестиционной рекомендацией.  Длинная


Великолепная семёрка больше не тащит рынок в одиночкуЕщё пару лет назад в каждом обзоре звучал один и тот же тезис: рынок растёт «всего на семи акциях». Сегодня эта история развернулась на 180 градусов.
С начала 2026 года остальные 493 компании из S&P 500 ( NASDAQ:XMAG ) обгоняют Mag Seven ( CBOE:MAGS ). Посмотрите на график: ETF на гигантов застрял в коррекции и откатывается от своих вершин, а биржевые индексы в это время продолжают расти.
Тяжеловесы тянут индекс вниз. Microsoft NASDAQ:MSFT , Meta NASDAQ:META и Tesla NASDAQ:TSLA потеряли по 10% и более с начала года, и именно они давят на результаты MAGS.
Крупнейшие компании рынка больше не дают самую сильную доходность — и это закономерно. При таких масштабах капитализации сохранять прежние темпы роста почти невозможно: закон больших чисел работает против них.
Зато лидерство расширяется. Деньги перетекают в компании поменьше, и они начинают вносить реальный вклад в рост рынка. Тот же сигнал мы видим в недавнем пробое small-caps относительно large-caps.
Это классическое поведение бычьего рынка. Здоровый тренд — это не ралли на нескольких именах, а широкое участие, когда «вытягивает» уже не верхушка, а весь рынок целиком.
Что с этим делать?
Когда лидерство на рынке расширяется, выигрывает диверсификация, а не ставка на пару «модных» имён. Имеет смысл присмотреться к равновзвешенным индексам ( AMEX:RSP ) и секторам за пределами техов — финансы, промышленность, здравоохранение. Концентрация в Mag Seven хорошо работала на росте, но именно она становится уязвимостью, когда тренд меняет характер. Длинная 
GLDПо золоту на таймфрейме 1W. На активе очевидная слабость, как и на всех металлах и крипте, но минимум от 23 марта пробит не был, что даёт право предположить ход по зеленой стрелке, но потом имеется высокая вероятность сваливания цены по красной стрелке к уровням 372 долл.
Триггеры:
1. Если цена упадёт ниже минимума 23 марта - тогда всё, быстрое и сильное падение к 370 долларам, обвал по всем металлам, массовые принудительные ликвидации по рынку, негативный сценарий.,
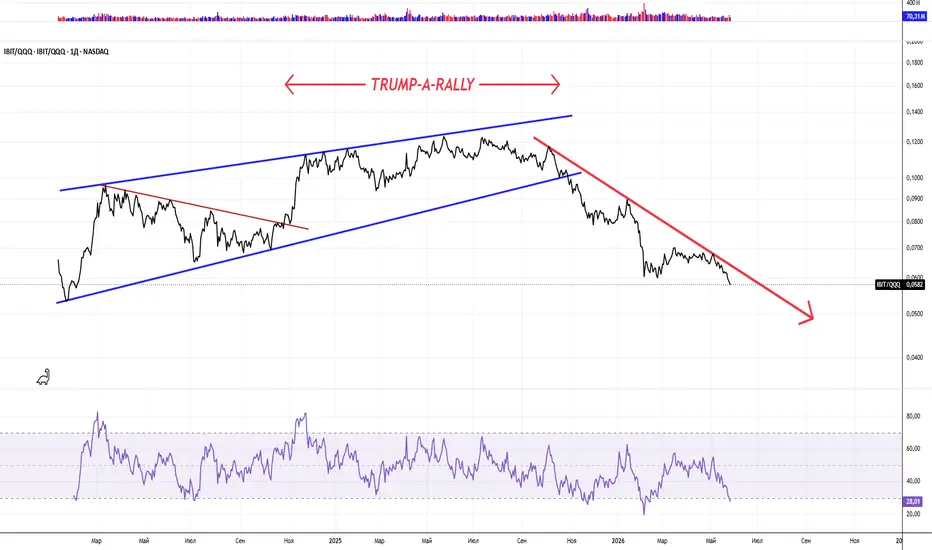
2. Рост цены выше 470 долл - это будет означать, что рост продолжится на новые АТН. IBIT vs QQQ: Почему Криптовалюта больше не качаетВ то время как полупроводники задают темп всему рынку, ориентированному на риск, криптовалюты снова выглядят как перегретый сценарий, который угас быстрее, чем развился.
В начале 2024 года запуск первых биткоин-ETF дал мощный эмоциональный толчок, но он оказался недолгим. Затем последовало ралли Трампа с ноября 2024 года по октябрь 2025 года, когда рынок был полон лозунгов об Америке как «криптостолице мира», «институционалах» и «криптоцаре».
Но в реальности все оказалось именно тем, чем и было: бла-бла-бла.
Затем и сам Трамп быстро переключился переобулся на тему полупроводников, практически «на лету».
IBIT/QQQ демонстрирует не просто слабость криптовалют — он показывает смену лидера.
Теперь главный вывод ясен: криптовалюты больше не являются движущей силой. Они не задают тон рынку, не стимулируют склонность к риску и, судя по всему, больше не являются активом, способным стабильно превосходить рынок в целом.
Однако сейчас движущей силой являются полупроводники.
Они стали новым реальным двигателем этого цикла: ликвидность, рост, история ИИ, структурный спрос и гораздо более сильная относительная динамика.
На этом фоне NASDAQ:IBIT выглядит как старая изношенная игрушка - скорее как отстающий сектор, нежели как лидер.
Это отчетливо видно на графике. Соотношение IBIT/QQQ уже пробило свою предыдущую структуру, вышло из канала и продолжает смещаться к исторически слабым зонам.
Это не случайная коррекция, а потеря относительной силы.
RSI также подтверждает картину: импульс слаб, спрос вялый, и покупатели не спешат возвращать премию криптовалюты по отношению к Nasdaq.
Главное здесь в следующем. Рынок всегда выбирает то, что действительно работает, а не то, что больше всего разрекламировано в СМИ.
У криптовалют был свой момент славы в этом цикле, но этого оказалось недостаточно, чтобы сохранить лидерство над QQQ. Более того, по сравнению с полупроводниками, история криптовалют выглядит всё более второстепенной и менее убедительной.
Вывод:
IBIT/QQQ остаётся в медвежьей структуре, и почти все, кто купил IBIT, отстали от рынка.
Криптовалюты больше не растут, и рынок, по сути, переварил и отбросил все политические лозунги о «крипто столице мира», «институционалах» и «криптоцаре мира» просто как информационный шум.
--
С наилучшими пожеланиями,
@PandorraResearch Team 😎 SBMXSBMX — биржевой паевой инвестиционный фонд (БПИФ) «Первая — Фонд Топ Российских акций», который инвестирует в акции крупнейших российских компаний, входящих в индекс МосБиржи полной доходности «брутто» (MCFTR). Состав фонда повторяет структуру этого индекса, который пересматривается ежеквартально.
Некоторые крупные позиции фонда по данным на 2026 год:
Лукойл — 16,5%;
Сбербанк — 13,4%;
Газпром — 9,6%;
Яндекс — 5,9%;
Татнефть — 4,6%;
Т-Технологии — 4,6%;
Новатэк — 4,1%;
Банк ВТБ — 3,8%;
Норильский никель — 3,7%;
Полюс — 3,6%.
В индекс МосБиржи входят акции около 40–50 эмитентов, каждый из которых имеет вес, зависящий от рыночной капитализации с учётом free-float (доли акций в свободном обращении).

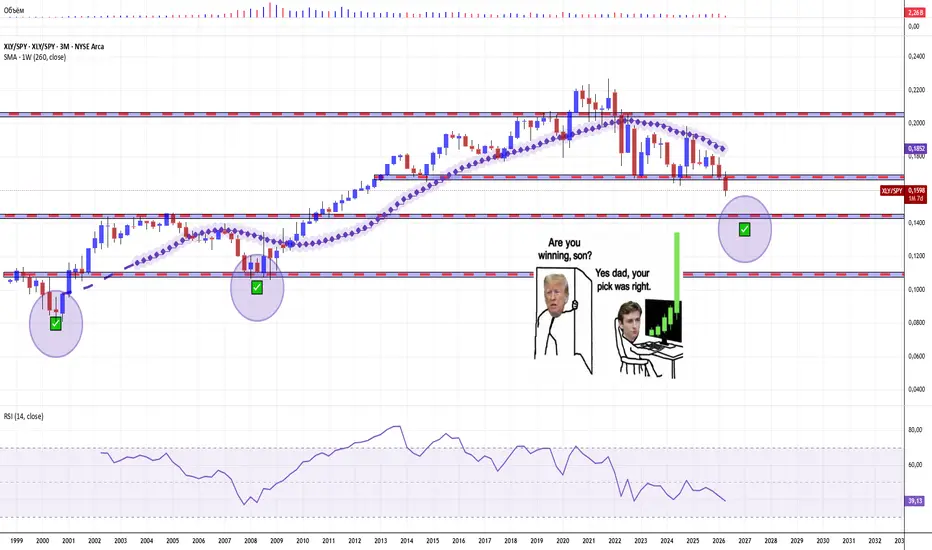
РИТЕЙЛ vs УОЛЛ-СТРИТ: ВИТРИНЫ ПУСТЕЮТ, ИНДЕКСЫ РАСТУТЭто не парад рынка — это тихий системный сбой. Соотношение потребительского и широкого рынка XLY/SPY с весны 2022 года устойчиво ползёт вниз, оставаясь под 5‑летней простой скользящей средней, в то время как потребительский сентимент (The University of Michigan's Consumer Sentiment Index) падает ниже 50.
The University of Michigan's Consumer Sentiment Index
На фоне высоких реальных ставок, дедолларизации, деамериканизации долговых рынков и угрозы перекрытия Ормузского пролива AMEX:XLY с его некогда чемпионами потребительского рынка превращается в витрину без покупателя, тогда как S&P 500 марширует в направлении 7600+ и выше, изображая стабильность на сломанном потребительском цикле.
Долгосрочная средняя здесь выступает не декоративным индикатором, а структурным барьером: каждый отскок XLY/SPY вверх встречает сопротивление на уровне этой линии и постепенно гаснет.
Технически перед нами классический нисходящий тренд относительной силы сектора: понижающиеся максимумы, понижающиеся минимумы, устойчивое удержание под 5‑летней SMA и отсутствие внятных попыток перелома. В таком режиме любая краткосрочная победа AMEX:XLY выглядит не началом новой эры, а банальным «шорт-крылом», которое используют, чтобы заново перегрузить риск в сторону широкого рынка и IT - гигантов.
Для тех, кто продолжает ставить на «американского потребителя» как на локомотив следующей бычьей фазы, это сигнал не игнорировать, а пересматривать базовый сценарий.
Фундаментальная подложка под этот технический сюжет предельно проста. Michigan Consumer Sentiment Index проваливается ниже 50, что по историческим меркам соответствует фазам стресса и рецессионных опасений. Домохозяйства смотрят в будущее с недоверием, а значит, потребительский спрос страдает первым: отпуск можно отложить, машину не менять, крупные покупки перенести «на потом».
Всё то, чем питается потребительский сектор, начинает скукоживаться в реальном времени.
На этом фоне S&P 500, наоборот, рисует амбициозную траекторию вверх, с целями в районе 7600 и потенциально выше. Такой разрыв между «настроением потребителя» и «самочувствием индекса» — не аномалия, а следствие перераспределения капитала.
Широкий рынок тянут вверх гиганты при том, что AMEX:SPY становится «убежищем внутри риска», куда уходит капитал, не желающий полностью выходить из акций, но не готовый стоять в лоб к слабому спросу.
Макрофон лишь усиливает эту трещину. Высокие реальные ставки (ключевая ставка минус инфляция) означают, что стоимость денег снова имеет значение. Кредит становится дорогим, а все кредитно‑зависимые покупки — жильё, автомобили, крупная техника — сталкиваются с естественным торможением. Для AMEX:XLY это прямой удар: его бизнес‑модель строится на том, что потребитель готов тратить «сверх базового».
Параллельно идёт процесс дедолларизации и диверсификации резервов, а вместе с ним — деамериканизация глобальных облигационных потоков. Миру больше не так комфортно держать всё в долларе, и это постепенно меняет структуру спроса на американские активы.
В условиях высоких реальных ставок часть капитала переходит в другие юрисдикции, а внутри США — ещё более жёстко фильтрует риск, концентрируясь в самых устойчивых бенефициарах. Широкий индекс AMEX:SPY от этого может выглядеть относительно благополучно, но XLY, завязанный на настроения и кошелёк среднего потребителя, получает «полную программу».
Потенциально новые перекрытия Ормузского пролива — это не только сюжет для новостной ленты, но и риск шока по нефти, сере и мочевине. Ограничение поставок из стран Залива создаёт устойчивый проинфляционный хвост: дорожает топливо, логистика, удобрения и, в конечном счёте, продовольствие. Это давит сразу по двум фронтам: по реальным доходам домохозяйств и по издержкам компаний.
Ровно там, где AMEX:XLY и без того чувствителен, возникает дополнительное напряжение.
Крупнейшие компоненты AMEX:XLY оказываются в самой неблагоприятной точке цикла: клиент напуган, кредит дорогой, сырьё и логистика под давлением, а рынок по‑прежнему требует роста выручки и прибыли на акцию. Неудивительно, что отношение XLY/SPY смотрит вниз: капитал голосует за более устойчивые истории и уходит от чистого потребительского риска. В результате AMEX:XLY начинает всё больше походить на красивую, но пустеющую витрину.
Рост S&P 500 к 7600+ вполне совместим с дальнейшей деградацией потребительского сектора: индексы могут обновлять хаи, даже когда потребительская часть экономики продолжает трещать по швам.
В терминах @PandorraResearch это ситуация, когда «рынок красит фасад, хотя несущие стены уже начали расходиться».
Отдельным маркером недоверия к текущей конфигурации потребительского цикла становится поведение Уоррена Баффета и Berkshire Hathaway, чья «инвестиционная подушка» наличности и эквивалентов вплотную подбирается к районам около 400 млрд долларов.
Для стратегии стоимостного инвестирования, исторически ориентированной на «старых добрых» потребительских чемпионов — от безалкогольных напитков от Coca‑Cola и шоколадных конфет от Candies до классического ритейла вроде Macy’s и других брендов массового спроса, — подобный объём кэша сам по себе является сигналом.
Баффетт не видит достаточно привлекательных по цене и риску возможностей в том самом потребительском секторе, который "ещё вчера" считался опорой американского капитализма.
Фактически это голосование долларом против идеи «вечного, неуязвимого потребителя» и в пользу опции «подождать у кассы», пока реальность и оценки не придут в более адекватное соответствие.
Смысл идеи — смотреть не только на то, как красиво растёт S&P 500, а на то, как ведёт себя соотношение XLY/SPY.
Именно там закладывается сигнал о реальном состоянии цикла, потребителя и устойчивости американской модели спроса. Если коэффициент продолжит сползать под давлением 5‑летней средней, это больше похоже на приговор прежней истории про «вечного американского потребителя», чем на временный шум в котировках.
--
С наилучшими пожеланиями,
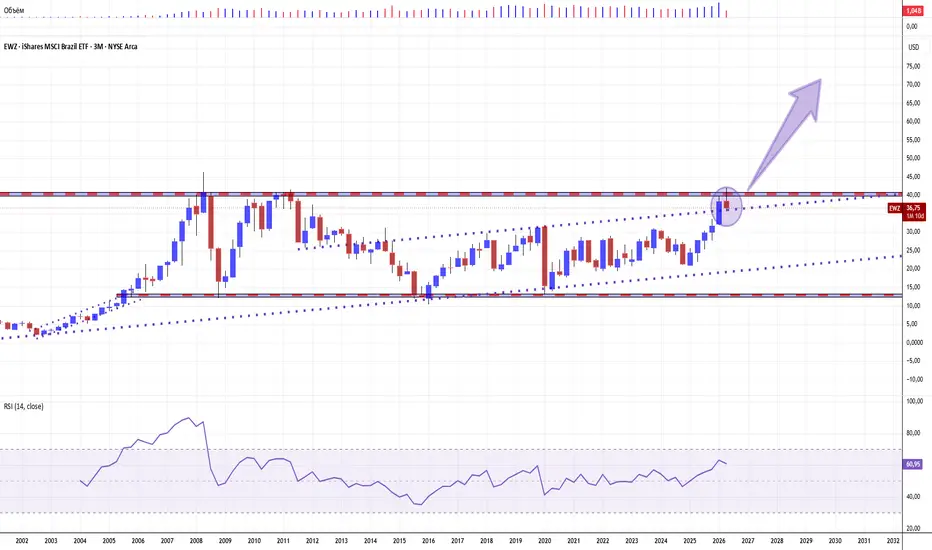
@PandorraResearch Team 😎 РЫНОК АКЦИЙ БРАЗИЛИИ: ДЕРЖИМ КУРС НА УДВОЕНИЕБиржевой фонд MSCI Brazil ETF (EWZ, формат "полной доходности") снова встречается со своим историческим плоским сопротивлением.
Но на этот раз за спиной у бразильского рынка — восходящий тренд, высокие реальные ставки и медленно, но верно усиливающаяся дедолларизация.
Техническая картинка AMEX:EWZ
На квартальном графике AMEX:EWZ хорошо читается широкий боковик 2008–2026 годов, где зона 40–42 долларов выступала плоским сопротивлением, от которого цена ранее разворачивалась уже почти два десятилетия. Нижняя граница коридора, проходящая в районе 17–18 долларов, формирует симметричный диапазон, внутри которого последние годы вырисовался восходящий наклонный канал с последовательностью более высоких минимумов.
RSI на кварталах удерживается выше нейтральной отметки, сигнализируя о среднесрочном доминировании покупателей, но без экстремальной перекупленности, что оставляет пространство для финального импульса.
Фактически мы видим редкий для EM случай. ETF, который в терминах полной доходности (цена плюс реинвестированные дивиденды) почти выровнялся с историческими максимумами.
С технической точки зрения устойчивый пробой этого плоского сопротивления, поддерживаемый силой растущего тренда на квартальном закрытии будет означать окончательнуб смену почти двадцатилетнего режима на новый трендовый цикл, где бывший потолок превращается в опорный «балкон» для следующей волны роста.
Структура AMEX:EWZ и бразильские локомотивы
Фонд MSCI Brazil EWZ — это концентрированная ставкааа на бразильские мегакэпы: горнодобывающих гигантов, нефтегаз, банки и финтех, которые по совокупности дают львиную долю веса.
В верхней десятке доминируют Vale, Petrobras, Itaú Unibanco, Nu Holdings и другие системообразующие эмитенты, чья динамика фактически и рисует нам свечи на графике. Такая концентрация делает AMEX:EWZ чем‑то средним между индексным ETF и старым добрым «портфелем из пяти идей», где две‑три истории определяют судьбу всего продукта.
Коммодитизирующий характер экономики Бразилии — железная руда, нефть, агро — превращает AMEX:EWZ в дериватив на глобальный цикл сырья. Как только рынок начинает закладывать сценарий длительно высоких цен на сырьевые товары, «бразильский поезд» получает дополнительную тягу, несмотря на политический новостной шум.
Высокие реальные ставки как страховка
Бразилия остаётся одним из немногих крупных рынков, где реальные ставки — то есть разница между ключевой Selic и текущей инфляцией — выглядят внушительно положительными.
Прогнозы по Selic (базовая процентная ставка в Бразилии) на горизонте 2026 года по‑прежнему двузначные, тогда как инфляционные ожидания стабилизированы близ официальной цели, создавая жирный реальный купон для локальных бондов и относительно комфортный фон для FX.
Для equity‑инвестора это означает, что дисконт‑фактор остаётся суровым, но при этом премия за риск EM‑страны частично компенсируется жёсткой монетарной дисциплиной.
Именно такой микс — высокие реальные ставки плюс устойчивый текущий счёт — исторически формировал «подушку безопасности» для развивающихся валют, снижая вероятность внезапных обвалов, которые в прошлом крошили графики AMEX:EWZ в ноль одним‑двумя кварталами.
Дедолларизация и мировые долговые рынки
Глобальный сюжет дедолларизации, деамериканизации и валютной диверсификации, как это рассматривалось нами ранее, он не про «внезапную смерть доллара», а про постепенное перераспределение резервов и потоков в сторону золота, сырьевых валют и региональных блоков.
Центральные банки наращивают долю золота, а совокупная стоимость этих резервов уже сравнялась с официальными вложениями в US Treasuries, что символически фиксирует перелом в структуре мировых активов.
Для таких историй, как AMEX:EWZ , это означает потенциал большего удельного веса в глобальных портфелях, когда инвесторы шаг за шагом переоценивают долю США и ищут ликвидные альтернативы в EM.
Бразилия в этой конфигурации выступает как разновидность «регионального хаба» Латинской Америки, предлагая относительно развитый рынок капитала, глубокий FX и бенчмарк‑ETF, признанный глобальными индексными провайдерами. Если доллар продолжит структурно ослабевать против корзины EM‑валют, то даже умеренное укрепление реала будет выступать дополнительным турбонаддувом для AMEX:EWZ
Геополитика: Ормуз, инфляция и агро‑шок
Перекрытие или даже частичное блокирование Ормузского пролива — классический «чёрный лебедь» для нефтяного рынка, мгновенно поднимающий премию за риск в бочке Brent и продуцирующий вторичный проинфляционный шок. Для Бразилии, крупного экспортёра аграрной продукции и сырья, такая конфигурация парадоксально может оказаться благоприятной: мир переплачивает за энергию, но одновременно ищет надёжные источники продовольствия и удобрений.
Проблемы с поставками серы и мочевины из стран Залива при блокированном Ормузе рисуют куда менее розовую картину для глобальной агро‑цепочки. Рост цен на удобрения бьёт по марже фермеров и потенциально сжимает глобальное предложение продовольствия, что в очередной раз подкармливает инфляцию и подталкивает реальные ставки ещё выше — а значит, усиливает привлекательность тех EM, где центральный банк готов жёстко реагировать, как это делает Бразилия.
Ключевой пробой: сценарий для AMEX:EWZ
Суммарно мы получаем конструкцию, где технический фактор — тест плоского сопротивления в районе 40–42 долларов в рамках восходящего клина — накладывается на макрофон, благоприятный для коммодити‑EM.
Устойчивый выход выше исторического диапазона, подтверждённый объёмами и квартальным закрытием, превращает AMEX:EWZ из кандидата в одного из лидеров среднесрочного тренда с потенциальной целью в 70+ долл США, особенно если сырьевой цикл продолжит разогреваться.
Провал попытки пробоя и возврат под горизонталь, напротив, может вернуть рынок в старую добрую «песочницу» диапазона, где ранее AMEX:EWZ превращался в инструментарий "mean reversion" для любителей продать «дорогую Бразилию» и выкупить очередной кризисный провал.
Однако с учётом дедолларизационной подушки, высоких реальных ставок и геополитического давления, текущий заход к сопротивлению выглядит куда более серьёзным кандидатом на смену эпохи, чем очередной случайный отскок — и именно поэтому этот график заслуживает места на первой полосе @PandorraResearch в качестве ставки на перспективное удвоение цены актива.
--
С наилучшими пожеланиями,
@PandorraResearch Team 😎  Длинная

Длинная 
SPY: Для долгосрочного инвестирования - неблагоприятный профильState Street SPDR S&P 500 ETF Trust
NYSEARCA: SPY
Дата анализа: 17 мая 2026
Покрытие: 503 акции (вся структура SPY)
Текущее значение
739,17
Целевая цена
832,92
Минимальная цена (экстраполяция от 52-недельного минимума)
501,74
Потенциал роста
+12,7%
Потенциал падения
−32,1%
Соотношение потенциала роста и снижения = 12,7% / 32,1% ≈ 0,40. То есть на каждый доллар возможного роста рынок «закладывает» 2,5 доллара риска снижения. Иначе говоря, если всё пойдёт хорошо — индекс может прибавить около 13% от текущих значений, а если плохо — потерять около трети стоимости. Для долгосрочного инвестирования в индекс это умеренно неблагоприятный профиль: маржа дохода меньше, чем возможный убыток.
Рассмотрение по секторам:
- Информационные технологии (вес 37,5%)(PEG 0,70) — единственный крупный сектор, в котором цена ниже ожидаемых темпов роста (PEG меньше единицы). Ключевое - соответствие ожиданий реальным темпам роста выручки от ИИ, при несответствии или черезмерном CAPEX ожидается значительная коррекция. Также сектор несет значительную кредитную нагрузку и чувствителен к ставке и политике ФРС США.
- Финансы (вес 11,3%)(PEG 1,58)(прогнозный P/E 14,6; рентабельность капитала 18,8%; операционная маржа 36%) — самый дешёвый из качественных секторов.
- Здравоохранение (вес 8,2%)(прогнозный P/E 16,4; β 0,56) — защитный сектор по разумной цене.
- Недвижимость (вес 1,8%)(PEG 3,49, прогнозный P/E выше текущего) — самый дорогой сектор относительно ожидаемого роста, при этом рынок ждёт ухудшения прибыли.
- Потребительский (вес 4,8%)(PEG 3,32) — инвесторы переплачивают за стабильность и низкую чувствительность к рынку.
- Промышленность (вес 8,4%)(PEG 2,30) — после сильного роста на ожиданиях оборонных заказов и расходов на ИИ-инфраструктуру оценки уже завышены.
Около 59% всего рыночного риска SPY сосредоточено в одном секторе — информационных технологиях (Вес в стоставе 37,5%, Beta 1,58). Это значит, что даже умеренное охлаждение интереса к ИИ или повышение ставок ФРС США может вызвать падение индекса заметно сильнее, чем подсказывает его средняя Beta. Покупая SPY в текущей структуре, инвестор фактически делает ставку именно на технологический сектор — с небольшими защитными «якорями» в финансах и здравоохранении.
Текущий потенциал роста +12,7% против возможного снижения −32,1% даёт соотношение 0,40 (на каждый доллар возможной прибыли — 2,5 доллара возможного убытка). Это типичная картина для поздней фазы рыночного цикла: рынок переплачивает за будущий рост, а запас прочности на случай падения тонкий. Исторически у SPY это соотношение в среднем составляло 1,0–1,5, то есть возможная прибыль примерно соответствовала возможному убытку или превышала его. Сегодняшний уровень 0,40 значительно хуже исторической нормы и требует осторожности. Длинная 
ПОЛУПРОВОДНИКИ: САМЫЕ ГОРЯЧИЕ ТРЕЙДЫ 2026 ГОДАВ 2026 году полупроводники оказываются на самом раскалённом поле битвы — рынке, основанном на спросе на ИИ, колебаниях инфляционных ожиданий в средне- и долгосрочной перспективе, геополитике и постоянной ротации между рискованными и нерискованными активами.
NASDAQ:SOX , AMEX:SOXL и AMEX:SOXS — все они имеют значение, но каждый из них рассказывает свою историю: основной тренд, погоня за кредитным плечом и контрциклическое хеджирование.
Полупроводниковый сектор продолжает привлекать чрезвычайное внимание, потому что он находится на пересечении роста, дефицита и макроэкономических опасений. Когда инфляционные ожидания снижаются, а ликвидность улучшается, трейдеры устремляются в чипы как в высокорискованный индикатор роста.
Когда геополитические заголовки усиливаются, возникают опасения по поводу цепочек поставок, экспортные ограничения или сбои, связанные с войной, полупроводники становятся одним из первых секторов, цены на которые пересматриваются. Вот почему рынок остается переполненным: все хотят инвестировать в одну и ту же тему, но выражают это через разные временные рамки и уровни риска.
Технически, NASDAQ:SOX (Philadelphia Semiconductor Index) является якорем. Он представляет собой широкий полупроводниковый комплекс и является наиболее точным способом анализа базового тренда сектора. Когда NASDAQ:SOX движется выше основных скользящих средних и формирует более высокие максимумы со стабильной шириной, бычий сценарий остается в силе. Если NASDAQ:SOX теряет поддержку тренда, весь сектор обычно быстро это ощущает. Другими словами, NASDAQ:SOX — это график подтверждения, а не график адреналина.
Двигаясь дальше терминологии, на данный момент NASDAQ:SOX - это 28 компонентов, каждый из которых без исключения в плюсе с начала 2026 года: от +6.1% и 7.1% по Skyworks Solutions (SWKS) и Qorvo (QRVO), до +172.3% и +218.4% по Micron (MU) и Intel (INTC) соответственно.
NASDAQ:SOX и Техника?
Буду краток. индекс RSI: 85+ на месячном графике - третий раз в истории, после 1999 и 2021.
Цена к 5-летней средней: 2.5х - второй раз в истории, после 1999.
Что за всем этим последовало!? Мощнейшее ралли на товарных рынках в первой половине-середине 2000х и не менее острый товарно/инфляционный скачок 2021-22 годов, со всеми вытекающими спадами по NASDAQ:SOX от 30 до 85 процентов.
Индекс PHLX Semiconductor (SOX)
AMEX:SOXL — это агрессивная, левереджная 3x Лонг-версия SOX - базиса. Он предназначен для трейдеров, которые хотят получить усиленный рост, но требует дисциплины. Его техническая сила проявляется, когда прорывы подкрепляются большим объемом, чистым восстановлением предыдущего сопротивления и последующим движением без немедленного снижения.
В условиях перенасыщения рынка, AMEX:SOXL может двигаться резко, потому что он одновременно привлекает трейдеров, торгующих на основе импульса, покупателей на прорывах и быстрые деньги. Но это также наказывает за поздние входы, поскольку кредитное плечо усиливает каждый откат.
AMEX:SOXL и Техника?
Если кратко: +338% в 2026 году, на фоне пробоя 5-летнего сопротивления.
Daily Semiconductor Bull 3X Shares (SOXL)
AMEX:SOXS — наш основной график — это обратное выражение (3x Шорт-версия SOX - базиса), и его график часто становится кладбищем для самоуверенных полупроводниковых медведей.
Эта стратегия работает только тогда, когда импульс полупроводникового рынка резко пробивается, и продажи распространяются по всему комплексу. В противном случае, AMEX:SOXS имеет тенденцию к снижению по мере того, как сектор медленно растет. На этом графике долгосрочная структура выглядит уверенно медвежьей, с ускорением спада с января 2026 года, что говорит о том, что рынок неоднократно предпочитал инвестиции в чипы - хеджированию и ставкам на обвал AMEX:SOXS .
Это делает AMEX:SOXS скорее тактической сделкой, чем структурной ставкой.
Настоящая причина, по которой эта сделка остается такой переполненной, проста: полупроводники больше не просто еще одна отрасль.
Они стали для рынка своего рода обозначением расходов на ИИ, циклов памяти, спроса на графические процессоры, роста центров обработки данных, цен на SSD и RAM, а также полем геополитической борьбы за технологический контроль.
Каждый новый катализатор создает новую волну позиционирования.
Практические выводы:
NASDAQ:SOX — это базовый тренд, AMEX:SOXL — это оружие, основанное на импульсе, а
AMEX:SOXS — это хедж для контртрендов. В 2026 году всё это остается одной из самых эмоциональных и переоцененных/перенасыщенных сделок на рынке.
Чем всё это закончится для рынка полупроводников - конечно же, покажет время. Но даже сейчас можно не сомневаться в том, что исторические параллели имеют все шансы для перевоплощения в новые витки товарно-инфляционного повествования в дальнейшей средне- и долгосрочной перспективе.
--
С наилучшими пожеланиями,
Команда
@PandorraResearch ТРАМП и СИ 14 маяЧто буду делать, как обычно на закрытии ЕТФ покупка и продажа пута, а вот акции на открытии..
ИИ на мой вопрос дал рекомендацию.
Больше всего реакция будет в китайских и американских активах: в первую очередь это индексы США и Гонконга, а также крупные экспортеры, полупроводники, редкоземы и логистика; именно по таким темам рынок обычно переоценивает ожидания вокруг встречи Трампа и Си.
Что смотреть в первую очередь
Nasdaq и S&P 500, если появится сигнал на смягчение торгового конфликта или на стабильность цепочек поставок.
Китайские ADR и гонконгские акции, особенно технологический и потребительский сектор, потому что они сильнее всего чувствуют изменения в тарифах и экспортном контроле.
Полупроводники и AI-сектор, где чувствительность к Китаю максимальная из-за поставок, спроса и экспортных ограничений.
Редкземельные и сырьевые компании, если на встрече затронут ограничения на критические материалы.
Логистику и контейнерные перевозки, потому что торговая деэскалация обычно быстро отражается на ожиданиях по грузопотокам.
Какие акции особенно чувствительны
В США: NVIDIA, AMD, Broadcom, Qualcomm, Apple, Tesla, Amazon — из-за Китая как рынка сбыта, производства или цепочки поставок.
В Китае и Гонконге: Alibaba, Tencent, Baidu, JD.com, BYD, SMIC — из-за риска тарифов, экспортных ограничений и настроений по росту.
В сырье: компании, связанные с редкоземами, медью и промышленными металлами, если разговор пойдет о технологическом суверенитете и поставках.
Что даст самый сильный импульс
Позитивный сценарий: заявления о снижении тарифов, пауза в эскалации, договоренности по технологиям и экспорту — это обычно поддерживает акции роста и сырьевой цикл.
Негативный сценарий: новые пошлины, ужесточение экспортного контроля, срыв встречи или жесткая риторика — тогда под давлением окажутся Nasdaq, полупроводники и китайские бумаги.
Для такого: полупроводники, китайский интернет/ADR, Apple/consumer hardware, логистику и редкоземы.
Long-сценарий, если риторика мягкая
NVDA, AMD, AVGO, QCOM: любые намеки на ослабление экспортных ограничений или более предсказуемые правила по Китаю обычно дают сильный импульс полупроводникам; у Nvidia тема Китая сейчас особенно острая.
AAPL: у Apple Китай остается критически важным рынком, а свежая отчетность показала рост выручки в Greater China, так что улучшение отношений может поддержать мультипликатор.
BABA, BIDU, JD, KWEB: китайский интернет и ADR обычно отыгрывают снижение тарифного и регуляторного риска быстрее всех.
Short-сценарий, если тон жесткий
Nasdaq и полупроводники: ужесточение риторики по тарифам и экспортному контролю бьет по growth-сегменту сильнее всего, особенно по компаниям с большой экспозицией к Китаю.
Китайские ADR и KWEB: они обычно первыми реагируют на риск новой торговой эскалации.
Apple и hardware-цепочка: при ухудшении отношений инвесторы начинают закладывать более слабый спрос и риски по поставкам.
Что брать в фокус
Для лонга: NVDA, AAPL, KWEB, BABA, JD.
Для шорта/хеджа: QQQ, SMH, SOXX, отдельные китайские ADR, если заголовки пойдут в жесткую сторону.
Для спекулятивного отскока: редкоземы и логистика, если появятся сигналы на нормализацию торговли и цепочек поставок.
Практика для трейда
Если до встречи рынок растет на ожиданиях, часто лучше брать частичный лонг через опционную конструкцию или покупать на откате, а не гнаться за импульсом.
Если заголовки будут противоречивыми, лучше держать парный подход: long AAPL/NVDA и short QQQ hedge, либо long KWEB против short SMH, в зависимости от тона новостей.
Самый сильный гэп обычно будет в первые минуты после headline, поэтому важно заранее определить, торгуешь ли ты новость, рухнувший/выросший premarket, или уже вторую волну.
watchlist на событие с разделением по сценариям и инструментам.
Как разыграть по сценариям
1) Позитивный/мягкий итог саммита
Фокус: размыкание страхов по торговле и технологиям.
Базовый набор в лонг:
NVDA, AAPL, AVGO/SOXX, KWEB, BABA.
Формат:
Для NVDA/AAPL — колл‑спреды или частичный сток + OTM‑коллы, чтобы не ловить весь гэп плечом.
Для сектора — позиция в SOXX/SMH, чтобы не ловить одиночный idiosyncratic‑риск.
Китай — через KWEB как базу, отдельные BABA/PDD уже как добавка по ленте.
2) Негативный/жесткий исход
Фокус: усиление экспорт‑контроля, пошлин, жестких формулировок.
Базовый набор в шорт/хедж:
QQQ, SOXX/SMH против лонгов в NVDA/AAPL, KWEB/BABA как прямые шорты.
Формат:
QQQ путы или bear‑kol‑spreads как защита портфеля роста.
SOXX/SMH — путы либо сток‑шорт против NVDA/AAPL в стиле pair‑trade.
Китай — агрессивный шорт через KWEB, если заголовки явно про эскалацию.
3) Тактика по таймингу (конкретика под тебя как дейтрейдера)
До 14–15 мая:
Наблюдать, не начинает ли рынок заранее прайсить «мир и дружбу» (особенно в KWEB, BABA, NVDA).
Если уже сильный pre‑run, логичнее работать от контртренда/волатильности через опционы, а не догонять.
В день заголовков:
План заранее: что будешь делать при мягком, нейтральном и жестком комменте.
Обычно первая 1–5‑минутная свеча — эмоция; второе движение, когда выходят детали, часто более технично.
После встречи (1–3 дня):
Если итоги позитивные, но рынок реагирует вяло — это шанс на середину движения через секторальные ETF (SOXX, KWEB).
Если негатив, а реакция чрезмерная — смотреть отскок NVDA/AAPL от ключевых дневных уровней. Длинная 
 Длинная

Синдром отмены реальности: Почему Nasdaq празднует апокалипсис?Технологический индекс Nasdaq с 26 марта делает +30%.
Если бы кто-то лет пять назад прочитал нашу текущую новостную ленту, он бы решил, что это сценарий дешевого фильма-катастрофы. Но для нас это утренний кофе.
Давайте просто зафиксируем, в какой точке координат находится мир с 26 марта:
▪️ Геополитический коллапс. Отношения с Китаем и Россией натянуты до звенящего максимума — дипломатия уступила место ультиматумам. Внутри ЕС и НАТО глубочайший кризис: альянсы, казавшиеся монолитными, трещат по швам из-за внутренних разногласий и экономического истощения.
▪️ Ближний Восток. Иранская кампания, начавшаяся задолго до марта, превратилась в изматывающую, пожирающую ресурсы воронку. Как следствие — цены на нефть просто оторвались от земли и летят в стратосферу.
▪️ Экономическое гниение. Инфляция снова поднимает голову, госдолг США превратился в абстрактную цифру, которую уже никто не планирует отдавать, а сектор коммерческой недвижимости на Западе тихо, но верно складывается как карточный домик.
▪️ Апофеоз абсурда. Информационный фон настолько перегрет, что даже публикация «кадров с инопланетянами» воспринимается как белый шум. Мы свайпаем новости о пришельцах между мемами и котировками, просто пожимая плечами. Лимит удивления исчерпан.
Любой классический учебник по макроэкономике на этом месте кричит: «Продавай всё, уходи в кэш, покупай золото и тушенку».
И что мы видим на графиках?
Пока мир физически трещит по швам, рынки рисуют вертикальные зеленые свечи. Это заставляет задать один крайне неудобный вопрос: в какой момент цифры на наших мониторах окончательно потеряли связь с реальностью?
То, что мы наблюдаем — это не оптимизм. И это даже не отсутствие фундаментального анализа. Это глубокий психологический феномен:
1. Тотальное отключение восприятия.
Рынок выработал абсолютный иммунитет к негативу. Человеческая психика (и алгоритмы, написанные людьми) больше не может переваривать такое количество кризисов. Защитная реакция — полное игнорирование всего, что не касается чистой ликвидности. Горят танкеры? Плевать, покупаем ИИ.
2. Эскапизм высшего уровня.
Инвесторы бегут из реального, осязаемого мира, полного крови, войн и дорогих энергоносителей, в «чистый» мир технологий. Вера в то, что нейросети, биг-тех и алгоритмы спасут нас от геополитического суицида, превратилась в слепую религию. Мы покупаем не акции компаний, мы покупаем иллюзию контроля над будущим.
3. Эйфория отчаяния.
Когда фундамент сгнил, остается только танцевать на крыше. Люди продолжают нажимать кнопку «Buy», потому что альтернатива — признать, что вся система сломана — слишком пугающа.
Мы торгуем в эпоху диссонансного капитализма. И главная задача сейчас — понять: мы присутствуем при рождении совершенно новой экономической парадигмы, где реальный сектор больше ничего не решает, или же мы радостно покупаем билеты на Титаник по тройному тарифу. URNJ: Когда портфель юниоров становится топливным шлангом ИИSprott Junior Uranium Miners ETF построен не как диверсифицированная корзина, а как концентрированный кулак: 33 юниора по всему миру, от канадского Атабаски до австралийской глубинки. Фонд на NASDAQ, и за ним следят те, кто понимает: уран перестал быть сырьём для АЭС, а превратился в стратегический ресурс, без которого ИИ‑дата‑центры и оборонные SMR‑программы просто не включатся.
Фундамент
Активы под управлением фонда составляют 429.37 млн долларов, комиссия — 0.80 процента. Крупнейшие позиции: Paladin Energy (16.29 процента), Denison Mines (13.50), Energy Fuels (13.04), NexGen Energy (12.12). География: 40.84 процента Канада, 31.53 Австралазия, 17.11 США. Бета фонда 1.24, что на 24 процента волатильнее широкого рынка. Шорт‑интерес составляет 5.0 процента от активов под управлением. Средний объём торгов за последние три месяца — 556 тысяч акций в день. С начала года URNJ вырос на 24.09 процента, за последние 12 месяцев — на 120.62 процента. Текущая цена закрытия пятницы 8 мая составляет 30.66 доллара, 52‑недельный диапазон 15.54 — 40.81.
Глобальный запрет на импорт российского урана вступает в силу 11 августа 2026 года. Казахстан сократил добычу на 10 процентов. Канада законтрактила большие объёмы с Индией. Спотовая цена урана на май 2026 года держится в районе 86.50 доллара за фунт. Урановый рынок 2026 года уже не про «если будет дефицит», а про адаптацию к новой цене.
Главные риски: концентрация на юниорах означает, что любая новость по австралийскому проекту Paladin Energy толкает весь ETF. В прошлых циклах юниоры теряли 80‑95 процентов при смене настроений. Валютный риск (USD против CAD и AUD) — почти три четверти портфеля номинированы в иностранных валютах.
Техника
OTE 28.10 — 29.47 (золотой крест, сильная поддержка, уровень Фибо 0.786, FVG). Повышающиеся минимумы, консолидация на низких объёмах и потенциально благоприятный сетап для тех, кто ищет высокобета-движения в рамках уранового нарратива.
Первая цель — 40.81 доллара. При закреплении выше — вторая цель 47.86 доллара. При пробое 31.90 с объёмом путь к целям открыт. Коррекция в OTE 28.10‑29.47 — единственная зона накопления. Цели наверху.  Длинная

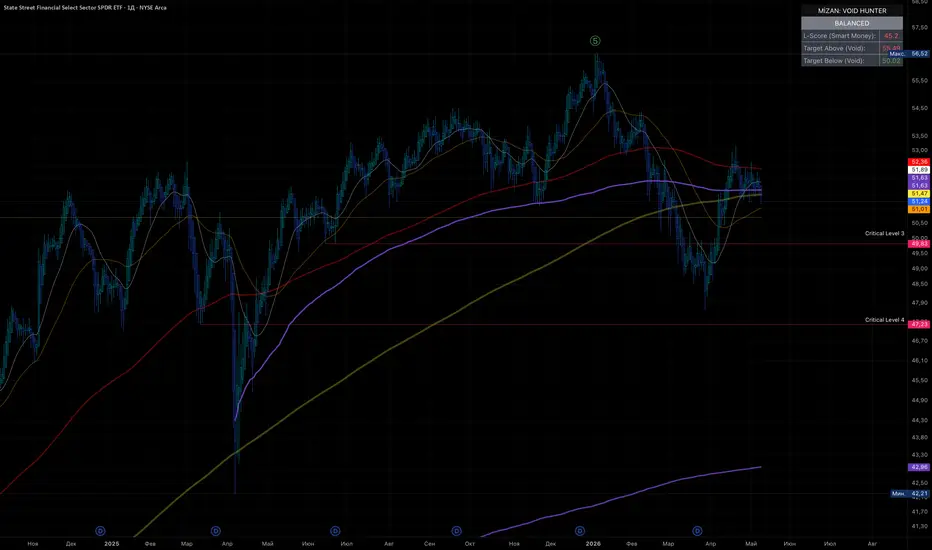
Американскому фин. сектору очень плохо ! В двух словах
По сектору финансовых компаний (XLF) на 4-часовом таймфрейме сейчас наблюдается состояние неопределенности с легким «медвежьим» перекосом. Рынок находится в фазе затухания направленного движения, где попытки роста сталкиваются с давлением продавцов, но при этом отсутствует ярко выраженный импульс для глубокой коррекции. Это классическая ситуация, когда инструмент «завис» между попытками восстановления и техническим откатом.
Что говорят данные
Анализ показывает интересное расхождение между моделями. С одной стороны, статистические индикаторы (Statistical TA) и классический технический анализ (ADX, DI) указывают на медвежий характер: семафор горит цветом BEAR, а разница между DI+ и DI- подтверждает, что инициатива на стороне продавцов. Вероятность «бычьего» сценария (около 42%) также говорит о том, что текущий тренд скорее нисходящий или боковой, чем восходящий.
С другой стороны, ML-модели настроены чуть более оптимистично, выдавая вероятность роста в диапазоне 58–63%. Это расхождение объясняется тем, что нейросети и ансамблевые модели учитывают RSi и спреды скользящих средних, которые в текущем «боковике» могут давать ложные сигналы на покупку при перепроданности. Статистический скаттерплот подтверждает эту картину: распределение точек по квадрантам почти симметрично (48 на 52), что прямо указывает на отсутствие доминирующей силы. По сути, ML «видит» потенциал для отскока в рамках текущего диапазона, тогда как статистические метрики фиксируют текущее давление на цену.
Где легко ошибиться
Главная ловушка здесь — низкий ADX (около 12.8), который прямо говорит об отсутствии сильного тренда. Пытаться торговать «по тренду» на таких значениях — верный способ получить серию стоп-лоссов. Ошибка заключается в том, чтобы принять текущий «медвежий» семафор за сигнал к агрессивному шорту. На самом деле, высокая доля точек в центре кластера и близость к нейтральному состоянию указывают на то, что цена может «пилить» уровень, выбивая стопы в обе стороны. Также стоит помнить, что RSI сейчас является ключевым фактором важности (feature importance), и его резкие движения могут искажать прогноз ML-модели, создавая иллюзию разворота там, где на самом деле продолжается консолидация.
*Оговорка: Данный анализ носит ознакомительный характер и не является инвестиционной рекомендацией, финансовой консультацией или призывом к совершению сделок с ценными бумагами.*  Короткая

Длинная