Короткая

Zeta Global 1W - возвращение к ростуZeta Global Holdings Corp. - компания из сектора martech, работающая с данными клиентов, маркетинговой автоматизацией и AI-аналитикой для бизнеса.
На недельном графике ZETA сформировала пробой нисходящей трендовой линии после затяжной коррекции и сейчас удерживается над зоной ретеста. Ключевая область поддержки расположена в диапазоне 17.8–18.4, где сходятся MA100 на неделе и уровень 0.786 по Fibonacci. Именно здесь рынок подтвердил интерес после импульса вверх. Объёмы выросли на пробое и нормализовались на откате, что говорит о конструктивной структуре без давления продавца. MACD на неделе разворачивается вверх после глубокой фазы охлаждения, а RSI удерживается выше нейтральной зоны, сохраняя потенциал продолжения движения. Профиль объёма указывает на зону притяжения выше текущих цен с первой значимой областью около 29–30 и следующей в районе 40.
Фундаментально компания выглядит устойчиво. Рыночная капитализация около 5 млрд долларов, при этом бизнес уже генерирует положительный денежный поток. За последние кварталы операционный cash flow вырос до 57.9 млн USD за квартал, а свободный денежный поток достиг 52.4 млн USD, демонстрируя стабильный рост год к году. Выручка продолжает расширяться и по оценкам за Q4 2025 ожидается на уровне 378 млн USD, при прогнозируемой прибыли на акцию 0.23 USD. Компания не выплачивает дивиденды и направляет ресурсы на масштабирование, при этом долговая нагрузка контролируемая, а структура баланса остаётся сбалансированной.
Для меня это пример ситуации, когда рынок возвращает интерес к компании после фазы переоценки. Не хайп и не импульсный памп, а спокойная работа от старшего таймфрейма с понятной структурой и подтверждёнными цифрами.  Длинная

PRME 1W(Prime Medicine, Inc.) - Генетика против времениPrime Medicine, Inc. - биотехнологическая компания, работающая над технологиями редактирования генома нового поколения, ориентированная на лечение редких генетических заболеваний и находящаяся на стадии активных исследований.
На недельном графике PRME после многолетнего нисходящего движения произошёл пробой трендовой линии, после чего цена перешла в фазу ретеста и накопления. Текущая консолидация формируется в зоне сильной поддержки 3.59–4.00, где сходятся ретест пробитой структуры, уровень Fibonacci 0.618 и область повышенного интереса по профилю объёма. Цена удерживается выше EMA, что подтверждает сохранение контроля со стороны покупателей внутри текущего диапазона. Объёмы снижаются на откате и стабилизируются в боковике, что типично для фазы накопления после импульсного движения. Высокая зона спроса расположена в текущем диапазоне, что усиливает значимость этой области с точки зрения структуры.
Фундаментально компания остаётся убыточной, что характерно для биотеха на стадии R&D. Ожидаемый EPS за Q4 2025 составляет −0.25 USD, прогноз по выручке - 2.08 млн USD. Денежные потоки остаются отрицательными, при этом баланс выглядит устойчиво за счёт высокой ликвидности и отсутствия критического долгового давления. Актив оценивается рынком не через текущие финансовые показатели, а через ожидания клинического прогресса и технологических катализаторов.
Это позиционная история от старшего таймфрейма, где рынок после долгого снижения переходит в фазу переоценки. Биотех не про комфорт, но именно так выглядят ранние стадии формирования новой структуры.  Длинная

Voyager Technologies, Inc. (VOYG) 1DVoyager Technologies, Inc. (VOYG) для меня сейчас выглядит, как классический кейс, когда цена долго давилась в нисходящем дневном канале и наконец вышла наружу. На графике чётко видно пробой границы канала, а дальше начинается самая важная часть, не погоня, а проверка структуры. Ключевая зона ретеста у меня отмечена 27.81–28.68, она совпадает с уровнями Fibonacci 0.786 на 27.81 и 0.702 на 28.68, поэтому именно здесь рынок обычно показывает, настоящий ли был выход или это просто вспышка. По индикаторам картинка становится интереснее, DI плюс около 33.46 выше DI минус около 10.36, а ADX около 28.93 намекает, что импульс уже не игрушечный и тренд может набирать силу при сохранении структуры. MACD смотрится в пользу продолжения, объёмы в момент движения были заметные, а значит интерес в бумаге есть, вопрос только в качестве удержания зоны. По целям на графике у меня отмечены уровни 38, затем 44 и выше 51 как логичные зоны, где цена может встречать сопротивление и фиксировать перегрев после ретеста.
Фундаментально VOYG пока не про стабильную прибыль, базовый EPS (TTM) около −1.74, ближайшая отчётность ожидается примерно 25 февраля 2026 за Q4 2025 с оценкой EPS −0.37 и выручкой 48.09M, при этом по факту выручка в 2025 выглядела волатильно, 34.60M в Q1, 45.67M в Q2 и 39.59M в Q3, то есть рынок будет внимательно смотреть, подтвердится ли ускорение. По денежным потокам тоже без романтики, TTM операционный поток около −51.46M и TTM свободный денежный поток около −177.97M, зато в структуре капитала виден запас ликвидности, кэш и эквиваленты около 413.32M при очень небольшой задолженности около 1.51M, и это важный буфер, который снижает риск срочного давления на капитал.
План у меня простой, я не спорю с рынком и не гадаю, я смотрю реакцию на 27.81–28.68, если зона держится и цена возвращает инициативу, сценарий продолжения остаётся рабочим, если зона ломается, значит пробой был преждевременным и рынок попросит пересдать экзамен. Ирония в том, что большинство любит движение, а деньги обычно делаются именно на скучном ретесте, где все уже устали смотреть.
 Длинная

Oklo 1D: Формирование базы после сниженияНа дневном графике OKLO цена перешла от затяжного снижения к фазе базирования. После серии пониженных максимумов и минимумов рынок сформировал нисходящий клин, который был пробит вверх с последующим возвратом в зону спроса. Давление продавцов ослабло, обновления минимумов не произошло.
Текущая структура читается как complex base после падения. Цена удерживается в диапазоне 80–90, где сходятся MA200 и уровень Fibonacci 0.786. Эта область ранее уже вызывала реакцию покупателей, и повторный тест не привёл к ускорению снижения. MACD выходит из отрицательной зоны, ADX остаётся на низких значениях, что указывает на отсутствие тренда и фазу накопления.
Ключевой уровень реакции по структуре расположен в районе 115. Это верхняя граница текущей базы и зона, где рынок должен подтвердить принятие более высоких цен. В случае удержания уровня структура может перейти в фазу расширения с последующими реакциями в области 160. Потеря зоны 80–90 отменяет сценарий базирования и возвращает цену в состояние структурной неопределённости.
Фундаментальная картина остаётся ранней. EPS TTM составляет −9.68, ожидаемый EPS за Q4 2025 оценивается на уровне −0.17. Фактическая выручка отсутствует. Денежные потоки отрицательные, operating cash flow −62.2M и free cash flow −68.5M, при этом компания финансируется за счёт привлечённого капитала в объёме +968.2M. Cash per share составляет 6.13 при минимальной долговой нагрузке. Enterprise value оценивается в 13.8B.
На текущем этапе рынок оценивает не прибыль, а структуру и ожидания. Поведение цены внутри базы будет определяющим фактором для дальнейшего движения.
 Длинная

 Короткая

 Короткая

Станет ли тестовая компания скрытой инфраструктурой ИИ?Компания Teradyne совершила один из самых масштабных стратегических разворотов в полупроводниковой индустрии, превратившись из производителя тестеров для мобильных устройств в доминирующую силу в проверке инфраструктуры ИИ. По состоянию на конец 2025 года на долю искусственного интеллекта приходится более 60% всей выручки. Новая «вечнозеленая» модель прибыли нацелена на годовой доход в 6 млрд долларов и прибыль на акцию (non-GAAP) от 9,50 до 11,00 долларов. Результаты четвертого квартала 2025 года подтверждают этот сдвиг: рекордная выручка в 1,083 млрд долларов и рост на 44% в годовом исчислении, вызванный почти исключительно спросом на тестеры для ИИ.
Технологический ров компании выходит далеко за рамки традиционного автоматизированного тестового оборудования. Решение UltraPHY 224G ориентировано на скорость передачи данных 224 Гбит/с, критически важную для ИИ-кластеров следующего поколения , а тестер Magnum 7H нацелен на цикл памяти HBM4 — рынок, где интенсивность тестирования в 10 раз выше, чем у стандартной DRAM. Совместное предприятие с MultiLane позволяет Teradyne охватить рынок тестирования высокоскоростных межсоединений от пластины до дата-центра. Между тем подразделение робототехники переходит к «физическому ИИ», внедряя модели глубокого обучения в коллаборативных роботов. Стратегический производственный центр в Детройте обеспечит трехкратное расширение сотрудничества с крупными клиентами в сфере электронной коммерции в 2026 году.
Геополитические риски остаются под контролем, но требуют бдительности. Хотя исторически на долю Китая приходилось 25–30% выручки , переход администрации Трампа к рассмотрению заявок на экспорт передовых вычислительных систем в индивидуальном порядке («case-by-case») обеспечивает гибкость регулирования. Однако 25-процентные пошлины на передовые компоненты, проходящие через объекты в США, усложняют цепочки поставок. Портфель из более чем 5000 патентов Teradyne служит юридической броней и технологическим сдерживающим фактором. Партнерство с TSMC укрепляет лидерство в методологиях 3D-стекирования чипов, необходимых для архитектур HBM4 и UCIe.
Инвестиционный тезис строится на структурном позиционировании на рынке. Teradyne контролирует 50% рынка тестирования «XPU» и нацелена на 30% в тестировании GPU. Несмотря на риски, такие как концентрация клиентов (особенно зависимость от экосистемы Apple) и давление со стороны институциональных инвесторов , прогноз выручки на первый квартал 2026 года в размере 1,15–1,25 млрд долларов сигнализирует об устойчивом росте. Конвергенция кремниевой фотоники, памяти HBM4 и «физического ИИ» создает множество векторов развития. Для инвесторов Teradyne — это важнейший архитектурный слой, обеспечивающий переход от разработок к масштабному производству.  Длинная

 Длинная


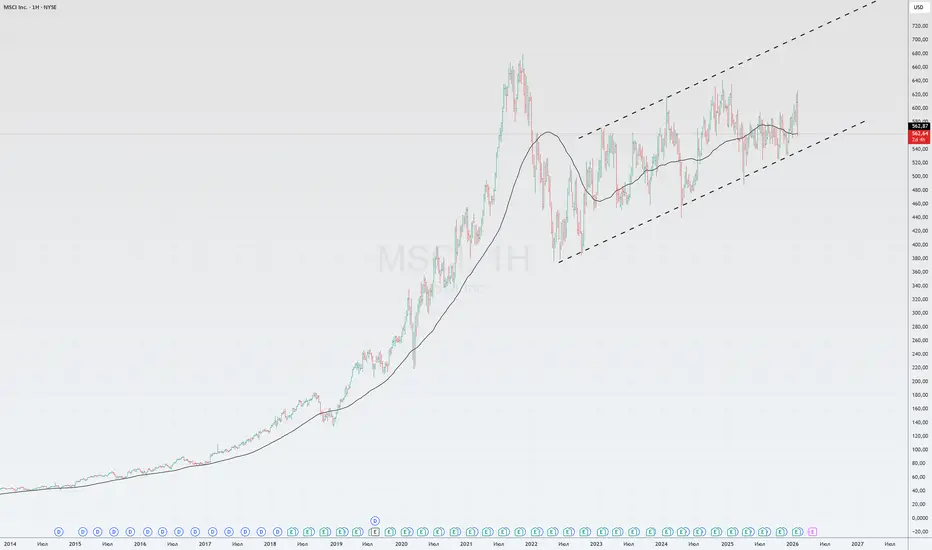
MSCIКомпания MSCI практически не имеет конкурентов с таким же уровнем институционального доверия, что позволяет ей сохранять значительную ценовую власть.
Рост активов под управлением: Приток капитала в ETF и рост фондовых рынков автоматически увеличивают выручку MSCI за счет комиссионных сборов, основанных на активах.
Защитное преимущество: Собственные эталонные наборы данных практически невозможно воспроизвести, что обеспечивает устойчивый долгосрочный источник монетизации.
Высокие показатели в 4 квартале 2024 года: Компания превзошла ожидания, получив прибыль на акцию в размере 4,66 доллара (против прогнозируемых 4,58 доллара) и выручку в размере 822,5 миллиона долларов.
Распределение капитала: За последние два года MSCI выкупила акций на сумму почти 3,3 миллиарда долларов.
Интеграция ИИ: Запущено более 120 проектов на основе ИИ для оптимизации внутренних процессов и разработки новых продуктов. Прогнозируется, что сегмент ИИ ускорит рост прибыли, начиная с 2026 года.
Драйверы роста
🔎  Длинная

Update $AMD for February 4, 2026Гэп даун привел к смене флоу на трех таймфреймах. Очень важный месячный уровень 224.05 находится неподалеку от текущей цены (на 5:00 утра по Нью-Йорку).
Сегодня ключевой зоной я выделяю 223.35-224.05 , которая включает в себя недельную поддержку 223.35 и месячный уровень 224.05 (выше него флоу на месячном ТФ сместится наверх).
Когда акция уходит под недельную поддержку, это усиливает продажи, поскольку на этом ТФ стартует тренд. Пока NASDAQ:AMD торгуется ниже 223.35-224.05 , она может пойти ниже. И первый таргет, скорее промежуточный – 221.30 – нижняя граница дневной зоны истощения продавцов. Я допускаю пробой этого уровня, несмотря на то, что этот уровень – сильная поддержка по умолчанию.
Когда флоу на трех ТФ за продавцами, они могут пробить всё на своем пути. Я могу выделить 217.78 – очень сильная поддержка и 215.46. Удержание любого из этих уровней со стороны покупателей может привести к резким баунсам, особенно если 221.30 станет поддержкой.
Недельный ТФ ниже своей поддержки обычно стремится к экзост зонам, но верхняя граница недельной зоны истощения продавцов находится далековато – 207.39. Маловероятно, но если всё же акция окажется там, реакция наверх может быть очень быстрой и резкой.
Если ключевая зона станет поддержкой, это как минимум будет означать, что месячный флоу вновь под контролем покупателей. Помимо этого, недельный ТФ вернется в свой рендж, если 223.35 станет поддержкой. Выше ключевой зоны NASDAQ:AMD скорее всего сходит до 227.95 (возможен пробой) и 231.87 . Надо понимать, что пока NASDAQ:AMD торгуется ниже недельного уровня 239.27 , рипы (рост, баунсы) могут продавать.
Чтобы сменить флоу на недельном и дневном ТФ, покупателям нужно пройти очень большое расстояние. Поэтому нужно оценивать флоу на младших ТФ, когда акция окажется на уровнях сопротивления типа 227.95 или 231.87 .
Дополнительные уровни:
202.07 – extremely strong support
235.06 – сильное сопротивление (дневной уровень).
239.27 - 242.17 – очень сильное сопротивление – дневной и недельный уровни.
Соблюдайте риски, используйте стопы. Сможет ли Америка сломать монополию Китая на РЗЭ?Компания USA Rare Earth (Nasdaq: USAR) находится в центре самого амбициозного промышленного проекта Америки за последние десятилетия. Компания реализует вертикально интегрированную стратегию «от рудника до магнита», призванную подорвать доминирование Китая в секторе редкоземельных элементов — критически важных материалов для всего: от электромобилей до истребителей F-35. Поскольку Китай контролирует 70% мировой добычи и более 90% мощностей по переработке, США сталкиваются со стратегической уязвимостью. Недавние ограничения Китая на экспорт галлия ускорили планы компании: начало коммерческого производства теперь намечено на конец 2028 года.
Успех компании зависит от беспрецедентной государственной поддержки и массовых вливаний капитала. Письмо о намерениях на сумму 1,6 млрд долларов от Министерства торговли США в сочетании с частными инвестициями на 1,5 млрд долларов обеспечивает потенциальное финансирование в размере 3,1 млрд долларов. Правительство получит 10%-ную долю в капитале, что знаменует собой уникальное государственно-частное партнерство. Эти средства пойдут на развитие всей цепочки создания стоимости: добычу на месторождении Раунд-Топ в Техасе, химическое разделение в Колорадо и производство современных магнитов в Оклахоме.
Помимо минералов, проект является испытанием американской промышленной устойчивости. Инициатива «Project Vault» администрации Трампа создает стратегический запас полезных ископаемых на сумму 12 млрд долларов. Международные альянсы с Австралией, Японией и Великобританией формируют сеть цепочек поставок «friend-shoring» для противодействия влиянию Пекина. Приобретение британской компании Less Common Metals дает USA Rare Earth критически важный опыт переработки, недоступный за пределами Китая. В январе 2026 года компания произвела первую партию неодимовых магнитов в Оклахоме, доказав свои технические возможности.
Путь вперед остается тернистым. Критики указывают на задержки в сроках и волатильность, характерную для добывающих предприятий на стадии до получения выручки. Продавцы в короткую (short sellers) заявляют о возможном падении акций на 75%, ставя под сомнение состояние оборудования. Тем не менее, стратегическая необходимость неоспорима: без внутренних мощностей США не смогут сохранить технологическое превосходство в обороне. Цель компании на 2030 год по переработке 8000 тонн тяжелых редкоземельных элементов может изменить глобальный рынок и определить, вернет ли Америка свой промышленный суверенитет.  Длинная

 Длинная

 Короткая

Update $PLTR for February 3, 2026На отчете NASDAQ:PLTR гэпнулась наверх. С января 2026 года на всех ТФ флоу был за продавцами. Смена флоу начинается с младших ТФ. Сначала дэйли, потом недельный и месячный. Благодаря гэпу дневной флоу сместился наверх, и на премаркете NASDAQ:PLTR торгуется вблизи очень важного недельного уровня 165.39.
Пробой 165.39 триггернет «комбо»: на двух ТФ флоу перейдет под контроль покупателей, и это означает, что акция вполне может пойти выше. Цель месячного ТФ – 171.37. Именно этот уровень будет неким тестом для покупателей: готовы ли они сменить флоу на месячном ТФ.
Таким образом, сегодняшняя ключевая зона 163.92-165.39. Пока NASDAQ:PLTR торгуется ниже и эту зону удерживают продавцы, я допускаю возврат к уровням поддержки, поскольку недельный флоу ниже 165.39 за продавцами. Промежуточная поддержка 159.66 (допускаю пробой). Сильная поддержка находится в зоне 156.76-157.66 , которая включает в себя недельные LIVE уровни (проецируемые на следующую неделю). Дип в эту зону покупатели должны удержать. Если это материализуется, то NASDAQ:PLTR скорее всего вернется к ключевой зоне. Я допускаю также, что дип может не достичь зоны 156.66-157.76 : его могут выкупить выше. В этом случае сценарий тот же: возврат к ключевой зоне и возможный пробой.
Зона 156.76-157.66 также включает в себя дневные уровни, а точнее дневные границы экзост зоны. Если вдруг эта зона станет сопротивлением, акция может уйти ниже – 151.80-152.62 , и это очень сильная поддержка.
Если покупатели смогут пробить 165.39 и сформировать поддержку выше уровня, первый таргет – зона 171.37-172.02 , где 171.37 - месячный уровень, а 172.02 – недельный уровень сопротивления. И это сильная зона по умолчанию, которую нужно очень внимательно мониторить. Если она станет сопротивлением, то NASDAQ:PLTR вернется к ключевой зоне. Пробой 171.37-172.02 приведет к смене месячного флоу, и на 3-х ТФ контроль будет за покупателями. Такой тренд может зайди дальше, чем мы можем предполагать.
Дополнительные уровни:
173.82 – сильный уровень сопротивления, месячный LIVE уровень.
178.81-180.07 – очень сильное сопротивление, месячный и недельный LIVE уровни.
149.46 – extremely strong support – Дневной уровень, ниже которого дневной флоу перейдет под контроль продавцов (маловероятно).
Соблюдайте риски, используйте стопы. Оправдана ли премия P/E компании L3Harris в 40 раз?Компания L3Harris Technologies позиционирует себя как «надежный деструктор» (Trusted Disruptor) на мировом оборонном рынке, заполняя нишу между традиционными аэрокосмическими гигантами и гибкими технологическими новаторами. Работая в космосе, воздухе, на суше, море и в киберпространстве, компания ориентируется на важнейшие приоритеты национальной безопасности в то время, когда мировые расходы на оборону, по прогнозам, достигнут $2,6 трлн к концу 2026 года.
Геополитические факторы играют на руку компании:
Европа: Война в Украине вызвала масштабное перевооружение; расходы России на оборону в 2025 году составили почти $157 млрд.
Азиатско-Тихоокеанский регион: Оборонные бюджеты здесь превышают $530 млрд в год.
Успехи: Недавно компания получила контракт на $2,2 млрд на поставку систем дальнего радиолокационного обнаружения для Кореи.
2025 год стал «явной точкой перегиба» с годовой выручкой в $21,9 млрд. Отношение заказов к продажам (book-to-bill) 1,3x указывает на рекордный объем заказов. Однако результаты четвертого квартала оказались неоднозначными: выручка в $5,6 млрд не оправдала прогнозов на 2,95% из-за 43-дневного приостановления работы правительства США.
В начале 2026 года компания получила инвестиции в размере $1 млрд в свое подразделение ракетных систем, которое планирует вывести на IPO во второй половине 2026 года. Обладая портфелем из 3 908 патентов, L3Harris остается краеугольным камнем современной оборонной промышленности. Тем не менее, инвесторы должны учитывать высокую оценку в 40x P/E, которая предполагает, что рынок уже заложил в цену значительный будущий успех.  Длинная

 Длинная

Длинная