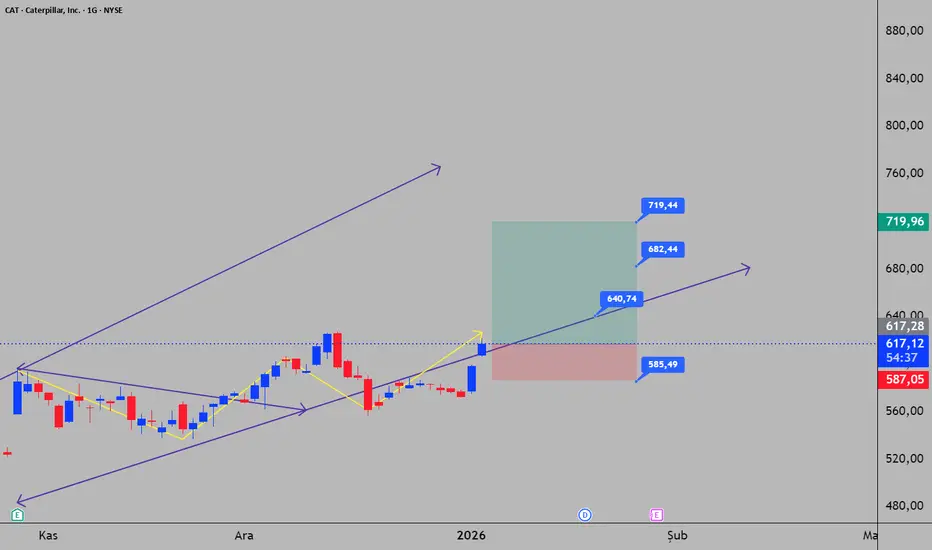
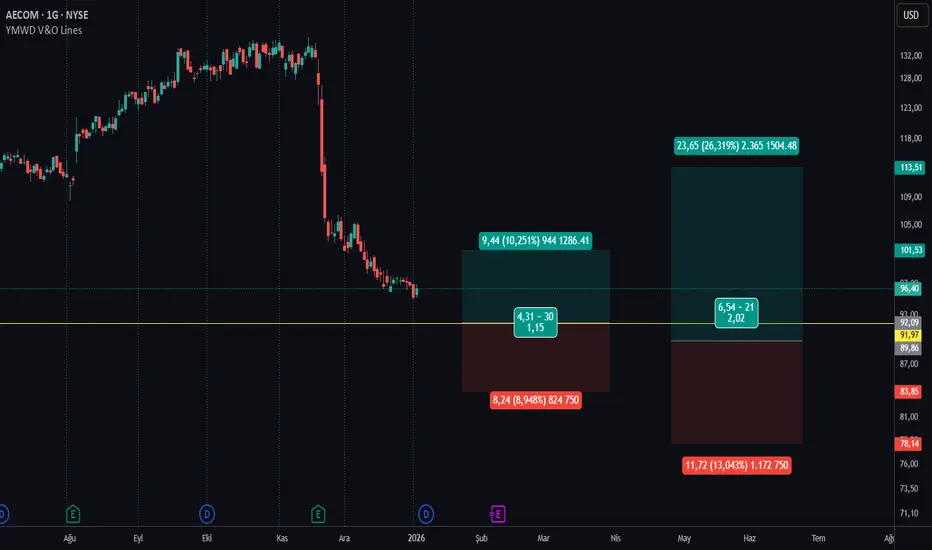
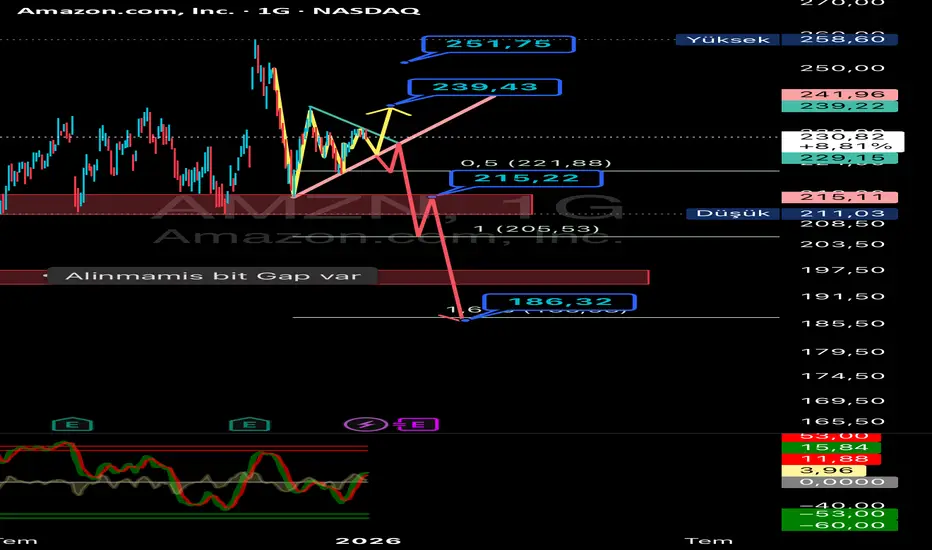
Alış

 Satış

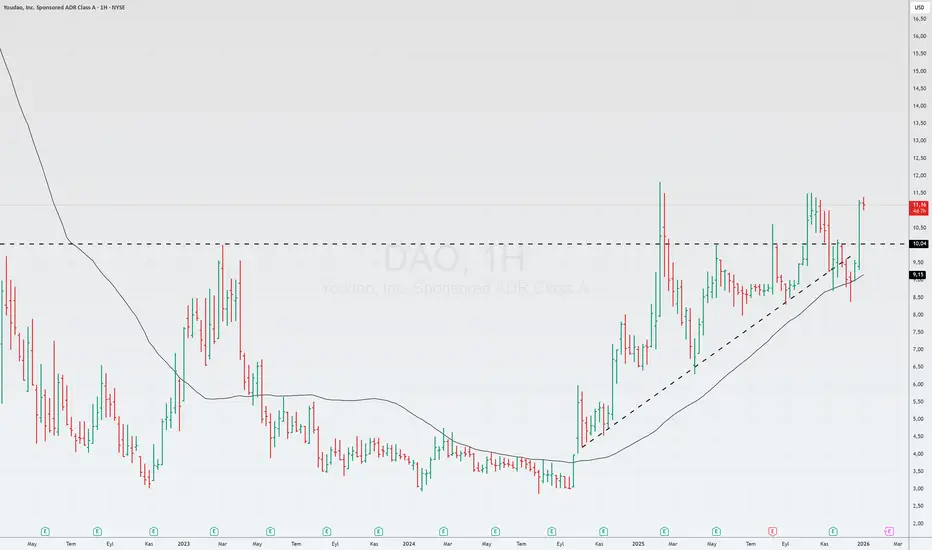
DAOYoudao, içerik, topluluk, iletişim ve ticaret alanlarında çevrimiçi hizmetler konusunda uzmanlaşmış Çinli bir internet teknoloji şirketidir. Başlıca odak noktası eğitim teknolojisi (EdTech) pazarıdır. Şirket, NetEase'in bir iştirakidir.
Şirketin faaliyetleri üç temel alana odaklanmıştır:
**Öğrenme Hizmetleri:** Dijital içerik ve yapay zeka destekli abonelikler gibi özel ders hizmetleri ve ücretli premium hizmetleri içerir.
**Akıllı Cihazlar:** Youdao Sözlük Kalemi gibi eğitim amaçlı cihazların üretimi ve satışı.
**Çevrimiçi Pazarlama Hizmetleri:** Tescilli platformlar ve yapay zeka teknolojileri kullanarak performans tabanlı reklamcılık da dahil olmak üzere reklam hizmetleri sunmak.
Youdao, her biri bir A Sınıfı hisseyi temsil eden, piyasada bulunan Amerikan Depozito Hisse Senetleri (ADS) için finansal sonuçlarını raporlamaktadır.
Şirket, yapay zeka destekli ürünlerini aktif olarak geliştirmektedir:
Eğitim görevlerine odaklanan 14 milyar parametreye sahip tescilli açık kaynaklı makine öğrenme modeli Confucius O1 piyasaya sürüldü.
Konfüçyüs çok modlu modeline dayalı, büyük ekranlı bir eğitim kalemi olan Space One adlı yeni bir cihaz piyasaya sürüldü.
Yapay zeka destekli reklam içeriği oluşturma aracı Youdao Magic Box da tanıtıldı.
Youdao, 2025 yılının ilk çeyreğinde, yıllık bazda %247,7'lik etkileyici bir büyüme ile 104,0 milyon RMB'lik rekor bir işletme geliri bildirdi.
Gelir:
Çevrimiçi Pazarlama: Bu segmentteki gelir, 1. çeyrekte yıllık bazda %2,6 arttı. Gelir, 2025 yılının 1. çeyreğinde %23,8 artarak 505,4 milyon RMB'ye ulaştı ve 2. çeyrekte, büyük ölçüde video oyun sektöründen gelen talep sayesinde büyüme 632,9 milyon RMB'ye yükseldi.
Dijital İçerik: Eğitim hizmetleri segmentinde, dijital içerik brüt satışları yıllık bazda %25'ten fazla artarken, yapay zeka abonelik satışları %40'tan fazla arttı.
Akıllı Cihazlar: 1. çeyrekte akıllı cihazlardan elde edilen gelir yıllık bazda %5,1 artarken, Sözlük Kalemi ürünlerinden elde edilen gelir yıllık bazda %20'den fazla arttı.
Faaliyet Karı:
Youdao, 2025'in 2. çeyreğinde ilk kez karlı bir ikinci çeyrek geçirdi ve 28,8 milyon RMB işletme geliri elde etti; bu, önceki yıl 72,6 milyon RMB'lik zararın tersine çevrilmesi anlamına geliyor. Yönetim, 2025 yılı sonuna kadar sıfır işletme nakit akışına ulaşma konusunda güven duyduğunu ifade etti.
Karlılığa dönüş en önemli faktördür.
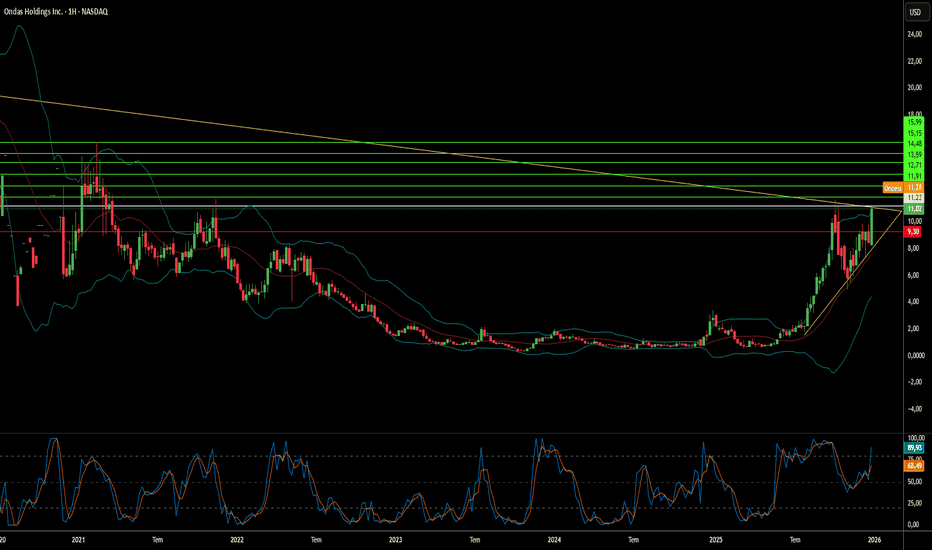
Resmi bir Google ortağı olmak ve TikTok ile iş birliği yapmak, Youdao'ya uluslararası işini geliştirmek için premium bir reklam envanterine ve araçlara erişim sağlamaktadır. Eski Bir Penny Hisse Savunma Teknoloji Devine Dönüşebilir mi?Ondas Holdings Inc. (NASDAQ: ONDS), yılın başındaki 0,57 dolarlık düşük seviyelerden 52 haftanın en yüksek seviyesi olan 11,70 dolara yaklaşarak %30'luk dikkate değer bir yükseliş gerçekleştirdi. Bu çarpıcı toparlanma, piyasa ivmesinden daha fazlasını yansıtıyor; farklı varlıklardan oluşan bir topluluktan birleşik bir savunma teknolojisi platformuna temel bir dönüşümün sinyalini veriyor. Şirketin 2026'nın ilk çeyreğinde "Ondas Inc." olarak yeniden markalaşması ve stratejik olarak West Palm Beach, Florida'ya taşınması, yönetimin havacılık ve savunma sektöründe tutarlı bir kimlik oluşturma konusundaki kararlılığını vurguluyor.
Şirketin büyüme yörüngesi, önemli sözleşme kazanımları ve genişleyen bir ürün ekosistemi ile desteklenmektedir. Ondas, sınır koruması için binlerce otonom dronun konuşlandırılmasına yönelik dönüm noktası niteliğinde bir devlet ihalesi kazanırken, büyük Avrupa havalimanlarından 16,4 milyon dolarlık anti-İHA (counter-UAS) siparişi aldı. 2025'teki 36 milyon dolarlık gelire kıyasla %200 büyümeyi temsil eden 2026 yılı için en az 110 milyon dolarlık gelir hedefiyle şirket, küçük ölçekli sermayeden orta ölçekli sermayeye geçiş için kendini konumlandırıyor. Bu öngörü, 23,3 milyon dolarlık rekor bekleyen sipariş ve 68,6 milyon dolarlık nakit rezervi içeren güçlendirilmiş bilanço ile desteklenmektedir.
Ondas, stratejik satın almalar ve tescilli teknolojiler yoluyla rekabet avantajları inşa etti. Sentrycs'in satın alınması, yoğun kentsel ortamlardaki operasyonlar için kritik olan, karıştırma (jamming) yapmadan dron engellemeyi sağlayan gelişmiş "Cyber-over-RF" yeteneklerini getirdi. Görev kritik IoT için FullMAX platformu ve SPO'dan gelen hassas optik fikri mülkiyeti ile birleştiğinde Ondas, uçtan uca çok alanlı otonomi çözümleri sunuyor. Şirketin Orta Doğu'da 22 dönümlük arazide yaklaşık 150 tehlikeli maddeyi tespit eden yapay zeka destekli insani mayın temizleme pilot çalışması, teknolojisinin geleneksel savunma uygulamalarının ötesindeki çok yönlülüğünü kanıtlıyor.  Alış
 Alış

 Alış
 Alış

 Satış

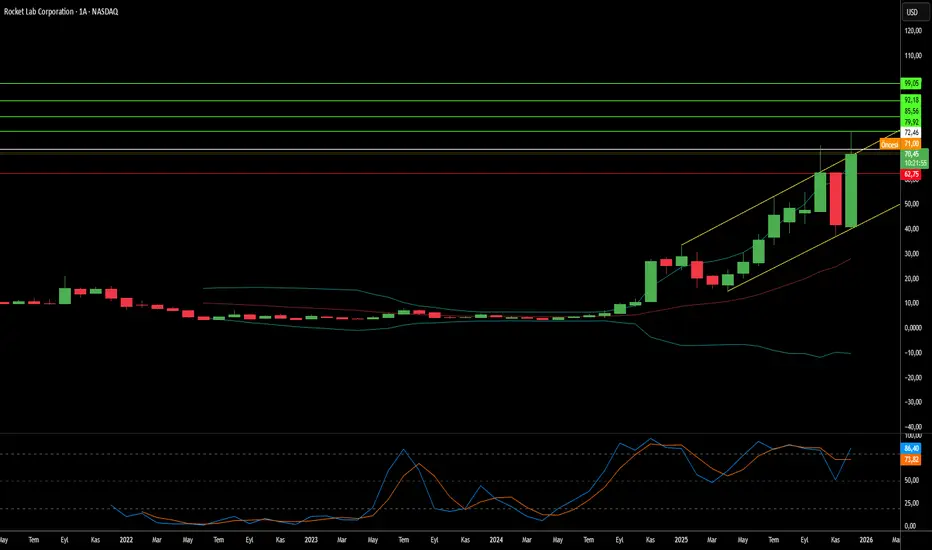
üçük Uydu Öncüsü Savunma Süper Gücü Olabilir mi?Rocket Lab, küçük uydu fırlatma niş sağlayıcısından stratejik ulusal güvenlik varlığına dönüştü; 2025'i 21 başarılı Electron fırlatması ve dikkat çekici %175 hisse artışı ile kapattı. Şirketin evrimi, hipersonik füze tehdidi tespiti için 18 uydu inşa etmek üzere Uzay Geliştirme Ajansı'ndan 816 milyon dolarlık sözleşmeyle doruğa ulaştı ve ana savunma yüklenicisi olarak ortaya çıkışını işaret etti. Bu dikey entegrasyon stratejisi, tedarik zinciri egemenliğinin askeri hazırlık için en üst öncelik haline geldiği bir çağda Rocket Lab'i kritik bir oyuncu olarak konumlandırıyor.
Rocket Lab'in 2026 hedeflerinin teknolojik merkezi, düşük Dünya yörüngesine 13.000 kilogram taşıyabilen orta kaldırma aracı Neutron roketidir. 2026 ortasında ilk test uçuşu planlanan Neutron, yenilikçi "Hungry Hippo" kaporta tasarımı ve 3D baskılı Archimedes motorlarıyla donatılmış olup, şu anda SpaceX'in Falcon 9'unun hakim olduğu kazançlı mega takımyıldız pazarını hedefliyor. Bu teknolojik sıçrama, kritik itki ve yapısal yenilikleri kapsayan 550'den fazla küresel patentle birleştiğinde, rakiplerin kolayca kopyalayamayacağı güçlü bir fikri mülkiyet hendek oluşturuyor.
Finansal yörünge bu dönüşümü vurguluyor: Analistler 2026 için %52,2 EPS büyümesi öngörüyor, hisse başına 0,27 dolara ulaşarak geleneksel havacılık devlerini gibi Lockheed Martin (%0,6) ve Northrop Grumman (-%7,6) dramatik şekilde geride bırakıyor. 1,5 trilyon dolar değerlemeyle olası SpaceX halka arzı sektör genelinde yeniden değerleme tetikleyebilir, Rocket Lab ise halka açık tek dikey entegre alternatif olarak öne çıkıyor. Wall Street buna göre tepki verdi, fiyat hedeflerini 90 dolara yükselterek şirketin startup çevikliği ile havacılık devi ölçeği arasındaki boşluğu kapatmasını sağladı; savunma sözleşmeleri gelir karışımını domine etmeye hazır.  Alış

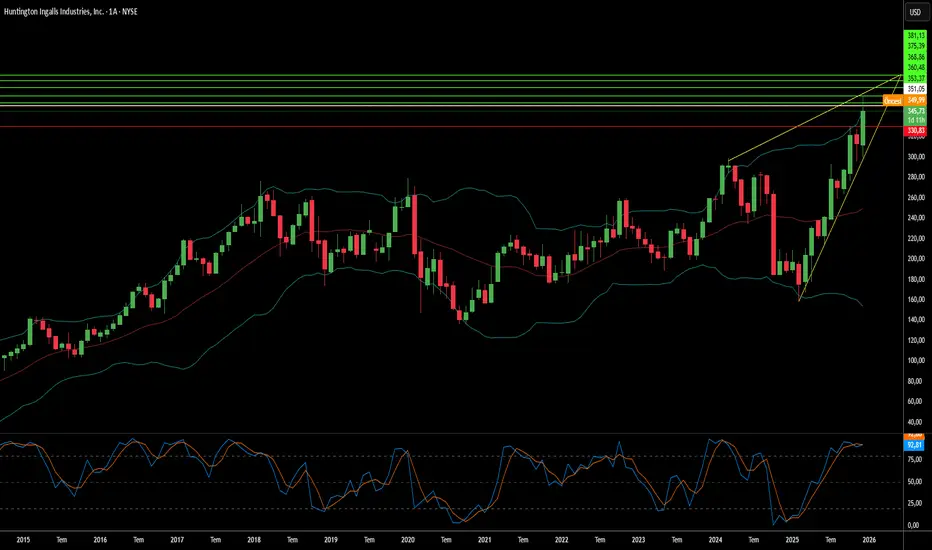
Bir Tersane Amerika'nın Deniz Üstünlüğünü Demirleyebilir mi?Huntington Ingalls Industries (HII), Amerika'nın yeniden canlanan deniz stratejisinin kesişim noktasında duruyor ve kendini geleneksel bir gemi inşa eden değil, son teknoloji entegratörü olarak konumlandırıyor. Devrim niteliğindeki SPY-6 radarı içeren Arleigh Burke Flight III muhrip programının exclusive kontrolüyle öncülünden 30 kat daha hassas HII, onlarca yıllık gelir kalesi güvence altına aldı. Deniz Kuvvetleri'nin başarısız Constellation sınıfı fırkateyninden HII'nin kanıtlanmış Legend sınıfı tasarımına geçiş kararı, şirketin yürütme öncelikli felsefesini doğruluyor ve muhrip franchise'ına paralel devasa ikinci bir büyüme motoru açıyor.
Geleneksel gemi inşasının ötesinde, HII 2030'a kadar yıllık %14 büyüme öngörülen insansız deniz sistemleri pazarını agresif şekilde ele geçiriyor. 6000'den fazla operasyon saatiyle proprietary Odyssey kontrol sistemiyle çalışan Romulus ailesi otonom yüzey araçları, şirketi Deniz Kuvvetleri'nin maliyet etkili robotik platformlar için "Project 33" girişimine hakim kılmak üzere konumlandırıyor. Thales ile AI destekli mayın tespit sonarı ve 23 üretim ortağıyla dağıtık gemi inşası stratejik ortaklıkları, HII'nin işgücü kıtlığına ve teknolojik dönüşüme uyumunu gösteriyor.
Sektör lideri %11,19 büyüme tahminlerine rağmen General Dynamics (%7,55) ve Northrop Grumman (%5,22)'i geride bırakırken, HII 24,2x F/K ile savunma sektörü ortalaması 37,6x'e göre işlem görüyor. Bu değerleme ayrışması, Flight III muhripler, yeni fırkateyn programı ve emerging otonom sistemleri kapsayan çok on yıllık backlog ile birleşince ikna edici bir asimetri sunuyor. Çin ile jeopolitik gerilimler yoğunlaşırken ve Deniz Kuvvetleri 355 gemilik filo hedefine yönelirken, HII'nin kritik deniz yeteneklerindeki tekeli şirketi vazgeçilmez ulusal varlık haline getiriyor; piyasa değeri henüz stratejik önemini yansıtmıyor.  Alış

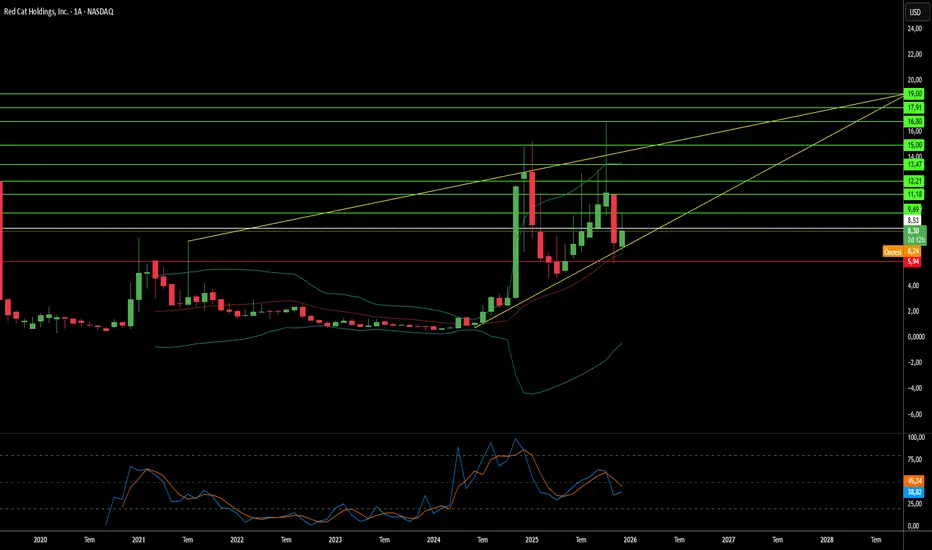
Red Cat, Amerika'nın Beklediği Drone Kralı mı?Red Cat Holdings (RCAT), savunma teknolojisinde dönüştürücü bir anın merkezinde yer alıyor. Aralık 2025 FCC'nin Çinli drone üreticileri DJI ve Autel'e yönelik yasağı, Red Cat'in ana rekabetini fiilen ortadan kaldırarak yerli üreticiler için korunaklı bir pazar yarattı. 2025 mali yılının üçüncü çeyreğinde gelirler yıllık %646 artarken ve 212 milyon doların üzerinde nakitle güçlendirilmiş bilanço ile Red Cat, Amerika'nın egemen savunma tedarik zincirlerine geçişinin ana yararlanıcısı olarak konumlandı. Şirketin "Blue UAS" sertifikası ve NATO tedarik kataloğuna dahil edilmesi, küresel yeniden silahlanma kritik döneminde hem yerli hem de müttefik savunma pazarlarına anında erişim sağlıyor.
irketin teknolojik mimarisi, hava, kara ve deniz alanlarını kapsayan entegre sistemlerle rakiplerinden ayrılıyor. "Arachnid" ailesi, Black Widow quadcopter, Edge 130 hibrit VTOL ve FANG vuruş drone'u dahil olmak üzere, Palantir ile GPS'siz navigasyon ve Doodle Labs ile anti-jamming iletişim ortaklıklarıyla güçlendirilmiş kapalı döngü ekosistem yaratıyor. Red Cat'in Visual SLAM teknolojisi, tartışmalı elektromanyetik ortamlarda otonom operasyon sağlayarak, Replicator girişimi kapsamında Pentagon'un "harcanabilir kitle" otonom sistemler gereksinimlerini doğrudan karşılıyor. Apium Swarm Robotics ile son ortaklık, bire bir-çok drone kontrolünü ilerleterek bireysel operatörlerin muharebe etkinliğini katlıyor.
FlightWave ve Teal Drones'in stratejik satın alımları, Red Cat'in yeteneklerini hızla genişletirken tedarik zinciri egemenliğini sıkı korudu. Şirketin Ordu'nun Short Range Reconnaissance Tranche 2 programında finalist seçilmesi, piyade konuşlandırması için taktik sistemlerini doğruluyor. NATO müttefikleri savunma harcamalarını artırırken ve Ukrayna çatışması küçük insansız sistemlere olan aç talep gösterirken, Red Cat çok yıllık seküler rüzgarla karşı karşıya. Düzenleyici koruma, teknolojik farklılaşma, finansal güç ve jeopolitik zorunluluğun birleşmesi, Red Cat'i sadece bir savunma yüklenicisi değil, önümüzdeki on yıl için Amerika'nın robotik savaş altyapısının köşe taşı olarak konumlandırıyor.  Alış

 Alış

 Alış

89 Milyon Dolarlık Şirket 151 Milyarlık Sözleşmeyi Yapabilir mi?Sidus Space (NASDAQ: SIDU), Füze Savunma Ajansı'nın 151 milyar dolarlık şaşırtıcı bir tavan fiyata sahip Belirsiz Teslimat/Belirsiz Miktar (IDIQ) sözleşmesi olan SHIELD programı için seçilmesinin ardından hisselerinde %97'lik dramatik bir artış yaşadı. Bu, olağanüstü bir değerleme asimetrisini temsil etmektedir; sözleşme tavanı, şirketin yaklaşık 89 milyon dolarlık mevcut piyasa değerinin 1.696 katıdır. SHIELD ödülü, Sidus'un yapay zeka destekli uydu teknolojisinin Amerika'nın "Altın Kubbe" füze savunma stratejisi için kritik olduğunu doğruluyor ve bu mikro sermayeli şirketi, önümüzdeki on yıl boyunca görev emirleri için rekabet etmek üzere Parsons Corporation gibi savunma devlerinin yanında konumlandırıyor.
Şirketin LizzieSat platformu ve FeatherEdge AI sistemi, özellikle yakın rakiplerden gelen hipersonik füze tehdidi olmak üzere acil ulusal güvenlik ihtiyaçlarını ele almaktadır. Verileri yer istasyonlarına iletmek yerine yörüngedeki uç noktalarda (edge) işleyen Sidus, "ölüm zinciri" (kill chain) gecikmesini dakikalardan milisaniyelere indiriyor; bu, manevra yapan hipersonik süzülme araçlarını izlemek için gerekli bir yetenektir. Şirketin 3D baskılı uydu üretim yaklaşımı, Pentagon'un çatışma ortamlarında yok edilen varlıkları hızla yeniden oluşturmaya yönelik "Taktiksel Olarak Duyarlı Uzay" doktrinini destekleyerek 45 günlük hızlı üretim döngülerini mümkün kılıyor.
Bununla birlikte, önemli uygulama riskleri devam etmektedir. Sidus şu anda yıllık 5 milyon doların altında gelir elde ederken, çeyrek başına yaklaşık 6 milyon dolar nakit yakıyor ve 2025'in 3. çeyreği itibarıyla sadece 12,7 milyon dolar nakit rezervine sahip. Şirket negatif brüt marjlarla faaliyet gösteriyor ve hisse senedi ihracı yoluyla sulandırma ile ayakta kalıyor. SHIELD sözleşmesi garanti edilmiş bir gelir değil, bireysel görev emirleri için başarılı rekabetçi teklifler verilmesini gerektiren bir "avlanma lisansı"dır. Kârlılığa giden yol, yüksek sabit maliyetleri karşılamak için gereken ölçeğe ulaşmak ve yüksek marjlı Hizmet Olarak Veri modeline geçmek için yeterli görev emri kazanmaya bağlıdır. Yatırımcılar için bu, mikro sermayeli bir şirketin "Ölüm Vadisi "ni başarıyla geçip bir savunma ana yüklenicisi olup olamayacağına dair yüksek riskli, asimetrik bir bahsi temsil etmektedir.  Alış

Kuantum Bilişim Küresel Güç Kurallarını Yeniden mi Yazacak?D-Wave Quantum Inc. (QBTS), yatırım ortamını yeniden şekillendiren üç dönüştürücü gücün kesişim noktasında duruyor: ABD-Çin teknoloji yarışının kızışması, enerji verimli bilişime geçiş ve optimizasyon teknolojisinin askerileştirilmesi. Şirket, çok az sayıda kuantum bilişim firmasının iddia edebileceği bir başarıya ulaştı: Yıllık %200'ün üzerinde büyüme ile gerçek ticari gelir ve %78'e yaklaşan, yazılım şirketlerine benzer brüt kar marjları. Nakit olarak 836 milyon dolarlık güçlendirilmiş bir bilanço ile D-Wave, çoğu derin teknoloji (deep-tech) girişimini rahatsız eden varoluşsal finansman riskini ortadan kaldırdı ve yeni nesil kapı modeli (gate-model) sistemleri geliştirirken kuantum tavlama (quantum annealing) teknolojisini ticarileştirme şeklindeki ikili stratejisini yürütmek için çok yıllı bir hareket alanı sağladı.
D-Wave'in Advantage2 kuantum bilgisayarının, ABD füze savunmasının kalbi olan Huntsville, Alabama'daki Davidson Technologies'de stratejik olarak konuşlandırılması bir dönüm noktasıdır. Bu bir bulut erişimi değildir; ulusal güvenlik uygulamaları için önleyici füze atamalarını ve radar planlamasını optimize eden, güvenli savunma altyapısına gömülü fiziksel bir donanımdır. ABD-Çin Ekonomi ve Güvenlik İnceleme Komisyonu "Q-Günü" (Q-Day) tehditleri konusunda uyarıda bulunup 2030'a kadar 2,5 milyar dolarlık kuantum finansmanı önerirken, D-Wave'in bir araştırma merakından kritik bir savunma varlığına dönüşmesi, onu önemli devlet alım sözleşmeleri kazanacak şekilde konumlandırıyor. Şirketin kuantum tavlama teknolojisi, klasik süper bilgisayarların zorlandığı kombinatoryal optimizasyon problemlerini çözmektedir; bu problemler modern savaş lojistiği, tedarik zinciri dayanıklılığı ve endüstriyel rekabet gücünün temelini oluşturur.
Savunmanın ötesinde D-Wave, yapay zeka devrimindeki kritik bir darboğazı ele alıyor: enerji tüketimi. Veri merkezleri güç şebekesi sınırlarını zorlarken, D-Wave'in kuantum tavlama cihazları, ilaç keşfinden finansal portföy yönetimine kadar optimizasyon sorunları için enerji verimli çözümler sunuyor. Şirketin "Proof of Quantum Work" blok zinciri mekanizması, güvenli finansal altyapıda potansiyel uygulamaları gösterirken, BASF ve Ford gibi Fortune 500 şirketleriyle yapılan ortaklıklar anında operasyonel değer sunuyor. Bilimsel doğrulama, D-Wave sistemlerinin belirli problem setlerinde hem kapı modeli kuantum rakiplerinden hem de klasik süper bilgisayarlardan çok daha üstün performans gösterdiğini kanıtlamıştır. Citadel gibi kurumsal yatırımcıların hisselerini artırması ve faiz oranları düşerken makroekonomik koşulların 2026'da yüksek büyümeli teknolojiye dönüşü desteklemesiyle D-Wave, asimetrik bir fırsatı temsil ediyor: Şüphecilikle fiyatlandırılmış ancak inanç gerektiren sonuçlar sunan bir şirket. HEIŞirket olağanüstü bir büyüme yaşıyor, ancak yatırımcılar değerlemesinin adilliğini giderek daha fazla sorguluyor.
HEICO'yu benzersiz kılan nedir?
HEICO, kritik ancak düşük hacimli uçak parçalarını ustaca tedarik ediyor, bunlar için FAA PMA sertifikası alıyor ve bunları orijinal ekipman üreticilerinden (OEM) %30-50 daha düşük fiyatlarla satıyor. Bu, müşteri sadakati ve istikrarlı bir gelir akışı yaratıyor.
Merkezi Olmayan Yapı
Satın alınan şirketler yönetim ve operasyonel özerkliklerini koruyor. Bu, ekipleri motive ediyor ve HEICO'nun uzmanlıklarını korurken yeni varlıkları etkili bir şekilde entegre etmesine olanak tanıyor.
Çift Büyüme Motoru: Havacılık + Elektronik.
Uçuş Destek Grubu (FSG, gelirin yaklaşık %55'i): Uçak parçalarının onarımı ve üretimi. Hava yolculuğundaki toparlanma ve filo modernizasyonunun etkisiyle büyüyor.
Elektronik Teknolojileri Grubu (ETG, gelirin yaklaşık %45'i): Uzay, savunma ve tıp için yüksek marjlı bileşenler. Bu, stratejik çeşitlendirme ve yüksek giriş engellerine sahip pazarlara giriş anlamına geliyor.
Şirket, niş şirketleri (son üç yılda 10'dan fazla) satın alarak uzmanlığını ve pazar payını genişletme konusunda bir virtüözdür.
Daha fazla büyüme için itici güçler:
Uçak bakım pazarının 2035 yılına kadar 156 milyar dolara ulaşması bekleniyor.
ETG Bölümü: Artan ticari fırlatmalar, uydu takımyıldızı programları (Starlink, Kuiper) ve savunma sözleşmeleri, bu yüksek marjlı segmenti doğrudan besliyor.
Artan borca rağmen, borç/EBITDA oranı yönetilebilir seviyede kalıyor (~3,8x). İşletme nakit akışı güçlü (2025 yılının ilk dokuz ayı için 600 milyon doların üzerinde), bu da şirketin borçlarını ödemesine ve hisse geri alımları yoluyla temettüleri finanse etmesine olanak tanıyor.
Elbette, dezavantajı, birçok çarpan üzerinden yüksek değerlemedir. Örneğin, 10'luk bir P/S oranı pahalıdır. Piyasa, yüksek kaliteli, büyüyen bir varlık için ödeme yapıyor.