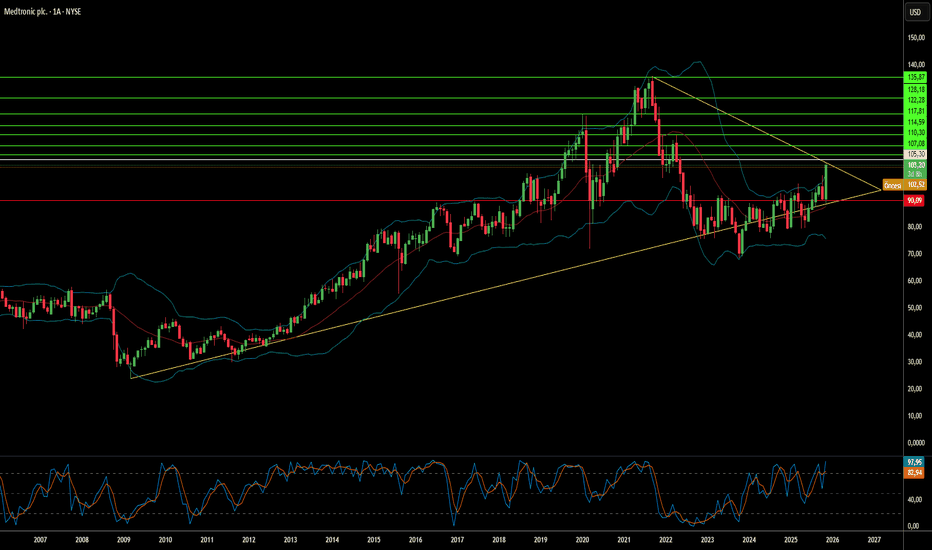
Tıbbi Dev Bir Büyüme Hikayesine Dönüşebilir mi?Medtronic 2026’ya güçlü bir ivmeyle giriyor; hisse fiyatındaki %23’lük yükseliş spekülatif coşkudan değil, temel iyileşmelerden kaynaklanıyor. Şirket 2026 mali yılının 2. çeyreğinde yaklaşık 9 milyar dolar gelir (+%6,6 yıllık) elde etti, düzeltilmiş hisse başına kâr %8 artarak 1,36 dolara yükseldi ve hem iç tahminleri hem de analist beklentilerini aştı. En dikkat çekici nokta kardiyovasküler gelirlerin %10,8 artarak yaklaşık 3,4 milyar dolara ulaşması — son on yılın (pandemi dönemi hariç) en güçlü büyümesi ve temel işlerde sürdürülebilir hızlanma sinyali.
Pulsed-field ablasyon (PFA) teknolojisi dönüştürücü bir büyüme motoru haline geldi; PulseSelect sistemi atriyal fibrilasyon tedavisi için FDA’dan ilk PFA platformu onayı aldı. Bu yenilik, 2. çeyrekte Kardiyak Ablasyon Çözümleri gelirini %71 artırdı (ABD’de %128). Kardiyoloji dışında Hugo robot destekli cerrahi sistemi, henüz olgunlaşmamış cerrahi robotik pazarına stratejik giriş olup, %98,5 başarı oranlı üroloji denemelerinin ardından FDA onayı için sunuldu. Bu teknolojik ilerlemeler Medtronic’i nöromodülasyon, renal denervasyon ve diyabet yönetimi gibi birden fazla yüksek büyüme segmentinde konumlandırıyor.
Yatırım açısından Medtronic kalite, gelir ve büyüme potansiyelinin cazip bir kombinasyonunu sunuyor. 48 yıldır üst üste temettüsünü artırıyor (Dividend Aristocrat), mevcut getiri düşük %3 bandında ve S&P 500 ortalamasının üzerinde, aynı zamanda Ar-Ge ve stratejik satın almalar için sermaye korunuyor. Yönetim daha iyi icra sergiliyor, rehberlikleri sürekli yükseltiyor ve sermaye dağılımı dengeli. Robotik icrası, diyabet stratejisi ve ödeme kuruluşlarıyla müzakerelerde riskler olsa da, yaşlanan nüfus ve minimal invaziv prosedürlerin benimsenmesi gibi yapısal sağlık trendlerine maruz kalan, savunma amaçlı büyüme ve artan nakit akışları arayan uzun vadeli yatırımcılar için temel tez sağlam duruyor.  Alış
 Alış
NVO USNovo Nordisk hisselerindeki düşüş tek bir faktörün değil, karmaşık bir dizi temel sorunun sonucudur: zayıflayan finansal performans, temel ürünlerde rekabet avantajının kaybı ve artan stratejik riskler.
Ağustos 2025'te Eli Lilly'nin zayıflama hapına ilişkin olumsuz veriler, NVO hisselerinde geçici bir iyimser toparlanmayı tetiklese de, şirketin daha derin yapısal sorunlarının neden olduğu genel düşüş eğilimini tersine çeviremedi.
Şimdi, sırasıyla:
İşletme ve Finansal Sonuçlar
2025 yılı satış ve faaliyet kârı büyüme tahminleri iki kez düşürüldü; 2025'in 3. çeyrek sonuçları beklentilerin altında kaldı.
İşletme kârlılığı yıllık %44,7'den %41,7'ye, brüt kârlılık ise %84,6'dan %81,0'a geriledi.
Sermaye harcamalarındaki keskin artış nedeniyle serbest nakit akışı %11 azaldı.
Rekabet baskısı:
Eli Lilly ürünlerinin üstünlüğü.
Zepbound (Eli Lilly), kilo vermede daha etkili olduğunu gösteriyor (%20,2'ye karşı Wegovy'de %13,7); Mounjaro, diyabet satışlarında Ozempic'i geride bıraktı.
NVO'nun CagriSema'sı klinik deneylerde beklentileri karşılayamadı.
Viking Therapeutics, Altimmune, Roche ve Amgen gibi şirketler, Novo Nordisk-Eli Lilly ikili tekelini tehdit eden umut vadeden obezite karşıtı ilaçlar geliştiriyor.
Şirket, yakın zamanda Enflasyon Azaltma Yasası kapsamında Medicare için "maksimum adil fiyat" belirlemeyi kabul etti.
Anlaşma sonucunda, belirli hasta kategorileri için Wegovy'nin fiyatının, mevcut 1.349 dolarlık başlangıç fiyatına kıyasla aylık 149 dolara düşmesi bekleniyor. Böylesine keskin bir fiyat indirimi, gelir ve kârı doğrudan etkileyecektir.
Novo Nordisk'in ABD GLP-1 pazarındaki payı %43'e düşerken, Eli Lilly'nin payı %57'ye yükseldi.
Kârlılığı korumak için Maziar'ın yeni CEO'su Mike Dusdar, işe alım dondurma, işten çıkarmalar ve Ar-Ge harcamalarında %23,8'lik bir azalma da dahil olmak üzere sıkı maliyet azaltma önlemleri başlattı. Bu, kısa vadede nakit akışını desteklese de, uzun vadeli inovasyon konusunda endişelere yol açıyor. Sekiz Ar-Ge projesi sonlandırıldı ve bu durum, CagriSema ve oral semaglutid gibi gelecek vaat eden yeni nesil ilaçların piyasaya sürülmesini yavaşlatma potansiyeli taşıyor.
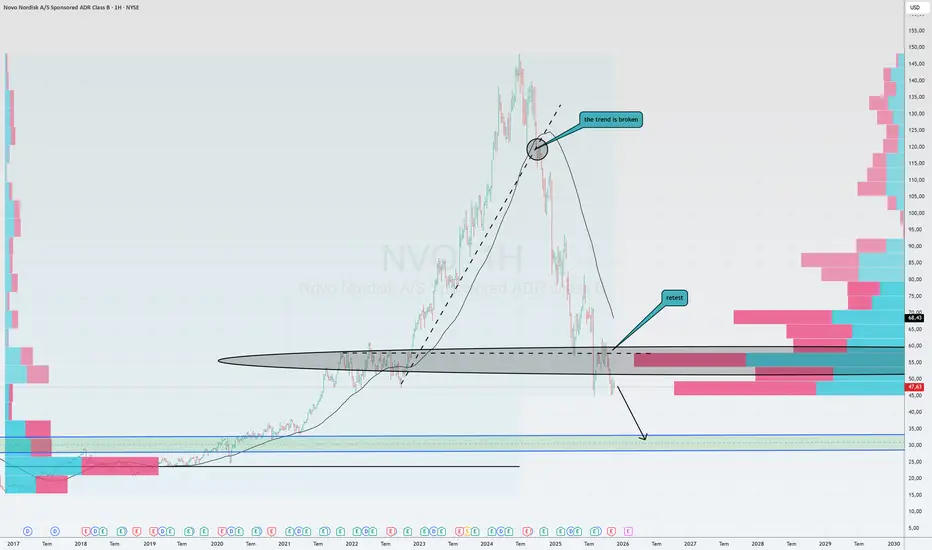
NVO hisseleri 60 dolar civarında bir geri dönüş girişiminde bulundu, ancak daha sonra bu rakam bir ayna seviyesine geldi ve yatırımcılar bu fiyattan toplu satış yaptı ki bu kesinlikle endişe verici. Grafikte hacimler 60 dolar civarında görünüyor. Her ne kadar durum böyle olsa da, fiyat şu anda 50 doların altında ve piyasanın dip seviyeyi yakalamaya, herhangi bir seviyeye tutunmaya çalıştığını görebiliyoruz. Daha düşük bir fiyat bekliyoruz.  Satış

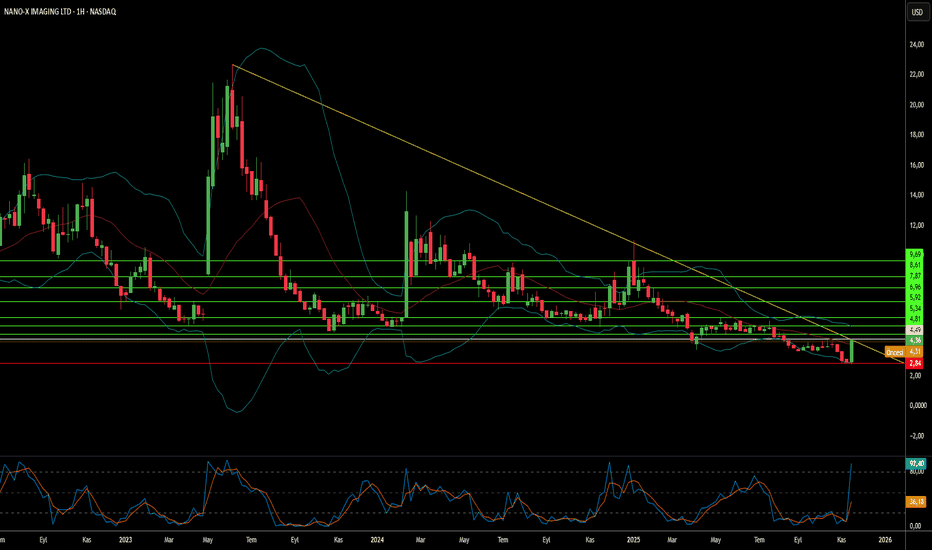
Röntgen Teknolojisi 125 Yıllık Bir Sektörü Bozabilir mi?Nano-X Imaging, yarı iletken inovasyonu ile iş modeli bozulmasının birleşimiyle tıbbi görüntüleme sektörünü kökten yeniden yapılandırmaya çalışıyor. Şirket, 99% enerjiyi ısı olarak harcayan yüzyıllık termiyonik emisyon teknolojisini, oda sıcaklığında çalışan milyonlarca molibden nano-koniden alan emisyonuyla değiştiren soğuk katot röntgen kaynağı ticarileştirdi. Güney Kore’deki (SK Hynix kümesi yakınında) kendi yarı iletken üretim tesisi tarafından üretilen bu atılım, Nanox.ARC sistemini mümkün kılıyor: geleneksel BT tarayıcılarında zorunlu olan devasa soğutma sistemleri ve dönen gantrileri ortadan kaldıran kompakt, dijital olarak çevik bir tomosentez cihazı.
Ticari strateji “Tıbbi Tarama Hizmet Olarak” (MSaaS) üzerine kurulu; görüntülemeyi sermaye harcamasından işletme giderine dönüştürüyor — yüksek faiz ortamında hastanelerin sermaye bütçesi kısıtlamaları için büyük avantaj. Stratejik ortaklıklar anında pazar erişimi sağlıyor: 3DR Labs anlaşması Nano-X’i ABD’de 1.800’den fazla hastaneye bağlıyor ve FDA onaylı yapay zeka algoritmalarını mevcut radyoloji iş akışlarına doğrudan entegre ediyor; uluslararası dağıtımlar Meksika (SPI Medical ile 630 ünite), Güney Kore ve Vietnam (SK Telecom destekli 2.500 sistem) ve Fransa’daki Avrupa referans merkezlerini kapsıyor. Yönetim 2026’da 35 milyon dolar gelir hedefi açıkladı (2025’e göre ~%900 büyüme), 2028’e kadar 72,6 milyon dolara ulaşması bekleniyor.
Yatırım tezi teknolojik doğrulama (FDA 510(k) onayı, çalışan yarı iletken fab), jeopolitik dayanıklılık (Orta Doğu istikrarsızlığından ayrılmış tedarik zinciri) ve makroekonomik uyum (sermaye kısıtlaması döneminde tercih edilen OpEx modeli) üzerine kurulu. Ancak yürütme riskleri yüksek: ciddi nakit yakımı (30,4 milyon dolar negatif işletme nakit akışı), sürekli sermaye artırımı ihtiyacı (son 15 milyon dolarlık halka arz) ve hastanelerin yeni hizmet modelini benimseme belirsizliği. Analistlerin genel görüşü iyimser; ortalama hedef fiyat 7,75 dolar (+%120’dan fazla yükseliş), en agresif tahminler 23 dolara çıkıyor — ancak bu, GE, Siemens ve Philips gibi mevcut oyuncuların geleneksel ekipman satış paradigmasını kökten sarsan tekrarlayan gelir modelinin büyük ölçekli başarılı dağıtımına bağlı.  Alış
 Alış
DGX USQuest Diagnostics, klinik laboratuvar testleri, bilgi yönetimi hizmetleri ve hasta sağlığını iyileştirmeye yönelik çözümler sunar. Hizmetleri, hekimler, hastaneler, sigorta şirketleri ve diğer sağlık kuruluşları tarafından hastalıkları teşhis etmek, izlemek ve tedavi etmek için kullanılır.
Temel faaliyet alanları şunlardır:
Teşhis Bilgileri: Çok çeşitli laboratuvar testleri de dahil olmak üzere birincil gelir kaynağıdır.
Bilgi Teknolojileri: Tıbbi veri yönetimi için çözümlerin geliştirilmesi.
Tüketici Hizmetleri: Şirketin platformu aracılığıyla hastaların testlere doğrudan erişimi. 2024 yılı net işletme nakit akışı 1,33 milyar dolardı.
Şirketin beş yıllık bileşik yıllık büyüme oranı (CAGR) %7,59 olan istikrarlı bir temettü geçmişi vardır.
Quest Diagnostics, 21 Ekim 2025 tarihinde güçlü üçüncü çeyrek sonuçlarını açıkladı. Gelir, 2,73 milyar dolar tahminine kıyasla 2,82 milyar dolar olarak gerçekleşti. Hisse başına kazanç (EPS), beklenen 2,50 dolara kıyasla 2,60 dolara ulaştı.
Organik gelir büyümesi (satın almalar hariç) %6,8 oldu.
Şirket, tam yıl geliri ve hisse başına kazanç (EPS) beklentisini artırdı.
Gelirin 10,96 milyar dolar ile 11 milyar dolar arasında, düzeltilmiş hisse başına kazancın ise 9,76 ila 9,84 dolar arasında olması bekleniyor🌎  Alış

MMM US🌎Şirket bir miktar ilerleme kaydediyor. 2025'in üçüncü çeyreğinde gelir, son dört yılın en hızlı artışı olan %3,5 oranında artarken, faaliyet kâr marjı 1,7 puan artarak %24,7'ye yükseldi.
Son beş yılda piyasaya sürülen ürünlerin satışları bu çeyrekte %30 arttı.
Yeni CEO William Brown'ın atanması ve tedarik oranını %91,6'ya (20 yılın en yüksek seviyesi) çıkarmak da dahil olmak üzere operasyonel verimliliğe verdiği önem, piyasada olumlu karşılandı.
Solventum'un tıbbi bölümünü devretme stratejisi, şirketin temel yetkinliklerine odaklanmasını sağlıyor.
Yıllık gelir büyümesinin SADECE %2-3 civarında olması bekleniyor; bu oran, yaklaşık %10 olan ABD genel pazar büyüme oranının önemli ölçüde altında.
Net kâr marjı, geçen yılki %15,9'dan %13,7'ye geriledi.
3M'nin F/K oranı yaklaşık 26 kat olup, 12,9 kat olan endüstriyel sektör ortalamasının önemli ölçüde üzerinde. Bu, gelecekteki büyümeye dair önemli beklentilerin halihazırda mevcut fiyata yansıtıldığını gösteriyor. Herhangi bir hayal kırıklığı, keskin bir fiyat düzeltmesine yol açabilir.
Hisse senedi fiyatındaki artış, büyük ölçüde yeni bir CEO atanmasıyla ilgili olumlu beklentilerden kaynaklandı ve finansal performans tarafından büyük ölçüde desteklenmedi.
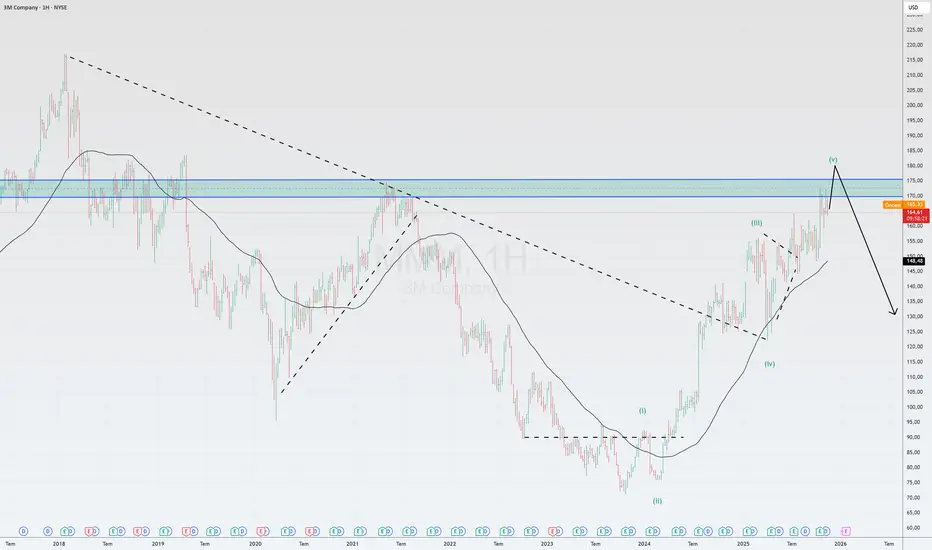
Beşinci dalgadayız.
Mevcut iş performansı göz önüne alındığında, mevcut hisse senedi değerlemesi yüksek.  Satış

 Alış
Alış 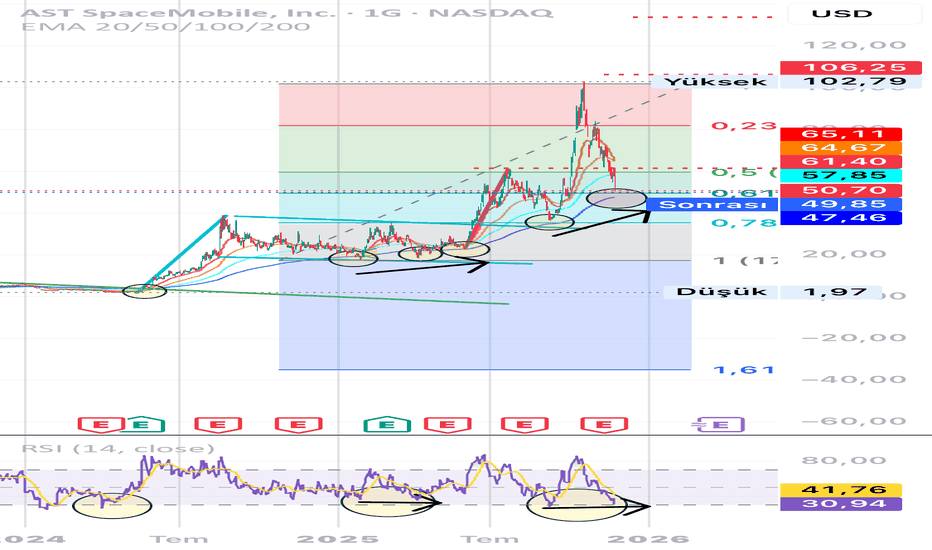
NVDA Teknik Analiz; "Kusursuzluğun" FiyatlamasıDurumlar garipten ziyade "farklı". Yapay Zeka ile Sanayi Devrimi seviyesinde değişimler yaşıyoruz. Bu değişimlerin bir kısmına piyasa ayak uydurabilirken bir kısmına da sert volatil cevaplar alıyoruz. NVDA gibi bir şirkete analiz çıkaracaksak şuanki durumu anlamak çok mühim. Daha dün beklentilerin üstünde bilanço açıklayan NVDA'nın piyasa beklentileri yine " kusursuzluk" üzerine kuruluydu. Sonrasında verilere detaylıca değineceğim, şuan anlamamız gereken şey bütün ekonominin bir "üçgen'e" bağlı oluşudur.
SP500'ün ve Nasdaq'ın yükselişinin inanamayacağınız bir kısmını 7 teknoloji devi (Mag 7 Stocks ) oluşturuyor. Mag 7'ın işlem hacmi, geri kalan SP500 hisselerinin işlem hacmine oranı %35'e yani en yüksek seviyeye oluşmuş durumda. Çok fazla analist bunun aslında şirketlere değil, inovasyonlara yapılmış yatırımlar olduğunu söylese de SP300-500 arasındaki 200 şirket 1 tane NVDA etmiyor. Tehlike çanları burada çalmaya başlıyor. Her seferinde çıtayı daha da yükselten NDVA, piyasa beklentisinin 4 milyar üstünde bir rakam vererek 4. çeyrek için 65 Milyar dolar gelir beklentisi açıkladı.
Şimdi bu bilanço durumunu, Mag7'ı ve 4. çeyrek bilanço beklentisi, 2026 için de fikir verse de para çok bir yerde toplanmaya başladı. Mag7 şirketleri artık kendi içlerinde kapalı kutuya dönmeye bu da yatırımcının riski yönetememesine sebep oldu. Mag7 şirketleri, artık birbirine yatırım yapmaya, birbirine borç vermeye, birbirinden personel çalmaya ve birbirinden sipariş vermeye başladılar. Şimdi rakamlar ne kadar etkileyici gözükse de rakamların bu seviyeye gelmesinin en önemli sebeplerinden biri de; Ortada bir para ver ve 7 şirket içinde geziyor. O ona para veriyor, diğeri diğerine yatırım yapıyor, başkası sipariş veriyor dörken burada olmayan bir değer yaratıldığını söylemek yanlış olmaz. Makro-Mikro ekonomi ile sizi yormak istemiyorum, bundan dolayı çok basit bir örnekle durumu size anlatacağım;
'Üniversiteye giden 7 tane öğrenci aynı evde yaşıyorlarmış. Bu 7 arkadaş çok yakın olduğu için harcamalar 7'ye bölünmüyor ve direkt kimin parası varsa alışverişi o yapıyormuş. Bu arkadaşlar arasında paranın lafı asla olmazmış fakat bu arkadaşlar birbirlerine sürekli borçlularmış. Biri birine dün ödediği hesap için 100 lira borçluymuş, başkası birine kahve için 100 lira, başkası da ortak kuponun kazancından dolayı 100 lira borçluymuş. Kısacası bu grupta herkesin bir başkasına 100 lira borcu varmış.'
Grup totaline baktığımızda (Çok basit bir matematik kullanıyorum, hesaplara takılmayın) eğer grup netleştirmesi yapılmazsa -700 liralık bir borç yükümlülüğü var. Ben dışarıdan bir arkadaş olarak bu 7 kişilik arkadaş grubundan rastgele birine 100 lira hediye edersem, bu 100 lira grup içinde dönmeye başlayacak ve 700 liralık borç benim verdiğim 100 lira ile silinip 600 lira yoktan var etmiş olacağız. Mag7'da gözüken durum bu. Şuan için ekonomistler ve analistler bu durumu neden yeteri kadar konuşmuyor bir fikrim yok ama bu bilançolar içinde, açıklanan verilere baktığımızda alacak verecek netleştirmelerine bakılmadan gelir kalemleri söyleniyor. Bu da aynı 7 kişilik arkadaş grubunun -700 liralık borcunu 100 lira ile kapatabilmeme yarıyor.
Şimdi anlattığım her şeyi birleştirelim; 7 şirket var, Yapay Zeka gibi bir alanda yarışa girdiler ve bu pazar büyüdü ki Yapay Zeka üzerine yapılan felsefi tartışmalara hiç girmiyorum, pazar yatırımcıya inovatif göründüğü için daha fazla yatırım aldı, bu yatırımlar ise Enerji, Hammade gibi sektörlere azar azar dağıldı fakat buradaki azar azar para bile bir sürü şirketin gelirlerine inanılmaz yansıdı, Sp500 bu senaryolardan dolayı artmaya, bundan dolayı da Ekonomi büyüme başladı fakat bu kadar büyük ölçekli bir MakroEkonomi hareketi, bu çark, hangi risklerle karşı karşıya olduğunu sadece tahmin edebiliyoruz. Bu risklerden en önemli olarak gördüklerimde şunlar;
Öncelikle ilki ve en büyüğü; Çin'in kısıtlamaları. ABD'nin ihracat tarifeleri hala bir baskı unsuru olarak kalmaya devam ediyor. Hadi bunu geçelim çünkü Epstein listesinde adının olduğuna emin olduğum Trump'ın tek imzası ile bu risk ortadan kaldırılabilir. Diğer bir risk ise Sektörel Rotasyon. Yatırımcıların bazen "kazananı satıp" geride kalmış (lagging) hisselere geçmesi (sektör rotasyonu) Nvidia'yı dönemsel olarak baskılayabilir. Bu kadar böyle terim kullandığıma bakmayın kısaca; Elinde NVDA olanlar satar ve elinde NVDA olmayanlar FOMO olursa, burada netleşmesini beklediğimiz hesaplar netleşmeyebilir. Hadi buna da eyvallah çünkü Mag7'ın kapalı bir kutu oluşu burada işimize geliyor, her bir şirket diğer şirketlerden hisse ve pay sahibi. Sektörel Rotasyon olursa hiç bir dış kaynağa bağlı kalmadan Mag7 bu işi kendi arasında çözebilir. En önemli gördüğüm risk ise "Kusursuzluk Fiyatlaması". Bu olayın neredeyse tıpatıp aynısını 1700'lerde South Sea Stock batışı ile ki en büyük mağdurlardan biri fizikçi Isaac Newton'du, adam baya baya bundan dolayı baş parasız vefat etti, gördük. Hisse o kadar yüksek beklentiyle fiyatlanıyor ki, en ufak bir yavaşlama sinyali sert satış getirebilir. Bu sert satış dalgası sadece Mag7'a gelse dahi bütün SP500'ü yani Amerika'yı yani Bütün global piyasaları etkileyebilir. Bu riskten korunmanın nihai 2 yolu; bir Amerikan Devlet Tahvili almak ve Savunma Sanayine yatırım yapmak diyor ve çok geç kalmış olsam da Teknik Kısma geçiyorum;
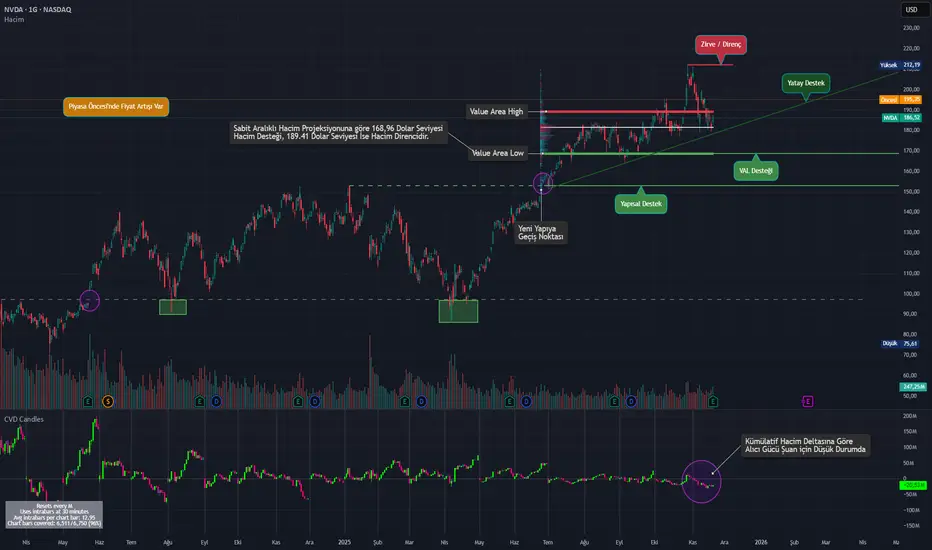
Piyasa Öncesinde hala daha yükselen NVDA için en kritik konu Hacim. 25.06.2025 tarihli alımlar ile güncel yapısına geçen NVDA, Yapısal olarak kendine 153 dolar seviyesinde Destek oluşturdu. Olası bir senaryoda bu kısım Fiyatı ileri itebilir ama bu nihai desteğimiz değil. Sabit Aralıklı Hacim Projeksiyonuna baktığımızda Value Are Low (VAL) şuan için destek görevi göreceğinin beklentisindeyim. Yatay bir Trendline oluşturmuş NVDA'nın bu hacimsel desteğe uğrayabilmesi için Trendline kırması gerekse de buradaki Yatay Desteğin Kırılımını çok da önemli görmüyorum. 168.96 En kritik Seviye. Buranın kırılmaması maalesef ki şart. Buranın kırılması yapısal olarak Düşüş Trendine girdiğimizi kanıtlamaz fakat şuan bir şirketin değil, global ekonominin kemiğine baktığınızı unutmayınız. Yapısal sebeplerden çok hacime bakmamız daha doğru diye Kümülatif Hacim Deltasına baktığımızda alıcı gücünün düşük ve satıcı gücünün baskın olduğunu görüyoruz. CVD ve ana grafik arasındaki bu Ters Korelasyon görmek istediğimiz bir şey değil.
Kısacası toparlamam gerekirse; Felaket tellallığı yapmak istemiyorum ama bir şeyler anlatıldığı kadar toz pembe olmayabilir. Rakamlar Toz Pembe ama şuanki piyasanın Toz pembe rakamlara pek de hazır olmadığını anlatmaya çalışıyorum. Nvidia şu an borsanın "şımartılmış çocuğu" gibi. Piyasa sadece "iyi" sonuç beklemiyor, "kusursuz ve şoke edici" sonuçlar bekliyor. Beklentiler o kadar yukarı çekildi ki, şirket beklentiyi aşsa bile yatırımcılar "Yeterince aşamadı" veya "Büyüme hızı yavaşlıyor mu?" diyerek kar satışı yapabiliyor. Velhasılıkelam; "Kusursuzluğun" fiyatlaması yapılıyor ama kimse kötü senaryolara odaklanmıyor. Dikkatli olunuz.  Alış
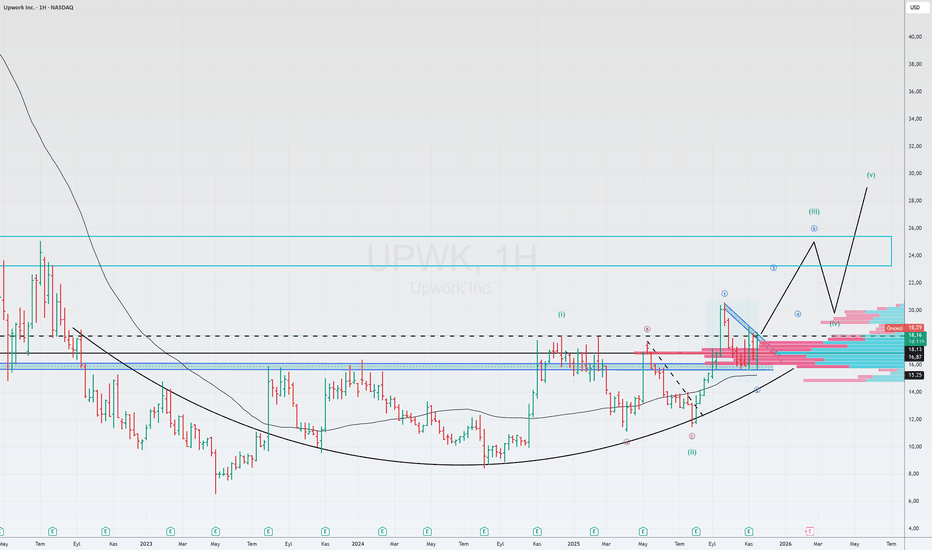

Tek bir enjeksiyon hastalığı sonsuza kadar susturabilir mi?Benitec Biopharma, klinik belirsizlikten platform doğrulamasına geçiş yaptı ve okülofaringeal müsküler distrofi (OPMD) için gen terapisi BB-301 ile eşi görülmemiş Faz 1b/2a sonuçları elde etti; tedavi edilen altı hastanın tamamında %100 yanıt oranı. Bu nadir genetik hastalık, ilerleyici yutma güçlüğüyle karakterizedir ve ölümcül aspirasyon pnömonisine yol açabilir, onaylı ilaç tedavisi yoktur. Benitec'in tescilli "Silence and Replace" yaklaşımı DNA yönlendirmeli RNA interferansı kullanarak toksik mutant protein üretimini durdururken fonksiyonel yedek sağlar — tek AAV9 vektör enjeksiyonuyla sunulan sofistike çift etki mekanizması. Klinik veriler dramatik iyileşmeler gösterdi, bir hasta yutma yükünde %89 azalma yaşadı, yeme deneyimi neredeyse normale döndü. FDA'nın BB-301'e Fast Track ataması bu yaklaşıma regülatif güveni vurgular.
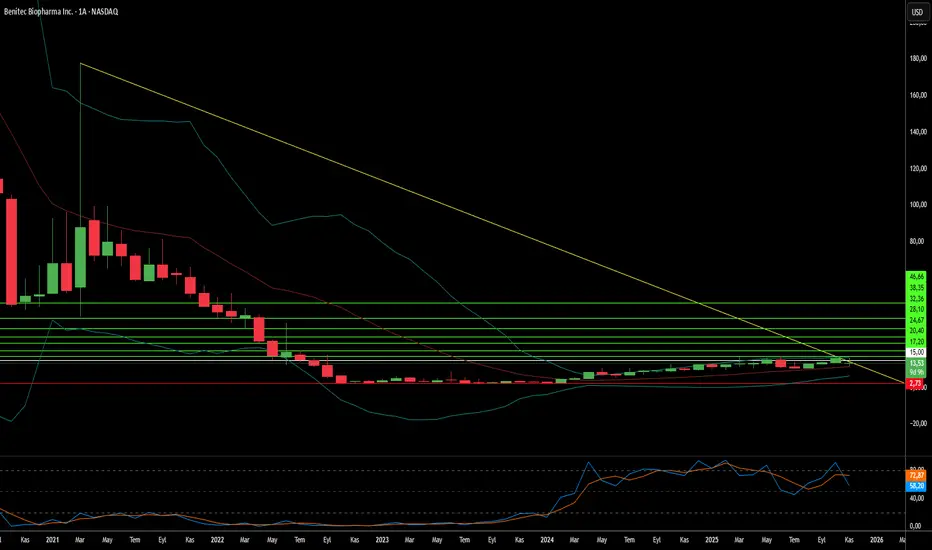
Şirketin stratejik konumu tek varlık ötesine uzanır. 2025 Kasım'ında $100 milyon sermaye artırımı ($13,50/hisse, 18 ay önceki $4,80'nin neredeyse üç katı), Suvretta Capital'in $20 milyon doğrudan yatırımıyla desteklendi ve şimdi %44 hisseye sahip. Bu kurumsal doğrulama ve 2028-2029'a kadar güçlü bilanço yatırım tezini kökten risksizleştirdi. Lonza ile üretim ortaklığı ölçeklenebilir GMP üretimi sağlar, Çin CDMO'lara bağımlı rakiplerin jeopolitik tedarik zinciri risklerinden kaçınır. 2040'lara uzanan sağlam Fikri Mülkiyet koruması ve Orphan Drug statüsü ek pazar tekeli sağlar, Benitec rekabet boşluğunda çalışır, çünkü OPMD'yi hedefleyen başka klinik aşama program yok.
Daha geniş etkiler Benitec'i tek ürün şirketi değil platform lideri olarak konumlandırır. "Silence and Replace" mimarisi geleneksel gen terapisinin temel sınırlamasını çözer: toksik mutant proteinler basit gen replasmanını etkisiz kılar, otozomal dominant hastalıkları tedavi eder. Bu daha önce tedavi edilemez genetik hastalık sınıfını açar. Şirket yönetimi, CEO Dr. Jerel Banks (M.D./Ph.D. ve biyotek hisse araştırması deneyimi) ve yönetim kurulu üyesi Dr. Sharon Mates (Intra-Cellular Therapies'i J&J'ye 14,6 milyar $'a sattıran), ticari ölçekleme veya stratejik satın alma hazırlığını gösterir. Benzer gen terapilerine göre tedavi başına 2-3 milyon $ fiyatlama gücü, ~250 milyon $ kurumsal değer karşılığında milyarlarca dolar gelir fırsatı, Benitec'i küratif genetik tıbbın öncüsünde çekici asimetrik risk-getiri profili sunar.  Alış

SMCI Yükselen trend dibine tekrar geldi.. Super Micro Computer, Inc. (SMCI) ; veri merkezi altyapısı, sunucular, depolama sistemleri ve AI odaklı çözümler geliştiren bir teknoloji şirketidir. NVIDIA gibi büyük GPU sağlayıcılarla çalışıyor ve AI altyapısında önemli konumda.
Geçtiğimiz sene 15 Milyar dolar civarında olan satışları bu sene 22 Milyar dolar seviyesine çıkartmayı başardı (Bu yılki net karı 1 milyar doları geçti). Büyümesini son yıllarda hızla arttırmış durumda ve 30 Haziran 2025 itibarıyla nakit ve nakit benzerleri 5,2 milyar dolar civarında.
Diğer yandan Brüt kar marjı % 9,8'lerde ve çok düşük ve 48 milyar dolar civarında borcu bulunuyor. Elindeki nakti borcunun üstünde olduğu için sağlam duruyor. Teslimat gecikmeleri, marj baskısı ve kurumsal riskler (denetim, muhasebe) ve piyasanın son dönemdeki düşüşü sebebiyle bir miktar geri çekildi. Bu geri çekilme onu Nisan 2022'den gelen yükselen trende kadar getirdi.
Grafiğimiz haftalık, yukarıda söylediğim gibi Nisan 2022'den gelen yükselen trende dokunmuş durumda. Bu trend üzerinde en son Kasım 2024'de yani geçen sene bu zamanlar dokunduktan 3 ay sonra % 266'lık bir getiri sağlamıştı. Aynısı yapacak diyemeyiz tabi ama bu trende 1 sene sonra tekrar dokunuyor olması, büyüme hızından bir şey kaybetmemiş olması ve özellikle de 2026 bilanço öngörülerinde bu seneki satışlarının 2 katı bir tahminde olması ve en önemlisi bunu yakalayabilecek köklü bir şirket olması sebebiyle mevcut yeri değerlendirilmeye değer görünüyor.
Yalnız şirketin bilanço tahminlerini ve hisse senedi başına kar/zarar tahminleri tutturma başarısı çok sağlam diyemeyiz, bunu da göz önüne almak lazım. Ayrıca 2025 yılı başında yakaladığı hisse başına kar 0,75 sentten 0,35 sentlere kadar düşmüş durumda. Zaten bize çıkan değil (çıkanı herkes anlatır) düşmüş, tekrar yükseliş potansiyeli olan şirketler lazım. Dediğim gibi yükselen trende geldi ama 33 dolar altına inmemesi gerekiyor, oraya düşer ve orada bir kaç gün kalırsa riskli olabilir ve düşüş derinleşebilir. o noktada takip edilmesi gereken seviye 28 dolar civarları olacak. Son olarak şuan haftalıkta tam Ema200'ün bir miktarda altına sarktı. bu yüzden alım için Ema200 üstüne atmasını izlemekte de fayda olduğunu belirtelim.
Yatırım tavsiyesi olmadan izleme listenize alıp, inceleyip, değerlendirebileceğiz bir şirketi sizlere tanıtmaya çalıştım, umarım faydalı olur.  Alış

Bir şirket Amerika'nın nükleer geleceğini güçlendirebilir mi?BWX Technologies (BWXT), ulusal güvenlik ve enerji altyapısının kritik kesişim noktasında konumlanarak, stratejik sözleşmeler ve teknolojik liderlik yoluyla ileri nükleer sektörde hakimiyet kurdu. Şirketin 2025 3. çeyrek sonuçları dikkat çekici bir ivme ortaya koyuyor: Gelir 866 milyon dolara ulaştı (yıllık %29 artış) ve toplam sipariş defteri 7,4 milyar dolara fırladı, %119 artış. 2,6 katlık sipariş-fatura oranıyla BWXT, mevcut kapasiteyi önemli ölçüde aşan talebi gösteriyor; bu, dekarbonizasyon, elektrifikasyon ve yapay zeka güç gereksinimlerinin patlayıcı büyümesi gibi birleşen güçler tarafından yönlendiriliyor.
BWXT'nin rekabet avantajı birden fazla boyuta yayılıyor. Şirket, yerli uranyum zenginleştirme için 1,5 milyar dolarlık ve yüksek saflıkta fakirleştirilmiş uranyum üretimi için 1,6 milyar dolarlık kritik savunma sözleşmeleri kazandı; bu, Amerika'nın yabancı yakıt bağımlılığına yönelik stratejik kırılganlığını doğrudan ele alıyor. Savunma Bakanlığı'nın ilk taşınabilir mikroreaktör prototipi olan Pele Projesi'ni yöneten BWXT, 1-5 MW sağlayan reaktör çekirdeğini 2027 teslimatı için üretiyor; bu, ulusal güvenlik ve yapay zeka altyapısı için ileri nükleer dağıtımı hızlandırma emri olan İcra Emri 14299 ile uyumlu. Bu ilk hareket avantajı, şirketi JANUS Projesi gibi takip programlarında güçlü kılıyor; bu proje, Eylül 2028'e kadar askeri tesis reaktörü dağıtmayı hedefliyor.
Şirketin teknik üstünlüğü, TRISO yakıt üretimindeki ustalığa odaklanıyor: Reaktör koşullarında erimeyen ve kendi kendine kapalı güvenlik sistemleri olarak hizmet eden üç yapılı izotropik partiküller. BWXT, özel HALEU yakıt elemanı tasarımları için tescilli patentleri kontrol ediyor ve Northrop Grumman (kontrol sistemleri) ile Rolls-Royce LibertyWorks (güç dönüşümü) gibi stratejik ortaklıkları sürdürüyor; bu, Savunma Bakanlığı'nın katı siber güvenlik standartlarına uyumu sağlıyor. Yakıt zenginleştirme yetkisi, tescilli bileşen tasarımı, doğrulanmış üretim yetenekleri ve savunma dereceli ortaklıkları kapsayan bu entegre yaklaşım, rekabete karşı güçlü engeller oluştururken, federal politika ve jeopolitik zorunlulukla zorunlu kılınan kurumsal nükleer benimsenmenin çok yıllık rüzgarını yakalıyor.  Alış

 Alış

 Alış

 Alış