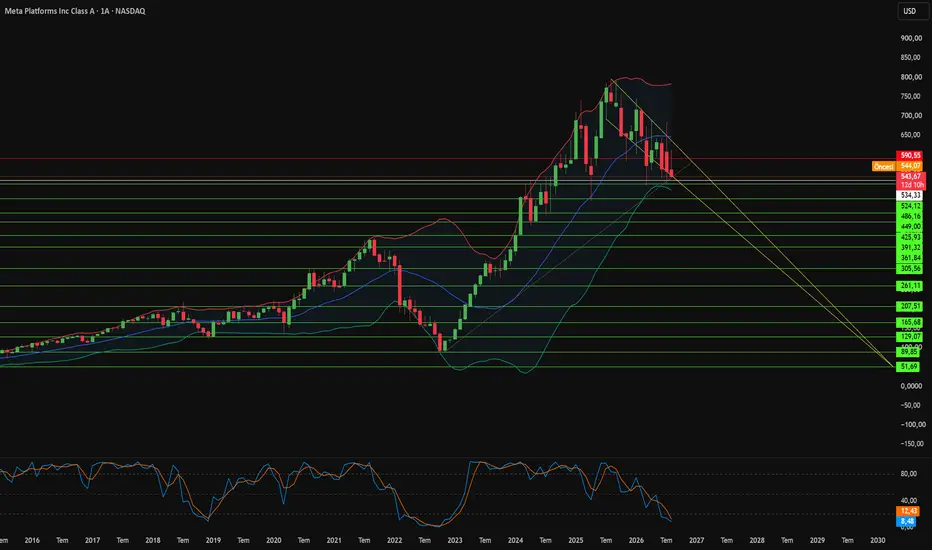
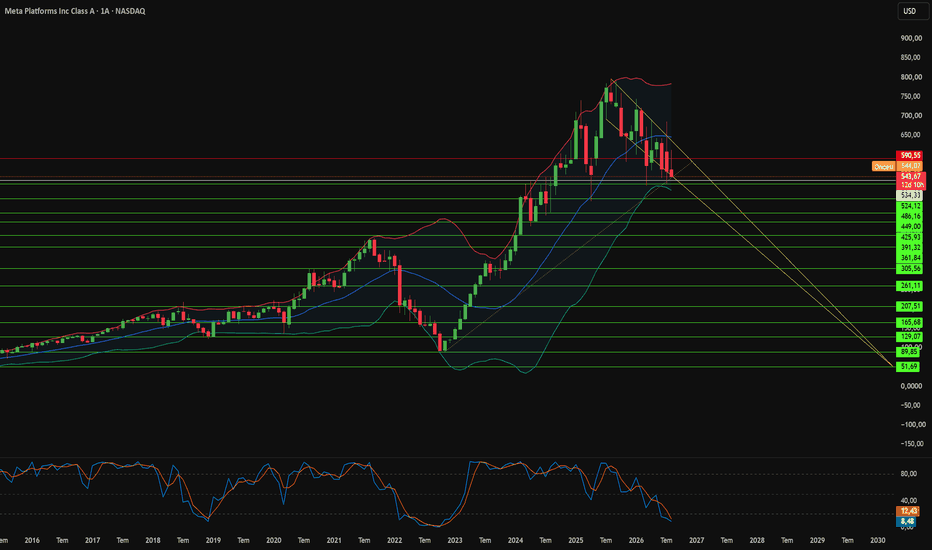
145 Milyar Dolar 1,4 Trilyon Dolar Risk ile Karşılaşınca Ne OlurMeta Platforms, 2026'nın ilk yarısında olağanüstü bir gelir ivmesi yakaladı. İlk çeyrek geliri yıllık %33 artışla 56,31 milyar dolara ulaştı. İkinci çeyrek geliri %28 artarak 60,80 milyar dolar oldu. Reklam gösterimleri %14 artarken reklam başına ortalama fiyat %12 yükseldi. Uygulama ailesindeki günlük aktif kullanıcı sayısı %3 artışla 3,60 milyara ulaştı. Ancak gelir tablosu, gelir çizgisinin altında çok farklı bir hikaye anlatıyor. Toplam maliyet ve giderler %55 fırlayarak 42,03 milyar dolara yükseldi. Bu rakama 2,40 milyar dolarlık yasal masraflar ve 1,18 milyar dolarlık kıdem tazminatları dahildir. Faaliyet kâr marjı bir yıl önceki %43'ten %31'e geriledi. Net kâr %14 düşüşle 15,85 milyar dolara indi. 6,18 dolarlık hisse başına seyreltilmiş kazanç, yaklaşık 7,22 dolarlık konsensüs tahminlerinin gerisinde kaldı.
Marj daralması, doğrudan tarihi ölçekteki bir altyapı hamlesinden kaynaklanmaktadır. Yalnızca ikinci çeyrek sermaye harcamaları, yapay zeka bilgi işlem tesisleri için 31,08 milyar dolara ulaştı. Yönetim, tam yıl beklentisini alt sınırı 5 milyar dolar artırarak 130 milyar ila 145 milyar dolar aralığına daralttı. Serbest nakit akışı 784 milyon dolara gerileyerek son yaklaşık dört yılın en düşük çeyrek seviyesine indi. Meta, bir yıl önceki 10,17 milyar dolara karşılık bu çeyrekte hiç hisse geri alımı yapmadı. Citi, yaklaşık 14 gigavatlık kapasiteyi desteklemek için 2027 sermaye harcamalarının 205 milyar dolara ulaşacağını öngörüyor. 30 Haziran itibarıyla henüz başlamamış olan 278,99 milyar dolarlık kiralama yükümlülükleri ise daha az görünür durumdadır. Meta, Temmuz ayında 68 milyar dolarlık ek veri merkezi kiralaması imzaladı. Bunların hiçbiri bilançoda yer almamaktadır. Uzun vadeli borç 83,66 milyar dolar seviyesindeyken, nakit ve pazarlanabilir menkul kıymetler 90,26 milyar dolardır.
Jeopolitik gerilimler artık Meta'nın nerede faaliyet gösterebileceğini ve yatırım yapabileceğini yeniden şekillendiriyor. Çin düzenleyici kurumu Nisan ayında 2 milyar dolarlık Manus satın alımının iptal edilmesini emretti ve Manus Ağustos ayında bağımsızlığına geri döndü. Tencent hisse alımı için görüşmeler yürütüyor ancak tamamlanmış bir satış doğrulanmadı. İran'daki internet kesintileri ve Rusya'daki WhatsApp kısıtlaması günlük kullanıcı sayısında çeyreklik düşüşe yol açtı. Avustralya, 16 yaş altı olduğundan şüphelenilen 756.000 hesabın kaldırılmasını zorunlu kıldı ve bir yaptırım davası değerlendiriliyor. Brüksel daha da ileri gitti. Avrupa Komisyonu Temmuz ayında Instagram ve Facebook'un bağımlılık yapıcı tasarım kullandığını ön incelemede tespit ederek Meta'yı küresel cironun %6'sı (yaklaşık 12 milyar dolar) oranında bir ceza tavanıyla karşı karşıya bıraktı. Teknoloji cephesinde Meta Superintelligence Labs, Ağustos ayında Muse Glimmer'ı açık ağırlıklı bir model olarak yayınladı. Amiral gemisi Muse Spark ise kapalı kalmaya devam ediyor. Özel MTIA silikonu harici çip tedarikçilerine olan bağımlılığı azaltırken, yeni yayınlanan bir yüz tanıma patenti giyilebilir optiklere doğru agresif bir yönelime işaret ediyor.
En ciddi tehdit finansal olmaktan ziyade yasaldır. 29 eyalet başsavcısından oluşan bir koalisyon 18 Ağustos'ta Oakland'da bir federal duruşma başlattı. Manşetlerde yer alan 1,4 trilyon dolarlık risk rakamı davacılardan değil, Meta'nın kendi avukatlarından geldi. Kaliforniya gerçekçi rakamı 193 milyar dolara daha yakın olarak belirledi ve Başsavcı Rob Bonta davayı tazminattan ziyade iade/geri alma olarak çerçeveledi. Sekiz kişilik bir jüri yalnızca danışmanlık rolü üstlenirken, sorumluluk ve yasal çözüme Yargıç Yvonne Gonzalez Rogers karar veriyor. New Mexico hali hazırda 942 milyon dolar ceza ve eyaletteki reşit olmayanlar için aylık 90 saatlik bir kullanım sınırı getirdi. Los Angeles jürisi Mart ayında Meta ve Google'ı sorumlu buldu ve 70-30 oranında bölünen 6 milyon dolar tazminata hükmetti. Yatırım sorusu rahatsız edici derecede basittir: Reklam nakit akışı bugün yapay zeka hırsını finanse ediyor, ancak eyaletler Meta'nın 13 yaş altı verilerini ve bu verilerle eğitilen algoritmaları silmesini istiyor. Bir para cezası giderleştirilebilir. Ancak silinen eğitim verileri geri getirilemez.  Satış
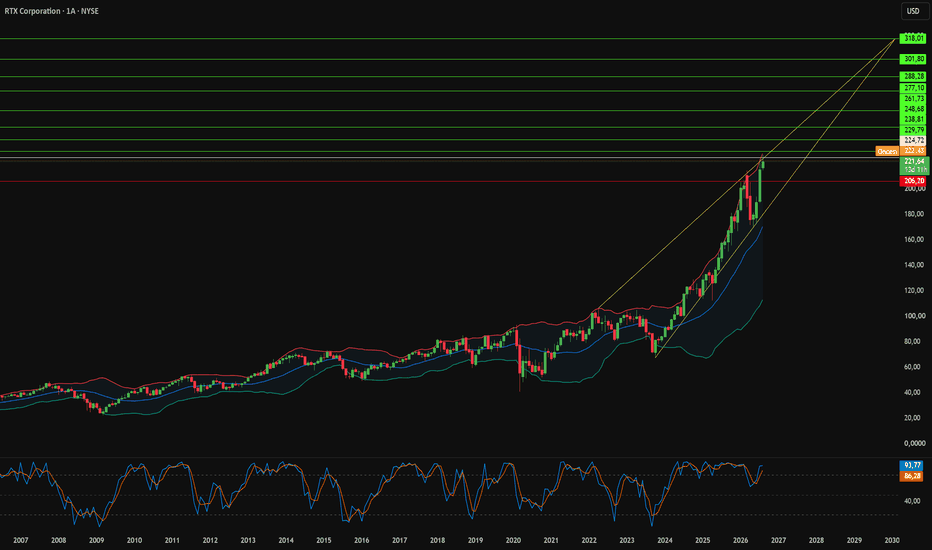
Raytheon Neden Yılda 1.000 Tomahawk Üretiyor?Raytheon Technologies, küresel silahlanmayı olağanüstü bir hızla sözleşmeli gelire dönüştürüyor. ABD Donanması, şirketle yıllık üretimi 100 adedin altından 1.000'in üzerine çıkaran 22,9 milyar dolarlık yedi yıllık bir Tomahawk füzesi anlaşması imzaladı. Füze Savunma Ajansı, SM-3 Block IIA önleyicileri için 745 milyon dolar daha ekledi ve Raytheon, Alabama'daki entegrasyon tesisini yarı yarıya büyütmek için 115 milyon dolar taahhüt etti. Savaş Bakanlığı da koalisyon ortakları genelinde müttefik savunma tedarik zincirlerini güçlendiren "Özgürlük Arsenali" programı kapsamında şirketi seçti.
Ticari taraf da aynı derecede hareketli. Pratt & Whitney, 2026'nın başlarında 800'den fazla Geared Turbofan siparişi ve taahhüdü kaydetti ve 90'dan fazla havayolu müşterisinde ticari sipariş miktarını 8.000 motorun üzerine çıkardı. Yalnızca BOC Aviation 220 adede kadar GTF motoru sipariş etti. Askeri itki tarafında ise 1,3 milyar dolarlık F135 idame sözleşmesi, 42 hava üssü ve 13 aktif gemide yedek parça ve depo ekipmanını finanse ediyor. Collins Aerospace, açık mimarili aviyonikler için 472 milyon dolarlık Chinook modernizasyon ihalesini kazandı.
Teknoloji rekabet avantajı sağlıyor. Patentli indirme dişlisi, GTF fan kanatlarının daha yavaş dönmesini sağlayarak uçak yakıt tüketimini yüzde yirmi oranında azaltıyor. SPY-6 radar ailesi, tek bir ortak patent mimarisinden yedi Donanma gemisi sınıfına ölçeklenerek standartlaştırılmış iki ayaklı Radar Modüler Montajlarını kullanıyor. Deniz altı otonomisinde, tamamen karbon fiber HADALUS platformu, geleneksel uzun ömürlü denizaltıların yaklaşık üçte biri ila beste biri maliyetle testlerde 2.000 deniz milinden fazla yol katetti. Raytheon bu programı 18 aydan kısa sürede taslak aşamasından deniz gösterimine taşıdı.
Hükümetle maliyet paylaşımı tabloyu tamamlıyor. Pratt & Whitney Canada, Longueuil tesisinin 275 milyon Kanada doları tutarındaki modernizasyonu için Kanada makamlarıyla ortaklık kurarak, sermaye harcamalarını düşürürken marjları enflasyon ve faiz baskısından korudu. Sipariş stoğu görünürlüğü artık önümüzdeki on yıla yayılıyor; füzeleri, radarları, itki sistemlerini ve otonom sistemleri kapsıyor. Soru artık talebin var olup olmadığı değil, üretim kapasitesinin buna ayak uydurup uyduramayacağıdır.  Alış
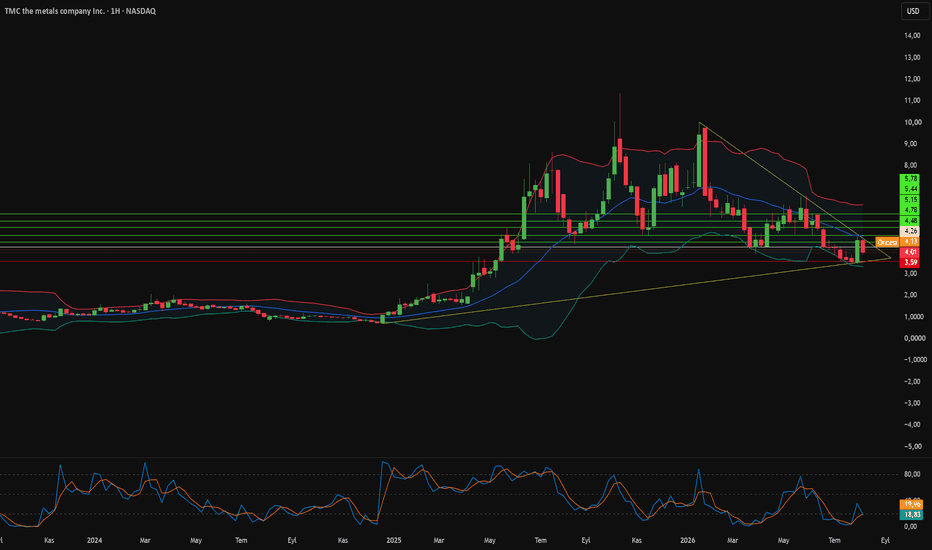
Deniz tabanı kayaları Çin'in hakimiyetini kırabilir mi?The Metals Company, borsadaki en keskin dalgalanmalardan birini yaşadı. Hisseler 2025 boyunca yüzde 450'den fazla yükseldi, ancak 2026'da yaklaşık yüzde 49 geriledi. Hisse senedi şu anda dört dolar civarında işlem görüyor ve bu da yaklaşık 1,7 milyar dolarlık bir piyasa değerine işaret ediyor. 2026'nın ikinci çeyreğinde 60,1 milyon dolar net zarar açıklandı. 30 Haziran 2026 itibarıyla kullanılabilir likidite 143 milyon dolar seviyesindeydi. Bu düşüş, mühendislik başarısızlığından ziyade uzayan düzenleyici süreçleri yansıtmaktadır.
Stratejik gerekçe, tedarik zinciri jeopolitiğine dayanıyor. Çin, kritik minerallerin karadaki rafinasyonunda baskın konumda. Washington ise nikel, kobalt, bakır ve manganezde bağımsızlık istiyor. Derin deniz ovalarında yer alan polimetalik nodüller bu dört metali de yoğun biçimde barındırıyor. Bu metaller elektrikli araçları, savunma platformlarını ve yapay zeka veri merkezlerini besliyor. Şirket, tekrarlanan gecikmelerin ardından Uluslararası Deniz Yatağı Otoritesi'ne olan bağımlılığını bıraktı. 14825 sayılı Başkanlık Kararnamesi, artık federal kurumlara derin deniz mineral ruhsatlandırmasını hızlandırma talimatı veriyor. Ayrıca askeri kurumlara savunma stokları için nodül alımını değerlendirme talimatı sunuyor.
Düzenleyici süreçteki ilerleme ölçülebilir düzeyde. NOAA, Nisan 2026'da 65.000 kilometrekarelik alanı ve 619 milyon ton nodülü kapsayan USA-A başvurusu için tam uyumluluğu onayladı. Kurum, Mayıs 2026'da 122.000 kilometrekarelik alanı ve bir milyar tondan fazla kaynağı kapsayan USA-B başvurusunu resmi olarak sertifikalandırdı. Birleştirilmiş USA-A başvurusu için sertifikasyonun Ekim 2026'da yapılması bekleniyor. Nihai ticari çıkarma izinlerinin 2027 sonlarında gemi konuşlandırılmasından önce gelmesi öngörülüyor.
Donanım şimdiden devreye alma aşamasına doğru ilerliyor. Allseas, ultra derin deniz gemisi Hidden Gem'i bir toplama platformuna dönüştürdü. 4,5 kilometrelik esnek yükseltici boru, deniz altı hava enjeksiyonu kullanarak nodülleri yukarı kaldırıyor. Deniz tabanı paletli aracı, deniz yatağına dokunmadan toplama yapan Coandă etkisi nozullarını kullanıyor. Dijital ikiz sistemleri ve yapay zeka algoritmaları, toplayıcı hızını ve pompalama oranlarını gerçek zamanlı olarak ayarlıyor. Mariana Minerals ile yapılan hizmet anlaşması, Brownsville Limanı'nda batarya sınıfı sülfat rafinasyonunu hedefliyor. Yıllık üç milyon yaş tonluk başlangıç kapasitesi, 1,25 ila 2,5 milyar dolar arasında gelir anlamına geliyor. Analist konsensüsü, 10,00 ila 12,25 dolar arasındaki hedef fiyatlarla "güçlü al" yönünde kalmaya devam ediyor.  Alış
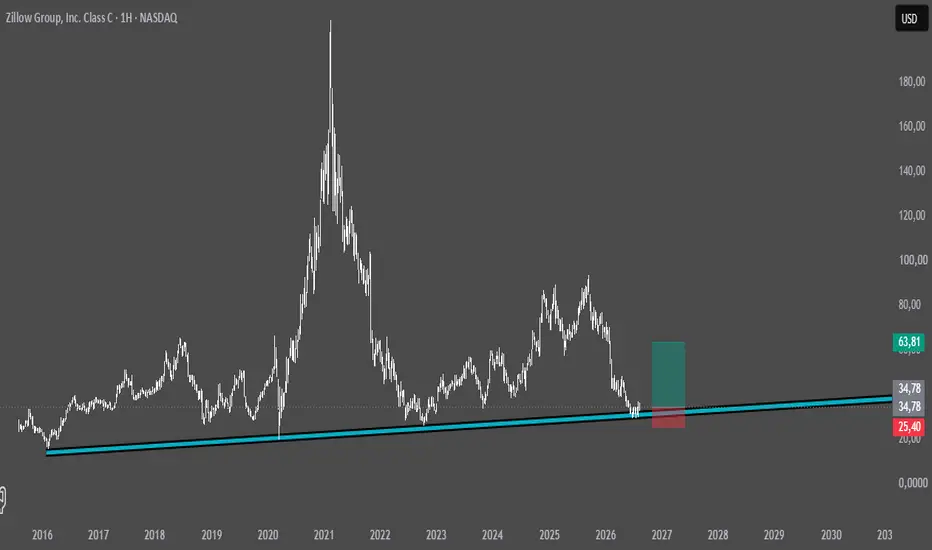
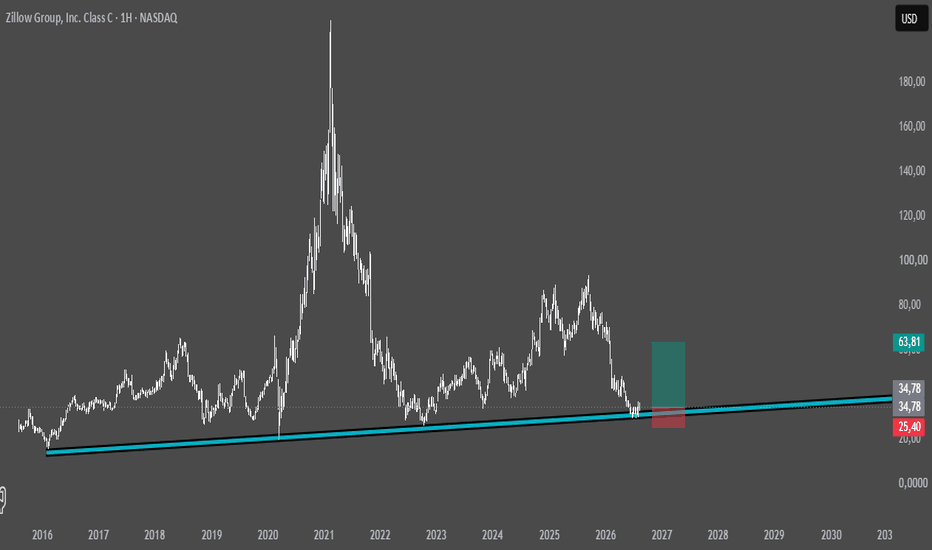
Zillow Group Orta Vade Destek Eğitim Çalışması Asla YTDZillow Group, ABD gayrimenkul sektörünün en büyük dijital veri ve listeleme platformudur. Ancak şirketin finansal performansı ve hisse senedi hareketleri doğrudan makroekonomik döngülere göbekten bağlıdır:Faiz Oranları Duyarlılığı: ABD Merkez Bankası (Fed) faiz politikaları konut kredisi (mortgage) oranlarını doğrudan etkiler. Yüksek faiz ortamları konut piyasasını yavaşlatarak Zillow'un reklam ve işlem gelirlerini baskılama riski taşır.Yüksek Değerleme Oranı (F/K): Şirketin F/K oranının 150 seviyesinin üzerinde olması, hissenin gelecekteki yüksek büyüme beklentilerini fiyatladığını gösterir. Bu durum, beklentilerin altındaki çeyrek bilançolarında hissede sert volatilite ve düzeltmelere yol açabilir.Sektörel Dönüşüm: Şirket, geçmişteki başarısız doğrudan ev alım-satım (iBuying) operasyonunu tamamen kapatmış olup, şu an yazılım, listeleme, yapay zeka destekli gayrimenkul turları ve mortgage aracılık gelirlerine odaklanmaktadır.Google Rekabeti: Alphabet (Google), ABD genelinde arama sonuçlarında doğrudan gayrimenkul listelemelerini test etmeye başladı. Google'ın kullanıcıları doğrudan acentelere yönlendiren bu adımı, Zillow'un trafik ve reklam tekeli için uzun vadeli çok ciddi bir tehdit olarak algılandı.Hukuki Süreçler: Şirket, geriye dönük antitröst (rekabet ihlali) iddiaları ve buna bağlı olarak açılan hissedar yanıltma davalarıyla (Class Action) uğraşmaktadır. Bu davaların yarattığı yasal savunma masrafları şirketin kâr marjlarını baskılamaktadır.  Alış
 Alış

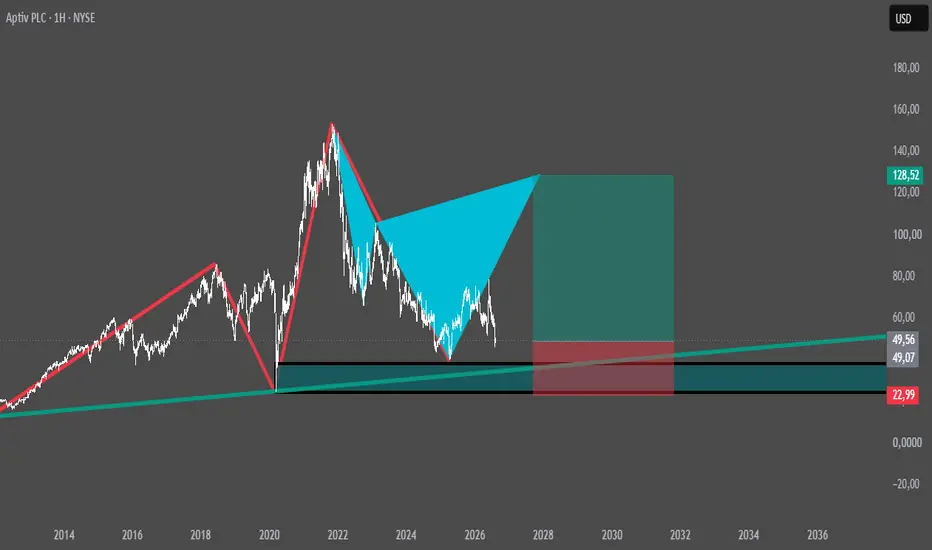
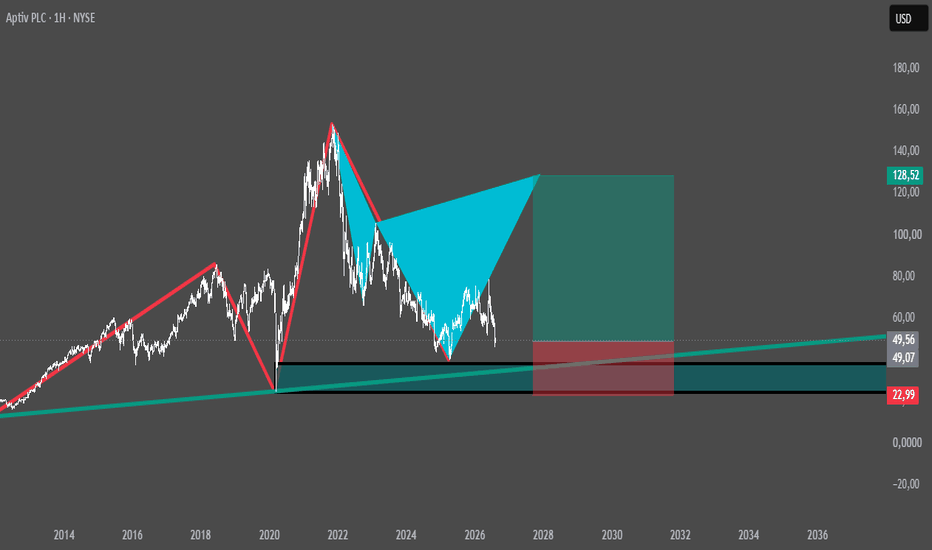
APTV OLASI CYPHER EĞİTİM ÇALIŞMASI OLUP ASLA YTDAptiv PLC, otomotiv ve teknoloji sektörleri için araç içi yazılım, elektrik/elektronik mimari ve güvenli sürüş sistemleri geliştiren küresel bir teknoloji şirketidir. Şirket, araçların daha akıllı, güvenli ve çevre dostu olmasını sağlar.
Aptiv, yakın tarihte açıkladığı 2026 yılı 2. çeyrek finansal sonuçlarında karışık bir performans sergilemiştir:Kazanç ve Gelir Durumu: Şirket, hisse başına 1,63 USD kâr açıklayarak 1,42 USD olan analist beklentilerini aşmıştır. Ancak 3,27 milyar dolarlık çeyreklik geliri, 3,32 milyar dolarlık beklentinin biraz altında kalmıştır.Reorganizasyon: Şirket, 1 Nisan 2026 tarihinde Elektrik Dağıtım Sistemleri segmentini "Versigent" adıyla bağımsız bir şirket olarak ayırmış (spinoff); odağını tamamen yazılım ve yüksek voltajlı güç dağıtım sistemlerine kaydırmıştır.Yıl Sonu Beklentilerinde Düşüş: Çin'deki yerel perakende otomotiv pazarında yaşanan %20'lik daralma, müşteri üretim planlarındaki kesintiler ve yazılım lansman gecikmeleri nedeniyle yönetim, 2026 yıl sonu gelir ve kâr beklentilerini (rehberliğini) aşağı yönlü revize etmiştir  Alış
 Alış

 Alış

 Alış
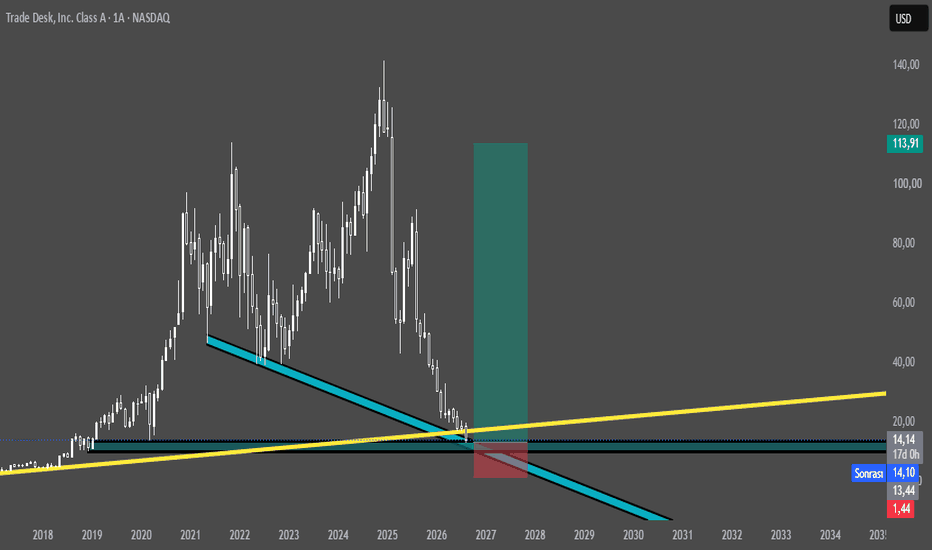
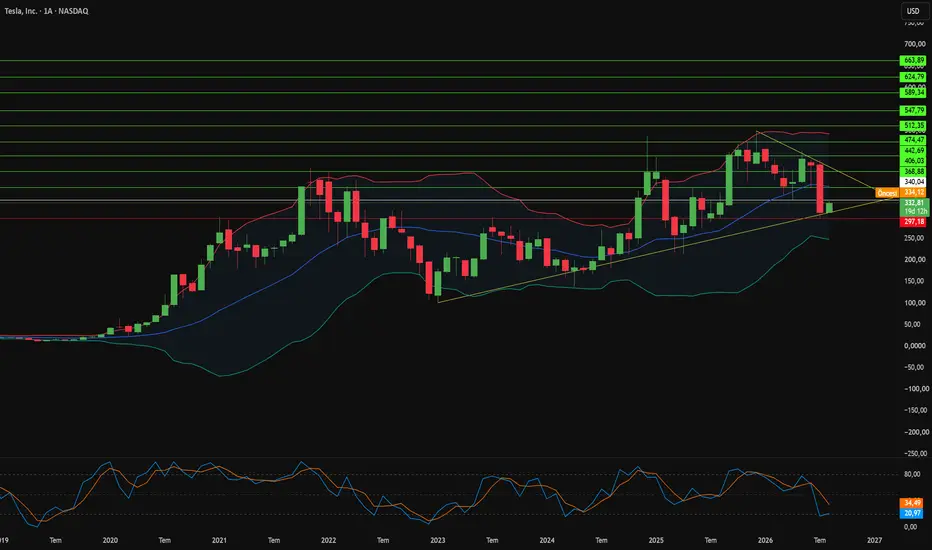
Tesla 16,8 Milyar Dolara Gerçekte Ne İnşa Ediyor?Tesla artık sadece sattığı arabalarla tanımlanmıyor. ABD Hava Kuvvetleri, köşeli paslanmaz çelik dış iskeletini ve 48 voltluk elektrik mimarisini gerekçe göstererek White Sands'te canlı füze hedefi olarak kullanılmak üzere Cybertruck talebinde bulundu. Çeçen güçleri, taktik testler için Cybertruck'lara ağır makineli tüfekler monte etti bile. Ayrı olarak, Elon Musk'ın xAI şirketi, Grok'u istihbarat analizi, silah geliştirme ve savaş alanı yazılımlarını kapsayan gizli sistemlerde konuşlandırmak için Pentagon onayını aldı. Tesla araçları artık fabrikadan entegre Starlink antenleriyle çıkıyor. Şirket kendisini sadece tüketici taşımacılığına değil, küresel güvenlik altyapısına entegre ediyor.
Çekirdek otomotiv işi daha zorlu bir tablo çiziyor. Teslimatlar 2023'teki zirveden sonra üst üste iki yıl düştü ve Model 3 ile Model Y belirgin yaşlanma belirtileri gösteriyor. Yönetim, talebi korumak için fiyatları düşürdü ve düşük faizli finansman seçenekleri sundu. Bu hamleler, kilit uluslararası bölgelerde araç brüt kâr marjlarını daralttı. Cybertruck hâlâ talep kısıtlamaları, geri çağırmalar ve üretim ölçeklendirme engelleriyle karşı karşıya. Tesla, insansı robotik için montaj alanı açmak amacıyla Model S ve Model X üretimini durdurdu. Tesla yaklaşık 43,5 milyar dolar nakit tutuyor, ancak büyüyen sermaye harcamaları serbest nakit akışı üzerinde baskı oluşturuyor.
Terafab, yeni stratejinin en net ifadesidir. Tesla ve SpaceX, Texas'ın Grimes İlçesinde 100 milyon fit kareden fazla bir alanı kaplayan çip fabrikası için ortaklaşa 16,8 milyar dolar taahhüt etti. Tesis; lojik, bellek, gelişmiş paketleme ve testi tek bir çatı altında birleştiriyor ve yerel yeraltı sularını korumak için Gibbons Creek Rezervuarı'ndan sanayi suyu çekiyor. Yalnızca ilk fatura, Tesla'nın son on iki aylık net gelirinin dört katını aşıyor ve Tesla'nın payı yıllık sermaye bütçesinin yaklaşık üçte ikisini tüketiyor. Vergi beyanları, çok aşamalı harcamaların nihayetinde 119 milyar dolara ulaşabileceğini gösteriyor. Terafab, belirgin bir yedek tedarikçi olmaksızın Optimus, Cybercab ve yörünge veri merkezleri için özel çip tedarik etmek zorunda.
Uygulama çelişkisi otonom sürüşte yatıyor. Tesla, üretim maliyetlerini düşük tutmak için yalnızca kamera tabanlı vizyona güveniyor ve LiDAR ile radarı kapsam dışı bırakıyor. Waymo 200 milyon milden fazla otonom sürüşü tamamladı ve haftalık 500.000 ücretli yolculuk gerçekleştiriyor. Tesla ise 20 ila 40 aktif araç genelinde 2,4 milyon ücretli robotaksi mili kaydetti ve eski Hardware 3 çipleri denetimsiz sürüş için gerekli bellek bant genişliğine sahip değil. BYD, Tesla'nın 97 patentine karşılık 1.117 pil patentine sahip ve PTAB, itiraz edilen yapay zekâ patentlerini önceki teknolojileri gerekçe göstererek hükümsüz kıldı. Robotik ve otonom yazılım artık tahmini şirket değerinin %40'ından fazlasını taşırken, otomotiv sektörü yaklaşık %34'te kalıyor. Tüm bu tezin önündeki temel kısıtlayıcı unsur mühendislik hırsı değil, yasal düzenleyici onaylardır.  Alış
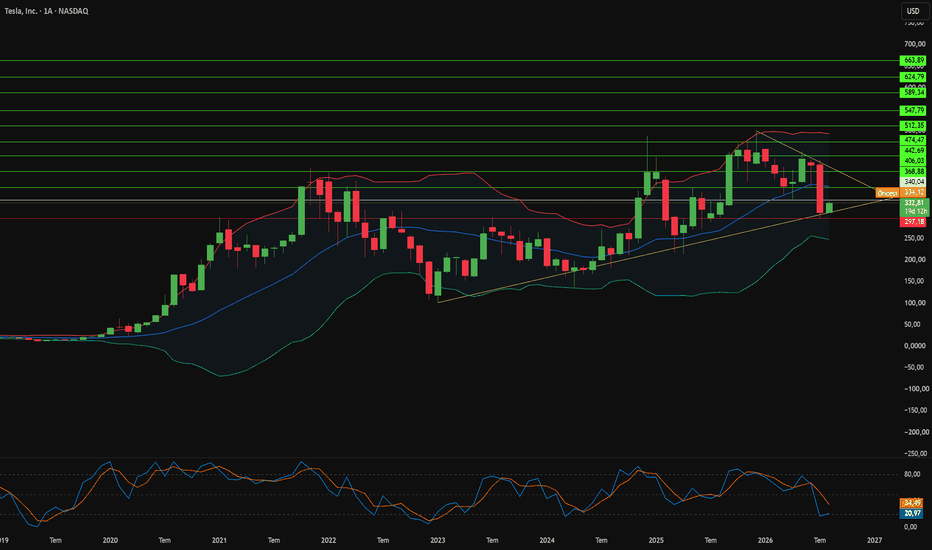
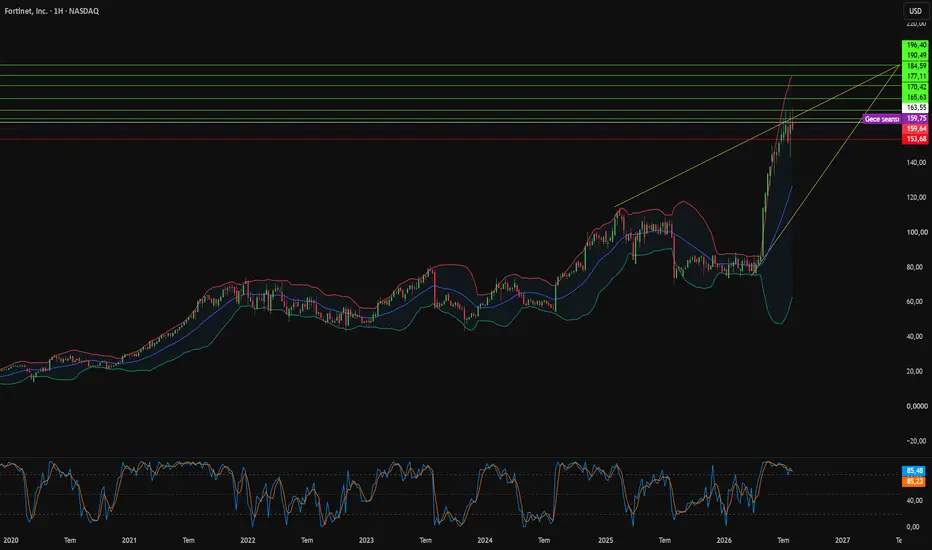
Intel Neden Fortinet'in Yeni Güvenlik Duvarı Çipini Üretiyor?Fortinet, 2026'nın ikinci çeyreğini kendi üst tahminlerini de aşan sonuçlarla kapattı. Toplam gelir, yıllık %26 artışla 2,05 milyar dolara ulaştı. Ürün gelirleri daha da güçlü bir tablo çizerek, artan FortiGate sevkiyatları ve kurumsal model yükseltmelerinin etkisiyle %52 artışla 773 milyon dolara yükseldi. Faturalandırılan satışlar (billings) %33 artarak 2,37 milyar dolar oldu. GAAP dışı brüt kâr marjı %80,9 seviyesinde kalırken, faaliyet kâr marjı 490 baz puan genişleyerek %38 ile rekor kırdı. Düzeltilmiş serbest nakit akışı %49 marj ile 996 milyon dolara ulaştı. Yönetim, yıl başından bu yana 973 milyon dolar karşılığında 12,5 milyon hisse geri alımı yaparak agresif bir sermaye iadesi gerçekleştirdi.
Stratejik açıdan asıl önemli gelişme gelir tablosunda değil, çip teknolojisinde yatıyor. Intel Foundry, Fortinet'in altıncı nesil SP6 güvenlik duvarı ASIC çipini ortaklaşa geliştirecek ve üretecek. Fortinet, Intel Foundry'nin ilk harici siber güvenlik müşterisi ve Intel 4 düğümündeki ilk harici müşteri oluyor. Üretim İrlanda'daki Fab 34'te gerçekleştirilecek. Bu coğrafi konum büyük önem taşıyor: Fortinet, küresel güvenlik duvarı cihaz sevkiyatlarının yaklaşık %48'ini kontrol ediyor ve bu hacmi korumak, Doğu Asya'daki dökümhanelerin dışında bir tedarik sürekliliği gerektiriyor. SP6 ayrıca, SP5'in monolitik 7nm tasarımını terk ederek verimliliği artıran ve birim maliyetleri düşüren ayrıştırılmış bir chiplet mimarisine geçiyor.
Talep etkenleri üç farklı yönden birleşiyor. Veri egemenliği kuralları, şirketleri yerel denetime yönlendiriyor; Fortinet bu ihtiyacı kısıtlı trafik için müşteri sahasında bir varlık noktası olan FortiSASE Outpost ile karşılıyor. İş gücü eksikliği otomasyonu zorunlu kılıyor; yöneticilerin %56'sı beceri açıklarını veri ihlallerinin nedeni olarak gösterirken, %60'ı yapay zekâ güvenliği yeteneklerini işe almakta zorlanıyor. Kurumsal yapay zekâ kullanımı yeni bir saldırı yüzeyi oluşturuyor; FortiAIGate ise NVIDIA Blackwell ve Hopper hızlandırması, Dynamo çıkarım çerçevesi ve anlık girdi (prompt) izlemesi için Nemotron güvenlik modellerini kullanarak bu alanı hedefliyor. Segment rakamları da bunu yansıtıyor: SASE güvenlik duvarı faturalandırmaları %34 büyüyerek 2 milyar doları aştı, OT güvenlik faturalandırmaları %55'in üzerinde büyüdü ve yapay zekâ odaklı SecOps faturalandırmaları %25 arttı.
Geleceğe yönelik beklentiler (guidance) genel olarak yukarı yönlü revize edildi. Tüm yıl geliri için artık 8,02 milyar ile 8,18 milyar dolar, faturalandırma için 9,35 milyar ile 9,55 milyar dolar ve GAAP dışı hisse başına kazanç için 3,41 ile 3,47 dolar hedefleniyor. Modellemedeki temel uyarı konusu ise bellek bileşeni fiyatlandırmasıdır; yönetim bunu ikinci yarıda faturalandırmalar üzerinde yüksek tek haneli bir olumsuz etki olarak işaret ediyor. Fortinet bunu, mevcut müşterilerdeki pazar payını genişleterek ve yüksek performanslı cihazlardaki satış fiyatlarını artırarak hafifletiyor. Özel çip üretimi, Batı merkezli üretim ve yapay zekâ güvenliği entegrasyonunun birleşimi, yalnızca yazılıma dayalı rakiplerin aşmasını son derece maliyetli kılacak güçlü bir rekabet avantajı (hendek) oluşturuyor.  Alış
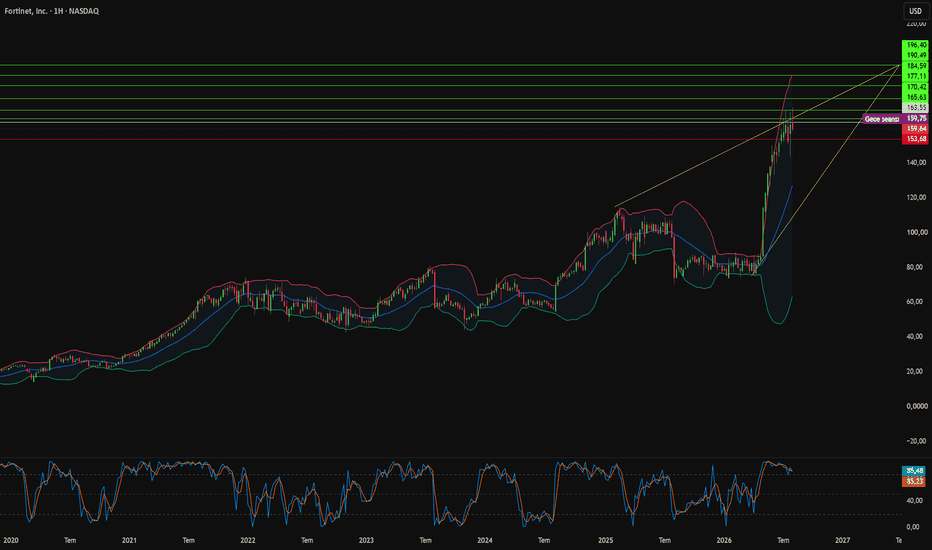
Visa Neden Yazma Tarzınız İçin Gelirinin 13 Katını Ödedi?Visa, İsrailli davranışsal biyometri şirketi BioCatch'i 2,4 milyar dolar nakit karşılığında satın almayı kabul etti. Satıcılar, Permira tarafından danışmanlık verilen fonlar ve diğer hissedarlardır. Anlaşma düzenleyici kurumların onayını bekliyor ve Visa'nın 2027 mali yılının ikinci çeyreğinin sonuna kadar tamamlanması bekleniyor. Visa, dolandırıcılığı yetkilendirmeden sonra değil, önce tespit etme yeteneğini satın alıyor. BioCatch; tuş vuruş zamanlaması, dokunma hareketleri ve cihaz kullanımı dahil olmak üzere 3.000'den fazla anonimleştirilmiş davranışsal sinyali analiz ediyor. 21 ülkedeki 350'den fazla bankacılık müşterisinde 1,8 milyar cihazı ve 760 milyon kullanıcıyı kapsıyor.
Ticari mantık işlem hacminde değil, gelir karmasında yatıyor. Hesap ele geçirme ve dolandırıcılık vakaları küresel ekonomiye yılda 1 trilyon dolardan fazlaya mal oluyor. Üretken yapay zeka bu saldırıları daha ucuz, daha hızlı ve çok daha inandırıcı hale getirdi. BioCatch, 2025 yılı sonunda yıllık tekrarlayan gelirde (ARR) 185 milyon doları aştı. Şirket yalnızca dördüncü çeyrekte 20 milyon dolardan fazla yeni ARR elde etti. 2025 boyunca Wells Fargo dahil 90 yeni müşteri ekledi. Varlık büyüklüğüne göre ABD'nin en büyük dört bankasından üçü halihazırda şirketin yazılımını kullanıyor.
BioCatch, Visa'nın en hızlı büyüyen segmentlerinden biri olan Katma Değerli Hizmetler bölümüne dahil edilecek. Visa, son beş yılda teknoloji ve altyapıya 13 milyar dolardan fazla kaynak ayırdı. Şirket ayrıca kod güvenlik açıklarını bulmak ve düzeltmek için bir yapay zeka hattı olan Vulnerability Agentic Harness'ı açık kaynak haline getirdi. Her iki kart ağı da artık güvenliği bir işletim maliyeti yerine bir ürün hattı olarak değerlendiriyor. Mastercard, 2024 yılında Recorded Future'ı 2,65 milyar dolara satın almıştı; bu da Visa'nın Featurespace'den bu yana gerçekleştirdiği en büyük güvenlik anlaşması oldu.
Uygulama riski dikkat gerektiriyor. Fiyat, yıllık tekrarlayan gelirin yaklaşık 13 katına denk geliyor ve bu da büyümede bir aksaklığa pek alan bırakmıyor. Birden fazla bölgedeki düzenleyici incelemeler, kapanışı 2027'ye kadar geciktirebilir. Sınır ötesi veri kuralları, biyometrik sinyallerin pazarlar arasında nasıl taşındığını kısıtlıyor. Küresel siber güvenlik yetenek eksikliği, platformu ölçeklendirmenin maliyetini artırıyor. Yine de Visa, güçlü bir bilanço ve savunulabilir bir stratejik yönelimle bu döngüye giriyor. Yatırım tavsiyesi değildir. Kendi araştırmanızı yapın.  Alış

 Alış
 Alış
IBM Neden Geleceğini 120 Kübite Bağlıyor?IBM, 2026'nın ikinci çeyreğinde bir önceki yılın aynı dönemine göre sadece yüzde 1 artışla 17,2 milyar dolar gelir açıkladı. Manşetteki bu rakam, altındaki dönüşümü gölgeliyor. Yönetim, hibrit bulut kârlarını sermaye yoğun araştırmalara yönlendiriyor. Stratejiyi iki satın alma şekillendiriyor. IBM, çoklu bulut otomasyonuna liderlik etmek için HashiCorp'a 6,4 milyar dolar ödedi ve gerçek zamanlı kurumsal yapay zekayı hızlandırmak için Confluent'ı bünyesine kattı. Kurumsal alıcılar artık bütçelerini özel yazılımlara, özel yapay zekaya ve bulut otomasyonuna kaydırıyor. IBM ise kendini doğrudan bu harcama değişiminin merkezinde konumlandırıyor.
Şirket aynı disiplini fikri mülkiyete de uyguluyor. IBM, 2020'de bu yarıştan çekilmeden önce 29 yıl üst üste ABD patent başvurularında lider konumdaydı. Yönetim artık stratejik olmayan eski patentleri satıyor ve yıllık bakım ücretlerini kesiyor. Yeni başvurular hibrit bulut, yarı iletkenler, yapay zeka ve kuantum sistemlerinde yoğunlaşıyor. Şirket, dünya çapında 6.000'den fazla yapay zeka patent ailesine sahip ve atıf oranları kalıcı rekabet avantajları oluşturuyor. Donanım da aynı mantığı izliyor. Power S1112 sunucusu, temel performansın üç katını ve yüzde 69'luk bir verimlilik artışı sağlıyor. IBM Autonomous Operations, operasyonel sorunları 15 kat daha hızlı çözüyor. Red Hat ve Deloitte ile geliştirilen Project Lightwell, tam güncelleme döngülerine zorlamadan güvenlik yamalarını eski sürümlere uyguluyor.
Kuantum bilgisayarlar en büyük hırsı taşıyor. IBM, devre sadakati lehine fiziksel kübit sayısı yarışını bıraktı. 120 kübitlik Nighthawk işlemcisi, 218 ayarlanabilir kuplör kullanıyor ve yüzde 30 daha karmaşık devreleri destekliyor. Bekleyen HRL Laboratories satın alması, 1 Kelvin'de çalışan silikon spin kübitlerini ekleyerek kriyojenik maliyetleri büyük ölçüde düşürüyor. Yol haritası, 2029 yılına kadar 200 mantıksal kübitli Starling'i ve 2030'ların ortalarında Blue Jay'i hedefliyor. Algorithmiq ile yapılan çalışmalar, malzeme kimyasında doğrulanmış kuantum avantajını şimdiden kanıtladı.
Bilim ve jeopolitik tabloyu tamamlıyor. IBM, Oak Ridge Ulusal Laboratuvarı ve Cleveland Clinic, kuantum donanımı üzerinde FLiBe erimiş tuzunun dokuz moleküler konfigürasyonunu hesapladı. Bu tuz, füzyon reaktörlerinin içinde trityum yakıtı üretiyor ve klasik yöntemler bağlanma enerjilerini yüzde 10 oranında kaçırıyor. Hibrit kuantum süper bilgisayarlar bu hatayı tamamen ortadan kaldırdı. Washington artık gelişmiş bilgisayarları egemen bir varlık olarak görüyor. IBM ise buna Anderon kuantum gofret dökümhanesi ve SiXworks savunma danışmanlığı satın almasıyla yanıt verdi. Mütevazı gelir tablosu, kendisini kâr marjı, rekabet engelleri ve ulusal öncelikler etrafında yeniden inşa eden bir şirketi gizliyor.  Alış

33 Milyon $'lık Sipariş D-Wave'i Kurtarabilir mi?D-Wave Quantum Inc., kuantum bilgisayarlarını laboratuvardan canlı üretim sistemlerine taşıdı. Şirket, kuantum tavlamayı (quantum annealing) yeni bir kapı modeli yol haritası ile birleştiren çift platformlu bir donanım stratejisi yürütmektedir. Advantage2 sistemi 4.400'den fazla süper iletken kubit taşımakta ve fiziksel gürültüde %75'lik bir azalma sağlamaktadır. Leap bulut platformu, %99,9 çalışma süresiyle 40'tan fazla ülkedeki kullanıcılara hizmet vermekte ve platformdaki Advantage2 kullanımı yıldan yıla %314 artış göstermektedir. Uzun vadede yönetim, 2030 yılına kadar 10 mantıksal kubit ve 2032 yılına kadar 100 mantıksal kubit hedeflemektedir.
Finansal tablo keskin bir şekilde kutuplaşmıştır. Son on iki aylık gelir 2026'nın başlarında 12,44 milyon dolar seviyesindeydi ve ilk çeyrek geliri yıldan yıla %80,9 daralarak 2,86 milyon dolara geriledi. Siparişler (bookings) ise farklı bir hikaye anlatıyor. İlk çeyrek siparişleri 33,4 milyon dolara fırlayarak henüz muhasebeleştirilmiş satışlara dönüşmemiş olan gelecekteki ticari talebe işaret etti. Çeyrek dönemindeki faaliyet giderleri 56,54 milyon dolara ulaştı ve bunun 25,79 milyon doları araştırma ve geliştirmeye gitti. Likidite, 21'in üzerindeki asit-test oranıyla rahat seviyesini koruyor. Açık pozisyon oranı (short interest) dolaşımdaki hisselerin %17,82'sini veya 65 milyondan fazla hisseyi oluşturuyor.
Ticari doğrulama artık pilot programlar yerine adı açıklanan kurumsal müşterilerden geliyor. AT&T, Temmuz 2026'da sözleşmesini genişletti ve tavlama çözücülerini canlı ağ sistemlerine entegre ederek optimizasyon görevlerini 60 dakikadan 15 saniyenin altına düşürdü. BASF, hibrit kuantum yazılımını sıvı dolum tesislerine uygulayarak planlama süresini 10 saatten beş saniyeye indirdi ve ürün gecikmelerini %14 azalttı. IDC, 2026 kuantum bilgisayar değerlendirmesinde D-Wave'i Lider olarak adlandırdı.
Hükümet talebi, daha az seyreltici (dilutive) olan ikinci bir gelir kanalı ekliyor. Ticaret Bakanlığı, hükümete ihraç edilen 100 milyon dolarlık adi hisse senedine bağlı olarak Florida, Connecticut ve Kanada'daki tesisleri finanse eden CHIPS Yasası kapsamında 100 milyon dolarlık finansman öneren bir niyet mektubu imzaladı. Pentagon'un CDAO'su D-Wave'e Tradewinds'te "Ödüllendirilebilir" statüsü verdi ve bir Advantage2 sistemi şu anda füze savunması ve lojistik çalışmaları için Alabama'daki Davidson Technologies'te çalışıyor. D-Wave ayrıca Temmuz 2026'da kote olduğu borsayı Nasdaq'a taşıyarak kurumsal erişimi iyileştirdi. Benchmark, 30 dolar hedef fiyatla al tavsiyesini korurken, Rosenblatt 43 dolardan al tavsiyesini yineledi. Yatırımcılar için temel soru, sipariş birikiminin nakit tüketimini geride bırakacak kadar hızlı satışa dönüşüp dönüşmeyeceğidir.  Alış