ZETA (8H) — Elliott + Harmonik ile Dipten Dönüş SenaryosuYatırım tavsiyesi değildir, eğitim amaçlı analizdir!!!
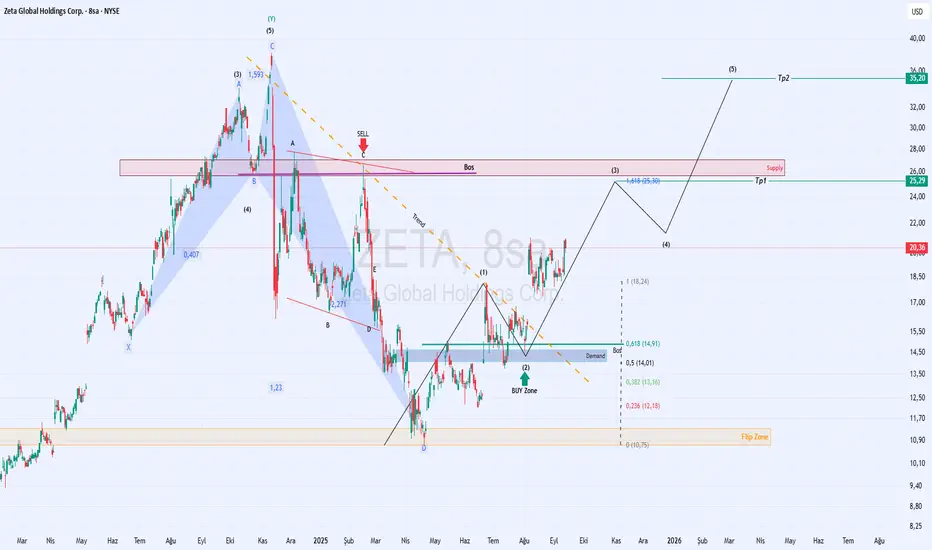
Grafikte 2024 tepesinden sonra oluşan düzeltme, hem Elliott (ABC + WXY kombinasyonu) hem de harmonik pattern ile desteklenen bir dip yapısı oluşturdu. 10,75 seviyesi “Flip Zone” olarak güçlü bir taban bölgesi işlevi gördü. Bu seviyeden başlayan yükselişte:
Fiyat düşen trend çizgisini kırdı ve BOS (Break of Structure) ile yeni bir yükseliş yapısı oluşturdu.
Fibonacci düzeltme seviyeleri (12–15$ aralığı) “Buy Zone” olarak öne çıkıyor.
Yukarı yönlü senaryoda ilk hedef 25,29$ (supply bölgesi), geniş hedef ise 35,20$ olarak öne çıkıyor.
Boğa senaryosu 10,75$ altında kapanışlar ile geçersiz hale gelir.
Bu yapı, hem Elliott dalga analizi hem de harmonik formasyon ile uyumlu bir dönüş ihtimalini işaret etmektedir.
Şirket Hakkında Ek Bilgiler
Zeta Global, pazarlama teknolojileri (martech) alanında faaliyet göstermekte olup, yapay zekâ destekli müşteri verisi yönetimi ve omnichannel pazarlama çözümleri sunmaktadır. Şirketin ana ürünü olan Zeta Marketing Platform (ZMP), müşteri kazanımı, elde tutma ve gelir artırmaya yönelik uçtan uca çözümler sağlamaktadır. Perakende, finans, seyahat ve yayıncılık sektörleri başta olmak üzere geniş bir müşteri portföyüne hizmet vermektedir.
Öne çıkan projeleri arasında Zeta Answers dikkat çekmektedir. Bu yapay zekâ tabanlı çözüm, müşteri davranışlarındaki niyet değişimlerini tespit ederek otomatik pazarlama aksiyonları alabilmektedir. Ayrıca şirketin “Zeta 2028” hedef planı kapsamında, gelirlerini 2028’e kadar yıllık 2 milyar dolar seviyesine çıkarmak ve kârlılık marjlarını artırmak öncelikli stratejiler arasındadır.
Finansal açıdan bakıldığında, 2024 yılında yaklaşık 1 milyar dolar gelir elde edilmiş olup bu rakam yıllık bazda %38’lik bir büyümeye işaret etmektedir. 4. çeyrek gelirleri yaklaşık 315 milyon dolar seviyesinde gerçekleşerek önceki yıla göre %50 artış göstermiştir. GAAP bazında 2024 yılı toplamında net zarar (~70 milyon dolar) kaydedilmiş olsa da, bunun önemli bir kısmı hisseye dayalı giderlerden kaynaklanmaktadır. Buna karşın faaliyetlerden nakit akışı 134 milyon dolar, serbest nakit akışı ise 92 milyon dolar olarak güçlü seyretmiştir. Ayrıca Adjusted EBITDA 193 milyon dolar seviyesinde gerçekleşmiş, brüt kâr marjı ise %60 civarında korunmuştur.  Alış

Rapor güzel ama hisse senedi dinamikleri yok#US #Invest #MSFT
MSFT, raporda yaklaşık 555 dolar seviyesinde bir artışla 4,1 trilyon dolarlık piyasa değerine ulaştı.
Bunun nedeni, raporun temel ölçütlerde beklentileri önemli ölçüde aşmasıydı.
Son çeyreklik rapor, rekor sonuçlar ortaya koydu.
Çeyreklik gelir 76,4 milyar dolar oldu (%18 yıllık artış).
Net gelir 27,2 milyar dolar oldu (%24 yıllık artış).
Hisse başına kazanç (EPS) 3,65 dolar olarak gerçekleşti ve analistlerin beklentilerini aştı.
Ancak hisseler düşüşte ve rapordan önceki seviyenin altına düştü.
Sermaye harcamaları 24,2 milyar dolara çıkarıldı (%27 yıllık artış)
Yönetim, 2026 mali yılı için sermaye harcamalarında daha fazla büyüme öngörüyor (sadece 1. çeyrekte 30 milyar doların üzerinde)
İşletme giderleri, yapay zeka ve mühendislik yatırımları nedeniyle yıllık %6 arttı
Şirket, çeyrekte 1,71 milyar dolar diğer gider kaydetti; bu kısmen öz sermaye yatırımlarındaki kayıplardan (muhtemelen OpenAI'dan) kaynaklanıyor.
Yatırımcılarla yapılan görüşmede şirket yönetimi, piyasa katılımcılarını kısa vadede daha fazla marj daralması ve yapay zeka altyapısına yönelik beklenenden yüksek sermaye harcamaları konusunda uyardı.
Bu durum, hem yatırımların gelecekteki kârlılığı hem de şirketin gelecekteki sonuçları hakkında soru işaretleri doğuruyor ve bu sonuçlar gelecekteki raporlarda yayınlanacak.
Profesyonel yatırımcılar, yeni verilere göre DCF modellerini değiştirmeye başladı.
"Teknoloji" açısından bakıldığında, genel piyasada daha zayıf dinamikler görüyoruz.
Şirketin açıklamalarının son aylarda gözlemlenen yükseliş trendini nasıl kırdığı açıkça görülüyor.
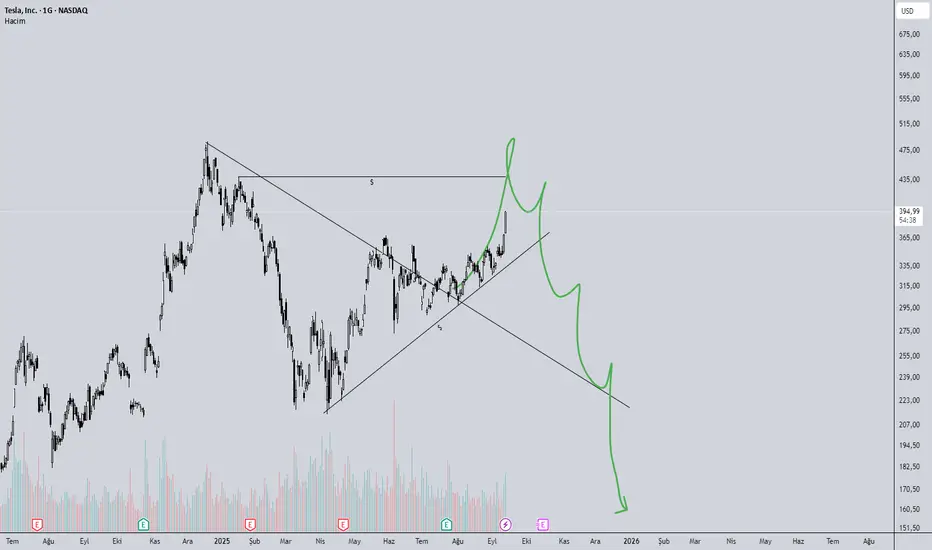
Hisse senedindeki duyarlılığın daha da soğumasını, aşağıdan bir boşluğun daha kapanmasını ve fiyatın 400-420 dolara gerilemesini bekliyoruz.  Satış

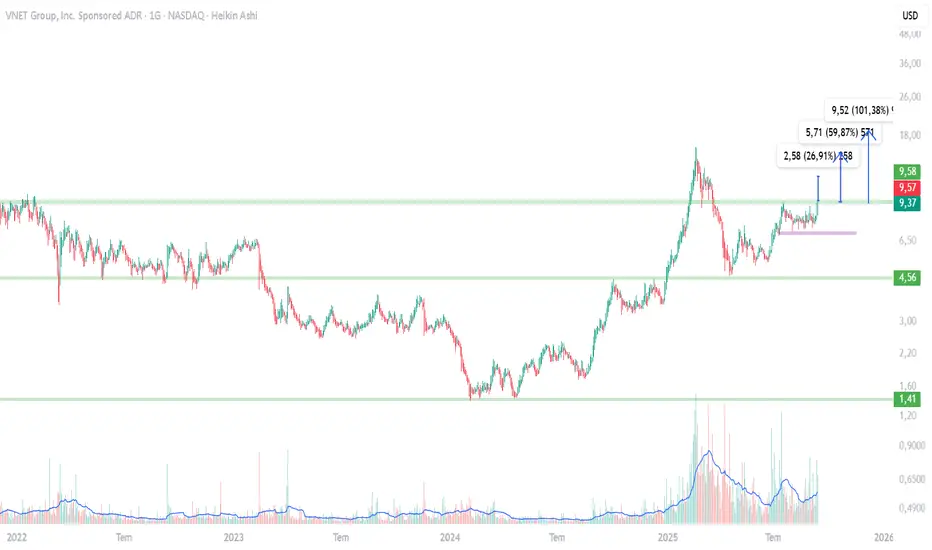
VNET | Dirençte Günlük Kırılım Denemesi Grafik: Günlük (Heikin Ashi).
Bölge: 2022’den gelen ana arz/direnç bandı 9,30–9,60 test ediliyor. Son yükselişlerde hacim artışı belirgin. Altta kısa vadeli mor destek bölgesi ~7,6–7,8, daha altta orta vade desteği 4,56.
Senaryo A (kırılım): 9,60 üstü günlük kapanış → 11,95 → 15,10 → 18,90 USD hedefleri (grafikteki ölçülü hareket/fibonacci projeksiyonları ve geçmiş arz bantları ile uyumlu).
Senaryo B (retest): 9,00–9,20 geri çekilmede tutunma → aynı hedefler.
Zarar kes (iptal):
Agresif: 8,80 altı günlük kapanış
Konservatif: 7,60 altı günlük kapanış (mor desteğin kaybı)  Alış

 Alış

 Alış

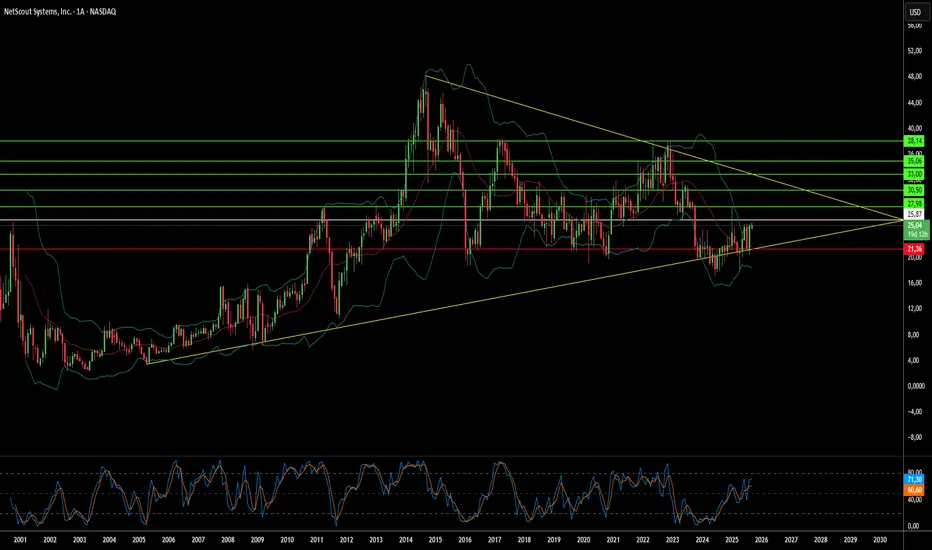
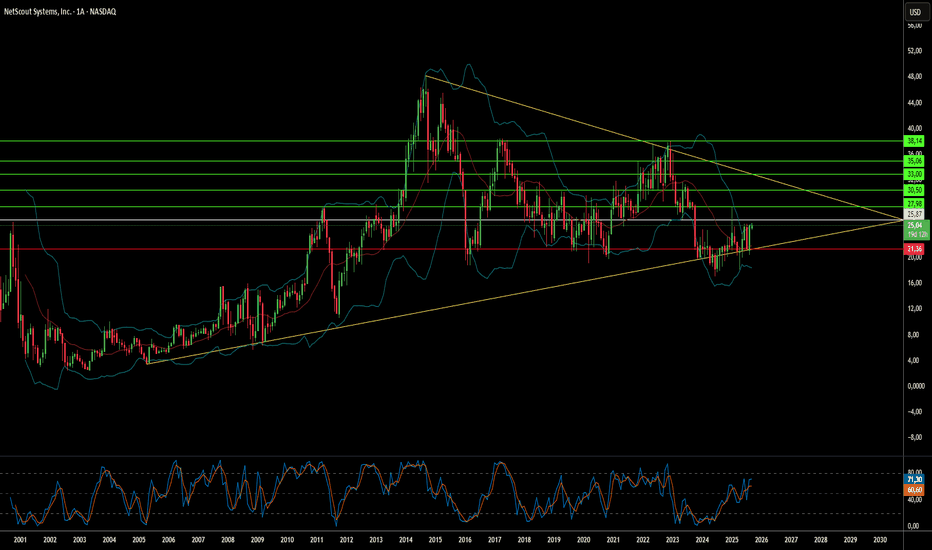
Siber Güvenlikte Uzman Derinlik Piyasa Genişliğini Yenebilir mi?NetScout Systems (NASDAQ: NTCT), artan küresel siber tehditler ile yapay zeka yeniliğinin kesişiminde ikna edici bir yatırım fırsatı olarak ortaya çıktı. 2025'in ilk yarısında küresel DDoS saldırıları 8 milyondan fazlaya yükselerek—7.3 terabit/saniye'ye ulaşan rekor saldırılar dahil—NetScout'un ağ güvenliğindeki uzman konumu analistlerin dikkatini çekti, B. Riley'nin son "Al" derecelendirmesi ve 33 dolarlık fiyat hedefi dahil. Şirketin benzersiz değer teklifi, patentli Adaptive Service Intelligence (ASI) ve Deep Packet Inspection (DPI) teknolojilerinde yatıyor; bu teknolojiler ham ağ trafiğini operasyonları bozmadan eyleme geçirilebilir "akıllı verilere" dönüştürüyor.
Şirketin finansal performansı bu stratejik konumlandırmayı yansıtıyor, FY26 1. çeyrek geliri yıllık %7 artarak 186.75 milyon dolara ulaştı, ürün gelirindeki %19.3'lük dikkat çekici büyüme sayesinde. NetScout'un kurumsal segmenti özellikle güçlü, yıllık %17.7 genişleyerek toplam gelirin %59'unu oluşturuyor ve hükümet, sağlık, finansal hizmetler ve telekomünikasyon sektörlerindeki yüksek değerli müşterilere hizmet veriyor. Şirketin neredeyse %79'luk brüt kar marjı ve borçtan daha fazla nakit içeren güçlü bilançosu, operasyonel verimliliğini ve finansal istikrarını vurguluyor.
NetScout'un rekabet avantajı, geniş pazar hakimiyeti yerine odaklanmış uzmanlaşmasından kaynaklanıyor. Uygulama Performansı İzleme pazarının sadece %2.82'sini elinde tutmasına rağmen, DDoS hafifletmede "Teknoloji Lideri" ve "As Performansı" olarak tanınıyor—derinliğin genişlikten daha önemli olduğu kritik bir niş. Arbor DDoS koruma paketine AI ve makine öğrenimi entegrasyonu, küresel tehdit görünürlüğü sağlayan ATLAS Intelligence Feed ile birleştiğinde, NetScout'u personel yetersiz güvenlik ekiplerinin karşılaştığı giderek sofistike saldırılar için bir güç çarpanı olarak konumlandırıyor.
Stratejik görünüm umut verici görünüyor, küresel DDoS koruma pazarı 2025'te 4.34 milyar dolardan 2034'te 13.90 milyar dolara %13.81 CAGR ile büyüyecek. NetScout'un %46 uluslararası gelir maruziyeti, Asya-Pasifik'teki hızlı siber güvenlik büyümesiyle iyi uyumlu, pazarın 2030'a kadar 146 milyar doları aşması bekleniyor. Bazı segmentlerde rekabet baskısına rağmen, şirketin büyük işletmeler için AI geliştirilmiş hibrit çözümlere odaklanması, patent korumalı fikri mülkiyetiyle birleştiğinde, giderek karmaşık ve yüksek riskli siber güvenlik manzarasında savunulabilir bir konum yaratıyor.  Alış
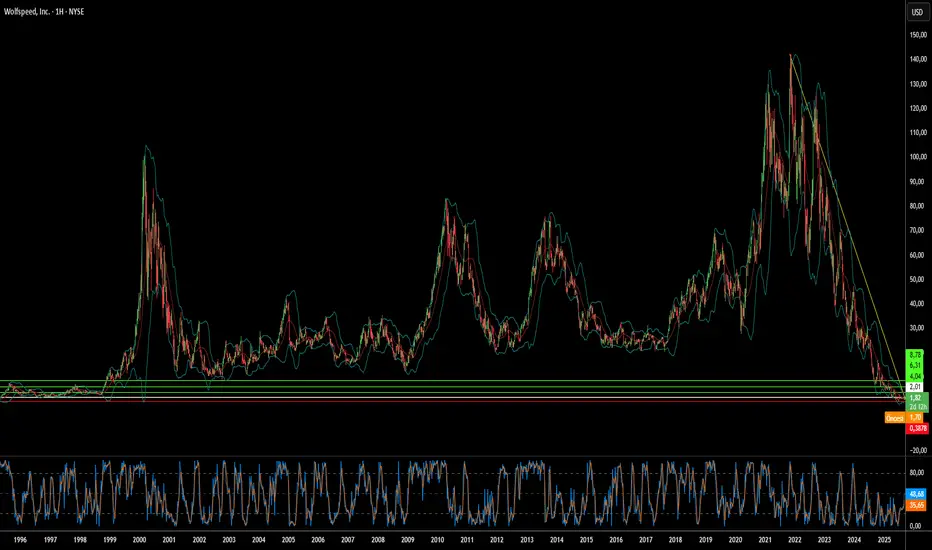
Silisyum Karbür, İflas Eden Bir Çip Devini Kurtarabilir mi?Wolfspeed'in, mahkemenin 11. Bölüm yeniden yapılandırma planını onaylamasının ardından hisse senedinde görülen %60'lık dramatik yükseliş, zor durumdaki yarı iletken şirketi için potansiyel bir dönüm noktasına işaret ediyor. İflas kararı, Wolfspeed'in 6,5 milyar dolarlık borç yükünün %70'ini ortadan kaldırıyor ve faiz yükümlülüklerini %60 azaltarak, operasyonlar ve yeni üretim tesisleri için milyarlarca dolarlık nakit akışı serbest bırakıyor. Kredi verenlerin %97'sinin planı desteklemesiyle, yatırımcılar finansal engelin ortadan kalktığına güveniyor gibi görünüyor, bu da şirketi iflastan daha temiz bir çıkış için konumlandırıyor.
Şirketin toparlanma beklentileri, elektrikli araçlar ve yenilenebilir enerji sistemleri için kritik bir bileşen olan silisyum karbür (SiC) teknolojisindeki lider konumuyla güçleniyor. Wolfspeed'in 200 mm'lik SiC levhalarını ölçekli olarak üretme konusundaki benzersiz yeteneği, dikey olarak entegre tedarik zinciri ve önemli patent portföyü ile birleşerek, hızla büyüyen bir pazarda rekabet avantajları sağlıyor. Küresel EV satışları 2024'te 17 milyon adedi aştı ve yıllık %20-30 büyüme tahminleri yapılıyor; her yeni elektrikli araç, daha iyi verimlilik ve daha hızlı şarj yetenekleri için daha fazla SiC çipi gerektiriyor.
Jeopolitik faktörler, ABD CHIPS Yasası'nın yerel SiC üretim kapasitesi için 750 milyon dolara kadar fon sağlamasıyla Wolfspeed'in stratejik konumunu daha da güçlendiriyor. ABD hükümeti silisyum karbür'ü ulusal güvenlik ve temiz enerji için kritik olarak sınıflandırdığından, artan ihracat kontrolleri ve siber güvenlik endişeleri arasında Wolfspeed'in tamamen yerel tedarik zinciri giderek daha değerli hale geliyor. Ancak şirket, yılda 360.000 SiC levhası üretebilen yeni bir Wuhan tesisi de dahil olmak üzere, iyi finanse edilen Çinli rakiplerden gelen yoğunlaşan rekabetle karşı karşıya.
Bu olumlu rüzgarlara rağmen, toparlanmayı rayından çıkarabilecek önemli riskler devam ediyor. Mevcut hissedarlar, yeniden yapılandırılan öz sermayenin sadece %3-5'ini koruyarak ciddi bir sulandırmayla karşı karşıya kalırken, yeni 200 mm üretim teknolojisini artırmaya yönelik uygulama zorlukları devam ediyor. Şirket, mevcut finansal performansına göre yüksek bir işletme değeriyle zarar etmeye devam ediyor ve rakiplerin küresel SiC kapasitesini artırması fiyatlar ve pazar payı üzerinde baskı oluşturma tehdidinde bulunuyor. Wolfspeed'in dönüşümü, teknolojik liderliğin ve stratejik hükümet desteğinin, rekabetçi bir piyasada finansal yeniden yapılandırma zorluklarının üstesinden gelip gelemeyeceği üzerine yapılan yüksek riskli bir bahsi temsil ediyor.  Alış

Yıkım Ne Zaman Trilyon Dolarlık Fırsat Yaratır?Tetra Tech'in dikkat çekici piyasa yükselişi, teknolojik yenilik ve jeopolitik fırsatın birleşmesini temsil eder ve Pasadena merkezli mühendislik firmasını küresel yeniden yapılandırma çabalarının merkezine yerleştirir. Şirket, altyapı ve çevresel teknolojilerde 500'den fazla küresel patent gibi önemli fikri mülkiyet varlıkları ile kendini ayırt etmiş ve robotik, bulut göçü ve karmaşık mühendislik iş akışlarını otomatikleştiren bilişsel sistemlere odaklanan bir AI yenilik laboratuvarı dahil olmak üzere son teknoloji yeteneklere sahiptir. Bu teknolojik temel, etkileyici finansal performansa dönüşmüş, şirket 2025 üçüncü çeyreğinde yıllık yaklaşık %11 gelir büyümesi bildirmiş ve 4.15 milyar dolarlık rekor backlog'u korurken analistlerden "Orta Derecede Al" derecelendirmeleri almış, fiyat hedefleri düşük 40'larda.
Stratejik değer önerisi geleneksel mühendislik hizmetlerinin çok ötesine, çatışma bölgeleri yeniden yapılandırmasına uzanır; burada Tetra Tech'in savaş yıpranmış bölgelerdeki dört on yıllık deneyimi onu ortaya çıkan fırsatlar için benzersiz konumlandırır. Şirket zaten çatışma bölgelerinde USAID sözleşmelerini sürdürüyor, Batı Şeria ve Gazze'de 47 milyon dolarlık bir proje dahil ve Ukrayna'da jeneratör konuşlandırma, elektrik şebekesi restorasyonu ve patlayıcı mühimmat temizleme operasyonları yoluyla kritik yetenekleri göstermiş. Bu yetkinlikler, büyük ölçekli yeniden yapılandırma çabaları için gereken beceri setleriyle tam uyumlu, enkaz kaldırma ve boru hattı onarımından yollar, elektrik santralleri ve su arıtma tesisleri dahil temel altyapı sistemlerinin mühendisliğine kadar.
Gazze'nin yeniden yapılandırılması, Tetra Tech'in yörüngesini temelden değiştirebilecek potansiyel dönüştürücü bir iş fırsatı temsil eder. Muhafazakâr tahminler Gazze'nin altyapı yeniden inşası ihtiyaçlarını yaklaşık 14 yıl boyunca 18-50 milyar dolar olarak yerleştirir, acil öncelikler yollar, köprüler, güç üretimi, su arıtma sistemleri ve hatta havaalanı yeniden inşasını içerir. Bu aralıktaki büyük bir sözleşme — potansiyel 10-20 milyar dolar — Tetra Tech'in mevcut yaklaşık 9.4 milyar dolarlık piyasa kapitalizasyonunu gölgede bırakır ve şirketin yıllık gelirini önemli ölçüde artırabilir. Stratejik önem, ABD liderliğindeki istikrar planlarının bir parçası olarak Asya ve Avrupa'yı bağlayan önerilen Gazze ticaret koridorları dahil daha geniş jeopolitik girişimlerle amplifiye edilir ve Gazze'yi canlanmış bir ticari merkez olarak öngörür.
Kurumsal yatırımcılar bu potansiyeli fark etmiş, hisselerin %93.9'u kurumsal sahipler tarafından tutulurken, Paradoxiom Capital gibi firmalar tarafından son önemli pozisyon artışları yapılmış, 2025 birinci çeyreğinde 4.1 milyon dolar değerinde 140.955 hisse edinmiş. Küresel altyapı talebinin — önümüzdeki 25 yıl için 64 trilyon dolar olarak tahmin edilen — Tetra Tech'in yüksek riskli yeniden yapılandırma projelerindeki kanıtlanmış uzmanlığıyla birleşmesi, ikna edici bir yatırım tezi yaratır. Şirketin gelişmiş teknoloji yetenekleri, kapsamlı patent portföyü ve karmaşık jeopolitik ortamlardaki kanıtlanmış başarısının kombinasyonu, onu küresel istikrarsızlık ile çatışma sonrası yeniden yapılandırma için gereken büyük sermaye konuşlandırmasının kesişiminin birincil yararlanıcısı olarak konumlandırır.  Alış

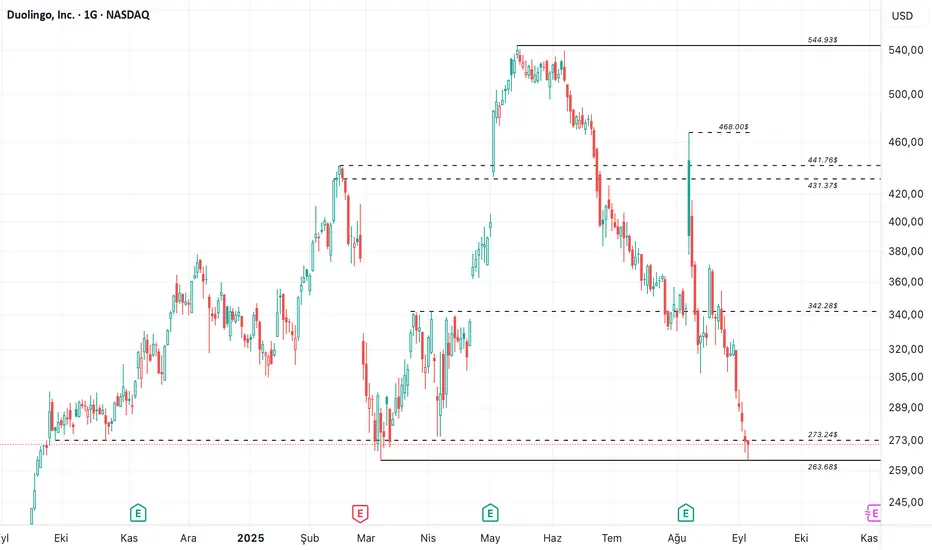
Yenilik Stratejik Sürüklenmeye Dayanabilir mi?Lululemon Athletica hisseleri, 2025'te ikinci kez düşürülen satış ve kâr beklentisi sonrası %18 değer kaybetti; yılbaşından beri %54,9 düşüşle piyasa değeri 20,1 milyar dolara indi ve ikinci çeyrekte %7 gelir artışı ile Amerika kıtasında %3 satış düşüşü yatırımcıları hayal kırıklığına uğrattı. Trump yönetiminin de minimis muafiyetini kaldırması, tedarik zincirini vurarak 240 milyon dolar brüt kâr kaybı yarattı ve Vietnam (%40 üretim) ile Çin'e (%28 kumaş) bağımlılığı artırdı. Şirket, iç stratejik hatalar, öngörülebilir ürünler ve Alo Yoga gibi rakipler karşısında yenilikleri trendlere dönüştürmeli, fiyatlandırma ile tedarik optimizasyonu yaparak zorlu ekonomik ortamda ilerlemeli.
Lululemon’u vuran fırtına birçok faktörün birleşiminden kaynaklanıyor. Trump yönetiminin 29 Ağustos 2025’te de minimis muafiyetini kaldırmasıyla birlikte, 800 dolar altındaki gönderiler artık gümrüksüz işleme tabi değil. Bu, 2025 mali yılında 240 milyon dolarlık brüt kâr kaybı ve 2026’ya kadar 320 milyon dolarlık işletme marjı etkisi yarattı. Bu politika, Lululemon’un tedarik zincirine özellikle zarar verdi çünkü şirket daha önce ABD e-ticaret siparişlerinin üçte ikisini Kanada’daki dağıtım merkezlerinden karşılayarak vergilerden kaçınıyordu ve üretimde büyük ölçüde Vietnam’a (%40) ve Çin’e (%28) bağımlıydı.
Jeopolitik baskıların ötesinde, Lululemon dışsal rüzgârları ağırlaştıran içsel stratejik başarısızlıklarla da karşı karşıya. CEO Calvin McDonald, şirketin “gündelik ürünlerde fazla tahmin edilebilir hale geldiğini” ve “yeni trendler yaratma fırsatlarını kaçırdığını” kabul etti. Bu durum, özellikle lounge ve casual giyim kategorisinde (satışların %40’ı) ürün ömürlerinin uzamasına yol açtı. Şirket, premium segmentte Alo Yoga ve Vuori gibi yeni markalardan gelen rekabetle uğraşırken, benzer kumaş teknolojilerini çok daha düşük fiyatlarla sunan özel markaların baskısıyla da mücadele ediyor.
Dünya genelinde 925 patente sahip etkileyici bir portföyü bulunmasına, benzersiz kumaş karışımlarını korumasına ve ZymoChem gibi şirketlerle ortaklık kurarak yeni nesil biyobazlı malzemelere yatırım yapmasına rağmen, Lululemon’un temel sorunu güçlü inovasyon yetenekleri ile bunları trend belirleyen ürünlere dönüştürme konusundaki yetersizliği arasındaki kopukluk. Şirketin gelecekteki stratejisi, üç temel alanda kararlı adımlar atmayı gerektiriyor: ürünleri yenilemek, tarife maliyetlerini dengelemek için stratejik fiyatlandırmayı uygulamak ve tedarik zincirini optimize etmek. Tüm bunlar, Amerikan tüketicilerinin temkinli davrandığı ve Çinli tüketicilerin giderek yerel markaları tercih ettiği zorlu bir makroekonomik ortamda yapılmalı.  Satış

En Kritik Şirket Kendi Başarısını Hayatta Kalabilir mi?Taiwan Semiconductor Manufacturing Company (TSMC), küresel döküm pazarının %67,6'sını kontrol ederken, tüm teknoloji ekosistemini yeniden şekillendirebilecek varoluşsal tehditlerle karşı karşıya olan eşi benzeri görülmemiş bir kavşakta duruyor. Şirketin finansal performansı sağlam kalmaya devam ediyor, 2025 ikinci çeyrek geliri 30,07 milyar dolara ulaşırken, net kâr yıllık bazda %60'ın üzerinde büyüme gösterdi. Ancak bu hakimiyet paradoksal olarak onu dünyanın en savunmasız tek arıza noktası haline getirdi. TSMC, dünyanın en gelişmiş çiplerinin %92'sini üretiyor, bu da herhangi bir kesintinin 1 trilyon dolardan fazla kayıpla küresel ekonomik felakete yol açabileceği bir yoğunlaşma riski yaratıyor.
Birincil tehdit, Çin'in Tayvan'ı doğrudan işgal etmesinden değil, Pekin'in kademeli ekonomik ve askeri zorlama "anakonda stratejisinden" geliyor. Bu, Tayvan hava sahasına rekor kıran askeri uçuşları, pratik ablukaları ve Tayvan sistemlerine günlük yaklaşık 2,4 milyon siber saldırıyı içeriyor. Aynı zamanda, ABD politikaları çelişkili baskılar yaratıyor - Amerikan genişlemesini teşvik etmek için CHIPS Yasası kapsamında milyarlarca dolar sübvansiyon sağlarken, Trump yönetimi TSMC'nin Çin operasyonları için ihracat ayrıcalıklarını iptal etti, maliyetli yeniden yapılanma ve bireysel lisans gerekliliklerini zorlayarak şirketin anakara tesislerini felç edebilecek.
Jeopolitik risklerin ötesinde, TSMC karanlık web'de dolaşan 19.000'den fazla çalışan kimlik bilgisi ve entelektüel mülkiyetini hedef alan sofistike devlet sponsorlu saldırılarla siber alanda görünmez bir savaşla karşı karşıya. Son zamanlardaki iddia edilen 2nm süreç teknolojisi sızıntısı, Çin'in ihracat kontrol kısıtlamalarının savaş alanını ekipman erişiminden yetenek ve ticari sır hırsızlığına nasıl kaydırdığını vurguluyor. TSMC'nin yanıtı, 610.000'den fazla kataloglanmış teknolojiyi yöneten ve küresel tedarikçilere güvenlik çerçevelerini genişleten AI tabanlı çift yollu IP koruma sistemini içeriyor.
TSMC, Arizona, Japonya ve Almanya'da gelişmiş fabrikalar kurarak, son teknoloji düğümlerde üstün verimlerle teknolojik üstünlüğünü korurken, 165 milyar dolarlık küresel genişleme stratejisiyle aktif olarak dayanıklılık inşa ediyor. Ancak bu risk azaltma stratejisi önemli bir maliyetle geliyor - Arizona operasyonları daha yüksek işgücü giderleri nedeniyle gofret maliyetlerini %10-20 artıracak ve şirket, üretimi çeşitlendirirken en gelişmiş Ar-Ge'yi Tayvan'da yoğunlaştırmanın stratejik paradoksunu yönetmek zorunda. Analiz, TSMC'nin geleceğinin mevcut finansal performansa değil, teknolojik liderliği koruma ve giderek parçalanan küresel düzende eşi benzeri görülmemiş jeopolitik riskleri hafifletme arasındaki karmaşık dengeyi başarıyla yürütmeye bağlı olduğu sonucuna varıyor.  Satış


İnovasyon, üretim sorunları içinde hayatta kalabilir mi?Regeneron Pharmaceuticals, modern biyoteknolojinin paradoksunu yansıtarak büyüleyici bir kavşakta duruyor: olağanüstü bilimsel başarılar, operasyonel kırılganlıkların gölgesinde. Şirket, tek bir "blockbuster" ilaca bağımlı bir işletmeden, iki ana motorla yönlendirilen çeşitlendirilmiş bir biyofarmasötik güce başarıyla dönüştü. Dupixent, %22 büyüme ile 2025’in ikinci çeyreğinde 4,34 milyar dolara ulaştı. Bu arada, eski Eylea’dan üstün Eylea HD’ye stratejik geçiş, gelirlerdeki düşüşe rağmen ileriye dönük piyasa konumlandırmasını gösteriyor.
Şirketin inovasyon motoru, agresif Ar-Ge stratejisini destekliyor; gelirin %36,1’i — sektör ortalamasının yaklaşık iki katı — keşif ve geliştirmelere yatırılıyor. Bu yaklaşım somut sonuçlar verdi: FDA’nın Lynozyfic’e onayı, Regeneron’un kanser tedavisindeki ilk atılımı oldu ve multipl miyelomda %70 yanıt oranı sağladı. Tescilli VelociSuite platformu, özellikle VelocImmune ve Veloci-Bi, rakiplerin kopyalaması zor bir rekabet avantajı yaratıyor. Bu platform, tam insan antikorları ve farklı bispesifik tedaviler geliştirmeye olanak tanıyor.
Ancak Regeneron’un bilimsel zaferleri, üçüncü taraf üreticilere bağımlılık nedeniyle giderek tehdit altında. FDA’nın odronextamab’ı ikinci kez reddetmesi, güçlü Avrupa onayı ve ikna edici klinik verilere rağmen, bilimsel yetersizliklerden değil, dış bir tesisteki üretim sorunlarından kaynaklanıyor. Aynı engel, Eylea HD’nin kritik geliştirmelerini geciktirdi ve rakiplerin geçiş döneminde pazar payı kazanmasına olanak tanıyabilir.
Daha geniş stratejik tablo, üretim sorunlarının ötesinde fırsatlar ve riskler sunuyor. Amgen ve Samsung Bioepis’e karşı fikri mülkiyet davalarındaki zaferler etkili yasal savunmayı gösterse de, önerilen %200 ilaç tarifeleri ve Cencora siber saldırısı gibi 27 ilaç şirketini etkileyen güvenlik ihlalleri, ciddi sistemik kırılganlıkları ortaya koyuyor. Regeneron’un temel güçlü yönleri — teknolojik platformları, onkolojiden nadir hastalıklara uzanan ürün hattı ve çığır açıcı tedavileri ticarileştirme yeteneği — uzun vadeli başarıyı destekliyor, yeter ki şirket bilimsel başarılarını raydan çıkarabilecek operasyonel bağımlılıkları çözebilsin.  Alış

 Alış

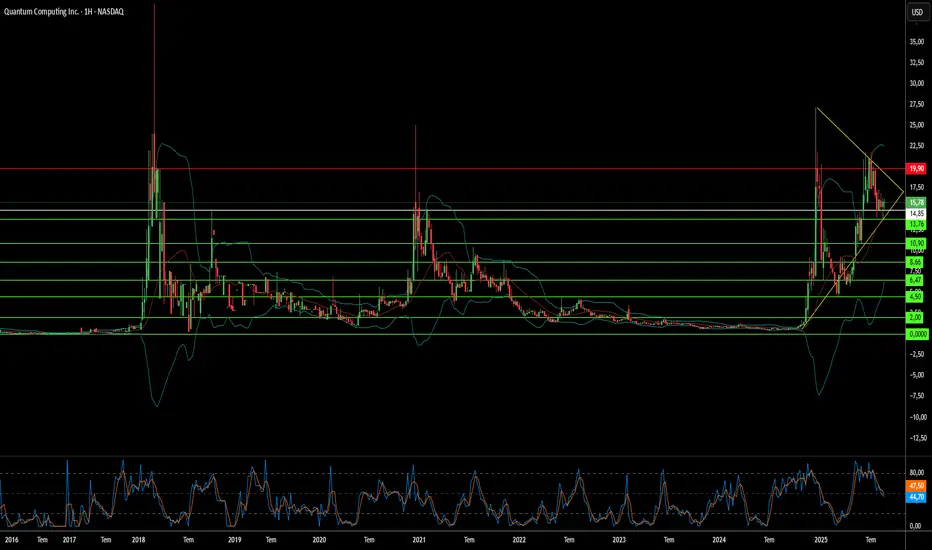
Fotonlar kuantum yarışında ayakta kalabilir mi?Quantum Computing Inc. (QCi), fotonik kuantum bilişimde lider olarak konumlanmış, oda sıcaklığında çalışan ve düşük enerji maliyetli sistemler sunuyor. Bu, pahalı kriyojenik soğutma gerektiren rakiplerine zıt bir avantaj. Ancak bu görünür avantaj, şirketin uzun vadeli yaşayabilirliğini tehdit eden teknolojik sınırlamaları gizliyor. Temel sorun, fotonların doğal etkileşim eksikliği; bu, kuantum hesaplaması için gerekli iki-kubit kapılarını oluşturmak için karmaşık yöntemler gerektiriyor. QCi yalnızca fotoniğe odaklanırken, sektör çoklu kubit türlerini birleştiren hibrit sistemlere yöneliyor. Örneğin, Photonic Inc., hesaplama için elektron tabanlı spin kubitlerini, iletişim içinse fotonları kullanıyor.
Temmuz 2025’te Tohoku Üniversitesi araştırmacılarının altermanyetiklerin (yeni manyetik malzemeler) keşfi, elektron tabanlı kuantum sistemleri için yeni yolları doğruladı; bu, rakiplerin yaklaşımlarını güçlendirirken saf fotonik çözümlerin sınırlamalarını vurguladı. Ayrıca, QCi’nin kuantum güvenlik teknolojisi, ABD hükümetinin klasik post-kuantum kriptografi (PQC) zorunluluğuyla stratejik engellerle karşılaşıyor; bu, QCi’nin teknolojisini kritik piyasa segmentlerinde değersizleştiriyor.
Şirketin finansal ve hukuki zayıflıkları bu sorunları artırıyor. 2,52 milyar $ piyasa değerine rağmen — bir yılda dikkat çekici %4435 artış — QCi, son çeyrekte 36,48 milyon $ net zarar bildirdi ve 7169 Fiyat/Satış oranıyla işlem görüyor. NASA sözleşmeleri ve üretim kabiliyetleri hakkında yanlış beyan iddialarıyla ilgili devam eden bir menkul kıymet dolandırıcılığı davasıyla karşı karşıya. IonQ’nun 1000’den fazla patentine karşı sadece 7–17 aktif patente sahip olan ve Ar-Ge harcamaları sektör ortalamasının altında kalan QCi, sermaye yoğun kuantum bilişim yarışına yetersiz donanımlı görünüyor.
QCi’nin teknolojik, stratejik, finansal ve hukuki sorunları, düşüş için güçlü bir tablo çiziyor. Şirketin saf fotonik yaklaşımı, sektör daha sağlam hibrit sistemlere yönelirken giderek izole görünüyor. Spekülatif değerlemesi ise temel iş performansı ve rekabetçi konumdan kopuk kalmaya devam ediyor.  Satış

Gizli Bir Dev Kritik Teknolojilerde Nasıl Hakimiyet Kuruyor?Teledyne Technologies, disiplinli bir stratejik konumlandırma ve teknolojik entegrasyon stratejisi sayesinde savunma, havacılık, denizcilik ve uzay pazarlarında gizlice güçlü bir oyuncu olarak kendini kanıtladı. Şirket, 2025’in ikinci çeyreğinde 1,51 milyar dolar net satış (yıllık %10,2 artış) ile rekor sonuçlar açıkladı ve tüm iş segmentlerinde olağanüstü organik büyüme gösterdi. Bu başarı, piyasa koşullarıyla değil, yüksek giriş bariyerlerine sahip kritik pazarların kesişiminde, jeopolitik faktörlerin sağladığı doğal avantajlarla uzun vadeli stratejik konumlandırmanın bir sonucudur.
Şirketin stratejik yetkinliği, Afganistan’dan Ukrayna’ya kadar çatışmalarda taktiksel değerini kanıtlamış Black Hornet Nano mikro-İHA ve zırhlı araçlar için geliştirilen Black Recon otonom drone sistemi gibi ürünlerle örnekleniyor. Teledyne, Japonya’nın ACSL firması ile NDAA uyumlu drone çözümleri için yaptığı jeopolitik odaklı ortaklıklarla pazar konumunu güçlendirdi ve düzenleyici uyumluluğu dost olmayan rakiplere karşı bir rekabet avantajına dönüştürdü. 2021’de FLIR Systems’in 8,2 milyar dolara satın alınması, termal görüntüleme teknolojisinin birçok ürün ve pazara başarılı bir şekilde entegre edilmesiyle başarılı yatay entegrasyonun göstergesi oldu.
Teledyne’nin rekabet avantajı sadece ürünlerle sınırlı değil, aynı zamanda fikri mülkiyet üstünlüğünü de kapsıyor: Şirket, dünya genelinde 5.131 patente sahip ve USPTO’dan %85,6 gibi olağanüstü bir onay oranına ulaştı. Bu patentler görüntüleme ve fotonik (%38), savunma ve havacılık elektroniği (%33) ve bilimsel enstrümantasyon (%29) alanlarını kapsıyor. Boeing ve Samsung gibi sektör devlerinin sıkça bu patentlere atıfta bulunması, onların temel niteliğini gösteriyor. 4.700 ileri dereceli mühendisin desteklediği 474 milyon dolarlık yıllık Ar-Ge yatırımı, sürekli inovasyonu sağlıyor ve rakiplere karşı yasal engeller oluşturuyor.
Şirket, Ekim 2025’te yürürlüğe girecek olan ABD Savunma Bakanlığı’nın yeni Siber Güvenlik Olgunluk Modeli Sertifikası (CMMC) gibi düzenleyici gereklilikleri karşılamak için proaktif olarak konumlandı. Teledyne’nin mevcut siber güvenlik altyapısı ve sertifikasyonları, bu standartları karşılama konusunda önemli bir avantaj sağlıyor ve rakipler yeni gerekliliklerle mücadele ederken şirketin daha fazla savunma sözleşmesi kazanmasına olanak verecek ek bir “uyumluluk avantajı” yaratıyor.  Alış

Federated Hermes, 15 Yıllık Direncini AştıTeknik Görünüm
Hisse, yaklaşık 15 yıldır test edilen 44,10 USD bölgesindeki ana direncini güçlü bir şekilde yukarı kırdı.
Bu seviye, 2007 zirvesinden bu yana defalarca çalışmış majör bir dirençti ve artık yeni bir ana destek konumunda.
Kırılımın ardından fiyat hızla 53 USD seviyesine ulaştı ve momentum güçlü.
Hedef Bölge
Kırılan dirençten ölçülen klasik teknik hedef, önceki uzun vadeli konsolidasyonun yüksekliği dikkate alınarak 71,40 USD civarını işaret ediyor.
Bu seviye aynı zamanda grafikte 2007–2008 yükseliş bölgesine denk geliyor, bu nedenle majör hedef olarak izlenmeli.
Destek ve Stop Loss
İlk güçlü destek: 44,10 USD (kırılan ana direnç, artık destek).
Ek ara destek: 50 USD psikolojik bölgesi.
Stop Loss: Pozisyona göre risk iştahına bağlı olmakla birlikte 43,90 USD altında haftalık/aylık kapanış, trendin bozulma ihtimalini artırır.
Senaryo Bazlı Analiz
Pozitif Senaryo (Ana Senaryo)
44 USD üzerinde kalıcılık devam ederse trend güçlü şekilde yukarı devam eder.
İlk hedef: 55 USD – 57 USD arası kısa vadeli direnç.
Orta vadeli hedef: 71,40 USD.
Negatif Senaryo
44 USD altında aylık kapanış, kırılımı “false breakout” haline getirir.
Bu durumda fiyat yeniden 35 – 38 USD bandına geri çekilebilir.
Sonuç
Federated Hermes uzun vadeli sıkışmayı yukarı kırarak güçlü bir trend başlangıcına girdi.
Alım için uygun senaryo: 44 USD üzerinde kalıcılık.
Ana hedef: 71,40 USD.
Stop Loss: 43,90 USD altında aylık kapanış.
🔎 Bu hareket, uzun vadeli yatırımcı için yeni bir boğa döngüsünün başlangıcı olarak okunabilir.  Alış

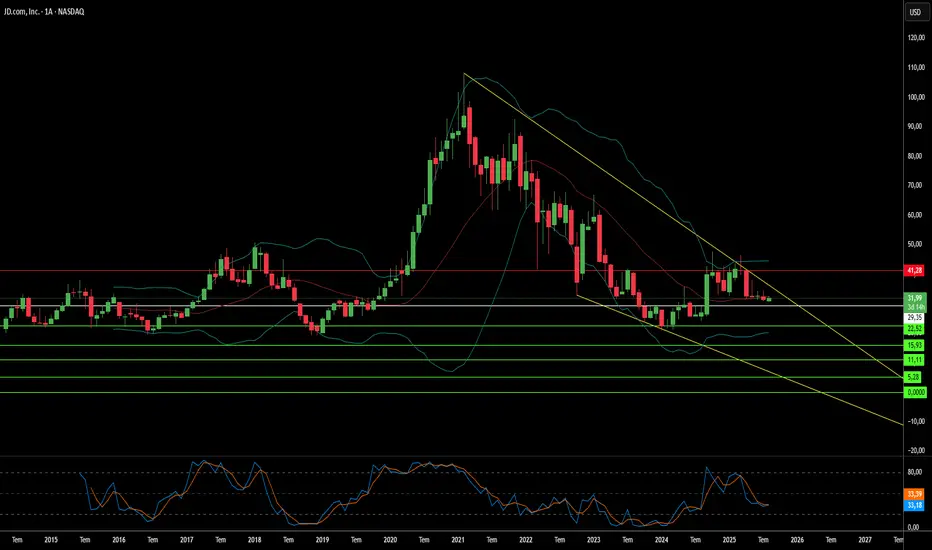
Güçlü Temeller Jeopolitik Fırtınalara Dayanabilir mi?JD.com, modern yatırım dünyasında dikkat çekici bir paradoks sunuyor: güçlü operasyonel performans sergileyen ancak tamamen kontrolü dışında kalan faktörler nedeniyle hisseleri dalgalı seyreden bir şirket. Düşüşe dair piyasa spekülasyonlarına rağmen JD.com, 2025’in ilk çeyreğinde %15,8 ve ikinci çeyreğinde %22,4 gelir artışıyla istikrarlı bir büyüme gösterdi. Ayrıca JD Retail’in operasyon marjı 2025 ikinci çейреğinde %4,5’e ulaştı. Şirket, 2017’den bu yana Ar-Ge’ye 75 milyar RMB’den fazla yatırım yaparak 3.600’den fazla depoyu kapsayan sofistike bir lojistik ağı kurdu ve sipariş karşılama maliyetlerini dünya lideri seviyeye (%6,5) indiren teknolojiler geliştirdi.
Ancak JD.com’un güçlü temelleri, iç ve dış baskıların hâkim olduğu zorlu bir ekosistem içinde varlığını sürdürüyor. Çin’in 2024’te yalnızca %0,2 artan TÜFE’si, zayıf tüketici talebine yol açarken, Pinduoduo gibi rakiplerin artan rekabeti e-ticaretin dinamiklerini değiştirdi. JD.com, yıkıcı fiyat savaşlarına girmek yerine sürdürülebilir kârlılığa yönelerek premium marka imajı ve kendi lojistik ağıyla kalabalık pazarda öne çıkmayı tercih etti.
JD.com ve ABD’de listelenen tüm Çinli şirketlerin karşı karşıya olduğu en büyük risk, operasyonel zayıflık değil jeopolitik belirsizliktir. ABD-Çin ticaret gerilimleri, her iki ülkedeki düzenleyici baskılar ve olası bir Tayvan çatışması senaryosu yatırımcılar için eşi benzeri görülmemiş riskler yaratıyor. Olası bir Tayvan işgali, SWIFT bankacılık sisteminden çıkarılma ve zorunlu borsa silinmeleri gibi yıkıcı yaptırımları tetikleyebilir; bu da şirketlerin temel iş gücüne rağmen hisseleri değersiz hâle getirebilir. Bloomberg Economics, böyle bir çatışmanın küresel ekonomiye 10 trilyon dolar maliyeti olacağını öngörüyor ve Çinli şirketler uluslararası operasyonları için varoluşsal tehditlerle karşı karşıya kalabilir.
JD.com örneği, küresel yatırımda yeni bir gerçeği ortaya koyuyor: Gelir artışı ve operasyonel verimliliğe odaklanan geleneksel finansal analiz, jeopolitik fay hatlarında faaliyet gösteren şirketleri değerlendirirken yetersiz kalabilir. JD.com operasyonel olarak güçlü kalsa da ve belirgin rekabet avantajlarına sahip olsa da, yatırımcılar aslında yalnızca kurumsal performansa değil, ABD-Çin diplomatik istikrarına da yatırım yaptıklarını kabul etmelidir. Bu siyasi risk primi yatırım denkleminde köklü bir değişim yaratıyor.  Satış

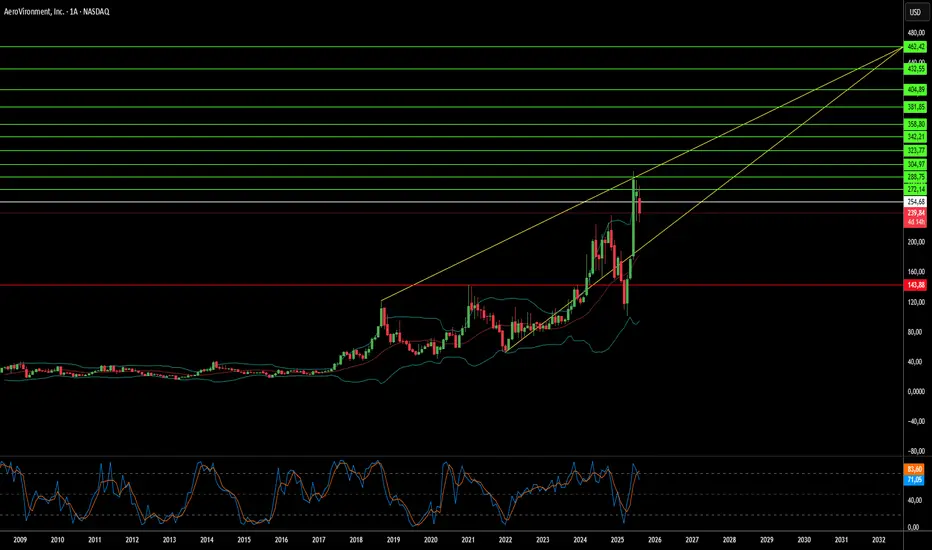
Savaşın Geleceği Zaten Geldi mi?AeroVironment (NASDAQ: AVAV), niş bir drone sağlayıcısından modern asimetrik savaşın kritik bir aktörüne dönüşerek askeri doktrindeki temel değişimden yararlandı. Şirketin benzeri görülmemiş büyümesi, küçük, akıllı ve düşük maliyetli insansız sistemlerin geleneksel, varlık yoğun stratejilerin yerini aldığı yeni bir dönemi yansıtıyor. Bu dönüşüm, Rusya-Ukrayna çatışmasında sahada kanıtlanarak hız kazandı; bu çatışma, düşük maliyetli ve kaybedilebilir insansız sistemlerin stratejik değerini gösteren bir canlı ateş laboratuvarı işlevi gördü. ABD Savunma Bakanlığı, binlerce otonom sistemin büyük ölçekte teslimatı için Replicator gibi girişimlerle yanıt verdi; bu, AeroVironment’in temel yetkinlikleriyle mükemmel uyum sağlıyor.
Bu pazar kaymasının ardındaki teknolojik evrim, yapay zekâ ve makine öğrenimi entegrasyonuna dayanıyor. AeroVironment’in P550 ve Red Dragon dolaşan mühimmatları, manuel kontrolden yarı ve tam otonom kabiliyetlere stratejik bir sıçrama temsil ediyor. Yapay zekâ destekli bu sistemler, savaş alanında etkinliklerini kanıtladı: otonom navigasyon, elektronik karıştırma ve insan hatalarına karşı hassasiyetleri ortadan kaldırarak hedef vurma oranını %10–20’den %70–80’e çıkardı. MOSA (Modular Open Systems Approach) tasarım felsefesinin benimsenmesi, askerlerin sistemleri beş dakikadan kısa sürede yeniden yapılandırmasına olanak tanıyor ve böylece benzeri görülmemiş taktiksel esneklik sağlıyor. Donanım odaklı yapılardan yazılım tanımlı platformlara geçiş, “yazılım ve savaş hızında evrimler” mümkün kılarak AeroVironment’i savunma inovasyonunun ön saflarına yerleştiriyor.
Şirketin finansal sonuçları bu stratejik konumlandırmayı doğruluyor: 2025 mali yılında gelir %14 artışla rekor 820,6 milyon dolara ulaştı. Dolaşan mühimmat segmenti %83’ün üzerinde büyüyerek 352 milyon dolara yükseldi. 1,2 milyar dolarlık rekor siparişler ve neredeyse ikiye katlanan 726,6 milyon dolarlık fonlu bakiye, sürdürülebilir büyümenin güçlü göstergeleri. Mayıs 2025’teki 4,1 milyar dolarlık BlueHalo hisse bazlı satın alımı, portföyü kara, deniz, hava, uzay ve siber alanlara çeşitlendirdi; yeni yapı, 1,7 milyar doların üzerinde gelir ve karşı-UAV, yönlendirilmiş enerji ile siber savaşta gelişmiş kabiliyetler sunacak.
AeroVironment’in rekabet avantajı finansal göstergelerin ötesine uzanıyor: onlarca yıllık havacılık inovasyonuna dayalı güçlü fikri mülkiyet portföyü. İnsan gücüyle çalışan uçaklardan güneş enerjili prototiplere kadar sektörde pek çok “ilki” başaran şirket, dolaşan mühimmatlarda “wave-off” özelliği ve gelişmiş frekans atlama teknolojileri gibi kritik patentlere sahip. Yıllık 94 milyon doların üzerinde Ar-Ge yatırımı ve “satın al veya inşa et” hibrit stratejisiyle, şirket hızla evrilen sektörde teknolojik üstünlüğünü koruyor. Yüksek ileriye dönük F/K oranı (76,47) bazı yatırımcıları endişelendirse de, temel iş temelleri — rekor siparişler, artan bakiye ve kalıcı programlara geçiş — AeroVironment’in savaşın geleceğini şekillendirme konumunu haklı kılan premium değerlemeyi destekliyor.  Alış

 Alış