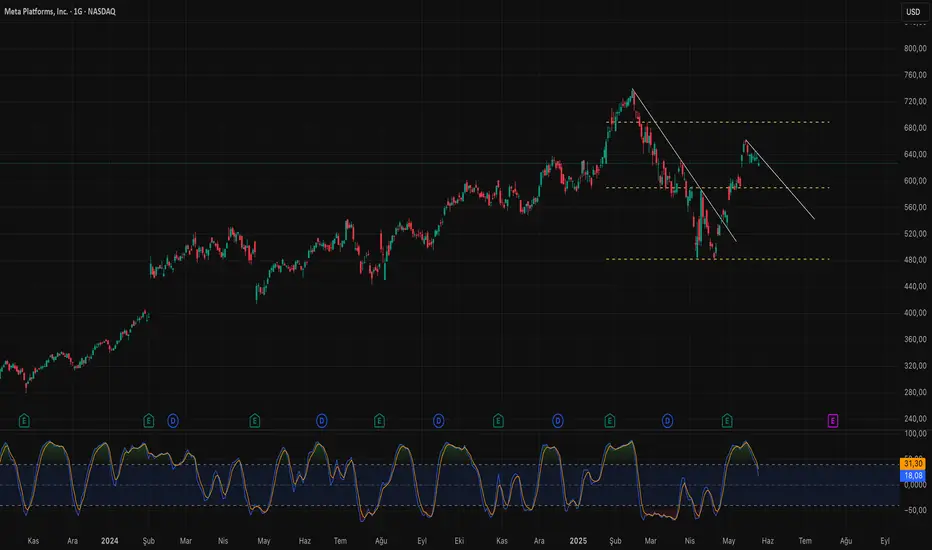
EV’de Yol Ayrımı: BYD’nin Fiyat Savaşı Geleceği mi Belirleyecek?Elektrikli araç (EV) sektörü, yoğun bir rekabet ve belirsizlik döneminden geçiyor. Çinli EV devi BYD Company Limited’in hisse değerlerindeki son düşüş, bu çalkantılı dönemin en çarpıcı göstergesi. BYD, 2025’in ilk aylarında yaklaşık 150.000 adetlik birikmiş stoğu eritmek amacıyla, elektrikli ve plug-in hibrit modellerinde %10 ila %34 arasında değişen kapsamlı fiyat indirimlerine gitti. Bu stratejik hamle, Çin’in rekabetçi EV pazarında bir fiyat savaşını tetikleyebileceği endişesini artırdı. Analistler, bu indirimlerin kısa vadede satışları %30-40 oranında artırabileceğini öngörse de, yavaşlayan EV talebi, Çin’deki ekonomik durgunluk ve ABD-Çin arasındaki ticaret gerilimleri, sektör genelinde kâr marjlarının daralabileceği yönünde daha derin kaygılar yaratıyor.
BYD’nin büyük ölçekli üretimi, dikey entegrasyonu ve agresif fiyatlandırma stratejisi, Tesla’nın otonom sürüş teknolojisindeki öncülüğüne keskin bir tezat oluşturuyor. Tesla, 3,5 milyar milden fazla sürüş verisi toplayan Tam Otonom Sürüş (FSD) yazılımı, “Dojo” süper bilgisayarı ve özel yapay zeka çip geliştirmeleriyle otonomiye odaklanıyor. BYD de gelişmiş sürücü destek sistemleri (ADAS) alanında DeepSeek’in R1 yapay zeka modelini benimseyerek yenilik yapıyor, ancak Tesla’nın yüksek riskli ancak potansiyel olarak yüksek getirili Robotaxi projesi, denetimsiz tam otonom sürüşe odaklanmasıyla şirketin değerlemesini kökten değiştirebilecek bir vizyon sunuyor.
Rekabeti daha karmaşık hale getiren bir diğer unsur, ABD ile Çin arasındaki artan jeopolitik gerilimler. BYD, ABD binek otomobil pazarından bilinçli bir şekilde uzak durarak Avrupa ve Güneydoğu Asya gibi uluslararası pazarlara yönelse de, Çin-ABD arasındaki ticaret yaptırımları ve gerginliklerin etkilerinden kaçmak mümkün değil. ABD borsalarına kote Çinli şirketler, Yabancı Şirketleri Sorumlu Tutma Yasası (HFCAA) kapsamında sıkı düzenleyici denetimlere, olası borsa kotundan çıkarılma risklerine ve geniş kapsamlı ticaret kısıtlamalarının yarattığı baskılara maruz kalıyor. Finansal kuruluşlar bu konuda ciddi uyarılarda bulunuyor; örneğin, Goldman Sachs’ın “en kötü senaryo” tahmini, ABD borsalarında işlem gören Çinli şirketlerin toplam piyasa değerinin tamamen ortadan kalkabileceğini öne sürerek, jeopolitik istikrarın artık finansal performans kadar yatırım sonuçlarını belirlediğini vurguluyor.  Satış

BWXT: Teknik Sınırda FiyatlamaBWX Technologies (BWXT) (→ Nükleer reaktör bileşenleri ve savunma sistemleri üreticisi), güçlü bir yükselişin ardından yukarı yönlü kanalın üst bandına yakın seviyelerde fiyatlanıyor. Bu bölge; hem orta vadeli trend direnci hem de kısa vadeli kâr realizasyonları açısından kritik teknik bir eşik olarak öne çıkıyor.128 dolar üzerindeki kalıcı fiyatlamalar ve özellikle haftalık kapanışlar, yükselişin yeniden ana kanal içine oturduğunu teyit edebilir. Bu durumda, orta vadeli teknik hedef 145–150 dolar bandı olacaktır.
Ancak mevcut hareket, aşırı alım bölgesine ulaşan teknik göstergeler eşliğinde gerçekleşiyor. Geçmişte kanal üst bandına temas eden fiyatların ardından gelen düzeltmeler göz önüne alındığında, kısa vadeli bir geri çekilme veya yatay konsolidasyon olasılığı dikkate alınmalı.
Olası geri çekilmelerde 115–118 dolar aralığı ilk destek olarak izlenmeli. Bu bandın altında kalıcılık, mevcut dönüş çabasının başarısız olabileceğine işaret edebilir.
NOT: ABD hükümetinin nükleer enerjiye verdiği teşvikler, savunma bütçesindeki artışlar ve BWXT’nin bu iki stratejik alandaki liderliği, şirketin uzun vadeli büyüme beklentilerini destekliyor. Ayrıca şirketin küçük modüler reaktör (SMR) bileşenleri üzerine yürüttüğü Ar-Ge faaliyetleri, potansiyel yeni iş alanları yaratma kapasitesi açısından dikkat çekici.
Unutmayın, bu bir trend analizi olup yatırım tavsiyesi içermez. SMR | Kritik EşikNuScale Power (SMR) (→ Küçük modüler nükleer reaktör üreticisi), sert yükselişin ardından kanal üst bandına temas ederek 35–36 dolar seviyelerinde fiyatlanıyor. Bu bölge, teknik anlamda hem trend direnci hem de kısa vadeli kâr realizasyonu alanı olarak öne çıkıyor.
Yukarı yönlü hareketin devamı için 36 dolar üzerindeki fiyatlamalar belirleyici olacak. Ancak mevcut konum, göstergelerin aşırı alım bölgesinde seyrettiği bir yapıda gerçekleştiğinden, kısa vadeli bir düzeltme ihtimali göz ardı edilmemeli. Olası geri çekilmelerde 29–30 dolar aralığı ilk güçlü destek bölgesi olarak izlenmeli. Bu seviye, geçmişte direnç olarak çalışan bir alanın destek olarak test edilmesi açısından önemli.
29 dolar altına sarkılması hâlinde, fiyatın yeniden kanal içine girerek 24 dolar civarındaki ara desteklere yönelme riski artabilir.
Bu teknik görünüm, hem yükselişin sürmesi hem de kısa vadeli düzeltme ihtimalinin birlikte değerlendirilmesini gerektiriyor. 36 üzerindeki haftalık kapanışlar, yukarı yönlü trendin teyidi anlamına gelebilir.
NOT: ABD yönetiminin nükleer enerji yatırımlarını hızlandırmaya yönelik kararnameleri ve SMR teknolojilerine sağlanan teşvikler, NuScale gibi şirketlerin uzun vadeli büyüme beklentilerini destekleyen önemli katalizörler arasında yer alıyor.
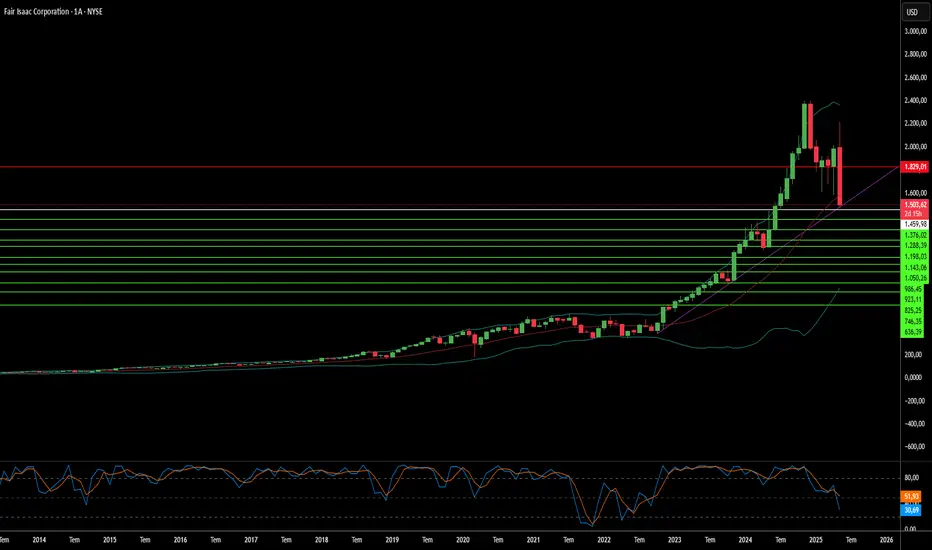
Unutmayın, bu bir trend analizi olup yatırım tavsiyesi içermez. FICO’nun Tekeli: Kredi Sisteminde Sarsıntılar mı?On yıllardır Fair Isaac Corporation (FICO), Amerikan kredi sisteminde eşsiz bir egemenlik sürdürüyor. FICO skoru, kredi değerliliğini değerlendirmede standart bir ölçüt haline geldi ve neredeyse her konut kredisi, tüketici kredisi ve kredi kartı başvurusunun temelini oluşturdu. Bu egemenlik, yüksek kârlı bir iş modeliyle desteklendi: Üç büyük kredi bürosu—Equifax, Experian ve TransUnion—FICO’ya bağımsız lisanslar için ödeme yaptı. Bu, her sorgudan önemli bir gelir payı sağlayarak FICO’nun aşılması zor bir tekel oluşturmasını sağladı.
Ancak bu uzun süredir devam eden egemenlik, şimdi benzeri görülmemiş bir meydan okumayla karşı karşıya. Federal Konut Finansmanı Kurumu (FHFA) Direktörü Bill Pulte, kredi büroları için “üç bürodan ikisine geçiş” modelini önerdi. Bu teknik gibi görünen değişiklik, derin etkiler yaratabilir; çünkü FICO’nun üç büro lisansından biri gereksiz hale gelebilir ve şirketin kârlı gelirinin yaklaşık %33’ü kaybolabilir. Ayrıca Direktör Pulte, FICO’nun toptan konut kredisi skoru ücretlerini %41 artırmasını açıkça eleştirdi. Bu durum, FICO’nun hisse senedi fiyatlarında ciddi düşüşlere yol açtı ve şirketin rekabete aykırı uygulamalarına yönelik daha geniş bir düzenleyici incelemeyi tetikledi.
Bu düzenleyici baskılar, yalnızca FICO’nun doğrudan gelirini değil, aynı zamanda geleneksel kredi tekelinin genel olarak çözülmesini de işaret ediyor. FHFA’nın hamleleri, VantageScore gibi alternatif kredi puanlama modellerine kapı açabilir ve fintech şirketleri ile diğer veri kaynaklarından yenilikleri teşvik edebilir. Artan rekabet, kredi değerlendirme alanını yeniden şekillendirebilir ve FICO’nun rakipsiz konumunu ciddi şekilde zayıflatabilir.
Tüm bu zorluklara rağmen FICO hâlâ güçlü bir mali yapıya sahip. Şirketin “Scores” segmentindeki yüksek kâr marjları ve istikrarlı gelir artışı dikkat çekiyor. Ayrıca, karar zekâsı platformu sunan Yazılım bölümü, yıllık yinelenen gelirde beklenen artışlarla önemli bir büyüme potansiyeli taşıyor. FICO, düzenleyici baskılar ve yeni rekabetle mücadele ederken, çeşitlendirilmiş iş yapısını etkin bir şekilde kullanma yeteneği, Amerikan kredi piyasasındaki gelecekteki rolünü belirlemede kritik olacak.  Satış

 Alış

Archer Aviation: Gökyüzünde Gerçek mi, Kurgu mu?Elektrikli dikey kalkış ve iniş (eVTOL) sektörünün öncülerinden Archer Aviation, son dönemde hisselerinde büyük bir yükseliş yaşadı; ancak bunu keskin bir düşüş takip etti. Bu dalgalanma, kısa pozisyon alan Culper Research tarafından yayımlanan bir raporun ardından geldi. Raporda, Archer’ın Midnight eVTOL uçağının geliştirme ve test süreçlerinde yatırımcıları sistematik olarak yanılttığı ve “büyük çaplı dolandırıcılık” yaptığı iddia edildi. Culper’ın suçlamaları arasında montaj takvimlerinin yanlış sunulması, uçağın pilot kontrollü uçuşlara hazır olmaması ve fon toplamak için kullanılan “geçiş uçuşunun” geçerliliği gibi konular yer aldı. Ayrıca, Archer’ın pazarlama harcamaları eleştirildi ve FAA sertifikasyon sürecinde ilerleme kaydedilmediği öne sürülerek şirketin iddialı ticarileşme takvimi sorgulandı.
Archer Aviation, bu iddiaları sert bir şekilde reddederek “asılsız” olarak nitelendirdi ve Culper Research’ün güvenilirliğini sorguladı. Şirket, Culper’ın kurucusunun “açığa satış ve çarpıtma” geçmişine dikkat çekti. Archer, 2025 ilk çeyrek sonuçlarının güçlü olduğunu vurguladı: Net zararda önemli bir azalma ve nakit rezervlerinde 1 milyar doları aşan bir artış sağlandı. Şirket, Palantir ile yapay zeka geliştirme, Anduril ile savunma alanında stratejik ortaklıklar, ABD Hava Kuvvetleri ile 142 milyon dolarlık bir sözleşme ve 6 milyar doları aşan ön müşteri siparişleriyle operasyonel gücünü ortaya koydu. FAA operasyonel sertifikasyon sürecinde üç ana lisans alındı ve Tip Sertifikasyonu için “krediye sayılacak” uçuş testlerine hazırlık yapıldığı belirtildi; bu, ticari yolcu taşımacılığına geçişte kritik bir aşama.
Culper Research’ün geçmiş performansı karmaşık bir tablo çiziyor: Soundhound AI gibi hedefler, ilk etapta hisse düşüşü yaşasa da, daha sonra güçlü finansal toparlanmalar gösterdi; ancak bazı hukuki sorunlar devam etti. Bu, Culper raporlarının kısa vadeli piyasa etkileri yaratabileceğini, ancak her zaman uzun vadeli başarısızlığı öngörmediğini ve ciddi iddiaları tam olarak doğrulamadığını gösteriyor. eVTOL sektörü, genel olarak ciddi düzenleyici engeller, yüksek sermaye gereksinimleri ve altyapı eksiklikleriyle karşı karşıya.
Yatırımcılar için Archer Aviation, yüksek riskli ve uzun vadeli bir yatırım olarak öne çıkıyor. Çelişkili anlatılar, temkinli bir yaklaşımı gerektiriyor. FAA Tip Sertifikasyonu’ndaki ilerleme, nakit harcama hızı, başarılı ticarileşme ve suçlamalara verilen kapsamlı yanıt gibi doğrulanabilir kriterlere odaklanmak önemli. “Dolandırıcılık” iddiaları, Archer’ın somut ilerlemeleri ve güçlü mali pozisyonu dikkate alındığında “abartılı” görünebilir, ancak sürekli inceleme kritik önem taşıyor. Şirketin uzun vadeli başarısı, bu karmaşıklıkları yönetme ve iddialı ticarileşme planını titizlikle uygulama yeteneğine bağlı.  Satış

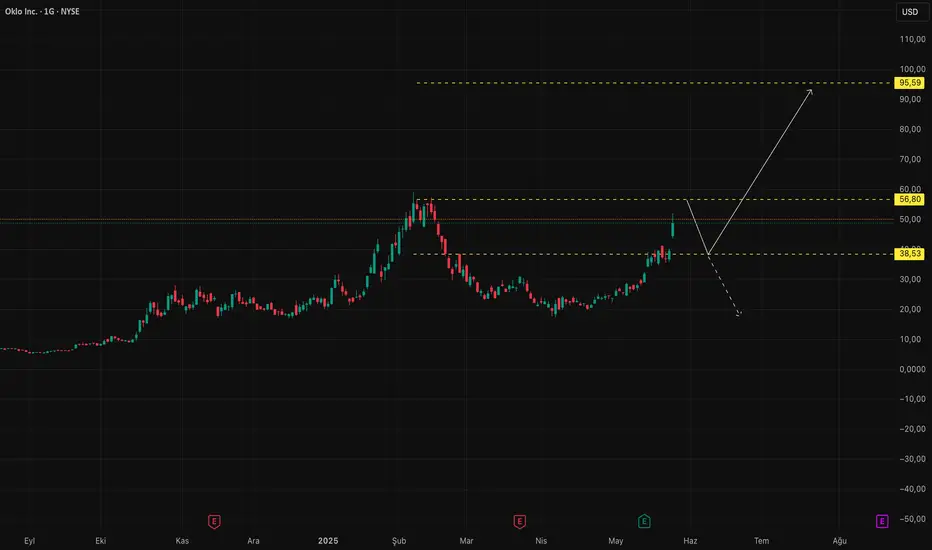
Küçük Reaktörler Büyük Enerji Sorunlarını Çözebilir mi?Oklo Inc., nükleer enerji sektöründe, Başkan Trump’ın nükleer tesislerin geliştirilmesini ve inşasını hızlandırmaya yönelik beklenen yürütme emirleri sayesinde son dönemde büyük ilgi topluyor. Bu politika değişiklikleri, ABD’nin enerji açığını kapatmayı ve zenginleştirilmiş uranyumda yabancı kaynaklara bağımlılığı azaltmayı hedefleyerek ülkenin nükleer enerjiye olan taahhüdünü güçlendiriyor. Bu stratejik dönüşüm, düzenleyici ve yatırım ortamını iyileştirerek Oklo gibi şirketleri olası bir nükleer rönesansın ön saflarına taşıyor.
Oklo’nun çekiciliğinin temelinde, yenilikçi bir “hizmet olarak enerji” iş modeli yatıyor. Geleneksel reaktör üreticilerinin aksine, Oklo enerji üretimini uzun vadeli anlaşmalarla doğrudan müşterilere satıyor. Bu strateji, sürdürülebilir gelir potansiyeli ve proje geliştirme süreçlerini basitleştirme avantajıyla analistler tarafından övgü topluyor. Şirket, 15 ila 50 megavat güç üreten küçük modüler reaktörler (SMR’ler) konusunda uzmanlaşmış durumda. Bu reaktörler, veri merkezleri ve küçük sanayi alanları için ideal bir çözüm sunuyor. Yüksek oranda düşük zenginleştirilmiş uranyum (HALEU) ile çalışan bu teknoloji, verimliliği artırıyor, operasyon ömrünü uzatıyor ve atıkları azaltıyor. Bu özellikler, yapay zekâ alanındaki hızlı büyüme ve büyüyen veri merkezi sektörüyle mükemmel bir uyum sağlıyor.
Oklo henüz gelir üretmeyen bir şirket olsa da, yaklaşık 6,8 milyar dolarlık piyasa değeri, gelecekteki sermaye artırımları için minimum seyreltmeyle sağlam bir temel oluşturuyor. Şirket, ilk SMR’sini 2027’nin sonlarında veya 2028’in başlarında ticari olarak devreye almayı planlıyor. Yeni yürütme emirlerinin düzenleyici onayları hızlandırması sayesinde bu takvim daha da erkene çekilebilir. Wedbush gibi analistler, Oklo’nun gidişatına olan güvenlerini artırarak hedef fiyatlarını yükseltiyor ve şirketin hızla büyüyen pazardaki rekabet avantajını vurguluyor.
Oklo, yüksek riskli ancak yüksek ödüllü bir yatırım olarak görülüyor. Başarısı, teknolojisinin ticarileştirilmesine ve hükümet desteğinin sürekliliğine bağlı. Bununla birlikte, benzersiz iş modeli, gelişmiş SMR teknolojisi ve ulusal enerji ile teknoloji ihtiyaçlarıyla stratejik uyumu, spekülatif doğasına rağmen uzun vadeli yatırımcılar için umut vadeden bir fırsat sunuyor.  Alış

Tesla – Kritik Direnç Bandında SıkışmaTesla (TSLA), kısa vadede 335–350 dolar bandında güçlü bir direnç bölgesiyle karşı karşıya. Bu aralık, geçmişte hem destek hem de direnç olarak çalışmış olup, teknik açıdan yoğun hacimli fiyatlama bölgesi olarak öne çıkıyor.
Fiyat, daha önce yukarı yönlü kırdığı yükselen kanalın üst bandını yeniden test ediyor. Bu seviyenin aşılması hâlinde, 360 dolar ve üzeri fiyatlamalar gündeme gelebilir. Özellikle 370 dolar üzerinde haftalık kapanışlar, yukarı yönlü devam senaryosunu teknik olarak güçlendirebilir.
Mevcut fiyatlama, hem kanal direnci hem de yatay dirençlerin kesiştiği kritik teknik bir eşik üzerinde gerçekleşiyor.
Olası geri çekilmelerde, 319 dolar ilk destek olarak izlenmeli. Bu seviyenin altında ise 300 ve 292 dolar, kademeli teknik destekler olarak öne çıkıyor.
SMI göstergesi aşırı alım bölgesinden aşağı yönlü sinyal üretmeye yakın. Bu durum, kısa vadede yukarı yönlü momentumun zayıfladığına işaret ediyor.
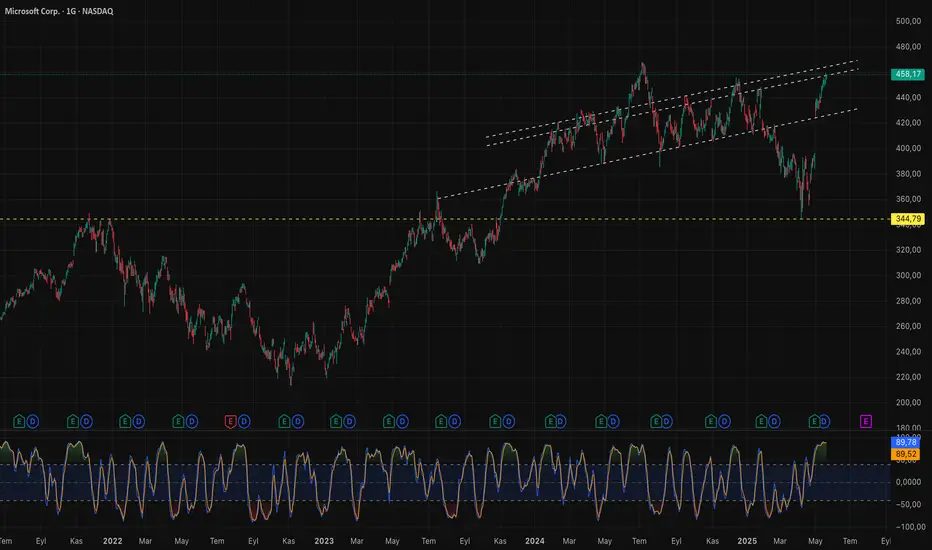
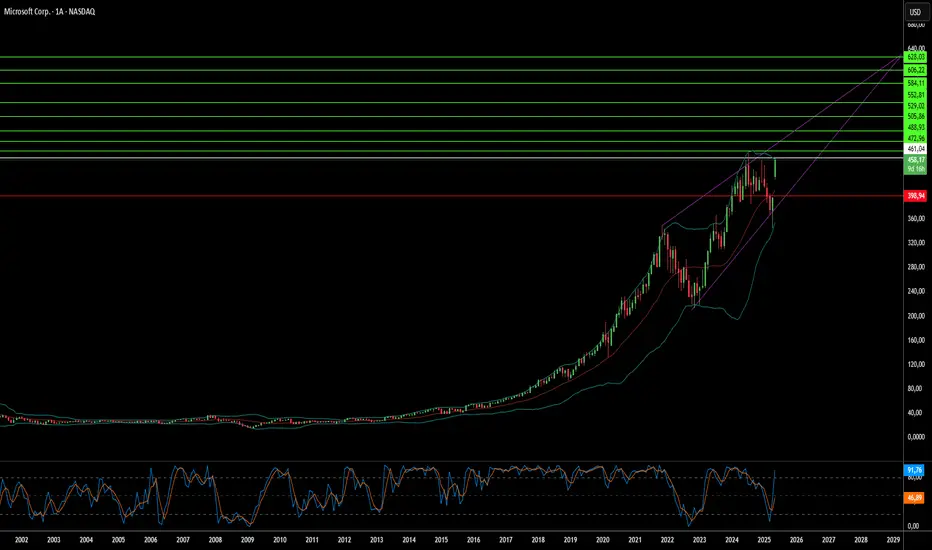
Unutmayın, bu bir trend analizi olup yatırım tavsiyesi içermez. Microsoft’un Sürekli Yükselişini Ne Besliyor?Microsoft Corporation, yapay zekâ alanındaki stratejik hamleleri ve yüksek piyasa değeriyle pazar liderliğini sürekli olarak pekiştiriyor. Şirketin özellikle Azure bulut platformu üzerinden benimsediği etkin yapay zekâ yaklaşımı, onu inovasyonun merkezi haline getiriyor. Azure, şu anda xAI’nin Grok’u ve OpenAI gibi sektör liderlerinin sunduğu önde gelen yapay zekâ modellerine ev sahipliği yapıyor. CEO Satya Nadella’nın vizyonuyla şekillenen bu kapsayıcı strateji, Azure’u gelişen yapay zekâ teknolojileri için birincil platform yapmayı hedefliyor; güçlü Hizmet Seviyesi Anlaşmaları (SLA) ve barındırılan modellere yönelik doğrudan faturalandırma olanakları sunuyor.
Microsoft’un yapay zekâyı ürün ekosistemine entegre etmesi, kurumsal verimliliği ve geliştirici yeteneklerini önemli ölçüde artırıyor. GitHub’un yapay zekâ destekli yeni kodlama aracı, rutin görevleri otomatikleştirerek yazılım geliştirmeyi hızlandırıyor ve geliştiricilerin daha karmaşık sorunlara odaklanmasını sağlıyor. Ayrıca Microsoft Dataverse, istem sütunları ve Model Bağlam Protokolü (MCP) sunucusu gibi özelliklerle yapılandırılmış verileri dinamik, sorgulanabilir bilgiye dönüştüren güçlü ve güvenli bir yapay zekâ platformuna evriliyor. Dynamics 365 verilerinin Microsoft 365 Copilot ile sorunsuz entegrasyonu ise iş zekâsını birleştirerek kullanıcılara bağlam değiştirmeden kapsamlı içgörüler sunuyor.
Yazılımın ötesinde, Microsoft’un Azure bulutu, yüksek düzeyde regüle edilen sektörlerde dönüştürücü projeler için kritik altyapı sunuyor. Örneğin, Birleşik Krallık Met Office’i, süper bilgisayar operasyonlarını Azure’a taşıyarak hava tahminlerinin doğruluğunu artırdı ve iklim araştırmalarında ilerleme sağladı. Benzer şekilde, Finlandiyalı girişim Gosta Labs, hasta kayıtlarını otomatikleştiren yapay zekâ çözümleri geliştirmek için Azure’un güvenli ve uyumlu ortamını kullanıyor, böylece sağlık sektöründeki idari yükü önemli ölçüde azaltıyor. Bu stratejik ortaklıklar ve teknolojik gelişmeler, Microsoft’un farklı endüstrilerde inovasyonu yönlendiren temel rolünü vurguluyor ve onu küresel teknoloji alanında baskın bir güç olarak konumlandırıyor.  Alış

Honeywell: Kuantum Atılımı mı, Jeopolitik Hamle mi?Honeywell, portföyünü havacılığın geleceği ve hızla gelişen kuantum bilişim gibi kritik mega trendlerle uyumlu hale getirerek, gelecekte önemli bir büyüme için stratejik olarak konumlanıyor. Şirket, dikkat çekici bir dayanıklılık ve öngörü sergileyerek, yükselen pazar fırsatlarını değerlendirmeyi ve endüstriyel teknolojilerdeki liderliğini güçlendirmeyi amaçlayan ortaklıklar ve yatırımlar peşinde koşuyor. Bu ileriye dönük yaklaşım, temel iş segmentlerinde açıkça görülüyor ve yeniliği ile pazar genişlemesini teşvik ediyor.
Honeywell’in yönünü belirleyen önemli girişimler öne çıkıyor. Havacılık alanında, JetWave™ X sisteminin ABD Ordusu’nun ARES uçağı için seçilmesi, gelişmiş ve güvenilir uydu iletişimi aracılığıyla savunma yeteneklerini artırmadaki rolünü vurguluyor. Ayrıca, Vertical Aerospace ile VX4 eVTOL hava aracı için kritik sistemler konusunda genişletilen ortaklık, Honeywell’i kentsel hava mobilitesi alanında ön saflara taşıyor. Kuantum bilişim alanında ise, Honeywell’in çoğunluk hissesine sahip olduğu Quantinuum şirketi, Katar merkezli Al Rabban Capital ile yaklaşık 1 milyar dolarlık potansiyel bir ortak girişim anlaşması imzaladı. Bu ortaklık, Körfez bölgesine özgü uygulamalar geliştirmeyi hedefliyor ve Quantinuum’a hızla büyüyen küresel pazarda öncü bir konum sağlıyor.
Jeopolitik gelişmeler, Honeywell’in operasyonel ortamını önemli ölçüde etkiliyor. Artan küresel savunma harcamaları havacılık segmenti için yeni fırsatlar yaratırken, ticaret politikaları ve bölgesel dinamikler stratejik adaptasyon gerektiriyor. Honeywell, tarifelerin etkilerini fiyatlandırma ve tedarik zinciri düzenlemeleriyle yönetmek gibi proaktif önlemler alıyor ve odaklanmayı ve çevikliği artırmak için planlanan üçlü ayrılma gibi yapısal yeniden düzenlemelere gidiyor. Şirketin stratejik planlaması, öncü göstergelere ve yüksek güvenilir sonuçlara odaklanarak, küresel karmaşıklıklarda yol almasını ve değişen jeopolitik akımlardan doğan fırsatları değerlendirmesini sağlıyor.
Analistler, Honeywell için güçlü bir finansal performans öngörüyor; önümüzdeki yıllarda gelir ve hisse başına kârda önemli artışlar bekleniyor ve bu da temettü büyümesini destekliyor. Hisseler tarihsel ortalamalara göre hafif primli işlem görse de, analist değerlendirmeleri ve kurumsal yatırımcı güveni, şirketin stratejik yönüne ve büyüme potansiyeline yönelik olumlu bir görüş yansıtıyor. Honeywell’in yeniliğe, stratejik ortaklıklara ve uyarlanabilir operasyonlara olan bağlılığı, onu dinamik bir küresel ortamda sürdürülebilir finansal başarı ve pazar liderliği için güçlü bir şekilde konumlandırıyor. Gen Düzenlemenin Yatırım Vaatleri Gerçekleşebilir mi?CRISPR Therapeutics, CASGEVY’nin tarihi onayıyla gen düzenleme devriminin öncüsü olarak ticari aşamaya ulaşan bir biyofarmasötik şirket oldu. Türünün ilk örneği olan bu gen düzenleme tedavisi, orak hücre hastalığı ve beta-talasemiyi hedef alarak CRISPR-Cas9 teknolojisinin dönüştürücü gücünü kanıtlıyor ve tıpta yeni bir dönemin kapılarını aralıyor. CASGEVY’nin pazara sunulması, genetik bozuklukların tedavisinde gen düzenlemenin daha geniş uygulamaları için güçlü bir kavram kanıtı sunuyor.
Bu bilimsel başarıya rağmen, CASGEVY’nin ticari lansmanı yüksek maliyetler ve karmaşık uygulama süreçleri gibi engellerle karşılaşıyor; bu da ilk satışların yavaş ilerlemesine yol açıyor. Geliştirme ortağı Vertex Pharmaceuticals gelirleri rapor ederken, CRISPR kâr payı elde ediyor. Şirket şu anda zarar ediyor; işletme giderleri, büyük ölçüde hibelerden sağlanan geliri fazlasıyla aşıyor. Ancak sağlam bir nakit rezervi, CRISPR’ın kanser, diyabet ve kardiyovasküler hastalıklar gibi yaygın hastalıkları hedefleyen iddialı ürün geliştirme portföyünü sürdürmesine ve CASGEVY ile ticari girişimlerini desteklemesine olanak tanıyor.
Fikri mülkiyet ortamı hareketli olmaya devam ediyor; CRISPR-Cas9 teknolojisinin temel haklarına ilişkin devam eden patent anlaşmazlıkları, gelecekteki lisanslama ve rekabeti etkileyebilir. Bununla birlikte, CRISPR Therapeutics kişiselleştirilmiş tıp ve dağıtım sistemleri alanında da yeniliklere öncülük ediyor. Önemli başarılarından biri, nadir bir metabolik bozukluk için kişiye özel mRNA tabanlı bir CRISPR tedavisinin lipid nanoparçacıklar aracılığıyla hızlıca geliştirilip uygulanması oldu. Bu, hızlı ve hasta odaklı tedaviler için bir model sunarken, gelişmiş dağıtım teknolojilerinin gen düzenlemenin terapötik erişimini genişletmedeki kritik rolünü vurguluyor.
Yatırımcılar için CRISPR Therapeutics, yüksek riskli ancak yüksek getirili bir fırsat sunuyor. Hisseler, mevcut kârsızlık durumu ve piyasa koşulları nedeniyle dalgalanmalar yaşıyor. Yine de güçlü kurumsal sahiplik ve olumlu analist değerlendirmeleri, şirketin uzun vadeli potansiyeline duyulan güveni yansıtıyor. Şirketin geniş ürün portföyü ve temel teknolojisi, klinik programları başarılı olursa ve tedavilerinin ticari benimsenmesi artarsa, önemli bir büyüme potansiyeli sağlıyor. Bu da uzun vadeli düşünen yatırımcılar için gen düzenlemenin vaatlerinin gerçekten ulaşılabilir olabileceğini gösteriyor.  Alış

GLOB TEMEL & TEKNİK ANALİZİGlobant Teknik Analizi
-Globant grafiğinde oluşması muhtemel "the Bat" -yarasa- formasyonu var.
-Formasyon henüz oluştu denilemez ancak XABC noktalarının oluştuğunu düşünüyorum.
-D noktası henüz oluşmadığı için bu hissede yükselişin olmasını bekleriz. Bullish!
-D noktası oluştuktan sonra formasyon kuralları gereği bir düzeltme bekleriz. Bearish!
-D noktası oluştuktan sonra rüzgarın ters yöne esmesiyle formasyon tamamlanır.
-D noktasının 276-329 arasında olması formasyonu bozmaz.
Globant Temel Analizi
Piyasa değeri 10 milyar dolar veya daha fazla olan şirketlere "mega-cap" şirketler denir. Bu şirketler büyük ölçekli, küresel olarak tanınmış ve büyük pazar payına sahip şirketlerdir.
-Piyasa Değeri 9,33 Milyar Dolar(Mega-Cap olmaya az kaldı)
-Toplam Gelir 2,095 Milyar Dolar, bu gelirin 220,05 milyon doları faaliyet gelirlerinden sağlanmakta olup faaliyet Geliri/Toplam Gelir oranı 10,5%'dir.
-F/K Oranı 58,44 bu oran sektör rakiplerine oranla yüksek. Denk şirketlerin ortalama F/K oranı 23,1
-Hisse B. Kar 3,72
-Beta 1,36
-Defter Değeri/Hisse 40,92
Düşüncem
Temel açıdan baktığımızda GLOB hisselerinin adil değerde olduğunu düşünüyorum, F/K ve F/D rasyolarına bakılarak pahalı olduğu düşünülebilir fakat şirketin finansal pozisyonuna baktığımızda, uzun vadeli kaynaklarının büyük kısmının borç değil, sermaye olduğunu görmekteyiz. Ayrıca şirket yıldan yıla toplam gelirini de net gelirini de artırdı. Globant'ın faaliyet gelirleri ise 2020'den beri 133% arttı.
Ben şirketi güvenilir buluyorum ve bu sene de analizlerimde yer veriyorum.
Sorumluluk Reddi:
Bu sitede yer alan bilgi, yorum ve görüşler kesinlikle yatırım danışmanlığı kapsamında değildir. Burada yer alan bilgiler, tamamen yoruma dayalıdır ve asla kesin ifade etmez. Buradaki yorumlardan yola çıkarak yatırım yapan kişilerin kararlar ve ticari amaçlı işlemlerden doğabilecek zararlardan bu profil hiçbir şekilde sorumluluk kabul etmemektedir.  Alış