夏普比率(第一部分):實務應用與解讀📊 夏普比率(第一部分):實務應用與解讀
股票 • 投資組合 • 交易策略 • 滾動分析 • 夏普比率與索提諾比率
由諾貝爾獎得主 William F. Sharpe 提出的夏普比率(Sharpe Ratio),是最廣泛使用的風險調整後績效衡量指標之一。它常見於策略回測、基金資料說明書、TradingView 策略測試器摘要,以及大量金融學文獻之中。
1️⃣ 夏普比率——基本概念
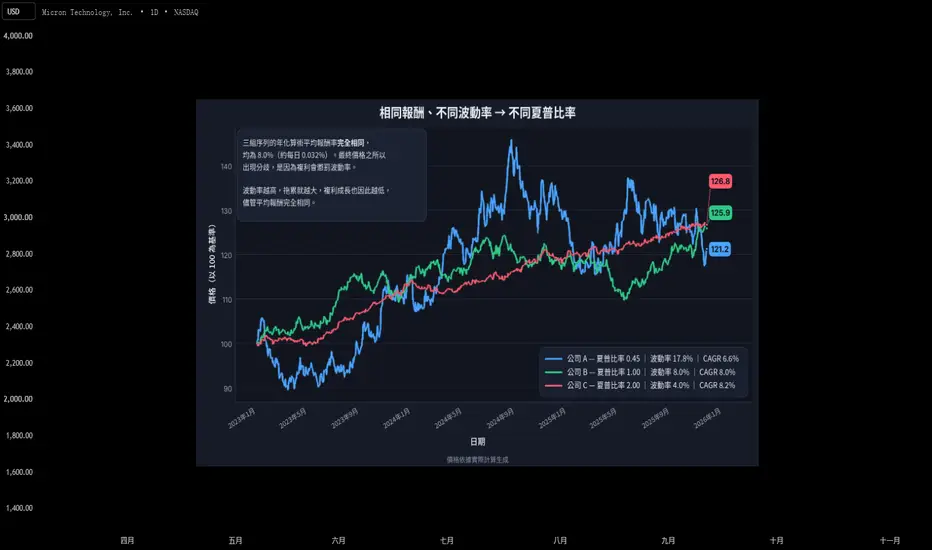
夏普比率衡量每承擔一單位報酬波動,所能產生的超額報酬。
Sharpe = (Rₚ − Rf) / σₚ
其中:
Rₚ = 投資組合或策略報酬
Rf = 無風險報酬率
σₚ = 報酬率的標準差
使用每日資料時,年化夏普比率通常計算如下:
年化夏普比率 = 平均每日超額報酬 / 每日超額報酬標準差 × √252
📌 重點:夏普比率越高,通常代表相對於波動程度,報酬的取得效率越好。
💡 範例
假設兩項投資的結果如下:
投資 A——報酬率 20%,波動率 20%
投資 B——報酬率 18%,波動率 12%
投資 A 的報酬率較高,但投資 B 的夏普比率可能較高,因為它以明顯較低的
同時段相對成交量(RVOL at Time):掌握成交量背後的意義交易股票時,成交量是不可或缺的分析工具。它能幫助我們判斷價格走勢的強弱、評估突破的有效性,並進一步了解市場動態。不過,單看成交量柱狀圖有一個問題:一天之中的交易活動並非平均分布。
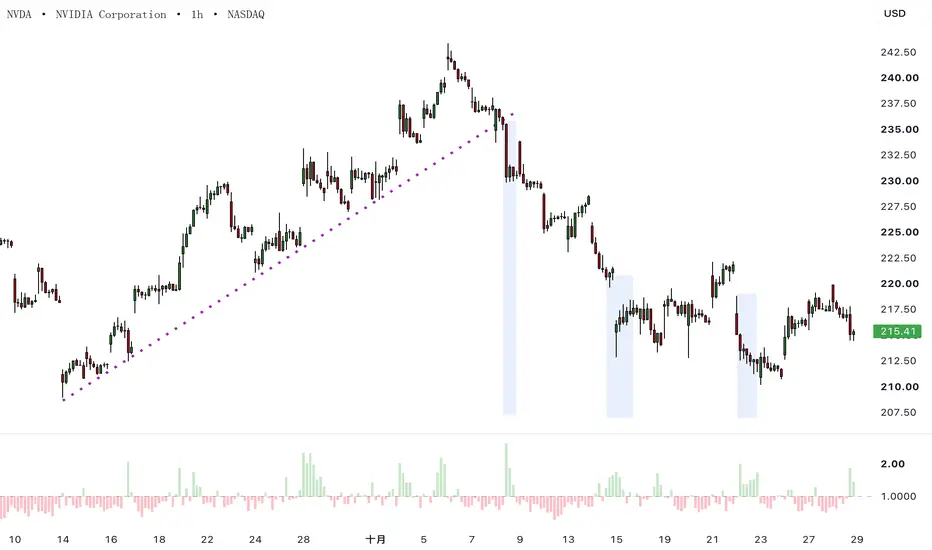
美股通常在開盤時交投活躍,盤中相對平靜,接近收盤時成交量再度增加。因此,開盤時出現一根較大的成交量柱,可能完全正常;反而是稍後出現的一根較小量柱,更可能代表異常活躍的交易。
這正是 同時段相對成交量(Relative Volume at Time,簡稱 RVOL at Time) 指標的用途。它不只是顯示成交量有多少,而是將當前成交量與歷史上相同時段的正常水平作比較,讓我們更準確地解讀交易活動。
以相同時段作比較
RVOL at Time 的原理很簡單。以五分鐘圖為例,這個指標會將某個五分鐘時段的成交量,與過往交易日相同時段的平均成交量作比較。
結果以比率呈現。讀數為 1.0,表示成交量與歷史平均水平相若;讀數為 2.0,表示成交量達到正常水平的兩倍;讀數為 0.5,則表示成交量約為平常的一半。
透過這種比較,我們可以更有依據地評估:突破、反轉或穿越重要技術價位時,市場參與程度是否異常高。
財報季:市場究竟在為什麼買單?財報季讓我們有機會觀察,市場如何回應最新資訊。強勁的業績可能釋放累積數週的買盤,而陷入困境的企業若出現改善跡象,有時也能引發同樣強烈的反應。關鍵在於,這些業績與股價已反映的預期相比,究竟有何落差。
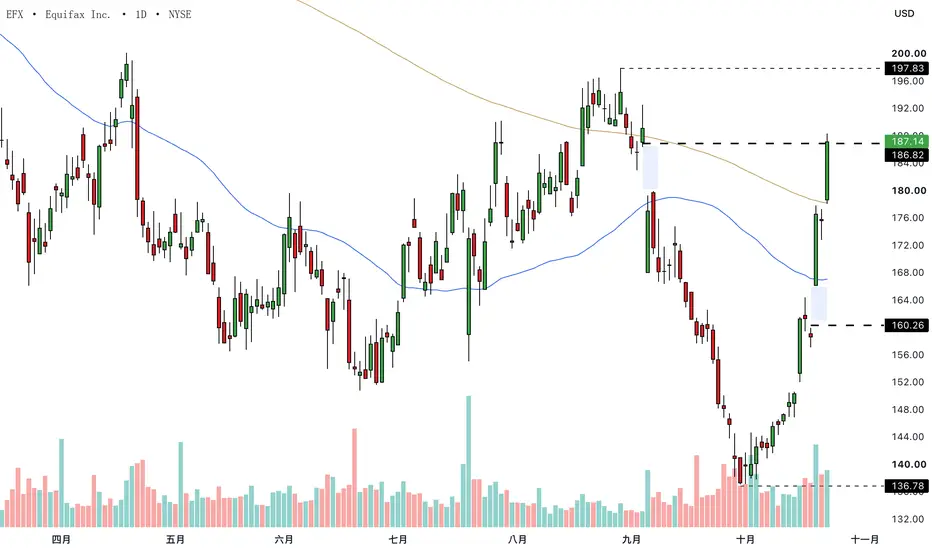
貝萊德(BlackRock)、聯合健康(UnitedHealth)及 Equifax 均在公布最新財報後上漲,但三者所處的技術面背景截然不同。將股價走勢與財報結合分析,有助我們理解市場究竟在為什麼買單。
貝萊德:強勁業績打破盤整僵局
貝萊德最新一季的業績在多個業務領域均表現強勁。這家資產管理公司錄得約 2,050 億美元的資金淨流入,帶動資產管理規模升至創紀錄的 15.5 兆美元。營收增長近兩成,旗下投資產品的需求保持穩健,營業利潤率亦有所提升。
值得留意的是財報公布前的股價走勢。貝萊德股價自 8 月高位大幅回落後,進入了持續數週的橫盤整理。隨著買盤在逐步抬高的價位進場,交易區間逐漸收窄,但股價多次嘗試突破阻力均未成功。
這次財報成為打破平衡的催化劑。股價突破阻力並重返 50 日移動平均線之上,突破前後的成交量亦有所增加。更重要的是,截至目前,股價仍守在原有區間上方,並未立即
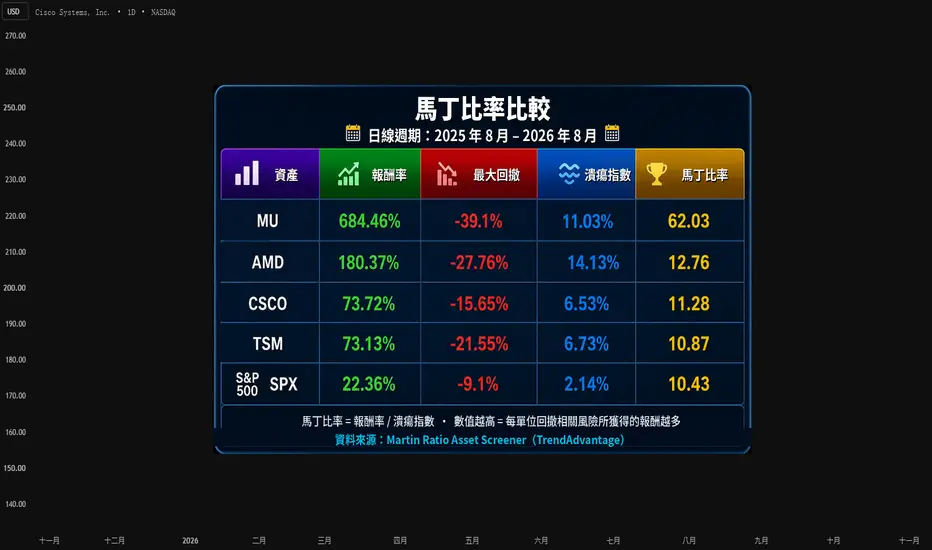
馬丁比率(Martin Ratio):更高的報酬是否值得承受更大的回撤?📊 馬丁比率(Martin Ratio):更高的報酬是否值得承受更大的回撤?
📈 單看報酬率,無法呈現全貌
比較不同資產時,報酬率往往是投資人首先關注的指標之一。然而,單看報酬率,可能會忽略投資過程中一個重要的面向:期間所經歷的回撤。
假設兩項資產在相同期間內都取得了 40% 的報酬:
報酬率 vs. 最大回撤
資產 報酬率 最大回撤
資產 A +40% -10%
資產 B +40% -35%
如果只比較報酬率,兩項資產似乎表現相同,但實際的投資體驗卻截然不同。
資產 B 的投資人必須承受深得多的跌幅。最大回撤只能呈現部分情況,因為它無法說明資產跌破先前高點的頻率,以及持續處於先前高點以下的時間長短。
因此,更值得探討的問題是:
❓ 相對於投資期間所經歷的回撤,實際取得了多少報酬?
馬丁比率(Martin Ratio)提供了一種分析這個問題的方法。
📐 什麼是馬丁比率?
馬丁比率是一種風險調整後的績效衡量指標,用來比較報酬率與潰瘍指數(Ulcer Index)之間的關係。潰瘍指數是一種以回
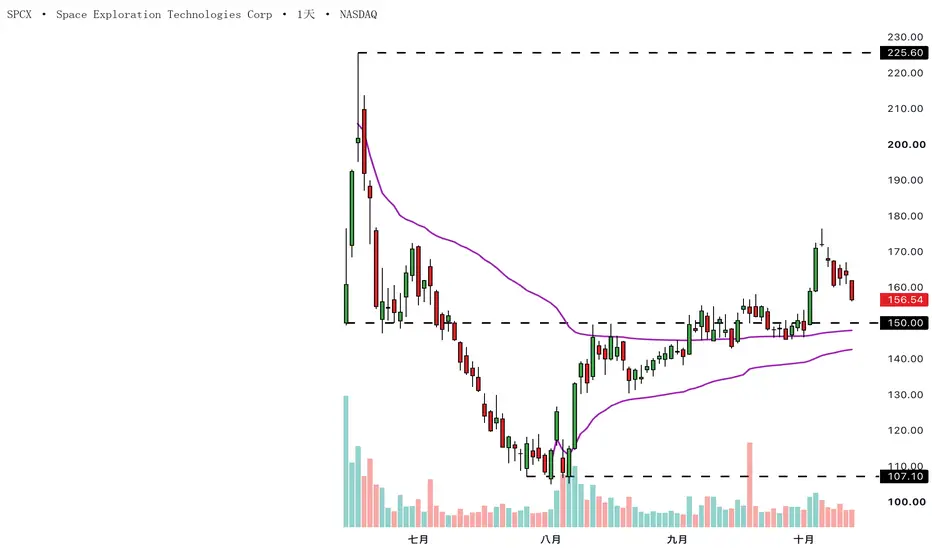
SpaceX 強勁反彈後暫歇SpaceX 自 8 月低點反彈以來走勢強勁,過去兩個月逐步形成一連串更高的波段低點。
近期漲勢暫時放緩,正好讓我們檢視可能左右下一步走勢的關鍵技術價位。
漲勢背後的價格結構轉強
SpaceX 此輪反彈的一個重要變化,是價格相對於以 6 月高點為起點的錨定成交量加權平均價(VWAP)的表現。此前幾次反彈都受壓於這條參考線;但價格在 9 月重新站上該線,並在附近盤整數週,直到 10 月初向上突破。
一連串更高的波段低點,也進一步支持價格結構改善的判斷。SpaceX 並非只靠單次急彈,而是在過去兩個月逐步修復走勢。以 8 月低點為起點的錨定 VWAP,則提供另一個觀察反彈的參考;目前價格位於這兩條成交量加權平均價之上。
SpaceX(SPCX)日線圖
過往表現並非未來結果的可靠指標
綜合來看,更高的波段低點,以及價格重新站上以 6 月高點為起點的錨定 VWAP,顯示目前的市場走勢與夏季時已有明顯不同。近期漲勢也帶動價格回到 7 月波段高點附近,而此前一次反彈正是在這一區域失去動能。
突破後動能降溫
四小時圖更清楚地呈現了這輪漲勢的形成過程。整個 9 月,SpaceX