• 產品
  • 社群
  • 市場
  • 經紀商
  • 更多
立即開始
  • 市場
  • /美國
  • /股票
  • /投資想法
數十億人靠青花菜發家:豆芽菜的秘密是什麼?The Redoubling 是我在 TradingView 上進行的個人研究項目,旨在回答以下問題: 我的資本需要多久才能翻倍? 每篇文章都會重點介紹一家不同的公司,我會嘗試將其添加到我的模型投資組合中。 我將使用文章發布當天最後一個日線收盤價作為初始買入限價。 我將根據基本面分析做出所有決定。 此外,我不會在計算中使用槓桿,但我會將我的資本減少佣金(每筆交易 0.1%)和稅收(20% 的資本利得稅和 25% 的股息稅)。 要了解公司股票的當前價格,只需點擊圖表上的播放按鈕即可。 但請僅將這些內容用於教育目的。 需要說明的是,這並非投資建議。 以下是 Sprouts Farmers Market, Inc.(納斯達克股票代碼:SFM)的詳細概述: 1. 主要業務領域 Sprouts Farmers Market 是一家總部位於美國的零售公司,專門銷售新鮮、天然和有機食品。 該公司經營一系列雜貨店,旨在提供「農場直銷」體驗——重點是農產品、健康產品和精心挑選的適合生活方式的商品。 它屬於消費零售/食品零售行業,其業務板塊圍繞著美國天然和有機食品的雜貨零售 2. 商業模式 Sprouts 主要透過其零售雜貨業務(企業對消費者,B2C)產生收入。 顧客光顧 Sprouts 商店購買新鮮農產品、包裝好的有機/天然商品、熟食、烘焙食品、冷凍食品和其他雜貨。 公司還投資於新店開業和同店銷售成長,以推動擴張和獲利。 此外,該公司還透過擴大門市規模(開設新店)和提高效率(優化門市規模、提高利潤率)來維持其商業模式。 3. 旗艦產品或服務 雖然零售業的「產品」種類繁多,但 Sprouts 提供的關鍵面向包括: 新鮮農產品是其商店的核心(「農場直銷傳統」)。 天然、有機和適合生活方式的食品雜貨——包括植物性、無麩質、生酮/原始人飲食友善選擇。 雜貨店服務包括熟食、烘焙、乳製品、肉類/海鮮、散裝食品。 儘管該公司沒有公開按類別劃分的收入明細,但其專注於高利潤、以健康為導向的產品是其競爭優勢。 4. 業務重點國家 Sprouts 的業務完全在美國境內。 該公司在多個州經營 400 多家門市。 由於市場以美國為中心,最重要的地區是美國國內消費市場——特別是 Sprouts 門市密度高、天然/有機食品需求強勁的州。 5. 主要競爭對手 Sprouts 的主要競爭對手包括其他美國連鎖超市,這些超市要么注重天然/有機產品,要么注重新新鮮/健康商品的綜合超市。 例如: Whole Foods Market(亞馬遜旗下)-一家主要的天然/有機食品專賣店。 克羅格公司 – 大型綜合食品雜貨連鎖店,也以新鮮/健康產品參與競爭。 Publix 超市 – 區域超市,擁有自有品牌,注重新新鮮/更好的食品體驗。 Wegmans 食品市場和其他高端連鎖超市。 競爭體現在產品組合、定價、門市體驗、生鮮/農產品品質以及會員獎勵等。 6. 影響利潤成長的外在與內在因素 外在因素: 消費者對天然、有機和健康食品的需求不斷增長:Sprouts 自己的評論強調,其「更健康」的產品系列吸引了願意花更多錢的顧客。 同店銷售額和新店開業的成長:最近一段時間,Sprouts 報告同店銷售額和淨銷售額均有所增長。 新鮮/健康食品、以生活方式為導向的飲食和高端購物體驗的宏觀趨勢良好。 內在因素: 門市優化:公司已討論改善其利潤結構並優化每家店的資本支出 (CapEx)。 精心挑選的產品組合和以生活方式為導向的產品(植物基、無麩質等),可以比大眾雜貨店獲得更高的利潤。 旨在提高顧客留存率、增加購物籃金額和提高購物頻率的忠誠度計畫和行銷。 例如,分析師評論強調了產品種類升級和顧客忠誠度計畫的重要性。 7. 導致利潤下降的外在和內在因素 外在因素: 競爭激烈的零售食品市場:來自全國連鎖店、折扣店和網路食品店的利潤壓力。 如果價格上漲不能完全轉嫁給消費者,通貨膨脹和投入成本(食品、勞動、能源)的增加可能會擠壓利潤空間。 經濟衰退或消費者支出變化可能會減少高端/健康導向食品雜貨的購買。 供應鏈中斷、監管變化(例如有機認證費用、進出口關稅)可能會增加成本或限制產品供應。 內在因素: 擴張中的執行風險:開設新店需要資金,並且有新店業績不佳的風險。 如果工資/福利成本上升侵蝕獲利能力,或為了競爭而必須打折,則存在利潤率風險。 對「更健康」定位的依賴;如果該細分市場商品化或競爭對手複製該模式,Sprouts 可能會失去差異化優勢。 可能過度依賴美國市場(缺乏國際多元化)。 8. 管理階層穩定性 過去5年主管變動: 本次篩選過程中,在可直接取得的資料中,沒有找到執行長、財務長或董事長變更的完整名單。 然而,Sprouts 的投資者關係材料重點強調了策略性舉措和資本配置決策,例如大規模的股票回購計畫。 對企業策略和文化的影響: 該公司似乎擁有穩定的策略重點,即天然/有機新鮮食品雜貨、利潤率提升和門市擴張;資本配置決策(門市開設、資本支出控制、股票回購)顯示其投資重點具有一致性。 例如,他們的簡報中提到了「結構性改善的利潤率狀況」。 如果領導層更迭幅度不大(即,沒有公開提及重大變動),那麼策略連續性可能仍然完好無損。 然而,如果沒有詳細的高階主管變動記錄,我無法對管理階層穩定性做出確切的評估,只能根據持續的策略一致性來判斷。 公司每股盈餘和總收入均呈現長期穩定成長,這得益於其強大的營運資本控制:應收帳款週轉天數表現優異,債務收入比保持健康,經營、投資和融資現金流穩健。 中級指標如淨資產收益率和毛利率均呈現持續改善的趨勢,營業費用率也呈現積極態勢,應付帳款和存貨效率均保持強勁,但流動比率沒有改善,需要密切關注其流動性平衡。 本益比為 15 倍,估值似乎合理,反映出目前倍數下有相當大的安全邊際。 儘管市場對最新的財務報表反應劇烈,但尚未發現任何可能破壞市場穩定或表明破產風險的關鍵消息。 考慮到分散係數為 20,且當前股價與年度平均股價的偏差超過 8 倍每股收益,計劃以上個交易日的收盤價進行 10% 的資本配置,以保持投資組合的均衡性和符合分散化原則的紀律性敞口。
NASDAQ:SFM看多
由Be_Capy提供
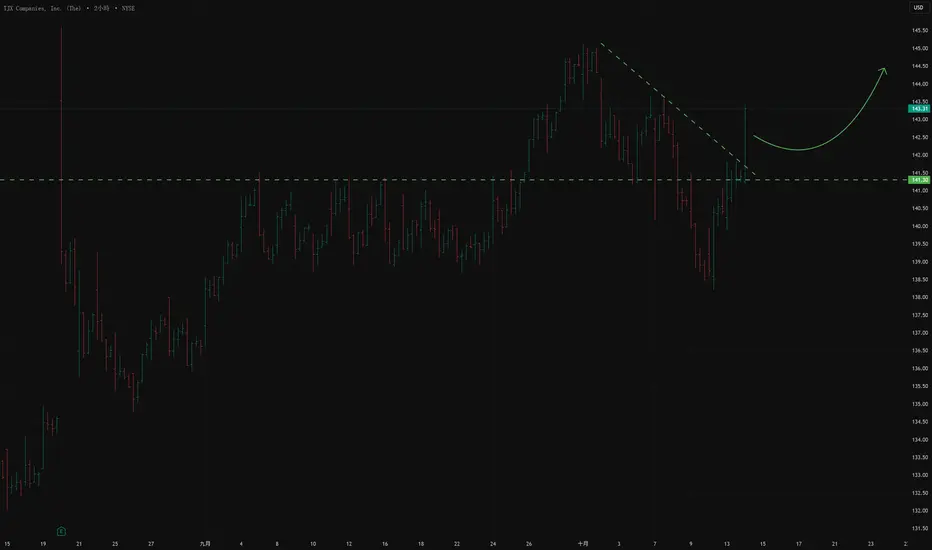
TJX US🌎TJX 是一家折扣零售商。 這家《財富》100 強企業擁有近 50 年的歷史,在三大洲的九個國家經營著 5,000 多家門市和 6 個電商網站。 該公司的品牌組合包括: 美國:T.J. Maxx、Marshalls、HomeGoods、Sierra 和 Homesense。 加拿大:Winners、Marshalls 和 HomeSense。 歐洲和澳洲:T.J. Maxx 和 Homesense。 最新報告顯示: 全公司成長 4%,超出預期。所有部門均實現成長。 利潤率為 11.4%,遠高於預期,比去年同期(10.9%)高出 0.5 個百分點。 每股盈餘:稀釋後每股盈餘為 1.10 美元,比去年同期成長 15%,且「遠高於預期」。 本季透過股票回購和股利支付返還了10億美元。 銷售、一般及行政管理 (SG&A) 費用佔收入的百分比從去年同期的19.8%下降至19.5%。 儘管面臨通膨壓力,公司仍透過提高營運效率維持利潤率。 該公司計劃在2026財年回購約25億美元的股票,以支持每股盈餘的成長。 TJX持續提高股利。最近一個季度,股息為每股0.425美元,去年同期為每股0.375美元。
NYSE:TJX看多
由A3MInvestments提供
已更新
PDD看空PDD周线级别到了三角形上边界,按理说可空 但是没看到放量的信号 我很少接触美股 也没做过它 先不动,看观察一下
NASDAQ:PDD看空
由jiucainainai提供
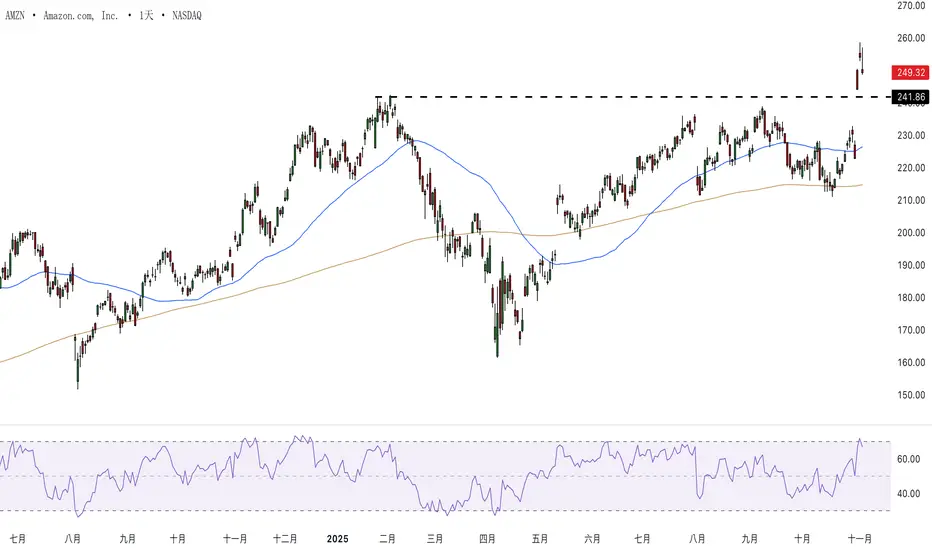
亞馬遜連續跳空上漲 AI 熱潮推動股價重估亞馬遜(Amazon)近期出現了大型股中罕見的走勢——連續兩次明顯的向上跳空缺口。這顯示市場正在快速重新評估亞馬遜在 AI 生態系統中的角色,一系列利好消息正推動投資情緒回暖。 AI 催化劑引發股價重估 首個缺口出現在上週五,亞馬遜公布第三季財報後,重新點燃了市場對其長期增長前景的信心。該公司雲端業務 AWS(Amazon Web Services)營收同比增長 20%,表現超出預期。管理層的樂觀語調、毛利率改善以及零售業務的穩健表現,緩解了市場對亞馬遜在 AI 競賽中落後的擔憂。 CEO Andy Jassy 表示,AWS 的成長「達到了自 2022 年以來未曾見過的速度」,顯示該公司最具盈利能力的部門正重新加速。 接著第二個催化劑出現。週一,當 OpenAI 宣布與 AWS 達成 380 億美元的合作協議後,亞馬遜股價再次跳空上揚。這筆重大交易讓 ChatGPT 的開發商與亞馬遜的雲端基礎設施關係更加緊密。根據協議,OpenAI 將在七年內使用 AWS 的運算資源,包括 Nvidia 晶片。除了帶來可觀的潛在收益外,這也強化了 AWS 在全球 AI 發展核心中的地位,並減少 OpenAI 對微軟 Azure 的依賴。對亞馬遜而言,這無疑是對其近期 AI 投資的強力肯定,也顯示其雲端業務正重新獲得競爭動能。 高動能突破需要紀律操作 從技術面來看,亞馬遜週線圖顯示股價突破新高並伴隨成交量放大。日線圖則清楚反映市場情緒的劇烈轉變,兩個連續的缺口形成了幾乎指數型的上升軌跡。這類缺口通常象徵著市場對新資訊的積極重定價,投資者爭相調整持倉以反映最新預期。對亞馬遜而言,財報與 OpenAI 合作的雙重催化已徹底重塑了市場對未來增長的想像。 然而,這種爆發性的走勢同時也需要交易者保持紀律。雙缺口既可能代表動能延續,也可能預示短線超漲。短線交易者將密切觀察股價能否穩定在突破區上方整固,若能在高位盤整,將有機會構築下一波上升基礎;但若買盤動能減弱、下方缺口開始回補,則意味漲勢可能已提前透支。 目前整體趨勢仍明確偏多,受益於基本面改善與投資需求明顯回升。問題不在於亞馬遜的故事是否改變,而在於股價在這波情緒性重估後能否穩定下來。兩次快速跳空上漲意味著市場已全面意識到亞馬遜的 AI 潛力。 AMZN 週線圖 過往表現並非未來結果的可靠指標 AMZN 日線圖 過往表現並非未來結果的可靠指標 免責聲明 :本文僅供資訊與學習用途,並不構成投資建議,亦未考慮任何投資者的個人財務狀況或投資目標。任何與過往績效相關的資料均非未來表現的可靠指標。 差價合約(CFD)及點差投注屬高槓桿投資產品,風險極高,可能導致資金快速虧損。**85.24% 的零售投資帳戶在進行 CFD 與點差交易時蒙受損失。**請確保您了解這些產品的運作方式,並審慎評估自身是否承擔得起高風險損失。
NASDAQ:AMZN
由Capital.com提供
10/29 特斯拉(TSLA) 反弹竭尽或准备过高470.75免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
35:25
由KimQuanWei提供
10/28 特斯拉(TSLA) 多头最后防守点438.69、跌破恐持续修正,否则将走扬免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
25:46
由KimQuanWei提供
10/28 苹果(AAPL) 布林线多方开口扩张、单边行情起涨免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:AAPL看多
28:46
由KimQuanWei提供
GOLF US🌎Acushnet 是高爾夫產品設計、開發、製造和分銷領域的全球領導者。 公司營運三大核心業務: Titleist:高爾夫界最知名的品牌之一,生產高品質高爾夫球具。 FootJoy:高爾夫裝備領域的領先品牌。 其他品牌 2024 年,美國參與高爾夫運動的人數達到 4,720 萬,創下歷史新高。 傳統高爾夫球場的球員人數持續成長,到 2024 年將達到 2810 萬人。 2025 年第二季度,公司營收年增 5.4%,達到 7.205 億美元。 淨收入也成長了 5.8%,達到 7,560 萬美元。 淨資產收益率:25.69% 淨利率:9.24% 股息殖利率:1.1% 缺點: 我們預計收入將溫和成長。 我們預計利潤不會強勁成長。 債務負擔自2022年以來一直在增加
NYSE:GOLF看多
由A3MInvestments提供
已更新
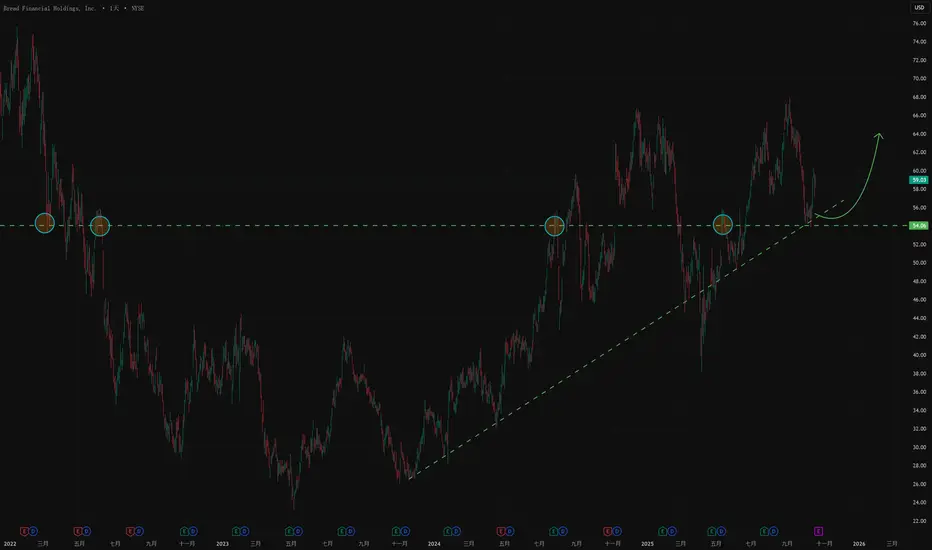
BFH US🌎Bread Financial 是一家科技驅動的金融服務公司。其核心業務是提供數據驅動的個人化支付、貸款和儲蓄解決方案。主要領域包括: 與零售商合作推出自有品牌和聯名信用卡。 分期付款計劃和先買後付 (BNPL) 產品。 直接面向消費者的解決方案,例如 Bread Cashback 美國運通卡和 Bread Savings 產品。 幫助品牌吸引顧客的行銷、忠誠度和分析服務。 Bread Financial 公佈的 2025 年第二季調整後每股盈餘 (EPS) 為 3.14-3.15 美元,遠超分析師預期的 1.85-1.92 美元。 該公司的本益比較低。 本益比 9.0 市淨率 0.8 股息殖利率 1.4% 然而,該公司僅將 14% 的收益用於派息。 部分收益將用於股票回購。 我們預期股本回報率(市淨率 1.0),這意味著成長率約為 20%。
NYSE:BFH看多
由A3MInvestments提供
已更新
交易者應避免的三個常見錯誤無論是新手還是經驗豐富的專業交易者,都可能陷入心理陷阱,做出錯誤的交易決策,最終導致虧損。 了解並避免這些常見錯誤,是建立穩健交易策略並在市場中實現持續成功的關鍵。 以下是交易者應盡量避免的三大常見錯誤: 1️⃣ FOMO(錯失恐懼症) FOMO 是一種強烈的情緒,會模糊交易者的判斷,讓他們因害怕錯過機會而衝動進場。 這通常表現為盲目追漲或在缺乏分析的情況下入場,從而增加虧損風險。 👉 要克服 FOMO,交易者應嚴格遵守交易計畫,保持紀律,專注於高機率的交易機會,而不是被市場波動所驅使。 2️⃣ 報復性交易(Revenge Trading) 報復性交易是指交易者為了彌補先前的虧損而衝動入場,希望「贏回來」或證明自己是對的。 這種行為往往導致更大的錯誤與損失。 👉 為了避免報復性交易,交易者應培養情緒上的冷靜,接受虧損是交易的一部分,不讓情緒主導決策。 3️⃣ 賭徒謬誤(Gambler’s Fallacy) 賭徒謬誤是指錯誤地認為過去的市場走勢會影響未來結果,例如相信趨勢會永遠持續或隨機事件可以預測。 👉 要克服這一誤區,交易者應認識到每一筆交易都是獨立的事件,過去的結果並不能保證未來的表現。 應依靠扎實的分析與風險管理,而非憑感覺或迷信。 ⸻ 透過避免這些心理陷阱,交易者可以培養更有紀律與理性的交易心態,從而提高在市場中長期成功的機會。
NASDAQ:TSLA教育
由TradingshopUS提供
10/22 特斯拉(TSLA) 下好离手(盘后发布财报、隐含波动率上下7%)免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
42:45
由KimQuanWei提供
10/20 特斯拉(TSLA) 在反弹波上、429支撑不破看涨至453、459免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA看多
44:48
由KimQuanWei提供
ARMK US🌎Aramark 的業務主要分為兩個部門: 美國食品及服務服務 國際食品及服務服務 食品服務:食品服務、餐飲、食品服務管理及以便利商店為中心的零售服務 醫療保健服務:非醫療保健食品及相關服務,包括病患營養、零售食品服務、環境服務及採購服務。 設施管理服務:樓宇營運和維護、清潔和家事服務、能源管理、場地管理和資本項目管理。 2024 年 9 月,Aramark 宣布成立 Avendra International,這是其採購部門的國際擴張。 2024 年 12 月,Aramark 宣布 Avendra International 收購了西班牙採購顧問公司 Quantum Cost Consultancy Group。此次收購旨在加速 Avendra 的國際擴張。 美國和國際食品及服務 (FSS) 部門的客戶留存率超過 97%。 自 2020 年中期以來,公司一直在系統性地去槓桿。負債比率已從 9.25% 降至 6.25%。 即將到來的降息將有助於資產負債表的復甦。 現金流穩定且為正。 我們預計利潤將持續系統性成長。 股息殖利率為 1.1%,派發利潤的三分之一。
NYSE:ARMK看多
由A3MInvestments提供
10/15 特斯拉(TSLA) 平台形修正、短线反弹高点443、450免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA看多
36:33
由KimQuanWei提供
穩定幣,一塊巨大的待分配蛋糕穩定幣的核心在於支付,在於打通各主權貨幣與美元互通的管道,也就是說未來誰能在支付和兌換領域取得優勢,誰就是最大的贏家。 CIRCLE具有先發的炒作優勢,這也就是為什麼 NYSE:CRCL 能在二級市場飆升300%+的原因,但目前USDC的盈利模式基本上只有美元利息這一塊,未來面臨美聯儲降息後的收入大幅縮水,市場冷靜下來後開始思考。 市場交易的永遠是預期,而不是當下,未來USDC可以獨走嗎?我看未必,第一攔路虎是USDT,這個不用多說,第二作為流量的入口,Binance、TRX已經站隊特朗普家族的USD1,透過政治力量搶奪市場這個事最起碼在特朗普任期十分有​​效,第三全世界許多主權國家也在發行錨定美元的穩定幣,究竟鹿死誰手,未知。 如果說短期投機,那麼任何標的都可以交易,對於價值投資來說,CRCL面臨的挑戰不少,需要走一步看一步,重倉賭博不是我的交易風格。 以後有關於穩定幣的觀點再補充吧。
NYSE:CRCL
由BitK77提供
已更新
SOUNATH指日可待
NASDAQ:SOUN看多
由TraderKate66提供
10/13 特斯拉(TSLA) 短线下跌乖离过大、先弾再说免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA看多
31:45
由KimQuanWei提供
10/10 特斯拉(TSLA) 下跌修正浪持续中免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
48:46
由KimQuanWei提供
MSTR US🌎MicroStrategy 率先將比特幣用作企業儲備資產。這項策略將 MSTR 從傳統的科技公司轉變為獨特的混合型公司:既提供分析解決方案,又提供公開交易的比特幣間接敞口工具。 截至 2025 年 9 月,該公司的儲備總額為 636,505 枚比特幣,相當於約 700 億美元,約佔全球比特幣總供應量的 2.6%。這使其成為最大的比特幣持有者。 為了累積這項儲備,該公司採取了積極的財務策略,包括發行可轉換債券,以及最近發行的優先股。 mNAV 溢價。 MSTR 估值最重要的指標之一是 mNAV(淨資產價值倍數)。它是公司市值與其資產負債表上比特幣美元價值的比率。較高的 mNAV 意味著市場對該公司的估值遠高於其比特幣儲備的價值,從而使其能夠吸引廉價資本進行進一步收購。 營業收入保持相對穩定,約 4.63 億美元。 過去 12 個月的毛利率維持在 70% 左右。 由於比特幣價格波動的影響,淨收入波動較大。 2023 年,公司報告淨收入為 4.291 億美元,但 2024 年虧損 11.7 億美元。 現金 -5370 萬美元 債務 81.6 億美元 現金 0.5 億美元 可以透過出售資產負債表上持有的部分比特幣來償還債務。
NASDAQ:MSTR看多
由A3MInvestments提供
10/8 特斯拉(TSLA) C浪下跌做锯齿形修正、看跌持续先看至422、417免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
51:18
由KimQuanWei提供
The Redoubling. BRBR:美國運動營養的新王者?Redoubling 是我自己的研究項目,旨在回答以下問題: 我需要多長時間才能使我的資本翻倍? 每篇文章都會關注我添加到我的模型投資組合中的不同公司。 我將使用文章發布當天最後一根日線圖的收盤價作為交易價格。 我將根據基本面分析做出所有決定。 此外,我不會在計算中使用槓桿,但我會減少我的資本,減少佣金(每筆交易 0.1%)和稅收(20% 資本收益和 25% 股息)。 要了解該公司股票的當前價格,只需點擊圖表上的「播放」按鈕。 但請僅將此內容用於教育目的。 您要知道,這不是投資建議。 以下是 BellRing Brands, Inc. (股票代號: BRBR )的詳細概述 1. 主要活動領域 BellRing Brands 是一家專注於「便利營養」類別的消費者營養公司。 該公司以 Premier Protein、Dymatize 和 PowerBar 等主要品牌銷售蛋白質產品(即飲奶昔、粉末和營養棒)。 BellRing 以控股公司的形式經營,負責監督這些品牌業務,並專注於擴大分銷、滲透和營養創新。 2. 商業模式 BellRing 透過在美國和國際上透過多種管道(例如俱樂部、大眾零售、電子商務、便利商店、專賣店)銷售其營養產品(奶昔、粉末、能量棒)來獲取收入。 其模式主要是透過零售和直接通路的 B2C(企業對消費者),但它也依賴與零售商、分銷​​商和聯合製造商的合作來處理生產、合約製造、物流和貨架空間。 BellRing 也投資於行銷、品牌建立和家庭滲透,以推動重複購買和購買率成長。 3. 旗艦產品或服務 BellRing 的主要品牌和產品線包括: Premier Protein :其旗艦品牌,提供即飲蛋白奶昔、粉末版本和清爽蛋白飲料。 它是其投資組合中最大的貢獻者。 Dymatize :較著重於運動營養/性能蛋白粉及相關產品。 PowerBar :一個傳統的營養棒品牌,更多地作為國際/跨類別的延伸。 4. 重點商業國家 雖然 BellRing 的主要市場是美國,但該公司正在努力擴大其國際影響力。 Dymatize 的國際成長被視為積極的動力。 PowerBar 品牌也已涵蓋超過 35 個國際市場,尤其是歐洲。 儘管如此,BellRing 通常被描述為“純粹的美國營養公司”,並有進一步全球化的雄心壯志。 鑑於其大部分分銷和消費者足跡都以美國為中心,國內零售、電子商務和便利管道尤為重要。 5. 主要競爭對手 BellRing 在更廣泛的食品、飲料和營養領域中競爭。 主要競爭對手和同業公司包括: Medifast, Inc.(營養/飲食和健康產品)。 大型消費品和飲料公司,如可口可樂、聯合利華、Keurig Dr Pepper、好時(透過飲料/營養部門)。 蛋白質、健康/保健領域的專業營養/補充劑公司。 據 Craft 稱,競爭對手包括 Amy's Kitchen 和其他相鄰營養/食品領域的公司。 在更全面的產業比較中,BellRing 與食品加工和非週期性消費品同業歸為一類。 6. 利潤成長的內部和外部因素 外在因素 宏觀趨勢是健康、保健和功能性營養:隨著消費者越來越多地尋求具有蛋白質、清潔標籤、便利性和功能性益處的產品,BellRing 完全有能力滿足需求。 關鍵產品領域的滲透率較低:該公司指出,奶昔作為一個細分市場,其家庭滲透率仍然相對較低(例如, 48%,這意味著還有成長空間。 分銷擴張和新通路(電子商務、便利):跨未追蹤通路、國際銷售和數位平台的成長可以擴大覆蓋範圍。 商品週期和投入成本下降:有利的原料或投入成本趨勢(或避險)可能會提高利潤率。 2024 年第四季,該公司表示淨投入成本通貨緊縮是利潤率上升的原因之一。 內在因素 品牌實力和家庭滲透率成長:Premier Protein 的滲透率強勁成長,這支持了持續的需求。 供應和製造規模擴大:BellRing 已經建立了聯合製造網絡並增加了奶昔供應以消除限制。 營運效率與利潤率擴大:公司採用成本紀律、採購、生產費用(例如實現費用)和避險策略。 股票回購計畫:公司積極回購股票以返還資本並支持每股盈餘成長。 產品創新與擴展:營養系列下推出的新產品可以推動銷售和收入的增加。 7. 導致利潤下降的內部和外部因素 外部威脅 激烈的競爭和市場飽和:營養/功能飲料領域競爭激烈,有許多資金雄厚的企業。 貨架空間的損失或促銷壓力可能會侵蝕利潤。 零售商電力和庫存削減:2025 年第三季度,BellRing 披露,主要零售商削減了數週的供應,預計將造成增長阻力。 投入成本上漲與商品波動:成本上升或不利的以市價計價避險可能會壓縮利潤率。 監管、標籤或健康聲明風險:在食品、飲料和營養領域,有關補充劑、健康聲明或標籤的監管變化可能會產生成本。 法律/訴訟風險:BellRing 揭露了一項與過去訴訟(Joint Juice)相關的 9000 萬美元集體和解協議。 內部弱點 過度依賴核心品牌/產品類別:如果 Premier Protein 表現不佳,該公司的收入集中度可能會帶來風險。 營運執行風險:擴大生產、供應鏈中斷、品質控制失敗或行銷失誤可能會損害成長。 法律儲備/意外撥備:2025 年第三季的法律事務撥備影響了業績,拖累了營業利潤。 8. 管理穩定性 過去5年的高階主管變動 達西·霍恩·達文波特 (Darcy Horn Davenport) 擔任總裁兼首席執行官,並擔任董事會成員。 在 BellRing 分拆之前,她曾領導 Post 的 Active Nutrition 業務。 Paul Rode 擔任財務官,他在營養業務方面擁有豐富的經驗,曾在 Post 擔任過職務,包括擔任 Post 旗下 Active Nutrition 的財務長。 2025 年 7 月 30 日,BellRing 宣布 Elliot H. 小斯坦將於 2026 年 9 月 30 日起辭去董事會職務。 同時,Thomas P. 埃里克森 (Erickson) 被任命為首席獨立董事,肖恩·W (Shawn W.) 康威 (Conway) 成為薪酬與治理委員會主席,珍妮佛庫柏曼 (Jennifer Kuperman) 加入執行委員會。 這些變化被描述為治理/委員會的重新分配,而不是高階主管的更替。 對企業策略/文化的影響 管理團隊的高層看起來相對穩定,近期沒有重大的執行長或財務長變動。 董事會的變動似乎更涉及委員會角色和繼任計劃,而不是根本性的轉變。 在達文波特的領導下,該公司實施了積極的成長、品牌滲透和供應擴張策略,顯示管理和策略之間的連續性和一致性。 董事會調整旨在促進平穩連續性,而不是擾亂方向,這可能會增強投資者信心。 為什麼我要將這家公司加入我的模型投資組合? 我查看了該公司的基本情況,似乎每股收益目前沒有成長,但總收入卻隨著時間的推移而穩定成長。 再加上較低的債務收入比和穩定的營運、投資和融資現金流,為資產負債表奠定了良好的基礎。 其他要注意的是,股本回報率和毛利率穩定成長,流動比率強勁,利息覆蓋率極佳。 所有這些都顯示流動性和償付能力是穩健的。 鑑於本益比為 20.36,我認為考慮到這些基本面,估值很有意思,並且與均衡的成長狀況一致。 我沒有發現任何可能威脅公司穩定或導致破產的重大消息。 考慮到多樣化係數為 20,並且觀察到當前股價與其年平均值的偏差超過 16 EPS,我決定以最後一天的收盤價將 15% 的資本分配給該公司。 投資組合概覽 以下是 TradingView 的 Portfolios 工具的螢幕截圖。 我使用 100,000 美元作為模型投資組合的初始資本。 當我新增的交易時,我會更新這些截圖。
NYSE:BRBR看多
由Be_Capy提供
美超微SMCI - SMC教科書及未來走勢分析 如上,今年二月我發布了一篇關於美超微有機會成為SMC教科書的分析,結果行情確實如預期從28附近一路上漲到我們規劃的第一目標價64進行了投遞。 這次交易我們利用週線級別尋找尚未回補的FVG缺口及流動性所在,接著觀察價格行為判斷量能確立了多頭方向,最後在四小時級別尋找CHOCH後的入場點,這一切彷彿都是為了SMC實戰演練而存在的,連我也震驚於這套策略在美超微的精確度竟有如此之高。 復盤完畢後,我認為目前的關鍵落在藍色趨勢線的反應之上,乍看之下好像跌破回踩成立,但我認為以週線級別來說仍然是底底高的上升收斂三角,因此保守起見要看到K線完整收在38元之下我才會視為市場框架轉變,這時我們才必須針對28元的多單進行保護止損,走勢可能如紅線所示。 相反的,假如現在是個假跌破,那走勢高機率會如同黃線所示,主力透過趨勢線假跌破的行為,又再一次獵取多頭流動性,那我認為此時動能會足夠到可以突破64元前高的位置,正式開啟一段不錯的行情。
NASDAQ:SMCI
由Yrahcaz提供
已更新
10/3 特斯拉(TSLA) 利用利多出货、475落袋为安、股价看跌吞没是真杀?错杀?或假杀?免责声明: 我的全部视频都是我个人观点的分享,非投资建议,而且我的想法不一定全部都是正确,大家在做决定前一定要独立思考、仔细评估。我无法为大家的盈利或损失负责。投资有风险,投资需谨慎。
NASDAQ:TSLA
33:05
由KimQuanWei提供
11
112233445566778899101011111212131314141515161617171818191920202121222223232424252526262727282829293030313132323333343435353636373738383939404041414242
…999999

人類製造

精選市場數據由ICE Data Services提供。精選參考數據由 FactSet 提供。版權所有 © 2026 FactSet Research Systems Inc.。版權所有 © 2026,美國銀行家協會 (American Bankers Association)。CUSIP數據庫由FactSet Research Systems Inc.提供。保留所有權利。美國證券交易委員會(SEC)申報文件及其他文件由 Quartr 提供。© 2026 TradingView, Inc.。

不僅是產品
  • 超級圖表
篩選器
  • 股票
  • ETF
  • 債券
  • 加密貨幣
  • CEX對
  • DEX對
  • Pine
熱圖
  • 股票
  • ETF
  • 加密貨幣
日曆
  • 經濟
  • 收益
  • 股息
  • IPO
更多產品
  • 投資組合
  • 基本圖
  • 殖利率曲線
  • 期權
  • 宏觀地圖
  • Pine Script®
  • MCP伺服器
App
  • 行動裝置
  • 電腦版
社群
  • 社交網路
  • 愛心牆
  • 推薦給朋友
  • 創作者計畫
  • 網站規則
  • 版主
投資想法
  • 交易
  • 教育
  • 編輯精選
Pine腳本
  • 指標與策略
  • 大師
  • 自由開發人員
  • 市場
工具與訂閱
  • 功能特色
  • 價格
  • 市場數據
  • 禮物方案
交易
  • 概要
  • 經紀商
  • 經紀商比較
  • The Leap
特別優惠
  • CME期貨
  • Eurex期貨
  • 美國股票包
關於公司
  • 我們是誰
  • 太空任務
  • 部落格
  • 幫助中心
  • 職涯
  • 媒體工具包
商品
  • TradingView商店
  • 交易者塔羅牌
  • C63 TradeTime
政策與安全
  • 使用條款
  • 免責聲明
  • 隱私政策
  • Cookies政策
  • 無障礙聲明
  • 安全提示
  • Bug賞金計劃
  • 狀態頁面
企業解決方案
  • 小工具
  • 圖表庫
  • Lightweight Charts™
  • 高級圖表
  • 交易平台
成長機會
  • 廣告
  • 經紀商整合
  • 合作夥伴計劃
  • 教育計劃
社群
  • 社交網路
  • 愛心牆
  • 推薦給朋友
  • 創作者計畫
  • 網站規則
  • 版主
投資想法
  • 交易
  • 教育
  • 編輯精選
Pine腳本
  • 指標與策略
  • 大師
  • 自由開發人員
  • 市場
企業解決方案
  • 小工具
  • 圖表庫
  • Lightweight Charts™
  • 高級圖表
  • 交易平台
成長機會
  • 廣告
  • 經紀商整合
  • 合作夥伴計劃
  • 教育計劃
Look FirstLook First