 看多看多
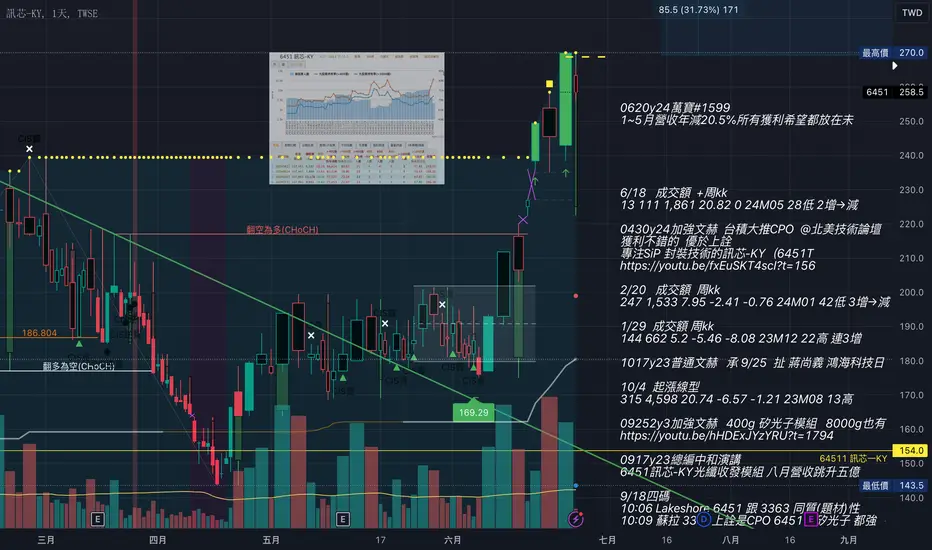
 看多

 看多

 看多

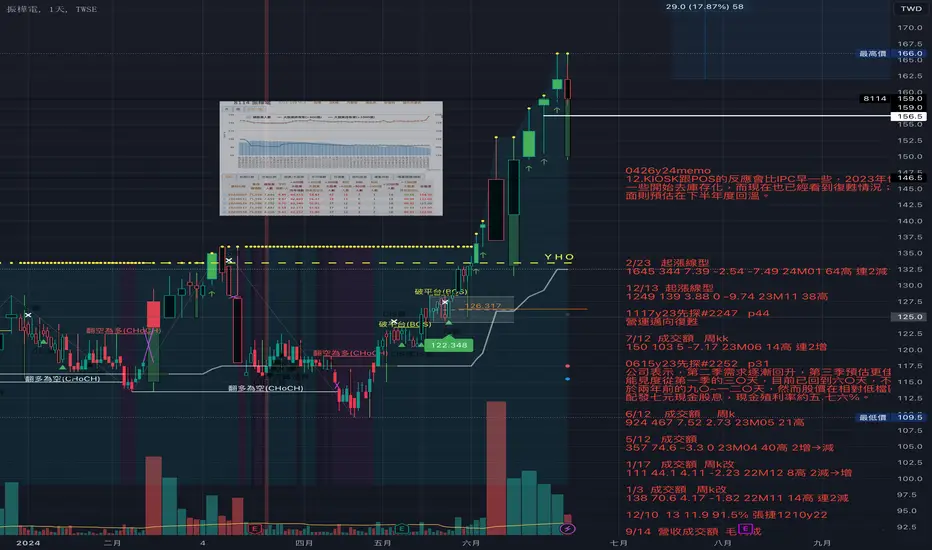
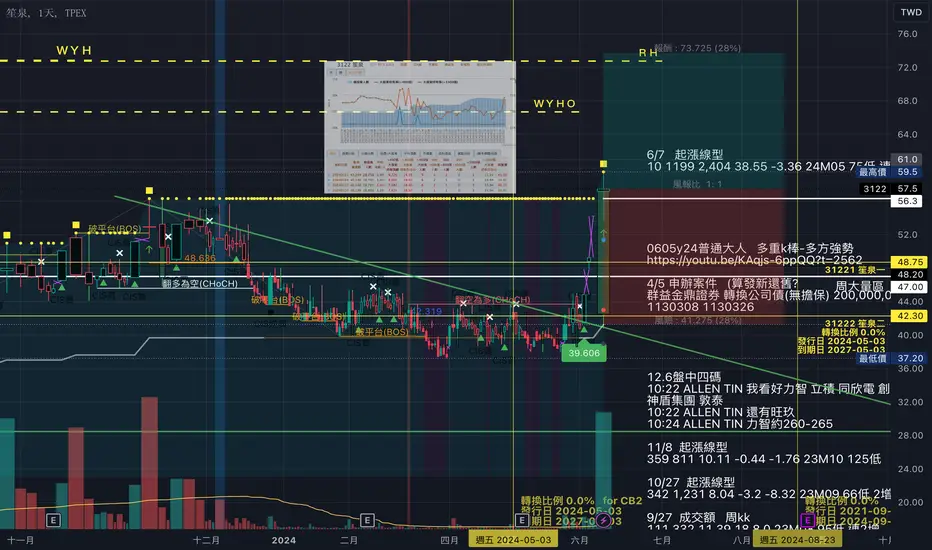
竟然沒有半個人有想法竟然沒有半個人有想法,肯定有這隻股票的人不多。現在就是最好的上車時機,因為上個禮拜連漲了很多% 肯定會吸引一些投資人過來了。目前成交量不大。記住呀~~高點爆大量或是量大壓回記得要跑呀~~ fighting~~
 看多
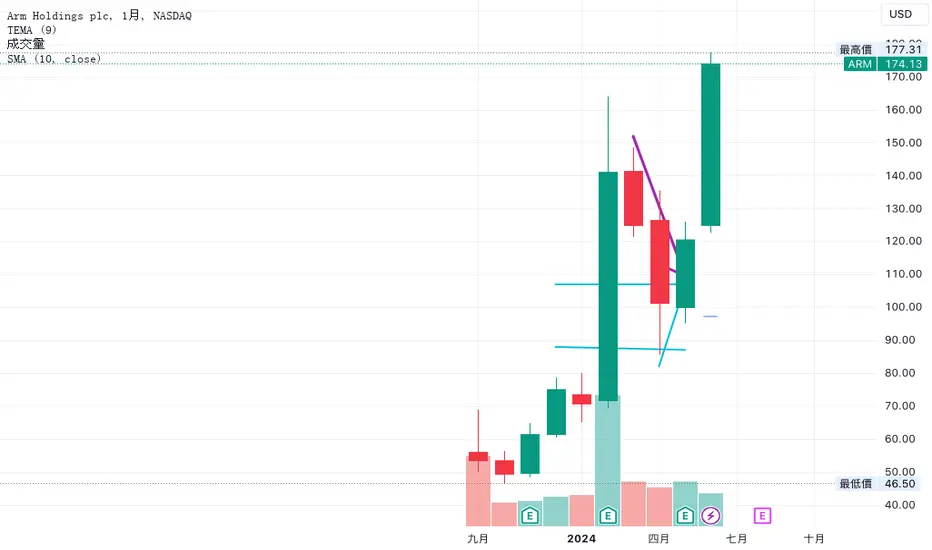
蘋果股价飙升背后:剖析AI+iPhone双引擎蘋果公司(AAPL) 股價上週飆升至創紀錄新高,源於這家科技巨頭近期進軍創生式人工智慧(AI)技術。投資者慶祝這一里程碑的同時,也開始質疑蘋果能走多遠,以及這股上漲勢頭是否可持續。
驅動力: 創生式AI和iPhone升級週期
蘋果股價飆升的催化劑,是該公司宣佈推出創生式AI產品和服務。在相對緘默其AI野心一段時間後,蘋果大膽發展該領域,將自己定位與微軟、谷歌等已在AI領域穩紮穩打的科技巨頭並駕齊驅。
創生式AI有潛力革新蘋果產品生態系統的各個層面。想像一下更強大功能的Siri或內建先進AI功能的硬體設備。市場熱烈反應反映出,人們相信蘋果的AI力推或將開啟創新暨收益成長的全新紀元。
另一股助漲力量來自龐大的iPhone升級潛力。全球擁有逾15億用戶的iPhone,一旦融入創新AI功能,勢將引發大規模換機潮。
歷來iPhone換機就是蘋果主要收入來源。整合尖端AI功能或可吸引大量現有用戶升級設備,進一步鞏固蘋果市場地位,推升財務績效。
突破:日線分析
蘋果的日線走勢顯示上週行情具重大意義。蘋果股價突破去年7月和12月所形成的關鍵阻力區。這波突破具有數年升勢支撐,並伴隨強勁成交量,無論從技術面或資金面來看,蘋果的AI驅動突破或許可以持續。
然而,基於20日指數移動平均波動範圍(ATR)的2.25倍賦予Keltner通道,顯示蘋果股價短線恐已超買。蘋果突破期間股價曾遠超Keltner上軌,若當時追高的買家獲利了結,股價或有回檔至均線下方調整的壓力。
從蘋果的長期趨勢來看,新突破的阻力區料將轉為重要支撐區。目前這一結構位置與20日均線附近區間重疊,或將成為期待分批進場的續漲買家目標。
過去的表現並不能可靠地預示未來的結果
免責聲明:Capital Com 是一家僅提供執行服務的供應商。本文僅供信息和學習之用。所提供的信息不構成投資建議,也不考慮任何投資者的個人財務狀況或目標。任何可能提供的與過去表現有關的信息都不能可靠地預示未來的結果或表現。我們不對本文所提供信息的準確性或完整性做出任何陳述或保證。如果您依賴本文的信息,您將完全自行承擔風險。差價合約是複雜的金融工具,由於槓桿作用,存在迅速虧損的高風險。與本供應商交易差價合約時,80.84%的零售投資者賬戶虧損。在考慮差價合約是否適合您之前,您應考慮是否了解其運作方式以及是否能夠承擔高風險虧損的風險。



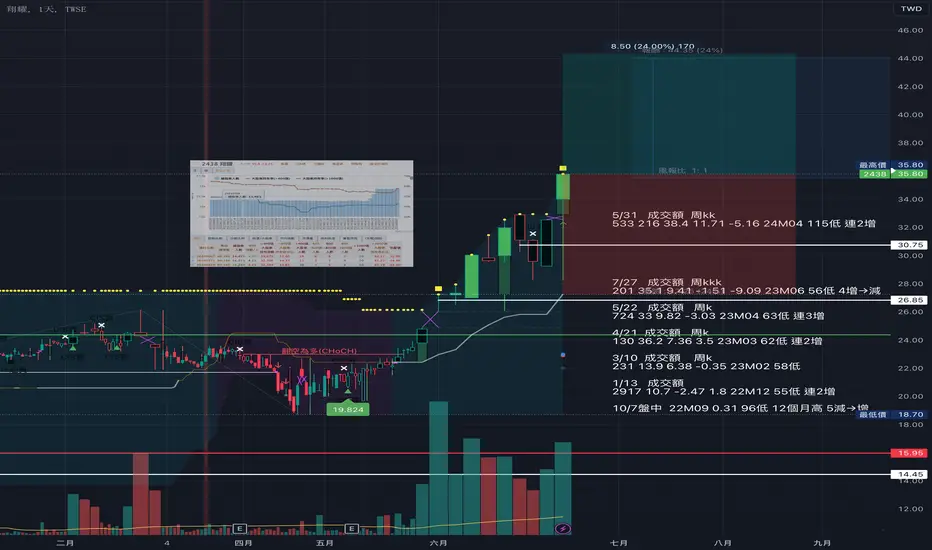
往上的震盪整理,等待量價突破神隆追蹤了很久,之前的一個推升段完整抓到細微波脈動之後,
進入了一個會讓人疑惑的橫盤整理,
以波浪的角度來看,很明顯已經不是完整的一組推動,而是一個推升波之後的大規模整理。
也就是從當初的初升段來看,目前暫時定為一個大區間的反彈結構。
反彈走幾波?以波浪來說就是三波。
現階段神隆正在運行的是反彈第二波的大區間震盪,
接下來的下一個價格區間整理應該會是在29.5~32之間。
至於29.5能不能成為支撐?那就要看接下來的往上震盪的量能表現。
大區間的反彈價區會落在哪邊?主要還是看甚麼時候開始有一個推升波出現。
目前的小時線是有這個味道,那麼有機會就是這個B-c成為下一波推升的初升段,
如果大概用技術結構算一下,神隆這波的反彈結構高點應該是會落在33以上,
也就是周線的前波高點。要再往上突破周頸線不是沒有機會,而是需要整體量價與市場熱度的配合。這部分目前都是未知,所以就先暫時設定第一個目標價格即可。
做多的停利點要隨時設定,最好的方式是移動停利。
反而是停損點必須要嚴格執行,尤其是目前結構走出來仍然是一個整理波的前提之下,
如果有追高的,那勢必停損要嚴格執行,否則可能又是一個長達半年的往下整理。
目前台股還是一個人的武林,甚麼時候台積電往下整理,那個時候就是中小百花齊放的日子。

 看多

2382廣達,迎風起浪?基本面
根據優分析平台市場法人提供EPS共識給的DCF估值目前處於價值低估
技術面
季K棒向上突破給的做多觀點
籌碼面
投信以及大戶買賣超偏多
交易策略
回檔周圖需求區域分批進場


3227原相,Q2遊戲機產品估大幅季增,下半年續看好基本面
根據優分析平台所提供的法人報告整理,目前的接單狀況正面,公司業績和需求均顯示出成長趨勢。
籌碼面
主力,外資,投信買賣超偏多
技術面
月K向上突破給做多觀點
交易策略
回檔周圖需求區域分批進場


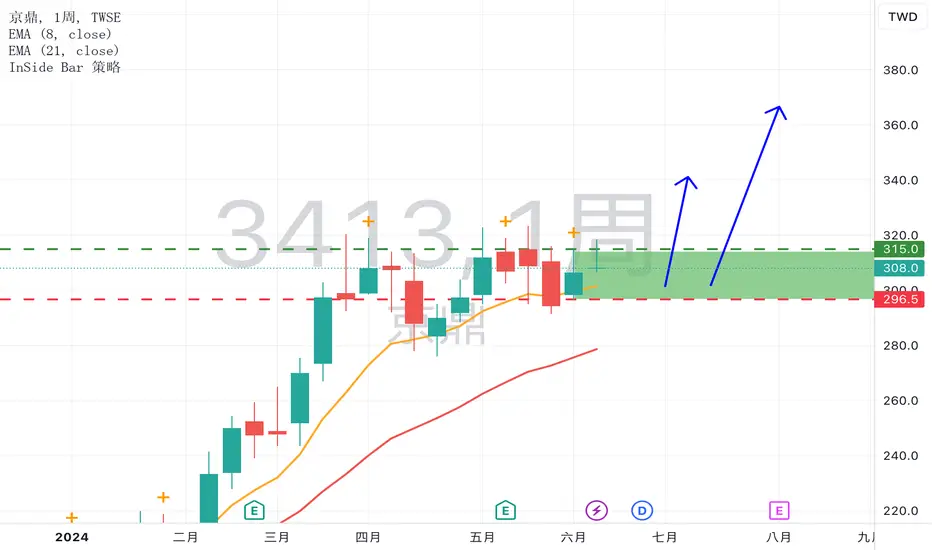
3413京鼎,AI推升HBM需求基本面
根據優分析平台市場法人提供EPS共識給的DCF估值目前處於價值低估
技術面
月K棒向上突破疊加周K棒向上突破給的作多觀點
籌碼面
中實戶,大戶買賣超偏多
交易策略
回檔周圖需求區域分批進場

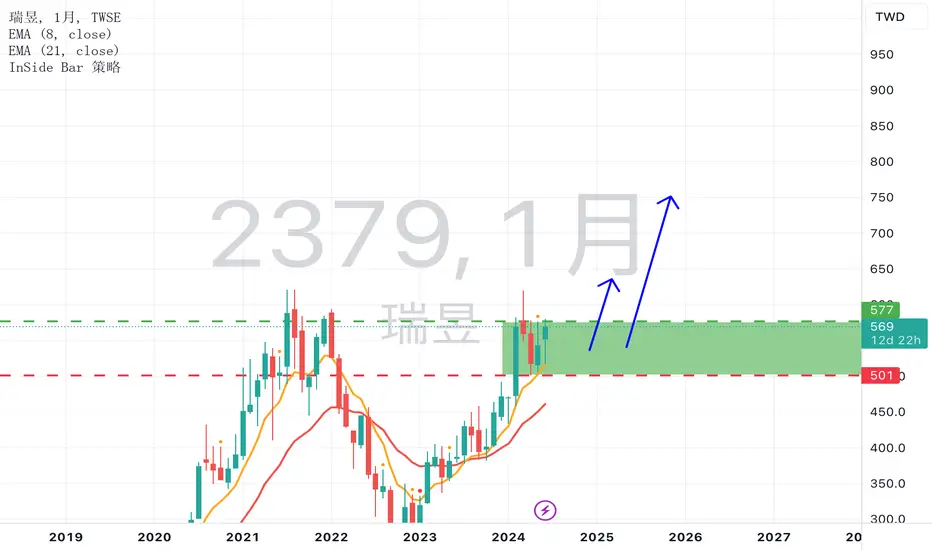
2379瑞昱,Q2延續庫存回補動能基本面
根據優分析平台市場法人提供EPS共識給的DCF估值目前處於價值低估
技術面
月K棒向上突破完成均線修正給的作多觀點
籌碼面
外資,投信以及大戶買賣超偏多
交易策略
回檔月圖需求區域分批進場

 看多

 看多
 看多

 看多
 看多

 看多
RC vs RT 二位大佬在2020年和2024年的操作幾乎一模一樣,股價高峰即將出現?
請參考:https://medium.com/@marketnoms/market-noms-curated-market-digest-20240613-3d85dee267ec


2303聯電,老二出頭天??基本面
根據優分析平台市場法人提供EPS共識給的DCF估值目前處於價值低估
技術面
年K棒向上突破疊加周K棒神針向上突破給的觀點
籌碼面
投信以及大戶買賣超偏多
交易策略
回檔周圖需求區域分批進場

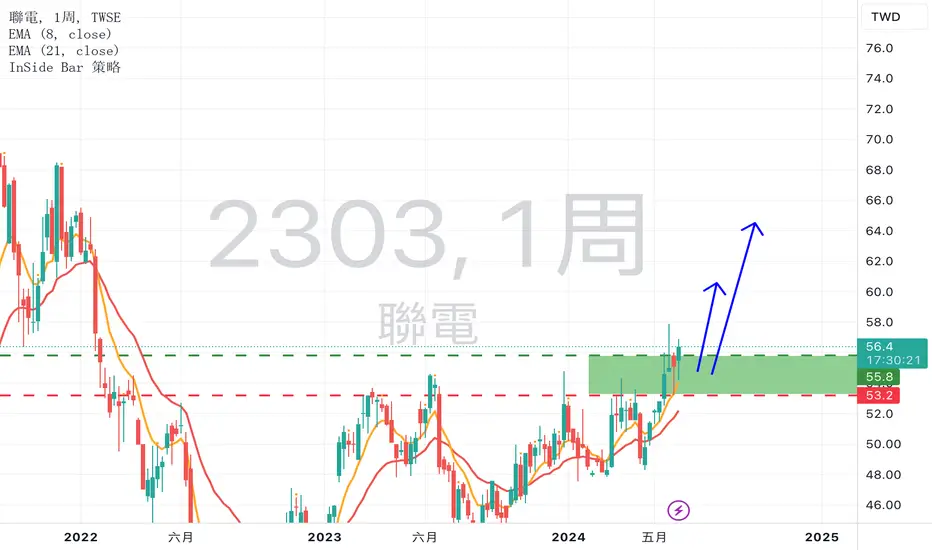 看多
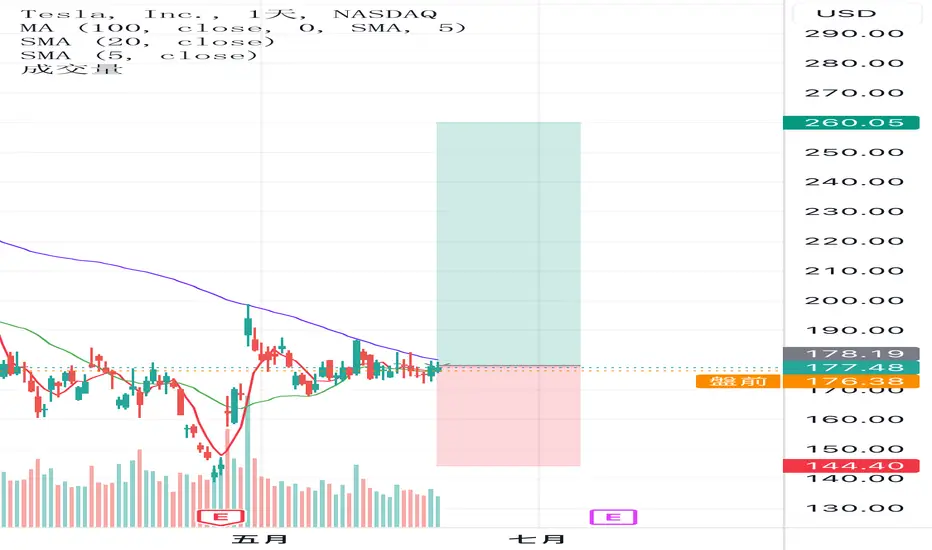
Nvidia 輝達的輝煌榮耀2024.06.10 股票分割(10:1)前 截圖紀念
2023年5月 - 2024年6月
短短一年左右 Nvidia 股價從 305 漲到 1255
黃仁勳身價漲四倍,達三兆多台幣(一千億美元)
真是創造【資本市場的最佳創富見證】
 教育

2049上銀,周圖2618型態(雙底+0.618回檔)疊加日圖看漲塞福型態需求區域基本面
根據優平台提供法人整理報告
短期展望
訂單能見度提升:訂單能見度從2023年底的1.5個月提升至2024年初的2.53個月,部分產品規格甚至達到33.5個月。
價格折讓縮減:隨著訂單逐步增溫,產品價格折讓將縮減,有利於毛利率提升。
半導體、航太、基礎建設和自動化應用動能佳:這些領域的需求回升,帶動訂單能見度提升。
營運回復正成長:2024年營收預計年增10.25%,毛利率有望回升至30%。
產線加班生產:2024年3月起產線加班生產,預期24Q2營運有望逐季復甦。
短期成長性評分:8/10
長期展望
2024年全年營收正成長:預期2024年營收較2023年成長,毛利率回升幅度則要視接單及稼動率變化。
產業循環趨勢樂觀:前兩次產業循環高峰在2017/2018、2021/2022年,預期2025年成長。
區域別成長預期:
歐洲:2024年量會比2023年成長。
大陸:2024年初轉好,全年狀況平穩。
日本:預期2024年下半年需求回復。
台灣:大型設備需求不錯,中小型標準機需求較弱。
東南亞:成長不錯,未來會持續成長的區域。
新廠房投產:台中工業區新廠、雲科三廠、義大利廠產能於2024年下半年陸續開出。
技術研發與人力資源:持續聘用設備研發人員,準備應對2024年後半年的需求量上升。
長期成長性評分:9/10
總結
短期內,上銀的訂單能見度提升、價格折讓縮減以及半導體等應用領域的需求回升,預示著營運將逐步復甦,短期成長性評分為8/10。長期來看,隨著產業循環趨勢的樂觀預期、新廠房的投產以及區域別市場的成長潛力,上銀的長期成長性評分為9/10。

