Viés de alta

Pequenos satélites podem criar uma nova potência de defesa?A Rocket Lab transformou-se de uma provedora nichada de lançamentos de pequenos satélites em um ativo estratégico de segurança nacional, encerrando 2025 com 21 lançamentos bem-sucedidos do Electron e uma impressionante alta de 175% nas ações. A evolução da empresa culminou em um contrato de US$ 816 milhões da Agência de Desenvolvimento Espacial para construir 18 satélites para detecção de ameaças de mísseis hipersônicos, sinalizando sua emergência como contratante de defesa primária. Essa estratégia de integração vertical posiciona a Rocket Lab como uma jogadora crítica em uma era em que a soberania da cadeia de suprimentos se tornou primordial para a prontidão militar.
O centro tecnológico das ambições da Rocket Lab para 2026 é o foguete Neutron, um veículo de lançamento médio capaz de levar 13.000 quilogramas à órbita terrestre baixa. Programado para seu voo inaugural em meados de 2026, o Neutron apresenta o design inovador de carenagem "Hungry Hippo" e motores Archimedes impressos em 3D, visando o lucrativo mercado de mega-constelações atualmente dominado pelo Falcon 9 da SpaceX. Esse salto tecnológico, combinado com mais de 550 patentes globais cobrindo inovações críticas em propulsão e estruturas, cria uma forte barreira de propriedade intelectual que os concorrentes não podem replicar facilmente.
A trajetória financeira sublinha essa transformação: analistas projetam crescimento de 52,2% no EPS para 2026, alcançando US$ 0,27 por ação e superando dramaticamente gigantes aeroespaciais tradicionais como Lockheed Martin (0,6%) e Northrop Grumman (-7,6%). Uma potencial IPO da SpaceX com valuation de US$ 1,5 trilhão poderia desencadear uma reavaliação em todo o setor, com a Rocket Lab como a única alternativa integrada verticalmente negociada publicamente. Wall Street respondeu de acordo, elevando alvos de preço para US$ 90 à medida que a empresa fecha a lacuna entre a agilidade de startup e a escala de titã aeroespacial, com contratos de defesa prontos para dominar sua mistura de receitas.  Viés de alta

Um Construtor Naval Pode Ancorar a Supremacia Naval Americana?A Huntington Ingalls Industries (HII) está no nexo da estratégia naval ressurgente da América, posicionando-se não como um construtor de navios legado, mas como um integrador de tecnologia de ponta. Com controle exclusivo do programa de destróieres Arleigh Burke Flight III, apresentando o revolucionário radar SPY-6 — 30 vezes mais sensível que seu antecessor —, a HII garantiu uma fortaleza de receita por décadas. A recente decisão da Marinha de pivotar da frágata Constellation falhada para o design comprovado Legend da HII valida a filosofia de execução prioritária da empresa e abre um segundo motor de crescimento massivo ao lado de sua franquia de destróieres.
Além da construção naval tradicional, a HII está capturando agressivamente o mercado de sistemas marítimos não tripulados projetado para crescer 14% ao ano até 2030. Sua família Romulus de embarcações de superfície autônomas, alimentada pelo sistema de controle proprietário Odyssey com mais de 6.000 horas operacionais, posiciona a empresa para dominar a iniciativa "Project 33" da Marinha para plataformas robóticas econômicas. Parcerias estratégicas com a Thales para sonar de detecção de minas alimentado por IA e construção naval distribuída com 23 parceiros de fabricação demonstram a adaptação da HII à escassez de mão de obra e transformação tecnológica.
Apesar de estimativas de crescimento líderes do setor de 11,19% superando General Dynamics (7,55%) e Northrop Grumman (5,22%), a HII negocia a um P/E de 24,2x versus a média do setor de defesa de 37,6x. Essa desconexão de valuation, combinada com um backlog multidecadal abrangendo destróieres Flight III, o novo programa de frágata e sistemas autônomos emergentes, apresenta uma assimetria convincente. À medida que as tensões geopolíticas com a China se intensificam e a Marinha busca sua meta de frota de 355 navios, o monopólio da HII em capacidades navais críticas a posiciona como um ativo nacional indispensável cujo valor de mercado ainda não reflete sua importância estratégica.  Viés de alta

A Red Cat é o Rei dos Drones que a América Esperava?A Red Cat Holdings (RCAT) está no epicentro de um momento transformador na tecnologia de defesa. A proibição da FCC em dezembro de 2025 aos fabricantes chineses de drones DJI e Autel eliminou efetivamente a principal concorrência da Red Cat, criando um mercado protegido para produtores domésticos. Com receita do terceiro trimestre fiscal de 2025 crescendo 646% ano a ano e um balanço patrimonial fortalecido com mais de US$ 212 milhões em caixa, a Red Cat se posicionou como a principal beneficiária da mudança dos EUA para cadeias de suprimentos de defesa soberanas. A certificação "Blue UAS" da empresa e inclusão no catálogo de aquisições da OTAN fornecem acesso imediato aos mercados de defesa domésticos e aliados em um momento crítico de rearmamento global.
A arquitetura tecnológica da empresa a diferencia dos concorrentes por meio de sistemas integrados que abrangem domínios aéreo, terrestre e marítimo. A família "Arachnid", incluindo o quadcóptero Black Widow, o Edge 130 híbrido VTOL e o drone de ataque FANG, cria um ecossistema de loop fechado aprimorado por parcerias com a Palantir para navegação sem GPS e com a Doodle Labs para comunicações anti-jamming. A tecnologia Visual SLAM da Red Cat permite operação autônoma em ambientes eletromagnéticos contestados, atendendo diretamente aos requisitos do Pentágono no âmbito da iniciativa Replicator para sistemas autônomos de "massa atribuível". A parceria recente com a Apium Swarm Robotics avança o controle um-para-muitos de drones, multiplicando a eficácia de combate de operadores individuais.
Aquisições estratégicas da FlightWave e Teal Drones expandiram rapidamente as capacidades da Red Cat enquanto mantêm soberania estrita na cadeia de suprimentos. A seleção da empresa como finalista no programa Short Range Reconnaissance Tranche 2 do Exército valida seus sistemas táticos para implantação em infantaria. Com aliados da OTAN aumentando gastos em defesa e o conflito na Ucrânia demonstrando demanda voraz por sistemas não tripulados pequenos, a Red Cat enfrenta um vento de cauda secular plurianual. A convergência de proteção regulatória, diferenciação tecnológica, força financeira e necessidade geopolítica posiciona a Red Cat não apenas como contratante de defesa, mas como uma pedra angular da infraestrutura de guerra robótica da América para a próxima década.  Viés de alta

Uma empresa de US$ 89 mi pode executar um contrato de US$ 151 biA Sidus Space (NASDAQ: SIDU) experimentou um aumento dramático de 97% nas ações após sua seleção para o programa SHIELD da Agência de Defesa contra Mísseis, um contrato de Entrega Indefinida/Quantidade Indefinida (IDIQ) com um teto impressionante de US$ 151 bilhões. Isso representa uma assimetria de avaliação extraordinária; o teto do contrato é 1.696 vezes a atual capitalização de mercado da empresa de aproximadamente US$ 89 milhões. O prêmio SHIELD valida a tecnologia de satélite habilitada por IA da Sidus como crítica para a estratégia de defesa antimísseis "Golden Dome" da América, posicionando a empresa de micro-cap ao lado de gigantes da defesa como a Parsons Corporation para competir por ordens de serviço na próxima década.
A plataforma LizzieSat da empresa e o sistema FeatherEdge AI atendem às necessidades urgentes de segurança nacional, particularmente a ameaça de mísseis hipersônicos de adversários próximos. Ao processar dados na borda (edge) em órbita, em vez de retransmiti-los para estações terrestres, a Sidus reduz a latência da "kill chain" de minutos para milissegundos — uma capacidade essencial para rastrear veículos planadores hipersônicos em manobra. A abordagem de fabricação de satélites impressos em 3D da empresa permite ciclos de produção rápidos de 45 dias, apoiando a doutrina de "Espaço Taticamente Responsivo" do Pentágono para reconstituir rapidamente ativos destruídos em ambientes contestados.
No entanto, riscos de execução significativos permanecem. A Sidus gera atualmente menos de US$ 5 milhões em receita anual, enquanto queima aproximadamente US$ 6 milhões por trimestre, com apenas US$ 12,7 milhões em reservas de caixa no terceiro trimestre de 2025. A empresa opera com margens brutas negativas e sobrevive por meio de aumentos de capital dilutivos. O contrato SHIELD não é receita garantida, mas sim uma "licença de caça" que exige licitações competitivas bem-sucedidas em ordens de serviço individuais. O caminho para a lucratividade depende de ganhar ordens de serviço suficientes para atingir a escala necessária para cobrir altos custos fixos e fazer a transição para o modelo de Dados como Serviço de alta margem. Para os investidores, isso representa uma aposta assimétrica de alto risco sobre se uma micro-cap pode navegar com sucesso pelo "Vale da Morte" para se tornar uma contratada de defesa principal.  Viés de alta

AGCC Você sabe o que é Lock Up Period ??Recentemente, a Agencia Comercial Spirits Ltd (AGCC) realizou sua Oferta Pública Inicial (IPO) na Nasdaq. Para investidores que estão comprando ou acompanhando este papel, olhar apenas o gráfico de preço não é suficiente. Existe um "relógio tcheco" nos bastidores de todo IPO chamado Lock-Up Agreement (Acordo de Bloqueio).
Nesta análise, vamos explicar o que é esse mecanismo, os perigos que ele representa para o investidor de varejo e, o mais importante, o que diz o documento oficial da SEC (Form 424B4) sobre os prazos de desbloqueio da AGCC.
O que é o Lock-Up?
O Lock-Up é uma cláusula contratual que proíbe insiders (diretores, executivos, fundadores e grandes investidores pré-IPO) de venderem suas ações por um período determinado após a estreia na bolsa.
Qual o objetivo?
Evitar o "Dump": Impede que os donos da empresa inundem o mercado com ordens de venda logo no primeiro dia, o que faria o preço da ação colapsar.
Demonstrar Confiança: Garante que a gestão continue alinhada com o sucesso da empresa no curto/médio prazo.
O Perigo: O "Lock-Up Expiration"
O maior risco ocorre no dia em que esse período acaba (o Lock-Up Expiration Date).
Choque de Oferta: De uma hora para outra, milhões de ações que estavam "congeladas" tornam-se disponíveis para venda.
Pressão Vendedora: Se muitos insiders decidirem realizar lucros ao mesmo tempo, a oferta supera a demanda, pressionando o preço para baixo.
Volatilidade: Historicamente, ações de IPOs tendem a sofrer volatilidade ou quedas na semana que antecede e na semana que sucede o fim do lock-up.
Dados Oficiais da AGCC (Segundo a SEC)
Analisando o prospecto final (Form 424B4) arquivado pela Agencia Comercial Spirits Ltd em 21 de outubro de 2025, temos dois prazos cruciais para anotar na agenda:
1. O Bloqueio dos Grandes Acionistas (6 Meses)
O documento estipula que diretores, executivos e acionistas com mais de 5% das ações assinaram um acordo de restrição.
A Regra: Eles não podem vender, transferir ou fazer hedge de suas ações.
O Prazo: 6 meses a partir da data da oferta.
Data Estimada de Desbloqueio: Por volta de 21 de Abril de 2026.
Risco: Alto. Como a empresa tem uma estrutura concentrada, a liberação dessas ações pode aumentar drasticamente a liquidez e a volatilidade.
2. O Bloqueio da Empresa (3 Meses)
A própria empresa (Agencia Comercial Spirits) também tem uma restrição.
A Regra: A empresa não pode emitir ou vender novas ações (o que causaria diluição aos acionistas atuais) durante este período.
O Prazo: 3 meses a partir do fechamento da oferta.
Data Estimada: Por volta de 21 de Janeiro de 2026.
Risco: Moderado. Após essa data, a empresa fica livre para fazer novas ofertas de ações (Follow-on) para captar mais dinheiro, o que dilui o valor da sua ação.
💡 Conclusão e Estratégia
Se você está posicionado em AGCC ou pensando em entrar, fique atento a estas janelas de tempo.
Curto Prazo (Jan/26): Atenção a possíveis anúncios de novas emissões de ações pela empresa após o marco de 3 meses.
Médio Prazo (Abr/26): O fim do lock-up de 6 meses é geralmente o evento mais crítico. Monitore o volume de vendas. Se os insiders segurarem as ações, é um sinal de força. Se venderem massivamente, o preço pode buscar novos fundos.
Disclaimer : Esta é uma análise educativa baseada em documentos públicos da SEC e não constitui recomendação de compra ou venda. A Computação Quântica Reescreverá as Regras do Poder Global?A D-Wave Quantum Inc. (QBTS) encontra-se na interseção de três forças transformadoras que remodelam o cenário de investimentos: a intensificação da corrida tecnológica EUA-China, a mudança para uma computação energeticamente eficiente e a militarização da tecnologia de otimização. A empresa alcançou o que poucas empresas de computação quântica podem reivindicar: receita comercial real com crescimento ano a ano superior a 200% e margens brutas próximas a 78%, semelhantes às de software. Com um balanço fortalecido de US$ 836 milhões em dinheiro, a D-Wave eliminou o risco de financiamento existencial que assola a maioria dos empreendimentos de deep-tech, proporcionando uma pista de vários anos para executar sua estratégia dupla de comercializar o quantum annealing (recozimento quântico) enquanto desenvolve sistemas de modelo de porta (gate-model) de próxima geração.
A implantação estratégica do computador quântico Advantage2 da D-Wave na Davidson Technologies em Huntsville, Alabama, o coração da defesa antimísseis dos EUA, marca um momento decisivo. Não se trata de acesso à nuvem; é hardware físico incorporado em infraestrutura de defesa segura, otimizando atribuições de interceptadores e agendamento de radares para aplicações de segurança nacional. À medida que a Comissão de Revisão Econômica e de Segurança EUA-China alerta sobre as ameaças do "Dia Q" e recomenda US$ 2,5 bilhões em financiamento quântico até 2030, a transição da D-Wave de curiosidade de pesquisa para ativo de defesa crítico a posiciona para capturar contratos governamentais significativos. A tecnologia de quantum annealing da empresa resolve problemas de otimização combinatória com os quais os supercomputadores clássicos lutam, problemas que sustentam a logística de guerra moderna, a resiliência da cadeia de suprimentos e a competitividade industrial.
Além da defesa, a D-Wave aborda um gargalo crítico na revolução da IA: o consumo de energia. Enquanto os data centers pressionam os limites da rede elétrica, os annealers quânticos da D-Wave oferecem soluções eficientes em energia para problemas de otimização, desde a descoberta de medicamentos farmacêuticos até a gestão de portfólios financeiros. O mecanismo de blockchain "Proof of Quantum Work" da empresa demonstra aplicações potenciais em infraestrutura financeira segura, enquanto parcerias com empresas da Fortune 500, como BASF e Ford, mostram valor operacional imediato. A validação científica provou que os sistemas da D-Wave superam vastamente tanto os concorrentes quânticos de modelo de porta quanto os supercomputadores clássicos em conjuntos de problemas específicos. Com investidores institucionais como a Citadel aumentando suas participações e condições macroeconômicas favorecendo uma rotação em 2026 para tecnologia de alto crescimento à medida que as taxas de juros caem, a D-Wave representa uma oportunidade assimétrica: uma empresa precificada pelo ceticismo, mas entregando resultados que exigem convicção. HEIA empresa está a registar um crescimento fenomenal, mas os investidores questionam cada vez mais a justiça da sua avaliação.
O que torna a HEICO única?
A HEICO obtém com mestria peças de aeronaves críticas, mas de baixo volume, obtém a certificação PMA da FAA para as mesmas e vende-as a preços 30 a 50% mais baixos do que os fabricantes de equipamento original (OEMs). Isto cria lealdade do cliente e um fluxo de receitas estável.
Estrutura Descentralizada
As empresas adquiridas mantêm a autonomia de gestão e operacional. Isto motiva as equipas e permite à HEICO integrar novos ativos de forma eficaz, preservando a sua expertise.
Dois Motores de Crescimento: Aviação + Electrónica.
Grupo de Apoio ao Voo (FSG, ~55% da receita): Reparação e fabrico de peças de aeronaves. Crescimento impulsionado pela recuperação do transporte aéreo e pela modernização da frota.
Grupo de Tecnologias Eletrónicas (ETG, ~45% da receita): Componentes de margens elevadas para os setores aeroespacial, de defesa e médico. Isto representa uma diversificação estratégica e entrada em mercados com elevadas barreiras à entrada.
A empresa é especialista na aquisição de empresas de nicho (mais de 10 nos últimos três anos), expandindo a sua expertise e quota de mercado.
Fatores que impulsionam o crescimento:
O mercado de manutenção de aeronaves deverá atingir os 156 mil milhões de dólares até 2035.
Divisão ETG: O aumento dos lançamentos comerciais, dos programas de constelações de satélites (Starlink, Kuiper) e dos contratos de defesa impulsionam diretamente este segmento de margens elevadas.
Apesar do aumento da dívida, o rácio dívida/EBITDA continua controlável (cerca de 3,8x). O cash flow operacional é robusto (mais de 600 milhões de dólares nos primeiros nove meses de 2025), permitindo o pagamento da dívida e o financiamento de dividendos através da recompra de ações.
A desvantagem, naturalmente, é a elevada avaliação em diversos múltiplos. Por exemplo, um rácio preço/vendas (P/S) de 10 é dispendioso. O mercado está a pagar por um ativo de alta qualidade e em crescimento. LI Auto Inc, tocou uma região importante de suporte, gráfico S.A Li Auto é uma fabricante chinesa de veículos elétricos, com foco em SUVs eletrificados voltados ao mercado doméstico da China. A empresa atua no segmento de mobilidade elétrica com ênfase em eficiência energética e tecnologia embarcada, buscando atender um público que prioriza autonomia e inovação.
Pelo gráfico semanal, desde 2020 o ativo se movimenta dentro de um amplo range lateral. Essa faixa de preço está compreendida entre a região dos $16,20 e a região dos $48,00. Ao longo desse período, o preço oscilou diversas vezes dentro desse intervalo, sem conseguir estabelecer uma tendência de alta ou de baixa consistente no longo prazo.
Neste momento, o ativo voltou a tocar a região de suporte próxima de $16,20. Como hoje é sexta feira, a atenção se volta para o próximo candle semanal. Caso a máxima do candle atual seja rompida na semana seguinte, pode haver indício de reversão da tendência de baixa de curto e médio prazo. Logo acima, existe uma região de resistência importante em torno de $26,00, que coincide com a média de 200 períodos do gráfico semanal, atualmente flat. Essa resistência está a pouco mais de 50% acima do preço atual e pode limitar uma eventual recuperação. Vale também observar que os resultados trimestrais recentes mostram queda tanto na receita quanto na margem líquida nos últimos cinco trimestres, o que adiciona um componente fundamentalista de cautela à análise.
Disclaimer :
Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
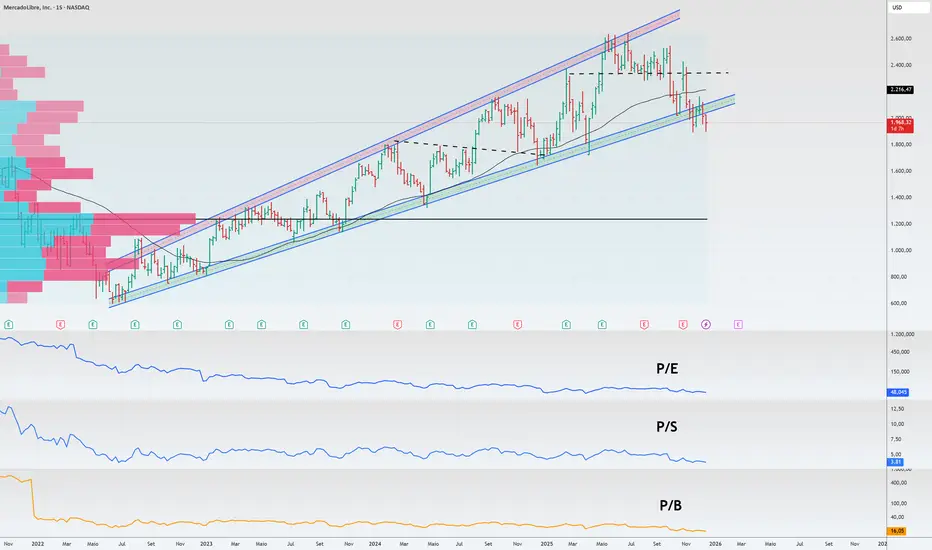
MELIO MercadoLibre é um ecossistema complexo que integra marketplace, logística, fintech (Mercado Pago) e publicidade digital.
Pontos Fortes da Empresa
A principal vantagem competitiva do MELI reside não nos seus serviços individuais, mas na sua profunda integração, criando um "ciclo fechado" para os utilizadores.
Logística (Mercado Envíos): A sua rede própria de centros de distribuição, cuja capacidade cresceu 41% em termos homólogos, garante a entrega mais rápida da região.
Fintech (Mercado Pago): É um banco digital completo com 72 milhões de utilizadores ativos mensais. O cartão de crédito do Mercado Pago tornou-se o mais utilizado na sua própria plataforma no Brasil, com mais de 50% do seu faturamento proveniente de transações externas, demonstrando o seu valor intrínseco.
Publicidade (Mercado Ads): O segmento de crescimento mais rápido, que utiliza dados primários exclusivos para a segmentação.
Desempenho Operacional e Financeiro
Receita no 3º trimestre de 2025: 7,4 mil milhões de dólares (+39% em relação ao ano anterior)
Volume Total de Pagamentos (VTP): 71,2 mil milhões de dólares (+41% em termos homólogos)
Carteira de Empréstimos: 11,0 mil milhões de dólares (+83% em relação ao ano anterior)
Ativos sob Gestão: 15,1 mil milhões de dólares (+89% em relação ao ano anterior)
Ao mesmo tempo, a empresa mantém uma classificação de crédito de grau de investimento (BBB- pela Fitch), proporcionando acesso a capital acessível.
Pontos fracos e Riscos:
Riscos de Crédito e Pressão sobre o Resultado
O risco mais significativo provém do segmento fintech. O rápido crescimento da carteira de crédito (+83%) está a superar o crescimento dos rendimentos, e as provisões para créditos de cobrança duvidosa nos primeiros nove meses de 2025 aumentaram 58%. Isto impacta diretamente o resultado líquido, que cresceu 13%, significativamente abaixo do crescimento da receita (+37%).
A margem de juros líquida após deduções (NIMAL) diminuiu 320 pontos base, para 21%. Os investidores temem, com razão, que a expansão agressiva do crédito possa levar a uma onda de incumprimentos em caso de recessão macroeconómica.
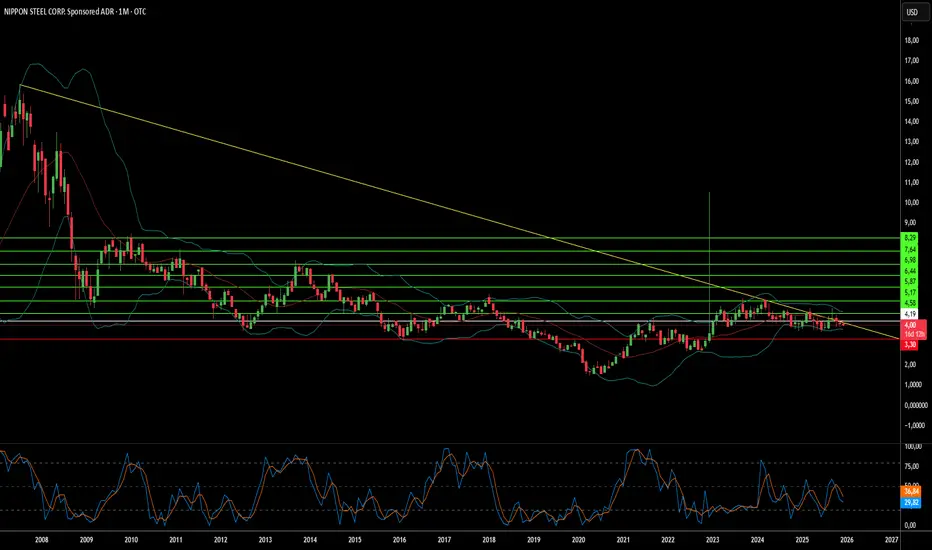
Compressão de margem devido a investimentos estratégicos 🔎 O Gigante do Aço Japonês Vencerá a Guerra Verde?A Nippon Steel Corporation encontra-se numa encruzilhada crítica, executando uma transformação radical de produtor doméstico japonês para uma potência global de materiais. A empresa visa 100 milhões de toneladas de capacidade global de aço bruto sob o seu "Plano de Gestão de Médio a Longo Prazo 2030", buscando 1 trilhão de ienes em lucro comercial subjacente anual. No entanto, essa ambição colide com obstáculos formidáveis: a aquisição politicamente contestada da U.S. Steel por US$ 14,1 bilhões enfrenta oposição bipartidária, apesar do status de aliado do Japão, enquanto a retirada estratégica da China, incluindo a dissolução de uma joint venture de 20 anos com a Baosteel, sinaliza um pivô decisivo de "de-risking" em direção às estruturas de segurança ocidentais.
O futuro da empresa depende da sua expansão agressiva na Índia através da joint venture AM/NS India, que planeja triplicar a capacidade para 25-26 milhões de toneladas até 2030. Simultaneamente, a NSC está usando como arma o seu domínio de propriedade intelectual em aço elétrico, crítico para motores de VE, através de litígios de patentes sem precedentes, processando até mesmo o grande cliente Toyota para proteger tecnologia proprietária. Esse fosso tecnológico, exemplificado por marcas como "HILITECORE" e "NSafe-AUTOLite", posiciona a NSC como um fornecedor indispensável na revolução global de eletrificação e redução de peso automotivo.
No entanto, ameaças existenciais pairam. A estratégia de descarbonização "NSCarbolex" requer despesas de capital massivas de 868 bilhões de ienes apenas para fornos elétricos a arco, enquanto tenta a transição para a tecnologia não comprovada de redução direta de hidrogênio até 2050. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da Europa ameaça taxar as exportações da NSC até a inviabilidade. O ataque cibernético de março de 2025 à subsidiária NSSOL expôs vulnerabilidades digitais à medida que a tecnologia operacional converge com os sistemas de TI. A NSC enfrenta um trilema estratégico: equilibrar o crescimento em mercados protegidos, garantir a segurança através da dissociação da cadeia de suprimentos e fazer investimentos em sustentabilidade que ameaçam a solvência a curto prazo.  Viés de alta

LAR Lithium Argentina formação de xícara, gráfico 4 horas.A Lithium Argentina é uma empresa focada na exploração e desenvolvimento de projetos de lítio na Argentina, um dos países centrais do chamado triângulo do lítio. A companhia atua na extração de um mineral estratégico para baterias e sistemas de armazenamento de energia, segmento que vem ganhando relevância com a expansão da eletromobilidade e da transição energética.
No gráfico de 4 horas, mesmo sendo um tempo gráfico mais curto e sujeito a ruídos, o ativo mostra uma tendência de alta, com topos e fundos ascendentes. Em outubro de 2025, formou um fundo arredondado seguido de uma alça, estrutura que se assemelha à figura de Cup and Handle. O rompimento dessa formação tende a ocorrer acima da região dos $5,50, nível que merece atenção juntamente com o comportamento do volume. Acima desse patamar, a próxima resistência relevante aparece em torno de $6,70. Caso esse movimento ganhe continuidade, a resistência seguinte está na região de $7,95, que coincide com a média de 200 períodos do gráfico semanal, com o alvo da xícara e com uma possível apreciação superior a 40%.
Subindo o tempo gráfico para o diário, é possível identificar uma projeção a partir do fundo, do pullback e da tentativa atual de retomada, que segue lateralizada. Essa projeção conflui com pontos de Fibonacci e reforça o alvo técnico mencionado. Já no gráfico semanal, o ativo ainda se encontra em tendência de baixa, tendo feito um fundo e um topo, mas sem confirmar um novo fundo. Essa leitura ainda é limitada pela lentidão do tempo gráfico semanal, motivo pelo qual o acompanhamento no gráfico de 4 horas se torna relevante neste momento. Um ponto adicional de atenção é o leve aumento no volume de negociação, algo que não era observado havia pelo menos dois anos.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
Trading by the Calendar: Patterns That Repeat Year After YearSazonalidade no Trading: Quando o Calendário Importa Mais que as Notícias
Os mercados não se movem apenas por notícias e macroeconomia. Existem padrões que se repetem ano após ano na mesma época. Os traders chamam isso de sazonalidade, e ignorá-la é como operar de olhos vendados.
A sazonalidade funciona em todos os mercados. Ações, commodities, moedas e até criptomoedas. As razões variam: ciclos fiscais, condições climáticas, relatórios financeiros, psicologia das massas. Mas o resultado é o mesmo — movimentos de preço previsíveis em meses específicos.
Efeito Janeiro: Ano Novo, Dinheiro Novo
Janeiro frequentemente traz crescimento aos mercados de ações. Especialmente para ações de pequena capitalização.
A mecânica é simples. Em dezembro, investidores cristalizam perdas para otimização fiscal. Vendem posições perdedoras para compensar prejuízos. A pressão de venda empurra os preços para baixo. Em janeiro, essas mesmas ações são recompradas. O dinheiro retorna ao mercado, os preços sobem.
As estatísticas confirmam o padrão. Desde os anos 1950, janeiro mostra retornos positivos com mais frequência que outros meses. O índice Russell 2000 supera o S&P 500 em média 0,8% em janeiro. Não é uma diferença enorme, mas consistente.
Tem um porém. O efeito janeiro está enfraquecendo. Muita gente sabe sobre ele. O mercado precifica o padrão antecipadamente, espalhando o movimento entre dezembro e janeiro. Mas não desaparece completamente.
Venda em Maio e Vá Embora
Um velho ditado do mercado. Venda em maio, volte em setembro. Ou outubro, dependendo da versão.
Os meses de verão são tradicionalmente mais fracos para ações. De maio a outubro, o retorno médio do mercado americano fica em torno de 2%. De novembro a abril — mais de 7%. Quase quatro vezes mais.
Existem várias razões. Os volumes de negociação caem no verão. Traders tiram férias, investidores institucionais reduzem atividade. Baixa liquidez amplifica a volatilidade. O mercado fica nervoso.
Além da psicologia. O verão traz um clima relaxado. Menos atenção aos portfólios, menos compras. O outono traz atividade empresarial. Empresas publicam relatórios, investidores retornam, o dinheiro flui de volta.
O padrão não funciona todo ano. Existem exceções. Mas nos últimos 70 anos, as estatísticas são teimosas — os meses de inverno são mais lucrativos que o verão.
Rally do Papai Noel
A última semana de dezembro frequentemente agrada os touros. Os preços sobem sem razões óbvias.
O efeito é chamado de Santa Claus Rally. O mercado americano mostra crescimento durante esses dias em 79% dos casos desde 1950. O ganho médio é pequeno, cerca de 1,3%, mas estável.
Existem muitas explicações. Otimismo pré-feriado, baixos volumes de negociação, compras com bônus de fim de ano. Investidores institucionais entram em férias, traders de varejo tomam a iniciativa. O clima é festivo, ninguém quer vender.
Existe uma estatística interessante. Se não houver rally do Papai Noel, o ano seguinte frequentemente começa mal. Os traders percebem a ausência de crescimento como sinal de alerta.
Commodities e Clima
Aqui a sazonalidade funciona com mais força. A natureza dita as regras.
As culturas de grãos dependem do plantio e da colheita. Os preços do milho geralmente sobem na primavera, antes do plantio. A incerteza é alta — como será o clima, quanto será plantado. No verão, a volatilidade atinge o pico, qualquer seca ou inundação move os preços. No outono, após a colheita, a oferta aumenta, os preços caem.
O gás natural segue o ciclo de temperatura. No inverno, a demanda por aquecimento empurra os preços para cima. No verão, a demanda cai, os estoques de gás se enchem, os preços caem. Agosto-setembro frequentemente dão um mínimo local. Outubro-novembro — crescimento antes da temporada de aquecimento.
O petróleo é mais complexo. Mas padrões existem aqui também. No verão, a demanda por gasolina aumenta durante a temporada de férias e viagens rodoviárias. Os preços do petróleo geralmente se fortalecem no segundo trimestre. No outono, após o pico do verão, a correção frequentemente segue.
Mercado de Moedas e Fim de Trimestre
O Forex é menos sazonal que commodities ou ações. Mas padrões existem.
O fim de trimestre traz volatilidade. Empresas repatriam lucros, fundos hedge fecham posições para relatórios. Os volumes de conversão de moedas disparam. O dólar frequentemente se fortalece nos últimos dias de março, junho, setembro e dezembro.
Janeiro é interessante para o iene. Empresas japonesas iniciam seu novo ano fiscal, repatriam lucros. A demanda por iene cresce, USD/JPY frequentemente cai.
Os dólares australiano e neozelandês estão atrelados a commodities. Sua sazonalidade espelha os padrões do mercado de commodities.
Criptomoedas: Mercado Novo, Padrões Antigos
O mercado cripto é jovem, mas a sazonalidade já está emergindo.
Novembro e dezembro são frequentemente altistas para o Bitcoin. Desde 2013, esses meses mostram crescimento em 73% dos casos. O retorno médio é cerca de 40% em dois meses.
Setembro é tradicionalmente fraco. Nos últimos 10 anos, o Bitcoin caiu em setembro 8 vezes. A perda média é cerca de 6%.
As explicações variam. Ciclos fiscais, fechamentos trimestrais de fundos institucionais, âncoras psicológicas. O mercado é jovem, os padrões podem mudar. Mas as estatísticas funcionam por enquanto.
Por Que a Sazonalidade Funciona
Três razões principais.
Primeira — ciclos institucionais. Relatórios, impostos, bônus, rebalanceamento de portfólio. Tudo está amarrado ao calendário. Quando bilhões se movem conforme o cronograma, os preços seguem o dinheiro.
Segunda — psicologia. As pessoas pensam em ciclos. Ano novo, novos objetivos. Verão, hora de descansar. Inverno, hora de fazer balanço. Esses padrões influenciam decisões de trading.
Terceira — profecia autorrealizável. Quando traders suficientes acreditam na sazonalidade, ela começa a funcionar por conta própria. Todo mundo compra em dezembro esperando um rally — o rally acontece.
Como Usar a Sazonalidade
A sazonalidade não é uma estratégia, é um filtro.
Você não precisa comprar ações só porque janeiro chegou. Mas se você tem uma posição comprada, o vento sazonal nas costas adiciona confiança. Se você planeja abrir uma venda em dezembro, as estatísticas sazonais estão contra você — vale esperar ou procurar outra ideia.
A sazonalidade funciona melhor em índices amplos. ETFs do S&P 500 ou Russell 2000 seguem padrões mais confiavelmente que ações individuais. Uma única empresa pode disparar ou despencar em qualquer mês. Um índice é mais previsível.
Combine com análise técnica. Se janeiro é historicamente altista mas o gráfico mostra rompimento para baixo — confie no gráfico. A sazonalidade dá probabilidade, não garantia.
Considere as mudanças. Os padrões enfraquecem quando todos sabem sobre eles. O efeito janeiro hoje não é tão brilhante quanto 30 anos atrás. Os mercados se adaptam, a arbitragem estreita.
Armadilhas da Sazonalidade
O erro principal é confiar apenas no calendário.
2020 quebrou todos os padrões sazonais. A pandemia virou os mercados de cabeça para baixo, as estatísticas do passado não funcionaram. Eventos extremos são mais fortes que a sazonalidade.
Não faça média. "Em média, janeiro cresce 2%" parece bom. Mas se 6 de 10 anos viram crescimento de 8% e 4 anos viram queda de 10%, a média é inútil. Olhe mediana e frequência, não apenas média.
Comissões comem a vantagem. Se um efeito sazonal dá 1-2% de lucro e você paga 0,5% pela entrada e saída, resta pouco. Estratégias sazonais funcionam melhor para investidores de longo prazo.
Ferramentas para Trabalhar
Dados históricos são a fundação. Sem eles, sazonalidade é apenas rumor.
Backtests mostram se um padrão funcionou no passado. Mas o passado não garante o futuro. Os mercados mudam, a estrutura muda.
Calendários de eventos econômicos ajudam a entender as causas da sazonalidade. Quando relatórios trimestrais são publicados, quando dividendos são pagos, quando períodos fiscais fecham.
Muitos traders usam indicadores para rastrear padrões sazonais ou simplesmente acham conveniente ter a visualização de dados históricos diretamente no gráfico.  Educacional

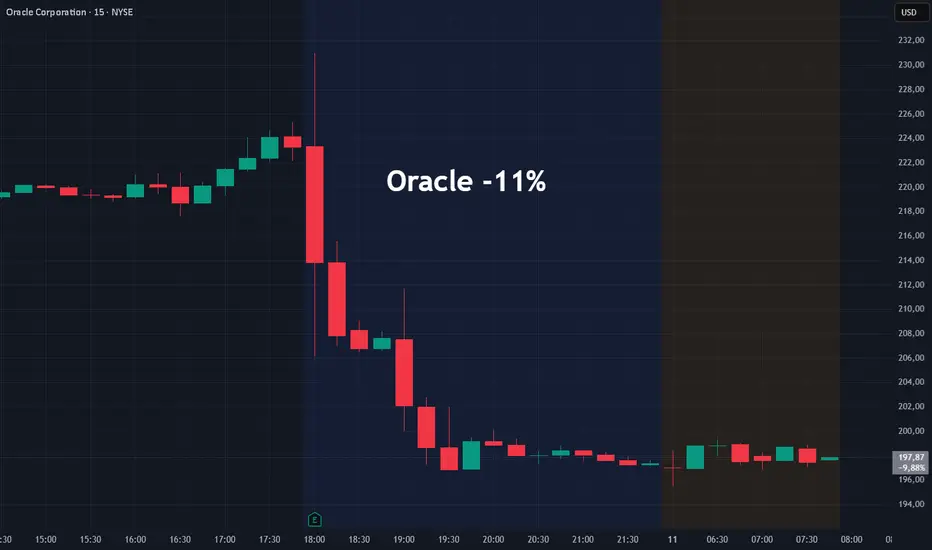
Morning Call - 11/12/2025 - Oracle Despenca 11%Agenda de Indicadores:
BRA – O secretário-executivo da Fazenda, Dario Durigan, e o presidente do TCU, Vital do Rego, participam de seminário na Câmara sobre arcabouço fiscal.
9:00 – BRA – Vendas no Varejo
10:30 – USA – Pedidos Semanais por Seguro-Desemprego
10:30 – USA – Balança Comercial
14:00 – USA – Leilão de T-Bond de 30 anos
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLF2026
Copom Mantém Cautela e Segue Sem Sinalizar Corte em Janeiro
O Copom manteve a taxa Selic em 15%, conforme amplamente esperado, e o comunicado divulgado após a reunião reforçou uma postura conservadora, sem qualquer indicação de que o ciclo de cortes possa começar já no encontro de 28 de janeiro.
A mensagem central permaneceu praticamente inalterada. O Comitê descreve um ambiente de expectativas desancoradas, projeções de inflação ainda elevadas, atividade econômica mais resiliente e pressões persistentes no mercado de trabalho. Diante desse quadro, reforça a necessidade de manter a política monetária em “patamar significativamente contracionista por um período bastante prolongado” — mantendo o “bastante”, que o mercado monitora de perto.
O comunicado também preservou o alerta de que o Copom “não hesitará em retomar o ciclo de ajuste” caso julgue apropriado, deixando explícito que o viés segue hawkish.
Apesar do tom rígido, o Banco Central reconheceu alguns pontos que jogam a favor de uma postura menos restritiva adiante. O texto menciona o PIB do 3º trimestre, que mostrou estagnação do consumo e desaceleração dos serviços, indicando perda de ímpeto da economia, um fator tipicamente dovish. O conjunto de novas projeções de inflação também vai nessa direção:
IPCA 2T/2027 (Horizonte relevante): projeção recua de 3,3% para 3,2%, muito próximo da meta de 3%.
IPCA 2025: revisado de 4,6% para 4,4%, agora abaixo do teto da meta (4,5%).
IPCA 2026: queda de 3,6% para 3,5%.
Dólar projetado para 2025: baixa de R$ 5,40 para R$ 5,35.
Essas revisões reforçam a percepção de que a inflação está convergindo, ainda que de forma gradual.
Estados Unidos
Os futuros das ações de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USATEC , ACTIVTRADES:USAIND e ACTIVTRADES:USARUS — operam em queda nesta quinta-feira, pressionados pelo desempenho fraco do setor de tecnologia após o balanço decepcionante da Oracle e pela crescente percepção de que o Federal Reserve poderá interromper o ciclo de cortes de juros.
No mercado de juros, os contratos futuros de Fed Funds apontam para cerca de 80% de probabilidade de manutenção da taxa na faixa de 3,50% a 3,75%, enquanto parte dos traders passa a enxergar abril como o mês mais provável para um eventual reinício das reduções.
Balanço da Oracle Decepciona e Ação Despenca no Pré-Market
As ações da Oracle recuam quase 11% no pré-market em Nova York, após a companhia divulgar um balanço que frustrou as expectativas, apesar do lucro reportado ter vindo acima do consenso.
No segundo trimestre, a Oracle apresentou um lucro ajustado de US$ 2,26 por ação, superando com folga os US$ 1,64 esperados. Porém, esse resultado foi impulsionado por um ganho extraordinário de US$ 2,7 bilhões antes dos impostos, decorrente da venda de sua participação na desenvolvedora de chips Ampere Computing.
A receita total somou US$ 16,06 bilhões, ligeiramente abaixo da projeção média de US$ 16,21 bilhões, reforçando a percepção de desaceleração.
No entanto, o que realmente provocou a forte reação negativa foi o anúncio de que os investimentos de capital (capex) para o ano fiscal de 2026 devem ser US$ 15 bilhões maiores que os US$ 35 bilhões estimados em setembro. Esse salto no capex, combinado a uma projeção de lucro e receita futura abaixo do esperado, sinaliza que o pesado investimento para competir no mercado de computação em nuvem com IA não está se traduzindo em rentabilidade no ritmo que Wall Street esperava.
Na prática, a Oracle está gastando muito mais para tentar ganhar escala em IA e cloud, mas a conversão disso em lucro parece mais lenta, colocando em dúvida a capacidade da empresa de acompanhar rivais como Microsoft, Amazon e Google.
Fed sinaliza pausa no ciclo de cortes de juros
Após três cortes consecutivos, o Federal Reserve enviou ontem o sinal mais claro até agora de que pode interromper o ciclo de afrouxamento monetário. A decisão acrescenta incerteza ao cenário de 2026, especialmente em um ambiente de inflação ainda resistente, dados econômicos distorcidos e uma iminente troca na liderança do banco central.
Na reunião desta quarta-feira, o Fed decidiu reduzir a taxa básica em 25 pontos-base, mas em uma votação bastante dividida:
9 votos a favor do corte de 25 pb
2 votos pela manutenção
1 voto defendendo corte de 50 pb
O recado final, porém, foi de que novas reduções não são garantidas. O comunicado e o gráfico de pontos indicam apenas um corte de 25 pb em 2026, o que deixaria a taxa na faixa de 3,25% a 3,50%.
O mercado, por outro lado, segue mais dovish, precificando dois cortes e encerrando 2026 entre 3,00% e 3,25%.
No dot plot, 6 dos 19 membros do Comitê votariam por não cortar na reunião de ontem, e 7 defendem manter a taxa atual em 2026, na faixa de 3,50%–3,75%. A distribuição reforça o racha interno e a perda de consenso dentro do FOMC.
O Fed destacou que parte dos indicadores recentes ainda carrega os efeitos do shutdown de 43 dias ocorrido entre outubro e novembro. A leitura dos próximos dados será crucial para determinar se a economia caminha para uma desaceleração do emprego, ou uma nova pressão inflacionária.
Essa incerteza se combina com a aproximação das eleições de meio de mandato, em que o presidente Donald Trump já pressiona publicamente por cortes mais agressivos.
Trump criticou o corte de ontem e o considerou “pequeno”, afirmando que a redução deveria ter sido maior. Em linha, Kevin Hassett, favorito para suceder Powell em 2026, afirmou na terça-feira que há “bastante espaço” para diminuir ainda mais os juros, o que reforça a expectativa de que a liderança do Fed pode se tornar tema central na política americana.
Comentários:
Brent Schutte, Northwestern Mutual: Sobre a política monetária “é extremamente imprevisível para onde iremos nos próximos seis a nove meses… Estamos vivendo um período atípico, com pressões de ambos os lados do mandato do Fed.”
Alex Morris, F/m Investments: Diante das incertezas, "vocês vão presenciar uma enorme volatilidade financeira entre agora e o final do ano que vem". Neste caso, Morris tem defendido posições em títulos, estendendo o prazo de seus investimentos.
Boa parte dos traders, porém, não vê a possível pausa como um risco imediato, desde que a economia continue resiliente.
Chris Grisanti, MAI Capital: "Espero que NÃO haja cortes nas taxas de juros em 2026, porque isso significaria que a economia está enfraquecendo. Prefiro uma economia sólida e nenhum corte adicional",
Europa
As ações europeias — ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:EURO50 , ACTIVTRADES:FRA40 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam com desempenho moderado nesta quinta-feira, em um pregão marcado por movimentos assimétricos entre setores.
O segmento de tecnologia recua, refletindo o impacto do balanço fraco da Oracle, que contaminou o sentimento global para empresas ligadas à computação em nuvem e inteligência artificial. Por outro lado, companhias de outros setores apresentam desempenho mais resiliente, mesmo com os traders ajustando as apostas para uma possível manutenção dos juros pelo Federal Reserve em janeiro, após o sinal recente de pausa no ciclo de cortes.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico — Kospi TVC:KOSPI , TWSE 50 FTSE:TW50 , Shenzhen SZSE:399001 , Hang Seng HSI:HSI , China A50 FTSE:XIN9 , Shanghai SSE:000001 e Nikkei TVC:NI225 — fecharam em baixa nesta quinta-feira, refletindo o tom mais cauteloso após o Federal Reserve indicar uma pausa no ciclo de cortes de juros. O sentimento negativo foi reforçado pelo balanço abaixo das expectativas da Oracle, que voltou a pressionar as ações de tecnologia em toda a região.
O setor foi destaque entre as quedas. No Japão, as ações do SoftBank Group despencaram 7,69%, liderando as perdas no Nikkei. Em Taiwan, a TSMC recuou 2,3%, enquanto na Coreia do Sul a SK Hynix caiu 3,7%, em meio ao enfraquecimento do apetite por empresas ligadas à inteligência artificial e semicondutores.
A única exceção positiva no continente foi a Austrália: o índice ASX ASX:XJO fechou em leve alta, apoiado pela taxa de desemprego que permaneceu estável em 4,3%, contrariando a expectativa de deterioração no mercado de trabalho local.
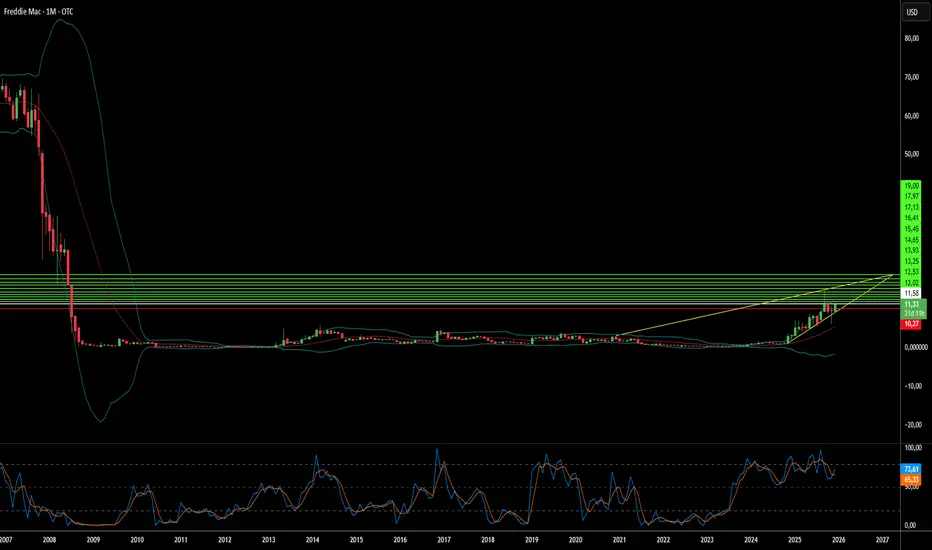
Freddie Mac: A Aposta Mais Subavaliada das Finanças?A Freddie Mac encontra-se num ponto de inflexão crítico, à medida que Michael Burry, o lendário investidor de "The Big Short", assume uma posição significativa na empresa patrocinada pelo governo. Negociada no mercado de balcão por uma fração do seu valor potencial, a empresa transformou-se de uma garantidora de hipotecas numa potência tecnológica com robustas patentes de IA, arquitetura de cibersegurança "zero-trust" e sistemas de subscrição automatizados que poupam aos credores cerca de 1.700 dólares por empréstimo. As ações são negociadas atualmente muito abaixo do valor contábil, mas Burry projeta uma avaliação pós-privatização de 1,25x a 2x o valor contábil, representando um potencial de valorização massivo se as incertezas regulatórias forem resolvidas.
A tese de privatização centra-se no fim da "Varredura do Patrimônio Líquido" (Net Worth Sweep), na construção de reservas de capital e, eventualmente, na re-listagem da empresa. No entanto, permanecem obstáculos significativos, particularmente os warrants do Tesouro para 79,9% das ações ordinárias, uma enorme ameaça de diluição que suprime os preços. Apesar destes desafios, os fundamentos operacionais da Freddie Mac são fortes: o mercado imobiliário mostra resiliência com baixas taxas de inadimplência em torno de 2,12%, a empresa retém lucros pela primeira vez em mais de uma década e a sua importância geopolítica como pilar da hegemonia do dólar torna-a estrategicamente indispensável ao poder financeiro dos EUA.
Além das operações hipotecárias tradicionais, o fosso de propriedade intelectual da Freddie Mac inclui patentes para avaliação da qualidade de localização usando aprendizagem automática, testes de software automatizados para implementação rápida e sistemas de integridade de dados. A arquitetura de cibersegurança "zero-trust" da empresa posiciona-a como uma fortaleza contra ameaças cada vez mais sofisticadas de atores estatais e cibercriminosos. Com explorações em computação quântica para otimização de portfólio e pilotos dirigidos pela FHFA sobre reservas de criptomoedas, a Freddie Mac está a posicionar-se na intersecção entre finanças e tecnologia de ponta.
A oportunidade assimétrica é clara: desvantagem limitada dado o profundo desconto, e enorme potencial de valorização após a re-listagem e normalização. Detentores estrangeiros, como o Japão (1,13 biliões de dólares) e a China (757 mil milhões de dólares), ancoram a procura pela dívida da Agência, fornecendo suporte estrutural. Embora o caminho permaneça "ventoso e rochoso", como reconhece Burry, a convergência de fundamentos fortes, liderança tecnológica, necessidade geopolítica e um investidor ativista determinado cria um argumento convincente para o que pode ser uma das jogadas de valor mais consequentes da década.  Viés de alta

SGML Projeção de Fibo ( complementando o post anterior )No gráfico mensal, a projeção de Fibonacci tem como base o fundo histórico próximo de $1,05 e a máxima histórica na região de $43,00 a $44,00. Após essa forte pernada, o preço corrigiu até perto de $4,50 e voltou a subir. O ativo agora testa uma região de resistência que, conforme explicado na análise semanal, coincide com a média de 200 períodos daquele tempo gráfico. Para quem quiser acompanhar esse ponto com mais detalhes, a leitura do estudo semanal complementa esta visão. O gráfico pode parecer carregado, mas cada marcação ajuda a entender a relação entre o fundo histórico, a pernada de alta, a correção e a tentativa atual de retomada.
Um destaque importante é o dado visual que mostra que a primeira pernada chegou a mais de 4 000%. Isso, porém, não significa que movimentos desse tamanho devam se repetir. Movimentos passados não garantem resultados futuros, e quem é mais ansioso pode interpretar projeções de Fibonacci como obrigações, quando na verdade são apenas possibilidades matemáticas. O mercado é imprevisível, reage a fatores macroeconômicos e não se move por expectativa individual. A intenção aqui é apenas informativa, trazendo uma leitura que considero interessante dentro do contexto apresentado.
Disclaimer :
Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.  Viés de alta

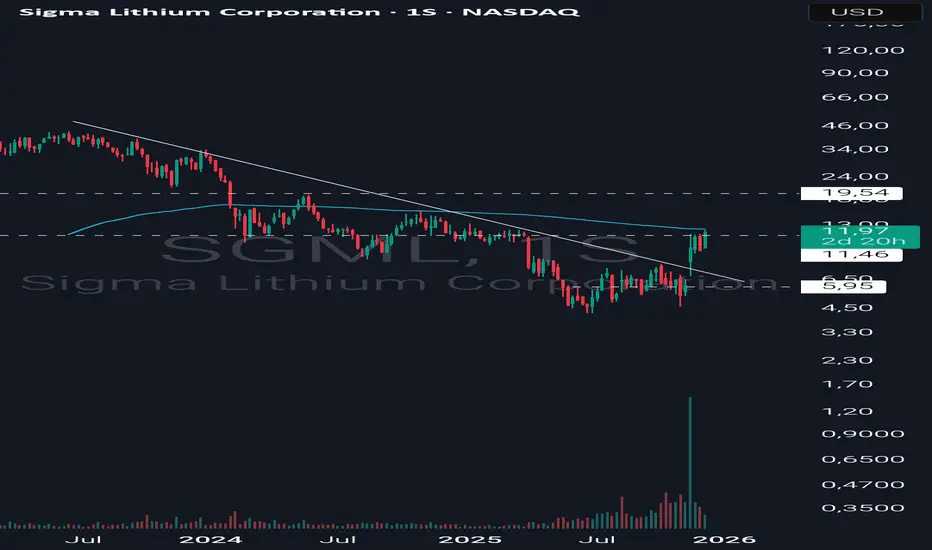
SGML O que o volume pode nos ensinar. Antes de mais nada, gostaria de dizer que esse crescimento de volume das últimas semanas tem me despertado a atenção, principalmente o volume da semana do rompimento da LTB. O que isso está nos mostrando ? ( O tempo vai nos dizer )
Sigma Lithium é uma produtora de lítio com sede no Canadá e operações no Brasil. O lítio é essencial para baterias de veículos elétricos e sistemas de armazenamento de energia, e a demanda global cresceu nos últimos anos, o que reforça a importância do segmento em que a empresa atua.
No gráfico semanal, o ativo esteve em tendência de baixa desde julho de 2023 até aproximadamente junho de 2025. Depois disso o preço passou a se movimentar dentro de um range entre cerca de $4,50 e $7,00 até novembro de 2025. O rompimento da linha de tendência de baixa ocorreu acompanhado de uma única semana com volume excepcionalmente alto. Após essa barra de forte volume, as semanas seguintes retornaram ao volume histórico. Logo após o rompimento o preço encontrou resistência que coincide com a média de 200 períodos e permanece lateralizado há quatro candles, incluindo o atual.
Para considerar a retomada da alta com mais convicção, seria importante que o preço se mantivesse acima da região de $12,50 junto de aumento de volume. Como o candle semanal ainda não fechou, o cenário continua em observação e uma análise complementar no diário pode ajudar quem busca mais precisão.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. Viés de alta 
 Viés de alta

Morning Call - 09/12/2025 - Nvidia e AMD Sobem com Trump Agenda de Indicadores:
10:15 – USA – Variação Semanal de Empregos Privados ADP
12:00 – USA – Ofertas de Empregos JOLTS
14:00 – USA – Relatório WASDE
15:00 – USA – Leilão de T-Note de 10 anos
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLF2026
Eleições 2026: Flávio Bolsonaro não obteve o apoio desejado dos partidos de centro — nem para avançar com a pauta de anistia do ex-presidente Jair Bolsonaro, nem para viabilizar sua própria candidatura ao Planalto. Após a resistência, o senador mudou o tom: declarou que “sua candidatura não está à venda”, afirmou que “o sobrenome Bolsonaro é uma vantagem sobre Tarcísio” e classificou-se como uma “luz no fim do túnel” para o núcleo bolsonarista, numa tentativa de recuperar protagonismo dentro do grupo.
Fiscal: O PL do Devedor Contumaz deve ser votado hoje e amanhã na Câmara. A proposta mira contribuintes que utilizam a inadimplência fiscal como estratégia permanente de negócio. Pelo texto, será considerado devedor contumaz quem tiver dívida injustificada superior a R$ 15 milhões e equivalente a mais de 100% do patrimônio conhecido, permitindo ao governo aplicar medidas mais rígidas de cobrança.
Ônibus de Graça: O presidente Lula solicitou ao Ministério da Fazenda que acelere os cálculos do programa Tarifa Zero, que prevê transporte público urbano gratuito. A intenção do governo é anunciar o plano já em 2026, ano eleitoral, caso a iniciativa seja considerada fiscalmente viável.
Estados Unidos
Os futuros das ações de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USATEC , ACTIVTRADES:USAIND e ACTIVTRADES:USARUS — operam próximos da estabilidade, enquanto os mercados aguardam a decisão do Federal Reserve nesta quarta-feira. A expectativa é de um corte de 25 pontos-base, mas a votação deve ser uma das mais divididas dos últimos anos.
Os contratos futuros de Fed Funds atribuem cerca de 89% de probabilidade à redução, que levaria a taxa básica do intervalo atual de 3,75% a 4,00% para um nível menor. A projeção de que o colegiado pode se dividir entre sete votos a favor e cinco contra adiciona tensão ao evento, reforçando a visão de que o ciclo de 2026 pode avançar de forma mais cautelosa.
Daniela Hathorn, da Capital.com, resume o clima: “A um dia de um evento tão importante, é comum surgir indecisão e uma postura de esperar para ver o que acontece.”
Na agenda macroeconômica desta terça-feira, os investidores acompanham o relatório de vagas abertas JOLTS e a pesquisa de criação de empregos da ADP, mas a leitura é de que esses dados dificilmente alterarão as apostas para a reunião do Fed.
No noticiário geopolítico e tecnológico, o presidente dos EUA, Donald Trump, anunciou ontem que o país permitirá a exportação para a China dos processadores H200 da Nvidia NASDAQ:NVDA — os segundos mais potentes da empresa — mediante uma tarifa de 25%. Chipsets da AMD NASDAQ:AMD e Intel NASDAQ:INTC também devem ser autorizados em breve.
No front corporativo, a temporada de balanços ganha tração esta semana e promete testar o apetite dos investidores por tecnologia e varejo:
Oracle NYSE:ORCL e Broadcom NASDAQ:AVGO devem oferecer um termômetro da demanda por soluções de inteligência artificial.
Costco NASDAQ:COST apresentará resultados que ajudarão a medir a resiliência do consumidor americano.
Europa
As ações europeias — ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:EURO50 , ACTIVTRADES:FRA40 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — operam sem direção definida nesta terça-feira, em um pregão marcado pela cautela antes da decisão de política monetária do Federal Reserve, que será anunciada amanhã.
O destaque positivo do dia fica com o setor de defesa, que lidera os ganhos com altas entre 4% e 6%, após reportagem da Bloomberg apontar que parlamentares alemães devem aprovar, na próxima semana, contratos recordes de aquisição no valor de 52 bilhões de euros, impulsionando expectativas de forte demanda na indústria militar.
No campo da política monetária, Isabel Schnabel, membro do Banco Central Europeu, afirmou ontem que o próximo movimento do BCE poderá ser uma alta de juros, sinalizando uma possível divergência em relação ao caminho esperado para o Fed. As declarações hawkish pressionaram os mercados de renda fixa: os rendimentos dos títulos de 10 anos da zona do euro subiram para o nível mais alto em vários meses, enquanto os Bunds de 30 anos atingiram a maior taxa em mais de 14 anos.
Entre os destaques corporativos, as ações da Thyssenkrupp LSIN:0O1C despencaram 9,5%, depois que o conglomerado alemão projetou um prejuízo líquido de até 800 milhões de euros em 2026, frustrando as expectativas dos investidores.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades: ACTIVTRADES:HKIND ACTIVTRADES:JP225 ACTIVTRADES:CHINAA50
Os mercados da Ásia-Pacífico recuaram nesta madrugada, com exceção do Nikkei, que conseguiu sustentar território positivo apoiado pelo desempenho das empresas de tecnologia. Das 225 companhias que compõem o índice, 116 avançaram, contra 109 quedas. Entre os destaques, as fabricantes de equipamentos para semicondutores Disco (+4,7%) e Tokyo Electron (+1,3%), além da produtora de sistemas de testes Lasertec (+3,6%).
Na China continental, os principais índices — Shenzhen SZSE:399001 , China A50 FTSE:XIN9 e Shanghai SSE:000001 — encerraram em baixa moderada. Já o Hang Seng HSI:HSI caiu para a mínima de duas semanas, após a reunião de alto escalão do Politburo reduzir as expectativas do mercado de novos estímulos no curto prazo, mesmo com a fragilidade persistente do setor imobiliário.
O Politburo sinalizou que a China continuará a expandir a demanda interna e adotará políticas mais proativas em 2026. Porém, a ausência de medidas concretas desencorajou o mercado. Para Larry Hu, economista da Macquarie, o encontro “reforça que os formuladores de políticas estão confortáveis com a atual trajetória econômica e não sentem urgência em ampliar os estímulos”, especialmente após um 2025 melhor que o previsto, com exportações resilientes apesar da guerra comercial.
Entre os dados divulgados ontem, chamou atenção o superávit comercial, que ultrapassou US$ 1 trilhão pela primeira vez, impulsionado por um salto das exportações para Europa, Austrália e Sudeste Asiático, compensando o enfraquecimento das vendas para os EUA.
Na Austrália, o índice ASX ASX:XJO caiu moderadamente, enquanto os traders digeriam a decisão do RBA de manter os juros em 3,6%, como amplamente esperado. Segundo o banco central, “os riscos para a inflação se inclinaram para cima, mas será necessário mais tempo para avaliar a persistência das pressões inflacionárias”.
Nos demais mercados da região, Kospi TVC:KOSPI (Coreia do Sul) e TWSE 50 FTSE:TW50 (Taiwan) recuaram 0,25% cada, acompanhando o clima de cautela global.