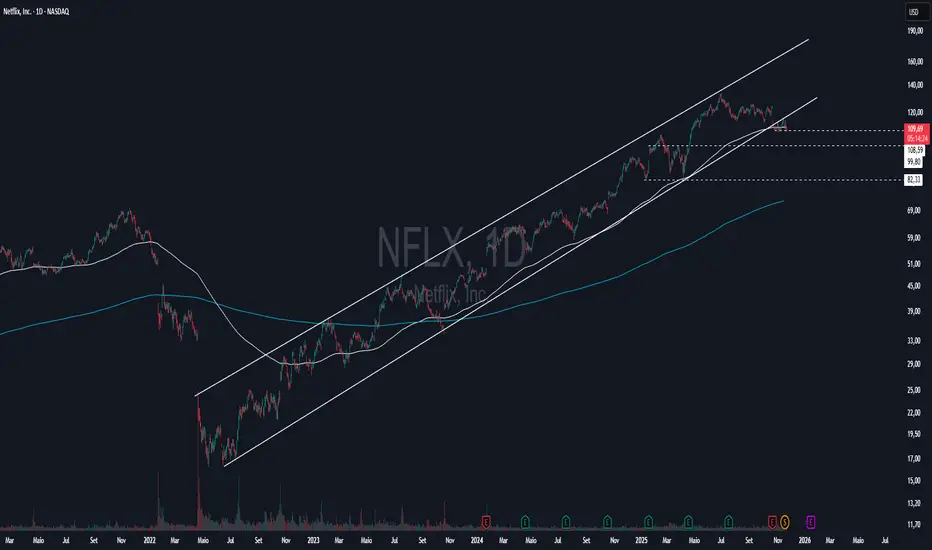
NFLX Netflix testando rompimento de canal de alta,gráfico diárioA Netflix é uma das maiores plataformas de streaming do mundo, focada em séries, filmes e produções originais que ajudam a manter sua base global de assinantes mesmo com forte concorrência.
No gráfico diário, NFLX segue dentro de um canal de alta iniciado em junho de 2022, com mais de 700% de valorização do fundo ao topo. O ativo testa a linha inferior desse canal, que também coincide com a média de 200 períodos. Se perder a região perto de $108,50, o próximo suporte relevante fica próximo de $100,00.
Segue gráfico diário em close pra melhor visualização do suporte
No último trimestre, o lucro líquido caiu mesmo com a receita levemente em alta, sinal de possíveis pressões de custo ou ajustes internos que precisam ser monitorados.
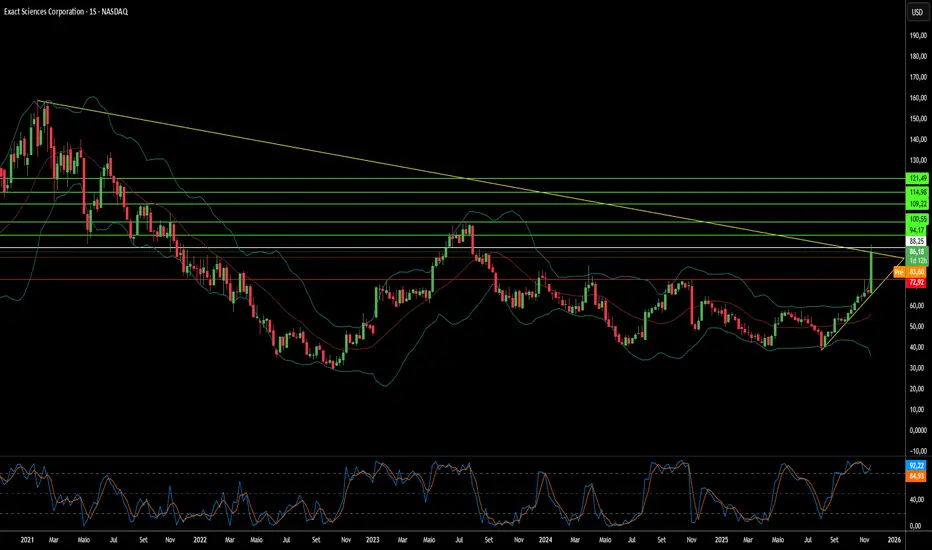
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. Confirmo que continuo seguindo todas as premissas acertadas. A Fortaleza da Oncologia de Precisão Está Desmoronando?No final de 2025, a indústria global de diagnósticos enfrenta uma potencial mudança de paradigma com rumores sobre negociações avançadas da Abbott Laboratories para adquirir a Exact Sciences. Essa consolidação potencial é catalisada por uma virada macroeconômica favorável; a decisão do Federal Reserve de cortar juros descongelou o "inverno de capital", permitindo que conglomerados ricos em caixa como a Abbott usem dívida para aquisições de alto valor. Embora a Exact Sciences tenha demonstrado resiliência financeira com receita recorde de US$ 851 milhões no 3º trimestre de 2025 e transição para lucratividade significativa, o negócio proposto é visto como necessidade estratégica, não mera saída. A Abbott busca um motor de crescimento duradouro pós-pandemia, enquanto a Exact Sciences precisa de um parceiro com "balanço patrimonial de fortaleza" para navegar em uma era de "risco exponencial".
Apesar da liderança de mercado, a Exact Sciences enfrenta vulnerabilidades crescentes que ameaçam sua independência. O fosso de propriedade intelectual foi violado após derrota crítica em litígio de patentes contra a Geneoscopy, invalidando reivindicações chave que protegiam o Cologuard e abrindo porta para competição imediata. Além disso, a empresa tem exposição geopolítica significativa devido à forte dependência de cadeias de suprimentos chinesas para precursores químicos essenciais, fragilidade que poderia ser catastrófica em caso de escalada nas tensões EUA-China. Em manobra defensiva, a Exact Sciences já começou a diversificar apostas tecnológicas licenciando a tecnologia de triagem baseada em sangue da Freenome, hedgeando contra a erosão potencial de seu monopólio em testes baseados em fezes.
A tese de valor de longo prazo da fusão repousa na escalada de inovação e desbloqueio de mercados internacionais. A Exact Sciences tem pipeline promissor, incluindo Cologuard Plus, que melhora especificidade para 94%, e a ferramenta de detecção precoce multicâncer Cancerguard. No entanto, historicamente lutou para exportar o Cologuard devido a custos altos e diretrizes de triagem estrangeiras incompatíveis. Uma aquisição permitiria à Exact Sciences alavancar a infraestrutura global massiva da Abbott para contornar essas barreiras, "friend-shore" cadeias vulneráveis e navegar frameworks regulatórios complexos como o Regulamento de Dispositivos Médicos da UE. Em última análise, essa transação representa uma fuga para a segurança, fundindo a inovação científica da Exact com o poder logístico da Abbott para assegurar o futuro do diagnóstico de câncer. “NVIDIA adia a purificação do mercado e seleção natural "“NVIDIA adia a purificação do mercado e seleção natural " isto mesmo será que este resultado forte adiou a reciclagem que o mercado de tecnologia e principalmente AI precisa fazer em algumas empresas que ainda não justificam os múltiplos?
O resultado excepcional da NVIDIA, com lucro líquido de US$ 31,9 bilhões no 3º trimestre de 2025 e receita de US$ 57 bilhões, superando expectativas, realmente adiou — ao menos temporariamente — o movimento de “purificação” do mercado financeiro. A força da empresa sustenta o otimismo em torno da inteligência artificial e posterga uma correção mais ampla nos múltiplos das big techs.
🌐 Contexto histórico e abrangente
Cenário pré-NVIDIA: O mercado vinha em 2025 com sinais de exaustão após o rali impulsionado pela inteligência artificial. Muitos analistas falavam em uma “seleção natural” iminente, onde empresas de tecnologia sem resultados consistentes seriam penalizadas. A aversão ao risco já havia derrubado bolsas globais na véspera da divulgação do balanço da NVIDIA.
Resultado da NVIDIA:
Lucro líquido: US$ 31,9 bilhões, alta de 65% em relação ao ano anterior.
Receita: US$ 57 bilhões, crescimento de 62% em um ano.
Projeção para o próximo trimestre: US$ 65 bilhões, acima das expectativas.
Impacto imediato: ações subiram entre 3% e 5% no after-market.
Peso da empresa: A NVIDIA hoje representa 7% a 8% do índice S&P 500, o que significa que seu desempenho influencia diretamente o humor do mercado americano. Um resultado tão forte não apenas sustenta o índice, mas também reforça a narrativa de que a revolução da IA ainda tem espaço para crescer.
Efeito sobre a “purificação”:
A correção esperada, que seria uma espécie de “faxina” nos múltiplos exagerados de empresas sem fundamentos sólidos, foi adiada.
O mercado, que estava pronto para testar a sustentabilidade do boom da IA, ganhou novo fôlego com a performance da NVIDIA.
Empresas menores e menos lucrativas continuam “surfando” na onda de otimismo, protegidas pelo brilho das líderes.
Risco latente: Apesar do adiamento, a questão estrutural permanece: empresas que não entregam resultados consistentes podem enfrentar dificuldades quando o ciclo de euforia perder força. A NVIDIA, por ser líder e altamente lucrativa, mascara temporariamente essa fragilidade do setor.
📊 Conclusão
O resultado da NVIDIA não elimina a necessidade de uma futura correção, mas empurra o movimento de purificação para frente. O mercado continua dependente das gigantes da IA para sustentar seus múltiplos, e enquanto elas entregarem resultados extraordinários, a seleção natural das demais empresas fica suspensa. Morning Call - 19/11/2025 - Especial: Balanço da NvidiaAgenda de Indicadores:
10:30 – USA – Balança Comercial / Exportação / Importação
12:30 – USA – Estoques de Petróleo Bruto da EIA
15:00 – USA – Leilão de T-Bond de 20 anos
16:00 – USA – Ata do FOMC
Agenda de Autoridades:
12:00 – USA – Stephen Miran, governador do Fed (Vota), discursa sobre "Regulamentação Bancária e o Balanço Patrimonial do Fed" perante o Instituto de Política Bancária e o Conselho de Pequenas Empresas e Empreendedorismo.
14:45 – USA – Thomas Barkin, do Fed de Richmond (Não Vota), discursa em almoço oferecido pela VACEOs.
16:00 – USA – John Williams, do Fed de Nova York (Vota), discursa no evento híbrido "Criando Mercados Ausentes: Conectando Comunidades e Capital", organizado pelo Fed de Nova York.
Balanços Corporativos:
20:20 – USA – Nvidia
Brasil
Acompanhe o Pré-Market de NY: AMEX:EWZ NYSE:VALE NYSE:PBR NYSE:ITUB NYSE:BBD NYSE:BSBR
Ativos brasileiros negociados na ActivTrades ACTIVTRADES:BRA50 ACTIVTRADES:MINDOLZ2025
Fiscal: O Senado aprovou nesta terça-feira o projeto que autoriza a atualização patrimonial de bens móveis e imóveis para fins de Imposto de Renda. A medida, que pode gerar até R$ 25 bilhões em receitas extras para o governo, segue agora para sanção do presidente Lula.
Estados Unidos
Os futuros das ações de Nova York — ACTIVTRADES:USA500 , ACTIVTRADES:USATEC , ACTIVTRADES:USAIND e ACTIVTRADES:USARUS — avançam nesta quarta-feira, em um pregão marcado pela expectativa da ata do Fed e pelo aguardado balanço da Nvidia. No dia de vencimento, o índice de volatilidade VIX recua levemente e opera em torno de 21,5 pontos.
Payroll: A BLS divulgará o relatório de empregos de setembro na quinta-feira, às 10h30 (horário de Brasília). David Morrison, da Trade Nation, comentou: “Há uma grande possibilidade de volatilidade nesses dados, mas ainda é difícil antecipar o que eles de fato vão sinalizar. Mesmo assim, faz sentido que membros do Fed se preparem para a possibilidade de manter os juros elevados em dezembro.” Morrison também chamou atenção para a qualidade dos números, lembrando que a coleta ficou interrompida por mais de um mês devido ao shutdown, o que pode comprometer parte das leituras.
Na CME, as apostas indicam agora 54% de probabilidade de manutenção dos juros na próxima reunião do Federal Reserve.
Especial: Balanço da Nvidia NASDAQ:NVDA
O mercado global de tecnologia prende a respiração nesta quarta-feira. Às 20h20 (Brasília), a Nvidia divulgará seus resultados trimestrais — um evento que pode definir o rumo das gigantes apostas de Wall Street em inteligência artificial. A leitura do balanço será decisiva para responder à pergunta que ecoa entre traders e gestores: o boom da IA ainda está sustentado por fundamentos ou já se aproxima de uma bolha?
Três anos após a explosão do ChatGPT, esse debate ganha força. Crescem rumores de que acordos circulares — em que empresas parceiras inflam mutuamente suas receitas — estariam ajudando a sustentar parte do avanço do setor, aumentando o risco de uma correção mais severa.
Esse clima de dúvida motivou alguns grandes fundos a realizar lucros. O Thiel Macro vendeu toda sua posição de US$ 100 milhões na Nvidia, enquanto o SoftBank também zerou sua participação de US$ 5,8 bilhões — embora tenha reinvestido em outra empresa de IA. A realização coincide com uma queda de 7,9% da Nvidia em novembro, após ter subido mais de 1.200% nos últimos três anos. O S&P 500, no mesmo período, recuou 2,5%.
Apesar do desconforto crescente, uma parte essencial da história permanece inalterada: a demanda pelos chips da Nvidia continua explosiva. Gigantes como Microsoft, Apple, Meta, Google e Amazon seguem investindo bilhões em data centers de IA. Jensen Huang, CEO da Nvidia, afirmou no mês passado que há US$ 500 bilhões em encomendas já contratadas até 2026.
Mas o foco dos traders mudou. Agora, a atenção não está apenas no crescimento da demanda, mas no peso da depreciação desses chips avançados nos balanços das empresas compradoras. Como a Nvidia passou a atualizar seus modelos anualmente, versões anteriores tornam-se obsoletas mais rápido, levando companhias a revisarem sua estrutura de custos.
O famoso gestor de fundo Michael Burry — inspiração para A Grande Aposta — alertou recentemente que grandes provedores de nuvem podem estar inflando seus lucros ao estender artificialmente a vida útil depreciável dos equipamentos de IA, como os chips da Nvidia.
Para o terceiro trimestre fiscal, o consenso aponta para uma alta de 56% na receita, a US$ 54,92 bilhões, uma queda no crescimento superior a 250% visto em trimestres anteriores.
A empresa deve ainda reportar:
margem bruta ajustada de 73,6%, cerca de 2 p.p. abaixo do ano passado;
lucro líquido de aproximadamente US$ 29,54 bilhões, alta de 53%.
O veredito chega hoje à noite. E, para muitos analistas, o desempenho das ações após o balanço será um teste direto da sustentabilidade do rally que transformou a Nvidia na primeira empresa de mais de US$ 5 trilhões em valor de mercado.
Europa
Os principais índices de ações da Europa — ACTIVTRADES:EURO50 , ACTIVTRADES:GER40 , ACTIVTRADES:GERMID50 , ACTIVTRADES:FRA40 , ACTIVTRADES:ESP35 , ACTIVTRADES:UK100 , ACTIVTRADES:ITA40 e ACTIVTRADES:SWI20 — registram um novo dia de perdas nesta quarta-feira, embora de forma mais moderada. Os traders adotam uma postura cautelosa antes de dois eventos-chave: a divulgação da ata do Fed e os resultados trimestrais da Nvidia, ambos previstos para hoje.
As ações de tecnologia europeias recuam cerca de 0,5%, refletindo o clima de espera em torno do balanço da Nvidia, que poderá tanto intensificar quanto aliviar as preocupações sobre as elevadas avaliações do setor. A Schneider Electric, fabricante de equipamentos ligados à IA, opera com leve baixa, enquanto a Siemens Energy avança mais de 1% em movimento de correção após fortes quedas recentes.
No Reino Unido, a inflação ao consumidor desacelerou para 3,6% em outubro, ante 3,8% em setembro — primeira queda desde maio e em linha com as expectativas. O dado oferece algum alívio ao governo às vésperas do orçamento anual e reforça as apostas de um possível corte de juros pelo Banco da Inglaterra em dezembro. Após a divulgação, a libra recuou levemente frente ao dólar, ao passo que o FTSE 100 registrou uma alta temporária.
Ásia/Pacífico
O clima de cautela continuou dominando os mercados da Ásia-Pacífico nesta madrugada, com vários índices acumulando o quarto dia seguido de queda. As preocupações permanecem concentradas em dois pontos: a crescente desconfiança sobre as avaliações elevadas das empresas ligadas à inteligência artificial e a incerteza quanto à possibilidade de um corte de juros pelo Federal Reserve no próximo mês.
Na Coreia do Sul e em Taiwan, os índices Kospi TVC:KOSPI e TWSE FTSE:TW50 recuaram 0,6%, refletindo a pressão contínua sobre gigantes de tecnologia da região. Na Austrália, o ASX ASX:XJO encerrou o pregão com queda de 0,2%.
No Japão, o Nikkei TVC:NI225 caiu 0,3%. O anúncio de planos de gastos governamentais elevados fez os rendimentos dos títulos de longo prazo atingirem novos recordes, enquanto o iene voltou a ganhar força e ultrapassou os 155 por dólar — nível considerado sensível pelas autoridades, que alertaram para possível intervenção no câmbio. As tensões diplomáticas com a China adicionaram mais pressão ao mercado japonês.
Na China continental, os índices Shanghai SSE:000001 , Shenzhen SZSE:399001 e China A50 FTSE:XIN9 fecharam de forma mista. Segundo a Pesquisa de Gestores de Fundos da Ásia do BofA Securities, 29% dos entrevistados agora projetam uma desaceleração maior da economia chinesa, enquanto os traders passaram a prever um espaço mais limitado para novos estímulos monetários.
Em Hong Kong, o Hang Seng HSI:HSI teve mais um pregão negativo, liderado por empresas de tecnologia. A Xiaomi despencou 4,8% após anunciar que vai aumentar os preços de seus smartphones no próximo ano, devido ao encarecimento dos chips de memória. Já as ações da Baidu recuaram 1% depois que a empresa reportou queda de 7% na receita trimestral.
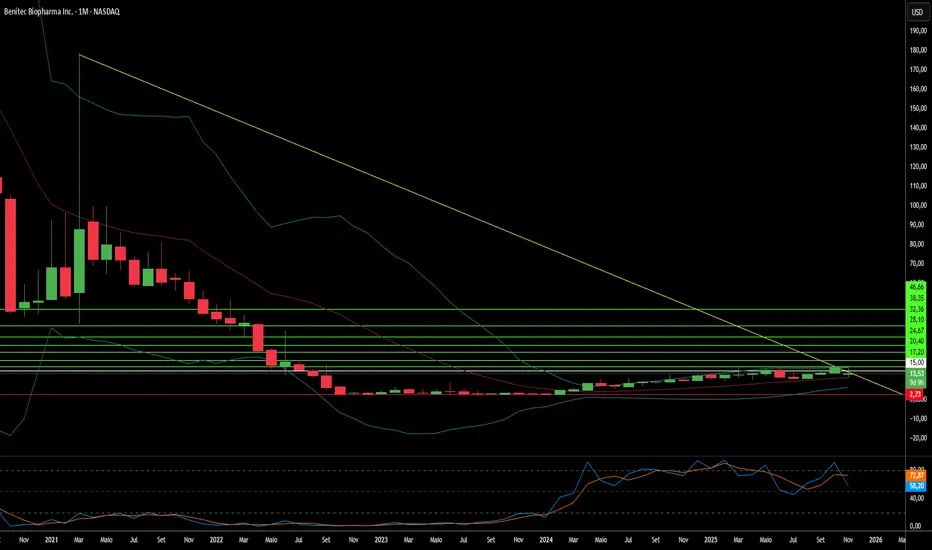
Uma única injeção pode silenciar uma doença para sempre?A Benitec Biopharma emergiu da obscuridade clínica para validação de plataforma com resultados inéditos de ensaio fase 1b/2a mostrando taxa de resposta de 100% em todos os seis pacientes tratados com BB-301, sua terapia gênica para Distrofia Muscular Oculofaríngea (OPMD). Essa doença genética rara, caracterizada por dificuldades progressivas de deglutição que podem levar a pneumonia aspirativa fatal, não tem tratamentos farmacêuticos aprovados. A abordagem proprietária "Silence and Replace" da Benitec usa interferência de RNA direcionada por DNA para silenciar simultaneamente a produção da proteína mutante tóxica enquanto fornece um substituto funcional, um mecanismo sofisticado de dupla ação entregue via injeção única de vetor AAV9. Os dados clínicos revelaram melhoras dramáticas, com um paciente experimentando redução de 89% na carga de deglutição, normalizando essencialmente sua experiência alimentar. A designação Fast Track subsequente da FDA para BB-301 reforça a convicção regulatória nessa abordagem.
A posição estratégica da empresa vai além de um único ativo. Novembro de 2025 marcou um evento de capital transformador com captação de US$ 100 milhões a US$ 13,50 por ação, quase o triplo dos US$ 4,80 de 18 meses antes, ancorada por investimento direto de US$ 20 milhões da Suvretta Capital, que agora controla cerca de 44% das ações em circulação. Essa validação institucional, aliada a um balanço patrimonial sólido com runway até 2028-2029, desriscou fundamentalmente a tese de investimento. A parceria de manufatura com a Lonza garante produção escalável conforme GMP, evitando riscos geopolíticos de cadeia de suprimentos que afetam concorrentes dependentes de CDMOs chinesas. Com proteção robusta de PI até os anos 2040 e designação de Medicamento Órfão fornecendo exclusividade adicional de mercado, a Benitec opera em vácuo competitivo, pois nenhum outro programa em estágio clínico mira OPMD.
As implicações mais amplas posicionam a Benitec como líder de plataforma em vez de empresa de produto único. A arquitetura "Silence and Replace" resolve limitação fundamental da terapia gênica tradicional: trata distúrbios autossomos dominantes onde proteínas mutantes tóxicas tornam a simples substituição gênica ineficaz. Isso desbloqueia uma classe inteira de doenças genéticas previamente não tratáveis. A liderança da empresa, incluindo CEO Dr. Jerel Banks (com credenciais M.D./Ph.D. e experiência em pesquisa de ações de biotecnologia) e diretora Dr. Sharon Mates (que levou a Intra-Cellular Therapies a aquisição de US$ 14,6 bilhões pela J&J), sugere preparação para escala comercial ou aquisição estratégica. Com poder de precificação potencial de US$ 2-3 milhões por tratamento baseado em terapias gênicas comparáveis, e valor empresarial de cerca de US$ 250 milhões contra oportunidade de receita de bilhões de dólares, a Benitec representa um perfil atraente de risco-retorno assimétrico na vanguarda da medicina genética curativa.  Viés de alta

 Educacional

NBIS US🌎Nebius (NBIS) — Forte crescimento impulsionado pela IA
No terceiro trimestre, a receita do negócio principal de data centers atingiu US$ 146,1 milhões, um crescimento impressionante de 355% em relação ao ano anterior.
A parceria com a Microsoft está mudando fundamentalmente a escala dos negócios da Nebius. A receita recorrente anual (ARR), principal métrica da empresa, está projetada para ficar entre US$ 7 e 9 bilhões no próximo ano, ante US$ 0,9 a 1,1 bilhão neste ano. Isso implica um crescimento de sete vezes e é uma avaliação conservadora, considerando o potencial para novos negócios.
A Nebius é uma parceira selecionada da NVIDIA, o que lhe garante acesso prioritário às GPUs (chips de IA) mais avançadas.
O lançamento de sua própria plataforma de inferência (implantação de modelos de IA) aprimora a proposta de valor geral da Nebius, permitindo que os clientes implementem suas soluções baseadas em IA com mais rapidez e eficiência.
Embora a empresa ainda não seja lucrativa no geral, o lucro bruto está crescendo em um ritmo mais acelerado (+365% em relação ao ano anterior) e as margens aumentaram 2 pontos percentuais. Este é um indicador-chave de lucratividade futura.
As perdas de EBITDA ajustado diminuíram 89% em relação ao ano anterior, para US$ 5,2 milhões, e a divisão principal de infraestrutura de IA já é lucrativa nesse indicador, com uma margem de 19%.
Em comparação com alguns concorrentes (como a CoreWeave), a Nebius utiliza uma estratégia de endividamento menos agressiva, mitigando o risco de uma desaceleração nos investimentos em IA.
A empresa espera atingir a lucratividade operacional até o ano fiscal de 2027-2028, com potencial para alcançar EBITDA ajustado positivo já no próximo ano.
Após a divulgação do balanço, as ações caíram 40% em relação aos seus picos, aproximando um ponto de entrada atrativo. O mercado reagiu de forma exagerada, apesar dos excelentes resultados fundamentais. Uma empresa pode impulsionar o futuro nuclear dos EUA?A BWX Technologies (BWXT) posicionou-se na interseção crítica entre segurança nacional e infraestrutura de energia, estabelecendo domínio no setor nuclear avançado por meio de contratos estratégicos e liderança tecnológica. Os resultados do terceiro trimestre de 2025 da empresa revelam um ímpeto notável, com receita atingindo US$ 866 milhões (aumento de 29% em relação ao ano anterior) e backlog total saltando para US$ 7,4 bilhões, um aumento de 119%. Com uma relação book-to-bill de 2,6 vezes, a BWXT demonstra demanda substancialmente superior à capacidade atual, impulsionada pelas forças convergentes de descarbonização, eletrificação e o crescimento explosivo das necessidades de energia de IA.
O fosso competitivo da BWXT se estende por múltiplas dimensões. A empresa garantiu contratos de defesa cruciais no valor de US$ 1,5 bilhão para enriquecimento de urânio doméstico e US$ 1,6 bilhão para produção de urânio empobrecido de alta pureza, abordando diretamente a vulnerabilidade estratégica dos EUA à dependência de combustível estrangeiro. Liderando o Projeto Pele, o primeiro protótipo de microrreator transportável do Departamento de Defesa que fornece 1-5 MW, a BWXT está fabricando o núcleo do reator para entrega em 2027, alinhado ao mandato da Ordem Executiva 14299 para acelerar o implantação nuclear avançado para segurança nacional e infraestrutura de IA. Essa vantagem de pioneirismo posiciona a empresa fortemente para programas subsequentes como o Projeto JANUS, que visa implantar um reator de instalação militar até setembro de 2028.
A superioridade técnica da empresa centra-se na maestria na fabricação de combustível TRISO, partículas isotrópicas tristruturais que não derretem sob condições de reator e servem como sistemas de segurança autônomos. A BWXT controla patentes proprietárias para designs especializados de elementos de combustível HALEU e mantém parcerias estratégicas com Northrop Grumman (sistemas de controle) e Rolls-Royce LibertyWorks (conversão de energia), garantindo conformidade com padrões rigorosos de cibersegurança do DoD. Essa abordagem integrada, abrangendo autorização de enriquecimento de combustível, design de componentes patenteados, capacidades de fabricação validadas e parcerias de grau de defesa, cria barreiras formidáveis à concorrência enquanto captura o vento a favor de múltiplas décadas da adoção nuclear institucional mandada por políticas federais e necessidade geopolítica.  Viés de alta

PLTR US🌎Palantir: Crescimento Exponencial vs. Avaliação Altíssima. Qual Prevalecerá?
Os resultados trimestrais são muito fortes, mas os investidores enfrentam riscos significativos. Vamos analisar.
🚀 Pontos Fortes:
Receita explosiva: US$ 1,18 bilhão (+63% A/A), LPA: US$ 0,21. Ambos os indicadores superaram as expectativas.
Futuro mais promissor do que o esperado: As projeções para o 4º trimestre (US$ 1,33 bilhão) e para 2025 (aproximadamente US$ 4,4 bilhões) são significativamente superiores ao consenso.
Vendas: Crescimento de 121% A/A nos EUA. Este é o principal motor de crescimento da empresa.
Vendas robustas: Contratos fechados no valor de US$ 2,8 bilhões. A base de clientes cresceu para 911 empresas (+45%).
Super eficiente: Receita +63%, enquanto o número de funcionários aumentou apenas 10%. Uma margem operacional de 51% é fantástica.
A IA é o combustível: Produtos como o AIP estão acelerando a adoção, e os clientes estão migrando em massa para a plataforma Palantir.
⚠️ O que é assustador: Riscos e ressalvas
O preço está altíssimo: Uma relação preço/vendas (P/S) acima de 110 é um absurdo, mesmo para uma empresa em crescimento. O valor de mercado está crescendo mais rápido que a receita.
O modelo prevê um colapso: Em cenários otimistas (crescimento anual de 40%), o preço justo poderia ser dezenas de pontos percentuais menor que o atual.
Diluição de ações: A remuneração baseada em ações (SBC) consome 24% da receita — um valor enorme. Executivos estão vendendo ações ativamente.
Venda a descoberto de um bilhão: O lendário Michael Burry comprou opções de venda (put) de 5 milhões de ações, apostando contra a PLTR. Ele acredita que o setor de IA está inflacionado.
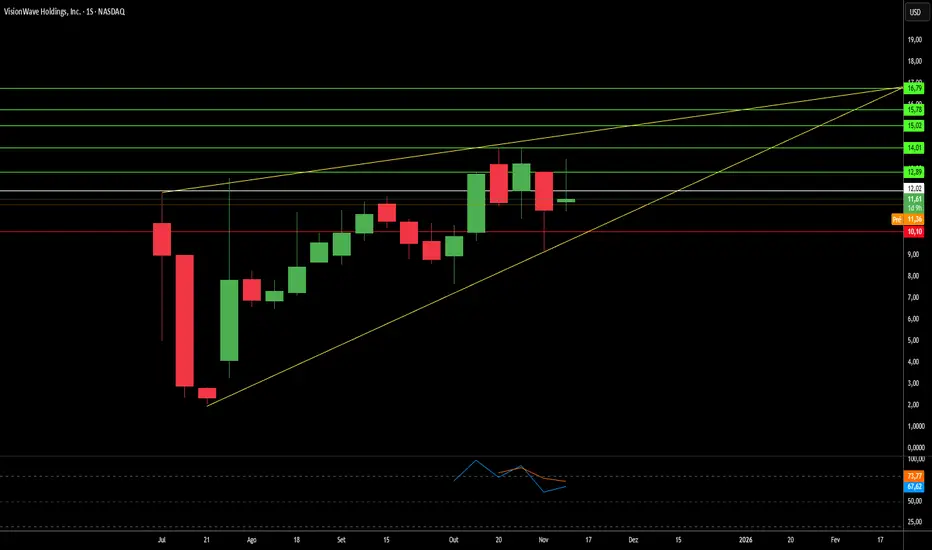
Vulnerabilidade: Os negócios estão concentrados nos EUA, criando riscos regulatórios e macroeconômicos. A Europa está passando por estagnação. A IA pode ver o que as balas não conseguem?A VisionWave Holdings está se transformando de um fornecedor emergente de tecnologia de defesa em um integrador crítico de infraestrutura e plataforma de IA, posicionando-se para capitalizar a demanda global urgente por sistemas militares autônomos. A evolução estratégica da empresa é impulsionada pela instabilidade geopolítica intensificada no Leste Europeu e no Indo-Pacífico, onde conflitos como a guerra na Ucrânia mudaram fundamentalmente a doutrina do campo de batalha de blindagens pesadas tradicionais para plataformas ágeis e autônomas. Com o mercado de veículos terrestres não tripulados militares projetado para atingir US$ 2,87 bilhões até 2030 e uma mudança estrutural para a doutrina de Equipe Homem-Não Tripulada adicionando demanda de longo prazo sustentada, o timing da VisionWave se alinha com ciclos de aquisição acelerados entre aliados da OTAN.
A vantagem competitiva da empresa centra-se em sua plataforma Varan UGV, que integra tecnologia proprietária de radar de imagem 4D e suspensão atuada independentemente para entregar resiliência de missão superior em ambientes extremos. Diferente de sensores convencionais, o radar 4D da VisionWave adiciona dados de elevação às medições padrão, alcançando faixas de detecção excedendo 300 metros enquanto mantém operação confiável através de névoa, chuva e escuridão — capacidades essenciais para prontidão militar 24/7. Essa base tecnológica é fortalecida pela parceria da empresa com a PVML Ltd., criando uma "espinha dorsal digital segura" que resolve o Paradoxo Segurança-Velocidade crítico ao permitir operações autônomas rápidas enquanto mantém protocolos de segurança rigorosos por meio de aplicação de permissões em tempo real.
A validação institucional recente da VisionWave ressalta sua transição de jogador emergente para uma equidade defesa-IA confiável. A empresa levantou US$ 4,64 milhões através de exercícios de warrants sem emitir novas ações, demonstrando disciplina financeira e forte confiança dos acionistas enquanto minimiza diluição. Nomeações estratégicas do Almirante Eli Marum e do Embaixador Ned L. Siegel para seu Conselho Consultivo estabelecem pontes operacionais cruciais para sistemas complexos de aquisição de defesa internacional, acelerando o caminho da empresa de validações piloto em 2025 para comercialização em escala. Combinado com a inclusão no S&P Total Market Index e uma classificação técnica 5/5 da Nasdaq Dorsey Wright, a VisionWave apresenta uma proposta de valor abrangente na interseção da demanda geopolítica urgente e tecnologia de defesa autônoma de próxima geração.  Viés de alta

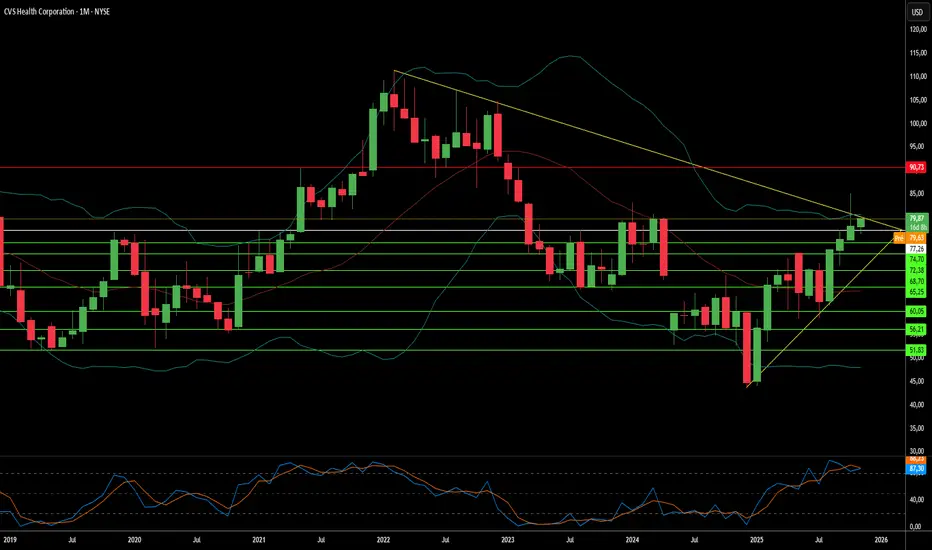
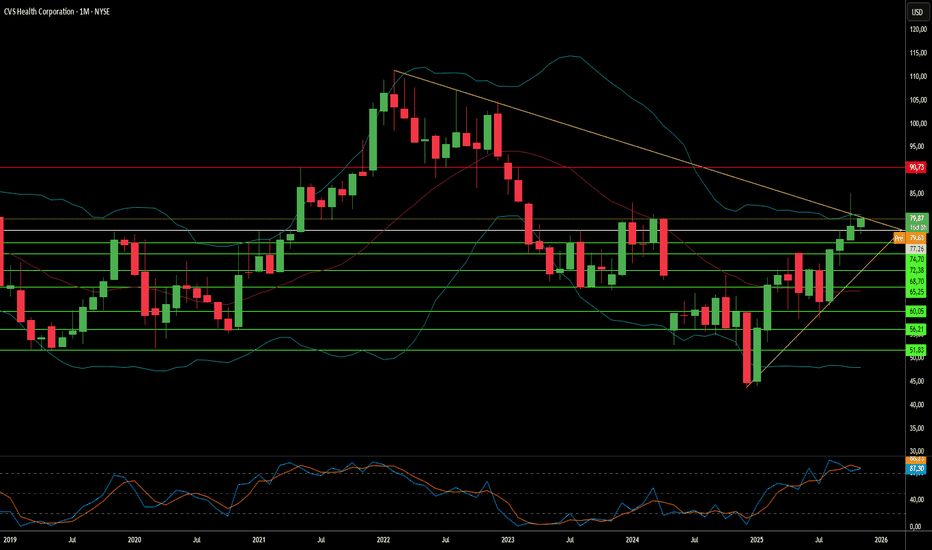
A integração salva a CVS ou a afunda?A CVS Health enfrenta uma convergência perigosa de riscos que ameaça seu modelo de negócios integrado verticalmente. A subsidiária de Gerente de Benefícios de Farmácia (PBM), Caremark, enfrenta escrutínio regulatório intensificado à medida que legisladores miram nas estruturas opacas de rebates e mecanismos de precificação de spread que sustentam a lucratividade do PBM. Ao mesmo tempo, o crescimento explosivo de medicamentos GLP-1 de alto custo para perda de peso criou uma pressão sem precedentes na formulação. A decisão da CVS de excluir o Zepbound da Eli Lilly em favor do Wegovy da Novo Nordisk, baseada puramente no preço, fracassou de forma espetacular. A Lilly retirou publicamente seus funcionários do plano PBM da CVS e mudou para a concorrente Rightway Healthcare, sinalizando um profundo ceticismo de mercado sobre a capacidade da CVS de equilibrar controle de custos com resultados clínicos. Essa deserção valida preocupações de que grandes empregadores estão cada vez mais dispostos a abandonar os "Três Grandes" PBMs por alternativas transparentes.
A estratégia de aquisição da empresa provou-se um desastre econômico, com a CVS registrando uma impressionante baixa de impairment de US$ 5,7 bilhões em goodwill na Oak Street Health no terceiro trimestre de 2025, admitindo efetivamente que os ativos de atenção primária foram superavaliados dramaticamente. Essa baixa massiva compromete a tese central de que a integração vertical de seguros (Aetna), PBM (Caremark) e entrega de cuidados cria valor sinérgico. Enquanto isso, as margens operacionais erodem de múltiplas direções: US$ 833 milhões em encargos de litígio de práticas comerciais passadas, taxas de dispensação de genéricos em declínio à medida que medicamentos GLP-1 de marca caros deslocam genéricos, e a realidade estrutural de que a proteção robusta de patentes em medicamentos GLP-1 estendendo-se até os anos 2040 elimina a alavancagem tradicional do PBM de ameaçar competição genérica.
A CVS enfrenta vulnerabilidades sistêmicas adicionais em domínios geopolíticos, tecnológicos e científicos. A dependência da empresa de Ingredientes Farmacêuticos Ativos obtidos da China e da Índia a expõe a interrupções na cadeia de suprimentos, tarifas e mandatos de fabricação doméstica obrigatórios, mas caros. Sua vasta infraestrutura integrada cria um ponto único de falha atraente para ciberataques, agravado pelo investimento de US$ 20 bilhões em tecnologia para interconectar ainda mais todos os segmentos. Mais criticamente, os fabricantes de produtos farmacêuticos detêm alavancagem sem precedentes devido à exclusividade de patentes estendida de terapias GLP-1 inovadoras, sem alívio genérico significativo por 15-20 anos, forçando a CVS a uma escolha perpétua entre excluir medicamentos superiores e perder clientes, ou aceitar cobertura que erode severamente as margens.
Até que a CVS demonstre retenção sustentável de clientes PBM entre grandes empregadores, integração bem-sucedida de seus ativos de entrega de saúde sem mais impairments, e uma estratégia viável para navegar o assalto regulatório à economia tradicional do PBM, o perfil de investimento permanece fundamentalmente desafiado. A deserção da Lilly representa mais do que uma perda de cliente única; ela expõe fragilidade estrutural em um modelo de negócios cada vez mais desalinhado com as demandas do mercado por transparência, adequação clínica e inovação tecnológica.  Viés de baixa
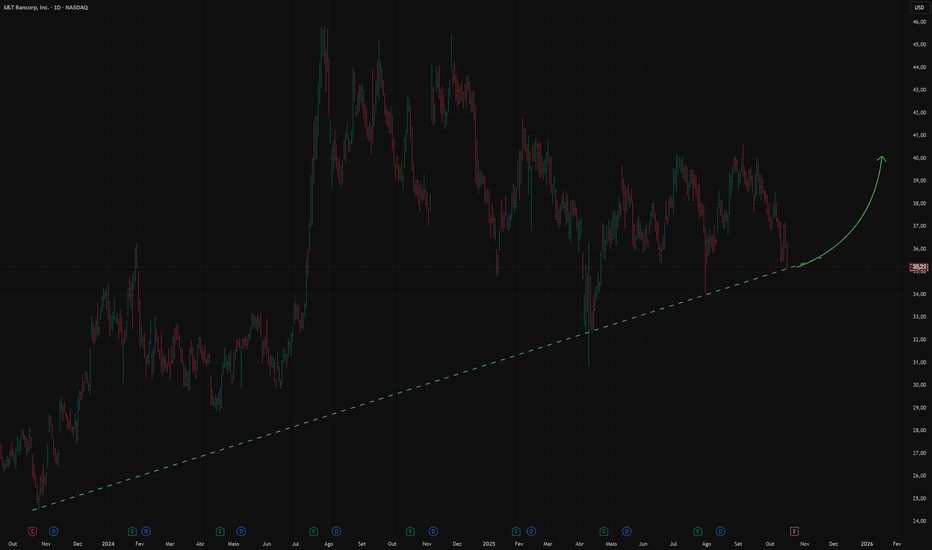
STBA US🌎O S&T Bancorp é uma holding bancária que atua no setor bancário regional dos EUA.
Em períodos recentes de relatórios, o lucro por ação (LPA) real superou consistentemente as estimativas.
Por exemplo, no trimestre encerrado em 31 de março de 2025, o LPA real foi de US$ 0,87, contra a estimativa de US$ 0,75, representando uma surpresa positiva de 16,31%.
Preço/Valor Líquido 0,98
Preço/Lucro 10,9
Retorno sobre o Patrimônio Líquido 9,5%
Margem Líquida 22,4%
Balanço patrimonial em crescimento estável ano a ano
Rendimento de dividendos 3,5%  Viés de alta
Barreiras Regulatórias Podem Criar Monopólios de Defesa?O Catalisador Geopolítico por Trás da Transformação da Draganfly
A Draganfly Inc. (DPRO) está executando um pivô estratégico de inovadora de drones comerciais para fornecedora de infraestrutura de defesa, uma transformação impulsionada pela necessidade geopolítica em vez de competição de mercado tradicional. A Lei de Autorização de Defesa Nacional (NDAA) criou um fosso regulatório que manda a exclusão de tecnologia fabricada no exterior das cadeias de suprimentos críticas dos EUA, desqualificando imediatamente players dominantes como a DJI da China. Como uma das poucas fabricantes norte-americanas compatíveis com NDAA, a Draganfly ganha acesso exclusivo a bilhões em contratos governamentais. A plataforma Commander 3XL da empresa, com capacidade de carga de 22 libras, design modular patenteado e software especializado para ambientes sem GPS, já está implantada em ramos do Departamento de Defesa, validando sua credibilidade técnica em aplicações militares de alto risco.
Posicionamento Estratégico e Integração ao Ecossistema de Defesa
A empresa reduziu o risco de entrada no mercado de defesa por meio de parcerias estratégicas com a Global Ordnance, um contratante principal da Agência de Logística de Defesa que fornece expertise logística crucial e capacidades de conformidade regulatória. O nomeação do ex-Secretário Interino de Defesa Christopher Miller para o conselho fortalece ainda mais a credibilidade institucional. A Draganfly está escalando rapidamente a capacidade por meio de uma nova instalação em Tampa, Flórida, estrategicamente localizada perto de clientes militares e governamentais principais, mantendo um modelo de ativos leves com apenas 73 funcionários ao alavancar fabricantes de contrato certificados pela AS9100. Essa abordagem minimiza o risco de despesa de capital enquanto garante responsividade a licitações governamentais grandes. O portfólio de propriedade intelectual da empresa, com 23 patentes emitidas e taxa de concessão USPTO de 100%, protege inovações fundamentais em controle de voo VTOL, design de estrutura modular, sistemas de rastreamento alimentados por IA e tecnologia de robótica mutante.
O Paradoxo de Valoração e Trajetória de Crescimento
Apesar de perdas abrangentes de US$ 3,43 milhões no 1º trimestre de 2025 sobre receita de apenas US$ 1,55 milhão, o mercado atribui à Draganfly uma valoração premium de 16,6x Preço-para-Livro. Esse aparente desalinhamento reflete o reconhecimento dos investidores de que as perdas atuais representam investimentos iniciais necessários em prontidão de defesa, expansão de instalações, certificação de manufatura e desenvolvimento de parcerias. Analistas preveem crescimento explosivo superior a 155% em 2026, impulsionado pela execução de contratos militares. O mercado de drones militares deve mais que dobrar de US$ 13,42 bilhões (2023) para US$ 30,5 bilhões até 2035, com ministérios de defesa em todo o mundo acelerando investimentos em tecnologias de drones ofensivas e defensivas. A vantagem competitiva da Draganfly reside não na resistência ou alcance superior — o Puma 3 AE da AeroVironment oferece 2,5 horas de tempo de voo versus 55 minutos do Commander 3XL — mas na capacidade de carga pesada essencial para implantar equipamentos especializados como sensores LiDAR de longo alcance e o sistema de desminagem M.A.G.I.C.
A Questão Crítica do Risco de Execução
A tese de investimento da Draganfly centra-se no alinhamento governamental estratégico superando déficits operacionais atuais. A empresa recentemente garantiu um contrato do Exército dos EUA para sistemas de drones Flex FPV, incluindo capacidades de manufatura incorporadas em instalações de Forças dos EUA no exterior, uma validação tanto de capacidade técnica quanto de flexibilidade de cadeia de suprimentos. Projetos de integração como o sistema de desminagem de campos minados M.A.G.I.C. demonstram utilidade crítica de missão além do reconhecimento convencional. No entanto, o caminho para a rentabilidade depende inteiramente da execução: escalar com sucesso a capacidade de produção, navegar ciclos de aquisição governamental longos e converter o pipeline de defesa em receita realizada. A empresa está posicionada para se tornar um player principal, especificamente no segmento de multirotores de levantamento pesado seguros e compatíveis com NDAA, não para dominar aplicações comerciais de massa ou ISR de asa fixa generalizada. A questão fundamental permanece se a Draganfly pode executar sua estratégia de defesa rápido o suficiente para justificar sua valoração premium antes que concorrentes desenvolvam capacidades comparáveis compatíveis com NDAA.  Viés de alta

Tecnológicas recuperam e NVIDIA lidera ganhos
Os índices americanos recuperaram na segunda-feira, apoiados pela maior probabilidade de reabertura do governo dos EUA. A menor incerteza política deu algum alívio aos mercados e trouxe de volta o apetite pelo risco. O VIX, o índice que mede a volatilidade implícita do S&P 500 com base nos preços das opções, desceu para o nível mais baixo das últimas semanas, sinal de que os investidores estão menos preocupados com os riscos subjacentes. Neste ambiente mais construtivo, as tecnológicas voltaram a liderar os ganhos, com destaque para a NVIDIA. As acções avançaram mais de 6%, prolongando a trajectória de valorização que tem caracterizado o sector ligado à inteligência artificial. A empresa, que continua a beneficiar de uma procura excepcional pelos seus chips e que vai apresentar resultados na próxima semana, recebeu uma revisão em alta do preço-alvo por parte do Citigroup, agora colocado nos 220 dólares. O mercado reagiu também às expectativas de vendas mais fortes para 2025, reforçando a ideia de que a procura por capacidade de computação especializada ainda está longe de abrandar. Apesar do momento positivo, mantêm-se dúvidas sobre a sustentabilidade do rali caso o contexto macro volte a deteriorar-se ou surjam sinais de saturação no mercado de semicondutores. Ainda assim, por agora, os investidores parecem concentrar-se nos benefícios imediatos da estabilização política em Washington e no contínuo entusiasmo em torno da inteligência artificial.
Henrique Valente – ActivTrades
As informações fornecidas não constituem pesquisa de investimento. Este material não foi elaborado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, deve ser considerado uma comunicação de marketing.
Todas as informações foram preparadas pela ActivTrades (“AT”). As informações não contêm um registro dos preços da AT, nem constituem uma oferta ou solicitação para a realização de qualquer transação com instrumento financeiro. Nenhuma declaração ou garantia é feita quanto à exatidão ou integridade dessas informações.
Qualquer material fornecido não leva em consideração os objetivos de investimento específicos nem a situação financeira de qualquer pessoa que o receba. O desempenho passado não é um indicador confiável de desempenho futuro. A AT oferece apenas um serviço de execução de ordens. Consequentemente, qualquer pessoa que atue com base nas informações fornecidas o faz por sua própria conta e risco.
Previsões não são garantias. As taxas podem mudar. O risco político é imprevisível. As ações dos bancos centrais podem variar. As ferramentas das plataformas não garantem sucesso. NVO Novo Nordisk em ponto bem importante de suporte.A Novo Nordisk apresenta uma tendência de alta de longo prazo iniciada em 1987, sustentada por um canal ascendente com pelo menos três toques bem definidos ao longo dos anos. Essa estrutura mostra a força e a consistência do movimento comprador ao longo do tempo. No entanto, recentemente, esse canal vem sendo testado no gráfico semanal, e o preço encontra-se exatamente sobre uma região de suporte importante, o que torna o momento técnico particularmente relevante para acompanhamento.
Abaixo estão os gráficos em close para detalhamento de cada situação reportada na imagem, observando com mais precisão os movimentos ao se reduzir o tempo gráfico para o diário.
Gráfico diário em close para detalhar o possível ponto de retorno.
----------------------------------------------------------------------------------------
Resumo da definição do que é ponto de retorno:
O ponto de retorno de alta é um sinal gráfico que indica a reversão de um movimento de baixa e geralmente marca o início de um movimento de alta no preço de um ativo. Ele também é conhecido como a confirmação de um fundo no gráfico. Para identificá-lo, é necessário localizar o candle responsável pela mínima do movimento de baixa e traçar uma linha horizontal em sua máxima. O ponto de retorno de alta ocorre quando surge o primeiro candle que fecha acima dessa linha, desde que sua mínima seja superior à mínima do movimento de baixa . Esse padrão sinaliza o enfraquecimento da pressão vendedora e o aumento da probabilidade de que o preço inicie uma nova tendência de valorização.
Gráfico diário em close pra detalhar o possivel fundo duplo e a região de resistência ( em caso do preço confirmar o ponto de retorno e reverter a tendência de baixa )
Gráfico diário para exibir o traçado de Fibonacci
Gráfico exibindo os números de alguns trimestres onde podemos ter uma pequena idéia do histórico de alguns indicadores como:
Receita, lucro líquido, margem líquida.
Dívida, fluxo de caixa livre, caixa e equivalentes.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
 Viés de alta

Uma empresa pode controlar o futuro da computação?O Google executou uma transformação estratégica de uma plataforma de publicidade digital para um fornecedor de infraestrutura tecnológica de pilha completa, posicionando-se para dominar a próxima era de computação por meio de hardware proprietário e descobertas científicas inovadoras. A estratégia de integração vertical da empresa centra-se em três pilares: Unidades de Processamento de Tensores personalizadas (TPUs) para cargas de trabalho de IA, avanços em computação quântica com vantagens verificáveis e capacidades de descoberta de medicamentos premiadas com o Nobel por meio do AlphaFold. Essa abordagem cria barreiras competitivas formidáveis ao controlar a infraestrutura computacional fundamental em vez de depender de hardware comercial.
A estratégia de TPU exemplifica o modelo de lock-in de infraestrutura do Google. Ao projetar chips especializados otimizados para tarefas de aprendizado de máquina, o Google alcançou eficiência energética superior e escalabilidade de desempenho em comparação com processadores de propósito geral. O acordo de bilhões de dólares da empresa com a Anthropic, implantando até um milhão de TPUs, transforma um potencial centro de custos em um gerador de lucros enquanto tranca concorrentes no ecossistema do Google. Essa dependência técnica torna a migração para plataformas rivais financeiramente proibitiva, garantindo que o Google monetize uma porção significativa do mercado de IA generativa por meio de seus serviços em nuvem, independentemente de quais modelos de IA tenham sucesso.
O avanço do Google em computação quântica representa uma mudança de paradigma de benchmarks teóricos para utilidade prática. A "Vantagem Quântica Verificável" do chip Willow demonstra um speedup de 13.000 vezes em relação a supercomputadores clássicos em simulações de física, com aplicações imediatas no mapeamento de estruturas moleculares para descoberta de medicamentos e ciência de materiais. Enquanto isso, o AlphaFold entrega impacto econômico quantificável, reduzindo os custos de desenvolvimento de fármacos na Fase I em aproximadamente 30%, de mais de US$ 100 milhões para US$ 70 milhões por candidato. A Isomorphic Labs garantiu quase US$ 3 bilhões em parcerias farmacêuticas, validando esse fluxo de receita de alta margem independente de publicidade.
As implicações geopolíticas são profundas. O Google detém o segundo maior número de patentes em tecnologia quântica globalmente, com IP estratégico cobrindo tecnologias de escalonamento essenciais como azulejamento de chips e correção de erros. Esse portfólio de propriedade intelectual cria um gargalo técnico, posicionando o Google como parceiro de licenciamento obrigatório para nações que buscam implantar tecnologia quântica. Combinado com a natureza de uso duplo da computação quântica para aplicações comerciais e militares, a dominância do Google se estende além da competição de mercado para infraestrutura de segurança nacional. Essa convergência de hardware proprietário, avanços científicos e controle de IP justifica avaliações premium à medida que o Google transita da dependência cíclica de publicidade para um fornecedor indispensável de infraestrutura deep-tech.  Viés de alta

Bilhões investidos em brócolis: qual é o segredo dos Sprouts?Redoubling é meu próprio projeto de pesquisa no TradingView, que visa responder à seguinte pergunta: Quanto tempo levarei para dobrar meu capital? Cada artigo se concentrará em uma empresa diferente que tentarei adicionar ao meu portfólio modelo. Usarei o preço de fechamento da última vela diária no dia da publicação do artigo como preço limite inicial de compra. Tomarei todas as minhas decisões com base em análises fundamentais. Além disso, não vou usar alavancagem nos meus cálculos, mas vou reduzir meu capital pelo valor das comissões (0,1% por operação) e impostos (20% de ganho de capital e 25% de dividendos). Para descobrir o preço atual das ações da empresa, basta clicar no botão "Reproduzir" no gráfico. Mas, por favor, use este material apenas para fins educacionais. Só para você saber, isso não é uma recomendação de investimento.
Segue abaixo uma visão geral detalhada da Sprouts Farmers Market, Inc. NASDAQ:SFM :
1. Principais áreas de atividade A Sprouts Farmers Market é uma empresa de varejo sediada nos EUA especializada em alimentos frescos, naturais e orgânicos. A empresa opera uma rede de supermercados projetada para oferecer uma experiência de "feira de produtos agrícolas" — com foco em frutas e verduras, produtos voltados para a saúde e uma seleção criteriosa de itens que respeitam um estilo de vida saudável. Pertence à indústria de varejo de consumo/varejo de alimentos e seus segmentos de negócios giram em torno do varejo de alimentos naturais e orgânicos nos EUA
2. Modelo de negócio A Sprouts gera receita principalmente por meio de suas operações de varejo de alimentos (business-to-consumer, B2C). Os clientes visitam as lojas Sprouts para comprar produtos frescos, produtos orgânicos/naturais embalados, itens de delicatessen, padaria, alimentos congelados e outros produtos de mercearia. A empresa também investe na abertura de novas lojas e no crescimento das vendas nas mesmas lojas para impulsionar a expansão e a rentabilidade. Além disso, como parte de seu modelo, a empresa investe na expansão da presença física (novas lojas) e em iniciativas de eficiência (otimização do tamanho das lojas, melhoria da margem de lucro).
3. Produtos ou serviços emblemáticos Embora os “produtos” no varejo sejam muitos, os principais aspectos da oferta da Sprouts incluem:
Produtos frescos no centro das suas lojas (“herança de banca de produtos agrícolas”).
Produtos alimentícios naturais, orgânicos e adequados a um estilo de vida saudável — incluindo opções à base de plantas, sem glúten e compatíveis com as dietas cetogênica e paleo.
Serviços de mercearia, incluindo delicatessen, padaria, laticínios, carnes/frutos do mar, alimentos a granel. Apesar da falta de uma discriminação pública da receita por categoria, o foco da empresa em produtos de alta margem e orientados para a saúde é sua vantagem competitiva.
4. Países-chave para negócios As operações da Sprouts estão inteiramente localizadas nos Estados Unidos. A empresa administra mais de 400 lojas em diversos estados. Como o mercado é centrado nos EUA, a região mais importante é o mercado consumidor doméstico dos EUA — particularmente os estados onde a Sprouts tem alta densidade e onde a demanda por alimentos naturais/orgânicos é forte.
5. Principais concorrentes Os principais concorrentes do Sprouts incluem outras cadeias de supermercados dos EUA que enfatizam produtos naturais/orgânicos ou supermercados em geral com fortes sortimentos focados em produtos frescos/saudáveis. Exemplos incluem:
Whole Foods Market (pertencente à Amazon) – um importante especialista em produtos naturais/orgânicos.
Kroger Co. – grande rede de supermercados que também compete em produtos frescos/saudáveis.
Publix Super Markets – empresa regional com marcas próprias e ênfase em uma experiência gastronômica com produtos frescos e de melhor qualidade.
Wegmans Food Markets e outras cadeias de supermercados premium. A competição surge na variedade de produtos, preços, experiência na loja, qualidade dos produtos frescos e ofertas de fidelidade.
6. Fatores externos e internos que contribuem para o crescimento do lucro Fatores externos:
A crescente demanda do consumidor por alimentos naturais, orgânicos e voltados para a saúde: os próprios comentários da Sprouts destacam que seus sortimentos de produtos "melhores para você" atraem clientes dispostos a gastar mais.
Crescimento nas vendas em lojas comparáveis e abertura de novas lojas: Em um período recente, a Sprouts relatou crescimento nas vendas em lojas comparáveis e nas vendas líquidas.
Tendência macro favorável em direção a alimentos frescos/saudáveis, alimentação orientada para o estilo de vida e experiências de compras premium.
Fatores internos:
Otimização de lojas: A empresa discutiu a melhoria de sua estrutura de margem e a otimização dos investimentos de capital (CapEx) por loja.
Mix de produtos selecionado e ofertas voltadas para estilos de vida (à base de plantas, sem glúten, etc.) que podem permitir margens maiores do que os supermercados de massa.
Programas de fidelidade e marketing com o objetivo de aumentar a retenção de clientes, o valor médio das compras e a frequência de compras. Por exemplo, melhorias na variedade de produtos e iniciativas de fidelização foram enfatizadas nos comentários dos analistas.
7. Fatores externos e internos que contribuem para a queda do lucro Fatores externos:
Mercado de varejo de alimentos altamente competitivo: pressão sobre as margens devido a redes nacionais, lojas de desconto e compras online.
A inflação e o aumento dos custos de produção (alimentos, mão de obra, energia) podem reduzir as margens de lucro se os aumentos de preços não forem totalmente repassados aos consumidores.
Recessões econômicas ou mudanças nos gastos do consumidor podem reduzir as compras de produtos alimentícios premium/voltados para a saúde.
Interrupções na cadeia de suprimentos, mudanças regulatórias (por exemplo, custos de certificação orgânica, tarifas de importação/exportação) podem aumentar os custos ou limitar a disponibilidade do produto.
Fatores internos:
Risco de execução na expansão: a abertura de novas lojas requer capital e existe o risco de que as novas localizações possam ter um desempenho inferior ao esperado.
Risco de margem se o aumento dos custos com salários/benefícios corroer a rentabilidade ou se o desconto se tornar necessário para competir.
Dependência de um posicionamento "melhor para você"; se esse nicho se tornar uma commodity ou se os concorrentes copiarem o modelo, a Sprouts poderá perder a diferenciação.
Possível dependência excessiva do mercado americano (falta de diversificação internacional).
8. Estabilidade da gestão Mudanças executivas nos últimos 5 anos:
Não foi encontrada, durante esta análise, uma lista completa das mudanças de CEO, CFO ou presidente do conselho em fontes de fácil acesso. Os materiais de relações com investidores da Sprouts, no entanto, enfatizam iniciativas estratégicas e decisões de alocação de capital, como um substancial programa de recompra de ações.
Impacto na estratégia e cultura corporativa:
A empresa parece ter um foco estratégico estável em produtos alimentícios frescos naturais/orgânicos, melhoria de margem e crescimento de lojas; as decisões de alocação de capital (abertura de lojas, disciplina de CapEx, recompra de ações) sugerem uma prioridade de investimento coerente. Por exemplo, a apresentação deles destaca um "perfil de margem estruturalmente melhorado".
Se a rotatividade de liderança foi modesta (ou seja, sem grandes rupturas publicamente relatadas), então a continuidade estratégica provavelmente está intacta. No entanto, sem registros detalhados de mudanças executivas, não posso avaliar conclusivamente a estabilidade da gestão além do que é implícito na consistência contínua da estratégia.
A empresa demonstra um crescimento constante a longo prazo nos lucros por ação e na receita total, sustentado por uma forte disciplina no capital de giro: o prazo médio de recebimento de vendas parece excelente, a relação dívida/receita permanece saudável e os fluxos de caixa operacionais, de investimento e de financiamento são sólidos. Indicadores de nível médio, como retorno sobre o patrimônio líquido e margem bruta, mostram melhoria consistente, enquanto o índice de despesas operacionais apresenta tendência positiva, e a eficiência tanto de contas a pagar quanto de estoques permanece forte, embora o índice de liquidez corrente não mostre progresso e exija monitoramento para o equilíbrio de liquidez. Com um índice P/L de 15, a avaliação parece razoável e reflete uma boa margem de segurança nos múltiplos atuais. Apesar da reação turbulenta do mercado às últimas demonstrações financeiras, nenhuma notícia crítica foi identificada que possa comprometer a estabilidade ou indicar riscos de insolvência. Considerando um coeficiente de diversificação de 20 e um desvio do preço atual da ação em relação à sua média anual superior a 8 EPS (Lucro por Ação), será planejada uma alocação de capital de 10% ao preço de fechamento do último dia de negociação, mantendo uma posição de portfólio bem equilibrada e uma exposição disciplinada, alinhada aos princípios de diversificação.  Viés de alta

 Viés de baixa


MODG US🌎A Topgolf Callaway Brands é uma empresa especializada na produção de equipamentos (tacos, bolas e acessórios) sob a marca Callaway, e também opera uma rede de centros de entretenimento Topgolf que combinam simuladores, restaurantes e eventos esportivos.
Do ponto de vista técnico:
- Atualmente, uma forte tendência de alta.
- Reteste do nível de suporte, que anteriormente era resistência.
Do ponto de vista fundamental:
No último trimestre, a receita foi de US$ 1,11 bilhão, contra uma previsão de US$ 1,09 bilhão, e o lucro por ação foi de US$ 0,24, contra os US$ 0,02 esperados.
A empresa também elevou sua previsão de receita anual para US$ 3,92 bilhões.
Os centros de entretenimento Topgolf estão apresentando recordes de público e crescimento de receita. CSIQ Canadian Solar rompeu linha de tendência de baixa. A Canadian Solar é uma das maiores empresas globais do setor de energia solar, atuando no desenvolvimento, fabricação e instalação de módulos fotovoltaicos e soluções completas de energia renovável. A companhia também participa de projetos de geração e armazenamento de energia, fornecendo tecnologia e infraestrutura para diversos mercados ao redor do mundo.
O ativo CSIQ, pelo gráfico diário, rompeu recentemente uma linha de tendência de baixa iniciada em janeiro de 2021. Essa linha teve alguns toques ao longo do período, o que reforça sua relevância técnica. É importante observar que a média móvel de 200 períodos do gráfico semanal está acima da média de 200 do gráfico diário, quando idealmente o movimento mais saudável seria o inverso. Ainda assim, esse rompimento pode indicar uma tentativa de reversão de tendência, tendo como ponto de resistência importante a região dos $45,30.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.