Viés de alta

Generate Biomedicines ($GENB) - AI Biotech Pronta para AcelerarGENB: Compra na Ruptura Bullish – AI Biotech Pronta para Acelerar
Resumo Executivo
Generate Biomedicines (GENB) rompeu estrutura de alta no diário com forte volume e preço acima de todas as médias móveis, validando um Break of Structure (BOS) claro. A tese de compra a $17,86 com stop em $15,35 se apoia no momentum técnico pós-IPO e no avanço clínico do lead asset GB-0895 em Phase 3. Sentimento de curto prazo é otimista, com potencial de continuação enquanto o preço se mantém acima da zona de suporte chave.
Ficha Técnica da Operação
• Ativo: GENB (Generate Biomedicines, Inc.)
• Tipo: COMPRA
• Timeframe: Diário (1D)
• Entrada: $17,86
• Stop Loss: $15,35 (≈ 14% de risco)
• Take Profit: OPEN (gerenciamento dinâmico)
• Risco x Retorno: Aberto (potencial ilimitado com gestão ativa)
Análise Técnica & Price Action (SMC)
Estrutura de Mercado
Tendência de alta clara desde o fundo de março/abril. BOS marcados em maio e julho, e o movimento atual confirma novo BOS de alta, com o preço superando o topo recente e fechando com força (+10,20%). Não há sinais de CHoCH de baixa. Estrutura permanece bullish.
Zonas de Liquidez
O preço deixou para trás a zona de “Weak Low” em torno de $11,00. A captura recente de liquidez acima dos topos de julho reforça o interesse comprador (Smart Money). Há indícios de FVG sendo preenchido na subida atual, com volume expandindo nas velas verdes.
Confluência de Médias Móveis
Preço claramente acima de todas as médias (vermelha, azul, roxa e verde). As MMs estão alinhadas em ordem bullish, com a média mais rápida atuando como suporte dinâmico próximo de $16,00–$16,50.
Padrões Gráficos
Impulso forte após consolidação lateral de junho/julho. Velas recentes com rejeição de baixas e fechamentos próximos das máximas, típico de continuação de tendência. Volume crescente confirma participação institucional.
Análise Fundamentalista & Drivers
Driver Principal 1
Avanço do pipeline clínico liderado pelo GB-0895 (anti-TSLP de longa duração, engenhado por IA). Estudos Phase 3 globais SOLAIRIA-1 e SOLAIRIA-2 em asma severa estão em recrutamento ativo em 6 regiões (aprovado em 33 de 42 países). Dados de Phase 1b em COPD serão apresentados no ERS Congress 2026 (8 de setembro) — potencial catalisador de curto prazo.
Driver Principal 2
Plataforma generativa de biologia validada por parcerias com Amgen e Novartis (potencial de milestones de até ~US$ 2,9 bilhões). Caixa robusto de US$ 457,4 milhões (runway até 1H 2028). Consenso de analistas é Moderate Buy / Overweight, com preço-alvo médio em torno de US$ 25–26. IPO de US$ 400 milhões em fevereiro de 2026 posicionou a empresa como pure-play de IA em biotech.
Calendário de Próximos Eventos
• 26 de agosto de 2026 – Expiração do lock-up do IPO (180 dias)
Impacto: Neutro a Prejudicial (volatilidade). Possível pressão vendedora de insiders. Monitorar se o preço defende $16,50–$17,00.
• 5–9 de setembro de 2026 – ERS Congress 2026 (Barcelona) – apresentação de dados Phase 1b de GB-0895 em COPD (poster em 8/set)
Impacto: Benéfico. Dados positivos de segurança/PK/PD podem impulsionar o ativo e favorecer novos máximos.
• Início de novembro de 2026 (estimado) – Resultados do 3º trimestre de 2026
Impacto: Neutro. Foco em progresso de recrutamento dos Phase 3 e caixa. Surpresas positivas em pipeline podem acelerar a alta.
Gestão de Risco & Plano de Ação
• Gatilho de Break-even: Mover o stop para o preço de entrada ($17,86) assim que o ativo fechar diário acima de $19,00–$19,50.
• Alvos Intermediários: Realizar 30–40% da posição em $20,00–$21,00. Deixar o restante correr com trailing stop abaixo das médias de curto prazo.
• Ação Pré-Notícia: Antes da expiração do lock-up (26/ago), considerar reduzir exposição parcial ou apertar o stop se houver fraqueza. Antes do ERS Congress, manter a posição integral se a estrutura diária permanecer intacta.
Veredito do Analista
A combinação de estrutura técnica bullish clara (BOS + preço acima de todas as MMs + volume crescente) com catalisadores fundamentais de curto e médio prazo torna a compra de GENB a $17,86 com stop em $15,35 uma operação de alta probabilidade no diário. O TP aberto permite capturar a tendência enquanto a gestão ativa protege o capital.
Aviso Legal: As análises apresentadas possuem caráter exclusivamente educacional e informativo. Não constituem recomendação direta de compra ou venda de ativos financeiros. Operar no mercado financeiro envolve riscos substanciais. $AWK – Setup de Compra no DiárioAWK – Setup de Compra no Diário
Recuperação técnica + fundamentos sólidos de utilidade regulada
Resumo Executivo
American Water Works (AWK) apresenta setup de compra no diário próximo a 139,67, com stop em 131,85. A tese combina recuperação estrutural de curto prazo com fundamentos defensivos de crescimento regulado 7-9% e progresso no merger com Essential Utilities. Risco bem definido; retorno aberto.
Ficha Técnica da Operação
• Ativo: AWK (American Water Works)
• Direção: Compra
• Timeframe: Diário
• Entrada: 139,67
• Stop Loss: 131,85 (~5,60% / 7,82 pontos)
• Take Profit: Aberto
• Risco x Retorno: Aberto (risco definido)
Análise Técnica & Price Action (SMC)
Estrutura de Mercado
No diário o preço formou mínimos mais altos após o fundo de meados de 2026, configurando um possível CHoCH altista de curto prazo. A tendência de médio prazo ainda é de recuperação dentro de consolidação maior (visível no semanal). No mensal a estrutura de longo prazo permanece de alta desde 2018.
Zonas de Liquidez
Captura de liquidez nos fundos de 120-128. Preço agora testa liquidez de topos próximos a 140. Possíveis FVGs e Order Blocks residuais abaixo de 135-137. A linha de tendência de baixa recente foi desafiada.
Médias Móveis
Preço acima das médias mais curtas no diário, com convergência altista. No semanal as MAs estão comprimidas. No mensal a estrutura de longo prazo continua suportada.
Padrões
Recuperação em “V” parcial no diário, candles de alta com volume crescente nas subidas. Zona de resistência horizontal em 140 nos três timeframes.
Análise Fundamentalista & Drivers
Driver 1 – Crescimento regulado e infraestrutura
Guidance 2026 reafirmado em EPS 6,02-6,12 (~8% de crescimento). Meta de longo prazo 7-9% ao ano em EPS e dividendos até 2030+. CapEx elevado recuperado via rate cases + pipeline de aquisições + progresso no merger com Essential Utilities (fechamento estimado até final do 1T 2027).
Driver 2 – Perfil defensivo + dividendos
Yield em torno de 2,5-2,6%. Histórico de aumentos consecutivos há mais de 17 anos. Beta baixo (~0,58). Base de clientes estável e consolidação do setor fragmentado de água/esgoto.
Calendário de Eventos Relevantes
• 01/09/2026 – Pagamento do dividendo trimestral → Neutro (já precificado)
• 28/10/2026 (estimado) – Resultados do 3T 2026 → Potencialmente positivo, mas com volatilidade. Beat pode impulsionar; miss ou guidance cauteloso testa o stop.
• Final do 1T 2027 (estimado) – Fechamento do merger com Essential Utilities → Positivo se confirmado. Atrasos ou condições onerosas geram risco.
• Novembro 2026 (estimado) – Próximo ex-dividendo → Neutro
Gestão de Risco & Plano de Ação
• Break-even: Mover o stop para a entrada após consolidação acima de 142-143 ou após ~50% do risco inicial.
• Parciais: Realizar 30-50% entre 143-146 (região de topos recentes e 52-week high). Trailing no restante por structure ou médias.
• Pré-earnings de outubro: Reduzir exposição ou apertar o stop se o preço estiver próximo do SL. Evitar aumentar posição na véspera.
Veredito
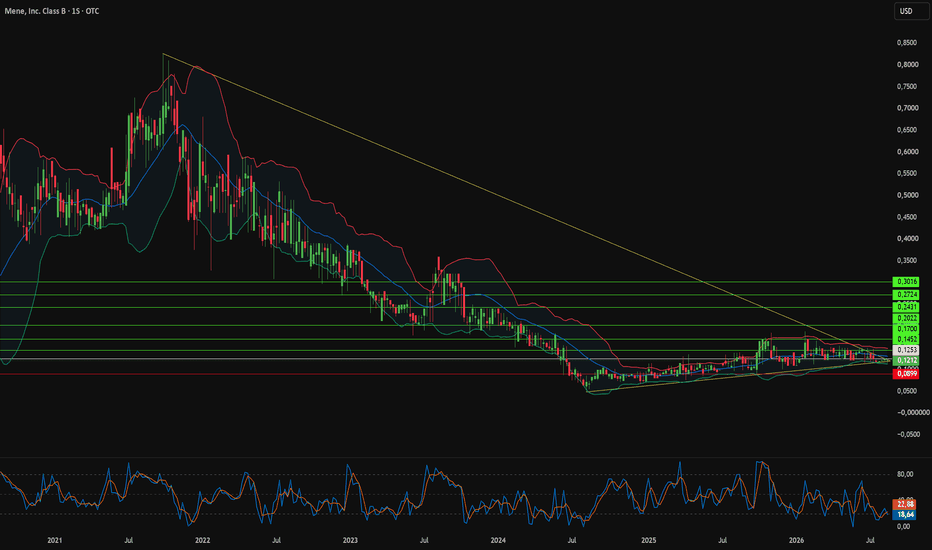
Setup de compra com confluência técnica de curto prazo e fundamentos sólidos de utilidade regulada de qualidade. Risco bem definido abaixo de 132. Potencial aberto em direção a retestes de topos e expansão caso o guidance se confirme. Adequado para quem aceita a volatilidade típica pré-resultados. O ouro usável pode superar o ouro guardado?A Mene Inc. construiu todo o seu negócio em torno de uma única recusa. A empresa se recusa a diluir seu metal. Cada peça é fundida em ouro 24 quilates 99,99% puro ou platina PT999, enquanto os joalheiros tradicionais misturam ouro com cobre e níquel para facilitar a fundição e aumentar as margens. A Mene precifica cada item pelo peso real do metal, atualizado automaticamente a cada minuto em relação às cotações à vista, e adiciona uma taxa de design de cerca de 30%. Os clientes monitoram o valor de suas peças por meio de um portal online. Um programa de recompra vitalício permite que vendam de volta aos preços vigentes no mercado. A joia deixa de ser uma compra fútil e passa a se comportar como um ativo.
O cenário macroeconômico mudou decisivamente a favor da empresa. O ouro à vista ultrapassou quatro mil dólares por onça, atingindo recordes históricos. A inflação persistente e a desvalorização cambial continuam a impulsionar a demanda dos investidores, enquanto os bancos centrais da Polônia, China e Brasil expandem suas reservas oficiais. O ouro agora supera os títulos do Tesouro dos EUA em valor total de reservas dos bancos centrais, um marco que sinaliza uma mudança estrutural para longe de ativos denominados em dólares. O risco de sanções ensinou aos indivíduos de alto poder aquisitivo uma lição sobre a exposição ao risco de contraparte. O ouro em barras vestível cruza fronteiras sem autorização do sistema bancário.
Os números operacionais sugerem que o modelo ressoa no mercado. Clientes recorrentes geram cerca de 65% da receita trimestral, uma taxa de fidelidade extraordinariamente alta para o varejo de luxo. Os clientes mantêm coletivamente mais de 350 milhões de dólares canadenses em peças da Mene. Os acionistas controladores detêm cerca de 81% do capital, e a Canaccord Genuity liderou uma linha de capital de crescimento de até 130 milhões de dólares para expansão de estoque. A estrutura direta ao consumidor elimina custos fixos de lojas físicas, com um software proprietário gerenciando precificação dinâmica, rastreamento de portfólio e revenda segura.
O artigo é concluído com dois argumentos que vão além do balanço patrimonial. A inteligência artificial está substituindo o trabalho cognitivo em software, finanças e direito, mas não consegue replicar a intuição tátil de um mestre ourives. À medida que a automação inunda o mercado com produtos de máquina, o trabalho artesanal autêntico deve exigir um prêmio crescente. O ouro também carrega um peso sagrado em várias tradições religiosas, e a Mene aproveita essa herança com peças como o Terço de Palma e pingentes de cruz de ouro 24k. A demanda movida pela fé não depende do sentimento trimestral do mercado. Combinado com as compras estruturais dos bancos centrais e projeções de analistas para cinco mil dólares por onça, o cenário aponta para um crescimento sustentado.  Viés de alta
$PM: Compra Técnica – BOS, Liquidez e Momentum Smoke-FreePM: Compra Técnica – BOS, Liquidez e Momentum Smoke-Free
Resumo Executivo
Philip Morris International (PM) mantém estrutura de alta no diário, com múltiplos Breaks of Structure (BOS) e reteste de zonas de demanda após o Weak High em $207,76. A tese de compra em $194,05 com stop em $183,40 combina Price Action limpo, confluência de médias móveis e fundamentos sólidos da transição smoke-free. O ativo segue em tendência de alta de médio prazo, com potencial de continuidade enquanto a estrutura permanecer intacta.
Ficha Técnica da Operação
• Ativo: PM (Philip Morris International Inc.)
• Tipo: Compra
• Timeframe: Diário (1D)
• Entrada: $194,05
• Stop Loss: $183,40 (≈ 5,49%)
• Take Profit: OPEN
• Relação Risco x Retorno: 1 : OPEN (gestão dinâmica com parciais)
Análise Técnica & Price Action (SMC)
Estrutura de Mercado
Tendência de alta clara desde o início de 2026. Após um CHoCH no começo do ano e consolidação, a ação gerou sucessivos BOS de alta, confirmando o controle dos compradores. O último movimento relevante foi a formação do Weak High em $207,76, seguido de um pullback controlado que respeitou as zonas de Equal Lows (EQL). O preço atual permanece acima da estrutura de suporte recente. O Strong Low em $146,35 continua sendo o suporte estrutural de longo prazo.
Zonas de Liquidez
Captura evidente de liquidez em EQH e EQL ao longo de junho-agosto. O preço varreu equal highs e equal lows, absorvendo stops. As zonas de demanda entre aproximadamente $155 e $185 representam Order Blocks de alta. O pullback atual retesta a região de $188–$190, área de confluência que historicamente gerou reações compradoras. Não há Fair Value Gap significativo aberto abaixo do preço que ameace o stop.
Confluência de Médias Móveis
Preço opera acima das médias de curto, médio e longo prazo. As MAs estão alinhadas em ordem de alta, com a média mais rápida atuando como suporte dinâmico. A inclinação positiva reforça o viés comprador e confirma a preservação da tendência de médio prazo.
Padrões Gráficos
Pullback saudável dentro de tendência de alta, sem formação de padrões de reversão (ombro-cabeça-ombro ou topos duplos confirmados). O Weak High em $207,76 funciona como referência de liquidez acima. A consolidação atual se assemelha a um range de acumulação após o spike de volume de julho. Ausência de quebra de estrutura de baixa e respeito às zonas de demanda apontam para continuidade.
Análise Fundamentalista & Drivers
Driver Principal 1 – Transição Smoke-Free
No 2º trimestre de 2026, a Philip Morris reportou receitas recordes de US$ 11,19 bilhões (+10,4% YoY). Produtos smoke-free (IQOS, ZYN e VEEV) representaram cerca de 42% das receitas e estão disponíveis em 109 mercados. O crescimento orgânico de volume smoke-free compensou o declínio de cigarros, gerando EPS ajustado de US$ 2,20 (acima das estimativas). Guidance de crescimento orgânico de receita de 5–7% e EPS ajustado de US$ 8,26–8,41 para o ano foi reiterado.
Driver Principal 2 – Geração de Caixa e Perfil Defensivo
Histórico consistente de batidas de estimativas (oito trimestres consecutivos) e dividend yield em torno de 3,0–3,1% (anualizado US$ 5,88). Fluxo de caixa operacional robusto, com projeção de aproximadamente US$ 13,5 bilhões para 2026. O caráter de consumer staples combinado com a transformação smoke-free continua atraindo capital institucional.
Calendário de Próximos Eventos & Impacto
• ≈ 20–21 Outubro 2026 – Resultados do 3º trimestre 2026
Impacto: Benéfico / Neutro
Histórico de batidas e crescimento smoke-free favorecem o momentum. Volatilidade pós-earnings pode acelerar novos topos, mas um miss pressionaria o stop. Monitorar guidance.
• Início de Outubro 2026 (estimado) – Próximo Ex-Dividendo
Impacto: Benéfico
Dividend yield atrativo costuma gerar demanda pré-ex-date, alinhada à tese de compra.
• 2º semestre 2026 – Atualizações de guidance e expansão smoke-free
Impacto: Benéfico
Continuidade do rollout de IQOS/ZYN e possível revisão positiva de guidance reforçam o driver de médio e longo prazo.
Gestão de Risco & Plano de Ação
• Gatilho de Break-even: Mover o stop para $194,05 após o preço alcançar $199,50–$200,00.
• Alvos Intermediários:
– 1ª parcial em $200–$202 (realizar 30–40%)
– 2ª parcial em $207–$208 (teste do Weak High)
– Restante em gestão trailing ou OPEN
• Ação Pré-Notícia: Antes dos resultados de outubro, reduzir exposição parcial se o preço estiver próximo do stop ou se houver deterioração da estrutura. Evitar aumento de posição nas 48 horas anteriores ao earnings. Reavaliar após o relatório.
Veredito do Analista
A combinação de estrutura bullish (múltiplos BOS, respeito às zonas de liquidez e alinhamento de médias), ausência de padrões de reversão e fundamentos sólidos da transição smoke-free torna a compra de PM em $194,05 com stop em $183,40 uma operação de boa confluência. O risco está bem definido abaixo da região de demanda recente, enquanto o potencial de alta permanece aberto. Entrada disciplinada, gestão rigorosa e acompanhamento do earnings de outubro são essenciais.
Aviso Legal: As análises apresentadas possuem caráter exclusivamente educacional e informativo. Não constituem recomendação direta de compra ou venda de ativos financeiros. Operar no mercado financeiro envolve riscos substanciais. Três notícias que movimentam os mercados hoje
A Moderna e a Merck divulgaram resultados positivos da Fase 3 de seu tratamento personalizado contra o câncer com mRNA em pacientes com melanoma de alto risco, aproximando as empresas da busca pela aprovação regulatória.
As ações da Moderna dispararam cerca de 177% com a notícia.
O Tesouro dos EUA mais que dobrará algumas compras de títulos públicos de prazo mais longo entre 9 de setembro e 4 de novembro, visando um mercado sob pressão do aumento dos rendimentos e dos elevados empréstimos do governo.
O anúncio provocou uma forte oscilação nos títulos, com o rendimento dos títulos do Tesouro de 30 anos caindo cerca de 10 pontos-base, para aproximadamente 5,18%, revertendo parte de sua recente alta.
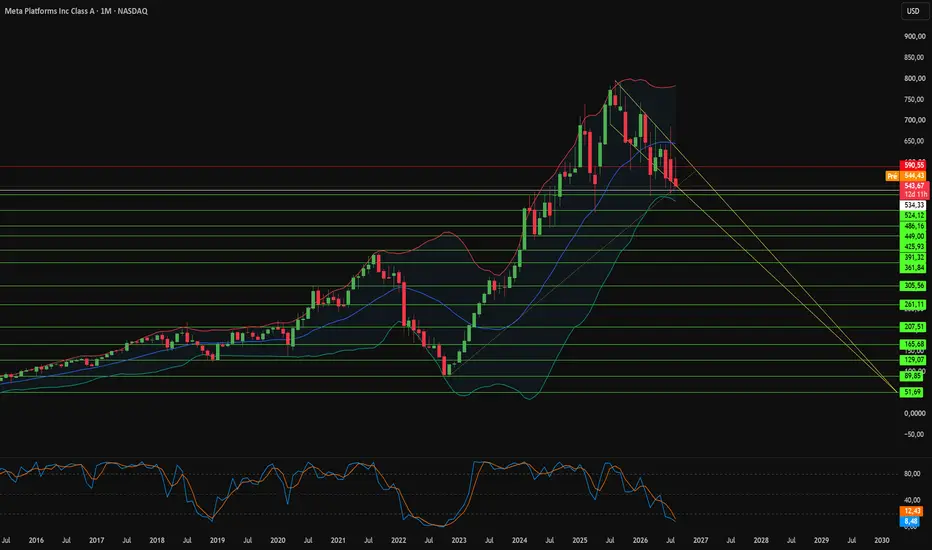
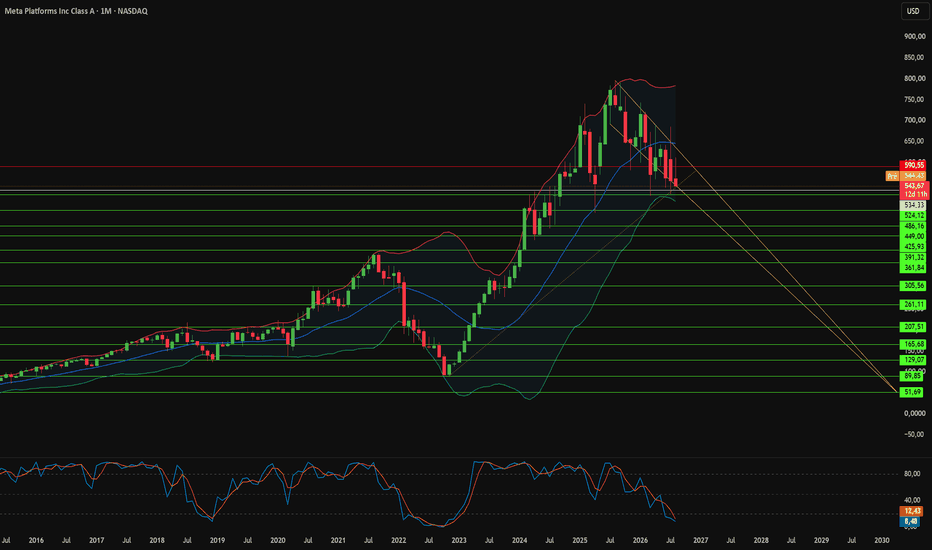
Um processo envolvendo vários estados contra a Meta está em andamento na Califórnia, com base em alegações de que o Facebook e o Instagram foram projetados para incentivar o uso viciante entre os jovens. A Meta nega qualquer irregularidade, com indenizações potenciais nas ações judiciais estimadas em até US$ 1,4 trilhão.
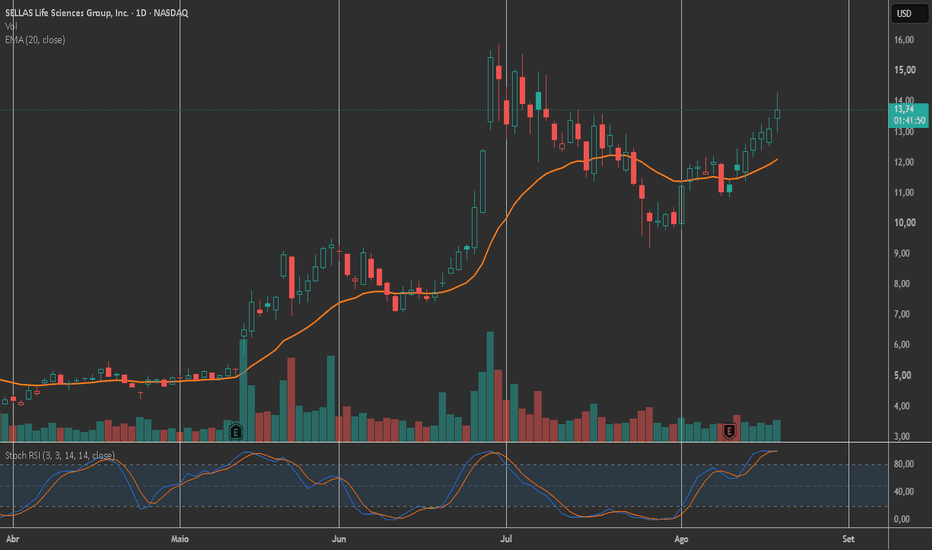
Apesar da incerteza jurídica, as ações da Meta permaneceram relativamente estáveis, com alta de cerca de 0,4%, perto de US$ 547, embora o preço das ações continue bem abaixo de suas máximas recentes, acima de US$ 680. Provavel vinculo da SLS com Merck no medicamento KeytrudaA SELLAS Life Sciences é uma empresa de biotecnologia que busca desenvolver tratamentos inovadores para câncer, com destaque para as terapias GPS e SLS009, atualmente em fases avançadas de pesquisa clínica.
Parceria com a Merck ✅
A SELLAS possui uma Clinical Trial Collaboration and Supply Agreement com a Merck & Co. (MSD fora dos EUA) para avaliar o candidato galinpepimut-S (GPS) em combinação com o Keytruda® (pembrolizumab), medicamento blockbuster de imunoterapia da Merck.
Os estudos incluem pacientes com tumores WT1-positivos e diferentes tipos de câncer, como:
Câncer de ovário
Leucemia mieloide aguda (AML)
Câncer colorretal
Câncer de pulmão de pequenas células
Câncer de mama triplo-negativo
Além disso, SELLAS e Merck realizaram conjuntamente análises clínicas do estudo GPS + Keytruda em câncer de ovário avançado.
Não há registro de uma parceria formal entre SELLAS Life Sciences e Moderna nas informações corporativas da SELLAS ou em anúncios públicos relevantes. As parcerias divulgadas pela empresa incluem principalmente:
A Moderna aparece apenas em notícias do setor de biotecnologia e oncologia, mas não como parceira da SELLAS.
A Merck e a Moderna tem parceria relacionada ao Keytruda, e em 19/08 houve uma alta muito grande na Moderna e modera na Merck
SELLAS e Merck existe uma colaboração clínica relacionada ao Keytruda.
A parceria com a Merck é frequentemente vista como um dos ativos estratégicos mais relevantes da empresa, pois valida o interesse clínico da combinação do GPS com um dos medicamentos oncológicos mais importantes do mercado.
A Moderna desenvolveu a vacina personalizada contra câncer mRNA-4157/V940 em parceria com a Merck, e o estudo mais conhecido em melanoma utiliza a vacina em combinação com o Keytruda (pembrolizumab).
A conexão é a seguinte:
Merck é a fabricante do Keytruda® (pembrolizumab).
Moderna desenvolveu a vacina de mRNA personalizada para câncer.
O tratamento experimental para melanoma combina:
Vacina mRNA personalizada da Moderna
Keytruda da Merck
Esse estudo ganhou bastante atenção porque mostrou redução significativa do risco de recorrência ou morte em pacientes com melanoma de alto risco após cirurgia. A estratégia é que o Keytruda retire os "freios" do sistema imunológico, enquanto a vacina da Moderna ensina o organismo a reconhecer mutações específicas do tumor do paciente.
Relação com a SELLAS
O que a SELLAS está fazendo é conceitualmente parecido, mas com uma tecnologia diferente:
SELLAS + Merck
Vacina/imunoterapia peptídica GPS
Foco principal em AML, câncer de ovário e outros tumores WT1+
Usa Keytruda
A semelhança mais importante é que ambas as empresas estão tentando potencializar o efeito do Keytruda através de uma vacina/imunoterapia que aumenta a resposta do sistema imune contra o câncer.
Do ponto de vista de investimento, muitos investidores em SELLAS acompanham atentamente os resultados da Moderna porque o sucesso da combinação"vacina + checkpoint inhibitor (Keytruda)" reforça toda a tese científica de combinar imunoterapias com anti-PD-1. Entretanto, isso não significa que o GPS da SELLAS terá o mesmo resultado clínico, pois são tecnologias, tipos de câncer e populações de pacientes diferentes.
Em resumo: sim, o Keytruda utilizado pela SELLAS é o mesmo medicamento da Merck que está sendo usado em conjunto com a vacina de mRNA da Moderna nos estudos de melanoma.
Esta cheirando que os estudos da SELLAS também vão dar um excelente resultado !  Viés de alta
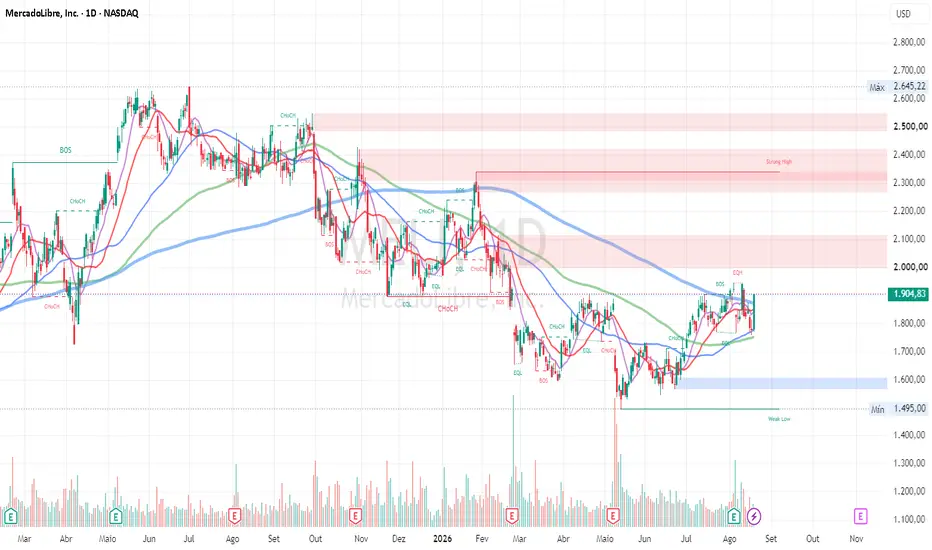
MELI — SETUP DE COMPRA NO DIÁRIOMELI — SETUP DE COMPRA NO DIÁRIO 📈
Viés: BULLISH | Entrada: US$ 1.897 | Stop: US$ 1.747
A MercadoLibre (MELI) apresentou forte recuperação no diário, com alta de 6,71%, rompendo resistências intermediárias e mostrando aumento de volume.
O movimento sugere uma possível mudança de estrutura de bearish → bullish, com CHoCH seguido por BOS de alta.
📊 SETUP
Entrada: US$ 1.897
Stop Loss: US$ 1.747 (-7,9%)
TP 1: US$ 2.100
TP 2: US$ 2.250–2.300
TP final: US$ 2.342+
R:R: aberto
A entrada busca capturar a continuação do movimento após o rompimento da estrutura, com o stop abaixo da região de suporte e do último Weak Low relevante.
🔎 PRICE ACTION / SMC
• CHoCH confirmado a partir das mínimas de maio/junho.
• Sequência posterior de BOS de alta.
• Weak Low relevante em US$ 1.495.
• Strong High em US$ 2.342, principal referência de liquidez superior.
• Região de US$ 1.560–1.600 atuou como zona de demanda/Order Block.
• Possível liquidez acima de US$ 1.950–2.000 antes de um teste do Strong High.
• Médias móveis começam a apresentar alinhamento favorável à recuperação.
🏦 FUNDAMENTOS
A tese técnica encontra suporte em um cenário fundamentalista ainda favorável.
O crescimento de receita e GMV permanece forte, enquanto Mercado Pago, marketplace e logística continuam expandindo o ecossistema da companhia na América Latina.
Por outro lado, as margens seguem pressionadas por investimentos em frete e crédito. Portanto, o principal risco fundamentalista está na capacidade da empresa de transformar crescimento em expansão de rentabilidade.
O consenso de mercado permanece predominantemente Buy/Moderate Buy, com price targets na região de US$ 2.250–2.340.
📅 PRÓXIMOS CATALISADORES
Q3 2026 — estimado para 04/11/2026
O próximo earnings será um importante catalisador.
Um novo beat de receita/GMV pode acelerar o movimento de alta. Por outro lado, pressão adicional sobre margens ou resultados abaixo das expectativas pode provocar forte volatilidade.
Também devem ser monitorados:
• Guidance
• Qualidade da carteira de crédito
• Provisões
• Margens operacionais
• Crescimento do GMV
• Expansão logística e fintech
🛡️ GESTÃO DA OPERAÇÃO
Break-even: considerar mover o stop para US$ 1.897 após fechamento diário acima de US$ 1.980–2.000, preferencialmente com volume.
Parciais sugeridas:
→ US$ 2.100: primeira realização
→ US$ 2.250–2.300: segunda realização / trailing stop
→ US$ 2.342+: alvo estrutural
Antes do earnings, uma alternativa conservadora seria reduzir 30–50% da exposição ou proteger a posição com stop mais curto.
🎯 CONCLUSÃO
MELI apresenta um setup de compra interessante no diário, combinando mudança de estrutura, BOS de alta, captura de liquidez e fundamentos de crescimento.
O principal ponto de atenção é a distância até o stop (~7,9%) e a possibilidade de volatilidade elevada próximo aos resultados.
Enquanto a estrutura diária permanecer bullish e o preço sustentar a região de US$ 1.750–1.800, o cenário favorece uma continuação em direção a US$ 2.100 → US$ 2.300 → US$ 2.342+.
Nota do setup: 7,5/10
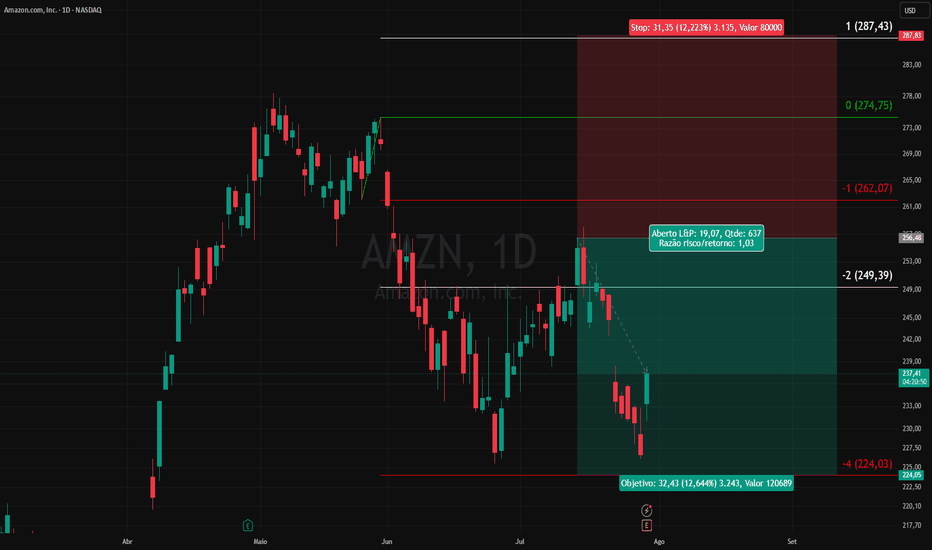
Análise técnica e fundamentalista. Não constitui recomendação financeira. O que acontece quando US$ 145 bi encontram risco de US$ 1,4 tri?A Meta Platforms apresentou um impulso excepcional na receita durante o primeiro semestre de 2026. A receita do primeiro trimestre atingiu US$ 56,31 bilhões, alta de 33% em relação ao ano anterior. A receita do segundo trimestre expandiu 28%, para US$ 60,80 bilhões. As impressões de anúncios cresceram 14%, enquanto o preço médio por anúncio subiu 12%. O número de pessoas ativas diárias na família de aplicativos subiu 3%, atingindo 3,60 bilhões. No entanto, a demonstração do resultado do exercício conta uma história muito diferente abaixo da linha de receita. Os custos e despesas totais dispararam 55%, atingindo US$ 42,03 bilhões. Esse valor inclui US$ 2,40 bilhões em despesas jurídicas e US$ 1,18 bilhão em rescisões. A margem operacional comprimiu-se para 31%, vinda de 43% um ano antes. O lucro líquido caiu 14%, para US$ 15,85 bilhões. O EPS diluído de US$ 6,18 ficou abaixo das estimativas de consenso de cerca de US$ 7,22.
A compressão da margem decorre diretamente de uma expansão de infraestrutura em escala histórica. Somente as despesas de capital do segundo trimestre atingiram US$ 31,08 bilhões para instalações de computação em IA. A administração estreitou a projeção para o ano todo para entre US$ 130 bilhões e US$ 145 bilhões, elevando o limite inferior em US$ 5 bilhões. O fluxo de caixa livre despencou para US$ 784 milhões, o nível trimestral mais baixo em quase quatro anos. A Meta recomprou zero ações durante o trimestre, contra US$ 10,17 bilhões no ano anterior. O Citi projeta que o capex de 2027 atingirá US$ 205 bilhões para suportar cerca de 14 gigawatts de capacidade. Menos visíveis são os US$ 278,99 bilhões em obrigações de arrendamento que ainda não haviam começado em 30 de junho. A Meta assinou outros US$ 68 bilhões em arrendamentos de data centers em julho. Nada disso aparece no balanço patrimonial. A dívida de longo prazo está em US$ 83,66 bilhões, contra US$ 90,26 bilhões em caixa e títulos negociáveis.
A fricção geopolítica agora está moldando onde a Meta pode operar e investir. O regulador da China ordenou o desfazimento da aquisição da Manus, avaliada em US$ 2 bilhões, em abril, e a Manus retomou sua independência em agosto. A Tencent está em conversações para adquirir uma participação, mas nenhuma venda concluída foi confirmada. Interrupções na internet no Irã e uma restrição ao WhatsApp na Rússia causaram uma queda trimestral nos usuários diários. A Austrália forçou a remoção de 756.000 contas suspeitas de pertencerem a menores de 16 anos, com uma ação judicial de fiscalização sob consideração. Bruxelas foi mais longe. A Comissão Europeia concluiu preliminarmente em julho que o Instagram e o Facebook utilizam design viciante, expondo a Meta a um teto de punição de 6% do faturamento global, cerca de US$ 12 bilhões. No campo tecnológico, o Meta Superintelligence Labs lançou o Muse Glimmer como um modelo de pesos abertos em agosto. Seu modelo principal, Muse Spark, permanece fechado. O silício personalizado MTIA reduz a dependência de fornecedores externos de chips, enquanto uma patente de reconhecimento facial recém-publicada sinaliza uma guinada agressiva para a óptica vestível.
A ameaça mais séria é jurídica, e não financeira. Uma coalizão de 29 procuradores-gerais estaduais iniciou um julgamento federal em Oakland em 18 de agosto. O valor de exposição de US$ 1,4 trilhão veio dos próprios advogados da Meta, não dos autores da ação. A Califórnia colocou o número realista mais próximo de US$ 193 bilhões, e o procurador-geral Rob Bonta enquadrou o caso como restituição em vez de indenização. Um júri de oito pessoas atua apenas em papel consultivo, com a juíza Yvonne Gonzalez Rogers decidindo sobre a responsabilidade e os remédios legais. O Novo México já impôs US$ 942 milhões em penalidades e um limite de uso mensal de 90 horas para menores no estado. Um júri de Los Angeles considerou a Meta e o Google responsáveis em março, concedendo US$ 6 milhões divididos em 70-30. A questão do investimento é desconfortavelmente simples: o fluxo de caixa da publicidade financia a ambição de IA hoje, mas os estados querem que a Meta exclua dados de menores de 13 anos e os algoritmos treinados com eles. Uma multa é uma despesa contábil. Dados de treinamento excluídos não são  Viés de baixa
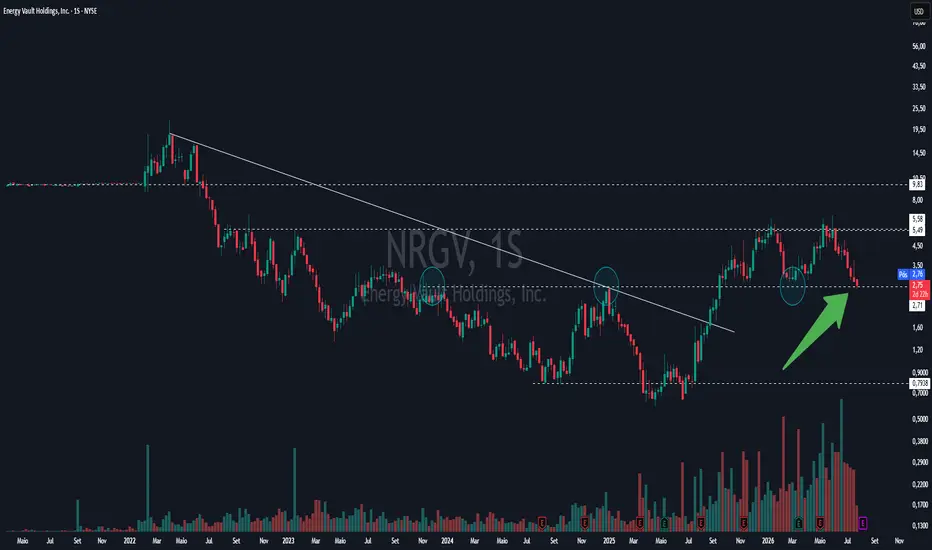
NRGV Em ponto importante de suporte, gráfico semanalA análise de hoje é de NRGV, Energy Vault Holdings. A companhia desenvolve e opera soluções de armazenamento de energia em larga escala, com tecnologias baseadas em baterias, gravidade e hidrogênio verde, além de sistemas de gerenciamento e integração energética.
Pelo gráfico semanal, o ativo vinha desenvolvendo uma tendência de baixa, respeitando uma linha descendente que posteriormente foi rompida. Após esse rompimento, o preço encontrou resistência na região dos US$5,50, corrigiu até aproximadamente US$2,70 e, depois de um novo teste da resistência, retornou mais uma vez para essa faixa de suporte.
No gráfico diário, o candle mais recente apresentou uma formação que pode indicar um possível ponto de retorno. Para que esse sinal ganhe confirmação, o candle seguinte precisaria superar a máxima do candle atual sem perder sua mínima. O comportamento do volume também será importante para avaliar a força de uma eventual reação compradora.
No gráfico compartilhado abaixo, é possível visualizar com mais clareza a região dos US$2,70 e os pontos que acompanho para uma possível confirmação desse movimento.
Gráfico diário com candle que pode ser o ponto de retorno de alta
Por enquanto, temos apenas um sinal inicial sobre uma região que já se mostrou relevante anteriormente. A confirmação dependerá dos próximos candles, porque, como sempre, o mercado é soberano.
Disclaimer: Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir. FCEL Formação de um pretenso triângulo simétrico.A análise de hoje é de FCEL, FuelCell Energy. A companhia desenvolve soluções de geração de energia baseadas em células a combustível, com aplicações que incluem geração contínua de energia, produção de hidrogênio e captura de carbono.
Pelo gráfico diário, o ativo vinha em uma tendência de baixa desde o início de 2021, respeitando uma linha de tendência que foi rompida no começo de 2026. Após esse rompimento, o preço chegou a avançar mais de 300%. Outro ponto que chama atenção é o volume, que aumentou consideravelmente a partir de abril e vem se mantendo em patamares superiores aos observados anteriormente.
Agora, o preço começa a desenhar o que pode ser um triângulo simétrico, ainda que a figura não esteja perfeitamente formada. A região que mais observo está próxima dos US$26. Atualmente, com o ativo próximo dos US$21,70, um eventual rompimento dessa faixa pode confirmar a saída da formação.
No recorte abaixo, podemos visualizar melhor a dimensão da pernada de alta que antecedeu a formação desse pretenso triângulo:
Ponto de resistência a ser considerado
Caso o triângulo seja confirmado, sua projeção teórica chama atenção justamente pela dimensão dessa pernada anterior, superior a 300%. Evidentemente, isso não significa que o preço necessariamente repetirá esse desempenho, mas torna a região dos US$26 um ponto particularmente interessante para acompanhar, principalmente observando o comportamento do volume em uma eventual tentativa de rompimento. Como sempre, o mercado é soberano.
Disclaimer : Esta análise tem fins exclusivamente educacionais e não constitui recomendação de compra ou venda de ativos. Faça sempre sua própria avaliação antes de investir.
 Viés de baixa
Por que a Raytheon fabrica 1.000 Tomahawks por ano?A Raytheon Technologies está convertendo o rearmamento global em receita contratada a uma velocidade notável. A Marinha dos EUA concedeu à empresa um acordo de sete anos no valor de US$ 22,9 bilhões para mísseis Tomahawk, que eleva a produção anual de menos de 100 unidades para mais de 1.000. A Agência de Defesa contra Mísseis adicionou US$ 745 milhões para interceptadores SM-3 Block IIA, e a Raytheon comprometeu US$ 115 milhões para expandir sua instalação de integração no Alabama em 50%. O Departamento de Guerra também selecionou a empresa no âmbito de seu programa Arsenal da Liberdade, que fortalece as cadeias de suprimentos de defesa dos aliados na coligação.
O lado comercial está igualmente aquecido. A Pratt & Whitney registrou mais de 800 pedidos e compromissos para o Geared Turbofan no início de 2026, impulsionando a carteira de pedidos comerciais para além de 8.000 motores em mais de 90 clientes companhias aéreas. A BOC Aviation, sozinha, encomendou até 220 motores GTF. No lado da propulsão militar, um contrato de sustentação do F135 de US$ 1,3 bilhão financia peças de reposição e equipamentos de depósito em 42 bases aéreas e 13 navios ativos. A Collins Aerospace acrescentou um contrato de modernização do Chinook de US$ 472 milhões para aviônicos de arquitetura aberta.
A tecnologia fornece o diferencial competitivo. As engrenagens de redução patenteadas permitem que as pás do fã do GTF girem mais devagar, reduzindo o consumo de combustível da aeronave em vinte por cento. A família de radares SPY-6 usa Conjuntos Modulares de Radar padronizados de dois pés, dimensionando-se em sete classes de navios da Marinha a partir de uma arquitetura de patente compartilhada. Na autonomia subaquática, a plataforma HADALUS inteiramente de fibra de carbono percorreu mais de 2.000 milhas náuticas em testes a cerca de um terço a um quinto do custo dos submersíveis convencionais de longa duração. A Raytheon levou esse programa do esboço à demonstração no mar em menos de 18 meses.
O compartilhamento de custos com o governo completa o quadro. A Pratt & Whitney Canada fez uma parceria com as autoridades canadenses em uma modernização de CAD$ 275 milhões de sua fábrica em Longueuil, reduzindo os custos de capital e protegendo as margens contra a inflação e a pressão das taxas de juros. A visibilidade da carteira de pedidos agora se estende pela próxima década, abrangendo mísseis, radares, propulsão e sistemas autônomos. A questão não é mais se a demanda existe, mas se a capacidade de produção pode acompanhar o ritmo.  Viés de alta

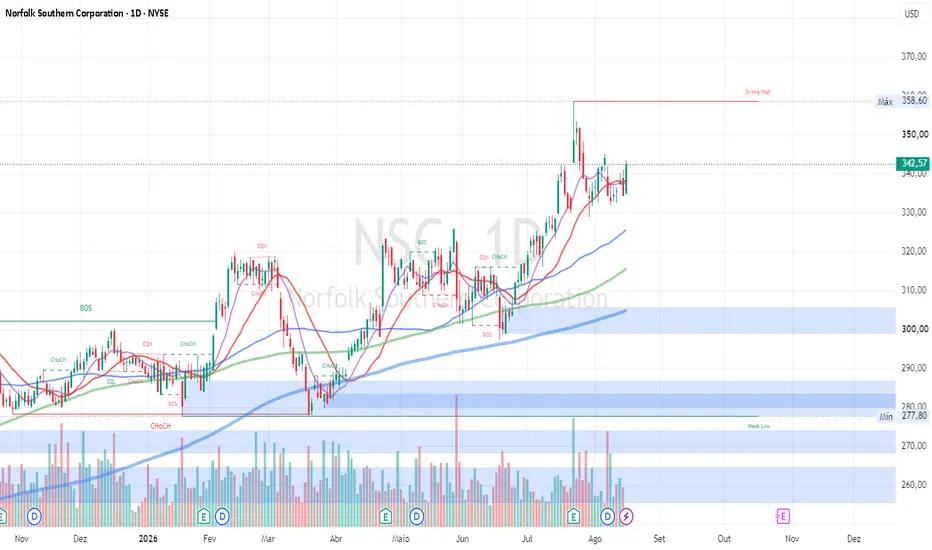
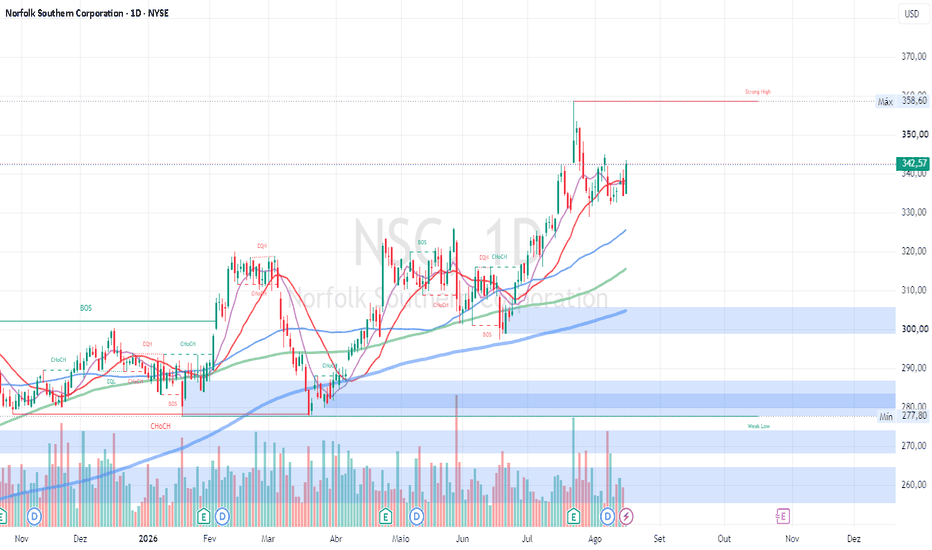
$NSC | Compra no Diário – Estrutura SMCNSC | Compra no Diário – Estrutura SMC + Catalisador do Merger com Union Pacific
Resumo Rápido
NSC opera em tendência de alta clara no 1D, com BOS confirmados, preço acima de todas as médias e momentum forte. A tese de compra se apoia na confluência técnica + processo avançado de fusão com a Union Pacific + resultados sólidos do 2T26. Risco bem definido, upside aberto.
📊 Ficha da Operação
Ativo: NSC (Norfolk Southern)
Direção: COMPRA
Timeframe: Diário (1D)
Entrada: $342,70 (região atual)
Stop Loss: $328,45 (~4,16% / 14,25 pts)
Take Profit: OPEN (alvo primário $358,60 – Strong High)
Risco x Retorno: 1 : 1,1 até o Strong High (superior se o TP permanecer aberto)
📈 Análise Técnica (SMC + Price Action)
Estrutura de Mercado
Tendência de alta bem definida desde o final de 2025. Múltiplos BOS para cima e CHoCH que invalidaram correções anteriores. O preço opera acima da sequência de máximas e mínimas ascendentes. O Strong High em $358,60 é a principal referência de liquidez superior.
Zonas de Liquidez & Confluências
Equal Highs e liquidez capturada em topos intermediários. Order Blocks e FVG de demanda na região de $300–$305. Suporte mais imediato situado em $328–$330. O Weak Low em $277,80 permanece distante e não representa ameaça à estrutura atual.
Médias Móveis
Preço confortavelmente acima de todas as médias (vermelha, azul, roxa e verde), todas inclinadas positivamente. A média mais rápida atua como suporte dinâmico. O candle recente de +2,48% confirma força compradora.
🏛️ Drivers Fundamentalistas
1. Merger com Union Pacific (~US$ 85 bilhões)
Aplicação aceita pela STB em maio/2026. Suplementos e compromissos extras de proteção a clientes entregues em julho. Fechamento projetado para meados de 2027. O mercado começa a precificar a criação da primeira ferrovia transcontinental dos EUA.
2. Resultados do 2T26
Receitas recordes de US$ 3,5 bilhões (+11% a/a), volumes +4% e EPS ajustado de US$ 3,52 (acima do consenso). Melhora no intermodal e disciplina de custos. Dividend yield em torno de 1,6%.
🗓️ Calendário de Eventos
20/08/2026 – Pagamento do dividendo de US$ 1,35
Impacto: 🟢 Benéfico
Fluxo positivo para acionistas, impacto de preço normalmente limitado.
~21 a 23/10/2026 – Resultados do 3T26
Impacto: 🟡 Neutro a 🟢 Benéfico
Continuidade de volumes e margens pode acelerar o teste do Strong High. Decepção geraria volatilidade, mas a estrutura técnica e o merger reduzem o risco de quebra profunda do stop.
Ao longo de 2026/2027 – Atualizações do processo STB / Merger
Impacto: 🟢 Benéfico
Qualquer avanço regulatório ou acordo adicional tende a empurrar o preço em direção a alvos mais altos.
🛡️ Gestão de Risco & Plano de Ação
Break-even: Mover o stop para o preço de entrada (ou levemente acima) após o preço consolidar acima de $350–$352.
Parciais sugeridas:
• 30–40% da posição na região de $350–$352
• Mais 30% no Strong High de $358,60
• Restante com TP aberto para capturar extensão pós-merger ou novos BOS
Antes dos resultados do 3T26: Considerar redução parcial se o preço estiver colado no Strong High sem rompimento limpo. Manter o stop original intacto até o break-even ser ativado.
🎯 Veredito do Analista
Confluência técnica sólida (estrutura SMC + médias alinhadas) combinada com catalisador fundamental de alto impacto (merger com a Union Pacific). Risco controlado abaixo de $328,45 e upside aberto.
Nota: 7,5/10
Setup favorável para tendência de alta. Respeitar rigorosamente o nível de invalidação e a gestão de risco.
Aviso: Análise de caráter exclusivamente educacional e informativo. Não constitui recomendação de compra ou venda. Operar no mercado financeiro envolve riscos substanciais de perda de capital.  Viés de alta
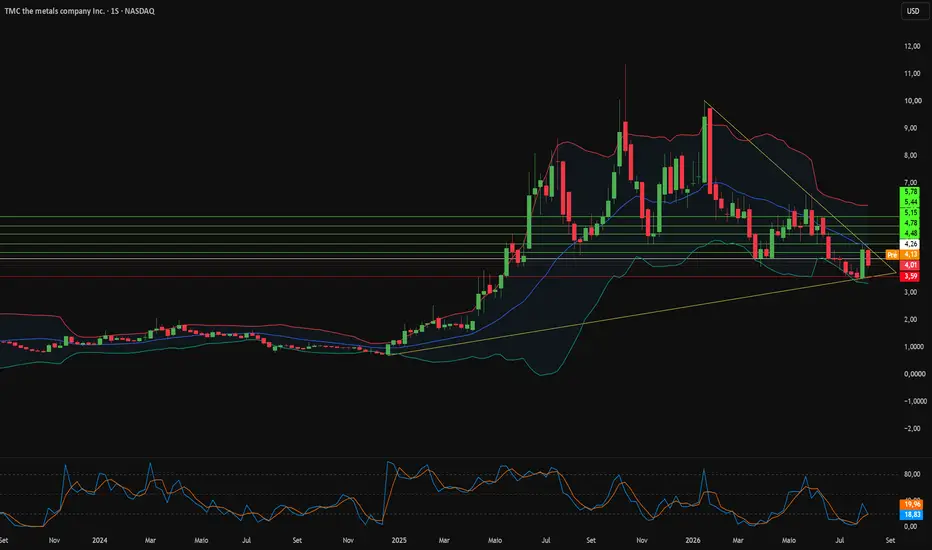
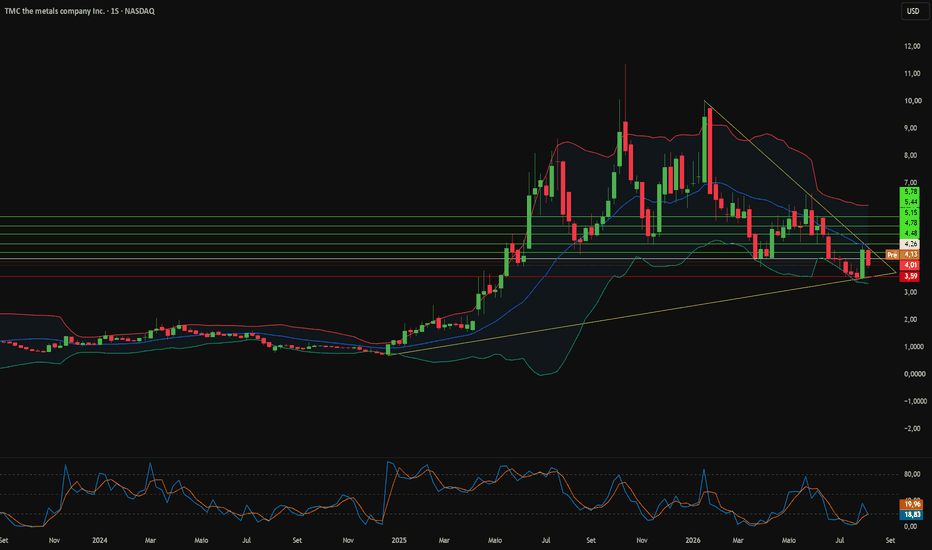
Rochas submarinas podem quebrar o domínio chinês?A The Metals Company registrou uma das oscilações mais acentuadas do mercado de ações. As ações subiram mais de 450% ao longo de 2025, mas devolveram quase 49% durante 2026. O papel é negociado atualmente perto de quatro dólares, implicando uma capitalização de mercado em torno de 1,7 bilhão de dólares. O segundo trimestre de 2026 gerou um prejuízo líquido de US$ 60,1 milhões. A liquidez disponível era de 143 milhões de dólares em 30 de junho de 2026. A retração reflete prazos regulatórios estendidos, e não falhas de engenharia.
A tese estratégica baseia-se na geopolítica da cadeia de suprimentos. A China domina o refino terrestre de minerais críticos. Washington busca independência em níquel, cobalto, cobre e manganês. Nódulos polimetálicos situados na planície abissal contêm esses quatro metais de forma concentrada. Tais metais abastecem veículos elétricos, plataformas de defesa e centros de dados de inteligência artificial. A empresa abandonou sua dependência da Autoridade Internacional dos Fundos Marinhos após repetidos atrasos. A Ordem Executiva 14825 agora orienta as agências federais a acelerar o licenciamento de minerais em águas profundas. Ela também instrui agências militares a avaliar o fornecimento de nódulos para estoques de defesa.
O progresso regulatório é mensurável. A NOAA confirmou conformidade total para o pedido USA-A em abril de 2026, cobrindo 65.000 quilômetros quadrados e 619 milhões de toneladas de nódulos. A agência certificou formalmente o pedido USA-B em maio de 2026, abrangendo 122.000 quilômetros quadrados e mais de um bilhão de toneladas. A certificação para o processo consolidado USA-A é esperada para outubro de 2026. As autorizações finais para recuperação comercial devem chegar antes da implantação da embarcação no final de 2027.
O equipamento já avança em direção ao comissionamento. A Allseas converteu o navio de águas ultraprofundas Hidden Gem em uma plataforma de coleta. Um riser flexível de 4,5 quilômetros eleva os nódulos usando injeção de ar subaquática. O esteira subaquática usa bocais de efeito Coandă que realizam a coleta sem tocar o leito marinho. Sistemas de gêmeos digitais e algoritmos de IA ajustam a velocidade de coleta e as taxas de bombeamento em tempo real. Um acordo de serviços com a Mariana Minerals visa ao refino de sulfato para baterias no Porto de Brownsville. A capacidade nominal inicial de três milhões de toneladas úmidas por ano sugere uma receita de 1,25 a 2,5 bilhões de dólares. O consenso dos analistas permanece como compra forte, com alvos entre 10,00 e 12,25 dólares.  Viés de alta
 Viés de baixa

O Que a Tesla Realmente Constrói por US$ 16,8 Bilhões?A Tesla não é mais definida pelos carros que vende. A Força Aérea dos EUA solicitou Cybertrucks como alvos de mísseis com munição real em White Sands, citando o exoesqueleto angular de aço inoxidável e a arquitetura elétrica de 48 volts. Forças chechenas já montaram metralhadoras pesadas em Cybertrucks para testes táticos. Separadamente, a xAI de Elon Musk obteve aprovação do Pentágono para implantar o Grok em sistemas confidenciais que cobrem análise de inteligência, desenvolvimento de armas e software de campo de batalha. Os veículos da Tesla agora saem de fábrica com antenas Starlink integradas. A empresa está se inserindo na infraestrutura de segurança global, e não apenas no transporte de consumidores.
O negócio automotivo principal conta uma história mais difícil. As entregas caíram por dois anos consecutivos após o pico de 2023, e o Model 3 e o Model Y mostram sinais claros de envelhecimento. A administração cortou preços e introduziu financiamento com taxas baixas para defender a demanda. Essas medidas comprimiram as margens brutas dos veículos em regiões internacionais fundamentais. O Cybertruck ainda enfrenta restrições de demanda, recalls e obstáculos no dimensionamento da produção. A Tesla descontinuou o Model S e o Model X para liberar espaço de montagem para robótica humanoide. A Tesla detém cerca de US$ 43,5 bilhões em caixa, mas a expansão das despesas de capital agora pressiona o fluxo de caixa livre.
A Terafab é a expressão mais clara da nova estratégia. A Tesla e a SpaceX comprometeram conjuntamente US$ 16,8 bilhões para uma fábrica de chips no condado de Grimes, Texas, cobrindo mais de 100 milhões de pés quadrados. O local integra lógica, memória, empacotamento avançado e testes sob o mesmo teto, e retira água industrial do reservatório de Gibbons Creek para preservar os lençóis freáticos locais. A fatura inicial, por si só, excede quatro vezes o lucro líquido dos últimos doze meses da Tesla, e a parcela da Tesla consome cerca de dois terços do seu orçamento anual de capital. Registros fiscais sugerem que os gastos multifásicos podem eventualmente atingir US$ 119 bilhões. A Terafab deve fornecer silício customizado para o Optimus, o Cybercab e centros de dados orbitais, sem nenhum fornecedor alternativo óbvio.
A lacuna de execução está na autonomia. A Tesla confia exclusivamente na visão baseada em câmeras e exclui LiDAR e radar para manter os custos de fabricação baixos. A Waymo concluiu mais de 200 milhões de milhas autônomas e gera 500.000 viagens pagas por semana. A Tesla registrou 2,4 milhões de milhas de robotáxi pagas em 20 a 40 veículos ativos, e os chips legados do Hardware 3 carecem da largura de banda de memória para condução não supervisionada. A BYD detém 1.117 patentes de baterias contra 97 da Tesla, e o PTAB invalidou patentes de IA contestadas com base em estado da arte anterior. Robótica e software autônomo representam agora mais de 40% do valor empresarial estimado, contra cerca de 34% para o setor automotivo. A aprovação regulatória, e não a ambição de engenharia, é o fator limitante de toda a tese.  Viés de alta

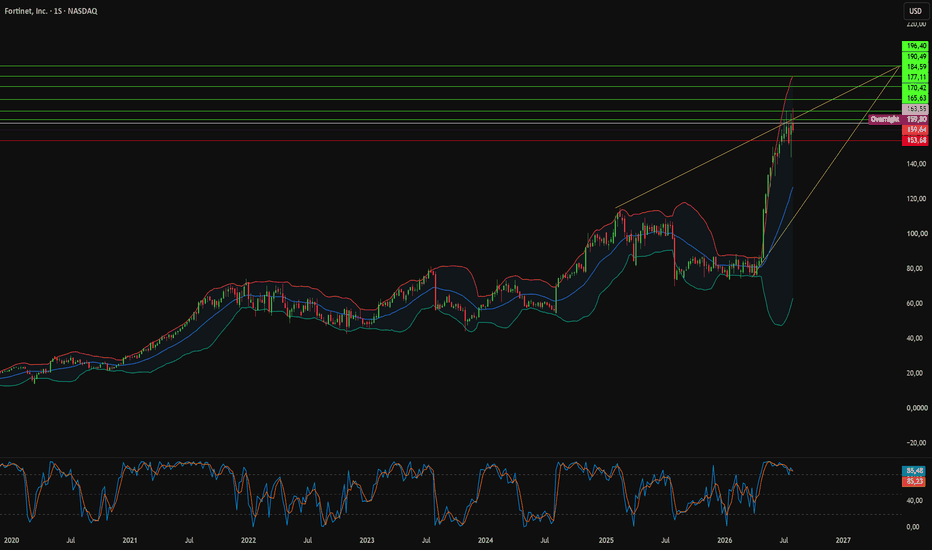
Por que a Intel está criando o próximo chip da Fortinet?A Fortinet encerrou o segundo trimestre de 2026 com resultados que superaram o limite superior de suas próprias projeções. A receita total atingiu US$ 2,05 bilhões, um ganho de 26% em relação ao ano anterior. A receita de produtos apresentou um crescimento ainda mais acentuado, subindo 52%, para US$ 773 milhões, impulsionada por maiores remessas do FortiGate e atualizações de modelos empresariais. O faturamento (billings) subiu 33%, atingindo US$ 2,37 bilhões. A margem bruta Não-GAAP manteve-se em 80,9%, enquanto a margem operacional expandiu 490 pontos-base, atingindo o recorde de 38%. O fluxo de caixa livre ajustado alcançou US$ 996 milhões, uma margem de 49%. A administração retornou capital de forma agressiva, recomprando 12,5 milhões de ações por US$ 973 milhões no acumulado do ano.
A principal manchete estratégica está no silício, e não na demonstração de resultados. A Intel Foundry co-desenvolverá e fabricará o ASIC de firewall SP6 de sexta geração da Fortinet. Com isso, a Fortinet se torna a primeira cliente externa de cibersegurança da Intel Foundry e a primeira cliente externa no nó Intel 4. A produção será realizada na Fab 34, na Irlanda. Essa localização geográfica é importante: a Fortinet controla cerca de 48% das remessas globais de unidades de firewall, e proteger esse volume exige continuidade de fornecimento fora das fundições do Leste Asiático. O SP6 também abandona o design monolítico de 7 nm do SP5 em favor de uma arquitetura de chiplets desagregada, o que melhora o rendimento e reduz os custos unitários.
Os fatores de demanda estão convergindo de três direções. As regras de soberania de dados estão impulsionando as empresas para a inspeção local, o que a Fortinet atende com o FortiSASE Outpost, um ponto de presença nas instalações do cliente para tráfego restrito. A escassez de mão de obra está forçando a automação, com 56% dos líderes citando lacunas de habilidades como causa de violações e 60% enfrentando dificuldades para contratar talentos de segurança em IA. A adoção de IA nas empresas está criando uma nova superfície de ataque, que o FortiAIGate aborda usando aceleração NVIDIA Blackwell e Hopper, a estrutura de inferência Dynamo e modelos de segurança Nemotron para monitoramento contínuo de prompts. Os números dos segmentos refletem isso: o faturamento de firewalls SASE cresceu 34%, ultrapassando US$ 2 bilhões, o faturamento de segurança OT cresceu mais de 55%, e o faturamento de SecOps impulsionado por IA subiu 25%.
As projeções foram elevadas em todos os setores. A receita para o ano todo está agora fixada entre US$ 8,02 bilhões e US$ 8,18 bilhões, o faturamento entre US$ 9,35 bilhões e US$ 9,55 bilhões, e o EPS Não-GAAP entre US$ 3,41 e US$ 3,47. O principal alerta de modelagem é o preço dos componentes de memória, que a administração aponta como um vento contrário de um dígito alto no faturamento do segundo semestre. A Fortinet mitiga isso por meio da expansão da participação na carteira de clientes existentes e de preços de venda mais altos em dispositivos de alto desempenho. A combinação de silício personalizado, fabricação ocidental e integração de segurança em IA constrói uma barreira competitiva que concorrentes focados apenas em software acharão cara para superar.  Viés de alta
 Viés de baixa
 Viés de alta
 Viés de alta