• 产品
  • 社区
  • 市场
  • 经纪商
  • 更多
开始
  • 市场
  • /美国
  • /股票
  • /观点
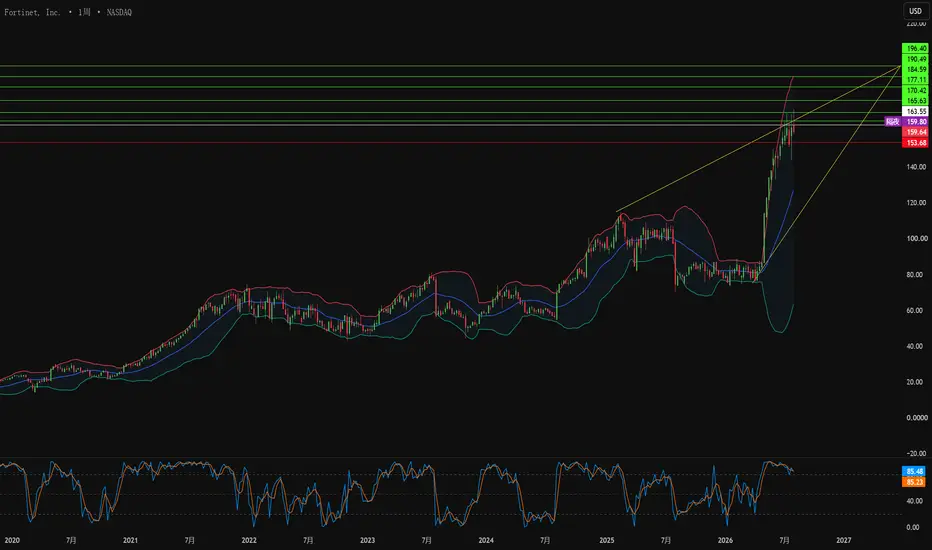
英特尔为何为Fortinet打造下一代防火墙芯片?Fortinet在2026年第二季度的业绩超越了其指引上限。总收入达到20.5亿美元,同比增长26%。产品收入表现尤为亮眼,受FortiGate出货量增加和企业模型升级推动,增长52%至7.73亿美元。账单金额(Billings)增长33%,达到23.7亿美元。Non-GAAP毛利率保持在80.9%,而营业利润率扩大490个基点,达到创纪录的38%。调整后自由现金流达到9.96亿美元,利润率为49%。管理层积极进行资本回报,今年迄今斥资9.73亿美元回购了1250万股股票。 战略核心在于芯片,而非利润表。英特尔代工(Intel Foundry)将共同开发并制造Fortinet的第六代SP6防火墙ASIC芯片。Fortinet由此成为Intel Foundry的首个外部网络安全客户,也是Intel 4制程节点上的首个外部客户。生产将在爱尔兰的Fab 34工厂进行。这一地理位置至关重要:Fortinet占据全球防火墙设备出货量约48%的份额,保障这一供应规模需要在东亚代工厂之外保持供应链的连续性。SP6还放弃了SP5的7nm单片设计,转向分散式小芯片(chiplet)架构,从而提高了良品率并降低了单位成本。 需求驱动力正在从三个方向汇合。数据主权法规正在推动企业转向本地审查,Fortinet通过FortiSASE Outpost(针对限制性流量的客户现场接入点)来解决这一问题。劳动力短缺正迫使自动化转型,56%的业务领导者将技能差距列为数据泄露的原因,60%的人在招募AI安全人才方面面临困难。企业对AI的采用创造了新的攻击面,FortiAIGate利用NVIDIA Blackwell和Hopper加速、Dynamo推理框架以及Nemotron安全模型来进行内联提示词监控。各业务板块的数据反映了这一趋势:SASE防火墙账单增长34%,突破20亿美元;OT安全账单增长超过55%;AI驱动的SecOps账单增长25%。 整体业绩指引全面上调。全年收入目标现定为80.2亿至81.8亿美元,账单金额定为93.5亿至95.5亿美元,Non-GAAP每股收益定为3.41至3.47美元。财务模型中的主要警惕点是内存组件价格,管理层指出这将在下半年对账单构成高个位数的逆风。Fortinet通过扩大现有客户的钱包份额以及提高高性能设备销售价格来缓解这一影响。定制芯片、西方制造与AI安全整合的结合,构筑了一条仅靠软件的竞争对手难以企及且成本高昂的护城河。
NASDAQ:FTNT做多
由UDIS_View提供
HPEHPE 1HR 圆弧底突破 昨天retest反弹
NYSE:HPE
由tarrance2020提供
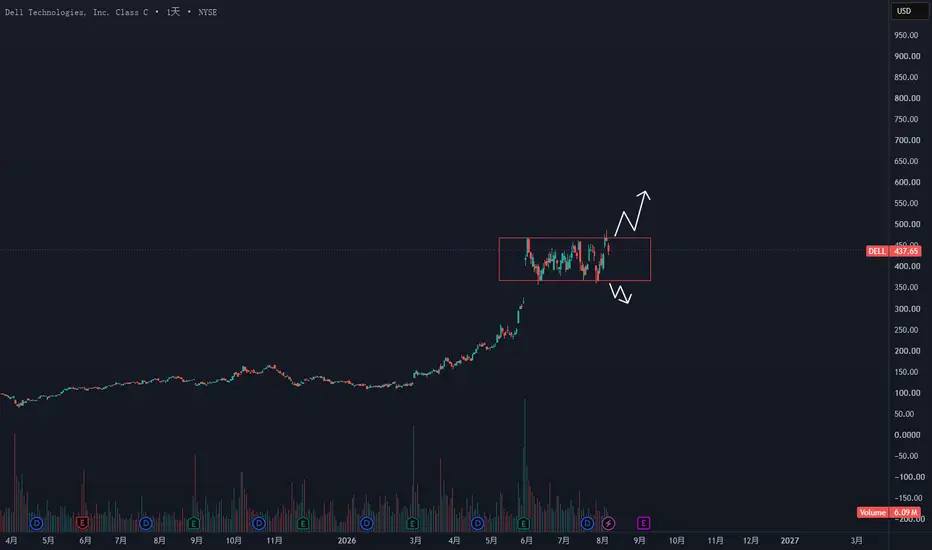
XAUUSDDELL 日线 箱体整理 等个明确的方向
NYSE:DELL
由tarrance2020提供
Tesla, mid-term drop level --- looking around $200.Tesla, mid-term drop level --- looking around $200.
NASDAQ:TSLA做空
由peter-bit提供
为什么Visa愿为你的打字习惯支付13倍营收的溢价?Visa已同意以24亿美元现金收购以色列行为生物识别公司BioCatch。卖家为Permira咨询的基金及其他股东。该交易尚待监管部门批准,预计将在Visa的2027财年第二季度末前完成。Visa购买的是在授权前而非授权后识别欺诈的能力。BioCatch可分析超过3000种匿名行为信号,包括按键时序、触摸手势和设备操作习惯。其服务覆盖21个国家的350多家银行客户、18亿台设备和7.6亿名用户。 商业逻辑在于收入结构,而非交易量。账户劫持和诈骗每年给全球经济造成超过1万亿美元的损失。生成式人工智能使这些攻击变得更廉价、更快速且更具说服力。BioCatch在2025年底的年度经常性收入(ARR)突破了1.85亿美元。仅在第四季度,其新增加的ARR就超过了2000万美元。该公司在2025年新增了90家客户,包括富国银行(Wells Fargo)。按资产计算,美国最大的四家银行中有三家已经在运行其软件。 BioCatch将融入Visa的增值服务部门,这是该公司增长最快的业务板块之一。在过去五年中,Visa已在技术和基础设施方面投入了超过130亿美元。该公司还单独开源了其Vulnerability Agentic Harness,这是一个用于发现和修复代码漏洞的人工智能流程。现在,这两家卡组织都将安全视为一条产品线,而不是一项运营成本。万事达卡(Mastercard)在2024年以26.5亿美元收购了Recorded Future,而这是Visa自收购Featurespace以来规模最大的安全交易。 执行风险值得关注。收购价格大约是年度经常性收入的13倍,这几乎没有给增长受挫留出容错空间。多司法管辖区的监管审查可能会将交易完成时间拖延至2027年。跨国数据法规限制了生物识别信号在市场之间的传输方式。全球网络安全人才的短缺增加了扩展该平台所需的成本。不过,Visa仍以强劲的资产负债表和具备防御力的战略方向进入这一周期。本文不构成投资建议。请自行开展研究。
NYSE:V做多
由UDIS_View提供
IBM为何将未来押注于120量子比特?IBM公布2026年第二季度营收为172亿美元,同比仅增长1%。这一表面数字掩盖了背后的深层转型。管理层正将混合云带来的利润投向资本密集型研究。两项收购奠定了这一战略格局:IBM出态64亿美元收购HashiCorp以主导多云自动化,随后又收购Confluent以加速企业级实时人工智能。企业客户目前正将预算重新分配至专有软件、定制化AI和云自动化领域,而IBM正好准确切入这一支出转型的浪潮。 该公司在知识产权方面同样保持着严谨纪律。在2020年退出竞争之前,IBM曾连续29年蝉联美国专利申请量榜首。如今,领导层选择出售非战略性的历史专利,并削减年度维护费用。新的专利申请则集中于混合云、半导体、AI和量子系统。该公司在全球拥有超过6000个AI专利族,其高引用率构建了坚固的竞争壁垒。硬件方面也遵循着同样的逻辑:Power S1112服务器提供了三倍于基准的性能,效率提升了69%。IBM Autonomous Operations解决运营问题的速度提升了15倍。而与Red Hat及Deloitte合作构建的Project Lightwell项目,则无需强制执行完整的升级周期即可对旧版本进行安全补丁回港支持。 量子计算承载着最大的野心。IBM放弃了单纯追求物理量子比特数量的竞赛,转而注重电路保真度。拥有120个量子比特的Nighthawk处理器采用了218个可调耦合器,可支持复杂程度提高30%的电路。对HRL Laboratories的挂牌收购则补充了可在1开尔文温度下运行的硅自旋量子比特,大幅降低了极低温冷却开销。技术路线图计划在2029年前推出拥有200个逻辑量子比特的Starling,并在2030年代中期推出Blue Jay。与Algorithmiq的合作已在材料化学领域展示出经过验证的量子优势。 科学与地缘政治拼出了完整的蓝图。IBM、橡树岭国家实验室和克利夫兰诊所利用量子硬件计算出了FLiBe熔盐的九种分子构型。该熔盐用于在核聚变反应堆内部育成氚燃料,而传统计算方法在测量其结合能时存在10%的误差。混合量子超级计算彻底消除了这一误差。如今,华盛顿已将先进计算视为国家主权资产。IBM则以Anderon量子晶圆代工厂以及收购国防咨询公司SiXworks作为回应。温和的营收增长曲线背后,隐藏着一家围绕利润率、竞争壁垒和国家战略优先级重塑自身的企业。
NYSE:IBM做多
由UDIS_View提供
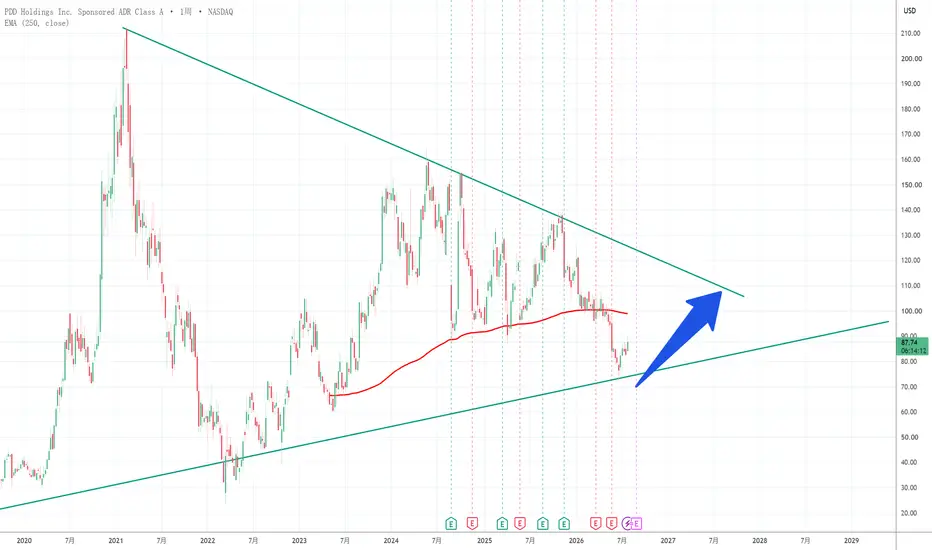
PDD收敛三角形PDD时间空间调整到位后预计会有突破收敛三角形之后上涨的一个可能性较大,基本面也支撑这一走势
NASDAQ:PDD
由wang1xun2提供
家稳健的食品公司,未来拥有巨大的长期增长空间Redoubling 是我自己的研究项目,旨在回答以下问题: 我的资本需要多久才能翻倍? 每篇文章将重点介绍我添加到我的模型投资组合中的一家不同的公司。 我将使用文章发布当天最后一个日线收盘价作为交易价格。 我将根据基本面分析做出所有决定。 此外,我不会在计算中使用杠杆,但我会将我的资本减少佣金(每笔交易 0.1%)和税收(20% 的资本利得税和 25% 的股息税)。 要了解公司股票的当前价格,只需点击图表上的播放按钮即可。 但请仅将这些内容用于教育目的。 需要说明的是,这并非投资建议。 公司概况 1. 主要业务领域 马泽蒂公司是一家美国特色食品制造商,通过两个可报告部门开展业务:零售和餐饮服务。 零售业务占 2025 财年销售额的 53%,向超市、大型零售商和仓储式会员店供应常温保存和冷藏的调味品、酱汁、蘸酱、面包丁、冷冻蒜蓉面包和餐包。 食品服务业务占 47%,主要为全国连锁餐厅和食品服务分销商开发和生产定制配方的酱汁、调味品、冷冻面包、卷饼和意大利面。 2025财年合并净销售额约为19.1亿美元,其中零售业务10亿美元,餐饮服务业务9.057亿美元。 2. 商业模式 Marzetti 结合了 B2C 品牌包装食品销售、授权品牌制造和营销以及 B2B 餐饮服务生产。 在零售方面,该公司通过销售自有品牌产品、根据独家餐厅品牌授权生产的产品以及相对少量的零售商自有品牌产品获得收入。 在餐饮服务领域,大部分收入来自向全国连锁餐厅供应的定制和自有品牌产品(通常通过分销商),以及向餐饮服务运营商销售的 Marzetti 品牌产品。 因此,增长取决于零售渠道、消费者需求、与餐厅客户的菜单方案、授权关系、产品创新、定价和生产规模,而不是订阅或类似软件的定期合同。 3. 旗舰产品或服务 主要自有品牌包括:Marzetti 沙拉酱、蘸酱和餐饮服务酱料;纽约面包房冷冻蒜蓉面包和面包丁;舒伯特姐妹冷冻餐包;Cardini's 和 Girard's 沙拉酱;查塔姆村面包丁;以及 Marzetti 冷冻意大利面。 授权产品包括 Chick-fil-A 的酱料和沙拉酱、Olive Garden 的沙拉酱、Buffalo Wild Wings、Arby's 和 Subway 的酱料,以及 Texas Roadhouse 的牛排酱和冷冻面包卷。 2025 财年,餐饮服务用调味品和酱料占公司总销售额的 35%;零售常温保存的调味品、酱料和面包丁占 23%;零售冷冻面包占 20%;餐饮服务用冷冻面包和其他产品占 12%;冷藏零售调味品和蘸酱占 10%。 Marzetti 于 2026 年 5 月 1 日新增了 Bachan's 日式烧烤酱;截至 2025 年 12 月 31 日的十二个月内,Bachan's 的销售额约为 8700 万美元。 4. 业务重点国家 美国是马泽蒂最重要的市场:该公司表示,净销售额主要来自国内,截至 2025 财年末,其 14 家公司自营食品工厂均位于美国,而且绝大多数零售和餐饮服务产品都是通过美国销售团队、经纪人和分销商销售的。 有些产品由美国、加拿大和欧洲的第三方制造,因此加拿大和欧洲是次要的供应链地点,而不是公开的主要收入市场。 日本对于最近收购的 Bachan's 品牌具有战略意义,这体现在其日美融合的定位以及日本味醂等原料上,但 Marzetti 目前并未将日本或任何其他外国列为重要的销售地区。 5. 主要竞争对手 竞争格局分散,包括大型包装食品公司、专业酱料和烘焙食品制造商、零售商自有品牌和分销商拥有的餐饮服务品牌。 卡夫亨氏通过亨氏、卡夫和其他品牌,直接在调味品、酱料、蛋黄酱和沙拉酱领域展开竞争。 味好美公司在零售酱料、腌料、辣酱以及品牌或定制餐饮服务风味解决方案领域展开竞争。 通用磨坊,特别是通过 Pillsbury 及其北美餐饮服务业务,在冷藏或冷冻面团和外出烘焙产品领域展开竞争。 Marzetti 还面临着来自超市自有品牌和餐饮服务分销商自有品牌酱料和调味品的激烈竞争;该公司认为价格、质量、创新、品牌知名度、营销和客户服务是主要的竞争因素。 6. 影响利润增长的外部和内部因素 外部因素: Marzetti 全国连锁客户的餐厅客流量和菜单需求增加,消费者对方便的冷冻面包和特色酱料的需求持续增长,以及大豆油、面粉、乳制品原料、包装和运输价格下降,都可能促进利润增长。 2025 财年,多家连锁餐厅客户需求的强劲增长支撑了餐饮服务销售,而成本通缩则促成了营业收入的提高。 精选快餐店顾客和消费者对新授权产品的接受度仍然是潜在的外部销量驱动因素,但该公司也提醒说,需求取决于美国的经济状况和消费者的行为。 内部因素: Marzetti 可以通过节约成本的计划、产品创新、分销扩张以及利用餐厅关系将授权产品推向食品零售市场来提高利润。 2025 年 2 月收购的亚特兰大制造工厂旨在提高效率、产能、更贴近客户以及供应链的韧性。 最近推出的产品包括无麸质的纽约面包店蒜蓉面包、德州路边餐厅面包卷、Marzetti Protein Ranch 产品以及新授权的沙拉酱品种。 Bachan's 通过更广泛的分销渠道、新的渠道、相邻的酱料类别以及 Marzetti 的生产和烹饪能力,提供了另一个增长平台。 2026 年 3 月季度,尽管合并销售额下降,但成本节约仍帮助毛利率提高了约 50 个基点。 7. 导致利润下降的外部和内部因素 外部威胁: Marzetti 面临大豆油、面粉、甜味剂、乳制品、鸡蛋、树脂包装、货运、能源和劳动力价格上涨和波动的风险。 关税、制裁、地缘政治动荡和全球大宗商品流动的变化可能会增加成本或限制供应。 竞争压力可能迫使马泽蒂降低价格或增加促销支出,而零售商的整合和自有品牌的扩张可能会削弱马泽蒂的谈判地位。 如果餐厅顾客更注重价格较低的菜单产品,或者消费者转向减少糖、钠或整体食物摄入量(包括与减肥药物相关的变化),则需求也可能下降。 食品安全、标签和环境法规增加了合规性和召回风险。 内部弱点: 客户和合作伙伴集中度较高:Chick-fil-A 相关销售额占 2025 财年合并收入的 29%,而沃尔玛占 19%。 任何一方关系的减弱都可能对利用率和收益产生重大影响。 一些重要的零售产品依赖于固定期限的许可协议,这些协议可能会终止或不再续签。 巴坎的收购带来了整合和执行风险,部分资金来自 2 亿美元的定期贷款,这增加了利息支出并降低了资产负债表的灵活性。 Marzetti 还在人员、信息技术和收购活​​动方面投入更多资金;2026 年 3 月季度的销售、一般及行政费用增长了 9.5%,导致报告的营业收入下降,尽管毛利润有所提高。 生产中断、网络安全事件、产品召回或创新失败都可能进一步降低盈利能力。 8. 管理层稳定性 过去五年的高管变动: 高管团队一直非常稳定。 大卫·A. Ciesinski 自 2016 年 4 月起担任总裁,自 2017 年 7 月起担任首席执行官。 托马斯·K. 自 2019 年以来,皮戈特曾担任首席财务官、副总裁和助理秘书。 从 2021 年到 2026 年 7 月,首席执行官和首席财务官都没有发生变化。 重大的治理结构转变发生在董事会主席层面:约翰·B. 小格拉赫担任执行主席直至 2023 年 12 月退休,之后长期担任独立董事的艾伦·F·格拉赫接任。 此前担任首席独立董事的哈里斯出任董事长。 首席执行官和董事长职位仍然分开。 战略和文化影响: CEO 和 CFO 的持续性得到了资本配置、许可扩张、成本削减和以食品为中心的投资组合发展的支持。 在同一支高级管理团队的领导下,该公司收购了亚特兰大工厂,关闭了效率较低的米尔皮塔斯工厂,将公司名称从兰开斯特殖民地改为马泽蒂,并完成了对巴坎的4亿美元收购。 此次主席更迭标志着公司治理结构的转变,从由前首席执行官兼主要家族股东担任执行主席,转变为由具有丰富包装食品和消费者营销经验的独立主席。 该公司并未量化文化影响,但其提交的文件表明,新架构旨在加强独立监督,同时保持管理层的战略连续性。 为什么这家公司被纳入我的模型投资组合? 是的,目前每股收益没有增长;然而,总收入的长期稳定增长、强劲的应收账款周转率、有利的债务收入比以及稳健的经营、投资和融资现金流表明其财务状况稳健。 股本回报率和毛利率的长期增长,以及强劲的存货收入比率、流动比率和利息保障倍数指标,进一步支持了我的积极评估,尽管疲弱的运营费用率和应付账款周转天数缺乏进展需要谨慎对待。 该公司市盈率为 16.7,估值看起来可以接受。 目前没有任何可能威胁公司稳定或导致公司破产的重大消息。 考虑到分散系数为 20,且当前股价与年度平均每股收益 (EPS) 的偏差超过 4 倍,以最近一个交易日的收盘价将我 5% 的资金配置到该公司看起来是合理的,同时保持了仓位的平衡。
NASDAQ:MZTI做多
由Be_Capy提供
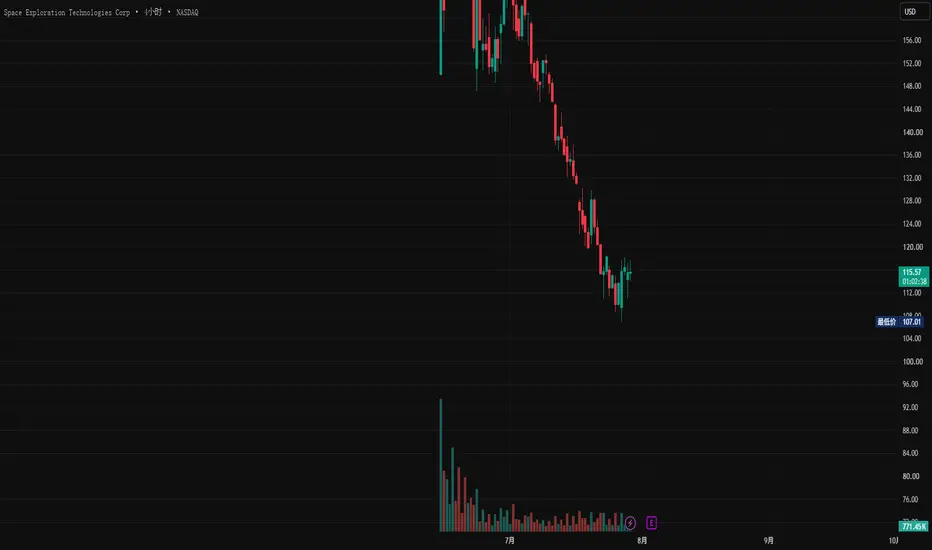
SPCX看多如题
NASDAQ:SPCX做多
由dabaobei提供
已更新
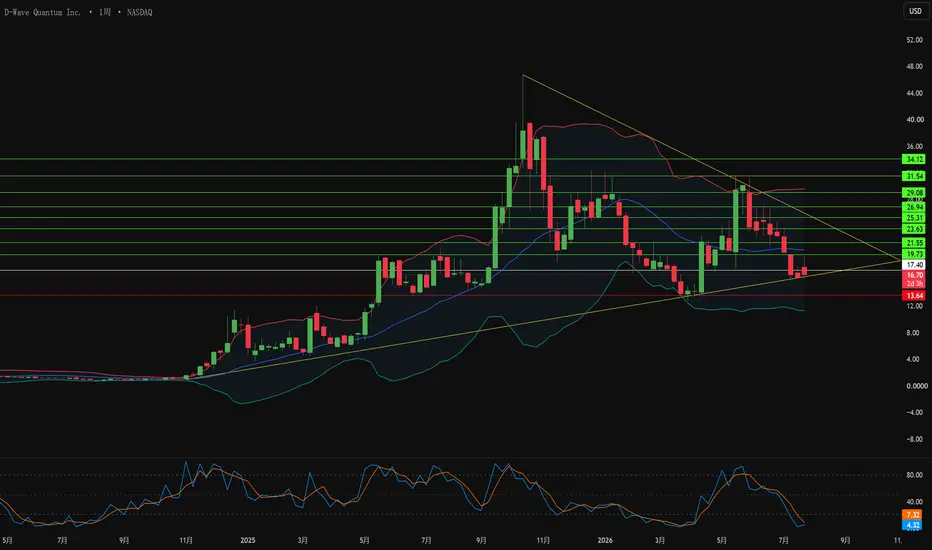
3300万美元订单能挽救D-Wave的营收吗?D-Wave Quantum Inc. 已将量子计算从实验室推进到实际生产系统中。该公司采用双平台硬件策略,将量子退火与全新的门模型路线图相结合。其 Advantage2 系统拥有 4,400 多个超导量子比特,并将物理噪声降低了 75%。Leap 云平台为 40 多个国家的用户提供服务,正常运行时间达 99.9%,该平台上 Advantage2 的使用量同比增长了 314%。从长远来看,管理层的目标是到 2030 年实现 10 个逻辑量子比特,到 2032 年实现 100 个逻辑量子比特。 财务状况呈现出剧烈的两极分化。2026 年初,过去十二个月的年度营收为 1244 万美元,第一季度营收同比萎缩 80.9% 至 286 万美元。然而,预订额(Bookings)却展现出截然不同的前景。第一季度预订额激增至 3340 万美元,预示着未来的商业需求尚未转化为已确认的销售额。本季度运营费用达到 5654 万美元,其中 2579 万美元用于研发。流动性保持充裕,速动比率高于 21。空头头寸占流通股的 17.82%,即超过 6500 万股。 商业验证如今来自于知名企业客户,而非试点项目。AT&T 于 2026 年 7 月扩大了合同,并将退火求解器嵌入实时网络系统中,将优化任务的时间从 60 分钟缩短至 15 秒以内。巴斯夫(BASF)将混合量子软件应用于液体灌装厂,将调度时间从 10 小时缩短至 5 秒,同时将产品延迟率降低了 14%。IDC 在其 2026 年量子计算评估中将 D-Wave 评为“领导者”(Leader)。 政府需求增加了第二个稀释性较低的收入渠道。美国商务部签署了一份意向书,建议根据《芯片法案》(CHIPS Act)提供 1 亿美元资金,该资金与向政府发行的 1 亿美元普通股挂钩,用于资助佛罗里达州、康涅狄格州和加拿大的设施。五角大楼的 CDAO 授予 D-Wave 在 Tradewinds 上的“可授予”(Awardable)资格,一套 Advantage2 系统现已在阿拉巴马州的 Davidson Technologies 运行,用于导弹防御和物流工作。D-Wave 还于 2026 年 7 月将其上市地点转移至纳斯达克,改善了机构投资者的准入条件。Benchmark 保持“买入”评级,目标价为 30 美元,Rosenblatt 重申“买入”评级,目标价为 43 美元。投资者关心的核心问题是,订单积压转化为收入的速度能否赶上现金消耗的速度。
NASDAQ:QBTS做多
由UDIS_View提供
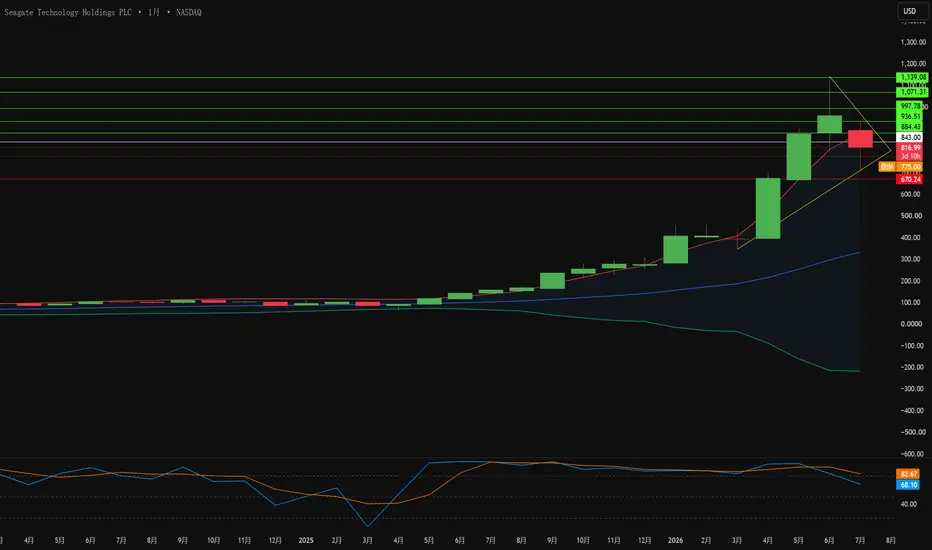
希捷股价为何突然飙升至1000美元?希捷科技(Seagate Technology)已成为人工智能基础设施浪潮中最出乎意料的赢家之一。其股价在2026年翻了三倍,过去12个月的涨幅更是超过700%。Wedbush分析师Matt Bryson将其目标价上调至1,000美元,而华尔街的共识评级为“强力买入”,平均目标价为1,020美元。预计第四财季每股收益接近4.89美元,而管理层的指导预期为4.80至5.20美元。这一区间意味着同比翻了一番以上。在截至2026年4月3日的财季中,净利润率达到了24%,打破了多年来仅为个位数的局限。 需求爆发是结构性的,而非周期性的。生成式人工智能模型在训练和部署过程中需要艾字节(Exabyte)级别的存储容量,目前云数据中心贡献了希捷约80%的收入。超大规模客户必须提前锁定产能,否则将面临服务器部署延迟的风险,这赋予了希捷罕见的议价筹码。到2027日历年年底的产能已被全部预订,长期协议甚至延伸至2028年。这些合同将原本波动剧烈的硬件业务转化为更具可预测性的现金流。行业预测显示,到2034年,全球存储市场规模将达到约9,850亿美元。 技术是其核心护城河。Mozaic 3+ 平台利用热辅助磁记录(HAMR)技术打破了限制传统介质的密度上限。铁铂超晶格结构稳定了不断缩小的磁粒,而纳光子激光器和等离子体写入器则将表面加热到光学衍射极限以下。量子自旋电子读取器和定制的12nm控制器构成了完整的技术栈。单盘面密度已超过3TB,接下来的目标是4TB和5TB。每TB的功耗降低了40%,隐含碳排放量减少了55%。 空头观点同样值得重视。希捷目前的市盈率为69倍,远高于硬件行业的普遍标准,不过其0.5的PEG比率表明增长仍能支撑这一溢价。Sandisk在2026年初的季度收入上超越了希捷,并在企业级闪存需求暴增的推动下实现了61%的净利润率。随着闪存成本的下降,长期来看可能会侵蚀近线硬盘的市场份额。监管历史也是隐患,包括因违规向华为出货而被BIS处以创纪录的3亿美元罚款,以及在2026年达成的1.75亿美元股东诉讼和解。HAMR技术的完美执行仍是决定性的变量。
NASDAQ:STX做多
由UDIS_View提供
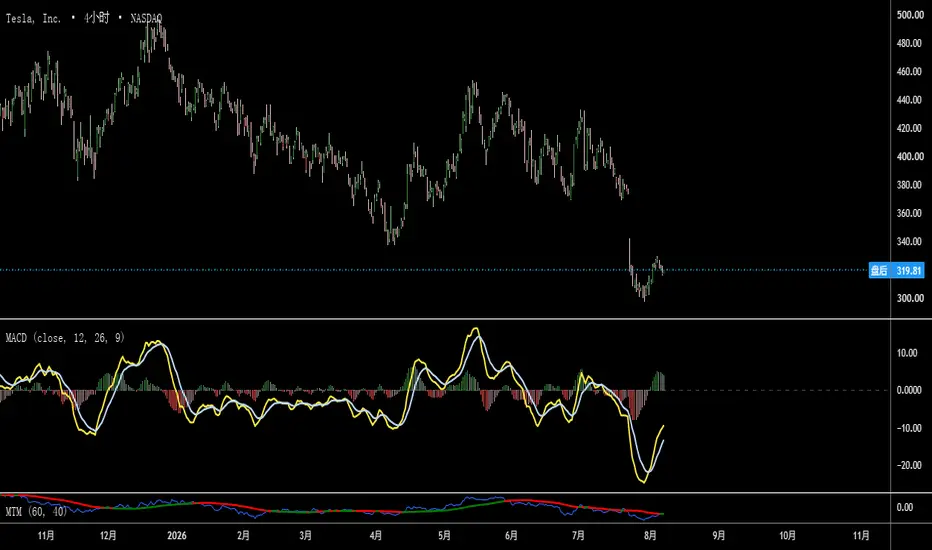
特斯拉财报后走势解析每个财报季都可能出现巨大的跳空缺口。有些缺口很快就会被回补,有些则会在走势图上留下长期影响。特斯拉近期的跌势越来越像后者,价格走势显示市场正开始接受一个截然不同的估值水平。 对于本周关注特斯拉的交易者而言,焦点已不再是财报本身,而是价格将如何围绕那些已经失守的重要技术位运行。 不同以往的技术面格局 特斯拉此次财报令市场失望,原因不止一项。虽然营收表现优于市场预期,但利润率大幅下滑、自由现金流转负,以及 AI 相关支出显著增加,迫使投资者重新评估公司长期愿景与短期盈利能力之间的平衡。 这种重新定价几乎立即反映在股价走势上。 特斯拉日线K线图 过往表现并不代表未来结果。 特斯拉并未在首个明显支撑区吸引买盘,反而一路跌破多个重要价位,包括 4 月低点。此次下跌伴随着今年以来最显著的成交量放大之一,显示市场参与广泛,而非仅是短暂的恐慌性抛售。 后续走势同样值得关注。股价在跳空下跌后并未出现强劲反弹,反而在周四交易时段持续走低,并以当日低点附近收盘。买盘承接意愿不足,显示市场目前正逐渐接受较低的价格区间,而非将此次下跌视为过度反应。 下一次反弹,或许才是真正的交易机会 下一波反弹的表现,很可能比财报跳空本身更具参考价值。 当市场真正完成重新定价时,价格通常不会一路直线收复失地。更常见的情况是先进入整理,再观察买方是否愿意在更高价位承接卖压,或卖方是否仍将每一次反弹视为降低仓位的机会。 如果特斯拉开始在上周低点附近横向整理,并维持一连串波动幅度相对有限的交易日,则意味着市场正逐步接受此次跌破关键支撑,而非将其视为假跌破。这类价格行为将提高市场只是暂时休整、随后再次向下测试的可能性。 已经跌破的 4 月低点,如今将成为最重要的技术参考位置。过去的支撑往往会在反弹过程中转变为重要阻力,因此该区域很可能成为空方重新掌握主导权的位置。若反弹无法有效站上该水平,将进一步确认目前的空头结构。 相反,如果股价能够强势重新收复 4 月低点,则将是多方重新取得控制权的重要信号,也可能迫使押注进一步下跌的市场参与者重新评估当前趋势的强度。 因此,与其将焦点放在财报本身,不如持续观察市场在这些前支撑位附近的价格反应。相较于引发此次行情的财报标题,这些价格行为更能反映市场真正的交易信心。 免责声明:本文仅供信息分享与学习参考之用,不构成任何投资建议,亦未考虑任何投资者的个人财务状况或投资目标。文中涉及的任何历史业绩信息,均不代表未来表现或投资结果。社交媒体内容不适用于英国居民。 差价合约(CFD)及点差交易属于高风险的杠杆金融产品,可能导致资金迅速亏损。 78.48%的零售投资者账户在与本提供商交易差价合约及点差交易时蒙受亏损。 您应充分了解差价合约及点差交易的运作方式,并审慎评估自己是否有能力承担资金损失的高风险。
NASDAQ:TSLA
由Capital.com提供
暗光纤能让 Verizon 成为 AI 赢家吗?Verizon 公布 2026 年第二季度营业收入为 343 亿美元。受设备销售疲软影响,总营收同比微降 0.7%。但调整后每股收益为 $1.30,依然超出市场预期。管理层将全年调整后每股收益指引上调至 $4.99 至 $5.04 之间。90 亿美元的成本转型计划按计划推进。2026 年的资本支出指引在 160 亿至 165 亿美元之间。在上半年回购了 35 亿美元的股票后,董事会将 2026 年的股票回购目标提高至 45 亿美元。零售后付费手机净增用户数创下五年新高。 更引人注目的故事发生在基础设施层。Verizon 与谷歌签署了一份价值超过 10 亿美元的暗光纤(Dark Fiber)协议。谷歌租赁未点亮的纤芯并接入自己的光学设备,从而保持端到端的控制权。Verizon 则以极低的增量运营成本实现了闲置产能的变现。首席执行官丹·舒尔曼(Dan Schulman)预计,年底前还将签订多份价值数项数十亿美元的基础设施合同。传统的中心机房正在被改造为边缘推理站点,以缩短终端用户附近 AI 工作负载的延迟。与亚马逊云科技(AWS)和微软的合作进一步扩大了这一边缘布局。 主权与国防需求构成了第二个增长极。美国国防部在 Spiral 4 项目下选择 Verizon 提供先进的无线移动服务。一项价值 9800 万美元的国防部合同延长项目涵盖了安全的点对点连接。美国海岸警卫队则单独签发了一份价值 6600 万美元的 EIS 任务订单。基于零信任架构(Zero-Trust)的专用 5G 网络目前已服务于多个战略国防基地。在国际方面,与 BT Group 成立的 50:50 合资企业将 BT International 与 Verizon 的企业有线业务部门合并。该平台为 180 个国家的 3000 多家跨国客户提供服务,年营收约为 40 亿美元。Verizon 向 BT 支付了 6.25 亿美元的对价平衡款以完成交割。 汽车互联验证了该技术栈的商业价值。Verizon 为美国的新款宝马(BMW)和 MINI 车辆提供 5G 和 LTE 服务,由 KDDI 负责平台管理。该部署基于符合 3GPP Release 16 标准的全国性 5G 独立组网(SA)核心网运行,可为对延迟敏感的应用提供未来的网络切片(Network Slicing)功能。专利活动主要集中在 5G 核心网编排、虚拟化 RAN(vRAN)和自愈网络功能方面。目前的投资疑问在于,市场是否仍将 Verizon 定价为一家成熟的无线运营商,而非一家数字基础设施提供商。
NYSE:VZ做多
由UDIS_View提供
海力士ADR需求区看涨赛福形态已现,多头反攻时刻!关于海力士的两个事件驱动: 【1】李在明访问硅谷并推动约9500亿美元级别合作:SK集团与英伟达等全球大厂推进先进存储半导体长期供应合作,规模约7500亿美元。黄仁勋也提及与SK的合作规模可达5000亿美元量级,并涉及芯片/记忆体设计合作、对NAVER等投资。 三星电子与博通签署MOU,围绕先进存储供应及AI芯片晶圆代工合作,规模约2000亿美元。 额外涉及约5GW规模数据中心建设、约200万颗GPU供应相关投资合作等。 【2】海力士Q2季度财报时间:7月29日(周三)上午9:00,对应美东时间约7月28日晚上。 无可厚非,周末的这个消息对下周海力士以及整个半导体都有积极的推动作用,那么存储大考也将在周三揭晓,在Q2数据尘埃落定之前,刚好出现了一个很难拒绝的做多moment。 来看下技术面,经过周五的持续打压,当前海力士价格已经回落到153附近,这里是小时线级别的需求区位置,也是赛福形态的D点,据此向上做多盈亏比合适且性价比高,短线压力160,更上方165-168重点关注突破情况。
NASDAQ:SKHY做多
由ASAP_BustinG提供
11
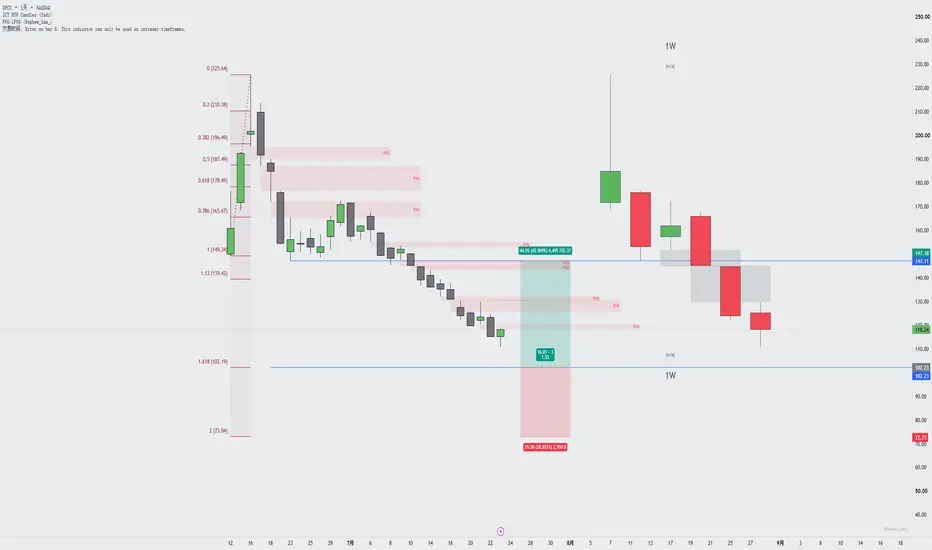
【交易观点】SPCX火箭股票买入点分析从该股票IPO到最高点的Fib工具的1.168=102是接近100价格是技术面关键点,若想要长期持有如果没时间盯盘则在99价格做部分仓位的buy Limit 如果有时间盯盘,建立持仓的关键位置在日线形态确认收饱满的看涨吞没形态做做一次试验型多单,切忌一次将所有想要投资在该股票的资金一次性减仓买入。
NASDAQ:SPCX做多
由VisionYao提供
TSLA日图看涨蝙蝠形态交易计划 交易品种:TSLA 进场理由:日图看涨蝙蝠形态 进场位:246 止损位:210 TP1:342 TP2:400 TP3:A点 甚至更高 尾仓推保护即可
NASDAQ:TSLA做多
由XYAB-2618提供
如何判断突破:并非每一次突破都值得追价每位交易者都知道什么是突破。价格突破阻力位、动能增强,买盘蜂拥而入,生怕错过这波行情。真正困难的,不是识别突破,而是判断这次突破是否值得投入资金。 苹果(Apple)近期突破 6 月高点,就是一个值得关注的案例。这次突破发生于一项重要监管批准之后,使 Apple Intelligence 更接近在中国市场推出;与此同时,成交量放大也显示市场参与度广泛。更重要的是,截至目前,股价仍稳守在原本的阻力位之上。 虽然我们无法事先知道一次突破最终会成功还是失败,但资深交易者与普通交易者最大的区别,在于是否拥有一套评估突破质量的框架,既能在进场前判断机会,也能在进场后客观管理交易。其中有三项因素尤其值得关注: • 推动突破的催化因素 • 市场参与程度 • 市场是否接受更高的价格 若想了解这三项因素如何影响交易机会的筛选与后续管理,不妨比较特斯拉(Tesla)在 2025 年两次极为相似、但结果截然不同的突破案例。 两次突破,不同结局 2025 年 9 月,特斯拉在市场对其能源发电与储能业务前景日益乐观的推动下,突破了数个月以来的阻力区。随后,买盘持续推升股价,行情发展为一波明确的上升趋势,价格也稳定维持在原有阻力位之上。 特斯拉四小时K线图 过往表现并非未来业绩的可靠指标。 三个月后,特斯拉再次出现看似教科书般的突破。这一次,催化因素是市场对其 Robotaxi(自动驾驶出租车)计划的利好消息。股价再次突破阻力位、吸引买盘进场,并快速创下新高。 特斯拉四小时K线图 过往表现并非未来业绩的可靠指标。 乍看之下,这两笔交易几乎如出一辙。两者都有利好消息支撑、都果断突破阻力位,也都展现出强劲的初始动能。然而,真正的差异是在突破之后才逐渐显现。 9 月的突破持续吸引买盘,并稳守原有阻力位之上;12 月的突破则很快失去动能,最终跌回突破区间之下。 这样的对比也说明了,资深交易者不会在突破发生后就认为交易已经完成,而是会持续观察突破是否仍然有效。 先了解突破背后的催化因素 技术面突破很少是凭空发生的。虽然价格走势决定了进场时机,但了解推动行情的原因,能够提供重要的市场背景。 9 月的突破来自市场对特斯拉能源业务前景改善的期待;12 月则受到 Robotaxi 题材带动。虽然任何催化因素都无法保证突破一定成功,但它至少能够解释,为什么市场愿意以更高的价格买入。 因此,在交易任何突破之前,不妨先问自己一个问题: 为什么今天的买方愿意付出比昨天更高的价格? 催化因素无法预测结果,但它能够帮助你理解,突破之后是否仍可能有买盘持续支撑行情。 观察市场参与度 下一个重要信号来自成交量。成交量放大,通常代表这次突破获得了广泛的市场参与,而不是只有少数买盘推动。 虽然没有任何突破一定会成功,但高质量的突破通常具备以下四项特征: • 明确且重要的阻力位 • 具备说服力的催化因素 • 突破时成交量同步放大 • 突破阻力后仍持续出现买盘 成交量无法预测未来,但能够帮助确认市场对这波行情的信心。 留意市场是否接受更高价格 这也是交易管理开始变得与交易选择同样重要的地方。 突破阻力之后,可以持续观察市场是否真正接受更高的价格: • 原本的阻力位转变为支撑位 • 回调幅度相对有限 • 每逢回落仍有买盘承接 • 价格维持在突破位之上 特斯拉 9 月的突破持续展现上述特征,买盘多次成功守住原本的阻力位;但 12 月的突破并非如此。当价格重新跌回阻力位下方时,原本的突破逻辑便开始减弱。 观察市场是否接受更高价格,目的不是改善进场点,而是帮助判断这笔交易是否仍值得继续持有。 突破只是带你进场;市场是否接受更高的价格,才决定你是否应该继续持有。 免责声明:本文仅供信息分享与学习交流之用,不构成任何投资建议,也未考虑任何投资者的个人财务状况、投资目标或需求。文中提及的任何历史表现均不代表或保证未来表现。英国居民不适用于社交媒体渠道内容。 差价合约(CFD)和点差交易属于复杂的金融工具,由于杠杆作用,具有迅速产生亏损的高风险。 78.48% 的零售投资者账户在与本提供商交易差价合约及点差交易时发生亏损。 您应认真考虑自己是否充分了解差价合约和点差交易的运作方式,以及是否有能力承担资金损失的高风险。
NASDAQ:AAPL教学
由Capital.com提供
一项国防交易能否重塑 Archer Aviation 的未来?Archer Aviation(纽约证券交易所代码:ACHR)正在重塑自身定位,从一家纯空中出租车制造商转型为双用途航空生态系统。公司与国防科技企业 Anduril Industries 合作,推出了名为“Thunder”的第5组(Group 5)自主攻击旋翼机。该机型基于 Archer 民用飞机的混合动力电动架构打造。在范堡罗国际航展公布该消息后,投资者反应热烈,股价大涨近 20%,尽管该股票今年累计仍大幅下跌。该国防机型可搭载包括“海尔法”(Hellfire)导弹在内的重型武器集,并可装入标准集装箱以实现快速战场部署;至关重要的是,它绕过了困扰 Archer 商业时间表的 FAA 多年期客运认证流程。 财务背景解释了为什么这一捷径如此重要。2026 年第一季度,Archer 仅产生 160 万美元的收入,高于上一季度的 30 万美元,并超出分析师预期的约 90 万美元;但由于研发和认证支出加速,净亏损扩大至 2.177 亿美元。调整后 EBITDA 亏损为 1.725 亿美元,处于管理层指导范围内。公司仍拥有约 18 亿美元的流动资金,按目前的资金消耗率,可支持约两年半的运营。与 Anduril 的合作提供了一条无需通过 FAA 的更快收入途径,该途径可能在其旗舰空中出租车“Midnight”全面投入商业服务之前就开始贡献收入。 除了国防领域,Archer 还在构建其他几个增长杠杆。公司推出了专门针对航空业的 AI 模型“Zee”,旨在离线运行于机载系统中,并最终授权给航空公司。此外,它还与 BETA Technologies 和 Macquarie Capital 成立了充电基础设施联盟 ACES,目标是到 2030 年建设 250 个站点——管理层明确将这一策略对标特斯拉早期的超级充电站布局。在监管方面,Archer 成为首家完成 FAA 第 3 阶段型号认证的 eVTOL 企业,并在阿联酋获得了 Midnight 早期商业航班的简化审批路径。 综合来看,Archer 的宣传重点已从“载客空中出租车何时起飞”转向“在该目标实现之前,该平台能创造多少收入来源”。Thunder、Zee 和 ACES 是否能弥补每季度 2.177 亿美元的亏损,正是投资者目前在定价中押注的焦点。
NYSE:ACHR做多
由UDIS_View提供
伊顿:从汽车零部件厂商到AI能源巨头?伊顿(Eaton, ETN)正在实施工业界最引人瞩目的企业转型之一,从传统的汽车零部件供应商转型为全球人工智能(AI)基础设施的核心支柱。其核心是于2026年3月12日完成的对Boyd Thermal价值95亿美元的收购,这填补了伊顿在液冷技术方面的空白,并赋予其对“从电网到芯片”(grid-to-chip)全栈架构的端到端控制权——从高压配电一直到冷却AI服务器的冷板。该交易估值为22.5倍EBITDA,预计仅此一项就能在2026年增加17亿美元的销售额。 宏观背景起到了关键推动作用。到2030年,AI数据中心可能消耗美国高达17%的总电力,而响应缓慢的公用事业公司正促使超大规模数据中心客户转向“表后”(behind-the-meter)电力解决方案,伊顿恰好能捕获这一转变带来的红利。数据已然反映了这一点:电气未完工订单(Backlog)同比激增48%,达到创纪录的196亿美元,此外2025财年收入也创下了274亿美元的新高。然而,这种增长并非没有代价;净利息支出同比近乎翻了三倍,收购相关费用将GAAP每股收益(EPS)从2.45美元拉低至2.22美元,这凸显出即使顶线收入加速增长,短期利润率仍面临挤压。 资产组合重组还在多条战线上继续推进:移动集团(Mobility Group)正被分拆,并在一笔预计于2027年第一季度完成的51亿美元Reverse Morris Trust交易中与Dana Incorporated合并;位于英国温伯恩(Wimborne)的新增材制造中心刚刚落成;与FranklinWH的合作则将伊顿的“住宅即电网”(Home as a Grid)策略延伸到了住宅储能领域。 资本市场已经注意到了这一点。ETN股价今年迄今上涨了17%,在401美元附近交易,市盈率为39.1倍。花旗集团(Citigroup)、摩根士丹利(Morgan Stanley)和加拿大皇家银行(RBC)纷纷将目标价上调至最高500美元,看涨期权交易量在单一交易日内猛增648%。留给投资者的悬念在于:在一个已经计入近乎完美交付196亿美元未完工订单的高估值下,公司的执行力能否跟上节奏?
NYSE:ETN做多
由UDIS_View提供
SNDK 闪迪反弹精彩时刻,密切关注1600附近密切关注1600附近,插针可能去1654附近
NASDAQ:SNDK做多
由Q774097提供
AI的渴求会重塑全球水务股估值吗?联合国警告称,世界已进入全球水资源破产时代。目前已有40亿人生活在缺水状态下,预计到2030年,人工智能数据中心每年将消耗9.3万亿升水。这一用水量足以满足13亿人的基本家庭生活需求。在此背景下,Essential Utilities(纽约证券交易所代码:WTRG)的市盈率达到20.1倍,明显高于全球水务公司14.9倍的平均水平。该公司计划投资14亿美元用于基础设施建设,而PFAS(全氟和多氟烷基物质)清理指令和监管压力正威胁着这一溢价。市场究竟是低估了AI时代最稀缺的资产,还是买贵了? 技术层面的演变同样迅速。传统风冷已无法应对每块芯片超过1千瓦的热通量,这迫使运营方转向液冷和浸没式液冷技术,预计到2035年该市场规模将达到271亿美元。Asetek开创性的“块上泵”(Pump-on-Block)专利到期,引发了全球范围内免专利费的紧凑型冷板制造热潮,洗牌了Munters、IBM和CoolIT之间的竞争格局。 与此同时,水务网络已成为活跃的网络战场。CISA(美国网络安全和基础设施安全局)和FBI在2026年4月发出警告,称与伊朗有关的组织正在利用面向互联网的水务控制器;中国“伏特台风”(Volt Typhoon)在美军关键基础设施中保持潜伏;而2026年5月则出现了首起有记录的利用AI协助攻击水务设施的事件,目标是墨西哥蒙特雷的水务网络。 地缘政治风险更是高企。埃塞俄比亚已竣工的大复兴坝可能使流入埃及的尼罗河水量减少高达25%,两国正在进行军事准备,同时红海周边正形成相抗衡的盟友阵营。包含所有数据表格和来源的完整分析,深入剖析了这场算力、水资源与地缘政治的碰撞对水务估值意味着什么。
NYSE:WTRG做多
由UDIS_View提供
NIO有交易机会好久没看到股扫了一眼,两年的底,最底部上来有驱动,这是非常积极的信号。 跌破4.38可以左侧抄底,突破7可以右侧追涨。
NYSE:NIO做多
由garen_solo提供
王菲是的没错就是56 嘻嘻
NASDAQ:NFLX做空
由N3phr3n提供
112233445566778899101011111212131314141515161617171818191920202121222223232424252526262727282829293030313132323333343435353636373738383939404041414242
…999999

人类制造

部分市场数据由ICE Data Services提供。部分参考数据由FactSet提供。版权所有 © 2026 FactSet Research Systems Inc.版权所有 © 2026 美国银行家协会。CUSIP数据库由FactSet Research Systems Inc.提供。保留所有权利。SEC文件和其他文件由Quartr提供。© 2026 TradingView, Inc.

不仅是产品
  • 超级图表
筛选器
  • 股票
  • ETFs
  • 债券
  • 加密货币
  • CEX对
  • DEX对
  • Pine
热图
  • 股票
  • ETFs
  • 加密货币
日历
  • 经济
  • 收益
  • 股利
  • IPO
更多产品
  • 投资组合
  • 基本面图表
  • 收益率曲线
  • 期权
  • 宏观地图
  • Pine Script®
  • MCP服务器
应用程序
  • 移动版
  • 电脑版
社区
  • 社交网络
  • 爱心墙
  • 推荐朋友
  • 创作者计划
  • 网站规则
  • 版主
观点
  • 交易
  • 教学
  • 编辑精选
Pine脚本
  • 指标和策略
  • 大师
  • 自由开发人员
  • 市场
工具和订阅
  • 功能特色
  • 价格
  • 市场数据
  • 礼物方案
交易
  • 概览
  • 经纪商
  • 经纪商比较
  • The Leap
特别优惠
  • CME集团期货
  • Eurex期货
  • 美国股票包
关于公司
  • 我们是谁
  • 太空任务
  • 博客
  • 帮助中心
  • 职涯
  • 媒体工具包
商品
  • TradingView商店
  • 交易者塔罗牌
  • C63 TradeTime
政策和安全
  • 使用条款
  • 免责声明
  • 隐私政策
  • Cookies政策
  • 无障碍声明
  • 安全提示
  • 漏洞赏金计划
  • 状态页面
商业解决方案
  • 插件
  • 图表库
  • Lightweight Charts™
  • 高级图表
  • 交易平台
成长机会
  • 广告
  • 经纪业务集成
  • 合作伙伴计划
  • 教育计划
社区
  • 社交网络
  • 爱心墙
  • 推荐朋友
  • 创作者计划
  • 网站规则
  • 版主
观点
  • 交易
  • 教学
  • 编辑精选
Pine脚本
  • 指标和策略
  • 大师
  • 自由开发人员
  • 市场
商业解决方案
  • 插件
  • 图表库
  • Lightweight Charts™
  • 高级图表
  • 交易平台
成长机会
  • 广告
  • 经纪业务集成
  • 合作伙伴计划
  • 教育计划
Look FirstLook First