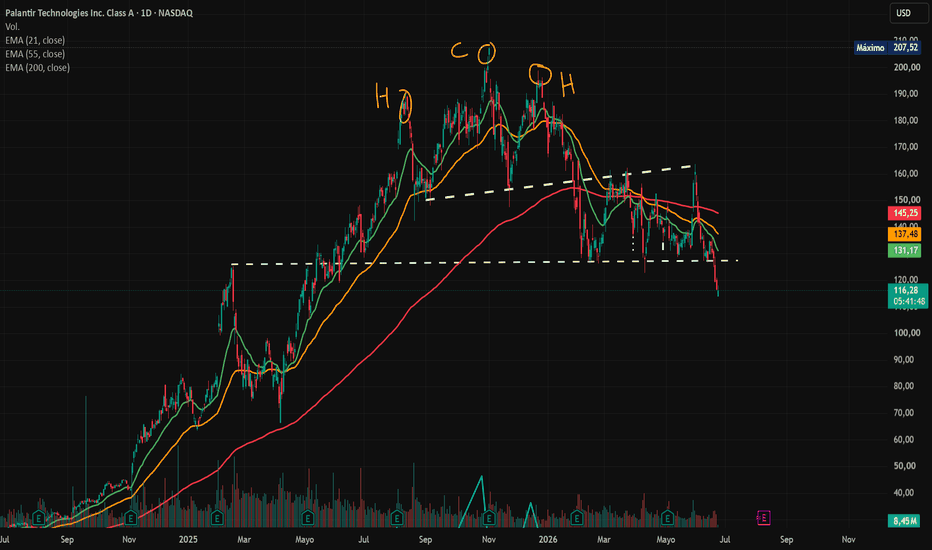
PATRÓN DE CAIDA EN PALANTIR!!!Chicos, acá les traigo a Palantir (PLTR) en gráfico diario, porque hay un patrón de manual que vale la pena explicar bien.
Lo que ven dibujado es un hombro-cabeza-hombro (H-C-H), uno de los patrones más confiables de cambio de tendencia primaria. Para los que recién están aprendiendo, se forma así: primero el precio hace un pico (hombro izquierdo), luego un pico más alto (la cabeza) y finalmente un tercer pico más bajo que la cabeza (hombro derecho). Lo importante acá es que el hombro derecho se formó con un volumen mucho menor que la cabeza, y eso nos dice que el comprador ya no tiene la misma fuerza para sostener el precio arriba.
Uniendo los puntos bajos de rebote entre cada hombro y la cabeza trazamos el neckline (cuello), que es nuestro soporte clave. La regla es simple: si el precio rompe ese neckline hacia abajo, confirmamos cambio de tendencia a bajista. Y eso es justamente lo que pasó.
Pero hay algo todavía más fuerte que el patrón: las medias móviles ya se ordenaron en contra. Las EMA de 21 (verde) y 55 (naranja) cayeron por debajo de la EMA200 (línea roja), que es la media más importante de todas. Cuando las rápidas pierden a la de 200 y el precio cotiza por debajo de todas ellas, técnicamente no hay forma de llamarle a esto otra cosa que tendencia bajista.
Ahora, sé que muchos van a pensar: "pero Lucho, el precio está barato para una empresa que tuvo un rendimiento brutal el año pasado, es una oportunidad".
Y los entiendo, fundamentalmente Palantir es una gran empresa. Pero una buena empresa con el viento en contra sigue siendo una operación en contra de la corriente. El precio bajo no es razón suficiente para entrar; los cuchillos que caen siguen cayendo hasta que dejan de hacerlo, por eso siempre evaluamos el QUÉ y el CUÁNDO.
¿Mi posición personal? Yo no entraría acá. Esperaría una clara reversión al alza, y para mí eso significa una sola cosa: que las EMA de 21 y 55 vuelvan a cruzar por encima de la EMA200, acompañadas de volumen. Mientras eso no pase, me quedo afuera mirando. Y siendo honesto, no veo ese escenario tan cerca.
No predigo nada, solo evalúo el comportamiento del precio. Esto no es recomendación de inversión, es mi lectura personal del gráfico para que ustedes saquen sus propias conclusiones.
¿Qué opinan de la evaluación? ¿La ven oportunidad de descuento o le dan la razón a la tendencia? Te leo en los comentarios 👇
—Lucho  Corto
BRK.B BRK.B: ¡420 días de acumulación sobre el clúster SM200 + VPOC! El gigante procesa energía
Estimados colegas, a pedido de varios de ustedes hoy ponemos bajo la lupa técnica el gráfico diario de una de las mayores fortalezas del mercado global: Berkshire Hathaway (BRK.B). Cuando el mercado se pone volátil, los ojos institucionales miran hacia el valor real.
Como podemos observar de forma nítida en el gráfico el papel viene de desarrollar un ciclo alcista espectacular de 873 días dentro de su canal de regresión, acumulando un volumen de 2,17B de acciones y una suba del +112% que hizo base en octubre de 2022 y frenó tras un doble techo justo por debajo del VAH ($542,09).
Anatomía de la Mini-Estructura Alta:
Tras alcanzar esos máximos, el precio entró en una fase de lateralización sumamente saludable que lleva 420 días transcurridos y 1,38B de volumen, generando valor en un rango quirúrgico delimitado entre el LVN1 y el LVN2 del perfil de volumen. Lo verdaderamente potente de esta estructura es que tiene a la SM200 como el gran eje equilibrador del movimiento, en perfecta confluencia con el VPOC. Este bloque actúa como un piso granítico que la demanda ha defendido sin pestañear.
Perspectiva de Corto Plazo:
Tras el último testeo en la base de la estructura, el VWAP se colocó por debajo del precio actuando como soporte dinámico, validando la intencionalidad alcista de corto plazo para recorrer el área de valor interna hacia el rango superior del LVN2. El RSI (57,77) acompaña con una prolijidad asombrosa, lateralizando en la zona central sin entrar en excesos de sobrecompra ni sobreventa, lo que nos confirma una absorción de oferta limpia y con los motores listos para traccionar.
Los fundamentos de la empresa sostienen el chart: una caja récord en efectivo aprovechando las tasas altas de la Fed y un portafolio ultradefensivo blindado contra los vaivenes macro. No busquen adrenalina en BRK.B, busquen consistencia institucional. ¿Cómo ven el comportamiento del papel para romper los LVN? ¡Los leo en los comentarios.
Análisis Técnico Integrado: BRK.B (Estructura Diaria)
La Fase Tendencial de Fondo: Desde su arranque en octubre de 2022, el activo desarrolló un impecable movimiento alcista con una fortaleza y actitud notables, estructurado a lo largo de un canal de regresión de 873 días (597 barras diarias) que le permitió acumular un volumen de 2,17B de acciones y una revalorización de +112%, culminando en máximos históricos justo por debajo del VAH ($542,09).
La Estructura de Maduración y Generación de Valor: Tras testear el techo y consolidar un claro patrón de doble techo en la zona alta, el precio ingresó en una prolongada fase de lateralización que ya acumula 420 días (288 barras) con un volumen de 1,38B. Este rango operativo quedó perfectamente delimitado como una mini-estructura intermedia entre dos nodos de bajo volumen: el LVN1 (zona inferior) y el LVN2 (zona superior).
Confluencias Dinámicas de Resguardo: El gran pilar de esta consolidación es el comportamiento de la SM200 ($476,85), que actúa de forma impecable como el verdadero eje y ancla del movimiento. La solidez de la base de este rango se ve respaldada por la confluencia exacta entre el VPOC y el LVN1, configurando un bloque de soporte de altísima densidad institucional.
Gatillos de Corto Plazo: Desde el último giro en la zona baja del rango, el VWAP se colocó por debajo del precio operando como soporte inmediato. Esta dinámica convalida el rebote actual, aceptando la tendencia de corto plazo para proyectar una continuidad alcista que busque, como mínimo, el límite superior de la mini-estructura en la zona del LVN2.
Osciladores en Equilibrio: El volumen acompaña de forma balanceada el proceso de absorción, mientras que el RSI (57,77) ofrece una lectura brillante: lateraliza de manera perfecta dentro de su rango central, sin quebrar los bordes de sobrecompra ni sobreventa, lo que denota que el papel está acumulando energía de forma saludable y sin desgaste.
Informe Fundamental: Berkshire Hathaway (BRK.B)
La lateralización de más de 400 días responde a la clásica acumulación institucional de un gigante defensivo en momentos de reconfiguración de Wall Street:
Una Caja Récord como Blindaje Absoluto: Berkshire Hathaway viene registrando niveles históricos de liquidez en efectivo y bonos del Tesoro de corto plazo en su hoja de balance. Esta gigantesca montaña de efectivo no es ineficiencia; es la estrategia clásica de Buffett para hacer arbitraje de tasas (aprovechando que la Fed mantiene los tipos elevados por los datos de empleo) mientras espera pacientemente a que las valoraciones del mercado tecnológico limpien sus excesos para salir a comprar empresas enteras a precios de descuento.
Flujo de Caja Defensivo e Inmune a la Inflación: El portafolio diversificado de Berkshire (seguros con Geico, energía, ferrocarriles y consumo) actúa como un verdadero monopolio natural que indexa sus ingresos directamente a la marcha de la economía real. Mientras otros sectores sufren volatilidad por la rotación de carteras, BRK.B funciona como el refugio de valor por excelencia para el capital institucional mundial; de ahí que las "manos fuertes" sostengan el precio con tanta comodidad sobre el clúster del VPOC y la SM200.
 Largo

QCOM QCOM: ¡Re-acumulación de manual sobre el Fibo 0,5 tras una trampa institucional perfecta!
Hoy actualizamos el mapa de ruta en gráfico diario para un coloso de los semiconductores: Qualcomm (QCOM), un activo que nos viene regalando una estructura de libro para los amantes de Wyckoff y el Perfil de Volumen.
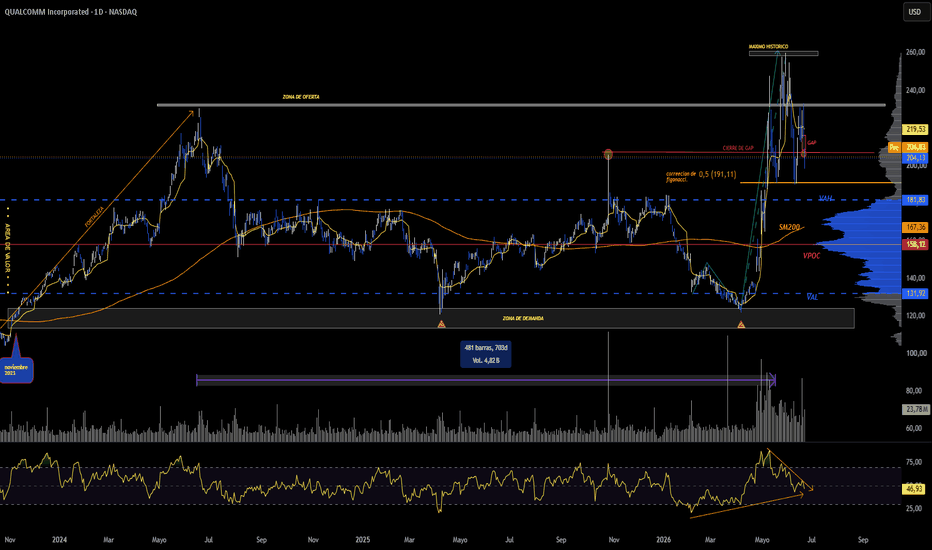
Como pueden apreciar detalladamente en el gráfico el papel viene de procesar una masiva causa de 700 días de lateralización que acumuló un volumen brutal de 4,82B, teniendo al VPOC ($158,12) y a la SM200 como los grandes ejes de rotación. La clave del despegue definitivo fue una impecable falsa rotura (trampa de osos) en el VAL ($131,92). Al recuperar el rango, la demanda inyectó un momentum arrollador que barrió con el VPOC, la de 200, el VAH y la zona de oferta, catapultando el precio a máximos históricos bajo el principio de continuidad estructural.
¿Dónde estamos parados hoy?
Tras alcanzar el clímax, el precio ejecutó una corrección sumamente saludable hasta el 0,5 de Fibonacci ($191,11). En esta zona, en confluencia con la antigua resistencia de oferta, QCOM está desarrollando una mini-estructura de re-acumulación que genera un valor tremendo en las alturas. Noten cómo el gap bajista cerró con precisión milimétrica sobre la línea de tendencia del pivote anterior, justo donde se ubicaba una vela SOSbar de volumen climático.
Para la rueda de hoy, el pre-mercado arranca con intencionalidad en la base del gap ($206,04). Si la demanda sostiene el recorrido y cierra el gap, el camino técnico queda despejado para buscar nuevamente la zona de oferta alta y los máximos históricos. En caso de requerir más tiempo, el precio continuará lateralizando en esta mini-estructura alta; lo verdaderamente potente es que cotiza siempre por encima del área de valor principal, confirmando que las manos fuertes están absorbiendo la oferta remanente con total comodidad.
El RSI se encuentra en la zona media (46,93) tras limpiar la sobrecompra previa y el volumen ratifica la acumulación estructural. ¿Cómo ven el posicionamiento en QCOM ante el boom de la IA en dispositivos? ¡Los leo en los comentarios!
Análisis Técnico Integrado: QCOM (Estructura Diaria)
De la Causa al Efecto Colectivo: Tras el impulso inicial desde noviembre de 2023, el precio maduró una colosal estructura de lateralización de 703 días (481 barras diarias) que funcionó como una zona de acumulación de energía con un volumen institucional de 4,82 Billones (B). Durante este prolongado rango, el VPOC ($158,12) y la SM200 ($167,36) actuaron como los grandes imanes y ejes del equilibrio operativo. El VWAP funcionó de manera constante alternando entre soporte y resistencia, y tras el gap bajista reciente, opera temporalmente como resistencia en el corto plazo.
La Falsa Rotura (Spring) y Expansión: En la base de la estructura de demanda, se observa una trampa institucional perfecta: una falsa rotura del VAL ($131,92) que barrió la liquidez para luego girar con un momentum arrollador. Al quebrar simultáneamente el VPOC, la SM200, el VAH ($181,83) y la zona de oferta previa, el principio de continuidad se activó llevando al papel a máximos históricos.
La Estructura Menor Actual: Tras alcanzar el clímax alcista, el precio ejecutó una saludable corrección técnica exacta hasta el nivel 0,5 de Fibonacci ($191,11). En esa zona, confluyendo con la antigua zona de oferta, está desarrollando una mini-estructura de re-acumulación que genera valor en la parte alta. El gap bajista intermedio encontró su freno y cierre justo en la línea de tendencia del pivote anterior, que coincide con la vela SOSbar de volumen climático.
Escenarios en el Pre-mercado: El pre-mercado arranca con intencionalidad alcista en la base del gap (U$S 206,04). Si la demanda logra cerrar el gap, habilitará el recorrido directo hacia la zona de oferta y los máximos históricos. De lo contrario, el precio continuará lateralizando en esta saludable zona de acumulación, manteniéndose siempre de forma beneficiosa por encima del área de valor principal.
Osciladores: El RSI (46,93) se ubica de manera prolija en la zona central del rango, habiendo descargado la sobrecompra extrema y listo para acoplarse con nuevo combustible al movimiento largo proyectado.
Informe Fundamental: QCOM (Qualcomm Inc.)
La solidez de la mini-estructura alta marcada en el gráfico se apoya en fundamentos de mercado sumamente robustos:
Dominio Absoluto en la IA Periférica (Edge AI): Mientras el mercado se focaliza en los chips para data centers masivos, Qualcomm se ha consolidado como el rey indiscutido de la Inteligencia Artificial ejecutada directamente en los dispositivos finales (on-device AI). Sus procesadores de la línea Snapdragon son el componente obligatorio para la nueva generación de smartphones y PCs con capacidades de IA locales que demandan corporaciones globales, garantizando un flujo de ingresos por regalías (royalties) de altísimo margen corporativo.
Diversificación Estratégica (Automotriz y Conectividad): Qualcomm ha logrado reducir sustancialmente su dependencia exclusiva del mercado de telefonía móvil gracias a su plataforma Snapdragon Digital Chassis para la industria del automóvil inteligente y conectado. Los contratos de suministro a largo plazo con las principales terminales automotrices globales aseguran un crecimiento predecible de doble dígito en sus balances para los próximos trimestres, justificando plenamente por qué las manos fuertes acumulan el papel por encima del área de valor del perfil general.
 Largo
Nvidia retrocede de nuevo a la bajaTras haber registrado un máximo histórico alrededor del 236,50, Nvidia empezó a retroceder a la baja, hacia la zona de los 200 dólares por acción, en donde encuentra un soporte.
Durante la semana pasada, Nvidia intentó rebotar al alza desde el 200,00 y subió muy cerca del 215,00. Sin embargo, desde inicios de esta semana regresó a la baja y cae de nuevo al 200,00, nivel que vuelve a actuar como soporte para la acción.
El 200, 00 ha actuado como un buen soporte para Nvidia, pero entre más veces visite ese nivel, más van aumentando las probabilidades de que lo rompa a la baja. De romper por debajo del 200,00, el próximo soporte para la acción podría estar alrededor del 190,00.
Un poco más abajo se encuentra la media móvil exponencial de 200 días, línea azul, la cual también podría actuar como soporte para Nvidia.
Por otro lado, de regresar al alza, la zona del 215,00 podría actuar como resistencia, seguido por el 230,00 y obviamente el máximo histórico en el 236,50 también podría actuar de nuevo como resistencia para Nvidia.
Nvidia ha vuelto a retroceder porque el mercado está tomando beneficios en el sector de semiconductores, mientras aumentan las dudas sobre si el fuerte gasto en inteligencia artificial podrá sostener el ritmo de crecimiento esperado. Mientras se mantenga cerca de los 200 dólares, todavía podría intentar estabilizarse, pero si pierde ese nivel con claridad, aumentaría el riesgo de una caída adicional.
Alexander Londoño - Analista de Mercados, ActivTrades
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial. Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información. Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. Los pronósticos no son garantías. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito. El estatus regulado no garantiza la seguridad.  Largo

ABT Sobreventa extrema + cluster insider en blue-chip HealthcareCONTEXTO:
Abbott Laboratories cotiza a $90, acumulando una caída de ~30% en 2026 tras la adquisición de Exact Sciences por $23.000M — el mercado castigó la dilución ($0,20/acción). Sin embargo, el negocio orgánico no se ha deteriorado: revenue creció +7,8% YoY, la guidance FY26 fue SUBIDA, y el segmento de Medical Devices lidera con +8,5% de crecimiento. Lo más relevante: el CEO, el CFO y un Director compraron en mercado abierto por un total de $3,22M entre enero y abril — el CEO a $107 y el CFO a $91,50, ambos con pleno conocimiento de los términos del deal. La acción formó un pivot bottom el 11 de mayo en su 52w low de $81,97 y ha recuperado +10,5% desde ahí.
TÉCNICO:
Soporte $84,25 · $81,97 (52w low) · Resistencia $88,60 · $92,75 · SMA20 $97,10
RSI(14): ~25-29 (zona de sobreventa extrema)
SMA20 $88.55 · SMA100 $99.27 · SMA200 $113.20 — precio por debajo de las tres
FUNDAMENTAL:
| Métrica | Valor | Tend |
|-------------|-----------|------|
| Rev YoY | +7,8% | ↑ |
| EPS adj | $1,15 | ↑ +6%|
| FCF (OpCF) | $8,56B | ↑ +17%|
| D/E | 0,25 | ↓ mejorando|
| Cash | $7,7B | → |
| Guidance | $5,38-5,58| ↑ raised|
Insiders (OpenInsider): CEO Ford $2,01M @$107 ene · Dir Starks $1,08M @$109 feb · CFO Boudreau $201K @$91,50 abr = CLUSTER de 3 compras en mercado abierto por $3,22M
Analistas: 18 cobertura · 88% Buy/Strong Buy · Target promedio $119,76 (+36% upside)
Catalizador próximo: Libre Duo (1er sensor dual glucosa-cetonas del mundo), CE Mark obtenido, FDA en camino H2 2026
ESCENARIOS:
🟢 Sostiene $84-88 como base + cierre > $93 (SMA20) confirma reversión → T1 $97 → T2 $107 (zona compra insiders) → extensión $120 (SMA200/target analistas)
⚪ Rango $84-93 por 4-6 semanas mientras el mercado digiere Exact Sciences y espera Q2 earnings (16/jul)
🔴 Cierre < $81,97 en volumen → 52w low roto, tesis destruida → siguiente soporte ~$75
PLAN: Entrada $87-89 · SL $81(8%) · T1 $97 · T2 $107 · 45-60d · R:R 1,3:1 / 2,7:1
SRC: TradingView · Finviz · OpenInsider · Macrotrends
⚠️ Idea educativa, no es asesoría financiera.  Largo

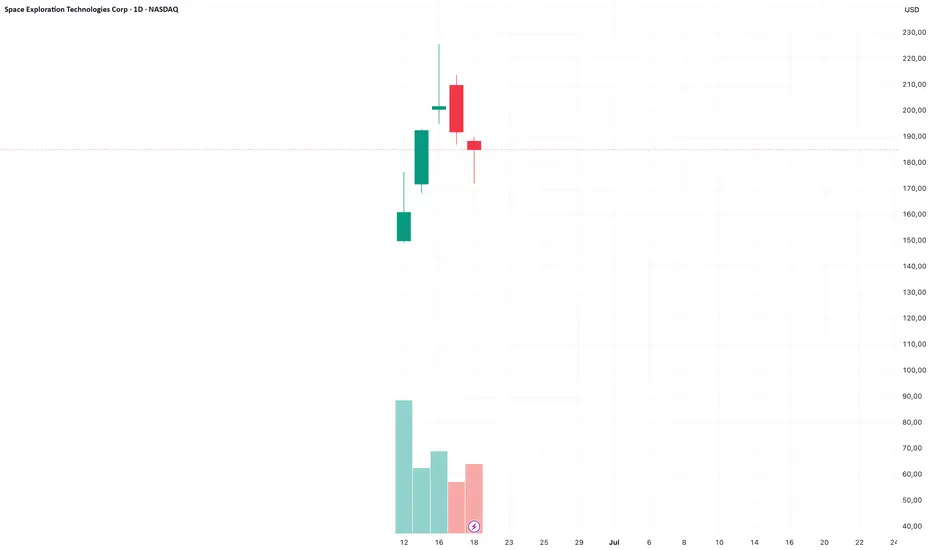
Efecto Proxy y Correlación Desfasada TESLA & SPCXEl reciente debut de Space Exploration Technologies Corp ( NASDAQ:SPCX ) en el Nasdaq ha marcado un hito en el ecosistema de empresas lideradas por Elon Musk. Históricamente, Tesla ( NASDAQ:TSLA ) actuó en la mente de muchos inversores como un proxy financiero de los éxitos aeroespaciales de su contraparte privada. Hoy, con ambas cotizando formalmente, el gráfico horario revela un fenómeno analítico avanzado: una correlación directa en los movimientos de su precio y una anomalía temporal en sus huecos de apertura.
Análisis de la Acción del Precio
Al contrastar ambas estructuras en la temporalidad de 1 hora (1h), observamos patrones de distribución y expansión prácticamente idénticos en ventanas temporales clave:
El Impulso del 12-15 de Junio : Tras confirmarse hitos operativos y de cotización, NASDAQ:TSLA inició un rally del +5.29% (20.89 USD). De forma sincronizada, NASDAQ:SPCX experimentó una expansión masiva del +50.23% (75.38 USD), marcando el ritmo de la narrativa institucional.
Fase de Distribución y Corrección: Entre el 16 y el 23 de junio, ambas cotizaciones entraron en un canal bajista idéntico. Mostraron máximos y mínimos decrecientes alineados, respetando soportes institucionales de forma paralela.
El Descubrimiento Clave: Correlación Desfasada en los Gaps (Lag Effect)El hallazgo más importante de este análisis es la existencia de un patrón de espejo con un retraso de 24 horas en los huecos de apertura (gaps):
Patrón TSLA hacia SPCX: Cuando Tesla ( NASDAQ:TSLA ) abre con un gap significativo, ya sea por noticias macro o flujos de su sector, SpaceX ( NASDAQ:SPCX ) tiende a replicar un gap en la misma dirección al día siguiente.
Patrón SPCX hacia TSLA: De manera inversa, un desequilibrio de apertura en NASDAQ:SPCX , catalizado por hitos aeroespaciales o valoraciones, se transmite como un gap derivado en NASDAQ:TSLA en la sesión posterior.
¿Por qué los algoritmos operan con este retraso?
Arbitraje entre Vasos Comunicantes: Los fondos institucionales que gestionan carteras indexadas al ecosistema de Musk no ejecutan todas las órdenes en paralelo. Utilizan la primera sesión para acumular en el activo líder del movimiento y la sesión posterior para equilibrar la exposición en el segundo activo.
Transferencia de Sentimiento en el After-Hours: Los desequilibrios que causan el gap en una de las empresas suelen digerirse en los mercados nocturnos (Overnight) de la otra, forzando una apertura en salto al día siguiente.
Implicación Operativa (Edge de Trading)Este desajuste temporal ofrece una ventaja estadística operable. Si detectamos un gap de ruptura fuerte y con volumen en TSLA, podemos anticipar con alta probabilidad un movimiento de apertura agresivo en SPCX para el día siguiente, permitiendo posicionarse de forma anticipada antes del salto de precio, y viceversa.
Conclusión y Puntos Clave a Vigilar
Soportes Críticos: Vigilar si TSLA logra sostener la zona de los 380 a 384 USD, confluyendo con la estabilización de SPCX cerca de los 155 a 158 USD.
Efecto Espejo: Rompimientos de volatilidad en cualquiera de los dos activos probablemente actuarán como indicador adelantado para el otro debido a este efecto de desfase.
¿Consideras que esta correlación y el patrón de gaps desfasados son sostenibles a mediano plazo o veremos un proceso de desacoplamiento a medida que el mercado madure? Déjame tus comentarios abajo y no olvides apoyar la idea si te aportó valor este análisis comparativo.
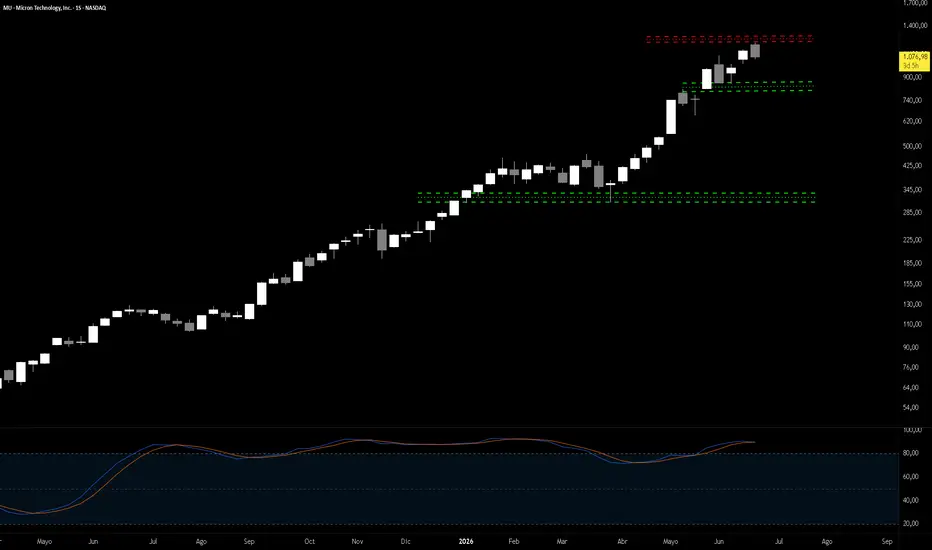
ANÁLISIS HÍBRIDO INSTITUCIONAL - MU - Micron Technology, Inc.Earnings mañana: Técnico explosivo alcista vs Valoración EXTREMA en pleno boom de IA
Fecha: 23 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
Micron NASDAQ:MU cotiza a $1,078.92 en el corazón del super ciclo de memoria para IA. El Análisis Técnico muestra una estructura extremadamente alcista (4/6, R² 95%, algoritmos comprando agresivamente). Sin embargo, el Fundamental Cuantitativo lo califica como MUY CARO con un margen de seguridad de -2,986% (DCF base $34.96). Earnings mañana (24/06) son el catalizador más importante del año: se esperan números récord por HBM sold-out y demanda explosiva de AI.
Señal Global: COMPRA (con riesgo de valoración)
Confianza: 62%
Horizonte: Corto plazo: volatilidad earnings / Largo plazo: alcista estructural por AI
📊 ANÁLISIS TÉCNICO
Timeframe Semanal (W):
- Estructura alcista confirmada.
- Precio en zona media con sesgo alcista.
- Señal: 4/6
- Métricas clave: POS 63%, VOL 2.2x, R² 95%.
- Niveles STF: Entry Zone 1070.78 – 1082.85 (BUY), Huella Algorítmica 1167.73 (ALCISTA), Flip 1113.44 (ALCISTA).
- Anticipada: OP2 BUY ~1113.98.
Observaciones: Algoritmos comprando fuerte, volatilidad explosiva, F-AGO BUY detectado, macro alineado. Estructura ordenada alcista mantenida.
Score Técnico: 85/100
💰 EARNINGS ANALYSIS
Status: PRE-EARNINGS (mañana 24/06/2026 después del cierre)
Expectativas Consenso:
- EPS estimado: ~$19.70 – $20.20
- Revenue estimado: ~$34.5B – $35B
- Gross Margin esperado: ~81%
Temas Clave a Vigilar:
1. Confirmación de HBM capacity sold-out para todo 2026 (incluyendo HBM4).
2. Guidance FY2026/FY2027 y visibilidad de precios/márgenes.
3. Actualización sobre contratos con hyperscalers (Nvidia, Anthropic, etc.).
4. Capacidad de ramp y competencia (SK Hynix / Samsung).
Implicaciones Trading:
- Volatilidad esperada: Extremadamente Alta.
- Estrategia recomendada: Cautela pre-reporte. Posible entrada post-reacción si guidance fuerte.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
- Score Cuantitativo: 40/100
- Valoración: PER 141 (vs sector 41), EV/EBITDA 66 (vs sector 31).
- Rentabilidad: Márgenes sólidos (Bruto 39.8%, Neto 22.8%), ROE 15.8%.
- Solvencia: Deuda baja (0.28), Current Ratio 2.52.
- DCF: Base $34.96 → Sobrevalorado significativamente.
- Recomendación: MUY CARO.
B. CUALITATIVO
🌍 Contexto Macroeconómico
Boom de inversión en data centers AI (capex hyperscalers >$700B en 2026). Entorno de tasas estables favorece gasto tecnológico. Riesgo: posible pausa en capex si macro se enfría.
🏢 Posición Sectorial
Uno de los tres jugadores globales capaces de producir HBM a escala. Toda su capacidad HBM 2026 ya está vendida. Posición líder en memoria para AI.
🛡️ Ventajas Competitivas y Cualitativos
Moat (Foso Competitivo):
- Tipo: Escasez estructural + tecnología HBM + contratos multi-año.
- Fortaleza: Muy amplio en el ciclo actual de IA.
- Duración: 2–4 años (mientras dure el boom de AI).
Management: Sanjay Mehrotra — track record excelente en ejecución durante ciclos de memoria.
Perspectivas Crecimiento: Explosivas (HBM TAM proyectado ~$100B en 2028).
Riesgos Principales:
1. Corrección de valoración post-earnings (alta probabilidad).
2. Ciclicidad del sector memoria.
3. Competencia intensificada.
Score Cualitativo: 78/100 (moat temporal muy potente por AI).
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 85/100 · ALCISTA (30%)
- Fundamental Cuantitativo: 40/100 · MUY CARO (40%)
- Fundamental Cualitativo: 78/100 · POSITIVO (30%)
TOTAL PONDERADO: → 62/100 · COMPRA
✅ Alineados: Momentum técnico + superciclo AI real.
⚠️ Fricción: Valoración extrema (el mercado está descontando varios años de crecimiento).
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: COMPRA en dips / Mantener posiciones existentes Confianza: 62%
Razón: El técnico y el moat de AI son brutales, pero la valoración exige ejecución perfecta en earnings.
ESCENARIOS PROBABILÍSTICOS:
1️⃣ BASE (50%)
Beat + guidance sólida → rango $1,100 – $1,200 (1-4 semanas).
2️⃣ ALCISTA (35%)
Raise fuerte de guidance + HBM4 update → $1,300+ rápidamente.
3️⃣ BAJISTA (15%)
Guidance decepcionante → corrección fuerte hacia $900 – $950.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER (Días/Semanas): Esperar reacción post-earnings. Entrada en break de highs o dip a entry zone ~1070-1082.
🟡 SWING (Semanas/Meses): Comprar debilidad post-volatilidad si guidance confirma sold-out.
🟢 INVERSOR (Meses/Años): Acumular en correcciones. Tesis estructural AI 3-5 años.
⚠️ RIESGOS A MONITOREAR
- Técnico: Pérdida de Huella 1167 o breakdown de zona 1070.
- Fundamental: Miss en guidance o márgenes.
- Cualitativo: Cambio en capex de hyperscalers o intensificación de competencia.
📝 CONCLUSIÓN FINAL
Micron NASDAQ:MU está en el epicentro del mayor boom de memoria de la historia gracias a la IA. El técnico grita fuerza, el cualitativo respalda un moat temporal poderoso, pero el precio actual ya incorpora mucho futuro. Earnings de mañana serán decisivos.
Siguiente Acción: Monitorear reporte y guidance mañana después del cierre.
Timing Óptimo: Post-earnings en reacción positiva o pullback controlado.
📊 MÉTRICAS RESUMEN
- Score Global: 62/100
- Margen Seguridad: -2,986%
- R/R Ratio: 1:2.5+ (depende entrada)
- Prob. Éxito LP: 65%
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. Realiza siempre tu propia investigación (DYOR). rodriciancio
 Largo

ANÁLISIS HÍBRIDO INSTITUCIONAL - FDX - FedEx Corporation Earnings Q4 hoy: Técnico alcista vs Valoración CARO post-spin-off
23 de junio de 2026
🎯 RESUMEN EJECUTIVO (TL;DR)
FedEx NYSE:FDX cotiza a $328.78 en zona de decisión pre-earnings (reporte hoy después del cierre). El Análisis Técnico muestra estructura alcista confirmada en timeframes mayores con señal 4/6 y sesgo positivo, mientras el Fundamental Cuantitativo indica valoración CARO (DCF base $295.30, margen de seguridad -11.3%). El spin-off de FedEx Freight (completado el 1 de junio 2026) simplifica el negocio hacia Express/Ground de mayor margen, con foco en e-commerce y eficiencia (Network 2.0). Earnings hoy son catalizador clave con expectativas de EPS ~$5.91 y revenue ~$24.1B.
Señal Global: NEUTRAL / ESPERAR (pre-earnings)
Confianza: 55%
Horizonte: Corto plazo volátil / Medio-Largo alcista post-spin
📊 ANÁLISIS TÉCNICO
- Timeframe Semanal (W): Sesgo alcista con estructura lateral alcista ordenada.
- Timeframe Mensual (M) / 3M: Alcista confirmado, retroceso en marcha con algoritmos buscando liquidez para BUY.
- Score Técnico: 4/6
- Niveles clave: Huella Algorítmica ~325.49 (alcista), Absorción Institucional ~332.57 (bajista), Flip ~316.22 (alcista). Soportes locales ~313-265, Resistencias ~330-345.
- Observaciones: Precio en zona media con sesgo bajista corto plazo pero confluencias alcistas en macro y F-AGO BUY. Volatilidad activa, R² 79%. Anticipada OP1 BUY ~318.68 / SELL ~333.56.
Score Técnico: 65/100 (confluencias alcistas en TFs mayores).
💰 EARNINGS ANALYSIS
Status: PRE-EARNINGS (hoy 23/06/2026 después del cierre)
Expectativas Consenso:
- EPS estimado: ~$5.91
- Revenue estimado: ~$24.1B
- Guidance esperado: Foco en post-spin outlook FY27, márgenes y eficiencia post-Freight separation.
Temas Clave a Vigilar:
1. Impacto del spin-off de Freight y costos de transición.
2. Progreso Network 2.0 y ahorro de costos (DRIVE program).
3. Outlook e-commerce, volúmenes internacionales y márgenes Express/Ground.
4. Guidance FY2027 post-separación.
Historial Recent: FedEx ha entregado beats consistentes en quarters previos (ej. Q3 fuerte con raise de guidance).
Implicaciones Trading:
- Volatilidad esperada: Alta (típica en earnings + spin-off reciente).
- Posicionamiento recomendado: Cauteloso; considerar esperar reacción o straddles para vol.
- Estrategia opciones: Posible iron condor o wait for post-earnings setup.
📚 ANÁLISIS FUNDAMENTAL
A. CUANTITATIVO
- Score Cuantitativo: 40/100
- Valoración: PER 19.39 (vs sector ~45), P/B 1.52, EV/EBITDA 10.52 (atractivo vs sector).
- Rentabilidad: ROE 14.6% (vs sector 22.7%), Márgenes neto 4.7%.
- Solvencia: Debt/Equity 1.33, Current Ratio 1.19.
- DCF: Base $295.30 (crec. 8%), Pesimista $238, Optimista $349. Precio actual implica premium 11.3%.
- Recomendación: CARO - Sobrevalorado moderadamente.
B. CUALITATIVO (Investigación)
🌍 Contexto Macroeconómico
Economía General:
- PIB USA: Crecimiento sólido ~2.2% 2026 (proyecciones Fed).
- Fed Funds Rate: 3.50%-3.75% (sin cambios en junio 2026).
- Inflación: Elevada ~3.6-4.2% (preocupación Fed, revisiones al alza).
- Fase del ciclo: Expansión moderada con incertidumbre geopolítica.
Impacto en FDX: Transporte/logística sensible a volúmenes e-commerce y costos de combustible/tasas. Entorno de tasas estables es neutral-positivo; inflación alta presiona márgenes pero e-commerce resiste.
Sector Logistics:
- Outlook: Positivo por e-commerce y AI/digitalización, pero disrupciones geopolíticas y costos. Crecimiento moderado con foco en eficiencia y sostenibilidad.
🏢 Posición Sectorial
Market Share: Líder en express EE.UU. (~33% courier/local delivery), ~7% global. Competidor principal UPS.
vs Competencia:
- Ventaja principal vs UPS: Red global express fuerte, foco en e-commerce y datos/AI.
- Desventaja vs jugadores LTL puros: Ahora resuelta con spin-off (Freight independiente).
Tendencias Clave:
- AI e inteligencia en supply chain.
- Mayor transparencia y entregas rápidas.
- Diversificación carriers y resiliencia geopolítica.
🛡️ Ventajas Competitivas y Cualitativos
Moat (Foso Competitivo):
- Tipo: Red de efectos + costos de switching + escala global.
- Fortaleza: Amplio (difícil replicar red de 50+ años).
- Duración: 10+ años (post-spin más enfocado).
- Descripción: Red global integrada, datos masivos y marca confiable.
Management:
- CEO: Rajesh Subramaniam (desde 2022, 30+ años en FedEx) — Track record sólido en transformación, e-commerce y digital.
- Asignación capital: Buena (spin-off tax-free, foco eficiencia).
- Alineación accionistas: Alta.
Perspectivas Crecimiento:
- Post-spin: Enfoque en Express/Ground de alto margen + Network 2.0.
- Nuevos mercados/productos: E-commerce global, AI/logística inteligente.
- Outlook 3-5 años: Positivo con márgenes en expansión.
Riesgos Principales:
1. Volatilidad volúmenes y costos (probabilidad media).
2. Ejecución post-spin y competencia (media).
3. Regulaciones/geopolítica (baja-media).
Score Cualitativo: 70/100 (moat fuerte + management sólido compensan valoración).
🔍 CONFLUENCIA TÉCNICO-FUNDAMENTAL
Matriz de Confluencia:
- Técnico: 65/100 · ALCISTA · peso 30%
- Fundamental Cuantitativo: 40/100 · CARO · peso 40%
- Fundamental Cualitativo: 70/100 · POSITIVO · peso 30%
(Earnings ~15% implícito en volatilidad)
TOTAL PONDERADO: → ~55/100 · NEUTRAL
✅ Factores Alineados: Alcista técnico + cualitativo post-spin; moat y transformación.
⚠️ Puntos de Fricción: Valoración cara vs momentum técnico; earnings como trigger de resolución.
Impacto Earnings: Puede confirmar guidance fuerte o causar pullback si misses en outlook.
🎯 RECOMENDACIÓN INSTITUCIONAL
ACCIÓN: NEUTRAL / ESPERAR (pre-earnings) → Potencial COMPRA en dips post-reacción si beat + guidance sólida.
Confianza: 55%
Razón: Técnico apoya pero fundamental cuantitativo advierte sobrevaloración; spin-off positivo pero earnings resuelven incertidumbre.
ESCENARIOS PROBABILÍSTICOS:
1️⃣ BASE (Prob: 50%)
- Beat earnings + guidance estable post-spin.
- Precio objetivo: $320-340 (rango actual).
- Timeline: 1-3 meses.
- Catalizadores: Confirmación eficiencia Network 2.0.
2️⃣ ALCISTA (Prob: 30%)
- Fuerte beat + raise guidance FY27.
- Precio objetivo: $360+.
- Catalizadores: Momentum e-commerce y márgenes expansivos.
3️⃣ BAJISTA (Prob: 20%)
- Miss o guidance débil por costos transición.
- Precio objetivo: $280-300.
- Riesgos: Volúmenes débiles o macro slowdown.
💼 ESTRATEGIA POR PERFIL
🔴 TRADER (Días/Semanas)
- Acción: Esperar reacción post-earnings.
- Entrada: Break above ~333 o dip a soporte ~313.
- Stop: Bajo reciente.
- Targets: Niveles STF (Huella/Flip).
🟡 SWING (Semanas/Meses)
- Acción: Acumular en debilidad post-spin confirmation.
- Estrategia: Posiciones direccionales tras volatilidad earnings.
🟢 INVERSOR (Meses/Años)
- Acción: HOLD / Acumular dips.
- Tesis: Post-spin FedEx más ágil y rentable en e-commerce/logística digital.
- Precio objetivo LP: $350+ (optimización DCF).
⚠️ RIESGOS A MONITOREAR
Técnicos: Pérdida de Huella alcista / breakdown soporte 313.
Fundamentales: Miss earnings o guidance conservadora.
Cualitativos: Ejecución spin-off / competencia UPS / disrupciones macro.
📝 CONCLUSIÓN FINAL
FedEx NYSE:FDX atraviesa una transformación estructural clave con el spin-off completado, posicionándola mejor para crecer en e-commerce y eficiencia operativa. El técnico respalda momentum alcista mientras el fundamental cuantitativo exige cautela en valoración. Earnings de hoy son el catalizador inmediato.
Siguiente Acción: Monitorear reacción post-earnings (después del cierre). Evitar posiciones grandes pre-reporte.
Catalizadores a Vigilar:
- Earnings Q4 FY26: 23/06/2026 (hoy).
- Outlook FY27 y métricas post-spin.
Timing Óptimo de Entrada: Post-earnings en dip si reacción positiva o confirmación guidance.
📊 MÉTRICAS RESUMEN
- Score Global: 55/100 · Neutral con upside post-catalizador.
- Margen Seguridad: -11.3% · Limitado.
- R/R Ratio: 1:2+ (depende entrada).
- Prob. Éxito: 55% · Moderada.
Disclaimer: Este análisis es exclusivamente de carácter educativo e informativo. No constituye asesoramiento financiero, recomendación de inversión, ni oferta de compra o venta de ningún activo. Realiza siempre tu propia investigación (DYOR). @rodriciancio Meta acelera su apuesta por WhatsApp en IndiaMeta acelera su apuesta por WhatsApp en India con inversión en CRED y giro estratégico hacia pagos
Por Ion Jauregui – Analista en ActivTrades
Meta Platforms (NASDAQ:META) ha anunciado una inversión de 900 millones de dólares en la fintech india CRED, adquiriendo una participación cercana al 20%, en una operación que refuerza su estrategia de expansión en pagos digitales dentro de WhatsApp. El acuerdo llega acompañado de un cambio de liderazgo: Kunal Shah, fundador de CRED, asumirá la dirección global de WhatsApp en sustitución de Will Cathcart, quien deja el cargo tras siete años. El movimiento se produce en un contexto de fuerte posicionamiento de WhatsApp en India, su mayor mercado con más de 500 millones de usuarios, dentro de una base global que supera los 3.000 millones de usuarios mensuales. CRED, fundada en 2018, es una plataforma de pagos y gestión de crédito con unos 17 millones de usuarios mensuales y una presencia relevante en pagos con tarjeta en India, donde procesa una parte significativa del volumen de transacciones de crédito. La compañía ha sido valorada en torno a 4.500 millones de dólares en la última ronda de financiación.
India como laboratorio de monetización
La operación refuerza el objetivo de Meta de convertir WhatsApp en una infraestructura de pagos integrada en el chat, un modelo que busca aproximarse a las “super-apps” asiáticas. La estrategia se centra en integrar pagos, comercio y servicios financieros sin comprometer la experiencia de mensajería.
El nombramiento de Shah apunta a acelerar la monetización de WhatsApp en mercados emergentes, especialmente en India, donde la competencia en pagos digitales es intensa, con actores consolidados en el ecosistema UPI.
Lectura de mercado y estructura técnica
Desde el punto de vista de mercado, Meta Platforms mantiene una narrativa estructural de crecimiento apoyada en tres pilares: la expansión de la monetización publicitaria impulsada por inteligencia artificial, la mejora de eficiencia en segmentación de anuncios y la creciente contribución de Instagram Reels como vector de crecimiento de ingresos. En este contexto, la inversión en CRED y el rediseño estratégico de WhatsApp se interpretan como una ampliación del “optionality value” del ecosistema de mensajería, históricamente inframonetizado frente a las divisiones de publicidad digital del grupo.
El mercado está incorporando este movimiento como una posible aceleración del “total addressable market” (TAM) de Meta en servicios financieros digitales, especialmente en economías emergentes como India. Sin embargo, este potencial se encuentra condicionado a la capacidad de ejecución en un entorno altamente competitivo y regulado, donde la adopción de pagos digitales ya está dominada por infraestructuras consolidadas como UPI y actores locales con fuerte penetración.
En términos técnicos, la acción ha desarrollado en 2025–2026 un proceso de consolidación dentro de un rango amplio, con oscilaciones relevantes entre zonas de máximos próximos a los 700 USD y áreas de soporte progresivo en la franja de los 520–580 USD. Actualmente, el precio se sitúa en una zona de testeo relevante tras reiteradas aproximaciones al entorno de 559 USD, nivel que actúa como referencia inmediata de equilibrio entre oferta y demanda.
Los indicadores de momentum, incluyendo RSI y MACD, reflejan una fase correctiva con pérdida de fuerza direccional en el corto plazo, aunque sin confirmación de reversión estructural en el marco de medio y largo plazo. El reciente cruce bajista entre las medias móviles de 50 y 100 sesiones ha reforzado un sesgo de debilidad táctica, con pérdida de control institucional en la zona de value area alrededor de 607 USD.
Bajo este contexto, el escenario bajista abriría potenciales extensiones hacia la zona de 522 USD como primer soporte relevante, con extensión posterior hacia el área de 480 USD en caso de intensificación de presión vendedora. En sentido contrario, la recuperación sostenida del área de 607 USD sería la primera señal de reacumulación, habilitando un retorno progresivo hacia resistencias en 631 USD y posteriormente 680 USD.
En conjunto, el indicador de sentimiento de mercado ActivTrades US Market Pulse refleja un entorno de riesgo neutral, con el comportamiento del valor estrechamente correlacionado con el sesgo general del mercado estadounidense, lo que incrementa la sensibilidad de Meta a movimientos macro y a episodios de volatilidad sistémica.
Capital, Talento y Estrategia
El movimiento combina capital, talento y estrategia: Meta no solo invierte en una fintech india, sino que redefine la arquitectura de liderazgo de WhatsApp para acelerar su transición hacia un ecosistema de pagos y comercio digital.
India se consolida así como el principal laboratorio de monetización de la compañía, mientras el mercado evalúa si este cambio estructural será suficiente para transformar WhatsApp en una fuente relevante de ingresos recurrentes.
*******************************************************************************************
La información facilitada no constituye un análisis de inversiones. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia de los informes de inversiones y, como tal, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT, o una oferta o solicitud de una transacción en cualquier instrumento financiero. Ninguna representación o garantía se da en cuanto a la exactitud o integridad de esta información.
Cualquier material proporcionado no tiene en cuenta el objetivo específico de inversión y la situación financiera de cualquier persona que pueda recibirlo. La rentabilidad pasada y las estimaciones o pronósticos no son sinónimo ni un indicador fiable de la rentabilidad futura. AT presta un servicio exclusivamente de ejecución. En consecuencia, toda persona que actúe sobre la base de la información facilitada lo hace por su cuenta y riesgo. Los tipos de interés pueden cambiar. El riesgo político es impredecible. Las acciones de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.
¿Por qué subió QS si la historia nunca fue sobre autos?QuantumScape (QS) firmó recientemente un acuerdo plurianual de investigación conjunta con Honda para perfeccionar la fabricación de baterías de estado sólido. El anuncio impulsó las acciones un 16,5% en una sola sesión, coronando una ganancia del 87,4% en doce meses. Honda se une al principal socio de escalada de QS, la unidad de baterías de Volkswagen, PowerCo, que está trabajando para comercializar la celda QSE-5 de la empresa. A principios de 2026, QS inició su planta piloto automatizada Eagle Line, el modelo de fabricación para la producción de gigavatios-hora. La empresa mantiene ahora relaciones con cuatro de los diez mayores fabricantes de automóviles del mundo.
La tesis más profunda es geopolítica. China refina más del 75% de los materiales globales de iones de litio y controla más del 90% del grafito esférico, el material del ánodo en las celdas convencionales. QS esquiva este cuello de botella por completo con una arquitectura sin ánodo que reviste metal de litio puro in situ y requiere cero grafito. El núcleo técnico es un separador de cerámica sólida producido mediante el nuevo proceso Cobra, que ofrece una mejora de 25 veces en la velocidad del tratamiento térmico. La celda QSE-5 se carga del 10% al 80% en 12,2 minutos y funcionó en vivo en una motocicleta de carreras Ducati en el IAA Mobility en septiembre de 2025.
Fundamentalmente, QS persigue un modelo de concesión de licencias ligero en capital en lugar de construir sus propias fábricas. PowerCo puede fabricar hasta 80 GWh anuales bajo una licencia no exclusiva que incluye pagos anticipados de regalías y entradas basadas en hitos. La empresa reportó $904,7 millones en liquidez total en el primer trimestre de 2026. Luego, su CEO dio un giro hacia los operadores de centros de datos de IA, un mercado de alto valor que absorbe los precios premium de las baterías y produjo la primera facturación de clientes de QS por valor de $11 millones.
Ese giro replantea el aumento. El mercado recompensó a QS no por vender baterías para autos, sino por una ruta de ingresos a corto plazo a través de la infraestructura de IA más un foso defensivo de más de 300 patentes que ya bloquean a rivales como Toyota y Samsung. La pregunta abierta es el riesgo de ejecución: la expansión de servidores podría agotar los recursos o retrasar los largos ciclos de validación automotriz que siguen siendo el mayor premio de la empresa.  Largo

 Largo

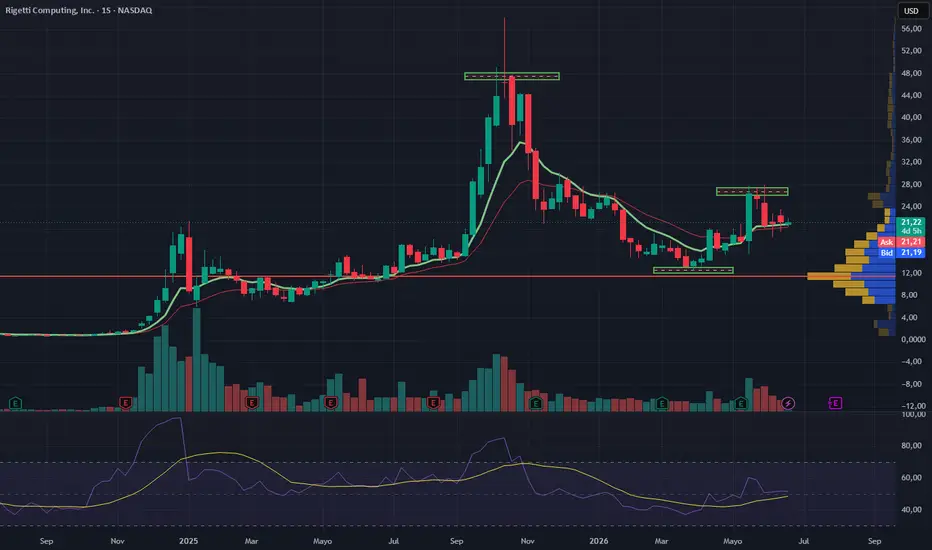
RGTI en EsperaDatos Generales y Contexto
Activo: Rigetti Computing, Inc.
Temporalidad: Semanal (1S), lo que significa que cada vela representa una semana completa de negociación.
El gráfico muestra un ciclo de mercado completo (fase de acumulación, expansión alcista, distribución/corrección y un intento actual de recuperación):
Gran Impulso Alcista Pasado: El precio experimentó una subida vertical masiva que lo llevó desde la zona inferior a los USD 12,00 hasta un máximo histórico (o de mediano plazo) cercano a los USD 56,00 (marcado por la mecha superior de la vela más alta).
Perfil de Volumen (Volume Profile - Eje Derecho)
A la derecha del gráfico se observa el perfil de volumen horizontal, el cual mide la cantidad de transacciones por nivel de precio:
Punto de Control (POC) / Soporte Clave: Hay una línea roja horizontal destacada exactamente en el nivel de USD 12,00. El perfil de volumen muestra una enorme barra amarilla/azul en esa zona. Esto significa que USD 12,00 es la zona de mayor interés histórico (donde más acciones cambiaron de manos). Funciona como un "suelo" de concreto extremadamente fuerte para el precio.
Zona de Vacío/Baja Densidad: Por encima de los USD 24,00 - USD 28,00, las barras del perfil de volumen son mucho más delgadas. Esto indica que si el precio logra romper la resistencia actual, podría subir con rapidez debido a la falta de resistencia histórica ("vacío de liquidez"). NVIDIA prepara su próximo movimiento: niveles clave a vigilarEl precio de Nvidia puso un freno temporal a su tendencia alcista en las últimas semanas, sin lograr establecer un nuevo máximo por encima de los 235 dólares y cayendo con fuerza desde este nivel. La cotización ahora se comprime entre niveles de soporte y resistencia que permiten evaluar oportunidades tanto alcistas como bajistas, dependiendo de cómo se comporte en las próximas sesiones.
Si el precio supera la zona de resistencia de $213 dólares, Nvidia puede comenzar un nuevo impulso con la zona del máximo histórico como próximo objetivo. Una vela de ruptura que cierre por encima de los $213 y utilice la EMA 200 como soporte dinámico reforzaría el escenario alcista.
Por el lado bajista, el número redondo de $200 funciona como nivel de soporte en el corto plazo. Sin embargo, para pensar en posiciones en corto, es mejor esperar una ruptura por debajo de $195, ya que esta zona fue probada varias veces en el pasado.
La clave: volumen y volatilidad
El volumen de los últimos días vino disminuyendo progresivamente, acompañando la compresión del precio entre los niveles de soporte y resistencia actuales y dejando ver una EMA 200 casi lateral.
Para tomar una decisión y entrar al mercado, es preferible ver un aumento del volumen que muestre la intención del mercado de salir de este rango, definiendo una dirección clara, ya sea hacia arriba o abajo.
#NVDA #NVIDIA #NASDAQ La importancia de los rangos y cómo operarlosLa importancia de los rangos y cómo operarlos
¿Qué es un rango?
Un rango (o consolidación) es una estructura de precio en la que el mercado se mueve de forma lateral entre un máximo y un mínimo definidos, sin progresar de forma sostenida en ninguna dirección. Se forma cuando la presión compradora y vendedora están temporalmente equilibradas: ningún lado tiene suficiente fuerza para superar los límites, por lo que el precio oscila repetidamente entre la parte alta y la parte baja del rango.
Los rangos son importantes porque son zonas de descubrimiento de precio y de acumulación de órdenes. Mientras el precio se mueve dentro del rango, se va acumulando una gran cantidad de órdenes pendientes (stop loss, entradas de ruptura, órdenes límite) justo por encima y por debajo de los dos extremos del rango. Ese conjunto de órdenes representa liquidez. Cuanto más tiempo dura el rango y más veces el precio respeta sus límites, más liquidez tiende a acumularse más allá de ellos, porque cada vez que el precio retesta el máximo o el mínimo, más operadores colocan sus stops u órdenes de ruptura en esos mismos niveles.
Por eso un rango no es simplemente "ruido lateral": es un depósito de liquidez. Cuando el precio finalmente rompe el rango, esa ruptura suele estar impulsada (o más tarde revertida) por un movimiento diseñado para acceder a esa liquidez situada justo fuera del rango.
Por qué esto importa para la ejecución
Una ruptura genuina no siempre continúa en línea recta. Con frecuencia, después de romper el rango, el precio retrocede hacia el nivel roto —concretamente hacia la zona de liquidez situada justo por encima del máximo previo del rango, en un escenario de ruptura bajista—, recoge las órdenes pendientes que hay ahí, y solo entonces revierte en la dirección de la ruptura original. Ese retroceso hacia la zona de liquidez es el núcleo de la oportunidad en la que se basa este sistema.
Este sistema es simétrico: funciona exactamente igual si la ruptura se produce hacia arriba. En ese caso, la zona de liquidez se forma por debajo del mínimo previo respetado antes de la ruptura, el precio retrocede hacia abajo para tomar esa liquidez, el stop loss se coloca unos pips por debajo del mínimo más bajo del rango, y la entrada se toma en long cuando el precio reacciona dentro de la zona.
Paso a paso: cómo identificar y operar el setup
1. Identificar el rango. Se marca el máximo más alto y el mínimo más bajo de la consolidación lateral. Esto define los límites superior e inferior del rango.
2. Esperar la ruptura. Una ruptura válida se produce cuando el precio cierra de forma clara fuera de uno de los límites del rango. Puede ser bajista (rompiendo el mínimo del rango) o alcista (rompiendo el máximo del rango); el sistema funciona igual en ambos casos, solo se invierte la dirección.
3. Marcar la zona de liquidez. Tras la ruptura, se identifica el último nivel previo que fue respetado justo antes de la vela de ruptura (el "primer máximo o mínimo previo a la ruptura", según la dirección).
- En ruptura bajista: la zona se dibuja desde unos pips por encima del máximo más alto del rango hasta ese máximo previo.
- En ruptura alcista: la zona se dibuja desde unos pips por debajo del mínimo más bajo del rango hasta ese mínimo previo.
Esta zona representa el lugar donde probablemente descansan los stop loss de los operadores de ruptura y las órdenes contrarias.
4. Esperar a que el precio vuelva a entrar en la zona de liquidez (toma de liquidez). Tras la ruptura, el precio frecuentemente retrocede hacia esta zona de liquidez. Esto no es un fallo de la ruptura: es el mercado yendo a recoger la liquidez que descansa fuera del rango antes de continuar en la dirección de la ruptura.
5. Definir el stop loss.
- En ruptura bajista: unos pips por encima del punto más alto absoluto del rango.
- En ruptura alcista: unos pips por debajo del punto más bajo absoluto del rango.
Ese es el nivel que, si se supera, invalidaría la tesis de la ruptura.
6. Entrada en el sentido de la ruptura. La entrada se toma cuando el precio reacciona dentro de la zona de liquidez —short en ruptura bajista, long en ruptura alcista— una vez que una vela de rechazo o reversión confirma que el lado dominante vuelve a tomar el control tras la toma de liquidez.
7. Establecer el objetivo de beneficio en una relación riesgo-beneficio de 1:2. Se mide la distancia entre la entrada y el stop loss (1R), y se proyecta el take profit al doble de esa distancia (2R) en la dirección de la ruptura original.
Qué hace y qué no hace este sistema
- Es un sistema discrecional basado en estructura de mercado (identificación de rango, confirmación de ruptura y retesteo de la zona de liquidez), no un generador de señales automático.
- Funciona de forma simétrica tanto en rupturas bajistas como alcistas.
- No predice el momento exacto de la toma de liquidez; define la zona y los parámetros de riesgo donde una reacción es estadísticamente más probable, en base al comportamiento de acumulación de órdenes alrededor de los límites del rango.
- No garantiza que el precio vuelva a la zona de liquidez después de cada ruptura; algunas rupturas continúan sin retesteo. Se requiere confirmación de reacción dentro de la zona antes de entrar; no es un enfoque de comprar/vender el nivel a ciegas.
- La gestión del riesgo (stop loss más allá del extremo del rango) es obligatoria en cada aplicación de este sistema, ya que la zona de liquidez puede ser superada si la ruptura fracasa.  Formación

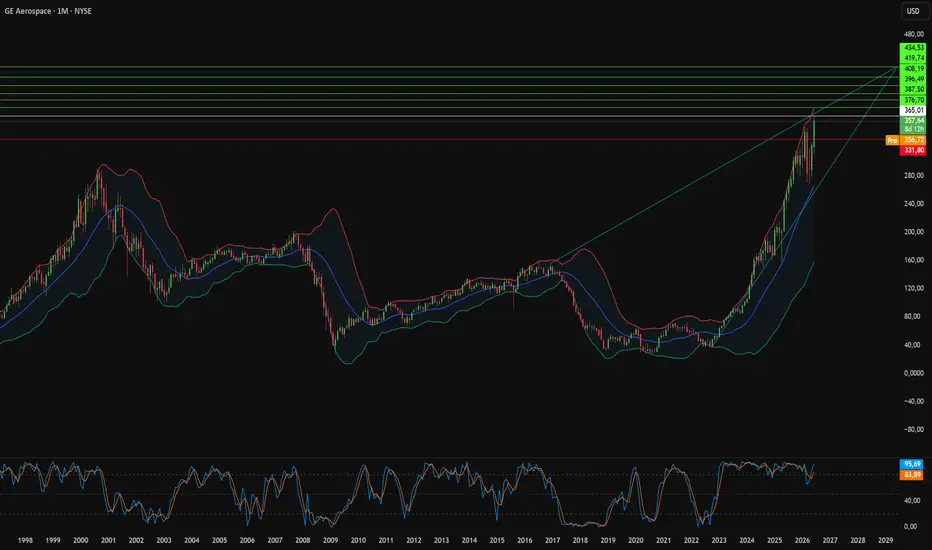
¿Resistirá una cartera de pedidos una década de turbulencias?GE Aerospace entró en 2026 desde una posición de fuerza dominante. Los pedidos totales aumentaron un 87% interanual hasta los $23,000 millones, mientras que los ingresos ajustados crecieron un 29% hasta los $11,600 millones, superando el consenso. La cifra más destacada es una cartera de pedidos de servicios comerciales de $170,000 millones, un colchón estructural que aísla a la empresa de los vaivenes cíclicos de la industria de la aviación. Sin embargo, los márgenes operativos se contrajeron 200 puntos básicos hasta el 21.8%, una compensación deliberada: el envío de los nuevos motores LEAP y GE9X genera márgenes iniciales estrechos, pero cada unidad instalada hoy siembra décadas de contratos de servicios posventa de alto margen mañana.
La narrativa de defensa es donde chocan la geopolítica y la estrategia. En abril de 2026, GE firmó un histórico acuerdo de transferencia de tecnología con Hindustan Aeronautics para coproducir motores F414 en la India, elevando a Nueva Delhi a socio de defensa de primer nivel y ayudándole a sortear las cadenas de suministro dominadas por China. El contrapunto fue un revés en casa, donde la Fuerza Aérea de EE. UU. canceló la competición de motores adaptativos y optó por actualizar el F135 existente de Pratt & Whitney, asegurando una posición de proveedor único para el rival de GE. Sin amedrentarse, GE impulsó su XA102 de próxima generación a través de su Revisión de Preparación de Ensamblaje, apoyándose en gemelos digitales y en la ingeniería basada en modelos para madurar el diseño de forma más rápida y con menor riesgo.
El verdadero foso competitivo de la empresa reside en la ciencia de materiales y la propiedad intelectual. GE lleva la delantera en la comercialización de compuestos de matriz cerámica que pesan un tercio que las aleaciones metálicas y toleran los 2,400 °F, y solo su planta de Asheville produce más de 40,000 cubiertas de turbina. Una alianza en junio de 2026 con Wolfspeed apunta a módulos de carburo de silicio de alto voltaje que sirvan tanto a centros de datos de IA como a plataformas aeroespaciales de doble uso. Sumados a cientos de patentes y a una red de servicio global que abarca 100 ciudades, estos beneficios forman una franquicia duradera y multidominio.
La cuestión de la inversión se reduce al momento oportuno y al reconocimiento. Los vientos en contra a corto plazo son reales: la dirección recortó sus perspectivas de salidas de vuelos a un crecimiento plano o de un dígito bajo, citando el conflicto de Oriente Medio y los elevados costes del combustible, y mantuvo la previsión de beneficio operativo para todo el año entre $9,850 millones y $10,250 millones. Pero la cartera de pedidos de larga duración, el liderazgo en materiales y el corredor de la India sugieren que la pregunta más difícil no es si GE puede crecer, sino si el mercado valorará toda la profundidad de su foso antes de que lleguen los flujos de caja de la posventa.  Largo

Apollo: ¿Es momento de volver al private equity?El private equity consiste en invertir en empresas no cotizadas con el objetivo de desarrollarlas, mejorar su rentabilidad y venderlas varios años después obteniendo una plusvalía.
El modelo de negocio del private equity se basa en gran medida en el apalancamiento financiero, es decir, en el uso de deuda. Cuando un fondo de private equity adquiere una empresa, generalmente financia solo una parte del precio de compra con capital propio. Una parte importante de la operación se financia mediante préstamos bancarios o emisiones de deuda. Esto se conoce como Leveraged Buyout (LBO).
Tomemos un ejemplo sencillo. Un fondo desea adquirir una empresa valorada en 1.000 millones de euros. Puede invertir 300 millones de euros de capital propio y financiar los 700 millones restantes mediante deuda. Si unos años después la empresa vale 1.500 millones de euros y parte de la deuda ha sido amortizada gracias a los beneficios generados, la rentabilidad obtenida sobre los 300 millones iniciales puede ser muy significativa.
Por esta razón, los tipos de interés desempeñan un papel fundamental en el private equity. Cuando los tipos son bajos, la deuda resulta barata. Los fondos pueden endeudarse más, financiar más operaciones y ofrecer precios más elevados a los vendedores. Esto favorece las valoraciones y estimula la actividad de transacciones.
El gráfico siguiente muestra las velas japonesas mensuales de la acción Apollo junto con el sistema Ichimoku. La tendencia de largo plazo sigue siendo claramente alcista.
Por el contrario, cuando los bancos centrales elevan agresivamente los tipos de interés, como ocurrió entre 2022 y 2024, los costes de financiación aumentan de forma significativa. Los gastos financieros se vuelven más pesados, los rendimientos potenciales disminuyen y muchas operaciones pierden atractivo. Los fondos reducen entonces su actividad de adquisición y las valoraciones empresariales tienden a bajar.
Los tipos elevados también generan un segundo efecto: dificultan las salidas. Las salidas a bolsa y las operaciones de fusiones y adquisiciones se vuelven menos frecuentes, reduciendo las oportunidades para vender las empresas participadas.
Dado que la Reserva Federal dirigida por Kevin Warsh parece inclinarse por mantener sin cambios los tipos de interés oficiales, considero que el private equity se encuentra actualmente en una fase baja del ciclo. Si los tipos continúan disminuyendo gradualmente durante los próximos años, el crédito volverá a ser más accesible, la actividad de transacciones podría recuperarse y grandes actores del sector como Blackstone, KKR y Apollo Global Management podrían beneficiarse de un nuevo ciclo de crecimiento.
El gráfico siguiente muestra las velas japonesas semanales de la acción Apollo, destacando el papel de soporte de largo plazo de la media móvil de 200 semanas.
DESCARGO DE RESPONSABILIDAD:
Este contenido está dirigido a personas familiarizadas con los mercados e instrumentos financieros y tiene únicamente fines informativos. La idea presentada (incluyendo comentarios de mercado, datos de mercado y observaciones) no es un producto de trabajo de ningún departamento de investigación de Swissquote o sus afiliados. Este material pretende destacar la acción del mercado y no constituye asesoramiento de inversión, legal o fiscal. Si usted es un inversor minorista o carece de experiencia en la negociación de productos financieros complejos, es aconsejable buscar asesoramiento profesional de un asesor autorizado antes de tomar cualquier decisión financiera.
Este contenido no pretende manipular el mercado ni fomentar ningún comportamiento financiero específico.
Swissquote no representa ni garantiza la calidad, integridad, exactitud, exhaustividad o ausencia de infracción de dicho contenido. Las opiniones expresadas son las del consultor y se proporcionan únicamente con fines educativos. Cualquier información proporcionada en relación con un producto o mercado no debe interpretarse como recomendación de una estrategia o transacción de inversión. Rentabilidades pasadas no garantizan resultados futuros.
Swissquote y sus empleados y representantes no serán responsables en ningún caso de los daños o pérdidas derivados directa o indirectamente de decisiones tomadas sobre la base de este contenido.
El uso de marcas o marcas registradas de terceros es meramente informativo y no implica la aprobación por parte de Swissquote, o que el propietario de la marca haya autorizado a Swissquote a promocionar sus productos o servicios.
Swissquote es la marca comercial para las actividades de Swissquote Bank Ltd (Suiza) regulada por la FINMA, Swissquote Capital Markets Limited regulada por la CySEC (Chipre), Swissquote Bank Europe SA (Luxemburgo) regulada por la CSSF, Swissquote Ltd (Reino Unido) regulada por la FCA, Swissquote Financial Services (Malta) Ltd regulada por la Autoridad de Servicios Financieros de Malta, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote MEA Ltd. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai. (EAU) regulada por la Autoridad de Servicios Financieros de Dubai, Swissquote Pte Ltd (Singapur) regulada por la Autoridad Monetaria de Singapur, Swissquote Asia Limited (Hong Kong) autorizada por la Comisión de Valores y Futuros de Hong Kong (SFC) y Swissquote South Africa (Pty) Ltd supervisada por la FSCA.
Los productos y servicios de Swissquote están destinados únicamente a las personas autorizadas a recibirlos en virtud de la legislación local.
Todas las inversiones conllevan cierto grado de riesgo. El riesgo de pérdida en la negociación o tenencia de instrumentos financieros puede ser sustancial. El valor de los instrumentos financieros, incluyendo pero no limitándose a acciones, bonos, criptodivisas y otros activos, puede fluctuar tanto al alza como a la baja. Existe un riesgo significativo de pérdida financiera al comprar, vender, mantener, apostar o invertir en estos instrumentos. SQBE no hace recomendaciones con respecto a ninguna inversión específica, transacción, o el uso de cualquier estrategia de inversión en particular.
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. La gran mayoría de las cuentas de clientes minoristas sufren pérdidas de capital cuando operan con CFD. Debe considerar si entiende cómo funcionan los CFD y si puede permitirse asumir el alto riesgo de perder su dinero.
Los activos digitales no están regulados en la mayoría de los países y es posible que no se apliquen las normas de protección del consumidor. Como inversiones especulativas muy volátiles, los Activos Digitales no son adecuados para inversores sin una alta tolerancia al riesgo. Asegúrese de comprender cada Activo Digital antes de operar.
Las criptomonedas no se consideran moneda de curso legal en algunas jurisdicciones y están sujetas a incertidumbres regulatorias.
El uso de sistemas basados en Internet puede implicar riesgos elevados, incluidos, entre otros, el fraude, los ciberataques, los fallos de red y comunicación, así como el robo de identidad y los ataques de suplantación de identidad relacionados con los criptoactivos.
 Formación