TSM¡TSM clavó el objetivo! ¿El Rey de los Chips no tiene techo?
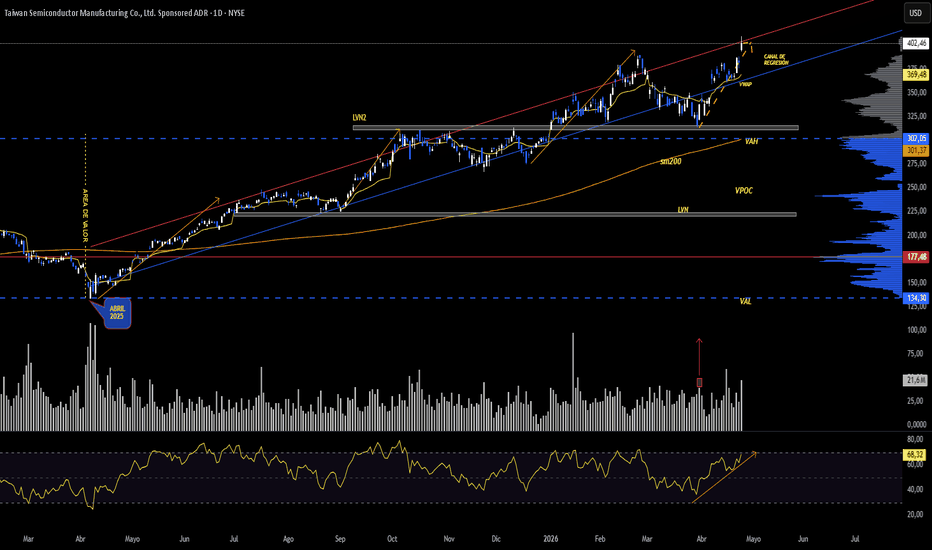
! Los que siguen mis análisis saben que el 10 de abril marcamos una hoja de ruta con una "flecha naranja". Hoy, tras los balances del sector, Taiwan Semiconductor (TSM) cumplió el objetivo al milímetro, rompiendo el canal de regresión con una fortaleza arrolladora.
¿Estamos ante una zona de sobrecompra peligrosa o la muralla técnica que construyó el precio es imbatible? Analizamos el cluster de soporte que está sosteniendo este rally vertical.
¡Si aprovechaste este movimiento con nosotros, dejame tu LIKE y comentá: ¿TSM a los $450 o descanso primero?!
Informe Técnico: Taiwan Semiconductor (TSM) - Diario NYSE
La estructura de TSM post-balance de Intel confirma una fase de aceleración institucional:
1. Ruptura y Objetivo Cumplido: El precio ejecutó con precisión quirúrgica el recorrido proyectado, perforando el borde superior del canal de regresión. Aunque cerró levemente por debajo, la intencionalidad de la demanda es innegable.
2. La "Muralla" de Soporte: Se ha formado un cluster de altísima densidad técnica. La zona delimitada por el VAH (Value Area High) y el LVN2 (nodo de bajo volumen que ahora es soporte) actúa como un suelo firme.
3. Confluencia Dinámica: La SMA 200 se está acercando a esta zona de valor, lo que refuerza la muralla. Mientras el precio se mantenga por encima de este cluster, la tendencia estructural alcista es indiscutible. El VWAP, aunque alejado por la verticalidad del salto, queda como soporte de reserva en caso de una toma de ganancias.
4. Volumen y Momentum: Vemos picos de volumen que confirman la intencionalidad profesional. El RSI (68.32) roza la sobrecompra, pero en activos de este liderazgo, el momentum puede sostenerse mientras el precio busca nuevos niveles de "Price Discovery".
Apoyo Fundamental: El Efecto Dominó de los Semiconductores
• Efecto Intel: Los resultados de Intel actuaron como el catalizador que el mercado necesitaba para revalidar que la demanda de chips (especialmente para IA y Centros de Datos) no solo es real, sino que se está acelerando. TSM, al fabricar para los grandes, captura la renta de todo el sector.
• Próximos Balances: El mercado ahora mira de reojo los resultados de NVIDIA y Apple. TSM es el "termómetro" previo: si los fabricantes tienen estos picos de volumen, es porque sus clientes están ordenando pedidos récord.
• Hegemonía Tecnológica: TSM sigue siendo el único capaz de producir a escalas de 2nm y 3nm con eficiencia masiva. En un mundo que pelea por el poder de cómputo, TSM no es una opción, es una necesidad geopolítica.
• Capacidad Instalada: El mercado está premiando la expansión de plantas fuera de Taiwán (como en Arizona), reduciendo el riesgo geográfico que tanto pesaba sobre el papel en 2025.
Hoja de Ruta Operativa
• Escenario de Continuidad: Superación de los máximos de hoy con volumen sostenido. El objetivo se traslada a niveles psicológicos de números redondos.
• Escenario de Testeo: Un retroceso hacia el cluster VAH/LVN2. Si el precio respeta esta "muralla", sería el punto de re-entrada técnica de menor riesgo para los que se quedaron afuera del rally.
 Largo
 Largo

 Largo

 Largo

TRADE EN NIKE COMPRA ESTA EN MINIMOS DEL 2016Noticias recientes principales:
El earnings beat en línea superior e inferior, pero la perséctiva cautelosa generó reacciones mixtas.
Enfoque en estrategias para mejorar márgenes, inventarios y ventas en mercados clave.
La acción ha estado volátil por desafíos globales (China, tarifas).
1. Ratios de Rentabilidad (Profitability) – Los más afectados
Estos muestran cómo Nike genera ganancias de sus ventas.
Ratio / MétricaQ3 FY2026Q3 FY2025Cambio YoYComentarioMargen Bruto (Gross Margin)40.2%41.5%-130 pbPresionado por aranceles más altos en Norteamérica (impacto de ~300 pb).Margen Operativo (EBIT Margin)5.6%7.3%-170 pbCaída fuerte por costos operativos y debilidad en China/Converse.Margen Neto (Net Margin)4.6%7.0%-240 pbAfectado también por tasa impositiva más alta (20% vs 5.9%).EPS Diluido$0.35$0.54-35%Beneficio neto cayó 35% a $520M.
YTD (9 meses FY2026 vs FY2025):
Margen Bruto: 41.0% vs 43.5% (-250 pb)
Margen EBIT: 7.1% vs 9.9%
Margen Neto: 5.8% vs 8.5%
Análisis: La rentabilidad se está deteriorando claramente. Los aranceles, la debilidad en mercados clave (China -10% currency-neutral) y costos de reestructuración (severance) están comiendo los márgenes. Nike está en modo “turnaround” (recuperación).
2. Ratios de Liquidez (Liquidity) – Sólidos pero ligeramente más bajos
Miden la capacidad de pagar deudas cortoplacistas.
RatioQ3 FY2026Q3 FY2025CambioCurrent Ratio (Activo Corriente / Pasivo Corriente)2.142.19Ligera bajaQuick Ratio (excluye inventarios)1.451.52Ligera baja
Activos Corrientes: $23,184M (-6%)
Pasivos Corrientes: $10,838M (-3%)
Efectivo + Inversiones Corto Plazo: $8,057M (bajó ~$2.3B vs año anterior, por dividendos, recompra de bonos y capex).
Cuentas por Cobrar: +20% (a $5,369M) → podría indicar ventas más lentas o cambios en mezcla de clientes.
Análisis: La liquidez sigue sana (por encima de 2 en current ratio es muy bueno para retail). No hay riesgo de iliquidez, pero el efectivo bajó porque Nike sigue devolviendo capital a accionistas.
3. Ratios de Endeudamiento / Solvencia (Leverage)
Miden cuánto deuda usa la empresa.
MétricaQ3 FY2026Q3 FY2025CambioDeuda Total (aprox.)~$8,029M~$8,960M-10% aprox.Deuda a Largo Plazo$7,030M$7,956M-12%Deuda / Patrimonio (Debt-to-Equity)≈ 0.57≈ 0.64MejoraPatrimonio Neto$14,090M$14,007M+1%
Análisis: Nike redujo deuda (pagó bonos) y el patrimonio se mantuvo estable. El balance general está más sano en términos de apalancamiento. Bajo riesgo financiero.
4. Eficiencia Operativa (Efficiency)
Inventarios: $7,487M → -1% vs año anterior (unidades bajaron mid-single digits). Buena señal: están limpiando inventario sin acumular stock.
Rotación de inventarios: No se publica trimestral exacta, pero la baja en inventarios + ingresos planos indica mejora en gestión de stock (positivo para márgenes futuros).
Resumen General del Análisis
Puntos positivos:
Inventarios bajo control (señal de “Win Now” plan de Elliott Hill).
Balance general fuerte (liquidez alta + deuda baja).
Norteamérica creció +3% (el único motor fuerte).
Siguen aumentando dividendos (+3% en Q3).
Puntos negativos / desafíos:
Márgenes de rentabilidad cayendo fuerte (aranceles + China débil).
Converse cayó -35% y NIKE Direct -7%.
Guidance para Q4 es débil (esperan caída en ingresos).
Conclusión: Nike tiene un balance sólido (liquidez y deuda bien manejados), pero la rentabilidad está bajo presión por factores externos (aranceles) y ejecución interna (China y Converse). Es un trimestre de transición: están saneando el negocio, pero los números todavía no reflejan la recuperación total. En el grafico veras la perspectiva y los niveles de compra con mas probabilidad incluyo los 4 niveles clasico de entrda al mercado que realizo en mis analisis y uu precio d e entrda si el precio se llega a desplomar a los $$40.00
 Largo

COMPRA EL The Estee Lauder Companies Inc. Class A EN SOPORTEANALISI FUNDAMENTAL :
Aspectos positivos (potencial alcista a mediano/largo plazo):
Los resultados Q2 y la subida de guidance confirman que el plan “Beauty Reimagined” está dando frutos: mejora de márgenes, recuperación en China y fuerza en categorías clave (skincare + fragancias). Analistas ven esto como señal de que la recuperación operativa va por buen camino.
La posible fusión con Puig fortalecería enormemente la división de fragancias (Puig es muy fuerte en lujo), crearía una de las mayores compañías de belleza de lujo del mundo y generaría sinergias de escala. Si el deal se cierra en términos favorables (mayoritariamente en acciones), podría ser visto como transformacional.
Consenso de analistas: Mayoría “Buy” o “Hold” (alrededor de 20-25 analistas). Precio objetivo promedio entre US$102 y US$108 para los que desean mantener la accion a mediano o largo plazo (potencial upside de ~48-57% desde los ~US$69 actuales). Algunos ven la caída post-Puig como una oportunidad de entrada atractiva.
Riesgos y aspectos negativos (potencial volatilidad a corto plazo):
La noticia de Puig generó una fuerte caída inicial por incertidumbre (dilución para accionistas actuales, integración compleja y posible distracción del turnaround). Aunque las conversaciones avanzan, no hay certeza de cierre ni detalles de valoración.
Headwinds conocidos: Impacto de aranceles (~US$100 millones estimados en rentabilidad FY2026), incertidumbre macroeconómica, gasto del consumidor y disrupciones en travel retail.
La acción ha estado bajo presión reciente y cotiza lejos de sus máximos de los últimos 12 meses, reflejando cautela del mercado hasta que se concrete el deal o se vean más resultados operativos.
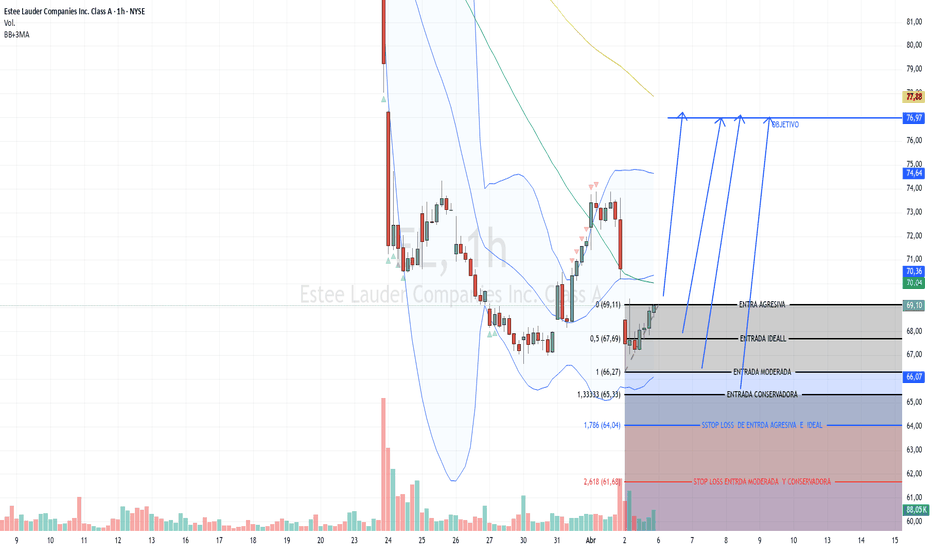
en cuanto a análisis técnico en gráficos de una hora esta formándose un hombro cabeza hombro algo cuasimodo , pero la idea esta ahi estoy planteando unos objetivos cortoplacistas ya que si ingresan alas velas trimestrales se observa una fuerte vela en patrón bajista, pero tener en cuenta que si el patron se cumple hay buenas posibilidades que pueda ir en un raly alcista sobretodo si se concreta la fusión en la que hice incapíe en el análisis fundamentall
En resumen: El panorama operativo es claramente mejor que hace un año (guidance subida y modelo One ELC completado), lo que apoya un caso alcista fundamental. Sin embargo, la acción seguirá volátil en el corto plazo por el tema Puig (noticias sobre avance o posible anuncio podrían moverla fuertemente). Si el deal se materializa y la compañía ejecuta bien el plan de recuperación, el consenso apunta a un upside significativo. Todo depende de la evolución de las negociaciones y de los próximos reportes trimestrales.
ADJUNTO GRAFICO : con las diferentes entradas de acuerdo al perfil del inversionista o trader les dejo mi análisis para que lo evalúan y vena si les puede ser factible , para los mas cauteloso pueden esperar a que se de la fusión. pero también recuerden que pueden entrar tarde o puede que n una menor posibilidad no se llega ala esperada fusión
 Largo
COMPRA LDOS EN MINIMO DEL 2025 empresa ,diversificadaIMPLICANCIAS DE LAS ULTIMAS NOTICIAS SOBRE LDOS Leidos Holdings, Inc
Positivas a mediano/largo plazo (mayor peso):
La adquisición de ENTRUST diversifica los ingresos más allá de contratos gubernamentales (históricamente ~90% del negocio) hacia el sector utilities en crecimiento (modernización de grids, transición energética). Analistas como Truist y Citi ven esto como una apuesta en un segmento de alto potencial. Los contratos recientes (Cloud One, ciber-IA, misiles) fortalecen el backlog y la visibilidad de ingresos. El guidance 2026 es sólido, con flujo de caja fuerte y margen operativo estable. Consenso de analistas: “Moderate Buy” / Buy, con precio objetivo promedio ~210-214 dólares (hasta 232 dólares de Citi), lo que implica un upside de ~30-35% desde niveles de ~159 dólares a inicios de abril. Argus subió a “Strong Buy” a principios de abril.
Riesgos / presión de corto plazo:
Aumento de deuda por la financiación de la adquisición (ya tenía ~4.600 millones antes). Riesgos de integración de ENTRUST y ejecución. El Q4 mostró leve debilidad en ingresos por factores temporales (shutdown). Algunos analistas (Stifel, Baird, Wells Fargo) bajaron ligeramente targets o adoptaron postura más neutral por preocupación en calidad de ganancias y contratos específicos (ej. VA). La acción ha mostrado volatilidad: subió tras el cierre de ENTRUST, pero cotizaba alrededor de 158-167 dólares a inicios de abril (lejos del máximo de 52 semanas ~206 dólares).
En resumen: Las noticias son netamente constructivas y alineadas con la estrategia de crecimiento diversificado y ejecución operativa fuerte. Esto debería apoyar un desempeño positivo de la acción en los próximos meses/trimestres (especialmente tras el earnings de Q1 el 5 de mayo), siempre que se cumpla la integración de ENTRUST y no haya shocks macro o en gasto de defensa. El mercado parece estar digiriendo la deuda extra, pero el upside de analistas y el backlog récord apuntan a tendencia alcista estructural.
EN EL GRÁFICO INCLUYO LAS ENTRADAS DEACUERDO A LAS CARACTERÍSTICAS DE INVERSIÓN DE CADA TRADER COMO SIEMPRE ADJUNTO LAS NOTICIAS RELEVANTES DE LA ACCION EN UNA NOTA SIGUIENTE PARA QUE LAS PUEDAN ANALIZAR
 Largo

THC EN RANGO RESPETADO TODO 2025 COMPRA SECTOR SALUDLa acción ha mostrado volatilidad reciente: cerró alrededor de $188.17 el 2 de abril de 2026 (con un retroceso de ~20-22% en el último mes), aunque en el año previo había tenido ganancias importantes (52 semanas high cerca de $247).
No hay reportes de litigios nuevos, adquisiciones mayores ni cambios regulatorios críticos en los últimos 7-10 días.
Implicancias posibles en el desempeño de la acción (THC)
Corto plazo (abril 2026): El foco está en los resultados de Q1 del 30 de abril. Históricamente Tenet ha superado estimaciones consistentemente; si repite (impulsado por volumen en hospitales y especialmente en ambulatorios + control de costos), es probable un rebote positivo en el precio. La corrección reciente (~20% en 30 días) podría considerarse una oportunidad de compra si los resultados confirman el momentum operativo.
Mediano plazo (2026):
Positivas: La transformación estratégica hacia negocios ambulatorios de alto margen (USPI), expansión de centros de cirugía (10-12 nuevos planeados recientemente) y M&A selectivo son catalizadores fuertes. Los analistas ven upside significativo (precios objetivo promedio en torno a $250-$260, con algunos hasta $283-$288), lo que implica potencial de +30-40% desde niveles ~$188-190. La reducción de apalancamiento y márgenes en expansión dan solidez al balance.
Riesgos / headwinds: El impacto de $250M por los subsidios ACA es real (aunque menor que en pares), y cualquier sorpresa negativa en volumen de pacientes, reembolsos o ejecución de expansiones podría presionar la acción. El sector salud sigue sensible a política y macroeconomía.
En resumen, el sentimiento general es constructivo. Los fundamentos y la guía 2026 muestran resiliencia y crecimiento orgánico a pesar de vientos en contra conocidos. La acción parece atractiva para inversores de valor/growth en salud tras la reciente corrección, siempre que se cumpla la ejecución operativa en los próximos earnings. Cualquier novedad relevante saldrá probablemente cerca del 30 de abril. En cuanto ala parte técnica observamos que recientemente rompo la media movil de 200 pero con poco volumen y atenido un fuerte rebote sinónimo de recuperación de esa probable trampa a la sma, adjunto en el gráfico las posibles entradas para diferentes tipos de traders su respectivo stop loss , tambien adjunto algunas noticias relevantes que encontre este año en nota aparte  Largo

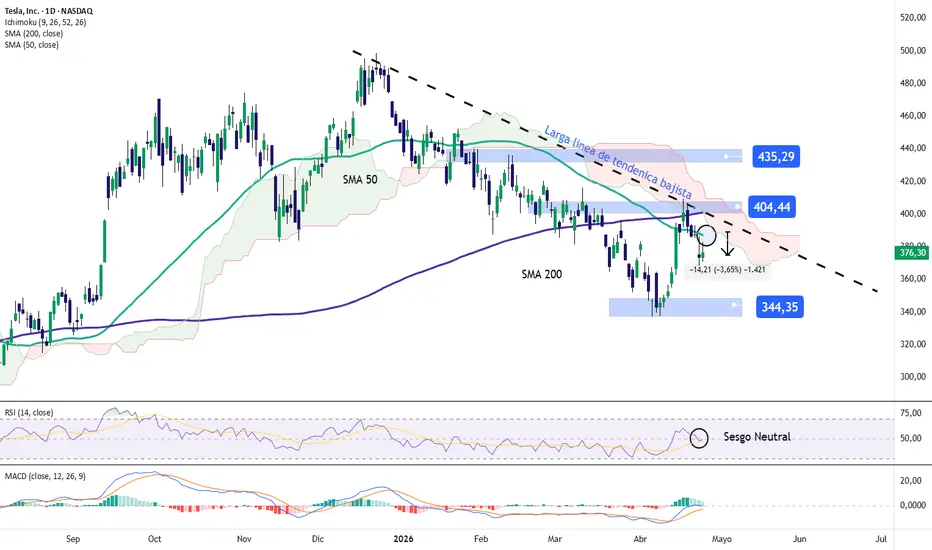
Tesla sigue manteniendo debilidad por debajo de los 400 dólaresHa sido una semana de negociación difícil para Tesla, ya que la acción, en el promedio de las últimas tres jornadas, acumula una caída superior al 3.00%. Este movimiento se dio después de la publicación de resultados de la compañía.
A pesar de que la empresa presentó ganancias por acción de 41 centavos frente a los 37 esperados y ventas de 22.39 mil millones frente a los 22.64 mil millones proyectados, el verdadero catalizador de la presión vendedora ha sido la percepción de una desaceleración en los pedidos y la necesidad de reducir precios para estabilizar la demanda. Estos retos aún no han sido resueltos por la compañía y, por ahora, han limitado la confianza del mercado en el corto plazo. En este contexto, la debilidad podría seguir siendo un factor relevante en las próximas jornadas de negociación.
Tendencia bajista se mantiene intacta: El comportamiento reciente del precio de Tesla continúa respetando una línea de tendencia bajista que se ha mantenido desde diciembre de 2025. Hasta el momento, no se ha observado un movimiento comprador lo suficientemente fuerte como para poner en riesgo esta estructura, lo que la mantiene como el evento técnico más relevante a considerar. A medida que la presión vendedora continúe dominando, la extensión de esta tendencia podría seguir ganando relevancia en las próximas semanas.
RSI: Actualmente, el indicador RSI se mantiene oscilando alrededor del nivel de 50, lo que refleja un equilibrio entre fuerzas compradoras y vendedoras. Este comportamiento sugiere que, si se mantiene esta dinámica, la indecisión podría comenzar a ser más visible en el comportamiento del precio.
MACD: Un escenario similar se observa en el MACD, donde el histograma se mantiene cerca del nivel de 0, lo que indica un equilibrio en la fuerza de las medias móviles de corto plazo. Esto refuerza la idea de una fase de neutralidad en el mercado.
Niveles clave a tener en cuenta:
435 dólares: Nivel de máximos relevantes ubicado por encima de la línea de tendencia bajista actual. Movimientos hacia esta zona podrían abrir la puerta a la formación de una nueva tendencia alcista en las próximas semanas.
400 dólares: Nivel psicológico clave que coincide con la línea de tendencia bajista y las medias móviles de 50 y 200 periodos. Se trata de la barrera más importante del gráfico, y movimientos sostenidos por encima de este nivel podrían poner fin a la tendencia bajista y dar paso a un sesgo comprador más dominante.
344 dólares: Nivel correspondiente a los mínimos de 2026. Movimientos hacia esta zona reforzarían la presión vendedora y podrían extender la actual tendencia bajista en el corto plazo.
Escrito por Julian Pineda, CFA, CMT – Analista de Mercados  Largo

BACA finales de año pasado, BAC regreso a los precios de fines de 2006.
Eso implica parar y ver.
La subida desde minimos habla de un canal horizontal muy ancho que a simple vista lo vemos de 4 a 57 dolares. En la última subida, vemos dos cíclos de Elliott completos y el tercero en desarrollo.
Sabemos el el 5to impulso algunas veces no se produce y eso genera dudas. En este caso, alrededor del precio 41, marcado en verde al finalizar el segundo ciclo, se produce superacion y testeo de la resitencia inclinada de Fibonacci, por lo cual, es muy probable que estemos en una zona de consolidacion del subyacente y que se produzca dentro de la cuña entre 2 y 4, lo cual nos dira que estamos en proceso de formacion de la onda 4 del último impulso que podrá o no superar maximos, pero claramente se demorara meses en lograrlo.
La estrategia que mas me gusta pasa por lo de siempre...nakeds arriba y abajo...armando lo que quieras, straddles, strangles, irons...
Lo que creo, es que el capital rinde mejor si la estrategia a elegir te consume capital que podes usar en mejores sitios.  Largo
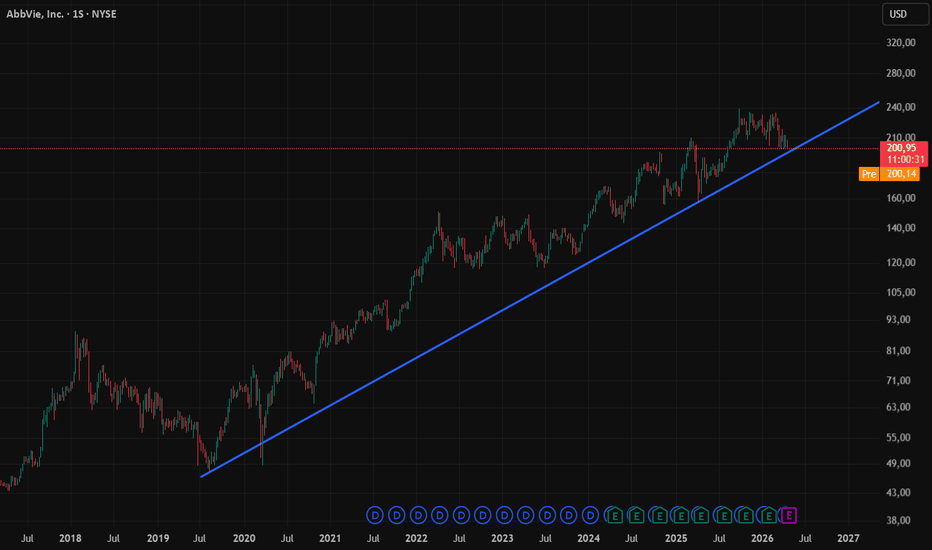
SEMANA DE RESULTADOS : NEWMONT, para tener en cartera este 2026
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
SEMANA DE RESULTADOS : INTEL, para tener en cartera este 2026
Los nuevos datos trimestrales de las principales compañías ya están sobre la mesa… y traen mucho más que números: nos muestran hacia dónde se está moviendo el dinero inteligente. Ventas, márgenes, crecimiento interanual y revisiones de proyecciones están marcando la cancha para los próximos movimientos del mercado.
Este video no es solo una lectura de resultados. Es una guía estratégica para detectar qué acciones están en zonas de acumulación, en ruptura o en pleno impulso. Vamos a analizar empresas que han sorprendido al alza, otras que decepcionaron, y sobre todo, cuáles están generando oportunidades reales de entrada.
Te voy a mostrar niveles técnicos clave: zonas de soporte ideales para posicionarse, objetivos de salida donde el precio podría tomar ganancias, y estructuras que anticipan movimientos de mayor magnitud. Porque en este mercado volátil, no se trata solo de saber qué empresa gana más… se trata de leer con precisión hacia dónde fluye el mercado.
Este análisis está pensado para quien quiere operar con criterio, y no quedarse reaccionando tarde. Si sabés interpretar los datos, podés posicionarte con ventaja antes del próximo movimiento fuerte.
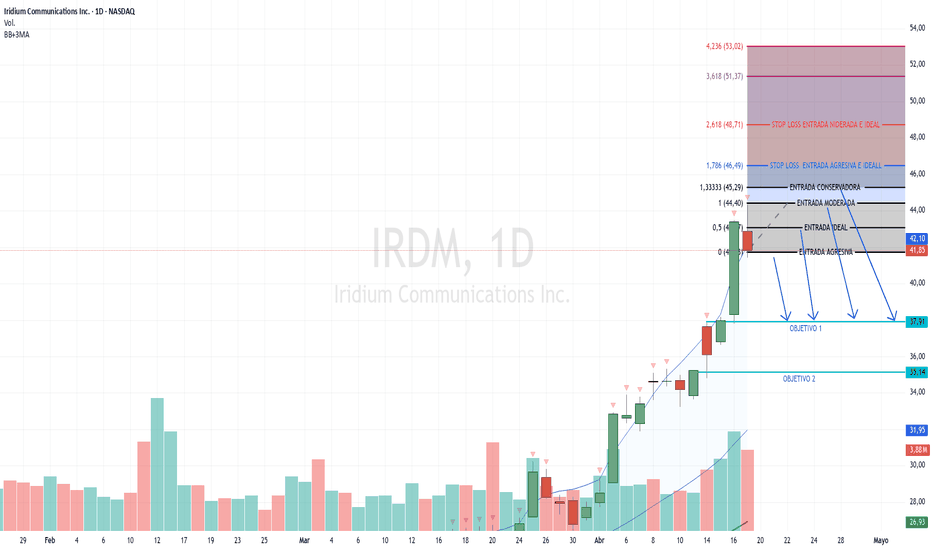
IRDM CONTRATENDENCIA A ESPERA DE LOS RESULTADOS DEL 23 DE ABRIL La empresa Iridium Communications Inc. (IRDM) pertenece al sector de Servicios de Comunicación (Communication Services), específicamente dentro de la industria de Servicios de Telecomunicaciones (Telecom Services), con foco en servicios satelitales móviles globales de voz, datos y posicionamiento (PNT). Es un proveedor líder de comunicaciones satelitales LEO (órbita baja) para gobiernos, empresas y aplicaciones IoT/marítimas.
ANALISIS FUNDAMEENTAL
El sector satelital y las noticias recientes han sido el principal driver alcista de la acción en los últimos meses, generando un rally fuerte por factores externos (SpaceX/Amazon, espectro y nueva plataforma IoT) que elevaron la valoración (múltiplos más altos) más allá de lo que justifican los ratios solos. Los fundamentales (crecimiento sostenido de ingresos, mejora drástica en márgenes, ROE y EPS desde 2023-2025) proporcionan un soporte sólido que explica por qué la acción no ha corregido pese a la desaceleración de crecimiento y la deuda elevada. Sin embargo, la combinación muestra un riesgo: si el entusiasmo sectorial se enfría después del 23 de abril (cuando salgan los números reales del Q1 2026), los ratios podrían llevar a una consolidación o corrección, ya que el crecimiento plano proyectado para 2026 y el alto apalancamiento limitan el upside puramente fundamental. En síntesis, las noticias han dominado el precio reciente (efecto positivo), pero los ratios indican que el valor actual incorpora ya mucho optimismo; el desempeño futuro dependerá de si los resultados del 23 de abril confirman o no el momentum.
ANALISIS TECNICO
observamos en el grafico una sobre extencion del precio y una vela interna atractiva señal de que el precio puede bajar en estos dias ala espera de los resultados el 23 de abril la idea es hacer un trade corto ala espera que baje en estos 3 dias  Corto
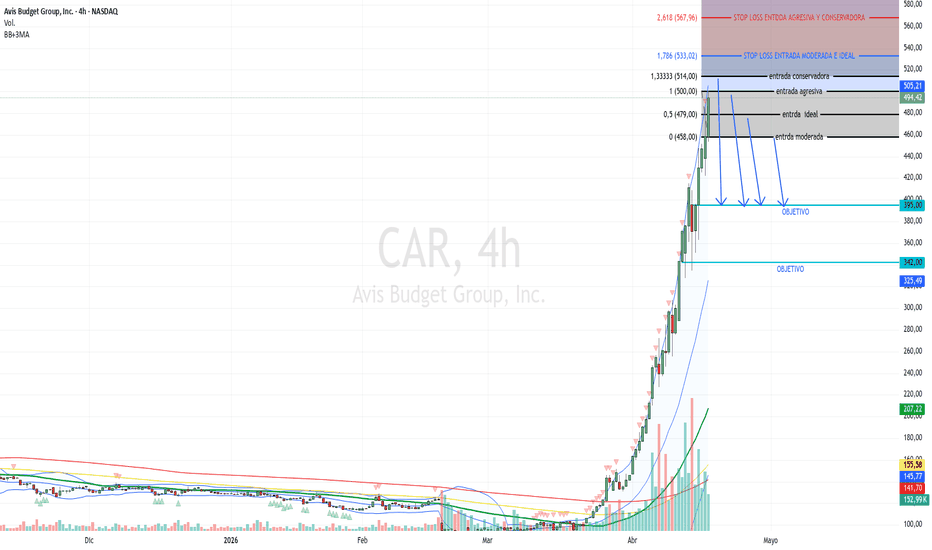
CAR Un "Short Squeeze" de proporciones masivas La empresa pertenece al sector Industrials (Industriales), específicamente a la industria Rental & Leasing Services (Servicios de Alquiler y Arrendamiento). Es una empresa global de alquiler de vehículos (principalmente autos y camiones) y movilidad, que opera marcas como Avis, Budget, Zipcar y otras, atendiendo tanto a clientes corporativos como de ocio en América, Europa, Medio Oriente, África, Asia y Australasia.
ANALISIS FUNDAMENTAL
1.Las noticias (dominadas por el reporte de pérdidas del Q4/FY2025 en febrero 2026) y los ratios financieros (deterioro sostenido de rentabilidad 2023-2025 con márgenes negativos y liquidez baja) se refuerzan mutuamente y explican una presión bajista clara en la acción en los últimos meses. Las noticias de febrero actuaron como catalizador inmediato de la caída (~21,8%), mientras que los ratios negativos de largo plazo (pérdidas netas crecientes y P/E negativo) proporcionaron el fundamento fundamental que hizo que los inversores reaccionaran tan negativamente. Las iniciativas estratégicas de 2025 (Waymo y Avis First) ofrecen un contrapeso positivo de mediano/largo plazo, pero aún no han contrarrestado el impacto de los resultados débiles ni de los ratios de rentabilidad.
En conjunto, tanto el lado noticioso como el financiero señalan riesgo bajista en el corto plazo (hasta la publicación de Q1 2026 en mayo), con posible estabilización si los próximos resultados muestran mejoría en costos de flota o demanda. La acción sigue cotizando a múltiplos atractivos por las pérdidas, pero la combinación de noticias recientes + ratios débiles mantiene una percepción de cautela entre los inversores
2. "Short Squeeze"
Este es el motor principal. Avis se ha convertido en una de las acciones con más posiciones en corto (short interest) del mercado.
El dato: El interés corto ha subido hasta superar el 54% del capital flotante (float).
La mecánica: Cuando el precio empieza a subir (aunque sea por poco), los inversores que apostaron en contra se ven obligados a comprar acciones para cerrar sus posiciones y evitar pérdidas mayores. Esa compra forzada empuja el precio aún más arriba, creando un círculo vicioso de compras que dispara el valor sin necesidad de buenas noticias.
3. El fenómeno de la "Gama" y Opciones Call
Ha habido una actividad inusualmente alta en la compra de opciones de compra (calls).
Cobertura de Market Makers: Cuando los inversores minoristas o fondos compran opciones call masivamente, los creadores de mercado (quienes venden esas opciones) deben comprar la acción física para cubrir su riesgo.
Efecto multiplicador: Esto añade una presión de compra técnica enorme que no tiene nada que ver con si la empresa está ganando dinero o no.
4. Desconexión Total con los Analistas
Es fascinante observar la brecha entre el mercado y los expertos:
Precio actual: Cerca de $493.
Precio objetivo promedio (Analistas): Aproximadamente $115.
Opinión: La mayoría de los analistas mantienen una recomendación de "Vender" o "Reducir", citando que la valoración es "significativamente excesiva" y que los altos costos de flota y la deuda (105-110% sobre el capital) son riesgos críticos.  Corto
¿Por qué Wall Street castigó a Northrop en el 1T?Los resultados del primer trimestre de 2026 de Northrop Grumman presentaron una paradoja sorprendente: la empresa entregó ganancias por acción de $6,14 frente a un consenso de $6,03, con ingresos que aumentaron un 4,4% interanual a $9.880 millones, y sin embargo las acciones cayeron casi un 7% tras la publicación. Los inversores se fijaron en la decisión de la dirección de reafirmar en lugar de aumentar las previsiones para todo el año, agravada por un cargo de 71 millones de dólares del propulsor Vulcan en Sistemas Espaciales y el uso de efectivo en el primer trimestre. El sentimiento se vio presionado aún más por una propuesta de alto el fuego entre Estados Unidos e Irán, que deshizo rápidamente la "prima de guerra" incorporada en las acciones de defensa y rotó el capital hacia las aerolíneas y la tecnología de consumo. Aun así, la compañía devolvió más del 100% de su anterior flujo de caja libre de 3.300 millones de dólares a los accionistas a través de recompras y un dividendo trimestral de $2,31.
El argumento alcista se basa en lo que los analistas describen como un "Súper Ciclo de Disuasión" anclado por una cartera de pedidos de 95.700 millones de dólares y programas estratégicos de varias décadas. El B-21 Raider ahora representa aproximadamente el 10% de los ingresos, con una adjudicación del gobierno de 4.500 millones de dólares y 2.500 millones de dólares en inversión interna que aumentan la capacidad de producción en aproximadamente un 25% antes de la fecha de entrada en servicio de 2027; la Fuerza Aérea ya ha comprado un prototipo de prueba para acelerar el despliegue. El reemplazo del ICBM LGM-35A Sentinel sigue bajo reestructuración después de una infracción de Nunn-McCurdy, pero apunta a una decisión del Hito B a finales de 2026, mientras que una modificación de 475 millones de dólares al Interceptor de Fase de Planeo (Glide Phase Interceptor) eleva el valor de ese programa a 1.310 millones de dólares dentro de la arquitectura más amplia de defensa antimisiles SHIELD de 151.000 millones de dólares. Los precios objetivo del consenso de los analistas se agrupan cerca de $693,60, con las estimaciones más altas alcanzando los $815.
Más allá de las plataformas heredadas, Northrop se está posicionando en dominios emergentes. Sus drones Lumberjack y Talon IQ se integran con el Maven Smart System de Palantir e intercambian software de autonomía en pleno vuelo, mientras que la nave espacial Cygnus XL amplió la carga útil de reabastecimiento de la ISS en un 33% en la misión NG-24. El impulso internacional incluye un Memorando de Acuerdo (MOA) con Hanwha Aerospace para desarrollar conjuntamente el sistema de Ataque Reactivo Avanzado (AReS) y un contrato para construir el satélite de comunicaciones soberano HUGEO de Hungría, además de la expansión del trabajo logístico de la OTAN por un valor acumulado de casi 596 millones de dólares. Se están formando fosos tecnológicos más profundos en la microelectrónica de RF basada en diamantes (cinco veces la conductividad térmica del cobre), arquitecturas de Lógica Cuántica Recíproca, LiDAR de estado sólido y una cartera de patentes de 11.109 solicitudes con una tasa de concesión del 94,25% junto con adjudicaciones de la Marina en guerra electrónica SEWIP Block 3, integración de torpedos MK 54 MOD 2 y sistemas de misión E-130J TACAMO.
Los principales riesgos son estructurales en lugar de cíclicos: los contratos de precio fijo representan aproximadamente la mitad de las ventas y continúan absorbiendo las presiones de la inflación, la cadena de suministro, los aranceles y la mano de obra calificada, con la dirección apuntando a márgenes operativos del segmento cercanos al 11,5%. La conclusión general del artículo es que el sentimiento de desescalada a corto plazo ha oscurecido la visibilidad duradera de la demanda a varios años, y que la caída posterior a las ganancias representa un punto de entrada convincente para los inversores dispuestos a respaldar la tesis de disuasión, aunque los lectores deben sopesar estas afirmaciones frente a los riesgos reales de ejecución de programas y márgenes involucrados, y tratar esto como un análisis en lugar de un asesoramiento de inversión personalizado.  Largo

 Largo

 Largo

XYL: Holismo Hidrodinámico y Teoría de Convergencia Valorativa📃 Isomorfismo Hidro-Informacional y Transducción de Magnitudes Físicas en Espacios Decisionales
NYSE:XYL no se manifiesta únicamente como un conglomerado industrial, sino como el orquestador de una homeostasis hídrica global. Su praxis operativa abarca la totalidad de la ecuación de continuidad del agua: desde la captación y el transporte hasta el procesamiento fiduciario de datos para su reutilización. Con una capilaridad sistémica en 150 jurisdicciones, la entidad mitiga la entropía derivada de la escasez hídrica, posicionándose como un regulador estructural en un entorno donde la obsolescencia de las infraestructuras y el cambio climático actúan como vectores de presión inelásticos sobre la demanda.
🧫 Funcional de Rentabilidad Multiescala y Descomposición Integral de Flujos Económicos
El modelo de generación de recursos se fundamenta en una simbiosis entre activos tangibles e intangibles, configurando una estructura de ingresos con una elevada energía potencial. Mediante la integración de infraestructura física y software de análisis predictivo, la compañía trasciende la venta transaccional para instituir un paradigma de anualidad técnica. Esta transición hacia el monitoreo inteligente incrementa la densidad de los ingresos recurrentes y optimiza los márgenes operativos, capitalizando la naturaleza esencial del recurso hídrico como un activo de volatilidad nula y demanda perpetua.
⚗ Tensorialidad Operativa del Portafolio y Acoplamiento No Lineal de Subsistemas Hídricos
La arquitectura de soluciones de la firma se despliega como una matriz multidimensional que integra la infraestructura de transporte (bombas de alta eficiencia) con sistemas de tratamiento químico-físico y tecnologías de medición de precisión. Esta estratificación del ecosistema permite a los agentes municipales e industriales optimizar el gradiente de eficiencia de sus redes en tiempo real.
La convergencia entre la mecánica de fluidos tradicional y la analítica avanzada posiciona a la entidad como un proveedor de soberanía hídrica, capaz de reducir las pérdidas no técnicas mediante sensores de última generación y software de gestión de activos.
💡 Dinámica de Trayectorias en Campos de Restricción Regulatoria y Gradientes Tecnológicos
La hoja de ruta de la corporación se define por una convergencia hacia la digitalización sistémica, empleando el Internet de las Cosas (IoT) para la modernización de infraestructuras críticas. La reciente integración de Evoqua Water Technologies representa una reacción de síntesis que fortalece su dominio en el tratamiento avanzado, eliminando la fragmentación del mercado.
✨ Esta estrategia, alineada con la termodinámica de la sostenibilidad, prioriza la reducción de la huella energética y la descarbonización de los procesos hídricos, consolidando una barrera de entrada fundamentada en la escala y la pericia tecnológica.
⚡ Asintótica de Costes de Sustitución y Singularidad Competitiva en Sistemas
La ventaja competitiva de Xylem reside en su integralidad sistémica, que genera una fricción de salida casi inexpugnable para el usuario. Su capacidad de ofrecer un ciclo cerrado de soluciones crea una asimetría de información y escala frente a competidores especializados.
Al operar en un sector estructuralmente defensivo y de baja elasticidad, la firma mantiene una estabilidad de fase superior, protegida por contratos gubernamentales de largo plazo y una reputación institucional que actúa como un campo de fuerza ante la entrada de nuevos actores.
📑 Escrutinio de Fundamentales y Exégesis de la Regresión a la Media Intrínseca
Desde una óptica de contabilidad analítica superior, la firma exhibe una arquitectura financiera de una solidez incontestable, caracterizada por una expansión de márgenes y una solvencia técnica impecable. Tras un proceso de descompresión de múltiplos superior al 20% desde sus niveles de euforia, el activo ha iniciado una fase de convergencia hacia sus métricas de normalización histórica, presentando una asimetría favorable entre precio y valor intrínseco.
El activo se sitúa actualmente en la vecindad de su mínimo decenal de Price to Earnings, cuya magnitud de 23.20x proyecta un nivel de equilibrio en los 117.85 dólares. En sintonía con la teoría del flujo de caja descontado, su Price to Free Cash Flow histórico de 21.68x sugiere una zona de interés en los 110.35 dólares. Asimismo, la métrica de Price to Book en su límite inferior de 2.14x arroja una valoración de 100.85 dólares, mientras que el promedio decenal de Price to Sales (3.18x) establece una zona de soporte fundamental en los 95.40 dólares.
📄 Geometría de la Liquidez y Condiciones de Bifurcación
Bajo el prisma de la mecánica del mercado, las coordenadas de valor fundamental coinciden de manera síncrona con niveles de relevancia estructural y nodos de alta densidad de negociación. La ubicación de la cotización por debajo de su media móvil simple de 200 periodos cataliza una oportunidad de acumulación para el capital institucional.
Como criterios de confirmación para la ejecución, se monitorizará una condición de inanición vendedora en el RSI (rango 20-30), la emergencia de divergencias alcistas en el flujo de órdenes y la manifestación de patrones de absorción de oferta que señalen un cambio en la polaridad de la tendencia en horizontes temporales menores, validando así la zona como un área de alta ponderación probabilística.  Largo

Petróleo Arriba, Wall Street Arriba, Índice de Pizza Plano Wall Street ha reaccionado positivamente a la prórroga del alto el fuego entre EE. UU. e Irán. Tanto el S&P 500 como el Nasdaq cerraron en máximos históricos. A esta racha alcista se suma el repunte de más del 3 % de Tesla en las operaciones fuera de horario (a pesar de haber bajado un 11 % en lo que va de año), tras anunciar un crecimiento de los ingresos del 16 % en el primer trimestre. Así pues: buen ambiente en Wall Street.
Sin embargo, poco después de que EE. UU. ampliara el alto el fuego, la Armada iraní confiscó dos buques portacontenedores en el estrecho de Ormuz. El petróleo crudo WTI subió hasta alrededor de 92 dólares por barril, mientras que el crudo Brent repuntó por encima de los 101 dólares por barril.
Así pues, los alcistas parecen tener el control tanto de las acciones como del petróleo. ¿Sugiere esto una desconexión en el mercado? ¿O está el mercado del petróleo reaccionando de forma exagerada? El poco convencional Índice de la Pizza del Pentágono, que monitorea los pedidos de pizza cerca del Pentágono (un indicador informal de una mayor preparación militar), podría sugerir que el alto el fuego no está en peligro, incluso con los recientes acontecimientos en el estrecho.  Largo